
南米データセンターセキュリティサービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 251.32 百万米ドル |
| 市場規模 (2027) | 291.11 百万米ドル |
| 市場規模 (2032) | 561.23 百万米ドル |
| 成長率 (2027 - 2032) | 14.03 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンターセキュリティサービス市場分析
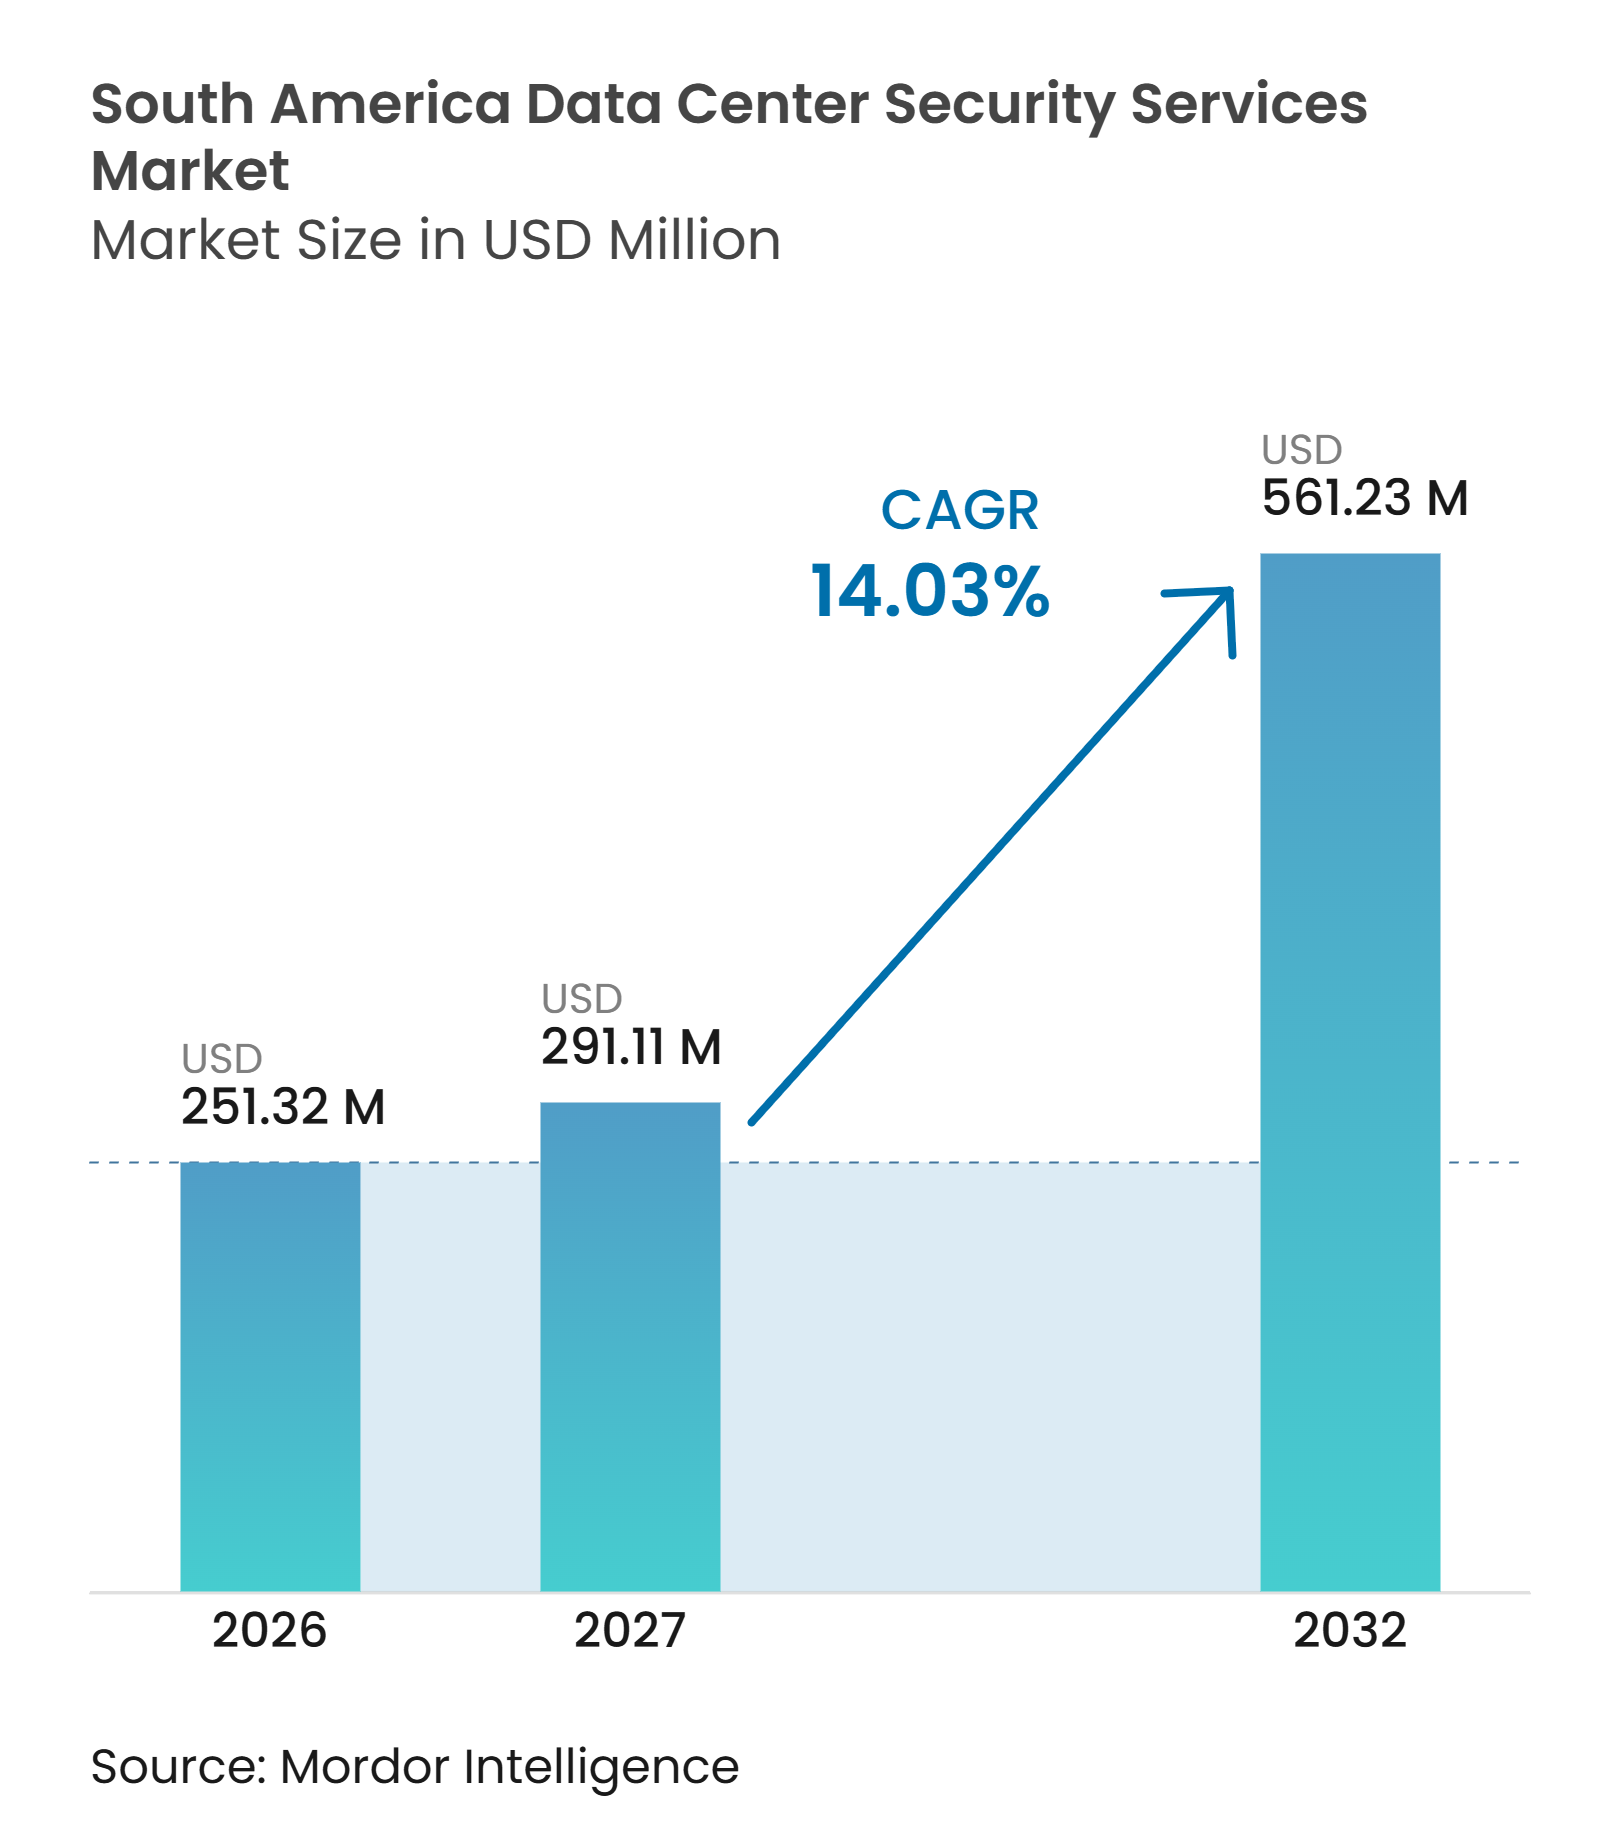
南米データセンターセキュリティサービス市場規模は、2026年の251.32 ミリオン 米ドルから2027年には291.11 ミリオン 米ドへと成長し、2027年から2032年にかけて14.03%のCAGRで2032年までに561.23 ミリオン 米ドルに達すると予測されています。ブラジルおよびチリにおける設備増強により、警備、アクセス制御、監視、セキュリティオペレーションセンターサービスへの需要が高まっています。ブラジルのコンプライアンス要件により、セキュリティ支出は建設サイクルへの裁量的対応ではなく、継続的な運営要件となっています。また、データセンター事業者は、マルチサイト運営において施設レベルの個別契約の管理が困難になるにつれ、統合契約へと移行しつつあります。物理的セキュリティ、遠隔監視、および文書化されたコンプライアンス管理を組み合わせたサプライヤーは、この需要に対応するうえで有利な立場にあります。
主要レポートのポイント
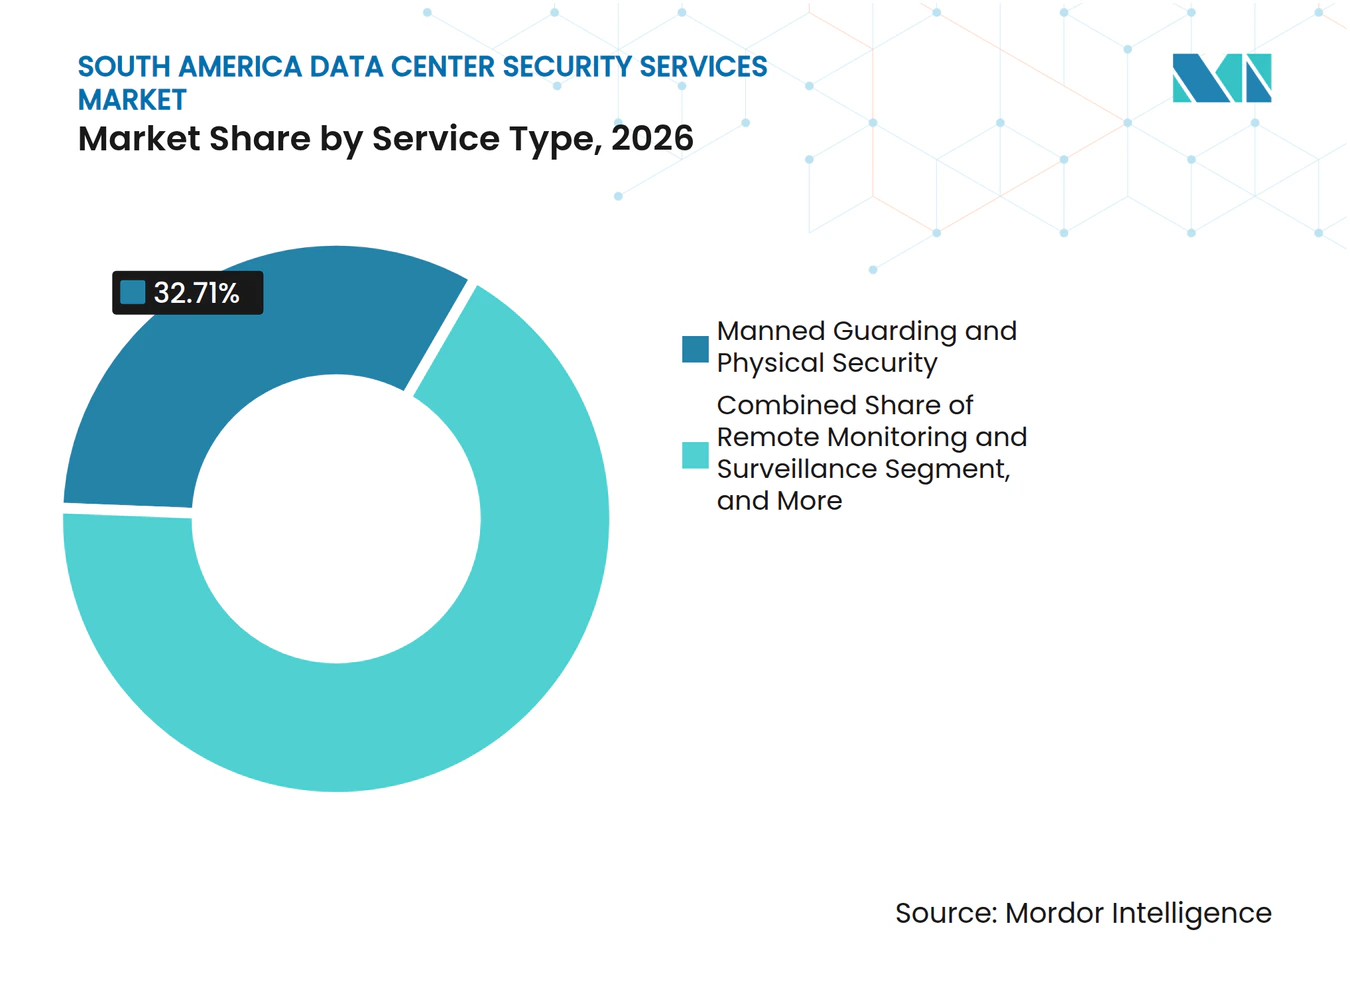
- サービスタイプ別では、有人警備・物理的セキュリティが2026年の南米データセンターセキュリティサービス市場シェアの32.71%を占め、セキュリティオペレーションセンターサービスは2032年にかけて15.26%のCAGRで拡大すると予測されています。
- サービス提供モデル別では、オンサイトセキュリティサービスが2026年の南米データセンターセキュリティサービス市場シェアの46.28%を占め、遠隔・集中型セキュリティサービスは2032年にかけて16.92%のCAGRで拡大すると予測されています。
- 契約タイプ別では、専用サイトレベル契約が2026年の市場の38.74%を占め、マネージドサービス契約は2032年にかけて16.39%のCAGRで拡大すると予測されています。
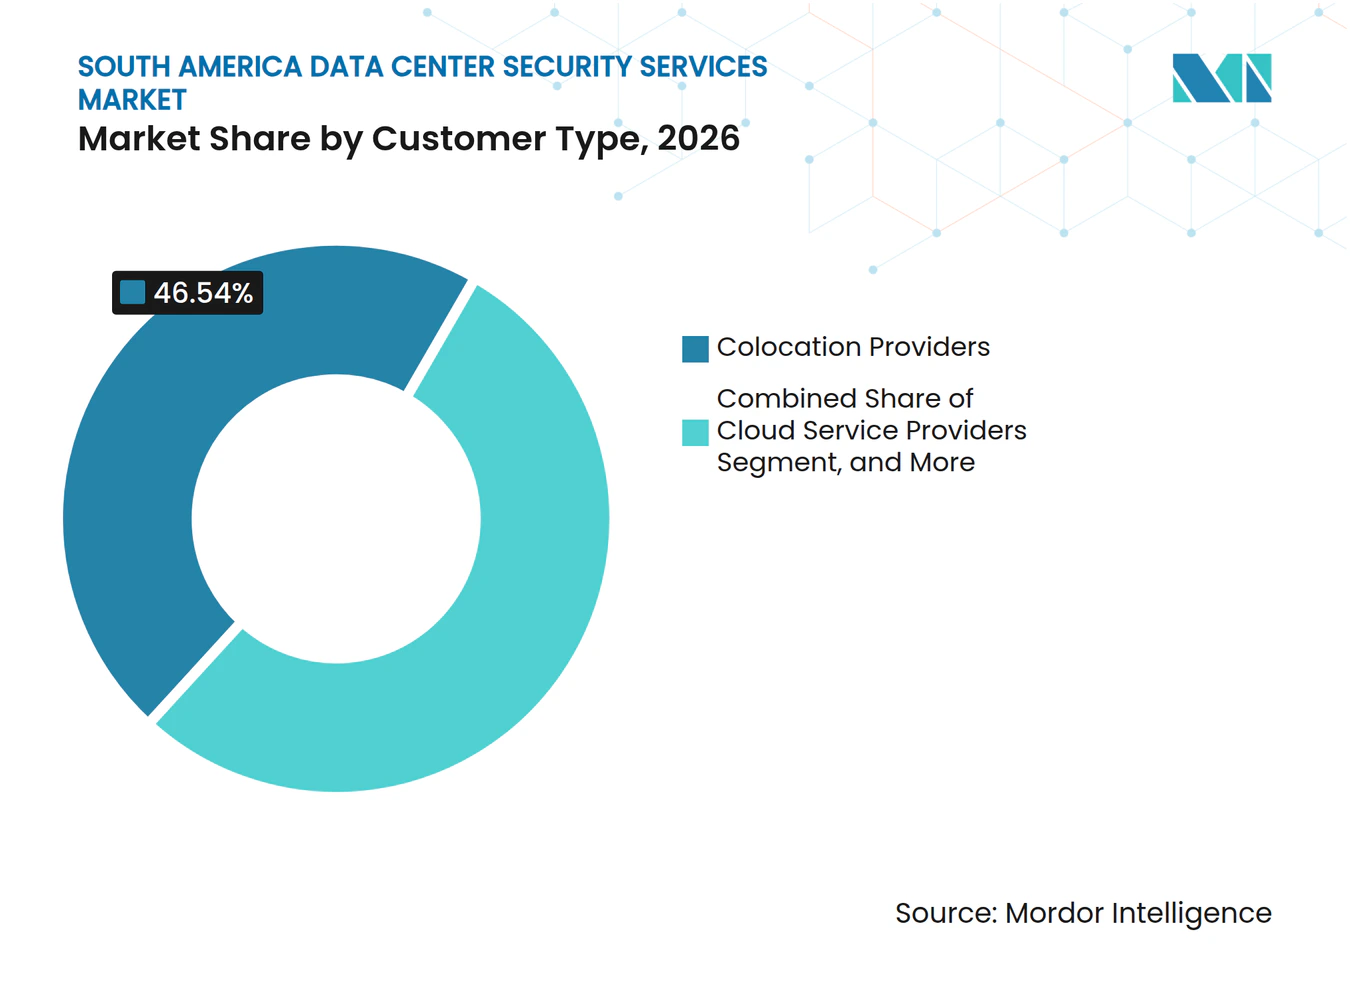
- 顧客タイプ別では、コロケーションプロバイダーが2026年の市場の46.54%を占め、クラウドサービスプロバイダーは2032年にかけて15.59%のCAGRで拡大すると予測されています。
- データセンター規模別では、中規模データセンターが2026年の市場の38.94%を占め、大規模データセンターは2032年にかけて17.27%のCAGRで拡大すると予測されています。
- 国別では、ブラジルが2026年の市場の37.64%を占め、アルゼンチンは2032年にかけて16.96%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーション設備の拡張 | +3.5% | ブラジルおよびチリが主要、アルゼンチンは新興 | 短期(2年以内) |
| クラウド移行とハイブリッドワークロードの成長 | +3.0% | ブラジルが主要、チリ、アルゼンチン | 中期(2〜4年) |
| データ保護および重要インフラのコンプライアンス | +2.5% | ブラジルの国家的施行、チリおよびアルゼンチンは枠組みが発展途上 | 中期(2〜4年) |
| サイバー・フィジカル攻撃対象領域の拡大 | +2.0% | 南米全域、ブラジルおよびチリのハイパースケールコリドーに集中 | 短期(2年以内) |
| ポルトガル語・スペイン語対応マネージドセキュリティ需要 | +1.5% | ブラジルのポルトガル語、アルゼンチンおよびチリのスペイン語 | 中期(2〜4年) |
| 電力制約のあるエッジ施設向けセキュリティ自動化 | +1.0% | ブラジルおよびアルゼンチンの電力網制約、チリの送電ボトルネック | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーション設備の拡張が主要な需要乗数
南米データセンターセキュリティサービス市場は、大規模施設が境界保護以上のものを必要とするにつれ、需要が高まっています。複数の建物からなるキャンパスには、個別のアクセスゾーン、来訪者管理プロセス、カメラカバレッジ、およびインシデント記録が必要です。この要件により、セキュリティの範囲はサイト数よりも速く拡大します。チリでは2026年半ばに120 MWのデータセンター設備が建設中であり、セキュリティインフラおよび運営サービスへの追加需要を支えました。事業者はまた、可用性ゾーン全体で一貫した手順を必要としており、これは一つの契約のもとでオンサイトおよびリモート機能を管理できるプロバイダーを優遇します。投資家審査中のアルゼンチンのプロジェクトパイプラインは、施設が計画から試運転へと移行するにつれ、需要のもう一つの経路を加えます。
クラウド移行とハイブリッドワークロードの成長がセキュリティ境界を分散化
クラウドサービスプロバイダーは2032年にかけて15.59%のCAGRで拡大すると予測されており、分散型クラウドアーキテクチャは南米データセンターセキュリティサービス市場における主要な需要源となっています。複数の可用性ゾーンにまたがるクラウドリージョンは、共通のアクセスおよびインシデント管理ルールを適用しながら、各拠点を保護する必要があります。この運営モデルにより、すべてのサイトに完全な人員を配置したセキュリティチームを構築するよりも、集中監視の方が実用的になります。マネージドサービス契約は、マルチサイトの説明責任を一つのプロバイダーに委ねるため、16.39%のCAGRで拡大すると予測されています。米国国際貿易局は、クラウドコンピューティング、サイバーセキュリティ、およびデジタルインフラをブラジルの情報通信技術環境における活発な分野として特定しています。[1] ISO/IEC 27001に準拠したプロセスを持つプロバイダーは、文書化された管理を必要とするクラウド顧客の資格審査負担を軽減できます。
データ保護および重要インフラのコンプライアンスが持続的な需要を創出
ブラジルの要件は、南データセンターセキュリティサービス市場に新規建設に限定されない需要源をもたらしています。アナテルの決議780は、電気通信ネットワークと統合されたデータセンターを同国の適合性評価枠組みの対象としました。[2] この枠組みは、対象施設がサービスを開始する前に、物理的セキュリティサイバーセキュリティ、エネルギー効率、および運営継続性に対応しています。既存施設には要件への適応に3年間が与えられています。データ管理者はまた、ブラジルのデータ保護法に基づいてインシデントが報告される際に文書化・審査できるセキュリティ管理を必要としています。これらの義務により、適合性審査に近づいている事業者の調達意思決定プロセスが短縮されます。
サイバー・フィジカル攻撃対象領域の拡大が統合セキュリティ需要を牽引
南米データセンターセキュリティサービス市場は、物理システムとサイバーリスクの関連性によってますます形成されています。電力、冷却、監視、アクセス制御、およびビル管理システムは、一括して監視されない場合に運営上のリスクをもたらす可能性があります。Ascentyは2026年にClarotyのxDomeプラットフォームを40のデータセンターに展開し、サイバー・フィジカルセキュリティ管理を統合しました。同社はNIST SP 800-82に準拠した評価を通じてサイバーセキュリティ成熟度が50%向上したと報告しました。この方向性は、異常なバッジアクティビティや映像イベントをネットワーク指標と結びつけることができる単一のサービスレベル契約を支持します。また、警備員またはサイバーセキュリティのみに特化したプロバイダーが完全な運営要件に対応することをより困難にします。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合・改修コスト | -2.5% | ブラジルの大規模レガシーインフラ基盤、アルゼンチン | 中期(2〜4年) |
| 認定セキュリティ専門家の不足 | -2.0% | 南米全域、サンパウロおよびサンティアゴ以外で最も深刻 | 長期(4年以上) |
| 通貨変動と予算の不確実性 | -1.5% | アルゼンチンが最も深刻、ブラジルの米ドル建て契約に対するブラジルレアルの変動 | 短期(2年以内) |
| 断片化したデータ保護・サイバーセキュリティ要件 | -1.0% | ブラジル、アルゼンチン、チリにまたがる国境を越えた事業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い統合・改修コストがレガシー事業者を制約
南米データセンターセキュリティサービス市場は、旧式施設が物理的・サイバー管理を統合する必要があるコスト障壁に直面しています。一部の中間世代のサイトは、現在の運用技術セキュリティ要件向けに設計されていない非IP監視、レガシーアクセスリーダー、およびビルシステムを引き続き使用しています。この機器の交換には、ソフトウェアサブスクリプションではなくハードウェアのアップグレードが必要になる場合があります。これらの費用は、中堅事業者が年間予算内に収めることが困難な場合があります。Johnson Controlsは2025年5月に、地域パートナー向けの改修からマネージドサービス契約への複数年にわたる移行を推進しました。[3] このアプローチはコストを時間をかけて分散させることができますが、コンプライアンスの期限を満たす必要性を排除するものではありません。
認定セキュリティ専門家の不足がサービス提供能力を制限
資格を持つ人材の供給不足は、にオンサイト提供において、南米データセンターセキュリティサービス市場の拡大を制限しています。事業者は物理的管理、ネットワークリスク、および産業システムを理解するスタッフを必要としています。この不足は、経験豊富な人材のプールが小さいサンパウロ、サンティアゴ、ブエノスアイレス以外でより顕著です。Fortinetは2025年にブラジルチームを20%以上拡大し、認定サイバーセキュリティ人材をめぐる競争が激化しました。遠隔オペレーションセンターと自動化は、現地スタッフの確保が困難な場所でのカバレッジを改善できます。それでも、自動化は多くのコロケーションおよびエンタープライズクライアントが必要とする現地対応能力を完全に代替することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
警備の既存優位性がSOC移行を加速有人警備・物理的セキュリティは2026年の南米データセンターセキュリティサービス市場シェアの32.71%を占めました。この地位は、高セキュリティ施設における人員配置要件と物理的アクセス記録の必要性を反映しています。有人警備員は引き続きサイト入場、来訪者対応、巡回、およびインシデント対応を担当しています。Securitas Technologyは2025年9月にRohde and Schwarzとパートナーシップを締結し、AIベースのミリ波人員スクリーニングをデータセンターセキュリティプロトコルに組み込みました。[4] この取り組みは、物理的警備がテクノロジーに置き換えられるのではなく、テクノロジーを追加していることを示しています。
セキュリティオペレーションセンターサービスは2032年にかけて15.26%のCAGRで拡大すると予測されています。警備員、カメラ、バッジリーダー、およびその他の物理システムは、集中型セキュリティオペレーションセンターで審査できる運営データを生成します。事業者はこのデータをネットワークアラートとともに使用して、インシデントをより早期に特定し、より完全な記録を確立しています。遠隔監視・サーベイランス、リスクアセスメント、アクセス制御・来訪者管理、およびシステムメンテナンスは、施設セキュリティライフサイクルの異なる段階に対応しています。これらのサービスへの複合的な需要は、調達を孤立した製品購入からマネージドエンゲージメントへと移行させています。したがって、南米データセンターセキュリティサービス産業は、物理的対応と継続的監視を結びつけることができるサプライヤーを優遇します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービス提供モデル別:
人材不足が提供経済性を再調整オンサイトセキュリティサービスは2026年の南米データセンターセキュリティサービス市場シェアの46.28%を占めました。ティアIIIおよびティアIVのコロケーション施設は、顧客へのコミットメントを満たし重要エリアを保護するために、サイトに人員を配置することが多く求められます。現地チームはまた、来訪者管理、メンテナンスアクセス、および緊急対応への直接支援を提供します。エンタープライズ顧客が目に見える物理的管理を期待する場合、オンサイトカバレッジは引き続き重要です。ブラジルの適合性評価規則は、対象施設における文書化された物理的管理の必要性を強化しています。これにより、現地サービスチームの継続的な役割が支持されます。
遠隔・集中型セキュリティサービスは2032年にかけて16.92%のCAGRで拡大すると予測されています。このモデルにより、プロバイダーは共通の監視プラットフォームと標準化された手順を通じて複数の施設をサポートできます。NextStreamは2025年11月にサンパウロでIC2インテリジェントコマンドセンターを立ち上げ、5カ国にわたる10のデータセンターの管理を3言語対応プラットフォームで集中化しました。このモデルは、すべての施設に完全なオンサイトチームを配置することがコスト的に困難または人員確保が難しい場合に有用です。ハイブリッドセキュリティサービスは、縮小されたオンサイト体制と遠隔オペレーションのバックボーンを組み合わせます。このフォーマットは、5〜20 MWの中規模事業者に人件費を管理しながら物理的カバレッジを提供します。
契約タイプ別:
マネージドサービス契約が収益構造を再編専用サイトレベル契約は2026年の市場の38.74%を占めました。多くの事業者が歴史的に固定スコープで各キャンパスのセキュリティサービスを購入してきたため、これらの契約は依然として一般的です。このフォーマットは、安定した要件と確立された現地セキュリティチームを持つ単一施設に適している場合があります。事業者が新拠点を開設したり国境を越えて拡大したりすると、効率が低下します。個別の契約はまた、一貫性のない報告やアクセス制御の慣行を生む可能性があります。したがって、南米データセンターセキュリティサービス市場は、ネットワークがより複雑になるにつれ、専用サイトフォーマットを超えて移行しています。
マネージドサービス契約は2032年にかけて16.39%のCAGRで拡大すると予測されています。このアプローチのもとでは、単一の説明責任を持つベンダーが、単一のサービスレベル契約セットを通じて警備、遠隔監視、セキュリティオペレーションセンターサービス、およびメンテナンスを管理できます。Convergint Technologiesは、DCD Connect南米2026において、データセンター事業者向けの統合アクセス制御、映像監視、および境界保護を提示しました。マルチサイト・地域契約は、完全なマネージドモデルに向けて構築している事業者に中間的な選択肢を提供します。統合セキュリティサービス契約はまた、ブラジル、チリ、アルゼンチンにまたがって運営する施設の調和されたプロセスを支援します。統一された請求書と共通のコンプライアンス文書は、複数のキャンパスを持つ顧客の選定要因となり得ます。
顧客タイプ別:
コロケーション密度が収益集中を牽引コローションプロバイダーは2026年の市場の46.54%を占めました。単一のコロケーションキャンパスは、それぞれ個別のアクセスエリアと監査記録を必要とするエンタープライズ、クラウド、および公共部門の顧客にサービスを提供する場合があります。この顧客密度により、来訪者管理、インシデント文書化、および物理的アクセス制御の複雑さが増します。また、各テナントが施設の他のユーザーからの保護を期待するため、警備と監視に大きな役割が生まれます。データ保護要件は、インシデントが発生する前に管理を文書化する必要性を強化します。
クラウドサービスプロバイダーは2032年にかけて15.59%のCAGRで拡大すると予測されています。新しい地域施設は、既存システムの改修ではなく、試運転からセキュリティアーキテクチャを必要とします。マルチ可用性ゾーン設計はまた、複数のサイトにわたる共通ルールを必要とします。エンタープライズおよびエッジデータセンター事業者は同様の要件の多くに直面していますが、セキュリティチームは小規模です。これらの顧客は、映像分析、異常アラート、および遠隔アクセス管理を使用して人員配置ニーズを管理できます。Genetecは、マネージドモデルを求める事業者に関連するセキュリティデータと運営を統合するためのセキュリティセンタープラットフォームを提供しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
大規模キャンパスの試運転がセキュリティ範囲を再定義中規模データセンターは2026年の市場の38.94%を占めました。このグループには、5〜20 MWの電力規模を持つサンパウロ、サンティアゴ、ブエノスアイレスの多くの稼働中コロケーションキャンパスが含まれます。これらの施設は階層的なアクセス制御と監視を必要としますが、通常はすべてのサイトに専用のセキュリティオペレーションセンターを運営しません。集中監視とサイトチームを組み合わせたハイブリッド提供モデルに適しています。中規模事業者はまた、ハイパースケールサイトの予算なしにエンタープライズグレードの文書化を提供するプレッシャーに直面しています。これにより、柔軟なマネージド契約が南米データセンターセキュリティサービス市場に関連します。
大規模データセンターは2032年にかけて17.27%のCAGRで拡大すると予測されています。20 MWを超えるキャンパスは、マルチリングアクセス制御、自動化された来訪者管理、専用のオンサイトセキュリティ体制、およびテナントアイデンティティ統合を必要とする場合があります。これらの要件は複数のサービスタイプにまたがり、小規模施設よりもMWあたりのセキュリティサービス収益が高くなる可能性があります。通信グレードのエッジノードを含む小規模データセンターは、通常、より限定的な監視およびアクセス管理契約を必要とします。100 MWを超えるハイパースケール施設は、セキュリティオペレーションセンターのサポートとコンプライアンス準備に専門パートナーを使用しながら、コアの物理的セキュリティ機能を維持することが多いです。大規模なマルチビルディングキャンパスの拡大はまた、個別のサイト契約がガバナンスのギャップを生む可能性があるため、マネージド契約へのシフトを支持します。
地理的分析
ブラジル
ブラジルは2026年の南米データセンターセキュリティサービス市場シェアの37.64%を占めました。また、国連開発計画のデータに基づき、南米のデータセンターの37.2%を擁しています。同国最大の施設はサンパウロ、カンピーナス、リオデジャネイロのコリドーに集中しています。アナテルの要件により、電気通信ネットワークに接続された施設では、認定された管理と文書化された監査証跡が特に重要です。機密情報に関する政府規則はまた、プライベートクラウド環境のブラジル国内でのホスティングと適切なセキュリティ条件を必要とします。
アルゼンチン
アルゼンチンは2032年にかけて16.96%のCAGRで拡大すると予測されています。より小さな既存設備基盤により、試運転から最新のセキュリティアーキテクチャを使用できる目的建設施設の余地があります。アルゼンチンデータセンター協会は2026年10月に設立され、Kyndryl、Cirion、Claro、Telecom Argentina、Sencenetが創設メンバーとして参加しました。その設立は、エネルギー、持続可能性、機関関係、および人材ニーズに対するより組織的なアプローチを示しています。チリは、2026年半ばに255 MWの稼働設備と120 MWの建設中設備を有していたため、重要な比較対象として残っています。チリのより確立された調達慣行は、アルゼンチンに拡大する地域事業者にとってマネージド契約を関連性のあるものにしています。
南米その他
南米その他にはコロンビア、ペルー、ウルグアイ、および小規模市場が含まれます。ブラジル、チリ、アルゼンチンは合わせて同地域のデータセンターの58%を擁しており、3大拠点以外にも相当数の施設が存在します。地域のコロケーションプロバイダーは国境を越えた冗長性を求めており、これにより国をまたいだ一貫したセキュリティ手順の必要性が高まっています。これらの市場は、データセンター運営が正式化されるにつれ、非公式なサイト取り決めから構造化されたマネージド契約へと移行しています。ISO/IEC 27001に準拠した管理と2言語対応のセキュリティオペレーションを確立したプロバイダーは、この移行を支援できます。したがって、南米データセンターセキュリティサービス市場は、地域の設備が最大のハブを超えて拡大するにつれて恩恵を受けることができます。
競合環境
市場集中度
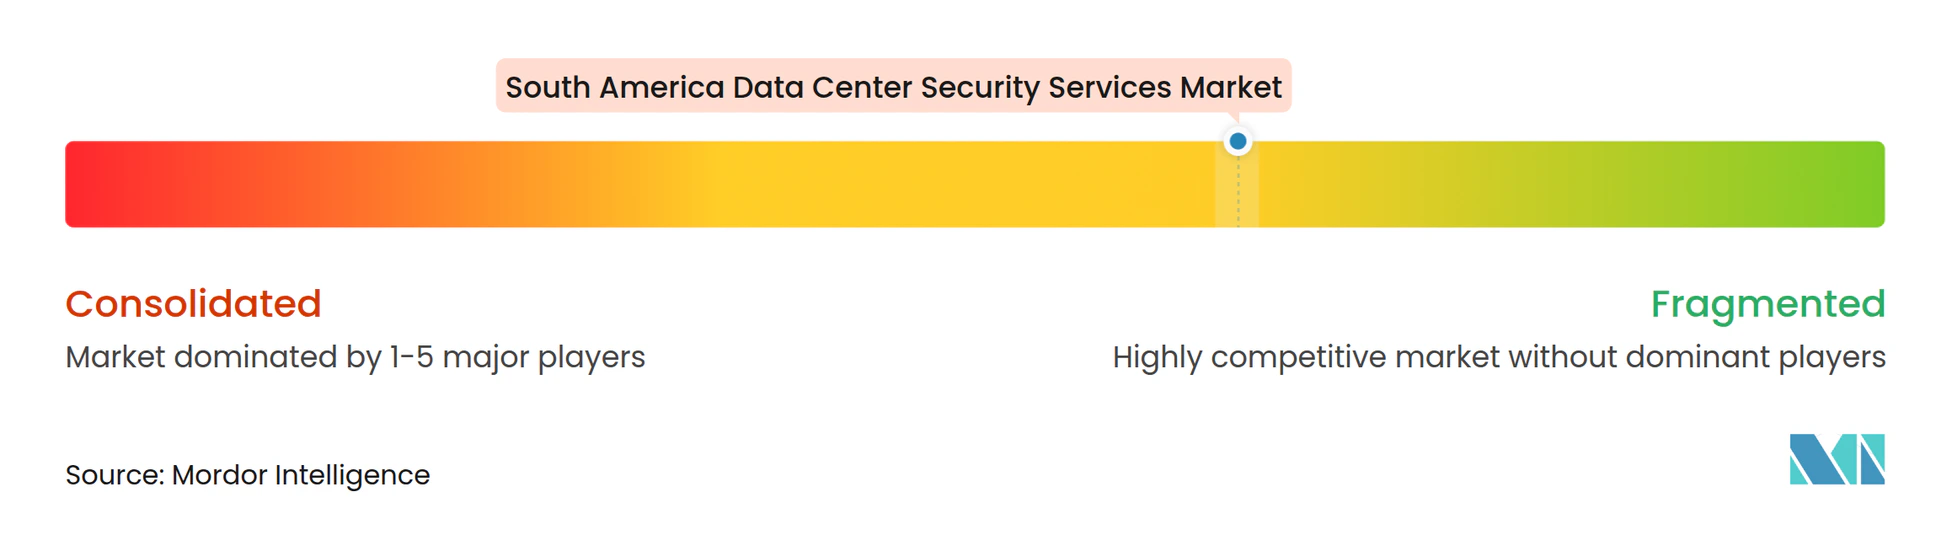
南米データセンターセキュリティサービス市場は適度に断片化しています。Securitas Technology、Johnson Controls、Honeywell、Convergint Technologiesなどのグローバルな物理セキュリティインテグレーターが、警備、アクセス制御、および監視セクターで競合しています。ASSA ABLOY、dormakaba、Allegion、Supremaなどのアクセス・アイデンティティ専門企業は、ハードウェアおよびクレデンシャルシステムにおけるポジションを維持しています。Fortinet、Palo Alto Networks、CrowdStrike、IBM、ISH Tecnologia、Stefaniniなどのサイバーセキュリティ主導のプロバイダーは、マネージド検知およびネットワークセキュリティサービスを提供しいます。物理的セキュリティとサイバーセキュリティの両方のサービス能力にわたって明確な地域的リードを持つプロバイダーは存在しません。これにより、単一のサービスレベル契約のもとで統合セキュリティオペレーションセンターを管理できるベンダーに余地が残されています。
Securitas Technologyの2025年9月のRohde and Schwarzとのパートナーシップにより、AIベースのミリ波スクリーニングが商業データセンターの入場プロセスに導入されました。Ascentyの2026年における40のデータセンターへのClaroty xDomeの展開は、統合されたサイバー・フィジカル監視への別の経路を示しました。Palo Alto Networksは2026年にブラジルでUnit 42マネージドサービス活動を拡大し、同国を自律型セキュリティオペレーションセンター能力の南米ハブとして位置づけました。これらの動きは、物理的セキュリティプロバイダーとサイバーネイティブサプライヤーが異なる出発点から同じ統合サービス機会に近づいていることを示しています。
コンプライアンスは重要な競争フィルターです。対象事業者は審査・文書化できる管理を必要とするためです。ISO/IEC 27001に準拠したプロセスと信頼できる監査記録を持たないプロバイダーは、政府隣接の機会において弱い立場に置かれます。現地プロバイダーはまた、ポルトガル語およびスペイン語の能力と国内要件の知識から恩恵を受けることができます。競争は、ゼロトラスト物理アクセス、行動映像分析、およびビルシステム異常検知に焦点を当てる可能性が高いです。これらの能力は、サプライヤーがサイトセキュリティと運営レジリエンスの直接的な関連性を示すのに役立ちます。
南米データセンターセキュリティサービス産業リーダー
-
Axis Communications AB
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Securitas Technology
-
Genetec Inc.
-
Bosch Sicherheitssysteme GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンターセキュリティサービス市場 このレポートでカバーされる企業
- Axis Communications AB
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Securitas Technology
- Genetec Inc.
- Bosch Sicherheitssysteme GmbH
- Johnson Controls International
- Honeywell International Inc.
- Siemens AG
- Schneider Electric SE
- ABB Ltd.
- Convergint Technologies LLC
- ASSA ABLOY AB
- dormakaba Holding AG
- Allegion plc
- Suprema Inc.
- Cisco Systems, Inc.
- IBM Corporation
- Check Point Software Technologies Ltd.
- Fortinet, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- Telefónica S.A.
- Kyndryl Inc.
- Stefanini Participações S.A.
- ISH Tecnologia S.A.
最近の産業開発事情 南米データセンターセキュリティサービス市場
- 2026年10月:ブラジルのGSI/PRは規範的指示第8/2025号を発行し、2012年大統領令第7.845号に基づく厳格な物理的セキュリティおよび監査認証を条件として、初めてプライベートクラウド環境における政府の機密・秘密情報を許可しました。ホスティングはブラジル国内に限定されます。
- 2026年9月:Convergint TechnologiesはDCD Connect南米2026をスポンサーし、南米のデータセンター事業者向けの統合マネージドオファリングとして、統合アクセス制御、映像監視、および境界保護を推進しました。同社は同時に、サンパウロで開催されるDCDブラジルへの今後の参加を発表し、南米地域展開を正式化しました。
- 2026年9月:Johnson ControlsはGSX 2026においてAI対応セキュリティを展示し、集中監視とインシデント対応のためのマネージドSOCサービス、およびインテリジェント分析と専門家による人的監視を組み合わせたプロアクティブ映像ソリューションを紹介しました。
- 2026年3月:Johnson ControlsはISC West 2026においてデータセンターおよびミッションクリティカルセキュリティのリーダーシップを強化し、内蔵映像管理と標準化されたインシデントワークフローを備えたC•CURE IQ 3.2を発売するとともに、PowerSeries Neo 5、IQ Panel 5、Kantech EntraPass 9.10、exacqVision 26.0にわたるハードウェアアップデートを発表しました。
南米データセンターセキュリティサービス市場レポートの範囲
南米データセンターセキュリティサービス市場には、ブラジル、アルゼンチン、チリ、およびその他の南米諸国のデータセンターに展開されたセキュリティサービスからの収益が含まれます。成長は、コロケーションの拡大、デジタルトランスフォーメーション、セキュリティ脅威への意識の高まり、および有人警備、遠隔監視、マネージドセキュリティサービスへの需要増加によって支えられています。
南米データセンターセキュリティサービス市場レポートは、サービスタイプ(有人警備・物理的セキュリティ、遠隔監視・サーベイランス、セキュリティオペレーションセンターサービス、セキュリティリスクアセスメント・コンサルティング、アクセス制御・来訪者管理サービス、セキュリティシステムメンテナンス・サポート)、サービス提供モデル(オンサイトセキュリティサービス、遠隔・集中型セキュリティサービス、ハイブリッドセキュリティサービス)、契約タイプ(専用サイトレベル契約、マルチサイト・地域契約、統合セキュリティサービス契約、マネージドサービス契約)、顧客タイプ(コロケーションプロバイダー、クラウドサービスプロバイダー(CSP)、エンタープライズ・エッジデータセンター事業者)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、および国(ブラジル、アルゼンチン、チリ、南米その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 有人警備・物理的セキュリティ |
| 遠隔監視・サーベイランス |
| セキュリティオペレーションセンターサービス |
| セキュリティリスクアセスメント・コンサルティング |
| アクセス制御・来訪者管理サービス |
| セキュリティシステムメンテナンス・サポート |
| オンサイトセキュリティサービス |
| 遠隔・集中型セキュリティサービス |
| ハイブリッドセキュリティサービス |
| 専用サイトレベル契約 |
| マルチサイト・地域契約 |
| 統合セキュリティサービス契約 |
| マネージドサービス契約 |
| コロケーションプロバイダー |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジデータセンター事業者 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| ブジル |
| アルゼンチン |
| チリ |
| 南米その他 |
| サービスタイプ別 | 有人警備・物理的セキュリティ |
| 遠隔監視・サーベイランス | |
| セキュリティオペレーションセンターサービス | |
| セキュリティリスクアセスメント・コンサルティング | |
| アクセス制御・来訪者管理サービス | |
| セキュリティシステムメンテナンス・サポート | |
| サービス提供モデル別 | オンサイトセキュリティサービス |
| 遠隔・集中型セキュリティサービス | |
| ハイブリッドセキュリティサービス | |
| 契約タイプ別 | 専用サイトレベル契約 |
| マルチサイト・地域契約 | |
| 統合セキュリティサービス契約 | |
| マネージドサービス契約 | |
| 顧客タイプ別 | コロケーションプロバイダー |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ・エッジデータセンター事業者 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| 国別 | ブジル |
| アルゼンチン | |
| チリ | |
| 南米その他 |
レポートで回答される主要な質問
南米データセンターセキュリティサービス市場の規模はどのくらいですか?
南米データセンターセキュリティサービス市場規模は、2026年の251.32 ミリオン 米ドルから2027年には291.11 ミリオン 米ドルへと成長し、2027年から2032年にかけて14.03%のCAGRで2032年までに561.23 ミリオン 米ドルに達すると予測されています。
最大のシェアを持つサービスカテゴリーはどれですか?
有人警備・物理的セキュリティが2026年に32.71%で最大のサービスタイプシェアを保有しています。
最も速く拡大すると予測される提供モデルはどれですか?
遠隔・集中型セキュリティサービスは2032年にかけて16.92%のCAGRで拡大すると予測されています。
マネージドサービス契約がより重要になっている理由は何ですか?
マルチサイト事業者は、共通のセキュリティ手順、サービスレベル契約、報告、およびベンダーの説明責任を確保するためにこれらを使用しています。
地域需要をリードしている国はどこですか?
ブラジルは大規模なデータセンター基盤とコンプライアンス要件に支えられ、2026年の市場の37.64%を占めています。
統合セキュリティオペレーションへの需要を牽引しているものは何ですか?
事業者は、協調的な監視を通じてサイバー・フィジカルリスクを管理するために、物理的アクセス、監視、ビルシステム、およびネットワークアラートを接続しています。