
Marktgröße und Marktanteil für Sicherheitsdienstleistungen für Rechenzentren in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 251.32 Millionen US-Dollar |
| Marktgröße (2027) | 291.11 Millionen US-Dollar |
| Marktgröße (2032) | 561.23 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.03 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sicherheitsdienstleistungen für Rechenzentren in Südamerika von Mordor Intelligence
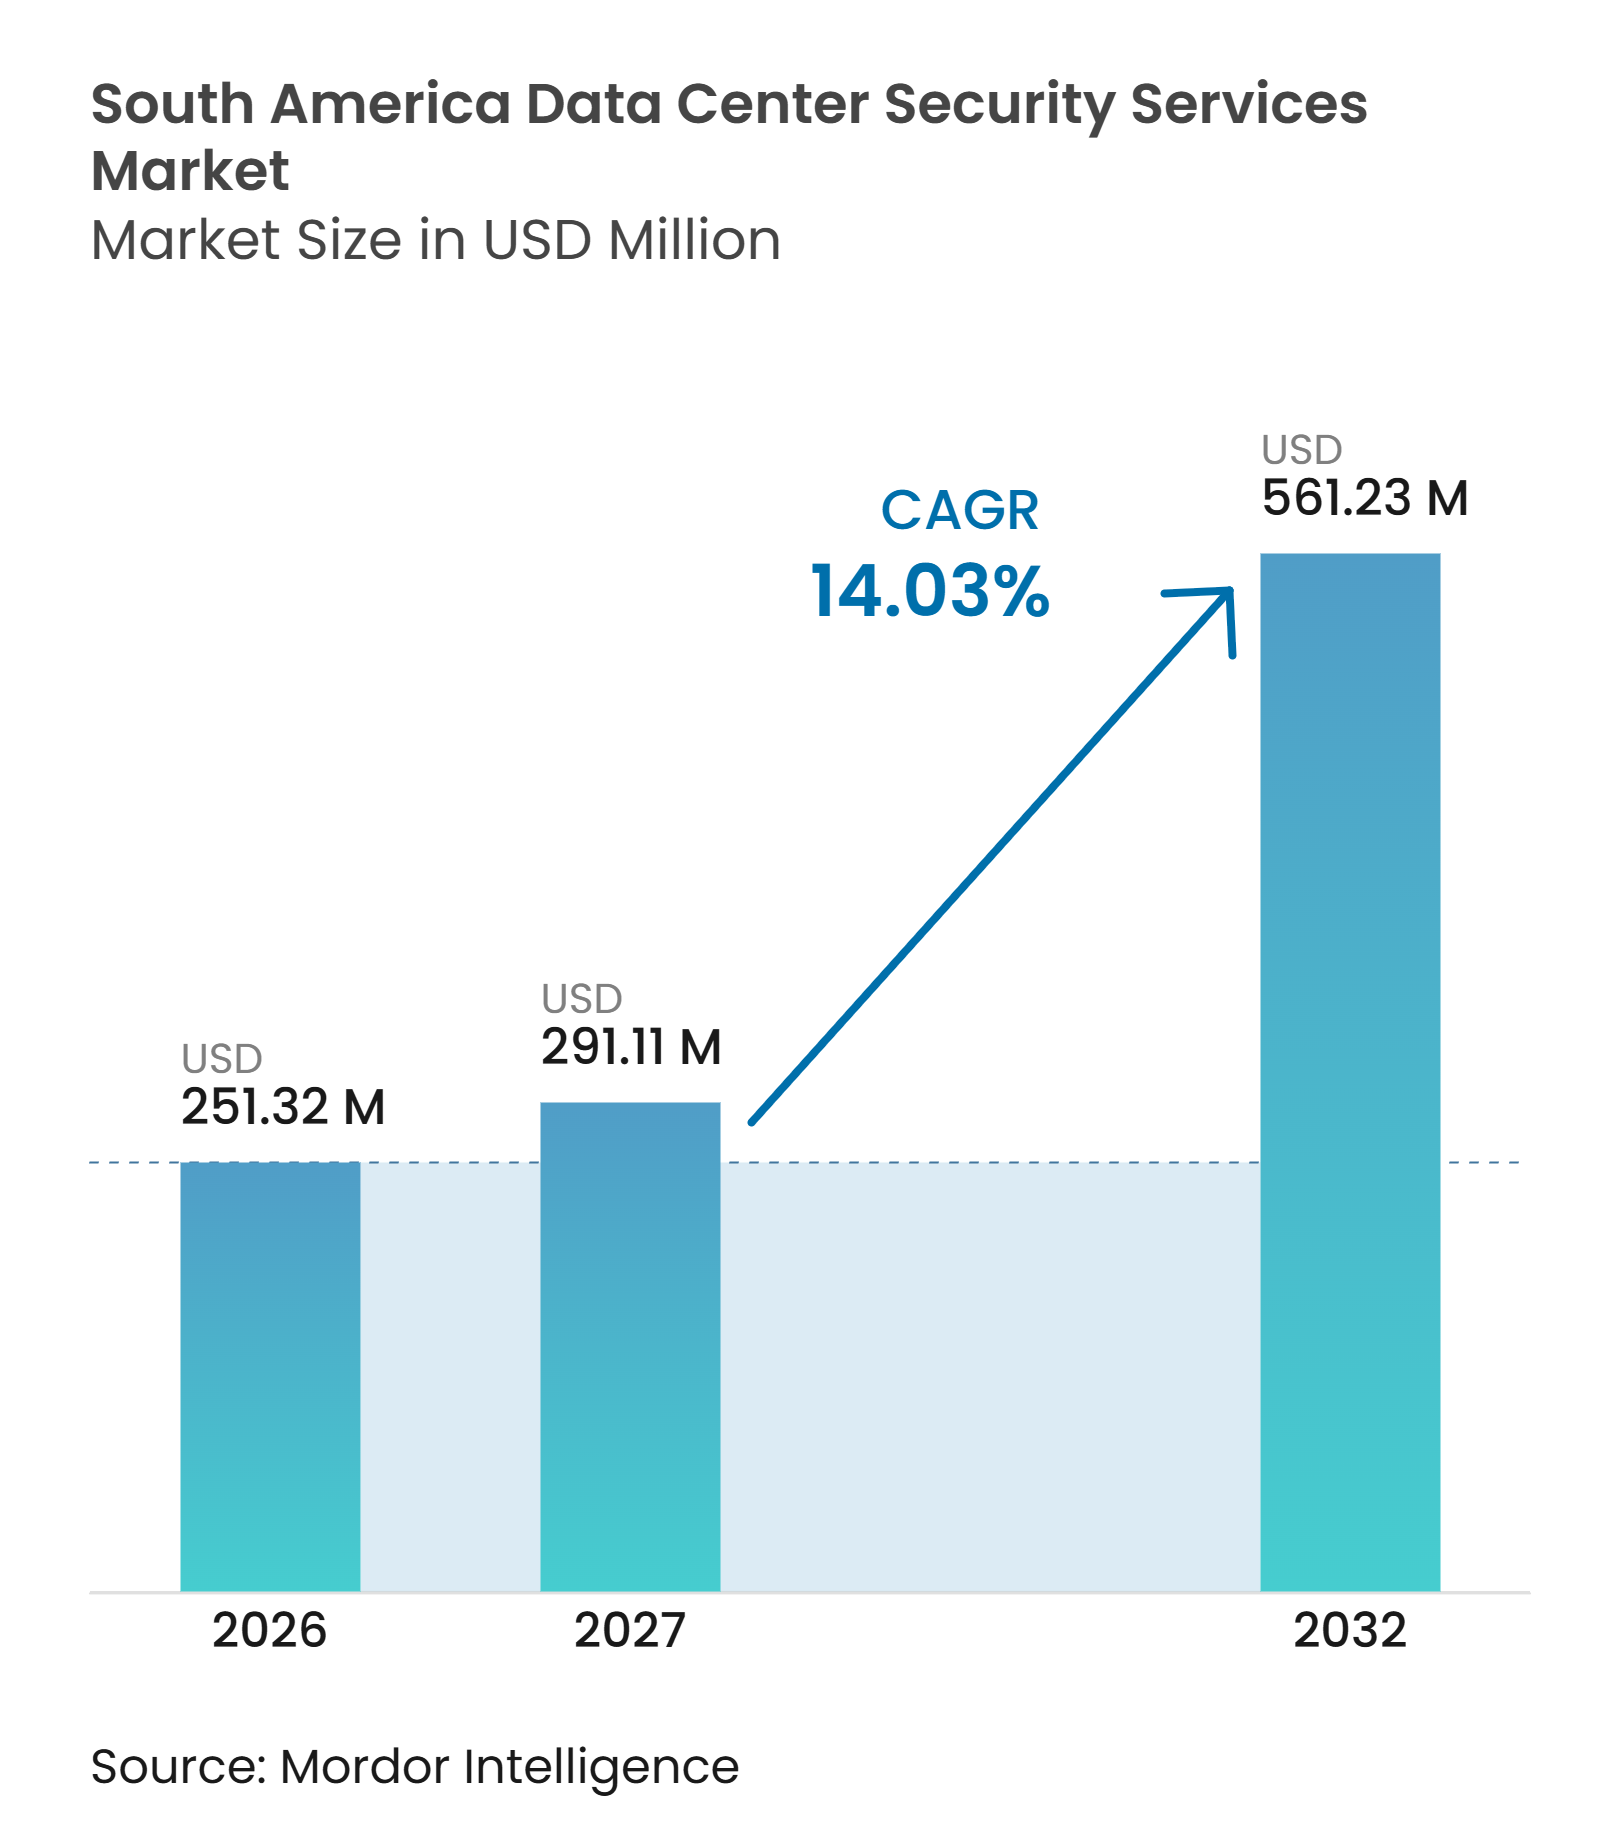
Die Marktgröße für Sicherheitsdienstleistungen für Rechenzentren in Südamerika wird voraussichtlich von 251,32 Millionen USD im Jahr 2026 auf 291,11 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 561,23 Millionen USD erreichen, bei einem CAGR von 14,03 % über den Zeitraum 2027–2032. Kapazitätserweiterungen in Brasilien und Chile erhöhen den Bedarf an Bewachungs-, Zutrittskontroll-, Überwachungs- und Security-Operations-Center-Dienstleistungen. Compliance-Anforderungen in Brasilien machen Sicherheitsausgaben zu einer fortlaufenden Betriebsanforderung und nicht zu einer diskretionären Reaktion auf Bauzyklen. Rechenzentrumsbetreiber gehen zudem zu integrierten Verträgen über, da der Betrieb mehrerer Standorte separate Vereinbarungen auf Einrichtungsebene schwerer handhabbar macht. Anbieter, die physische Sicherheit, Fernüberwachung und dokumentierte Compliance-Kontrollen kombinieren, sind besser positioniert, um diese Nachfrage zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt Bewachung und physische Sicherheit im Jahr 2026 einen Marktanteil von 32,71 % am Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika, während Security-Operations-Center-Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen werden.
- Nach Dienstleistungserbringungsmodell entfielen im Jahr 2026 46,28 % des Marktanteils für Sicherheitsdienstleistungen für Rechenzentren in Südamerika auf Sicherheitsdienstleistungen vor Ort, während Remote- und zentralisierte Sicherheitsdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 16,92 % wachsen werden.
- Nach Vertragsart hielten dedizierte standortbezogene Verträge im Jahr 2026 einen Marktanteil von 38,74 %, während Managed-Service-Vereinbarungen bis 2032 voraussichtlich mit einem CAGR von 16,39 % wachsen werden.
- Nach Kundentyp entfielen im Jahr 2026 46,54 % des Marktes auf Colocation-Anbieter, während Cloud-Dienstleister bis 2032 voraussichtlich mit einem CAGR von 15,59 % wachsen werden.
- Nach Rechenzentrumsgröße hielten mittlere Rechenzentren im Jahr 2026 einen Marktanteil von 38,94 %, während große Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 17,27 % wachsen werden.
- Nach Land entfielen im Jahr 2026 37,64 % des Marktes auf Brasilien, während Argentinien bis 2032 voraussichtlich mit einem CAGR von 16,96 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Erweiterung von Hyperscale- und Colocation-Kapazitäten | +3.5% | Brasilien und Chile primär, Argentinien aufstrebend | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration und Wachstum hybrider Workloads | +3.0% | Brasilien primär, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Datenschutz und Compliance für kritische Infrastrukturen | +2.5% | Nationale Durchsetzung in Brasilien, sich entwickelnde Rahmenbedingungen in Chile und Argentinien | Mittelfristig (2–4 Jahre) |
| Zunehmende cyber-physische Angriffsfläche | +2.0% | Südamerikaweit, konzentriert in den Hyperscale-Korridoren Brasiliens und Chiles | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach verwalteten Sicherheitsdienstleistungen auf Portugiesisch und Spanisch | +1.5% | Brasilien Portugiesisch, Argentinien und Chile Spanisch | Mittelfristig (2–4 Jahre) |
| Sicherheitsautomatisierung für energiebeschränkte Edge-Einrichtungen | +1.0% | Netzengpässe in Brasilien und Argentinien, Übertragungsengpässe in Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Erweiterung von Hyperscale- und Colocation-Kapazitäten ist der primäre Nachfragemultiplikator
Der Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika verzeichnet eine steigende Nachfrage, da größere Einrichtungen mehr als nur Perimeterschutz benötigen. Ein Campus mit mehreren Gebäuden benötigt separate Zugangszonen, Besucherprozesse, Kameraabdeckung und Vorfallsaufzeichnungen. Diese Anforderung lässt den Sicherheitsumfang schneller wachsen als die Anzahl der Standorte. Chile hatte Mitte 2026 120 MW Rechenzentrumkapazität im Bau, was die zusätzliche Nachfrage nach Sicherheitsinfrastruktur und Betriebsdienstleistungen unterstützte. Betreiber benötigen außerdem konsistente Verfahren über Verfügbarkeitszonen hinweg, was Anbieter begünstigt, die Vor-Ort- und Remote-Funktionen unter einer Vereinbarung verwalten können. Argentiniens Pipeline von Projekten, die sich in der Investorenprüfung befinden, eröffnet einen weiteren Weg für die Nachfrage, wenn Einrichtungen von der Planung zur Inbetriebnahme übergehen.
Cloud-Migration und Wachstum hybrider Workloads fragmentieren den Sicherheitsperimeter
Cloud-Dienstleister werden bis 2032 voraussichtlich mit einem CAGR von 15,59 % wachsen, was die verteilte Cloud-Architektur zu einer wichtigen Nachfragequelle im Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika macht. Eine Cloud-Region, die mehrere Verfügbarkeitszonen umfasst, muss jeden Standort schützen und dabei gemeinsame Zugangs- und Vorfallskontrollregeln anwenden. Dieses Betriebsmodell macht eine zentralisierte Überwachung praktischer als den Aufbau eines vollständig besetzten Sicherheitsteams an jedem Standort. Managed-Service-Vereinbarungen werden bis 2032 voraussichtlich mit einem CAGR von 16,39 % wachsen, da sie die standortübergreifende Verantwortlichkeit bei einem Anbieter bündeln. Die US-amerikanische Behörde für internationalen Handel identifiziert Cloud-Computing, Cybersicherheit und digitale Infrastruktur als aktive Bereiche des brasilianischen Informations- und Kommunikationstechnologieumfelds.[1] Anbieter mit ISO/IEC 27001-konformen Prozessen können den Qualifizierungsaufwand für Cloud-Kunden reduzieren, die dokumentierte Kontrollen benötigen.
Datenschutz und Compliance für kritische Infrastrukturen schaffen dauerhaften Bedarf
Brasiliens Anforderungen geben dem Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika eine Nachfragequelle, die nicht auf Neubauten beschränkt ist. Anatels Resolution 780 hat Rechenzentren, die in Telekommunikationsnetze integriert sind, in den nationalen Konformitätsbewertungsrahmen aufgenommen.[2] Der Rahmen befasst sich mit physischer Sicherheit, Cybersicherheit, Energieeffizienz und Betriebskontinuität, bevor eine betroffene Einrichtung in Betrieb genommen wird. Bestehende Einrichtungen haben 3 Jahre Zeit, sich an die Anforderungen anzupassen. Datenverantwortliche benötigen außerdem Sicherheitskontrollen, die dokumentiert und überprüft werden können, wenn Vorfälle gemäß dem brasilianischen Datenschutzgesetz gemeldet werden. Diese Verpflichtungen verkürzen den Beschaffungsentscheidungsprozess für Betreiber, die sich einer Konformitätsprüfung nähern.
Zunehmende cyber-physische Angriffsfläche treibt die Nachfrage nach konvergierter Sicherheit an
Der Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika wird zunehmend durch die Verbindung zwischen physischen Systemen und Cyberrisiken geprägt. Strom-, Kühlungs-, Überwachungs-, Zutrittskontroll- und Gebäudemanagementsysteme können betriebliche Risiken erzeugen, wenn sie nicht gemeinsam überwacht werden. Ascenty setzte im Jahr 2026 die xDome-Plattform von Claroty in 40 Rechenzentren ein, um cyber-physische Sicherheitskontrollen zu integrieren. Das Unternehmen berichtete von einer 50-prozentigen Verbesserung der Cybersicherheitsreife durch eine Bewertung, die am NIST SP 800-82 ausgerichtet war. Diese Ausrichtung unterstützt eine einzige Servicevereinbarung, die ungewöhnliche Zugangskartenaktivitäten oder Videoereignisse mit Netzwerkindikatoren verknüpfen kann. Sie erschwert es auch Anbietern, die sich ausschließlich auf Bewachung oder Cybersicherheit konzentrieren, die vollständigen Betriebsanforderungen zu erfüllen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Integrations- und Nachrüstungskosten | -2.5% | Brasilien mit großer veralteter Infrastrukturbasis, Argentinien | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Sicherheitsfachleuten | -2.0% | Südamerikaweit, am stärksten außerhalb von São Paulo und Santiago | Langfristig (≥ 4 Jahre) |
| Währungsvolatilität und Haushaltsunsicherheit | -1.5% | Argentinien am stärksten betroffen, Volatilität des brasilianischen Real gegenüber USD-denominierten Verträgen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Datenschutz- und Cybersicherheitsanforderungen | -1.0% | Grenzüberschreitende Tätigkeiten in Brasilien, Argentinien und Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Nachrüstungskosten schränken Betreiber älterer Anlagen ein
Der Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika sieht sich einer Kostenbarriere gegenüber, bei der ältere Einrichtungen physische und Cyber-Kontrollen integrieren müssen. Einige Einrichtungen mittlerer Generation verwenden weiterhin nicht-IP-basierte Überwachung, veraltete Zugangsleser und Gebäudesysteme, die nicht für aktuelle Anforderungen an die Sicherheit von Betriebstechnologien ausgelegt wurden. Der Austausch dieser Geräte kann Hardware-Upgrades anstelle eines Software-Abonnements erfordern. Diese Ausgaben können für mittelständische Betreiber schwer in die Jahresbudgets zu integrieren sein. Johnson Controls förderte im Mai 2025 mehrjährige Übergänge von Nachrüstungen zu Managed-Service-Vereinbarungen für regionale Partner.[3] Der Ansatz kann Kosten über die Zeit verteilen, beseitigt jedoch nicht die Notwendigkeit, Compliance-Fristen einzuhalten.
Mangel an zertifizierten Sicherheitsfachleuten begrenzt die Dienstleistungskapazität
Das begrenzte Angebot an qualifiziertem Personal schränkt die Expansion des Marktes für Sicherheitsdienstleistungen für Rechenzentren in Südamerika ein, insbesondere bei der Erbringung von Dienstleistungen vor Ort. Betreiber benötigen Mitarbeiter, die physische Kontrollen, Netzwerkrisiken und Industriesysteme verstehen. Der Mangel ist außerhalb von São Paulo, Santiago und Buenos Aires deutlicher spürbar, wo der Pool an erfahrenem Personal kleiner ist. Fortinet erweiterte sein brasilianisches Team im Jahr 2025 um mehr als 20 % und verstärkte damit den Wettbewerb um zertifizierte Cybersicherheitstalente. Remote-Betriebszentren und Automatisierung können die Abdeckung verbessern, wo die lokale Personalbesetzung schwierig ist. Dennoch kann Automatisierung die lokale Reaktionskapazität, die viele Colocation- und Unternehmenskunden benötigen, nicht vollständig ersetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
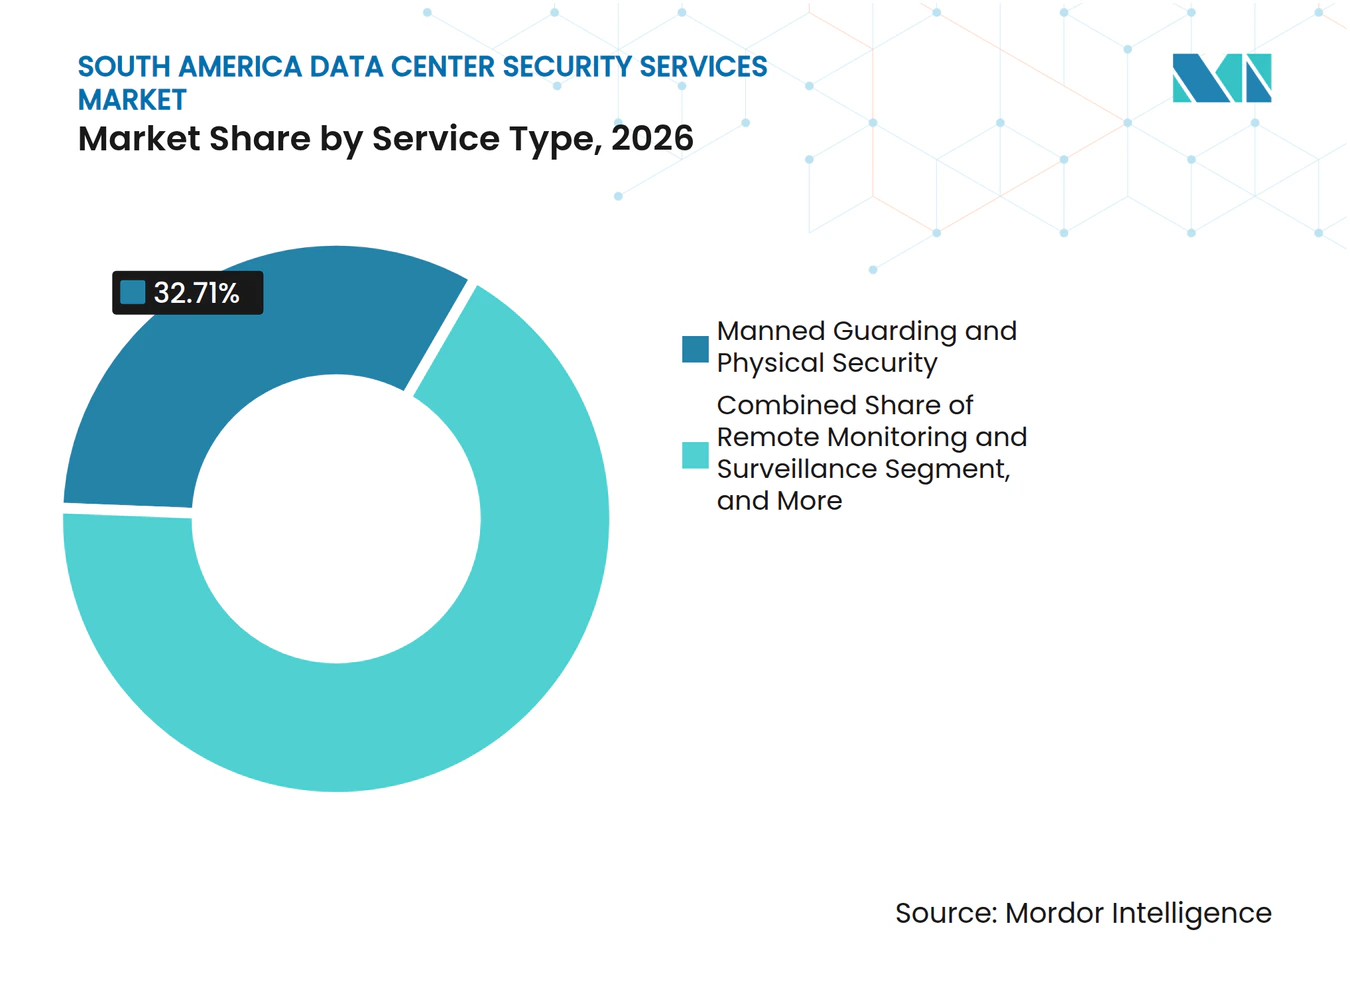
Bewachungsbestand beschleunigt den SOC-ÜbergangBewachung und physische Sicherheit hielten im Jahr 2026 einen Marktanteil von 32,71 % am Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika. Die Position spiegelt die Personalanforderungen in Hochsicherheitseinrichtungen und die Notwendigkeit einer Aufzeichnung des physischen Zugangs wider. Bewachungspersonal bleibt verantwortlich für den Standortzugang, die Besucherbetreuung, Patrouillen und die Reaktion auf Vorfälle. Securitas Technology schloss im September 2025 eine Partnerschaft mit Rohde und Schwarz, um KI-basierte Millimeterwellen-Personenscreening-Technologie in Sicherheitsprotokolle für Rechenzentren zu integrieren.[4] Die Vereinbarung zeigt, wie die physische Bewachung Technologie hinzufügt, anstatt durch sie verdrängt zu werden.
Security-Operations-Center-Dienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 15,26 % wachsen. Wachpersonal, Kameras, Zugangskartenleser und andere physische Systeme erzeugen Betriebsdaten, die in einem zentralisierten Security Operations Center ausgewertet werden können. Betreiber nutzen diese Daten zusammen mit Netzwerkwarnungen, um Vorfälle früher zu erkennen und eine vollständigere Aufzeichnung zu erstellen. Fernüberwachung und Videoüberwachung, Risikobewertung, Zutrittskontrolle und Besuchermanagement sowie Systemwartung bedienen unterschiedliche Phasen des Sicherheitslebenszyklus einer Einrichtung. Der kombinierte Bedarf an diesen Dienstleistungen verlagert die Beschaffung weg von isolierten Produktkäufen hin zu verwalteten Engagements. Die Branche der Sicherheitsdienstleistungen für Rechenzentren in Südamerika begünstigt daher Anbieter, die physische Reaktion mit kontinuierlicher Überwachung verknüpfen können.



Nach Dienstleistungserbringungsmodell:
Talentknappheit verändert die Wirtschaftlichkeit der LeistungserbringungSicherheitsdienstleistungen vor Ort entfielen im Jahr 2026 auf 46,28 % des Marktanteils für Sicherheitsdienstleistungen für Rechenzentren in Südamerika. Colocation-Einrichtungen der Tier-III- und Tier-IV-Klasse erfordern häufig Personal vor Ort, um Kundenverpflichtungen zu erfüllen und kritische Bereiche zu schützen. Lokale Teams bieten auch direkte Unterstützung für Besuchermanagement, Wartungszugang und Notfallreaktion. Die Abdeckung vor Ort bleibt wichtig, wo Unternehmenskunden eine sichtbare physische Kontrolle erwarten. Brasiliens Konformitätsbewertungsregeln verstärken die Notwendigkeit dokumentierter physischer Kontrollen in betroffenen Einrichtungen. Dies unterstützt eine weiterhin wichtige Rolle für lokale Serviceteams.
Remote- und zentralisierte Sicherheitsdienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 16,92 % wachsen. Dieses Modell ermöglicht es einem Anbieter, mehrere Einrichtungen über eine gemeinsame Überwachungsplattform und standardisierte Verfahren zu unterstützen. NextStream startete im November 2025 sein IC2 Intelligent Command Center in São Paulo, um das Management von 10 Rechenzentren in 5 Ländern über eine dreisprachige Plattform zu zentralisieren. Das Modell ist nützlich, wo ein vollständiges Vor-Ort-Team an jeder Einrichtung zu kostspielig oder schwer zu besetzen wäre. Hybride Sicherheitsdienstleistungen kombinieren eine reduzierte Vor-Ort-Präsenz mit einem Remote-Betriebsrückgrat. Dieses Format bietet mittelgroßen Betreibern mit 5–20 MW physische Abdeckung bei gleichzeitiger Steuerung der Personalkosten.
Nach Vertragsart:
Managed-Service-Vereinbarungen gestalten die Umsatzstrukturierung neuDedizierte standortbezogene Verträge hielten im Jahr 2026 einen Marktanteil von 38,74 %. Diese Verträge bleiben verbreitet, da viele Betreiber historisch gesehen Sicherheitsdienstleistungen für jeden Campus mit einem festen Leistungsumfang eingekauft haben. Das Format kann für eine einzelne Einrichtung mit stabilen Anforderungen und einem etablierten lokalen Sicherheitsteam geeignet sein. Es wird weniger effizient, wenn ein Betreiber neue Standorte eröffnet oder grenzüberschreitend expandiert. Separate Verträge können auch zu inkonsistenten Berichts- und Zutrittskontrollpraktiken führen. Der Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika bewegt sich daher über das dedizierte Standortformat hinaus, wo Netzwerke komplexer werden.
Managed-Service-Vereinbarungen werden bis 2032 voraussichtlich mit einem CAGR von 16,39 % wachsen. Bei diesem Ansatz kann ein einziger verantwortlicher Anbieter Bewachung, Fernüberwachung, Security-Operations-Center-Dienstleistungen und Wartung über einen einzigen Satz von Servicevereinbarungen verwalten. Convergint Technologies präsentierte auf der DCD Connect South America 2026 integrierte Zutrittskontrolle, Videoüberwachung und Perimeterschutz für Rechenzentrumsbetreiber. Multi-Standort- und Regionalverträge bieten eine Zwischenlösung für Betreiber, die auf ein vollständiges Managed-Modell hinarbeiten. Integrierte Sicherheitsdienstleistungsverträge unterstützen auch harmonisierte Prozesse für Einrichtungen, die in Brasilien, Chile und Argentinien tätig sind. Eine einheitliche Rechnung und gemeinsame Compliance-Dokumentation können für Kunden mit mehreren Standorten zu Auswahlkriterien werden.
Nach Kundentyp:
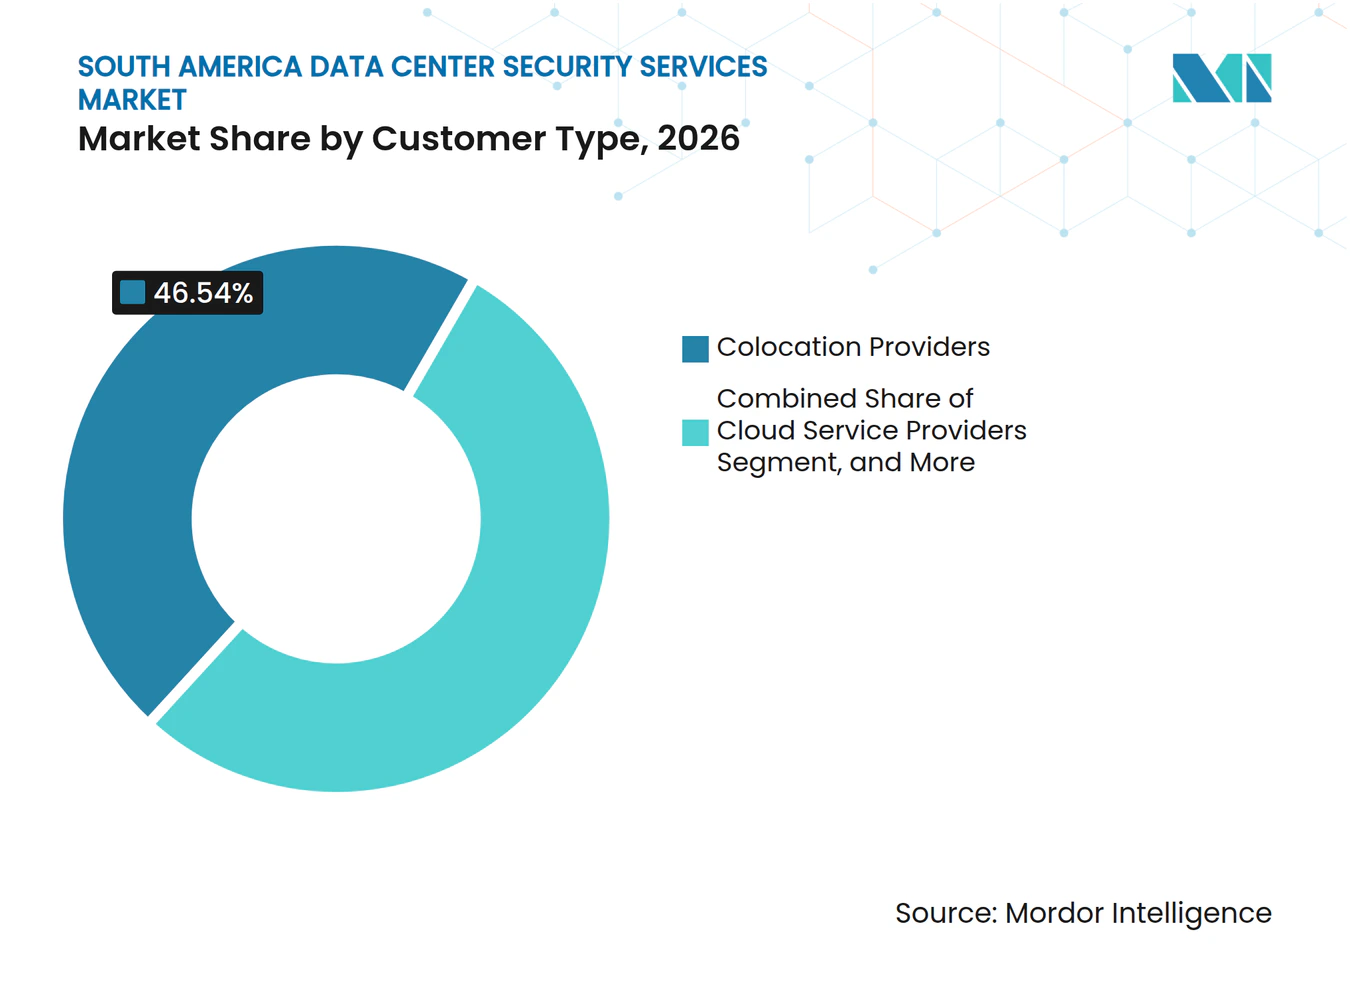
Colocation-Dichte treibt die Umsatzkonzentration anColocation-Anbieter entfielen im Jahr 2026 auf 46,54 % des Marktes. Ein einzelner Colocation-Campus kann Unternehmens-, Cloud- und Behördenkunden bedienen, die jeweils separate Zugangsbereiche und Prüfaufzeichnungen benötigen. Diese Kundendichte erhöht die Komplexität des Besuchermanagements, der Vorfallsdokumentation und der physischen Zutrittskontrolle. Sie schafft auch eine große Rolle für Bewachung und Überwachung, da jeder Mieter Schutz vor anderen Nutzern der Einrichtung erwartet. Datenschutzanforderungen stärken die Notwendigkeit, Kontrollen vor einem Vorfall zu dokumentieren.
Cloud-Dienstleister werden bis 2032 voraussichtlich mit einem CAGR von 15,59 % wachsen. Ihre neuen regionalen Einrichtungen benötigen Sicherheitsarchitektur ab der Inbetriebnahme und nicht als Nachrüstung bestehender Systeme. Designs mit mehreren Verfügbarkeitszonen erfordern auch gemeinsame Regeln über mehrere Standorte hinweg. Unternehmens- und Edge-Rechenzentrumsbetreiber stehen vor vielen der gleichen Anforderungen, verfügen jedoch über kleinere Sicherheitsteams. Diese Kunden können Videoanalyse, Anomaliemeldungen und Remote-Zugangsverwaltung nutzen, um den Personalbedarf zu steuern. Genetec bietet seine Security-Center-Plattform an, um Sicherheitsdaten und -betrieb zu vereinheitlichen, was für Betreiber relevant ist, die ein Managed-Modell anstreben.

Nach Rechenzentrumsgröße:
Inbetriebnahme großer Campusse definiert den Sicherheitsumfang neuMittlere Rechenzentren hielten im Jahr 2026 einen Marktanteil von 38,94 %. Diese Gruppe umfasst viele betriebliche Colocation-Campusse in São Paulo, Santiago und Buenos Aires mit einer Leistungskapazität von 5–20 MW. Diese Einrichtungen benötigen mehrschichtige Zutrittskontrolle und Überwachung, betreiben jedoch in der Regel kein dediziertes Security Operations Center an jedem Standort. Sie eignen sich gut für hybride Liefermodelle, die Vor-Ort-Teams mit zentralisierter Überwachung kombinieren. Mittelgroße Betreiber stehen auch unter dem Druck, Dokumentation auf Unternehmensniveau bereitzustellen, ohne über die Budgets von Hyperscale-Standorten zu verfügen. Dies macht flexible Managed-Verträge für den Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika relevant.
Große Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 17,27 % wachsen. Ein Campus über 20 MW kann mehrstufige Zutrittskontrolle, automatisiertes Besuchermanagement, eine dedizierte Sicherheitspräsenz vor Ort und die Integration von Mieteridentitäten erfordern. Diese Anforderungen umfassen mehrere Dienstleistungsarten und können einen höheren Sicherheitsdienstleistungsumsatz pro MW erzielen als kleinere Standorte. Kleine Rechenzentren, einschließlich Edge-Knoten in Telekommunikationsqualität, erfordern in der Regel begrenztere Überwachungs- und Zugangsverwaltungsverträge. Hyperscale-Einrichtungen über 100 MW behalten häufig zentrale physische Sicherheitsfunktionen bei und nutzen spezialisierte Partner für Security-Operations-Center-Unterstützung und Compliance-Vorbereitung. Die Expansion großer, mehrgebäudiger Campusse unterstützt auch den Übergang zu Managed-Vereinbarungen, da separate Standortverträge Governance-Lücken erzeugen können.
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 einen Marktanteil von 37,64 % am Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika. Es beherbergte auch 37,2 % der südamerikanischen Rechenzentren, basierend auf Daten des Entwicklungsprogramms der Vereinten Nationen. Die größten Einrichtungen des Landes konzentrieren sich in den Korridoren São Paulo, Campinas und Rio de Janeiro. Anatels Anforderungen machen zertifizierte Kontrollen und dokumentierte Prüfpfade besonders wichtig für Einrichtungen, die mit Telekommunikationsnetzen verbunden sind. Staatliche Vorschriften für klassifizierte Informationen erfordern auch die Unterbringung in Brasilien und angemessene Sicherheitsbedingungen für private Cloud-Umgebungen.
Argentinien
Argentinien wird bis 2032 voraussichtlich mit einem CAGR von 16,96 % wachsen. Seine kleinere installierte Basis schafft Raum für zweckgebaute Einrichtungen, die ab der Inbetriebnahme moderne Sicherheitsarchitektur nutzen können. Die Cámara Argentina de Centros de Datos wurde im Oktober 2026 mit Gründungsmitgliedern gegründet, darunter Kyndryl, Cirion, Claro, Telecom Argentina und Sencinet. Ihre Gründung deutet auf einen organisierteren Ansatz in Bezug auf Energie, Nachhaltigkeit, institutionelle Beziehungen und Talentbedarf hin. Chile bleibt ein wichtiger Vergleichspunkt, da es Mitte 2026 über 255 MW Betriebskapazität und 120 MW im Bau verfügte. Seine etablierteren Beschaffungspraktiken machen Managed-Vereinbarungen für regionale Betreiber relevant, die nach Argentinien expandieren.
Übriges Südamerika
Das übrige Südamerika umfasst Kolumbien, Peru, Uruguay und kleinere Märkte. Brasilien, Chile und Argentinien beherbergten zusammen 58 % der Rechenzentren der Region, was eine bedeutende Gruppe von Einrichtungen außerhalb der drei größten Standorte hinterlässt. Regionale Colocation-Anbieter suchen nach grenzüberschreitender Redundanz, was den Bedarf an konsistenten Sicherheitsverfahren über Ländergrenzen hinweg erhöht. Diese Märkte entwickeln sich von informellen Standortvereinbarungen hin zu strukturierten Managed-Verträgen, da der Rechenzentrumsbetrieb formalisiert wird. Anbieter, die ISO/IEC 27001-konforme Kontrollen und zweisprachige Sicherheitsoperationen etablieren, können diesen Übergang unterstützen. Der Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika kann daher profitieren, wenn die regionale Kapazität über ihre größten Knotenpunkte hinaus ausgedehnt wird.
Wettbewerbslandschaft
Marktkonzentration
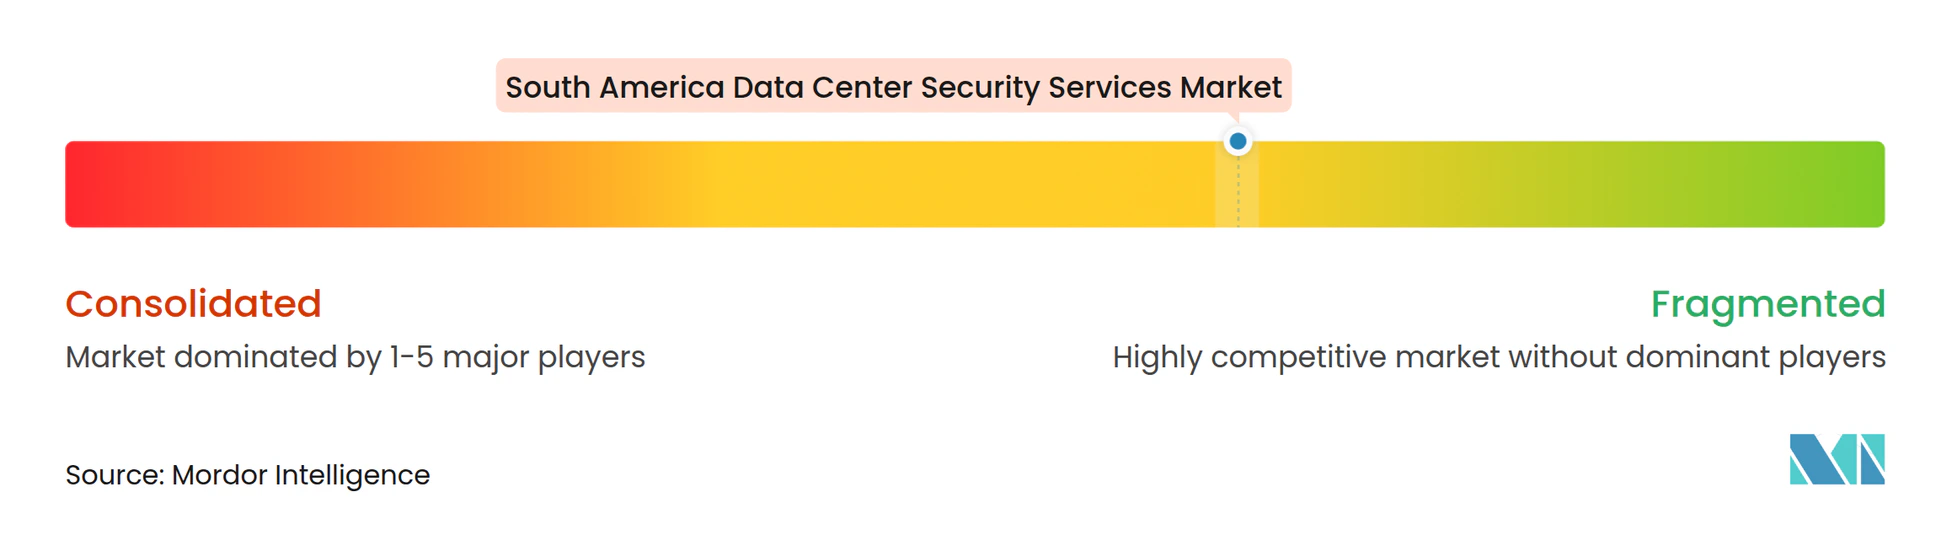
Der Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika ist mäßig fragmentiert. Globale Integratoren für physische Sicherheit wie Securitas Technology, Johnson Controls, Honeywell und Convergint Technologies konkurrieren in den Bereichen Bewachung, Zutrittskontrolle und Überwachung. Zugangs- und Identitätsspezialisten, darunter ASSA ABLOY, dormakaba, Allegion und Suprema, halten Positionen in Hardware- und Berechtigungssystemen. Cybersicherheitsorientierte Anbieter wie Fortinet, Palo Alto Networks, CrowdStrike, IBM, ISH Tecnologia und Stefanini bieten verwaltete Erkennungs- und Netzwerksicherheitsdienstleistungen an. Kein Anbieter hat eine klare regionale Führungsposition sowohl bei physischen als auch bei Cybersicherheitsdienstleistungen inne. Dies lässt Raum für Anbieter, die ein einheitliches Security Operations Center unter einer einzigen Servicevereinbarung verwalten können.
Die Partnerschaft von Securitas Technology mit Rohde und Schwarz im September 2025 brachte KI-basiertes Millimeterwellen-Screening in kommerzielle Rechenzentrumszugangsprozesse. Ascentys Einsatz von Claroty xDome in 40 Rechenzentren im Jahr 2026 zeigte einen weiteren Weg zur integrierten cyber-physischen Überwachung. Palo Alto Networks erweiterte seine Unit-42-Managed-Services-Aktivitäten in Brasilien im Jahr 2026 und positionierte das Land als südamerikanischen Knotenpunkt für autonome Security-Operations-Center-Fähigkeiten. Diese Schritte zeigen, dass Anbieter physischer Sicherheit und cyber-native Anbieter die gleiche konvergierte Dienstleistungsmöglichkeit von unterschiedlichen Ausgangspunkten aus angehen.
Compliance ist ein wichtiges Wettbewerbskriterium, da betroffene Betreiber Kontrollen benötigen, die überprüft und dokumentiert werden können. Anbieter ohne ISO/IEC 27001-konforme Prozesse und glaubwürdige Prüfaufzeichnungen haben eine schwächere Position bei behördennahen Aufträgen. Lokale Anbieter können auch von portugiesischen und spanischen Sprachkenntnissen und Kenntnissen nationaler Anforderungen profitieren. Der Wettbewerb wird sich voraussichtlich auf Zero-Trust-Physikalzugang, verhaltensbasierte Videoanalyse und Anomalieerkennung in Gebäudesystemen konzentrieren. Diese Fähigkeiten können Anbietern helfen, eine direkte Verbindung zwischen Standortsicherheit und betrieblicher Resilienz aufzuzeigen.
Branchenführer im Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika
-
Axis Communications AB
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Securitas Technology
-
Genetec Inc.
-
Bosch Sicherheitssysteme GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika Unternehmen in diesem Bericht
- Axis Communications AB
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Securitas Technology
- Genetec Inc.
- Bosch Sicherheitssysteme GmbH
- Johnson Controls International
- Honeywell International Inc.
- Siemens AG
- Schneider Electric SE
- ABB Ltd.
- Convergint Technologies LLC
- ASSA ABLOY AB
- dormakaba Holding AG
- Allegion plc
- Suprema Inc.
- Cisco Systems, Inc.
- IBM Corporation
- Check Point Software Technologies Ltd.
- Fortinet, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- Telefónica S.A.
- Kyndryl Inc.
- Stefanini Participações S.A.
- ISH Tecnologia S.A.
Neueste Industrielle Entwicklungen in Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika
- Oktober 2026: Brasiliens GSI/PR erließ die Normative Instruction Nr. 8/2025, die erstmals die Speicherung von vertraulichen und geheimen Regierungsinformationen in privaten Cloud-Umgebungen erlaubt, vorbehaltlich einer obligatorischen Unterbringung im brasilianischen Hoheitsgebiet und strenger physischer Sicherheits- und Prüfzertifizierung gemäß Dekret Nr. 7.845/2012.
- September 2026: Convergint Technologies sponserte die DCD Connect South America 2026 und bewarb integrierte Zutrittskontrolle, Videoüberwachung und Perimeterschutz als einheitliches Managed-Angebot für südamerikanische Rechenzentrumsbetreiber. Das Unternehmen kündigte gleichzeitig eine bevorstehende Präsenz auf der DCD Brasil in São Paulo an und formalisierte damit seine regionale Expansion in Südamerika.
- September 2026: Johnson Controls präsentierte KI-gestützte Sicherheit auf der GSX 2026, einschließlich verwalteter SOC-Dienstleistungen für zentralisierte Überwachung und Vorfallsreaktion sowie proaktiver Videolösungen, die intelligente Analytik mit fachkundiger menschlicher Überwachung kombinieren.
- März 2026: Johnson Controls festigte seine Führungsposition in der Sicherheit für Rechenzentren und unternehmenskritische Infrastrukturen auf der ISC West 2026 und stellte C•CURE IQ 3.2 mit integriertem Videomanagement und standardisierten Vorfallsabläufen vor, zusammen mit Hardware-Updates für PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 und exacqVision 26.0.
Berichtsumfang für den Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika
Der Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika umfasst Einnahmen aus Sicherheitsdienstleistungen, die in Rechenzentren in Brasilien, Argentinien, Chile und anderen südamerikanischen Ländern eingesetzt werden. Das Wachstum wird durch die Expansion von Colocation-Einrichtungen, die digitale Transformation, ein wachsendes Bewusstsein für Sicherheitsbedrohungen und eine steigende Nachfrage nach Bewachung, Fernüberwachung und verwalteten Sicherheitsdienstleistungen unterstützt.
Der Bericht über den Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika ist segmentiert nach Dienstleistungsart (Bewachung und physische Sicherheit, Fernüberwachung und Videoüberwachung, Security-Operations-Center-Dienstleistungen, Sicherheitsrisikobewertung und -beratung, Zutrittskontrolle und Besuchermanagementdienstleistungen sowie Sicherheitssystemwartung und -support), Dienstleistungserbringungsmodell (Sicherheitsdienstleistungen vor Ort, Remote- und zentralisierte Sicherheitsdienstleistungen sowie hybride Sicherheitsdienstleistungen), Vertragsart (dedizierte standortbezogene Verträge, Multi-Standort- und Regionalverträge, integrierte Sicherheitsdienstleistungsverträge sowie Managed-Service-Vereinbarungen), Kundentyp (Colocation-Anbieter, Cloud-Dienstleister und Unternehmens- und Edge-Rechenzentrumsbetreiber), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale) und Land (Brasilien, Argentinien, Chile und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bewachung und physische Sicherheit |
| Fernüberwachung und Videoüberwachung |
| Security-Operations-Center-Dienstleistungen |
| Sicherheitsrisikobewertung und -beratung |
| Zutrittskontrolle und Besuchermanagementdienstleistungen |
| Sicherheitssystemwartung und -support |
| Sicherheitsdienstleistungen vor Ort |
| Remote- und zentralisierte Sicherheitsdienstleistungen |
| Hybride Sicherheitsdienstleistungen |
| Dedizierte standortbezogene Verträge |
| Multi-Standort- und Regionalverträge |
| Integrierte Sicherheitsdienstleistungsverträge |
| Managed-Service-Vereinbarungen |
| Colocation-Anbieter |
| Cloud-Dienstleister |
| Unternehmens- und Edge-Rechenzentrumsbetreiber |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Brasilien |
| Argentinien |
| Chile |
| Übriges Südamerika |
| Nach Dienstleistungsart | Bewachung und physische Sicherheit |
| Fernüberwachung und Videoüberwachung | |
| Security-Operations-Center-Dienstleistungen | |
| Sicherheitsrisikobewertung und -beratung | |
| Zutrittskontrolle und Besuchermanagementdienstleistungen | |
| Sicherheitssystemwartung und -support | |
| Nach Dienstleistungserbringungsmodell | Sicherheitsdienstleistungen vor Ort |
| Remote- und zentralisierte Sicherheitsdienstleistungen | |
| Hybride Sicherheitsdienstleistungen | |
| Nach Vertragsart | Dedizierte standortbezogene Verträge |
| Multi-Standort- und Regionalverträge | |
| Integrierte Sicherheitsdienstleistungsverträge | |
| Managed-Service-Vereinbarungen | |
| Nach Kundentyp | Colocation-Anbieter |
| Cloud-Dienstleister | |
| Unternehmens- und Edge-Rechenzentrumsbetreiber | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Sicherheitsdienstleistungen für Rechenzentren in Südamerika?
Die Marktgröße für Sicherheitsdienstleistungen für Rechenzentren in Südamerika wird voraussichtlich von 251,32 Millionen USD im Jahr 2026 auf 291,11 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 561,23 Millionen USD erreichen, bei einem CAGR von 14,03 % über den Zeitraum 2027–2032.
Welche Dienstleistungskategorie hat den größten Marktanteil?
Bewachung und physische Sicherheit hat im Jahr 2026 mit 32,71 % den größten Anteil nach Dienstleistungsart.
Welches Liefermodell wird voraussichtlich am schnellsten wachsen?
Remote- und zentralisierte Sicherheitsdienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 16,92 % wachsen.
Warum werden Managed-Service-Vereinbarungen immer wichtiger?
Multi-Standort-Betreiber nutzen sie, um gemeinsame Sicherheitsverfahren, Servicevereinbarungen, Berichterstattung und Anbieterverantwortlichkeit zu erhalten.
Welches Land führt die regionale Nachfrage an?
Brasilien entfällt im Jahr 2026 auf 37,64 % des Marktes, unterstützt durch seine große Rechenzentrumsbasis und Compliance-Anforderungen.
Was treibt die Nachfrage nach konvergierten Sicherheitsoperationen an?
Betreiber verbinden physischen Zugang, Überwachung, Gebäudesysteme und Netzwerkwarnungen, um cyber-physische Risiken durch koordinierte Überwachung zu steuern.