
Tamanho e Participação do Mercado de Energia Renovável para Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
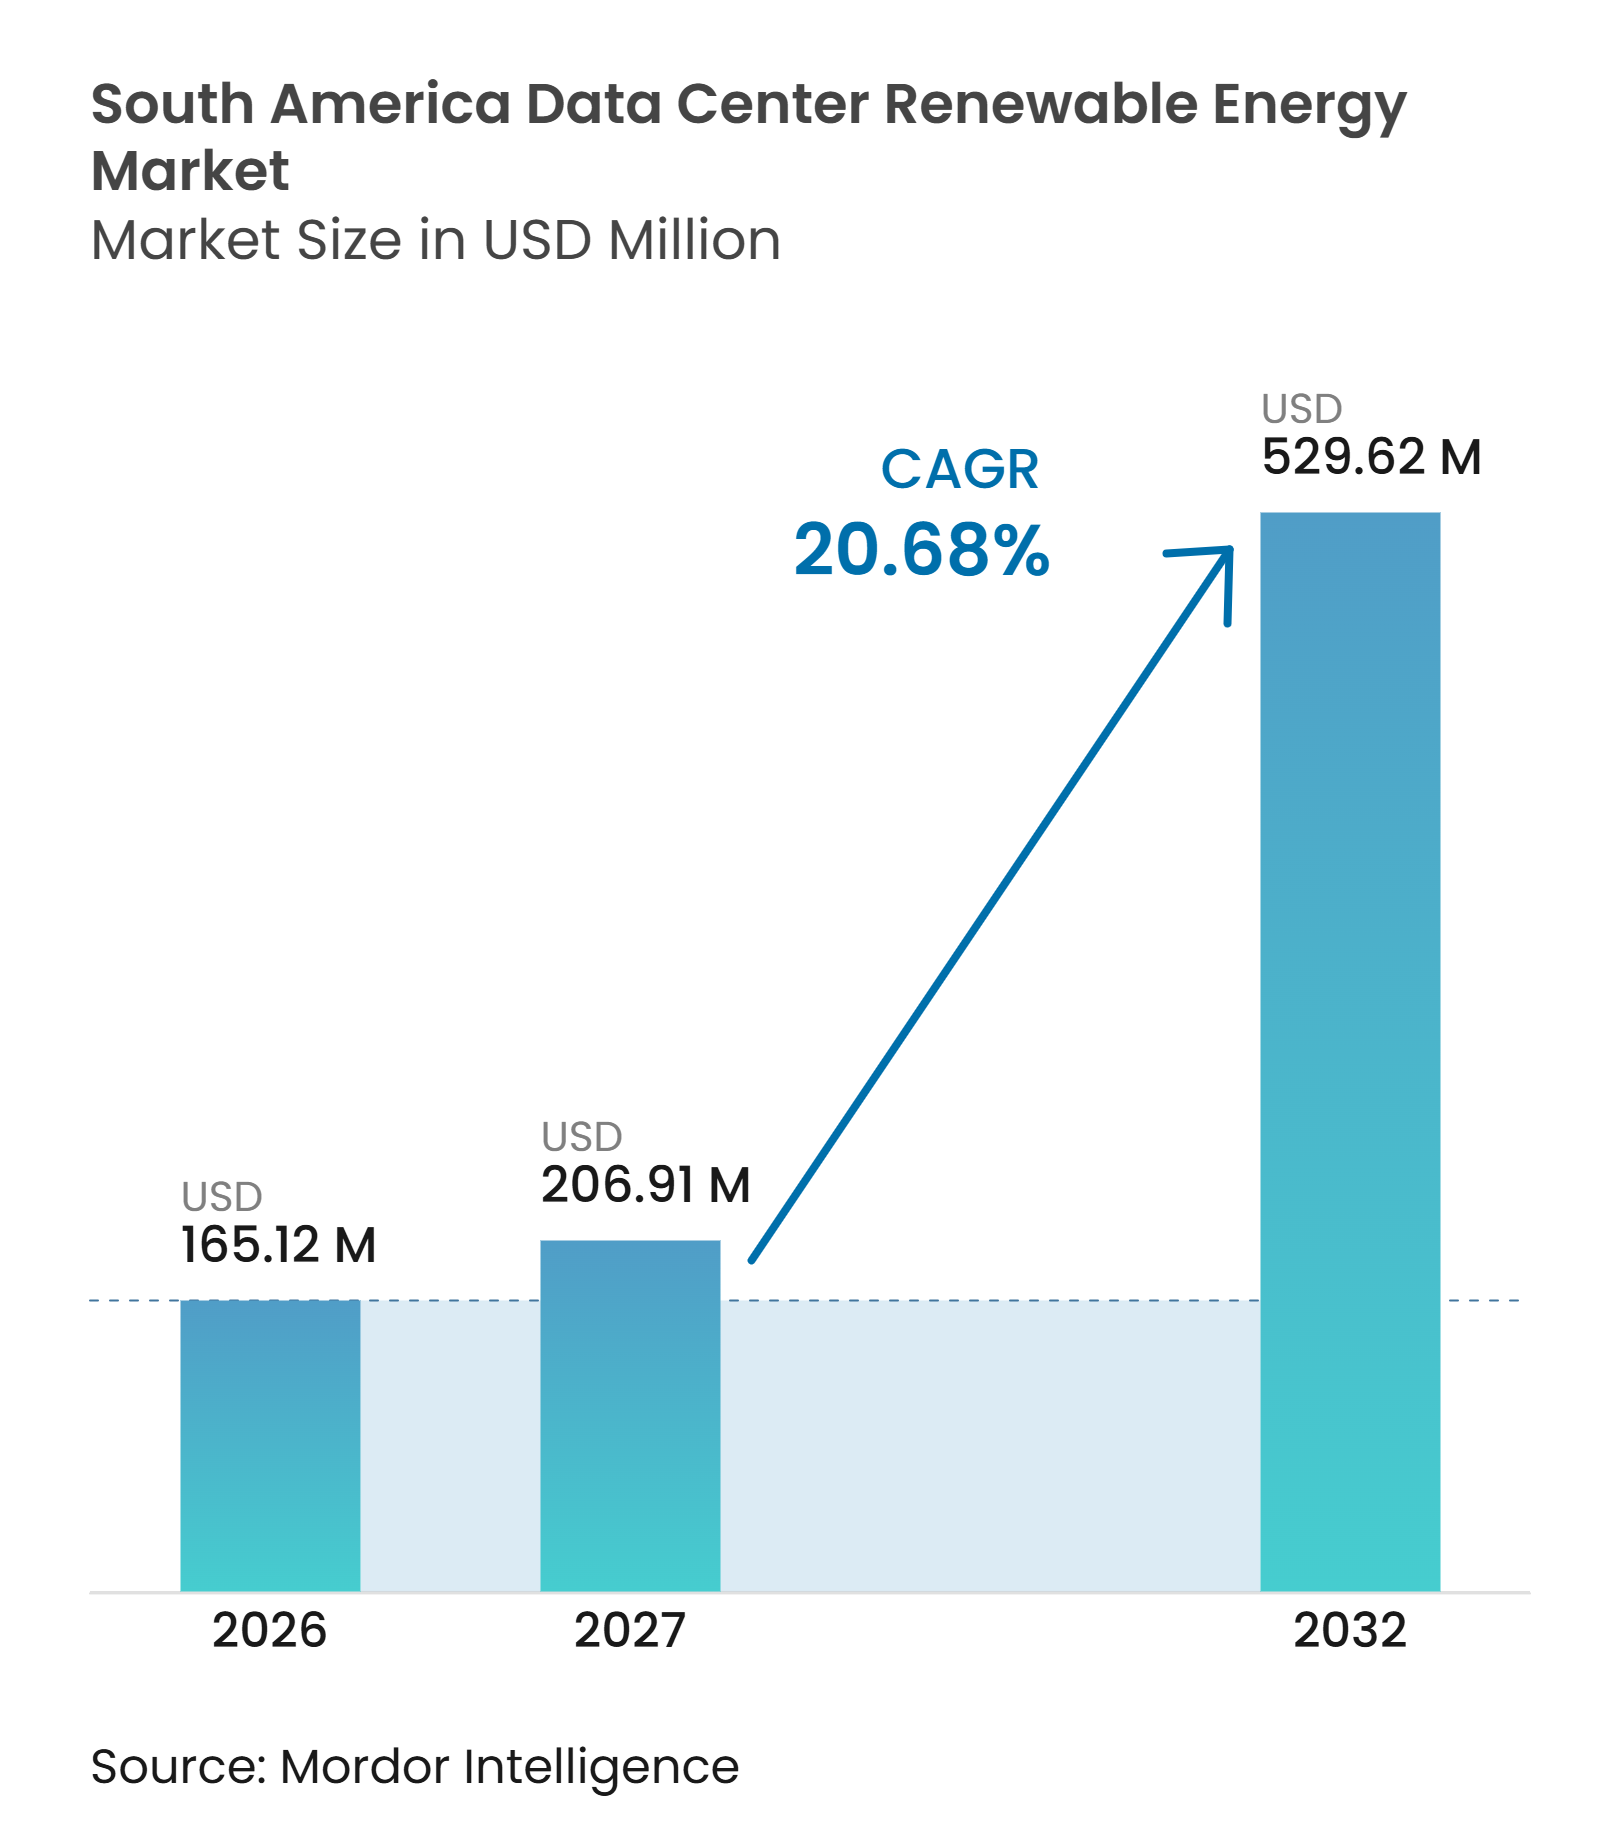
| Tamanho do mercado no ano base (2026) | 165.12 Milhões de dólares |
| Tamanho do Mercado (2027) | 206.91 Milhões de dólares |
| Tamanho do Mercado (2032) | 529.62 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 20.68 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Renovável para Data Centers na América do Sul pela Mordor Intelligence
O tamanho do mercado de energia renovável para data centers na América do Sul foi avaliado em 165,12 milhões de USD em 2026 e estima-se que se expanda de 206,91 milhões de USD em 2027 para atingir 529,62 milhões de USD até 2032, a um CAGR de 20,68% durante o período de previsão (2027-2032). Em volume, o mercado é estimado em 2.540 GWh em 2026, 3.183 GWh em 2027 e 7.575 GWh até 2032, a um CAGR de 18,89% durante 2027-2032. As cargas de trabalho de IA e os novos campi de hiperescala estão aumentando a necessidade de contratos de energia renovável de grande porte e confiáveis em toda a região. As crescentes solicitações de conexão no Brasil e a capacidade planejada de data centers no Chile apontam para uma mudança do fornecimento padrão da rede elétrica para arranjos renováveis dedicados. A base hidrelétrica da região, os recursos solares e os corredores eólicos oferecem aos operadores diversos caminhos para garantir eletricidade mais limpa. Os desenvolvedores estão respondendo com contratos mais longos, estruturas de autoprodução e projetos que combinam geração com armazenamento. Os limites da rede elétrica e a variabilidade da geração renovável continuam sendo restrições importantes, de modo que o mercado de energia renovável para data centers na América do Sul favorece cada vez mais contratos que incluam capacidade de firmeza e condições claras de entrega.
Principais Conclusões do Relatório
- Entre as fontes de energia renovável, a energia hidrelétrica representou 37,99% da participação do mercado de energia renovável para data centers na América do Sul em 2026, enquanto a energia solar tem projeção de expansão a um CAGR de 21,88% até 2032.
- Por modelo de aquisição, os PPAs físicos fora do local detinham 45,94% do mercado em 2026, enquanto os serviços de armazenamento e firmeza têm projeção de expansão a um CAGR de 21,67% até 2032.
- Por configuração de projeto, os projetos renováveis independentes detinham 58,04% do mercado em 2026 do mercado de energia renovável para data centers na América do Sul, enquanto os projetos renováveis com armazenamento em baterias têm projeção de expansão a um CAGR de 21,46% até 2032.
- Por duração do contrato, os contratos de longo prazo representaram 62,02% do mercado em 2026, e o segmento deve crescer a um CAGR de 22,23% até 2032.
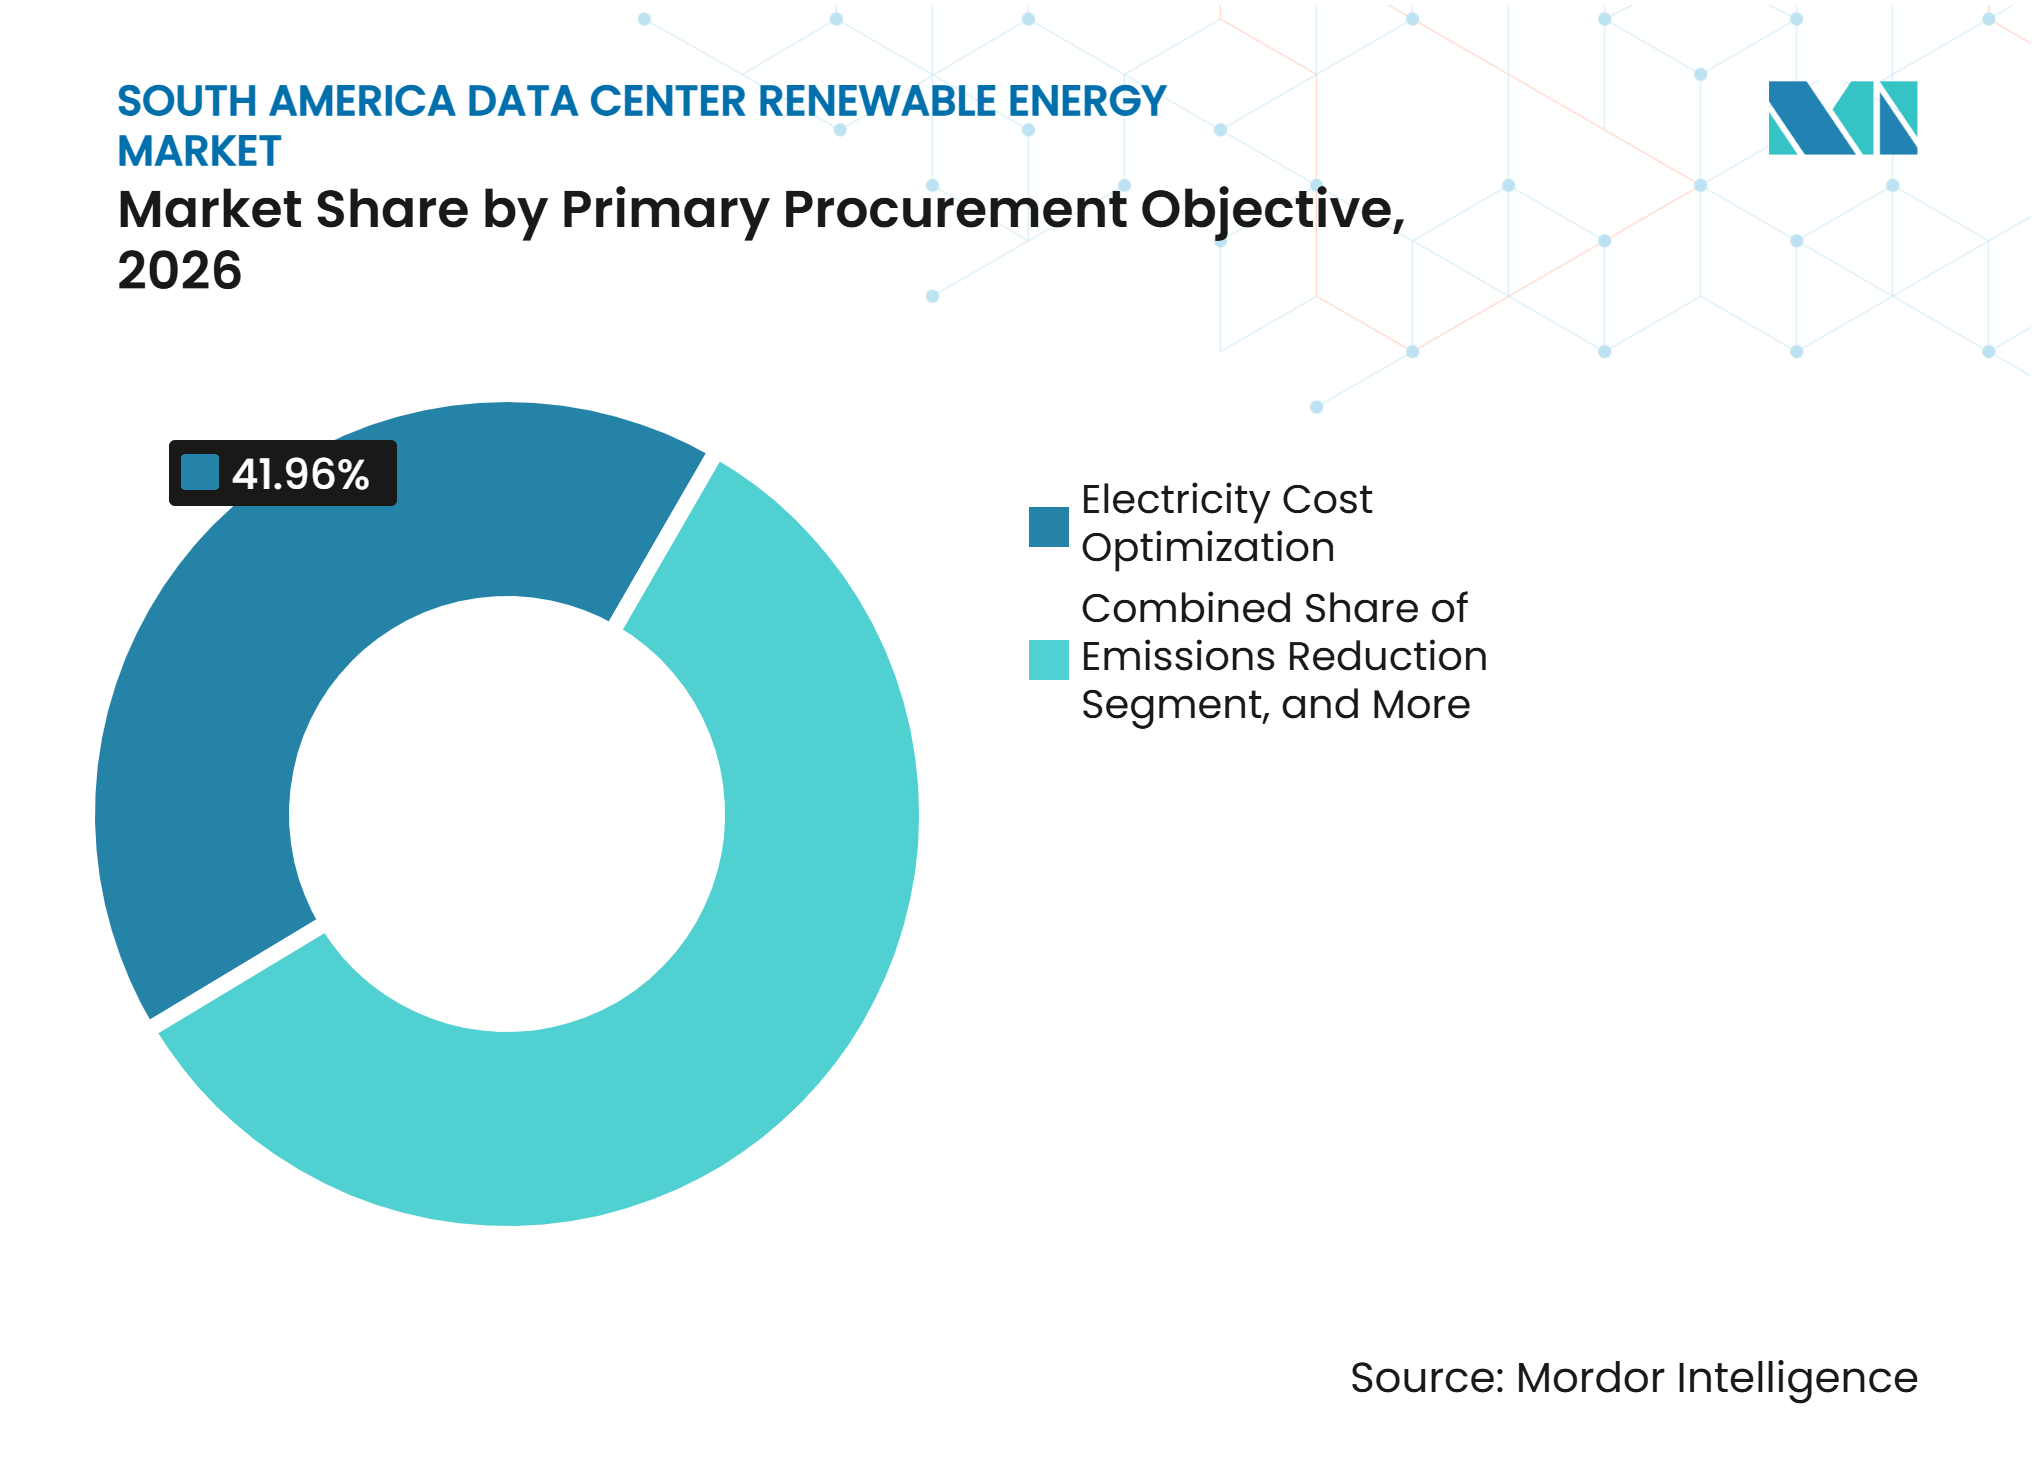
- Por objetivo principal de aquisição, a otimização do custo de eletricidade detinha 41,96% do mercado em 2026, enquanto o matching de energia renovável tem projeção de expansão a um CAGR de 21,36% até 2032.
- Por tamanho de data center, os data centers de hiperescala representaram 45,94% do mercado em 2026 e têm projeção de crescimento a um CAGR de 21,41% até 2032.
- Por tipo de data center, as instalações de colocation detinham 43,83% do mercado em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 21,18% até 2032.
- Por geografia, o Brasil detinha 62,02% do mercado em 2026, enquanto o Chile tem projeção de expansão a um CAGR de 21,54% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da Demanda de Energia de Data Centers de Hiperescala e de IA | +8.5% | Brasil e Chile, com expansão para Colômbia e Argentina | Curto prazo (≤ 2 anos) |
| Expansão de PPAs Renováveis Corporativos e Autoprodução | +5.0% | Brasil e Chile, com expansão para Colômbia e Argentina | Médio prazo (2-4 anos) |
| Abundância de Recursos Solares, Eólicos e Hidrelétricos | +3.0% | Brasil, Chile, Argentina e Colômbia | Longo prazo (≥ 4 anos) |
| Soberania de Dados e Expansão da Infraestrutura Regional de Nuvem | +2.5% | Brasil, Chile e Colômbia | Médio prazo (2-4 anos) |
| Previsibilidade do Custo de Energia Renovável e Requisitos de Descarbonização | +1.5% | Chile, Brasil e Argentina | Médio prazo (2-4 anos) |
| Desenvolvimento Estratégico de Conectividade e Hub Tecnológico | +0.8% | Brasil, Chile e Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda de Energia de Data Centers de Hiperescala e de IA
A demanda de energia dos data centers no Brasil atingiu 770 MW em 2025, e os projetos anunciados poderiam elevar a demanda para 13,2 GW até 2035. Esse perfil de demanda está mudando a forma como o mercado de energia renovável para data centers na América do Sul é abastecido, pois os campi de IA requerem muito mais energia do que as instalações empresariais convencionais. O coordenador da rede elétrica do Chile espera que a demanda dos data centers aumente de 325 MW em 2025 para 1.360 MW até 2032. Os grandes campi também exigem entrega confiável em todos os horários, o que torna um simples certificado renovável menos útil do que um arranjo de fornecimento físico. O acordo da Omnia com a Casa dos Ventos demonstrou como o fornecimento de energia eólica de longo prazo e os interesses de propriedade podem ser combinados para um grande projeto de data center no Brasil.
Expansão de PPAs Renováveis Corporativos e Autoprodução
Os PPAs corporativos e os arranjos de autoprodução estão se tornando centrais para o design de projetos no Brasil e no Chile. A Atlas Renewable Energy recebeu BRL 1 bilhão (USD 179 milhões) em financiamento para o Complexo Solar Draco, que fornecerá 710 GWh de energia anualmente para a V.tal e a Tecto Data Centers. Essa estrutura vincula a nova geração diretamente à demanda por infraestrutura digital, em vez de depender exclusivamente de vendas de energia no mercado livre. O marco REDATA do Brasil também torna o fornecimento renovável relevante para os benefícios fiscais dos data centers. Esses arranjos oferecem aos operadores maior visibilidade sobre os custos de eletricidade de longo prazo e os atributos energéticos. Eles também tornam os desenvolvedores de energia renovável parceiros de infraestrutura de longo prazo, e não apenas fornecedores de eletricidade.
Abundância de Recursos Solares, Eólicos e Hidrelétricos
A base de recursos da América do Sul apoia a expansão do mercado de energia renovável para data centers na América do Sul em diversas tecnologias de geração. A IRENA espera que a capacidade fotovoltaica solar na região aumente de 50 GW em 2023 para 133 GW até 2030, enquanto a capacidade eólica deve aumentar de 40 GW para 77 GW. O sistema hidrelétrico do Brasil fornece um suprimento confiável de energia renovável, enquanto o Chile oferece recursos solares muito expressivos e a Argentina tem grande potencial eólico. Essa diversidade pode reduzir a dependência de um único perfil de geração. A Statkraft inaugurou usinas solares e híbridas no Brasil durante 2025, adicionando 340 MWp de capacidade ao seu portfólio. Os investimentos em armazenamento e transmissão determinarão com que eficácia esses recursos atenderão às grandes cargas dos data centers.
Soberania de Dados e Expansão da Infraestrutura Regional de Nuvem
A Instrução Normativa nº 8/2025 do Brasil exige que os dados governamentais classificados sejam hospedados em data centers certificados localizados dentro do país. Esse requisito apoia a capacidade de nuvem doméstica e aumenta a necessidade de fornecimento local de energia. O guia PDATA do Chile identifica PPAs renováveis rastreáveis e certificados I-REC como características relevantes para o investimento em data centers.[1] A Microsoft lançou sua região de nuvem Chile Central em 2025, com energia renovável fornecida por meio de contratos com a AES Andes. Essas políticas e investimentos integram a localização dos dados, a conformidade e a aquisição de eletricidade em um único processo de planejamento. Eles podem incentivar os operadores a garantir o fornecimento renovável no início do ciclo de desenvolvimento de um projeto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Congestionamento da Rede Elétrica e Gargalos de Transmissão Renovável | -3.5% | Brasil, Chile e Argentina | Curto prazo (≤ 2 anos) |
| Risco de Intermitência para Cargas de Missão Crítica | -1.5% | Brasil e Chile | Médio prazo (2-4 anos) |
| Regulamentação Fragmentada de Energia Renovável entre os Países | -0.8% | Colômbia, Argentina e o restante da América do Sul | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Armazenamento de Longa Duração e Capacidade de Firmeza | -0.5% | Brasil, Chile e Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da Rede Elétrica e Gargalos de Transmissão Renovável
As deficiências de transmissão limitam o ritmo em que a capacidade renovável pode ser entregue aos principais clusters de data centers. O Fórum Econômico Mundial relatou que o curtailment de renováveis na América do Sul atingiu 53.000 GWh em 2024, com perdas econômicas estimadas em 7 bilhões de USD. No Chile, novas linhas de transmissão são necessárias para transportar a geração solar do norte para os centros de demanda ao redor de Santiago. A linha de alta tensão Kimal-Lo Aguirre é, portanto, importante para o mercado de energia renovável para data centers na América do Sul. O Banco Interamericano de Desenvolvimento também identificou o planejamento e o investimento em redes elétricas como necessários para melhorar a confiabilidade e a integração de renováveis na região. Os operadores estão abordando essa questão por meio de conexões dedicadas, autoprodução e contratos com respaldo de armazenamento.
Risco de Intermitência para Cargas de Missão Crítica
Os data centers precisam de eletricidade ininterrupta, mas a geração solar e eólica varia conforme o horário do dia e as condições climáticas. A IRENA afirma que a incerteza na disponibilidade de água significa que os sistemas hidrelétricos precisarão de recursos de backup complementares ao longo do tempo.[2] O norte solar do Chile e o nordeste rico em renováveis do Brasil precisam de armazenamento, geração firme ou serviços de rede elétrica para suportar cargas de trabalho ininterruptas. O Ministério de Minas e Energia do Brasil iniciou consultas em 2025 para regras de aquisição de armazenamento. A direção política é encorajadora, mas o armazenamento de longa duração ainda é limitado em toda a região. Essa limitação complica o alcance do matching horário de renováveis para instalações de missão crítica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia Renovável:
A Energia Hidrelétrica Ancora o Fornecimento Enquanto a Solar EscalaA energia hidrelétrica detinha 37,99% da participação do mercado de energia renovável para data centers na América do Sul em 2026. O Brasil e a Colômbia possuem frotas hidrelétricas estabelecidas que podem fornecer energia renovável de base para a infraestrutura digital. A capacidade instalada de energia do Brasil era de 219 GW, com fontes renováveis respondendo por 77% dessa capacidade. Esse mix energético apoia PPAs lastreados em hidrelétricas para operadores que buscam credenciais renováveis sem investimento imediato em armazenamento. A energia eólica também é uma fonte importante no nordeste do Brasil, onde a Scala Data Centers começou a receber fornecimento dos projetos Assuruá 4 e Ventos da Bahia 3 da Serena Energia em 2025.
A energia solar tem projeção de expansão a um CAGR de 21,88% até 2032, à medida que projetos solares dedicados se tornam mais práticos para o fornecimento a data centers. O sistema renovável do Chile incluía 9.031 MW de capacidade solar e 4.517 MW de capacidade eólica no final de 2025. O projeto Draco da Atlas ilustra como a capacidade solar pode ser conectada a compradores específicos de data centers sob um contrato estruturado. Geotérmica, biomassa e biogás permanecem como fontes menores, embora possam agregar diversidade em locais com recursos adequados. A perspectiva de capacidade da IRENA sugere que a energia solar e eólica fornecerá um pipeline de projetos em expansão até 2030.



Por Modelo de Aquisição:
PPAs Fora do Local Lideram Enquanto os Serviços de Firmeza se ExpandemOs PPAs físicos fora do local detinham 45,94% do mercado de energia renovável para data centers na América do Sul em 2026. Esses acordos permitem que os operadores garantam energia e atributos relacionados de usinas renováveis maiores sem possuir geração no local. Eles também podem fornecer uma ligação mais clara entre o consumo do data center e a nova construção renovável. A Atlas e a ODATA assinaram um acordo em 2025 para fornecer energia renovável certificável por I-REC ao campus ST01 da ODATA em Santiago. A geração no local continua relevante para instalações menores e locais onde a independência da rede elétrica tem alto valor. Os PPAs financeiros, os certificados renováveis e os programas verdes de concessionárias oferecem outros caminhos para organizações que não podem se comprometer com um contrato físico direto.
Os serviços de armazenamento e firmeza têm projeção de expansão a um CAGR de 21,67% até 2032. Eles abordam a diferença entre quando a energia renovável é gerada e quando um data center precisa de eletricidade. O Chile está desenvolvendo modelos de contratos híbridos que combinam o fornecimento de energia renovável com armazenamento em baterias, enquanto o Brasil está estabelecendo regras para a aquisição de armazenamento. Esses serviços tendem a se tornar mais comuns à medida que os operadores buscam o matching horário em vez do anual. A influência regulatória da ANEEL no Brasil e da Comisión Nacional de Energía no Chile moldará como as baterias participam nos arranjos de energia e serviços ancilares.
Por Configuração de Projeto:
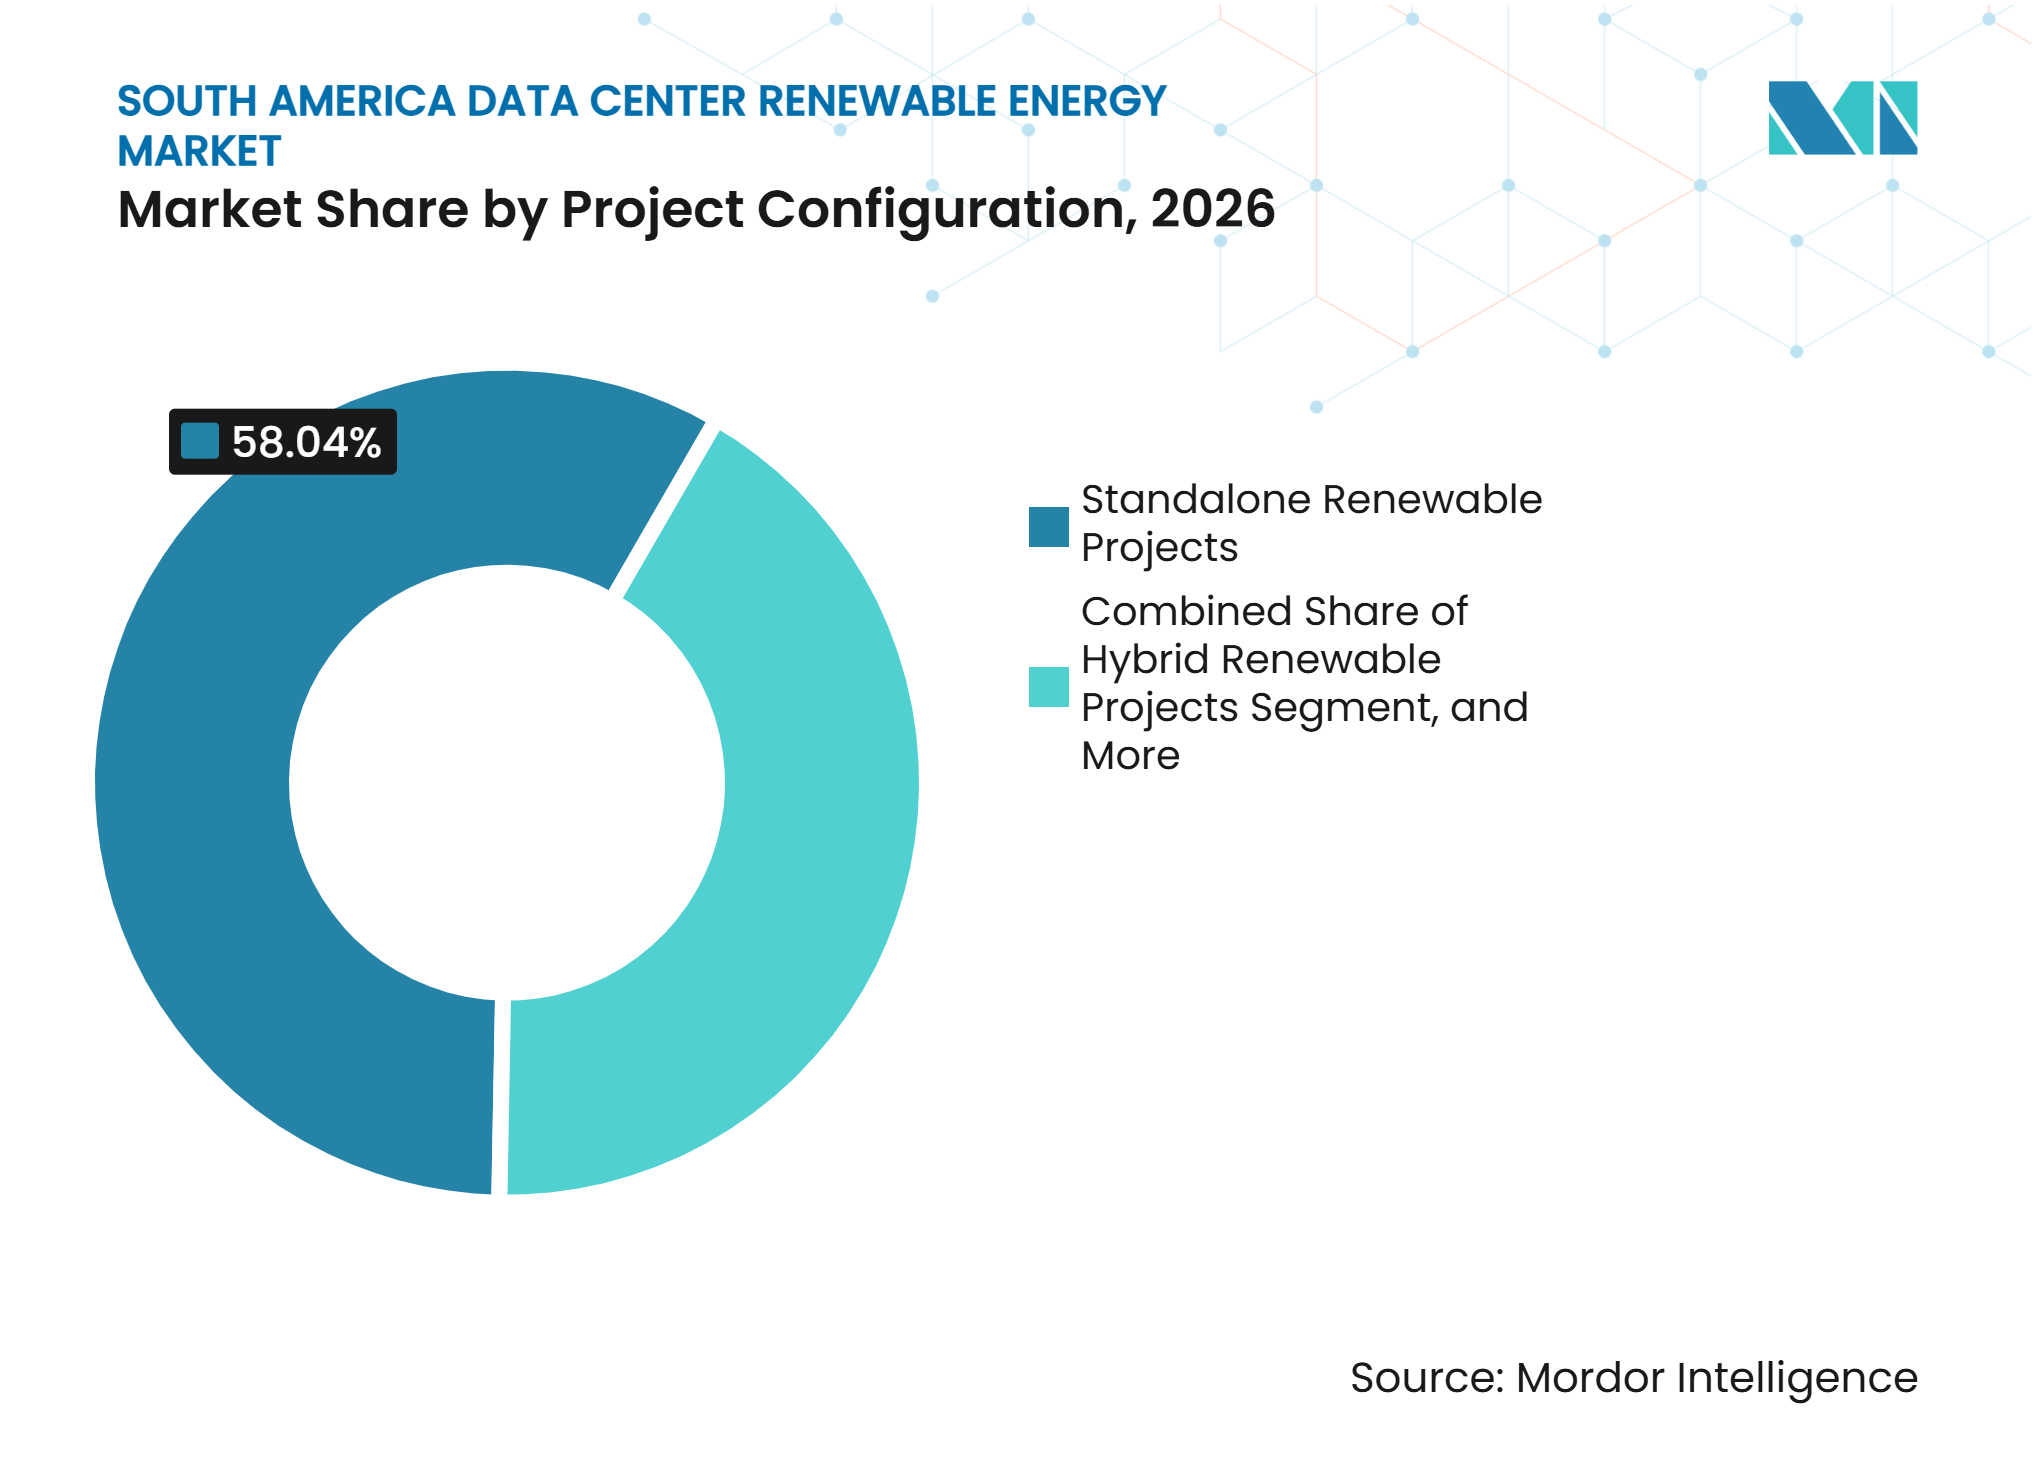
Ativos Independentes Lideram Enquanto Projetos com Respaldo de Armazenamento Ganham TerrenoOs projetos renováveis independentes detinham 58,04% da participação do mercado de energia renovável para data centers na América do Sul em 2026. Suas estruturas de financiamento estabelecidas e caminhos de desenvolvimento mais simples os tornam atraentes para a aquisição inicial de renováveis. Usinas eólicas e solares dedicadas podem fornecer volumes substanciais sob acordos de fornecimento de longo prazo. Os projetos híbridos combinam mais de uma fonte renovável, o que pode melhorar o perfil da geração entregue. Esse modelo é relevante no Chile, onde a geração solar no norte pode complementar os recursos eólicos de outras áreas. A configuração também pode apoiar relatórios mais confiáveis do perfil de fornecimento de energia de uma instalação.
Os projetos renováveis com armazenamento em baterias têm projeção de expansão a um CAGR de 21,46% até 2032. Sua adoção reflete maior risco de curtailment, limites de transmissão e expectativas dos clientes por eletricidade mais limpa em todos os horários. A Trina Storage garantiu 1.203 MWh de contratos de baterias no Chile e na Argentina em janeiro de 2026, incluindo um projeto de 722 MWh na região do Atacama. Essas instalações fornecem um caminho prático para deslocar a geração solar para horários posteriores. As consultas sobre armazenamento no Brasil mostram que as regras nacionais estão começando a reconhecer o papel sistêmico das baterias. O mercado de energia renovável para data centers na América do Sul precisará de mais projetos desse tipo à medida que os campi de alta carga se expandem.

Por Duração do Contrato:
Acordos de Longo Prazo Moldam o Financiamento de ProjetosOs contratos de longo prazo detinham 62,02% do mercado em 2026. Acordos de dez a 20 anos fornecem aos desenvolvedores de renováveis uma base de receita mais confiável e aos operadores de data centers maior visibilidade de custos. O acordo da Omnia e da Casa dos Ventos cobriu 20 anos de fornecimento para um projeto de data center da ByteDance em Ceará. Os compromissos de longo prazo são adequados para hiperescaladores porque suas instalações têm longa vida operacional e grandes requisitos de eletricidade. Eles também podem apoiar o financiamento de geração dedicada e infraestrutura de rede elétrica. Contratos mais curtos continuam úteis quando os operadores aguardam aprovações ou desejam adiar uma decisão de aquisição de longo prazo.
A certificação I-REC tornou-se um mecanismo de suporte importante para arranjos renováveis de longa duração em países com diferentes regras locais. Ela ajuda os operadores a documentar as reivindicações de eletricidade renovável para clientes, investidores e reguladores. O guia PDATA do Chile identifica PPAs verdes rastreveis ou certificados I-REC como parte de seu posicionamento para investimento em data centers. A certificação não resolve os limites de entrega física, mas melhora a rastreabilidade do fornecimento contratado. A contratação de longo prazo está, portanto, cada vez mais associada a uma estratégia de certificados definida. Essa abordagem também melhora a consistência das reivindicações renováveis nas operações regionais.
Por Objetivo Principal de Aquisição:
A Otimização de Custos Lidera Enquanto o Matching Renovável AvançaA otimização do custo de eletricidade detinha 41,96% da participação do mercado de energia renovável para data centers na América do Sul em 2026. Os operadores usam PPAs renováveis para buscar preços mais estáveis do que as compras de curto prazo na rede elétrica podem proporcionar. O guia de investimentos do Chile descreve um sistema com profunda penetração renovável e diversas opções de fornecimento certificado. Isso cria uma razão econômica para alinhar a aquisição de energia com as metas de emissões. A redução de emissões também é um objetivo importante para as grandes empresas de nuvem que operam instalações regionais. A segurança do fornecimento ganhou importância onde a capacidade de conexão à rede elétrica é limitada.
O matching de energia renovvel tem projeção de expansão a um CAGR de 21,36% até 2032. Esse objetivo busca alinhar o uso de eletricidade mais estreitamente com a geração renovável ao longo do tempo. Os certificados renováveis anuais podem apoiar as reivindicações, mas por si só não abordam as necessidades operacionais horárias. Os PPAs com respaldo de armazenamento e as estruturas de autoprodução oferecem uma forma mais direta de gerenciar esse requisito. A abordagem requer melhores dados, armazenamento e design de contratos do que a aquisição renovável padrão. Ela também cria oportunidades para fornecedores que podem combinar geração, baterias e arranjos de entrega verificados.
Por Tamanho de Data Center:
As Instalações de Hiperescala Definem os Padrões de DemandaOs data centers de hiperescala representaram 45,94% do mercado em 2026 e têm projeção de crescimento a um CAGR de 21,41% até 2032. Suas cargas grandes e estáveis podem apoiar novas usinas renováveis que precisam de um comprador comprometido. A Microsoft, o Google e a Amazon Web Services podem adquirir volumes de energia que moldam o desenvolvimento de projetos inteiros. A região Chile Central da Microsoft foi apoiada por contratos renováveis com a AES Andes. Os grandes data centers também utilizam programas de concessionárias e contratos bilaterais onde um projeto dedicado não é necessário. As instalações de menor e médio porte utilizam com mais frequência certificados ou tarifas verdes porque suas cargas individuais oferecem menos poder de negociação em negociações de projetos renováveis.
As cargas de trabalho de treinamento e inferência de IA estão aumentando o apelo dos campi de hiperescala com arranjos de energia dedicados. O planejado AI City da Scala no Rio Grande do Sul tem como meta 1,8 GW de demanda até 2033. Esses projetos exigem coordenação antecipada com geradores, operadores de transmissão e reguladores. Sua escala incentiva os desenvolvedores a estruturar complexos eólicos e solares em torno de clientes âncora. Isso também aumenta o valor do armazenamento e da capacidade de firmeza no nível do projeto. Como resultado, as escolhas de aquisição de hiperescala estão influenciando o mercado de energia renovável para data centers na América do Sul de forma mais ampla.
Por Tipo de Data Center:
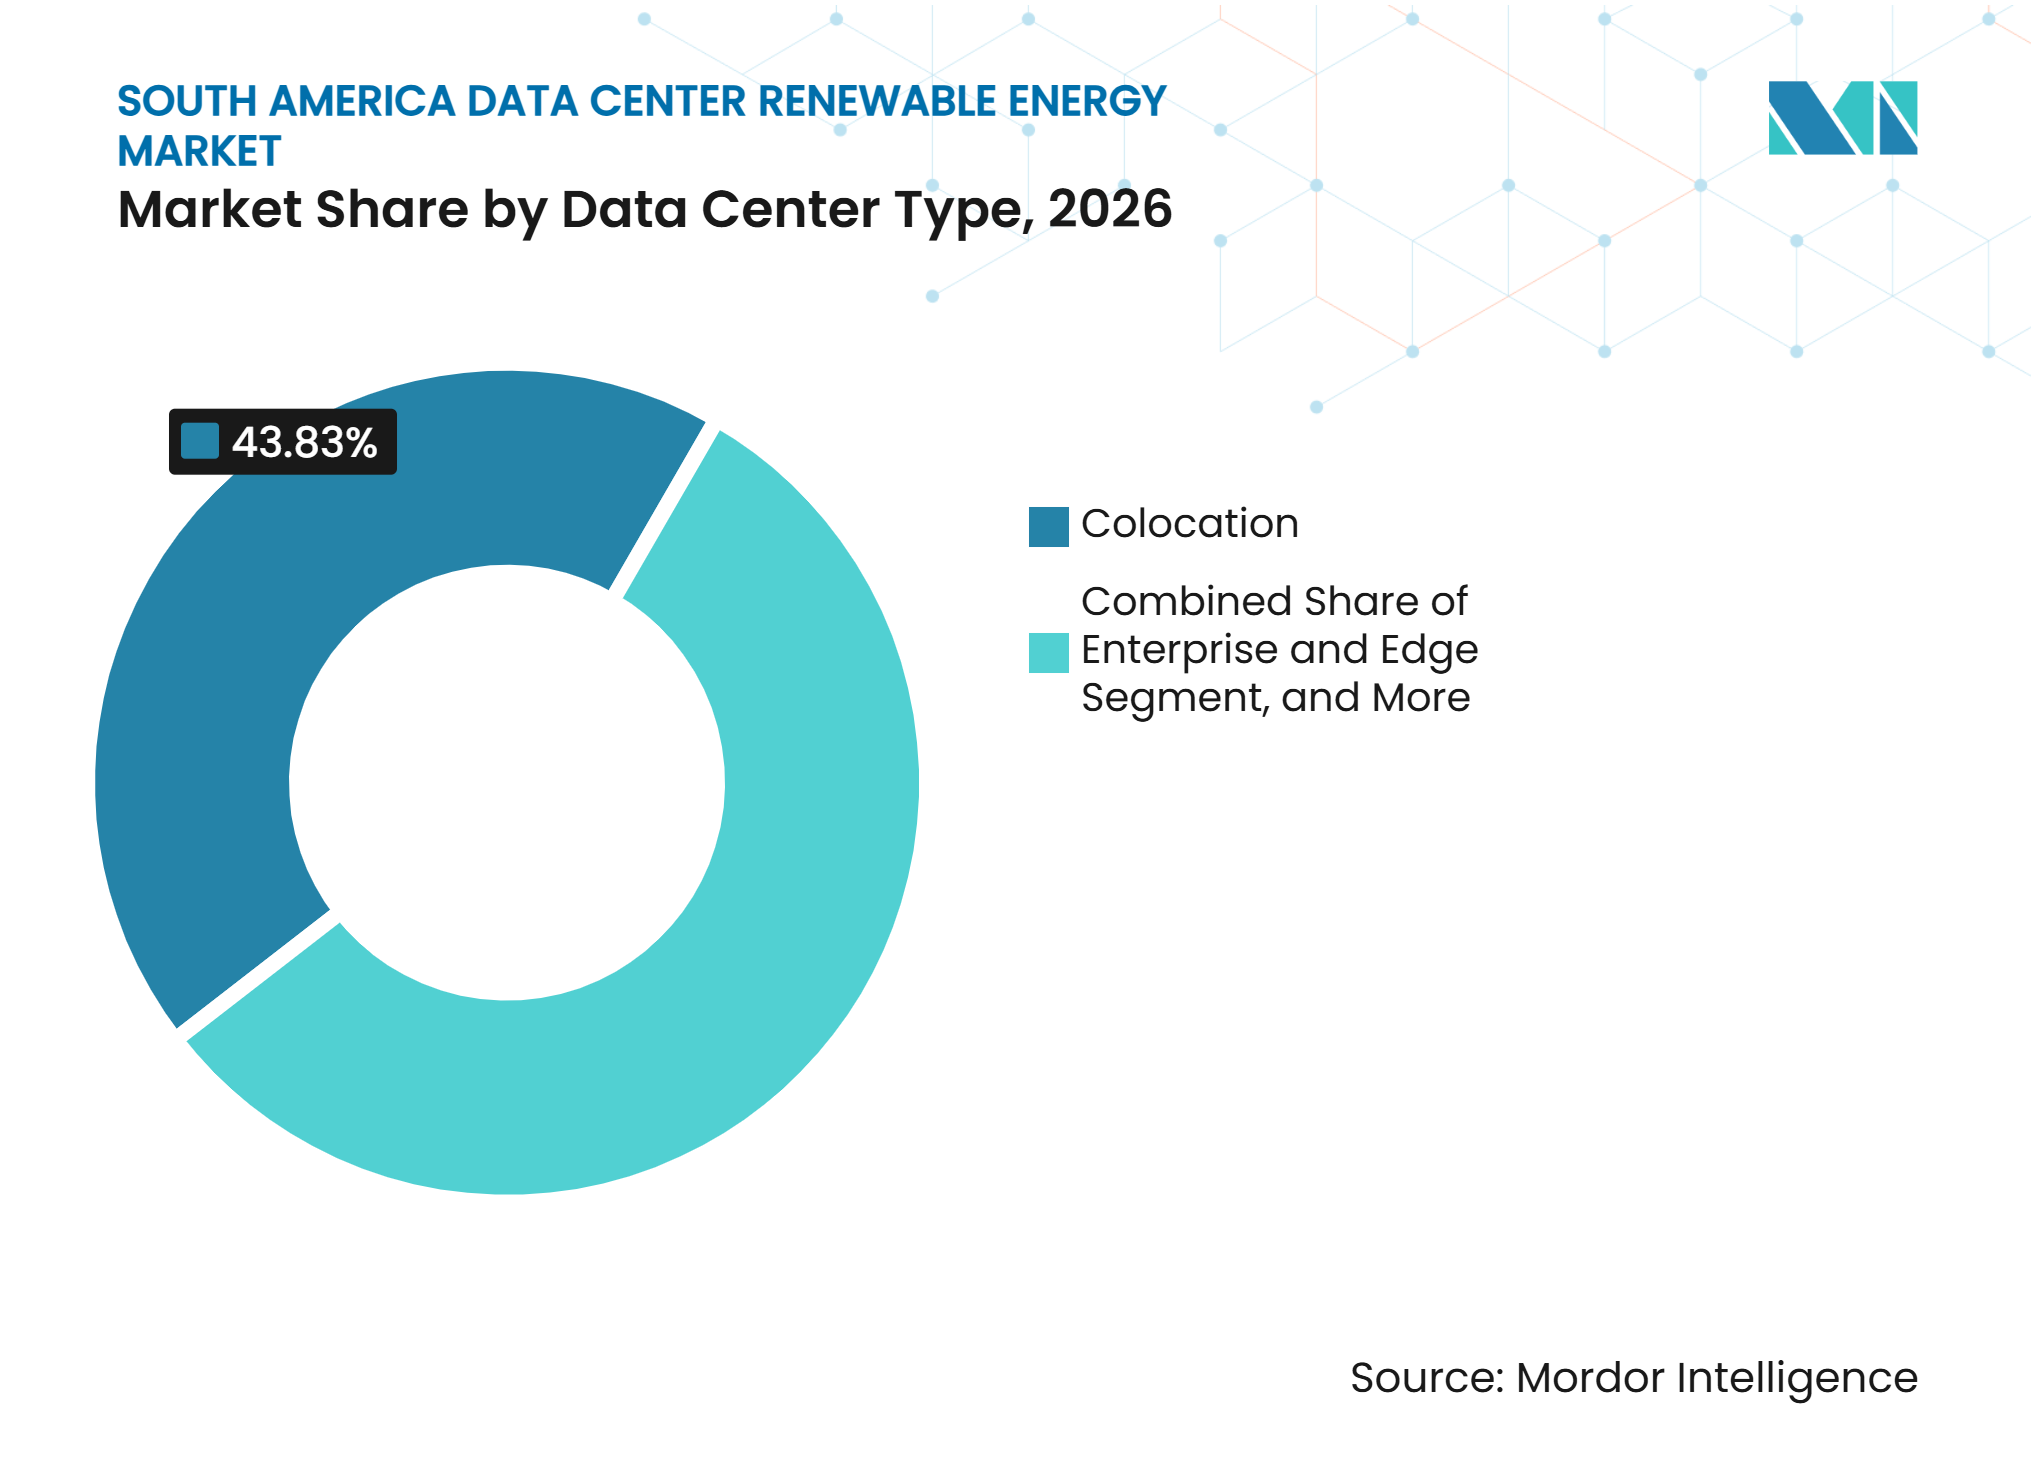
O Colocation Permanece Importante Enquanto os Provedores de Nuvem se ExpandemAs instalações de colocation detinham 43,83% do mercado em 2026. Essas instalações atendem a múltiplos clientes empresariais e de nuvem e precisam de energia confiável aliada a conectividade de rede densa. A Equinix anunciou uma parceria de autoprodução com a Auren Energia em 2026 para energia renovável proveniente de 2 parques eólicos no nordeste do Brasil. Esse exemplo mostra que os operadores de colocation podem usar estruturas renováveis diretas em vez de depender apenas de tarifas de concessionárias. As instalações empresariais e de borda continuam relevantes para setores regulamentados e cargas de trabalho sensíveis à latência. Seus modelos de aquisição são tipicamente menores e mais específicos por localização.
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 21,18% até 2032. A Amazon Web Services confirmou um investimento de 4 bilhões de USD no Chile em 2025 para infraestrutura de nuvem, com início das operações previsto para o segundo semestre de 2026. Os grandes provedores de nuvem podem integrar o planejamento de campi com contratos renováveis e necessidades de capacidade de longo prazo. Seus compromissos de capital também incentivam os geradores a desenvolver projetos maiores. O modelo de autoprodução pode dar a esses provedores mais controle sobre preço, atributos de energia e exposição ao curtailment. Isso os torna uma fonte importante de demanda por soluções energéticas integradas.
Análise Geográfica
Brasil
O Brasil detinha 62,02% da participação do mercado de energia renovável para data centers na América do Sul em 2026. Sua capacidade instalada de 219 GW incluía 77% de fontes renováveis, enquanto a demanda dos data centers atingiu 770 MW em 2025. O REDATA oferece aos operadores uma razão financeira para planejar 100% de fornecimento renovável. A Equinix, a Scala, a Atlas e a Casa dos Ventos utilizaram arranjos que conectam a geração diretamente à demanda dos data centers. A regulamentação de armazenamento liderada pelo Ministério de Minas e Energia e pela ANEEL influenciará a rapidez com que o fornecimento dedicado pode proporcionar confiabilidade ininterrupta.
Chile
O Chile tem projeção de expansão a um CAGR de 21,54% até 2032, tornando-o o mercado regional de crescimento mais rápido no mercado de energia renovável para data centers na América do Sul. O guia PDATA promove a aquisição renovável rastreável e registra 9.031 MW de capacidade solar e 4.517 MW de capacidade eólica no final de 2025. A Microsoft lançou o Chile Central em 2025, e a AWS anunciou um investimento de 4 bilhões de USD em infraestrutura de nuvem no país. A capacidade de transmissão entre os recursos renováveis do norte e a demanda na área de Santiago continua sendo a principal restrição operacional. A Comisión Nacional de Energía e o coordenador da rede elétrica influenciarão o cronograma de conexão e o papel do armazenamento nos contratos de fornecimento.
Colômbia, Argentina e o Restante da América do Sul
A Colômbia está fortalecendo sua posição por meio de nova capacidade em Bogotá e Cundinamarca e de um crescente fornecimento de energia renovável. A Enel Colômbia concluiu o Parque Solar Guayepo III de 267 MWdc e está desenvolvendo o Parque Solar Atlântico de 256 MW. O programa AlmaGBA da Argentina adjudicou quase 700 MW de capacidade de baterias em 2025, criando uma base mais sólida para o futuro fornecimento renovável firme. Peru, Uruguai e Paraguai têm menor densidade de data centers, mas a IRENA identifica o SIESUR e o SINEA como iniciativas que poderiam fortalecer a cooperação energética regional.
Cenário Competitivo
Concentração do Mercado
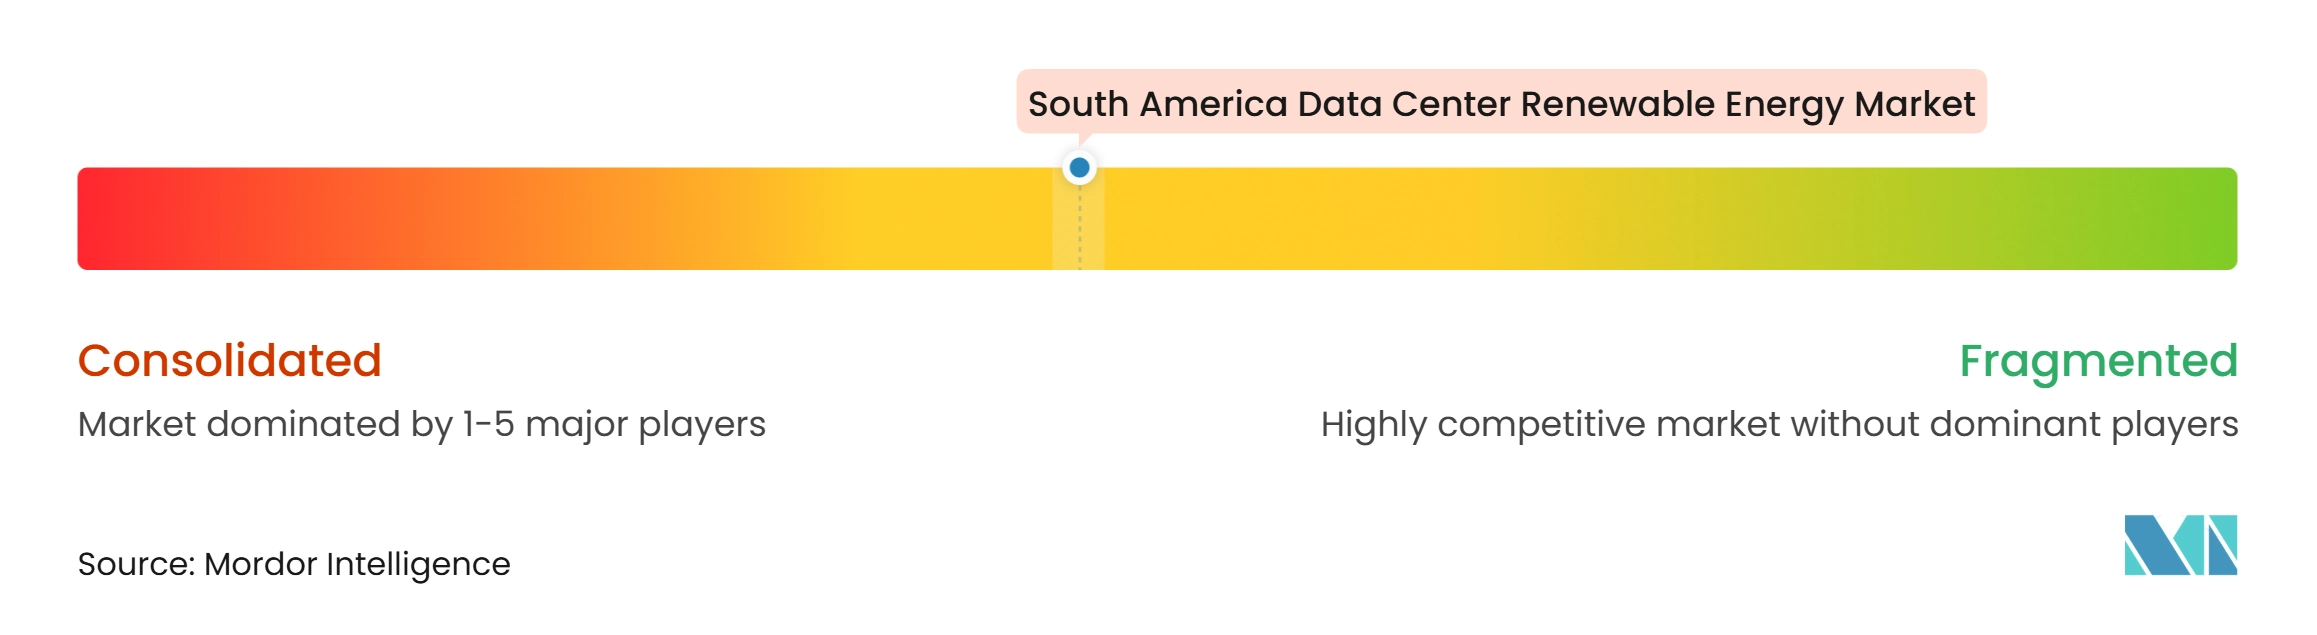
O mercado de energia renovável para data centers na América do Sul é moderadamente concentrado e é atendido por empresas com diferentes funções em geração renovável, operações de data centers, serviços em nuvem e armazenamento. Os fornecedores renováveis incluem Atlas Renewable Energy, Casa dos Ventos, Serena Energia, AES Andes, Statkraft e ENGIE Brasil Energia. Os principais participantes do lado da demanda incluem Microsoft, Amazon Web Services, Google, Equinix, Scala Data Centers e ODATA. A concorrência está cada vez mais centrada na capacidade de fornecer eletricidade renovável com um arranjo de entrega claro, e não apenas um certificado. Os desenvolvedores com capacidades em geração, armazenamento, acesso à rede elétrica e contratação de longo prazo têm uma posição mais forte.
A Equinix avançou em direção à autoprodução por meio de sua parceria de 2026 com a Auren Energia.[3] A inauguração pela Statkraft de usinas solares e híbridas no Brasil em 2025 adicionou experiência relevante em armazenamento ao campo competitivo. A Atlas também estruturou seu Complexo Solar Draco para abastecer clientes identificados de data centers. Esses movimentos mostram uma mudança em direção a estruturas integradas de geração e fornecimento. Eles também elevam a importância da execução técnica, das licenças ambientais e do acesso à transmissão.
O armazenamento pode ampliar a concorrência porque o marco regulatório regional ainda está em desenvolvimento. As consultas públicas do Brasil sobre aquisição de armazenamento criam uma abertura para empresas que podem combinar baterias com geração renovável. Os recursos solares do Chile e sua necessidade de entrega mais confiável também apoiam o desenvolvimento híbrido. Os operadores com relacionamentos estabelecidos com hiperescaladores e provedores de colocation podem obter acesso antecipado a contratos maiores.
Líderes do Setor de Energia Renovável para Data Centers na América do Sul
-
Amazon Web Services, Inc.
-
Google LLC
-
Microsoft Corporation
-
Meta Platforms, Inc.
-
Equinix, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável para Data Centers na América do Sul Empresas cobertas neste relatório
- Atlas Renewable Energy
- Enel Américas S.A.
- ENGIE Energía Chile S.A.
- ENGIE Brasil Energia S.A.
- AES Andes S.A.
- Auren Energia S.A.
- Casa dos Ventos Energias Renováveis S.A.
- Serena Energia S.A.
- Brookfield Asset Management Ltd.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Scala Data Centers S.A.
- Aligned Data Centers
- ODATA, an Aligned Data Centers Company
- V.tal S.A.
- Tecto Data Centers
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Central Puerto S.A.
- Genneia S.A.
- Statkraft AS
- Matrix Renewables
Desenvolvimentos industriais recentes em Mercado de Energia Renovável para Data Centers na América do Sul
- Maio de 2026: A Omnia, plataforma de data centers da Patria Investments do Brasil, assinou um acordo de fornecimento de energia de 2 bilhões de USD por 20 anos com a Casa dos Ventos para abastecer um data center em construção para a ByteDance no complexo portuário de Pecém, no Ceará, Brasil. A energia será proveniente do complexo eólico Ibiapaba de 630 MW e do parque eólico Dom Inocêncio, estruturado como um modelo de autoprodução que concede à Omnia uma participação acionária nos ativos geradores da Casa dos Ventos.
- Março de 2026: A Ascenty concluiu uma parceria com a Casa dos Ventos avaliada em mais de 500 milhões de USD, combinando um PPA de longo prazo com participação acionária direta em um portfólio de projetos eólicos e solares no Brasil, caracterizado pelo consultor técnico DNV como o maior contrato de autogeração de energia renovável para data centers da América do Sul naquela data.
- Março de 2026: A Equinix anunciou uma parceria de energia renovável por autoprodução com a Auren Energia no Brasil, com ambas as empresas co-proprietárias de participações em 2 parques eólicos no nordeste do Brasil operados por equipes exclusivamente femininas. O fornecimento teve início em 2026, cobrindo uma parcela substancial dos requisitos de energia da Equinix no Brasil sob um acordo de longo prazo.
- Março de 2026: A YPF Luz assinou um PPA eólico e solar para abastecer um data center em Buenos Aires, Argentina, adicionando a Argentina à crescente lista de mercados sul-americanos onde os operadores de data centers estão formalizando contratos de energia renovável de longo prazo e estendendo o modelo de PPA além dos 2 principais hubs de data centers da região.
Escopo do Relatrio do Mercado de Energia Renovável para Data Centers na América do Sul
O Mercado de Energia Renovável para Data Centers na América do Sul refere-se ao mercado de geração de eletricidade renovável, aquisição e soluções de fornecimento utilizadas para atender aos requisitos de energia dos data centers em toda a América do Sul. Abrange energia renovável gerada por fontes solares, eólicas, hidrelétricas, geotérmicas, de biomassa e biogás, seja por meio de geração no local ou arranjos de aquisição de terceiros, incluindo acordos de compra de energia (PPAs) físicos e virtuais, programas de energia verde de concessionárias e certificados de energia renovável (RECs) e Garantias de Origem.
O Relatório do Mercado de Energia Renovável para Data Centers na América do Sul é Segmentado por Fonte de Energia Renovável (Energia Solar, Energia Eólica, Energia Hidrelétrica, Energia Geotérmica, Energia de Biomassa e Biogás e Outras Fontes Renováveis), Modelo de Aquisição (Geração Renovável no Local, PPAs Físicos Fora do Local, PPAs Virtuais ou Financeiros, Programas de Energia Verde de Concessionárias e Certificados de Energia Renovável e Garantias de Origem), Configuração de Projeto (Projetos Renováveis Independentes, Projetos Renováveis Híbridos, Projetos Renováveis com Armazenamento em Baterias e Projetos Renováveis com Outras Soluções de Firmeza), Duração do Contrato (Contratos de Curto Prazo, Contratos de Médio Prazo e Contratos de Longo Prazo), Objetivo Principal de Aquisição (Otimização do Custo de Eletricidade, Redução de Emissões, Matching de Energia Renovável e Segurança de Fornecimento de Longo Prazo), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (Brasil, Chile, Colômbia, Argentina e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (MWh/GWh).
Visão geral da segmentação
| Energia Solar |
| Energia Eólica |
| Energia Hidrelétrica |
| Energia Geotérmica |
| Energia de Biomassa e Biogás |
| Outras Fontes Renováveis |
| Geração Renovável no Local |
| PPAs Físicos Fora do Local |
| PPAs Virtuais ou Financeiros |
| Programas de Energia Verde de Concessionárias |
| Certificados de Energia Renovável e Garantias de Origem |
| Projetos Renováveis Independentes |
| Projetos Renováveis Híbridos |
| Projetos Renováveis com Armazenamento em Baterias |
| Projetos Renováveis com Outras Soluções de Firmeza |
| Contratos de Curto Prazo |
| Contratos de Médio Prazo |
| Contratos de Longo Prazo |
| Otimização do Custo de Eletricidade |
| Redução de Emissões |
| Matching de Energia Renovável |
| Segurança de Fornecimento de Longo Prazo |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Brasil |
| Chile |
| Colômbia |
| Argentina |
| Restante da América do Sul |
| Por Fonte de Energia Renovável | Energia Solar |
| Energia Eólica | |
| Energia Hidrelétrica | |
| Energia Geotérmica | |
| Energia de Biomassa e Biogás | |
| Outras Fontes Renováveis | |
| Por Modelo de Aquisição | Geração Renovável no Local |
| PPAs Físicos Fora do Local | |
| PPAs Virtuais ou Financeiros | |
| Programas de Energia Verde de Concessionárias | |
| Certificados de Energia Renovável e Garantias de Origem | |
| Por Configuração de Projeto | Projetos Renováveis Independentes |
| Projetos Renováveis Híbridos | |
| Projetos Renováveis com Armazenamento em Baterias | |
| Projetos Renováveis com Outras Soluções de Firmeza | |
| Por Duração do Contrato | Contratos de Curto Prazo |
| Contratos de Médio Prazo | |
| Contratos de Longo Prazo | |
| Por Objetivo Principal de Aquisição | Otimização do Custo de Eletricidade |
| Redução de Emissões | |
| Matching de Energia Renovável | |
| Segurança de Fornecimento de Longo Prazo | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de energia renovável para data centers na América do Sul?
O tamanho do mercado de energia renovável para data centers na América do Sul é de 165,12 milhões de USD em 2026 e tem previsão de atingir 529,62 milhões de USD até 2032 a um CAGR de 20,68%.
O que está impulsionando a aquisição de energia renovável para data centers na América do Sul?
As cargas de trabalho de IA, a expansão de hiperescala, os requisitos de fornecimento renovável e a necessidade de custos de eletricidade mais previsíveis estão impulsionando a demanda.
Qual fonte renovável tem o maior papel no fornecimento a data centers?
A energia hidrelétrica detinha 37,99% do mercado em 2026, apoiada pelas frotas hidrelétricas estabelecidas do Brasil e da Colômbia.
Por que os projetos renováveis com respaldo de baterias estão se tornando mais relevantes?
Eles ajudam a gerenciar a variabilidade da geração solar e eólica, o congestionamento da rede elétrica e a necessidade de energia confiável em todos os horários.
Qual país lidera a aquisição renovável regional para data centers?
O Brasil detinha 62,02% do mercado em 2026, apoiado por sua rede elétrica com predominância renovável e pelos incentivos do REDATA.
Qual país tem expectativa de expansão mais rápida até 2032?
O Chile tem projeção de expansão a um CAGR de 21,54% até 2032, apoiado por recursos solares, investimentos em nuvem e estruturas de aquisição renovável.