
Marktgröße und Marktanteil für erneuerbare Energien in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
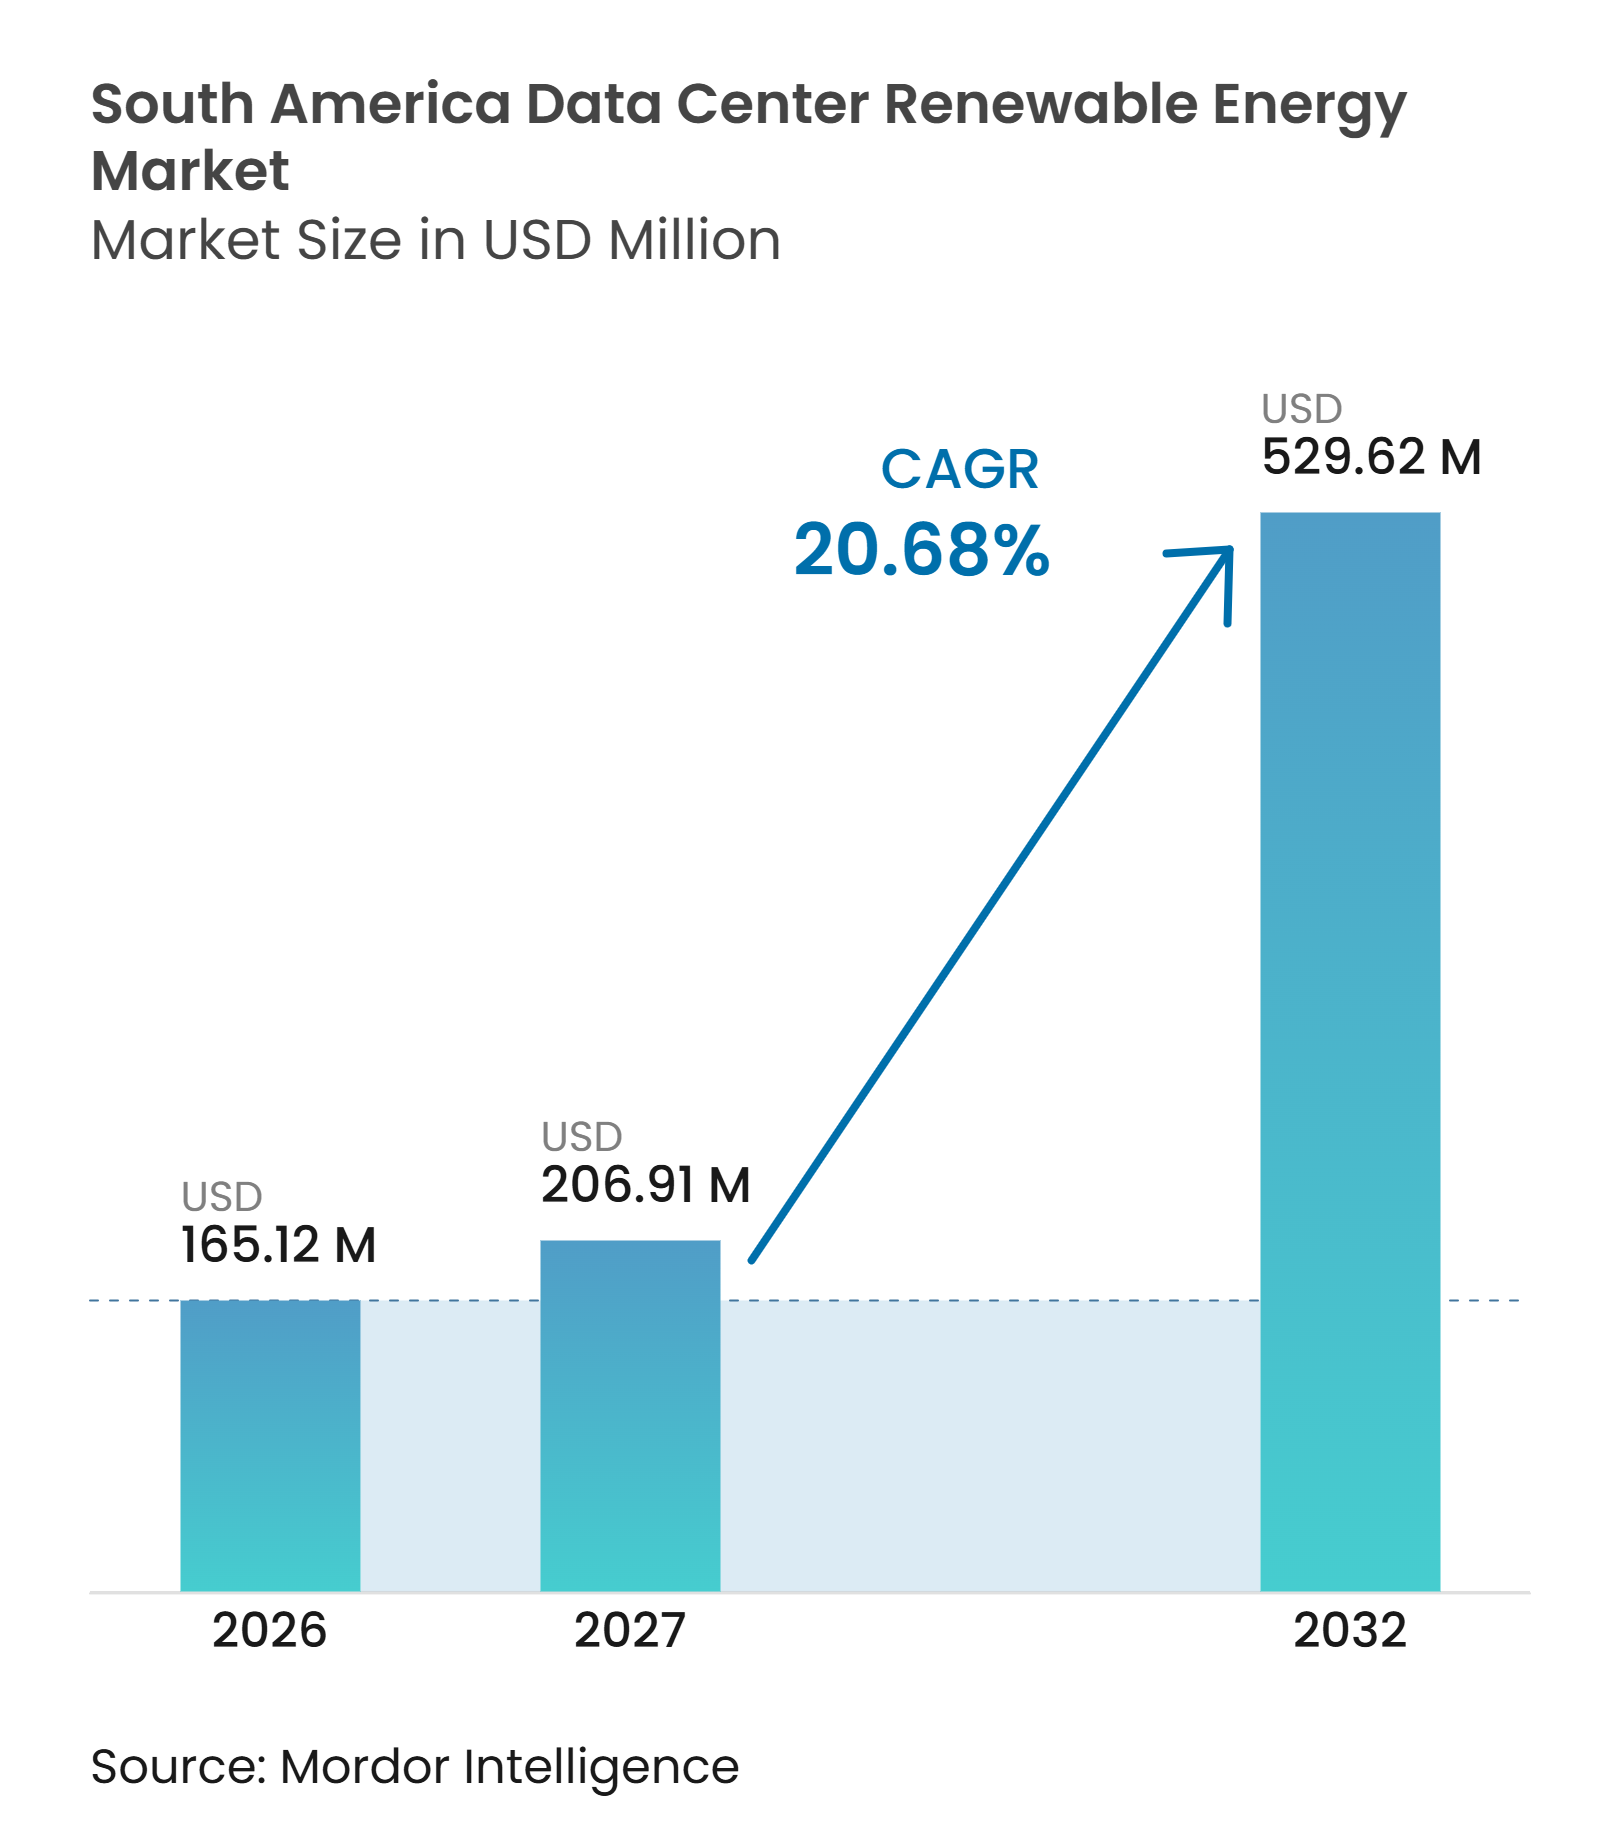
| Marktgröße im Basisjahr (2026) | 165.12 Millionen US-Dollar |
| Marktgröße (2027) | 206.91 Millionen US-Dollar |
| Marktgröße (2032) | 529.62 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 20.68 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für erneuerbare Energien in südamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße für erneuerbare Energien in südamerikanischen Rechenzentren wurde im Jahr 2026 auf 165,12 Millionen USD geschätzt und soll von 206,91 Millionen USD im Jahr 2027 auf 529,62 Millionen USD bis 2032 anwachsen, bei einer CAGR von 20,68 % während des Prognosezeitraums (2027–2032). Nach Volumen wird der Markt auf 2.540 GWh im Jahr 2026, 3.183 GWh im Jahr 2027 und 7.575 GWh bis 2032 geschätzt, bei einer CAGR von 18,89 % im Zeitraum 2027–2032. KI-Workloads und neue Hyperscale-Campusse erhöhen den Bedarf an großen, zuverlässigen Verträgen für erneuerbare Energie in der gesamten Region. Brasiliens wachsende Netzanschlussanfragen und Chiles geplante Rechenzentrumkapazitäten deuten auf einen Wandel von der standardmäßigen Netzversorgung hin zu dedizierten Vereinbarungen für erneuerbare Energien hin. Die Wasserkraftbasis, die Solarressourcen und die Windkorridore der Region bieten Betreibern mehrere Wege zur Sicherung saubererer Elektrizität. Entwickler reagieren mit längeren Verträgen, Eigenproduktionsstrukturen und Projekten, die Erzeugung mit Speicherung kombinieren. Netzengpässe und variable Erzeugung aus erneuerbaren Quellen bleiben wichtige Einschränkungen, weshalb der Markt für erneuerbare Energien in südamerikanischen Rechenzentren zunehmend Verträge bevorzugt, die Kapazitäten zur Versorgungssicherung und klare Lieferbedingungen beinhalten.
Wichtigste Erkenntnisse des Berichts
- Unter den erneuerbaren Energiequellen entfiel auf Wasserkraft im Jahr 2026 ein Marktanteil von 37,99 % am Markt für erneuerbare Energien in südamerikanischen Rechenzentren, während Solarenergie bis 2032 voraussichtlich mit einer CAGR von 21,88 % wachsen wird.
- Nach Beschaffungsmodell hielten externe physische PPAs im Jahr 2026 einen Marktanteil von 45,94 %, während Speicher- und Versorgungssicherungsdienstleistungen bis 2032 voraussichtlich mit einer CAGR von 21,67 % wachsen werden.
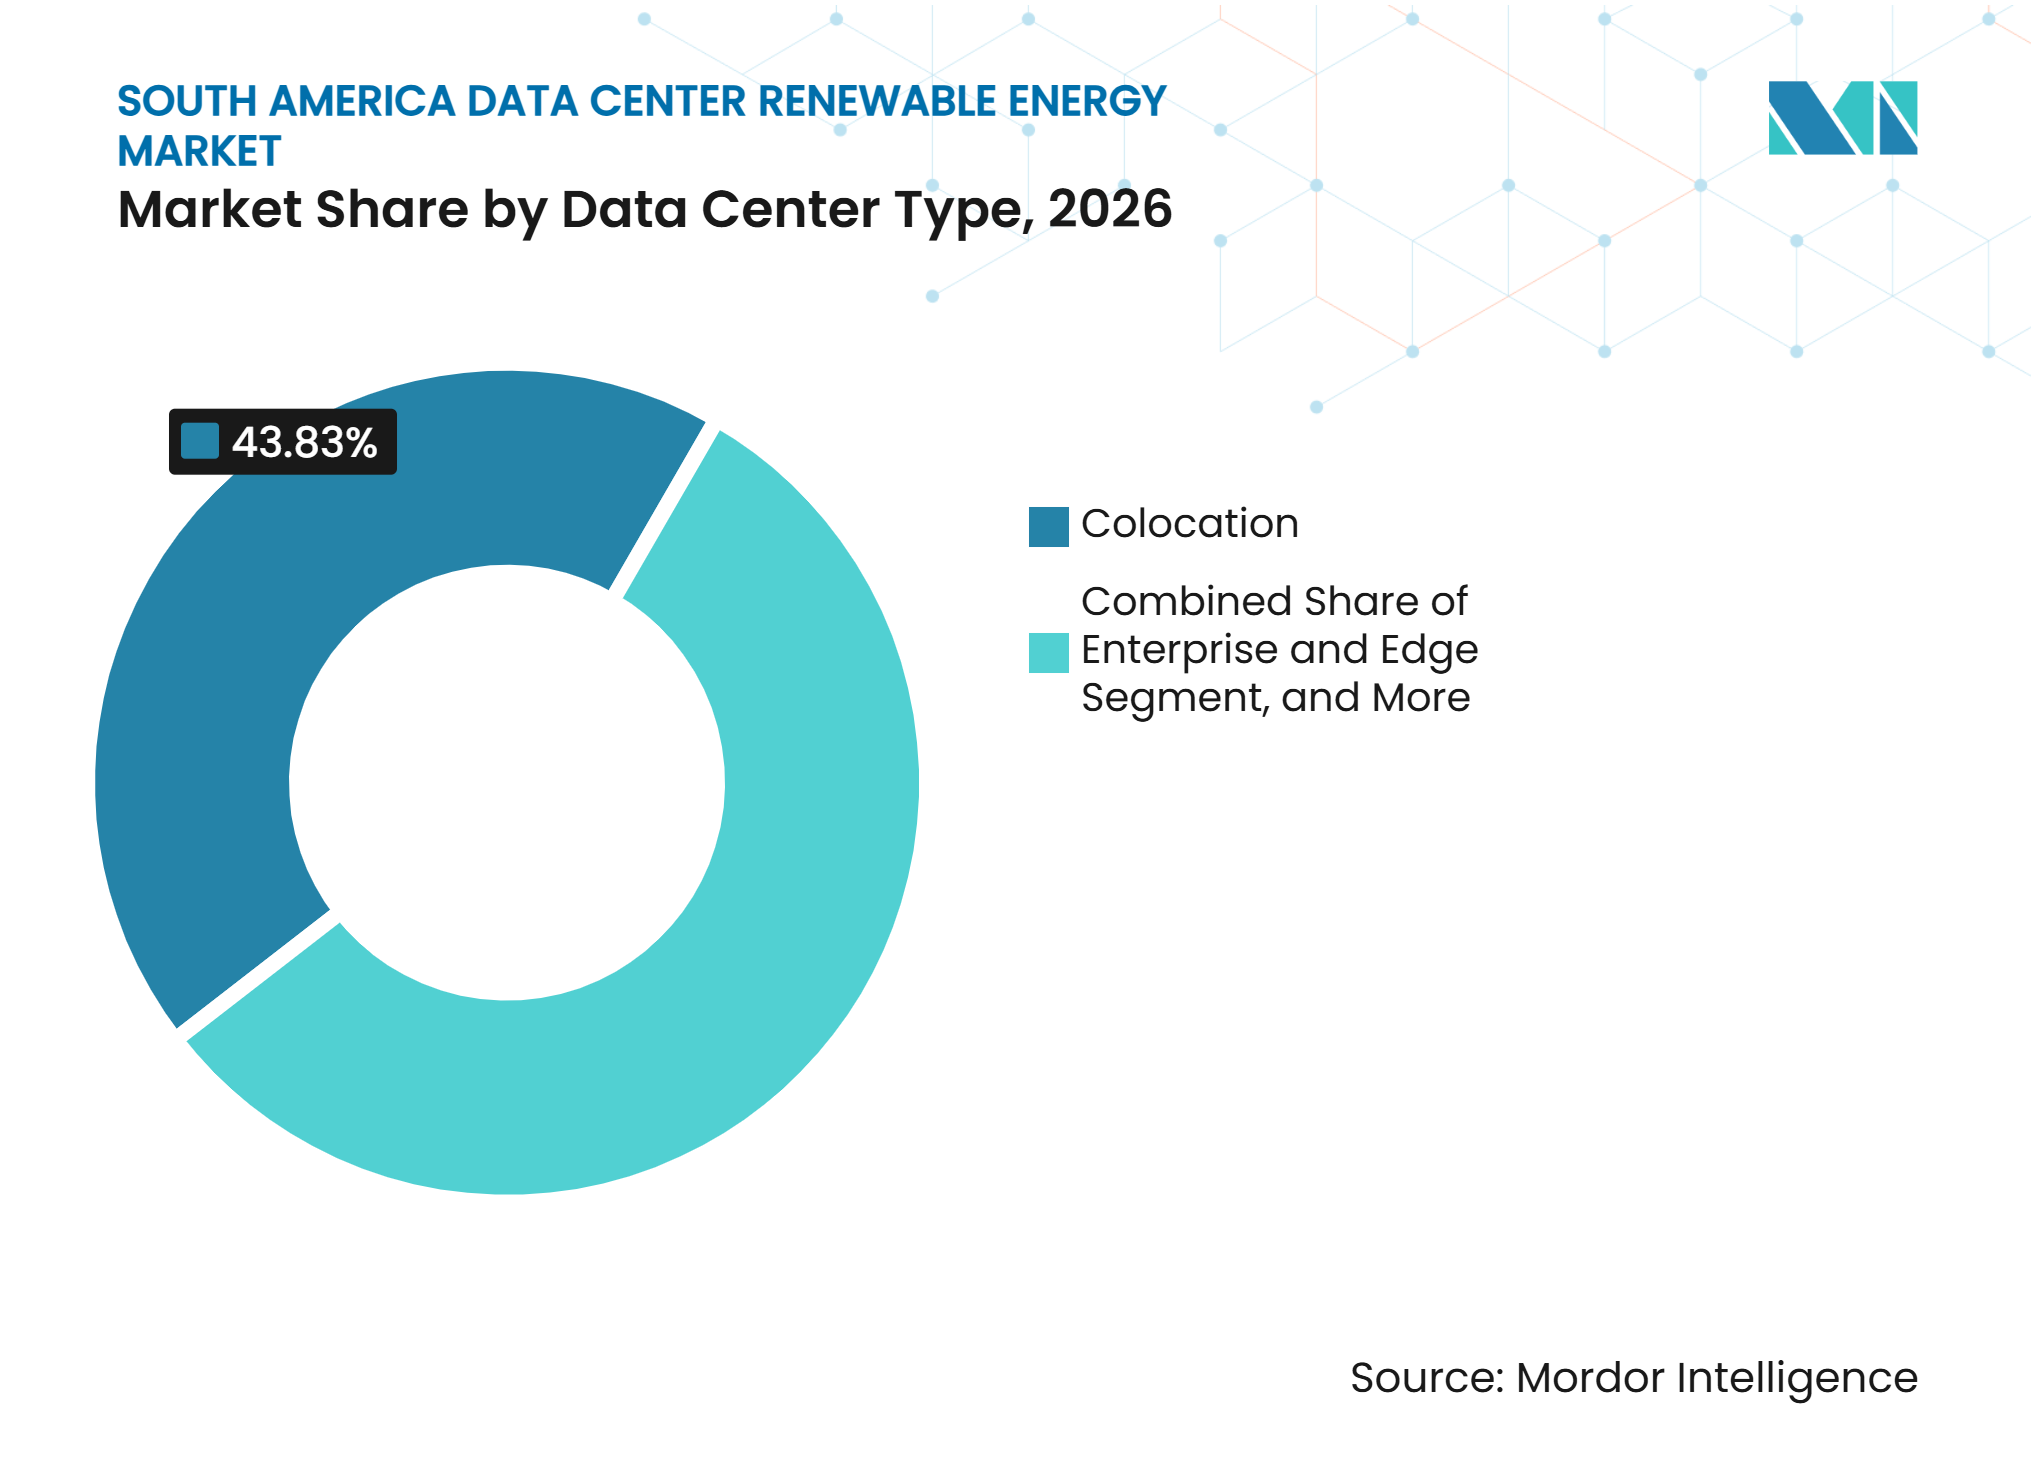
- Nach Projektkonfiguration hielten eigenständige Projekte für erneuerbare Energien im Jahr 2026 einen Marktanteil von 58,04 % am Markt für erneuerbare Energien in südamerikanischen Rechenzentren, während Projekte für erneuerbare Energien mit Batteriespeicher bis 2032 voraussichtlich mit einer CAGR von 21,46 % wachsen werden.
- Nach Vertragslaufzeit entfielen auf langfristige Verträge im Jahr 2026 62,02 % des Marktes, und das Segment soll bis 2032 mit einer CAGR von 22,23 % wachsen.
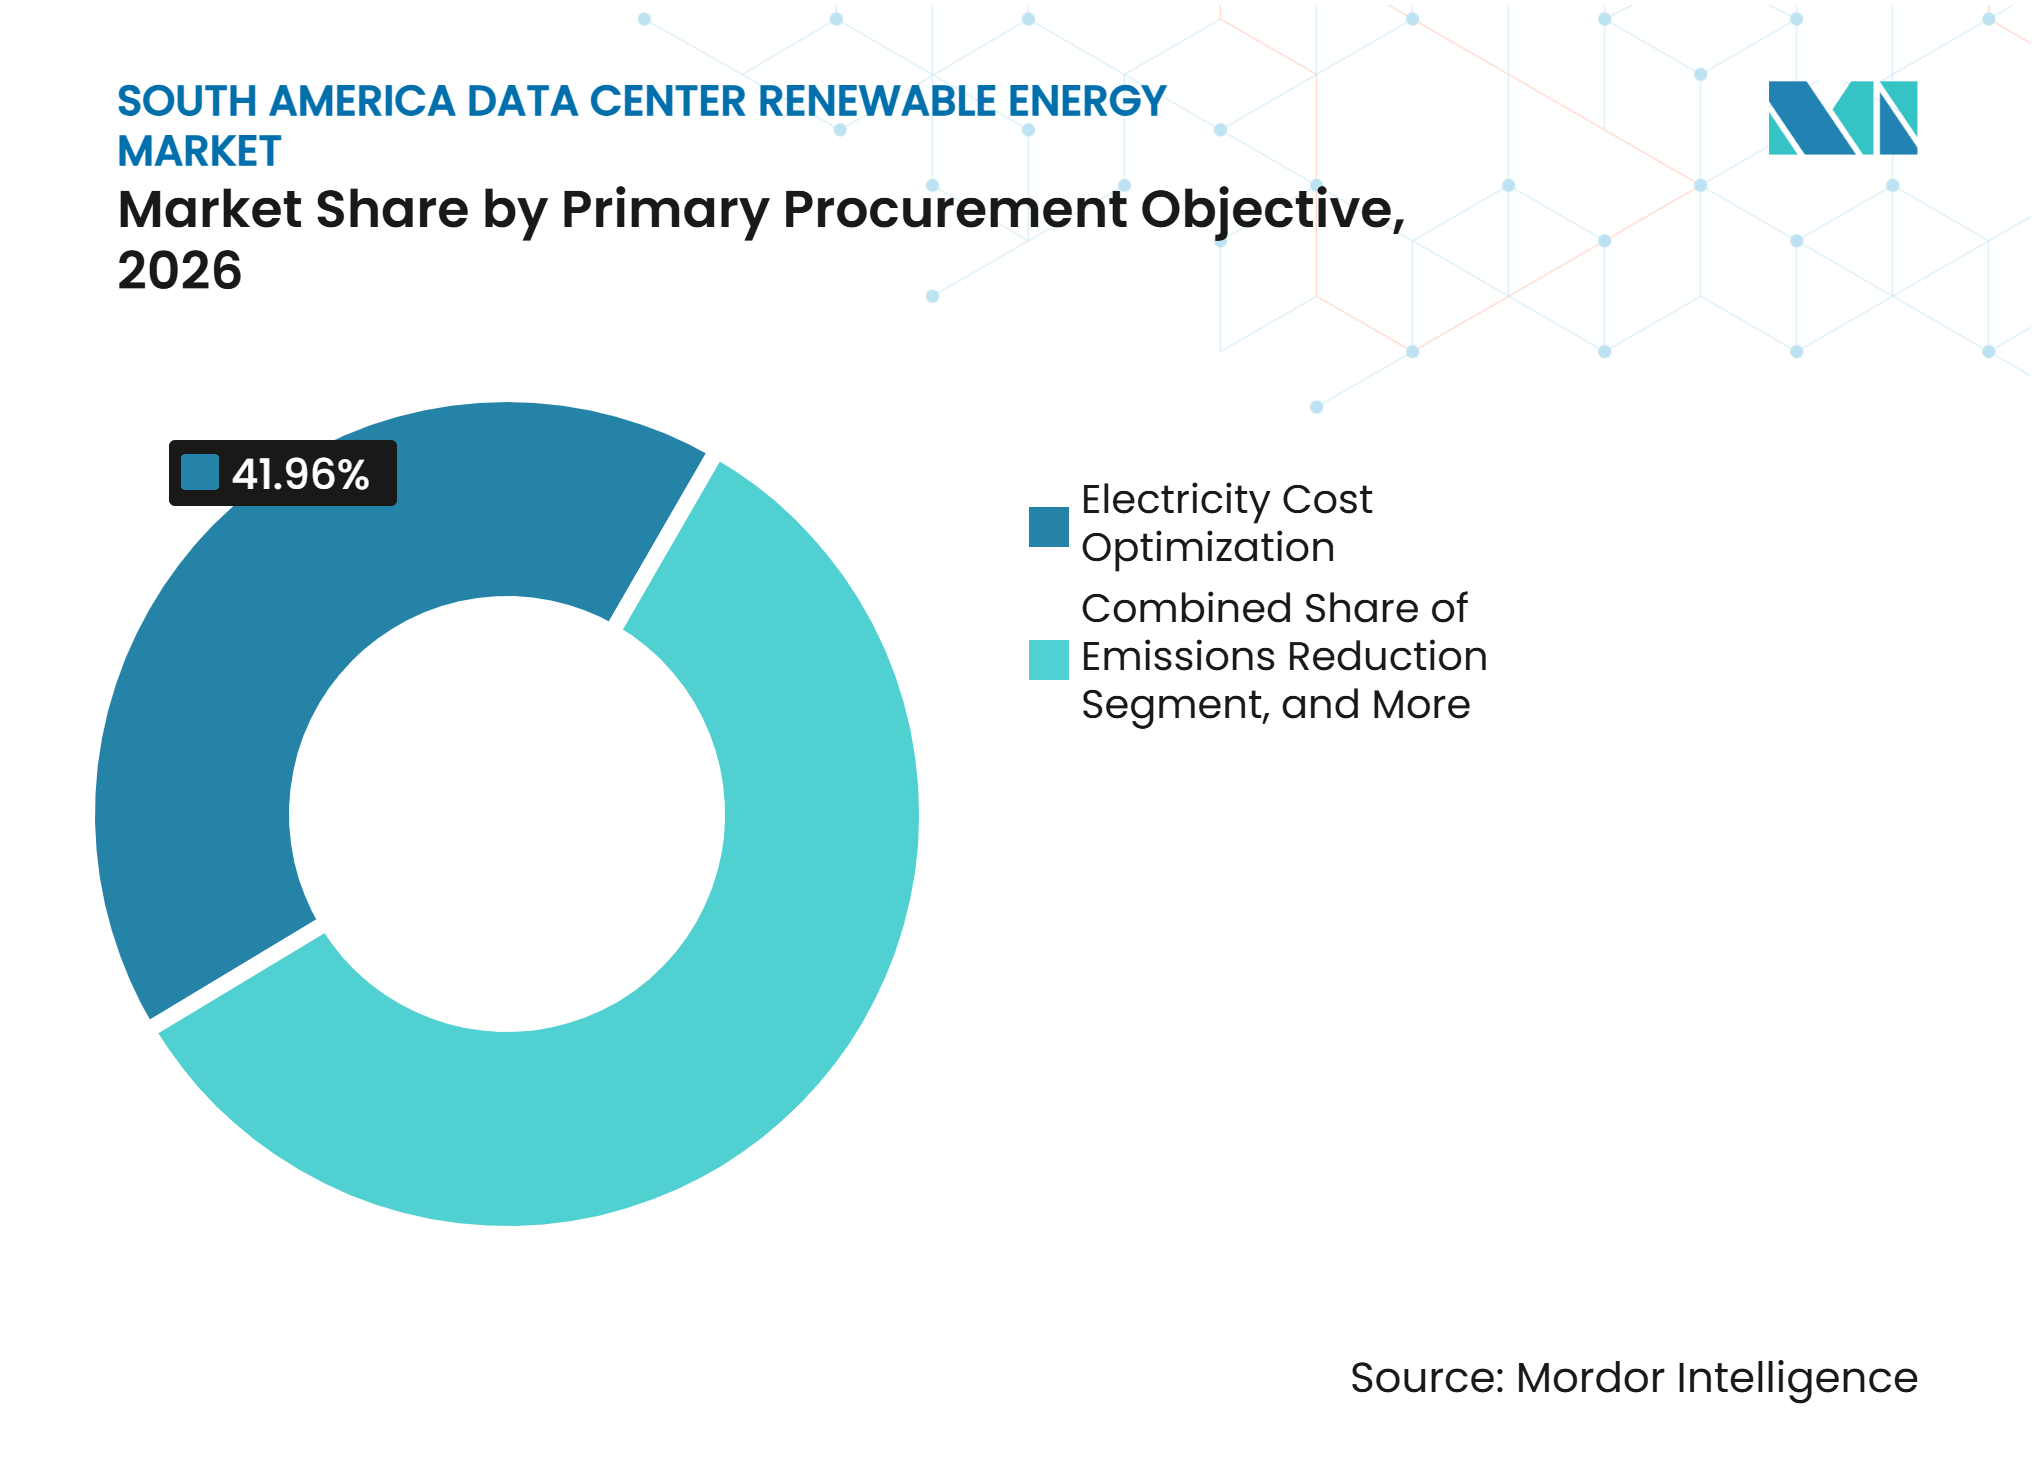
- Nach primärem Beschaffungsziel hielt die Optimierung der Stromkosten im Jahr 2026 einen Marktanteil von 41,96 %, während die Nutzung erneuerbarer Energien bis 2032 voraussichtlich mit einer CAGR von 21,36 % wachsen wird.
- Nach Rechenzentrumsgröße entfielen auf Hyperscale-Rechenzentren im Jahr 2026 45,94 % des Marktes, und sie sollen bis 2032 mit einer CAGR von 21,41 % wachsen.
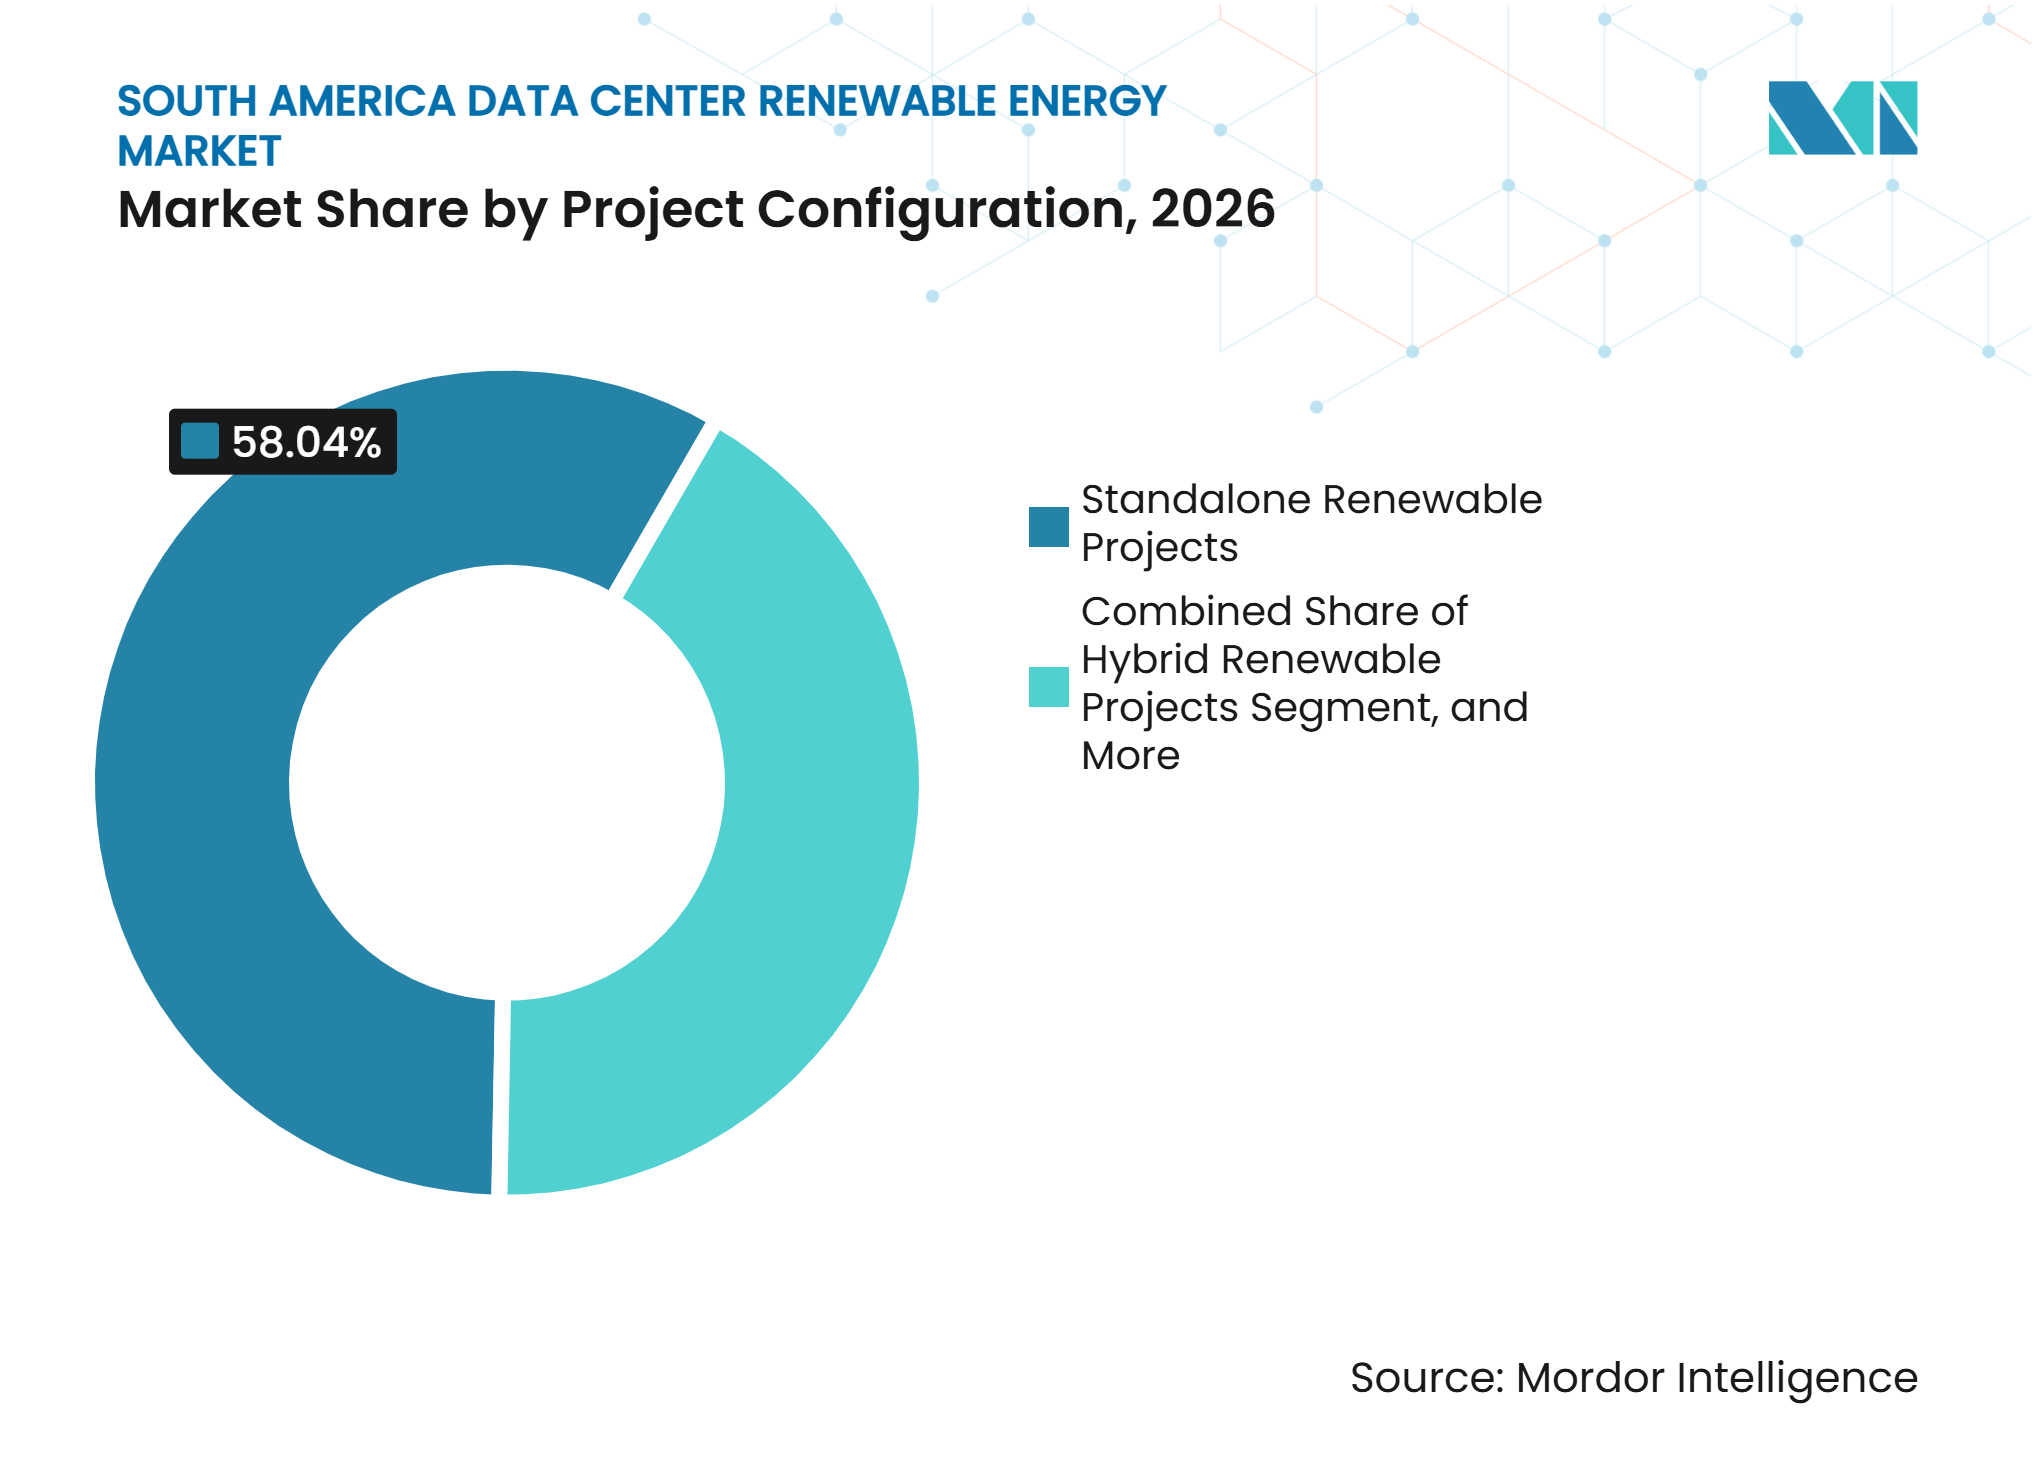
- Nach Rechenzentrumstyp hielten Colocation-Einrichtungen im Jahr 2026 einen Marktanteil von 43,83 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 21,18 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Marktanteil von 62,02 %, während Chile bis 2032 voraussichtlich mit einer CAGR von 21,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Stromnachfrage durch Hyperscale- und KI-Rechenzentren | +8.5% | Brasilien und Chile, mit Ausstrahlungseffekten auf Kolumbien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Unternehmens-PPAs für erneuerbare Energien und Eigenproduktion | +5.0% | Brasilien und Chile, mit Ausweitung auf Kolumbien und Argentinien | Mittelfristig (2–4 Jahre) |
| Reichlich vorhandene Solar-, Wind- und Wasserkraftressourcen | +3.0% | Brasilien, Chile, Argentinien und Kolumbien | Langfristig (≥ 4 Jahre) |
| Datensouveränität und Ausbau regionaler Cloud-Infrastruktur | +2.5% | Brasilien, Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Kostenprognostizierbarkeit erneuerbarer Energien und Dekarbonisierungsanforderungen | +1.5% | Chile, Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Strategische Konnektivität und Entwicklung von Technologie-Hubs | +0.8% | Brasilien, Chile und Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Stromnachfrage durch Hyperscale- und KI-Rechenzentren
Brasiliens Energienachfrage für Rechenzentren erreichte im Jahr 2025 770 MW, und angekündigte Projekte könnten die Nachfrage bis 2035 auf 13,2 GW steigern. Dieses Nachfrageprofil verändert die Versorgung des Marktes für erneuerbare Energien in südamerikanischen Rechenzentren, da KI-Campusse weit mehr Strom benötigen als herkömmliche Unternehmenseinrichtungen. Der chilenische Netzkoordinator erwartet, dass die Rechenzentrumsnachfrage von 325 MW im Jahr 2025 auf 1.360 MW bis 2032 steigen wird. Große Campusse benötigen zudem eine zuverlässige Versorgung rund um die Uhr, was ein einfaches Zertifikat für erneuerbare Energien weniger nützlich macht als eine physische Liefervereinbarung. Die Omnia-Vereinbarung mit Casa dos Ventos zeigte, wie langfristige Windversorgung und Eigentumsanteile für ein großes brasilianisches Rechenzentrumsprojekt kombiniert werden können.
Ausweitung von Unternehmens-PPAs für erneuerbare Energien und Eigenproduktion
Unternehmens-PPAs und Eigenproduktionsvereinbarungen werden in Brasilien und Chile zunehmend zum zentralen Element der Projektgestaltung. Atlas Renewable Energy erhielt eine Finanzierung in Höhe von 1 Milliarde BRL (179 Millionen USD) für den Draco Solar Complex, der jährlich 710 GWh Strom an V.tal und Tecto Data Centers liefern wird. Diese Struktur verknüpft die neue Erzeugung direkt mit der Nachfrage nach digitaler Infrastruktur, anstatt sich ausschließlich auf den Verkauf von Handelsstrom zu stützen. Brasiliens REDATA-Rahmen macht die Nutzung erneuerbarer Energien auch für steuerliche Vorteile von Rechenzentren relevant. Diese Vereinbarungen geben Betreibern eine bessere Planbarkeit der langfristigen Stromkosten und Energieattribute. Sie machen erneuerbare Energieentwickler zudem zu langfristigen Infrastrukturpartnern und nicht nur zu Stromlieferanten.
Reichlich vorhandene Solar-, Wind- und Wasserkraftressourcen
Die Ressourcenbasis Südamerikas unterstützt die Expansion des Marktes für erneuerbare Energien in südamerikanischen Rechenzentren über mehrere Stromerzeugungstechnologien hinweg. IRENA erwartet, dass die Kapazität der Photovoltaik in der Region von 50 GW im Jahr 2023 auf 133 GW bis 2030 steigen wird, während die Windkapazität voraussichtlich von 40 GW auf 77 GW zunehmen wird. Brasiliens Wasserkraftsystem bietet eine zuverlässige Versorgung mit erneuerbarer Energie, während Chile über sehr starke Solarressourcen verfügt und Argentinien ein großes Windpotenzial besitzt. Diese Vielfalt kann die Abhängigkeit von einem einzigen Erzeugungsprofil verringern. Statkraft eröffnete im Jahr 2025 Solar- und Hybridanlagen in Brasilien und fügte seinem Portfolio 340 MWp Kapazität hinzu. Investitionen in Speicherung und Übertragung werden bestimmen, wie effektiv diese Ressourcen große Rechenzentrumslastprofile bedienen können.
Datensouveränität und Ausbau regionaler Cloud-Infrastruktur
Brasiliens Normative Instruction Nr. 8/2025 schreibt vor, dass klassifizierte Regierungsdaten in zertifizierten Rechenzentren innerhalb des Landes gehostet werden müssen. Diese Anforderung unterstützt die inländische Cloud-Kapazität und erhöht den Bedarf an lokaler Stromversorgung. Chiles PDATA-Leitfaden identifiziert nachverfolgbare erneuerbare PPAs und I-REC-Zertifikate als relevante Merkmale für Rechenzentrumsinvestitionen.[1] Microsoft startete seine Cloud-Region Chile Central im Jahr 2025, wobei erneuerbare Energie über Verträge mit AES Andes bereitgestellt wird. Diese Richtlinien und Investitionen integrieren Datenstandort, Compliance und Strombeschaffung in einen einzigen Planungsprozess. Sie können Betreiber dazu ermutigen, die erneuerbare Energieversorgung frühzeitig im Entwicklungszyklus eines Projekts zu sichern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzüberlastung und Engpässe bei der Übertragung erneuerbarer Energien | -3.5% | Brasilien, Chile und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Intermittenzrisiko für geschäftskritische Lasten | -1.5% | Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Fragmentierte Regulierung erneuerbarer Energien in verschiedenen Ländern | -0.8% | Kolumbien, Argentinien und der Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von Langzeitspeichern und Kapazitäten zur Versorgungssicherung | -0.5% | Brasilien, Chile und Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung und Engpässe bei der Übertragung erneuerbarer Energien
Übertragungsengpässe begrenzen das Tempo, mit dem erneuerbare Kapazitäten an große Rechenzentrumsclusters geliefert werden können. Das Weltwirtschaftsforum berichtete, dass die Abregelung erneuerbarer Energien in Südamerika im Jahr 2024 53.000 GWh erreichte, mit wirtschaftlichen Verlusten von schätzungsweise 7 Milliarden USD. In Chile ist ein neuer Übertragungsausbau erforderlich, um die solare Erzeugung im Norden zu den Nachfragezentren rund um Santiago zu transportieren. Die Hochspannungsleitung Kimal-Lo Aguirre ist daher wichtig für den Markt für erneuerbare Energien in südamerikanischen Rechenzentren. Die Interamerikanische Entwicklungsbank hat ebenfalls Netzplanung und -investitionen als notwendig identifiziert, um die Zuverlässigkeit und die Integration erneuerbarer Energien in der Region zu verbessern. Betreiber begegnen diesem Problem durch dedizierte Anschlüsse, Eigenproduktion und speichergestützte Verträge.
Intermittenzrisiko für geschäftskritische Lasten
Rechenzentren benötigen eine unterbrechungsfreie Stromversorgung, aber die Erzeugung aus Solar- und Windenergie variiert je nach Tageszeit und Wetterbedingungen. IRENA stellt fest, dass die unsichere Wasserverfügbarkeit bedeutet, dass Wasserkraftsysteme im Laufe der Zeit ergänzende Reserveressourcen benötigen werden.[2] Der solarreiche Norden Chiles und der erneuerbare-Energie-reiche Nordosten Brasiliens benötigen Speicher, gesicherte Erzeugung oder Netzdienstleistungen, um Rund-um-die-Uhr-Workloads zu unterstützen. Brasiliens Ministerium für Bergbau und Energie begann 2025 mit Konsultationen zu Beschaffungsregeln für Speicher. Die politische Richtung ist ermutigend, aber Langzeitspeicher bleiben in der gesamten Region begrenzt. Diese Einschränkung erschwert die stündliche Nutzung erneuerbarer Energien für geschäftskritische Einrichtungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach erneuerbarer Energiequelle:
Wasserkraft sichert die Versorgung, während Solarenergie skaliertWasserkraft hielt im Jahr 2026 einen Marktanteil von 37,99 % am Markt für erneuerbare Energien in südamerikanischen Rechenzentren. Brasilien und Kolumbien verfügen über etablierte Wasserkraftflotten, die erneuerbare Grundlastversorgung für digitale Infrastruktur bereitstellen können. Brasiliens installierte Stromerzeugungskapazität betrug 219 GW, wobei erneuerbare Quellen 77 % dieser Kapazität ausmachten. Dieser Strommix unterstützt wasserkraftgestützte PPAs für Betreiber, die erneuerbare Nachweise ohne sofortige Speicherinvestition anstreben. Windenergie ist ebenfalls eine wichtige Quelle im Nordosten Brasiliens, wo Scala Data Centers im Jahr 2025 begann, Strom aus den Projekten Assuruá 4 und Ventos da Bahia 3 von Serena Energia zu beziehen.
Solarenergie soll bis 2032 mit einer CAGR von 21,88 % wachsen, da dedizierte Solarprojekte für die Rechenzentrumversorgung immer praktikabler werden. Chiles erneuerbares System umfasste Ende 2025 9.031 MW Solar- und 4.517 MW Windkapazität. Atlas' Draco-Projekt veranschaulicht, wie Solarkapazität unter einem strukturierten Vertrag mit spezifischen Rechenzentrumskäufern verbunden werden kann. Geothermie, Biomasse und Biogas bleiben kleinere Quellen, obwohl sie in Standorten mit geeigneten Ressourcen zur Diversifizierung beitragen können. IRENAs Kapazitätsausblick legt nahe, dass Solar- und Windenergie bis 2030 eine wachsende Projektpipeline bereitstellen werden.



Nach Beschaffungsmodell:
Externe PPAs führen, während Versorgungssicherungsdienstleistungen expandierenExterne physische PPAs hielten im Jahr 2026 einen Marktanteil von 45,94 % am Markt für erneuerbare Energien in südamerikanischen Rechenzentren. Diese Vereinbarungen ermöglichen es Betreibern, Energie und zugehörige Attribute aus größeren Anlagen für erneuerbare Energien zu sichern, ohne eigene Vor-Ort-Erzeugung zu besitzen. Sie können auch eine klarere Verbindung zwischen dem Rechenzentrumverbrauch und dem Neubau erneuerbarer Energien herstellen. Atlas und ODATA unterzeichneten 2025 eine Vereinbarung zur Lieferung von I-REC-zertifizierbarer erneuerbarer Energie an OData's ST01-Campus in Santiago. Vor-Ort-Erzeugung bleibt für kleinere Einrichtungen und Standorte relevant, an denen Netzunabhängigkeit einen hohen Wert hat. Finanzielle PPAs, Zertifikate für erneuerbare Energien und grüne Versorgerprogramme bieten weitere Wege für Organisationen, die sich nicht zu einem direkten physischen Vertrag verpflichten können.
Speicher- und Versorgungssicherungsdienstleistungen sollen bis 2032 mit einer CAGR von 21,67 % wachsen. Sie adressieren die Differenz zwischen dem Zeitpunkt der Erzeugung erneuerbarer Energie und dem Zeitpunkt, zu dem ein Rechenzentrum Strom benötigt. Chile entwickelt hybride Vertragsmodelle, die erneuerbare Energieversorgung mit Batteriespeicher kombinieren, während Brasilien Regeln für die Speicherbeschaffung festlegt. Diese Dienstleistungen werden voraussichtlich häufiger werden, da Betreiber eine stündliche statt einer jährlichen Nutzung erneuerbarer Energien anstreben. Der regulatorische Einfluss von ANEEL in Brasilien und der Comisión Nacional de Energía in Chile wird bestimmen, wie Batterien an Strom- und Hilfsdienstregelungen teilnehmen.
Nach Projektkonfiguration:
Eigenständige Anlagen führen, während speichergestützte Projekte an Bedeutung gewinnenEigenständige Projekte für erneuerbare Energien hielten im Jahr 2026 einen Marktanteil von 58,04 % am Markt für erneuerbare Energien in südamerikanischen Rechenzentren. Ihre etablierten Finanzierungsstrukturen und einfacheren Entwicklungswege machen sie für die anfängliche Beschaffung erneuerbarer Energien attraktiv. Dedizierte Wind- und Solaranlagen können unter langfristigen Lieferverträgen erhebliche Mengen bereitstellen. Hybridprojekte kombinieren mehr als eine erneuerbare Quelle, was die Form der gelieferten Erzeugung verbessern kann. Dieses Modell ist in Chile relevant, wo die Solarproduktion im Norden Windressourcen aus anderen Gebieten ergänzen kann. Die Konfiguration kann auch eine glaubwürdigere Berichterstattung über das Stromversorgungsprofil einer Einrichtung unterstützen.
Projekte für erneuerbare Energien mit Batteriespeicher sollen bis 2032 mit einer CAGR von 21,46 % wachsen. Ihre Einführung spiegelt ein höheres Abregelungsrisiko, Übertragungsengpässe und Kundenerwartungen an saubereren Strom rund um die Uhr wider. Trina Storage sicherte sich im Januar 2026 Batterieaufträge über 1.203 MWh in Chile und Argentinien, darunter ein 722-MWh-Projekt in der Region Atacama. Diese Installationen bieten einen praktischen Weg, die Solarproduktion in spätere Stunden zu verlagern. Brasiliens Speicherkonsultationen zeigen, dass nationale Regeln beginnen, die Systemrolle von Batterien anzuerkennen. Der Markt für erneuerbare Energien in südamerikanischen Rechenzentren wird mehr Projekte dieser Art benötigen, da Hochlast-Campusse expandieren.

Nach Vertragslaufzeit:
Langfristige Vereinbarungen prägen die ProjektfinanzierungLangfristige Verträge hielten im Jahr 2026 einen Marktanteil von 62,02 %. Vereinbarungen mit einer Laufzeit von zehn bis 20 Jahren bieten Entwicklern erneuerbarer Energien eine zuverlässigere Einnahmebasis und Rechenzentrumsbetreibern eine bessere Kostentransparenz. Die Vereinbarung zwischen Omnia und Casa dos Ventos umfasste eine 20-jährige Versorgung für ein ByteDance-Rechenzentrumsprojekt in Ceará. Langfristige Verpflichtungen eignen sich für Hyperscaler, da ihre Einrichtungen lange Betriebszeiten und einen hohen Strombedarf haben. Sie können auch die Finanzierung dedizierter Erzeugung und Netzinfrastruktur unterstützen. Kürzere Verträge bleiben nützlich, wenn Betreiber auf Genehmigungen warten oder eine langfristige Beschaffungsentscheidung aufschieben möchten.
Die I-REC-Zertifizierung ist zu einem wichtigen unterstützenden Mechanismus für langfristige Vereinbarungen für erneuerbare Energien in Ländern mit unterschiedlichen lokalen Regeln geworden. Sie hilft Betreibern, Ansprüche auf erneuerbare Energie gegenüber Kunden, Investoren und Regulierungsbehörden zu dokumentieren. Chiles PDATA-Leitfaden identifiziert nachverfolgbare grüne PPAs oder I-REC-Zertifikate als Teil seiner Positionierung für Rechenzentrumsinvestitionen. Die Zertifizierung löst keine physischen Lieferbeschränkungen, verbessert aber die Rückverfolgbarkeit für vertraglich vereinbarte Lieferungen. Langfristige Vertragsgestaltung wird daher zunehmend mit einer definierten Zertifikatsstrategie kombiniert. Dieser Ansatz verbessert auch die Konsistenz der Ansprüche auf erneuerbare Energien über regionale Betriebe hinweg.
Nach primärem Beschaffungsziel:
Kostenoptimierung führt, während die Nutzung erneuerbarer Energien voranschreitetDie Optimierung der Stromkosten hielt im Jahr 2026 einen Marktanteil von 41,96 % am Markt für erneuerbare Energien in südamerikanischen Rechenzentren. Betreiber nutzen PPAs für erneuerbare Energien, um stabilere Preise zu erzielen, als kurzfristige Netzkäufe bieten können. Chiles Investitionsleitfaden beschreibt ein System mit tiefer Durchdringung erneuerbarer Energien und mehreren Optionen für zertifizierte Versorgung. Dies schafft einen wirtschaftlichen Anreiz, die Energiebeschaffung mit Emissionszielen in Einklang zu bringen. Emissionsreduzierung ist auch ein wichtiges Ziel für globale Cloud-Unternehmen, die regionale Einrichtungen betreiben. Die Versorgungssicherheit hat an Bedeutung gewonnen, wo die Netzanschlusskapazität begrenzt ist.
Die Nutzung erneuerbarer Energien soll bis 2032 mit einer CAGR von 21,36 % wachsen. Dieses Ziel strebt an, den Stromverbrauch im Laufe der Zeit enger mit der Erzeugung erneuerbarer Energien in Einklang zu bringen. Jährliche Zertifikate für erneuerbare Energien können Ansprüche unterstützen, adressieren aber für sich allein keine stündlichen Betriebsanforderungen. Speichergestützte PPAs und Eigenproduktionsstrukturen bieten einen direkteren Weg zur Erfüllung dieser Anforderung. Der Ansatz erfordert bessere Daten, Speicherung und Vertragsgestaltung als die standardmäßige Beschaffung erneuerbarer Energien. Er schafft auch Chancen für Anbieter, die Erzeugung, Batterien und verifizierte Liefervereinbarungen kombinieren können.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen bestimmen die NachfragemusterHyperscale-Rechenzentren entfielen im Jahr 2026 auf 45,94 % des Marktes und sollen bis 2032 mit einer CAGR von 21,41 % wachsen. Ihre großen, stabilen Lasten können neue Anlagen für erneuerbare Energien unterstützen, die einen festen Abnehmer benötigen. Microsoft, Google und Amazon Web Services können Strommengen beschaffen, die die Entwicklung ganzer Projekte prägen. Microsofts Chile-Central-Region wurde durch erneuerbare Verträge mit AES Andes unterstützt. Große Rechenzentren nutzen auch Versorgerprogramme und bilaterale Verträge, wenn kein dediziertes Projekt erforderlich ist. Kleinere und mittelgroße Einrichtungen nutzen häufiger Zertifikate oder grüne Tarife, da ihre individuellen Lasten weniger Verhandlungsmacht bei Projekten für erneuerbare Energien bieten.
KI-Training und Inferenz-Workloads steigern die Attraktivität von Hyperscale-Campussen mit dedizierten Energievereinbarungen. Scalas geplante KI-Stadt in Rio Grande do Sul zielt bis 2033 auf eine Nachfrage von 1,8 GW ab. Solche Projekte erfordern eine frühzeitige Koordination mit Erzeugern, Übertragungsnetzbetreibern und Regulierungsbehörden. Ihr Umfang ermutigt Entwickler, Wind- und Solarkomplexe rund um Ankerkunden zu strukturieren. Es erhöht auch den Wert von Speicher- und Versorgungssicherungskapazitäten auf Projektebene. Infolgedessen beeinflussen die Beschaffungsentscheidungen von Hyperscalern den breiteren Markt für erneuerbare Energien in südamerikanischen Rechenzentren.
Nach Rechenzentrumstyp:
Colocation bleibt wichtig, während Cloud-Anbieter expandierenColocation-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 43,83 %. Diese Einrichtungen bedienen mehrere Unternehmens- und Cloud-Kunden und benötigen zuverlässige Stromversorgung neben dichter Netzwerkkonnektivität. Equinix kündigte 2026 eine Eigenproduktionspartnerschaft mit Auren Energia für erneuerbare Energie aus 2 Windparks im Nordosten Brasiliens an. Dieses Beispiel zeigt, dass Colocation-Betreiber direkte erneuerbare Strukturen nutzen können, anstatt sich ausschließlich auf Versorgertarife zu verlassen. Unternehmens- und Edge-Einrichtungen bleiben für regulierte Sektoren und latenzempfindliche Workloads relevant. Ihre Beschaffungsmodelle sind typischerweise kleiner und standortspezifischer.
Cloud-Dienstanbieter sollen bis 2032 mit einer CAGR von 21,18 % wachsen. Amazon Web Services bestätigte 2025 eine Investition von 4 Milliarden USD in Chile für Cloud-Infrastruktur, mit geplantem Betriebsbeginn in der zweiten Hälfte des Jahres 2026. Große Cloud-Anbieter können die Campus-Planung mit erneuerbaren Verträgen und langfristigen Kapazitätsanforderungen integrieren. Ihre Kapitalverpflichtungen ermutigen Erzeuger auch zur Entwicklung größerer Projekte. Das Eigenproduktionsmodell kann diesen Anbietern mehr Kontrolle über Preis, Stromattribute und Abregelungsrisiko geben. Dies macht sie zu einer wichtigen Nachfragequelle für integrierte Energielösungen.
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 einen Marktanteil von 62,02 % am Markt für erneuerbare Energien in südamerikanischen Rechenzentren. Die installierte Kapazität von 219 GW umfasste 77 % erneuerbare Quellen, während die Rechenzentrumsnachfrage im Jahr 2025 770 MW erreichte. REDATA gibt Betreibern einen finanziellen Anreiz, eine 100-prozentige Versorgung mit erneuerbaren Energien zu planen. Equinix, Scala, Atlas und Casa dos Ventos haben Vereinbarungen genutzt, die die Erzeugung direkt mit der Rechenzentrumsnachfrage verbinden. Die Speicherregulierung unter der Führung des Ministeriums für Bergbau und Energie und ANEEL wird beeinflussen, wie schnell eine dedizierte Versorgung eine Rund-um-die-Uhr-Zuverlässigkeit gewährleisten kann.
Chile
Chile soll bis 2032 mit einer CAGR von 21,54 % wachsen und ist damit der am schnellsten wachsende regionale Markt im Markt für erneuerbare Energien in südamerikanischen Rechenzentren. Der PDATA-Leitfaden fördert eine nachverfolgbare Beschaffung erneuerbarer Energien und verzeichnet Ende 2025 9.031 MW Solarkapazität und 4.517 MW Windkapazität. Microsoft startete Chile Central im Jahr 2025, und AWS kündigte eine Cloud-Infrastrukturinvestition von 4 Milliarden USD für das Land an. Die Übertragungskapazität zwischen den erneuerbaren Ressourcen im Norden und der Nachfrage im Großraum Santiago bleibt die wichtigste betriebliche Einschränkung. Die Comisión Nacional de Energía und der Netzkoordinator werden den Anschlusszeitplan und die Rolle von Speichern in Versorgungsverträgen beeinflussen.
Kolumbien, Argentinien und der Rest Südamerikas
Kolumbien stärkt seine Position durch neue Kapazitäten in Bogotá und Cundinamarca sowie eine wachsende Versorgung mit erneuerbaren Energien. Enel Colombia schloss den 267-MWdc-Solarpark Guayepo III ab und entwickelt den 256-MW-Solarpark Atlantic. Argentiniens AlmaGBA-Programm vergab 2025 fast 700 MW Batteriekapazität und schafft damit eine stärkere Grundlage für eine künftige gesicherte Versorgung mit erneuerbaren Energien. Peru, Uruguay und Paraguay haben eine geringere Rechenzentrumsdichte, aber IRENA identifiziert SIESUR und SINEA als Initiativen, die die regionale Energiezusammenarbeit stärken könnten.
Wettbewerbslandschaft
Marktkonzentration
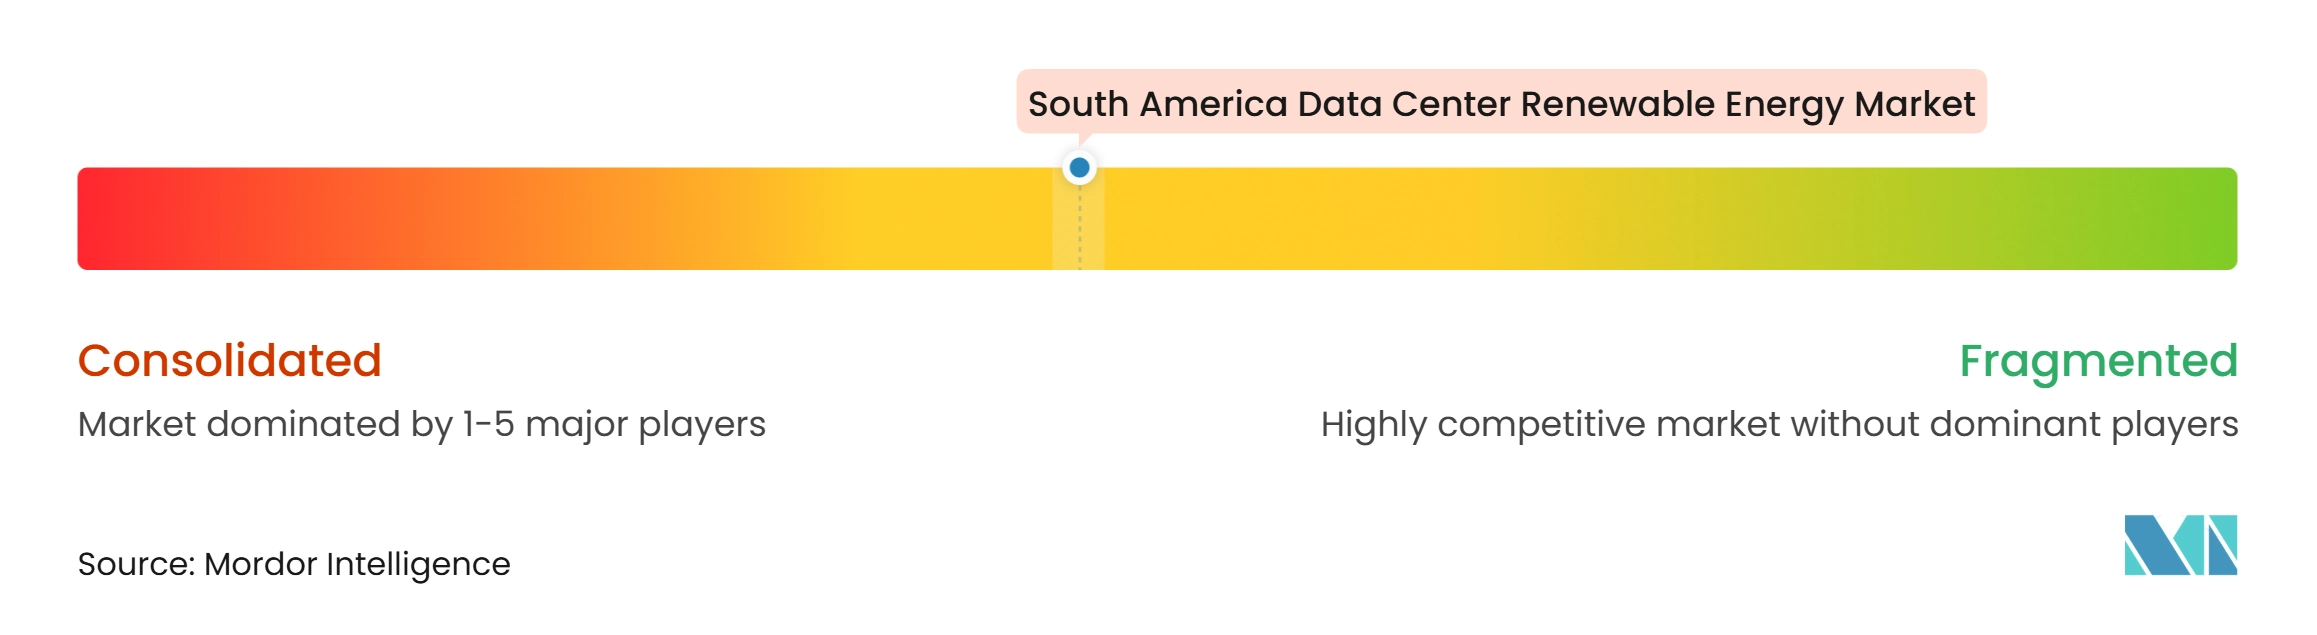
Der Markt für erneuerbare Energien in südamerikanischen Rechenzentren ist mäßig konzentriert und wird von Unternehmen mit unterschiedlichen Rollen in der erneuerbaren Energieerzeugung, dem Rechenzentrumsbetrieb, Cloud-Diensten und Speicherung bedient. Zu den Lieferanten erneuerbarer Energien gehören Atlas Renewable Energy, Casa dos Ventos, Serena Energia, AES Andes, Statkraft und ENGIE Brasil Energia. Zu den wichtigsten nachfrageseitigen Teilnehmern gehören Microsoft, Amazon Web Services, Google, Equinix, Scala Data Centers und ODATA. Der Wettbewerb konzentriert sich zunehmend auf die Fähigkeit, erneuerbare Energie mit einer klaren Liefervereinbarung bereitzustellen, nicht nur mit einem Zertifikat. Entwickler mit Kompetenzen in Erzeugung, Speicherung, Netzzugang und langfristiger Vertragsgestaltung haben eine stärkere Position.
Equinix bewegte sich durch seine 2026er Partnerschaft mit Auren Energia in Richtung Eigenproduktion.[3] Statkrafts Eröffnung von Solar- und Hybridanlagen in Brasilien im Jahr 2025 fügte dem Wettbewerbsfeld speicherrelevante Erfahrung hinzu. Atlas strukturierte seinen Draco Solar Complex ebenfalls so, dass er identifizierte Rechenzentrumskunden beliefert. Diese Schritte zeigen eine Verlagerung hin zu integrierten Erzeugungs- und Versorgungsstrukturen. Sie erhöhen auch die Bedeutung der technischen Ausführung, Umweltgenehmigungen und des Netzanschlusses.
Speicherung kann den Wettbewerb ausweiten, da der regionale Regulierungsrahmen noch in der Entwicklung ist. Brasiliens öffentliche Konsultationen zur Speicherbeschaffung schaffen eine Öffnung für Unternehmen, die Batterien mit erneuerbarer Erzeugung kombinieren können. Chiles Solarressourcen und sein Bedarf an zuverlässigerer Lieferung unterstützen ebenfalls die Hybridentwicklung. Betreiber mit etablierten Beziehungen zu Hyperscalern und Colocation-Anbietern können frühzeitig Zugang zu größeren Verträgen erhalten.
Branchenführer im Markt für erneuerbare Energien in südamerikanischen Rechenzentren
-
Amazon Web Services, Inc.
-
Google LLC
-
Microsoft Corporation
-
Meta Platforms, Inc.
-
Equinix, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in südamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Atlas Renewable Energy
- Enel Américas S.A.
- ENGIE Energía Chile S.A.
- ENGIE Brasil Energia S.A.
- AES Andes S.A.
- Auren Energia S.A.
- Casa dos Ventos Energias Renováveis S.A.
- Serena Energia S.A.
- Brookfield Asset Management Ltd.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Scala Data Centers S.A.
- Aligned Data Centers
- ODATA, an Aligned Data Centers Company
- V.tal S.A.
- Tecto Data Centers
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Central Puerto S.A.
- Genneia S.A.
- Statkraft AS
- Matrix Renewables
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in südamerikanischen Rechenzentren
- Mai 2026: Omnia, die Rechenzentrumplattform von Brasiliens Patria Investments, unterzeichnete eine 20-jährige Energieliefervereinbarung im Wert von 2 Milliarden USD mit Casa dos Ventos zur Versorgung eines für ByteDance im Hafenkomplex Pecem in Ceará, Brasilien, errichteten Rechenzentrums. Die Energie wird aus dem 630-MW-Windkomplex Ibiapaba und dem Windpark Dom Inocencio bezogen, strukturiert als Eigenproduktionsmodell, das Omnia einen Eigenkapitalanteil an den Erzeugungsanlagen von Casa dos Ventos gewährt.
- März 2026: Ascenty schloss eine Partnerschaft mit Casa dos Ventos im Wert von über 500 Millionen USD ab, die einen langfristigen PPA mit direktem Eigenkapitalbesitz an einem Portfolio von Wind- und Solarprojekten in Brasilien kombiniert, vom technischen Berater DNV als Südamerikas größter Vertrag zur erneuerbaren Eigenstromerzeugung für Rechenzentren zu diesem Zeitpunkt charakterisiert.
- März 2026: Equinix kündigte eine Eigenproduktionspartnerschaft für erneuerbare Energien mit Auren Energia in Brasilien an, wobei beide Unternehmen gemeinsam Anteile an 2 Windparks im Nordosten Brasiliens halten, die von rein weiblichen Belegschaften betrieben werden. Die Versorgung begann im Jahr 2026 und deckt einen wesentlichen Teil des brasilianischen Energiebedarfs von Equinix im Rahmen einer langfristigen Vereinbarung.
- März 2026: YPF Luz unterzeichnete einen Wind-und-Solar-PPA zur Versorgung eines Rechenzentrums in Buenos Aires, Argentinien, und fügte Argentinien der wachsenden Liste südamerikanischer Märkte hinzu, in denen Rechenzentrumsbetreiber langfristige Verträge für erneuerbare Energien formalisieren und das PPA-Modell über die 2 primären Rechenzentrumszentren der Region hinaus ausweiten.
Berichtsumfang des Marktes für erneuerbare Energien in südamerikanischen Rechenzentren
Der Markt für erneuerbare Energien in südamerikanischen Rechenzentren bezieht sich auf den Markt für Lösungen zur Erzeugung, Beschaffung und Lieferung erneuerbarer Energie, die zur Deckung des Strombedarfs von Rechenzentren in ganz Südamerika eingesetzt werden. Er umfasst erneuerbare Energie, die durch Solar-, Wind-, Wasser-, Geothermie-, Biomasse- und Biogasquellen erzeugt wird, entweder durch Vor-Ort-Erzeugung oder durch Beschaffungsvereinbarungen mit Dritten, einschließlich physischer und virtueller Stromabnahmeverträge (PPAs), grüner Versorgerprogramme sowie Zertifikaten für erneuerbare Energien (RECs) und Herkunftsnachweisen.
Der Bericht über den Markt für erneuerbare Energien in südamerikanischen Rechenzentren ist segmentiert nach erneuerbarer Energiequelle (Solarenergie, Windenergie, Wasserkraft, Geothermie, Biomasse und Biogas sowie andere erneuerbare Quellen), Beschaffungsmodell (Vor-Ort-Erzeugung erneuerbarer Energien, externe physische PPAs, virtuelle oder finanzielle PPAs, grüne Versorgerprogramme sowie Zertifikate für erneuerbare Energien und Herkunftsnachweise), Projektkonfiguration (eigenständige Projekte für erneuerbare Energien, Hybridprojekte für erneuerbare Energien, Projekte für erneuerbare Energien mit Batteriespeicher sowie Projekte für erneuerbare Energien mit anderen Versorgungssicherungslösungen), Vertragslaufzeit (kurzfristige Verträge, mittelfristige Verträge und langfristige Verträge), primärem Beschaffungsziel (Optimierung der Stromkosten, Emissionsreduzierung, Nutzung erneuerbarer Energien und langfristige Versorgungssicherheit), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter sowie Unternehmens- und Edge-Einrichtungen) und Geografie (Brasilien, Chile, Kolumbien, Argentinien und der Rest Südamerikas). Die Marktprognosen werden in Wert (USD) und Volumen (MWh/GWh) angegeben.
Segmentierungsübersicht
| Solarenergie |
| Windenergie |
| Wasserkraft |
| Geothermie |
| Biomasse und Biogas |
| Andere erneuerbare Quellen |
| Vor-Ort-Erzeugung erneuerbarer Energien |
| Externe physische PPAs |
| Virtuelle oder finanzielle PPAs |
| Grüne Versorgerprogramme |
| Zertifikate für erneuerbare Energien und Herkunftsnachweise |
| Eigenständige Projekte für erneuerbare Energien |
| Hybridprojekte für erneuerbare Energien |
| Projekte für erneuerbare Energien mit Batteriespeicher |
| Projekte für erneuerbare Energien mit anderen Versorgungssicherungslösungen |
| Kurzfristige Verträge |
| Mittelfristige Verträge |
| Langfristige Verträge |
| Optimierung der Stromkosten |
| Emissionsreduzierung |
| Nutzung erneuerbarer Energien |
| Langfristige Versorgungssicherheit |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Einrichtungen |
| Brasilien |
| Chile |
| Kolumbien |
| Argentinien |
| Rest Südamerikas |
| Nach erneuerbarer Energiequelle | Solarenergie |
| Windenergie | |
| Wasserkraft | |
| Geothermie | |
| Biomasse und Biogas | |
| Andere erneuerbare Quellen | |
| Nach Beschaffungsmodell | Vor-Ort-Erzeugung erneuerbarer Energien |
| Externe physische PPAs | |
| Virtuelle oder finanzielle PPAs | |
| Grüne Versorgerprogramme | |
| Zertifikate für erneuerbare Energien und Herkunftsnachweise | |
| Nach Projektkonfiguration | Eigenständige Projekte für erneuerbare Energien |
| Hybridprojekte für erneuerbare Energien | |
| Projekte für erneuerbare Energien mit Batteriespeicher | |
| Projekte für erneuerbare Energien mit anderen Versorgungssicherungslösungen | |
| Nach Vertragslaufzeit | Kurzfristige Verträge |
| Mittelfristige Verträge | |
| Langfristige Verträge | |
| Nach primärem Beschaffungsziel | Optimierung der Stromkosten |
| Emissionsreduzierung | |
| Nutzung erneuerbarer Energien | |
| Langfristige Versorgungssicherheit | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Einrichtungen | |
| Nach Geografie | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Rest Südamerikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erneuerbare Energien in südamerikanischen Rechenzentren?
Die Marktgröße für erneuerbare Energien in südamerikanischen Rechenzentren beträgt im Jahr 2026 165,12 Millionen USD und soll bis 2032 bei einer CAGR von 20,68 % einen Wert von 529,62 Millionen USD erreichen.
Was treibt die Beschaffung erneuerbarer Energie für Rechenzentren in Südamerika an?
KI-Workloads, Hyperscale-Expansion, Anforderungen an die Nutzung erneuerbarer Energien und der Bedarf nach besser planbaren Stromkosten treiben die Nachfrage an.
Welche erneuerbare Energiequelle hat die größte Bedeutung für die Rechenzentrumversorgung?
Wasserkraft hielt im Jahr 2026 einen Marktanteil von 37,99 %, unterstützt durch die etablierten Wasserkraftflotten Brasiliens und Kolumbiens.
Warum werden speichergestützte Projekte für erneuerbare Energien immer relevanter?
Sie helfen, variable Solar- und Windproduktion, Netzüberlastung und den Bedarf an zuverlässiger Stromversorgung rund um die Uhr zu managen.
Welches Land führt bei der regionalen Beschaffung erneuerbarer Energien für Rechenzentren?
Brasilien hielt im Jahr 2026 einen Marktanteil von 62,02 %, unterstützt durch sein erneuerbares Stromnetz und REDATA-Anreize.
Welches Land soll bis 2032 am schnellsten wachsen?
Chile soll bis 2032 mit einer CAGR von 21,54 % wachsen, unterstützt durch Solarressourcen, Cloud-Investitionen und Strukturen zur Beschaffung erneuerbarer Energien.