
南米データセンター再生可能エネルギー市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 165.12 百万米ドル |
| 市場規模 (2027) | 206.91 百万米ドル |
| 市場規模 (2032) | 529.62 百万米ドル |
| 成長率 (2027 - 2032) | 20.68 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター再生可能エネルギー市場分析
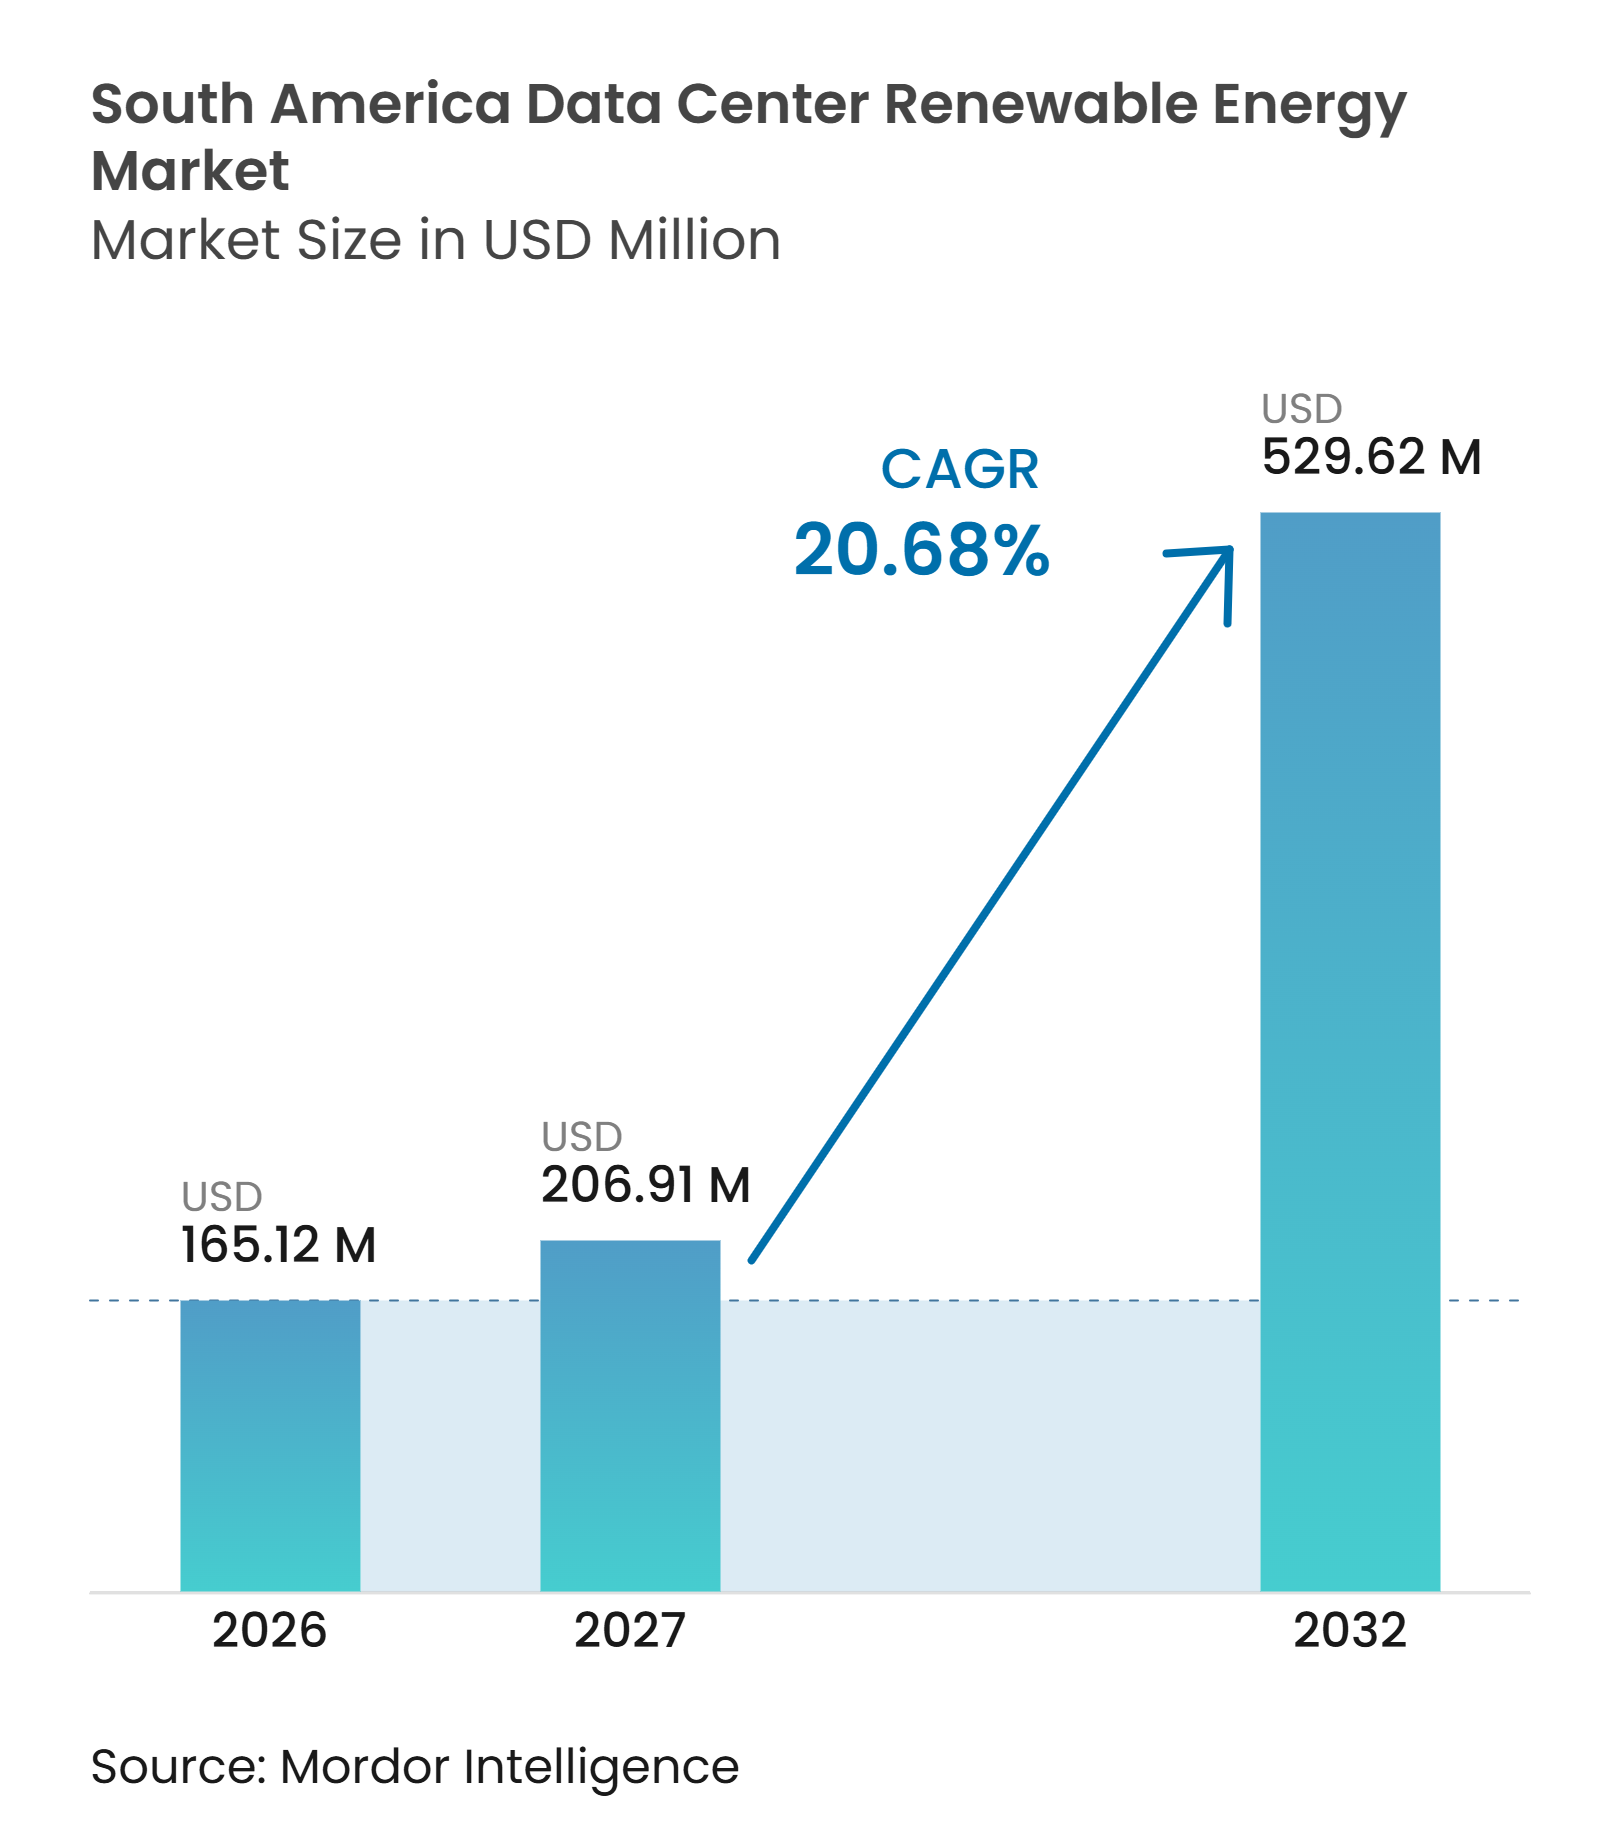
南米データセンター再生可能エネルギー市場規模は2026年に1億6,512万米ドルと評価され、2027年の2億691万米ドルから2032年には5億2,962万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは20.68%です。量ベースでは、市場は2026年に2,540 GWh、2027年に3,183 GWh、2032年には7,575 GWhと推定されており、2027年~2032年のCAGRは18.89%です。AIワークロードおよび新たなハイパースケールキャンパスにより、地域全体で大規模かつ信頼性の高い再生可能エネルギー契約の需要が高まっています。ブラジルの拡大する接続申請とチリの計画されたデータセンター容量は、標準的なグリッド供給から専用の再生可能エネルギー契約へのシフトを示しています。地域の水力発電基盤、太陽光資源、および風力回廊により、事業者はよりクリーンな電力を確保するための複数の経路を持っています。開発業者は、より長期の契約、自家発電構造、および発電と蓄電を組み合わせたプロジェクトで対応しています。リッドの制約と変動する再生可能エネルギー出力は依然として重要な制約要因であるため、南米データセンター再生可能エネルギー市場では、調整容量と明確な供給条件を含む契約がますます重視されています。
主要レポートのポイント
- 再生可能エネルギー源の中では、水力発電が2026年の南米データセンター再生可能エネルギー市場シェアの37.99%を占め、太陽光発電は2032年までに21.88%のCAGRで拡大すると予測されています。
- 調達モデル別では、オフサイト物理PPAが2026年に市場の45.94%を占め、蓄電および調整サービスは2032年までに21.67%のCAGRで拡大すると予測されています。
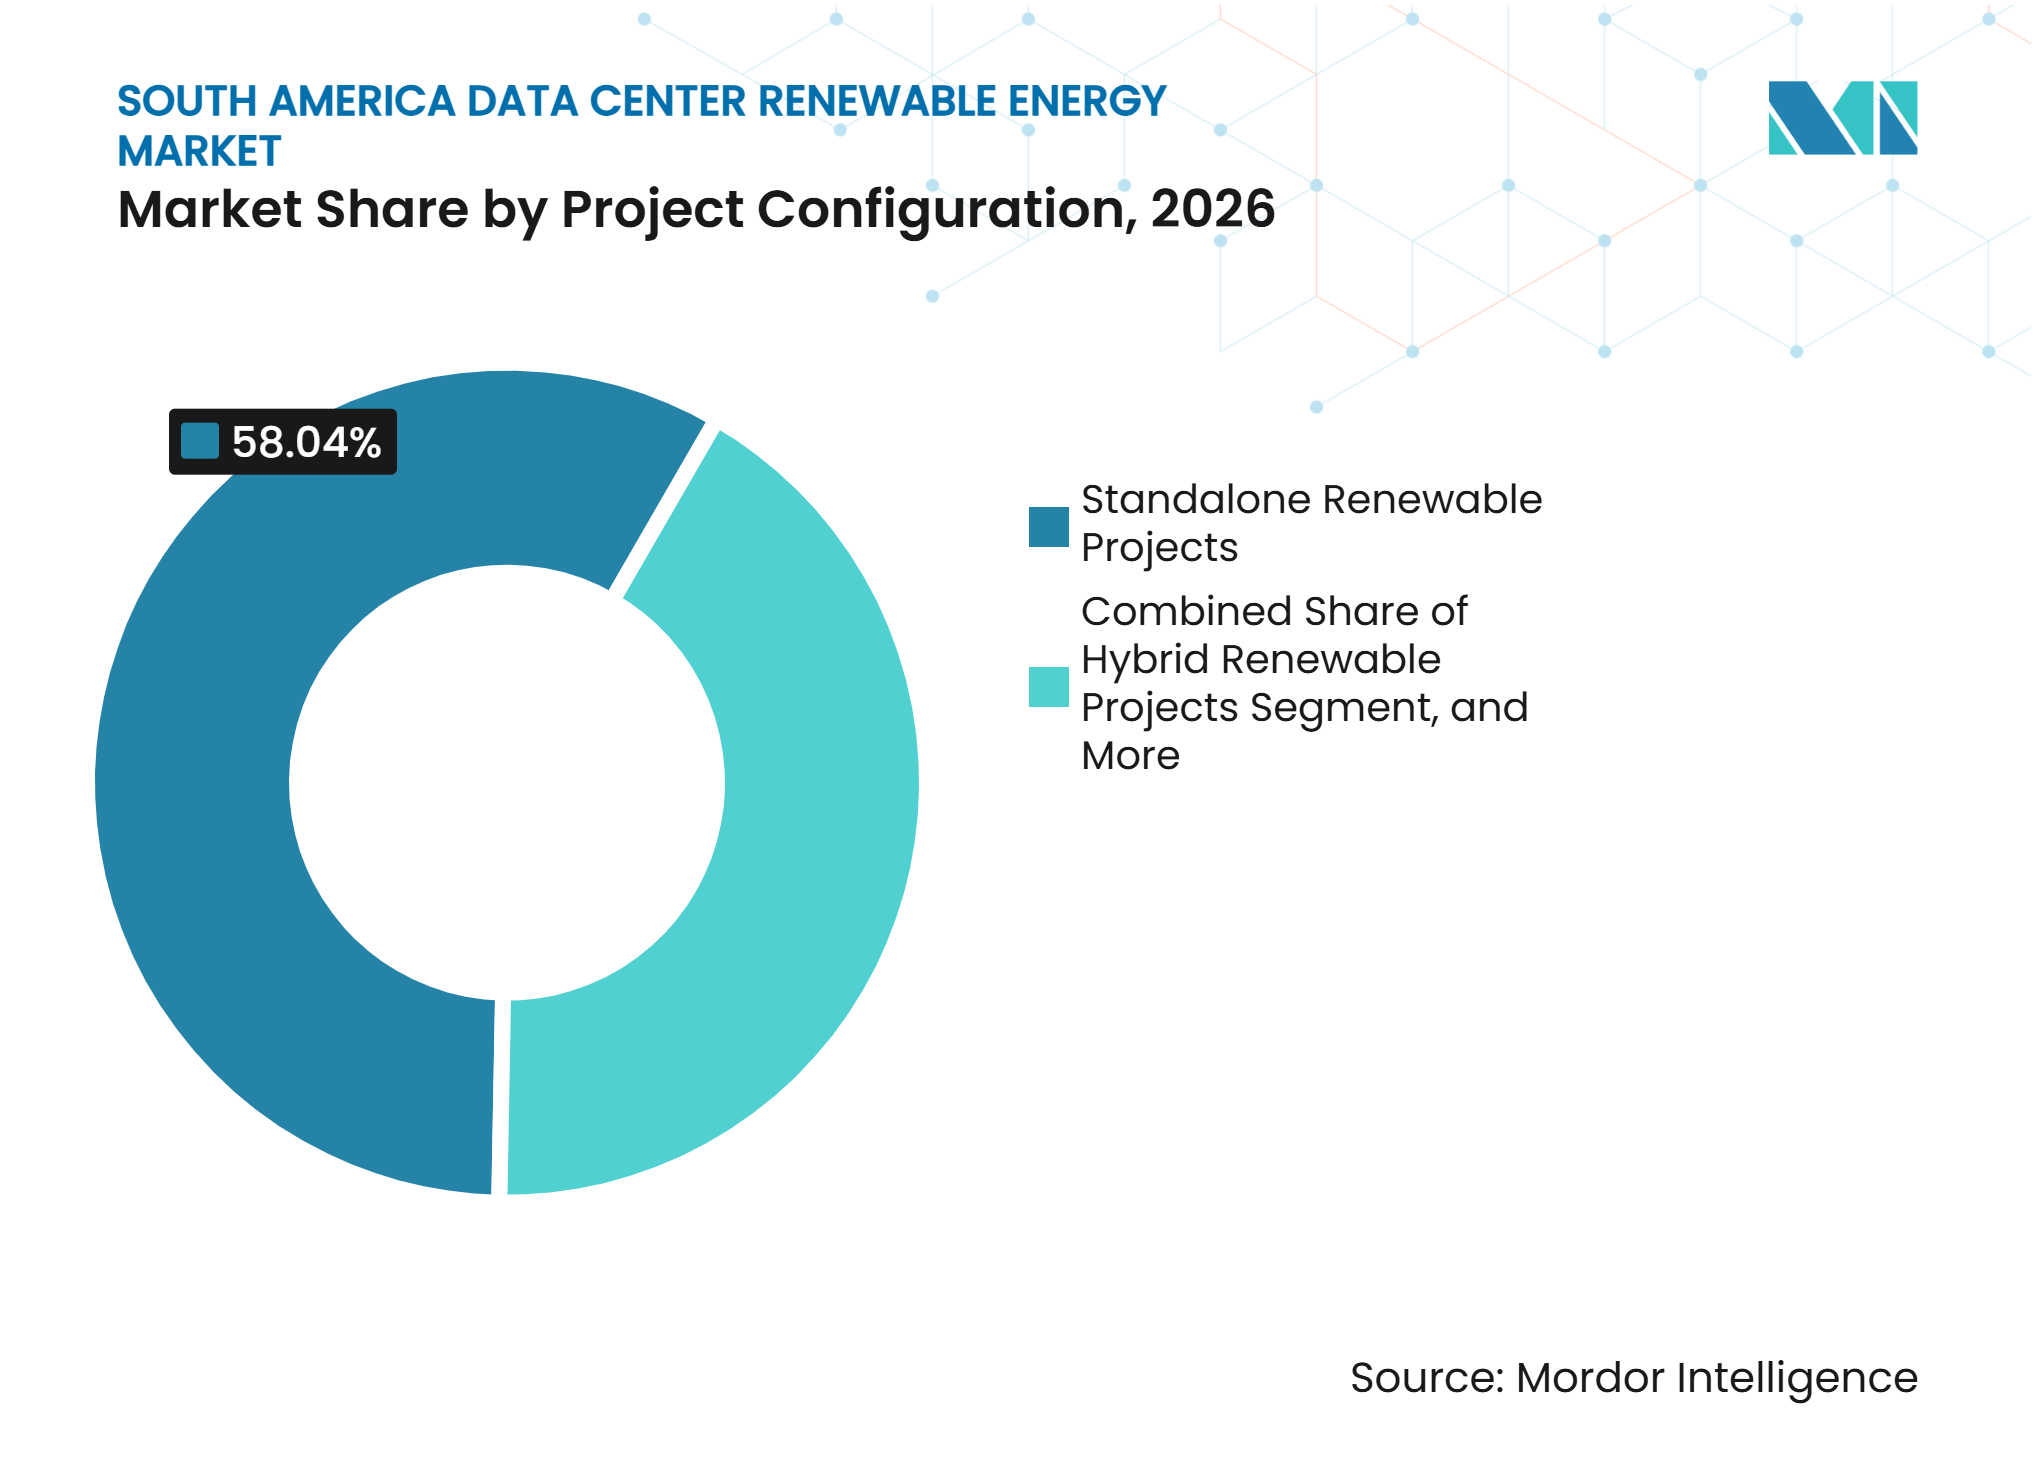
- プロジェクト構成別では、独立型再生可能エネルギープロジェクトが2026年の南米データセンター再生可能エネルギー市場の58.04%を占め、バッテリー蓄電を伴う再生可能エネルギープロジェクトは2032年までに21.46%のCAGRで拡大すると予測されています。
- 契約期間別では、長期契約が2026年に市場の62.02%を占め、そのセグメントは2032年までに22.23%のCAGRで成長すると予測されています。
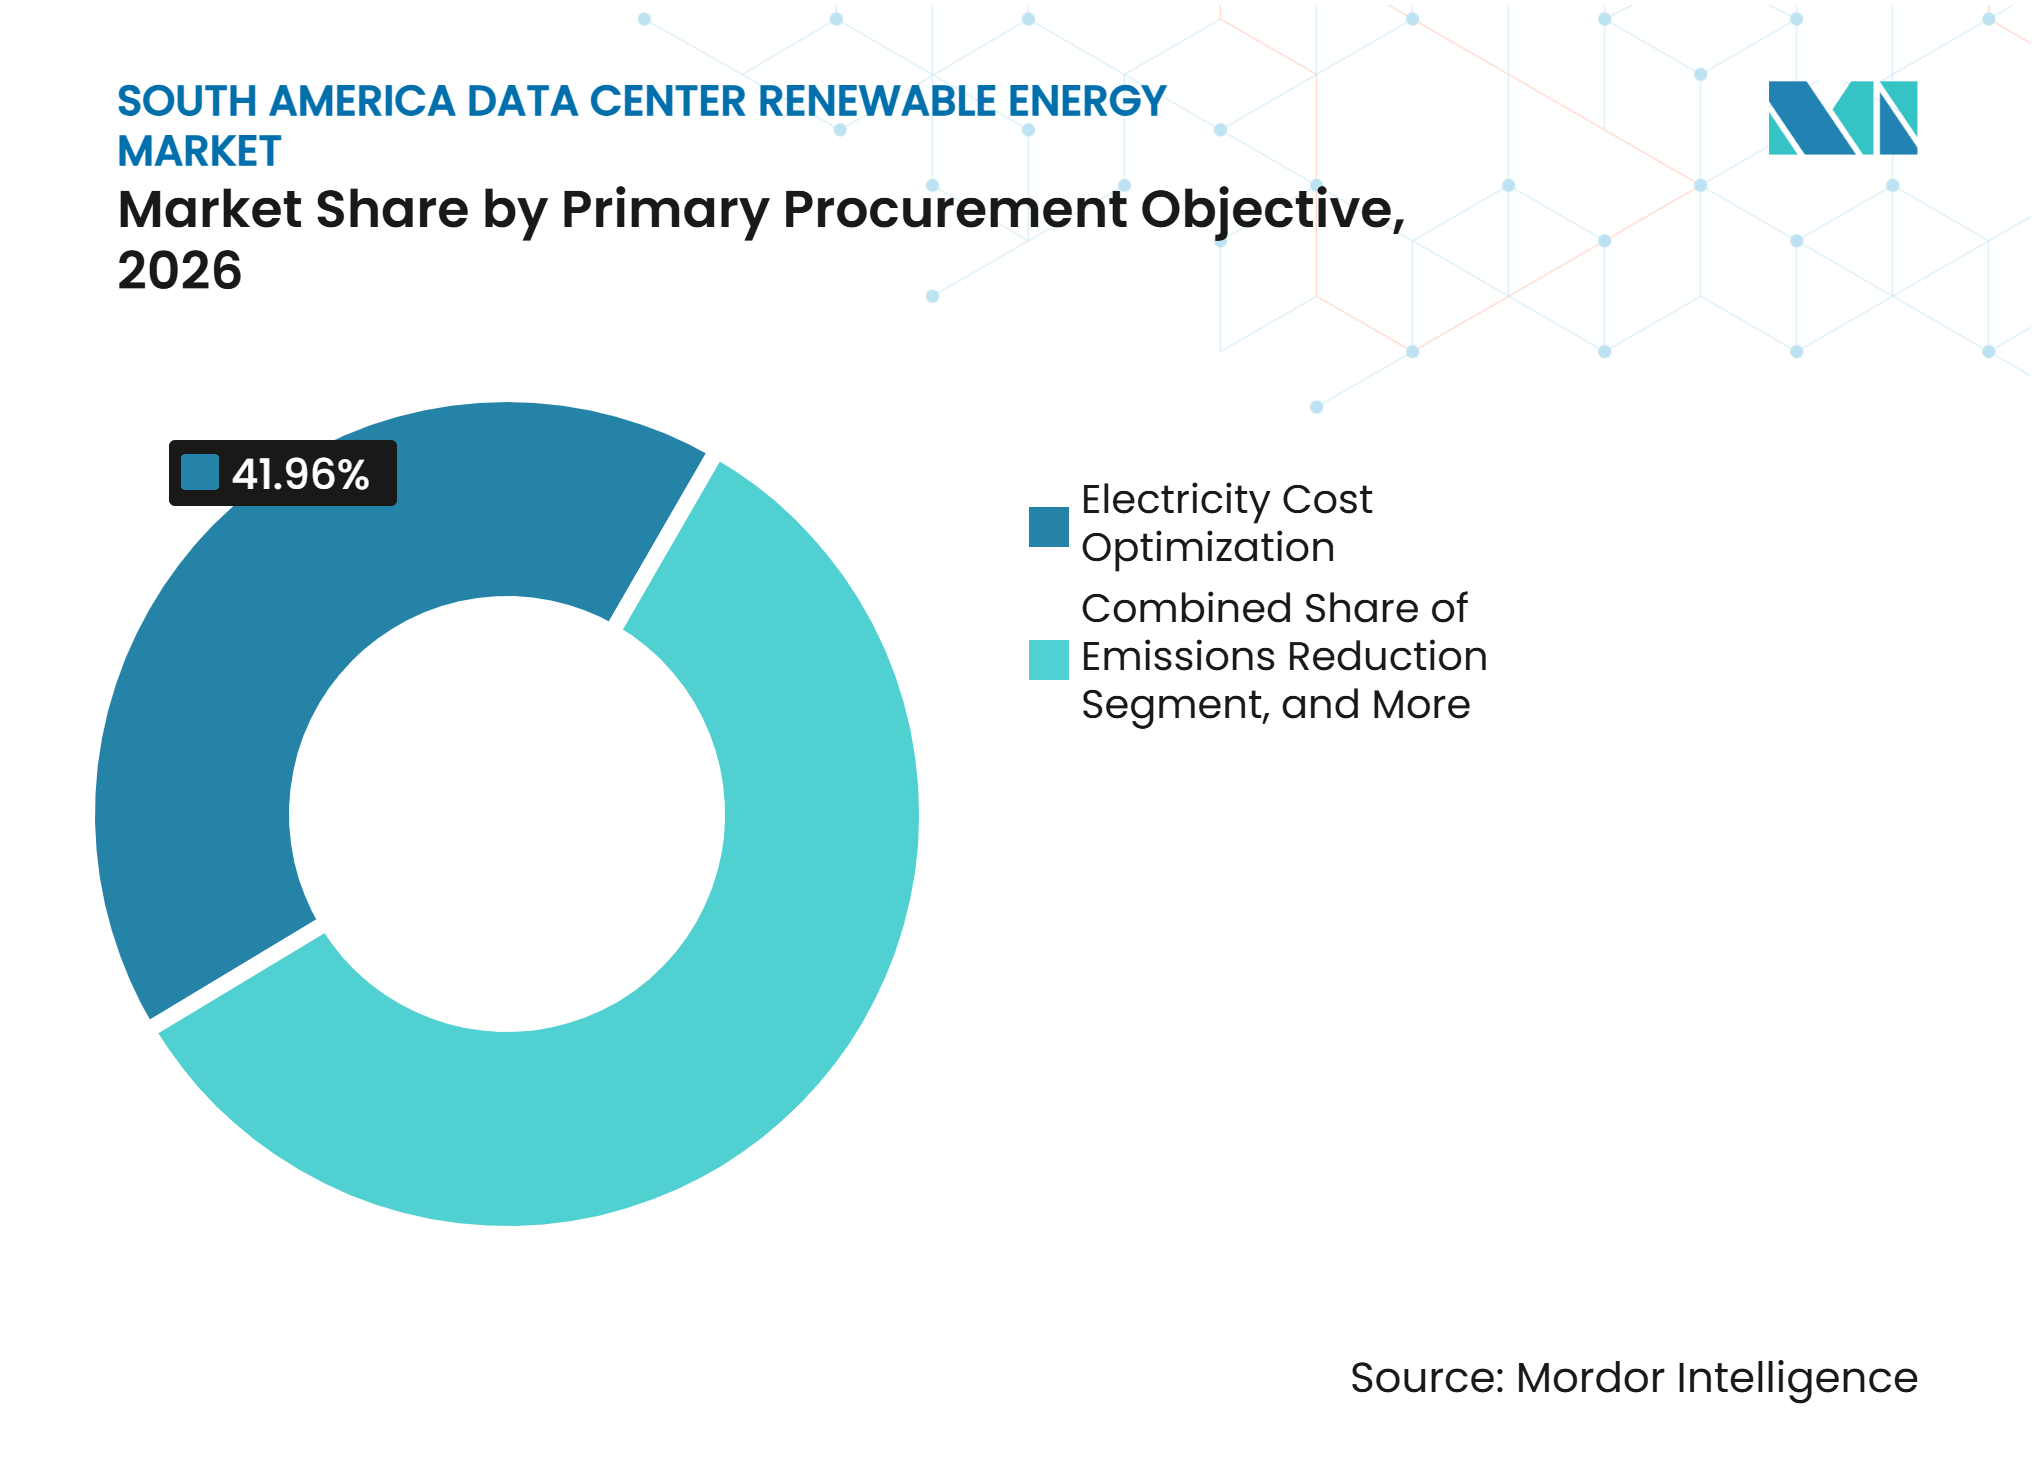
- 主要調達的別では、電力コスト最適化が2026年に市場の41.96%を占め、再生可能エネルギーマッチングは2032年までに21.36%のCAGRで拡大すると予測されています。
- データセンター規模別では、ハイパースケールデータセンターが2026年に市場の45.94%を占め、2032年までに21.41%のCAGRで成長すると予測されています。
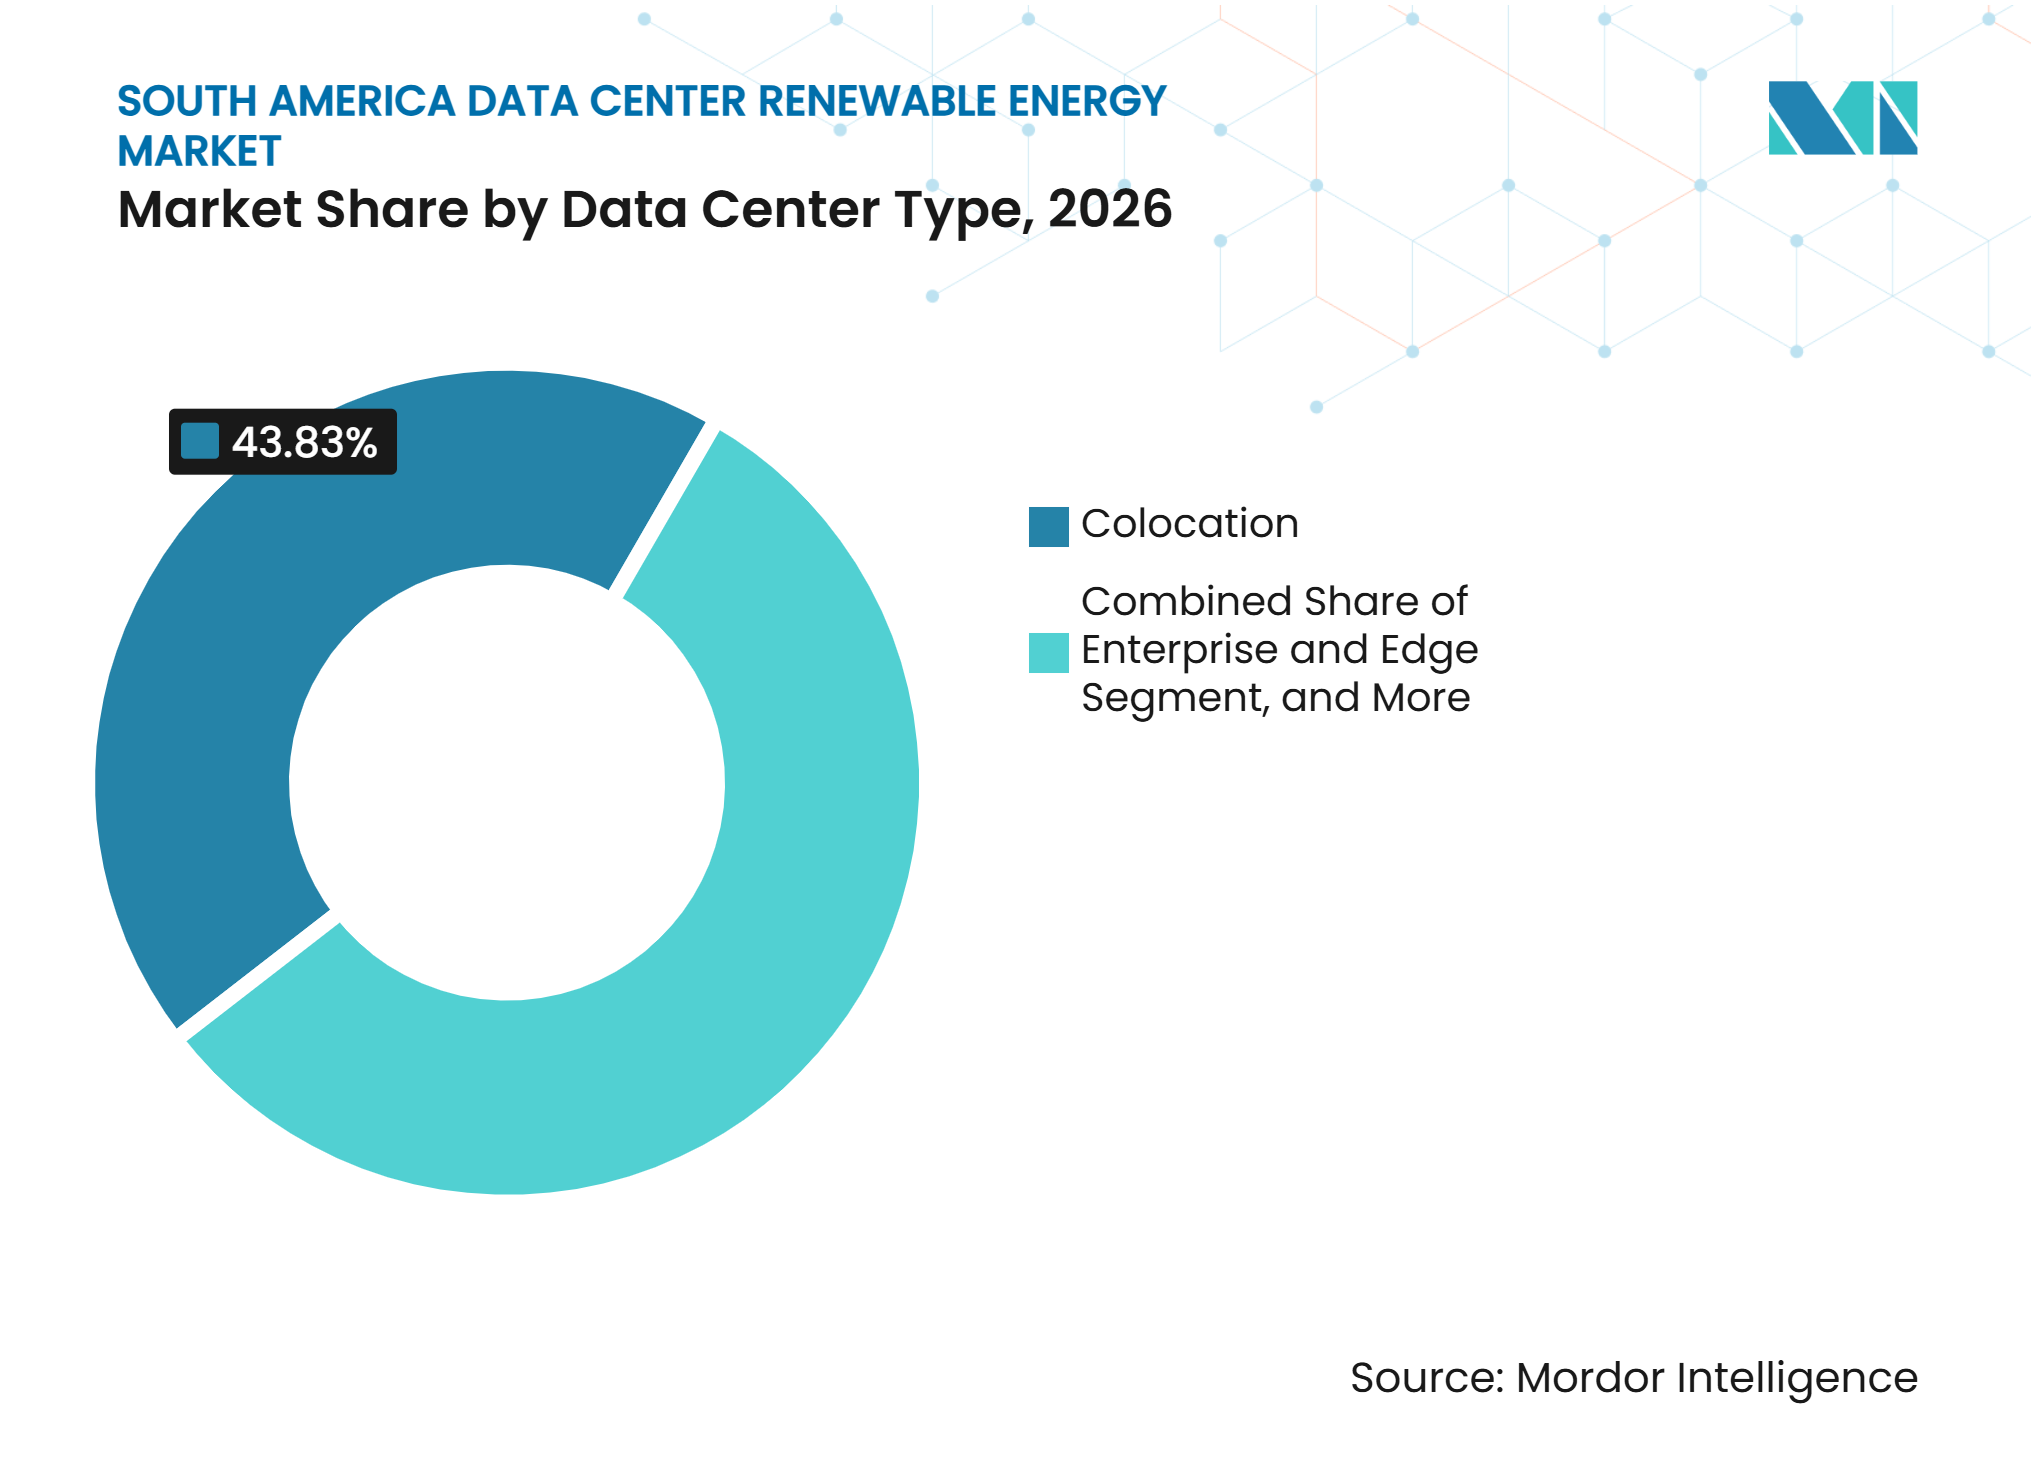
- データセンタータイプ別では、コロケーション施設が2026年に市場の43.83%を占め、クラウドサービスプロバイダーは2032年までに21.18%のCAGRで拡大すると予測されています。
- 地域別では、ブラジルが2026年に市場の62.02%を占め、チリは2032年までに21.54%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイパースケールおよびAIデータセンターの電力需要の増大 | +8.5% | ブラジルおよびチリ、コロンビアおよびアルゼンチンへの波及 | 短期(2年以内) |
| 企業向け再生可能エネルギーPPAおよび自家発電の拡大 | +5.0% | ブラジルおよびチリ、コロンビアおよびアルゼンチンへの拡大 | 中期(2~4年) |
| 豊富な太陽光・風力・水力資源 | +3.0% | ブラジル、チリ、アルゼンチン、およびコロンビア | 長期(4年以上) |
| データ主権および地域クラウドインフラの拡大 | +2.5% | ブラジル、チリ、およびコロンビア | 中期(2~4年) |
| 再生可能エネルギーのコスト予測可能性と脱炭素化要件 | +1.5% | チリ、ブラジル、およびアルゼンチン | 中期(2~4年) |
| 戦略的接続性とテクノロジーハブ開発 | +0.8% | ブラジル、チリ、およびコロンビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIデータセンターの電力需要の増大
ブラジルのデータセンターエネルギー需要は2025年に770 MWに達し、発表されたプロジェクトにより2035年までに13.2 GWに需要が拡大する可能性があります。AIキャンパスは従来のエンタープライズ施設よりもはるかに多くの電力を必要とするため、この需要プロファイルは南米データセンター再生可能エネルギー市場の供給方法を変えつつあります。チリのグリッドコーディネーターは、データセンターの需要が2025年の325 MWから2032年には1,360 MWに増加すると予測しています。大規模キャンパスはまた、終日安定した供給を必要とするため、単純な再生可能エネルギー証書よりも物理的な供給契約の方が有用です。OmniaとCasa dos Ventosの契約は、長期的な風力供給と所有権の利益を、ブラジルの大規模データセンタープロジェクトのために組み合わせる方法を示しました。
企業向け再生可能エネルギーPPAおよび自家発電の拡大
企業PPAおよび自家発電契約は、ブラジルとチリにおけるプロジェクト設計の中心となりつつあります。Atlas Renewable Energyは、V.talおよびTecto Data Centersに年間710 GWhの電力を供給するDraco太陽光複合施設のために、10億ブラジルレアル(1億7,900万米ドル)の融資を受けました。この構造は、新たな発電をデジタルインフラの需要に直接結びつけており、単に市場向け電力販売に依存するものではありません。ブラジルのREDATAフレームワークはまた、再生可能エネルギー調達をデータセンターの税制優遇に関連付けています。これらの契約により、事業者は長期的な電力コストとエネルギー属性についてより高い可視性を得ることができます。また、再生可能エネルギー開発業者を単なる電力供給者ではなく、長期的なインフパートナーとして位置づけることができます。
豊富な太陽光・風力・水力資源
南米の資源基盤は、複数の電力技術にわたる南米データセンター再生可能エネルギー市場の拡大を支えています。IRENAは、地域の太陽光発電容量が2023年の50 GWから2030年には133 GWに増加し、風力容量は40 GWから77 GWに増加すると予測しています。ブラジルの水力発電システムは信頼性の高い再生可能エネルギー供給を提供し、チリは非常に強力な太陽光資源を持ち、アルゼンチンは大きな風力ポテンシャルを有しています。この多様性により、単一の発電プロファイルへの依存を低減できます。Statkraftは2025年にブラジルで太陽光およびハイブリッド発電所を開設し、340 MWpの容量をポートフォリオに追加しました。蓄電および送電への投資が、これらの資源が大規模データセンター負荷にどれだけ効果的に対応できるかを決定します。
データ主権および地域クラウドインフラの拡大
ブラジルの規範的指示第8号/2025は、機密政府データを国内の認定データセンターに保管することを義務付けています。この要件は国内クラウド容量を支援し、地域電力供給の必要性を高めます。チリのPDATAガイドは、データセンター投資の関連機能として追跡可能な再生可能エネルギーPPAおよびI-REC証書を特定しています。[1] Microsoftは2025年にチリセントラルクラウドリージョンを開設し、AES Andesとの契約を通じて再生可能エネルギーを供給しています。これらの政策と投資は、データの保管場所、コンプライアンス、および電力調達を単一の計画プロセスに統合しています。これにより、事業者はプロジェクトの開発サイクルの早い段階で再生可能エネルギー供給を確保するよう促されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| グリッドの混雑と再生可能エネルギー送電のボトルネック | -3.5% | ブラジル、チリ、およびアルゼンチン | 短期(2年以内) |
| ミッションクリティカルな負荷に対する間欠性リスク | -1.5% | ブラジルおよびチリ | 中期(2~4年) |
| 国をまたいだ再生可能エネルギー規制の断片化 | -0.8% | コロンビア、アルゼンチン、および南米のその他の地域 | 中期(2~4年) |
| 長期蓄電および調整容量の限られた可用性 | -0.5% | ブラジル、チリ、およびコロンビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリッドの混雑と再生可能エネルギー送電のボトルネック
送電の不足により、主要なデータセンタークラスターへの再生可能エネルギー容量の供給ペースが制限されています。世界経済フォーラムは、南米における再生可能エネルギーのカーテールメントが2024年に53,000 GWhに達し、経済的損失は70億米ドルと推定されると報告しました。チリでは、北部の太陽光発電をサンティアゴ周辺の需要センターに送るための新たな送電線が必要です。そのため、Kimal-Lo Aguirre高圧線は南米データセンター再生可能エネルギー市場にとって重要です。米州開発銀行もまた、地域における信頼性の向上と再生可能エネルギーの統合を改善するために、グリッド計画と投資が必要であると指摘しています。事業者は、専用接続、自家発電、および蓄電に裏付られた契約を通じてこの問題に対処しています。
ミッションクリティカルな負荷に対する間欠性リスク
データセンターは途切れのない電力を必要としますが、太陽光および風力の出力は時間帯や気象条件によって変動します。IRENAは、水の利用可能性の不確実性により、水力発電システムは時間の経過とともに補完的なバックアップリソースを必要とするようになると述べています。[2] チリの太陽光が豊富な北部とブラジルの再生可能エネルギーが豊富な北東部は、終日ワークロードをサポートするために蓄電、安定した発電、またはグリッドサービスを必要としています。ブラジルの鉱山エネルギー省は2025年に蓄電調達規則の協議を開始しました。政策の方向性は有望ですが、長期蓄電は地域全体でまだ限られています。この制限は、ミッションクリティカルな施設における時間単位の再生可能エネルギーマッチングの達成を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
再生可能エネルギー源別:
水力発電が供給を支え、太陽光発電が拡大水力発電は2026年の南米データセンター再生可能エネルギー市場シェアの37.99%を占めました。ブラジルとコロンビアは、デジタルインフラに再生可能エネルギーのベースロード電力を供給できる確立された水力発電設備を持っています。ブラジルの設備電力容量は219 GWで、そのうち77%を再生可能エネルギー源が占めています。この電力ミックスは、即時の蓄電投資なしに再生可能エネルギーの認証を求める事業者向けの水力発電に裏付けられたPPAを支援します。風力エネルギーもブラジル北東部において重要な供給源であり、Scala Data Centersは2025年にSerena EnergiaのAssuruá 4およびVentos da Bahia 3プロジェクトからの供給を開始しました。
太陽光発電は、専用の太陽光プロジェクトがデータセンター供給においてより実用的になるにつれ、2032年までに21.88%のCAGRで拡大すると予測されています。チリの再生可能エネルギーシステムは、2025年末までに9,031 MWの太陽光および4,517 MWの風力容量を含んでいました。AtlasのDracoプロジェクトは、構造化された契約のもとで太陽光容量を特定のデータセンター購入者に接続する方法を示しています。地熱、バイオマス、およびバイオガスは依然として小規模な供給源ですが、適切な資源を持つ場所では多様性を加えることができます。IRENAの容量見通しは、太陽光と風力が2030年まで拡大するプロジェクトパイプラインを提供することを示唆しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
調達モデル別:
オフサイトPPAが主導し、調整サービスが拡大オフサイト物理PPAは2026年の南米データセンター再生可能エネルギー市場の45.94%を占めました。これらの契約により、事業者はオンサイト発電を所有することなく、より大規模な再生可能エネルギー発電所からエネルギーおよび関連属性を確保することができます。また、データセンターの消費と新たな再生可能エネルギー建設との間のより明確なリンクを提供することもできます。AtlasとODATAは2025年に、サンティアゴのODATAのST01キャンパスにI-REC認証可能な再生可能エネルギーを供給する契約を締結しました。オンサイト発電は、小規模施設やグリッド独立性が高い価値を持つ場所では依然として重要です。財務PPA、再生可能エネルギー証書、およびユーティリティグリーンプログラムは、直接的な物理契約にコミットできない組織に他の経路を提供します。
蓄電および調整サービスは2032年までに21.67%のCAGRで拡大すると予測されています。これらは、再生可能エネルギーが発電される時間とデータセンターが電力を必要とする時間の差に対処します。チリは再生可能エネルギー供給とバッテリー蓄電を組み合わせたハイブリッド契約モデルを開発しており、ブラジルは蓄電調達の規則を確立しています。これらのサービスは、事業者が年間ではなく時間単位のマッチングを追求するにつれて、より一般的になる可能性があります。ブラジルのANEELおよびチリのComisión Nacional de Energíaからの規制上の影響が、バッテリーが電力および補助サービス契約にどのように参加するかを形成します。
プロジェクト構成別:
独立型資産が主導し、蓄電に裏付けられたプロジェクトが台頭独立型再生可能エネルギープロジェクトは2026年の南米データセンター再生可能エネルギー市場シェアの58.04%を占めました。確立された資金調達構造とより単純な開発経路により、初期の再生可能エネルギー調達において魅力的です。専用の風力および太陽光発電所は、長期供給契約のもとで相当量の電力を提供できます。ハイブリッドプロジェクトは複数の再生可能エネルギー源を組み合わせており、供給される発電の形状を改善できます。このモデルは、北部の太陽光出力が他の地域の風力資源を補完できるチリで関連性があります。この構成はまた、施設の電力供給プロファイルのより信頼性の高い報告を支援できます。
バッテリー蓄電を伴う再生可能エネルギープロジェクトは2032年までに21.46%のCAGRで拡大すると予測されています。その採用は、より高いカーテールメントリスク、送電制限、および終日クリーンな電力に対する顧客の期待を反映しています。Trina Storageは2026年1月にチリとアルゼンチンで1,203 MWhのバッテリー契約を確保し、アタカマ地域での722 MWhプロジェクトを含んでいます。これらの設備は、太陽光出力を後の時間帯にシフトするための実用的な経路を提供します。ブラジルの蓄電協議は、国家規則がバッテリーのシステム上の役割を認識し始めていることを示しています。南米データセンター再生可能エネルギー市場は、高負荷キャンパスが拡大するにつれて、この種のプロジェクトをより多く必要とするでしょう。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
契約期間別:
長期契約がプロジェクト資金調達を形成長期契約は2026年に市場の62.02%を占めました。10年から20年の契約は、再生可能エネルギー開発業者により安定した収益基盤を提供し、データセンター事業者にはより高いコスト可視性を提供します。OmniaとCasa dos Ventosの契約は、セアラ州のByteDanceデータセンタープロジェクトへの20年間の供給をカバーしていました。長期コミットメントは、施設の運用寿命が長く電力需要が大きいハイパースケーラーに適しています。また、専用の発電およびグリッドインフラへの資金調達を支援することもできます。短期契約は、事業者が承認を待っている場合や長期調達決定を延期したい場合に引き続き有用です。
I-REC認証は、異なる地域規則を持つ国々にわたる長期再生可能エネルギー契約の重要な支援メカニズムとなっています。これにより、事業者は顧客、投資家、および規制当局に対して再生可能電力の主張を文書化することができます。チリのPDATAガイドは、データセンター投資のポジショニングの一部として追跡可能なグリーンPPAまたはI-REC証書を特定しています。認証は物理的な供給制限を解決するものではありませんが、契約された供給の追跡可能性を向上させます。したがって、長期契約はますます明確な証書戦略と組み合わされています。このアプローチはまた、地域業務全体での再生可能エネルギー主張の一貫性を向上させます。
主要調達目的別:
コスト最適化が主導し、再生可能エネルギーマッチングが進展電力コスト最適化は2026年の南米データセンター再生可能エネルギー市場シェアの41.96%を占めました。事業者は再生可能エネルギーPPAを使用して、短期グリッド購入が提供できるよりも安定した価格設定を求めています。チリの投資ガイドは、深い再生可能エネルギー普及と認証供給のいくつかのオプションを持つシステムを説明しています。これにより、エネルギー調達を排出目標に合わせる経済的な理由が生まれます。排出削減はまた、地域施設を運営するグローバルクラウド企業にとっての主要な目的です。グリッド接続容量が制約されている場所では、供給セキュリティの重要性が高まっています。
再生可能エネルギーマッチングは2032年までに21.36%のCAGRで拡大すると予測されています。この目的は、電力使用を時間の経過とともに再生可能エネルギー発電とより密接に一致させることを目指しています。年間再生可能エネルギー証書は主張を支援できますが、それ自体では時間単位の運用ニーズに対処するものではありません。蓄電に裏付けられたPPAおよび自家発電構造は、この要件を管理するためのより直接的な方法を提供します。このアプローチは、標準的な再生可能エネルギー調達よりも優れたデータ、蓄電、および契約設計を必要とします。また、発電、バッテリー、および検証済み供給契約を組み合わせることができるサプライヤーに機会を生み出しま。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設が需要パターンを設定ハイパースケールデータセンターは2026年に市場の45.94%を占め、2032年までに21.41%のCAGRで成長すると予測されています。その大規模で安定した負荷は、コミットされた購入者を必要とする新たな再生可能エネルギー発電所を支援できます。Microsoft、Google、およびAmazon Web Servicesは、プロジェクト全体の開発を形成する電力量を調達できます。MicrosoftのチリセントラルリージョンはAES Andesとの再生可能エネルギー契約によって支援されました。大規模データセンターはまた、専用プロジェクトが不要な場合にユーティリティプログラムおよび相対契約を使用します。中小規模の施設は、個別の負荷が再生可能エネルギープロジェクト交渉においてレバレッジが少ないため、証書またはグリーン料金を使用することが多いです。
AIトレーニングおよび推論ワークロードは、専用エネルギー契約を持つハイパースケールキャンパスの魅力を高めています。ScalaのリオグランデドスルでのAIシティ計画は、2033年までに1.8 GWの需要を目標としています。このようなプロジェクトは、発電業者、送電事業者、および規制当局との早期調整を必要とします。その規模は、開発業者がアンカー顧客を中心に風力および太陽光複合施設を構造化するよう促します。また、プロジェクトレベルでの蓄電および調整容量の価値を高めます。その結果、ハイパースケールの調達選択が南米データセンター再生可能エネルギー市場全体に影響を与えています。
データセンタータイプ別:
コロケーションが重要性を維持しながらクラウドプロバイダーが拡大コロケーション施設は2026年に市場の43.83%を占めました。これらの施設は複数のエンタープライズおよびクラウド顧客にサービスを提供し、高密度なネットワーク接続とともに信頼性の高い電力を必要とします。Equinixは2026年にAuren Energiaとの自家発電パートナーシップを発表し、ブラジル北東部の2つの風力発電所からの再生可能電力を供給します。この例は、コロケーション事業者がユーティリティ料金のみに依存するのではなく、直接的な再生可能エネルギー構造を使用できることを示しています。エンタープライズおよびエッジ施設は、規制対象セクターおよびレイテンシーに敏感なワークロードに引き続き関連しています。それらの調達モデルは通常、より小規模で場所固有のものです。
クラウドサービスプロバイダーは2032年までに21.18%のCAGRで拡大すると予測されています。Amazon Web Servicesは2025年にチリへの40億米ドルの投資を確認し、2026年下半期に運用を開始する予定のクラウドインフラを計画しています。大規模クラウドプロバイダーは、キャンパス計画を再生可能エネルギー契約および長期容量ニーズと統合できます。その資本コミットメントまた、発電業者がより大規模なプロジェクトを開発するよう促します。自家発電モデルは、これらのプロバイダーに価格、電力属性、およびカーテールメントリスクに対するより大きな制御を与えることができます。これにより、統合エネルギーソリューションの重要な需要源となっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ブラジル
ブラジルは2026年の南米データセンター再生可能エネルギー市場シェアの62.02%を占めました。219 GWの設備容量には77%の再生可能エネルギー源が含まれており、データセンターの需要は2025年に770 MWに達しました。REDATAは事業者に100%再生可能エネルギー供給を計画する財務的な理由を与えています。Equinix、Scala、Atlas、およびCasa dos Ventosは、発電をデータセンターの需要に直接結びつける契約を使用しています。鉱山エネルギー省およびANEELが主導する蓄電規制は、専用供給が終日の信頼性をどれだけ迅速に提供できるかに影響します。
チリ
チリは2032年までに21.54%のCAGRで拡大すると予測されており、南米データセンター再生可能エネルギー市場において最も成長の速い地域市場となっています。PDATAガイドは追跡可能な再生可能エネルギー調達を促進し、2025年末までに9,031 MWの太陽光容量および4,517 MWの風力容量を記録しています。Microsoftは2025年にチリセントラルを開設し、AWSは同国への40億米ドルのクラウドインフラ投資を発表しました。北部の再生可能エネルギー資源とサンティアゴ地域の需要間の送電容量が主要な運用上の制約として残っています。Comisión Nacional de Energíaおよびグリッドコーディネーターは、接続タイミングおよび供給契約における蓄電の役割に影響を与えます。
コロンビア、アルゼンチン、および南米のその他の地域
コロンビアは、ボゴタおよびクンディナマルカでの新たな容量と成長する再生可能エネルギー供給を通じて地位を強化しています。Enel Colombiaは267 MWdcのGuayepo III太陽光発電所を完成させ、256 MWのAtlantic太陽光発電所を開発中です。アルゼンチンのAlmaGBAプログラムは2025年に約700 MWのバッテリー容量を落札し、将来の安定した再生可能エネルギー供給のためのより強固な基盤を構築しました。ペルー、ウルグアイ、およびパラグアイはデータセンター密度が低いですが、IRENAはSIESURおよびSINEAを地域エネルギー協力を強化できるイニシアチブとして特定しています。
競合環境
市場集中度
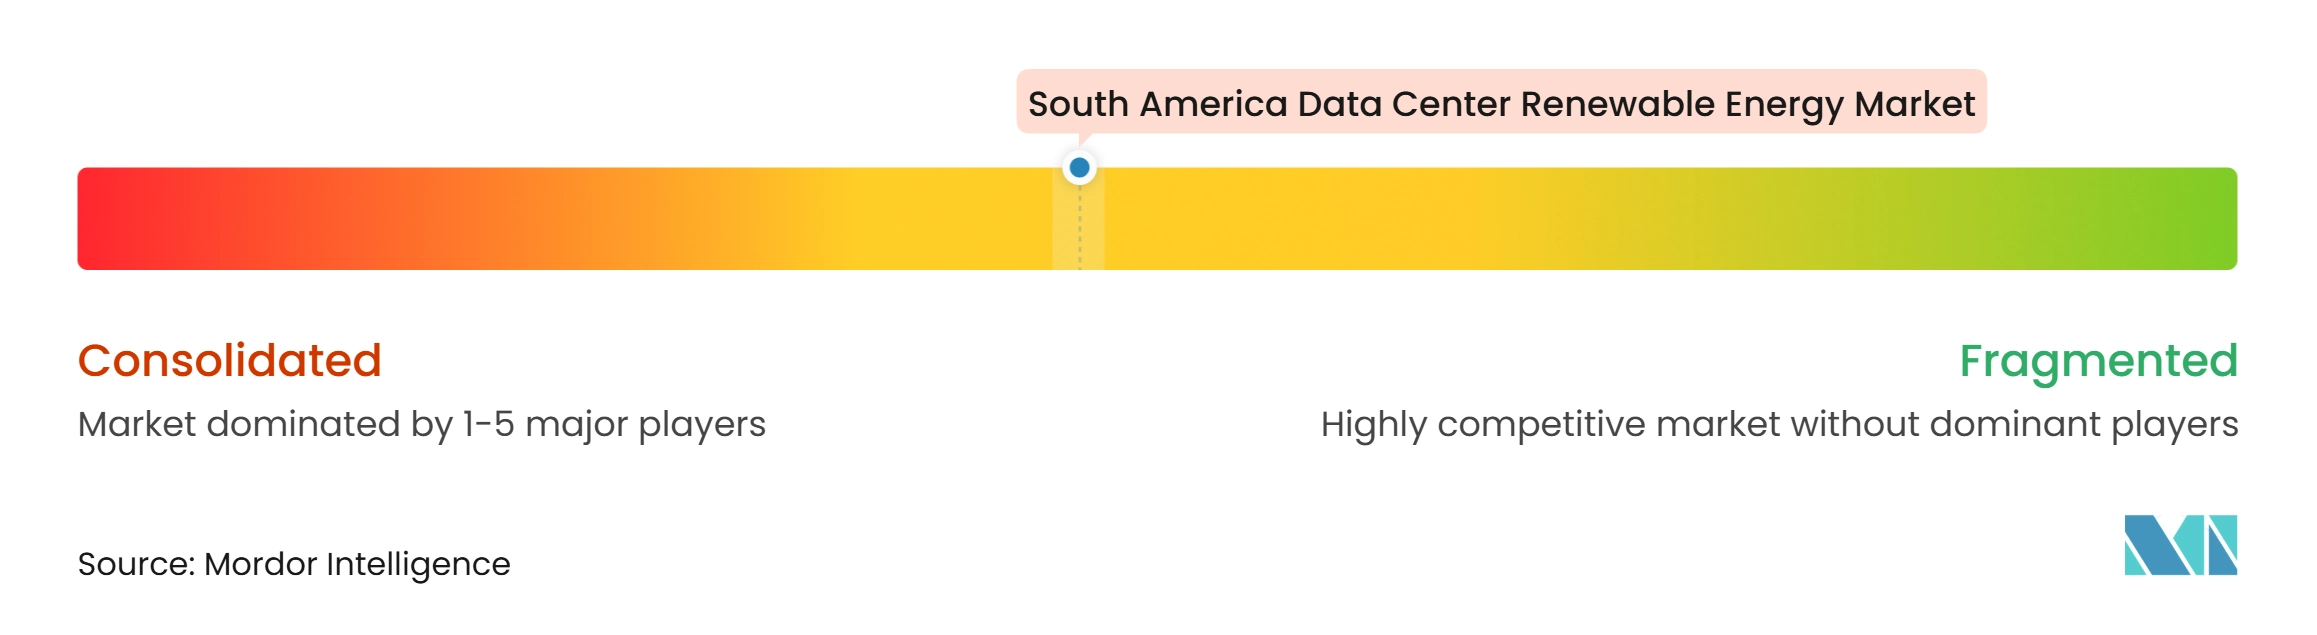
南米データセンター再生可能エネルギー市場は適度に集中しており、再生可能エネルギー発電、データセンター運営、クラウドサービス、および蓄電において異なる役割を持つ企業によって提供されています。再生可能エネルギーサプライヤーには、Atlas Renewable Energy、Casa dos Ventos、Serena Energia、AES Andes、Statkraft、およびENGIE Brasil Energiaが含まれます。主要な需要側参加者には、Microsoft、Amazon Web Services、Google、Equinix、Scala Data Centers、およびODATAが含まれます。競争は、単に証書だけでなく、明確な供給契約を伴う再生可能電力を提供する能力にますます集中しています。発電、蓄電、グリッドアクセス、および長期契約の能力を持つ開発業者はより強い立場にあります。
Equinixは2026年のAuren Energiaとのパートナーシップを通じて自家発電に移行しました。[3] Statkraftの2025年のブラジルでの太陽光およびハイブリッド発電所の開設は、競争分野に蓄電関連の経験を加えました。Atlasもまた、特定のデータセンター顧客に供給するためにDraco太陽光複合施設を構造化しました。これらの動きは、統合された発電および供給構造へのシフトを示しています。また、技術的な実行、環境許可、および送電アクセスの重要性を高めています。
地域の規制フレームワークがまだ発展中であるため、蓄電は競争を広げることができます。ブラジルの蓄電調達に関するパブリックコンサルテーションは、バッテリーと再生可能エネルギー発電を組み合わせることができる企業に機会を生み出しています。チリの太陽光資源とより信頼性の高い供給の必要性も同様にハイブリッド開発を支援しています。ハイパースケーラーおよびコロケーションプロバイダーとの確立された関係を持つ事業者は、より大規模な契約への早期アクセスを得る可能性があります。
南米データセンター再生可能エネルギー産業のリーダー
-
Amazon Web Services, Inc.
-
Google LLC
-
Microsoft Corporation
-
Meta Platforms, Inc.
-
Equinix, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター再生可能エネルギー市場 このレポートでカバーされる企業
- Atlas Renewable Energy
- Enel Américas S.A.
- ENGIE Energía Chile S.A.
- ENGIE Brasil Energia S.A.
- AES Andes S.A.
- Auren Energia S.A.
- Casa dos Ventos Energias Renováveis S.A.
- Serena Energia S.A.
- Brookfield Asset Management Ltd.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Scala Data Centers S.A.
- Aligned Data Centers
- ODATA, an Aligned Data Centers Company
- V.tal S.A.
- Tecto Data Centers
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Central Puerto S.A.
- Genneia S.A.
- Statkraft AS
- Matrix Renewables
最近の産業開発事情 南米データセンター再生可能エネルギー市場
- 2026年5月:ブラジルのPatria InvestmentsのデータセンタープラットフォームであるOmniaは、ブラジルのセアラ州ペセン港湾複合施設でByteDanceのために建設中のデータセンターに電力を供給するため、Casa dos Ventosと20億米ドルの20年間エネルギー供給契約を締結しました。エネルギーは630 MWのIbiapaba風力複合施設およびDom Inocencio風力発電所から調達され、OmniaにCasa dos Ventosの発電資産への株式持分を付与する自家発電モデルとして構成されています。
- 2026年3月:Ascentyは5億米ドル以上の価値を持つCasa dos Ventosとのパートナーシップを完了し、長期PPAとブラジルの風力および太陽光プロジェクトのポートフォリオへの直接株式所有権を組み合わせました。技術顧問のDNVは、これをその時点での南米最大のデータセンター向け再生可能エネルギー自家発電契約と評しました。
- 2026年3月:Equinixはブラジルでのアウレン・エネルジアとの自家発電再生可能エネルギーパートナーシップを発表し、両社はブラジル北東部の女性のみの労働チームが運営する2つの風力発電所に共同所有権を持ちます。供給は2026年に開始され、長期契約のもとでEquinixのブラジルにおけるエネルギー需要の相当部分をカバーします。
- 2026年3月:YPF Luzはアルゼンチンのブエノスアイレスのデータセンターに供給するための風力・太陽光PPAを締結し、データセンター事業者が長期再生可能エネルギー契約を正式化している南米市場のリストにアルゼンチンを加え、PPAモデルを地域の2つの主要データセンターハブを超えて拡大しました。
南米データセンター再生可能エネルギー市場レポートの範囲
南米データセンター再生可能エネルギー市場とは、南米全域のデータセンターの電力要件を満たすために使用される再生可能電力の発電、調達、および供給ソリューションの市場を指します。これは、オンサイト発電またはサードパーティ調達契約(物理的および仮想電力購入契約(PPA)、ユーティリティグリーン電力プログラム、再生可能エネルギー証書(REC)および原産地保証を含む)を通じて、太陽光、風力、水力、地熱、バイオマス、およびバイオガス源から発電された再生可能エネルギーを包含します。
南米データセンター再生可能エネルギー市場レポートは、再生可能エネルギー源(太陽光発電、風力発電、水力発電、地熱発電、バイオマスおよびバイオガス発電、その他の再生可能エネルギー源)、調達モデル(オンサイト再生可能エネルギー発電、オフサイト物理PPA、仮想または財務PPA、ユーティリティグリーン電力プログラム、再生可能エネルギー証書および原産地保証)、プロジェクト構成(独立型再生可能エネルギープロジェクト、ハイブリッド再生可能エネルギープロジェクト、バッテリー蓄電を伴う再生可能エネルギープロジェクト、その他の調整ソリューションを伴う再生可能エネルギープロジェクト)、契約期間(短期契約、中期契約、長期契約)、主要調達目的(電力コスト最適化、排出削減、再生可能エネルギーマッチング、長期供給セキュリティ)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、および地域(ブラジル、チリ、コロンビア、アルゼンチン、南米のその他の地域)別にセグメント化されています。市場予測は価値(米ドル)および量(MWh/GWh)で提供されます。
セグメンテーション概要
| 太陽光発電 |
| 風力発電 |
| 水力発電 |
| 地熱発電 |
| バイオマスおよびバイオガス発電 |
| その他の再生可能エネルギー源 |
| オンサイト再生可能エネルギー発電 |
| オフサイト物理PPA |
| 仮想または財務PPA |
| ユーティリティグリーン電力プログラム |
| 再生可能エネルギー証書および原産地保証 |
| 独立型再生可能エネルギープロジェクト |
| ハイブリッド再生可能エネルギープロジェクト |
| バッテリー蓄電を伴う再生可能エネルギープロジェクト |
| その他の調整ソリューションを伴う再生可能エネルギープロジェクト |
| 短期契約 |
| 中期契約 |
| 長期契約 |
| 電力コスト最適化 |
| 排出削減 |
| 再生可能エネルギーマッチング |
| 長期供給セキュリティ |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ブラジル |
| チリ |
| コロンビア |
| アルゼンチン |
| 南米のその他の地域 |
| 再生可能エネルギー源別 | 太陽光発電 |
| 風力発電 | |
| 水力発電 | |
| 地熱発電 | |
| バイオマスおよびバイオガス発電 | |
| その他の再生可能エネルギー源 | |
| 調達モデル別 | オンサイト再生可能エネルギー発電 |
| オフサイト物理PPA | |
| 仮想または財務PPA | |
| ユーティリティグリーン電力プログラム | |
| 再生可能エネルギー証書および原産地保証 | |
| プロジェクト構成別 | 独立型再生可能エネルギープロジェクト |
| ハイブリッド再生可能エネルギープロジェクト | |
| バッテリー蓄電を伴う再生可能エネルギープロジェクト | |
| その他の調整ソリューションを伴う再生可能エネルギープロジェクト | |
| 契約期間別 | 短期契約 |
| 中期契約 | |
| 長期契約 | |
| 主要調達目的別 | 電力コスト最適化 |
| 排出削減 | |
| 再生可能エネルギーマッチング | |
| 長期供給セキュリティ | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| 南米のその他の地域 |
レポートで回答される主要な質問
南米データセンター再生可能エネルギー市場の規模はどのくらいですか?
南米データセンター再生可能エネルギー市場規模は2026年に1億6,512万米ドルであり、20.68%のCAGRで2032年までに5億2,962万米ドルに達すると予測されています。
南米のデータセンターにおける再生可能電力調達を推進しているものは何ですか?
AIワークロード、ハイパースケールの拡大、再生可能エネルギー調達要件、およびより予測可能な電力コストの必要性が需要を推進しています。
データセンター供給において最大の役割を果たしている再生可能エネルギー源はどれですか?
水力発電は2026年に市場の37.99%を占め、ブラジルとコロンビアの確立された水力発電設備によって支えられています。
バッテリーに裏付けられた再生可能エネルギープロジェクトがより重要になっている理由は何ですか?
変動する太陽光および風力出力、グリッドの混雑、および終日安定した電力の必要性を管理するのに役立ちます。
データセンター向け地域再生可能エネルギー調達をリードしている国はどこですか?
ブラジルは2026年に市場の62.02%を占め、再生可能エネルギーが豊富なグリッドとREDATAインセンティブによって支えられています。
2032年まで最も速く拡大すると予測されている国はどこですか?
チリは2032年までに21.54%のCAGRで拡大すると予測されており、太陽光資源、クラウド投資、および再生可能エネルギー調達構造によって支えられています。