
Tamaño y Participación del Mercado de Energía Renovable para Centros de Datos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
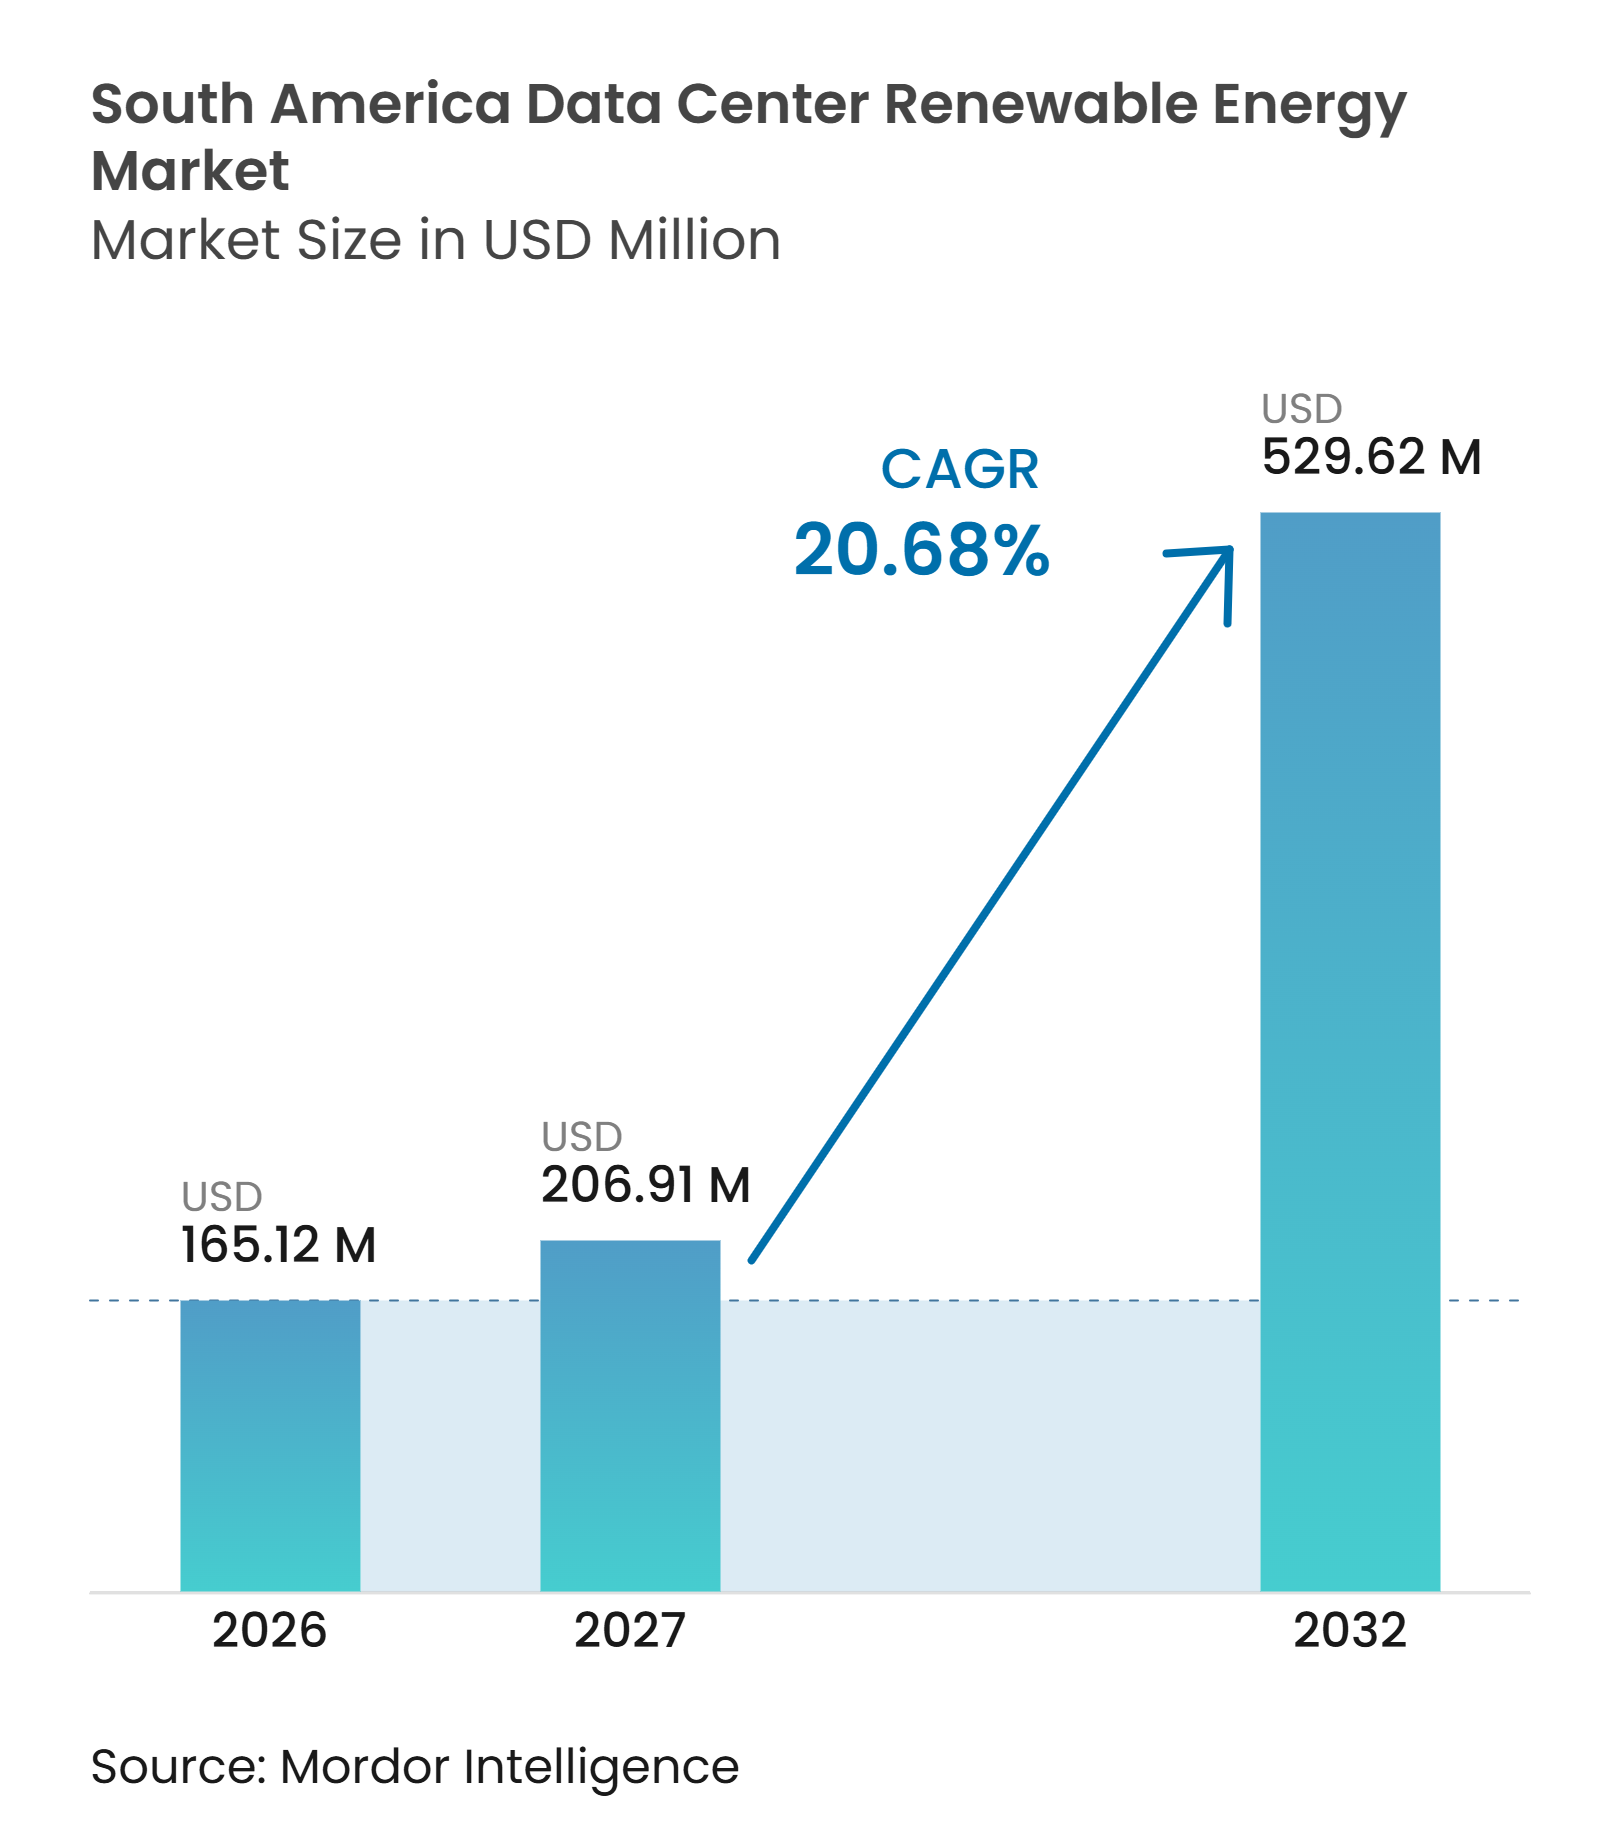
| Tamaño del mercado en el año base (2026) | 165.12 Millones de dólares |
| Tamaño del Mercado (2027) | 206.91 Millones de dólares |
| Tamaño del Mercado (2032) | 529.62 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 20.68 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Renovable para Centros de Datos en América del Sur por Mordor Intelligence
El tamaño del mercado de energía renovable para centros de datos en América del Sur fue valorado en 165,12 millones de USD en 2026 y se estima que se expandirá desde 206,91 millones de USD en 2027 hasta alcanzar los 529,62 millones de USD para 2032, a una CAGR del 20,68% durante el período de pronóstico (2027-2032). En términos de volumen, el mercado se estima en 2.540 GWh en 2026, 3.183 GWh en 2027 y 7.575 GWh para 2032, a una CAGR del 18,89% durante 2027-2032. Las cargas de trabajo de inteligencia artificial y los nuevos campus de hiperescala están incrementando la necesidad de contratos de energía renovable grandes y confiables en toda la región. Las crecientes solicitudes de conexión en Brasil y la capacidad planificada de centros de datos en Chile apuntan a un cambio desde el suministro estándar de la red hacia acuerdos renovables dedicados. La base hidroeléctrica de la región, los recursos solares y los corredores eólicos ofrecen a los operadores varios caminos para asegurar electricidad más limpia. Los desarrolladores están respondiendo con contratos más largos, estructuras de autoproducción y proyectos que combinan generación con almacenamiento. Las limitaciones de la red y la producción renovable variable siguen siendo restricciones importantes, por lo que el mercado de energía renovable para centros de datos en América del Sur favorece cada vez más los contratos que incluyen capacidad de firmeza y condiciones de entrega claras.
Conclusiones Clave del Informe
- Entre las fuentes de energía renovable, la energía hidroeléctrica representó el 37,99% de la participación del mercado de energía renovable para centros de datos en América del Sur en 2026, mientras que se proyecta que la energía solar se expanda a una CAGR del 21,88% hasta 2032.
- Por modelo de adquisición, los acuerdos de compra de energía físicos fuera del sitio representaron el 45,94% del mercado en 2026, mientras que se proyecta que los servicios de almacenamiento y firmeza se expandan a una CAGR del 21,67% hasta 2032.
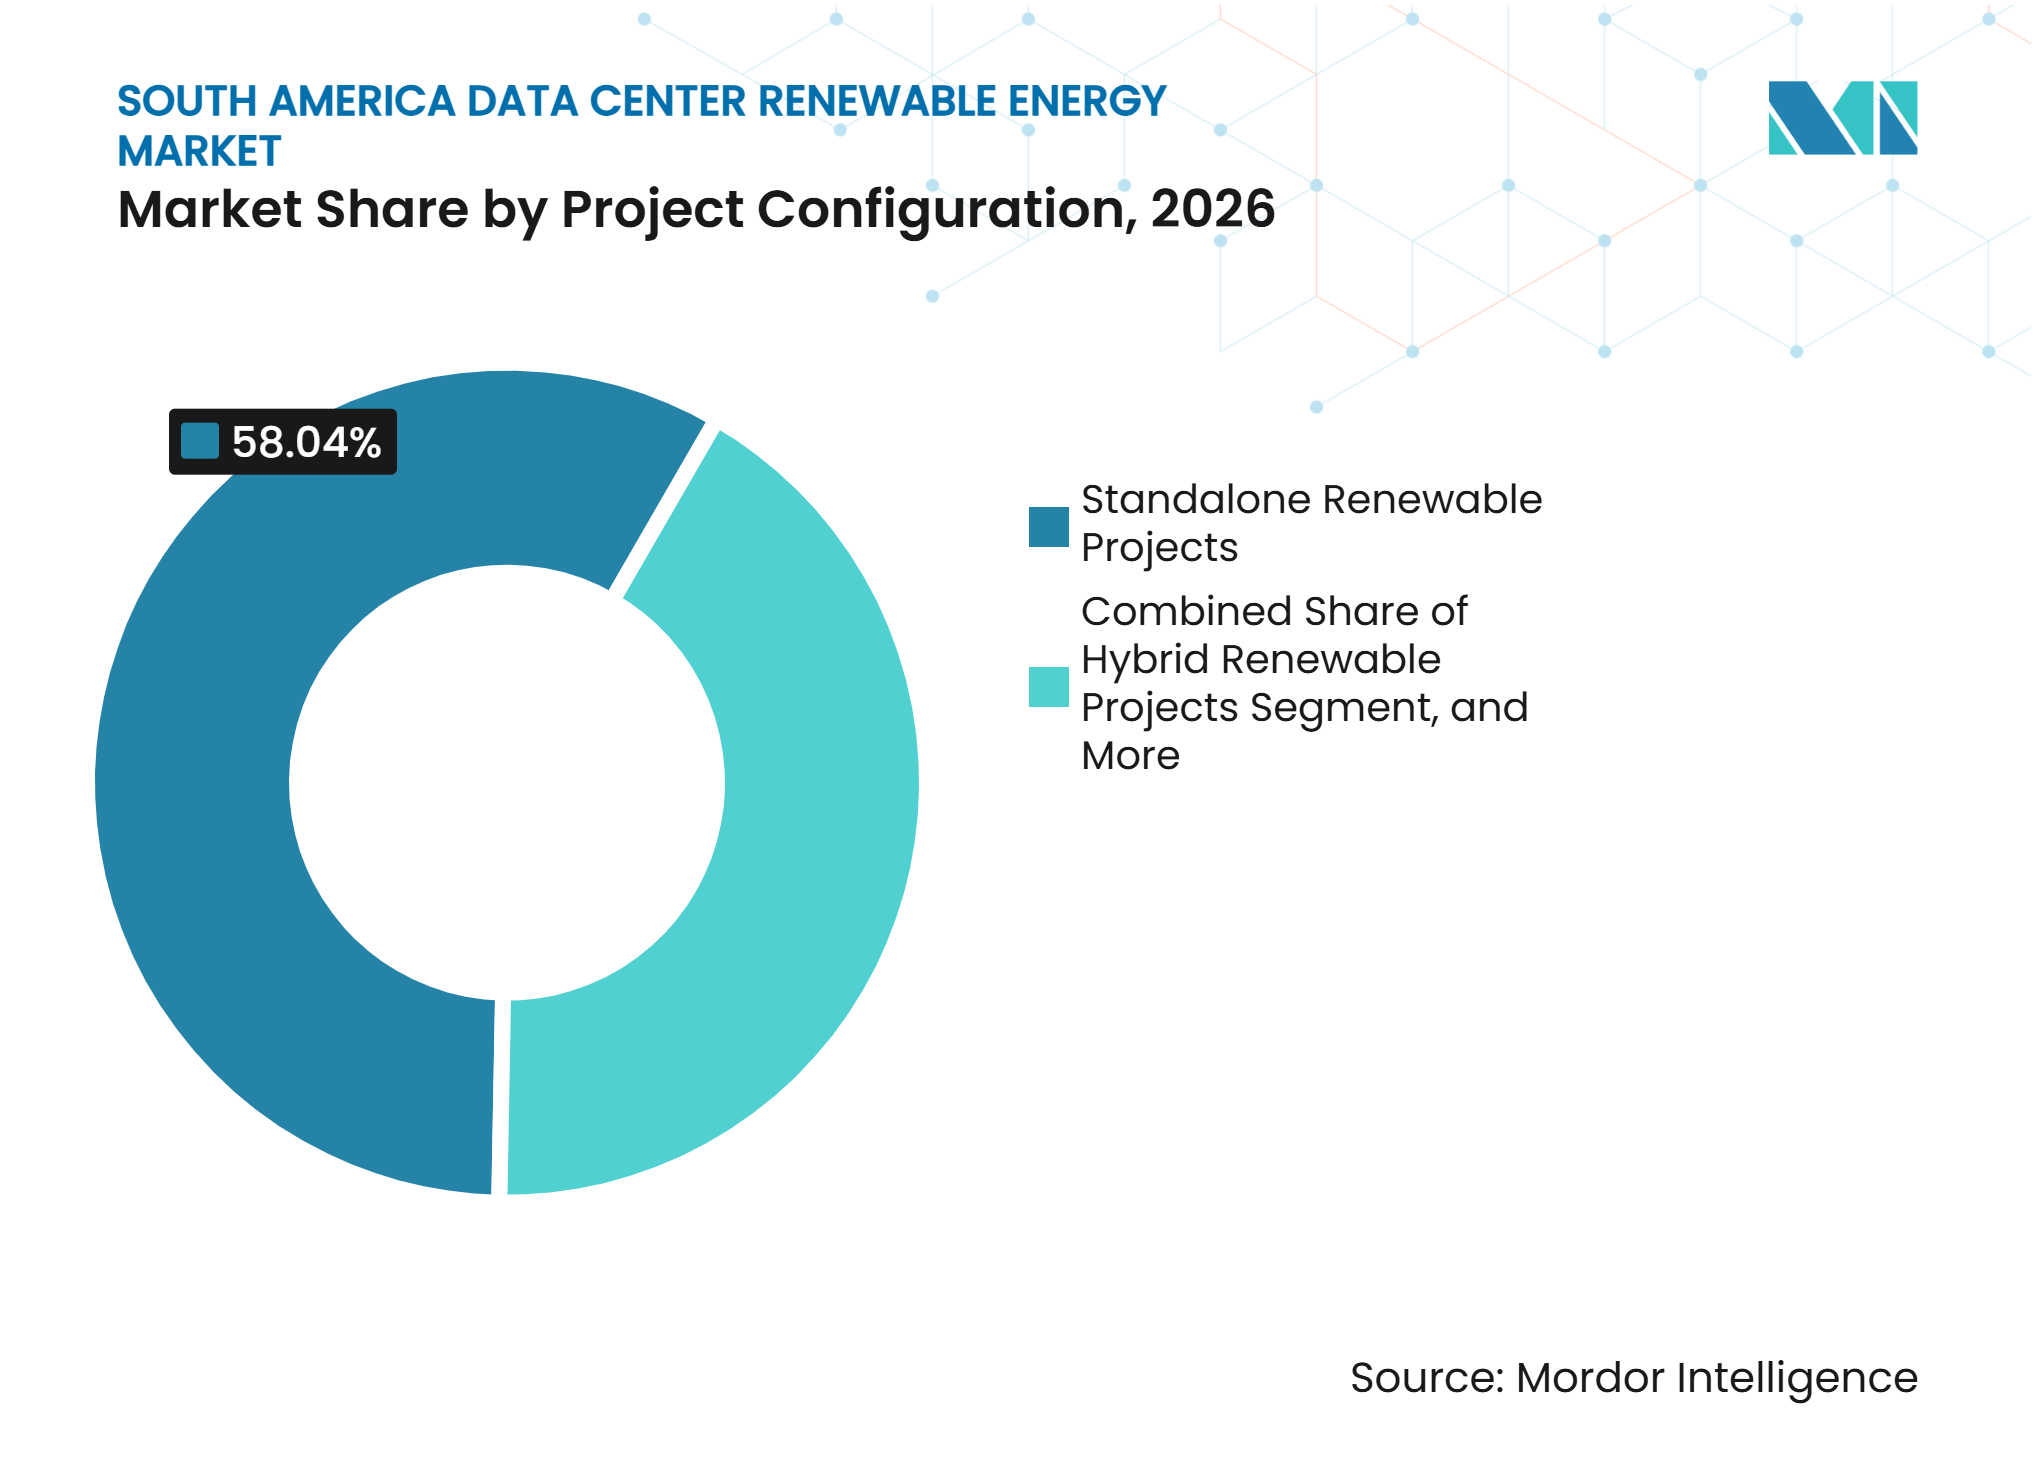
- Por configuración de proyecto, los proyectos renovables independientes representaron el 58,04% del mercado en 2026 del mercado de energía renovable para centros de datos en América del Sur, mientras que se proyecta que los proyectos renovables con almacenamiento en baterías se expandan a una CAGR del 21,46% hasta 2032.
- Por duración del contrato, los contratos a largo plazo representaron el 62,02% del mercado en 2026, y se espera que el segmento crezca a una CAGR del 22,23% para 2032.
- Por objetivo principal de adquisición, la optimización del costo de electricidad representó el 41,96% del mercado en 2026, mientras que se proyecta que la correspondencia de energía renovable se expanda a una CAGR del 21,36% hasta 2032.
- Por tamaño de centro de datos, los centros de datos de hiperescala representaron el 45,94% del mercado en 2026 y se proyecta que crezcan a una CAGR del 21,41% hasta 2032.
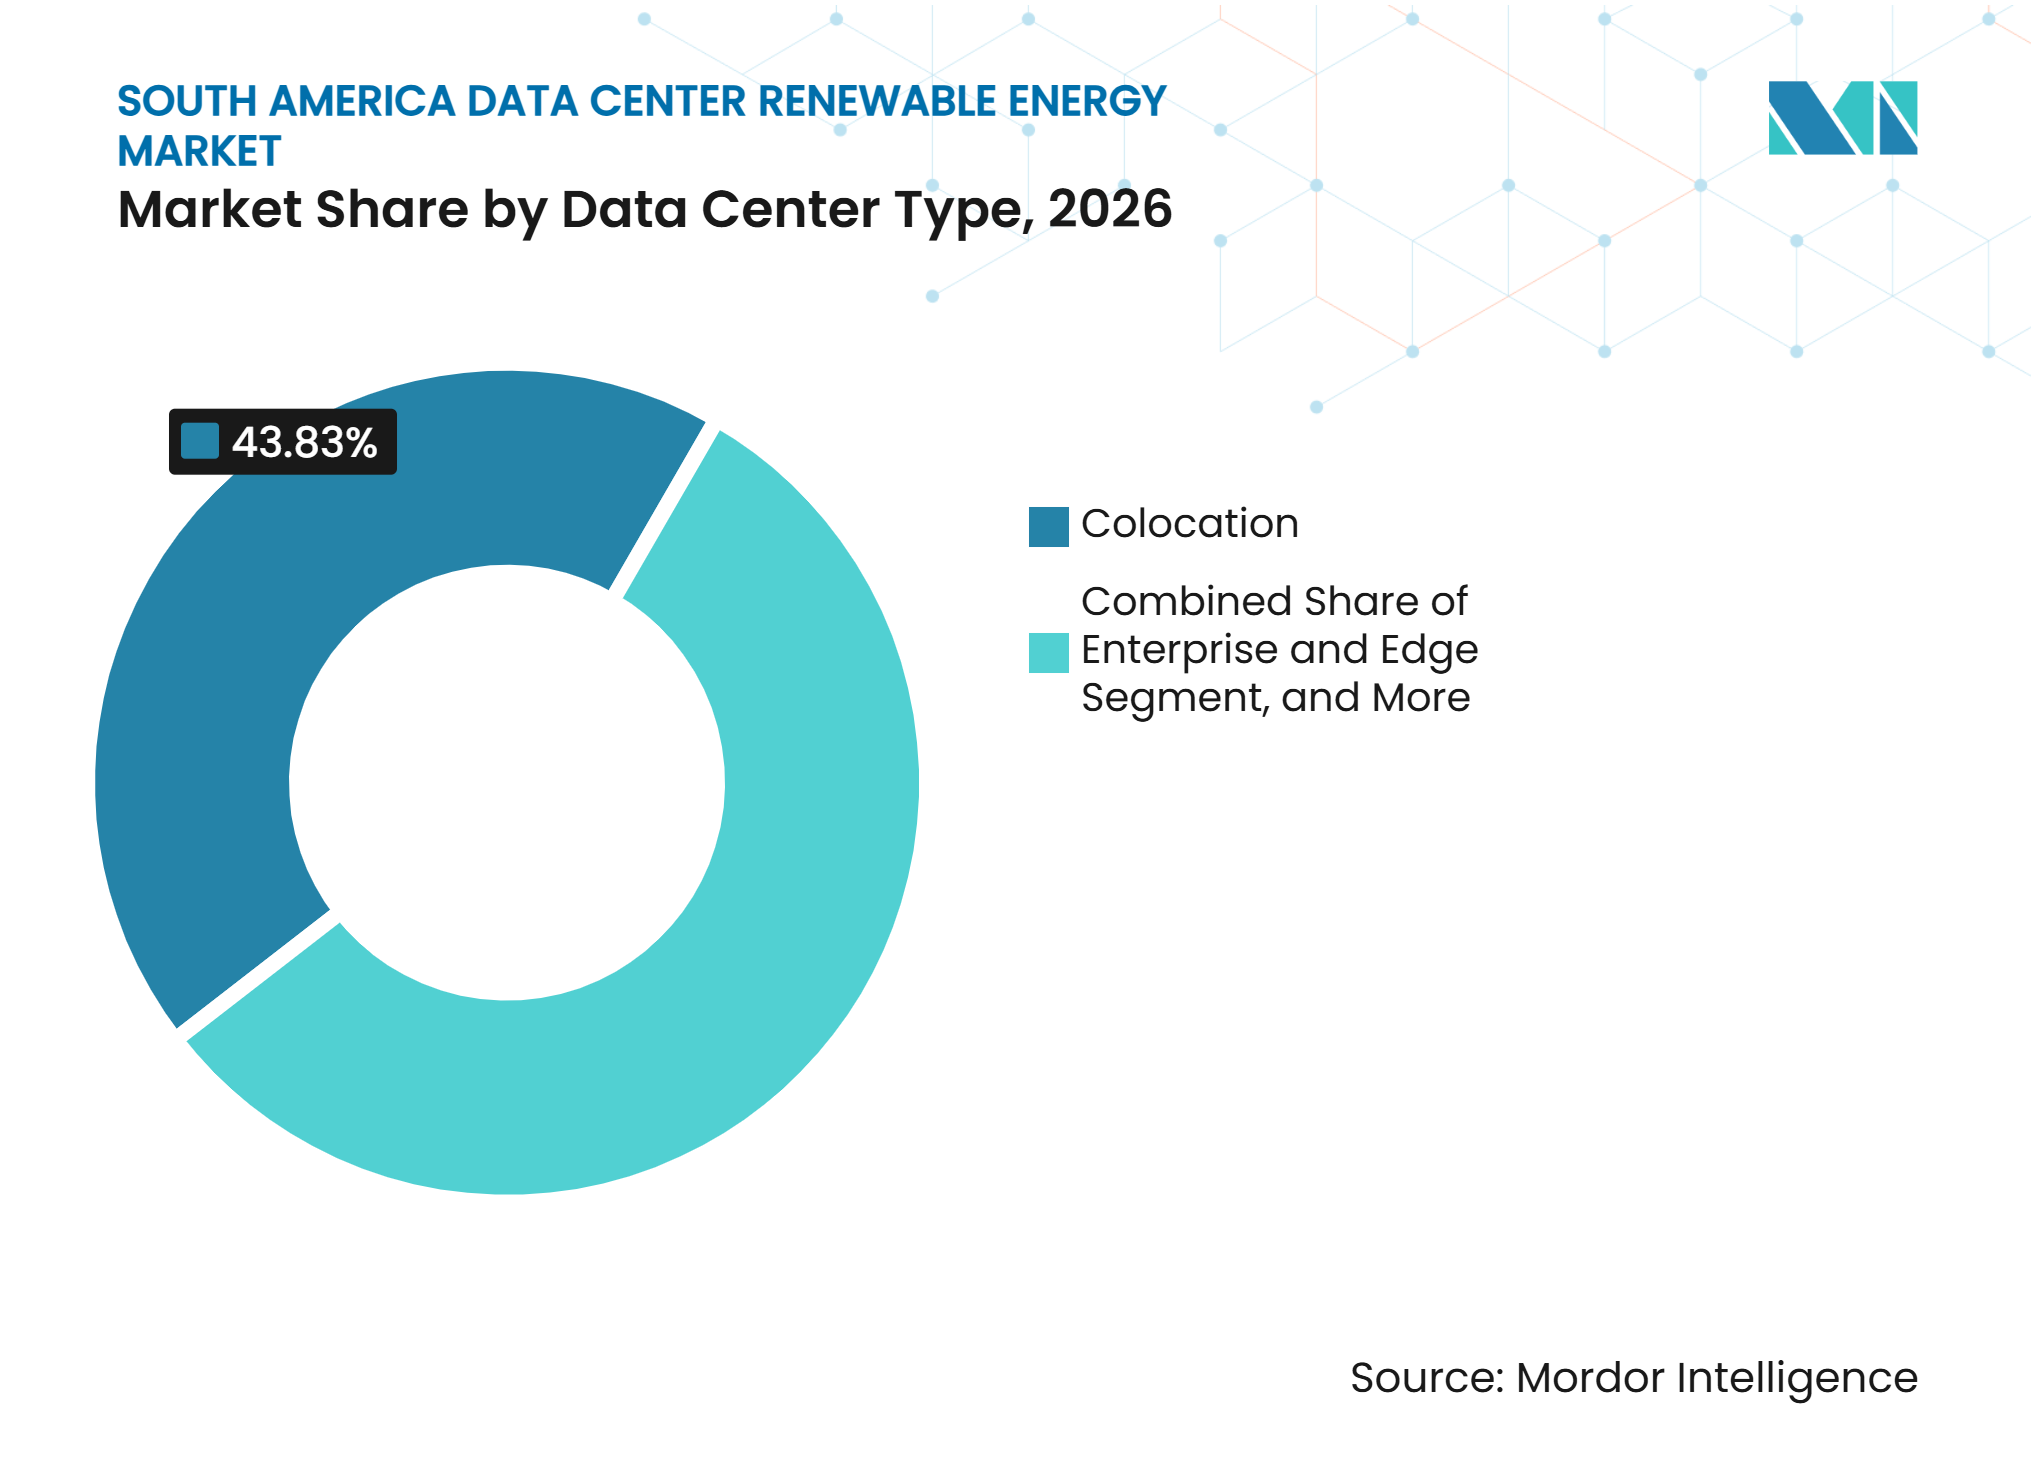
- Por tipo de centro de datos, las instalaciones de colocación representaron el 43,83% del mercado en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 21,18% hasta 2032.
- Por geografía, Brasil representó el 62,02% del mercado en 2026, mientras que se proyecta que Chile se expanda a una CAGR del 21,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Energía de Centros de Datos de Hiperescala e Inteligencia Artificial | +8.5% | Brasil y Chile, con expansión hacia Colombia y Argentina | Corto plazo (≤ 2 años) |
| Expansión de los Acuerdos de Compra de Energía Renovable Corporativos y la Autoproducción | +5.0% | Brasil y Chile, expandiéndose hacia Colombia y Argentina | Mediano plazo (2-4 años) |
| Abundancia de Recursos Solares, Eólicos e Hidroeléctricos | +3.0% | Brasil, Chile, Argentina y Colombia | Largo plazo (≥ 4 años) |
| Soberanía de Datos y Expansión de la Infraestructura Regional en la Nube | +2.5% | Brasil, Chile y Colombia | Mediano plazo (2-4 años) |
| Previsibilidad del Costo de la Energía Renovable y Requisitos de Descarbonización | +1.5% | Chile, Brasil y Argentina | Mediano plazo (2-4 años) |
| Desarrollo Estratégico de Conectividad y Centros Tecnológicos | +0.8% | Brasil, Chile y Colombia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Energía de Centros de Datos de Hiperescala e Inteligencia Artificial
La demanda de energía de los centros de datos en Brasil alcanzó los 770 MW en 2025, y los proyectos anunciados podrían elevar la demanda a 13,2 GW para 2035. Este perfil de demanda está cambiando la forma en que se abastece el mercado de energía renovable para centros de datos en América del Sur, ya que los campus de inteligencia artificial requieren mucha más energía que las instalaciones empresariales convencionales. El coordinador de la red eléctrica de Chile espera que la demanda de los centros de datos aumente de 325 MW en 2025 a 1.360 MW para 2032. Los grandes campus también requieren una entrega confiable a todas horas, lo que hace que un simple certificado renovable sea menos útil que un acuerdo de suministro físico. El acuerdo de Omnia con Casa dos Ventos demostró cómo el suministro eólico a largo plazo y los intereses de propiedad pueden combinarse para un gran proyecto de centro de datos en Brasil.
Expansión de los Acuerdos de Compra de Energía Renovable Corporativos y la Autoproducción
Los acuerdos de compra de energía corporativos y los acuerdos de autoproducción se están convirtiendo en elementos centrales del diseño de proyectos en Brasil y Chile. Atlas Renewable Energy recibió 1.000 millones de BRL (179 millones de USD) en financiamiento para el Complejo Solar Draco, que entregará 710 GWh de energía anualmente a V.tal y Tecto Data Centers. Esta estructura vincula la nueva generación directamente con la demanda de infraestructura digital en lugar de depender únicamente de las ventas de energía en el mercado libre. El marco REDATA de Brasil también hace que el abastecimiento renovable sea relevante para los beneficios fiscales de los centros de datos. Estos acuerdos brindan a los operadores mayor visibilidad sobre los costos de electricidad a largo plazo y los atributos energéticos. También convierten a los desarrolladores de energía renovable en socios de infraestructura a largo plazo en lugar de simples proveedores de electricidad.
Abundancia de Recursos Solares, Eólicos e Hidroeléctricos
La base de recursos de América del Sur respalda la expansión del mercado de energía renovable para centros de datos en América del Sur a través de varias tecnologías de generación. La Agencia Internacional de Energías Renovables (IRENA) espera que la capacidad fotovoltaica solar en la región aumente de 50 GW en 2023 a 133 GW para 2030, mientras que se espera que la capacidad eólica aumente de 40 GW a 77 GW. El sistema hidroeléctrico de Brasil proporciona un suministro confiable de energía renovable, mientras que Chile ofrece recursos solares muy sólidos y Argentina tiene un gran potencial eólico. Esta diversidad puede reducir la dependencia de un único perfil de generación. Statkraft inauguró plantas solares e híbridas en Brasil durante 2025, añadiendo 340 MWp de capacidad a su cartera. La inversión en almacenamiento y transmisión determinará con qué eficacia estos recursos sirven a las grandes cargas de los centros de datos.
Soberanía de Datos y Expansión de la Infraestructura Regional en la Nube
La Instrucción Normativa N.° 8/2025 de Brasil exige que los datos gubernamentales clasificados sean alojados en centros de datos certificados ubicados dentro del país. Este requisito respalda la capacidad de la nube doméstica e incrementa la necesidad de suministro de energía local. La guía PDATA de Chile identifica los acuerdos de compra de energía renovable trazables y los certificados I-REC como características relevantes para la inversión en centros de datos.[1] Microsoft lanzó su región en la nube Chile Central en 2025, con energía renovable suministrada a través de contratos con AES Andes. Estas políticas e inversiones integran la ubicación de los datos, el cumplimiento normativo y la adquisición de electricidad en un único proceso de planificación. Pueden alentar a los operadores a asegurar el suministro renovable en una etapa temprana del ciclo de desarrollo de un proyecto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión de la Red y Cuellos de Botella en la Transmisión Renovable | -3.5% | Brasil, Chile y Argentina | Corto plazo (≤ 2 años) |
| Riesgo de Intermitencia para Cargas de Misión Crítica | -1.5% | Brasil y Chile | Mediano plazo (2-4 años) |
| Regulación Fragmentada de Energía Renovable entre Países | -0.8% | Colombia, Argentina y el resto de América del Sur | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Almacenamiento de Larga Duración y Capacidad de Firmeza | -0.5% | Brasil, Chile y Colombia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la Red y Cuellos de Botella en la Transmisión Renovable
Las deficiencias en la transmisión limitan el ritmo al que la capacidad renovable puede entregarse a los principales clústeres de centros de datos. El Foro Económico Mundial informó que el vertimiento de energía renovable en América del Sur alcanzó los 53.000 GWh en 2024, con pérdidas económicas estimadas en 7.000 millones de USD. En Chile, se necesita nueva infraestructura de transmisión para trasladar la generación solar del norte hacia los centros de demanda en torno a Santiago. La línea de alta tensión Kimal-Lo Aguirre es, por tanto, importante para el mercado de energía renovable para centros de datos en América del Sur. El Banco Interamericano de Desarrollo también ha identificado la planificación e inversión en la red eléctrica como necesarias para mejorar la confiabilidad y la integración de las energías renovables en la región. Los operadores están abordando este problema mediante conexiones dedicadas, autoproducción y contratos respaldados por almacenamiento.
Riesgo de Intermitencia para Cargas de Misión Crítica
Los centros de datos necesitan electricidad ininterrumpida, pero la producción solar y eólica varía según la hora del día y las condiciones meteorológicas. La IRENA señala que la incertidumbre en la disponibilidad de agua significa que los sistemas hidroeléctricos necesitarán recursos de respaldo complementarios con el tiempo.[2] El norte de Chile, con predominio solar, y el noreste de Brasil, rico en renovables, necesitan almacenamiento, generación firme o servicios de red para respaldar las cargas de trabajo durante las 24 horas. El Ministerio de Minas y Energía de Brasil inició consultas en 2025 para establecer reglas de adquisición de almacenamiento. La orientación de la política es alentadora, pero el almacenamiento de larga duración sigue siendo limitado en toda la región. Esta limitación complica el logro de la correspondencia horaria de energía renovable para instalaciones de misión crítica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía Renovable:
La Hidroenergía Ancla el Suministro Mientras la Energía Solar EscalaLa energía hidroeléctrica representó el 37,99% de la participación del mercado de energía renovable para centros de datos en América del Sur en 2026. Brasil y Colombia cuentan con flotas hidroeléctricas establecidas que pueden proporcionar energía renovable de base para la infraestructura digital. La capacidad de generación instalada de Brasil era de 219 GW, con fuentes renovables que representaban el 77% de esa capacidad. Esta combinación energética respalda los acuerdos de compra de energía respaldados por hidroenergía para operadores que buscan credenciales renovables sin inversión inmediata en almacenamiento. La energía eólica también es una fuente importante en el noreste de Brasil, donde Scala Data Centers comenzó a recibir suministro de los proyectos Assuruá 4 y Ventos da Bahia 3 de Serena Energia en 2025.
Se proyecta que la energía solar se expanda a una CAGR del 21,88% hasta 2032, a medida que los proyectos solares dedicados se vuelven más prácticos para el suministro a centros de datos. El sistema renovable de Chile incluía 9.031 MW de capacidad solar y 4.517 MW de capacidad eólica a finales de 2025. El proyecto Draco de Atlas ilustra cómo la capacidad solar puede conectarse a compradores específicos de centros de datos bajo un contrato estructurado. La geotermia, la biomasa y el biogás siguen siendo fuentes menores, aunque pueden añadir diversidad en ubicaciones con recursos adecuados. Las perspectivas de capacidad de la IRENA sugieren que la energía solar y eólica proporcionarán una cartera de proyectos en expansión hasta 2030.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Adquisición:
Los Acuerdos de Compra de Energía Fuera del Sitio Lideran Mientras los Servicios de Firmeza se ExpandenLos acuerdos de compra de energía físicos fuera del sitio representaron el 45,94% del mercado de energía renovable para centros de datos en América del Sur en 2026. Estos acuerdos permiten a los operadores asegurar energía y atributos relacionados de plantas renovables más grandes sin poseer generación en el sitio. También pueden proporcionar un vínculo más claro entre el consumo del centro de datos y la nueva construcción renovable. Atlas y ODATA firmaron un acuerdo en 2025 para suministrar energía renovable certificable con I-REC al campus ST01 de ODATA en Santiago. La generación en el sitio sigue siendo relevante para instalaciones más pequeñas y ubicaciones donde la independencia de la red tiene un alto valor. Los acuerdos de compra de energía financieros, los certificados renovables y los programas verdes de las empresas de servicios públicos ofrecen otras vías para organizaciones que no pueden comprometerse con un contrato físico directo.
Se proyecta que los servicios de almacenamiento y firmeza se expandan a una CAGR del 21,67% hasta 2032. Abordan la diferencia entre cuándo se genera la energía renovable y cuándo un centro de datos necesita electricidad. Chile está desarrollando modelos de contratos híbridos que combinan el suministro de energía renovable con almacenamiento en baterías, mientras que Brasil está estableciendo reglas para la adquisición de almacenamiento. Es probable que estos servicios se vuelvan más comunes a medida que los operadores busquen la correspondencia horaria en lugar de la anual. La influencia regulatoria de la ANEEL en Brasil y la Comisión Nacional de Energía en Chile determinará cómo participan las baterías en los acuerdos de energía y servicios auxiliares.
Por Configuración de Proyecto:
Los Activos Independientes Lideran Mientras los Proyectos Respaldados por Almacenamiento Ganan TerrenoLos proyectos renovables independientes representaron el 58,04% de la participación del mercado de energía renovable para centros de datos en América del Sur en 2026. Sus estructuras de financiamiento establecidas y sus vías de desarrollo más simples los hacen atractivos para la adquisición renovable inicial. Las plantas eólicas y solares dedicadas pueden proporcionar volúmenes sustanciales bajo acuerdos de suministro a largo plazo. Los proyectos híbridos combinan más de una fuente renovable, lo que puede mejorar el perfil de la generación entregada. Este modelo es relevante en Chile, donde la producción solar del norte puede complementar los recursos eólicos de otras áreas. La configuración también puede respaldar una presentación de informes más creíble del perfil de suministro eléctrico de una instalación.
Se proyecta que los proyectos renovables con almacenamiento en baterías se expandan a una CAGR del 21,46% hasta 2032. Su adopción refleja un mayor riesgo de vertimiento, limitaciones de transmisión y las expectativas de los clientes de contar con electricidad más limpia a todas horas. Trina Storage aseguró 1.203 MWh de contratos de baterías en Chile y Argentina en enero de 2026, incluido un proyecto de 722 MWh en la región de Atacama. Estas instalaciones proporcionan un camino práctico para trasladar la producción solar a horas posteriores. Las consultas sobre almacenamiento en Brasil muestran que las normas nacionales están comenzando a reconocer el papel sistémico de las baterías. El mercado de energía renovable para centros de datos en América del Sur necesitará más proyectos de este tipo a medida que los campus de alta carga se expandan.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Duración del Contrato:
Los Acuerdos a Largo Plazo Determinan el Financiamiento de ProyectosLos contratos a largo plazo representaron el 62,02% del mercado en 2026. Los acuerdos de 10 a 20 años proporcionan a los desarrolladores de energía renovable una base de ingresos más confiable y a los operadores de centros de datos una mayor visibilidad de costos. El acuerdo entre Omnia y Casa dos Ventos cubrió 20 años de suministro para un proyecto de centro de datos de ByteDance en Ceará. Los compromisos a largo plazo son adecuados para los operadores de hiperescala porque sus instalaciones tienen largas vidas operativas y grandes requisitos de electricidad. También pueden respaldar el financiamiento de generación dedicada e infraestructura de red. Los contratos más cortos siguen siendo útiles cuando los operadores están esperando aprobaciones o desean aplazar una decisión de adquisición a largo plazo.
La certificación I-REC se ha convertido en un mecanismo de apoyo importante para los acuerdos renovables de larga duración en países con diferentes normas locales. Ayuda a los operadores a documentar las reclamaciones de electricidad renovable ante clientes, inversores y reguladores. La guía PDATA de Chile identifica los acuerdos de compra de energía verde trazables o los certificados I-REC como parte de su posicionamiento para la inversión en centros de datos. La certificación no resuelve los límites de entrega física, pero mejora la trazabilidad del suministro contratado. Por lo tanto, la contratación a largo plazo se combina cada vez más con una estrategia de certificados definida. Este enfoque también mejora la coherencia de las reclamaciones renovables en las operaciones regionales.
Por Objetivo Principal de Adquisición:
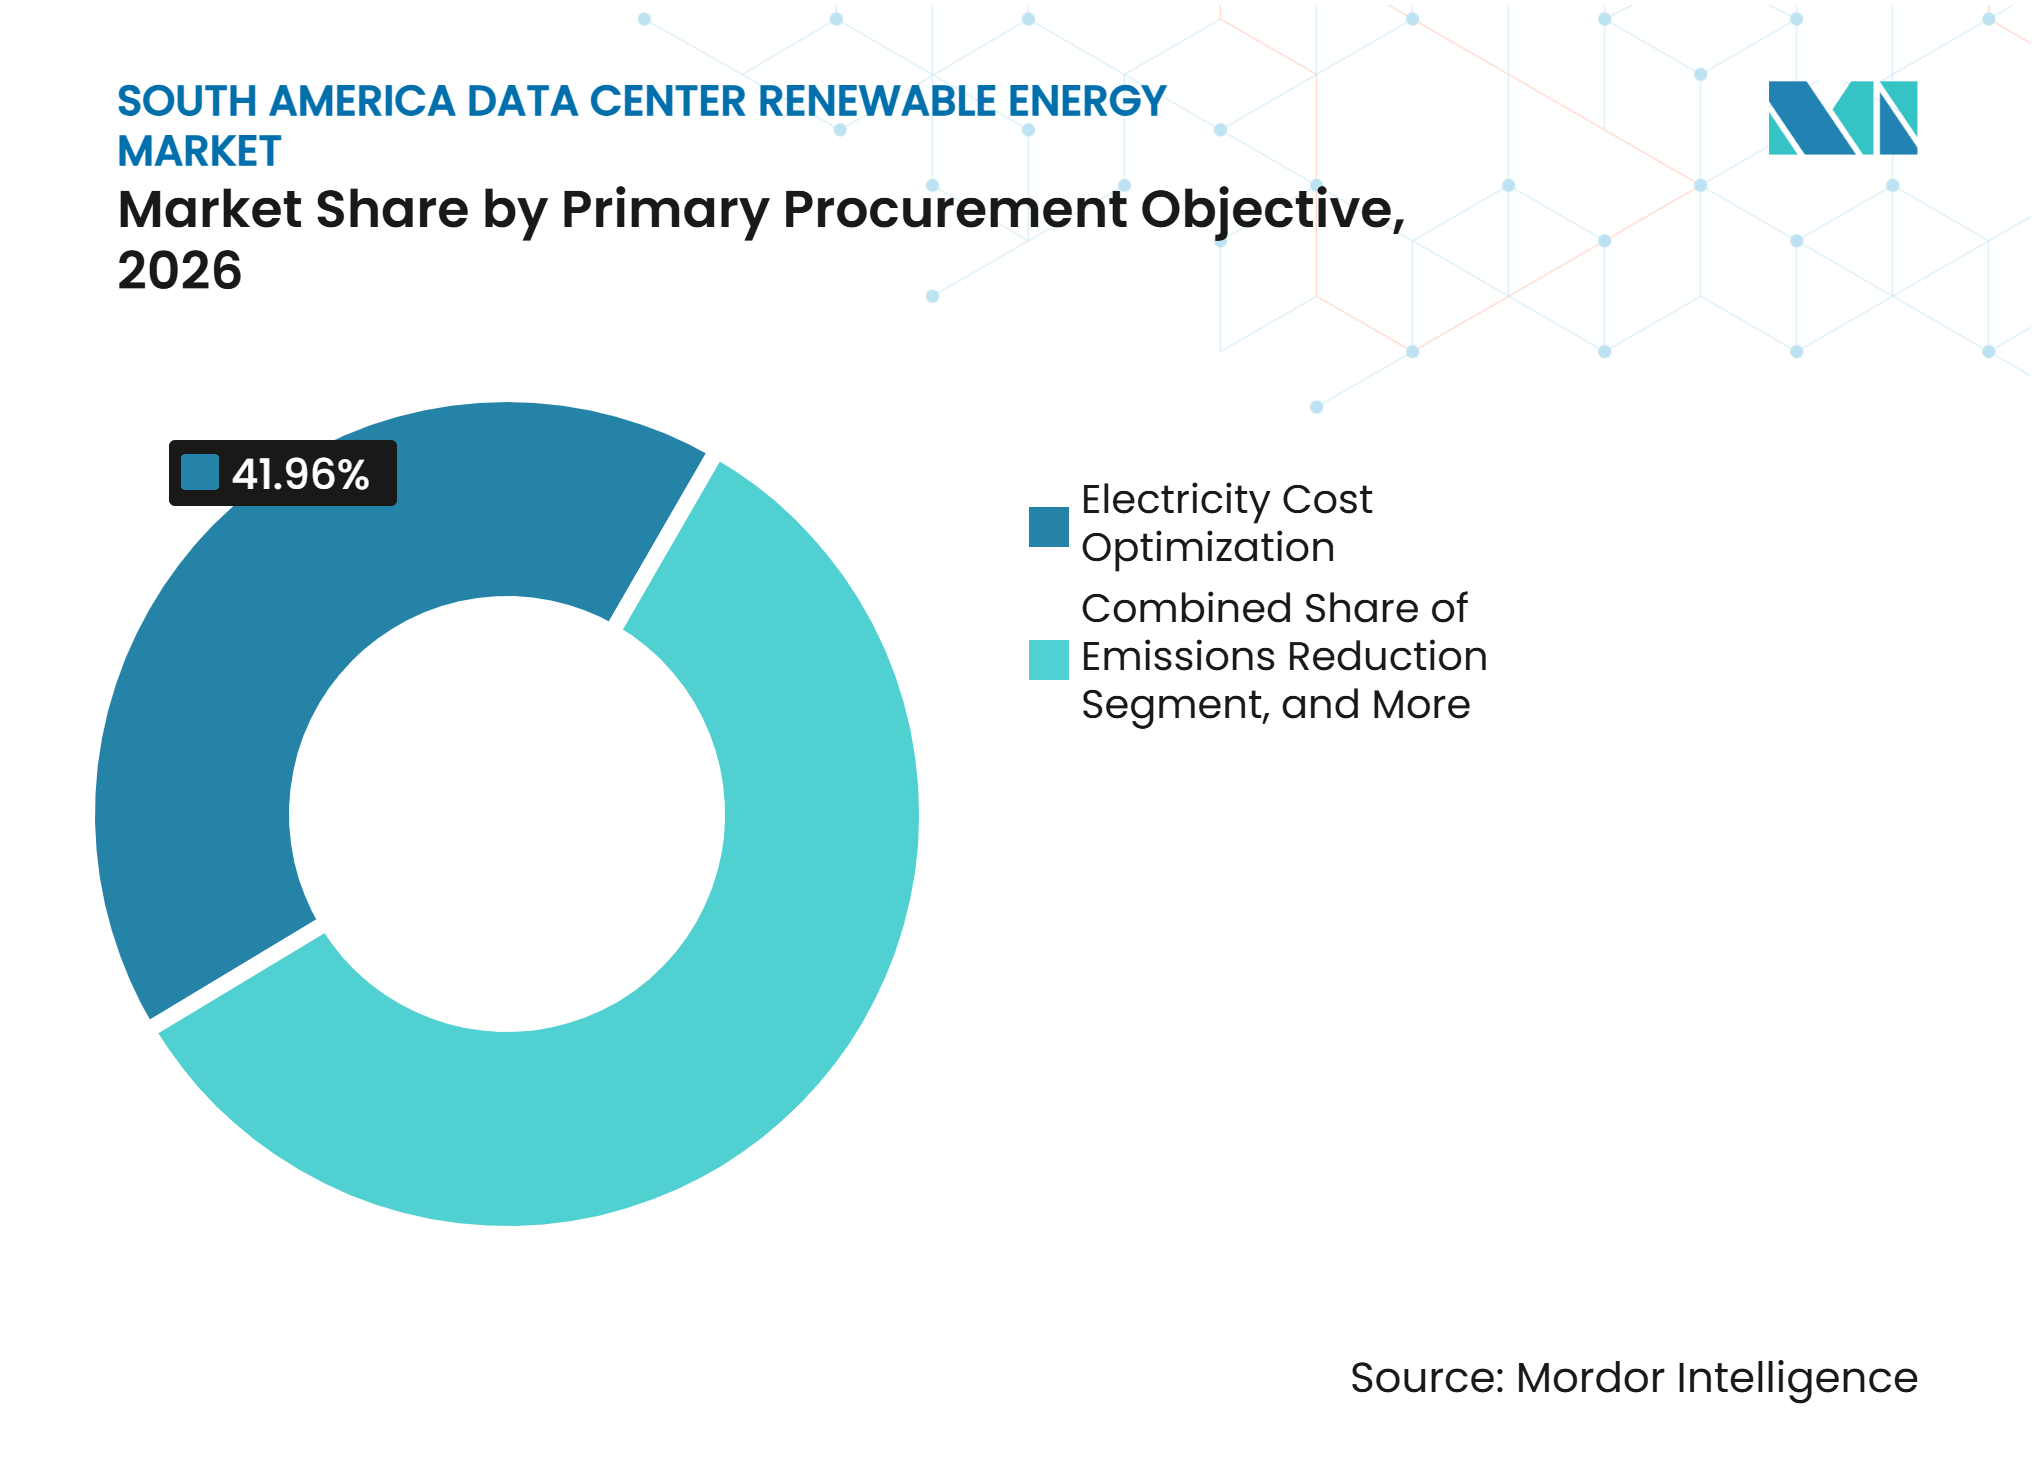
La Optimización de Costos Lidera Mientras Avanza la Correspondencia RenovableLa optimización del costo de electricidad representó el 41,96% de la participación del mercado de energía renovable para centros de datos en América del Sur en 2026. Los operadores utilizan los acuerdos de compra de energía renovable para buscar precios más estables que los que pueden proporcionar las compras a corto plazo en la red. La guía de inversión de Chile describe un sistema con una penetración renovable profunda y varias opciones para el suministro certificado. Esto crea una razón económica para alinear la adquisición de energía con los objetivos de reducción de emisiones. La reducción de emisiones también es un objetivo importante para las grandes empresas de servicios en la nube que operan instalaciones regionales. La seguridad del suministro ha ganado importancia donde la capacidad de conexión a la red está restringida.
Se proyecta que la correspondencia de energía renovable se expanda a una CAGR del 21,36% hasta 2032. Este objetivo busca alinear el uso de electricidad más estrechamente con la generación renovable a lo largo del tiempo. Los certificados renovables anuales pueden respaldar las reclamaciones, pero por sí solos no abordan las necesidades operativas horarias. Los acuerdos de compra de energía respaldados por almacenamiento y las estructuras de autoproducción ofrecen una forma más directa de gestionar este requisito. El enfoque requiere mejores datos, almacenamiento y diseño de contratos que la adquisición renovable estándar. También crea oportunidades para los proveedores que pueden combinar generación, baterías y acuerdos de entrega verificados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Establecen los Patrones de DemandaLos centros de datos de hiperescala representaron el 45,94% del mercado en 2026 y se proyecta que crezcan a una CAGR del 21,41% hasta 2032. Sus cargas grandes y estables pueden respaldar nuevas plantas renovables que necesitan un comprador comprometido. Microsoft, Google y Amazon Web Services pueden adquirir volúmenes de energía que determinan el desarrollo de proyectos completos. La región Chile Central de Microsoft fue respaldada por contratos renovables con AES Andes. Los grandes centros de datos también utilizan programas de empresas de servicios públicos y contratos bilaterales donde no se necesita un proyecto dedicado. Las instalaciones más pequeñas y medianas utilizan con mayor frecuencia certificados o tarifas verdes porque sus cargas individuales ofrecen menos influencia en las negociaciones de proyectos renovables.
Las cargas de trabajo de entrenamiento e inferencia de inteligencia artificial están aumentando el atractivo de los campus de hiperescala con acuerdos de energía dedicados. La planificada Ciudad de Inteligencia Artificial de Scala en Rio Grande do Sul tiene como objetivo 1,8 GW de demanda para 2033. Tales proyectos requieren una coordinación temprana con generadores, proveedores de transmisión y reguladores. Su escala alienta a los desarrolladores a estructurar complejos eólicos y solares en torno a clientes ancla. También aumenta el valor del almacenamiento y la capacidad de firmeza a nivel de proyecto. Como resultado, las decisiones de adquisición de hiperescala están influyendo en el mercado de energía renovable para centros de datos en América del Sur en su conjunto.
Por Tipo de Centro de Datos:
La Colocación Sigue Siendo Importante Mientras los Proveedores de Nube se ExpandenLas instalaciones de colocación representaron el 43,83% del mercado en 2026. Estas instalaciones sirven a múltiples clientes empresariales y de nube y necesitan energía confiable junto con una densa conectividad de red. Equinix anunció una asociación de autoproducción con Auren Energia en 2026 para energía renovable proveniente de 2 parques eólicos en el noreste de Brasil. Este ejemplo muestra que los operadores de colocación pueden utilizar estructuras renovables directas en lugar de depender únicamente de las tarifas de las empresas de servicios públicos. Las instalaciones empresariales y de borde siguen siendo relevantes para los sectores regulados y las cargas de trabajo sensibles a la latencia. Sus modelos de adquisición son típicamente más pequeños y más específicos según la ubicación.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 21,18% hasta 2032. Amazon Web Services confirmó una inversión de 4.000 millones de USD en Chile en 2025 para infraestructura en la nube, programada para comenzar operaciones en el segundo semestre de 2026. Los grandes proveedores de nube pueden integrar la planificación del campus con contratos renovables y necesidades de capacidad a largo plazo. Sus compromisos de capital también alientan a los generadores a desarrollar proyectos más grandes. El modelo de autoproducción puede dar a estos proveedores mayor control sobre el precio, los atributos de la energía y la exposición al vertimiento. Esto los convierte en una fuente importante de demanda de soluciones energéticas integradas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil
Brasil representó el 62,02% de la participación del mercado de energía renovable para centros de datos en América del Sur en 2026. Su capacidad instalada de 219 GW incluía un 77% de fuentes renovables, mientras que la demanda de los centros de datos alcanzó los 770 MW en 2025. REDATA ofrece a los operadores una razón financiera para planificar un suministro 100% renovable. Equinix, Scala, Atlas y Casa dos Ventos han utilizado acuerdos que conectan la generación directamente con la demanda de los centros de datos. La regulación del almacenamiento liderada por el Ministerio de Minas y Energía y la ANEEL influirá en la rapidez con que el suministro dedicado pueda proporcionar confiabilidad durante las 24 horas.
Chile
Se proyecta que Chile se expanda a una CAGR del 21,54% hasta 2032, convirtiéndolo en el mercado regional de más rápido crecimiento en el mercado de energía renovable para centros de datos en América del Sur. La guía PDATA promueve la adquisición renovable trazable y registra 9.031 MW de capacidad solar y 4.517 MW de capacidad eólica a finales de 2025. Microsoft lanzó Chile Central en 2025, y AWS anunció una inversión de 4.000 millones de USD en infraestructura en la nube para el país. La capacidad de transmisión entre los recursos renovables del norte y la demanda en el área de Santiago sigue siendo la principal restricción operativa. La Comisión Nacional de Energía y el coordinador de la red eléctrica influirán en los plazos de conexión y el papel del almacenamiento en los contratos de suministro.
Colombia, Argentina y el Resto de América del Sur
Colombia está fortaleciendo su posición a través de nueva capacidad en Bogotá y Cundinamarca y un creciente suministro de energía renovable. Enel Colombia completó el Parque Solar Guayepo III de 267 MWcc y está desarrollando el Parque Solar Atlántico de 256 MW. El programa AlmaGBA de Argentina adjudicó casi 700 MW de capacidad de baterías en 2025, creando una base más sólida para el futuro suministro renovable firme. Perú, Uruguay y Paraguay tienen una menor densidad de centros de datos, pero la IRENA identifica SIESUR y SINEA como iniciativas que podrían fortalecer la cooperación energética regional.
Panorama Competitivo
Concentración del Mercado
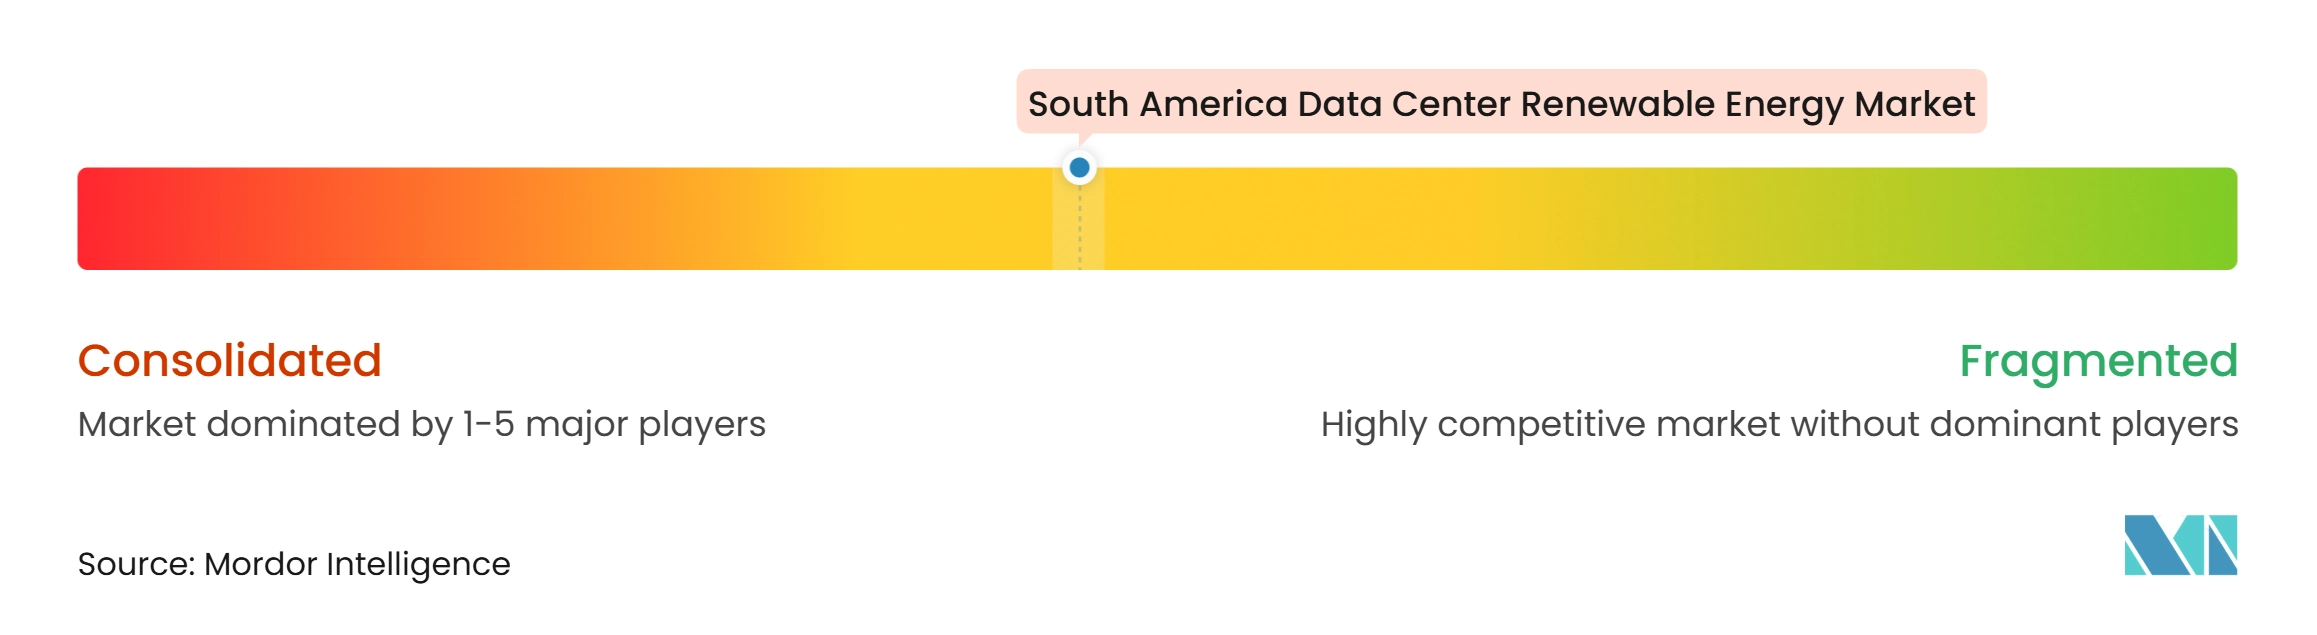
El mercado de energía renovable para centros de datos en América del Sur está moderadamente concentrado y es atendido por empresas con diferentes roles en la generación renovable, las operaciones de centros de datos, los servicios en la nube y el almacenamiento. Los proveedores de energía renovable incluyen Atlas Renewable Energy, Casa dos Ventos, Serena Energia, AES Andes, Statkraft y ENGIE Brasil Energia. Los principales participantes del lado de la demanda incluyen Microsoft, Amazon Web Services, Google, Equinix, Scala Data Centers y ODATA. La competencia se centra cada vez más en la capacidad de proporcionar electricidad renovable con un acuerdo de entrega claro, no solo un certificado. Los desarrolladores con capacidades en generación, almacenamiento, acceso a la red y contratación a largo plazo tienen una posición más sólida.
Equinix avanzó hacia la autoproducción a través de su asociación de 2026 con Auren Energia.[3] La inauguración en 2025 de plantas solares e híbridas en Brasil por parte de Statkraft añadió experiencia relevante en almacenamiento al campo competitivo. Atlas también estructuró su Complejo Solar Draco para abastecer a clientes identificados de centros de datos. Estos movimientos muestran un cambio hacia estructuras integradas de generación y suministro. También elevan la importancia de la ejecución técnica, los permisos ambientales y el acceso a la transmisión.
El almacenamiento puede ampliar la competencia porque el marco regulatorio regional aún está en desarrollo. Las consultas públicas de Brasil sobre la adquisición de almacenamiento crean una apertura para las empresas que pueden combinar baterías con generación renovable. Los recursos solares de Chile y su necesidad de una entrega más confiable también respaldan el desarrollo híbrido. Los operadores con relaciones establecidas con operadores de hiperescala y colocación pueden obtener acceso anticipado a contratos más grandes.
Líderes de la Industria de Energía Renovable para Centros de Datos en América del Sur
-
Amazon Web Services, Inc.
-
Google LLC
-
Microsoft Corporation
-
Meta Platforms, Inc.
-
Equinix, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Renovable para Centros de Datos en América del Sur Empresas cubiertas en este informe
- Atlas Renewable Energy
- Enel Américas S.A.
- ENGIE Energía Chile S.A.
- ENGIE Brasil Energia S.A.
- AES Andes S.A.
- Auren Energia S.A.
- Casa dos Ventos Energias Renováveis S.A.
- Serena Energia S.A.
- Brookfield Asset Management Ltd.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Scala Data Centers S.A.
- Aligned Data Centers
- ODATA, an Aligned Data Centers Company
- V.tal S.A.
- Tecto Data Centers
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Central Puerto S.A.
- Genneia S.A.
- Statkraft AS
- Matrix Renewables
Desarrollos recientes de la industria en Mercado de Energía Renovable para Centros de Datos en América del Sur
- Mayo de 2026: Omnia, la plataforma de centros de datos de Patria Investments de Brasil, firmó un acuerdo de suministro de energía de 2.000 millones de USD a 20 años con Casa dos Ventos para alimentar un centro de datos que se está construyendo para ByteDance en el complejo portuario de Pecém en Ceará, Brasil. La energía provendrá del complejo eólico Ibiapaba de 630 MW y del parque eólico Dom Inocencio, estructurado como un modelo de autoproducción que otorga a Omnia una participación accionaria en los activos de generación de Casa dos Ventos.
- Marzo de 2026: Ascenty completó una asociación con Casa dos Ventos valorada en más de 500 millones de USD, combinando un acuerdo de compra de energía a largo plazo con propiedad accionaria directa en una cartera de proyectos eólicos y solares en Brasil, caracterizada por el asesor técnico DNV como el mayor contrato de autogeneración de energía renovable para centros de datos en América del Sur en esa fecha.
- Marzo de 2026: Equinix anunció una asociación de energía renovable de autoproducción con Auren Energia en Brasil, con ambas empresas copropietarias de participaciones en 2 parques eólicos en el noreste de Brasil operados por equipos exclusivamente femeninos. El suministro comenzó en 2026, cubriendo una parte sustancial de los requisitos de energía de Equinix en Brasil bajo un acuerdo a largo plazo.
- Marzo de 2026: YPF Luz firmó un acuerdo de compra de energía eólica y solar para abastecer un centro de datos en Buenos Aires, Argentina, añadiendo Argentina a la creciente lista de mercados sudamericanos donde los operadores de centros de datos están formalizando contratos de energía renovable a largo plazo y extendiendo el modelo de acuerdo de compra de energía más allá de los 2 principales centros de datos de la región.
Alcance del Informe del Mercado de Energía Renovable para Centros de Datos en América del Sur
El Mercado de Energía Renovable para Centros de Datos en América del Sur se refiere al mercado de soluciones de generación, adquisición y suministro de electricidad renovable utilizadas para satisfacer los requisitos de energía de los centros de datos en toda América del Sur. Abarca la energía renovable generada a través de fuentes solares, eólicas, hidroeléctricas, geotérmicas, de biomasa y biogás, ya sea mediante generación en el sitio o acuerdos de adquisición de terceros, incluidos los acuerdos de compra de energía (PPA) físicos y virtuales, los programas de energía verde de empresas de servicios públicos, y los certificados de energía renovable (REC) y Garantías de Origen.
El Informe del Mercado de Energía Renovable para Centros de Datos en América del Sur está segmentado por Fuente de Energía Renovable (Energía Solar, Energía Eólica, Energía Hidroeléctrica, Energía Geotérmica, Energía de Biomasa y Biogás, y Otras Fuentes Renovables), Modelo de Adquisición (Generación Renovable en el Sitio, Acuerdos de Compra de Energía Físicos Fuera del Sitio, Acuerdos de Compra de Energía Virtuales o Financieros, Programas de Energía Verde de Empresas de Servicios Públicos, y Certificados de Energía Renovable y Garantías de Origen), Configuración de Proyecto (Proyectos Renovables Independientes, Proyectos Renovables Híbridos, Proyectos Renovables con Almacenamiento en Baterías, y Proyectos Renovables con Otras Soluciones de Firmeza), Duración del Contrato (Contratos a Corto Plazo, Contratos a Mediano Plazo y Contratos a Largo Plazo), Objetivo Principal de Adquisición (Optimización del Costo de Electricidad, Reducción de Emisiones, Correspondencia de Energía Renovable y Seguridad de Suministro a Largo Plazo), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y de Borde) y Geografía (Brasil, Chile, Colombia, Argentina y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (MWh/GWh).
Resumen de la segmentación
| Energía Solar |
| Energía Eólica |
| Energía Hidroeléctrica |
| Energía Geotérmica |
| Energía de Biomasa y Biogás |
| Otras Fuentes Renovables |
| Generación Renovable en el Sitio |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio |
| Acuerdos de Compra de Energía Virtuales o Financieros |
| Programas de Energía Verde de Empresas de Servicios Públicos |
| Certificados de Energía Renovable y Garantías de Origen |
| Proyectos Renovables Independientes |
| Proyectos Renovables Híbridos |
| Proyectos Renovables con Almacenamiento en Baterías |
| Proyectos Renovables con Otras Soluciones de Firmeza |
| Contratos a Corto Plazo |
| Contratos a Mediano Plazo |
| Contratos a Largo Plazo |
| Optimización del Costo de Electricidad |
| Reducción de Emisiones |
| Correspondencia de Energía Renovable |
| Seguridad de Suministro a Largo Plazo |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Brasil |
| Chile |
| Colombia |
| Argentina |
| Resto de América del Sur |
| Por Fuente de Energía Renovable | Energía Solar |
| Energía Eólica | |
| Energía Hidroeléctrica | |
| Energía Geotérmica | |
| Energía de Biomasa y Biogás | |
| Otras Fuentes Renovables | |
| Por Modelo de Adquisición | Generación Renovable en el Sitio |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio | |
| Acuerdos de Compra de Energía Virtuales o Financieros | |
| Programas de Energía Verde de Empresas de Servicios Públicos | |
| Certificados de Energía Renovable y Garantías de Origen | |
| Por Configuración de Proyecto | Proyectos Renovables Independientes |
| Proyectos Renovables Híbridos | |
| Proyectos Renovables con Almacenamiento en Baterías | |
| Proyectos Renovables con Otras Soluciones de Firmeza | |
| Por Duración del Contrato | Contratos a Corto Plazo |
| Contratos a Mediano Plazo | |
| Contratos a Largo Plazo | |
| Por Objetivo Principal de Adquisición | Optimización del Costo de Electricidad |
| Reducción de Emisiones | |
| Correspondencia de Energía Renovable | |
| Seguridad de Suministro a Largo Plazo | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de energía renovable para centros de datos en América del Sur?
El tamaño del mercado de energía renovable para centros de datos en América del Sur es de 165,12 millones de USD en 2026 y se prevé que alcance los 529,62 millones de USD para 2032 a una CAGR del 20,68%.
¿Qué está impulsando la adquisición de energía renovable para centros de datos en América del Sur?
Las cargas de trabajo de inteligencia artificial, la expansión de la hiperescala, los requisitos de abastecimiento renovable y la necesidad de costos de electricidad más predecibles están impulsando la demanda.
¿Qué fuente renovable tiene el mayor papel en el suministro a centros de datos?
La energía hidroeléctrica representó el 37,99% del mercado en 2026, respaldada por las flotas hidroeléctricas establecidas de Brasil y Colombia.
¿Por qué los proyectos renovables respaldados por baterías se están volviendo más relevantes?
Ayudan a gestionar la producción variable solar y eólica, la congestión de la red y la necesidad de energía confiable a todas horas.
¿Qué país lidera la adquisición renovable regional para centros de datos?
Brasil representó el 62,02% del mercado en 2026, respaldado por su red eléctrica con predominio renovable y los incentivos REDATA.
¿Qué país se espera que se expanda más rápido hasta 2032?
Se proyecta que Chile se expanda a una CAGR del 21,54% hasta 2032, respaldado por recursos solares, inversión en la nube y estructuras de adquisición renovable.