
Taille et part du marché des énergies renouvelables pour les centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
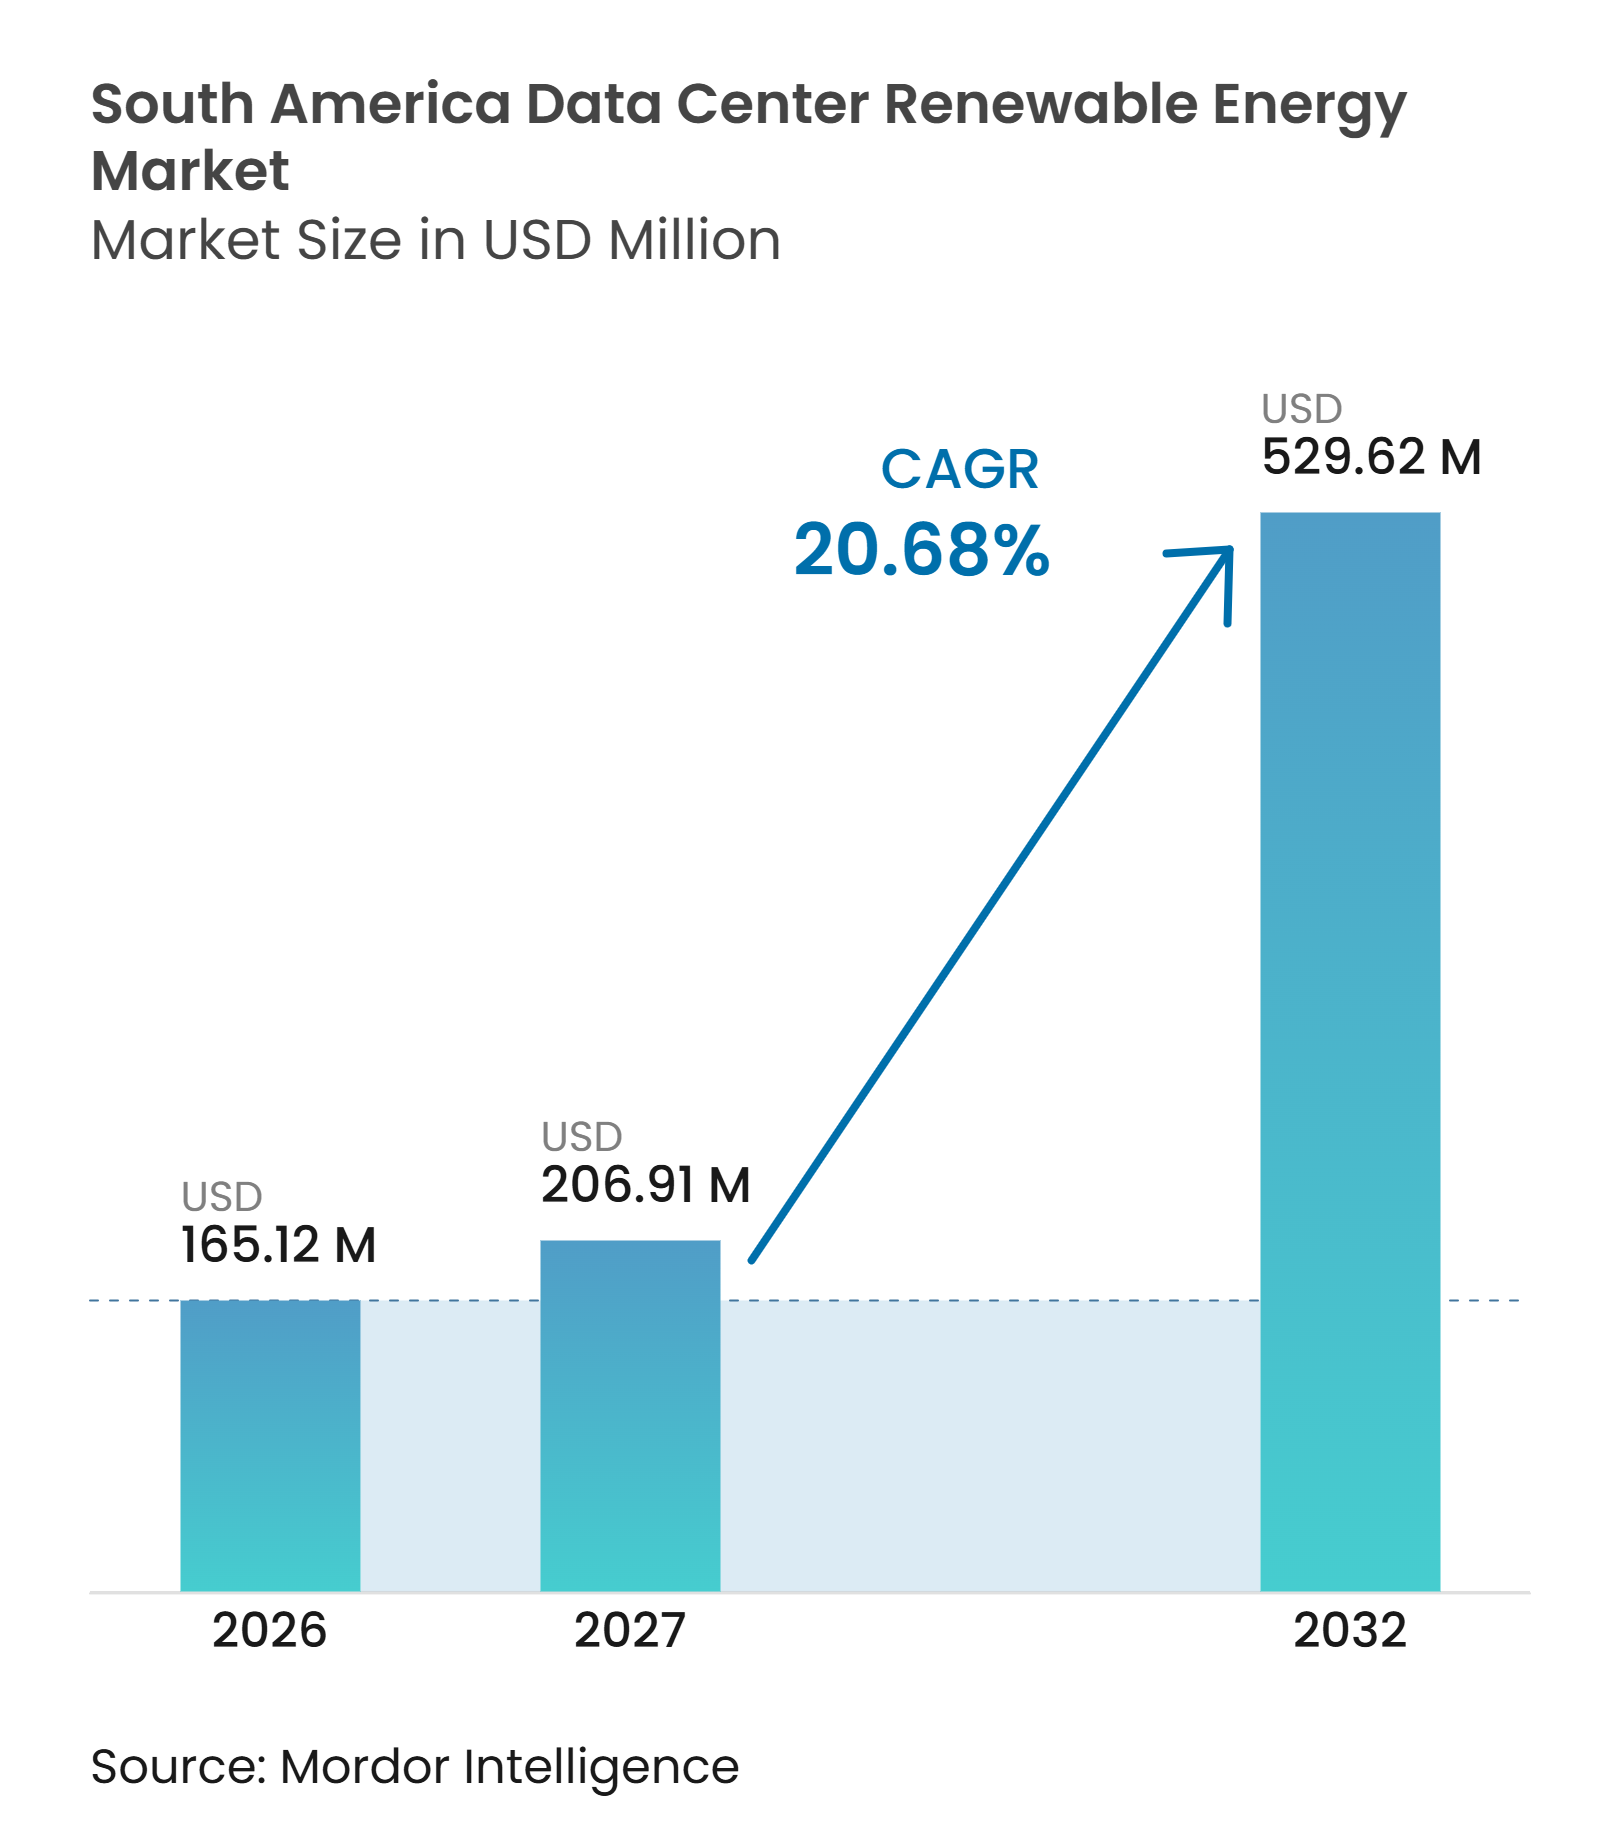
| Taille du marché de l'année de base (2026) | 165.12 Millions de dollars américains |
| Taille du Marché (2027) | 206.91 Millions de dollars américains |
| Taille du Marché (2032) | 529.62 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 20.68 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des énergies renouvelables pour les centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché des énergies renouvelables pour les centres de données en Amérique du Sud était évaluée à 165,12 millions USD en 2026 et devrait s'étendre de 206,91 millions USD en 2027 pour atteindre 529,62 millions USD d'ici 2032, à un CAGR de 20,68 % durant la période de prévision (2027-2032). En volume, le marché est estimé à 2 540 GWh en 2026, 3 183 GWh en 2027 et 7 575 GWh d'ici 2032, à un CAGR de 18,89 % durant 2027-2032. Les charges de travail d'IA et les nouveaux campus hyperscale accroissent le besoin de contrats d'énergie renouvelable importants et fiables dans toute la région. Les demandes de raccordement croissantes au Brésil et la capacité planifiée des centres de données au Chili indiquent un passage de l'approvisionnement standard en réseau vers des arrangements renouvelables dédiés. La base hydroélectrique de la région, les ressources solaires et les couloirs éoliens offrent aux opérateurs plusieurs voies pour sécuriser une électricité plus propre. Les développeurs répondent par des contrats plus longs, des structures d'autoproduction et des projets combinant production et stockage. Les limites du réseau et la variabilité de la production renouvelable restent des contraintes importantes, de sorte que le marché des énergies renouvelables pour les centres de données en Amérique du Sud favorise de plus en plus les contrats incluant une capacité de stabilisation et des conditions de livraison claires.
Principaux enseignements du rapport
- Parmi les sources d'énergie renouvelable, l'hydroélectricité représentait 37,99 % de la part du marché des énergies renouvelables pour les centres de données en Amérique du Sud en 2026, tandis que l'énergie solaire devrait se développer à un CAGR de 21,88 % jusqu'en 2032.
- Par modèle d'approvisionnement, les PPAs physiques hors site détenaient 45,94 % du marché en 2026, tandis que les services de stockage et de stabilisation devraient se développer à un CAGR de 21,67 % jusqu'en 2032.
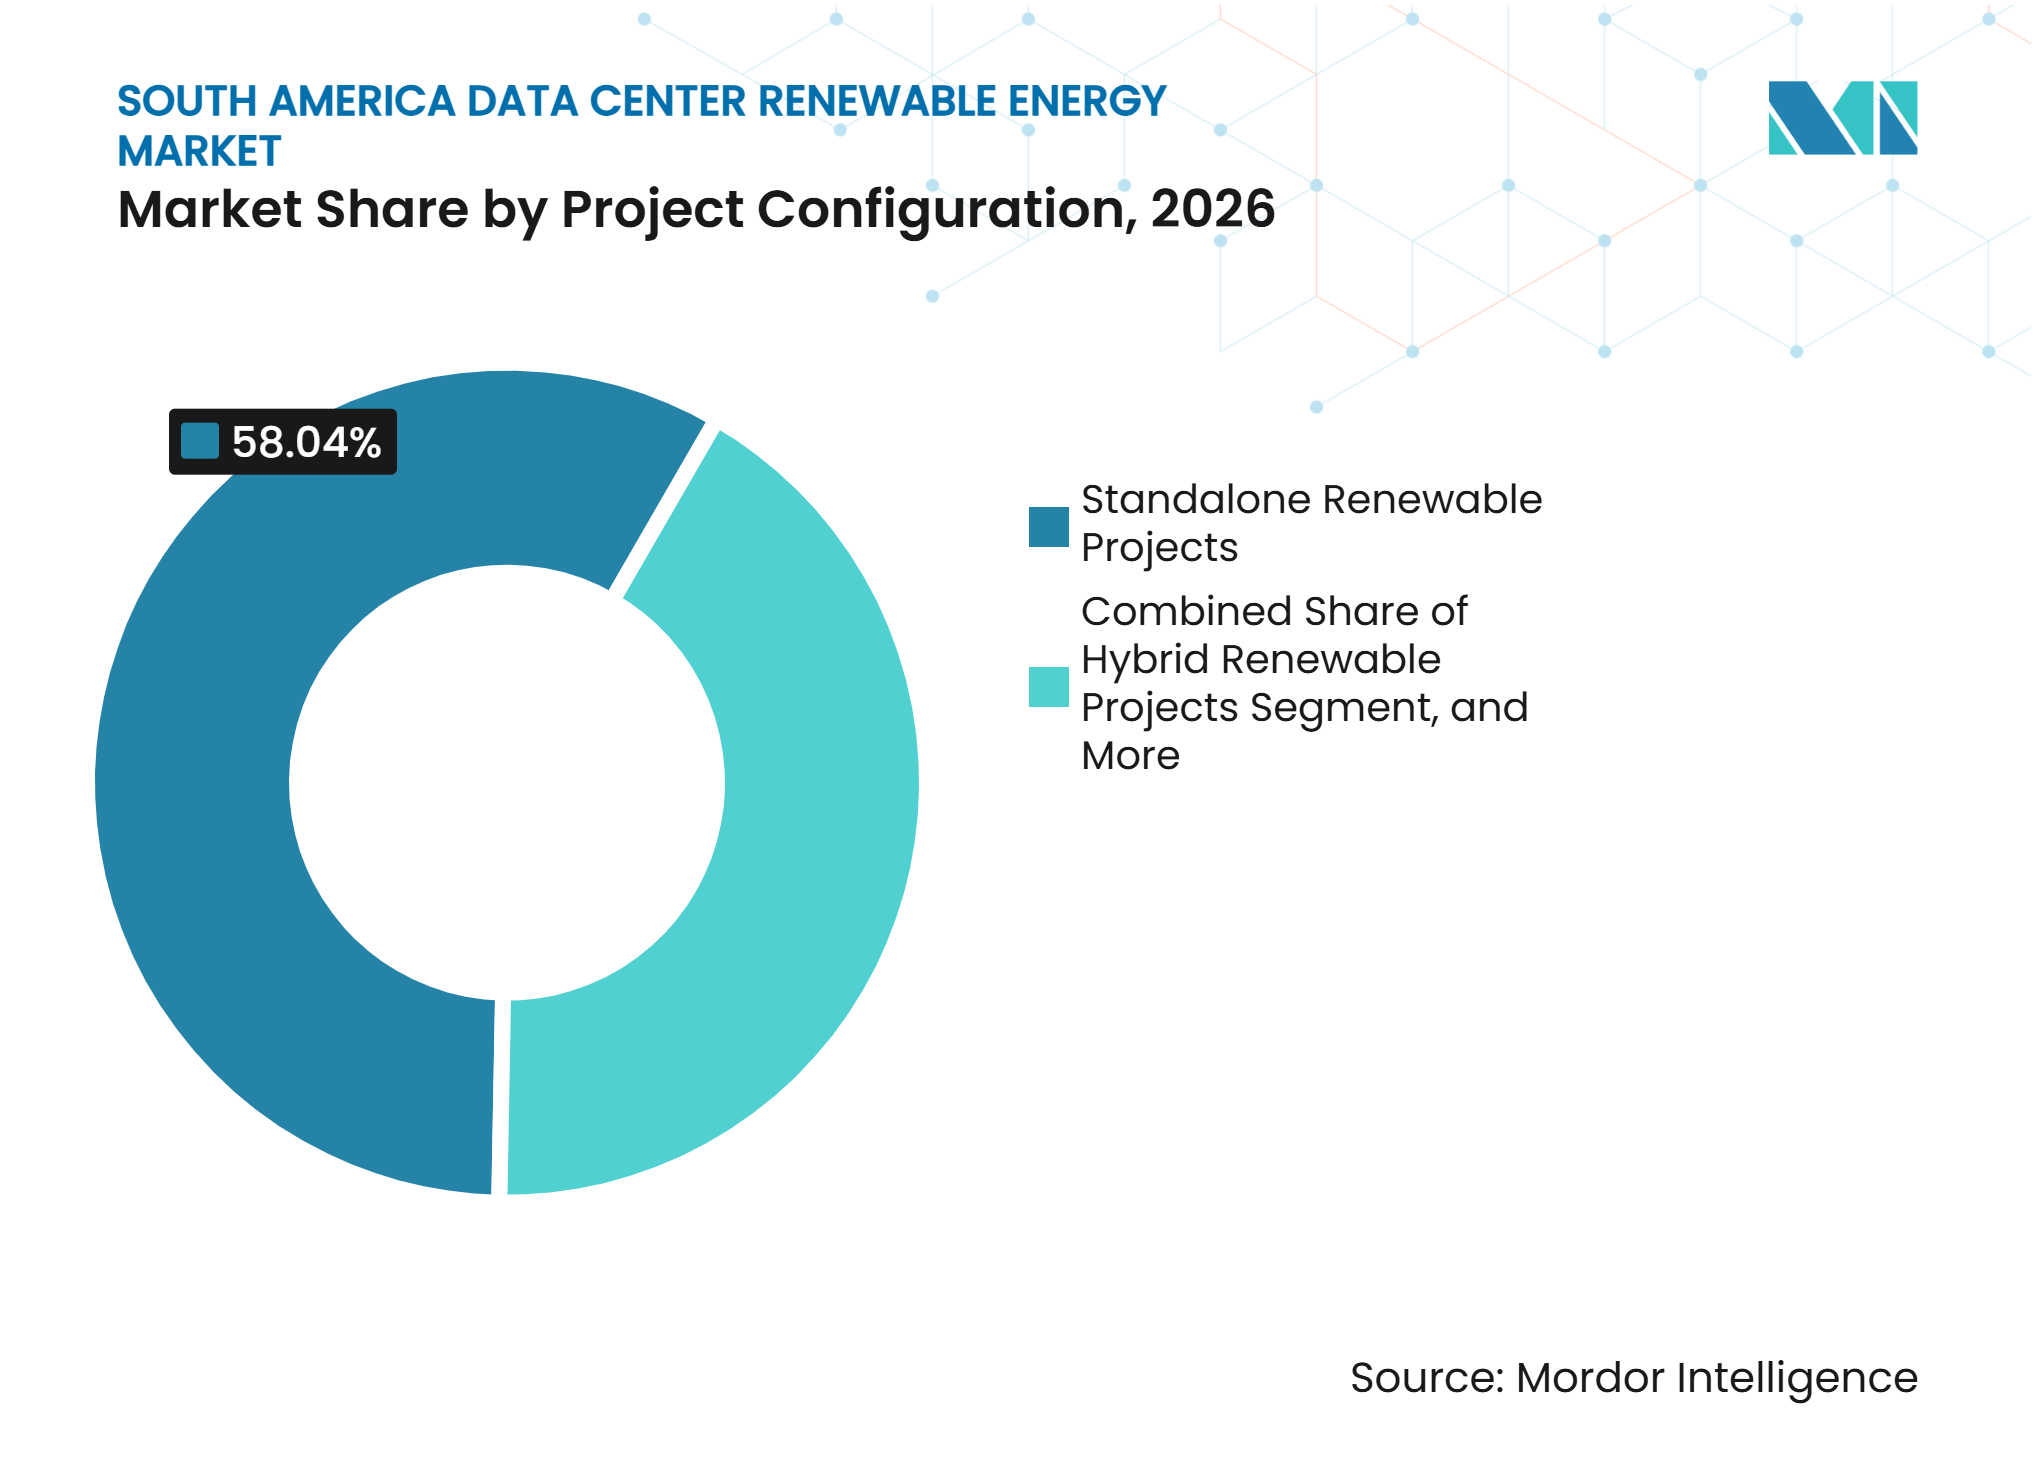
- Par configuration de projet, les projets renouvelables autonomes détenaient 58,04 % du marché en 2026 du marché des énergies renouvelables pour les centres de données en Amérique du Sud, tandis que les projets renouvelables avec stockage par batteries devraient se développer à un CAGR de 21,46 % jusqu'en 2032.
- Par durée de contrat, les contrats à long terme représentaient 62,02 % du marché en 2026, et le segment devrait croître à un CAGR de 22,23 % d'ici 2032.
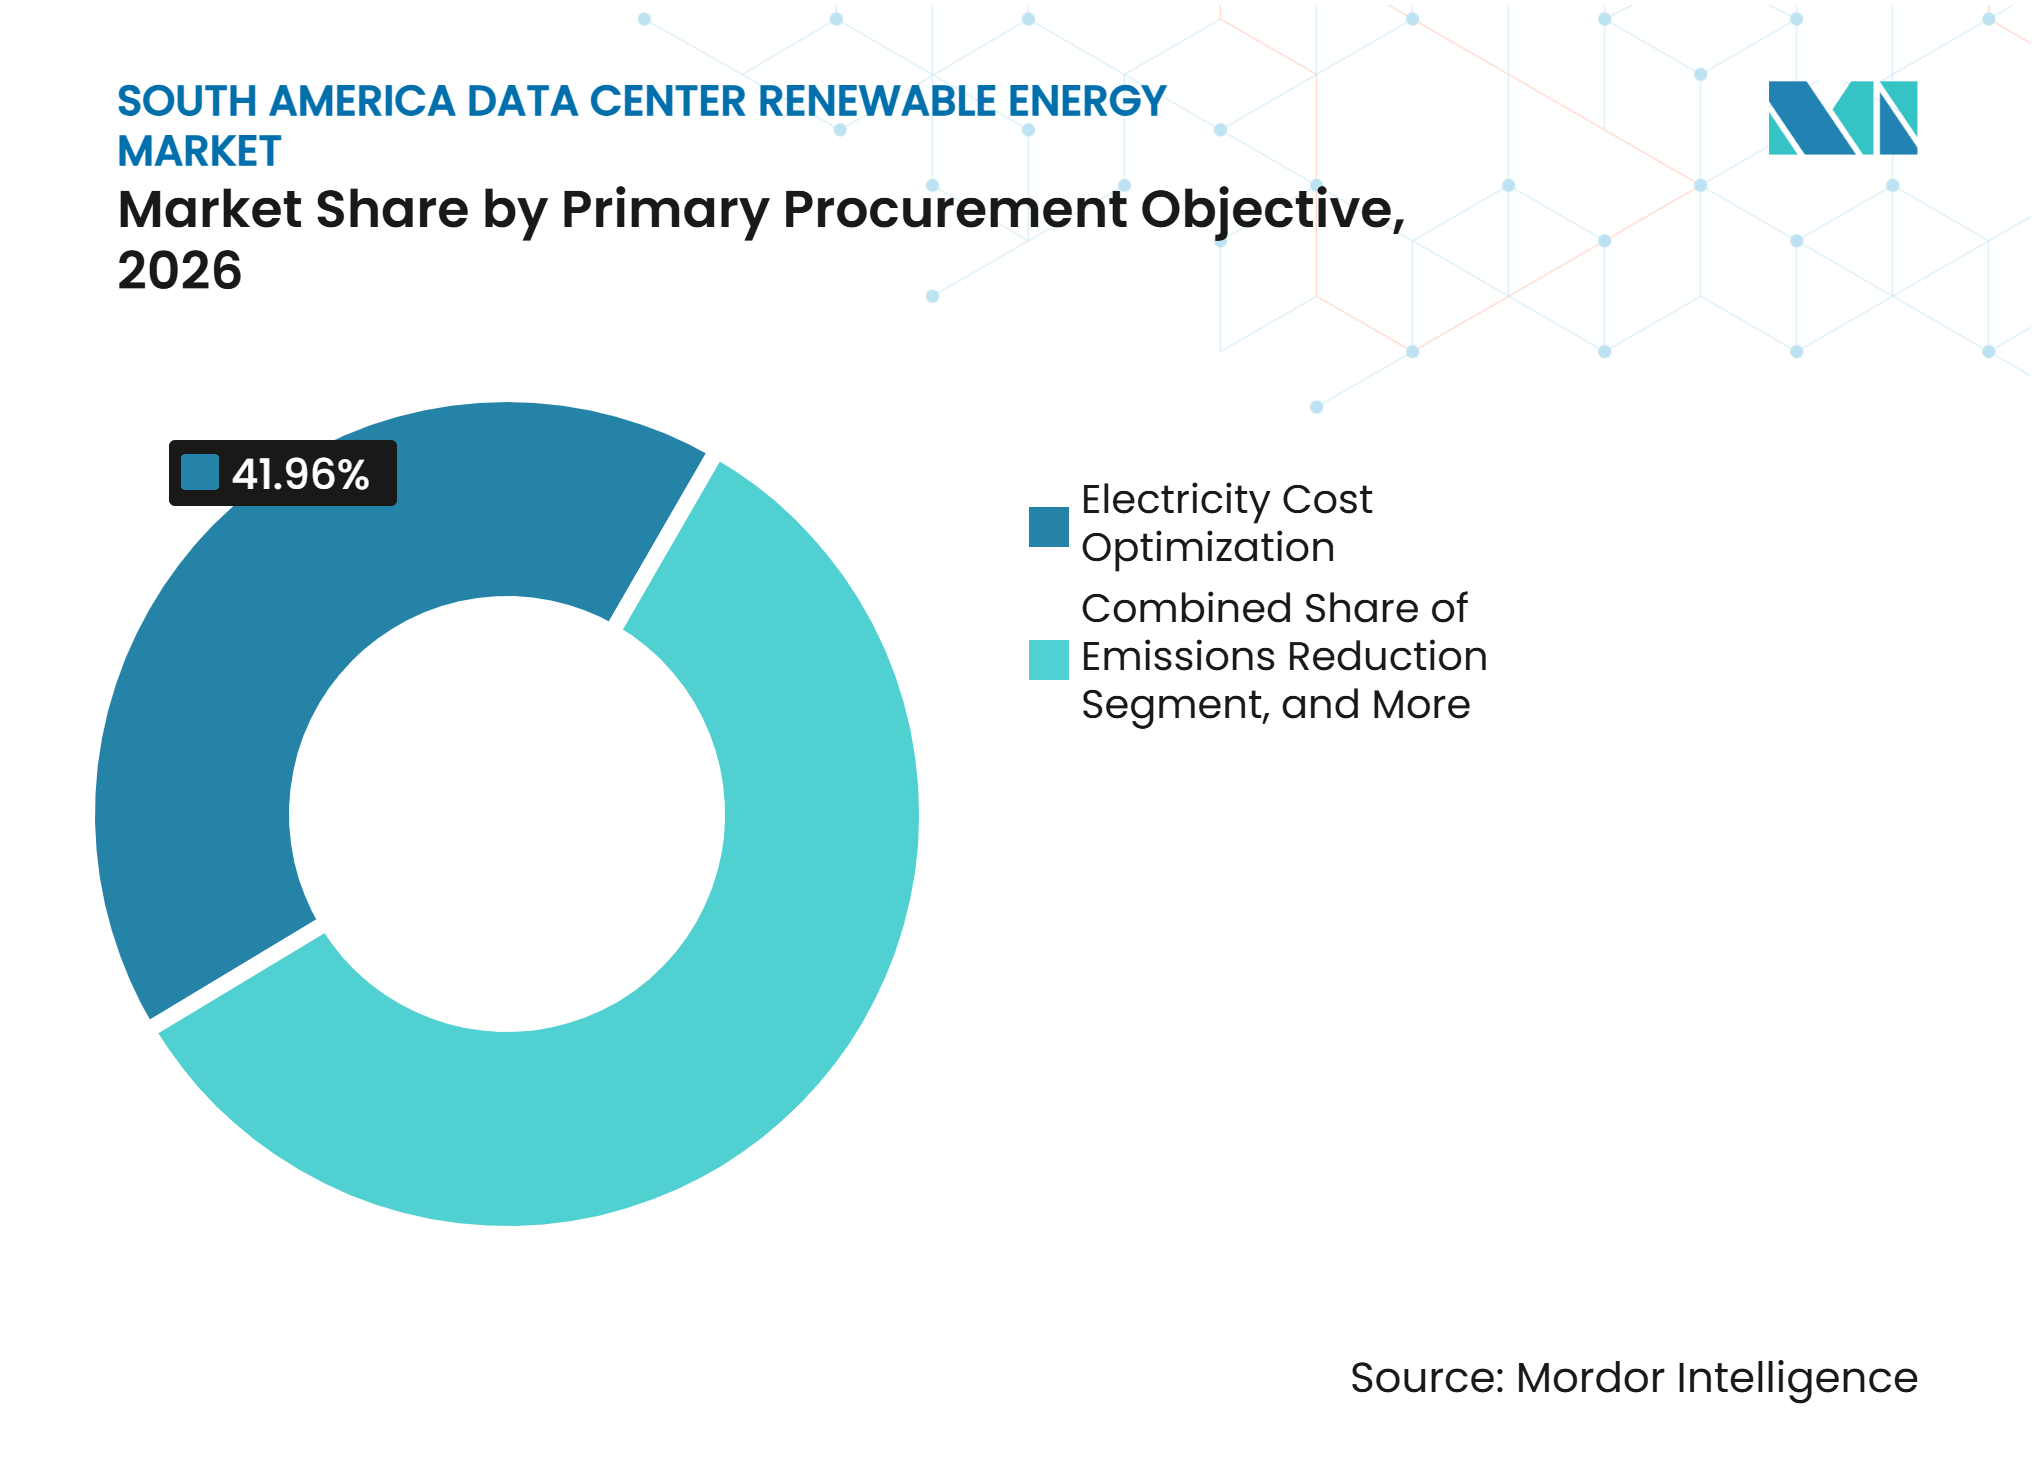
- Par objectif principal d'approvisionnement, l'optimisation des coûts d'électricité détenait 41,96 % du marché en 2026, tandis que la correspondance des énergies renouvelables devrait se développer à un CAGR de 21,36 % jusqu'en 2032.
- Par taille de centre de données, les centres de données hyperscale représentaient 45,94 % du marché en 2026 et devraient croître à un CAGR de 21,41 % jusqu'en 2032.
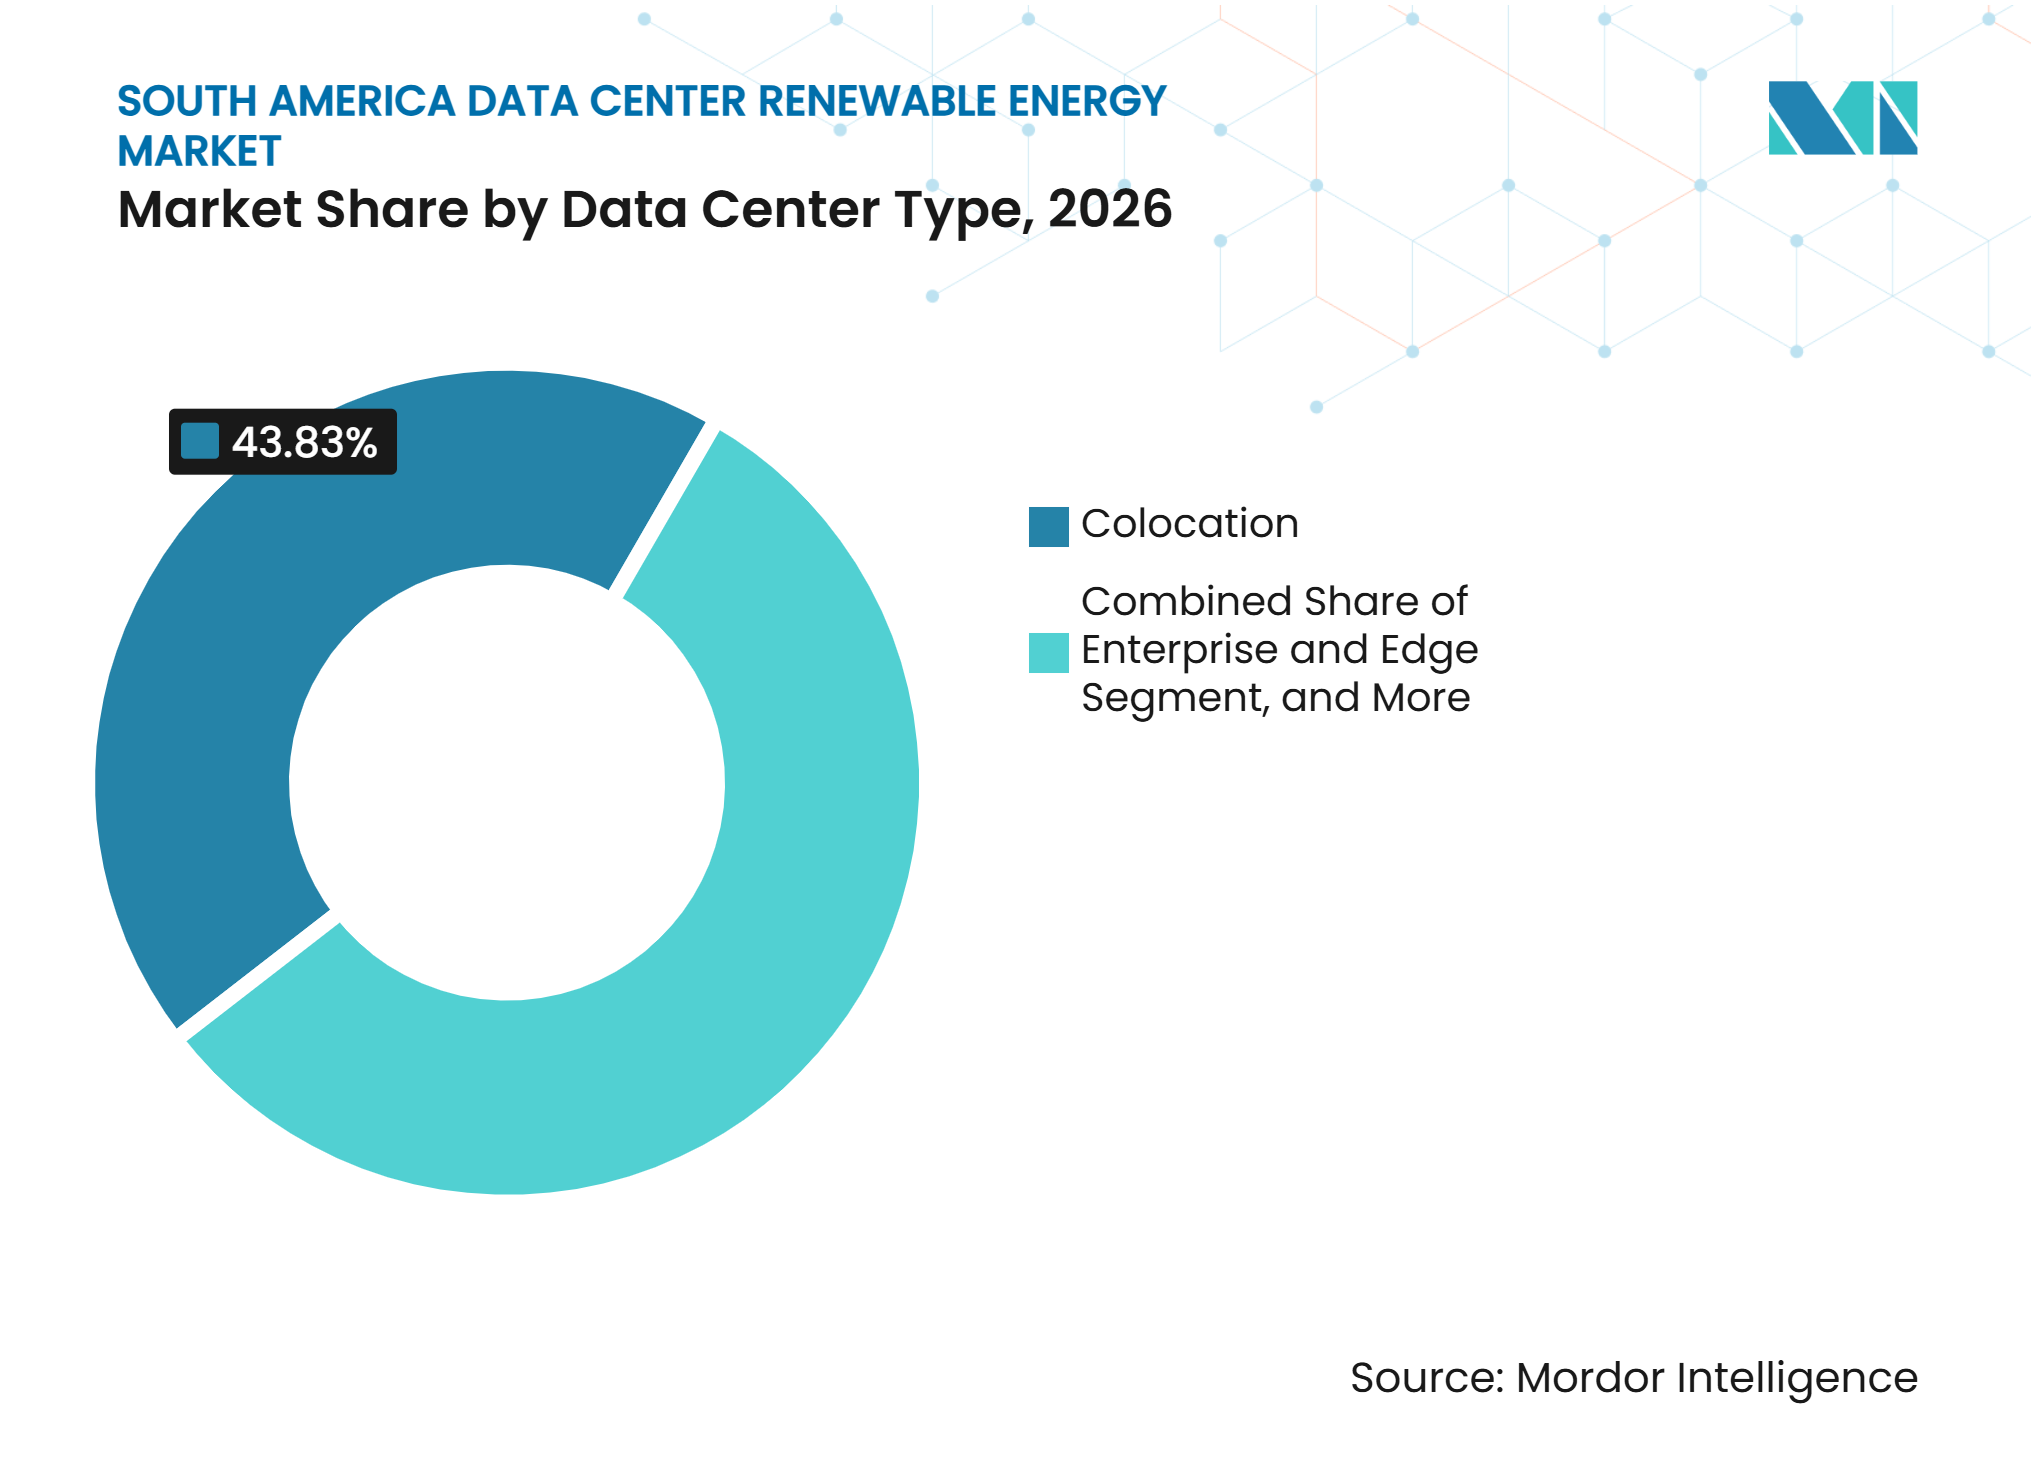
- Par type de centre de données, les installations de colocation détenaient 43,83 % du marché en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 21,18 % jusqu'en 2032.
- Par géographie, le Brésil détenait 62,02 % du marché en 2026, tandis que le Chili devrait se développer à un CAGR de 21,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande en énergie des centres de données hyperscale et d'IA | +8.5% | Brésil et Chili, avec des retombées en Colombie et en Argentine | Court terme (≤ 2 ans) |
| Expansion des PPAs renouvelables d'entreprise et de l'autoproduction | +5.0% | Brésil et Chili, en expansion vers la Colombie et l'Argentine | Moyen terme (2-4 ans) |
| Abondance des ressources solaires, éoliennes et hydroélectriques | +3.0% | Brésil, Chili, Argentine et Colombie | Long terme (≥ 4 ans) |
| Souveraineté des données et expansion de l'infrastructure cloud régionale | +2.5% | Brésil, Chili et Colombie | Moyen terme (2-4 ans) |
| Prévisibilité des coûts des énergies renouvelables et exigences de décarbonation | +1.5% | Chili, Brésil et Argentine | Moyen terme (2-4 ans) |
| Développement de la connectivité stratégique et des pôles technologiques | +0.8% | Brésil, Chili et Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande en énergie des centres de données hyperscale et d'IA
La demande en énergie des centres de données au Brésil a atteint 770 MW en 2025, et les projets annoncés pourraient porter la demande à 13,2 GW d'ici 2035. Ce profil de demande modifie la manière dont le marché des énergies renouvelables pour les centres de données en Amérique du Sud est approvisionné, car les campus d'IA nécessitent beaucoup plus d'énergie que les installations d'entreprise conventionnelles. Le coordinateur du réseau chilien prévoit que la demande des centres de données passera de 325 MW en 2025 à 1 360 MW d'ici 2032. Les grands campus nécessitent également une livraison fiable à toute heure, ce qui rend un simple certificat renouvelable moins utile qu'un arrangement d'approvisionnement physique. L'accord Omnia avec Casa dos Ventos a montré comment l'approvisionnement éolien à long terme et les participations en capital peuvent être combinés pour un grand projet de centre de données brésilien.
Expansion des PPAs renouvelables d'entreprise et de l'autoproduction
Les PPAs d'entreprise et les arrangements d'autoproduction deviennent centraux dans la conception des projets au Brésil et au Chili. Atlas Renewable Energy a reçu 1 milliard BRL (179 millions USD) de financement pour le Complexe Solaire Draco, qui fournira 710 GWh d'énergie annuellement à V.tal et Tecto Data Centers. Cette structure relie directement la nouvelle production à la demande d'infrastructure numérique plutôt que de s'appuyer uniquement sur les ventes d'énergie marchande. Le cadre REDATA du Brésil rend également l'approvisionnement renouvelable pertinent pour les avantages fiscaux des centres de données. Ces arrangements offrent aux opérateurs une meilleure visibilité sur les coûts d'électricité à long terme et les attributs énergétiques. Ils font également des développeurs d'énergies renouvelables des partenaires d'infrastructure à long terme plutôt que de simples fournisseurs d'électricité.
Abondance des ressources solaires, éoliennes et hydroélectriques
La base de ressources de l'Amérique du Sud soutient l'expansion du marché des énergies renouvelables pour les centres de données en Amérique du Sud à travers plusieurs technologies de production. L'IRENA prévoit que la capacité photovoltaïque solaire dans la région passera de 50 GW en 2023 à 133 GW d'ici 2030, tandis que la capacité éolienne devrait augmenter de 40 GW à 77 GW. Le système hydroélectrique du Brésil fournit un approvisionnement fiable en énergie renouvelable, tandis que le Chili offre de très bonnes ressources solaires et que l'Argentine dispose d'un grand potentiel éolien. Cette diversité peut réduire la dépendance à un seul profil de production. Statkraft a inauguré des centrales solaires et hybrides au Brésil en 2025, ajoutant 340 MWc de capacité à son portefeuille. Les investissements dans le stockage et la transmission détermineront dans quelle mesure ces ressources peuvent servir les grandes charges des centres de données.
Souveraineté des données et expansion de l'infrastructure cloud régionale
L'Instruction Normative n° 8/2025 du Brésil exige que les données gouvernementales classifiées soient hébergées dans des centres de données certifiés situés dans le pays. Cette exigence soutient la capacité cloud nationale et accroît le besoin d'approvisionnement local en énergie. Le guide PDATA du Chili identifie les PPAs renouvelables traçables et les certificats I-REC comme des caractéristiques pertinentes pour l'investissement dans les centres de données.[1] Microsoft a lancé sa région cloud Chile Central en 2025, avec de l'énergie renouvelable fournie par des contrats avec AES Andes. Ces politiques et investissements intègrent la localisation des données, la conformité et l'approvisionnement en électricité dans un processus de planification unique. Ils peuvent encourager les opérateurs à sécuriser l'approvisionnement renouvelable tôt dans le cycle de développement d'un projet.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion du réseau et goulets d'étranglement de la transmission renouvelable | -3.5% | Brésil, Chili et Argentine | Court terme (≤ 2 ans) |
| Risque d'intermittence pour les charges critiques | -1.5% | Brésil et Chili | Moyen terme (2-4 ans) |
| Réglementation fragmentée des énergies renouvelables entre les pays | -0.8% | Colombie, Argentine et reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Disponibilité limitée du stockage longue durée et de la capacité de stabilisation | -0.5% | Brésil, Chili et Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau et goulets d'étranglement de la transmission renouvelable
Les insuffisances de transmission limitent le rythme auquel la capacité renouvelable peut être acheminée vers les principaux clusters de centres de données. Le Forum Économique Mondial a rapporté que l'écrêtement des énergies renouvelables en Amérique du Sud a atteint 53 000 GWh en 2024, avec des pertes économiques estimées à 7 milliards USD. Au Chili, de nouvelles lignes de transmission sont nécessaires pour acheminer la production solaire du nord vers les centres de demande autour de Santiago. La ligne haute tension Kimal-Lo Aguirre est donc importante pour le marché des énergies renouvelables pour les centres de données en Amérique du Sud. La Banque Interaméricaine de Développement a également identifié la planification et l'investissement dans le réseau comme nécessaires pour améliorer la fiabilité et l'intégration des énergies renouvelables dans la région. Les opérateurs répondent à ce problème par des connexions dédiées, l'autoproduction et des contrats adossés au stockage.
Risque d'intermittence pour les charges critiques
Les centres de données ont besoin d'une électricité ininterrompue, mais la production solaire et éolienne varie selon l'heure de la journée et les conditions météorologiques. L'IRENA indique que l'incertitude de la disponibilité en eau signifie que les systèmes hydroélectriques auront besoin de ressources de secours complémentaires au fil du temps.[2] Le nord à dominante solaire du Chili et le nord-est riche en renouvelables du Brésil ont besoin de stockage, de production ferme ou de services réseau pour soutenir les charges de travail en continu. Le Ministère des Mines et de l'Énergie du Brésil a entamé des consultations en 2025 sur les règles d'approvisionnement en stockage. L'orientation politique est encourageante, mais le stockage longue durée reste limité dans toute la région. Cette limitation complique la réalisation d'une correspondance horaire des énergies renouvelables pour les installations critiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'énergie renouvelable :
l'hydroélectricité ancre l'approvisionnement tandis que le solaire monte en puissanceL'hydroélectricité détenait 37,99 % de la part du marché des énergies renouvelables pour les centres de données en Amérique du Sud en 2026. Le Brésil et la Colombie disposent de parcs hydroélectriques établis qui peuvent fournir une puissance renouvelable de base pour l'infrastructure numérique. La capacité installée du Brésil était de 219 GW, les sources renouvelables représentant 77 % de cette capacité. Ce mix énergétique soutient les PPAs adossés à l'hydroélectricité pour les opérateurs cherchant des accréditations renouvelables sans investissement immédiat dans le stockage. L'énergie éolienne est également une source importante dans le nord-est du Brésil, où Scala Data Centers a commencé à recevoir de l'approvisionnement des projets Assuruá 4 et Ventos da Bahia 3 de Serena Energia en 2025.
L'énergie solaire devrait se développer à un CAGR de 21,88 % jusqu'en 2032, à mesure que les projets solaires dédiés deviennent plus pratiques pour l'approvisionnement des centres de données. Le système renouvelable du Chili comprenait 9 031 MW de capacité solaire et 4 517 MW de capacité éolienne fin 2025. Le projet Draco d'Atlas illustre comment la capacité solaire peut être connectée à des acheteurs spécifiques de centres de données dans le cadre d'un contrat structuré. La géothermie, la biomasse et le biogaz restent des sources plus modestes, bien qu'elles puissent apporter de la diversité dans les zones disposant de ressources adaptées. Les perspectives de capacité de l'IRENA suggèrent que le solaire et l'éolien fourniront un pipeline de projets en expansion jusqu'en 2030.



Par modèle d'approvisionnement :
les PPAs hors site en tête tandis que les services de stabilisation se développentLes PPAs physiques hors site détenaient 45,94 % du marché des énergies renouvelables pour les centres de données en Amérique du Sud en 2026. Ces accords permettent aux opérateurs de sécuriser l'énergie et les attributs associés auprès de grandes centrales renouvelables sans posséder de production sur site. Ils peuvent également fournir un lien plus clair entre la consommation des centres de données et la construction de nouvelles installations renouvelables. Atlas et ODATA ont signé un accord en 2025 pour fournir de l'énergie renouvelable certifiable I-REC au campus ST01 d'ODATA à Santiago. La production sur site reste pertinente pour les petites installations et les emplacements où l'indépendance du réseau a une valeur élevée. Les PPAs financiers, les certificats renouvelables et les programmes verts des services publics offrent d'autres voies pour les organisations qui ne peuvent pas s'engager dans un contrat physique direct.
Les services de stockage et de stabilisation devraient se développer à un CAGR de 21,67 % jusqu'en 2032. Ils comblent l'écart entre le moment où l'énergie renouvelable est produite et celui où un centre de données a besoin d'électricité. Le Chili développe des modèles de contrats hybrides associant l'approvisionnement en énergie renouvelable au stockage par batteries, tandis que le Brésil établit des règles pour l'approvisionnement en stockage. Ces services deviendront probablement plus courants à mesure que les opérateurs poursuivront une correspondance horaire plutôt qu'annuelle. L'influence réglementaire de l'ANEEL au Brésil et de la Comisión Nacional de Energía au Chili déterminera la manière dont les batteries participent aux arrangements d'énergie et de services auxiliaires.
Par configuration de projet :
les actifs autonomes en tête tandis que les projets adossés au stockage gagnent du terrainLes projets renouvelables autonomes détenaient 58,04 % de la part du marché des énergies renouvelables pour les centres de données en Amérique du Sud en 2026. Leurs structures de financement établies et leurs voies de développement plus simples les rendent attractifs pour l'approvisionnement renouvelable initial. Les parcs éoliens et solaires dédiés peuvent fournir des volumes substantiels dans le cadre d'accords d'approvisionnement à long terme. Les projets hybrides combinent plus d'une source renouvelable, ce qui peut améliorer le profil de la production livrée. Ce modèle est pertinent au Chili, où la production solaire du nord peut compléter les ressources éoliennes d'autres zones. La configuration peut également soutenir un reporting plus crédible du profil d'approvisionnement en énergie d'une installation.
Les projets renouvelables avec stockage par batteries devraient se développer à un CAGR de 21,46 % jusqu'en 2032. Leur adoption reflète un risque d'écrêtement plus élevé, des limites de transmission et les attentes des clients en matière d'électricité plus propre à toute heure. Trina Storage a sécurisé 1 203 MWh de contrats de batteries au Chili et en Argentine en janvier 2026, dont un projet de 722 MWh dans la région d'Atacama. Ces installations offrent une voie pratique pour décaler la production solaire vers des heures ultérieures. Les consultations sur le stockage au Brésil montrent que les règles nationales commencent à reconnaître le rôle systémique des batteries. Le marché des énergies renouvelables pour les centres de données en Amérique du Sud aura besoin de davantage de projets de ce type à mesure que les campus à forte charge se développent.

Par durée de contrat :
les accords à long terme façonnent le financement des projetsLes contrats à long terme détenaient 62,02 % du marché en 2026. Les accords de dix à vingt ans offrent aux développeurs d'énergies renouvelables une base de revenus plus fiable et aux opérateurs de centres de données une meilleure visibilité sur les coûts. L'accord Omnia et Casa dos Ventos couvrait 20 ans d'approvisionnement pour un projet de centre de données ByteDance à Ceará. Les engagements longs conviennent aux hyperscalers car leurs installations ont une longue durée de vie opérationnelle et d'importantes exigences en électricité. Ils peuvent également soutenir le financement d'infrastructures de production et de réseau dédiées. Les contrats plus courts restent utiles lorsque les opérateurs attendent des approbations ou souhaitent différer une décision d'approvisionnement à long terme.
La certification I-REC est devenue un mécanisme de soutien important pour les arrangements renouvelables de longue durée dans les pays ayant des règles locales différentes. Elle aide les opérateurs à documenter les revendications d'électricité renouvelable auprès des clients, des investisseurs et des régulateurs. Le guide PDATA du Chili identifie les PPAs verts traçables ou les certificats I-REC comme faisant partie de son positionnement pour l'investissement dans les centres de données. La certification ne résout pas les limites de livraison physique, mais elle améliore la traçabilité de l'approvisionnement contracté. La contractualisation à long terme est donc de plus en plus associée à une stratégie de certificats définie. Cette approche améliore également la cohérence des revendications renouvelables dans les opérations régionales.
Par objectif principal d'approvisionnement :
l'optimisation des coûts en tête tandis que la correspondance renouvelable progresseL'optimisation des coûts d'électricité détenait 41,96 % de la part du marché des énergies renouvelables pour les centres de données en Amérique du Sud en 2026. Les opérateurs utilisent les PPAs renouvelables pour rechercher une tarification plus stable que celle que peuvent offrir les achats à court terme sur le réseau. Le guide d'investissement du Chili décrit un système avec une pénétration renouvelable profonde et plusieurs options d'approvisionnement certifié. Cela crée une raison économique d'aligner l'approvisionnement en énergie sur les objectifs d'émissions. La réduction des émissions est également un objectif majeur pour les grandes entreprises cloud mondiales exploitant des installations régionales. La sécurité d'approvisionnement a gagné en importance là où la capacité de raccordement au réseau est limitée.
La correspondance des énergies renouvelables devrait se développer à un CAGR de 21,36 % jusqu'en 2032. Cet objectif vise à aligner plus étroitement l'utilisation d'électricité avec la production renouvelable au fil du temps. Les certificats renouvelables annuels peuvent soutenir les revendications, mais ils ne répondent pas en eux-mêmes aux besoins opérationnels horaires. Les PPAs adossés au stockage et les structures d'autoproduction offrent un moyen plus direct de gérer cette exigence. L'approche nécessite de meilleures données, un meilleur stockage et une meilleure conception des contrats que l'approvisionnement renouvelable standard. Elle crée également des opportunités pour les fournisseurs capables de combiner production, batteries et arrangements de livraison vérifiés.
Par taille de centre de données :
les installations hyperscale définissent les tendances de la demandeLes centres de données hyperscale représentaient 45,94 % du marché en 2026 et devraient croître à un CAGR de 21,41 % jusqu'en 2032. Leurs charges importantes et stables peuvent soutenir de nouvelles centrales renouvelables qui ont besoin d'un acheteur engagé. Microsoft, Google et Amazon Web Services peuvent acquérir des volumes d'énergie qui façonnent le développement de projets entiers. La région Chile Central de Microsoft était soutenue par des contrats renouvelables avec AES Andes. Les grands centres de données utilisent également des programmes de services publics et des contrats bilatéraux lorsqu'un projet dédié n'est pas nécessaire. Les installations de taille petite et moyenne utilisent plus souvent des certificats ou des tarifs verts car leurs charges individuelles offrent moins de levier dans les négociations de projets renouvelables.
Les charges de travail d'entraînement et d'inférence d'IA accroissent l'attrait des campus hyperscale avec des arrangements énergétiques dédiés. L'AI City planifiée par Scala dans le Rio Grande do Sul vise 1,8 GW de demande d'ici 2033. De tels projets nécessitent une coordination précoce avec les producteurs, les gestionnaires de transport et les régulateurs. Leur échelle encourage les développeurs à structurer des complexes éoliens et solaires autour de clients ancres. Elle accroît également la valeur du stockage et de la capacité de stabilisation au niveau du projet. En conséquence, les choix d'approvisionnement hyperscale influencent le marché plus large des énergies renouvelables pour les centres de données en Amérique du Sud.
Par type de centre de données :
la colocation reste importante tandis que les fournisseurs cloud se développentLes installations de colocation détenaient 43,83 % du marché en 2026. Ces installations servent plusieurs clients entreprises et cloud et ont besoin d'une alimentation fiable associée à une connectivité réseau dense. Equinix a annoncé un partenariat d'autoproduction avec Auren Energia en 2026 pour de l'énergie renouvelable provenant de 2 parcs éoliens dans le nord-est du Brésil. Cet exemple montre que les opérateurs de colocation peuvent utiliser des structures renouvelables directes plutôt que de s'appuyer uniquement sur les tarifs des services publics. Les installations d'entreprise et de périphérie restent pertinentes pour les secteurs réglementés et les charges de travail sensibles à la latence. Leurs modèles d'approvisionnement sont généralement plus petits et plus spécifiques à l'emplacement.
Les fournisseurs de services cloud devraient se développer à un CAGR de 21,18 % jusqu'en 2032. Amazon Web Services a confirmé un investissement de 4 milliards USD au Chili en 2025 pour l'infrastructure cloud, dont le début des opérations est prévu au second semestre 2026. Les grands fournisseurs cloud peuvent intégrer la planification des campus avec des contrats renouvelables et des besoins de capacité à long terme. Leurs engagements en capital encouragent également les producteurs à développer des projets plus importants. Le modèle d'autoproduction peut donner à ces fournisseurs plus de contrôle sur le prix, les attributs énergétiques et l'exposition à l'écrêtement. Cela en fait une source importante de demande pour des solutions énergétiques intégrées.
Analyse géographique
Brésil
Le Brésil détenait 62,02 % de la part du marché des énergies renouvelables pour les centres de données en Amérique du Sud en 2026. Sa capacité installée de 219 GW comprenait 77 % de sources renouvelables, tandis que la demande des centres de données a atteint 770 MW en 2025. REDATA donne aux opérateurs une raison financière de planifier un approvisionnement 100 % renouvelable. Equinix, Scala, Atlas et Casa dos Ventos ont utilisé des arrangements qui connectent directement la production à la demande des centres de données. La réglementation du stockage menée par le Ministère des Mines et de l'Énergie et l'ANEEL influencera la rapidité avec laquelle l'approvisionnement dédié pourra assurer une fiabilité en continu.
Chili
Le Chili devrait se développer à un CAGR de 21,54 % jusqu'en 2032, ce qui en fait le marché régional à la croissance la plus rapide du marché des énergies renouvelables pour les centres de données en Amérique du Sud. Le guide PDATA promeut l'approvisionnement renouvelable traçable et enregistre 9 031 MW de capacité solaire et 4 517 MW de capacité éolienne fin 2025. Microsoft a lancé Chile Central en 2025, et AWS a annoncé un investissement de 4 milliards USD dans l'infrastructure cloud pour le pays. La capacité de transmission entre les ressources renouvelables du nord et la demande dans la zone de Santiago reste la principale contrainte opérationnelle. La Comisión Nacional de Energía et le coordinateur du réseau influenceront le calendrier de raccordement et le rôle du stockage dans les contrats d'approvisionnement.
Colombie, Argentine et reste de l'Amérique du Sud
La Colombie renforce sa position grâce à de nouvelles capacités à Bogotá et en Cundinamarca et à un approvisionnement croissant en énergie renouvelable. Enel Colombia a achevé le Parc Solaire Guayepo III de 267 MWcc et développe le Parc Solaire Atlantic de 256 MW. Le programme AlmaGBA de l'Argentine a attribué près de 700 MW de capacité de batteries en 2025, créant une base plus solide pour un futur approvisionnement renouvelable ferme. Le Pérou, l'Uruguay et le Paraguay ont une densité de centres de données plus faible, mais l'IRENA identifie SIESUR et SINEA comme des initiatives qui pourraient renforcer la coopération énergétique régionale.
Paysage concurrentiel
Concentration du Marché
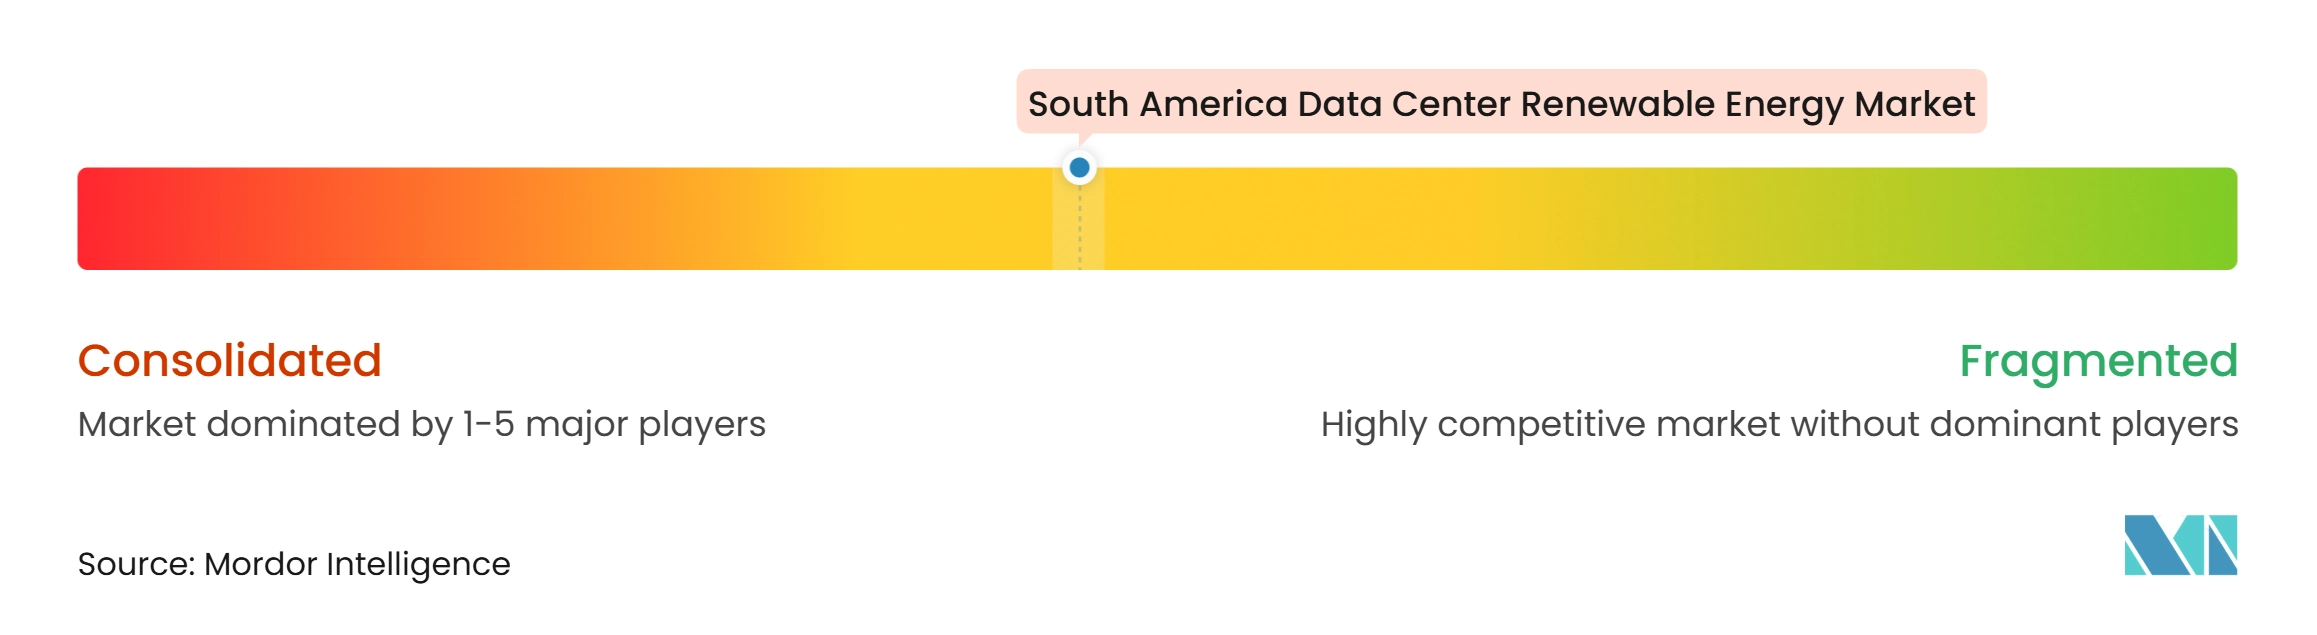
Le marché des énergies renouvelables pour les centres de données en Amérique du Sud est modérément concentré et est desservi par des entreprises ayant des rôles différents dans la production renouvelable, l'exploitation des centres de données, les services cloud et le stockage. Les fournisseurs d'énergie renouvelable comprennent Atlas Renewable Energy, Casa dos Ventos, Serena Energia, AES Andes, Statkraft et ENGIE Brasil Energia. Les principaux participants côté demande comprennent Microsoft, Amazon Web Services, Google, Equinix, Scala Data Centers et ODATA. La concurrence se concentre de plus en plus sur la capacité à fournir de l'électricité renouvelable avec un arrangement de livraison clair, et pas seulement un certificat. Les développeurs disposant de capacités en matière de production, de stockage, d'accès au réseau et de contractualisation à long terme ont une position plus solide.
Equinix s'est orienté vers l'autoproduction grâce à son partenariat de 2026 avec Auren Energia.[3] L'inauguration par Statkraft de centrales solaires et hybrides au Brésil en 2025 a ajouté une expérience pertinente en matière de stockage au paysage concurrentiel. Atlas a également structuré son Complexe Solaire Draco pour approvisionner des clients identifiés de centres de données. Ces mouvements montrent un glissement vers des structures intégrées de production et d'approvisionnement. Ils soulèvent également l'importance de l'exécution technique, des permis environnementaux et de l'accès à la transmission.
Le stockage peut élargir la concurrence car le cadre réglementaire régional est encore en développement. Les consultations publiques du Brésil sur l'approvisionnement en stockage créent une ouverture pour les entreprises capables de combiner batteries et production renouvelable. Les ressources solaires du Chili et son besoin d'une livraison plus fiable soutiennent également le développement hybride. Les opérateurs ayant des relations établies avec les hyperscalers et les fournisseurs de colocation peuvent obtenir un accès anticipé à des contrats plus importants.
Leaders du secteur des énergies renouvelables pour les centres de données en Amérique du Sud
-
Amazon Web Services, Inc.
-
Google LLC
-
Microsoft Corporation
-
Meta Platforms, Inc.
-
Equinix, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des énergies renouvelables pour les centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Atlas Renewable Energy
- Enel Américas S.A.
- ENGIE Energía Chile S.A.
- ENGIE Brasil Energia S.A.
- AES Andes S.A.
- Auren Energia S.A.
- Casa dos Ventos Energias Renováveis S.A.
- Serena Energia S.A.
- Brookfield Asset Management Ltd.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Scala Data Centers S.A.
- Aligned Data Centers
- ODATA, an Aligned Data Centers Company
- V.tal S.A.
- Tecto Data Centers
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Central Puerto S.A.
- Genneia S.A.
- Statkraft AS
- Matrix Renewables
Développements industriels récents dans Marché des énergies renouvelables pour les centres de données en Amérique du Sud
- Mai 2026 : Omnia, la plateforme de centres de données de Patria Investments au Brésil, a signé un accord d'approvisionnement en énergie de 2 milliards USD sur 20 ans avec Casa dos Ventos pour alimenter un centre de données en construction pour ByteDance au complexe portuaire de Pecem à Ceará, au Brésil. L'énergie sera fournie par le complexe éolien Ibiapaba de 630 MW et le parc éolien Dom Inocencio, structurés selon un modèle d'autoproduction accordant à Omnia une participation au capital dans les actifs de production de Casa dos Ventos.
- Mars 2026 : Ascenty a finalisé un partenariat avec Casa dos Ventos d'une valeur supérieure à 500 millions USD, combinant un PPA à long terme avec une participation directe au capital dans un portefeuille de projets éoliens et solaires au Brésil, qualifié par le conseiller technique DNV de plus grand contrat d'autoproduction d'énergie renouvelable pour centres de données en Amérique du Sud à cette date.
- Mars 2026 : Equinix a annoncé un partenariat d'autoproduction d'énergie renouvelable avec Auren Energia au Brésil, les deux entreprises co-détenant des participations dans 2 parcs éoliens dans le nord-est du Brésil exploités par des équipes exclusivement féminines. L'approvisionnement a débuté en 2026, couvrant une part substantielle des besoins énergétiques brésiliens d'Equinix dans le cadre d'un accord à long terme.
- Mars 2026 : YPF Luz a signé un PPA éolien et solaire pour approvisionner un centre de données à Buenos Aires, en Argentine, ajoutant l'Argentine à la liste croissante des marchés sud-américains où les opérateurs de centres de données formalisent des contrats d'énergie renouvelable à long terme et étendent le modèle PPA au-delà des 2 principaux pôles de centres de données de la région.
Périmètre du rapport sur le marché des énergies renouvelables pour les centres de données en Amérique du Sud
Le marché des énergies renouvelables pour les centres de données en Amérique du Sud désigne le marché des solutions de production, d'approvisionnement et de fourniture d'électricité renouvelable utilisées pour répondre aux besoins en énergie des centres de données en Amérique du Sud. Il englobe l'énergie renouvelable produite à partir de sources solaires, éoliennes, hydroélectriques, géothermiques, de biomasse et de biogaz, soit par production sur site, soit par des arrangements d'approvisionnement auprès de tiers, y compris les accords d'achat d'énergie (PPAs) physiques et virtuels, les programmes d'énergie verte des services publics, ainsi que les certificats d'énergie renouvelable (RECs) et les Garanties d'Origine.
Le rapport sur le marché des énergies renouvelables pour les centres de données en Amérique du Sud est segmenté par source d'énergie renouvelable (énergie solaire, énergie éolienne, hydroélectricité, énergie géothermique, énergie de la biomasse et du biogaz, et autres sources renouvelables), modèle d'approvisionnement (production renouvelable sur site, PPAs physiques hors site, PPAs virtuels ou financiers, programmes d'énergie verte des services publics, et certificats d'énergie renouvelable et Garanties d'Origine), configuration de projet (projets renouvelables autonomes, projets renouvelables hybrides, projets renouvelables avec stockage par batteries, et projets renouvelables avec d'autres solutions de stabilisation), durée de contrat (contrats à court terme, contrats à moyen terme et contrats à long terme), objectif principal d'approvisionnement (optimisation des coûts d'électricité, réduction des émissions, correspondance des énergies renouvelables et sécurité d'approvisionnement à long terme), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie) et géographie (Brésil, Chili, Colombie, Argentine et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (MWh/GWh).
Aperçu de la segmentation
| Énergie solaire |
| Énergie éolienne |
| Hydroélectricité |
| Énergie géothermique |
| Énergie de la biomasse et du biogaz |
| Autres sources renouvelables |
| Production renouvelable sur site |
| PPAs physiques hors site |
| PPAs virtuels ou financiers |
| Programmes d'énergie verte des services publics |
| Certificats d'énergie renouvelable et Garanties d'Origine |
| Projets renouvelables autonomes |
| Projets renouvelables hybrides |
| Projets renouvelables avec stockage par batteries |
| Projets renouvelables avec d'autres solutions de stabilisation |
| Contrats à court terme |
| Contrats à moyen terme |
| Contrats à long terme |
| Optimisation des coûts d'électricité |
| Réduction des émissions |
| Correspondance des énergies renouvelables |
| Sécurité d'approvisionnement à long terme |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Brésil |
| Chili |
| Colombie |
| Argentine |
| Reste de l'Amérique du Sud |
| Par source d'énergie renouvelable | Énergie solaire |
| Énergie éolienne | |
| Hydroélectricité | |
| Énergie géothermique | |
| Énergie de la biomasse et du biogaz | |
| Autres sources renouvelables | |
| Par modèle d'approvisionnement | Production renouvelable sur site |
| PPAs physiques hors site | |
| PPAs virtuels ou financiers | |
| Programmes d'énergie verte des services publics | |
| Certificats d'énergie renouvelable et Garanties d'Origine | |
| Par configuration de projet | Projets renouvelables autonomes |
| Projets renouvelables hybrides | |
| Projets renouvelables avec stockage par batteries | |
| Projets renouvelables avec d'autres solutions de stabilisation | |
| Par durée de contrat | Contrats à court terme |
| Contrats à moyen terme | |
| Contrats à long terme | |
| Par objectif principal d'approvisionnement | Optimisation des coûts d'électricité |
| Réduction des émissions | |
| Correspondance des énergies renouvelables | |
| Sécurité d'approvisionnement à long terme | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des énergies renouvelables pour les centres de données en Amérique du Sud ?
La taille du marché des énergies renouvelables pour les centres de données en Amérique du Sud est de 165,12 millions USD en 2026 et devrait atteindre 529,62 millions USD d'ici 2032 à un CAGR de 20,68 %.
Qu'est-ce qui stimule l'approvisionnement en énergie renouvelable pour les centres de données en Amérique du Sud ?
Les charges de travail d'IA, l'expansion hyperscale, les exigences d'approvisionnement renouvelable et le besoin de coûts d'électricité plus prévisibles stimulent la demande.
Quelle source renouvelable joue le rôle le plus important dans l'approvisionnement des centres de données ?
L'hydroélectricité détenait 37,99 % du marché en 2026, soutenue par les parcs hydroélectriques établis du Brésil et de la Colombie.
Pourquoi les projets renouvelables adossés aux batteries deviennent-ils plus pertinents ?
Ils aident à gérer la variabilité de la production solaire et éolienne, la congestion du réseau et le besoin d'une alimentation fiable à toute heure.
Quel pays est en tête de l'approvisionnement renouvelable régional pour les centres de données ?
Le Brésil détenait 62,02 % du marché en 2026, soutenu par son réseau à forte composante renouvelable et les incitations REDATA.
Quel pays devrait se développer le plus rapidement jusqu'en 2032 ?
Le Chili devrait se développer à un CAGR de 21,54 % jusqu'en 2032, soutenu par les ressources solaires, les investissements cloud et les structures d'approvisionnement renouvelable.