
Tamanho e Participação do Mercado de Conectividade Óptica de Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
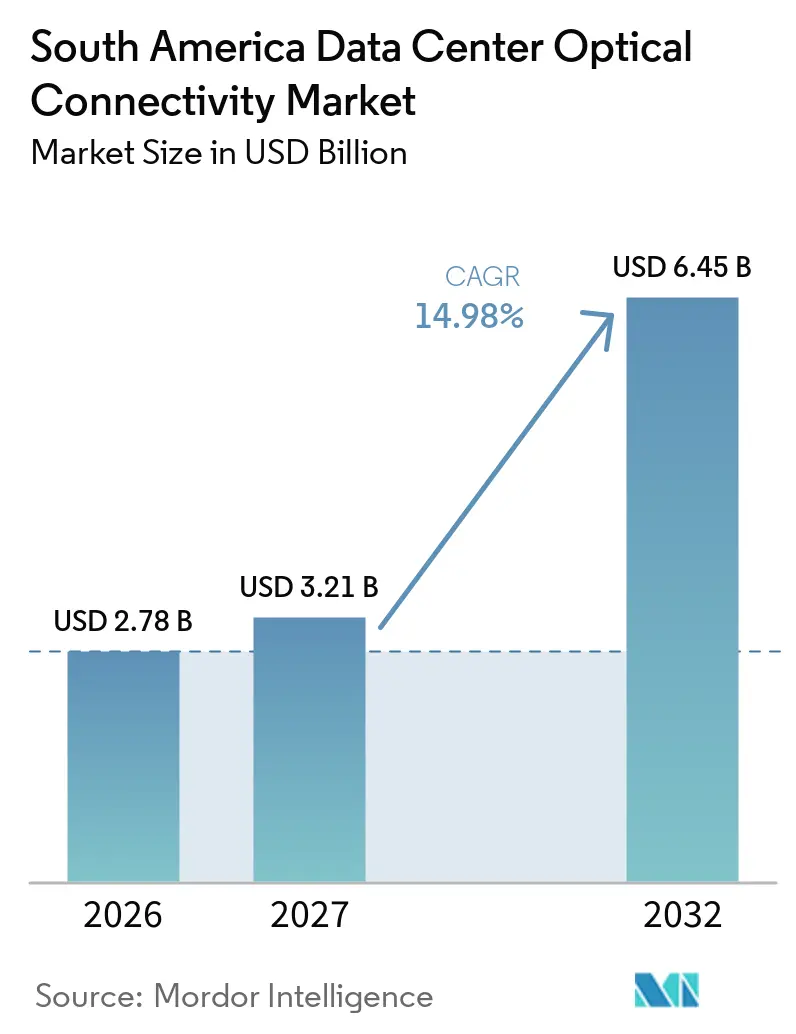
| Tamanho do mercado no ano base (2026) | 2.78 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.98 % |
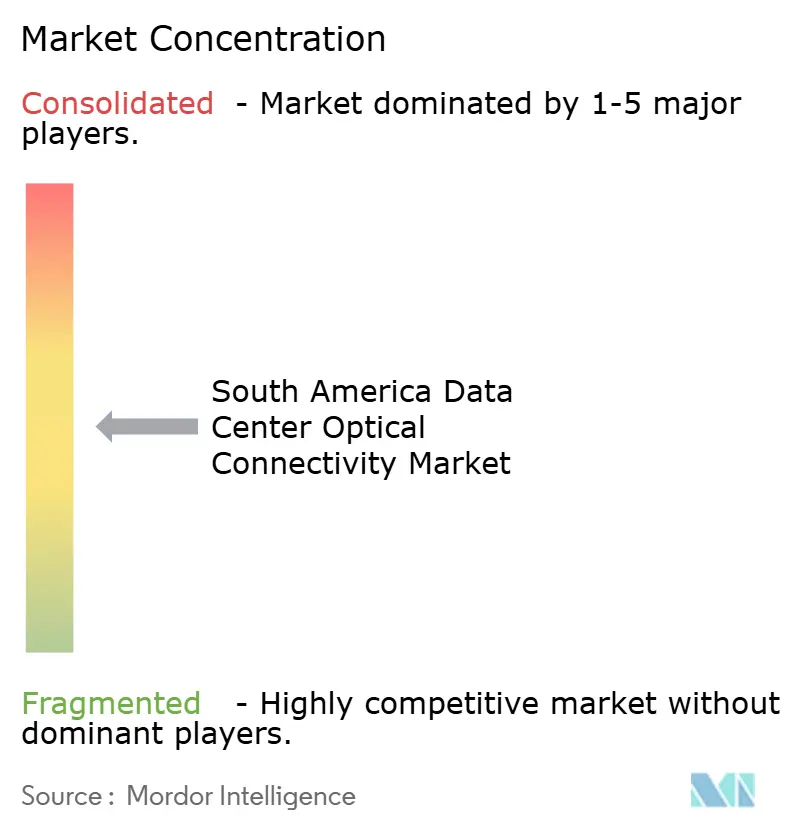
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conectividade Óptica de Data Centers na América do Sul por Mordor Intelligence
Espera-se que o tamanho do Mercado de Conectividade Óptica de Data Centers na América do Sul aumente de 2,78 bilhões de USD em 2026 para 3,21 bilhões de USD em 2027 e atinja 6,45 bilhões de USD até 2032, crescendo a um CAGR de 14,98% no período de 2027 a 2032.
A demanda está cada vez mais vinculada a campi preparados para IA, onde clusters de computação densa exigem mais links de alta velocidade do que as implantações convencionais de nuvem. A nova construção de data centers hiperescala e de colocation no Brasil deve apoiar a aquisição de transceivers, conjuntos de fibra, conectores e sistemas de comutação óptica. Os projetos de cabos submarinos também estão aumentando a necessidade de equipamentos ópticos coerentes em estações de aterrissagem e em links para os principais hubs de data centers. As limitações de fornecimento de módulos avançados, os custos locais de importação e a disponibilidade de energia moldarão os cronogramas de implantação e as escolhas de fornecedores. O mercado de conectividade óptica de data centers na América do Sul, portanto, combina uma grande base estabelecida de óptica plugável com uma mudança gradual em direção a arquiteturas fotônicas de maior densidade.
Principais Conclusões do Relatório
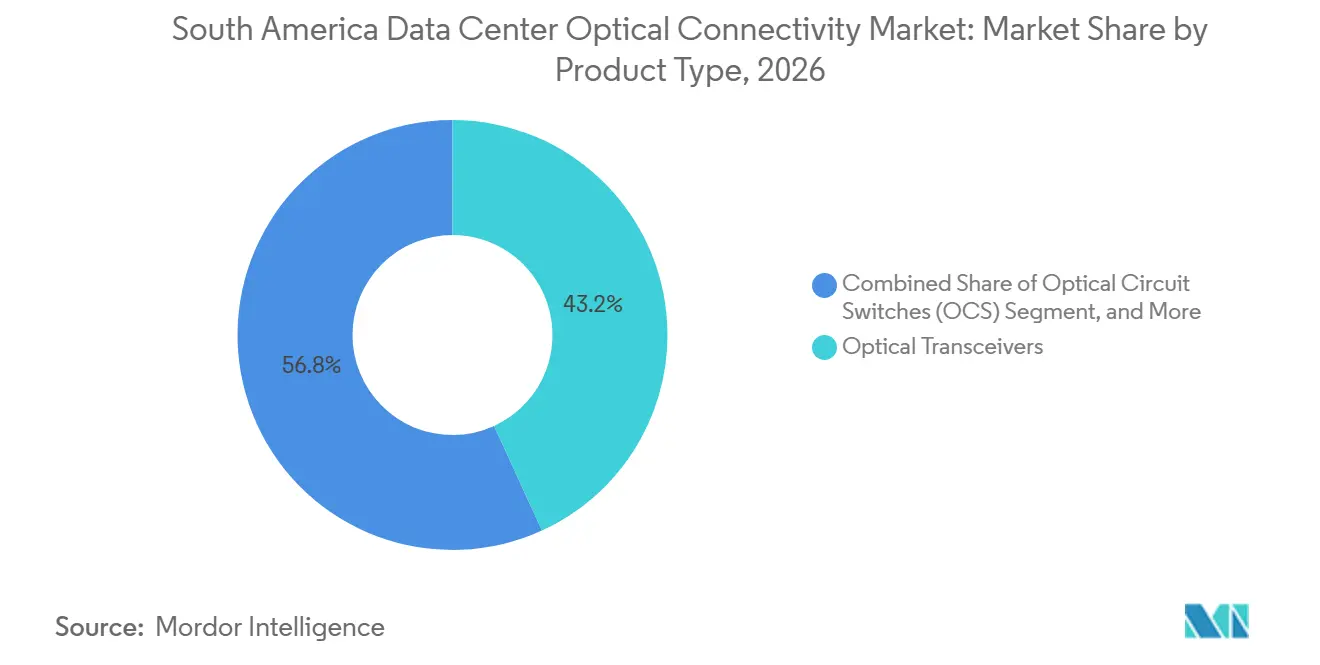
- Por tipo de produto, os Transceivers Ópticos detinham 43,17% da participação do mercado de conectividade óptica de data centers na América do Sul em 2026, enquanto os Comutadores de Circuito Óptico devem expandir a um CAGR de 28,94% até 2032.
- Por arquitetura de conectividade, a Óptica Plugável Convencional detinha 74,31% da receita em 2026, enquanto a Óptica Co-Empacotada deve expandir a um CAGR de 32,46% até 2032.
- Por taxa de dados, até 400 Gbps detinha 39,61% da receita em 2026, enquanto acima de 1,6 Tbps deve expandir a um CAGR de 30,71% até 2032.
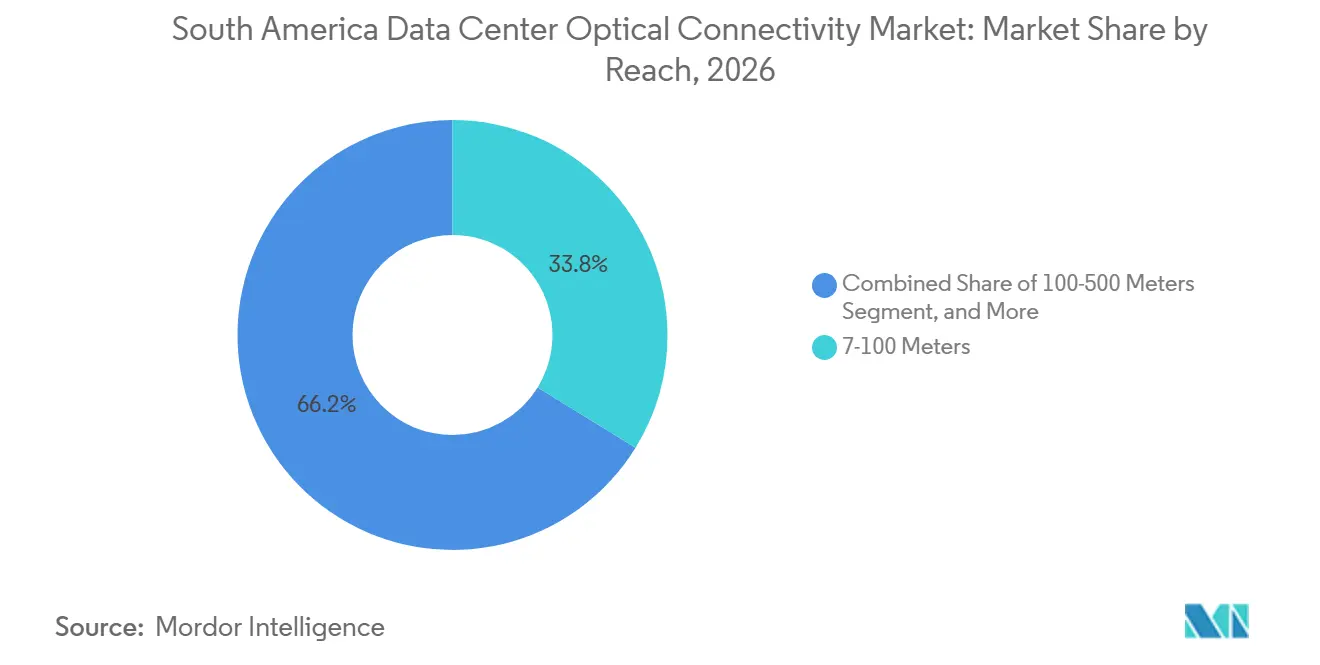
- Por alcance, 7-100 Metros detinha 33,79% da receita em 2026, enquanto 100-500 Metros deve expandir a um CAGR de 28,13% até 2032.
- Por aplicação, as conexões Switch para Switch detinham 26,97% da receita em 2026, enquanto as interconexões GPU para GPU devem expandir a um CAGR de 31,37% até 2032.
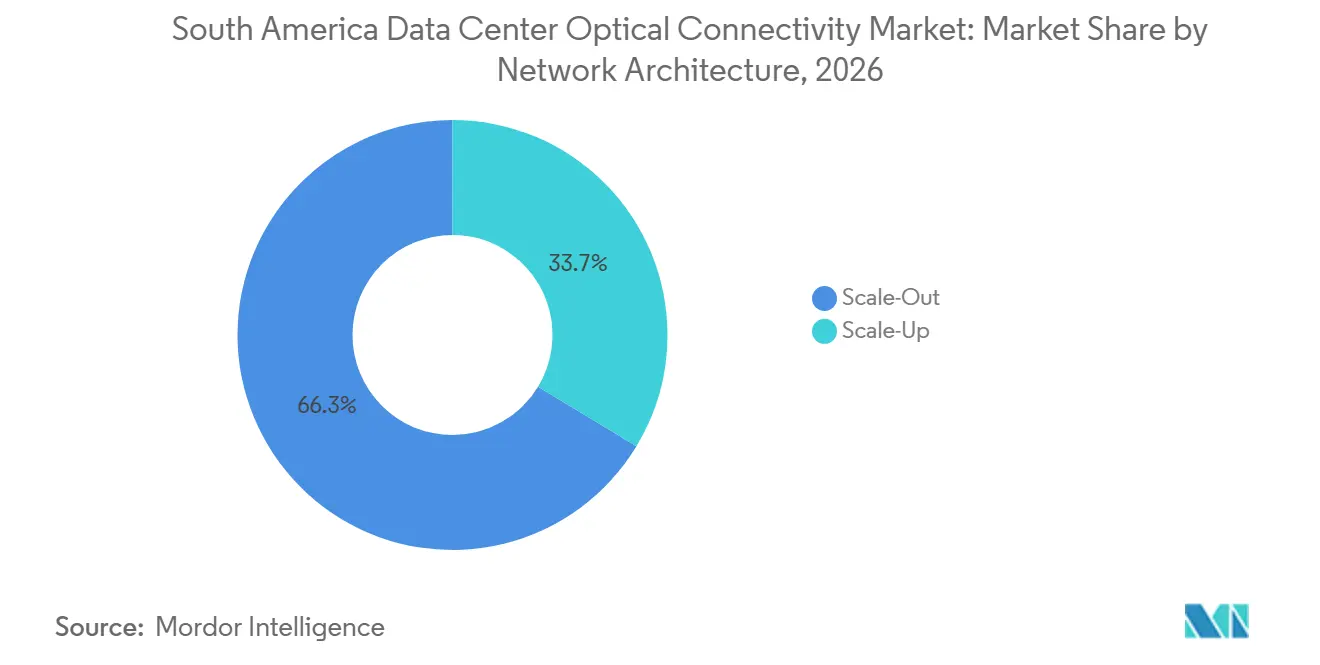
- Por arquitetura de rede, Scale-Out detinha 66,34% da receita em 2026, enquanto Scale-Up deve expandir a um CAGR de 29,64% até 2032.
- Por tipo de data center, as instalações Hiperescala detinham 46,23% da receita em 2026 e devem expandir a um CAGR de 30,15% até 2032.
- Por país, o Brasil detinha 73,57% da receita em 2026 e deve expandir a um CAGR de 31,28% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Clusters de IA e Infraestrutura de IA Generativa | +4.2% | Centrado no Brasil, com transbordamento inicial para a Argentina | Médio prazo (2-4 anos) |
| Investimento em Data Centers Hiperescala e de Colocation | +3.5% | Brasil, com extensão para o Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Aterrissagem de Cabos Submarinos e Expansão da Interconexão Regional | +2.4% | Corredores costeiros do Brasil e Argentina | Médio prazo (2-4 anos) |
| Migração para 800G em Malhas de Data Centers de Alta Densidade | +1.9% | Cadeia de suprimentos global, demanda concentrada no Brasil | Curto prazo (≤ 2 anos) |
| Crescimento da Interconexão de Data Centers Neutros para Operadoras | +1.4% | São Paulo, Rio de Janeiro, Fortaleza, Buenos Aires e Santiago | Curto prazo (≤ 2 anos) |
| Corredores de Infraestrutura de IA e Nuvem Centrados no Brasil | +1.1% | Brasil, com conexões para Argentina e Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Clusters de IA e Infraestrutura de IA Generativa
As cargas de trabalho de IA estão aumentando o número de links ópticos de alta velocidade necessários dentro de cada rack de data center e nas redes de campus. A Ascenty anunciou 1,2 bilhões de USD para 4 instalações hiperescala focadas em IA no estado de São Paulo, incluindo uma instalação em Sumaré projetada para cargas de trabalho de IA em larga escala. Esses projetos exigem conectividade substancial de GPU para switch e GPU para GPU, o que aumenta a intensidade de módulos ópticos por megawatt de capacidade de TI instalada. O mercado de conectividade óptica de data centers na América do Sul está, consequentemente, tornando-se mais exposto às escolhas técnicas feitas nos projetos de clusters de IA. Requisitos de maior largura de banda e menor latência favorecem links ópticos avançados em detrimento de conexões de cobre nas camadas mais exigentes. O efeito está concentrado primeiro no Brasil e pode se estender a outros hubs regionais à medida que a capacidade de IA é comissionada.
Investimento em Data Centers Hiperescala e de Colocation
Os grandes investimentos em campus criam ciclos de aquisição que se estendem desde a construção até o comissionamento e as adições posteriores de capacidade. A Ada Infrastructure iniciou as obras de seu campus GRU10 em Franco da Rocha com um investimento planejado de BRL 2,7 bilhões (USD 500 milhões) até 2030.[1] A Equinix inaugurou a instalação SP6 em Santana de Parnaíba após um investimento de 114 milhões de USD, adicionando capacidade neutra para operadoras ao núcleo da rede de São Paulo. Tais instalações requerem óptica ativa e infraestrutura de fibra passiva à medida que novos halls e salas de interconexão são equipados. Os sites de colocation compartilhado também precisam de cross-connects densos entre inquilinos, operadoras e provedores de nuvem. Esse padrão de investimento apoia uma base de fornecedores mais ampla para o mercado de conectividade óptica de data centers na América do Sul.
Aterrissagem de Cabos Submarinos e Expansão da Interconexão Regional
Os aterrissamentos de cabos submarinos criam demanda por terminação óptica, transmissão coerente e links terrestres entre sites costeiros e clusters de data centers. O Firmina entrou em operação em 2026 e conecta os Estados Unidos ao Brasil, Argentina e Uruguai por uma rota de 14.517 km. O sistema adiciona importância estratégica a pontos de aterrissagem como Praia Grande, Las Toninas e Punta del Este. A V.tal também delineou o projeto Synapse, um sistema de 9.700 km entre São Paulo e Tuckerton, Nova Jersey, com uma derivação para Fortaleza e um cronograma de construção com início no segundo semestre de 2026. Essas rotas requerem links da infraestrutura de aterrissagem para redes de data centers metropolitanas e regionais. Isso fortalece o papel da óptica coerente no mercado de conectividade óptica de data centers na América do Sul.
Migração para 800G em Malhas de Data Centers de Alta Densidade
A transição de 400G para 800G está sendo impulsionada pelos padrões de tráfego em treinamento de IA e grandes malhas de nuvem. A Nokia afirma que a óptica 800G ZR e ZR+ pode aumentar a capacidade de fibra onde o tráfego relacionado à IA supera a capacidade do 400G. As novas implantações de 800G precisam de switches, transceivers, cabeamento e gerenciamento térmico compatíveis. Essa mudança coloca maior atenção na qualificação, interoperabilidade e prazo de entrega para fornecedores ópticos. O mercado de conectividade óptica de data centers na América do Sul provavelmente adotará o 800G após implantações de referência globais e ciclos de validação local serem concluídos. Os procedimentos de importação e o comissionamento sequencial de instalações podem atrasar a implantação regional em relação a mercados maduros maiores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Tarifas de Importação, Atrasos Alfandegários e Longos Ciclos de Qualificação | -1.8% | Brasil como principal, Argentina como secundário | Curto prazo (≤ 2 anos) |
| Disponibilidade Regional Limitada de Habilidades Avançadas em Engenharia Fotônica | -1.2% | Em toda a América do Sul | Longo prazo (≥ 4 anos) |
| Confiabilidade da Rede Elétrica e Altos Custos de Eletricidade nos Principais Hubs de Data Centers | -0.8% | São Paulo, Rio de Janeiro e Fortaleza | Médio prazo (2-4 anos) |
| Fragmentação Regional de Aquisição, Normas e Suporte a Serviços | -0.5% | Em toda a América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Tarifas de Importação, Atrasos Alfandegários e Longos Ciclos de Qualificação
As tarifas de importação e os procedimentos administrativos podem aumentar o custo de entrega e o prazo de execução para equipamentos ópticos de alta velocidade. O rascunho de entrada identifica o Brasil como o mercado mais exposto porque semicondutores avançados, componentes de servidores e hardware óptico dependem de importações. A qualificação de fornecedores adiciona outra camada de tempo, especialmente para as famílias de 800G e 1,6 Tbps que exigem testes de campo, validação de firmware e verificações ambientais. Esses processos podem restringir a capacidade dos operadores de mudar rapidamente para fornecedores alternativos. O mercado de conectividade óptica de data centers na América do Sul, portanto, se beneficia quando os fornecedores podem oferecer engenharia e suporte locais. O desafio é mais imediato nos grandes programas de aquisição brasileiros e também pode afetar a Argentina.
Disponibilidade Regional Limitada de Habilidades Avançadas em Engenharia Fotônica
Os sistemas ópticos avançados precisam de engenheiros com experiência em integração de alta velocidade, empacotamento de fotônica e validação de sistemas. O Consórcio Europeu da Indústria Fotônica descreve uma demanda persistente por funções especializadas em engenharia óptica e expertise de produção relacionada.[2] A América do Sul ainda não possui um cluster de fabricação regional profundo para os mais novos componentes fotônicos. As equipes de implantação frequentemente dependem de programas de fornecedores ou especialistas treinados no exterior. Essa dependência pode prolongar a qualificação de novos produtos e favorecer relacionamentos estabelecidos com fornecedores. Também pode limitar o ritmo com que os operadores qualificam uma lista mais ampla de fornecedores para o mercado de conectividade óptica de data centers na América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Transceivers Lideram Hoje e os Comutadores de Circuito Óptico Definem a Próxima FaseOs Transceivers Ópticos detinham 43,17% da participação do mercado de conectividade óptica de data centers na América do Sul em 2026. Eles continuam sendo a interface plugável padrão para novos switches e para atualizações de equipamentos instalados. Sua posição reflete a implantação contínua de módulos de 400G e 800G em sites hiperescala, de colocation e empresariais. Os Cabos Ópticos Ativos são o segundo maior grupo de produtos e atendem a links mais curtos onde o roteamento compacto e o desempenho térmico são importantes. Os conjuntos de cabos de fibra óptica, conectores e conjuntos de interconexão óptica formam a camada passiva necessária para cada novo hall de dados. Esses produtos são adquiridos junto com módulos ativos à medida que as instalações expandem ou renovam a capacidade de rede.
Os Comutadores de Circuito Óptico devem expandir a um CAGR de 28,94% até 2032. Eles usam um caminho fotônico para reduzir as conversões óptico-elétrico-óptico repetidas em malhas de IA densas. O Open Compute Project identifica abordagens de MEMS, cristal líquido, piezoelétrico e fotônica de silício como tecnologias relevantes de comutação de circuito óptico para infraestrutura de IA. A tecnologia tem o encaixe mais claro em grandes campi de IA onde o uso de energia e a densidade de rack são fatores de projeto importantes. A adoção inicial na América do Sul deve se concentrar nos maiores sites brasileiros, em vez de se distribuir amplamente por todas as instalações. Os fornecedores precisarão demonstrar operação confiável e suporte à integração antes que os comutadores de circuito óptico se expandam além de um número limitado de implantações de alta capacidade.

Por Arquitetura de Conectividade:
A Óptica Plugável Prevalece e a Óptica Co-Empacotada se Aproxima de um Ponto de InflexãoA Óptica Plugável Convencional detinha 74,31% da receita de arquitetura de conectividade em 2026. Sua base instalada é suportada por interfaces estabelecidas, práticas de substituição de módulos e cadeias de suprimentos. Os operadores podem substituir ou atualizar módulos plugáveis sem redesenhar a plataforma de comutação. A Óptica Plugável Linear e a Óptica de Recepção Linear estão ganhando relevância para links de IA de curto alcance onde algumas funções de processamento de sinal digital são desnecessárias. A Óptica Quase-Empacotada oferece um caminho intermediário ao aumentar a densidade enquanto mantém mais modularidade do que sistemas totalmente integrados. Esse equilíbrio pode atrair operadores que desejam maior eficiência, mas permanecem cautelosos quanto a uma mudança completa de arquitetura.
A Óptica Co-Empacotada deve expandir a um CAGR de 32,46% até 2032. O consórcio Optical Compute Interconnect foi formado pela AMD, Broadcom, Meta, Microsoft, NVIDIA e OpenAI para desenvolver uma especificação aberta para interconexões ópticas de scale-up. Uma interface comum pode reduzir o risco de depender de uma única cadeia de suprimentos proprietária. A Lumentum demonstrou um módulo laser DWDM ELSFP para aplicações de Optical Compute Interconnect e previu disponibilidade inicial no primeiro semestre de 2027. A Óptica Co-Empacotada inicialmente se encaixa nos campi de IA mais avançados, onde a densidade de largura de banda supera o benefício da substituição de módulos no painel frontal. O mercado de conectividade óptica de data centers na América do Sul provavelmente a adotará depois que os operadores estabelecerem processos de engenharia, manutenção e aquisição para a nova arquitetura.
Por Taxa de Dados:
A Base Instalada de 400 Gbps Domina e Acima de 1,6 Tbps Define o TetoAté 400 Gbps detinha 39,61% do segmento de taxa de dados em 2026. Essa faixa inclui uma grande base instalada em redes de colocation, empresariais e hiperescala anteriores. As novas portas de 400G ainda atendem a sites de borda e implantações menores que não precisam de capacidade de 800G. A camada de 800 Gbps está recebendo mais atenção para novos clusters de IA e malhas de nuvem de alta densidade. Essa mudança permite que os operadores adicionem capacidade em pares de fibra existentes enquanto planejam para maiores requisitos térmicos e de energia. A combinação de velocidades continuará, portanto, variada nas instalações sul-americanas ao longo do período de previsão.
Acima de 1,6 Tbps deve expandir a um CAGR de 30,71% até 2032. A Cisco e a NVIDIA apresentaram o Ultra-Dense Small Form Factor Pluggable na OCP Summit em outubro de 2026, com 400 Gbps por lane em um fator de forma de 16 lanes.[3] O anúncio indica trabalho contínuo em conectividade além da geração atual de 1,6 Tbps. Os operadores precisarão de conectores mais densos, roteamento de cabos aprimorado e planejamento térmico mais robusto para acomodar essas interfaces. Espera-se que os usuários sul-americanos encontrem a tecnologia primeiro em novas instalações projetadas para cargas de trabalho de IA exigentes. A disponibilidade e a qualificação determinarão a rapidez com que essas velocidades migram para as redes de produção regionais.
Por Alcance:
Os Links Intra-Fileira Dominam e o Alcance em Escala de Campus Emerge com a Arquitetura de IAA camada de 7-100 Metros detinha 33,79% da receita em 2026. Ela cobre links padrão entre fileiras, entre racks e de servidor para o topo do rack usados em malhas convencionais de data centers. Cabos ópticos ativos e transceivers multimodo comumente atendem a essa faixa de distância. As categorias mais curtas de até 3 Metros, 3-5 Metros e 5-7 Metros suportam links de conexão direta e em nível de placa dentro de racks densos. Os sistemas de GPU aumentam a quantidade de cabeamento de curta distância necessária em uma área de piso limitada. Isso torna o projeto de curto alcance e o gerenciamento de cabos importantes para o mercado de conectividade óptica de data centers na América do Sul.
A camada de 100-500 Metros deve expandir a um CAGR de 28,13% até 2032. Ela suporta conexões entre halls de dados, edifícios e partes de um campus com vários edifícios. Os produtos ópticos coerentes podem suportar links de campus e metro mais longos onde a implantação de fibra adicional é difícil. Esse tipo de tecnologia pode ser útil onde a implantação de fibra adicional é difícil. Links acima de 500 Metros também são importantes para a interconexão de data centers metropolitanos e conexões a partir de aterrissamentos de cabos. A combinação de alcances se expandirá à medida que os campi e as rotas terrestres transfronteiriças se tornarem mais importantes para o design de redes regionais.
Por Aplicação:
Switch para Switch Ancora a Base Instalada e GPU para GPU Define a Fronteira de CrescimentoAs conexões Switch para Switch detinham 26,97% da receita de aplicações em 2026. Esses links formam a malha spine-leaf que move o tráfego entre nós de computação em ambientes de nuvem e scale-out. Os links de servidor para switch e a conectividade de armazenamento respondem por uma parcela substancial adicional da demanda intra-data center. A interconexão de data centers atende aos links mais longos entre instalações em uma área metropolitana ou entre regiões. Sistemas coerentes de alta capacidade suportam rotas de interconexão de data centers regionais mais longas. A diversidade de aplicações exige que os fornecedores suportem tanto links plugáveis curtos quanto plataformas de transporte coerente.
As interconexões GPU para GPU devem expandir a um CAGR de 31,37% até 2032. Esses links são centrais para sistemas de IA de scale-up nos quais grandes grupos de aceleradores trocam dados com latência muito baixa. A especificação Optical Compute Interconnect destina-se a suportar conectividade óptica de scale-up aberta para esse caso de uso. A adoção acompanhará a implantação de clusters de IA, particularmente em campi de São Paulo projetados em torno de cargas de trabalho de GPU. Essas redes precisam de maior densidade de largura de banda do que as amplas malhas de nuvem e podem exigir diferentes escolhas de empacotamento. O mercado de conectividade óptica de data centers na América do Sul pode, portanto, esperar que a demanda por aplicações se desloque para uma combinação mais específica de IA.
Por Arquitetura de Rede:
Scale-Out Comanda o Mercado Atual e Scale-Up Sinaliza a Próxima Onda de InfraestruturaScale-Out detinha 66,34% da receita de arquitetura de rede em 2026. Continua sendo o modelo predominante para computação em nuvem, entrega de conteúdo, aplicaões distribuídas e inferência de IA. Um grande número de nós se comunica por meio de malhas spine-leaf, criando uma necessidade substancial de transceivers plugáveis em cada porta de switch. A posição da arquitetura é consistente com a forte participação detida pela Óptica Plugável Convencional. A expansão das cargas de trabalho de nuvem empresarial e a capacidade de colocation existente sustentam a demanda contínua por esse modelo. Seu perfil de crescimento é mais moderado porque já está amplamente implantado na base instalada regional.
Scale-Up deve expandir a um CAGR de 29,64% até 2032. Essa arquitetura conecta um conjunto mais estreitamente acoplado de aceleradores para cargas de trabalho de treinamento de IA. Seu design coloca maior pressão sobre latência, densidade de largura de banda e consumo de energia do que os sistemas scale-out. A Óptica Co-Empacotada e os Comutadores de Circuito Óptico têm uma justificativa mais forte onde a sobrecarga de interconexão elétrica limita o desempenho. O mercado de conectividade óptica de data centers na América do Sul verá a adoção de scale-up primeiro em grandes campi hiperescala que podem investir em infraestrutura especializada. Os operadores equilibrarão os benefícios de desempenho com a necessidade de novas habilidades operacionais e um ecossistema de fornecedores em maturação.
Por Tipo de Data Center:
Hiperescala Lidera em Participação e Crescimento e Edge se Expande na PeriferiaAs instalações Hiperescala detinham 46,23% do mercado em 2026 e devem expandir a um CAGR de 30,15% até 2032. Os principais anúncios de investimento têm se concentrado em campi de alta capacidade que suportam cargas de trabalho de nuvem, IA e GPU. Essas instalações usam mais links ópticos por megawatt do que muitos projetos anteriores de data centers. Cada rack de IA pode exigir muitos módulos de alta velocidade para comunicações de comutação e acelerador. Isso torna os projetos hiperescala a principal fonte de demanda para o tamanho do mercado de conectividade óptica de data centers na América do Sul ao longo do período de previsão. O colocation continua importante porque reúne operadoras, provedores de nuvem e clientes empresariais no mesmo ambiente de interconexão.
Os sites neutros para operadoras precisam de cross-connects ópticos de alta densidade entre gaiolas, suítes e plataformas de rede. A DE-CIX lançou exchanges de internet neutros em São Paulo e Rio de Janeiro em 2025 para suportar a interconexão de tráfego de alta capacidade. As instalações empresariais estão diminuindo à medida que as cargas de trabalho migram para nuvem e colocation, embora as redes instaladas ainda precisem de manutenção e atualizações periódicas. Os data centers de borda e micro são uma fonte emergente de demanda distribuída de curto alcance em todo o Brasil. Isso amplia a distribuição geográfica da demanda óptica mesmo enquanto os campi hiperescala retêm a maior participação. Os fornecedores que atendem tanto a campi concentrados quanto a locais de borda distribuídos podem participar em toda a combinação de instalações.
Análise Geográfica
Mercado de Conectividade Óptica de Data Centers em São Paulo e Fortaleza
O Brasil detinha 73,57% da participação no mercado de conectividade óptica de data centers na América do Sul em 2026 e está projetado para se expandir a um CAGR de 31,28% até 2032. São Paulo é o centro regional para grandes campi, com atividade em Santana de Parnaíba, Osasco, Barueri, Sumaré, Vinhedo e Franco da Rocha. O investimento de 1,2 bilhões de USD da Ascenty em IA e o investimento planejado de BRL 2,7 bilhões da Ada Infrastructure em um campus demonstram a concentração de projetos de alta capacidade neste corredor. A abertura do SP6 da Equinix acrescenta ainda mais capacidade carrier-neutral na área. Fortaleza também é um local significativo de aterrissagem de cabos submarinos e sustenta a demanda por equipamentos de terminação coerente e interconexão de data centers.
Mercado de Conectividade Óptica de Data Centers no Brasil e na Argentina
A importância do Brasil repousa na presença combinada de campi de hiperescala, infraestrutura de cabos submarinos e crescente implantação de cargas de trabalho de IA. A expansão adicional da infraestrutura técnica por provedores globais de nuvem fortalece o argumento para uma demanda óptica sustentada no Brasil. Os fornecedores internacionais também precisam navegar pelas necessidades locais de aquisição, suporte e conformidade ao buscar essas oportunidades. A Argentina ocupa a segunda maior posição regional devido à infraestrutura de aterrissagem de cabos e à demanda em torno de Buenos Aires. O Firmina conecta-se em Las Toninas, o que sustenta a relevância dos sistemas de terminação e amplificação óptica. A instabilidade macroeconômica e cambial pode tornar a aquisição de equipamentos de longo prazo mais difícil na Argentina.
Mercado de Conectividade Óptica de Data Centers na América do Sul
Chile, Colômbia, Peru, Uruguai e mercados menores formam uma extensão em desenvolvimento da oportunidade regional. A Conecta Infra foi lançada com um plano de 350 milhões de USD para mais de 6.000 km de infraestrutura de fibra neutra que conectará a Argentina e o Chile aos hubs de data centers brasileiros até 2028.[4] A implantação pode criar demanda por enlaces ópticos terrestres ao longo de corredores que receberam menos investimento. Punta del Este e Lima também ganham relevância por meio de seus papéis nos sistemas de cabos regionais e nos corredores de conectividade planejados. Santiago e Bogotá podem se beneficiar à medida que a capacidade de nuvem e colocation se expande além do Brasil. Esses mercados permanecem menores do que o Brasil, mas adicionam diversificação ao mercado de conectividade óptica de data centers na América do Sul.
Cenário Competitivo
O mercado de conectividade óptica de data centers na América do Sul é moderadamente fragmentado em componentes e moderadamente concentrado em tecnologias de plataforma avançadas. Coherent, Lumentum, Ciena, Cisco e Nokia estão ativas em óptica coerente de alta velocidade, sistemas de interconexão de data centers e plataformas fotônicas emergentes. InnoLight e Hisense Broadband participam de segmentos plugáveis não coerentes onde o preço e a disponibilidade de módulos são importantes. A concorrência é mais intensa na transição de 800G para 1,6 Tbps, onde a qualificação técnica e o acesso ao fornecimento têm peso significativo. Os fornecedores devem demonstrar desempenho estável, interoperabilidade e suporte para uma variedade de ambientes de comutação. Os fornecedores regionais Padtec e Furukawa Electric LatAm oferecem capacidades locais de fabricação ou serviço em fibra passiva e equipamentos de rede óptica.
Os fornecedores de plataformas estão expandindo suas posições por meio de desenvolvimento de produtos e participação em ecossistemas. A Cisco e a NVIDIA anunciaram o Ultra-Dense Small Form Factor Pluggable em outubro de 2026 com a TE Connectivity e a Amphenol, estendendo o trabalho em conexões ópticas de IA de alta densidade. A Lumentum demonstrou um módulo laser DWDM ELSFP para aplicações de Optical Compute Interconnect e espera disponibilidade inicial no primeiro semestre de 2027. A Broadcom e os outros participantes do Optical Compute Interconnect estão desenvolvendo uma especificação aberta que pode encorajar o fornecimento de múltiplos fornecedores. Essas ações posicionam os fornecedores para redes de IA de scale-up, bem como para implantações plugáveis estabelecidas.
A integração local representa uma capacidade competitiva importante porque pode reduzir o atrito de implantação para clientes brasileiros. Os fornecedores que oferecem qualificação, configuração, testes e suporte de campo podem ajudar os operadores a gerenciar o prazo de importação e a validação de produtos. O índice de concentração do mercado é 5 de 10 porque vários fornecedores globais lideram camadas de tecnologia de alta velocidade distintas, enquanto as escolhas de componentes permanecem distribuídas entre uma gama mais ampla de fornecedores. A disponibilidade de especificações abertas pode reduzir a dependência de um único fornecedor para componentes de laser e interconexão de próxima geração. Isso cria espaço para empresas especializadas que podem atender aos requisitos de desempenho e fabricação. Os resultados competitivos dependerão da confiabilidade do fornecimento, da cobertura de serviços regionais e da capacidade de suportar a transição de módulos convencionais para novas arquiteturas fotônicas.
Líderes do Setor de Conectividade Óptica de Data Centers na América do Sul
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
-
Lumentum Holdings Inc.
-
Ciena Corporation
-
Arista Networks, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Conectividade Óptica de Data Centers na América do Sul Empresas cobertas neste relatório
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Coherent Corp.
- Lumentum Holdings Inc.
- Broadcom Inc.
- Arista Networks, Inc.
- Ciena Corporation
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Intel Corporation
- Marvell Technology, Inc.
- Sumitomo Electric Industries, Ltd.
- Accelink Technologies Co., Ltd.
- InnoLight Technology (Suzhou) Ltd.
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Fujitsu Optical Components Limited
- Source Photonics, Inc.
- Padtec S.A.
- Furukawa Electric LatAm S.A.
- Amphenol Corporation
- TE Connectivity Ltd.
Desenvolvimentos industriais recentes em Mercado de Conectividade Óptica de Data Centers na América do Sul
- Junho de 2026: A Ada Infrastructure iniciou as obras de seu campus de data center GRU10 em Franco da Rocha, São Paulo, com um investimento planejado de BRL 2,7 bilhões (USD 500 milhões) até 2030. O campus é projetado para cargas de trabalho de nuvem, IA e GPU e será atendido por 2 subestações no local totalizando 300 MW de capacidade, gerando programas de aquisição de conectividade óptica de vários anos.
- Maio de 2026: A Ascenty anunciou um investimento de 1,2 bilhões de USD em 4 data centers hiperescala focados em IA no estado de São Paulo, incluindo a primeira instalação da América do Sul projetada do zero para cargas de trabalho de IA em larga escala em seu campus de Sumaré. A construção de determinadas instalações deve começar no terceiro trimestre de 2026, com as primeiras operações a partir do quarto trimestre de 2027.
- Agosto de 2025: A Ciena anunciou que a BR.Digital implantou a tecnologia WaveLogic 6 Extreme no Brasil, alcançando transmissão de comprimento de onda único de 1,1 Tbps em links superiores a 800 km e estendendo a vida útil dos ativos de fibra existentes na rede atacadista da BR.Digital.
Escopo do Relatório do Mercado de Conectividade Óptica de Data Centers na América do Sul
A conectividade óptica de data centers na América do Sul refere-se a componentes de fibra óptica de alta velocidade, cabos e transceivers projetados para facilitar a transmissão de dados de alta largura de banda e baixa latência dentro e entre data centers na região.
O Relatório do Mercado de Conectividade Óptica de Data Centers na América do Sul é Segmentado por Tipo de Produto (Transceivers Ópticos, Cabos Ópticos Ativos, Conjuntos de Cabos de Fibra Óptica, Conectores Ópticos, Conjuntos de Interconexão Óptica e Comutadores de Circuito Óptico), Arquitetura de Conectividade (Óptica Plugável Convencional, Óptica Plugável Linear (LPO/LRO), Óptica Quase-Empacotada (NPO) e Óptica Co-Empacotada (CPO)), Taxa de Dados (Até 400 Gbps, 800 Gbps, 1,6 Tbps e Acima de 1,6 Tbps), Alcance (Até 3 Metros, 3-5 Metros, 5-7 Metros, 7-100 Metros, 100-500 Metros e Acima de 500 Metros), Aplicação (GPU para Switch, GPU para GPU, Switch para Switch, Servidor para Switch, Conectividade de Armazenamento e Interconexão de Data Centers), Arquitetura de Rede (Scale-Up e Scale-Out), Tipo de Data Center (Hiperescala, Colocation, Empresarial e Data Centers de Borda e Micro) e País (Brasil, Chile, Argentina e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Transceivers Ópticos |
| Cabos Ópticos Ativos |
| Conjuntos de Cabos de Fibra Óptica |
| Conectores Ópticos |
| Conjuntos de Interconexão Óptica |
| Comutadores de Circuito Óptico |
| Óptica Plugável Convencional |
| Óptica Plugável Linear (LPO/LRO) |
| Óptica Quase-Empacotada (NPO) |
| Óptica Co-Empacotada (CPO) |
| Até 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Acima de 1,6 Tbps |
| Até 3 Metros |
| 3-5 Metros |
| 5-7 Metros |
| 7-100 Metros |
| 100-500 Metros |
| Acima de 500 Metros |
| GPU para Switch |
| GPU para GPU |
| Switch para Switch |
| Servidor para Switch |
| Conectividade de Armazenamento |
| Interconexão de Data Centers |
| Scale-Up |
| Scale-Out |
| Hiperescala |
| Colocation |
| Empresarial |
| Data Centers de Borda e Micro |
| Brasil |
| Chile |
| Argentina |
| Restante da América do Sul |
| Por Tipo de Produto | Transceivers Ópticos |
| Cabos Ópticos Ativos | |
| Conjuntos de Cabos de Fibra Óptica | |
| Conectores Ópticos | |
| Conjuntos de Interconexão Óptica | |
| Comutadores de Circuito Óptico | |
| Por Arquitetura de Conectividade | Óptica Plugável Convencional |
| Óptica Plugável Linear (LPO/LRO) | |
| Óptica Quase-Empacotada (NPO) | |
| Óptica Co-Empacotada (CPO) | |
| Por Taxa de Dados | Até 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Acima de 1,6 Tbps | |
| Por Alcance | Até 3 Metros |
| 3-5 Metros | |
| 5-7 Metros | |
| 7-100 Metros | |
| 100-500 Metros | |
| Acima de 500 Metros | |
| Por Aplicação | GPU para Switch |
| GPU para GPU | |
| Switch para Switch | |
| Servidor para Switch | |
| Conectividade de Armazenamento | |
| Interconexão de Data Centers | |
| Por Arquitetura de Rede | Scale-Up |
| Scale-Out | |
| Por Tipo de Data Center | Hiperescala |
| Colocation | |
| Empresarial | |
| Data Centers de Borda e Micro | |
| Por País | Brasil |
| Chile | |
| Argentina | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de conectividade óptica de data centers na América do Sul?
O mercado está projetado em 2,78 bilhões de USD em 2026, 3,21 bilhões de USD em 2027 e 6,45 bilhões de USD até 2032.
Qual CAGR é previsto para a conectividade óptica de data centers sul-americanos até 2032?
O mercado deve expandir a um CAGR de 14,98% de 2027 a 2032.
Qual arquitetura de conectividade está se expandindo mais rapidamente na região?
A Óptica Co-Empacotada deve expandir a um CAGR de 32,46% até 2032.
Por que os data centers de IA estão aumentando a demanda por links ópticos?
Os clusters de IA exigem conexões densas de GPU para GPU e GPU para switch com alta largura de banda e baixa latência.
Qual país é o principal destino para investimentos em conectividade óptica de data centers na América do Sul?
O Brasil lidera com uma participação de receita de 73,57% em 2026 e deve expandir a um CAGR de 31,28% até 2032.
Qual categoria de produto lidera a demanda por conectividade óptica em data centers sul-americanos?
Os Transceivers Ópticos lideram com uma participação de receita de 43,17% em 2026.