
Tamaño y Participación del Mercado de Conectividad Óptica de Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
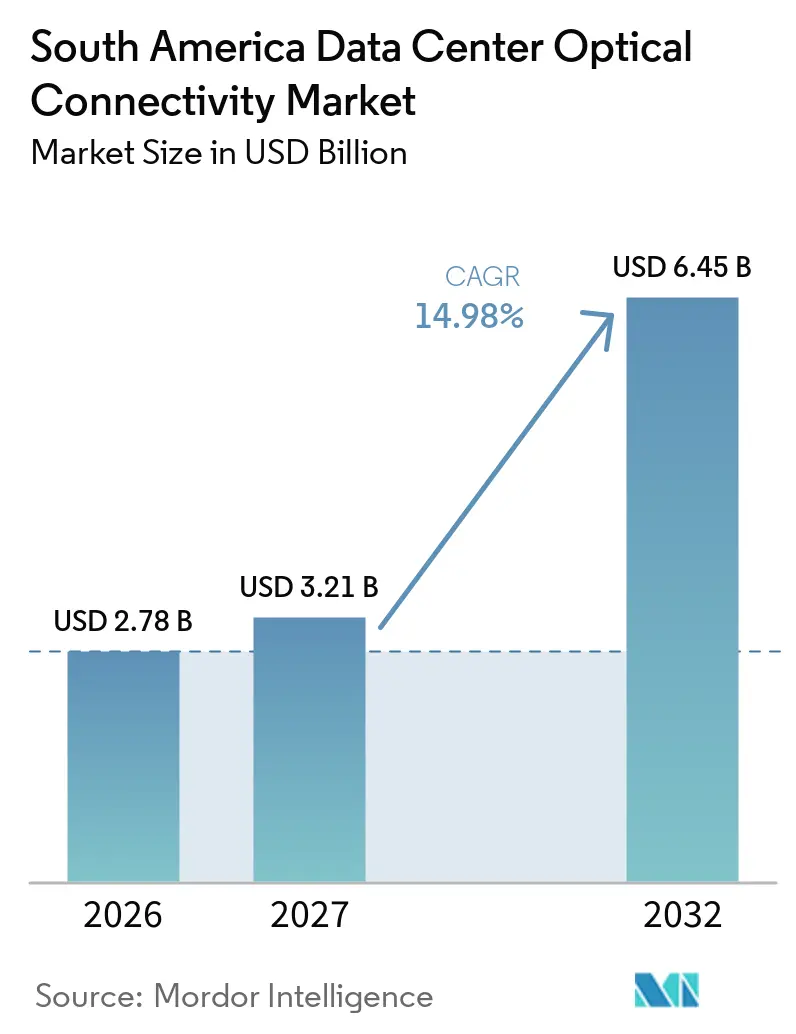
| Tamaño del mercado en el año base (2026) | 2.78 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.21 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.98 % |
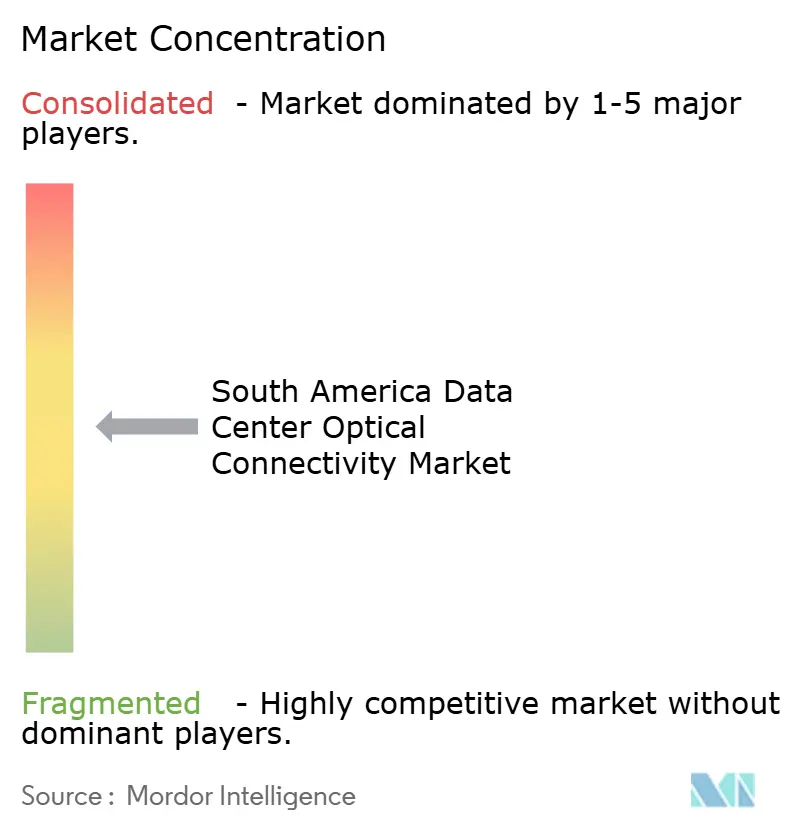
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conectividad Óptica de Centros de Datos de América del Sur por Mordor Intelligence
Se espera que el tamaño del Mercado de Conectividad Óptica de Centros de Datos de América del Sur aumente de 2,78 mil millones de USD en 2026 a 3,21 mil millones de USD en 2027 y alcance 6,45 mil millones de USD en 2032, creciendo a una CAGR del 14,98% durante 2027-2032.
La demanda está cada vez más vinculada a los campus preparados para IA, donde los clústeres de cómputo denso requieren más enlaces de alta velocidad que los despliegues convencionales en la nube. Se espera que la nueva construcción de instalaciones de hiperescala y coubicación en Brasil respalde las adquisiciones de transceptores, ensamblajes de fibra, conectores y sistemas de conmutación óptica. Los proyectos de cables submarinos también están incrementando la necesidad de equipos ópticos coherentes en las estaciones de aterrizaje y en los enlaces hacia los principales centros de datos. Las limitaciones de suministro para módulos avanzados, los costos de importación locales y la disponibilidad de energía determinarán los calendarios de despliegue y las elecciones de proveedores. El mercado de conectividad óptica de centros de datos de América del Sur combina, por tanto, una amplia base instalada de óptica conectable con un movimiento gradual hacia arquitecturas fotónicas de mayor densidad.
Conclusiones Clave del Informe
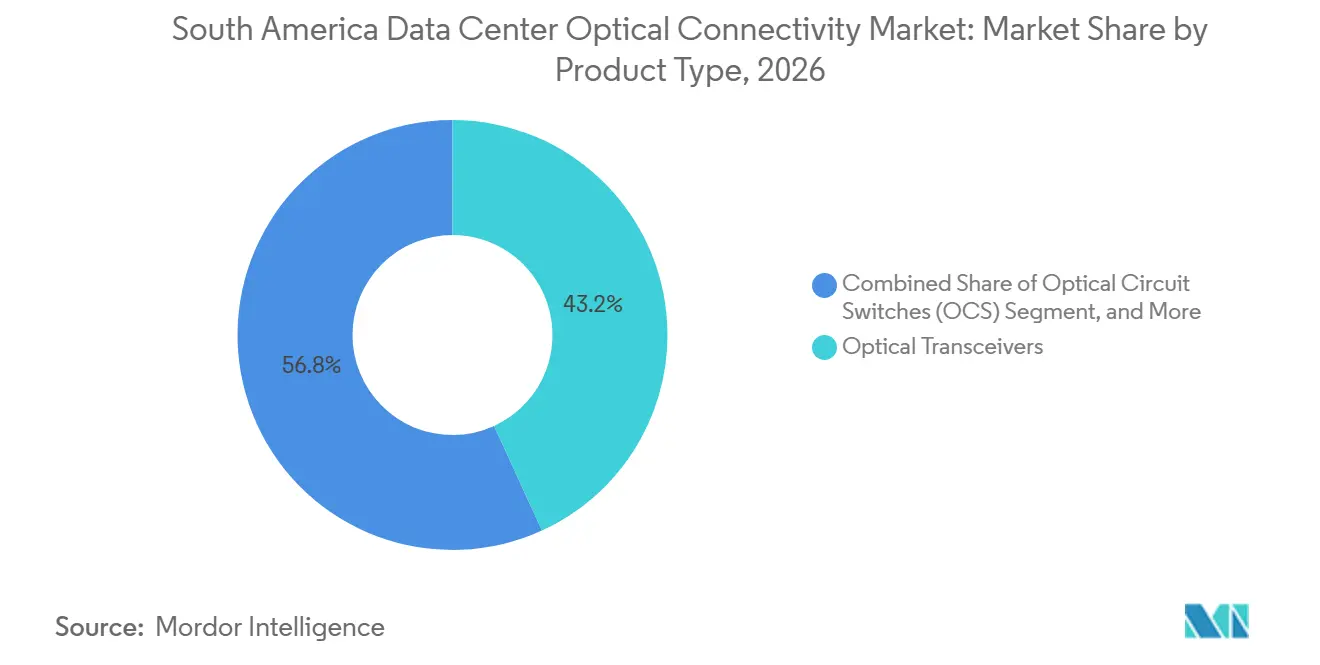
- Por tipo de producto, los Transceptores Ópticos representaron el 43,17% de la participación del mercado de conectividad óptica de centros de datos de América del Sur en 2026, mientras que se proyecta que los Conmutadores de Circuitos Ópticos se expandan a una CAGR del 28,94% hasta 2032.
- Por arquitectura de conectividad, la Óptica Conectable Convencional representó el 74,31% de los ingresos en 2026, mientras que se proyecta que la Óptica Co-Empaquetada se expanda a una CAGR del 32,46% hasta 2032.
- Por velocidad de datos, hasta 400 Gbps representó el 39,61% de los ingresos en 2026, mientras que se proyecta que por encima de 1,6 Tbps se expanda a una CAGR del 30,71% hasta 2032.
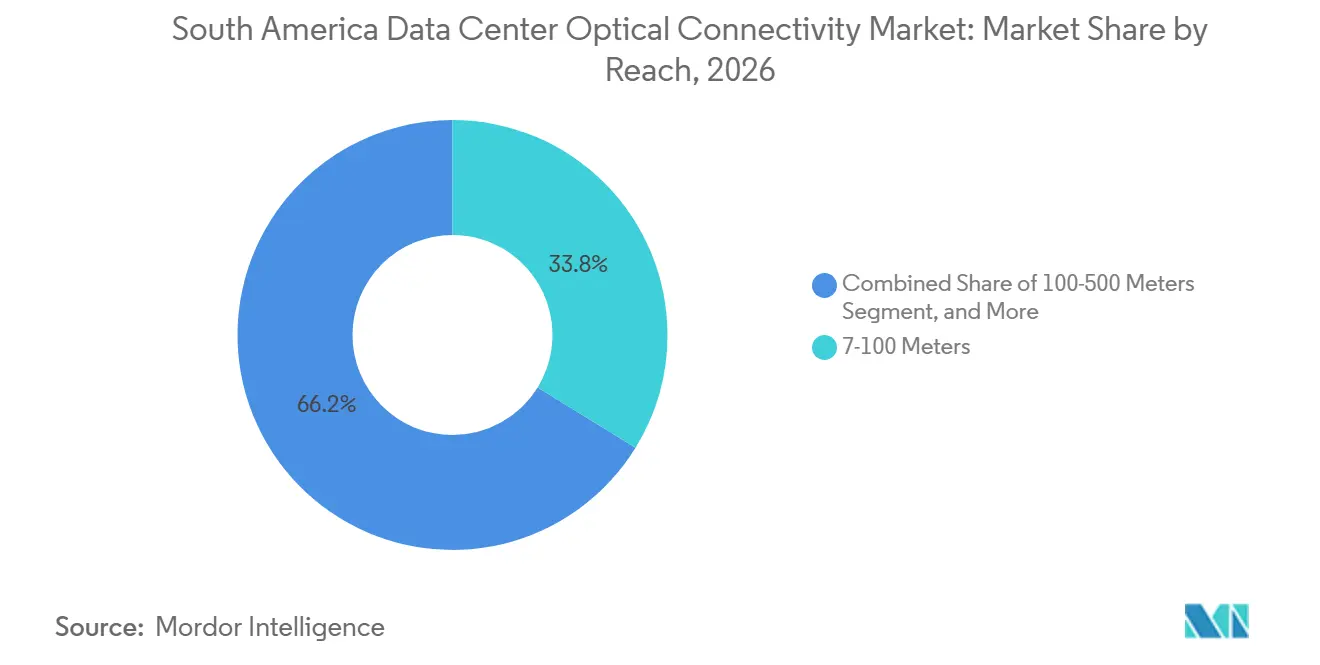
- Por alcance, 7-100 Metros representó el 33,79% de los ingresos en 2026, mientras que se proyecta que 100-500 Metros se expanda a una CAGR del 28,13% hasta 2032.
- Por aplicación, las conexiones de Conmutador a Conmutador representaron el 26,97% de los ingresos en 2026, mientras que se proyecta que las interconexiones GPU a GPU se expandan a una CAGR del 31,37% hasta 2032.
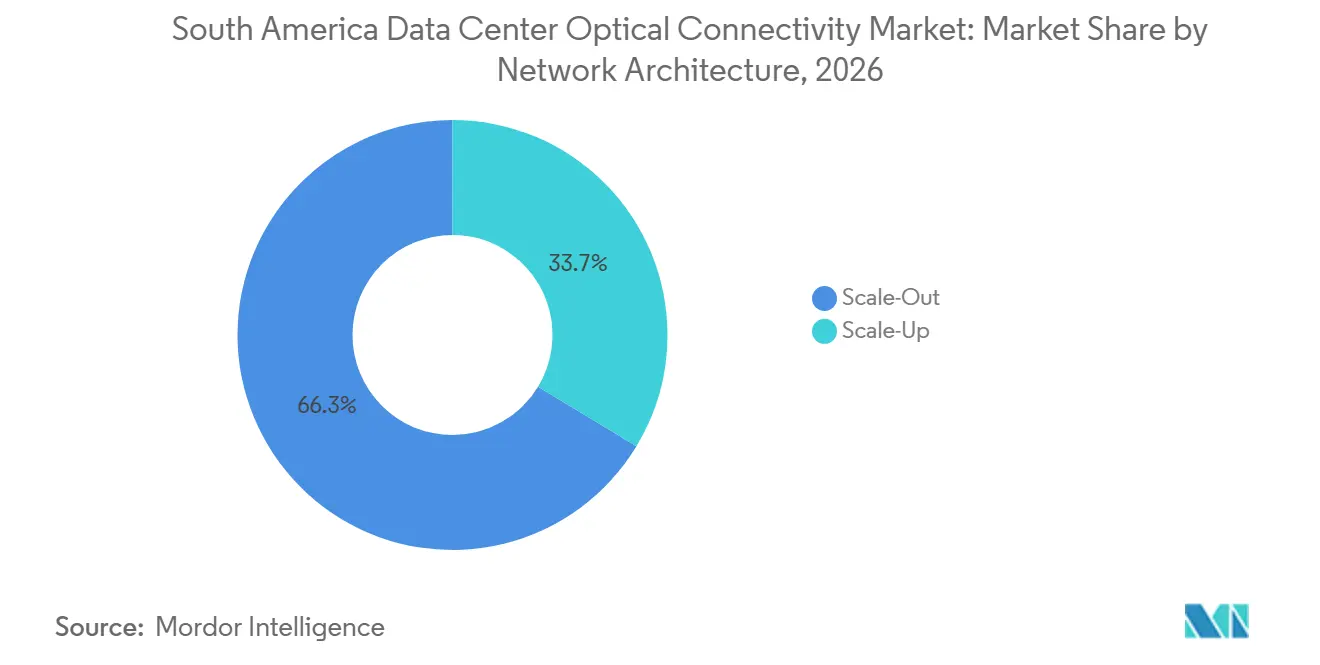
- Por arquitectura de red, Scale-Out representó el 66,34% de los ingresos en 2026, mientras que se proyecta que Scale-Up se expanda a una CAGR del 29,64% hasta 2032.
- Por tipo de centro de datos, las instalaciones de Hiperescala representaron el 46,23% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 30,15% hasta 2032.
- Por país, Brasil representó el 73,57% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 31,28% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Clústeres de IA e Infraestructura de IA Generativa | +4.2% | Centrado en Brasil, con expansión incipiente hacia Argentina | Mediano plazo (2-4 años) |
| Inversión en Centros de Datos de Hiperescala y Coubicación | +3.5% | Brasil, con extensión al Resto de América del Sur | Largo plazo (≥ 4 años) |
| Aterrizaje de Cables Submarinos y Expansión de la Interconexión Regional | +2.4% | Corredores costeros de Brasil y Argentina | Mediano plazo (2-4 años) |
| Migración a 800G en Tejidos de Centros de Datos de Alta Densidad | +1.9% | Cadena de suministro global, demanda concentrada en Brasil | Corto plazo (≤ 2 años) |
| Crecimiento de la Interconexión de Centros de Datos Neutros para Operadores | +1.4% | São Paulo, Río de Janeiro, Fortaleza, Buenos Aires y Santiago | Corto plazo (≤ 2 años) |
| Corredores de Infraestructura de IA y Nube Centrados en Brasil | +1.1% | Brasil, con conexiones hacia Argentina y Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Clústeres de IA e Infraestructura de IA Generativa
Las cargas de trabajo de IA están incrementando el número de enlaces ópticos de alta velocidad necesarios dentro de cada bastidor de centro de datos y a través de las redes de campus. Ascenty anunció 1,2 mil millones de USD para 4 instalaciones de hiperescala enfocadas en IA en el estado de São Paulo, incluida una instalación en Sumaré diseñada para cargas de trabajo de IA a gran escala. Estos diseños requieren una conectividad sustancial de GPU a conmutador y de GPU a GPU, lo que eleva la intensidad de módulos ópticos por megavatio de capacidad de TI instalada. El mercado de conectividad óptica de centros de datos de América del Sur está, en consecuencia, exponiéndose cada vez más a las decisiones técnicas adoptadas en los diseños de clústeres de IA. Los requisitos de mayor ancho de banda y menor latencia favorecen los enlaces ópticos avanzados sobre las conexiones de cobre en las capas más exigentes. El efecto se concentra primero en Brasil y luego puede extenderse a otros centros regionales a medida que se pone en servicio la capacidad de IA.
Inversión en Centros de Datos de Hiperescala y Coubicación
Las grandes inversiones en campus crean ciclos de adquisición que se extienden desde la construcción hasta la puesta en servicio y las posteriores ampliaciones de capacidad. Ada Infrastructure inició las obras de su campus GRU10 en Franco da Rocha con una inversión planificada de BRL 2.700 millones (USD 500 millones) hasta 2030.[1] Equinix inauguró la instalación SP6 en Santana de Parnaíba tras una inversión de 114 millones de USD, añadiendo capacidad neutra para operadores al núcleo de red de São Paulo. Dichas instalaciones requieren óptica activa e infraestructura de fibra pasiva a medida que se equipan nuevas salas y cuartos de interconexión. Los sitios de coubicación compartida también necesitan interconexiones densas entre inquilinos, operadores y proveedores de nube. Este patrón de inversión respalda una base de proveedores más amplia para el mercado de conectividad óptica de centros de datos de América del Sur.
Aterrizaje de Cables Submarinos y Expansión de la Interconexión Regional
Los aterrizajes de cables submarinos generan demanda de terminación óptica, transmisión coherente y enlaces terrestres entre los sitios costeros y los clústeres de centros de datos. Firmina entró en servicio en 2026 y conecta los Estados Unidos con Brasil, Argentina y Uruguay a lo largo de una ruta de 14.517 km. El sistema añade importancia estratégica a puntos de aterrizaje como Praia Grande, Las Toninas y Punta del Este. V.tal también ha esbozado el proyecto Synapse, un sistema de 9.700 km entre São Paulo y Tuckerton, Nueva Jersey, con un ramal hacia Fortaleza y un calendario de construcción que comienza en el segundo semestre de 2026. Estas rutas requieren enlaces desde la infraestructura de aterrizaje hacia las redes de centros de datos metropolitanas y regionales. Esto refuerza el papel de la óptica coherente en el mercado de conectividad óptica de centros de datos de América del Sur.
Migración a 800G en Tejidos de Centros de Datos de Alta Densidad
La transición de 400G a 800G está siendo impulsada por los patrones de tráfico en el entrenamiento de IA y en los grandes tejidos de nube. Nokia señala que la óptica 800G ZR y ZR+ puede aumentar la capacidad de fibra donde el tráfico relacionado con IA supera la capacidad de 400G. Los nuevos despliegues de 800G requieren conmutadores, transceptores, cableado y gestión térmica compatibles. Este cambio pone mayor atención en la calificación, la interoperabilidad y los plazos de entrega para los proveedores ópticos. Es probable que el mercado de conectividad óptica de centros de datos de América del Sur adopte 800G tras los despliegues de referencia globales y los ciclos de validación local. Los procedimientos de importación y la puesta en servicio secuencial de instalaciones pueden retrasar el despliegue regional en comparación con los mercados maduros más grandes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aranceles de Importación, Retrasos Aduaneros y Largos Ciclos de Calificación | -1.8% | Brasil como mercado principal, Argentina como secundario | Corto plazo (≤ 2 años) |
| Disponibilidad Regional Limitada de Habilidades Avanzadas en Ingeniería Fotónica | -1.2% | América del Sur en su conjunto | Largo plazo (≥ 4 años) |
| Confiabilidad de la Red Eléctrica y Altos Costos de Electricidad en los Principales Centros de Datos | -0.8% | São Paulo, Río de Janeiro y Fortaleza | Mediano plazo (2-4 años) |
| Fragmentación Regional en Adquisiciones, Normas y Soporte de Servicios | -0.5% | América del Sur en su conjunto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aranceles de Importación, Retrasos Aduaneros y Largos Ciclos de Calificación
Los aranceles de importación y los procedimientos administrativos pueden aumentar el costo de entrega y el tiempo de espera para los equipos ópticos de alta velocidad. El borrador de entrada identifica a Brasil como el mercado más expuesto, dado que los semiconductores avanzados, los componentes de servidores y el hardware óptico dependen de las importaciones. La calificación de proveedores añade otra capa de tiempo, especialmente para las familias de 800G y 1,6 Tbps que requieren pruebas de campo, validación de firmware y verificaciones ambientales. Estos procesos pueden restringir la capacidad de los operadores para cambiar rápidamente a proveedores alternativos. El mercado de conectividad óptica de centros de datos de América del Sur se beneficia, por tanto, cuando los proveedores pueden ofrecer ingeniería y soporte local. El desafío es más inmediato en los grandes programas de adquisición brasileños y también puede afectar a Argentina.
Disponibilidad Regional Limitada de Habilidades Avanzadas en Ingeniería Fotónica
Los sistemas ópticos avanzados requieren ingenieros con experiencia en integración de alta velocidad, empaquetado fotónico y validación de sistemas. El Consorcio Europeo de la Industria Fotónica describe una demanda persistente de roles especializados en ingeniería óptica y la experiencia de producción relacionada.[2] América del Sur aún no cuenta con un clúster de fabricación regional profundo para los componentes fotónicos más recientes. Los equipos de despliegue suelen depender de programas de proveedores o de especialistas formados en el extranjero. Esa dependencia puede prolongar la calificación de nuevos productos y favorecer las relaciones establecidas con proveedores. También puede limitar el ritmo al que los operadores califican una lista de proveedores más amplia para el mercado de conectividad óptica de centros de datos de América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Transceptores Lideran Hoy y los Conmutadores de Circuitos Ópticos Definen la Próxima FaseLos Transceptores Ópticos representaron el 43,17% de la participación del mercado de conectividad óptica de centros de datos de América del Sur en 2026. Siguen siendo la interfaz conectable estándar para nuevos conmutadores y para actualizaciones de equipos instalados. Su posición refleja el despliegue continuo de módulos de 400G y 800G en sitios de hiperescala, coubicación y empresariales. Los Cables Ópticos Activos son el segundo grupo de productos más grande y sirven para enlaces más cortos donde el enrutamiento compacto y el rendimiento térmico son importantes. Los ensamblajes de cables de fibra óptica, los conectores y los ensamblajes de interconexión óptica forman la capa pasiva requerida para cada nueva sala de datos. Estos productos se adquieren junto con los módulos activos a medida que las instalaciones amplían o renuevan su capacidad de red.
Se proyecta que los Conmutadores de Circuitos Ópticos se expandan a una CAGR del 28,94% hasta 2032. Utilizan una ruta fotónica para reducir las conversiones óptico-eléctrico-óptico repetidas en los tejidos de IA densos. El Open Compute Project identifica los enfoques MEMS, cristal líquido, piezoeléctrico y fotónica de silicio como tecnologías relevantes de conmutación de circuitos ópticos para la infraestructura de IA. La tecnología tiene el encaje más claro en los grandes campus de IA donde el consumo de energía y la densidad de bastidores son factores de diseño importantes. La adopción temprana en América del Sur debería centrarse en los sitios brasileños más grandes en lugar de extenderse ampliamente a todas las instalaciones. Los proveedores deberán demostrar un funcionamiento fiable y soporte de integración antes de que los conmutadores de circuitos ópticos vayan más allá de un número limitado de despliegues de alta capacidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Arquitectura de Conectividad:
La Óptica Conectable Prevalece y la Óptica Co-Empaquetada se Aproxima a un Punto de InflexiónLa Óptica Conectable Convencional representó el 74,31% de los ingresos por arquitectura de conectividad en 2026. Su base instalada está respaldada por interfaces establecidas, prácticas de reemplazo de módulos y cadenas de suministro. Los operadores pueden reemplazar o actualizar módulos conectables sin rediseñar la plataforma de conmutación. La Óptica Conectable Lineal y la Óptica de Recepción Lineal están ganando relevancia para los enlaces de IA de corto alcance donde algunas funciones de procesamiento de señal digital son innecesarias. La Óptica Casi Empaquetada ofrece un camino intermedio al aumentar la densidad manteniendo más modularidad que los sistemas totalmente integrados. Este equilibrio puede resultar atractivo para los operadores que desean mayor eficiencia pero se muestran cautelosos ante un cambio completo de arquitectura.
Se proyecta que la Óptica Co-Empaquetada se expanda a una CAGR del 32,46% hasta 2032. El consorcio Optical Compute Interconnect fue formado por AMD, Broadcom, Meta, Microsoft, NVIDIA y OpenAI para desarrollar una especificación abierta para interconexiones ópticas de scale-up. Una interfaz común puede reducir el riesgo de depender de una única cadena de suministro propietaria. Lumentum demostró un módulo láser DWDM ELSFP para aplicaciones de Optical Compute Interconnect y apuntó a una disponibilidad inicial en el primer semestre de 2027. La Óptica Co-Empaquetada encaja inicialmente en los campus de IA más avanzados, donde la densidad de ancho de banda supera el beneficio del reemplazo de módulos en el panel frontal. Es probable que el mercado de conectividad óptica de centros de datos de América del Sur la adopte después de que los operadores establezcan procesos de ingeniería, mantenimiento y adquisición para la nueva arquitectura.
Por Velocidad de Datos:
La Base Instalada de 400 Gbps Domina y Por Encima de 1,6 Tbps Establece el TechoHasta 400 Gbps representó el 39,61% del segmento de velocidad de datos en 2026. Este rango incluye una gran base instalada en redes de coubicación, empresariales y de hiperescala anteriores. Los nuevos puertos de 400G aún sirven a sitios perimetrales y despliegues más pequeños que no necesitan capacidad de 800G. El nivel de 800 Gbps está recibiendo más atención para los nuevos clústeres de IA y los tejidos de nube de alta densidad. Este cambio permite a los operadores añadir capacidad en los pares de fibra existentes mientras planifican los mayores requisitos térmicos y de energía. La combinación de velocidades seguirá siendo variada en las instalaciones sudamericanas durante el período de pronóstico.
Se proyecta que por encima de 1,6 Tbps se expanda a una CAGR del 30,71% hasta 2032. Cisco y NVIDIA presentaron el Conectable de Factor de Forma Pequeño Ultra-Denso en la Cumbre OCP en octubre de 2026, con 400 Gbps por carril en un factor de forma de 16 carriles.[3] El anuncio indica un trabajo continuo en conectividad más allá de la generación actual de 1,6 Tbps. Los operadores necesitarán conectores más densos, un enrutamiento de cables mejorado y una planificación térmica más sólida para acomodar estas interfaces. Se espera que los usuarios sudamericanos encuentren la tecnología primero en nuevas instalaciones diseñadas para cargas de trabajo de IA exigentes. La disponibilidad y la calificación determinarán la rapidez con que estas velocidades se incorporen a las redes de producción regionales.
Por Alcance:
Los Enlaces Intra-Fila Dominan y el Alcance a Escala de Campus Emerge con la Arquitectura de IAEl nivel de 7-100 Metros representó el 33,79% de los ingresos en 2026. Cubre los enlaces estándar entre filas, entre bastidores y de servidor a la parte superior del bastidor utilizados en los tejidos convencionales de centros de datos. Los cables ópticos activos y los transceptores multimodo sirven habitualmente a este rango de distancia. Las categorías más cortas de hasta 3 Metros, 3-5 Metros y 5-7 Metros soportan los enlaces de conexión directa y a nivel de placa dentro de bastidores densos. Los sistemas de GPU aumentan la cantidad de cableado de corta distancia necesario en un área de suelo limitada. Esto hace que el diseño de corto alcance y la gestión del cableado sean importantes para el mercado de conectividad óptica de centros de datos de América del Sur.
Se proyecta que el nivel de 100-500 Metros se expanda a una CAGR del 28,13% hasta 2032. Soporta conexiones entre salas de datos, edificios y partes de un campus de múltiples edificios. Los productos ópticos coherentes pueden soportar enlaces de campus y metro más largos donde es difícil desplegar fibra adicional. Este tipo de tecnología puede ser útil donde es difícil desplegar fibra adicional. Los enlaces de más de 500 Metros también son importantes para la interconexión de centros de datos metropolitanos y las conexiones desde los aterrizajes de cables. La combinación de alcances se ampliará a medida que los campus y las rutas terrestres transfronterizas cobren mayor importancia para el diseño de redes regionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Conmutador a Conmutador Ancla la Base Instalada y GPU a GPU Define el Frente de CrecimientoLas conexiones de Conmutador a Conmutador representaron el 26,97% de los ingresos por aplicación en 2026. Estos enlaces forman el tejido spine-leaf que mueve el tráfico entre los nodos de cómputo en entornos de nube y scale-out. Los enlaces de servidor a conmutador y la conectividad de almacenamiento representan una parte sustancial adicional de la demanda interna de los centros de datos. La interconexión de centros de datos sirve a los enlaces más largos entre instalaciones en un área metropolitana o entre regiones. Los sistemas coherentes de alta capacidad soportan rutas de interconexión de centros de datos regionales más largas. La diversidad de aplicaciones requiere que los proveedores soporten tanto los enlaces conectables cortos como las plataformas de transporte coherente.
Se proyecta que las interconexiones GPU a GPU se expandan a una CAGR del 31,37% hasta 2032. Estos enlaces son fundamentales para los sistemas de IA de scale-up en los que grandes grupos de aceleradores intercambian datos con una latencia muy baja. La especificación Optical Compute Interconnect está destinada a soportar la conectividad óptica de scale-up abierta para este caso de uso. La adopción seguirá el despliegue de clústeres de IA, particularmente en los campus de São Paulo diseñados en torno a cargas de trabajo de GPU. Estas redes necesitan una mayor densidad de ancho de banda que los amplios tejidos de nube y pueden requerir diferentes opciones de empaquetado. El mercado de conectividad óptica de centros de datos de América del Sur puede, por tanto, esperar que la demanda por aplicación se desplace hacia una combinación más específica de IA.
Por Arquitectura de Red:
Scale-Out Domina el Mercado Actual y Scale-Up Señala la Próxima Ola de InfraestructuraScale-Out representó el 66,34% de los ingresos por arquitectura de red en 2026. Sigue siendo el modelo predominante para la computación en nube, la entrega de contenidos, las aplicaciones distribuidas y la inferencia de IA. Un gran número de nodos se comunican a través de tejidos spine-leaf, creando una necesidad sustancial de transceptores conectables en cada puerto de conmutador. La posición de la arquitectura es coherente con la fuerte participación que mantiene la Óptica Conectable Convencional. La expansión de las cargas de trabajo de nube empresarial y la capacidad de coubicación existente respaldan la demanda continua de este modelo. Su perfil de crecimiento es más moderado porque ya está ampliamente desplegado en la base instalada regional.
Se proyecta que Scale-Up se expanda a una CAGR del 29,64% hasta 2032. Esta arquitectura conecta un conjunto más estrechamente acoplado de aceleradores para cargas de trabajo de entrenamiento de IA. Su diseño ejerce mayor presión sobre la latencia, la densidad de ancho de banda y el consumo de energía que los sistemas scale-out. La Óptica Co-Empaquetada y los Conmutadores de Circuitos Ópticos tienen una justificación más sólida donde la sobrecarga de interconexión eléctrica limita el rendimiento. El mercado de conectividad óptica de centros de datos de América del Sur verá la adopción de scale-up primero en los grandes campus de hiperescala que puedan invertir en infraestructura especializada. Los operadores equilibrarán los beneficios de rendimiento frente a la necesidad de nuevas habilidades operativas y un ecosistema de proveedores en maduración.
Por Tipo de Centro de Datos:
La Hiperescala Lidera Tanto en Participación como en Crecimiento y el Perímetro se Expande en la PeriferiaLas instalaciones de Hiperescala representaron el 46,23% del mercado en 2026 y se proyecta que se expandan a una CAGR del 30,15% hasta 2032. Los principales anuncios de inversión se han centrado en campus de alta capacidad que soportan cargas de trabajo de nube, IA y GPU. Estas instalaciones utilizan más enlaces ópticos por megavatio que muchos diseños anteriores de centros de datos. Cada bastidor de IA puede requerir muchos módulos de alta velocidad para la conmutación y las comunicaciones de aceleradores. Esto convierte a los proyectos de hiperescala en la principal fuente de demanda para el tamaño del mercado de conectividad óptica de centros de datos de América del Sur durante el período de pronóstico. La coubicación sigue siendo importante porque reúne a operadores, proveedores de nube y clientes empresariales en el mismo entorno de interconexión.
Los sitios neutros para operadores necesitan interconexiones ópticas de alta densidad entre jaulas, suites y plataformas de red. DE-CIX lanzó puntos de intercambio de internet neutros en São Paulo y Río de Janeiro en 2025 para soportar la interconexión de tráfico de alta capacidad. Las instalaciones empresariales están disminuyendo a medida que las cargas de trabajo se trasladan hacia la nube y la coubicación, aunque las redes instaladas aún necesitan mantenimiento y actualizaciones periódicas. Los centros de datos perimetrales y micro son una fuente emergente de demanda distribuida de corto alcance en todo Brasil. Esto amplía la distribución geográfica de la demanda óptica incluso mientras los campus de hiperescala retienen la mayor participación. Los proveedores que atienden tanto los campus concentrados como las ubicaciones perimetrales distribuidas pueden participar en toda la combinación de instalaciones.
Análisis Geográfico
Mercado de Conectividad Óptica de Centros de Datos de São Paulo y Fortaleza
Brasil representó el 73,57% de la cuota del mercado de conectividad óptica de centros de datos de América del Sur en 2026 y se proyecta que se expanda a una CAGR del 31,28% hasta 2032. São Paulo es el centro regional para grandes campus, con actividad en Santana de Parnaba, Osasco, Barueri, Sumaré, Vinhedo y Franco da Rocha. La inversión de 1,2 mil millones de USD de Ascenty en inteligencia artificial y la inversión planificada de BRL 2,7 mil millones de Ada Infrastructure en un campus demuestran la concentración de proyectos de alta capacidad en este corredor. La apertura del SP6 de Equinix añade además capacidad neutral para operadores en la zona. Fortaleza es también una ubicación significativa de aterrizaje de cables submarinos y respalda la demanda de equipos de terminación coherente e interconexión de centros de datos.
Mercado de Conectividad Óptica de Centros de Datos de Brasil y Argentina
La importancia de Brasil se sustenta en la presencia combinada de campus de hiperescala, infraestructura de cables submarinos y el creciente despliegue de cargas de trabajo de inteligencia artificial. La expansión adicional de infraestructura técnica por parte de proveedores globales de nube refuerza el argumento a favor de una demanda óptica sostenida en Brasil. Los proveedores internacionales también deben gestionar las necesidades locales de adquisición, soporte y cumplimiento normativo a medida que persiguen estas oportunidades. Argentina ocupa la segunda posición regional más importante debido a la infraestructura de aterrizaje de cables y la demanda en torno a Buenos Aires. Firmina conecta en Las Toninas, lo que mantiene la relevancia de los sistemas de terminación óptica y amplificación. La inestabilidad macroeconómica y cambiaria puede dificultar la adquisición de equipos a largo plazo en Argentina.
Mercado de Conectividad Óptica de Centros de Datos de América del Sur
Chile, Colombia, Perú, Uruguay y los mercados más pequeños forman una extensión en desarrollo de la oportunidad regional. Conecta Infra se lanzó con un plan de 350 millones de USD para más de 6.000 km de infraestructura de fibra neutral que conectará Argentina y Chile con los centros de datos de Brasil hasta 2028.[4] El despliegue puede generar demanda de enlaces ópticos terrestres a lo largo de corredores que han recibido menos inversión. Punta del Este y Lima también ganan relevancia a través de sus roles en los sistemas de cables regionales y los corredores de conectividad planificados. Santiago y Bogotá pueden beneficiarse a medida que la capacidad de nube y colocación se extiende más allá de Brasil. Estos mercados siguen siendo más pequeños que Brasil, pero añaden diversificación al mercado de conectividad óptica de centros de datos de América del Sur.
Panorama Competitivo
El mercado de conectividad óptica de centros de datos de América del Sur está moderadamente fragmentado en componentes y moderadamente concentrado en tecnologías de plataforma avanzadas. Coherent, Lumentum, Ciena, Cisco y Nokia están activos en óptica coherente de alta velocidad, sistemas de interconexión de centros de datos y plataformas fotónicas emergentes. InnoLight y Hisense Broadband participan en segmentos conectables no coherentes donde el precio y la disponibilidad de módulos son importantes. La competencia es más intensa en el paso de 800G hacia 1,6 Tbps, donde la calificación técnica y el acceso al suministro tienen un peso significativo. Los proveedores deben demostrar un rendimiento estable, interoperabilidad y soporte para una variedad de entornos de conmutación. Los proveedores regionales Padtec y Furukawa Electric LatAm ofrecen capacidades de fabricación local o de servicio en fibra pasiva y equipos de redes ópticas.
Los proveedores de plataformas están ampliando sus posiciones a través del desarrollo de productos y la participación en ecosistemas. Cisco y NVIDIA anunciaron el Conectable de Factor de Forma Pequeño Ultra-Denso en octubre de 2026 junto con TE Connectivity y Amphenol, extendiendo el trabajo en conexiones ópticas de IA de alta densidad. Lumentum demostró un módulo láser DWDM ELSFP para aplicaciones de Optical Compute Interconnect y espera disponibilidad inicial en el primer semestre de 2027. Broadcom y los demás participantes de Optical Compute Interconnect están desarrollando una especificación abierta que puede fomentar el suministro de múltiples proveedores. Estas acciones posicionan a los proveedores para las redes de IA de scale-up, así como para los despliegues conectables establecidos.
La integración local representa una capacidad competitiva importante porque puede reducir la fricción en el despliegue para los clientes brasileños. Los proveedores que ofrecen calificación, configuración, pruebas y soporte en campo pueden ayudar a los operadores a gestionar los plazos de importación y la validación de productos. La puntuación de concentración del mercado es 5 sobre 10 porque varios proveedores globales lideran capas de tecnología de alta velocidad distintas, mientras que las elecciones de componentes siguen distribuidas entre una gama más amplia de proveedores. La disponibilidad de especificaciones abiertas puede reducir la dependencia de un único proveedor para los componentes láser e interconexión de próxima generación. Esto crea espacio para empresas especializadas que puedan cumplir los requisitos de rendimiento y fabricación. Los resultados competitivos dependerán de la fiabilidad del suministro, la cobertura de servicios regional y la capacidad de soportar el cambio de los módulos convencionales a las nuevas arquitecturas fotónicas.
Líderes de la Industria de Conectividad Óptica de Centros de Datos de América del Sur
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
-
Lumentum Holdings Inc.
-
Ciena Corporation
-
Arista Networks, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Conectividad Óptica de Centros de Datos de América del Sur Empresas cubiertas en este informe
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Coherent Corp.
- Lumentum Holdings Inc.
- Broadcom Inc.
- Arista Networks, Inc.
- Ciena Corporation
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Intel Corporation
- Marvell Technology, Inc.
- Sumitomo Electric Industries, Ltd.
- Accelink Technologies Co., Ltd.
- InnoLight Technology (Suzhou) Ltd.
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Fujitsu Optical Components Limited
- Source Photonics, Inc.
- Padtec S.A.
- Furukawa Electric LatAm S.A.
- Amphenol Corporation
- TE Connectivity Ltd.
Desarrollos recientes de la industria en Mercado de Conectividad Óptica de Centros de Datos de América del Sur
- Junio de 2026: Ada Infrastructure inició las obras de su campus de centros de datos GRU10 en Franco da Rocha, São Paulo, con una inversión planificada de BRL 2.700 millones (USD 500 millones) hasta 2030. El campus está diseñado para cargas de trabajo de nube, IA y GPU y contará con 2 subestaciones en el sitio con una capacidad total de 300 MW, generando programas de adquisición de conectividad óptica plurianuales.
- Mayo de 2026: Ascenty anunció una inversión de 1,2 mil millones de USD en 4 centros de datos de hiperescala enfocados en IA en el estado de São Paulo, incluida la primera instalación de América del Sur diseñada desde cero para cargas de trabajo de IA a gran escala en su campus de Sumaré. Se espera que la construcción de ciertas instalaciones comience en el tercer trimestre de 2026, con primeras operaciones a partir del cuarto trimestre de 2027.
- Agosto de 2025: Ciena anunció que BR.Digital desplegó la tecnología WaveLogic 6 Extreme en Brasil, logrando una transmisión de 1,1 Tbps en una sola longitud de onda en enlaces que superan los 800 km y extendiendo la vida útil de los activos de fibra existentes en la red mayorista de BR.Digital.
Alcance del Informe del Mercado de Conectividad Óptica de Centros de Datos de América del Sur
La conectividad óptica de centros de datos de América del Sur se refiere a los componentes de fibra óptica de alta velocidad, cables y transceptores diseñados para facilitar la transmisión de datos de alto ancho de banda y baja latencia dentro de los centros de datos y entre ellos en toda la región.
El Informe del Mercado de Conectividad Óptica de Centros de Datos de América del Sur está segmentado por Tipo de Producto (Transceptores Ópticos, Cables Ópticos Activos, Ensamblajes de Cables de Fibra Óptica, Conectores Ópticos, Ensamblajes de Interconexión Óptica y Conmutadores de Circuitos Ópticos), Arquitectura de Conectividad (Óptica Conectable Convencional, Óptica Conectable Lineal (LPO/LRO), Óptica Casi Empaquetada (NPO) y Óptica Co-Empaquetada (CPO)), Velocidad de Datos (Hasta 400 Gbps, 800 Gbps, 1,6 Tbps y Por Encima de 1,6 Tbps), Alcance (Hasta 3 Metros, 3-5 Metros, 5-7 Metros, 7-100 Metros, 100-500 Metros y Por Encima de 500 Metros), Aplicación (GPU a Conmutador, GPU a GPU, Conmutador a Conmutador, Servidor a Conmutador, Conectividad de Almacenamiento e Interconexión de Centros de Datos), Arquitectura de Red (Scale-Up y Scale-Out), Tipo de Centro de Datos (Hiperescala, Coubicación, Empresarial y Centros de Datos Perimetrales y Micro) y País (Brasil, Chile, Argentina y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Transceptores Ópticos |
| Cables Ópticos Activos |
| Ensamblajes de Cables de Fibra Óptica |
| Conectores Ópticos |
| Ensamblajes de Interconexión Óptica |
| Conmutadores de Circuitos Ópticos |
| Óptica Conectable Convencional |
| Óptica Conectable Lineal (LPO/LRO) |
| Óptica Casi Empaquetada (NPO) |
| Óptica Co-Empaquetada (CPO) |
| Hasta 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Por Encima de 1,6 Tbps |
| Hasta 3 Metros |
| 3-5 Metros |
| 5-7 Metros |
| 7-100 Metros |
| 100-500 Metros |
| Por Encima de 500 Metros |
| GPU a Conmutador |
| GPU a GPU |
| Conmutador a Conmutador |
| Servidor a Conmutador |
| Conectividad de Almacenamiento |
| Interconexión de Centros de Datos |
| Scale-Up |
| Scale-Out |
| Hiperescala |
| Coubicación |
| Empresarial |
| Centros de Datos Perimetrales y Micro |
| Brasil |
| Chile |
| Argentina |
| Resto de América del Sur |
| Por Tipo de Producto | Transceptores Ópticos |
| Cables Ópticos Activos | |
| Ensamblajes de Cables de Fibra Óptica | |
| Conectores Ópticos | |
| Ensamblajes de Interconexión Óptica | |
| Conmutadores de Circuitos Ópticos | |
| Por Arquitectura de Conectividad | Óptica Conectable Convencional |
| Óptica Conectable Lineal (LPO/LRO) | |
| Óptica Casi Empaquetada (NPO) | |
| Óptica Co-Empaquetada (CPO) | |
| Por Velocidad de Datos | Hasta 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Por Encima de 1,6 Tbps | |
| Por Alcance | Hasta 3 Metros |
| 3-5 Metros | |
| 5-7 Metros | |
| 7-100 Metros | |
| 100-500 Metros | |
| Por Encima de 500 Metros | |
| Por Aplicación | GPU a Conmutador |
| GPU a GPU | |
| Conmutador a Conmutador | |
| Servidor a Conmutador | |
| Conectividad de Almacenamiento | |
| Interconexión de Centros de Datos | |
| Por Arquitectura de Red | Scale-Up |
| Scale-Out | |
| Por Tipo de Centro de Datos | Hiperescala |
| Coubicación | |
| Empresarial | |
| Centros de Datos Perimetrales y Micro | |
| Por País | Brasil |
| Chile | |
| Argentina | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de conectividad óptica de centros de datos de América del Sur?
Se proyecta que el mercado alcance 2,78 mil millones de USD en 2026, 3,21 mil millones de USD en 2027 y 6,45 mil millones de USD en 2032.
¿Qué CAGR se pronostica para la conectividad óptica de centros de datos de América del Sur hasta 2032?
Se proyecta que el mercado se expanda a una CAGR del 14,98% de 2027 a 2032.
¿Qué arquitectura de conectividad se expande más rápidamente en la región?
Se proyecta que la Óptica Co-Empaquetada se expanda a una CAGR del 32,46% hasta 2032.
¿Por qué los centros de datos de IA están incrementando la demanda de enlaces ópticos?
Los clústeres de IA requieren conexiones densas de GPU a GPU y de GPU a conmutador con alto ancho de banda y baja latencia.
¿Qué país es el principal destino de inversión en conectividad óptica de centros de datos en América del Sur?
Brasil lidera con una participación de ingresos del 73,57% en 2026 y se proyecta que se expanda a una CAGR del 31,28% hasta 2032.
¿Qué categoría de producto lidera la demanda de conectividad óptica en los centros de datos de América del Sur?
Los Transceptores Ópticos lideran con una participación de ingresos del 43,17% en 2026.