
Marktgröße und Marktanteil der optischen Konnektivität in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
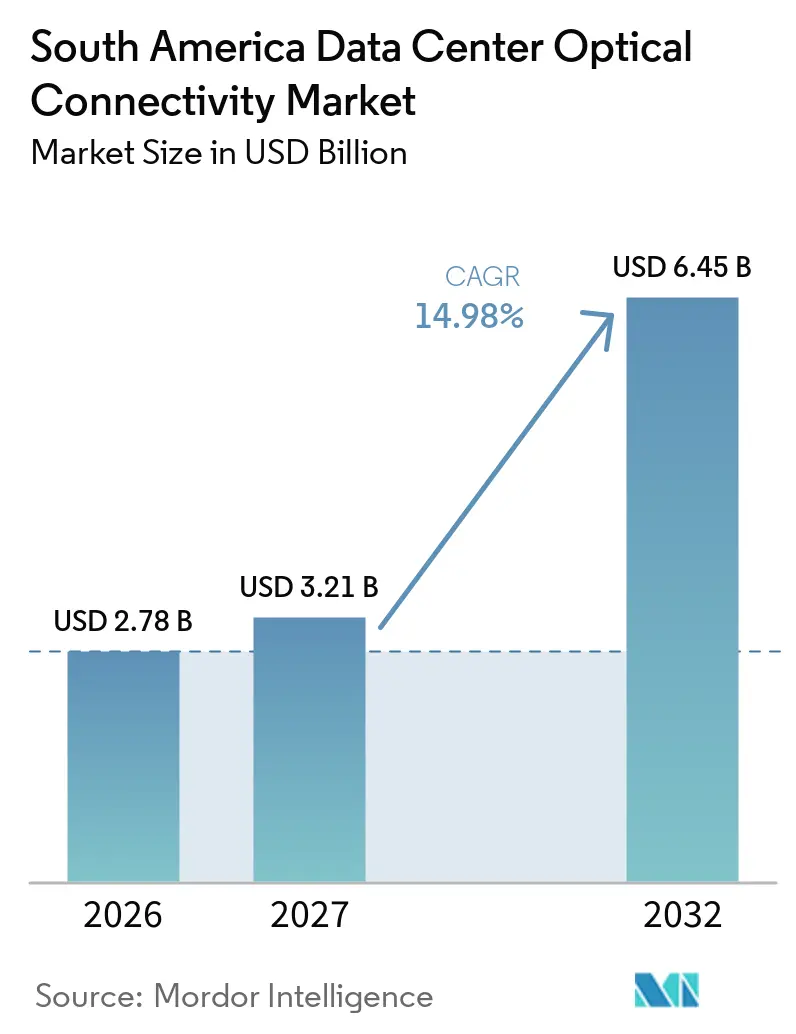
| Marktgröße im Basisjahr (2026) | 2.78 Milliarden US-Dollar |
| Marktgröße (2027) | 3.21 Milliarden US-Dollar |
| Marktgröße (2032) | 6.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.98 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der optischen Konnektivität in südamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße für optische Konnektivität in südamerikanischen Rechenzentren wird voraussichtlich von 2,78 Milliarden USD im Jahr 2026 auf 3,21 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 6,45 Milliarden USD erreichen, mit einer CAGR von 14,98 % über den Zeitraum 2027–2032.
Die Nachfrage ist zunehmend an KI-fähige Campusstandorte gebunden, bei denen dichte Rechencluster mehr Hochgeschwindigkeitsverbindungen erfordern als herkömmliche Cloud-Bereitstellungen. Neue Hyperscale- und Colocation-Bauprojekte in Brasilien sollen den Kauf von Transceivern, Faserbaugruppen, Verbindern und optischen Schaltsystemen unterstützen. Unterseeische Kabelprojekte erhöhen ebenfalls den Bedarf an kohärenten optischen Geräten an Landestationen und auf Verbindungen zu wichtigen Rechenzentrumsknoten. Versorgungsengpässe bei fortschrittlichen Modulen, lokale Importkosten und die Verfügbarkeit von Strom werden die Bereitstellungspläne und Lieferantenentscheidungen beeinflussen. Der Markt für optische Konnektivität in südamerikanischen Rechenzentren kombiniert daher eine große, etablierte Basis steckbarer Optiken mit einer schrittweisen Entwicklung hin zu dichteren photonischen Architekturen.
Wichtigste Erkenntnisse des Berichts
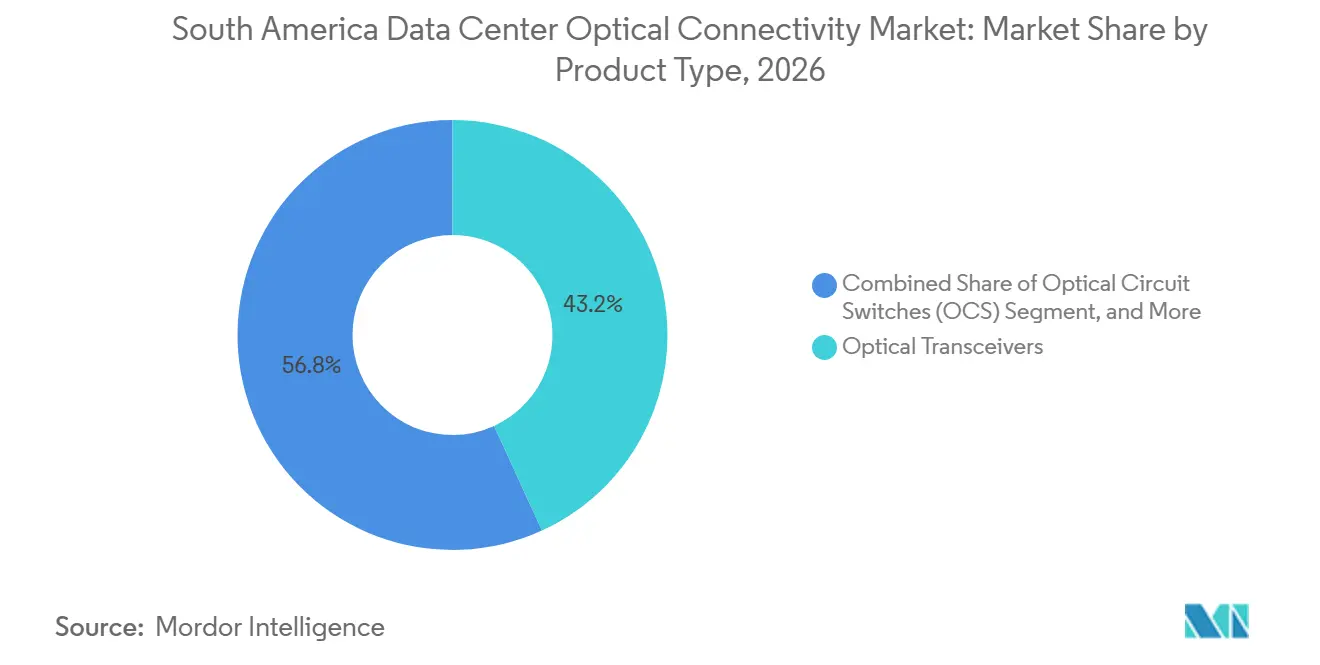
- Nach Produkttyp hielten Optische Transceiver im Jahr 2026 einen Marktanteil von 43,17 % am Markt für optische Konnektivität in südamerikanischen Rechenzentren, während Optische Schaltkreise bis 2032 voraussichtlich mit einer CAGR von 28,94 % wachsen werden.
- Nach Konnektivitätsarchitektur hielten Konventionelle Steckbare Optiken im Jahr 2026 einen Umsatzanteil von 74,31 %, während Co-Packaged Optics bis 2032 voraussichtlich mit einer CAGR von 32,46 % wachsen werden.
- Nach Datenrate hielt der Bereich bis 400 Gbps im Jahr 2026 einen Umsatzanteil von 39,61 %, während der Bereich über 1,6 Tbps bis 2032 voraussichtlich mit einer CAGR von 30,71 % wachsen wird.
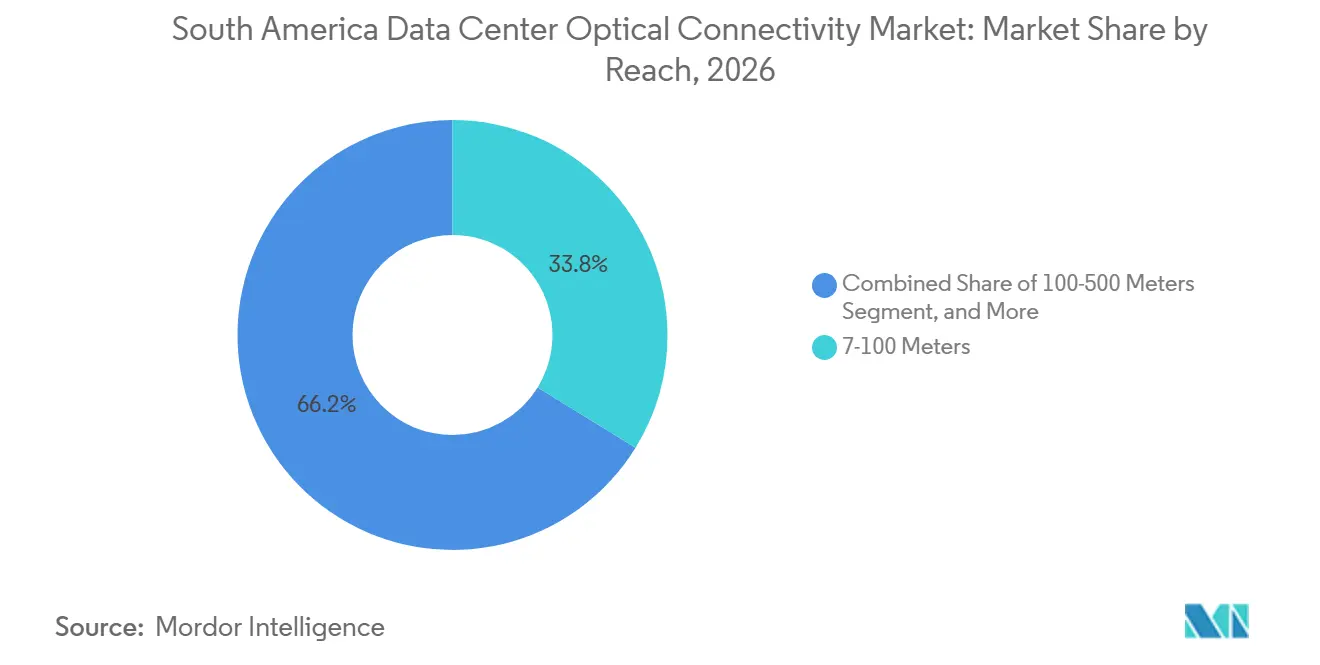
- Nach Reichweite hielt das Segment 7–100 Meter im Jahr 2026 einen Umsatzanteil von 33,79 %, während das Segment 100–500 Meter bis 2032 voraussichtlich mit einer CAGR von 28,13 % wachsen wird.
- Nach Anwendung hielten Switch-zu-Switch-Verbindungen im Jahr 2026 einen Umsatzanteil von 26,97 %, während GPU-zu-GPU-Verbindungen bis 2032 voraussichtlich mit einer CAGR von 31,37 % wachsen werden.
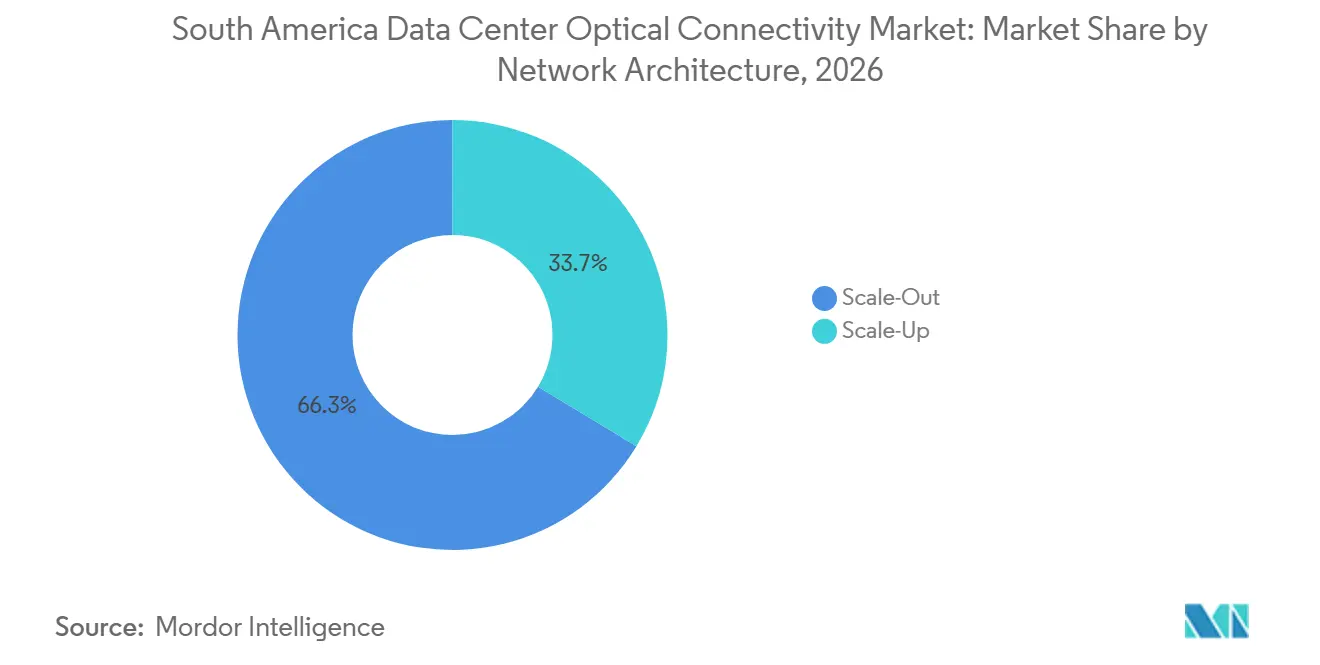
- Nach Netzwerkarchitektur hielt Scale-Out im Jahr 2026 einen Umsatzanteil von 66,34 %, während Scale-Up bis 2032 voraussichtlich mit einer CAGR von 29,64 % wachsen wird.
- Nach Rechenzentrumstyp hielten Hyperscale-Einrichtungen im Jahr 2026 einen Umsatzanteil von 46,23 % und werden bis 2032 voraussichtlich mit einer CAGR von 30,15 % wachsen.
- Nach Land hielt Brasilien im Jahr 2026 einen Umsatzanteil von 73,57 % und wird bis 2032 voraussichtlich mit einer CAGR von 31,28 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der KI-Cluster- und Generativen KI-Infrastruktur | +4.2% | Brasilienzentriert, mit frühem Übergreifen auf Argentinien | Mittelfristig (2–4 Jahre) |
| Investitionen in Hyperscale- und Colocation-Rechenzentren | +3.5% | Brasilien, mit Ausweitung auf das übrige Südamerika | Langfristig (≥ 4 Jahre) |
| Landung von Unterseekabeln und Ausbau der regionalen Vernetzung | +2.4% | Brasilianische Küstenkorridore und Argentinien | Mittelfristig (2–4 Jahre) |
| 800G-Migration in hochdichten Rechenzentrumsstrukturen | +1.9% | Globale Lieferkette, konzentrierte Nachfrage in Brasilien | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Carrier-neutralen Rechenzentrumsvernetzung | +1.4% | São Paulo, Rio de Janeiro, Fortaleza, Buenos Aires und Santiago | Kurzfristig (≤ 2 Jahre) |
| Brasilienzentrierte KI- und Cloud-Infrastrukturkorridore | +1.1% | Brasilien, mit Verbindungen nach Argentinien und Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der KI-Cluster- und Generativen KI-Infrastruktur
KI-Workloads erhöhen die Anzahl der benötigten Hochgeschwindigkeits-Optikverbindungen innerhalb jedes Rechenzentrums-Racks und über Campus-Netzwerke hinweg. Ascenty kündigte 1,2 Milliarden USD für 4 KI-fokussierte Hyperscale-Einrichtungen im Bundesstaat São Paulo an, darunter eine Einrichtung in Sumaré, die für groß angelegte KI-Workloads ausgelegt ist. Diese Designs erfordern umfangreiche GPU-zu-Switch- und GPU-zu-GPU-Konnektivität, was die optische Modulintensität pro Megawatt installierter IT-Kapazität erhöht. Der Markt für optische Konnektivität in südamerikanischen Rechenzentren wird dadurch stärker von den technischen Entscheidungen beeinflusst, die bei KI-Cluster-Designs getroffen werden. Höhere Bandbreiten- und niedrigere Latenzanforderungen begünstigen fortschrittliche optische Verbindungen gegenüber Kupferverbindungen auf den anspruchsvollsten Ebenen. Der Effekt konzentriert sich zunächst auf Brasilien und kann sich dann auf andere regionale Knotenpunkte ausweiten, sobald KI-Kapazitäten in Betrieb genommen werden.
Investitionen in Hyperscale- und Colocation-Rechenzentren
Große Campus-Investitionen schaffen Beschaffungszyklen, die sich von der Bauphase über die Inbetriebnahme bis hin zu späteren Kapazitätserweiterungen erstrecken. Ada Infrastructure begann mit den Arbeiten an seinem GRU10-Campus in Franco da Rocha mit einer geplanten Investition von 2,7 Milliarden BRL (500 Millionen USD) bis 2030.[1] Equinix eröffnete die SP6-Einrichtung in Santana de Parnaíba nach einer Investition von 114 Millionen USD und fügte dem São Paulo-Netzwerkkern Carrier-neutrale Kapazität hinzu. Solche Einrichtungen benötigen aktive Optiken und passive Faserinfrastruktur, wenn neue Hallen und Verbindungsräume ausgestattet werden. Gemeinsam genutzte Colocation-Standorte benötigen ebenfalls dichte Querverbindungen zwischen Mietern, Carriern und Cloud-Anbietern. Dieses Investitionsmuster unterstützt eine breitere Lieferantenbasis für den Markt für optische Konnektivität in südamerikanischen Rechenzentren.
Landung von Unterseekabeln und Ausbau der regionalen Vernetzung
Unterseekabellandungen schaffen Nachfrage nach optischer Terminierung, kohärenter Übertragung und terrestrischen Verbindungen zwischen Küstenstandorten und Rechenzentrumscluster. Firmina nahm 2026 den Betrieb auf und verbindet die Vereinigten Staaten mit Brasilien, Argentinien und Uruguay über eine 14.517 km lange Route. Das System verleiht Landepunkten wie Praia Grande, Las Toninas und Punta del Este strategische Bedeutung. V.tal hat auch das Synapse-Projekt skizziert, ein 9.700 km langes System zwischen São Paulo und Tuckerton, New Jersey, mit einem Abzweig nach Fortaleza und einem Baubeginn in der zweiten Hälfte des Jahres 2026. Diese Routen erfordern Verbindungen von der Landeinfrastruktur zu Metro- und regionalen Rechenzentrumsnetzwerken. Dies stärkt die Rolle kohärenter Optiken im Markt für optische Konnektivität in südamerikanischen Rechenzentren.
800G-Migration in hochdichten Rechenzentrumsstrukturen
Der Übergang von 400G zu 800G wird durch Verkehrsmuster beim KI-Training und in großen Cloud-Strukturen vorangetrieben. Nokia gibt an, dass 800G ZR- und ZR+-Optiken die Faserkapazität erhöhen können, wo KI-bezogener Datenverkehr die 400G-Kapazität übersteigt. Neue 800G-Bereitstellungen benötigen kompatible Switches, Transceiver, Verkabelung und Wärmemanagement. Diese Veränderung lenkt die Aufmerksamkeit stärker auf Qualifizierung, Interoperabilität und Lieferzeitplanung für Optikanbieter. Der Markt für optische Konnektivität in südamerikanischen Rechenzentren wird 800G voraussichtlich nach globalen Referenzbereitstellungen und lokalen Validierungszyklen einführen. Importverfahren und sequenzielle Inbetriebnahme von Einrichtungen können den regionalen Rollout im Vergleich zu größeren, reifen Märkten verzögern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Importzölle, Zollverzögerungen und lange Qualifizierungszyklen | -1.8% | Brasilien primär, Argentinien sekundär | Kurzfristig (≤ 2 Jahre) |
| Begrenzte regionale Verfügbarkeit fortgeschrittener photonik-technischer Fachkenntnisse | -1.2% | Südamerikaweit | Langfristig (≥ 4 Jahre) |
| Netzstabilität und hohe Stromkosten in wichtigen Rechenzentrumsstandorten | -0.8% | São Paulo, Rio de Janeiro und Fortaleza | Mittelfristig (2–4 Jahre) |
| Regionale Fragmentierung bei Beschaffung, Standards und Serviceunterstützung | -0.5% | Südamerikaweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Importzölle, Zollverzögerungen und lange Qualifizierungszyklen
Importzölle und Verwaltungsverfahren können die Lieferkosten und Vorlaufzeiten für Hochgeschwindigkeits-Optikgeräte erhöhen. Der Eingangsentwurf identifiziert Brasilien als den am stärksten exponierten Markt, da fortschrittliche Halbleiter, Serverkomponenten und optische Hardware auf Importe angewiesen sind. Die Lieferantenqualifizierung fügt eine weitere Zeitebene hinzu, insbesondere für 800G- und 1,6-Tbps-Familien, die Feldtests, Firmware-Validierung und Umgebungsprüfungen erfordern. Diese Prozesse können die Fähigkeit der Betreiber einschränken, schnell zu alternativen Lieferanten zu wechseln. Der Markt für optische Konnektivität in südamerikanischen Rechenzentren profitiert daher, wenn Lieferanten lokale Technik- und Supportleistungen anbieten können. Die Herausforderung ist am unmittelbarsten in großen brasilianischen Beschaffungsprogrammen und kann auch Argentinien betreffen.
Begrenzte regionale Verfügbarkeit fortgeschrittener photonik-technischer Fachkenntnisse
Fortschrittliche optische Systeme benötigen Ingenieure mit Erfahrung in der Hochgeschwindigkeitsintegration, Photonikverpackung und Systemvalidierung. Das Europäische Photonik-Industriekonsortium beschreibt eine anhaltende Nachfrage nach spezialisierten optischen Ingenieursstellen und damit verbundener Produktionskompetenz.[2] Südamerika verfügt noch nicht über ein tiefes regionales Fertigungscluster fr die neuesten photonischen Komponenten. Bereitstellungsteams sind häufig auf Lieferantenprogramme oder im Ausland ausgebildete Spezialisten angewiesen. Diese Abhängigkeit kann die Qualifizierung neuer Produkte verlängern und etablierte Lieferantenbeziehungen begünstigen. Sie kann auch das Tempo einschränken, mit dem Betreiber eine breitere Lieferantenliste für den Markt für optische Konnektivität in südamerikanischen Rechenzentren qualifizieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Transceiver führen heute und Optische Schaltkreise definieren die nächste PhaseOptische Transceiver hielten im Jahr 2026 einen Marktanteil von 43,17 % am Markt für optische Konnektivität in südamerikanischen Rechenzentren. Sie bleiben die standardmäßige steckbare Schnittstelle für neue Switches und für Upgrades an installierten Geräten. Ihre Position spiegelt die fortlaufende Bereitstellung von 400G- und 800G-Modulen an Hyperscale-, Colocation- und Unternehmensstandorten wider. Aktive Optische Kabel sind die zweitgrößte Produktgruppe und bedienen kürzere Verbindungen, bei denen kompaktes Routing und thermische Leistung wichtig sind. Glasfaserkabelbaugruppen, Verbinder und optische Verbindungsbaugruppen bilden die passive Schicht, die für jede neue Datenhalle erforderlich ist. Diese Produkte werden zusammen mit aktiven Modulen erworben, wenn Einrichtungen ihre Netzwerkkapazität erweitern oder erneuern.
Optische Schaltkreise werden bis 2032 voraussichtlich mit einer CAGR von 28,94 % wachsen. Sie nutzen einen photonischen Pfad, um wiederholte optisch-elektrisch-optische Umwandlungen in dichten KI-Strukturen zu reduzieren. Das Open Compute Project identifiziert MEMS-, Flüssigkristall-, piezoelektrische und Siliziumphotonik-Ansätze als relevante optische Schalttechnologien für KI-Infrastruktur. Die Technologie passt am besten zu großen KI-Campusstandorten, bei denen Stromverbrauch und Rack-Dichte wichtige Designfaktoren sind. Die frühe Einführung in Südamerika sollte sich auf die größten brasilianischen Standorte konzentrieren und nicht breit über alle Einrichtungen verteilen. Lieferanten müssen zuverlässigen Betrieb und Integrationsunterstützung nachweisen, bevor optische Schaltkreise über eine begrenzte Anzahl von Hochkapazitätsbereitstellungen hinausgehen.

Nach Konnektivitätsarchitektur:
Steckbare Optiken dominieren und Co-Packaged Optics nähert sich einem WendepunktKonventionelle Steckbare Optiken hielten im Jahr 2026 einen Umsatzanteil von 74,31 % bei der Konnektivitätsarchitektur. Ihre installierte Basis wird durch etablierte Schnittstellen, Modulaustauschpraktiken und Lieferketten unterstützt. Betreiber können steckbare Module ersetzen oder aufrüsten, ohne die Switching-Plattform neu zu gestalten. Lineare Steckbare Optiken und Lineare Empfangsoptiken gewinnen an Relevanz für Kurzstrecken-KI-Verbindungen, bei denen einige digitale Signalverarbeitungsfunktionen nicht erforderlich sind. Near-Packaged Optics bieten einen mittleren Weg, indem sie die Dichte erhöhen und gleichzeitig mehr Modularität als vollständig integrierte Systeme beibehalten. Dieses Gleichgewicht kann Betreiber ansprechen, die eine höhere Effizienz wünschen, aber bei einer vollständigen Architekturänderung vorsichtig bleiben.
Co-Packaged Optics werden bis 2032 voraussichtlich mit einer CAGR von 32,46 % wachsen. Das Optical Compute Interconnect-Konsortium wurde von AMD, Broadcom, Meta, Microsoft, NVIDIA und OpenAI gegründet, um eine offene Spezifikation für optische Scale-Up-Verbindungen zu entwickeln. Eine gemeinsame Schnittstelle kann das Risiko der Abhängigkeit von einer proprietären Lieferkette verringern. Lumentum demonstrierte ein DWDM ELSFP-Lasermodul für Optical Compute Interconnect-Anwendungen und zielte auf eine erste Verfügbarkeit in der ersten Hälfte des Jahres 2027 ab. Co-Packaged Optics passen zunächst am besten zu den fortschrittlichsten KI-Campusstandorten, bei denen die Bandbreitendichte den Vorteil des Modulaustauschs an der Frontplatte überwiegt. Der Markt für optische Konnektivität in südamerikanischen Rechenzentren wird diese Technologie voraussichtlich einführen, nachdem Betreiber Technik-, Wartungs- und Beschaffungsprozesse für die neue Architektur etabliert haben.
Nach Datenrate:
Die installierte 400-Gbps-Basis dominiert und über 1,6 Tbps setzt die ObergrenzeBis zu 400 Gbps hielt im Jahr 2026 einen Anteil von 39,61 % am Datenratensegment. Dieser Bereich umfasst eine große installierte Basis in Colocation-, Unternehmens- und früheren Hyperscale-Netzwerken. Neue 400G-Ports bedienen weiterhin Edge-Standorte und kleinere Bereitstellungen, die keine 800G-Kapazität benötigen. Das 800-Gbps-Segment erhält für neue KI-Cluster und hochdichte Cloud-Strukturen mehr Aufmerksamkeit. Diese Verschiebung ermöglicht es Betreibern, Kapazitäten auf vorhandenen Faserpaaren hinzuzufügen, während sie für erhöhte thermische und Leistungsanforderungen planen. Der Geschwindigkeitsmix wird daher über den Prognosezeitraum hinweg in südamerikanischen Einrichtungen vielfältig bleiben.
Über 1,6 Tbps wird bis 2032 voraussichtlich mit einer CAGR von 30,71 % wachsen. Cisco und NVIDIA stellten beim OCP Summit im Oktober 2026 den Ultra-Dense Small Form Factor Pluggable vor, mit 400 Gbps pro Lane in einem 16-Lane-Formfaktor.[3] Die Ankündigung weist auf fortlaufende Arbeiten an Konnektivität jenseits der aktuellen 1,6-Tbps-Generation hin. Betreiber benötigen dichtere Verbinder, verbesserte Kabelführung und stärkere Wärmeplanung, um diese Schnittstellen zu unterstützen. Südamerikanische Nutzer werden die Technologie voraussichtlich zuerst in neuen Einrichtungen kennenlernen, die für anspruchsvolle KI-Workloads ausgelegt sind. Verfügbarkeit und Qualifizierung werden bestimmen, wie schnell diese Geschwindigkeiten in regionale Produktionsnetzwerke einziehen.
Nach Reichweite:
Intra-Reihen-Verbindungen dominieren und campusweite Reichweite entsteht mit KI-ArchitekturDas Segment 7–100 Meter hielt im Jahr 2026 einen Umsatzanteil von 33,79 %. Es umfasst standardmäßige Inter-Reihen-, Inter-Rack- und Server-zu-Top-of-Rack-Verbindungen, die in herkömmlichen Rechenzentrumsstrukturen verwendet werden. Aktive Optische Kabel und Multimode-Transceiver bedienen üblicherweise diesen Entfernungsbereich. Kürzere Kategorien bis zu 3 Meter, 3–5 Meter und 5–7 Meter unterstützen Direct-Attach- und Board-Level-Verbindungen innerhalb dichter Racks. GPU-Systeme erhöhen die Menge an Kurzstreckenverkabelung, die auf begrenzter Bodenfläche benötigt wird. Dies macht Kurzstreckendesign und Kabelmanagement für den Markt für optische Konnektivität in südamerikanischen Rechenzentren wichtig.
Das Segment 100–500 Meter wird bis 2032 voraussichtlich mit einer CAGR von 28,13 % wachsen. Es unterstützt Verbindungen zwischen Datenhallen, Gebäuden und Teilen eines Mehrgeb äude-Campus. Kohärente optische Produkte können längere Campus- und Metro-Verbindungen unterstützen, wo zusätzliche Glasfaser schwer zu verlegen ist. Diese Art von Technologie kann nützlich sein, wo zusätzliche Glasfaser schwer zu verlegen ist. Verbindungen über 500 Meter sind auch für die Metro-Rechenzentrumsvernetzung und Verbindungen von Kabellandungen wichtig. Der Reichweitenmix wird sich ausweiten, da Campusstandorte und grenzüberschreitende terrestrische Routen für das regionale Netzwerkdesign wichtiger werden.
Nach Anwendung:
Switch-zu-Switch verankert die installierte Basis und GPU-zu-GPU definiert die WachstumskanteSwitch-zu-Switch-Verbindungen hielten im Jahr 2026 einen Umsatzanteil von 26,97 % bei den Anwendungen. Diese Verbindungen bilden das Spine-Leaf-Netzwerk, das den Datenverkehr zwischen Rechenknoten in Cloud- und Scale-Out-Umgebungen bewegt. Server-zu-Switch-Verbindungen und Speicherkonnektivität machen einen weiteren erheblichen Anteil der Nachfrage innerhalb von Rechenzentren aus. Die Rechenzentrumsvernetzung bedient die längeren Verbindungen zwischen Einrichtungen in einem Ballungsraum oder über Regionen hinweg. Hochkapazitäts-Kohärenzsysteme unterstützen längere regionale Rechenzentrumsvernetzungsrouten. Die Vielfalt der Anwendungen erfordert, dass Lieferanten sowohl kurze steckbare Verbindungen als auch kohärente Transportplattformen unterstützen.
GPU-zu-GPU-Verbindungen werden bis 2032 voraussichtlich mit einer CAGR von 31,37 % wachsen. Diese Verbindungen sind zentral für Scale-Up-KI-Systeme, bei denen große Beschleunigergruppen Daten mit sehr geringer Latenz austauschen. Die Optical Compute Interconnect-Spezifikation soll offene optische Scale-Up-Konnektivität für diesen Anwendungsfall unterstützen. Die Einführung wird dem Rollout von KI-Clustern folgen, insbesondere in São Paulo-Campusstandorten, die auf GPU-Workloads ausgelegt sind. Diese Netzwerke benötigen eine höhere Bandbreitendichte als breite Cloud-Strukturen und können unterschiedliche Verpackungsentscheidungen erfordern. Der Markt für optische Konnektivität in südamerikanischen Rechenzentren kann daher erwarten, dass sich die Anwendungsnachfrage hin zu einem stärker KI-spezifischen Mix verschiebt.
Nach Netzwerkarchitektur:
Scale-Out beherrscht den heutigen Markt und Scale-Up signalisiert die nächste InfrastrukturwelleScale-Out hielt im Jahr 2026 einen Umsatzanteil von 66,34 % bei der Netzwerkarchitektur. Es bleibt das vorherrschende Modell für Cloud-Computing, Content-Delivery, verteilte Anwendungen und KI-Inferenz. Eine große Anzahl von Knoten kommuniziert über Spine-Leaf-Strukturen, was einen erheblichen Bedarf an steckbaren Transceivern an jedem Switch-Port schafft. Die Position der Architektur ist konsistent mit dem starken Anteil der Konventionellen Steckbaren Optiken. Die Ausweitung von Unternehmens-Cloud-Workloads und bestehender Colocation-Kapazität unterstützt die anhaltende Nachfrage nach diesem Modell. Sein Wachstumsprofil ist gemäßigter, da es bereits weit verbreitet in der regionalen installierten Basis eingesetzt wird.
Scale-Up wird bis 2032 voraussichtlich mit einer CAGR von 29,64 % wachsen. Diese Architektur verbindet eine enger gekoppelte Gruppe von Beschleunigern für KI-Trainings-Workloads. Ihr Design stellt höhere Anforderungen an Latenz, Bandbreitendichte und Stromverbrauch als Scale-Out-Systeme. Co-Packaged Optics und Optische Schaltkreise haben eine stärkere Begründung, wo der elektrische Verbindungsaufwand die Leistung einschränkt. Der Markt für optische Konnektivität in südamerikanischen Rechenzentren wird Scale-Up-Einführungen zuerst an großen Hyperscale-Campusstandorten sehen, die in spezialisierte Infrastruktur investieren können. Betreiber werden Leistungsvorteile gegen den Bedarf an neuen Betriebskompetenzen und einem reifenden Lieferantenökosystem abwägen.
Nach Rechenzentrumstyp:
Hyperscale führt sowohl bei Anteil als auch bei Wachstum und Edge expandiert an der PeripherieHyperscale-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 46,23 % und werden bis 2032 voraussichtlich mit einer CAGR von 30,15 % wachsen. Große Investitionsankündigungen haben sich auf hochkapazitive Campusstandorte konzentriert, die Cloud-, KI- und GPU-Workloads unterstützen. Diese Einrichtungen verwenden mehr optische Verbindungen pro Megawatt als viele frühere Rechenzentrumsdesigns. Jedes KI-Rack kann viele Hochgeschwindigkeitsmodule für Switching- und Beschleunigerkommunikation erfordern. Dies macht Hyperscale-Projekte zur wichtigsten Nachfragequelle für die Marktgröße der optischen Konnektivität in südamerikanischen Rechenzentren über den Prognosezeitraum. Colocation bleibt wichtig, da es Carrier, Cloud-Anbieter und Unternehmenskunden in dieselbe Vernetzungsumgebung bringt.
Carrier-neutrale Standorte benötigen hochdichte optische Querverbindungen zwischen Käfigen, Suiten und Netzwerkplattformen. DE-CIX startete 2025 neutrale Internet-Austauschpunkte in São Paulo und Rio de Janeiro, um hochkapazitive Datenverkehrsvernetzung zu unterstützen. Unternehmenseinrichtungen gehen zurück, da Workloads in Richtung Cloud und Colocation verlagert werden, obwohl installierte Netzwerke noch Wartung und regelmäßige Upgrades benötigen. Edge- und Mikro-Rechenzentren sind eine aufkommende Quelle verteilter Kurzstrecken-Nachfrage in ganz Brasilien. Dies verbreitert die geografische Streuung der optischen Nachfrage, während Hyperscale-Campusstandorte den größten Anteil behalten. Lieferanten, die sowohl konzentrierte Campusstandorte als auch verteilte Edge-Standorte bedienen, können am gesamten Einrichtungsmix teilnehmen.
Geografische Analyse
São Paulo und Fortaleza Rechenzentrum Optische Konnektivität Markt
Brasilien hielt im Jahr 2026 einen Anteil von 73,57 % am südamerikanischen Markt für optische Konnektivität in Rechenzentren und wird voraussichtlich bis 2032 mit einer CAGR von 31,28 % wachsen. São Paulo ist das regionale Zentrum für große Campus-Anlagen, mit Aktivitäten in Santana de Parnaíba, Osasco, Barueri, Sumaré, Vinhedo und Franco da Rocha. Ascentys KI-Investition in Höhe von 1,2 Milliarden USD und Ada Infrastructures geplante Campus-Investition in Höhe von 2,7 Milliarden BRL verdeutlichen die Konzentration von Hochkapazitätsprojekten in diesem Korridor. Die Eröffnung von Equinix SP6 erweitert die carrierneutrale Kapazität in der Region zusätzlich. Fortaleza ist zudem ein bedeutender Landepunkt für Unterseekabel und unterstützt die Nachfrage nach kohärenten Abschlussgeräten und Rechenzentrum-Verbindungsausrüstung.
Brasilien und Argentinien Rechenzentrum Optische Konnektivität Markt
Brasiliens Bedeutung beruht auf der kombinierten Präsenz von Hyperscale-Campus-Anlagen, Unterseekabelinfrastruktur und der zunehmenden Bereitstellung von KI-Workloads. Die weitere technische Infrastrukturausweitung durch globale Cloud-Anbieter stärkt die Grundlage für eine anhaltende optische Nachfrage in Brasilien. Internationale Anbieter müssen bei der Verfolgung dieser Chancen zudem lokale Beschaffungs-, Support- und Compliance-Anforderungen berücksichtigen. Argentinien hält die zweitgrößte regionale Position aufgrund der Kabellandeinfrastruktur und der Nachfrage rund um Buenos Aires. Firmina landet in Las Toninas an, was die Relevanz von optischen Abschluss- und Verstärkungssystemen aufrechterhält. Makroökonomische Instabilität und Währungsinstabilität können die langfristige Gerätebeschaffung in Argentinien erschweren.
Südamerika Rechenzentrum Optische Konnektivität Markt
Chile, Kolumbien, Peru, Uruguay und kleinere Märkte bilden eine sich entwickelnde Erweiterung der regionalen Marktchance. Conecta Infra startete mit einem Plan über 350 Millionen USD für mehr als 6.000 km neutrale Glasfaserinfrastruktur, die Argentinien und Chile bis 2028 mit den führenden Rechenzentrumsstandorten Brasiliens verbinden soll.[4] Der Ausbau kann Nachfrage nach terrestrischen optischen Verbindungen entlang von Korridoren erzeugen, die bisher weniger Investitionen erhalten haben. Punta del Este und Lima gewinnen ebenfalls an Bedeutung durch ihre Rolle in regionalen Kabelsystemen und geplanten Konnektivitätskorridoren. Santiago und Bogotá können profitieren, wenn Cloud- und Colocation-Kapazitäten über Brasilien hinaus ausgeweitet werden. Diese Märkte bleiben zwar kleiner als Brasilien, tragen jedoch zur Diversifizierung des südamerikanischen Marktes für optische Konnektivität in Rechenzentren bei.
Wettbewerbslandschaft
Der Markt für optische Konnektivität in südamerikanischen Rechenzentren ist bei Komponenten mäßig fragmentiert und bei fortschrittlichen Plattformtechnologien mäßig konzentriert. Coherent, Lumentum, Ciena, Cisco und Nokia sind in kohärenten Hochgeschwindigkeitsoptiken, Rechenzentrumsvernetzungssystemen und aufkommenden photonischen Plattformen aktiv. InnoLight und Hisense Broadband nehmen an nicht-kohärenten steckbaren Segmenten teil, bei denen Preis und Modulverfügbarkeit wichtig sind. Der Wettbewerb ist am stärksten beim Übergang von 800G zu 1,6 Tbps, wo technische Qualifizierung und Versorgungszugang erhebliches Gewicht haben. Anbieter müssen stabile Leistung, Interoperabilität und Unterstützung für eine Vielzahl von Switching-Umgebungen nachweisen. Regionale Anbieter Padtec und Furukawa Electric LatAm bieten lokale Fertigungs- oder Servicefähigkeiten in passiver Glasfaser und optischen Netzwerkgeräten.
Plattformanbieter erweitern ihre Positionen durch Produktentwicklung und Ökosystembeteiligung. Cisco und NVIDIA kündigten im Oktober 2026 zusammen mit TE Connectivity und Amphenol den Ultra-Dense Small Form Factor Pluggable an und erweiterten damit die Arbeit an hochdichten optischen KI-Verbindungen. Lumentum demonstrierte ein DWDM ELSFP-Lasermodul für Optical Compute Interconnect-Anwendungen und erwartet eine erste Verfügbarkeit in der ersten Hälfte des Jahres 2027. Broadcom und die anderen Optical Compute Interconnect-Teilnehmer entwickeln eine offene Spezifikation, die die Versorgung durch mehrere Anbieter fördern kann. Diese Maßnahmen positionieren Lieferanten sowohl für Scale-Up-KI-Netzwerke als auch für etablierte steckbare Bereitstellungen.
Lokale Integration stellt eine wichtige Wettbewerbsfähigkeit dar, da sie den Bereitstellungsaufwand für brasilianische Kunden reduzieren kann. Anbieter, die Qualifizierung, Konfiguration, Tests und Vor-Ort-Support anbieten, können Betreibern helfen, Importzeitplanung und Produktvalidierung zu verwalten. Der Marktkonzentrationsindex beträgt 5 von 10, da mehrere globale Anbieter unterschiedliche Hochgeschwindigkeitstechnologieschichten anführen, während Komponentenentscheidungen unter einer breiteren Palette von Anbietern verteilt bleiben. Die Verfügbarkeit offener Spezifikationen kann die Abhängigkeit von einem einzigen Anbieter für Laser- und Verbindungskomponenten der nächsten Generation verringern. Dies schafft Raum für spezialisierte Unternehmen, die Leistungs- und Fertigungsanforderungen erfüllen können. Wettbewerbsergebnisse werden von der Versorgungszuverlässigkeit, der regionalen Serviceabdeckung und der Fähigkeit abhängen, den Übergang von konventionellen Modulen zu neuen photonischen Architekturen zu unterstützen.
Marktführer der Branche für optische Konnektivität in südamerikanischen Rechenzentren
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
-
Lumentum Holdings Inc.
-
Ciena Corporation
-
Arista Networks, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Rechenzentrum Optische Konnektivität Markt Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Coherent Corp.
- Lumentum Holdings Inc.
- Broadcom Inc.
- Arista Networks, Inc.
- Ciena Corporation
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Intel Corporation
- Marvell Technology, Inc.
- Sumitomo Electric Industries, Ltd.
- Accelink Technologies Co., Ltd.
- InnoLight Technology (Suzhou) Ltd.
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Fujitsu Optical Components Limited
- Source Photonics, Inc.
- Padtec S.A.
- Furukawa Electric LatAm S.A.
- Amphenol Corporation
- TE Connectivity Ltd.
Neueste Industrielle Entwicklungen in Südamerika Rechenzentrum Optische Konnektivität Markt
- Juni 2026: Ada Infrastructure vollzog den Spatenstich für seinen GRU10-Rechenzentrum-Campus in Franco da Rocha, São Paulo, mit einer geplanten Investition von 2,7 Milliarden BRL (500 Millionen USD) bis 2030. Der Campus ist für Cloud-, KI- und GPU-Workloads ausgelegt und wird von 2 standorteigenen Umspannwerken mit einer Gesamtkapazität von 300 MW versorgt, was mehrjährige Beschaffungsprogramme für optische Konnektivität generiert.
- Mai 2026: Ascenty kündigte eine Investition von 1,2 Milliarden USD in 4 KI-fokussierte Hyperscale-Rechenzentren im Bundesstaat São Paulo an, darunter Südamerikas erste Einrichtung, die von Grund auf speziell für groß angelegte KI-Workloads auf dem Sumaré-Campus konzipiert wurde. Der Bau bestimmter Einrichtungen soll im dritten Quartal 2026 beginnen, mit dem ersten Betrieb ab dem vierten Quartal 2027.
- August 2025: Ciena gab bekannt, dass BR.Digital die WaveLogic 6 Extreme-Technologie in Brasilien eingesetzt hat und dabei eine Einzelwellenlängenübertragung von 1,1 Tbps über Verbindungen von mehr als 800 km erreichte und die nutzbare Lebensdauer bestehender Glasfaseranlagen im Großhandelsnetz von BR.Digital verlängerte.
Berichtsumfang des Marktes für optische Konnektivität in südamerikanischen Rechenzentren
Die optische Konnektivität in südamerikanischen Rechenzentren bezieht sich auf Hochgeschwindigkeits-Glasfaserkomponenten, Kabel und Transceiver, die entwickelt wurden, um eine hochbandbreite, latenzarme Datenübertragung innerhalb von und zwischen Rechenzentren in der Region zu ermöglichen.
Der Bericht über den Markt für optische Konnektivität in südamerikanischen Rechenzentren ist segmentiert nach Produkttyp (Optische Transceiver, Aktive Optische Kabel, Glasfaserkabelbaugruppen, Optische Verbinder, Optische Verbindungsbaugruppen und Optische Schaltkreise), Konnektivitätsarchitektur (Konventionelle Steckbare Optiken, Lineare Steckbare Optiken (LPO/LRO), Near-Packaged Optics (NPO) und Co-Packaged Optics (CPO)), Datenrate (Bis zu 400 Gbps, 800 Gbps, 1,6 Tbps und Über 1,6 Tbps), Reichweite (Bis zu 3 Meter, 3–5 Meter, 5–7 Meter, 7–100 Meter, 100–500 Meter und Über 500 Meter), Anwendung (GPU-zu-Switch, GPU-zu-GPU, Switch-zu-Switch, Server-zu-Switch, Speicherkonnektivität und Rechenzentrumsvernetzung), Netzwerkarchitektur (Scale-Up und Scale-Out), Rechenzentrumstyp (Hyperscale, Colocation, Unternehmen sowie Edge- und Mikro-Rechenzentren) und Land (Brasilien, Chile, Argentinien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische Transceiver |
| Aktive Optische Kabel |
| Glasfaserkabelbaugruppen |
| Optische Verbinder |
| Optische Verbindungsbaugruppen |
| Optische Schaltkreise |
| Konventionelle Steckbare Optiken |
| Lineare Steckbare Optiken (LPO/LRO) |
| Near-Packaged Optics (NPO) |
| Co-Packaged Optics (CPO) |
| Bis zu 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Über 1,6 Tbps |
| Bis zu 3 Meter |
| 3–5 Meter |
| 5–7 Meter |
| 7–100 Meter |
| 100–500 Meter |
| Über 500 Meter |
| GPU-zu-Switch |
| GPU-zu-GPU |
| Switch-zu-Switch |
| Server-zu-Switch |
| Speicherkonnektivität |
| Rechenzentrumsvernetzung |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Unternehmen |
| Edge- und Mikro-Rechenzentren |
| Brasilien |
| Chile |
| Argentinien |
| Übriges Südamerika |
| Nach Produkttyp | Optische Transceiver |
| Aktive Optische Kabel | |
| Glasfaserkabelbaugruppen | |
| Optische Verbinder | |
| Optische Verbindungsbaugruppen | |
| Optische Schaltkreise | |
| Nach Konnektivitätsarchitektur | Konventionelle Steckbare Optiken |
| Lineare Steckbare Optiken (LPO/LRO) | |
| Near-Packaged Optics (NPO) | |
| Co-Packaged Optics (CPO) | |
| Nach Datenrate | Bis zu 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Über 1,6 Tbps | |
| Nach Reichweite | Bis zu 3 Meter |
| 3–5 Meter | |
| 5–7 Meter | |
| 7–100 Meter | |
| 100–500 Meter | |
| Über 500 Meter | |
| Nach Anwendung | GPU-zu-Switch |
| GPU-zu-GPU | |
| Switch-zu-Switch | |
| Server-zu-Switch | |
| Speicherkonnektivität | |
| Rechenzentrumsvernetzung | |
| Nach Netzwerkarchitektur | Scale-Up |
| Scale-Out | |
| Nach Rechenzentrumstyp | Hyperscale |
| Colocation | |
| Unternehmen | |
| Edge- und Mikro-Rechenzentren | |
| Nach Land | Brasilien |
| Chile | |
| Argentinien | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für optische Konnektivität in südamerikanischen Rechenzentren?
Der Markt wird auf 2,78 Milliarden USD im Jahr 2026, 3,21 Milliarden USD im Jahr 2027 und 6,45 Milliarden USD bis 2032 prognostiziert.
Welche CAGR wird für die optische Konnektivität in südamerikanischen Rechenzentren bis 2032 prognostiziert?
Der Markt wird voraussichtlich mit einer CAGR von 14,98 % von 2027 bis 2032 wachsen.
Welche Konnektivitätsarchitektur expandiert in der Region am schnellsten?
Co-Packaged Optics wird bis 2032 voraussichtlich mit einer CAGR von 32,46 % wachsen.
Warum erhöhen KI-Rechenzentren die Nachfrage nach optischen Verbindungen?
KI-Cluster erfordern dichte GPU-zu-GPU- und GPU-zu-Switch-Verbindungen mit hoher Bandbreite und geringer Latenz.
Welches Land ist das führende Ziel für Investitionen in optische Konnektivität in Rechenzentren in Südamerika?
Brasilien führt mit einem Umsatzanteil von 73,57 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 31,28 % wachsen.
Welche Produktkategorie führt die Nachfrage nach optischer Konnektivität in südamerikanischen Rechenzentren an?
Optische Transceiver führen mit einem Umsatzanteil von 43,17 % im Jahr 2026.