
南米データセンター光接続市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.78 十億米ドル |
| 市場規模 (2027) | 3.21 十億米ドル |
| 市場規模 (2032) | 6.45 十億米ドル |
| 成長率 (2027 - 2032) | 14.98 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター光接続市場分析
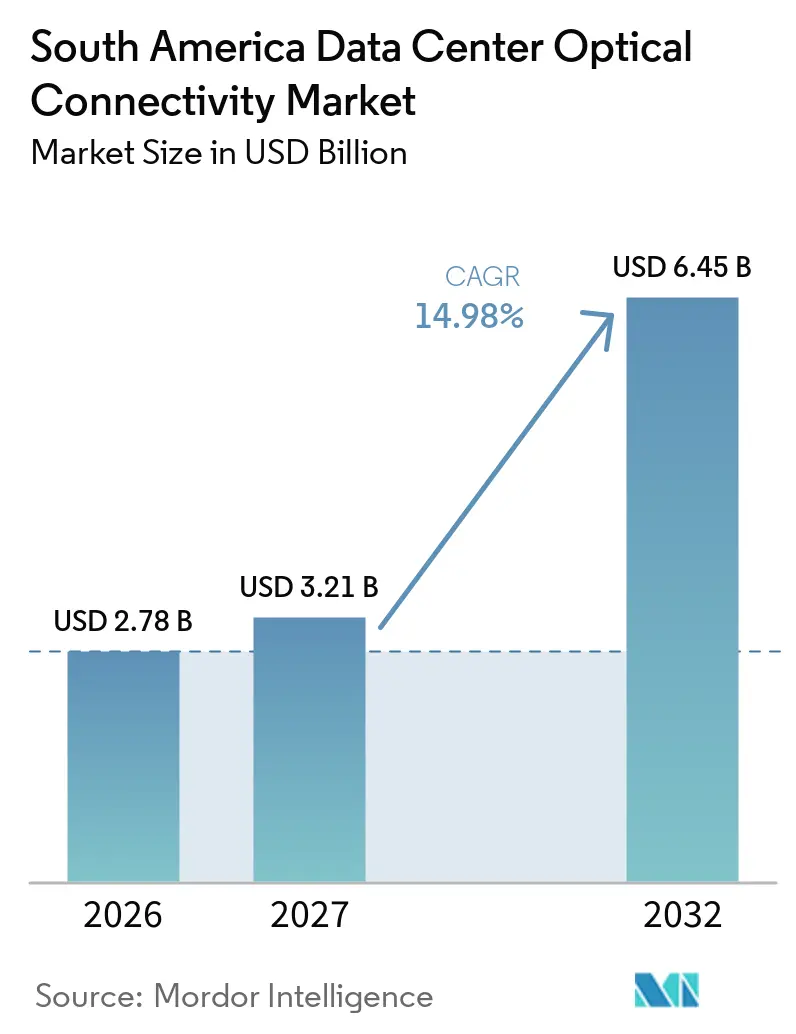
南米データセンター光接続市場規模は、2026年の2.78 ビリオン 米ドルから2027年には3.21 ビリオン 米ドルに拡大し、2027年~2032年にかけてCAGR 14.98%で成長して2032年までに6.45 ビリオン 米ドルに達する見込みです。
需要はAI対応キャンパスと密接に結びついており、高密度コンピュートクラスターは従来のクラウド展開よりも多くの高速リンクを必要としています。ブラジルにおける新たなハイパースケールおよびコロケーションの建設は、トランシーバー、ファイバーアセンブリ、コネクタ、および光スイッチングシステムの調達を促進することが期待されています。海底ケーブルプロジェクトも、陸揚げ局および主要データセンターハブへのリンクにおけるコヒーレント光機器の需要を高めています。高度なモジュールの供給制約、現地輸入コスト、および電力供給の状況が、展開スケジュールとベンダー選択に影響を与えます。南米データセンター光接続市場は、プラガブル光学機器の大規模な既存ベースと、より高密度なフォトニックアーキテクチャへの段階的な移行を組み合わせた形で推移ています。
主要レポートのポイント
- 製品タイプ別では、光トランシーバーが2026年の南米データセンター光接続市場シェアの43.17%を占め、光回路スイッチは2032年にかけてCAGR 28.94%で拡大する見込みです。
- 接続アーキテクチャ別では、従来型プラガブル光学機器が2026年の収益の74.31%を占め、コパッケージド光学機器は2032年にかけてCAGR 32.46%で拡大する見込みです。
- データレート別では、400 Gbps以下が2026年の収益の39.61%を占め、1.6 Tbps超は2032年にかけてCAGR 30.71%で拡大する見込みです。
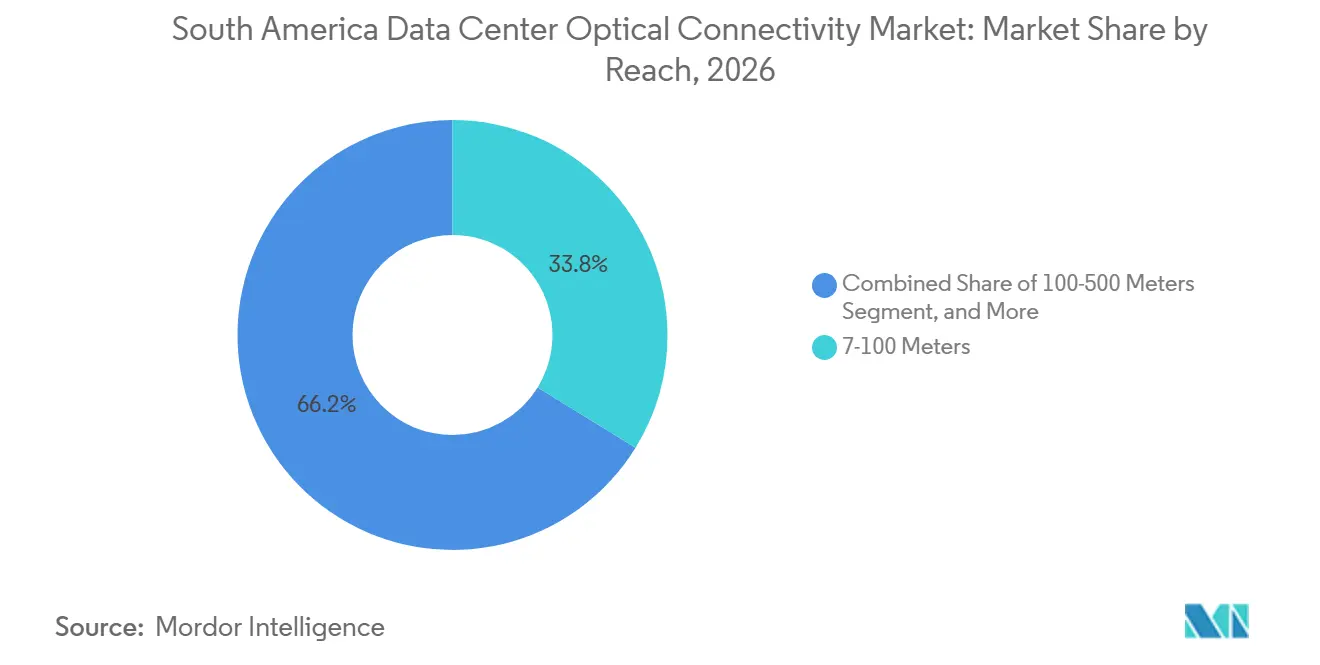
- 伝送距離別では、7~100メートルが2026年の収益の33.79%を占め、100~500メートルは2032年にかけてCAGR 28.13%で拡大する見込みです。
- アプリケーション別では、スイッチ間接続が2026年の収益の26.97%を占め、GPU間インターコネクトは2032年にかけてCAGR 31.37%で拡大する見込みです。
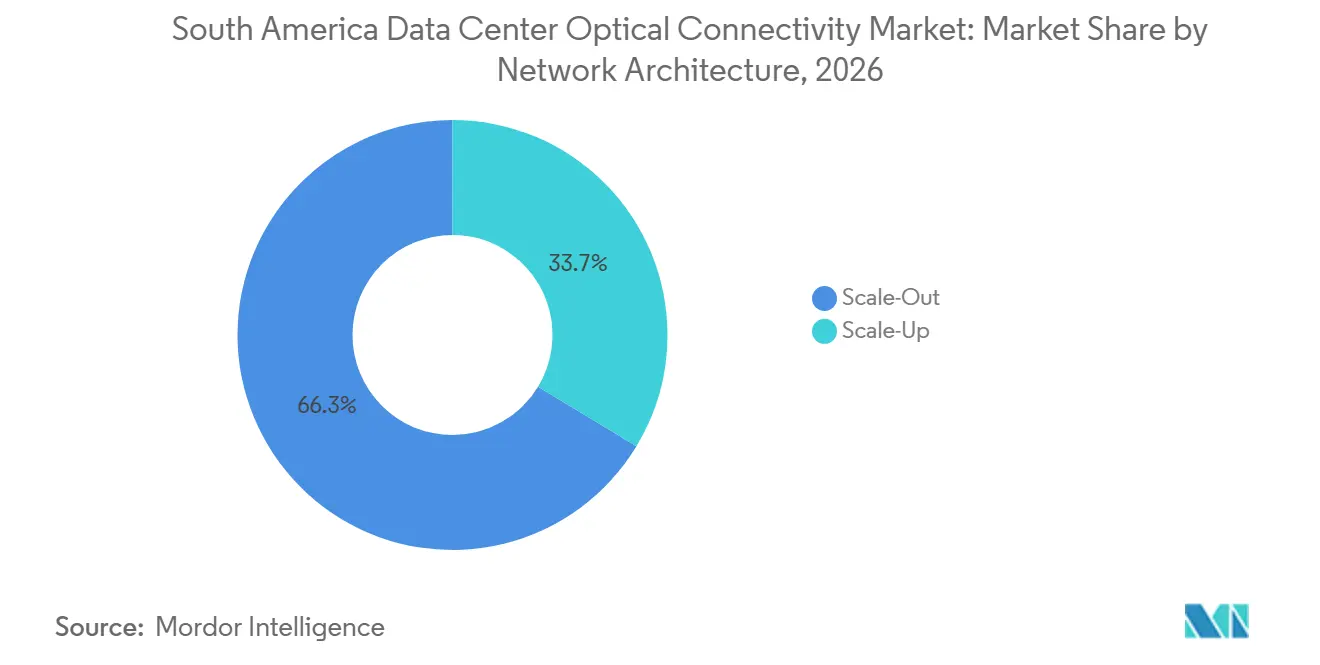
- ネットワークアーキテクチャ別では、スケールアウトが2026年の収益の66.34%を占め、スケールアップは2032年にかけてCAGR 29.64%で拡大する見込みです。
- データセンタータイプ別では、ハイパースケール施設が2026年の収益の46.23%を占め、2032年にかけてCAGR 30.15%で拡大する見込みです。
- 国別では、ブラジルが2026年の収益の73.57%を占め、2032年にかけてCAGR 31.28%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIクラスターおよび生成AI インフラの拡大 | +4.2% | ブラジル中心、アルゼンチンへの波及の初期段階 | 中期(2~4年) |
| ハイパースケールおよびコロケーションデータセンターへの投資 | +3.5% | ブラジル、南米その他地域への展開 | 長期(4年以上) |
| 海底ケーブル陸揚げおよび地域相互接続の拡大 | +2.4% | ブラジル沿岸回廊およびアルゼンチン | 中期(2~4年) |
| 高密度データセンターファブリック全体の800G移行 | +1.9% | グローバルサプライチェーン、ブジルへの需要集中 | 短期(2年以下) |
| キャリアニュートラルデータセンター相互接続の成長 | +1.4% | サンパウロ、リオデジャネイロ、フォルタレザ、ブエノスアイレス、サンティアゴ | 短期(2年以下) |
| ブラジル中心のAIおよびクラウドインフラ回廊 | +1.1% | ブラジル、アルゼンチンおよびチリへの接続 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIクラスターおよび生成AIインフラの拡大
AIワークロードは、データセンターラック内およびキャンパスネットワーク全体で必要とされる高速光リンクの数を増加させています。Ascentyは、大規模AIワークロード向けに設計されたSumaréの施設を含む、サンパウロ州内の4つのAI特化型ハイパースケール施設に12億 米ドルを投じると発表しました。これらの設計では、GPUとスイッチ間およびGPU間の接続性が大幅に求められ、設置されたIT容量1メガワットあたりの光モジュール集積度が高まります。南米データセンター光接続市場は、その結果、AIクラスター設計における技術的選択にさらされる度合いが高まっています。より高い帯域幅と低いレイテンシの要件は、最も要求の厳しいレイヤーにいて銅線接続よりも高度な光リンクを有利にします。その影響はまずブラジルに集中し、その後AIキャパシティの稼働に伴い他の地域ハブへと拡大する可能性があります。
ハイパースケールおよびコロケーションデータセンターへの投資
大型キャンパスへの投資は、建設から試運転、その後のキャパシティ増強に至る調達サイクルを生み出します。Ada Infrastructureは、2030年までに27億 BRL(5億 米ドル)の投資計画のもと、Franco da RochaのGRU10キャンパスの工事を開始しました。[1] Equinixは1億1,400万 米ドルの投資を経て、Santana de ParnaíbaにSP6施設を開設し、サンパウロのネットワークコアにキャリアニュートラルキャパシティを追加しました。このような施設では、新しいホーおよび相互接続ルームの整備に伴い、アクティブ光学機器とパッシブファイバーインフラが必要となります。共有コロケーションサイトも、テナント、キャリア、クラウドプロバイダー間の高密度クロスコネクトを必要としています。この投資パターンは、南米データセンター光接続市場におけるより広範なサプライヤーベースを支えています。
海底ケーブル陸揚げおよび地域相互接続の拡大
海底ケーブルの陸揚げは、光終端、コヒーレント伝送、および沿岸サイトとデータセンタークラスター間の地上リンクへの需要を生み出します。Firminaは2026年に運用を開始し、全長14,517 kmのルートで米国とブラジル、アルゼンチン、ウルグアイを接続しています。このシステムは、Praia Grande、Las Toninas、Punta del Esteなどの陸揚げポイントの戦略的重要性を高めています。V.talもSynapseプロジェクトを概説しており、これはサンパウロとニュージャージー州Tuckertonを結ぶ全長9,700 kmのシステムで、Fortalezaへの分岐と2026年後半からの建設スケジュールを持ちます。これらのルートは、陸揚げインフラからメトロおよび地データセンターネットワークへのリンクを必要としています。これにより、南米データセンター光接続市場におけるコヒーレント光学機器の役割が強化されます。
高密度データセンターファブリック全体の800G移行
400Gから800Gへの移行は、AIトレーニングおよび大規模クラウドファブリックにおけるトラフィックパターンによって推進されています。Nokiaは、800G ZRおよびZR+光学機器がAI関連トラフィックが400G能力を上回る場合にファイバーキャパシティを増大させることができると述べています。新たな800G展開には、互換性のあるスイッチ、トランシーバー、ケーブル接続、および熱管理が必要です。この変化は、光学ベンダーに対する資格認定、相互運用性、および納期への注目を高めています。南米データセンター光接続市場は、グローバルな参照展開と現地検証サイクルが完了した後に800Gを採用する可能性が高いです。輸入手続きおよび施設の順次試運転は、より大規模な成熟市場と比較して地域展開を遅らせる可能性があります。
制約要因の影響分析*
| 制約要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入関税、通関遅延、および長期の資格認定サイクル | -1.8% | ブラジルが主要、アルゼンチンが次位 | 短期(2年以下) |
| 高度なフォトニクスエンジニアリングスキルの地域的な不足 | -1.2% | 南米全域 | 長期(4年以上) |
| 主要データセンターハブにおける電力網の信頼性と高い電力コスト | -0.8% | サンパウロ、リオデジャネイロ、フォルタレザ | 中期(2~4年) |
| 調達、規格、サービスサポートの地域的断片化 | -0.5% | 南米全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入関税、通関遅延、および長期の資格認定サイクル
輸入関税と行政手続きは、高速光機器の納入コストおよびリードタイムを増大させる可能性があります。入力草案は、先進半導体、サーバーコンポーネント、および光ハードウェアが輸入に依存していることから、ブラジルが最も影響を受ける市場として特定されています。800Gおよび1.6 Tbpsファミリーには実地試験、ファームウェア検証、および環境チェックが必要であり、ベンダーの資格認定はさらなる時間を要します。これらのプロセスは、事業者が代替サプライヤー迅速に切り替える能力を制限する可能性があります。そのため、南米データセンター光接続市場は、ベンダーが現地エンジニアリングおよびサポートを提供できる場合に恩恵を受けます。この課題はブラジルの大規模な調達プログラムで最も差し迫っており、アルゼンチンにも影響を与える可能性があります。
高度なフォトニクスエンジニアリングスキルの地域的な不足
高度な光学システムには、高速集積、フォトニクスパッケージング、およびシステム検証の経験を持つエンジニアが必要です。欧州フォトニクス産業コンソーシアムは、専門的な光学エンジニアリング職および関連する製造専門知識に対する持続的な需要を説明しています。[2] 南米には、最新のフォトニクスコンポーネントに向けた深い地域製造クラスターがまだ存在しません。展開チームはしばしばベンダープログラムや海外で訓練を受けた専門家に依存しています。そのような依存は、新製品の資格認定を長期化させ、既存のベンダー関係を優先させる可能性があります。また、南米データセンター光接続市場において、事業者がより幅広いサプライヤーリストを資格認定するペースを制限する可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
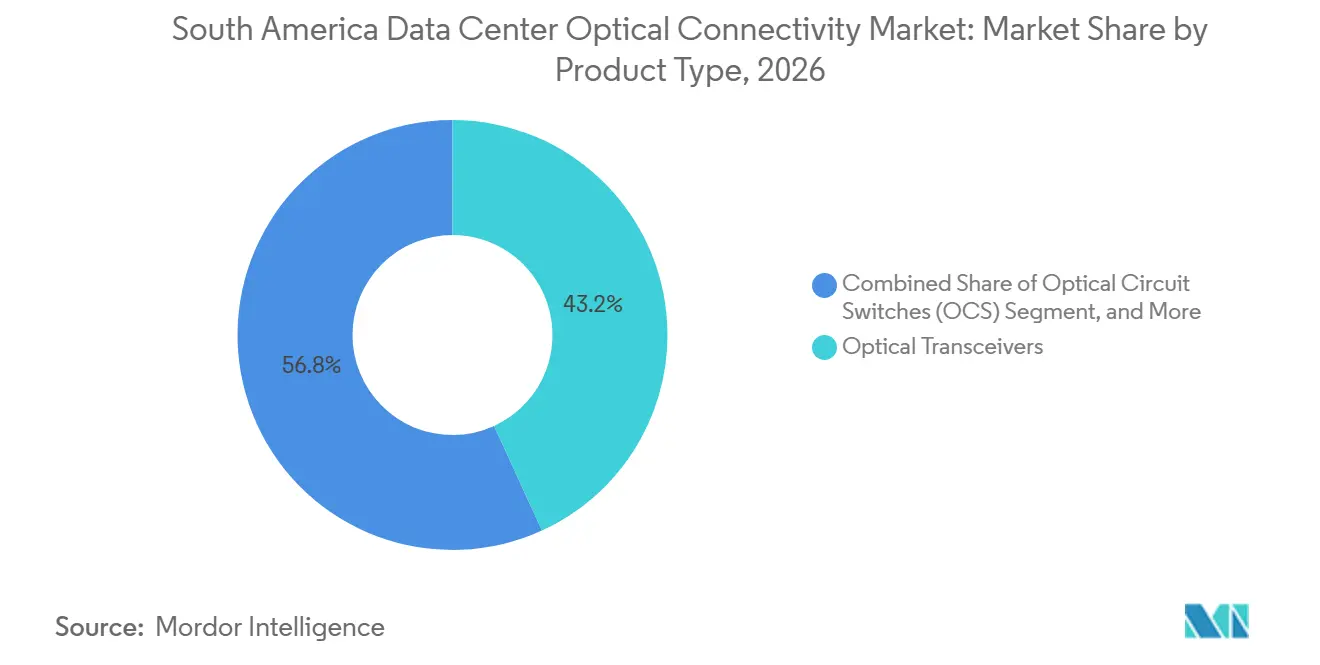
トランシーバーが現在をリードし、光回路スイッチが次のフェーズを定義する光トランシーバーは2026年の南米データセンター光接続市場シェアの43.17%を占めていました。光トランシーバーは、新しいスイッチおよび既存機器のアップグレードにおける標準的なプラガブルインターフェースであり続けています。その地位は、ハイパースケール、コロケーション、およびエンタープライズサイトにおける400Gおよび800Gモジュールの継続的な展開を反映しています。アクティブ光ケーブルは2番目に大きな製品グループであり、ンパクトなルーティングと熱性能が重要な短距離リンクに使用されています。光ファイバーケーブルアセンブリ、コネクタ、および光インターコネクトアセンブリは、各新しいデータホールに必要なパッシブレイヤーを形成しています。これらの製品は、施設がネットワークキャパシティを拡張または更新する際に、アクティブモジュールとともに調達されます。
光回路スイッチは2032年にかけてCAGR 28.94%で拡大する見込みです。フォトニクスパスを使用することで、高密度AIファブリックにおける光・電気・光変換の繰り返しを削減します。Open Compute Projectは、AIインフラ向けの関連する光回路スイッチング技術として、MEMS、液晶、圧電、およびシリコンフォトニクスのアプローチを特定しています。この技術は、電力使用量とラック密度が主要な設計要素となる大型AIキャンパスへの適合性が最も明確です。南米での早期採用は、すべての施設に広く展開されるというよりも、最大規模のブラジルのサイトに集中するはずです。光回路スイッチが限られた数の大容量展開を超えて普及するためには、サプラヤーが信頼性の高い動作と統合サポートを示す必要があります。

接続アーキテクチャ別:
プラガブル光学機器が優勢を維持し、コパッケージド光学機器が変曲点に近づく従来型プラガブル光学機器は2026年の接続アーキテクチャ収益の74.31%を占めていました。その既存のインストールベースは、確立されたインターフェース、モジュール交換の慣行、およびサプライチェーンによって支えられています。事業者はスイッチングプラットフォームを再設計することなく、プラガブルモジュールを交換またはアップグードできます。リニアプラガブル光学機器およびリニア受信光学機器は、一部のデジタル信号処理機能が不要な短距離AIリンクでの関連性を高めています。ニアパッケージド光学機器は、完全統合システムよりも高いモジュール性を維持しつつ密度を高めることで、中間的な選択肢を提供しています。このバランスは、より高い効率性を求めながら完全なアーキテクチャ変更には慎重な事業者にとって魅力的です。
コパッケージド光学機器は2032年にかけてCAGR 32.46%で拡大する見込みです。Optical Compute Interconnectコンソーシアムは、スケールアップ光インターコネクト向けのオープン仕様を策定するために、AMD、Broadcom、Meta、Microsoft、NVIDIA、およびOpenAIによって設立されました。共通インターフェースは、単一の独自サプライチェーンへの依存リスクを低減できます。Lumentumは、Optical Compute Interconnectアプリケーション向けのDWDM ELSFPレーザーモジュールを実証し、2027年上半期の初期提供を目標としています。コパッケージド光学機器は当初、前面パネルモジュール交換のメリットよりも帯域幅密度が優先される最先端のAIキャンパスに適しています。南米データセンター光接続市場は、事業者が新しいアーキテクチャのエンジニアリング、保守、および調達プロセスを確立した後にこれを採用する可能性が高いです。
データレート別:
400 Gbpsの既存ベースが優勢を維持し、1.6 Tbps超が上限を設定する400 Gbps以下は2026年のデータレートセグメントの39.61%を占めていました。この範囲には、コロケーション、エンタープライズ、および初期のハイパースケールネットワークにわたる大規模な既存インストールベースが含まれます。新しい400Gポートは、800Gキャパシティを必要としないエッジサイトおよびより小規模な展開にも引き続き使用されています。800 Gbpsティアは、新しいAIクラスターおよび高密度クラウドファブリックに対してより多くの注目を集めています。このシフトにより、事業者は熱と電力要件の増大を計画しながら既存のファイバーペア上でキャパシティを追加できます。速度の組み合わせは、予測期間を通じて南米施設全体で多様なままとなります。
1.6 Tbps超は2032年にかけてCAGR 30.71%で拡大す見込みです。CiscoとNVIDIAは2026年10月のOCPサミットで、1レーン400 Gbps、16レーン構成の超高密度小型フォームファクタープラガブルを発表しました。[3] この発表は、現行の1.6 Tbps世代を超えた接続性に向けた継続的な取り組みを示しています。事業者はこれらのインターフェースに対応するために、より高密度なコネクタ、改善されたケーブルルーティング、および強化された熱管理計画が必要になります。南米のユーザーは、要求の高いAIワークロード向けに設計された新しい施設において最初にこの技術に接触することが予想されます。可用性と資格認定が、これらの速度が地域の本番ネットワークに普及する速度を決定します。
伝距離別:
ラック内リンクが優勢を維持し、AIアーキテクチャとともにキャンパス規模の伝送距離が台頭する7~100メートルティアは2026年の収益の33.79%を占めていました。これは、従来のデータセンターファブリックで使用される標準的な行間、ラック間、およびサーバーとラックトップ間リンクをカバーしています。アクティブ光ケーブルとマルチモードトランシーバーが一般的にこの伝送距離範囲に使用されています。3メートル以下、3~5メートル、5~7メートルの短距離カテゴリーは、高密度ラック内のダイレクトアタッチおよびボードレベルリンクをサポートしています。GPUシステムは、限られたフロア面積内で必要な短距離ケーブル接続の量を増やします。これにより、短距離設計とケーブル管理が南米データセンター光接続市場にとって重要となっています。
100~500メートルティアは2032年にかけてCAGR 28.13%で拡大する見込みです。これは、マルチビルディングキャンパスのデータホール、建物、および部分間の接続をサポートしています。コヒーレント光製品は、追加ファイバーの敷設が困な場所で、より長いキャンパスおよびメトロリンクをサポートできます。このタイプの技術は、追加ファイバーの敷設が困難な場所で有用です。500メートル超のリンクも、メトロデータセンター相互接続およびケーブル陸揚げからの接続にとって重要です。キャンパスおよび国境を越えた地上ルートが地域ネットワーク設計においてより重要になるにつれ、伝送距離の組み合わせは拡大します。
アプリケーション別:
スイッチ間接続が既存ベースを固定し、GPU間接続が成長の最前線を定義するスイッチ間接続は2026年のアプリケーシン収益の26.97%を占めていました。これらのリンクは、クラウドおよびスケールアウト環境のコンピュートノード間でトラフィックを移動するスパインリーフファブリックを形成しています。サーバーとスイッチ間リンクおよびストレージ接続は、データセンター内需要のさらに相当なシェアを占めています。データセンター相互接続は、大都市圏内または地域間の施設間のより長いリンクに使用されています。大容量コヒーレントシステムは、より長い地域データセンター相互接続ルートをサポートしています。アプリケーションの多様性により、サプライヤーは短距離プラガブルリンクとコヒーレントトランスポートプラットフォームの両方をサポートする必要があります。
GPU間インターコネクトは2032年にかけてCAGR 31.37%で拡大する見込みです。これらのリンクは、大型アクセラレーターグループが非常に低いレイテンシでデータを交換するスケールアップAIシステムの中核です。Optical Compute Interconnect仕様は、このユースケースに向けたオープンな光スケールアップ接続性をサポートすることを意図してます。採用は、特にGPUワークロードを中心に設計されたサンパウロのキャンパスにおけるAIクラスターの展開を追跡します。これらのネットワークは、広範なクラウドファブリックよりも高い帯域幅密度を必要とし、異なるパッケージングの選択が必要となる場合があります。したがって、南米データセンター光接続市場は、アプリケーション需要がよりAI特化した構成に向けてシフトすることが期待できます。
ネットワークアーキテクチャ別:
スケールアウトが現在の市場を支配し、スケールアップが次のインフラ波を示すスケールアウトは2026年のネットワークアーキテクチャ収益の66.34%を占めていました。これは、クラウドコンピューティング、コンテンツ配信、分散アプリケーション、およびAI推論に向けた主流モデルであり続けています。多数のノードがスパインリーフファブリックを通じて通信し、各スイッチポートでプラガブルトランシーバーへの相当な需要を生み出しています。このアーキテクチャの地位は、従来型プラガブル光学機器が保持する強いシェアと一致しています。エンタプライズクラウドワークロードの拡大と既存のコロケーションキャパシティは、このモデルへの継続的な需要を支えています。すでに地域の既存ベース全体に広く展開されているため、成長プロファイルはより緩やかです。
スケールアップは2032年にかけてCAGR 29.64%で拡大する見込みです。このアーキテクチャは、AIトレーニングワークロード向けにより密に結合されたアクセラレーターのセットを接続します。その設計は、スケールアウトシステムよりも、レイテンシ、帯域幅密度、および電力消費に対してより大きなプレッシャーをかけます。コパッケージド光学機器と光回路スイッチは、電気インターコネクトのオーバーヘッドが性能を制約する場合により強い根拠を持ちます。南米データセンター光接続市場は、専門的なインフラへの投資が可能な大型ハイパースケールキャンパスで最初にスケールアップの採用を見ることになります。事業者は、新しい運用スキルと成熟しつつあるサプライヤーエコシステムの必要性に対して性能上のメリットのバランスを取ることになります。
データセンタータイプ別:
ハイパースケールがシェアと成長の両面でリードし、エッジが周辺で拡大するハイパースケール施設は2026年の市場の46.23%を占め、2032年にかけてCAGR 30.15%で拡大する見込みです。主要な投資発表は、クラウド、AI、およびGPUワークロードをサポートする大容量キャンパスに集中しています。これらの施設は、初期のデータセンター設計の多くよりもメガワットあたりより多くの光リンクを使用しています。各AIラックは、スイッチングとアクセラレーター通信のために多くの高速モジュールを必要とする場合があります。これにより、ハイパースケールプロジェクトは予測期間における南米データセンター光接続市場規模の主要な需要源となっています。コロケーションは、キャリア、クラウドプロバイダー、およびエンタープライズ顧客を同じ相互接続環境に集めることで重要であり続けています。
キャリアニュートラルサイトは、ケージ、スイート、およびネットワークプラットフォーム間の高密度光クロスコネクトを必要としています。DE-CIXは、大容量トラフィック相互接続をサポートするために2025年にサンパウロとリオデジャネイロでニュートラルインターネットエクスチェンジを開設しました。エンタープライズ施設は、ワークロードがクラウドおよびコロケーションに移行するにつれて減少していますが、インストール済みネットワークは依然としてメンテナンスと定期的なアップグレードを必要としています。エッジおよびマイクロデータセンターは、ブラジル全域での分散した短距離需要の新興源です。これにより、ハイパースケールキャンパスが最大のシェアを維持しながらも、光需要の地理的広がりが拡大します。集中型キャンパスと分散型エッジロケーションの両方に対応するサプライヤーは、施設の全体な組み合わせにわたって参加できます。
地域分析
サンパウロおよびフォルタレザデータセンター光接続市場
ブラジルは2026年の南米データセンター光接続市場シェアの73.57%を占め、2032年にかけて31.28%のCAGRで拡大すると予測されている。サンパウロはサンタナ・デ・パルナイバ、オサスコ、ルエリ、スマレ、ヴィニェード、フランコ・ダ・ロシャにわたる活動を伴う大規模キャンパスの地域拠点である。AscenryによるAIへの1.2 ビリオン 米ドルの投資、およびAda Infrastructureが計画する27億レアルのキャンパス投資は、このコリドーにおける大容量プロジェクトの集中を示している。EquinixのSP6開設により、同エリアにキャリアニュートラルな容量がさらに追加される。フォルタレザも重要な海底ケーブル陸揚げ地点であり、コヒーレント終端およびデータセンター相互接続機器への需要を支えている。
ブラジルおよびアルゼンチンデータセンター光接続市場
ブラジルの重要性は、ハイパースケールキャンパス、海底ケーブルインフラ、およびAIワークロード展開の増加という三要素の複合的な存在に基づいている。グローバルクラウドプロバイダーによる技術インフラのさらなる拡張は、ブラジルにおける光需要の持続的な拡大を裏付けるものである。国際ベンダーはこれらの機会を追求するにあたり、現地調達、サポート、およびコンプライアンス要件にも対応する必要がある。アルゼンチンは、ケーブル陸揚げインフラおよびブエノスアイレス周辺の需要により、地域第2位の地位を占めている。フィルミナはラス・トニナスで陸揚げされており、光終端および増幅システムの重要性を維持している。マクロ経済および通貨の不安定性は、アルゼンチンにおける長期的な機器調達をより困難にする可能性がある。
南米データセンター光接続市場
チリ、コロンビア、ペルー、ウルグアイ、およびより小規模な市場は、地域的な機会の発展途上の延長を形成している。Conecta Infraは、2028年までにアルゼンチンとチリをブラジルのデータセンターハブに接続する6,000km超の中立ファイバーインフラを対象とした350 ミリオン 米ドルの計画を掲げて発足した。[4] この展開にり、これまで投資が少なかったコリドー沿いの地上光リンクへの需要が生まれる可能性がある。プンタ・デル・エステおよびリマも、地域ケーブルシステムおよび計画中の接続コリドーにおける役割を通じて重要性を増している。サンティアゴおよびボゴタは、クラウドおよびコロケーション容量がブラジルを超えて拡大するにつれて恩恵を受ける可能性がある。これらの市場はブラジルより規模が小さいものの、南米データセンター光接続市場に多様性をもたらしている。
競合環境
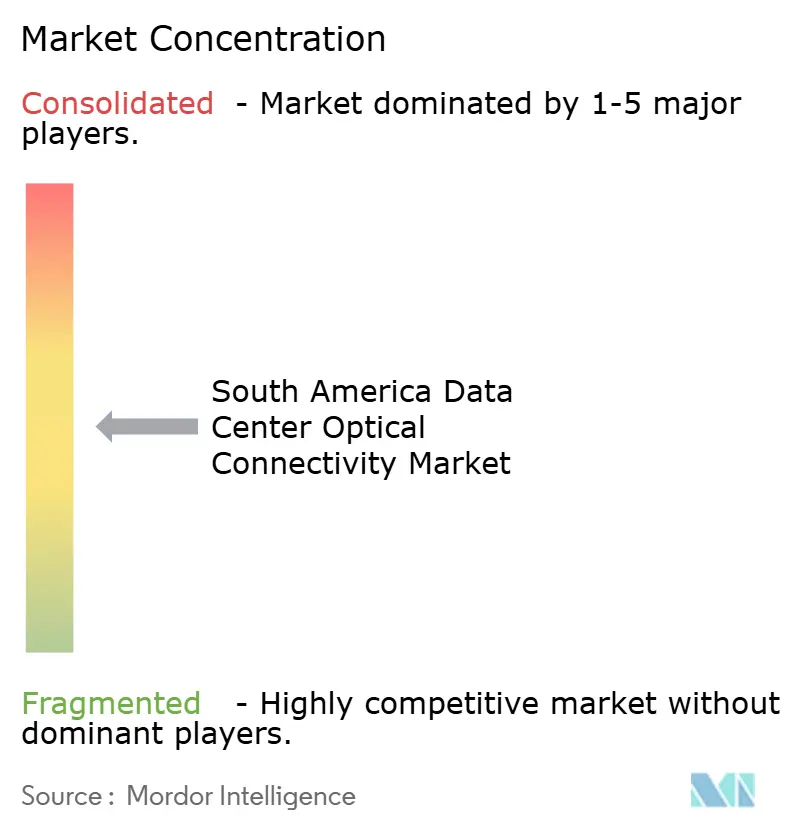
南米データセンター光接続市場は、コンポーネントにおいて中程度の断片化、高度なプラットフォーム技術において中程度の集中を示しています。Coherent、Lumentum、Ciena、Cisco、およびNokiaは、高速コヒーレント光学機器、データセンター相互接続システム、および新興フォトニクスプラットフォームにおいて活動しています。InnoLightとHisense Broadbandは、価格とモジュールの可用性が重要な非コヒーレントプラガブルセグメントに参加しています。競争は、技術的資格認定とサプライアクセスが重要な重みを持つ800Gから1.6 Tbpsへの移行において最も激しくなっています。ベンダーは、さまざまなスイッチング環境における安定したパフォーマンス、相互運用性、およびサポートを実証する必要があります。地域プロバイダーのPadtecとFurukawa Electric LatAmは、パッシブファイバーおよび光ネットワーク機器において現地製造またはサービス能力を提供しています。
プラットフォームサプライヤーは、製品開発とエコシステム参加を通じてポジションを拡大しています。CiscoとNVIDIAは2026年10月にTE ConnectivityおよびAmphenolとともに超高密度小型フォームファクタープラガブルを発表し、高密度AI光接続に向けた取り組みを拡大しました。LumentumはOptical Compute Interconnectアプリケーション向けのDWDM ELSFPレーザーモジュールを実証し、2027年上半期の初期提供を見込んでいます。Broadcomと他のOptical Compute Interconnect参加者は、マルチベンダー供給を促進できるオープン仕様を開発しています。これらの取り組みは、確立されたプラガブル展開と同様に、スケールアッAIネットワーク向けにサプライヤーをポジショニングしています。
現地統合はブラジルの顧客にとっての展開の摩擦を軽減できるため、重要な競争能力を表しています。資格認定、構成、テスト、およびフィールドサポートを提供するベンダーは、事業者が輸入タイミングと製品検証を管理するのに役立ちます。いくつかのグローバルサプライヤーが異なる高速技術レイヤーをリードしながら、コンポーネントの選択がより広範なベンダー群に分散しているため、市場集中スコアは10点中5点です。オープン仕様の利用可能性は、次世代レーザーおよびインターコネクトコンポーネントにおける単一サプライヤーへの依存を低減する可能性があります。これにより、パフォーマンスと製造要件を満たすことができる専門企業の参入余地が生まれます。競争上の結果は、供給の信頼性、地域サービスカバレッジ、および従来モジュールから新しいフォトニクスアーキテクチャへのシフトをサポートする能力に依存します。
南米データセンター光接続産業リーダー
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
-
Lumentum Holdings Inc.
-
Ciena Corporation
-
Arista Networks, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター光接続市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Coherent Corp.
- Lumentum Holdings Inc.
- Broadcom Inc.
- Arista Networks, Inc.
- Ciena Corporation
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Intel Corporation
- Marvell Technology, Inc.
- Sumitomo Electric Industries, Ltd.
- Accelink Technologies Co., Ltd.
- InnoLight Technology (Suzhou) Ltd.
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Fujitsu Optical Components Limited
- Source Photonics, Inc.
- Padtec S.A.
- Furukawa Electric LatAm S.A.
- Amphenol Corporation
- TE Connectivity Ltd.
最近の産業開発事情 南米データセンター光接続市場
- 2026年6月:Ada Infrastructureは、2030年までに27億 BRL(5億 米ドル)の投資計画のもと、サンパウロ州Franco da RochaにGRU10データセンターキャンパスの起工式を行いました。このキャンパスはクラウド、AI、およびGPUワークロード向けに設計されており、合計300 MWの容量を持つ2つのオンサイト変電所によってサービスが提供され、複数年にわたる光接続調達プログラムを生み出します。
- 2026年5月:Ascentyは、サンパウロ州全体の4つのAI特化型ハイパースケールデータセンタに12億 米ドルの投資を発表し、Sumaréキャンパスに大規模AIワークロード向けに最初から専用設計された南米初の施設を含みます。一部施設の建設は2026年第3四半期に開始し、2027年第4四半期から最初の運用が開始される見込みです。
- 2025年8月:Cienaは、BR.DigitalがブラジルでWaveLogic 6 Extreme技術を展開し、800 kmを超えるリンクで1.1 Tbpsの単一波長伝送を達成し、BR.Digitalのホールセールネットワーク全体の既存ファイバー資産の有効利用期間を延長したと発表しました。
南米データセンター光接続市場レポートの対象範囲
南米データセンター光接続とは、南米全域のデータセンター内およびデータセンター間の高帯域幅・低レイテンシのデータ伝送を促進するために設計された高速光ファイバーコンポーネント、ケーブル、およびトランシーバーを指します。
南米データセンター光接続市場レポートは、製品タイプ(光トランシーバー、アクティブ光ケーブル、光ファイバーケーブルアセンブリ、光コネクタ、光インターコネクトアセンブリ、および光回路スイッチ)、接続アーキテクチャ(従来型プラガブル光学機器、リニアプラガブル光学機器(LPO/LRO)、ニアパッケージド光学機器(NPO)、およびコパッケージド光学機器(CPO))、データレート(400 Gbps以下、800 Gbps、1.6 Tbps、1.6 Tbps超)、伝送距離(3メートル以下、3~5メートル、5~7メートル、7~100メートル、100~500メートル、500メートル超)、アプリケーション(GPUとスイッチ間、GPU間、スイッチ間、サーバーとスイッチ間、ストレージ接続、デーセンター相互接続)、ネットワークアーキテクチャ(スケールアップおよびスケールアウト)、データセンタータイプ(ハイパースケール、コロケーション、エンタープライズ、エッジおよびマイクロデータセンター)、および国別(ブラジル、チリ、アルゼンチン、南米その他)にセグメント分類されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 光トランシーバー |
| アクティブ光ケーブル |
| 光ファイバーケーブルアセンブリ |
| 光コネクタ |
| 光インターコネクトアセンブリ |
| 光回路スイッチ |
| 従来型プラガブル光学機器 |
| リニアプラガブル光学機器(LPO/LRO) |
| ニアパッケージド光学機器(NPO) |
| コパッケージド光学機器(CPO) |
| 400 Gbps以下 |
| 800 Gbps |
| 1.6 Tbps |
| 1.6 Tbps超 |
| 3メートル以下 |
| 3~5メートル |
| 5~7メートル |
| 7~100メートル |
| 100~500メートル |
| 500メートル超 |
| GPUとスイッチ間 |
| GPU間 |
| スイッチ間 |
| サーバーとスイッチ間 |
| ストレージ接続 |
| データセンター相互接続 |
| スケールアップ |
| スケールアウト |
| ハイパースケール |
| コロケーション |
| エンタープライズ |
| エッジおよびマイクロデータセンター |
| ブラジル |
| チリ |
| アルゼンチン |
| 南米その他 |
| 製品タイプ別 | 光トランシーバー |
| アクティブ光ケーブル | |
| 光ファイバーケーブルアセンブリ | |
| 光コネクタ | |
| 光インターコネクトアセンブリ | |
| 光回路スイッチ | |
| 接続アーキテクチャ別 | 従来型プラガブル光学機器 |
| リニアプラガブル光学機器(LPO/LRO) | |
| ニアパッケージド光学機器(NPO) | |
| コパッケージド光学機器(CPO) | |
| データレート別 | 400 Gbps以下 |
| 800 Gbps | |
| 1.6 Tbps | |
| 1.6 Tbps超 | |
| 伝送距離別 | 3メートル以下 |
| 3~5メートル | |
| 5~7メートル | |
| 7~100メートル | |
| 100~500メートル | |
| 500メートル超 | |
| アプケーション別 | GPUとスイッチ間 |
| GPU間 | |
| スイッチ間 | |
| サーバーとスイッチ間 | |
| ストレージ接続 | |
| データセンター相互接続 | |
| ネットワークアーキテクチャ別 | スケールアップ |
| スケールアウト | |
| データセンタータイプ別 | ハイパースケール |
| コロケーション | |
| エンタープライズ | |
| エッジおよびマイクロデータセンター | |
| 国別 | ブラジル |
| チリ | |
| アルゼンチン | |
| 南米その他 |
レポートで回答される主要な質問
南米データセンター光接続市場の規模はどのくらいですか?
市場規模は2026年に2.78 ビリオン 米ドル、2027年に3.21 ビリオン 米ドル、2032年までに6.45 ビリオン 米ドルと予測されています。
2032年までの南米データセンター光接続のCAGR予測はどのくらいですか?
市場は2027年から2032年にかけてCAGR 14.98%で拡大する見込みです。
この地域で最も急速に拡大している接続アーキテクチャはどれですか?
コパッケージド光学機器は2032年にかけてCAGR 32.46%で拡大する見込みです。
AIデータセンターはなぜ光リンクへの需要を高めているのですか?
AIクラスターは、高い帯域幅と低いレイテンシを持つ高密度なGPU間およびGPUとスイッチ間接続を必要としています。
南米においてデータセンター光接続への投資のリーディングデスティネーションはどの国ですか?
ブラジルが2026年の収益シェアの73.57%を占め、2032年にかけてCAGR 31.28%で拡大す見込みです。
南米のデータセンターにおける光接続需要をリードする製品カテゴリーはどれですか?
光トランシーバーが2026年の収益シェアの43.17%でリードしています。