
Taille et part du marché de la connectivité optique des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.78 Milliards de dollars |
| Taille du Marché (2027) | 3.21 Milliards de dollars |
| Taille du Marché (2032) | 6.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.98 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la connectivité optique des centres de données en Amérique du Sud par Mordor Intelligence
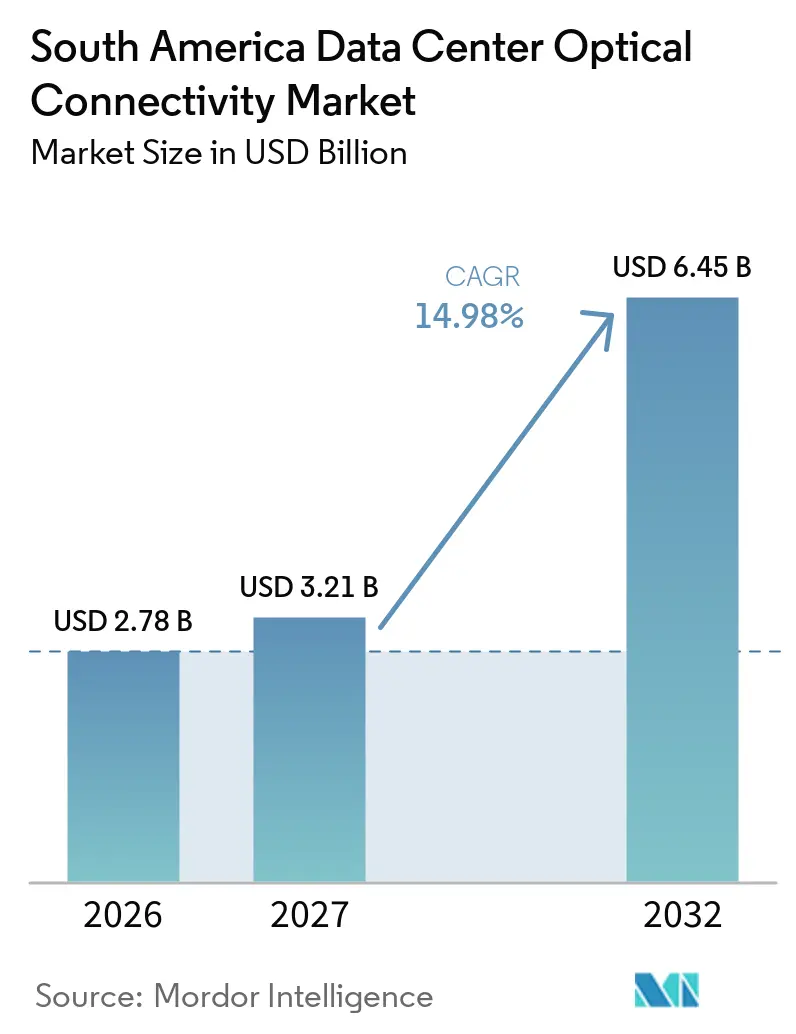
La taille du marché de la connectivité optique des centres de données en Amérique du Sud devrait augmenter de 2,78 milliards USD en 2026 à 3,21 milliards USD en 2027 et atteindre 6,45 milliards USD d'ici 2032, avec un CAGR de 14,98 % sur la période 2027-2032.
La demande est de plus en plus liée aux campus prêts pour l'IA, où les clusters de calcul denses nécessitent davantage de liaisons à haute vitesse que les déploiements cloud conventionnels. Les nouvelles constructions hyperscale et de colocation au Brésil devraient soutenir les achats de transceivers, d'assemblages de fibres, de connecteurs et de systèmes de commutation optique. Les projets de câbles sous-marins augmentent également le besoin d'équipements optiques cohérents dans les stations d'atterrissage et sur les liaisons vers les principaux hubs de centres de données. Les limitations d'approvisionnement en modules avancés, les coûts d'importation locaux et la disponibilité de l'énergie façonneront les calendriers de déploiement et les choix de fournisseurs. Le marché de la connectivité optique des centres de données en Amérique du Sud combine donc une large base installée d'optiques enfichables avec une évolution progressive vers des architectures photoniques à plus haute densité.
Principaux enseignements du rapport
- Par type de produit, les transceivers optiques détenaient 43,17 % de la part du marché de la connectivité optique des centres de données en Amérique du Sud en 2026, tandis que les commutateurs de circuits optiques devraient se développer à un CAGR de 28,94 % jusqu'en 2032.
- Par architecture de connectivité, les optiques enfichables conventionnelles détenaient 74,31 % du chiffre d'affaires en 2026, tandis que les optiques co-packagées devraient se développer à un CAGR de 32,46 % jusqu'en 2032.
- Par débit de données, jusqu'à 400 Gbps détenait 39,61 % du chiffre d'affaires en 2026, tandis qu'au-dessus de 1,6 Tbps devrait se développer à un CAGR de 30,71 % jusqu'en 2032.
- Par portée, 7-100 mètres détenait 33,79 % du chiffre d'affaires en 2026, tandis que 100-500 mètres devrait se développer à un CAGR de 28,13 % jusqu'en 2032.
- Par application, les connexions commutateur à commutateur détenaient 26,97 % du chiffre d'affaires en 2026, tandis que les interconnexions GPU à GPU devraient se développer à un CAGR de 31,37 % jusqu'en 2032.
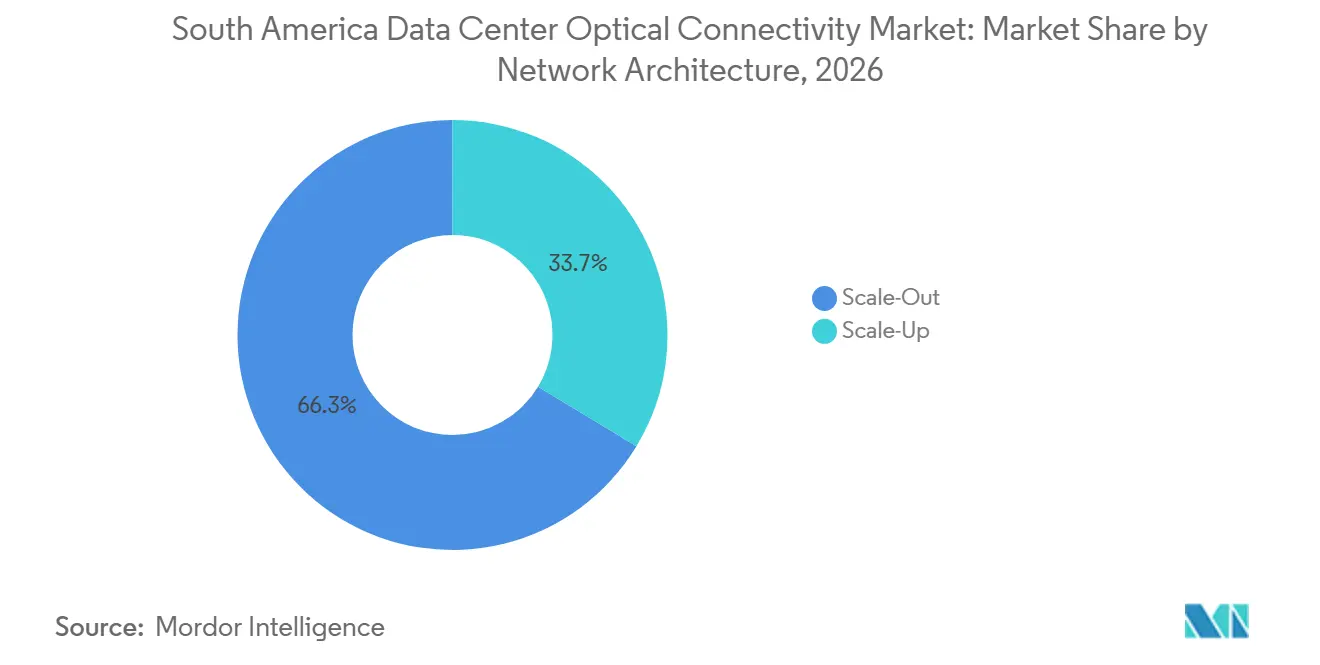
- Par architecture réseau, le Scale-Out détenait 66,34 % du chiffre d'affaires en 2026, tandis que le Scale-Up devrait se développer à un CAGR de 29,64 % jusqu'en 2032.
- Par type de centre de données, les installations hyperscale détenaient 46,23 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 30,15 % jusqu'en 2032.
- Par pays, le Brésil détenait 73,57 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 31,28 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des clusters IA et de l'infrastructure d'IA générative | +4.2% | Centré sur le Brésil, avec des retombées précoces vers l'Argentine | Moyen terme (2-4 ans) |
| Investissement dans les centres de données hyperscale et de colocation | +3.5% | Brésil, avec extension au reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Expansion des atterrissages de câbles sous-marins et de l'interconnexion régionale | +2.4% | Corridors côtiers brésiliens et Argentine | Moyen terme (2-4 ans) |
| Migration 800G dans les structures de centres de données à haute densité | +1.9% | Chaîne d'approvisionnement mondiale, demande concentrée au Brésil | Court terme (≤ 2 ans) |
| Croissance de l'interconnexion des centres de données neutres vis-à-vis des opérateurs | +1.4% | São Paulo, Rio de Janeiro, Fortaleza, Buenos Aires et Santiago | Court terme (≤ 2 ans) |
| Corridors d'infrastructure IA et cloud centrés sur le Brésil | +1.1% | Brésil, avec connexions vers l'Argentine et le Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des clusters IA et de l'infrastructure d'IA générative
Les charges de travail IA augmentent le nombre de liaisons optiques à haute vitesse nécessaires à l'intérieur de chaque baie de centre de données et sur les réseaux de campus. Ascenty a annoncé 1,2 milliard USD pour 4 installations hyperscale axées sur l'IA dans l'État de São Paulo, dont une installation à Sumaré conçue pour les charges de travail IA à grande échelle. Ces conceptions nécessitent une connectivité GPU à commutateur et GPU à GPU substantielle, ce qui augmente l'intensité des modules optiques par mégawatt de capacité informatique installée. Le marché de la connectivité optique des centres de données en Amérique du Sud est par conséquent de plus en plus exposé aux choix techniques effectués dans les conceptions de clusters IA. Des exigences de bande passante plus élevée et de latence plus faible favorisent les liaisons optiques avancées par rapport aux connexions en cuivre aux couches les plus exigeantes. L'effet est d'abord concentré au Brésil, puis pourrait s'étendre à d'autres hubs régionaux à mesure que la capacité IA est mise en service.
Investissement dans les centres de données hyperscale et de colocation
Les grands investissements de campus créent des cycles d'approvisionnement qui s'étendent de la construction à la mise en service et aux ajouts de capacité ultérieurs. Ada Infrastructure a commencé les travaux sur son campus GRU10 à Franco da Rocha avec un investissement prévu de 2,7 milliards BRL (500 millions USD) jusqu'en 2030.[1] Equinix a ouvert l'installation SP6 à Santana de Parnaíba après un investissement de 114 millions USD, ajoutant une capacité neutre vis-à-vis des opérateurs au cœur du réseau de São Paulo. Ces installations nécessitent des optiques actives et une infrastructure de fibre passive lors de l'aménagement des nouvelles salles et des salles d'interconnexion. Les sites de colocation partagés nécessitent également des interconnexions denses entre les locataires, les opérateurs et les fournisseurs de cloud. Ce schéma d'investissement soutient une base de fournisseurs plus large pour le marché de la connectivité optique des centres de données en Amérique du Sud.
Expansion des atterrissages de câbles sous-marins et de l'interconnexion régionale
Les atterrissages de câbles sous-marins créent une demande pour la terminaison optique, la transmission cohérente et les liaisons terrestres entre les sites côtiers et les clusters de centres de données. Firmina est entré en service en 2026 et relie les États-Unis au Brésil, à l'Argentine et à l'Uruguay sur un itinéraire de 14 517 km. Le système ajoute une importance stratégique aux points d'atterrissage tels que Praia Grande, Las Toninas et Punta del Este. V.tal a également présenté le projet Synapse, un système de 9 700 km entre São Paulo et Tuckerton, dans le New Jersey, avec une branche vers Fortaleza et un calendrier de construction débutant au second semestre 2026. Ces itinéraires nécessitent des liaisons entre l'infrastructure d'atterrissage et les réseaux de centres de données métropolitains et régionaux. Cela renforce le rôle des optiques cohérentes dans le marché de la connectivité optique des centres de données en Amérique du Sud.
Migration 800G dans les structures de centres de données à haute densité
La transition de 400G à 800G est portée par les schémas de trafic dans l'entraînement IA et les grandes structures cloud. Nokia indique que les optiques 800G ZR et ZR+ peuvent augmenter la capacité des fibres là où le trafic lié à l'IA dépasse les capacités du 400G. Les nouveaux déploiements 800G nécessitent des commutateurs, des transceivers, des câblages et une gestion thermique compatibles. Ce changement attire davantage l'attention sur la qualification, l'interopérabilité et les délais de livraison pour les fournisseurs optiques. Le marché de la connectivité optique des centres de données en Amérique du Sud devrait adopter le 800G après les déploiements de référence mondiaux et les cycles de validation locaux. Les procédures d'importation et la mise en service séquentielle des installations peuvent retarder le déploiement régional par rapport aux marchés matures plus importants.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Droits d'importation, retards douaniers et longs cycles de qualification | -1.8% | Brésil en premier lieu, Argentine en second | Court terme (≤ 2 ans) |
| Disponibilité régionale limitée de compétences avancées en ingénierie photonique | -1.2% | À l'échelle de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Fiabilité du réseau électrique et coûts élevés de l'électricité dans les principaux hubs de centres de données | -0.8% | São Paulo, Rio de Janeiro et Fortaleza | Moyen terme (2-4 ans) |
| Fragmentation régionale des achats, des normes et du support de service | -0.5% | À l'échelle de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Droits d'importation, retards douaniers et longs cycles de qualification
Les droits d'importation et les procédures administratives peuvent augmenter le coût livré et le délai d'approvisionnement pour les équipements optiques à haute vitesse. Le projet de saisie identifie le Brésil comme le marché le plus exposé, car les semi-conducteurs avancés, les composants de serveurs et le matériel optique dépendent des importations. La qualification des fournisseurs ajoute une autre couche de délai, en particulier pour les familles 800G et 1,6 Tbps qui nécessitent des tests sur le terrain, une validation du micrologiciel et des vérifications environnementales. Ces processus peuvent limiter la capacité des opérateurs à se tourner rapidement vers des fournisseurs alternatifs. Le marché de la connectivité optique des centres de données en Amérique du Sud bénéficie donc lorsque les fournisseurs peuvent assurer une ingénierie et un support locaux. Le défi est le plus immédiat dans les grands programmes d'approvisionnement brésiliens et peut également affecter l'Argentine.
Disponibilité régionale limitée de compétences avancées en ingénierie photonique
Les systèmes optiques avancés nécessitent des ingénieurs expérimentés en intégration à haute vitesse, en conditionnement photonique et en validation de systèmes. Le Consortium européen de l'industrie photonique décrit une demande persistante pour des rôles d'ingénierie optique spécialisés et l'expertise de production associée.[2] L'Amérique du Sud ne dispose pas encore d'un cluster de fabrication régional profond pour les composants photoniques les plus récents. Les équipes de déploiement dépendent souvent des programmes des fournisseurs ou de spécialistes formés à l'étranger. Cette dépendance peut allonger la qualification des nouveaux produits et favoriser les relations établies avec les fournisseurs. Elle peut également limiter le rythme auquel les opérateurs qualifient une liste de fournisseurs plus large pour le marché de la connectivité optique des centres de données en Amérique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
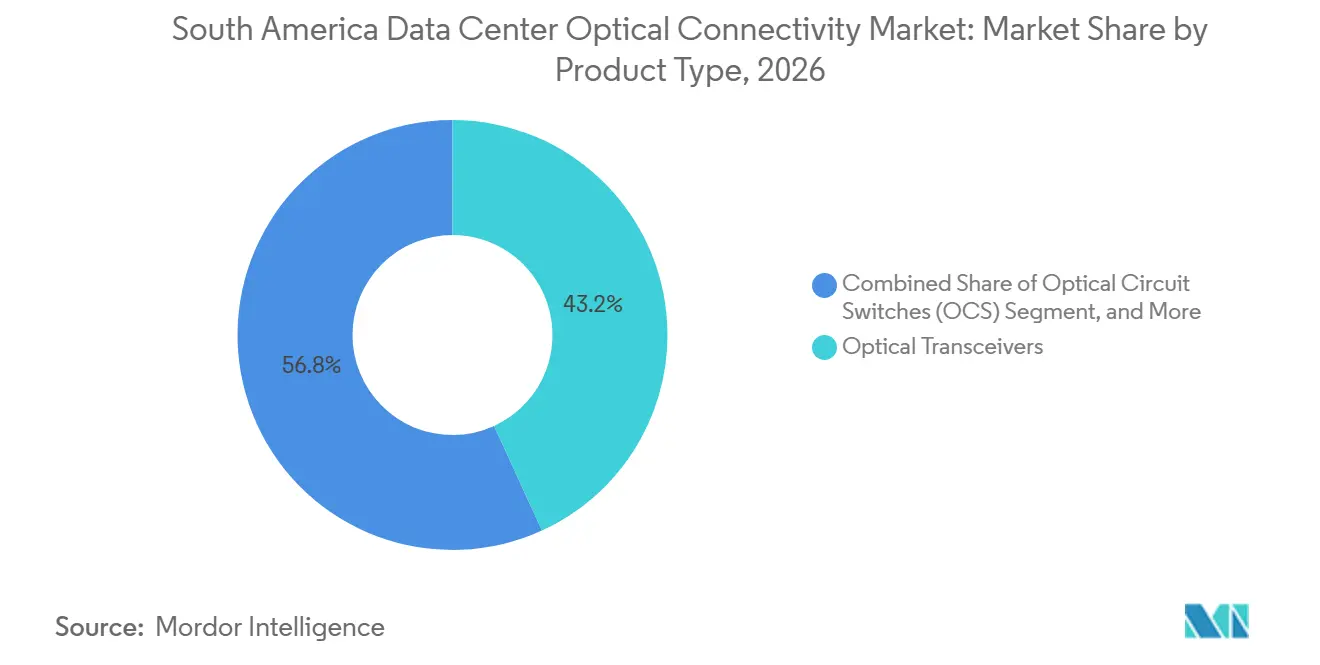
les transceivers dominent aujourd'hui et les commutateurs de circuits optiques définissent la prochaine phaseLes transceivers optiques détenaient 43,17 % de la part du marché de la connectivité optique des centres de données en Amérique du Sud en 2026. Ils restent l'interface enfichable standard pour les nouveaux commutateurs et pour les mises à niveau des équipements installés. Leur position reflète le déploiement continu de modules 400G et 800G sur les sites hyperscale, de colocation et d'entreprise. Les câbles optiques actifs constituent le deuxième groupe de produits en importance et servent les liaisons plus courtes où le routage compact et les performances thermiques sont importants. Les assemblages de câbles à fibre optique, les connecteurs et les assemblages d'interconnexion optique forment la couche passive requise pour chaque nouvelle salle de données. Ces produits sont achetés parallèlement aux modules actifs lorsque les installations étendent ou renouvellent leur capacité réseau.
Les commutateurs de circuits optiques devraient se développer à un CAGR de 28,94 % jusqu'en 2032. Ils utilisent un chemin photonique pour réduire les conversions optique-électrique-optique répétées dans les structures IA denses. L'Open Compute Project identifie les approches MEMS, à cristaux liquides, piézoélectriques et à photonique sur silicium comme des technologies de commutation de circuits optiques pertinentes pour l'infrastructure IA. La technologie s'adapte le mieux aux grands campus IA où la consommation d'énergie et la densité des baies sont des facteurs de conception majeurs. L'adoption précoce en Amérique du Sud devrait se concentrer sur les plus grands sites brésiliens plutôt que sur l'ensemble des installations. Les fournisseurs devront démontrer un fonctionnement fiable et un support d'intégration avant que les commutateurs de circuits optiques ne dépassent un nombre limité de déploiements à haute capacité.

Par architecture de connectivité :
les optiques enfichables prédominent et les optiques co-packagées approchent d'un point d'inflexionLes optiques enfichables conventionnelles détenaient 74,31 % du chiffre d'affaires de l'architecture de connectivité en 2026. Leur base installée est soutenue par des interfaces établies, des pratiques de remplacement de modules et des chaînes d'approvisionnement. Les opérateurs peuvent remplacer ou mettre à niveau les modules enfichables sans reconcevoir la plateforme de commutation. Les optiques enfichables linéaires et les optiques de réception linéaires gagnent en pertinence pour les liaisons IA à courte portée où certaines fonctions de traitement du signal numérique sont inutiles. Les optiques quasi-packagées offrent une voie intermédiaire en augmentant la densité tout en conservant plus de modularité que les systèmes entièrement intégrés. Cet équilibre peut séduire les opérateurs qui souhaitent une plus grande efficacité mais restent prudents face à un changement d'architecture complet.
Les optiques co-packagées devraient se développer à un CAGR de 32,46 % jusqu'en 2032. Le consortium Optical Compute Interconnect a été formé par AMD, Broadcom, Meta, Microsoft, NVIDIA et OpenAI pour développer une spécification ouverte pour les interconnexions optiques Scale-Up. Une interface commune peut réduire le risque de dépendre d'une seule chaîne d'approvisionnement propriétaire. Lumentum a présenté un module laser DWDM ELSFP pour les applications Optical Compute Interconnect et visait une disponibilité initiale au premier semestre 2027. Les optiques co-packagées s'adaptent initialement aux campus IA les plus avancés, où la densité de bande passante l'emporte sur l'avantage du remplacement de modules en façade. Le marché de la connectivité optique des centres de données en Amérique du Sud les adoptera probablement après que les opérateurs auront établi des processus d'ingénierie, de maintenance et d'approvisionnement pour la nouvelle architecture.
Par débit de données :
la base installée 400 Gbps domine et au-dessus de 1,6 Tbps fixe le plafondJusqu'à 400 Gbps détenait 39,61 % du segment de débit de données en 2026. Cette plage comprend une large base installée dans les réseaux de colocation, d'entreprise et les réseaux hyperscale antérieurs. Les nouveaux ports 400G servent encore les sites périphériques et les déploiements plus petits qui n'ont pas besoin de la capacité 800G. Le niveau 800 Gbps reçoit plus d'attention pour les nouveaux clusters IA et les structures cloud à haute densité. Ce changement permet aux opérateurs d'ajouter de la capacité sur les paires de fibres existantes tout en planifiant des exigences thermiques et de puissance accrues. Le mix de vitesses restera donc varié dans les installations sud-américaines tout au long de la période de prévision.
Au-dessus de 1,6 Tbps devrait se développer à un CAGR de 30,71 % jusqu'en 2032. Cisco et NVIDIA ont présenté le facteur de forme enfichable ultra-dense à petit facteur de forme au Sommet OCP en octobre 2026, avec 400 Gbps par voie dans un facteur de forme à 16 voies.[3] L'annonce indique la poursuite des travaux sur la connectivité au-delà de la génération actuelle 1,6 Tbps. Les opérateurs auront besoin de connecteurs plus denses, d'un meilleur acheminement des câbles et d'une planification thermique plus robuste pour accueillir ces interfaces. Les utilisateurs sud-américains devraient rencontrer la technologie en premier dans les nouvelles installations conçues pour les charges de travail IA exigeantes. La disponibilité et la qualification détermineront la rapidité avec laquelle ces vitesses s'intègreront dans les réseaux de production régionaux.
Par portée :
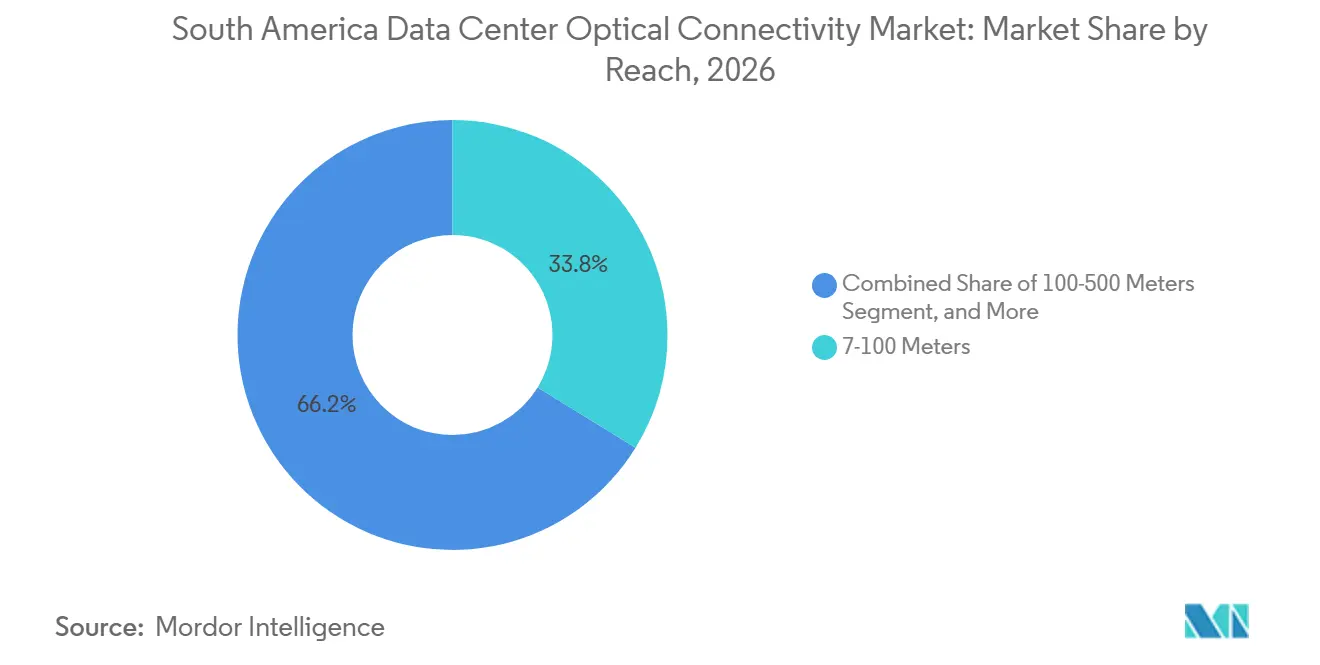
les liaisons intra-rangée dominent et la portée à l'échelle du campus émerge avec l'architecture IALe niveau 7-100 mètres détenait 33,79 % du chiffre d'affaires en 2026. Il couvre les liaisons standard inter-rangées, inter-baies et serveur vers sommet de baie utilisées dans les structures conventionnelles de centres de données. Les câbles optiques actifs et les transceivers multimodes servent couramment cette plage de distance. Les catégories plus courtes jusqu'à 3 mètres, 3-5 mètres et 5-7 mètres prennent en charge les liaisons à connexion directe et au niveau de la carte dans les baies denses. Les systèmes GPU augmentent la quantité de câblage à courte distance nécessaire dans une surface au sol limitée. Cela rend la conception à courte portée et la gestion des câbles importantes pour le marché de la connectivité optique des centres de données en Amérique du Sud.
Le niveau 100-500 mètres devrait se développer à un CAGR de 28,13 % jusqu'en 2032. Il prend en charge les connexions entre les salles de données, les bâtiments et les parties d'un campus multi-bâtiments. Les produits optiques cohérents peuvent prendre en charge des liaisons de campus et de métro plus longues là où le déploiement de fibres supplémentaires est difficile. Ce type de technologie peut être utile là où le déploiement de fibres supplémentaires est difficile. Les liaisons au-dessus de 500 mètres sont également importantes pour l'interconnexion des centres de données métropolitains et les connexions depuis les atterrissages de câbles. Le mix de portées s'élargira à mesure que les campus et les routes terrestres transfrontalières deviendront plus importantes pour la conception des réseaux régionaux.
Par application :
les connexions commutateur à commutateur ancrent la base installée et GPU à GPU définit le front de croissanceLes connexions commutateur à commutateur détenaient 26,97 % du chiffre d'affaires des applications en 2026. Ces liaisons forment la structure spine-leaf qui déplace le trafic entre les nœuds de calcul dans les environnements cloud et Scale-Out. Les liaisons serveur à commutateur et la connectivité de stockage représentent une part substantielle supplémentaire de la demande intra-centre de données. L'interconnexion des centres de données sert les liaisons plus longues entre les installations dans une zone métropolitaine ou entre les régions. Les systèmes cohérents à haute capacité prennent en charge les routes d'interconnexion régionale des centres de données plus longues. La diversité des applications oblige les fournisseurs à prendre en charge à la fois les liaisons enfichables courtes et les plateformes de transport cohérent.
Les interconnexions GPU à GPU devraient se développer à un CAGR de 31,37 % jusqu'en 2032. Ces liaisons sont au cœur des systèmes IA Scale-Up dans lesquels de grands groupes d'accélérateurs échangent des données à très faible latence. La spécification Optical Compute Interconnect est destinée à prendre en charge la connectivité optique Scale-Up ouverte pour ce cas d'utilisation. L'adoption suivra le déploiement des clusters IA, en particulier dans les campus de São Paulo conçus autour des charges de travail GPU. Ces réseaux nécessitent une densité de bande passante plus élevée que les structures cloud larges et peuvent nécessiter des choix de conditionnement différents. Le marché de la connectivité optique des centres de données en Amérique du Sud peut donc s'attendre à ce que la demande applicative évolue vers un mix plus spécifique à l'IA.
Par architecture réseau :
le Scale-Out commande le marché actuel et le Scale-Up signale la prochaine vague d'infrastructureLe Scale-Out détenait 66,34 % du chiffre d'affaires de l'architecture réseau en 2026. Il reste le modèle prédominant pour le cloud computing, la diffusion de contenu, les applications distribuées et l'inférence IA. Un grand nombre de nœuds communiquent via des structures spine-leaf, créant un besoin substantiel de transceivers enfichables à chaque port de commutateur. La position de l'architecture est cohérente avec la forte part détenue par les optiques enfichables conventionnelles. L'expansion des charges de travail cloud d'entreprise et la capacité de colocation existante soutiennent la demande continue pour ce modèle. Son profil de croissance est plus mesuré car il est déjà largement déployé dans la base installée régionale.
Le Scale-Up devrait se développer à un CAGR de 29,64 % jusqu'en 2032. Cette architecture connecte un ensemble plus étroitement couplé d'accélérateurs pour les charges de travail d'entraînement IA. Sa conception exerce une pression plus grande sur la latence, la densité de bande passante et la consommation d'énergie que les systèmes Scale-Out. Les optiques co-packagées et les commutateurs de circuits optiques ont une justification plus forte là où la surcharge d'interconnexion électrique contraint les performances. Le marché de la connectivité optique des centres de données en Amérique du Sud verra l'adoption du Scale-Up en premier dans les grands campus hyperscale qui peuvent investir dans une infrastructure spécialisée. Les opérateurs équilibreront les avantages de performance par rapport au besoin de nouvelles compétences opérationnelles et d'un écosystème de fournisseurs en maturation.
Par type de centre de données :
l'hyperscale domine à la fois en part et en croissance et l'edge se développe en périphérieLes installations hyperscale détenaient 46,23 % du marché en 2026 et devraient se développer à un CAGR de 30,15 % jusqu'en 2032. Les grandes annonces d'investissement se sont concentrées sur des campus à haute capacité qui prennent en charge les charges de travail cloud, IA et GPU. Ces installations utilisent plus de liaisons optiques par mégawatt que de nombreuses conceptions antérieures de centres de données. Chaque baie IA peut nécessiter de nombreux modules à haute vitesse pour la commutation et les communications des accélérateurs. Cela fait des projets hyperscale la principale source de demande pour la taille du marché de la connectivité optique des centres de données en Amérique du Sud sur la période de prévision. La colocation reste importante car elle réunit les opérateurs, les fournisseurs de cloud et les clients d'entreprise dans le même environnement d'interconnexion.
Les sites neutres vis-à-vis des opérateurs nécessitent des interconnexions optiques à haute densité entre les cages, les suites et les plateformes réseau. DE-CIX a lancé des points d'échange Internet neutres à São Paulo et Rio de Janeiro en 2025 pour prendre en charge l'interconnexion de trafic à haute capacité. Les installations d'entreprise sont en déclin à mesure que les charges de travail migrent vers le cloud et la colocation, bien que les réseaux installés nécessitent encore une maintenance et des mises à niveau périodiques. Les centres de données edge et micro sont une source émergente de demande distribuée à courte portée à travers le Brésil. Cela élargit la répartition géographique de la demande optique même si les campus hyperscale conservent la plus grande part. Les fournisseurs qui s'adressent à la fois aux campus concentrés et aux emplacements edge distribués peuvent participer à l'ensemble du mix d'installations.
Analyse géographique
Marché de la connectivité optique des centres de données de São Paulo et Fortaleza
Le Brésil détenait 73,57 % de la part du marché de la connectivité optique des centres de données en Amérique du Sud en 2026 et devrait se développer à un CAGR de 31,28 % jusqu'en 2032. São Paulo est le centre régional des grands campus, avec une activité à Santana de Parnaíba, Osasco, Barueri, Sumaré, Vinhedo et Franco da Rocha. L'investissement de 1,2 milliard USD d'Ascenty dans l'IA et l'investissement prévu d'Ada Infrastructure de 2,7 milliards BRL dans un campus démontrent la concentration de projets à haute capacité dans ce corridor. L'ouverture du SP6 d'Equinix ajoute également une capacité neutre vis-à-vis des opérateurs dans la zone. Fortaleza est également un point d'atterrissage de câbles sous-marins important et soutient la demande en équipements de terminaison cohérente et d'interconnexion de centres de données.
Marché de la connectivité optique des centres de données du Brésil et de l'Argentine
L'importance du Brésil repose sur la présence combinée de campus hyperscale, d'infrastructures de câbles sous-marins et d'un déploiement croissant de charges de travail liées à l'IA. L'expansion supplémentaire des infrastructures techniques par les fournisseurs mondiaux de services cloud renforce les arguments en faveur d'une demande optique soutenue au Brésil. Les fournisseurs internationaux doivent également naviguer dans les exigences locales en matière d'approvisionnement, de support et de conformité lorsqu'ils poursuivent ces opportunités. L'Argentine occupe la deuxième position régionale en raison de son infrastructure de points d'atterrissage de câbles et de la demande autour de Buenos Aires. Firmina se connecte à Las Toninas, ce qui maintient la pertinence des systèmes de terminaison et d'amplification optiques. L'instabilité macroéconomique et monétaire peut rendre l'approvisionnement en équipements à long terme plus difficile en Argentine.
Marché de la connectivité optique des centres de données en Amérique du Sud
Le Chili, la Colombie, le Pérou, l'Uruguay et les marchés plus petits constituent une extension en développement de l'opportunité régionale. Conecta Infra a été lancée avec un plan de 350 millions USD pour plus de 6 000 km d'infrastructure de fibre neutre qui reliera l'Argentine et le Chili aux hubs de centres de données brésiliens d'ici 2028.[4] Le déploiement peut créer une demande de liaisons optiques terrestres le long de corridors qui ont reçu moins d'investissements. Punta del Este et Lima gagnent également en pertinence grâce à leurs rôles dans les systèmes de câbles régionaux et les corridors de connectivité planifiés. Santiago et Bogotá peuvent bénéficier de l'extension des capacités cloud et de colocation au-delà du Brésil. Ces marchés restent plus petits que le Brésil, mais contribuent à la diversification du marché de la connectivité optique des centres de données en Amérique du Sud.
Paysage concurrentiel
Le marché de la connectivité optique des centres de données en Amérique du Sud est modérément fragmenté dans les composants et modérément concentré dans les technologies de plateformes avancées. Coherent, Lumentum, Ciena, Cisco et Nokia sont actifs dans les optiques cohérentes à haute vitesse, les systèmes d'interconnexion de centres de données et les plateformes photoniques émergentes. InnoLight et Hisense Broadband participent aux segments enfichables non cohérents où le prix et la disponibilité des modules sont importants. La concurrence est la plus forte dans la transition de 800G vers 1,6 Tbps, où la qualification technique et l'accès à l'approvisionnement ont un poids significatif. Les fournisseurs doivent démontrer des performances stables, une interopérabilité et un support pour une variété d'environnements de commutation. Les fournisseurs régionaux Padtec et Furukawa Electric LatAm offrent des capacités de fabrication locale ou de service dans les équipements de fibre passive et de réseau optique.
Les fournisseurs de plateformes élargissent leurs positions grâce au développement de produits et à la participation à l'écosystème. Cisco et NVIDIA ont annoncé le facteur de forme enfichable ultra-dense à petit facteur de forme en octobre 2026 avec TE Connectivity et Amphenol, étendant les travaux sur les connexions optiques IA à haute densité. Lumentum a présenté un module laser DWDM ELSFP pour les applications Optical Compute Interconnect et prévoit une disponibilité initiale au premier semestre 2027. Broadcom et les autres participants à l'Optical Compute Interconnect développent une spécification ouverte qui peut encourager l'approvisionnement multi-fournisseurs. Ces actions positionnent les fournisseurs pour les réseaux IA Scale-Up ainsi que pour les déploiements enfichables établis.
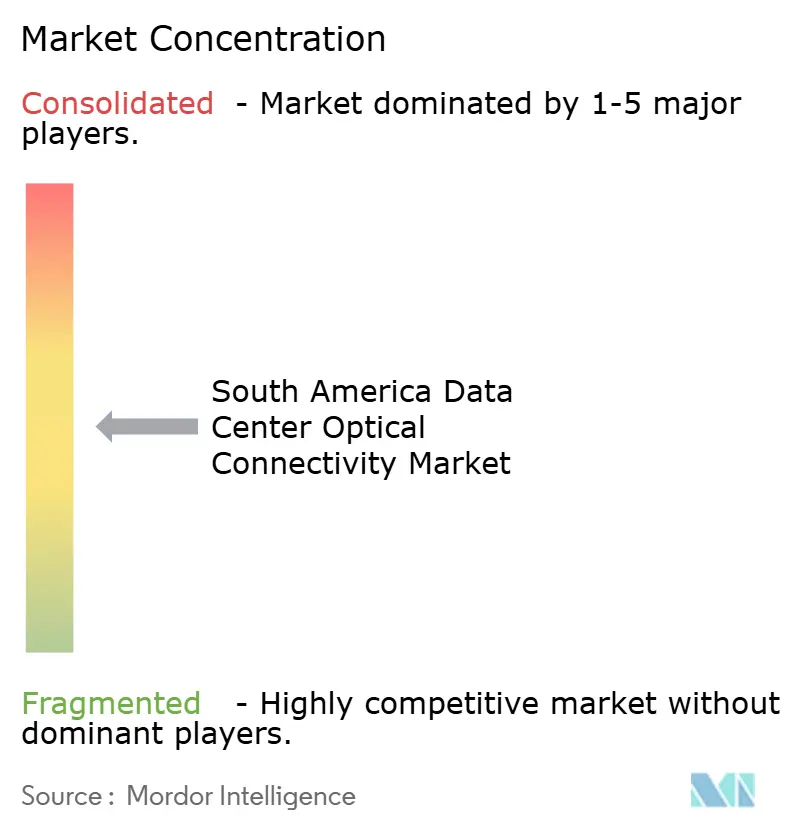
L'intégration locale représente une capacité concurrentielle importante car elle peut réduire les frictions de déploiement pour les clients brésiliens. Les fournisseurs qui assurent la qualification, la configuration, les tests et le support sur le terrain peuvent aider les opérateurs à gérer les délais d'importation et la validation des produits. Le score de concentration du marché est de 5 sur 10 car plusieurs fournisseurs mondiaux dirigent des couches technologiques distinctes à haute vitesse, tandis que les choix de composants restent distribués parmi un plus large éventail de fournisseurs. La disponibilité de spécifications ouvertes peut réduire la dépendance à un seul fournisseur pour les composants laser et d'interconnexion de prochaine génération. Cela crée de la place pour des entreprises spécialisées qui peuvent répondre aux exigences de performance et de fabrication. Les résultats concurrentiels dépendront de la fiabilité de l'approvisionnement, de la couverture du service régional et de la capacité à soutenir la transition des modules conventionnels vers les nouvelles architectures photoniques.
Leaders du secteur de la connectivité optique des centres de données en Amérique du Sud
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
-
Lumentum Holdings Inc.
-
Ciena Corporation
-
Arista Networks, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la connectivité optique des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Coherent Corp.
- Lumentum Holdings Inc.
- Broadcom Inc.
- Arista Networks, Inc.
- Ciena Corporation
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Intel Corporation
- Marvell Technology, Inc.
- Sumitomo Electric Industries, Ltd.
- Accelink Technologies Co., Ltd.
- InnoLight Technology (Suzhou) Ltd.
- Hisense Broadband Multimedia Technologies Co., Ltd.
- Fujitsu Optical Components Limited
- Source Photonics, Inc.
- Padtec S.A.
- Furukawa Electric LatAm S.A.
- Amphenol Corporation
- TE Connectivity Ltd.
Développements industriels récents dans Marché de la connectivité optique des centres de données en Amérique du Sud
- Juin 2026 : Ada Infrastructure a posé la première pierre de son campus de centres de données GRU10 à Franco da Rocha, São Paulo, avec un investissement prévu de 2,7 milliards BRL (500 millions USD) jusqu'en 2030. Le campus est conçu pour les charges de travail cloud, IA et GPU et sera desservi par 2 sous-stations sur site totalisant 300 MW de capacité, générant des programmes d'approvisionnement en connectivité optique pluriannuels.
- Mai 2026 : Ascenty a annoncé un investissement de 1,2 milliard USD dans 4 centres de données hyperscale axés sur l'IA dans l'État de São Paulo, dont le premier centre en Amérique du Sud conçu de toutes pièces pour les charges de travail IA à grande échelle sur son campus de Sumaré. La construction de certaines installations devrait commencer au T3 2026, avec les premières opérations à partir du T4 2027.
- Août 2025 : Ciena a annoncé que BR.Digital a déployé la technologie WaveLogic 6 Extreme au Brésil, atteignant une transmission monolongueur d'onde de 1,1 Tbps sur des liaisons dépassant 800 km et prolongeant la durée de vie utile des actifs de fibre existants sur le réseau de gros de BR.Digital.
Périmètre du rapport sur le marché de la connectivité optique des centres de données en Amérique du Sud
La connectivité optique des centres de données en Amérique du Sud désigne les composants à fibre optique à haute vitesse, les câbles et les transceivers conçus pour faciliter la transmission de données à haute bande passante et à faible latence au sein des centres de données et entre eux dans toute la région.
Le rapport sur le marché de la connectivité optique des centres de données en Amérique du Sud est segmenté par type de produit (transceivers optiques, câbles optiques actifs, assemblages de câbles à fibre optique, connecteurs optiques, assemblages d'interconnexion optique et commutateurs de circuits optiques), architecture de connectivité (optiques enfichables conventionnelles, optiques enfichables linéaires (LPO/LRO), optiques quasi-packagées (NPO) et optiques co-packagées (CPO)), débit de données (jusqu'à 400 Gbps, 800 Gbps, 1,6 Tbps et au-dessus de 1,6 Tbps), portée (jusqu'à 3 mètres, 3-5 mètres, 5-7 mètres, 7-100 mètres, 100-500 mètres et au-dessus de 500 mètres), application (GPU à commutateur, GPU à GPU, commutateur à commutateur, serveur à commutateur, connectivité de stockage et interconnexion de centres de données), architecture réseau (Scale-Up et Scale-Out), type de centre de données (hyperscale, colocation, entreprise et centres de données edge et micro) et pays (Brésil, Chili, Argentine et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Transceivers optiques |
| Câbles optiques actifs |
| Assemblages de câbles à fibre optique |
| Connecteurs optiques |
| Assemblages d'interconnexion optique |
| Commutateurs de circuits optiques |
| Optiques enfichables conventionnelles |
| Optiques enfichables linéaires (LPO/LRO) |
| Optiques quasi-packagées (NPO) |
| Optiques co-packagées (CPO) |
| Jusqu'à 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Au-dessus de 1,6 Tbps |
| Jusqu'à 3 mètres |
| 3-5 mètres |
| 5-7 mètres |
| 7-100 mètres |
| 100-500 mètres |
| Au-dessus de 500 mètres |
| GPU à commutateur |
| GPU à GPU |
| Commutateur à commutateur |
| Serveur à commutateur |
| Connectivité de stockage |
| Interconnexion de centres de données |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Entreprise |
| Centres de données edge et micro |
| Brésil |
| Chili |
| Argentine |
| Reste de l'Amérique du Sud |
| Par type de produit | Transceivers optiques |
| Câbles optiques actifs | |
| Assemblages de câbles à fibre optique | |
| Connecteurs optiques | |
| Assemblages d'interconnexion optique | |
| Commutateurs de circuits optiques | |
| Par architecture de connectivité | Optiques enfichables conventionnelles |
| Optiques enfichables linéaires (LPO/LRO) | |
| Optiques quasi-packagées (NPO) | |
| Optiques co-packagées (CPO) | |
| Par débit de données | Jusqu'à 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Au-dessus de 1,6 Tbps | |
| Par portée | Jusqu'à 3 mètres |
| 3-5 mètres | |
| 5-7 mètres | |
| 7-100 mètres | |
| 100-500 mètres | |
| Au-dessus de 500 mètres | |
| Par application | GPU à commutateur |
| GPU à GPU | |
| Commutateur à commutateur | |
| Serveur à commutateur | |
| Connectivité de stockage | |
| Interconnexion de centres de données | |
| Par architecture réseau | Scale-Up |
| Scale-Out | |
| Par type de centre de données | Hyperscale |
| Colocation | |
| Entreprise | |
| Centres de données edge et micro | |
| Par pays | Brésil |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la connectivité optique des centres de données en Amérique du Sud ?
Le marché est estimé à 2,78 milliards USD en 2026, 3,21 milliards USD en 2027 et 6,45 milliards USD d'ici 2032.
Quel CAGR est prévu pour la connectivité optique des centres de données en Amérique du Sud jusqu'en 2032 ?
Le marché devrait se développer à un CAGR de 14,98 % de 2027 à 2032.
Quelle architecture de connectivité se développe le plus rapidement dans la région ?
Les optiques co-packagées devraient se développer à un CAGR de 32,46 % jusqu'en 2032.
Pourquoi les centres de données IA augmentent-ils la demande de liaisons optiques ?
Les clusters IA nécessitent des connexions GPU à GPU et GPU à commutateur denses avec une bande passante élevée et une faible latence.
Quel pays est la principale destination des investissements en connectivité optique des centres de données en Amérique du Sud ?
Le Brésil est en tête avec une part de chiffre d'affaires de 73,57 % en 2026 et devrait se développer à un CAGR de 31,28 % jusqu'en 2032.
Quelle catégorie de produits domine la demande de connectivité optique dans les centres de données sud-américains ?
Les transceivers optiques sont en tête avec une part de chiffre d'affaires de 43,17 % en 2026.