
Tamanho e Participação do Mercado de Geração de Energia no Local em Data Centers da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
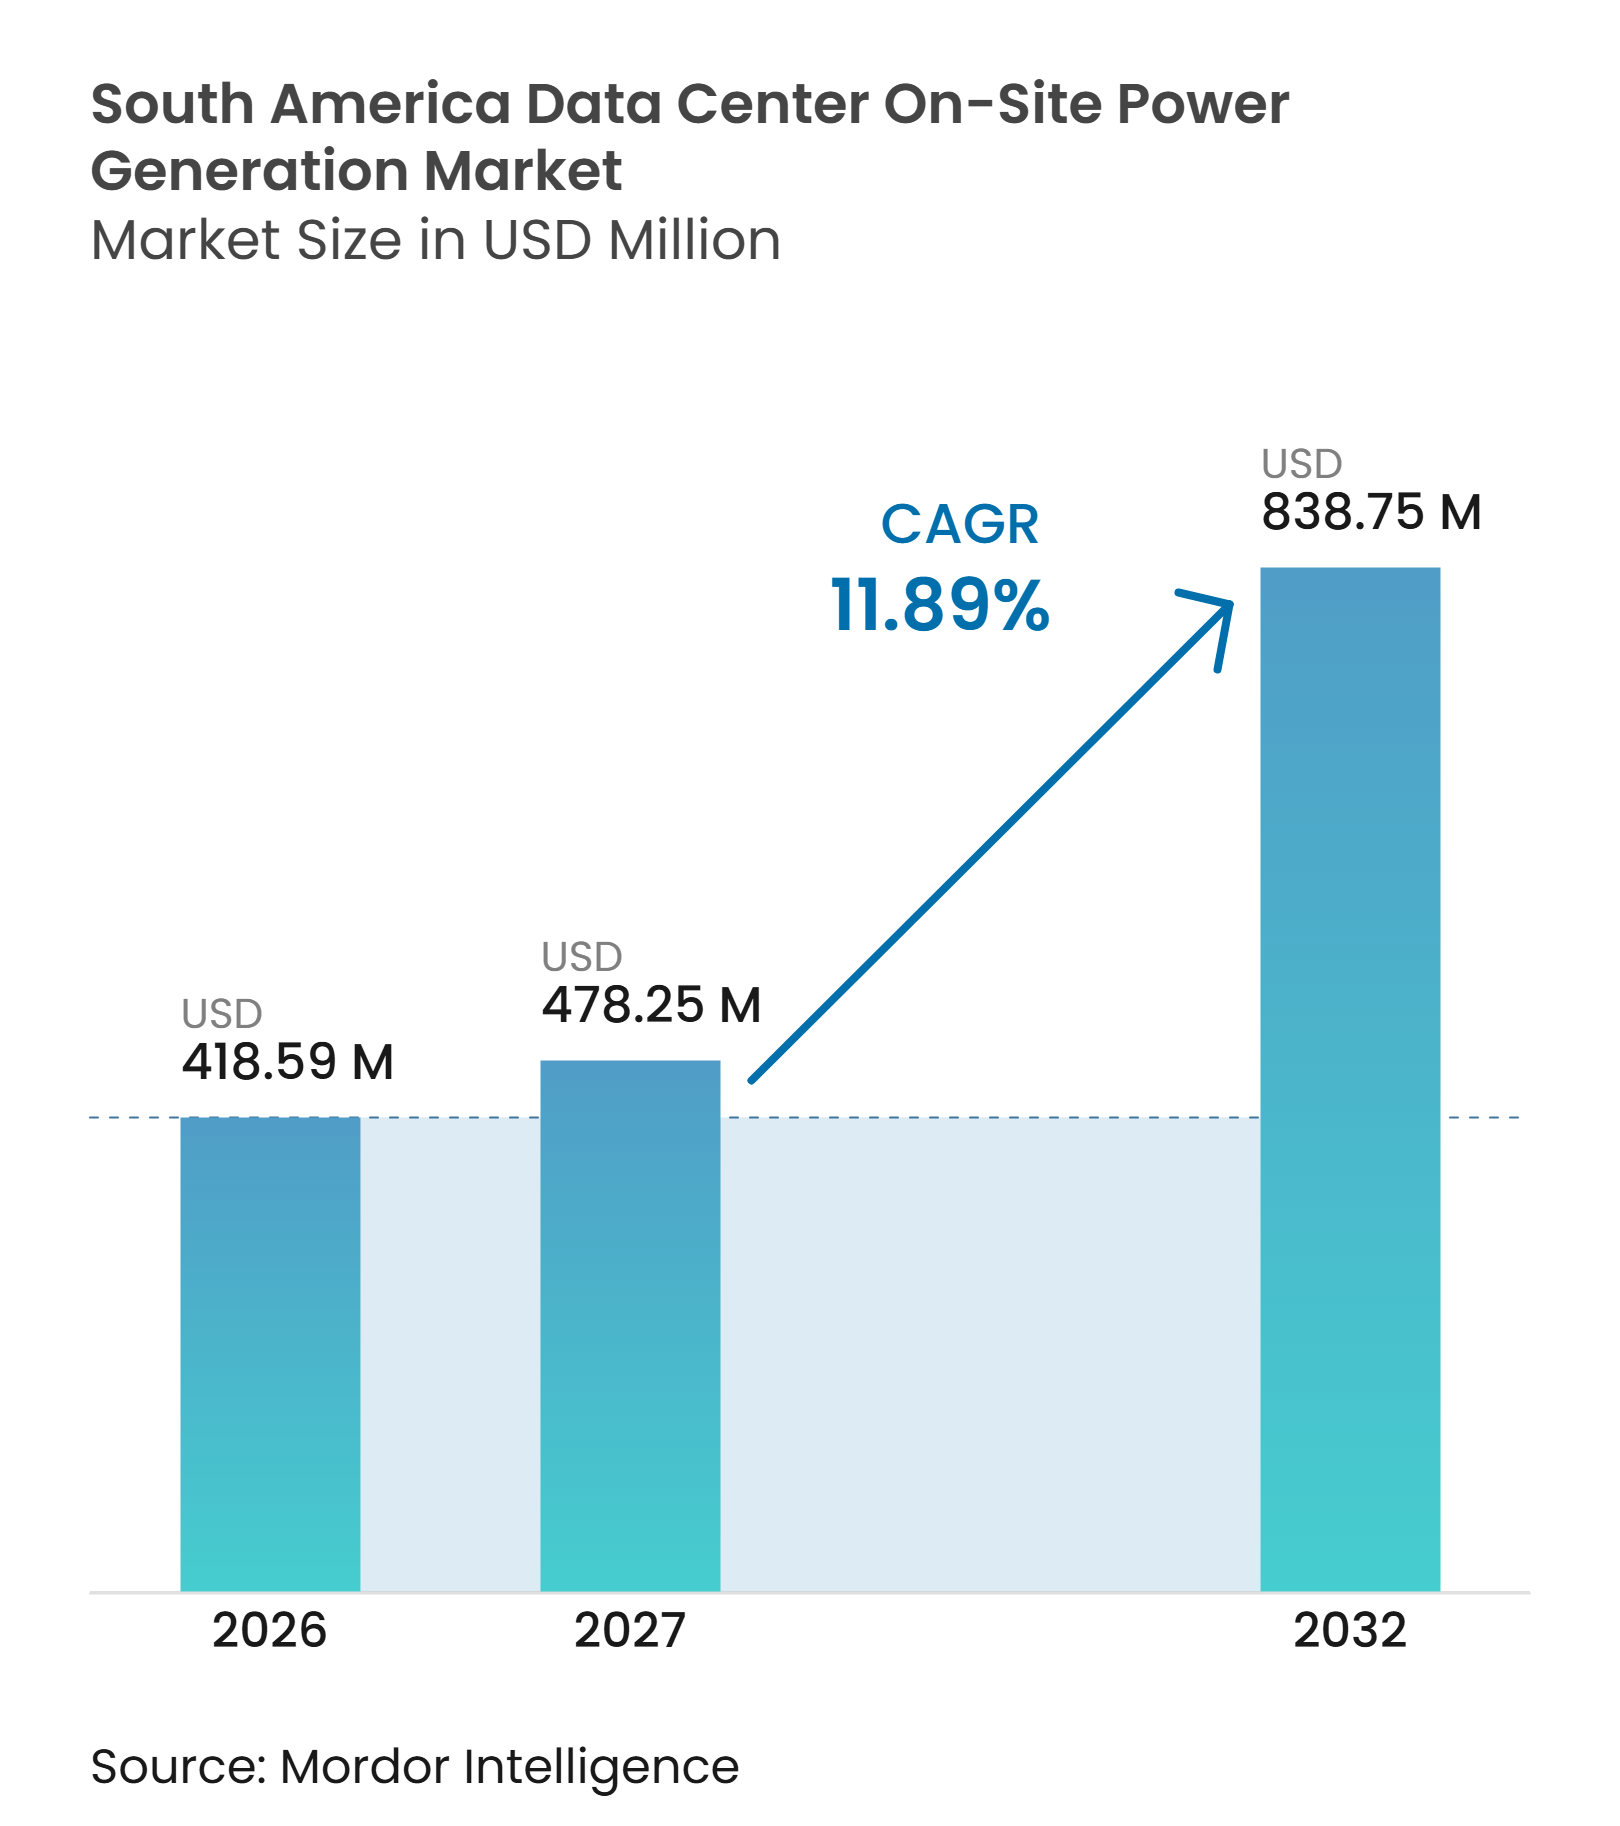
| Tamanho do mercado no ano base (2026) | 418.59 Milhões de dólares |
| Tamanho do Mercado (2027) | 478.25 Milhões de dólares |
| Tamanho do Mercado (2032) | 838.75 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.89 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geração de Energia no Local em Data Centers da América do Sul por Mordor Intelligence
O tamanho do Mercado de Geração de Energia no Local em Data Centers da América do Sul foi avaliado em 418,59 milhões de USD em 2026 e estima-se que cresça de 478,25 milhões de USD em 2027 para atingir 838,75 milhões de USD até 2032, a um CAGR de 11,89% durante o período de previsão (2027-2032). Em termos de base instalada, o mercado foi avaliado em 1,51 milhão de megawatts em 2026 e espera-se que cresça de 1,73 milhão de megawatts em 2027 para 3,12 milhões de megawatts até 2032, a um CAGR de 12,03% durante o período de previsão (2027-2032), o que indica que a demanda por capacidade de equipamentos está avançando ligeiramente mais rápido do que o valor de mercado. A computação de IA de alta densidade está aumentando a necessidade de energia confiável em sites individuais, especialmente onde o fornecimento da rede elétrica não consegue suportar a carga total sem interrupção. Os atrasos na conexão à rede elétrica também estão tornando a energia de ponte, os sistemas de reserva e as configurações atrás do medidor mais importantes durante a construção e o comissionamento. O mercado de geração de energia no local em data centers da América do Sul, portanto, permanece vinculado à atividade de construção de data centers, acesso à eletricidade, conformidade com emissões e à capacidade dos fornecedores de entregar equipamentos rapidamente. Essas condições favorecem fornecedores que conseguem combinar equipamentos confiáveis, suporte local responsivo e projetos que podem ser expandidos à medida que cada nova sala de dados entra em operação.
Principais Conclusões do Relatório
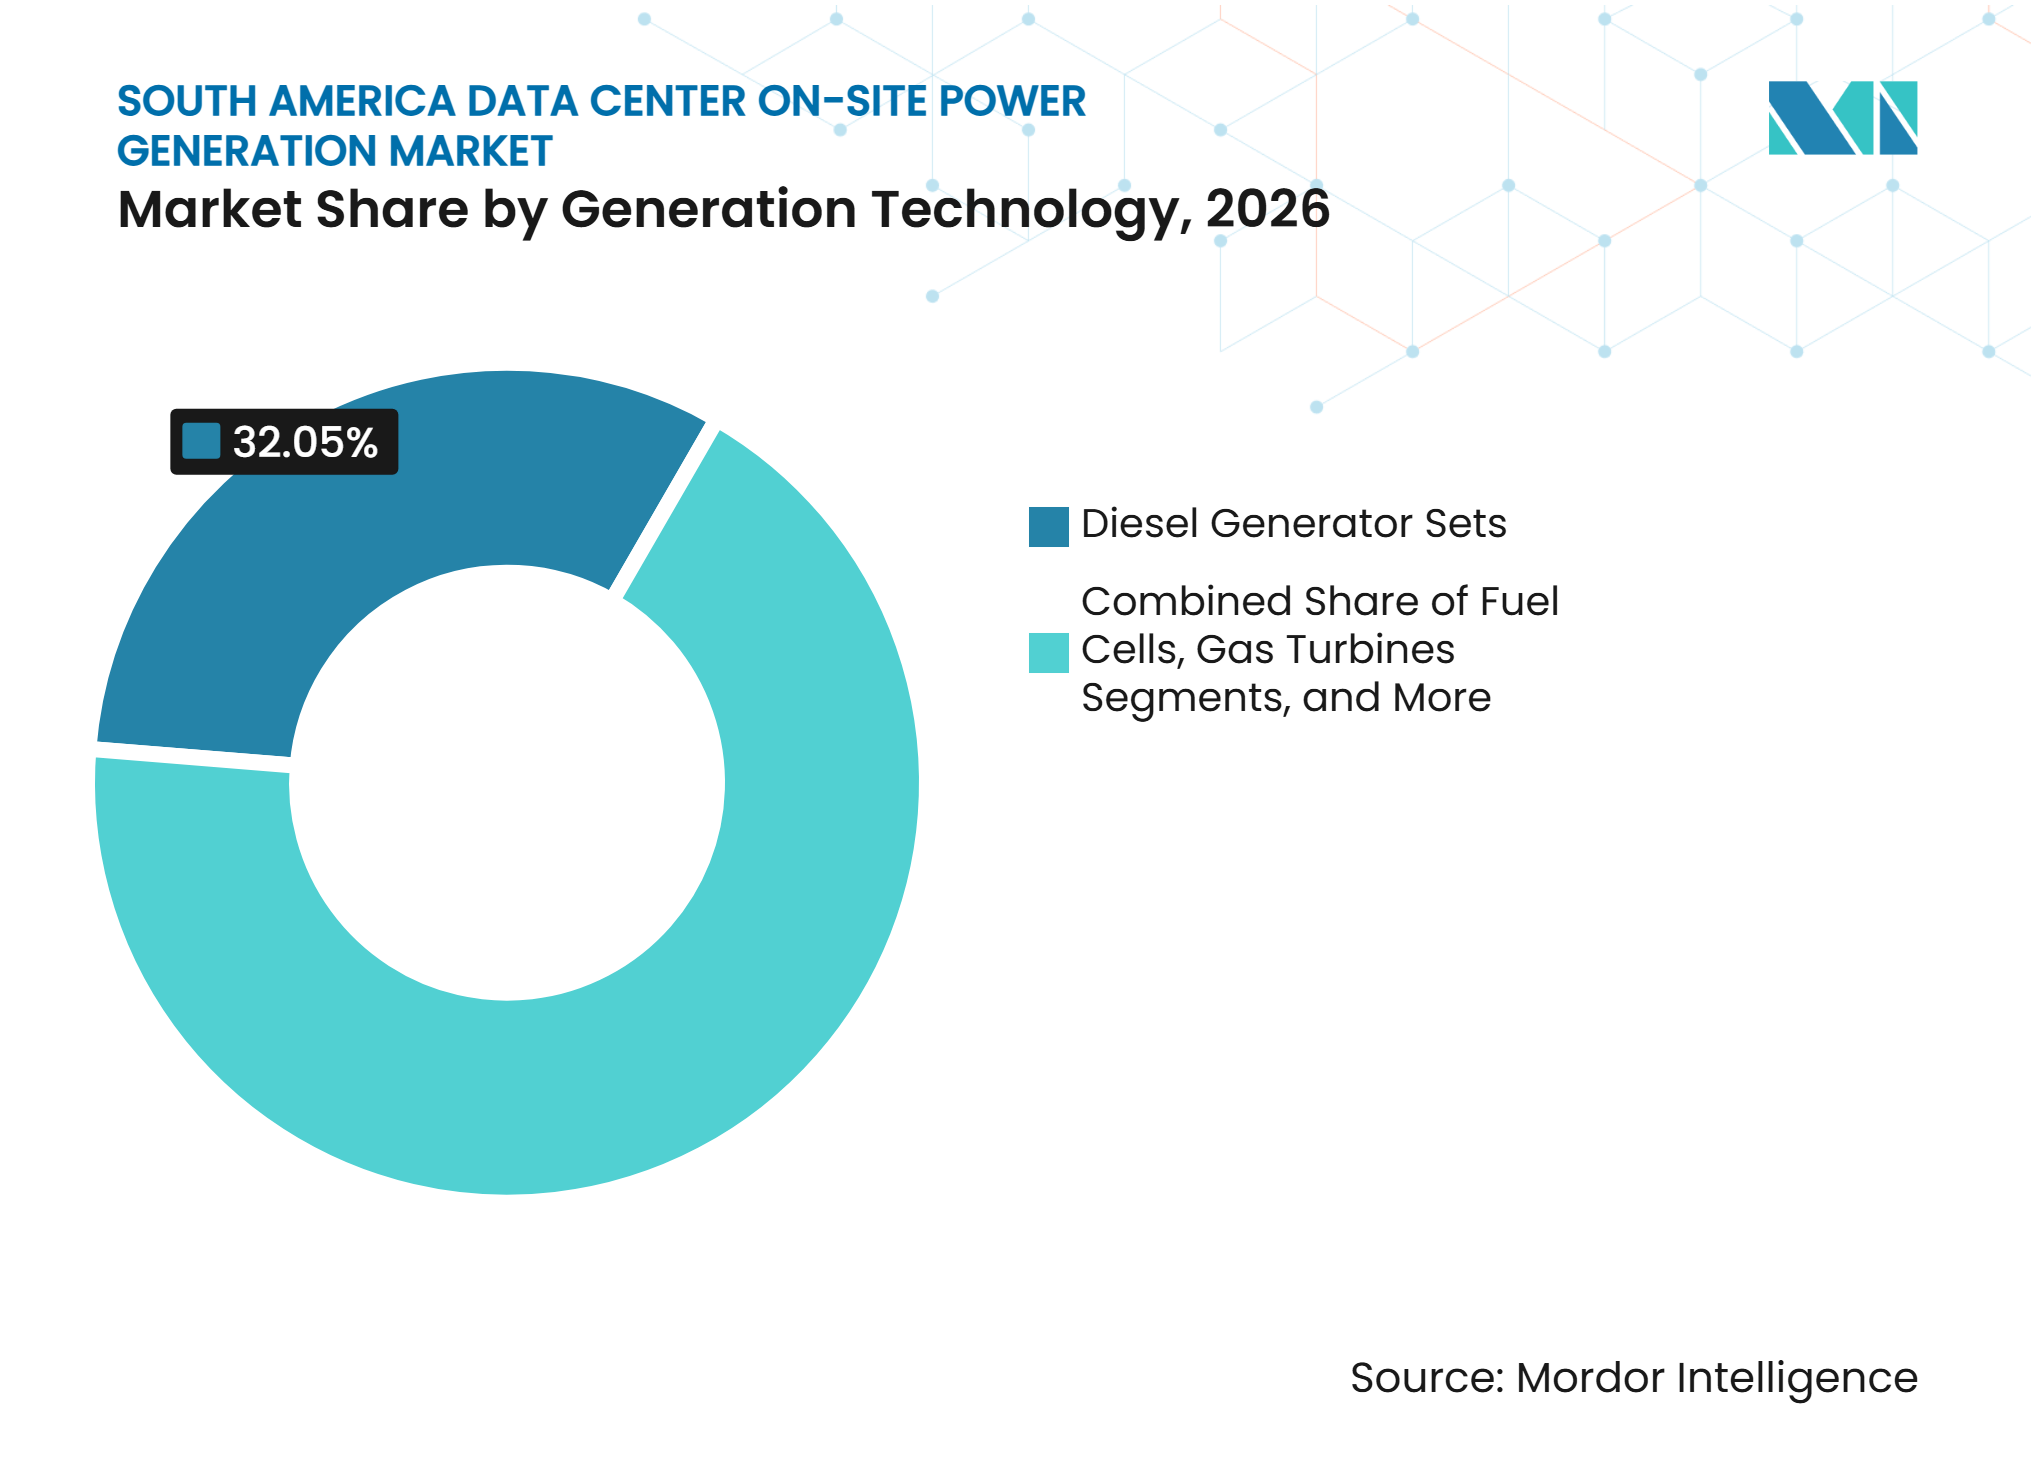
- Por tecnologia de geração, os conjuntos de geradores a diesel detinham 32,05% da participação do mercado de geração de energia no local em data centers da América do Sul em 2026, enquanto as células de combustível têm projeção de registrar o maior CAGR de 13,09% até 2032.
- Por capacidade de geração instalada, a faixa de 1-5 MW representou 34,28% em 2026 no mercado de geração de energia no local em data centers da América do Sul, enquanto a faixa acima de 20 MW deve expandir a um CAGR de 12,67% até 2032.
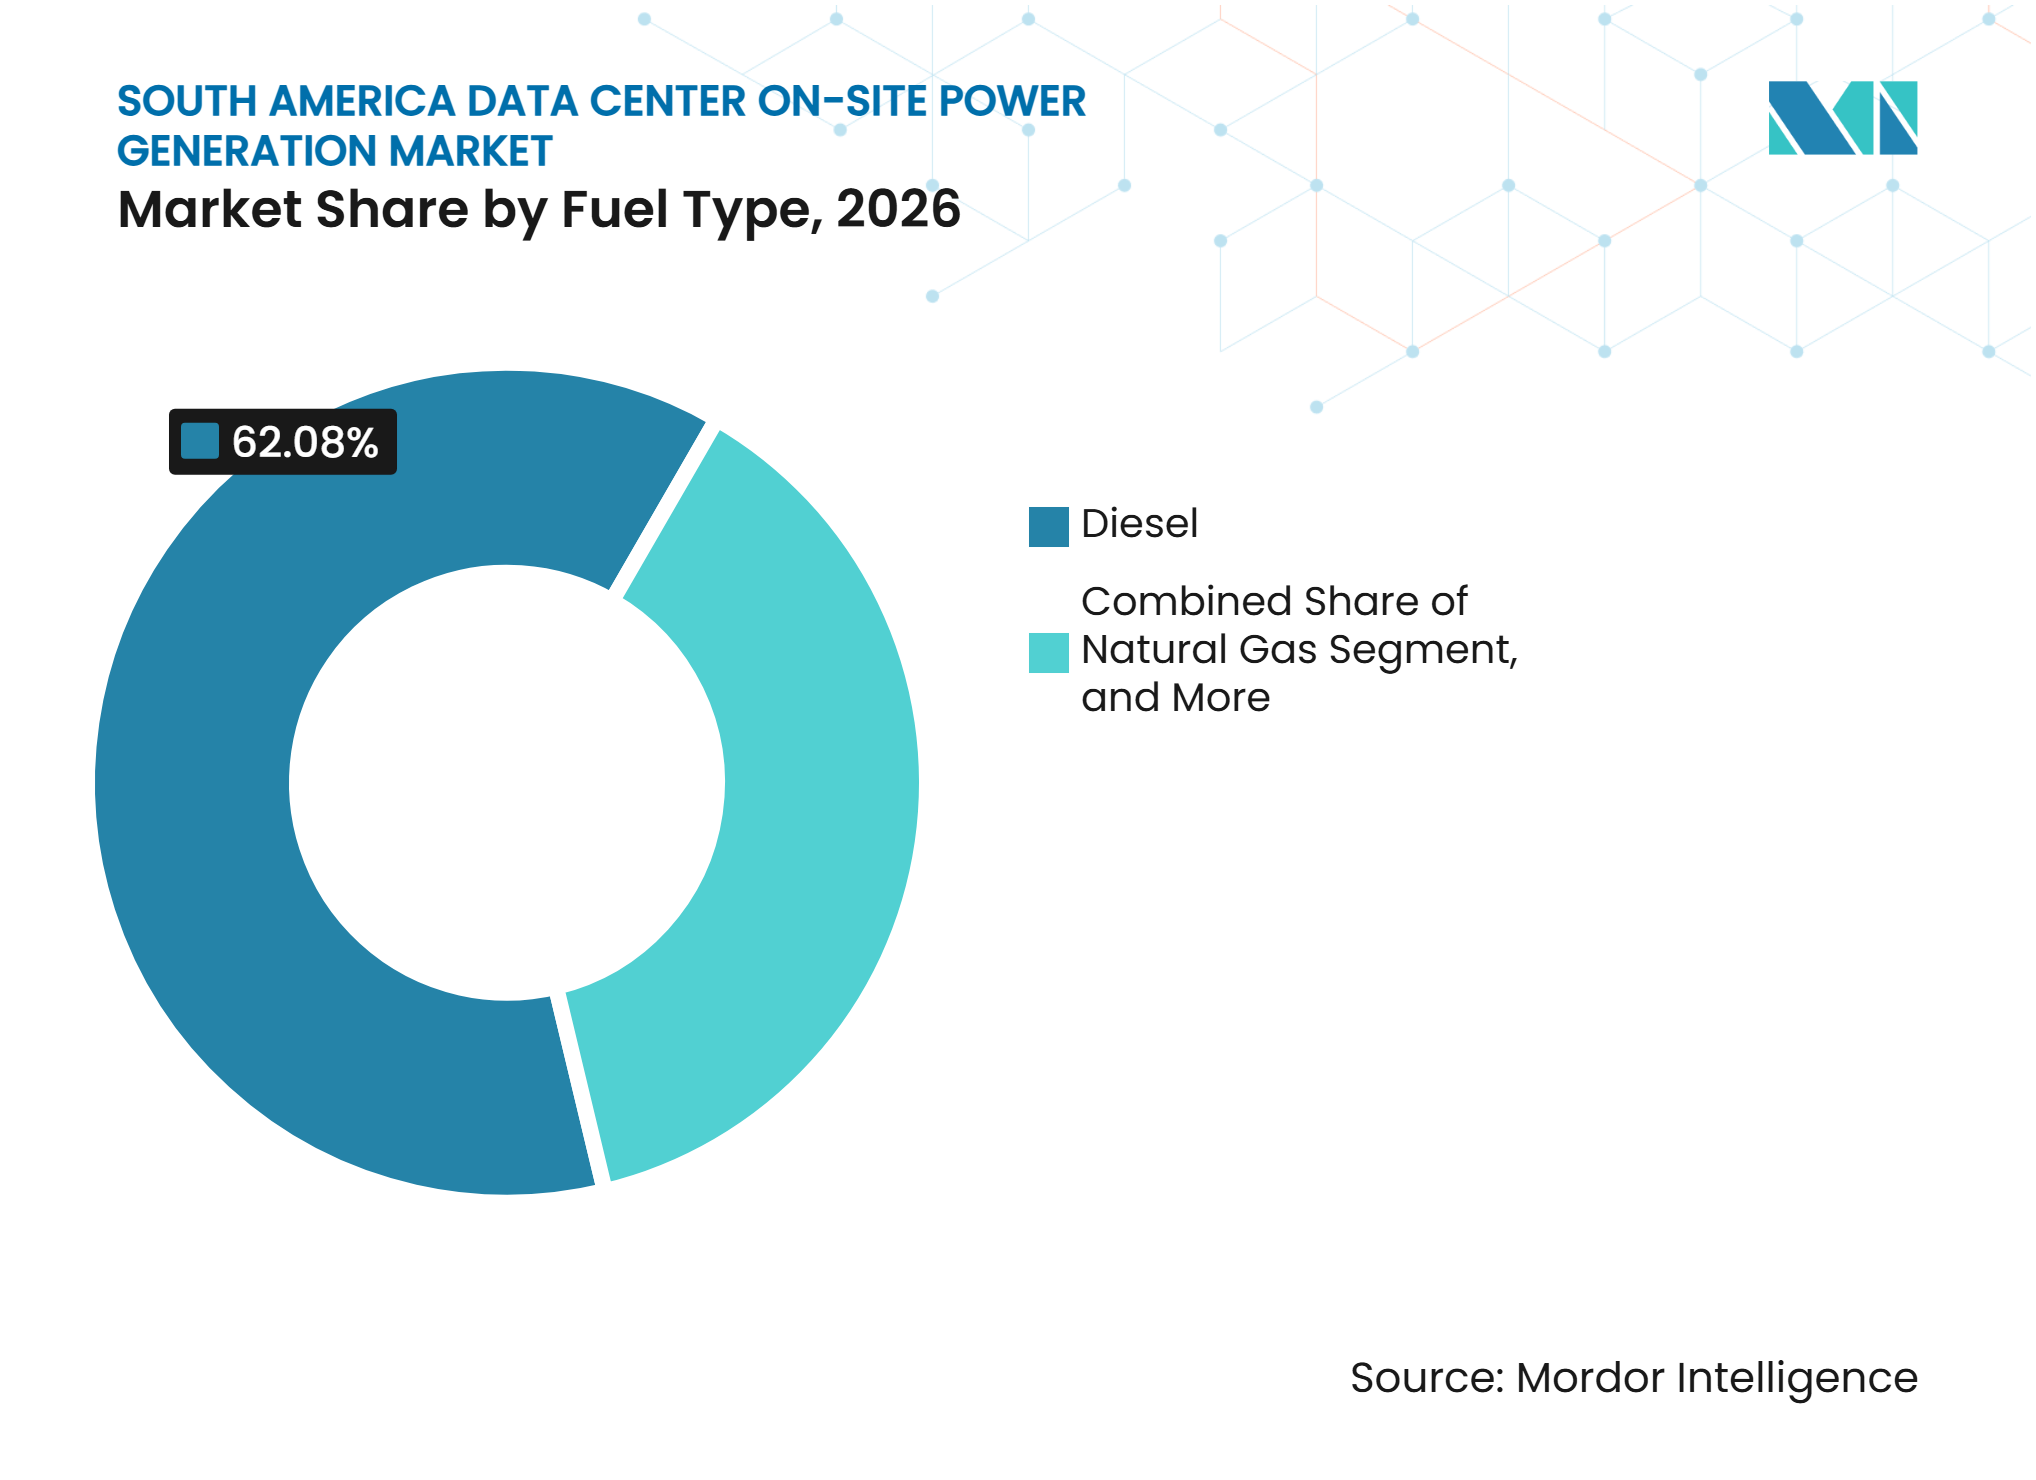
- Por tipo de combustível, o diesel representou 62,08% em 2026, enquanto o hidrogênio e as misturas de hidrogênio têm projeção de avançar a um CAGR de 13,88% até 2032.
- Por aplicação, a energia de backup de emergência detinha 58,14% do segmento de aplicação em 2026, enquanto a energia temporária e de ponte deve expandir a um CAGR de 12,46% até 2032.
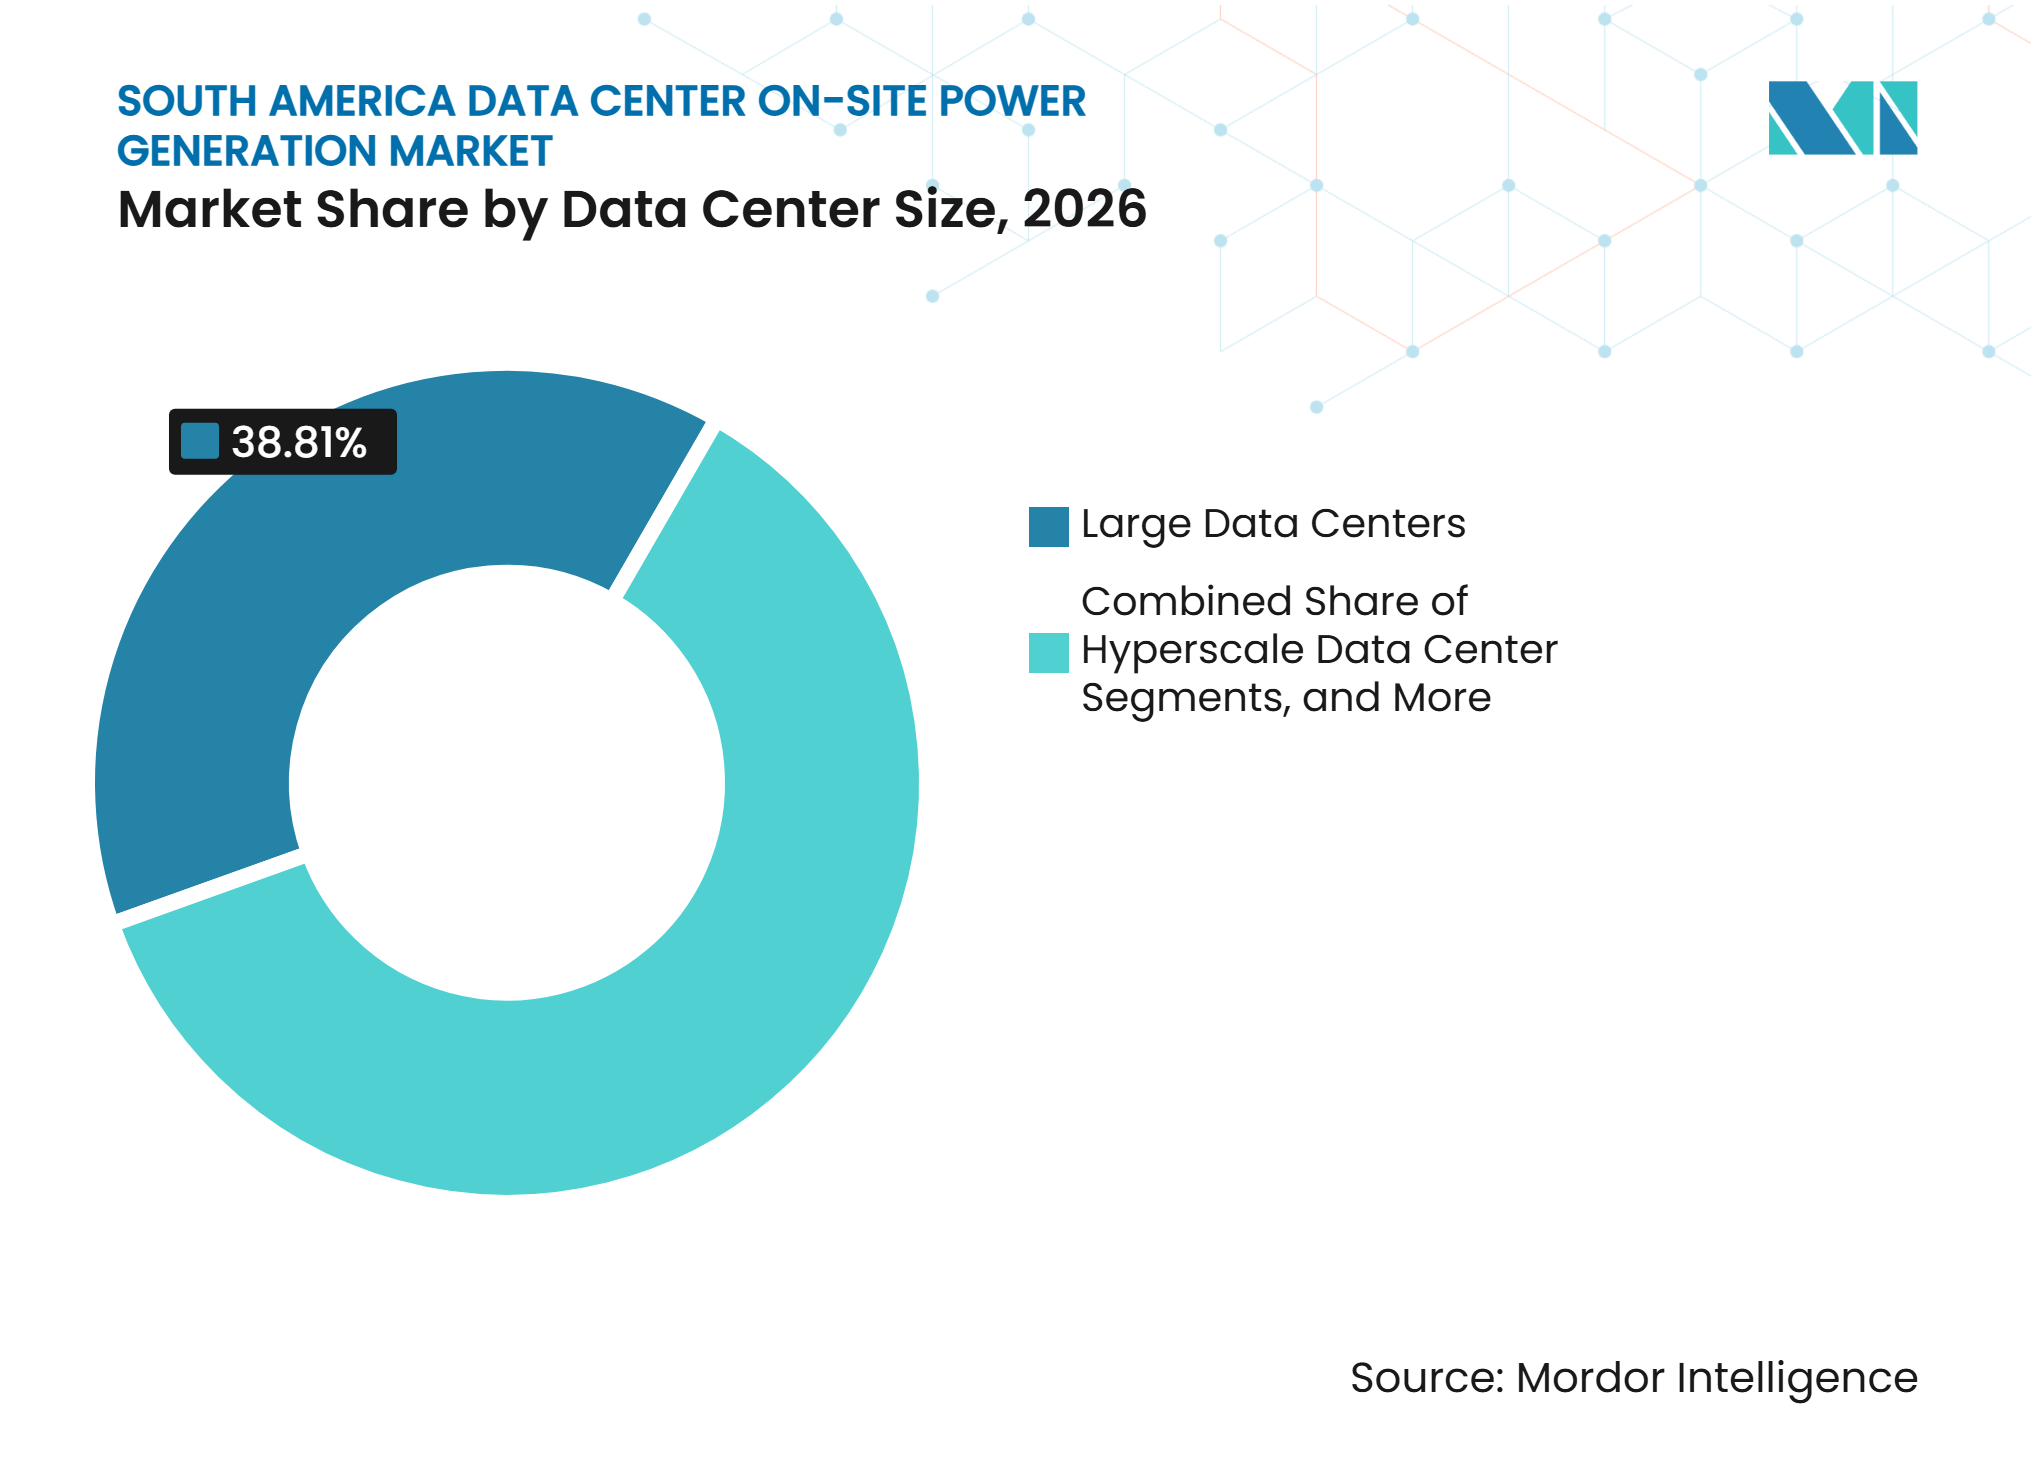
- Por tamanho de data center, as instalações de grande porte representaram 38,81% em 2026, enquanto as instalações de hiperescala têm projeção de registrar um CAGR de 12,62% até 2032.
- Por tipo de data center, os provedores de colocation detinham 43,73% em 2026, enquanto os provedores de serviços em nuvem devem expandir a um CAGR de 12,48% até 2032.
- Por geografia, o Brasil representou 71,02% em 2026, enquanto a Colômbia tem projeção de crescer a um CAGR de 12,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cargas de Trabalho de Inteligência Artificial Aumentam a Demanda por Energia em Data Centers de Alta Densidade | +4.4% | Global, concentrado no Brasil e no Chile | Curto prazo (≤ 2 anos) |
| Atrasos na Conexão à Rede Elétrica Criam Demanda por Energia de Ponte e Atrás do Medidor | +2.8% | Brasil, Chile | Curto prazo (≤ 2 anos) |
| A Expansão de Hiperescala e Colocation Eleva os Requisitos de Backup Crítico | +2.1% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| A Base de Eletricidade Renovável da América do Sul Apoia a Energia no Local Híbrida e de Baixo Carbono | +1.1% | Brasil, Chile, Colômbia, Uruguai | Médio prazo (2-4 anos) |
| As Implantações de Geradores Prontos para HVO no Brasil Criam um Caminho de Combustível de Transição | +0.7% | Brasil | Longo prazo (≥ 4 anos) |
| A Energia Primária Modular Apoia a Energização Faseada de Data Centers | +0.5% | América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Trabalho de Inteligência Artificial Aumentam a Demanda por Energia em Data Centers de Alta Densidade
As cargas de trabalho de treinamento e inferência de IA estão aumentando o requisito de energia de novas instalações em todo o mercado de geração de energia no local em data centers da América do Sul. Racks configurados para IA podem exceder 100-150 kW por rack, em comparação com 5-10 kW em uma instalação empresarial padrão, o que eleva a quantidade de capacidade de reserva necessária para proteger as cargas de TI. A demanda de energia de data centers vinculada à IA no Brasil poderia atingir 13,2 GW até 2035, em comparação com 707 MW em 2023, exercendo pressão adicional tanto sobre as conexões de serviços públicos quanto sobre os sistemas de backup locais.[1] O pipeline combinado de capacidade no Brasil, Chile e Colômbia está expandindo o número de sites que requerem sistemas de energia antes que o acesso total à rede elétrica seja garantido. Uma breve interrupção pode perturbar trabalhos computacionais valiosos, de modo que os operadores estão mantendo arranjos de geradores redundantes mesmo quando sua estratégia de compra de eletricidade depende de energia renovável. Esse requisito operacional mantém os equipamentos de resiliência como elemento central do mercado de geração de energia no local em data centers da América do Sul, particularmente quando racks de alta densidade tornam cada perda de energia mais custosa para um operador de instalação.
Atrasos na Conexão à Rede Elétrica Criam Demanda por Energia de Ponte e Atrás do Medidor
Os atrasos na conexão à rede elétrica estão criando uma necessidade direta de aquisição de equipamentos de geração temporários e baseados no local. Mais de 32 projetos de data centers aguardavam aprovação do operador nacional da rede elétrica do Brasil em 2025, e alguns projetos enfrentaram limitações devido a preocupações com a capacidade de subestações. Os desenvolvedores podem usar conjuntos de geradores a diesel ou turbinas a gás temporárias para comissionar sistemas e concluir testes operacionais iniciais enquanto aguardam a aprovação de conexão. Isso permite que os cronogramas de construção avancem, mas eleva a importância da disponibilidade de equipamentos, frotas de aluguel e capacidade de serviço em campo. Na Argentina, projetos planejados usando energia primária a partir de vento, solar e gás apontam para um caminho separado para sites construídos fora do fornecimento convencional da rede elétrica. O mercado de geração de energia no local em data centers da América do Sul se beneficia quando os desenvolvedores tratam o risco de interconexão como uma restrição central do projeto, em vez de um atraso de curto prazo que pode ser resolvido sem equipamentos já disponíveis no local.
A Expansão de Hiperescala e Colocation Eleva os Requisitos de Backup Crítico
Novas instalações de hiperescala e colocation requerem mais geração de backup porque seus compromissos de serviço dependem de disponibilidade contínua. A Equinix confirmou investimento acumulado de mais de 419 milhões de USD no Brasil, Chile e Colômbia durante 2025 e 2026.[2] Grandes campi comumente usam projetos operacionais Tier III ou Tier IV que requerem arranjos de backup N+1, enquanto alguns operadores de hiperescala aplicam configurações 2N. Essas configurações aumentam a contagem de geradores instalados para cada MW de capacidade de TI. A Cummins projetou que mais de 200 conjuntos de geradores totalizando 500 MW operariam no segmento de data centers do Brasil até o final de 2025, mostrando a escala de aquisição associada a esses projetos. À medida que os operadores adicionam salas em etapas, o mercado de geração de energia no local em data centers da América do Sul pode receber pedidos recorrentes de equipamentos em vez de um único pedido no lançamento do projeto, o que apoia vendas subsequentes de controles, sistemas de combustível e serviços de manutenção.
A Base de Eletricidade Renovável da América do Sul Apoia a Energia no Local Híbrida e de Baixo Carbono
A matriz elétrica da América do Sul apoia o uso de sistemas híbridos no local onde os operadores buscam menores emissões sem reduzir a confiabilidade. A energia hidrelétrica é importante no Brasil, Colômbia e Paraguai, enquanto a energia solar e eólica tem um papel maior no Chile. O Brasil gerou mais de 80% de sua eletricidade a partir de fontes renováveis, permitindo que a geração local funcione principalmente como uma camada de resiliência em vez de um substituto para uma rede elétrica de altas emissões. O Plano Nacional de Data Centers do Chile visa triplicar a capacidade instalada até 2030 com 2,5 bilhões de USD em investimento, apoiando o uso de aquisição de energia renovável com sistemas locais para balanceamento e backup.[3] O hidrogênio poderia eventualmente fornecer combustível no local de longa duração devido aos recursos renováveis da região, embora a infraestrutura de armazenamento e distribuição ainda seja limitada. Essas condições apoiam uma mudança gradual no mercado de geração de energia no local em data centers da América do Sul em direção a configurações mistas de combustível e armazenamento, sem eliminar o requisito imediato de capacidade de reserva comprovada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Combustível e Operação para Tempo de Funcionamento Prolongado em Reserva | -1.5% | América do Sul | Curto prazo (≤ 2 anos) |
| Pressão de Conformidade com Emissões e Meio Ambiente sobre Frotas a Diesel | -1.0% | Brasil, Chile | Médio prazo (2-4 anos) |
| Restrições de Oferta e Custo de HVO Limitam a Substituição de Combustível no Curto Prazo | -0.8% | Brasil | Médio prazo (2-4 anos) |
| Congestionamento de Transmissão e Gargalos de Interconexão no Nível do Site Complicam a Escalabilidade | -0.7% | Brasil, Chile | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Combustível e Operação para Tempo de Funcionamento Prolongado em Reserva
Os custos de combustível e operação restringem o uso de energia local onde os sistemas funcionam por períodos prolongados. Os preços do diesel no Brasil e no Chile podem variar com os preços globais do petróleo bruto, tarifas de importação e condições das refinarias locais, o que torna os orçamentos operacionais mais difíceis de prever. As instalações Tier III comumente mantêm 24-48 horas de autonomia de combustível, o que cria um requisito significativo de estoque de combustível em grandes sites. As aplicações de energia primária e contínua incorrem em um custo por MWh mais alto do que os arranjos de reserva, tornando o fornecimento da rede elétrica ou o gás natural mais atraentes onde estão disponíveis. O HVO custou três vezes mais do que o diesel convencional durante um teste brasileiro, limitando uma substituição mais ampla de combustível apesar da adequação técnica. O mercado de geração de energia no local em data centers da América do Sul deve, portanto, equilibrar as necessidades de resiliência com o controle de custos, especialmente em instalações que podem operar antes que uma conexão à rede elétrica esteja disponível e não conseguem limitar facilmente o tempo de funcionamento do gerador.
Pressão de Conformidade com Emissões e Meio Ambiente sobre Frotas a Diesel
Requisitos de emissões mais rigorosos aumentam o custo de adicionar e operar frotas de geradores a diesel. As Resoluções CONAMA 382 e 436 do Brasil estabelecem limites para emissões de fontes estacionárias e exigem licenciamento ambiental para sistemas de geradores maiores. A Portaria 009/2024 de São Paulo acrescenta considerações de conformidade local para equipamentos a diesel. A associação setorial ABIMAQ propôs ajustes às regras locais em 2025 devido a preocupações com a implementação técnica e possíveis penalidades retroativas. A substituição de equipamentos mais antigos por unidades Tier IV pode reduzir as emissões de NOx e partículas, mas também requer maior gasto inicial. A conformidade ambiental incentivará os fornecedores no mercado de geração de energia no local em data centers da América do Sul a oferecer motores mais limpos, combustíveis alternativos e sistemas de monitoramento integrados que ajudem os operadores a documentar o desempenho dos equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Geração:
O Diesel Detém a Maior Posição Enquanto as Células de Combustível Ganham TerrenoOs conjuntos de geradores a diesel detinham 32,05% da participação do mercado de geração de energia no local em data centers da América do Sul em 2026. Sua cadeia de suprimentos estabelecida e adequação aos projetos de backup Tier III e Tier IV os tornaram a opção padrão em muitos sites de colocation e hiperescala. Unidades em contêiner na faixa de 3-3,5 MW podem ser testadas em fábrica e instaladas com montagem limitada no local, o que ajuda os desenvolvedores a trabalhar dentro de cronogramas de construção comprimidos. O diesel também permanece familiar para operadores, fornecedores de combustível e equipes de manutenção nos principais mercados brasileiros. Essas vantagens práticas continuam a apoiar o setor de geração de energia no local em data centers da América do Sul, apesar da maior atenção às opções de menores emissões.
As células de combustível têm projeção de registrar o maior CAGR de 13,09% até 2032. A Bloom Energy e a Brookfield lançaram uma parceria de implantação de 5 bilhões de USD para tecnologia de células de combustível em data centers de IA em outubro de 2025. As células de combustível de óxido sólido podem operar com gás natural, biogás ou hidrogênio e podem fornecer alta disponibilidade para cargas de computação intensiva. A Bloom Energy também declarou que está aumentando a capacidade de fabricação para 2 GW por ano até o final de 2026. As microturbinas e os sistemas híbridos têm um papel mais restrito em instalações de borda e empresariais onde as condições de espaço, ruído ou licenciamento favorecem equipamentos compactos.



Por Capacidade de Geração Instalada:
Unidades de Médio Porte Lideram Enquanto Grandes Campi se ExpandemA faixa de 1-5 MW representou 34,28% do tamanho do mercado de geração de energia no local em data centers da América do Sul em 2026. Essa faixa se adequa ao típico grande campus de colocation, onde várias unidades de 2-3,5 MW podem ser combinadas para resiliência N+1 ou 2N. As unidades modulares permitem que os operadores adicionem capacidade à medida que cada sala de dados é inaugurada. Os projetos com tanque integrado também podem reduzir as obras civis em sites urbanos onde o espaço é limitado. Os sistemas abaixo de 1 MW continuam a atender instalações menores e de borda em cidades secundárias, enquanto a faixa acima de 5-20 MW apoia campi maiores com layouts de geradores em paralelo.
A faixa acima de 20 MW tem projeção de expandir a um CAGR de 12,67% até 2032. A demanda está vinculada a campi de hiperescala projetados com fazendas de geradores em vez de unidades de backup independentes. A Microsoft comprometeu 2,7 bilhões de USD no Brasil, enquanto a AWS comprometeu 1,8 bilhão de USD até 2027, apoiando a demanda por pacotes de energia em escala de campus maiores. Os fornecedores estão respondendo com pacotes que combinam 40-80 unidades modulares sob controles de paralelismo automatizados. Nessa escala, os fornecedores devem demonstrar confiabilidade no nível do site, capacidade de controles e capacidade de serviço, não apenas especificações individuais de motores.
Por Tipo de Combustível:
O Diesel Lidera Enquanto as Misturas de Hidrogênio Apresentam uma Opção de Longo PrazoO diesel detinha 62,08% do segmento de tipo de combustível em 2026. Ele permanece amplamente disponível e funciona com as arquiteturas de backup já utilizadas em sites de data centers. O diesel comercial do Brasil contém misturas de biodiesel B10-B15, o que proporciona um benefício limitado de emissões sem exigir grandes mudanças nos equipamentos existentes. O gás natural é a segunda maior categoria de combustível em áreas onde o fornecimento por tubulação é acessível, notadamente em partes da Argentina e da Colômbia. Os motores a gás natural podem reduzir as emissões de NOx em comparação com o diesel, o que lhes confere um papel onde as condições locais de fornecimento de combustível e licenciamento permitem seu uso.
O hidrogênio e as misturas de hidrogênio têm projeção de avançar a um CAGR de 13,88% até 2032. O BNDES recebeu propostas totalizando 13 bilhões de USD para projetos de hidrogênio e data centers no Nordeste do Brasil em setembro de 2025, indicando vínculos futuros entre o fornecimento local de hidrogênio e as necessidades de energia de data centers. A Hydrogen Europe situou a geração comercial de data centers movida a hidrogênio no período de 2029-2032 porque a infraestrutura de armazenamento de longa duração permanece subdesenvolvida. Os combustíveis renováveis e o biogás também oferecem opções para operadores que buscam reduzir o uso de diesel. A Cummins habilitou o uso de HVO em um site de hiperescala de 60 MW no Brasil durante 2025, o que demonstrou que o combustível pode ser usado em uma grande implantação local quando o fornecimento está disponível.

Por Aplicação:
A Energia de Backup de Emergência É o Principal Caso de Uso Enquanto a Energia de Ponte se ExpandeA energia de backup de emergência representou 58,14% do segmento de aplicação em 2026. Todo data center Tier II e superior necessita de geração de backup, o que torna essa aplicação a base da demanda por equipamentos. O congestionamento de transmissão e a instabilidade de tensão significam que os sistemas de backup podem ser acionados com mais frequência do que em instalações com acesso mais maduro à rede elétrica. A energia primária tem um papel diferente em locais com restrições onde a geração local substitui parcial ou totalmente o fornecimento de serviços públicos. A energia contínua permanece limitada a sites selecionados de criptomoedas e computação de alto desempenho com requisitos de disponibilidade incomuns.
A energia temporária e de ponte tem projeção de expandir a um CAGR de 12,46% até 2032. O segmento atende ao comissionamento de data centers quando os sites estão prontos para testes, mas as conexões à rede elétrica ainda estão pendentes. O Brasil tinha 32 projetos de data centers aguardando aprovação da rede elétrica em 2025, criando demanda recorrente por sistemas que possam apoiar testes na fase de construção e operações iniciais. A Aggreko investiu 5 milhões de USD em uma frota para a América do Sul para comissionamento de data centers, testes de carga e fornecimento temporário durante 2025. Sua entrega de 15 MW para um projeto de comissionamento de hiperescala em 24 horas mostra por que o tempo de resposta é agora um requisito fundamental para fornecedores.
Por Tamanho de Data Center:
Grandes Instalações Lideram Enquanto Instalações de Hiperescala Impulsionam a Demanda FuturaOs grandes data centers, com 5-20 MW de carga de TI, detinham 38,81% do segmento em 2026. Eles representam uma parte substancial da base operacional de instalações de colocation e nuvem no Brasil, Chile e Colômbia. Esses sites comumente usam pacotes de diesel de 1-5 MW dispostos em projetos N+1 ou 2N. Seus processos de aquisição são bem estabelecidos, de modo que preço, velocidade de comissionamento e serviço pós-venda frequentemente determinam a seleção do fornecedor. As instalações médias e pequenas continuam a depender de sistemas de backup a diesel padrão em cidades secundárias e locais empresariais.
As instalações de hiperescala têm projeção de registrar o maior CAGR de 12,62% até 2032. Os compromissos da Microsoft, AWS, Scala, Ascenty e ODATA estão apoiando o desenvolvimento de nova capacidade de campus em toda a América do Sul. Os operadores frequentemente inauguram 20-50 MW de capacidade de cada vez enquanto projetam um campus para mais de 500 MW. Essa abordagem faseada cria demanda por novos equipamentos de geração ao longo de todo o período de desenvolvimento. Ela também oferece aos fornecedores um padrão de pedidos mais previsível do que um único anúncio para a capacidade total do campus implicaria.
Por Tipo de Data Center:
Provedores de Colocation Lideram Enquanto Provedores de Serviços em Nuvem AceleramOs provedores de colocation detinham 43,73% do segmento em 2026. As instalações neutras de operadoras operadas por empresas como Ascenty, ODATA, Scala, Equinix e Cirion formam grande parte da infraestrutura regional usada para implantações em nuvem. Cada sala de dados adicionada pode acionar um pedido definido de geradores, equipamentos de transferência e controles de redundância. Isso apoia ciclos de aquisição de equipamentos repetíveis para o mercado de geração de energia no local em data centers da América do Sul. Os sites empresariais e de borda permanecem relevantes porque as implantações em cidades secundárias e mercados andinos requerem sistemas de reserva menores.
Os provedores de serviços em nuvem têm projeção de expandir a um CAGR de 12,48% até 2032. Esses compradores estão investindo cada vez mais em capacidade própria que requer sistemas no local projetados de acordo com suas especificações técnicas. A ODATA obteve 1,02 bilhão de USD em financiamento verde para expandir sua plataforma de data centers sustentáveis durante 2025. A Schneider Electric atende cerca de 22% dos data centers sul-americanos com plataformas avançadas de gerenciamento de energia, de acordo com o material de origem. Os requisitos de soberania de dados e a expansão da capacidade de IA devem manter a demanda por sistemas integrados de energia e resfriamento além de 2032.
Análise Geográfica
O Brasil representou 71,02% do tamanho do mercado de geração de energia no local em data centers da América do Sul em 2026. O país tinha cerca de 800 MW de capacidade operacional de data centers e substanciais compromissos anunciados de hiperescala e colocation. A demanda de energia de data centers era de 770 MW em 2025 e poderia atingir 13,2 GW até 2035. Os 32 projetos do Brasil aguardando aprovação da rede elétrica durante 2025 aumentaram a necessidade de sistemas de ponte em novas instalações. As Resoluções CONAMA 382 e 436, juntamente com a Portaria 009/2024 de São Paulo, também estão movendo a base de equipamentos em direção a unidades mais limpas e em conformidade.
O Chile tinha 166 MW de capacidade instalada de data centers em 2025, representando 15% da capacidade sul-americana. Seu plano nacional visa um aumento de três vezes na capacidade instalada até 2030, apoiado por investimento significativo. A Colômbia tem projeção de registrar o CAGR geográfico mais rápido de 12,77% até 2032. Sua adoção de nuvem estava expandindo 25% ao ano, e os compromissos de investimento incluíam a expansão BG2 da Equinix em Bogotá e o programa de infraestrutura da IFX Networks.
A Argentina está se tornando mais relevante devido a projetos que usam geração dedicada de gás e energia renovável. A OpenAI e a Sur Energy assinaram uma carta de intenções em outubro de 2025 para um projeto na Argentina envolvendo até 25 bilhões de USD e 500 MW de capacidade de computação de IA. O plano Atlas GigaHub da Green Capital para 3.000 MW de capacidade de TI aponta para o potencial uso de energia primária a gás e renovável fora da rede elétrica. A GTD investiu 13 milhões de USD em 2026 para a segunda fase de seu desenvolvimento em Lurín em direção a 20 MW, enquanto a Cirion comissionou sua instalação LIM2 na mesma área. Uruguai, Paraguai, Equador e Bolívia tinham posições menores, embora o excedente hidrelétrico do Paraguai e a rede elétrica renovável do Uruguai forneçam uma base para projetos especializados.
Cenário Competitivo
Concentração do Mercado
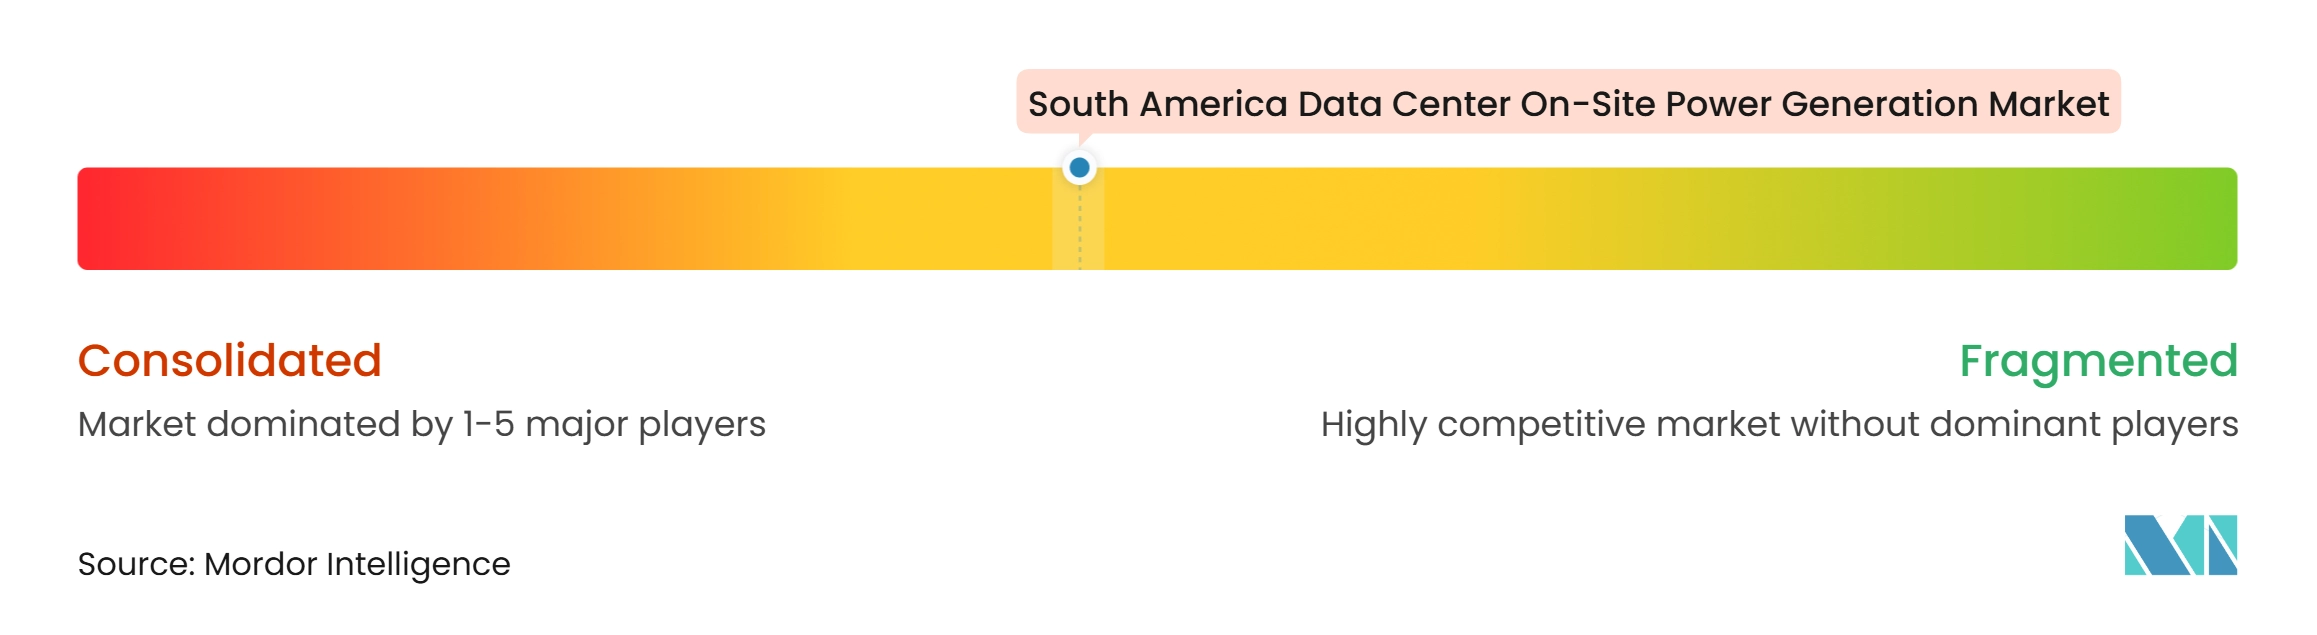
O mercado de geração de energia no local em data centers da América do Sul é moderadamente concentrado entre grandes fabricantes de equipamentos e mais fragmentado em energia temporária, comissionamento e trabalhos de serviço. A Caterpillar e a Cummins são os principais fornecedores de sistemas de geradores a diesel e a gás de alta capacidade acima de 2 MW. A Atlas Copco, a Wärtsilä e o INNIO Group competem em aplicações de motores a gás e turbinas a gás que atendem às necessidades de energia primária e contínua. O mercado de geração de energia no local em data centers da América do Sul também está atraindo fornecedores de células de combustível que atendem aos requisitos de alta disponibilidade com menores emissões diretas.
Os fornecedores estão respondendo à demanda dos desenvolvedores por cronogramas de construção mais curtos com equipamentos em contêiner e pré-testados. Os invólucros de 3 MW e 3,5 MW da Cummins podem reduzir os prazos de construção civil em até 25%, de acordo com o material de origem. A Bloom Energy expandiu seu acordo com a Equinix para mais de 100 MW em 19 data centers em fevereiro de 2025, o que forneceu uma referência para uma implantação mais ampla de células de combustível. A Brookfield e a Bloom Energy então lançaram uma parceria global de 5 bilhões de USD para implantação de células de combustível de óxido sólido em data centers de IA em outubro de 2025. Esses movimentos aumentam a pressão competitiva sobre os fornecedores convencionais para oferecer soluções de menores emissões sem comprometer a disponibilidade.
A intensidade de serviço está se tornando tão importante quanto as especificações de equipamentos no mercado de geração de energia no local em data centers da América do Sul. A frota regional dedicada da Aggreko apoia o comissionamento, testes de carga e fornecimento temporário, o que lhe confere um papel de serviço recorrente. A WEG usa a fabricação doméstica para competir em unidades abaixo de 2 MW para sites de colocation de médio porte e empresariais. A Vertiv e o Grupo Datco formaram uma parceria na Argentina e no Chile em outubro de 2025 para fortalecer o suporte de serviços para instalações de IA e computação de alto desempenho. Um modelo totalmente integrado que combina geradores, armazenamento em baterias, controles de entrada renovável e serviço contínuo permanece uma oportunidade em aberto porque nenhum fornecedor atualmente lidera essa oferta em toda a região.
Líderes do Setor de Geração de Energia no Local em Data Centers da América do Sul
-
Caterpillar Inc.
-
Cummins Inc.
-
Aggreko plc
-
Rolls-Royce Holdings plc
-
Wärtsilä Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Geração de Energia no Local em Data Centers da América do Sul Empresas cobertas neste relatório
- Aggreko plc
- Atlas Copco AB
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Holdings plc
- Generac Power Systems, Inc.
- Mitsubishi Heavy Industries, Ltd.
- Wärtsilä Corporation
- Baker Hughes Company
- Bloom Energy Corporation
- FuelCell Energy, Inc.
- INNIO Group Holding GmbH
- Rehlko, LLC
- ABB Ltd.
- Schneider Electric SE
- Vertiv Holdings Co
- WEG S.A.
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- ODATA Serviços de Tecnologia Ltda.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Solatio Energia
Desenvolvimentos industriais recentes em Mercado de Geração de Energia no Local em Data Centers da América do Sul
- Outubro de 2026: A Schneider Electric demonstrou arquiteturas de energia compatíveis com NVIDIA GB200 e GB300 para data centers de IA no Data Center World Brasil, aprofundando sua integração com as especificações de aquisição de operadores de hiperescala sul-americanos.
- Maio de 2026: A Equinix confirmou investimentos acumulados superiores a 419 milhões de USD nos mercados sul-americanos entre 2025 e 2026, incluindo 270 milhões de USD no Brasil, 42 milhões de USD no Chile e 28 milhões de USD na Colômbia, com cada compromisso exigindo aquisição de geração de backup no local em nível de instalação.
- Outubro de 2025: A Brookfield e a Bloom Energy lançaram uma parceria global de 5 bilhões de USD para implantação de células de combustível de óxido sólido para data centers de IA, com projetos de fábricas de IA já em desenvolvimento globalmente e os mercados sul-americanos incluídos no escopo do lançamento estratégico.
- Outubro de 2025: A Vertiv e o Grupo Datco anunciaram uma parceria estratégica de distribuição na Argentina e no Chile, visando data centers de IA e computação de alto desempenho no Cone Sul e fortalecendo a infraestrutura de serviços regional para equipamentos de energia crítica.
Escopo do Relatório do Mercado de Geração de Energia no Local em Data Centers da América do Sul
O Mercado de Geração de Energia no Local em Data Centers da América do Sul compreende soluções que permitem que os data centers gerem eletricidade dentro ou adjacente às suas instalações para garantir um fornecimento de energia confiável, resiliente e ininterrupto. Esses sistemas apoiam a continuidade operacional reduzindo a dependência de redes elétricas externas, mitigando o risco de interrupções de energia e atendendo às crescentes demandas de energia da infraestrutura digital. O mercado inclui tecnologias projetadas para geração de energia de backup, primária e contínua, ajudando os operadores a aprimorar a segurança energética, otimizar a eficiência operacional, apoiar objetivos de sustentabilidade e atender aos crescentes requisitos de energia de ambientes de computação modernos e de alta densidade.
O Relatório do Mercado de Geração de Energia no Local em Data Centers da América do Sul é Segmentado por Tecnologia de Geração (Conjuntos de Geradores a Diesel, Conjuntos de Geradores a Gás Natural, Turbinas a Gás, Motores a Gás de Pistão Alternativo, Células de Combustível e Outras Tecnologias de Geração), Capacidade de Geração Instalada (Abaixo de 1 MW, 1–5 MW, 5–20 MW e Acima de 20 MW), Tipo de Combustível (Diesel, Gás Natural, Combustíveis Renováveis e Biogás, Hidrogênio e Misturas de Hidrogênio e Outros Tipos de Combustível), Aplicação (Energia de Backup de Emergência, Energia Primária, Energia Contínua e Energia Temporária e de Ponte), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (Brasil, Chile, Colômbia, Argentina, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (MW).
Visão geral da segmentação
| Conjuntos de Geradores a Diesel |
| Conjuntos de Geradores a Gás Natural |
| Turbinas a Gás |
| Motores a Gás de Pistão Alternativo |
| Células de Combustível |
| Outras Tecnologias de Geração |
| Abaixo de 1 MW |
| 1-5 MW |
| Acima de 5-20 MW |
| Acima de 20 MW |
| Diesel |
| Gás Natural |
| Combustíveis Renováveis e Biogás |
| Hidrogênio e Misturas de Hidrogênio |
| Outros Combustíveis |
| Energia de Backup de Emergência |
| Energia Primária |
| Energia Contínua |
| Energia Temporária e de Ponte |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Brasil |
| Chile |
| Colômbia |
| Argentina |
| Peru |
| Restante da América do Sul |
| Por Tecnologia de Geração | Conjuntos de Geradores a Diesel |
| Conjuntos de Geradores a Gás Natural | |
| Turbinas a Gás | |
| Motores a Gás de Pistão Alternativo | |
| Células de Combustível | |
| Outras Tecnologias de Geração | |
| Por Capacidade de Geração Instalada | Abaixo de 1 MW |
| 1-5 MW | |
| Acima de 5-20 MW | |
| Acima de 20 MW | |
| Por Tipo de Combustível | Diesel |
| Gás Natural | |
| Combustíveis Renováveis e Biogás | |
| Hidrogênio e Misturas de Hidrogênio | |
| Outros Combustíveis | |
| Por Aplicação | Energia de Backup de Emergência |
| Energia Primária | |
| Energia Contínua | |
| Energia Temporária e de Ponte | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de geração de energia no local em data centers da América do Sul?
O mercado foi avaliado em 418,59 milhões de USD em 2026 e tem projeção de atingir 838,75 milhões de USD até 2032, crescendo a um CAGR de 11,89%. A capacidade de geração instalada era de 1.500 MW em 2026 e deve expandir para 3.000 MW até 2032. O crescimento é impulsionado pelo aumento da implantação de equipamentos de geração, sistemas de controle e serviços de instalação em instalações de data centers novas e em expansão.
O que está impulsionando a demanda por energia no local em data centers sul-americanos?
A demanda está sendo alimentada pelo aumento das cargas de trabalho de IA, atrasos na conexão à rede elétrica e pela necessidade de sistemas de energia de backup altamente resilientes. A infraestrutura orientada por IA requer densidades de energia substancialmente maiores, enquanto as soluções de energia de ponte ajudam os operadores a comissionar instalações antes que as conexões completas de serviços públicos estejam disponíveis.
Qual tecnologia de geração lidera o mercado de geração de energia no local em data centers da América do Sul?
Os conjuntos de geradores a diesel representaram a maior participação de 32,05% em 2026. Sua liderança é apoiada por práticas de implantação estabelecidas, ampla disponibilidade de equipamentos, logística de combustível madura e compatibilidade com os requisitos de confiabilidade de data centers Tier III e Tier IV. Espera-se que as células de combustível registrem o crescimento mais rápido até 2032.
Qual categoria de combustível deve expandir mais rapidamente até 2032?
O hidrogênio e as misturas de hidrogênio têm previsão de crescer a um CAGR de 13,88% até 2032. Embora a infraestrutura para produção, transporte e armazenamento permaneça limitada, o crescente interesse em soluções de energia de menores emissões apoia a adoção a longo prazo. O diesel continua a dominar devido à sua ampla disponibilidade e compatibilidade com as arquiteturas de energia de backup existentes.
Qual país detém a maior posição regional?
O Brasil liderou o mercado com uma participação de 71,02% em 2026. Sua posição forte é apoiada por um grande pipeline de projetos de data centers, restrições de conexão à rede elétrica que aumentam a demanda por energia temporária e de ponte, e investimentos contínuos em instalações de colocation e hiperescala.