
南米データセンター オンサイト発電市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
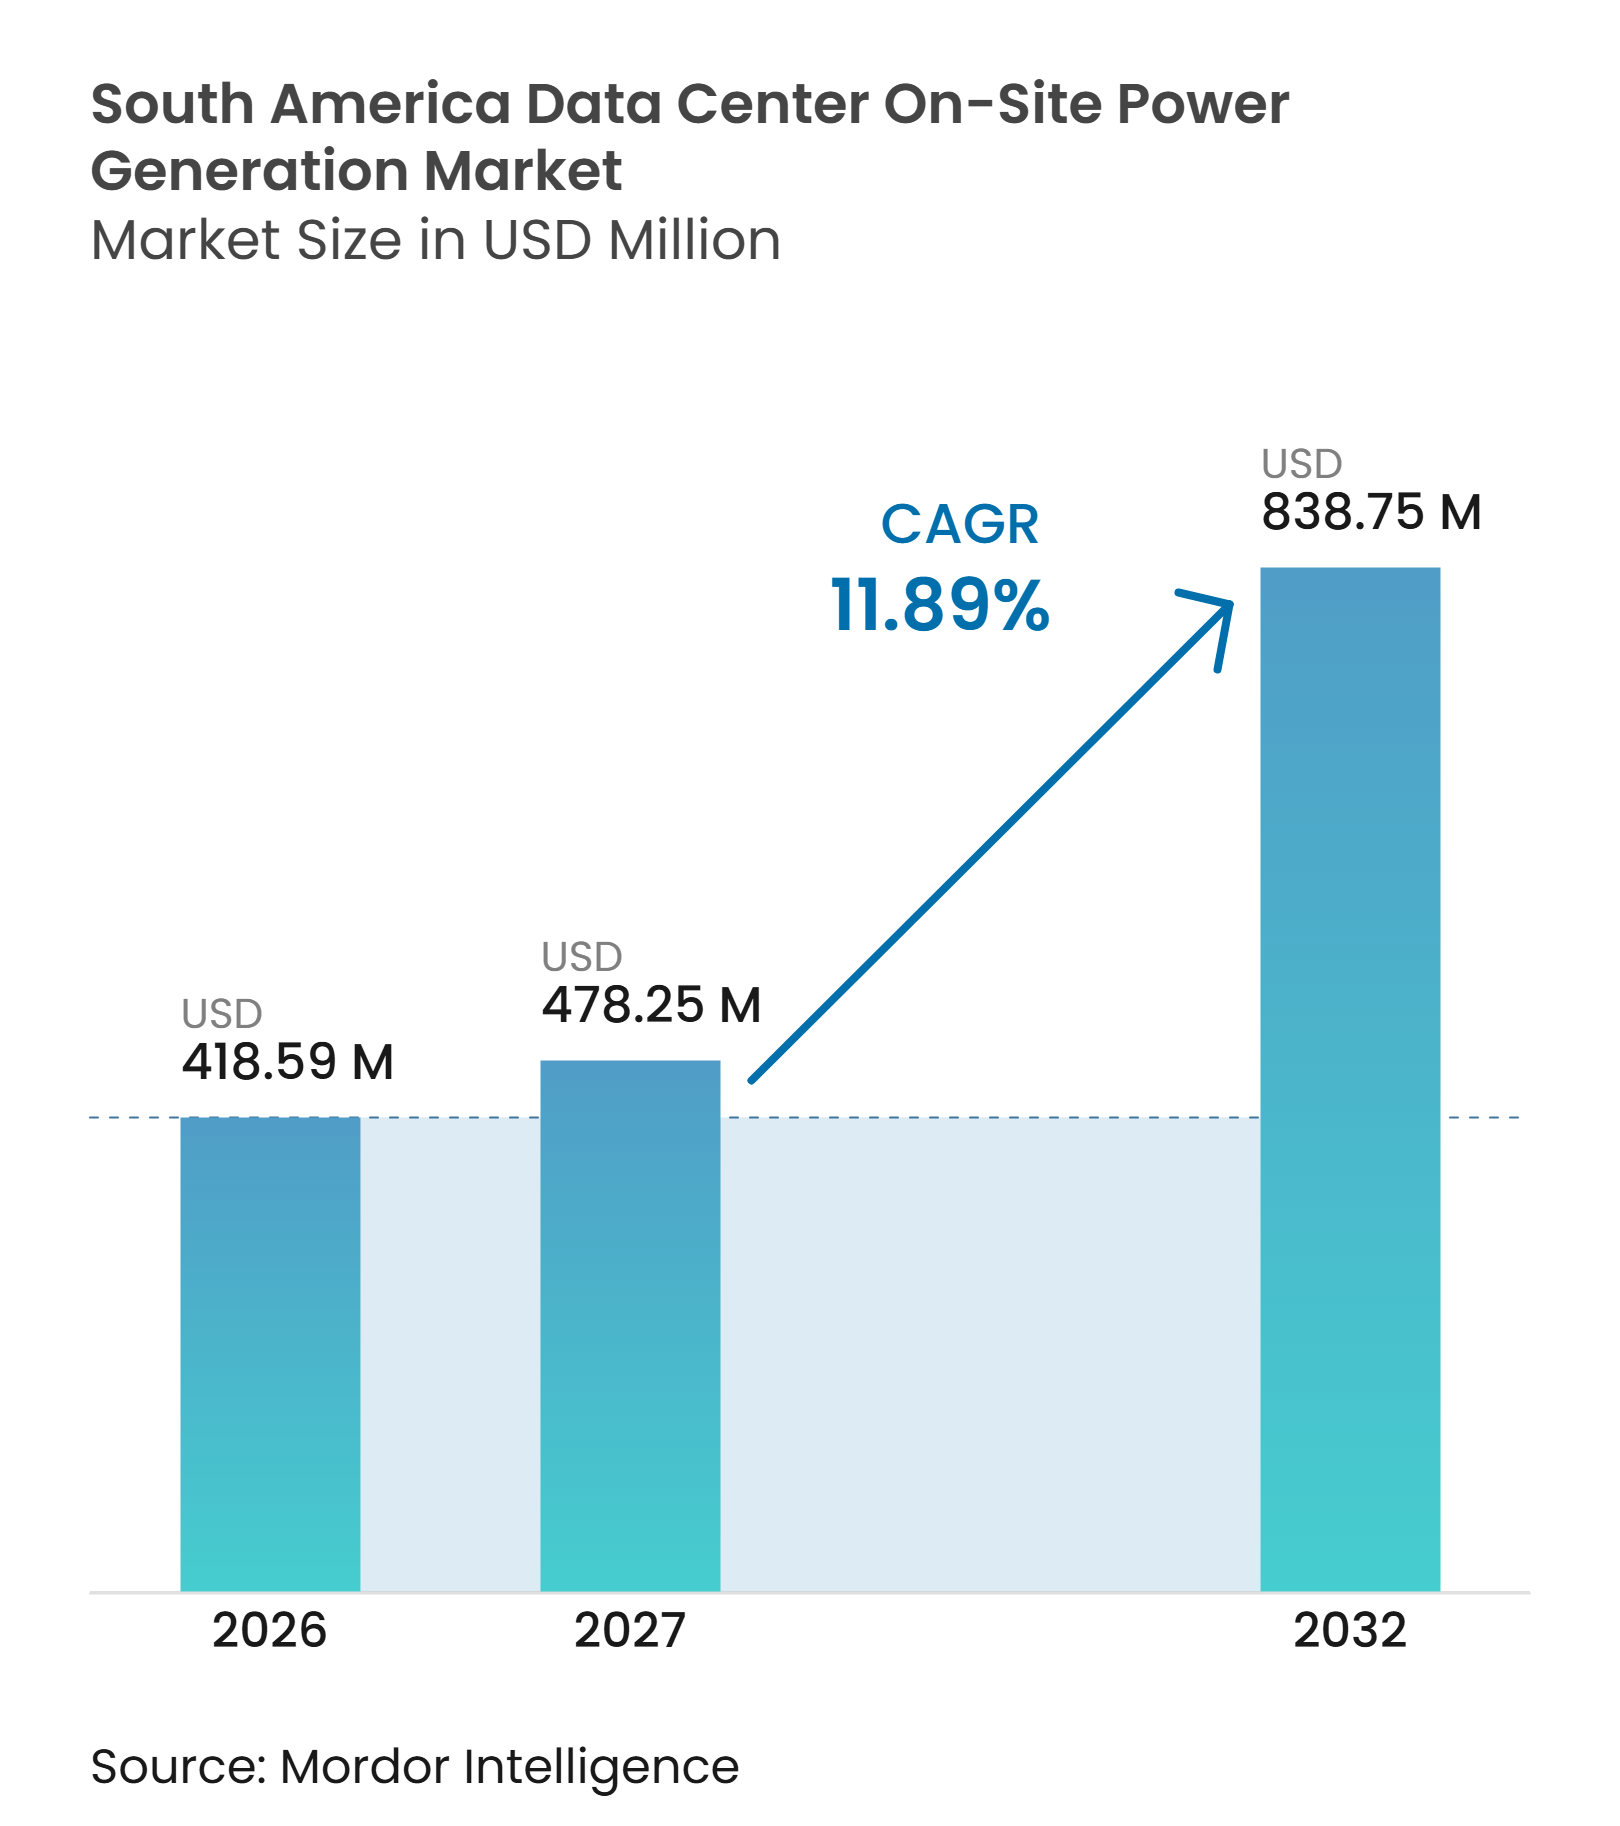
| 基準年の市場規模 (2026) | 418.59 百万米ドル |
| 市場規模 (2027) | 478.25 百万米ドル |
| 市場規模 (2032) | 838.75 百万米ドル |
| 成長率 (2027 - 2032) | 11.89 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター オンサイト発電市場分析
南米データセンター オンサイト発電市場規模は2026年に4億1,859万米ドルと評価され、2027年の4億7,825万米ドルから2032年には8億3,875万米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 11.89%で成長する見込みです。設置ベースの観点では、市場は2026年に151万メガワットと評価され、2027年の173万メガワットから2032年には312万メガワットに成長すると予測されており、予測期間(2027年~2032年)においてCAGR 12.03%で拡大する見込みです。これは、設備容量に対する需要が市場価値よりもわずかに速いペースで進んでいることを示しています。高密度AIコンピューティングの普及により、特にグリッド供給が中断なく全負荷を支えられない場所において、個々のサイトでの信頼性の高い電力への需要が高まっています。グリッド接続の遅延も、建設・試運転期間中のブリッジング電力、スタンバイシステム、およびビハインド・ザ・メーター構成の重要性を高めています。南米データセンター オンサイト発電市場は、データセンターの建設活動、電力アクセス、排出規制への適合、および各新しいデータホールが稼働するにつれて設備を拡張できるサプライヤーの能力と密接に結びついています。こうした状況は、信頼性の高い設備、迅速なローカルサポート、および各新しいデータホールが稼働するにつれて拡張可能な設計を組み合わせることができるサプライヤーに有利に働きます。
主要レポートのポイント
- 発電技術別では、ディーゼル発電機セットが2026年の南米データセンター オンサイト発電市場シェアの32.05%を占め、燃料電池は2032年にかけて最高のCAGR 13.09%を記録すると予測されています。
- 設置発電容量別では、1~5 MWの範囲が2026年の南米データセンター オンサイト発電市場において34.28%を占め、20 MW超の範囲は2032年にかけてCAGR 12.67%で拡大すると予測されています。
- 燃料タイプ別では、ディーゼルが2026年に62.08%を占め、水素および水素混合物は2032年にかけてCAGR 13.88%で進展すると予測されています。
- 用途別では、緊急バックアップ電力が2026年の用途セグメントの58.14%を占め、一時的・ブリッジ電力は2032年にかけてCAGR 12.46%で拡大すると予測されています。
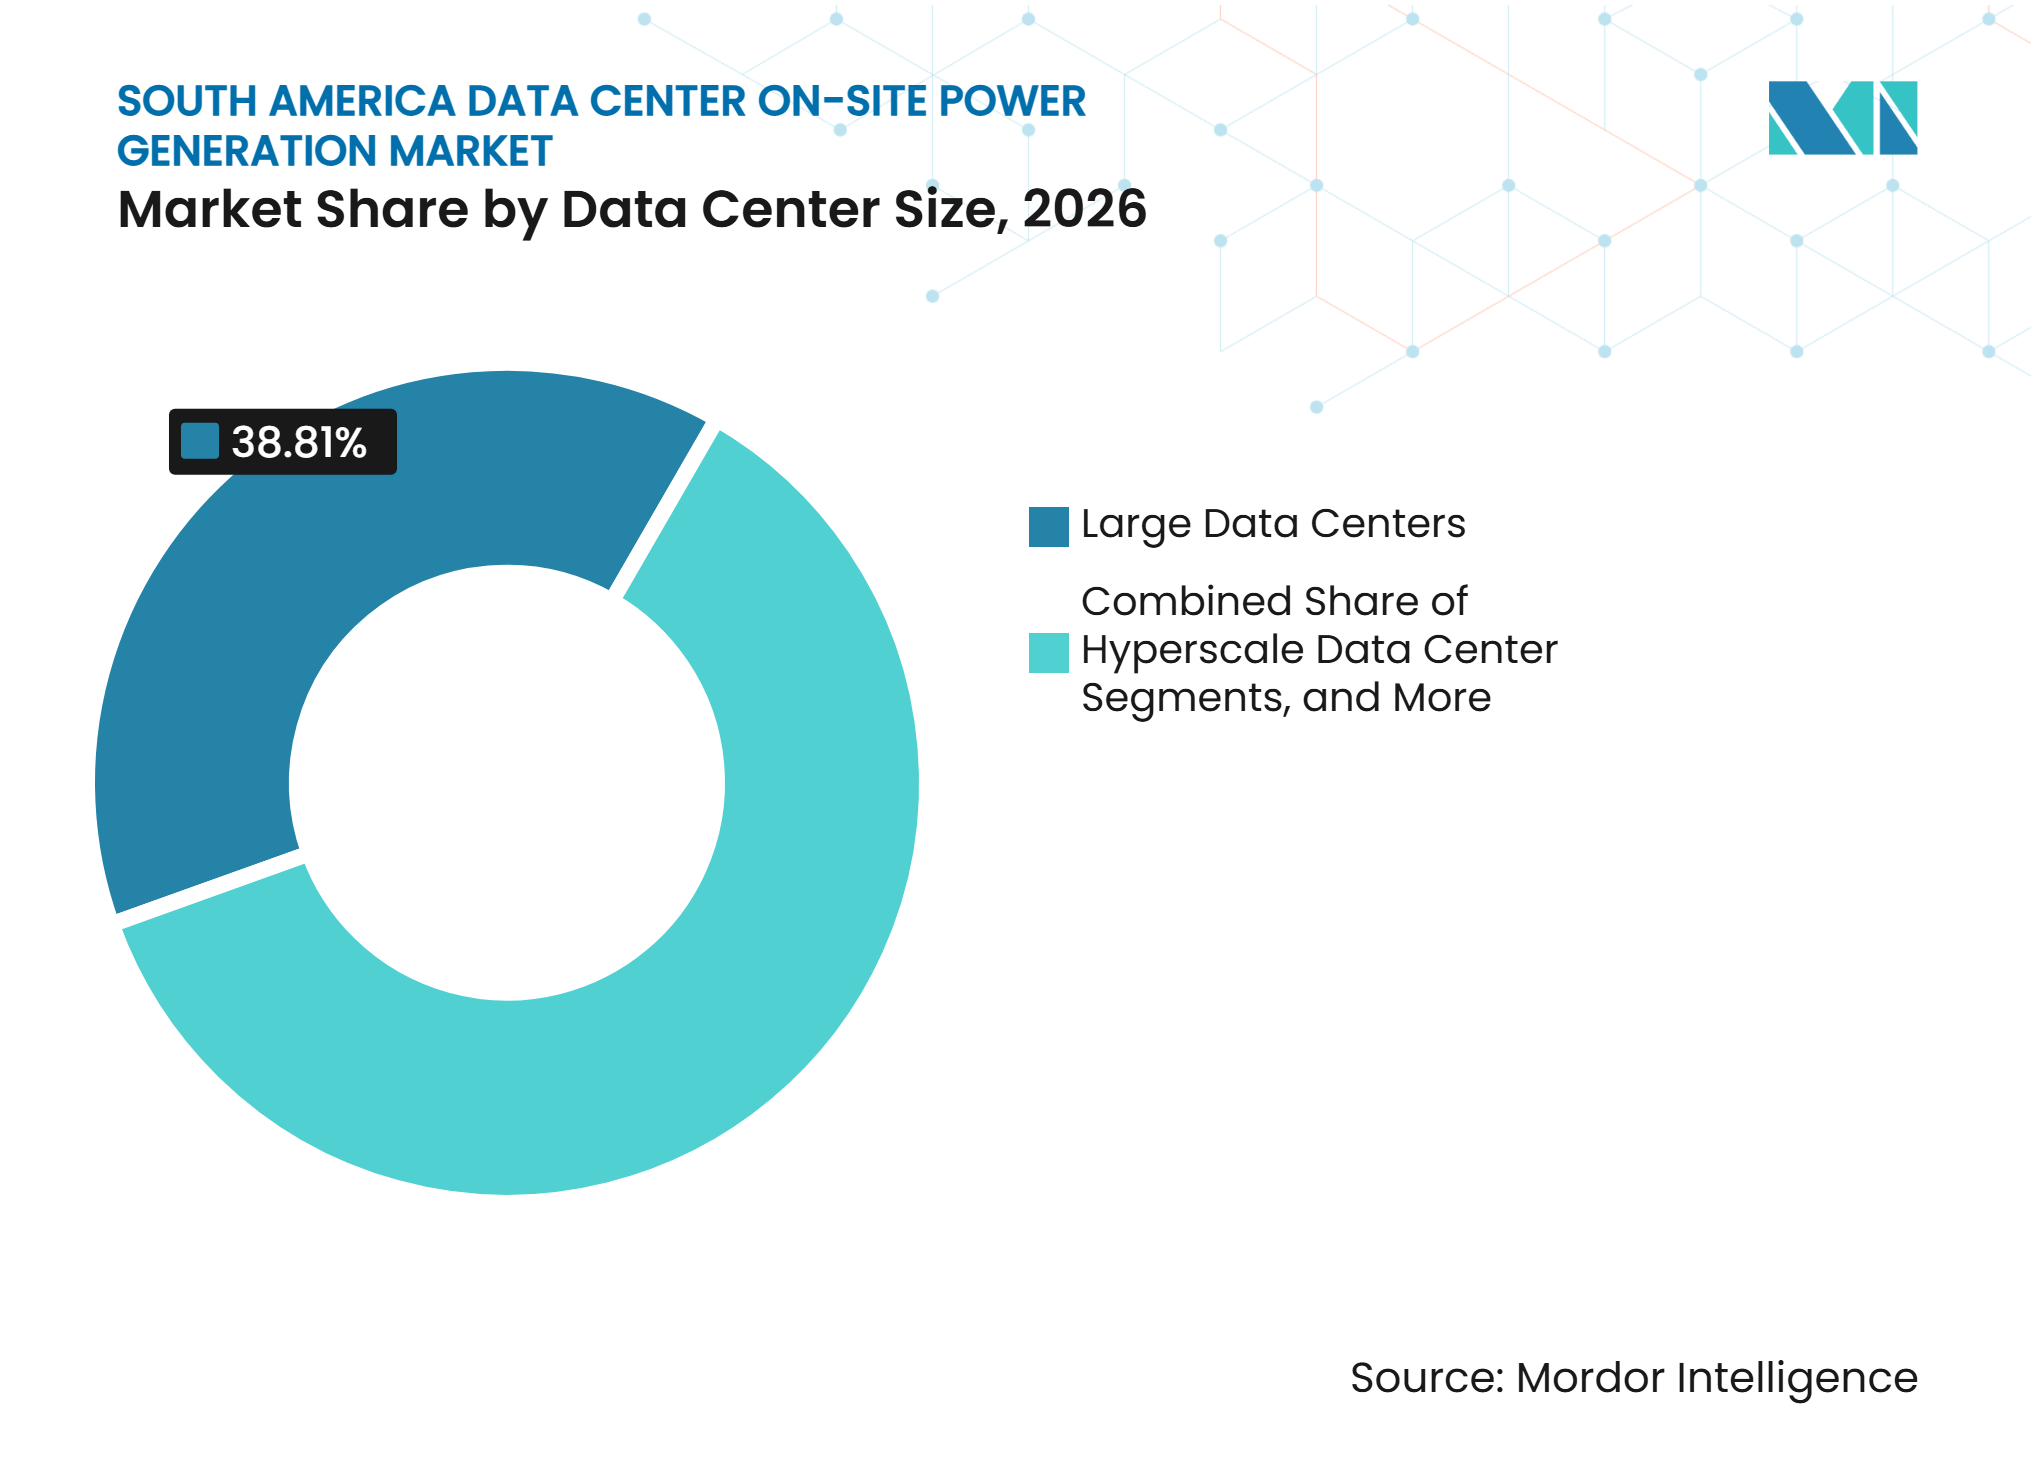
- データセンター規模別では、大規模施設が2026年に38.81%を占め、ハイパースケール施設は2032年にかけてCAGR 12.62%を記録すると予測されています。
- データセンタータイプ別では、コロケーションプロバイダーが2026年に43.73%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 12.48%で拡大すると予測されています。
- 地域別では、ブラジルが2026年に71.02%を占め、コロンビアは2032年にかけてCAGR 12.77%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 人工知能ワークロードが高密度データセンターの電力需要を増大させる | +4.4% | グローバル、ブラジルおよびチリに集中 | 短期(2年以内) |
| グリッド接続の遅延がブリッジングおよびビハインド・ザ・メーター電力への需要を生み出す | +2.8% | ブラジル、チリ | 短期(2年以内) |
| ハイパースケールおよびコロケーションの拡大が重要なバックアップ要件を引き上げる | +2.1% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| 南米の再生可能電力基盤がハイブリッドおよび低炭素オンサイト電力を支援する | +1.1% | ブラジル、チリ、コロンビア、ウルグアイ | 中期(2~4年) |
| ブラジルのHVO対応発電機導入が移行燃料の経路を創出する | +0.7% | ブラジル | 長期(4年以上) |
| モジュール式プライム電力が段階的なデータセンターの通電を支援する | +0.5% | 南米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
人工知能ワークロードが高密度データセンターの電力需要を増大させる
AIのトレーニングおよび推論ワークロードは、南米データセンター オンサイト発電市場全体で新規施設の電力要件を高めています。AI対応ラックは標準的なエンタープライズ施設の5~10 kWと比較して1ラックあたり100~150 kWを超える場合があり、ITロードを保護するために必要なスタンバイ容量を増大させます。ブラジルのAI関連データセンターエネルギー需要は、2023年の707 MWと比較して2035年までに13.2 GWに達する可能性があり、電力会社の接続とローカルバックアップシステムの両方に追加的な圧力をかけています。[1] ブラジル、チリ、コロンビアにおける合算容量パイプラインは、グリッドへの完全なアクセスが確保される前に電力システムを必要とするサイトの数を拡大しています。短時間の中断でも貴重なコンピューティング作業を妨げる可能性があるため、電力購入戦略が再生可能エネルギーに依存している場合でも、オペレーターは冗長な発電機配置を維持しています。この運用要件は、高密度ラックが施設オペレーターにとって各停電をより高コストにする場合に特に、南米データセンター オンサイト発電市場においてレジリエンス設備を中心的な位置に保ちます。
グリッド接続の遅延がブリッジングおよびビハインド・ザ・メーター電力への需要を生み出す
グリッド接続の遅延は、一時的およびサイトベースの発電設備に対する直接的な調達ニーズを生み出しています。2025年にはブラジルの国家グリッドオペレーターからの承認を待つデータセンタープロジェクトが32件以上あり、一部のプロジェクトは変電所の容量懸念により制限に直面しました。開発者は、接続承認を待つ間にシステムを試運転し、初期運用テストを完了するためにディーゼル発電機セットや一時的なガスタービンを使用することができます。これにより建設スケジュールを前進させることができますが、設備の可用性、レンタルフリート、およびフィールドサービス能力の重要性が高まります。アルゼンチンでは、風力、太陽光、ガス焚きプライム電力を使用した計画プロジェクトが、従来のグリッド供給の外に建設されたサイトへの別の路を示しています。南米データセンター オンサイト発電市場は、開発者が相互接続リスクをサイトにすでに設備が用意されていなければ解決できない短期的な遅延としてではなく、プロジェクトの中核的な制約として扱う場合に恩恵を受けます。
ハイパースケールおよびコロケーションの拡大が重要なバックアップ要件を引き上げる
新しいハイパースケールおよびコロケーション施設は、サービスコミットメントが継続的な可用性に依存しているため、より多くのバックアップ発電を必要とします。Equinixは2025年および2026年にブラジル、チリ、コロンビアで4億1,900万米ドルを超える累積投資を確認しました。[2] 大規模キャンパスは一般的にN+1バックアップ配置を必要とするティアIIIまたはティアIVの運用設計を使用しており、一部のハイパースケーラーは2N構成を採用しています。これらの構成は、ITキャパシティの各MWに対して設置される発電機の数を増加させます。Cumminsは、2025年末までにブラジルのデータセンターセグメントで合計500 MWの200台以上の発電機セットが稼働すると予測しており、これらのプロジェクトに関連する調達の規模を示しています。オペレーターが段階的にホールを追加するにつれて、南米データセンター オンサイト発電市場はプロジェクト開始時の単一注文ではなく、繰り返しの設備注文を受けることができ、制御システム、燃料システム、およびメンテナンスサービスのフォローオン販売を支援します。
南米の再生可能電力基盤がハイブリッドおよび低炭素オンサイト電力を支援する
南米の電力ミックスは、オペレーターが信頼性を低下させることなく排出量削減を求める場合に、ハイブリッドオンサイトシステムの使用を支援します。水力発電はブラジル、コロンビア、パラグアイで重要であり、太陽光と風力はチリでより大きな役割を果たしています。ブラジルは電力の80%以上を再生可能エネルギー源から生成しており、ローカル発電は高排出グリッドの代替としてではなく、主にレジリエンス層として機能することができます。チリの国家データセンター計画は、25億米ドルの投資により2030年までに設置容量を3倍にすることを目指しており、バランシングとバックアップのためのローカルシステムを伴う再生可能エネルギー調達の使用を支援しています。[3] 水素は地域の再生可能資源により最終的に長期間のオンサイト燃料を提供できる可能性がありますが、貯蔵および流通インフラはまだ限られています。これらの条件は、即時に必要とされる実績あるスタンバイ容量の要件を排除することなく、南米データセンター オンサイト発電市場における混合燃料および貯蔵構成への段階的な移行を支援します。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライ |
|---|---|---|---|
| 長時間スタンバイ稼働における高い燃料・運用コスト | -1.5% | 南米 | 短期(2年以内) |
| ディーゼルフリートに対する排出・環境コンプライアンスの圧力 | -1.0% | ブラジル、チリ | 中期(2~4年) |
| HVOの供給とコストの制約が近期の燃料転換を制限する | -0.8% | ブラジル | 中期(2~4年) |
| 送電混雑とサイトレベルの相互接続ボトルネックがスケーリングを複雑にする | -0.7% | ブラジル、チリ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長時間スタンバイ稼働における高い燃料・運用コスト
燃料および運用コストは、システムが長期間稼働する場合にローカル電力の使用を制約します。ブラジルおよびチリのディーゼル価格は、世界の原油価格、輸入関税、および地域の製油所の状況によって変動する可能性があり、運用予算の予測を困難にします。ティアIII施設は一般的に24~48時間の燃料自律性を維持しており、大規模サイトでは相当な燃料在庫要件が生じます。プライムおよび連続用途はスタンバイ配置よりもMWhあたりのコストが高く、利用可能な場合はグリッド供給または天然ガスの方が魅力的です。HVOはブラジルの試験において従来のディーゼルの3倍のコストがかかり、技術的な適合性にもかかわらず広範な燃料転換を制限しました。南米データセンター オンサイト発電市場は、グリッド接続が利用可能になる前に稼働する可能性があり、発電機の稼働時間を容易に制限できない施設において特に、レジリエンスニーズとコスト管理のバランスを取る必要があります。
ディーゼルフリートに対する排出・環境コンプライアンスの圧力
より厳格な排出要件により、ディーゼル発電機フリートの追加および運用コストが増加しています。ブラジルのCONAMA決議382および436は、固定発生源の排出限界を定め、大型発電機システムに対する環境ライセンスを義務付けています。サンパウロのポルタリア009/2024は、ディーゼル設備に対するローカルコンプライアンスの考慮事項を追加しています。業界団体ABIMAQは、技術的な実施および遡及的なペナルティの可能性に関する懸念から、2025年にローカルルールの調整を提案しました。旧型設備をティアIVユニットに交換することでNOxおよび粒子状物質の排出を削減できますが、初期支出も増加します。環境コンプライアンスは、南米データセンター オンサイト発電市場のサプライヤーに対し、オペレーターが設備性能を文書化するのに役立つクリーンなエンジン、代替燃料、および統合監視システムを提供するよう促すでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発電技術別:
ディーゼルが最大のポジションを維持しながら燃料電池が台頭ディーゼル発電機セットは2026年の南米データセンター オンサイト発電市場シェアの32.05%を占めました。確立されたサプライチェーンとティアIIIおよびティアIVバックアップ設計との適合性により、多くのコロケーションおよびハイパースケールサイトで標準的な選択肢となっています。3~3.5 MWのコンテナ化ユニットは工場でテストされ、限られたサイト組立で設置できるため、開発者が圧縮された建設スケジュール内で作業するのに役立ちます。ディーゼルはまた、ブラジルの主要市場全体でオペレーター、燃料サプライヤー、およびメンテナンスチームに馴染みがあります。これらの実際的な利点は、低排出オプションへの注目が高まっているにもかかわらず、南米データセンター オンサイト発電産業を引き続き支援しています。
燃料電池は2032年にかけて最高のCAGR 13.09%を記録すると予測されています。Bloom EnergyとBrookfieldは2025年10月にAIデータセンターにおける燃料電池技術の50億米ドルの展開パートナーシップを開始しました。固体酸化物燃料電池は天然ガス、バイオガス、または水素で動作し、集中的なコンピューティング負荷に対して高い可用性を提供できます。Bloom Energyはまた、2026年末までに年間2 GWに向けて製造能力を拡大していると述べました。マイクロタービンおよびハイブリッドシステムは、スペース、騒音、または許可条件がコンパクトな設備を優先するエッジおよびエンタープライズ施設においてより限定的な役割を担っています。


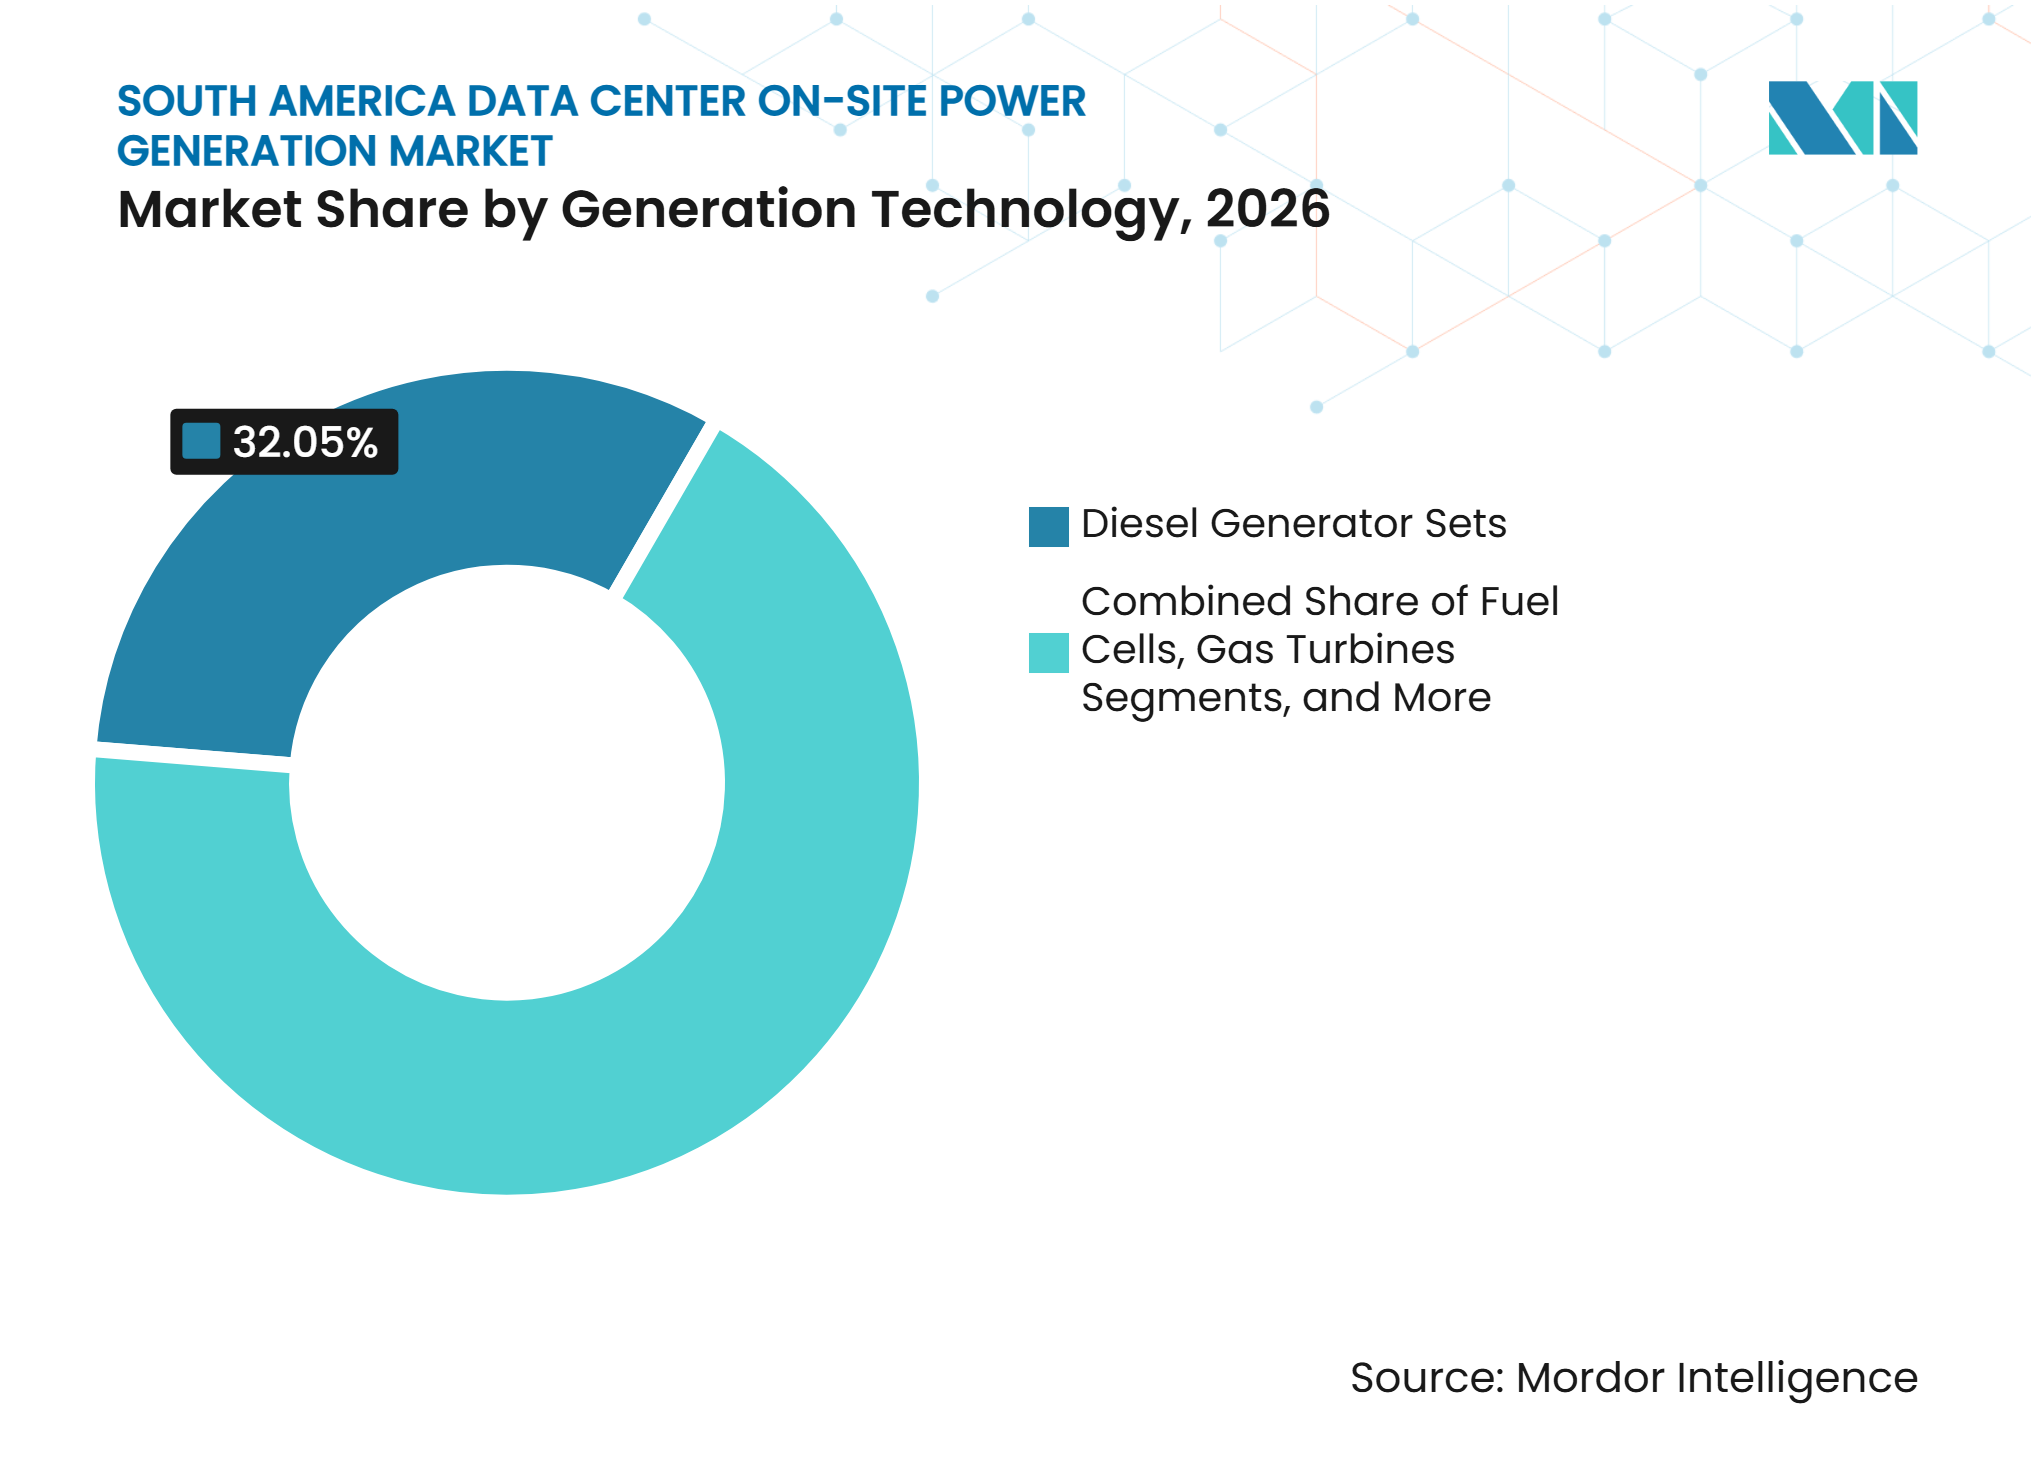
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
設置発電容量別:
中規模ユニットがリードしながら大規模キャンパスが拡大1~5 MWの範囲は2026年の南米データセンター オンサイト発電市場規模の34.28%を占めました。この範囲は、N+1または2Nのレジリエンスのために複数の2~3.5 MWユニットを組み合わせることができる典型的な大規模コロケーションキャンパスに適しています。モジュール式ユニットにより、オペレーターは各データホールが開設されるにつれて容量を追加できます。タンク統合設計はまた、スペースが限られた都市サイトでの土木工事を削減できます。1 MW未満のシステムは引き続き地方都市の小規模およびエッジ施設にサービスを提供し、5~20 MW超の範囲は並列発電機レイアウトを持つ大規模キャンパスを支援します。
20 MW超の範囲は2032年にかけてCAGR 12.67%で拡大すると予測されています。需要は、スタンドアロンのバックアップユニットではなく発電機ファームで設計されたハイパースケールキャンパスと結びついています。Microsoftはブラジルに27億米ドルを、AWSは2027年までに18億米ドルをコミットしており、より大規模なキャンパス規模の電力パッケージへの需要を支援しています。サプライヤーは、自動並列制御下で40~80のモジュール式ユニットを組み合わせたパッケージで対応しています。このスケールでは、ベンダーは個々のエンジン仕様だけでなく、サイトレベルの信頼性、制御能力、およびサービス能力を実証する必要があります。
燃料タイプ別:
ディーゼルがリードしながら水素混合物が長期的な選択肢を提示ディーゼルは2026年の燃料タイプセグメントの62.08%を占めました。広く入手可能であり、データセンターサイトですでに使用されているバックアップアーキテクチャと連携します。ブラジルの商業用ディーゼルにはB10~B15バイオディーゼル混合物が含まれており、既存設備への大幅な変更を必要とせずに限定的な排出削減効果をもたらします。天然ガスは、パイプ供給が利用可能な地域、特にアルゼンチンおよびコロンビアの一部において2番目に大きな燃料カテゴリーです。天然ガスエンジンはディーゼルと比較してNOx排出を削減でき、ローカルの燃料供給と可条件が使用を許可する場合に役割を果たします。
水素および水素混合物は2032年にかけてCAGR 13.88%で進展すると予測されています。BNDESは2025年9月にブラジル北東部の水素およびデータセンタープロジェクトに対して総額130億米ドルの提案を受け取り、ローカルの水素供給とデータセンターの電力ニーズとの将来的な結びつきを示しています。Hydrogen Europeは、長期貯蔵インフラが未発達であるため、商業的な水素動力データセンター発電を2029年~2032年の期間に位置付けました。再生可能燃料およびバイオガスも、ディーゼル使用を削減しようとするオペレーターに選択肢を提供します。Cumminsは2025年にブラジルの60 MWハイパースケールサイトでHVOの使用を可能にし、供給が利用可能な場合に大規模なローカル展開で燃料を使用できることを示しました。

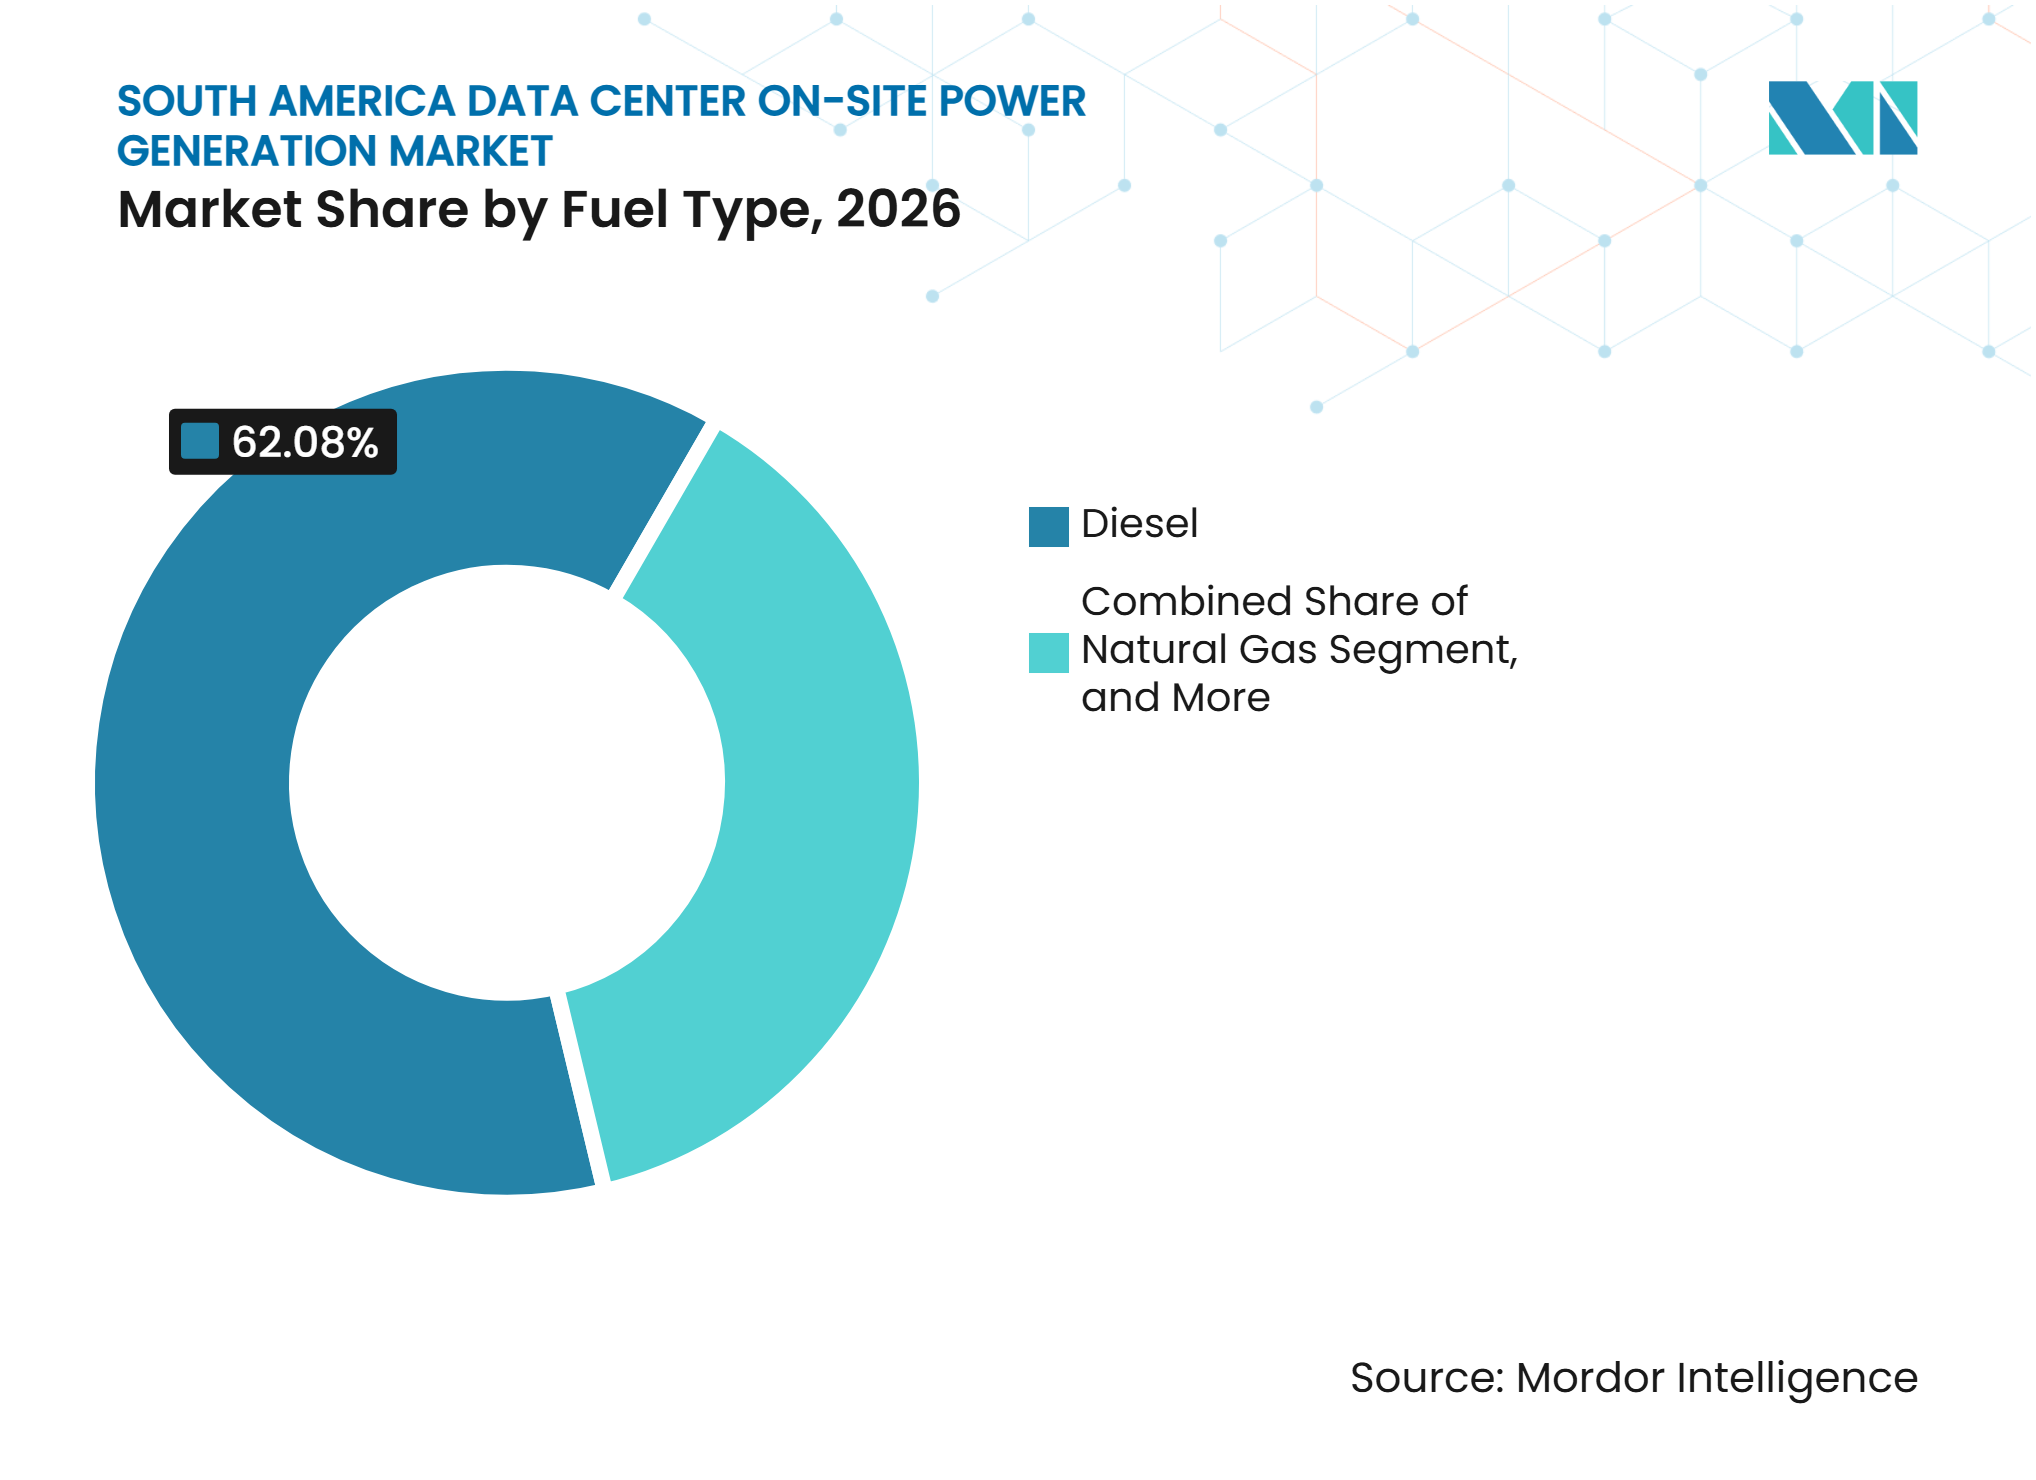
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
緊急バックアップ電力が主要ユースケースでありながらブリッジ電力が拡大緊急バックアップ電力は2026年の用途セグメントの58.14%を占めました。ティアII以上のすべてのデータセンターはバックアップ発電を必要とし、この用途が設備需要の基盤となっています。送電混雑と電圧不安定により、より成熟したグリッドアクセスを持つ施設よりも頻繁にバックアップシステムが稼働する場合があります。プライム電力は、ローカル発電が電力会社の供給を部分的または完全に代替する制約のある場所で異なる役割を果たします。連続電力は、特殊な可用性要件を持つ選択された暗号通貨および高性能コンピューティングサイトに限定されています。
一時的・ブリッジ電力は2032年にかけてCAGR 12.46%で拡大すると予測されています。このセグメントは、サイトがテストの準備ができているがグリッド接続がまだ保留中の場合のデータセンター試運転にサービスを提供します。ブラジルは2025年に32件のデータセンタープロジェクトがグリッド承認を待っており、建設フェーズのテストと初期運用を支援できるシステムへの繰り返しの需要を生み出しています。Aggrekoは2025年にデータセンターの試運転、負荷テスト、および一時的な供給のために南米フリートに500万米ドルを投資しました。24時間以内にハイパースケール試運転プロジェクトに15 MWを供給したことは、応答時間が現在主要なサプライヤー要件となっている理由を示しています。
データセンター規模別:
大規模施設がリードしながらハイパースケール施設が将来の需要を牽引ITロードが5~20 MWの大規模データセンターは2026年のセグメントの38.81%を占めました。これらはブラジル、チリ、コロンビアにおける稼働中のコロケーションおよびクラウド施設ベースの相当部分を占めています。これらのサイトは一般的にN+1または2N設計で配置された1~5 MWのディーゼルパッケージを使用しています。調達プロセスが確立されているため、価格、試運転速度、およアフターセールスサービスがベンダー選定を決定することが多いです。中規模および小規模施設は、地方都市およびエンタープライズ拠点において標準的なディーゼルバックアップシステムに引き続き依存しています。
ハイパースケール施設は2032年にかけて最高のCAGR 12.62%を記録すると予測されています。Microsoft、AWS、Scala、Ascenty、およびODATAからのコミットメントが南米全体での新しいキャンパス容量の開発を支援しています。オペレーターは500 MW超のキャンパスを設計しながら、一度に20~50 MWの容量を開設することが多いです。この段階的なアプローチは、開発期間全体を通じて新しい発電設備への需要を生み出します。また、フルキャンパス容量の単一発表が示唆するよりも予測可能な注文パターンをサプライヤーに提供します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションプロバイダーがリードしながらクラウドサービスプロバイダーが加速コロケーションプロバイダーは2026年のセグメントの43.73%を占めました。Ascenty、ODATA、Scala、Equinix、およびCirionなどの企業が運営するキャリアニュートラル施設は、クラウド展開に使用される地域インフラの多くを形成しています。追加された各データホールは、発電機、転送設備、および冗長性制御の定義された注文を引き起こす可能性があります。これは南米データセンター オンサイト発電市場における繰り返し可能な設備調達サイクルを支援します。地方都市およびアンデス市場での展開がより小型のスタンバイシステムを必要とするため、エンタープライズおよびエッジサイトは引き続き関連性を持ちます。
クラウドサービスプロバイダーは2032年にかけてCAGR 12.48%で拡大すると予測されています。これらのバイヤーは、技術仕様に合わせて設計されたオンサイトシステムを必要とする自社所有の容量への投資をますます増やしています。ODATAは2025年に持続可能なデータセンタープラットフォームを拡大するために10億2,000万米ドルのグリーンファイナンスを確保しました。Schneider Electricは、ソース資料によると、高度な電力管理プラットフォームで南米のデータセンターの約22%にサービスを提供しています。データ主権要件と拡大するAI容量は、2032年以降も統合された電力および冷却システムへの需要を維持すると予想されています。
地理的分析
ブラジルは2026年の南米データセンター オンサイト発電市場規模の71.02%を占めました。同国は約800 MWの稼働中のデータセンター容量と相当な発表済みのハイパースケールおよびコロケーションコミットメントを有していました。データセンターエネルギー需要は2025年に770 MWであり、2035年までに13.2 GWに達する可能性があります。2025年にグリッド承認を待つブラジルの32件のプロジェクトは、新規施設でのブリッジングシステムの必要性を高めました。CONAMA決議382および436、ならびにサンパウロのポルタリア009/2024も、設備ベースをよりクリーンでコンプライアンスに適合したユニットへと移行させています。
チリは2025年に166 MWの設置済みデータセンター容量を有しており、南米容量の15%を占めていました。国家計画は、相当な投資に支えられ、2030年までに設置容量を3倍にすることを目標としています。コロンビアは2032年にかけて最速の地理的CAGR 12.77%を記録すると予測されています。クラウド導入は年間25%拡大しており、投資コミットメントにはEquinixのボゴタにおけるBG2拡張とIFX Networksのインフラプログラムが含まれていました。
アルゼンチンは、専用ガスおよび再生可能エネルギー発電を使用するプロジェクトにより、より関連性が高まっています。OpenAIとSur Energyは2025年10月に、最大250億米ドルと500 MWのAIコンピューティング容量を含むアルゼンチンでのプロジェクトに関する意向書に署名しました。Green CapitalのAtlas GigaHubの3,000 MW ITキャパシティ計画は、オフグリッドガスおよび再生可能プライム電力の潜在的な使用を示しています。GTDは2026年に20 MWに向けたルリン開発の第2フェーズに1,300万米ドルを投資し、Cirionは同地域でLIM2施設を試運転しました。ウルグアイ、パラグアイ、エクアドル、ボリビアはより小さなポジションを持っていましたが、パラグアイの水力発電余剰とウルグアイの再生可能グリッドは専門的なプロジェクトの基盤を提供しています。
競合環境
市場集中度
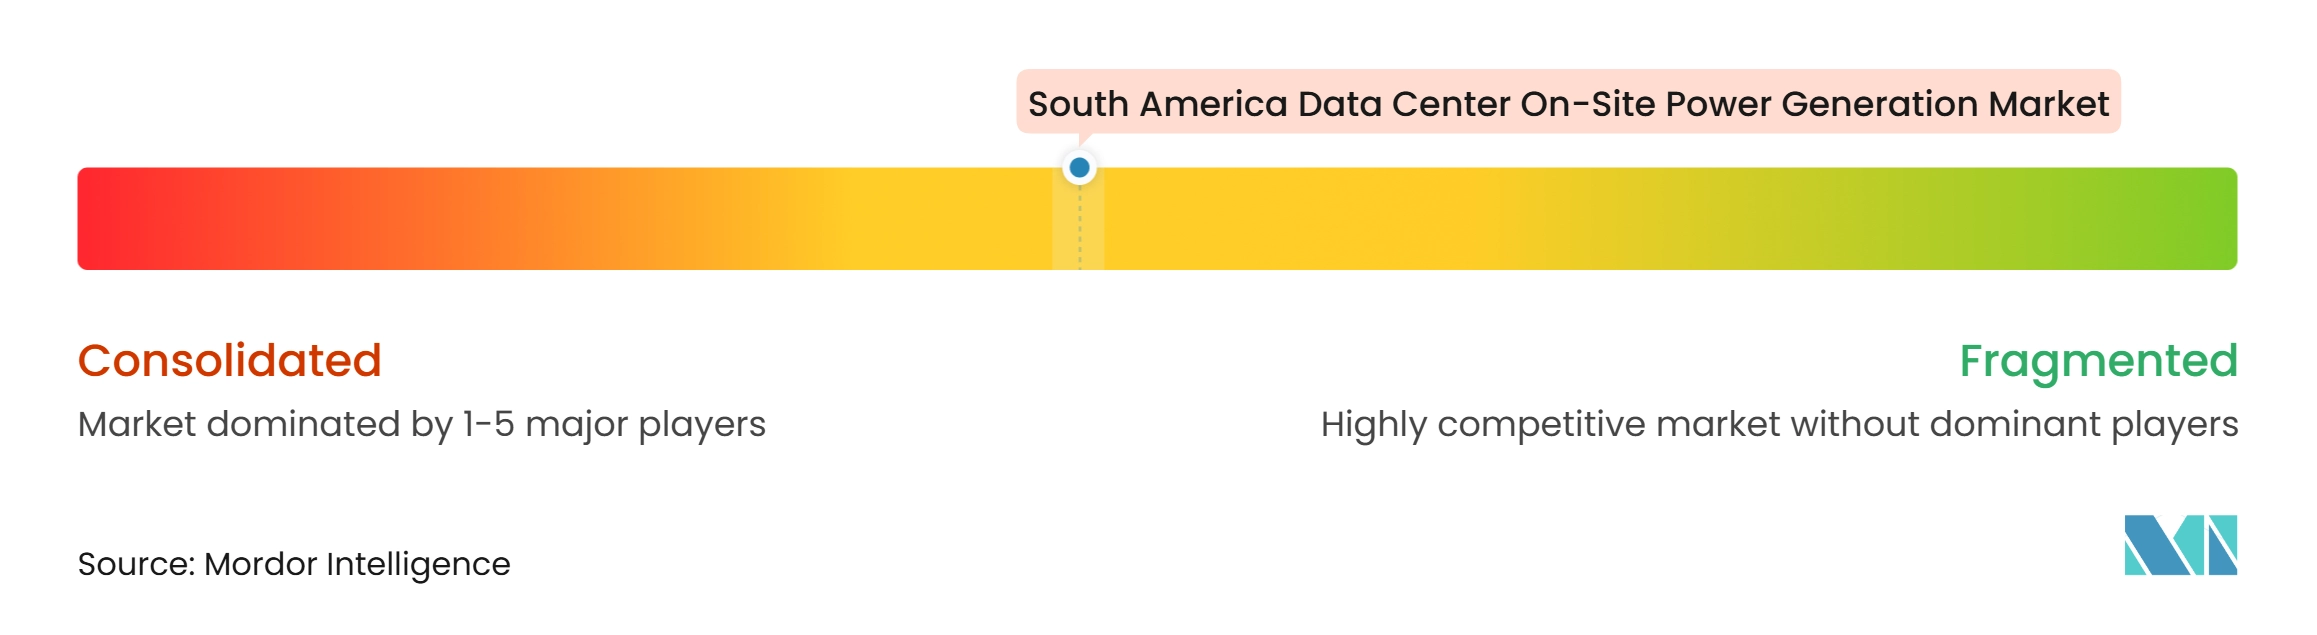
南米データセンター オンサイト発電市場は、大型設備メーカーの間では適度に集中しており、一時的電力、試運転、およびサービス業務ではより分散しています。CaterpillarとCumminsは2 MW超の高容量ディーゼルおよびガス発電システムの主要サプライヤーです。Atlas Copco、Wärtsilä、およびINNIO Groupは、プライムおよび連続電力ニーズにサービスを提供するガスエンジンおよびガスタービン用途で競合しています。南米データセンター オンサイト発電市場はまた、直接排出量を低減しながら高可用性要件に対応する燃料電池サプライヤーを引き付けています。
サプライヤーは、コンテナ化および事前テスト済み設備により、より短い建設スケジュールへの開発者の需要に対応しています。Cumminsの3 MWおよび3.5 MWエンクロージャーは、ソース資料によると、土木建設のタイムラインを最大25%短縮できます。Bloom Energyは2025年2月に19のデータセンターにわたって100 MW超でEquinixとの契約を拡大し、より広範な燃料電池展開の参照事例を提供しました。BrookfieldとBloom Energyはその後、2025年10月にAIデータセンターにおける固体酸化物燃料電池展開のための50億米ドルのグローバルパートナーシップを開始しました。これらの動きは、可用性を損なうことなく低排出ソリューションを提供するよう従来のサプライヤーへの競争圧力を高めています。
南米データセンター オンサイト発電市場では、サービスの強度が設備仕様と同様に重要になっています。Aggrekoの専用地域フリートは試運転、負荷テスト、および一時的な供給を支援し、繰り返しのサービス役割を与えています。WEGは国内製造を活用して、中規模コロケーションおよびエンタープライズサイト向けの2 MW未満のユニットで競合しています。VertivとGrupo Datcoは2025年10月にアルゼンチンとチリでパートナーシップを結成し、AIおよび高性能コンピューティング施設のサービスサポートを強化しました。発電機、バッテリー貯蔵、再生可能エネルギー入力制御、および継続的なサービスを組み合わせたフルターンキーモデルは、現在地域全体でそのオファリングをリードするサプライヤーがいないため、未開拓の機会として残っています。
南米データセンター オンサイト発電産業のリーダー
-
Caterpillar Inc.
-
Cummins Inc.
-
Aggreko plc
-
Rolls-Royce Holdings plc
-
Wärtsilä Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター オンサイト発電市場 このレポートでカバーされる企業
- Aggreko plc
- Atlas Copco AB
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Holdings plc
- Generac Power Systems, Inc.
- Mitsubishi Heavy Industries, Ltd.
- Wärtsilä Corporation
- Baker Hughes Company
- Bloom Energy Corporation
- FuelCell Energy, Inc.
- INNIO Group Holding GmbH
- Rehlko, LLC
- ABB Ltd.
- Schneider Electric SE
- Vertiv Holdings Co
- WEG S.A.
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- ODATA Serviços de Tecnologia Ltda.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Solatio Energia
最近の産業開発事情 南米データセンター オンサイト発電市場
- 2026年10月:Schneider Electricは、Data Center World Brasilにおいて、AIデータセンター向けのNVIDIA GB200およびGB300対応電力アーキテクチャを実演し、南米ハイパースケーラーの調達仕様との統合を深めました。
- 2026年5月:Equinixは、2025年から2026年にかけて南米市場への累積投資がブラジルへの2億7,000万米ドル、チリへの4,200万米ドル、コロンビアへの2,800万米ドルを含む4億1,900万米ドルを超えることを確認し、各コミットメントは施設レベルのオンサイトバックアップ発電調達を必要としています。
- 2025年10月:BrookfieldとBloom Energyは、AIデータセンター向けの50億米ドルのグローバル固体酸化物燃料電池展開パートナーシップを開始し、AIファクトリー設計はすでにグローバルに開発中であり、南米市場も戦略的展開範囲に含まれています。
- 2025年10月:VertivとGrupo Datcoはアルゼンチンとチリで戦略的流通パートナーシップを発表し、南部コーン全体のAIおよび高性能コンピューティングデータセンターを対象とし、重要な電力設備の地域サービスインフラを強化しました。
南米データセンター オンサイト発電市場レポートの範囲
南米データセンター オンサイト発電市場は、データセンターが信頼性が高く、レジリエントで、中断のない電力供給を確保するために施設内またはその隣接地で電力を発電できるソリューションで構成されています。これらのシステムは、外部グリッドへの依存を低減し、停電リスクを軽減し、デジタルインフラの増大するエネルギー需要に対応することで、運用の継続性を支援します。市場には、バックアップ、プライマリ、および連続発電向けに設計された技術が含まれており、オペレーターがエネルギーセキュリティを強化し、運用効率を最適化し、持続可能性目標を支援し、現代の高密度コンピューティング環境の増大する電力要を満たすのに役立ちます。
南米データセンター オンサイト発電市場レポートは、発電技術別(ディーゼル発電機セット、天然ガス発電機セット、ガスタービン、往復動ガスエンジン、燃料電池、およびその他の発電技術)、設置発電容量別(1 MW未満、1~5 MW、5~20 MW、および20 MW超)、燃料タイプ別(ディーゼル、天然ガス、再生可能燃料およびバイオガス、水素および水素混合物、およびその他の燃料タイプ)、用途別(緊急バックアップ電力、プライム電力、連続電力、および一時的・ブリッジ電力)、データセンター規模別(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ別(コロケーション、クラウドサービスプロバイダー、およびエンタープライズ・エッジ)、地域別(ブラジル、チリ、コロンビア、アルゼンチン、ペルー、および南米その他)にセグメント化されています。市場予測は価値(米ドル)および容量(MW)の観点から提供されます。
セグメンテーション概要
| ディーゼル発電機セット |
| 天然ガス発電機セット |
| ガスタービン |
| 往復動ガスエンジン |
| 燃料電池 |
| その他の発電技術 |
| 1 MW未満 |
| 1~5 MW |
| 5~20 MW超 |
| 20 MW超 |
| ディーゼル |
| 天然ガス |
| 再生可能燃料およびバイオガス |
| 水素および水素混合物 |
| その他の燃料 |
| 緊急バックアップ電力 |
| プライム電力 |
| 連続電力 |
| 一時的・ブリッジ電力 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| ブラジル |
| チリ |
| コロンビア |
| アルゼンチン |
| ペルー |
| 南米その他 |
| 発電技術別 | ディーゼル発電機セット |
| 天然ガス発電機セット | |
| ガスタービン | |
| 往復動ガスエンジン | |
| 燃料電池 | |
| その他の発電技術 | |
| 設置発電容量別 | 1 MW未満 |
| 1~5 MW | |
| 5~20 MW超 | |
| 20 MW超 | |
| 燃料タイプ別 | ディーゼル |
| 天然ガス | |
| 再生可能燃料およびバイオガス | |
| 水素および水素混合物 | |
| その他の燃料 | |
| 用途別 | 緊急バックアップ電力 |
| プライム電力 | |
| 連続電力 | |
| 一時的・ブリッジ電力 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ・エッジ | |
| 地域別 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| 南米その他 |
レポートで回答される主要な質問
南米データセンター オンサイト発電市場の規模はどのくらいですか?
市場は2026年に4億1,859万米ドルと評価され、2032年までに8億3,875万米ドルに達すると予測されており、CAGR 11.89%で成長しています。設置発電容量は2026年に1,500 MWであり、2032年までに3,000 MWに拡大すると予想されています。成長は、新規および拡張中のデータセンター施設全体での発電設備、制御システム、および設置サービスの展開増加によって牽引されています。
南米のデータセンターにおけるオンサイト電力への需要を牽引しているものは何ですか?
需要は、AIワークロードの増加、グリッド接続の遅延、および高度にレジリエントなバックアップ電力システムの必要性によって促進されています。AI駆動のインフラは大幅に高い電力密度を必要とし、ブリッジング電力ソリューションはオペレーターが完全な電力会社接続が利用可能になる前に施設を試運転するのに役立ちます。
南米データセンター オンサイト発電市場をリードする発電技術はどれですか?
ディーゼル発電機セットは2026年に32.05%で最大のシェアを占めました。そのリーダーシップは、確立された展開慣行、広範な設備可用性、成熟した燃料ロジスティクス、およびティアIIIおよびティアIVデータセンターの信頼性要件との互換性によって支えられています。燃料電池は2032年にかけて最速の成長を記録すると予想されています。
2032年にかけて最も速く拡大すると予想される燃料カテゴリーはどれですか?
水素および水素混合物は2032年にかけてCAGR 13.88%で成長すると予測されています。生産、輸送、および貯蔵のインフラは依然として限られてますが、低排出電力ソリューションへの関心の高まりが長期的な採用を支援しています。ディーゼルは広範な可用性と既存のバックアップ電力アーキテクチャとの互換性により引き続き支配的です。
最大の地域的ポジションを持つ国はどこですか?
ブラジルは2026年に71.02%のシェアで市場をリードしました。その強力なポジションは、大規模なデータセンタープロジェクトパイプライン、一時的・ブリッジ電力への需要を高めるグリッド接続の制約、およびコロケーションおよびハイパースケール施設への継続的な投資によって支えられています。