
Marktgröße und Marktanteil der Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
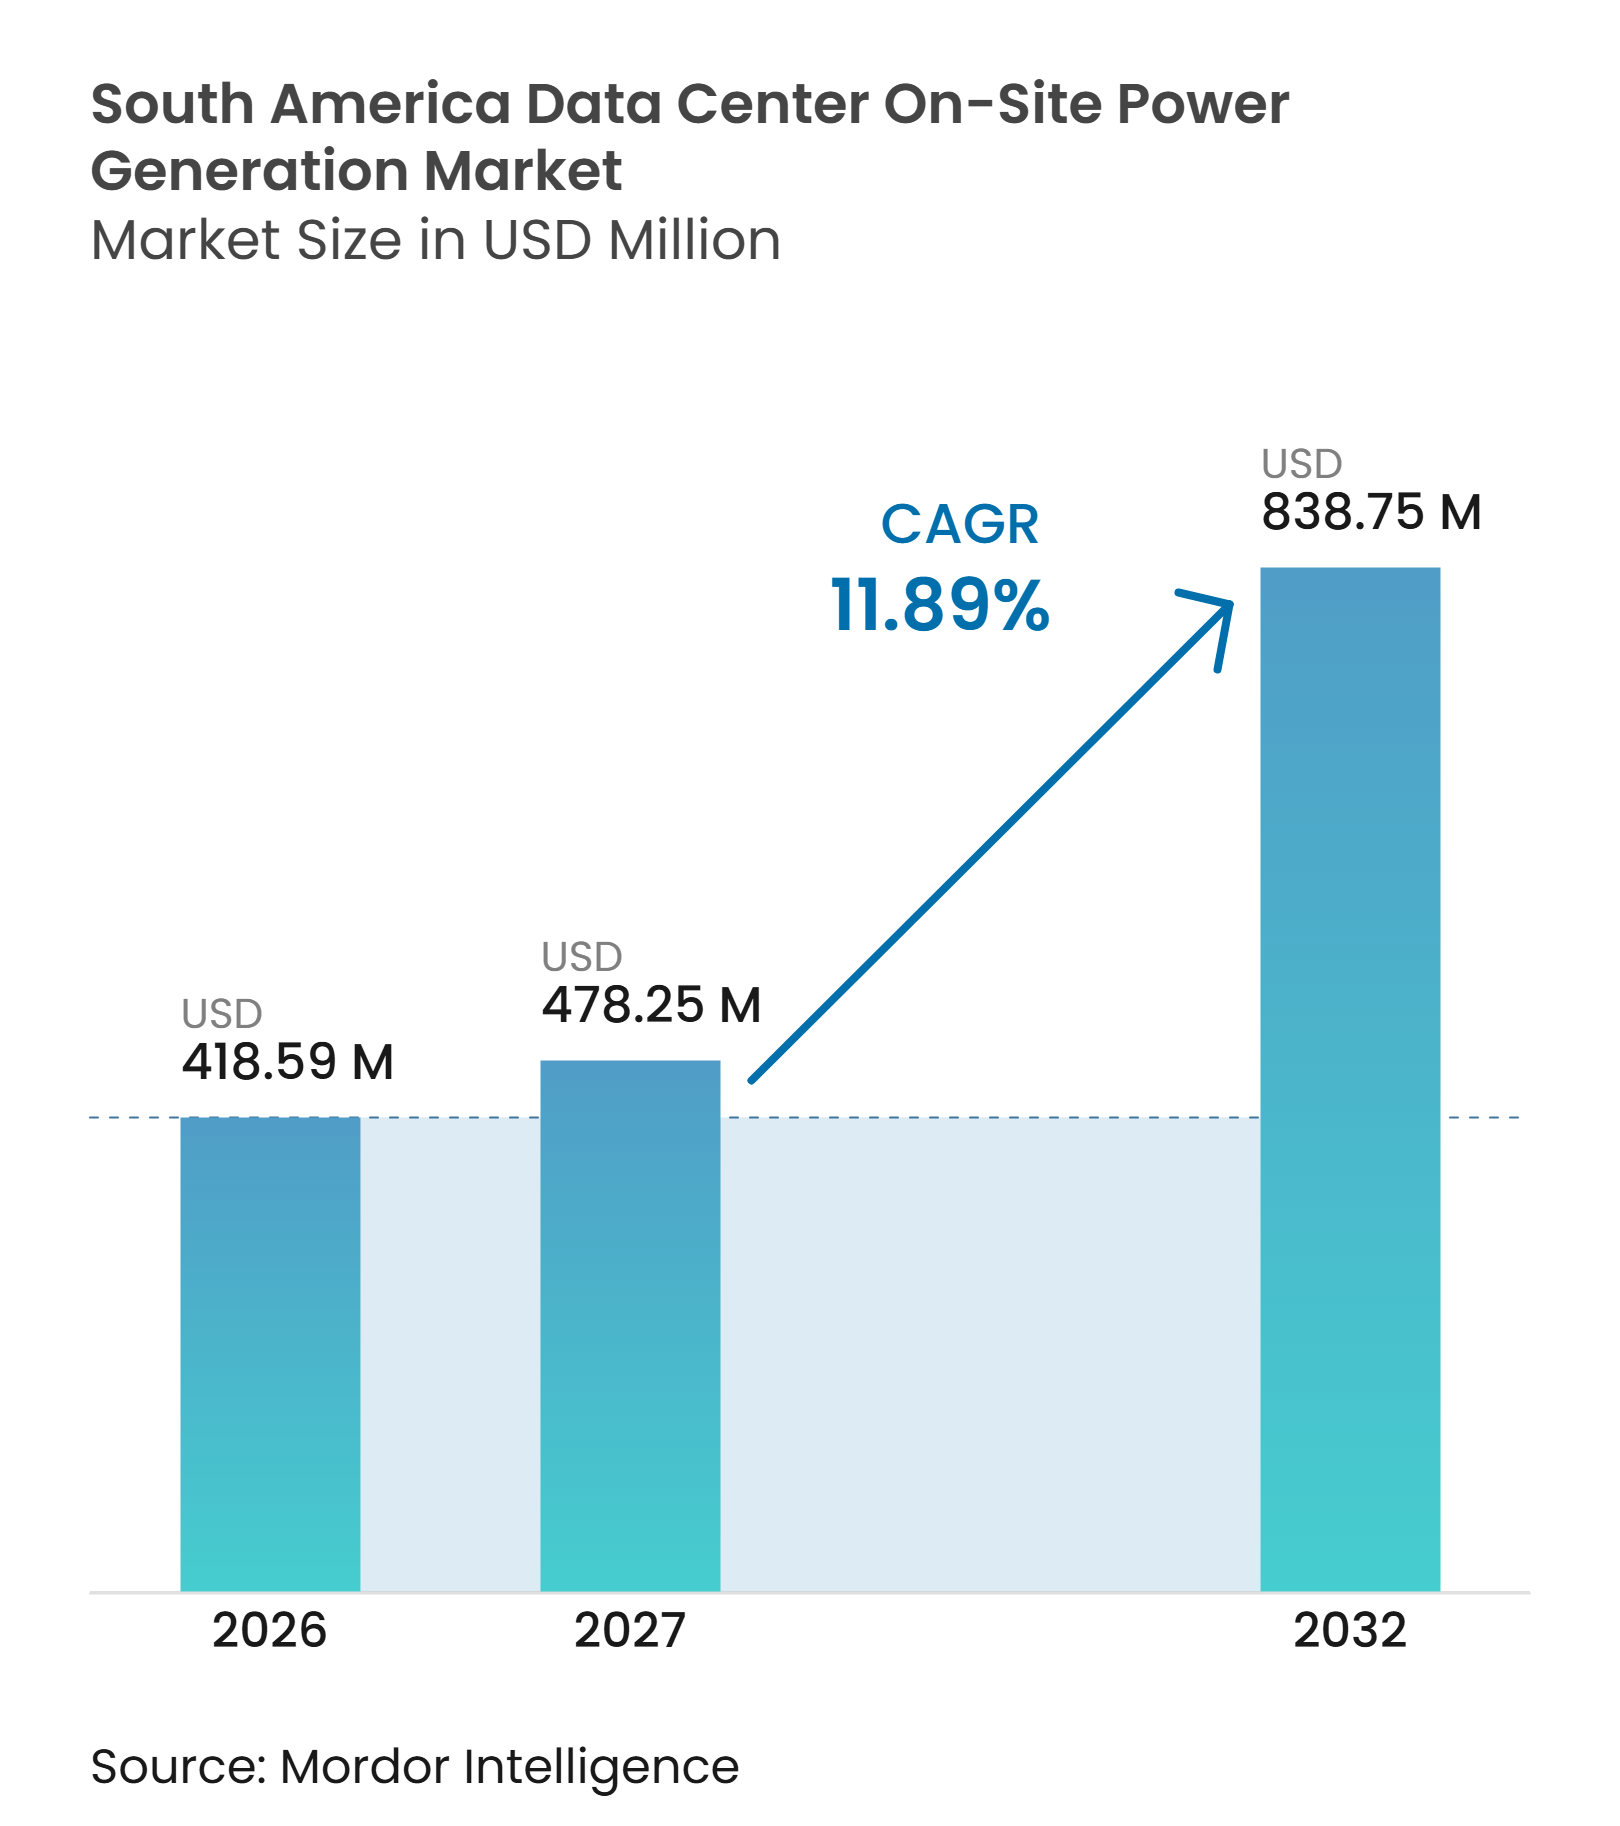
| Marktgröße im Basisjahr (2026) | 418.59 Millionen US-Dollar |
| Marktgröße (2027) | 478.25 Millionen US-Dollar |
| Marktgröße (2032) | 838.75 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße der Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren wurde im Jahr 2026 auf 418,59 Millionen USD geschätzt und soll von 478,25 Millionen USD im Jahr 2027 auf 838,75 Millionen USD bis 2032 wachsen, bei einem CAGR von 11,89 % während des Prognosezeitraums (2027–2032). In Bezug auf die installierte Basis wurde der Markt im Jahr 2026 auf 1,51 Millionen Megawatt geschätzt und soll von 1,73 Millionen Megawatt im Jahr 2027 auf 3,12 Millionen Megawatt bis 2032 wachsen, bei einem CAGR von 12,03 % während des Prognosezeitraums (2027–2032), was darauf hindeutet, dass die Nachfrage nach Anlagenkapazität geringfügig schneller wächst als der Marktwert. Hochdichtes KI-Computing erhöht den Bedarf an zuverlässiger Stromversorgung an einzelnen Standorten, insbesondere dort, wo die Netzversorgung die volle Last nicht unterbrechungsfrei tragen kann. Verzögerungen beim Netzanschluss machen Überbrückungsstrom, Bereitschaftssysteme und hinter dem Zähler liegende Konfigurationen während Bau und Inbetriebnahme ebenfalls wichtiger. Der Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren bleibt daher eng mit der Bautätigkeit von Rechenzentren, dem Stromzugang, der Einhaltung von Emissionsvorschriften und der Fähigkeit der Lieferanten verknüpft, Ausrüstung schnell zu liefern. Diese Bedingungen begünstigen Lieferanten, die zuverlässige Ausrüstung, reaktionsschnellen lokalen Support und Designs kombinieren können, die erweitert werden können, wenn jede neue Datenhalle in Betrieb geht.
Wichtigste Erkenntnisse des Berichts
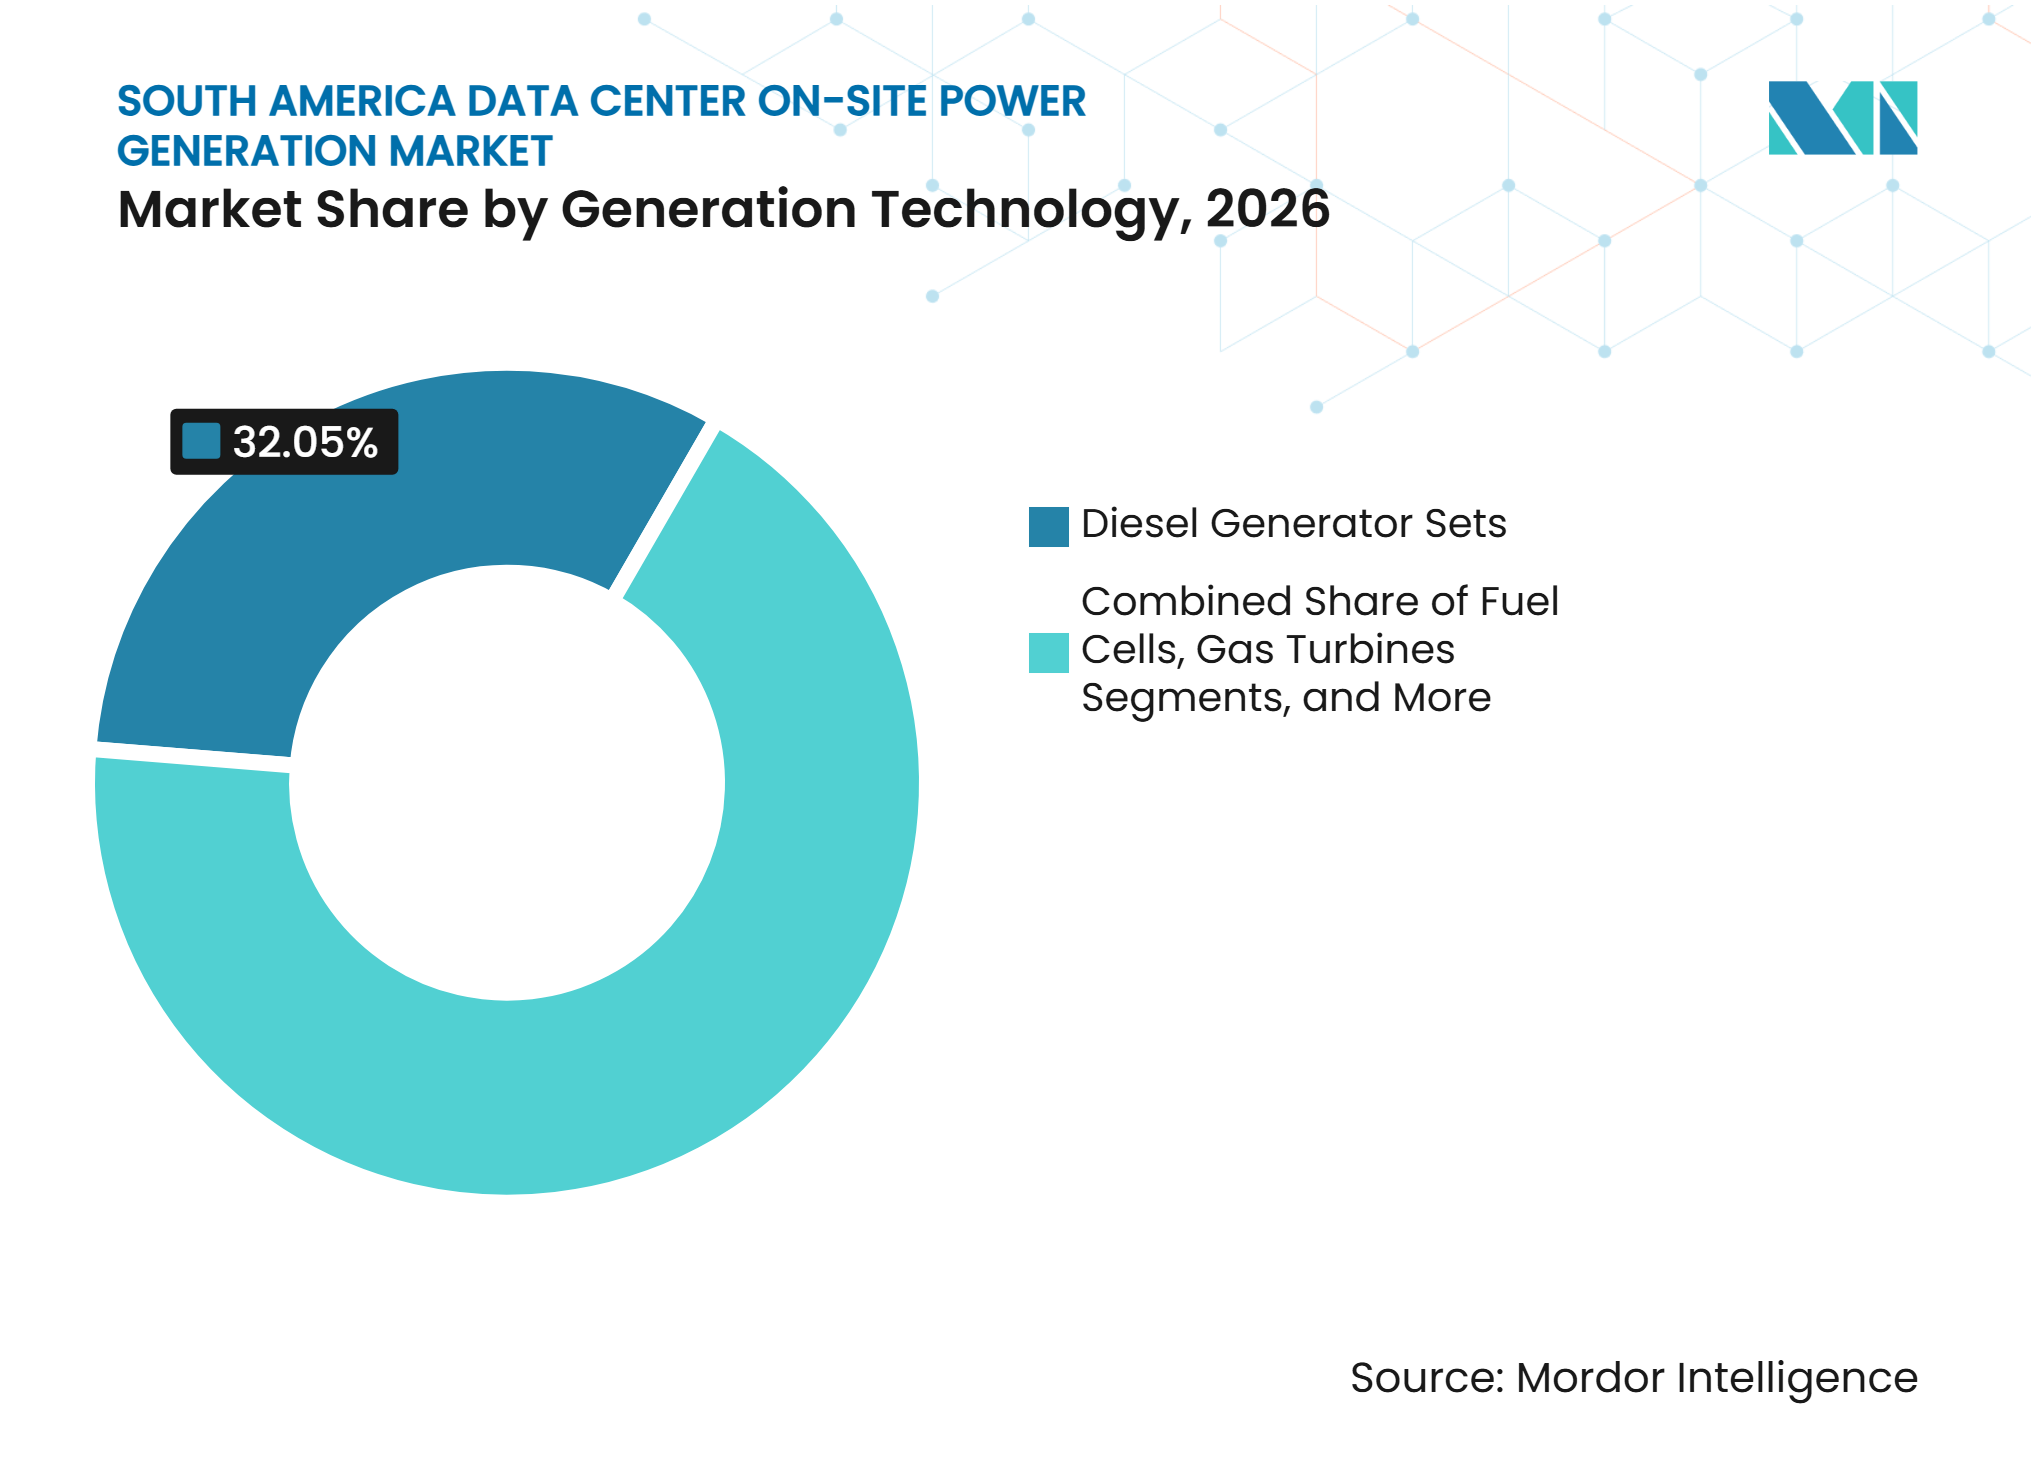
- Nach Erzeugungstechnologie hielten Dieselgeneratoren im Jahr 2026 einen Marktanteil von 32,05 % am Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren, während Brennstoffzellen bis 2032 den höchsten CAGR von 13,09 % verzeichnen sollen.
- Nach installierter Erzeugungskapazität entfiel im Jahr 2026 ein Anteil von 34,28 % auf den Bereich 1–5 MW im Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren, während der Bereich über 20 MW bis 2032 mit einem CAGR von 12,67 % expandieren soll.
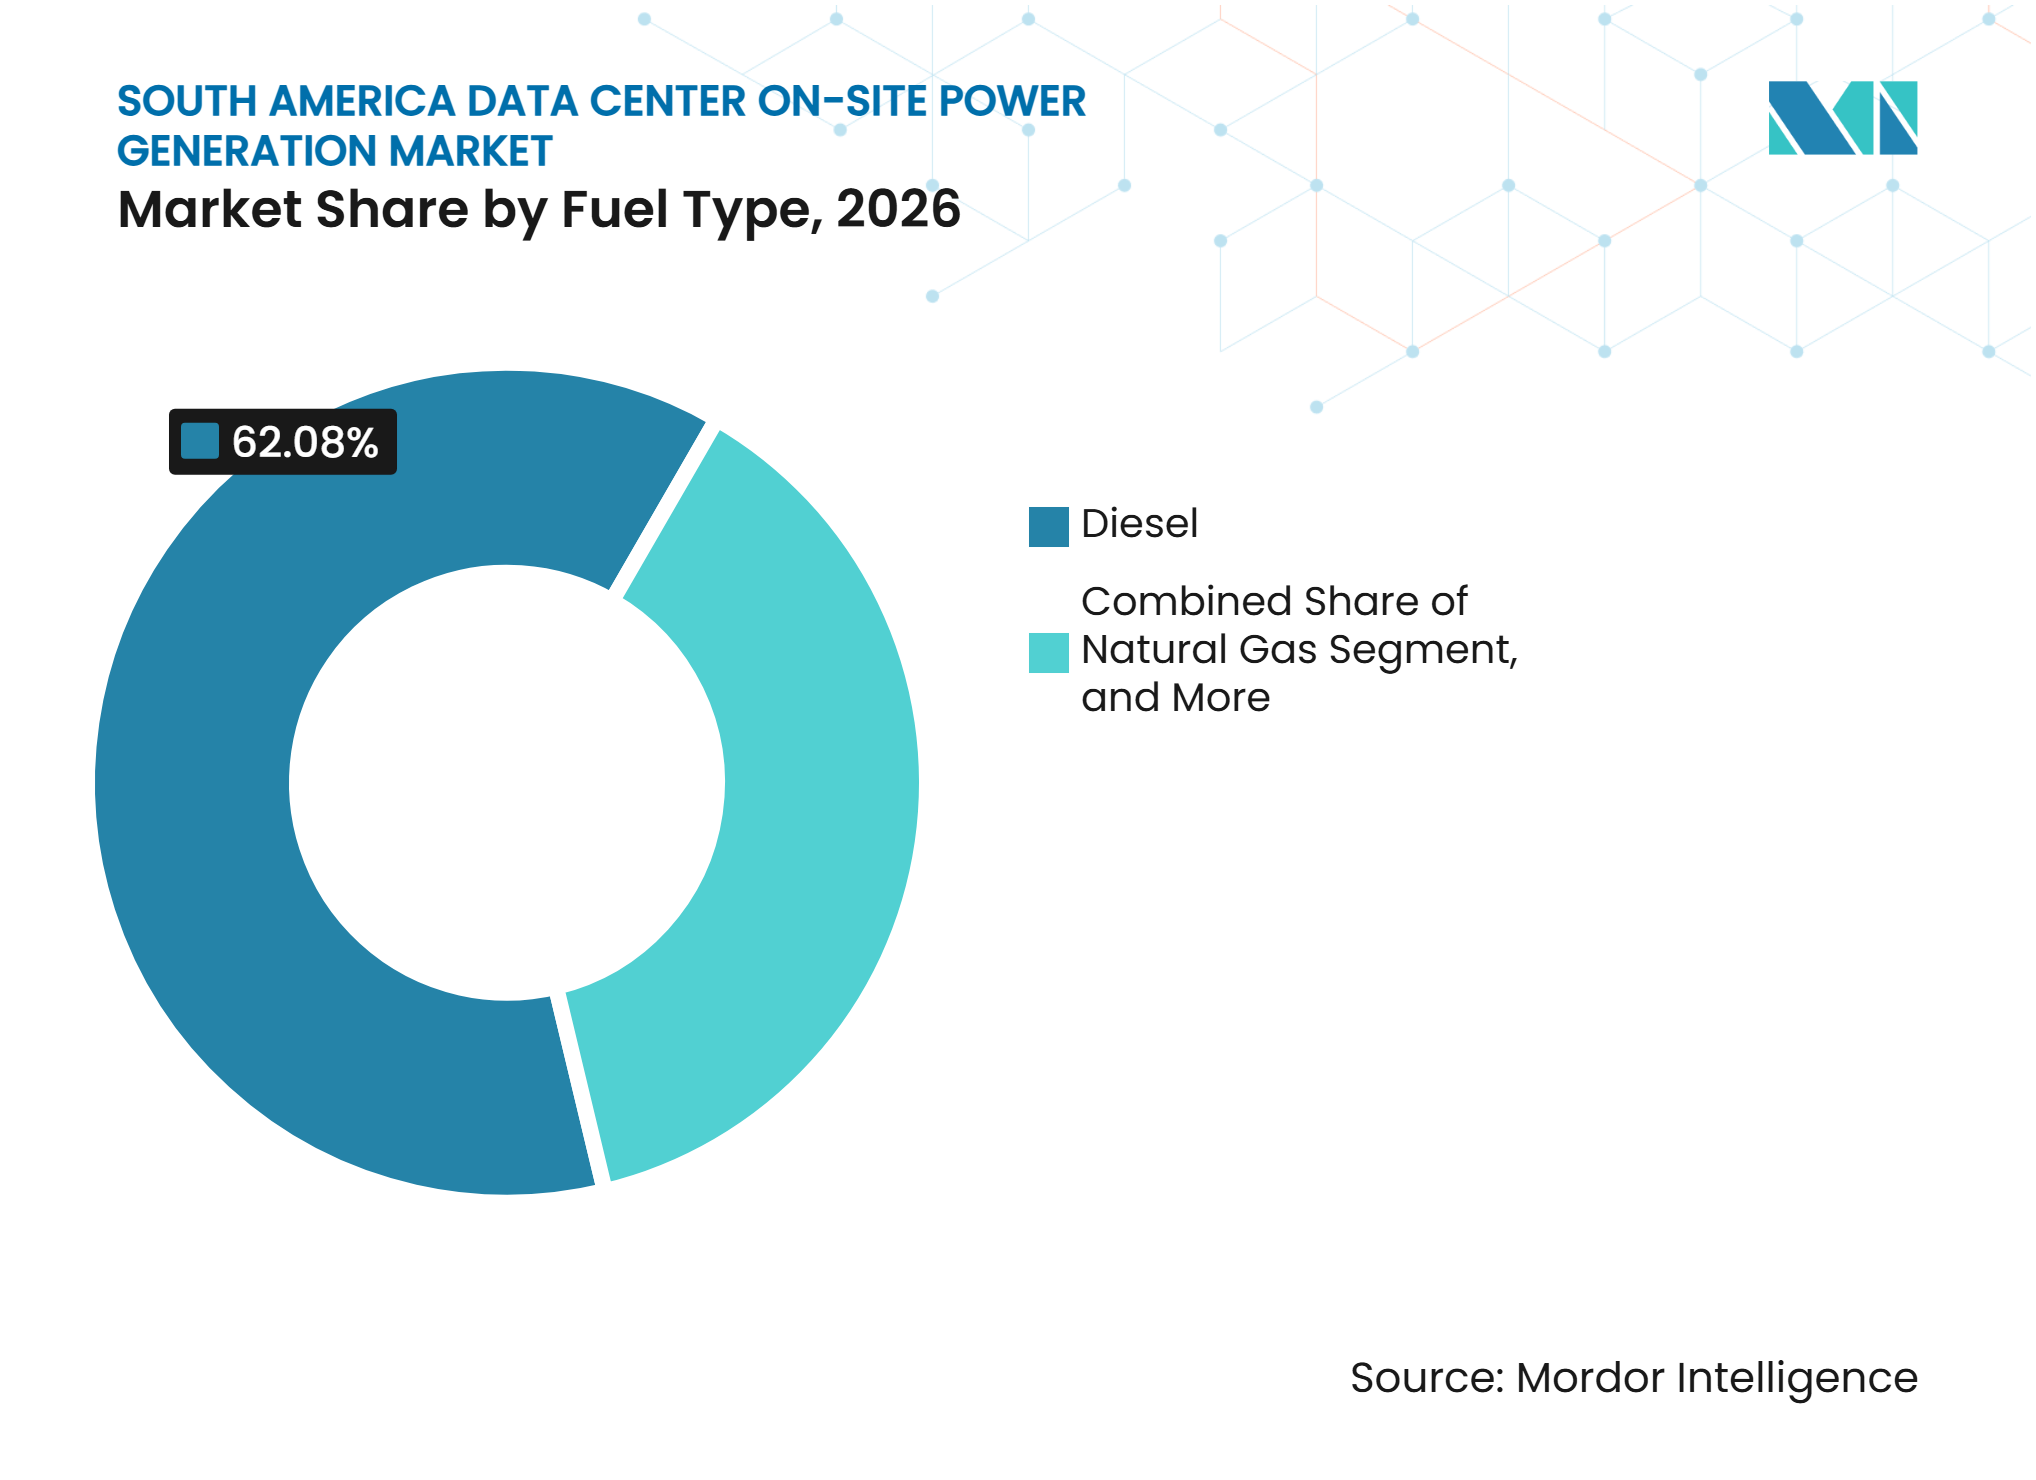
- Nach Kraftstofftyp entfiel im Jahr 2026 ein Anteil von 62,08 % auf Diesel, während Wasserstoff und Wasserstoffgemische bis 2032 voraussichtlich mit einem CAGR von 13,88 % wachsen werden.
- Nach Anwendung hielt die Notstromversorgung im Jahr 2026 einen Anteil von 58,14 % am Anwendungssegment, während temporäre Stromversorgung und Überbrückungsstrom bis 2032 mit einem CAGR von 12,46 % expandieren sollen.
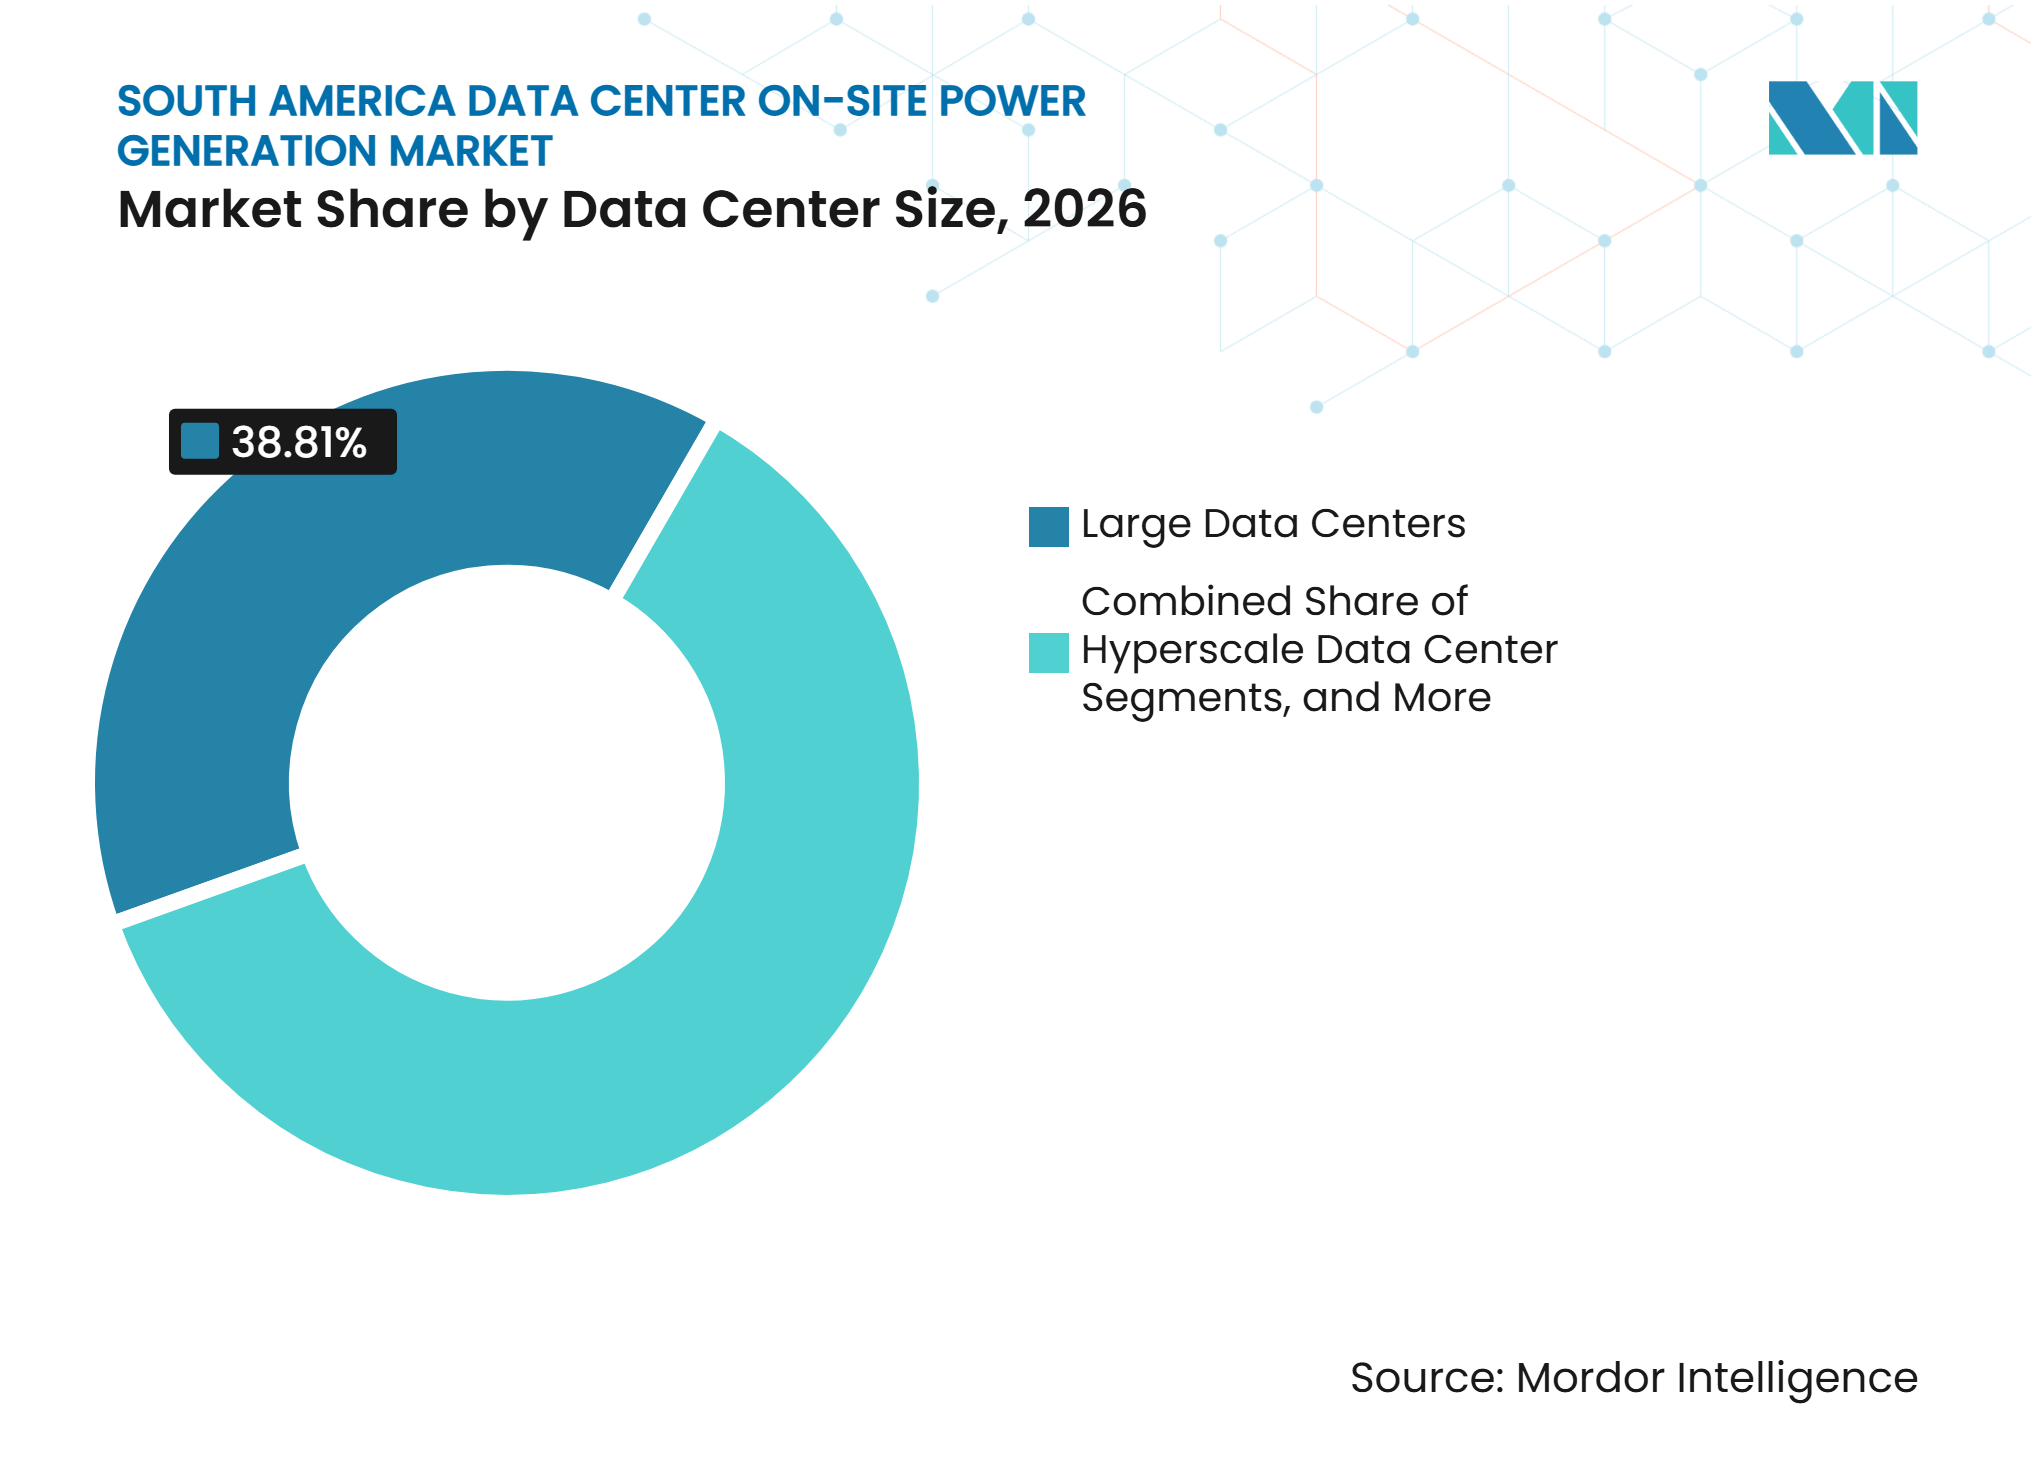
- Nach Rechenzentrumsgröße entfielen im Jahr 2026 38,81 % auf große Einrichtungen, während Hyperscale-Einrichtungen bis 2032 voraussichtlich einen CAGR von 12,62 % verzeichnen werden.
- Nach Rechenzentrumtyp hielten Colocation-Anbieter im Jahr 2026 einen Anteil von 43,73 %, während Cloud-Dienstleister bis 2032 mit einem CAGR von 12,48 % expandieren sollen.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 71,02 % auf Brasilien, während Kolumbien bis 2032 voraussichtlich mit einem CAGR von 12,77 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-Workloads erhöhen den Strombedarf von Hochdichte-Rechenzentren | +4.4% | Global, konzentriert in Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen beim Netzanschluss schaffen Nachfrage nach Überbrückungs- und hinter dem Zähler liegender Stromversorgung | +2.8% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Hyperscale- und Colocation-Expansion erhöht kritische Anforderungen an die Notstromversorgung | +2.1% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Südamerikas erneuerbare Strombasis unterstützt hybride und kohlenstoffarme Vor-Ort-Stromerzeugung | +1.1% | Brasilien, Chile, Kolumbien, Uruguay | Mittelfristig (2–4 Jahre) |
| HVO-fähige Generatoreinsätze in Brasilien schaffen einen Übergangskraftstoffpfad | +0.7% | Brasilien | Langfristig (≥ 4 Jahre) |
| Modulare Grundlastversorgung unterstützt die stufenweise Inbetriebnahme von Rechenzentren | +0.5% | Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-Workloads erhöhen den Strombedarf von Hochdichte-Rechenzentren
KI-Training und Inferenz-Workloads erhöhen den Strombedarf neuer Einrichtungen im gesamten Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren. KI-konfigurierte Racks können mehr als 100–150 kW pro Rack überschreiten, verglichen mit 5–10 kW in einer Standard-Unternehmenseinrichtung, was die erforderliche Bereitschaftskapazität zum Schutz von IT-Lasten erhöht. Brasiliens KI-bezogener Energiebedarf für Rechenzentren könnte bis 2035 13,2 GW erreichen, verglichen mit 707 MW im Jahr 2023, was zusätzlichen Druck auf Netzanschlüsse und lokale Notstromsysteme ausübt.[1] Die kombinierte Kapazitätspipeline in Brasilien, Chile und Kolumbien erhöht die Anzahl der Standorte, die Stromsysteme benötigen, bevor ein vollständiger Netzanschluss gesichert ist. Eine kurze Unterbrechung kann wertvolle Rechenarbeit stören, sodass Betreiber redundante Generatoranordnungen beibehalten, selbst wenn ihre Strombeschaffungsstrategie auf erneuerbarer Energie basiert. Diese Betriebsanforderung hält Resilienzausrüstung im Mittelpunkt des Marktes für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren, insbesondere wenn Hochdichte-Racks jeden Stromausfall für einen Einrichtungsbetreiber kostspieliger machen.
Verzögerungen beim Netzanschluss schaffen Nachfrage nach Überbrückungs- und hinter dem Zähler liegender Stromversorgung
Verzögerungen beim Netzanschluss schaffen einen direkten Beschaffungsbedarf für temporäre und standortbasierte Stromerzeugungsanlagen. Mehr als 32 Rechenzentrumsprojekte warteten im Jahr 2025 auf die Genehmigung des brasilianischen nationalen Netzbetreibers, und einige Projekte stießen aufgrund von Bedenken hinsichtlich der Umspannwerkskapazität an Grenzen. Entwickler können Dieselgeneratoren oder temporäre Gasturbinen einsetzen, um Systeme in Betrieb zu nehmen und frühe Betriebstests durchzuführen, während sie auf die Genehmigung des Netzanschlusses warten. Dies ermöglicht es, Bauzeitpläne voranzutreiben, erhöht jedoch die Bedeutung von Geräteverfügbarkeit, Mietflotten und Vor-Ort-Servicekapazitäten. In Argentinien weisen geplante Projekte, die Wind-, Solar- und gasbetriebene Grundlastversorgung nutzen, auf einen separaten Weg für Standorte hin, die außerhalb der konventionellen Netzversorgung errichtet werden. Der Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren profitiert, wenn Entwickler das Netzanschlussrisiko als zentrale Projektbeschränkung behandeln und nicht als kurzfristige Verzögerung, die ohne bereits am Standort verfügbare Ausrüstung gelöst werden kann.
Hyperscale- und Colocation-Expansion erhöht kritische Anforderungen an die Notstromversorgung
Neue Hyperscale- und Colocation-Einrichtungen benötigen mehr Notstromversorgung, da ihre Serviceverpflichtungen von kontinuierlicher Verfügbarkeit abhängen. Equinix bestätigte kumulative Investitionen von mehr als 419 Millionen USD in Brasilien, Chile und Kolumbien in den Jahren 2025 und 2026.[2] Große Campusanlagen verwenden üblicherweise Tier-III- oder Tier-IV-Betriebsdesigns, die N+1-Notstromkonfigurationen erfordern, während einige Hyperscaler 2N-Konfigurationen anwenden. Diese Konfigurationen erhöhen die installierte Generatoranzahl pro MW IT-Kapazität. Cummins prognostizierte, dass bis Ende 2025 mehr als 200 Generatoren mit insgesamt 500 MW im brasilianischen Rechenzentrumssegment betrieben werden würden, was den Beschaffungsumfang dieser Projekte verdeutlicht. Da Betreiber Hallen stufenweise hinzufügen, kann der Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren wiederkehrende Ausrüstungsbestellungen erhalten, anstatt einer einzigen Bestellung beim Projektstart, was Folgeverkäufe von Steuerungen, Kraftstoffsystemen und Wartungsdienstleistungen unterstützt.
Südamerikas erneuerbare Strombasis unterstützt hybride und kohlenstoffarme Vor-Ort-Stromerzeugung
Südamerikas Strommix unterstützt den Einsatz hybrider Vor-Ort-Systeme, bei denen Betreiber niedrigere Emissionen anstreben, ohne die Zuverlässigkeit zu verringern. Wasserkraft ist in Brasilien, Kolumbien und Paraguay wichtig, während Solar- und Windenergie in Chile eine größere Rolle spielen. Brasilien erzeugte mehr als 80 % seines Stroms aus erneuerbaren Quellen, sodass die lokale Stromerzeugung hauptsächlich als Resilienzschicht und nicht als Ersatz für ein emissionsintensives Netz fungieren kann. Chiles Nationaler Rechenzentrumplan zielt darauf ab, die installierte Kapazität bis 2030 mit einer Investition von 2,5 Milliarden USD zu verdreifachen und unterstützt den Einsatz erneuerbarer Energiebeschaffung mit lokalen Systemen für Ausgleich und Notstrom.[3] Wasserstoff könnte langfristig einen langfristigen Vor-Ort-Kraftstoff liefern, da die Region über erneuerbare Ressourcen verfügt, obwohl die Speicher- und Verteilungsinfrastruktur noch begrenzt ist. Diese Bedingungen unterstützen eine schrittweise Verschiebung im Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren hin zu gemischten Kraftstoff- und Speicherkonfigurationen, ohne die unmittelbare Anforderung an bewährte Bereitschaftskapazität aufzuheben.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kraftstoff- und Betriebskosten bei längerem Bereitschaftsbetrieb | -1.5% | Südamerika | Kurzfristig (≤ 2 Jahre) |
| Druck durch Emissionen und Umweltvorschriften auf Dieselflotten | -1.0% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| HVO-Angebots- und Kostenbeschränkungen begrenzen kurzfristige Kraftstoffumstellung | -0.8% | Brasilien | Mittelfristig (2–4 Jahre) |
| Übertragungsengpässe und standortbezogene Netzanschlussprobleme erschweren die Skalierung | -0.7% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kraftstoff- und Betriebskosten bei längerem Bereitschaftsbetrieb
Kraftstoff- und Betriebskosten schränken den Einsatz lokaler Stromversorgung ein, wenn Systeme über längere Zeiträume betrieben werden. Dieselpreise in Brasilien und Chile können sich mit globalen Rohölpreisen, Einfuhrzöllen und lokalen Raffineriekonditionen ändern, was die Prognose von Betriebsbudgets erschwert. Tier-III-Einrichtungen halten üblicherweise 24–48 Stunden Kraftstoffautonomie vor, was an großen Standorten einen erheblichen Kraftstoffvorratsbedarf schafft. Grundlast- und Dauerbetriebsanwendungen verursachen höhere Kosten pro MWh als Bereitschaftsanordnungen, was Netzversorgung oder Erdgas attraktiver macht, wo diese verfügbar sind. HVO kostete während eines brasilianischen Tests dreimal mehr als konventioneller Diesel, was eine breitere Kraftstoffumstellung trotz technischer Eignung einschränkt. Der Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren muss daher Resilienzanforderungen mit Kostenkontrolle in Einklang bringen, insbesondere bei Einrichtungen, die möglicherweise vor einem Netzanschluss in Betrieb gehen und die Generatorlaufzeit nicht einfach begrenzen können.
Druck durch Emissionen und Umweltvorschriften auf Dieselflotten
Strengere Emissionsanforderungen erhöhen die Kosten für den Aufbau und Betrieb von Dieselgeneratorflotten. Brasiliens CONAMA-Resolutionen 382 und 436 legen Grenzwerte für Emissionen aus stationären Quellen fest und verlangen eine Umweltgenehmigung für größere Generatorsysteme. São Paulos Portaria 009/2024 fügt lokale Compliance-Anforderungen für Dieselausrüstung hinzu. Der Branchenverband ABIMAQ schlug 2025 Anpassungen der lokalen Vorschriften vor, da Bedenken hinsichtlich der technischen Umsetzung und möglicher rückwirkender Strafen bestanden. Der Austausch älterer Ausrüstung durch Tier-IV-Einheiten kann NOx- und Partikelemissionen reduzieren, erfordert jedoch auch höhere Anfangsinvestitionen. Die Einhaltung von Umweltvorschriften wird Lieferanten im Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren dazu veranlassen, sauberere Motoren, alternative Kraftstoffe und integrierte Überwachungssysteme anzubieten, die Betreibern helfen, die Geräteleistung zu dokumentieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erzeugungstechnologie:
Diesel hält die größte Position, während Brennstoffzellen an Boden gewinnenDieselgeneratoren hielten im Jahr 2026 einen Marktanteil von 32,05 % am Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren. Ihre etablierte Lieferkette und ihre Eignung für Tier-III- und Tier-IV-Notstromdesigns haben sie zur Standardoption an vielen Colocation- und Hyperscale-Standorten gemacht. Containerisierte Einheiten im Bereich 3–3,5 MW können werkseitig getestet und mit begrenztem Montageaufwand vor Ort installiert werden, was Entwicklern hilft, enge Bauzeitpläne einzuhalten. Diesel ist auch Betreibern, Kraftstofflieferanten und Wartungsteams in den wichtigsten brasilianischen Märkten vertraut. Diese praktischen Vorteile unterstützen weiterhin die Branche der Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren trotz größerer Aufmerksamkeit für emissionsärmere Optionen.
Brennstoffzellen sollen bis 2032 den höchsten CAGR von 13,09 % verzeichnen. Bloom Energy und Brookfield starteten im Oktober 2025 eine Einsatzpartnerschaft im Wert von 5 Milliarden USD für Brennstoffzellentechnologie in KI-Rechenzentren. Festoxid-Brennstoffzellen können mit Erdgas, Biogas oder Wasserstoff betrieben werden und können eine hohe Verfügbarkeit für intensive Rechenlasten bieten. Bloom Energy erklärte außerdem, dass es die Fertigungskapazität bis Ende 2026 auf 2 GW pro Jahr erhöht. Mikroturbinen und Hybridsysteme haben eine engere Rolle an Edge- und Unternehmenseinrichtungen, wo Platzverhältnisse, Lärm oder Genehmigungsbedingungen kompakte Ausrüstung bevorzugen.



Nach installierter Erzeugungskapazität:
Mittelgroße Einheiten führen, während große Campusanlagen expandierenDer Bereich 1–5 MW entfiel im Jahr 2026 auf 34,28 % der Marktgröße der Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren. Dieser Bereich passt zum typischen großen Colocation-Campus, wo mehrere 2–3,5-MW-Einheiten für N+1- oder 2N-Resilienz kombiniert werden können. Modulare Einheiten ermöglichen es Betreibern, Kapazitäten hinzuzufügen, wenn jede Datenhalle öffnet. Tankintegrierte Designs können auch Tiefbauarbeiten an städtischen Standorten reduzieren, wo der Platz begrenzt ist. Systeme unter 1 MW versorgen weiterhin kleinere und Edge-Einrichtungen in Sekundärstädten, während der Bereich über 5–20 MW größere Campusanlagen mit parallelen Generatoranordnungen unterstützt.
Der Bereich über 20 MW soll bis 2032 mit einem CAGR von 12,67 % expandieren. Die Nachfrage ist mit Hyperscale-Campusanlagen verbunden, die mit Generatorfarmen statt eigenständigen Notstromeinheiten konzipiert sind. Microsoft verpflichtete sich zu 2,7 Milliarden USD für Brasilien, während AWS sich bis 2027 zu 1,8 Milliarden USD verpflichtete, was die Nachfrage nach größeren campusweiten Strompaketen unterstützt. Lieferanten reagieren mit Paketen, die 40–80 modulare Einheiten unter automatisierten Parallelschaltungssteuerungen kombinieren. In diesem Maßstab müssen Anbieter standortweite Zuverlässigkeit, Steuerungsfähigkeit und Servicekapazität nachweisen, nicht nur individuelle Motorspezifikationen.
Nach Kraftstofftyp:
Diesel führt, während Wasserstoffgemische eine längerfristige Option darstellenDiesel hielt im Jahr 2026 einen Anteil von 62,08 % am Kraftstofftypensegment. Er bleibt weit verfügbar und funktioniert mit den bereits an Rechenzentrumsstandorten verwendeten Notstromarchitekturen. Brasiliens kommerzieller Diesel enthält B10-B15-Biodieselgemische, was einen begrenzten Emissionsvorteil bietet, ohne wesentliche Änderungen an bestehenden Anlagen zu erfordern. Erdgas ist die zweitgrößte Kraftstoffkategorie in Gebieten, wo eine Leitungsversorgung zugänglich ist, insbesondere in Teilen Argentiniens und Kolumbiens. Erdgasmotoren können NOx-Emissionen im Vergleich zu Diesel reduzieren, was ihnen eine Rolle gibt, wo lokale Kraftstoffversorgung und Genehmigungsbedingungen ihren Einsatz ermöglichen.
Wasserstoff und Wasserstoffgemische sollen bis 2032 mit einem CAGR von 13,88 % wachsen. BNDES erhielt im September 2025 Vorschläge im Gesamtwert von 13 Milliarden USD für Wasserstoff- und Rechenzentrumsprojekte in Nordostbrasilien, was auf künftige Verbindungen zwischen lokaler Wasserstoffversorgung und dem Strombedarf von Rechenzentren hindeutet. Hydrogen Europe verortete die kommerzielle wasserstoffbetriebene Rechenzentrumsstromversorgung im Zeitraum 2029–2032, da die Infrastruktur für die Langzeitspeicherung noch unterentwickelt ist. Erneuerbare Kraftstoffe und Biogas bieten auch Optionen für Betreiber, die den Dieselverbrauch reduzieren möchten. Cummins ermöglichte den HVO-Einsatz an einem 60-MW-Hyperscale-Standort in Brasilien im Jahr 2025, was zeigte, dass der Kraftstoff in einem großen lokalen Einsatz verwendet werden kann, wenn die Versorgung verfügbar ist.

Nach Anwendung:
Notstromversorgung ist der Hauptanwendungsfall, während Überbrückungsstrom expandiertDie Notstromversorgung entfiel im Jahr 2026 auf 58,14 % des Anwendungssegments. Jedes Rechenzentrum der Tier-II-Klasse und höher benötigt Notstromversorgung, was diese Anwendung zur Grundlage der Ausrüstungsnachfrage macht. Übertragungsengpässe und Spannungsinstabilität bedeuten, dass Notstromsysteme häufiger eingesetzt werden können als an Einrichtungen mit reifererem Netzzugang. Grundlastversorgung hat eine andere Rolle an eingeschränkten Standorten, wo lokale Stromerzeugung die Netzversorgung teilweise oder vollständig ersetzt. Dauerstrom bleibt auf ausgewählte Kryptowährungs- und Hochleistungsrechenstandorte mit ungewöhnlichen Verfügbarkeitsanforderungen beschränkt.
Temporäre Stromversorgung und Überbrückungsstrom sollen bis 2032 mit einem CAGR von 12,46 % expandieren. Das Segment bedient die Inbetriebnahme von Rechenzentren, wenn Standorte für Tests bereit sind, aber Netzanschlüsse noch ausstehen. Brasilien hatte im Jahr 2025 32 Rechenzentrumsprojekte, die auf Netzgenehmigung warteten, was eine wiederkehrende Nachfrage nach Systemen schafft, die Bauphasentests und frühe Betriebsabläufe unterstützen können. Aggreko investierte im Jahr 2025 5 Millionen USD in eine südamerikanische Flotte für die Inbetriebnahme von Rechenzentren, Lasttests und temporäre Versorgung. Die Lieferung von 15 MW für ein Hyperscale-Inbetriebnahmeprojekt innerhalb von 24 Stunden zeigt, warum die Reaktionszeit nun eine wichtige Lieferantenanforderung ist.
Nach Rechenzentrumsgröße:
Große Einrichtungen führen, während Hyperscale-Einrichtungen die künftige Nachfrage antreibenGroße Rechenzentren mit 5–20 MW IT-Last hielten im Jahr 2026 einen Anteil von 38,81 % am Segment. Sie stellen einen wesentlichen Teil der betrieblichen Colocation- und Cloud-Einrichtungsbasis in Brasilien, Chile und Kolumbien dar. Diese Standorte verwenden üblicherweise 1–5-MW-Dieselpakete in N+1- oder 2N-Designs. Ihre Beschaffungsprozesse sind gut etabliert, sodass Preis, Inbetriebnahmegeschwindigkeit und Kundendienst häufig die Lieferantenauswahl bestimmen. Mittelgroße und kleine Einrichtungen verlassen sich weiterhin auf Standard-Diesel-Notstromsysteme in Sekundärstädten und Unternehmensstandorten.
Hyperscale-Einrichtungen sollen bis 2032 den höchsten CAGR von 12,62 % verzeichnen. Verpflichtungen von Microsoft, AWS, Scala, Ascenty und ODATA unterstützen die Entwicklung neuer Campuskapazitäten in ganz Südamerika. Betreiber eröffnen häufig 20–50 MW Kapazität auf einmal, während sie einen Campus für mehr als 500 MW konzipieren. Dieser stufenweise Ansatz schafft während des gesamten Entwicklungszeitraums Nachfrage nach neuer Stromerzeugungsausrüstung. Er gibt Lieferanten auch ein vorhersehbareres Bestellmuster, als eine einzige Ankündigung für die gesamte Campuskapazität implizieren würde.
Nach Rechenzentrumtyp:
Colocation-Anbieter führen, während Cloud-Dienstleister beschleunigenColocation-Anbieter hielten im Jahr 2026 einen Anteil von 43,73 % am Segment. Carrier-neutrale Einrichtungen, die von Unternehmen wie Ascenty, ODATA, Scala, Equinix und Cirion betrieben werden, bilden einen Großteil der regionalen Infrastruktur für Cloud-Deployments. Jede hinzugefügte Datenhalle kann eine definierte Bestellung für Generatoren, Übertragungsausrüstung und Redundanzsteuerungen auslösen. Dies unterstützt wiederholbare Ausrüstungsbeschaffungszyklen für den Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren. Unternehmens- und Edge-Standorte bleiben relevant, da Deployments in Sekundärstädten und Andenregionen kleinere Bereitschaftssysteme erfordern.
Cloud-Dienstleister sollen bis 2032 mit einem CAGR von 12,48 % expandieren. Diese Käufer investieren zunehmend in eigene Kapazitäten, die Vor-Ort-Systeme erfordern, die nach ihren technischen Spezifikationen konzipiert sind. ODATA sicherte sich im Jahr 2025 1,02 Milliarden USD an grüner Finanzierung zur Erweiterung seiner nachhaltigen Rechenzentrumplattform. Schneider Electric versorgt laut Quellmaterial rund 22 % der südamerikanischen Rechenzentren mit fortschrittlichen Energiemanagementsystemen. Anforderungen an die Datensouveränität und die wachsende KI-Kapazität sollen die Nachfrage nach integrierten Strom- und Kühlsystemen über 2032 hinaus aufrechterhalten.
Geografische Analyse
Brasilien entfiel im Jahr 2026 auf 71,02 % der Marktgröße der Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren. Das Land verfügte über rund 800 MW betrieblicher Rechenzentrumkapazität und erhebliche angekündigte Hyperscale- und Colocation-Verpflichtungen. Der Energiebedarf von Rechenzentren betrug im Jahr 2025 770 MW und könnte bis 2035 13,2 GW erreichen. Brasiliens 32 Projekte, die im Jahr 2025 auf Netzgenehmigung warteten, erhöhten den Bedarf an Überbrückungssystemen an neuen Einrichtungen. Die CONAMA-Resolutionen 382 und 436 sowie São Paulos Portaria 009/2024 treiben die Ausrüstungsbasis ebenfalls in Richtung saubererer, konformerer Einheiten.
Chile verfügte im Jahr 2025 über 166 MW installierter Rechenzentrumkapazität, was 15 % der südamerikanischen Kapazität entspricht. Sein nationaler Plan zielt auf eine Verdreifachung der installierten Kapazität bis 2030 ab, unterstützt durch erhebliche Investitionen. Kolumbien soll bis 2032 den schnellsten geografischen CAGR von 12,77 % verzeichnen. Die Cloud-Akzeptanz wuchs jährlich um 25 %, und Investitionsverpflichtungen umfassten Equinix' BG2-Erweiterung in Bogotá und das Infrastrukturprogramm von IFX Networks.
Argentinien wird aufgrund von Projekten, die dedizierte Gas- und erneuerbare Energieerzeugung nutzen, relevanter. OpenAI und Sur Energy unterzeichneten im Oktober 2025 eine Absichtserklärung für ein Projekt in Argentinien mit bis zu 25 Milliarden USD und 500 MW KI-Rechenkapazität. Green Capitals Atlas-GigaHub-Plan für 3.000 MW IT-Kapazität weist auf den potenziellen Einsatz netzunabhängiger Gas- und erneuerbarer Grundlastversorgung hin. GTD investierte im Jahr 2026 13 Millionen USD für die zweite Phase seiner Lurín-Entwicklung in Richtung 20 MW, während Cirion seine LIM2-Einrichtung im selben Gebiet in Betrieb nahm. Uruguay, Paraguay, Ecuador und Bolivien hatten kleinere Positionen, obwohl Paraguays Wasserkraftüberschuss und Uruguays erneuerbares Stromnetz eine Grundlage für spezialisierte Projekte bieten.
Wettbewerbslandschaft
Marktkonzentration
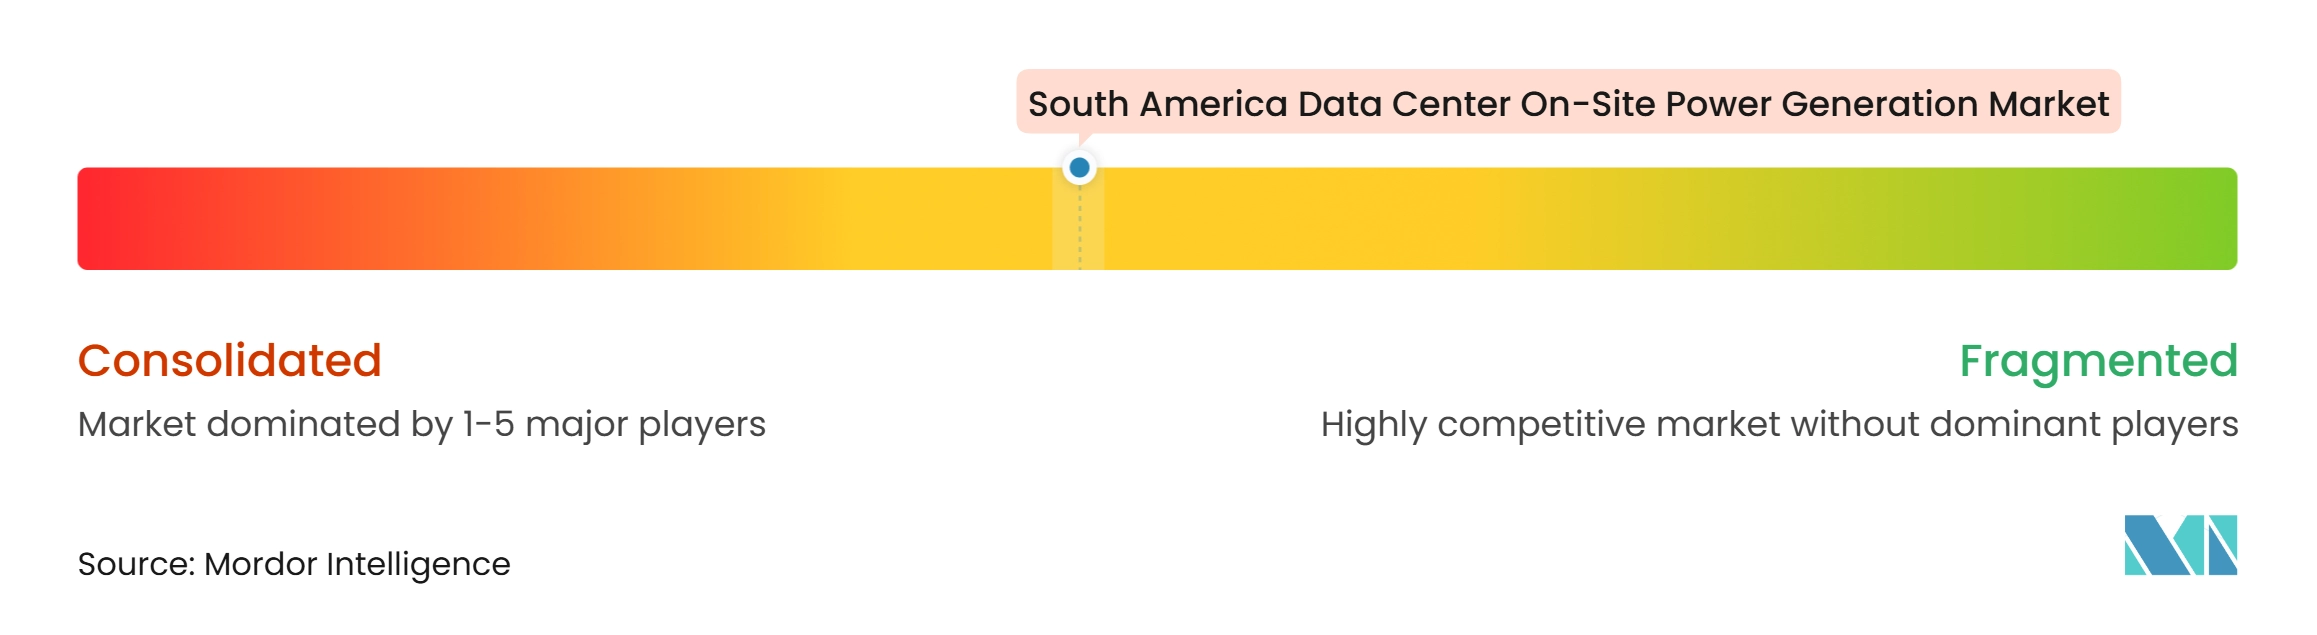
Der Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren ist unter großen Ausrüstungsherstellern mäßig konzentriert und bei temporärer Stromversorgung, Inbetriebnahme und Servicearbeiten stärker fragmentiert. Caterpillar und Cummins sind führende Lieferanten von Hochkapazitäts-Diesel- und Gasgeneratorsystemen über 2 MW. Atlas Copco, Wärtsilä und INNIO Group konkurrieren bei Gasmotor- und Gasturbinenanwendungen, die Grundlast- und Dauerstrombedarfe bedienen. Der Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren zieht auch Brennstoffzellenlieferanten an, die Hochverfügbarkeitsanforderungen mit geringeren Direktemissionen erfüllen.
Lieferanten reagieren auf die Entwicklernachfrage nach kürzeren Bauzeitplänen mit containerisierten und vorgetesteten Anlagen. Cummins' 3-MW- und 3,5-MW-Gehäuse können Tiefbau-Bauzeitpläne laut Quellmaterial um bis zu 25 % verkürzen. Bloom Energy erweiterte seine Vereinbarung mit Equinix im Februar 2025 auf über 100 MW in 19 Rechenzentren, was eine Referenz für eine breitere Brennstoffzellen-Deployment lieferte. Brookfield und Bloom Energy starteten dann im Oktober 2025 eine globale Partnerschaft im Wert von 5 Milliarden USD für den Einsatz von Festoxid-Brennstoffzellen in KI-Rechenzentren. Diese Schritte erhöhen den Wettbewerbsdruck auf konventionelle Lieferanten, emissionsärmere Lösungen anzubieten, ohne die Verfügbarkeit zu beeinträchtigen.
Die Serviceintensität wird im Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren ebenso wichtig wie Ausrüstungsspezifikationen. Aggreko's dedizierte regionale Flotte unterstützt Inbetriebnahme, Lasttests und temporäre Versorgung, was ihr eine wiederkehrende Servicerolle gibt. WEG nutzt die inländische Fertigung, um bei Einheiten unter 2 MW für mittelgroße Colocation- und Unternehmensstandorte zu konkurrieren. Vertiv und Grupo Datco gründeten im Oktober 2025 eine Partnerschaft in Argentinien und Chile, um den Servicesupport für KI- und Hochleistungsrecheneinrichtungen zu stärken. Ein vollständiges Schlüsselfertigmodell, das Generatoren, Batteriespeicher, Steuerungen für erneuerbare Energieeinspeisungen und laufenden Service kombiniert, bleibt eine offene Chance, da kein Lieferant dieses Angebot derzeit in der gesamten Region anführt.
Branchenführer im Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren
-
Caterpillar Inc.
-
Cummins Inc.
-
Aggreko plc
-
Rolls-Royce Holdings plc
-
Wärtsilä Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Aggreko plc
- Atlas Copco AB
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Holdings plc
- Generac Power Systems, Inc.
- Mitsubishi Heavy Industries, Ltd.
- Wärtsilä Corporation
- Baker Hughes Company
- Bloom Energy Corporation
- FuelCell Energy, Inc.
- INNIO Group Holding GmbH
- Rehlko, LLC
- ABB Ltd.
- Schneider Electric SE
- Vertiv Holdings Co
- WEG S.A.
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- ODATA Serviços de Tecnologia Ltda.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Solatio Energia
Neueste Industrielle Entwicklungen in Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren
- Oktober 2026: Schneider Electric präsentierte auf der Data Center World Brasil NVIDIA-GB200- und GB300-kompatible Stromarchitekturen für KI-Rechenzentren und vertiefte damit seine Integration in die Beschaffungsspezifikationen südamerikanischer Hyperscaler.
- Mai 2026: Equinix bestätigte kumulative Investitionen von mehr als 419 Millionen USD in südamerikanischen Märkten zwischen 2025 und 2026, darunter 270 Millionen USD in Brasilien, 42 Millionen USD in Chile und 28 Millionen USD in Kolumbien, wobei jede Verpflichtung die Beschaffung von Vor-Ort-Notstromversorgung auf Einrichtungsebene erfordert.
- Oktober 2025: Brookfield und Bloom Energy starteten eine globale Partnerschaft im Wert von 5 Milliarden USD für den Einsatz von Festoxid-Brennstoffzellen in KI-Rechenzentren, wobei KI-Fabrikdesigns bereits weltweit in Entwicklung sind und südamerikanische Märkte im strategischen Rollout-Umfang enthalten sind.
- Oktober 2025: Vertiv und Grupo Datco kündigten eine strategische Vertriebspartnerschaft in Argentinien und Chile an, die auf KI- und Hochleistungsrechenrechenzentren im südlichen Kegel abzielt und die regionale Serviceinfrastruktur für kritische Stromausrüstung stärkt.
Berichtsumfang des Marktes für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren
Der Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren umfasst Lösungen, die es Rechenzentren ermöglichen, Strom innerhalb oder angrenzend an ihre Einrichtungen zu erzeugen, um eine zuverlässige, widerstandsfähige und unterbrechungsfreie Stromversorgung zu gewährleisten. Diese Systeme unterstützen die Betriebskontinuität, indem sie die Abhängigkeit von externen Netzen verringern, das Risiko von Stromausfällen mindern und den wachsenden Energiebedarf der digitalen Infrastruktur decken. Der Markt umfasst Technologien für Notstrom-, Primär- und Dauerstromversorgung, die Betreibern helfen, die Energiesicherheit zu erhöhen, die Betriebseffizienz zu optimieren, Nachhaltigkeitsziele zu unterstützen und den steigenden Strombedarf moderner, hochdichter Rechenumgebungen zu erfüllen.
Der Bericht über den Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren ist segmentiert nach Erzeugungstechnologie (Dieselgeneratoren, Erdgasgeneratoren, Gasturbinen, Hubkolben-Gasmotoren, Brennstoffzellen und weitere Erzeugungstechnologien), installierter Erzeugungskapazität (unter 1 MW, 1–5 MW, 5–20 MW und über 20 MW), Kraftstofftyp (Diesel, Erdgas, erneuerbare Kraftstoffe und Biogas, Wasserstoff und Wasserstoffgemische sowie weitere Kraftstofftypen), Anwendung (Notstromversorgung, Grundlastversorgung, Dauerstromversorgung sowie temporäre Stromversorgung und Überbrückungsstrom), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstleister sowie Unternehmen und Edge) und Geografie (Brasilien, Chile, Kolumbien, Argentinien, Peru und Rest Südamerikas). Die Marktprognosen werden in Wert (USD) und Volumen (MW) angegeben.
Segmentierungsübersicht
| Dieselgeneratoren |
| Erdgasgeneratoren |
| Gasturbinen |
| Hubkolben-Gasmotoren |
| Brennstoffzellen |
| Weitere Erzeugungstechnologien |
| Unter 1 MW |
| 1–5 MW |
| Über 5–20 MW |
| Über 20 MW |
| Diesel |
| Erdgas |
| Erneuerbare Kraftstoffe und Biogas |
| Wasserstoff und Wasserstoffgemische |
| Weitere Kraftstoffe |
| Notstromversorgung |
| Grundlastversorgung |
| Dauerstromversorgung |
| Temporäre Stromversorgung und Überbrückungsstrom |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstleister |
| Unternehmen und Edge |
| Brasilien |
| Chile |
| Kolumbien |
| Argentinien |
| Peru |
| Rest Südamerikas |
| Nach Erzeugungstechnologie | Dieselgeneratoren |
| Erdgasgeneratoren | |
| Gasturbinen | |
| Hubkolben-Gasmotoren | |
| Brennstoffzellen | |
| Weitere Erzeugungstechnologien | |
| Nach installierter Erzeugungskapazität | Unter 1 MW |
| 1–5 MW | |
| Über 5–20 MW | |
| Über 20 MW | |
| Nach Kraftstofftyp | Diesel |
| Erdgas | |
| Erneuerbare Kraftstoffe und Biogas | |
| Wasserstoff und Wasserstoffgemische | |
| Weitere Kraftstoffe | |
| Nach Anwendung | Notstromversorgung |
| Grundlastversorgung | |
| Dauerstromversorgung | |
| Temporäre Stromversorgung und Überbrückungsstrom | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstleister | |
| Unternehmen und Edge | |
| Nach Geografie | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Rest Südamerikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren?
Der Markt wurde im Jahr 2026 auf 418,59 Millionen USD geschätzt und soll bis 2032 einen Wert von 838,75 Millionen USD erreichen, mit einem CAGR von 11,89 %. Die installierte Erzeugungskapazität betrug im Jahr 2026 1.500 MW und soll bis 2032 auf 3.000 MW expandieren. Das Wachstum wird durch den steigenden Einsatz von Stromerzeugungsanlagen, Steuerungssystemen und Installationsdienstleistungen in neuen und expandierenden Rechenzentrumeinrichtungen angetrieben.
Was treibt die Nachfrage nach Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren an?
Die Nachfrage wird durch zunehmende KI-Workloads, Verzögerungen beim Netzanschluss und den Bedarf an hochresilienten Notstromsystemen angetrieben. KI-gestützte Infrastruktur erfordert erheblich höhere Leistungsdichten, während Überbrückungsstromlösungen Betreibern helfen, Einrichtungen in Betrieb zu nehmen, bevor vollständige Netzanschlüsse verfügbar werden.
Welche Erzeugungstechnologie führt den Markt für Vor-Ort-Stromerzeugung in südamerikanischen Rechenzentren an?
Dieselgeneratoren entfielen im Jahr 2026 auf den größten Anteil von 32,05 %. Ihre Führungsposition wird durch etablierte Einsatzpraktiken, breite Geräteverfügbarkeit, ausgereifte Kraftstofflogistik und Kompatibilität mit den Zuverlässigkeitsanforderungen von Tier-III- und Tier-IV-Rechenzentren unterstützt. Brennstoffzellen sollen bis 2032 das schnellste Wachstum verzeichnen.
Welche Kraftstoffkategorie soll bis 2032 am schnellsten expandieren?
Wasserstoff und Wasserstoffgemische sollen bis 2032 mit einem CAGR von 13,88 % wachsen. Obwohl die Infrastruktur für Produktion, Transport und Lagerung noch begrenzt ist, unterstützt das wachsende Interesse an emissionsärmeren Stromlösungen die langfristige Akzeptanz. Diesel dominiert weiterhin aufgrund seiner weiten Verfügbarkeit und Kompatibilität mit bestehenden Notstromarchitekturen.
Welches Land hält die größte regionale Position?
Brasilien führte den Markt im Jahr 2026 mit einem Anteil von 71,02 %. Seine starke Position wird durch eine große Pipeline von Rechenzentrumsprojekten, Netzanschlussbeschränkungen, die die Nachfrage nach temporärer Stromversorgung und Überbrückungsstrom erhöhen, sowie laufende Investitionen in Colocation- und Hyperscale-Einrichtungen unterstützt.