
Taille et part du marché de la génération d'énergie sur site des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
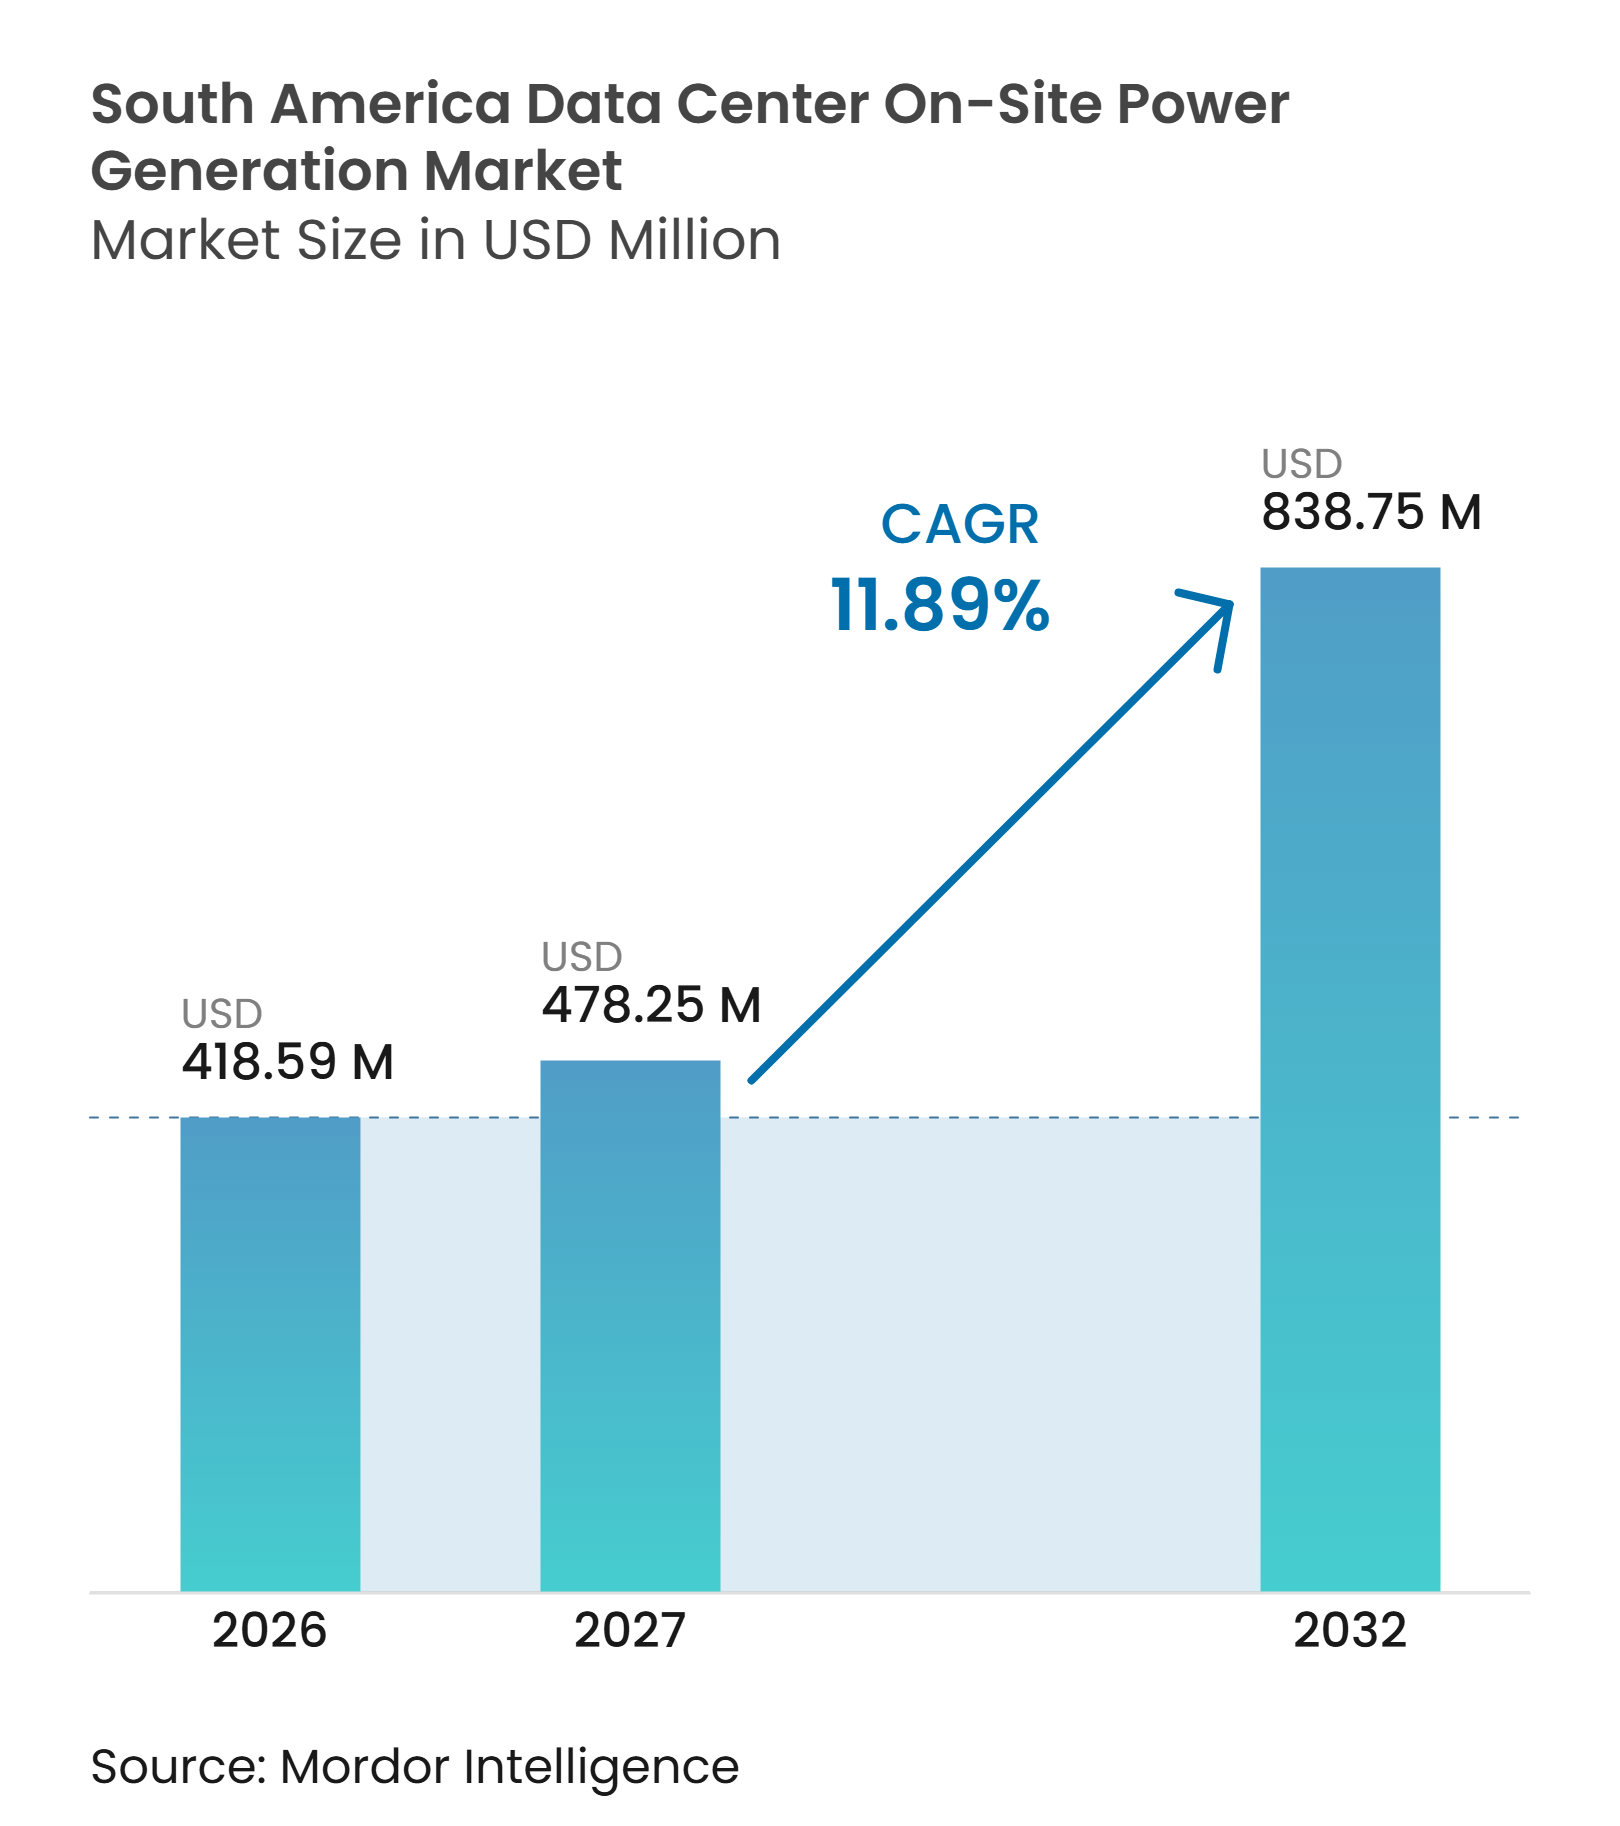
| Taille du marché de l'année de base (2026) | 418.59 Millions de dollars américains |
| Taille du Marché (2027) | 478.25 Millions de dollars américains |
| Taille du Marché (2032) | 838.75 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 11.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la génération d'énergie sur site des centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché de la génération d'énergie sur site des centres de données en Amérique du Sud était évaluée à 418,59 millions USD en 2026 et devrait croître de 478,25 millions USD en 2027 pour atteindre 838,75 millions USD d'ici 2032, à un CAGR de 11,89 % pendant la période de prévision (2027-2032). En termes de base installée, le marché était évalué à 1,51 million de mégawatts en 2026 et devrait croître de 1,73 million de mégawatts en 2027 pour atteindre 3,12 millions de mégawatts d'ici 2032, à un CAGR de 12,03 % pendant la période de prévision (2027-2032), ce qui indique que la demande de capacité d'équipement progresse légèrement plus vite que la valeur du marché. L'informatique à haute densité liée à l'intelligence artificielle accroît le besoin d'une alimentation fiable sur chaque site, notamment là où l'approvisionnement du réseau ne peut pas supporter la charge totale sans interruption. Les retards de raccordement au réseau rendent également les systèmes d'alimentation de transition, les systèmes de secours et les configurations derrière le compteur plus importants pendant la construction et la mise en service. Le marché de la génération d'énergie sur site des centres de données en Amérique du Sud reste donc lié à l'activité de construction de centres de données, à l'accès à l'électricité, à la conformité aux émissions et à la capacité des fournisseurs à livrer rapidement les équipements. Ces conditions favorisent les fournisseurs capables de combiner des équipements fiables, un support local réactif et des conceptions pouvant être étendues à mesure que chaque nouvelle salle de données entre en service.
Points clés du rapport
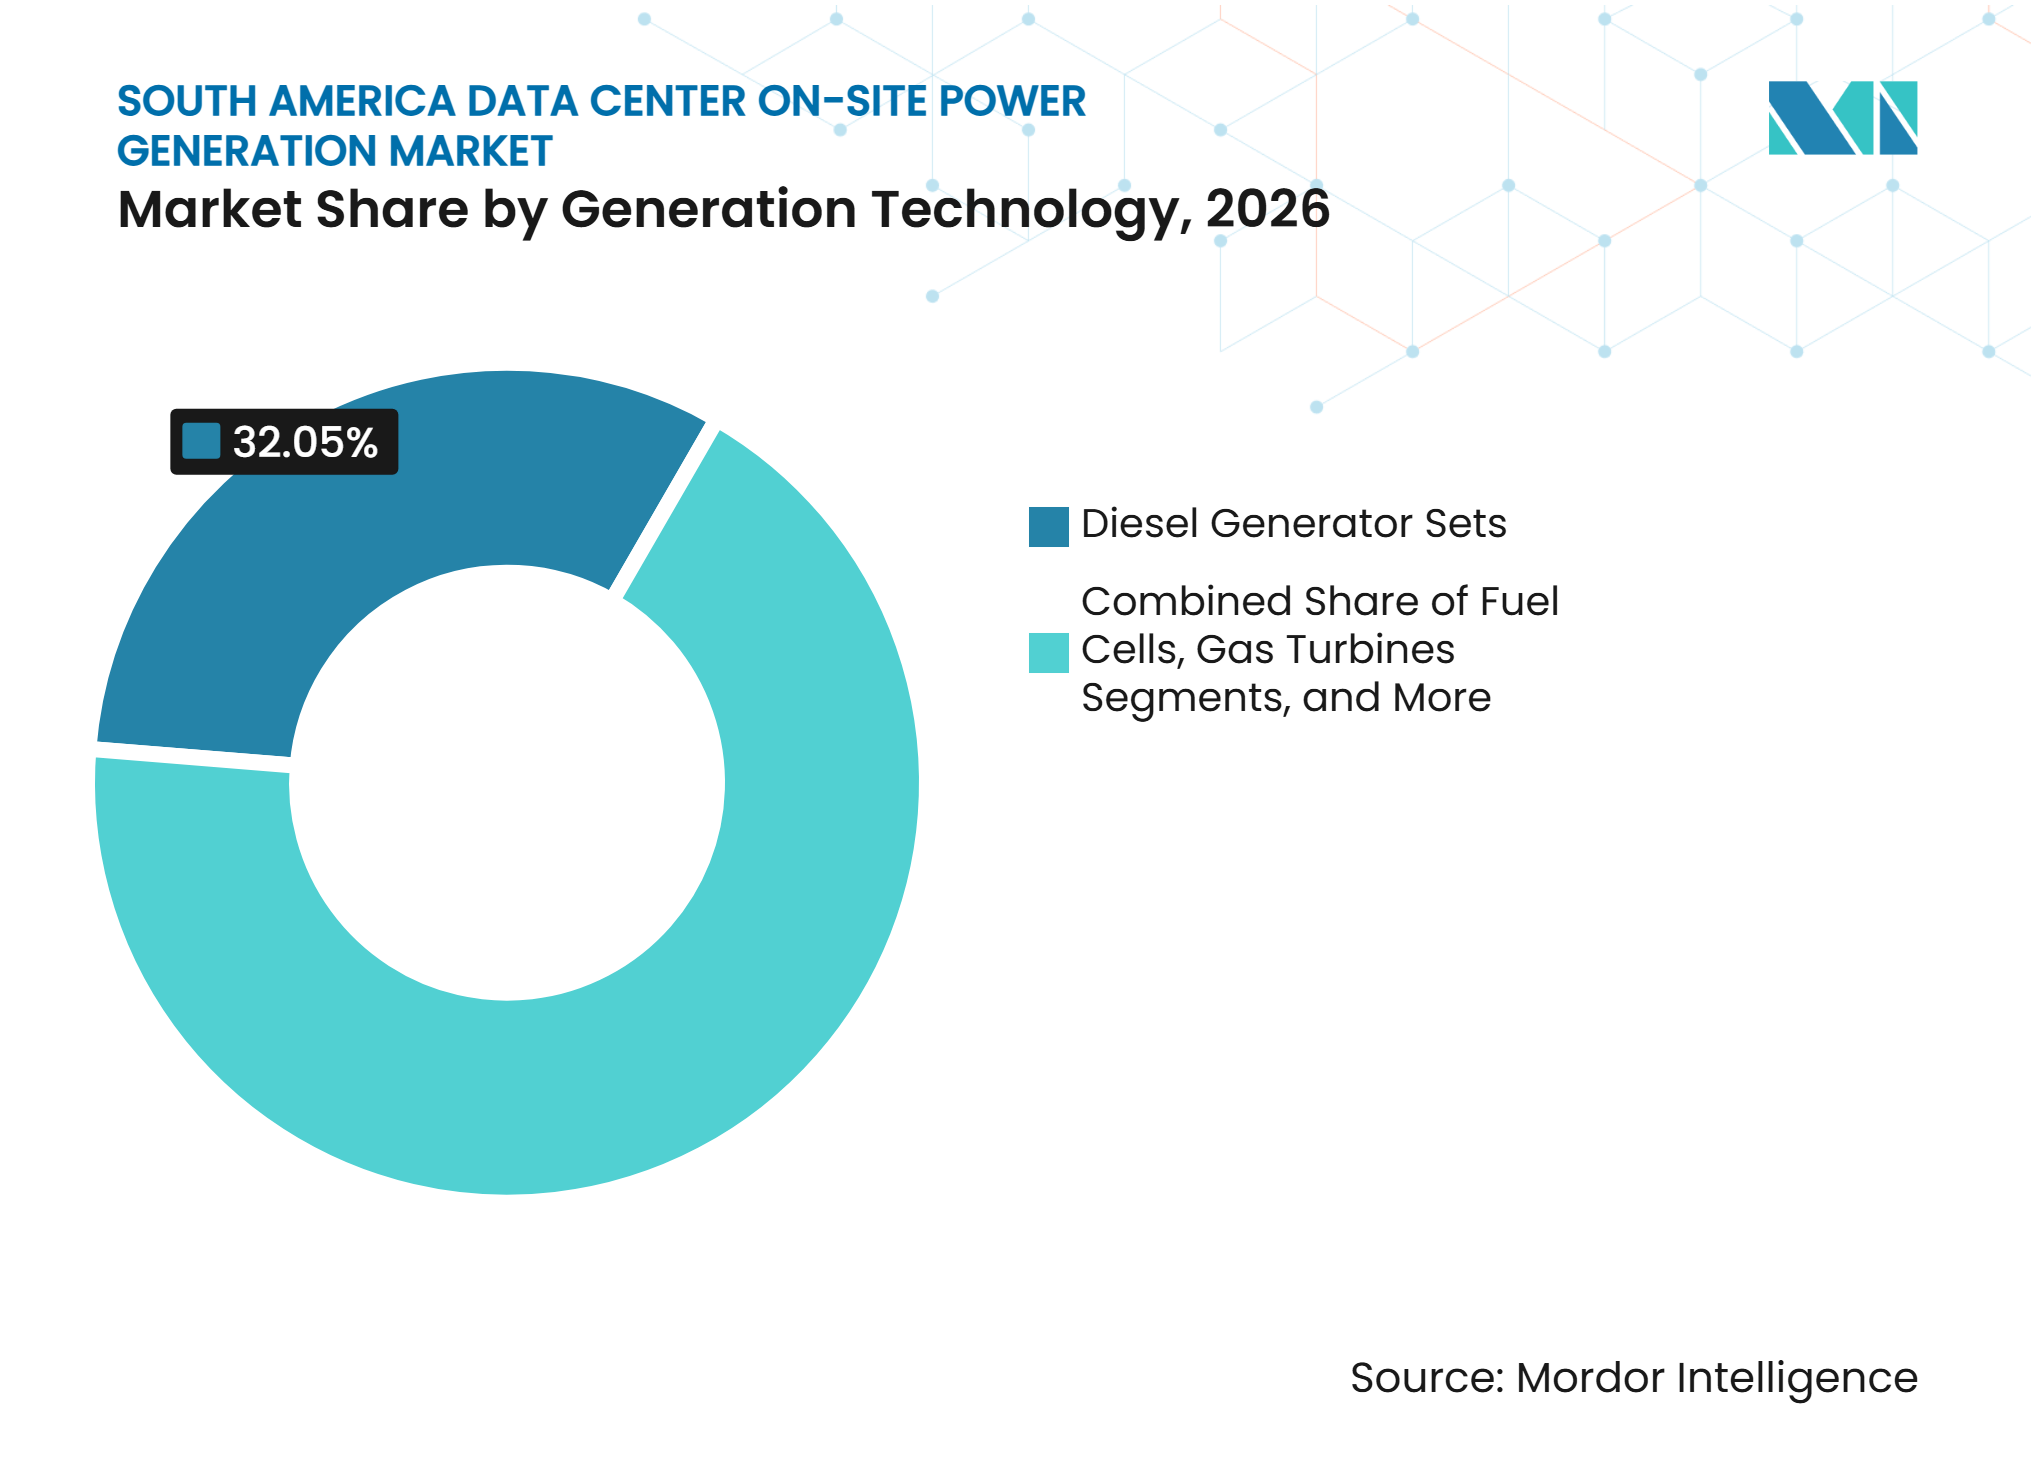
- Par technologie de génération, les groupes électrogènes diesel détenaient 32,05 % de la part du marché de la génération d'énergie sur site des centres de données en Amérique du Sud en 2026, tandis que les piles à combustible devraient enregistrer le CAGR le plus élevé de 13,09 % jusqu'en 2032.
- Par capacité de génération installée, la tranche 1-5 MW représentait 34,28 % en 2026 sur le marché de la génération d'énergie sur site des centres de données en Amérique du Sud, tandis que la tranche supérieure à 20 MW devrait se développer à un CAGR de 12,67 % jusqu'en 2032.
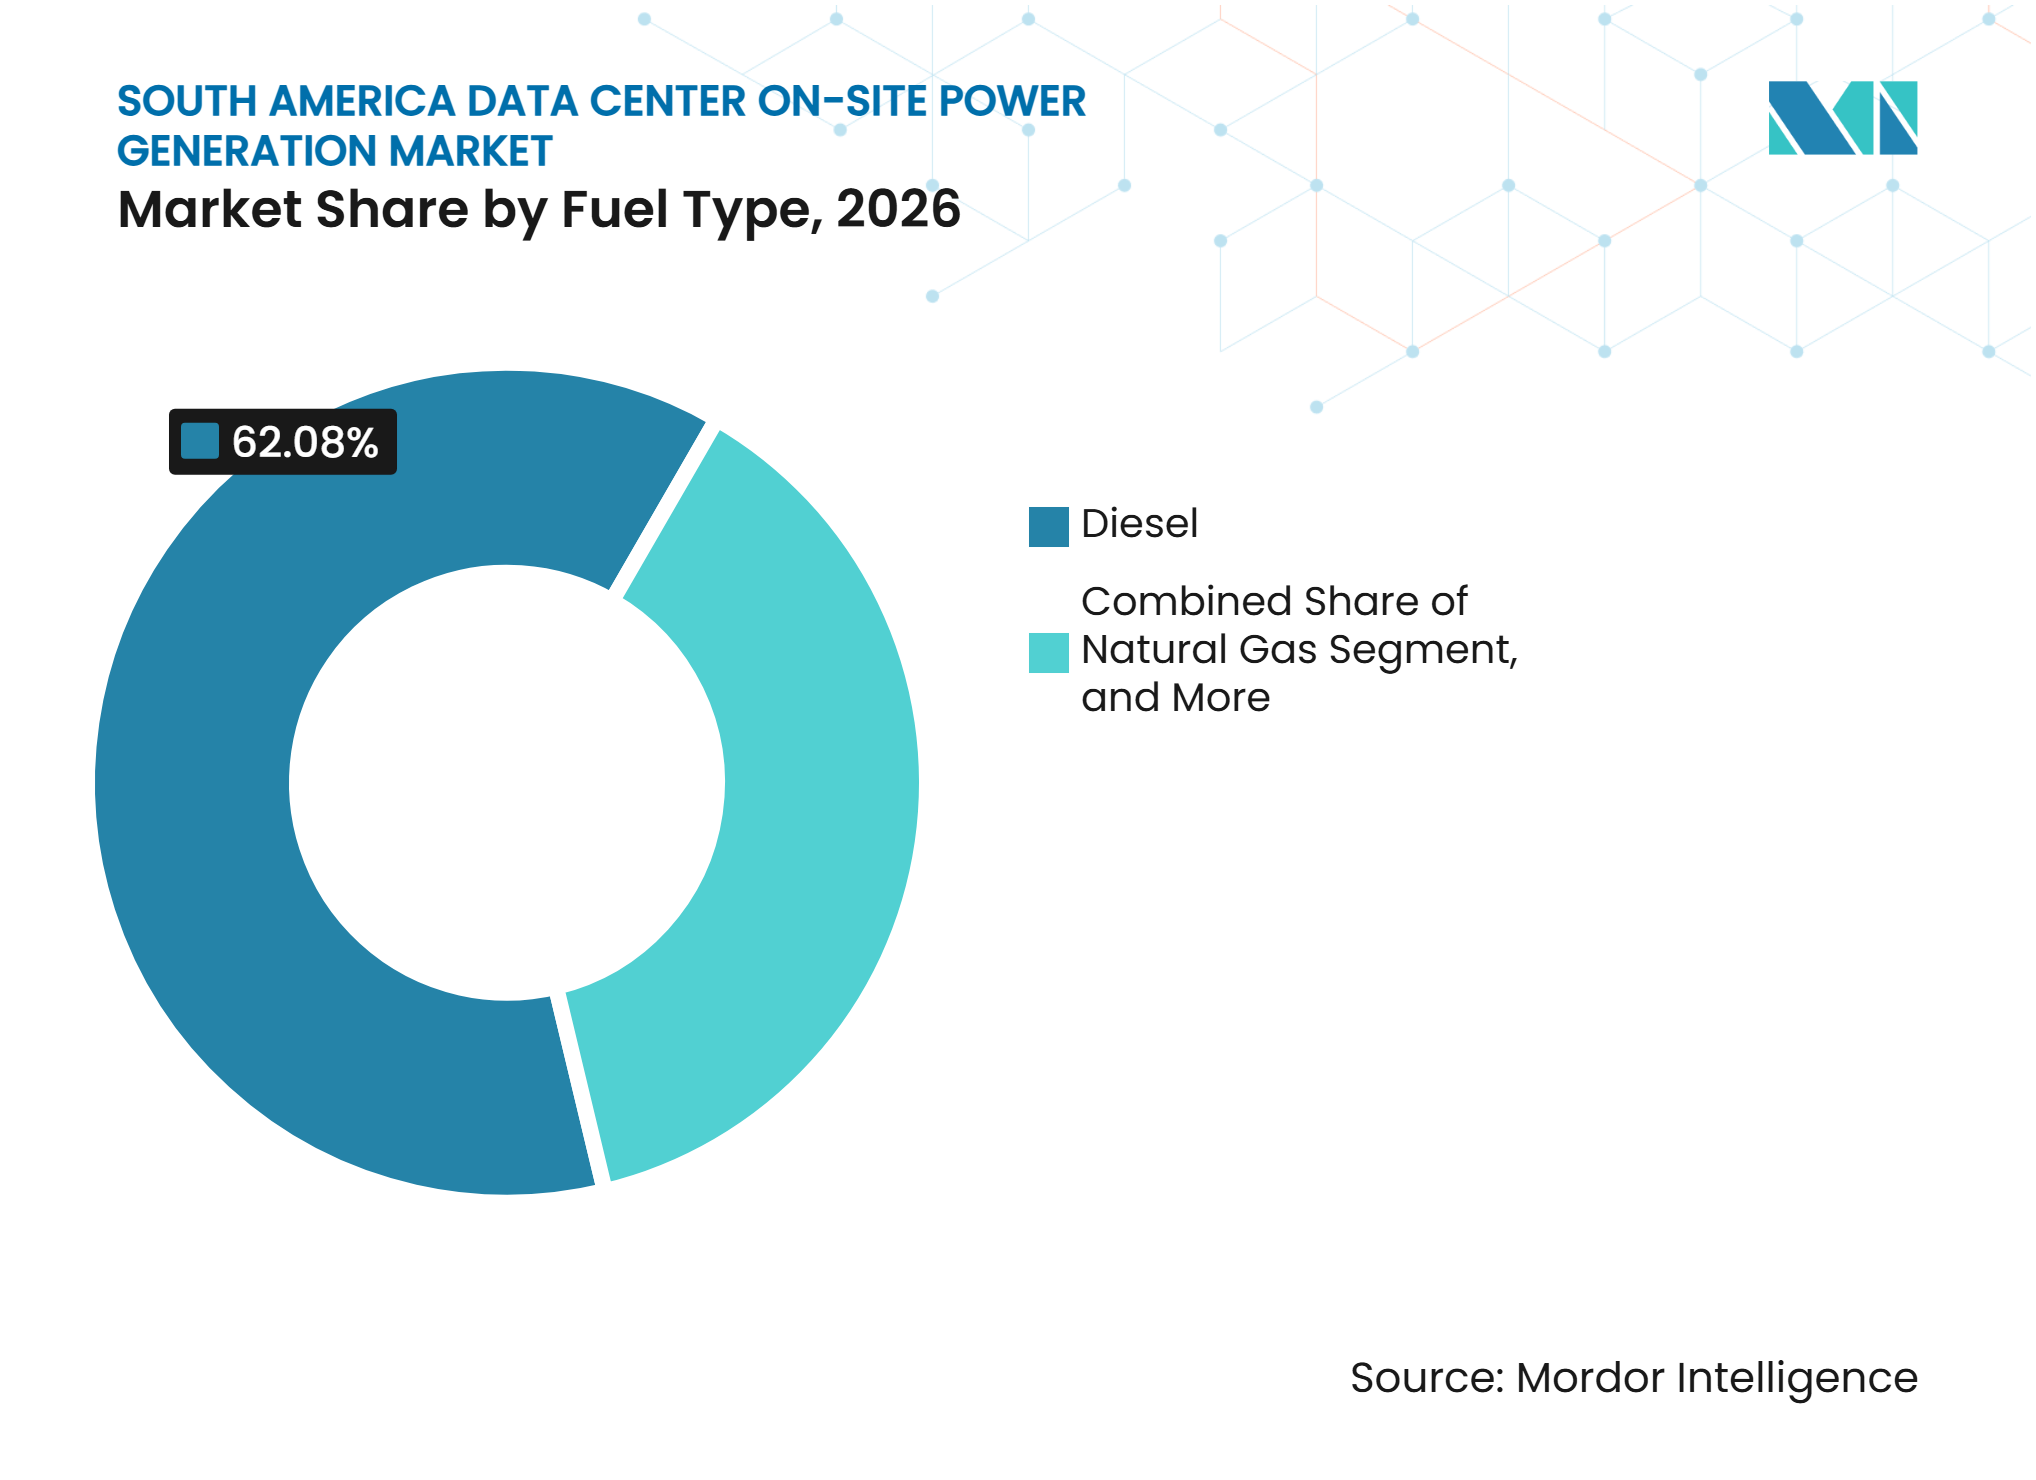
- Par type de carburant, le diesel représentait 62,08 % en 2026, tandis que l'hydrogène et les mélanges hydrogène devraient progresser à un CAGR de 13,88 % jusqu'en 2032.
- Par application, l'alimentation de secours d'urgence détenait 58,14 % du segment applicatif en 2026, tandis que l'alimentation temporaire et de transition devrait se développer à un CAGR de 12,46 % jusqu'en 2032.
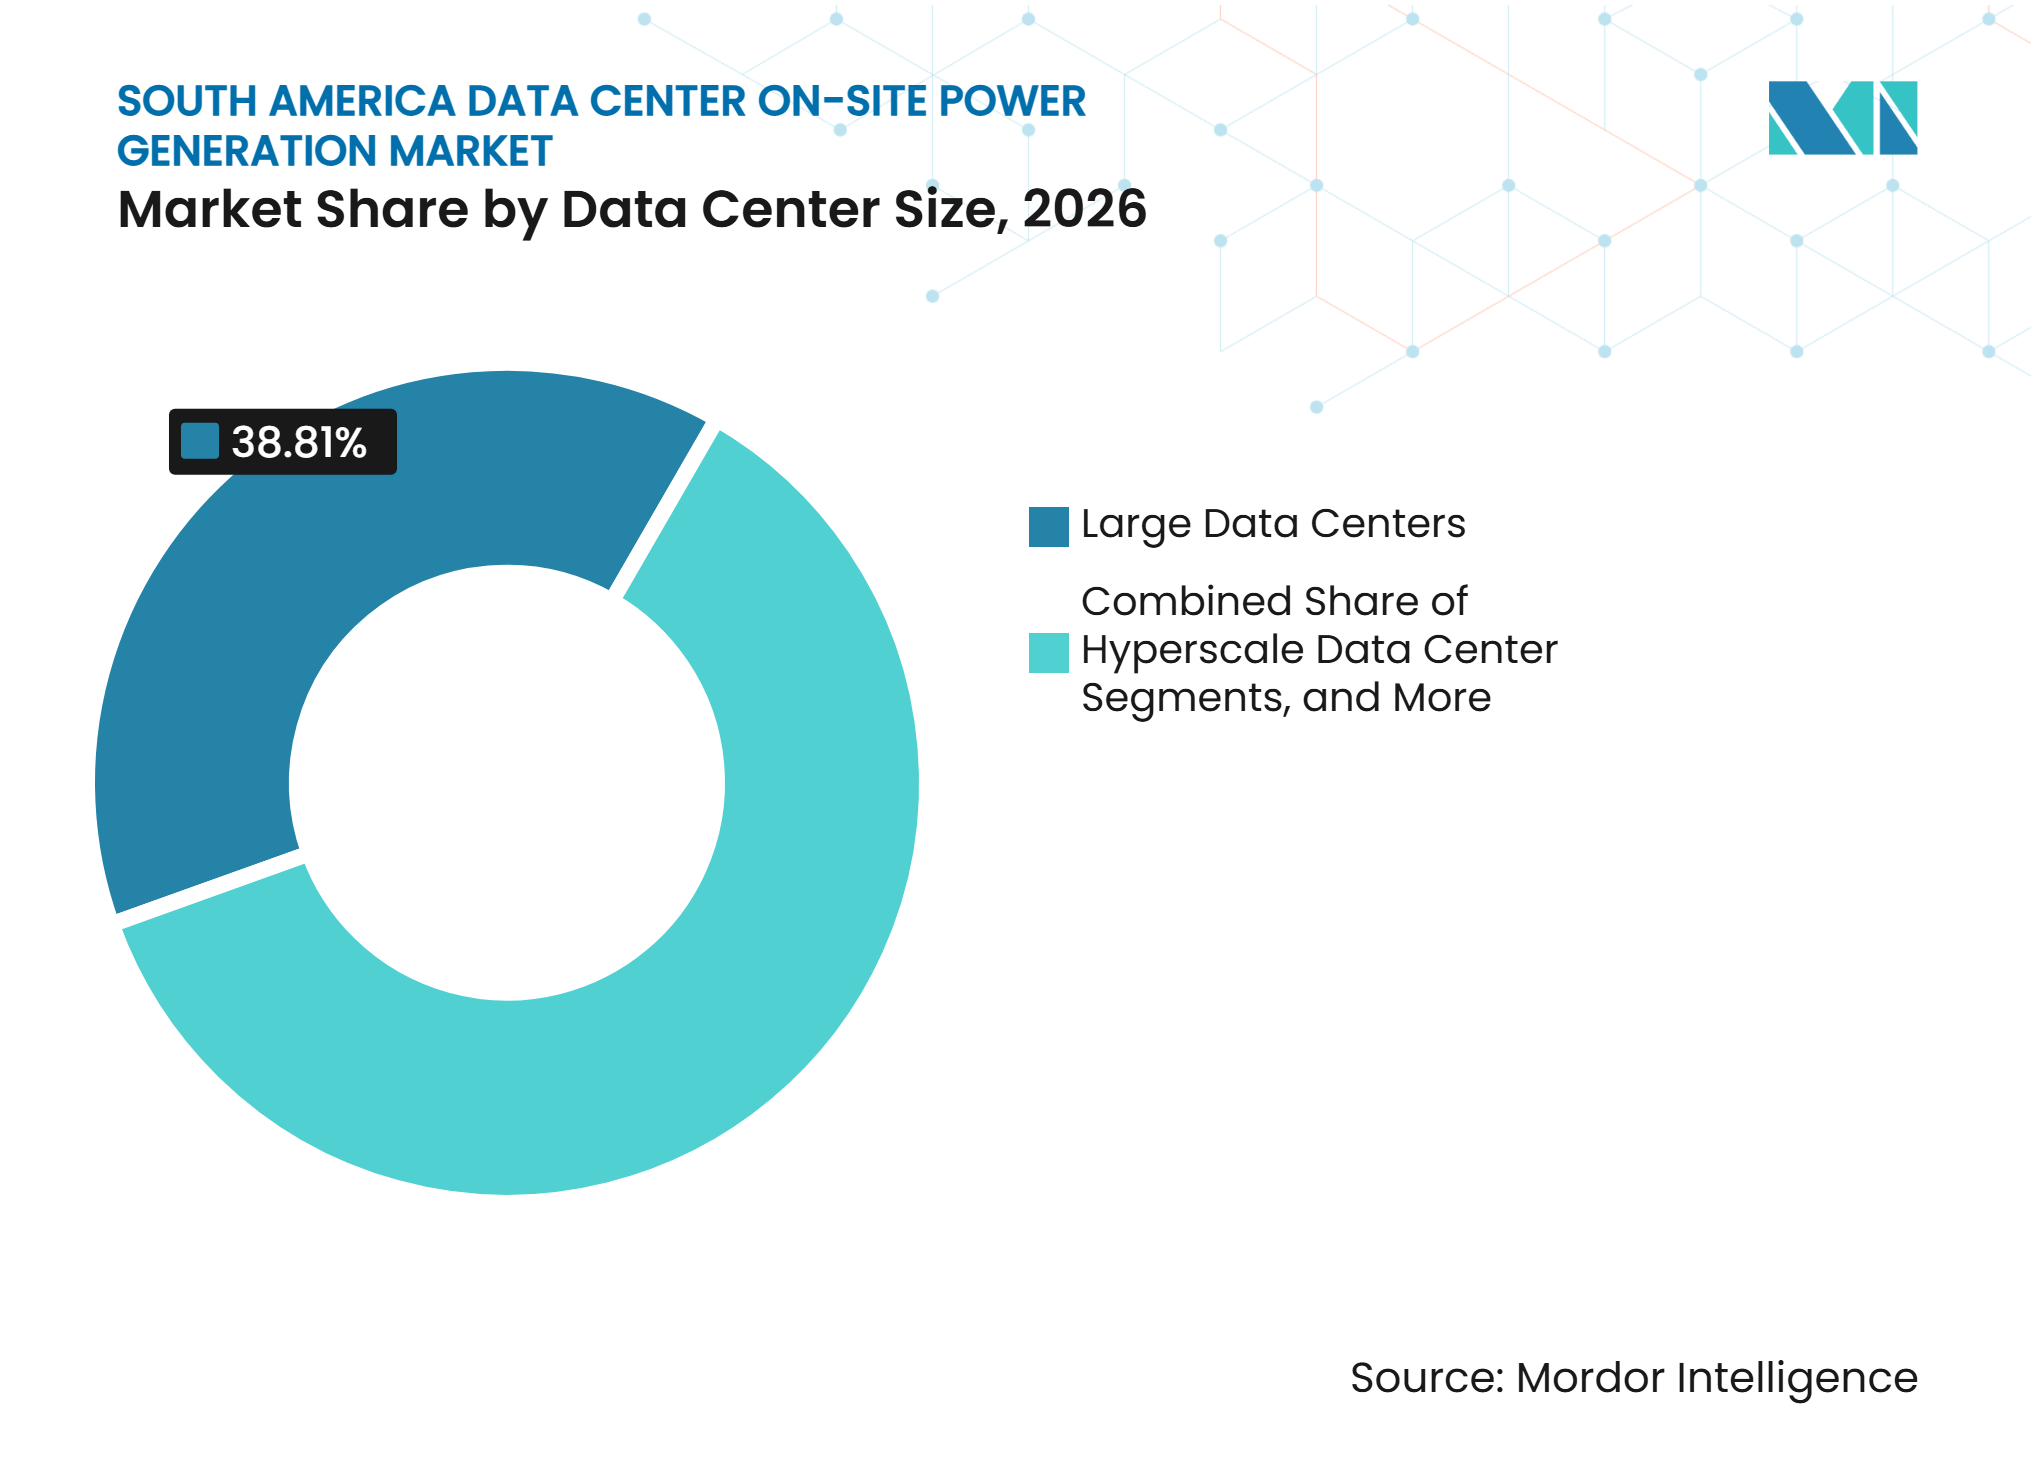
- Par taille de centre de données, les grandes installations représentaient 38,81 % en 2026, tandis que les installations hyperscale devraient enregistrer un CAGR de 12,62 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de colocation détenaient 43,73 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 12,48 % jusqu'en 2032.
- Par géographie, le Brésil représentait 71,02 % en 2026, tandis que la Colombie devrait croître à un CAGR de 12,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les charges de travail d'intelligence artificielle augmentent la demande en énergie des centres de données à haute densité | +4.4% | Mondial, concentré au Brésil et au Chili | Court terme (≤ 2 ans) |
| Les retards de raccordement au réseau créent une demande d'alimentation de transition et derrière le compteur | +2.8% | Brésil, Chili | Court terme (≤ 2 ans) |
| L'expansion hyperscale et de colocation accroît les exigences de secours critiques | +2.1% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| La base d'électricité renouvelable d'Amérique du Sud soutient l'alimentation sur site hybride et bas carbone | +1.1% | Brésil, Chili, Colombie, Uruguay | Moyen terme (2-4 ans) |
| Les déploiements de générateurs compatibles HVO au Brésil créent une voie de carburant de transition | +0.7% | Brésil | Long terme (≥ 4 ans) |
| L'alimentation primaire modulaire soutient l'alimentation progressive des centres de données | +0.5% | Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les charges de travail d'intelligence artificielle augmentent la demande en énergie des centres de données à haute densité
Les charges de travail d'entraînement et d'inférence de l'intelligence artificielle augmentent les besoins en énergie des nouvelles installations sur le marché de la génération d'énergie sur site des centres de données en Amérique du Sud. Les baies configurées pour l'intelligence artificielle peuvent dépasser 100-150 kW par baie, contre 5-10 kW dans une installation d'entreprise standard, ce qui accroît la capacité de secours nécessaire pour protéger les charges informatiques. La demande en énergie des centres de données liés à l'intelligence artificielle au Brésil pourrait atteindre 13,2 GW d'ici 2035, contre 707 MW en 2023, exerçant une pression supplémentaire sur les raccordements aux services publics et les systèmes de secours locaux.[1] Le pipeline de capacité combiné au Brésil, au Chili et en Colombie augmente le nombre de sites nécessitant des systèmes d'alimentation avant que l'accès complet au réseau soit sécurisé. Une courte interruption peut perturber des travaux informatiques de grande valeur, de sorte que les opérateurs maintiennent des configurations de générateurs redondants même lorsque leur stratégie d'achat d'électricité repose sur l'énergie renouvelable. Cette exigence opérationnelle maintient les équipements de résilience au cœur du marché de la génération d'énergie sur site des centres de données en Amérique du Sud, notamment lorsque les baies à haute densité rendent chaque perte d'alimentation plus coûteuse pour un opérateur d'installation.
Les retards de raccordement au réseau créent une demande d'alimentation de transition et derrière le compteur
Les retards de raccordement au réseau créent un besoin d'approvisionnement direct en équipements de génération temporaires et sur site. Plus de 32 projets de centres de données attendaient l'approbation de l'opérateur national du réseau brésilien en 2025, et certains projets se heurtaient à des limites en raison de problèmes de capacité des sous-stations. Les développeurs peuvent utiliser des groupes électrogènes diesel ou des turbines à gaz temporaires pour mettre en service les systèmes et effectuer les premiers tests opérationnels dans l'attente de l'approbation du raccordement. Cela permet aux calendriers de construction d'avancer, mais cela accroît l'importance de la disponibilité des équipements, des flottes de location et des capacités de service sur le terrain. En Argentine, les projets planifiés utilisant l'énergie éolienne, solaire et l'alimentation primaire au gaz indiquent une voie distincte pour les sites construits en dehors de l'approvisionnement conventionnel du réseau. Le marché de la génération d'énergie sur site des centres de données en Amérique du Sud bénéficie lorsque les développeurs traitent le risque d'interconnexion comme une contrainte fondamentale du projet plutôt que comme un retard à court terme pouvant être résolu sans équipement déjà disponible sur le site.
L'expansion hyperscale et de colocation accroît les exigences de secours critiques
Les nouvelles installations hyperscale et de colocation nécessitent davantage de génération de secours car leurs engagements de service dépendent d'une disponibilité continue. Equinix a confirmé un investissement cumulé de plus de 419 millions USD au Brésil, au Chili et en Colombie au cours de 2025 et 2026.[2] Les grands campus utilisent généralement des conceptions opérationnelles de niveau III ou niveau IV qui nécessitent des configurations de secours N+1, tandis que certains opérateurs hyperscale appliquent des configurations 2N. Ces configurations augmentent le nombre de générateurs installés pour chaque MW de capacité informatique. Cummins a prévu que plus de 200 groupes électrogènes totalisant 500 MW fonctionneraient dans le segment des centres de données au Brésil d'ici fin 2025, montrant l'ampleur des achats associés à ces projets. À mesure que les opérateurs ajoutent des salles par étapes, le marché de la génération d'énergie sur site des centres de données en Amérique du Sud peut recevoir des commandes d'équipements récurrentes plutôt qu'une commande unique au lancement du projet, ce qui soutient les ventes complémentaires de systèmes de contrôle, de systèmes de carburant et de services de maintenance.
La base d'électricité renouvelable d'Amérique du Sud soutient l'alimentation sur site hybride et bas carbone
Le mix électrique d'Amérique du Sud soutient l'utilisation de systèmes hybrides sur site où les opérateurs cherchent à réduire les émissions sans diminuer la fiabilité. L'hydroélectricité est importante au Brésil, en Colombie et au Paraguay, tandis que le solaire et l'éolien jouent un rôle plus important au Chili. Le Brésil a généré plus de 80 % de son électricité à partir de sources renouvelables, permettant à la génération locale de fonctionner principalement comme une couche de résilience plutôt que comme un substitut à un réseau à fortes émissions. Le Plan national des centres de données du Chili vise à tripler la capacité installée d'ici 2030 avec 2,5 milliards USD d'investissement, soutenant l'utilisation des achats d'énergie renouvelable avec des systèmes locaux pour l'équilibrage et le secours.[3] L'hydrogène pourrait éventuellement fournir un carburant sur site de longue durée grâce aux ressources renouvelables de la région, bien que l'infrastructure de stockage et de distribution soit encore limitée. Ces conditions soutiennent une transition progressive du marché de la génération d'énergie sur site des centres de données en Amérique du Sud vers des configurations mixtes de carburant et de stockage, sans supprimer l'exigence immédiate de capacité de secours éprouvée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de carburant et d'exploitation pour une durée de fonctionnement de secours prolongée | -1.5% | Amérique du Sud | Court terme (≤ 2 ans) |
| Pression des émissions et de la conformité environnementale sur les parcs diesel | -1.0% | Brésil, Chili | Moyen terme (2-4 ans) |
| Les contraintes d'approvisionnement et de coût du HVO limitent la substitution de carburant à court terme | -0.8% | Brésil | Moyen terme (2-4 ans) |
| La congestion du réseau de transport et les goulets d'étranglement d'interconnexion au niveau des sites compliquent la montée en puissance | -0.7% | Brésil, Chili | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de carburant et d'exploitation pour une durée de fonctionnement de secours prolongée
Les coûts de carburant et d'exploitation contraignent l'utilisation de l'alimentation locale lorsque les systèmes fonctionnent pendant des périodes prolongées. Les prix du diesel au Brésil et au Chili peuvent varier en fonction des prix mondiaux du brut, des droits d'importation et des conditions des raffineries locales, ce qui rend les budgets d'exploitation plus difficiles à prévoir. Les installations de niveau III maintiennent généralement 24 à 48 heures d'autonomie en carburant, ce qui crée une exigence importante de stock de carburant sur les grands sites. Les applications primaires et continues entraînent un coût par MWh plus élevé que les configurations de secours, rendant l'approvisionnement du réseau ou le gaz naturel plus attractifs lorsqu'ils sont disponibles. Le HVO coûtait trois fois plus cher que le diesel conventionnel lors d'un essai brésilien, limitant une substitution plus large de carburant malgré son adéquation technique. Le marché de la génération d'énergie sur site des centres de données en Amérique du Sud doit donc équilibrer les besoins de résilience avec la maîtrise des coûts, notamment dans les installations qui peuvent fonctionner avant qu'un raccordement au réseau soit disponible et qui ne peuvent pas facilement limiter la durée de fonctionnement des générateurs.
Pression des émissions et de la conformité environnementale sur les parcs diesel
Des exigences d'émissions plus strictes augmentent le coût d'ajout et d'exploitation des parcs de générateurs diesel. Les résolutions CONAMA 382 et 436 du Brésil établissent des limites pour les émissions de sources fixes et exigent des autorisations environnementales pour les systèmes de générateurs de plus grande taille. La Portaria 009/2024 de São Paulo ajoute des considérations de conformité locales pour les équipements diesel. L'association professionnelle ABIMAQ a proposé des ajustements aux règles locales en 2025 en raison de préoccupations concernant la mise en œuvre technique et d'éventuelles pénalités rétroactives. Le remplacement des équipements anciens par des unités de niveau IV peut réduire les émissions de NOx et de particules, mais nécessite également des dépenses initiales plus élevées. La conformité environnementale encouragera les fournisseurs sur le marché de la génération d'énergie sur site des centres de données en Amérique du Sud à proposer des moteurs plus propres, des carburants alternatifs et des systèmes de surveillance intégrés qui aident les opérateurs à documenter les performances des équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de génération :
le diesel occupe la position dominante tandis que les piles à combustible gagnent du terrainLes groupes électrogènes diesel détenaient 32,05 % de la part du marché de la génération d'énergie sur site des centres de données en Amérique du Sud en 2026. Leur chaîne d'approvisionnement établie et leur adéquation avec les conceptions de secours de niveau III et niveau IV en ont fait l'option standard sur de nombreux sites de colocation et hyperscale. Les unités conteneurisées dans la gamme 3-3,5 MW peuvent être testées en usine et installées avec un assemblage limité sur site, ce qui aide les développeurs à respecter des calendriers de construction serrés. Le diesel reste également familier aux opérateurs, aux fournisseurs de carburant et aux équipes de maintenance sur les principaux marchés brésiliens. Ces avantages pratiques continuent de soutenir le secteur de la génération d'énergie sur site des centres de données en Amérique du Sud malgré une attention accrue portée aux options à faibles émissions.
Les piles à combustible devraient enregistrer le CAGR le plus élevé de 13,09 % jusqu'en 2032. Bloom Energy et Brookfield ont lancé un partenariat de déploiement de 5 milliards USD pour la technologie des piles à combustible dans les centres de données d'intelligence artificielle en octobre 2025. Les piles à combustible à oxyde solide peuvent fonctionner au gaz naturel, au biogaz ou à l'hydrogène et peuvent assurer une haute disponibilité pour les charges informatiques intensives. Bloom Energy a également indiqué qu'elle augmente sa capacité de fabrication vers 2 GW par an d'ici fin 2026. Les microturbines et les systèmes hybrides ont un rôle plus limité dans les installations de périphérie et d'entreprise où les conditions d'espace, de bruit ou d'autorisation favorisent les équipements compacts.



Par capacité de génération installée :
les unités de gamme intermédiaire sont en tête tandis que les grands campus se développentLa tranche 1-5 MW représentait 34,28 % de la taille du marché de la génération d'énergie sur site des centres de données en Amérique du Sud en 2026. Cette tranche correspond au grand campus de colocation typique, où plusieurs unités de 2-3,5 MW peuvent être combinées pour une résilience N+1 ou 2N. Les unités modulaires permettent aux opérateurs d'ajouter de la capacité à mesure que chaque salle de données ouvre. Les conceptions intégrant des réservoirs peuvent également réduire les travaux de génie civil sur les sites urbains où l'espace est limité. Les systèmes inférieurs à 1 MW continuent de servir les installations plus petites et de périphérie dans les villes secondaires, tandis que la tranche supérieure à 5-20 MW soutient les campus plus grands avec des configurations de générateurs en parallèle.
La tranche supérieure à 20 MW devrait se développer à un CAGR de 12,67 % jusqu'en 2032. La demande est liée aux campus hyperscale conçus avec des fermes de générateurs plutôt que des unités de secours autonomes. Microsoft s'est engagé à investir 2,7 milliards USD au Brésil, tandis qu'AWS s'est engagé à investir 1,8 milliard USD d'ici 2027, soutenant la demande de packages d'alimentation à l'échelle des grands campus. Les fournisseurs répondent avec des packages combinant 40 à 80 unités modulaires sous des systèmes de contrôle de mise en parallèle automatisés. À cette échelle, les fournisseurs doivent démontrer une fiabilité au niveau du site, des capacités de contrôle et une capacité de service, et pas seulement les spécifications individuelles des moteurs.
Par type de carburant :
le diesel est en tête tandis que les mélanges hydrogène représentent une option à plus long termeLe diesel détenait 62,08 % du segment par type de carburant en 2026. Il reste largement disponible et fonctionne avec les architectures de secours déjà utilisées sur les sites de centres de données. Le diesel commercial brésilien contient des mélanges de biodiesel B10-B15, ce qui offre un avantage limité en termes d'émissions sans nécessiter de modifications majeures des équipements existants. Le gaz naturel est la deuxième catégorie de carburant dans les zones où l'approvisionnement par canalisation est accessible, notamment dans certaines parties de l'Argentine et de la Colombie. Les moteurs à gaz naturel peuvent réduire les émissions de NOx par rapport au diesel, ce qui leur confère un rôle là où les conditions locales d'approvisionnement en carburant et d'autorisation permettent leur utilisation.
L'hydrogène et les mélanges hydrogène devraient progresser à un CAGR de 13,88 % jusqu'en 2032. La BNDES a reçu des propositions totalisant 13 milliards USD pour des projets d'hydrogène et de centres de données dans le nord-est du Brésil en septembre 2025, indiquant des liens futurs entre l'approvisionnement local en hydrogène et les besoins en énergie des centres de données. Hydrogen Europe a situé la génération commerciale d'énergie pour centres de données alimentée à l'hydrogène dans la période 2029-2032 car l'infrastructure de stockage longue durée reste sous-développée. Les carburants renouvelables et le biogaz offrent également des options aux opérateurs cherchant à réduire leur consommation de diesel. Cummins a permis l'utilisation du HVO sur un site hyperscale de 60 MW au Brésil en 2025, ce qui a montré que le carburant peut être utilisé dans un grand déploiement local lorsque l'approvisionnement est disponible.

Par application :
l'alimentation de secours d'urgence est le principal cas d'usage tandis que l'alimentation de transition se développeL'alimentation de secours d'urgence représentait 58,14 % du segment applicatif en 2026. Chaque centre de données de niveau II et supérieur nécessite une génération de secours, ce qui fait de cette application le fondement de la demande en équipements. La congestion du réseau de transport et l'instabilité de la tension signifient que les systèmes de secours peuvent être sollicités plus souvent que dans les installations bénéficiant d'un accès au réseau plus mature. L'alimentation primaire joue un rôle différent dans les emplacements contraints où la génération locale remplace partiellement ou totalement l'approvisionnement du service public. L'alimentation continue reste limitée à certains sites de cryptomonnaies et de calcul haute performance avec des exigences de disponibilité inhabituelles.
L'alimentation temporaire et de transition devrait se développer à un CAGR de 12,46 % jusqu'en 2032. Le segment sert à la mise en service des centres de données lorsque les sites sont prêts pour les tests mais que les raccordements au réseau sont encore en attente. Le Brésil comptait 32 projets de centres de données en attente d'approbation du réseau en 2025, créant une demande récurrente pour des systèmes pouvant soutenir les tests en phase de construction et les premières opérations. Aggreko a investi 5 millions USD dans une flotte en Amérique du Sud pour la mise en service des centres de données, les tests de charge et l'approvisionnement temporaire en 2025. Sa livraison de 15 MW pour un projet de mise en service hyperscale en 24 heures montre pourquoi le délai de réponse est désormais une exigence clé pour les fournisseurs.
Par taille de centre de données :
les grandes installations sont en tête tandis que les installations hyperscale stimulent la demande futureLes grands centres de données, avec 5 à 20 MW de charge informatique, détenaient 38,81 % du segment en 2026. Ils représentent une part substantielle de la base d'installations de colocation et de cloud en exploitation au Brésil, au Chili et en Colombie. Ces sites utilisent généralement des packages diesel de 1 à 5 MW configurés en N+1 ou 2N. Leurs processus d'approvisionnement sont bien établis, de sorte que le prix, la rapidité de mise en service et le service après-vente déterminent souvent la sélection du fournisseur. Les installations moyennes et petites continuent de s'appuyer sur des systèmes de secours diesel standard dans les villes secondaires et les emplacements d'entreprise.
Les installations hyperscale devraient enregistrer le CAGR le plus élevé de 12,62 % jusqu'en 2032. Les engagements de Microsoft, AWS, Scala, Ascenty et ODATA soutiennent le développement de nouvelles capacités de campus en Amérique du Sud. Les opérateurs ouvrent souvent 20 à 50 MW de capacité à la fois tout en concevant un campus pour plus de 500 MW. Cette approche par étapes crée une demande de nouveaux équipements de génération tout au long de la période de développement. Elle offre également aux fournisseurs un schéma de commandes plus prévisible qu'une seule annonce pour la capacité totale du campus ne le laisserait supposer.
Par type de centre de données :
les fournisseurs de colocation sont en tête tandis que les fournisseurs de services cloud accélèrentLes fournisseurs de colocation détenaient 43,73 % du segment en 2026. Les installations neutres vis-à-vis des opérateurs exploitées par des entreprises telles qu'Ascenty, ODATA, Scala, Equinix et Cirion constituent une grande partie de l'infrastructure régionale utilisée pour les déploiements cloud. Chaque salle de données ajoutée peut déclencher une commande définie de générateurs, d'équipements de transfert et de systèmes de contrôle de redondance. Cela soutient des cycles d'approvisionnement en équipements répétables pour le marché de la génération d'énergie sur site des centres de données en Amérique du Sud. Les sites d'entreprise et de périphérie restent pertinents car les déploiements dans les villes secondaires et les marchés andins nécessitent des systèmes de secours plus petits.
Les fournisseurs de services cloud devraient se développer à un CAGR de 12,48 % jusqu'en 2032. Ces acheteurs investissent de plus en plus dans des capacités propres nécessitant des systèmes sur site conçus selon leurs spécifications techniques. ODATA a obtenu 1,02 milliard USD de financement vert pour développer sa plateforme de centres de données durables en 2025. Schneider Electric dessert environ 22 % des centres de données sud-américains avec des plateformes avancées de gestion de l'énergie, selon les sources. Les exigences de souveraineté des données et l'expansion des capacités d'intelligence artificielle devraient maintenir la demande de systèmes intégrés d'alimentation et de refroidissement au-delà de 2032.
Analyse géographique
Le Brésil représentait 71,02 % de la taille du marché de la génération d'énergie sur site des centres de données en Amérique du Sud en 2026. Le pays disposait d'environ 800 MW de capacité opérationnelle de centres de données et d'importants engagements hyperscale et de colocation annoncés. La demande en énergie des centres de données était de 770 MW en 2025 et pourrait atteindre 13,2 GW d'ici 2035. Les 32 projets brésiliens en attente d'approbation du réseau en 2025 ont accru le besoin de systèmes de transition dans les nouvelles installations. Les résolutions CONAMA 382 et 436, ainsi que la Portaria 009/2024 de São Paulo, font également évoluer le parc d'équipements vers des unités plus propres et plus conformes.
Le Chili disposait de 166 MW de capacité installée de centres de données en 2025, représentant 15 % de la capacité sud-américaine. Son plan national vise un triplement de la capacité installée d'ici 2030, soutenu par des investissements significatifs. La Colombie devrait enregistrer le CAGR géographique le plus rapide de 12,77 % jusqu'en 2032. Son adoption du cloud progressait de 25 % par an, et les engagements d'investissement comprenaient l'expansion BG2 d'Equinix à Bogotá et le programme d'infrastructure d'IFX Networks.
L'Argentine devient plus pertinente en raison de projets utilisant la génération dédiée au gaz et aux énergies renouvelables. OpenAI et Sur Energy ont signé une lettre d'intention en octobre 2025 pour un projet en Argentine impliquant jusqu'à 25 milliards USD et 500 MW de capacité informatique d'intelligence artificielle. Le plan Atlas GigaHub de Green Capital pour 3 000 MW de capacité informatique indique l'utilisation potentielle d'une alimentation primaire hors réseau au gaz et aux énergies renouvelables. GTD a investi 13 millions USD en 2026 pour la deuxième phase de son développement de Lurín vers 20 MW, tandis que Cirion a mis en service son installation LIM2 dans la même zone. L'Uruguay, le Paraguay, l'Équateur et la Bolivie occupaient des positions plus modestes, bien que l'excédent hydroélectrique du Paraguay et le réseau renouvelable de l'Uruguay offrent une base pour des projets spécialisés.
Paysage concurrentiel
Concentration du Marché
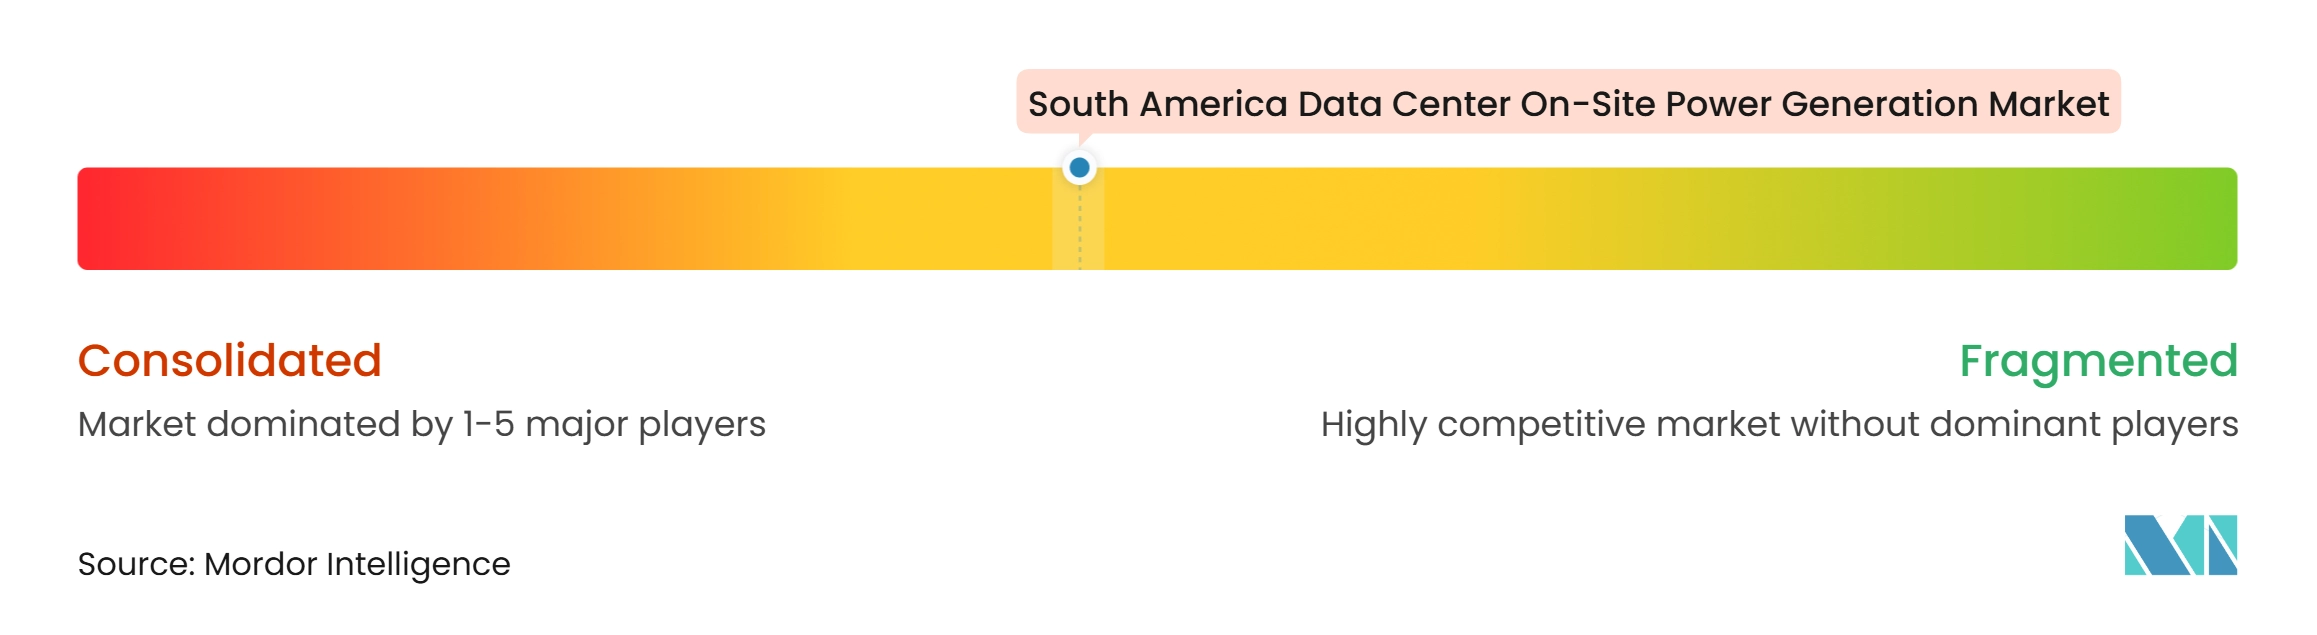
Le marché de la génération d'énergie sur site des centres de données en Amérique du Sud est modérément concentré parmi les grands fabricants d'équipements et plus fragmenté dans les domaines de l'alimentation temporaire, de la mise en service et des services. Caterpillar et Cummins sont les principaux fournisseurs de systèmes de générateurs diesel et à gaz de haute capacité supérieure à 2 MW. Atlas Copco, Wärtsilä et INNIO Group sont en concurrence dans les applications de moteurs à gaz et de turbines à gaz qui répondent aux besoins d'alimentation primaire et continue. Le marché de la génération d'énergie sur site des centres de données en Amérique du Sud attire également des fournisseurs de piles à combustible qui répondent aux exigences de haute disponibilité avec des émissions directes plus faibles.
Les fournisseurs répondent à la demande des développeurs pour des calendriers de construction plus courts avec des équipements conteneurisés et pré-testés. Les enceintes de 3 MW et 3,5 MW de Cummins peuvent réduire les délais de construction civile jusqu'à 25 %, selon les sources. Bloom Energy a étendu son accord avec Equinix au-delà de 100 MW dans 19 centres de données en février 2025, ce qui a fourni une référence pour un déploiement plus large des piles à combustible. Brookfield et Bloom Energy ont ensuite lancé un partenariat mondial de 5 milliards USD pour le déploiement de piles à combustible à oxyde solide dans les centres de données d'intelligence artificielle en octobre 2025. Ces mouvements augmentent la pression concurrentielle sur les fournisseurs conventionnels pour qu'ils proposent des solutions à faibles émissions sans compromettre la disponibilité.
L'intensité du service devient aussi importante que les spécifications des équipements sur le marché de la génération d'énergie sur site des centres de données en Amérique du Sud. La flotte régionale dédiée d'Aggreko soutient la mise en service, les tests de charge et l'approvisionnement temporaire, ce qui lui confère un rôle de service récurrent. WEG utilise la fabrication nationale pour être compétitif sur les unités inférieures à 2 MW pour les sites de colocation à moyenne échelle et d'entreprise. Vertiv et Grupo Datco ont formé un partenariat en Argentine et au Chili en octobre 2025 pour renforcer le support de service pour les installations d'intelligence artificielle et de calcul haute performance. Un modèle clé en main complet combinant générateurs, stockage par batteries, systèmes de contrôle d'apport renouvelable et service continu reste une opportunité ouverte car aucun fournisseur ne mène actuellement cette offre dans toute la région.
Leaders du secteur de la génération d'énergie sur site des centres de données en Amérique du Sud
-
Caterpillar Inc.
-
Cummins Inc.
-
Aggreko plc
-
Rolls-Royce Holdings plc
-
Wärtsilä Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la génération d'énergie sur site des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Aggreko plc
- Atlas Copco AB
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Holdings plc
- Generac Power Systems, Inc.
- Mitsubishi Heavy Industries, Ltd.
- Wärtsilä Corporation
- Baker Hughes Company
- Bloom Energy Corporation
- FuelCell Energy, Inc.
- INNIO Group Holding GmbH
- Rehlko, LLC
- ABB Ltd.
- Schneider Electric SE
- Vertiv Holdings Co
- WEG S.A.
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- ODATA Serviços de Tecnologia Ltda.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Solatio Energia
Développements industriels récents dans Marché de la génération d'énergie sur site des centres de données en Amérique du Sud
- Octobre 2026 : Schneider Electric a présenté des architectures d'alimentation compatibles NVIDIA GB200 et GB300 pour les centres de données d'intelligence artificielle lors du Data Center World Brasil, approfondissant son intégration avec les spécifications d'approvisionnement des opérateurs hyperscale sud-américains.
- Mai 2026 : Equinix a confirmé des investissements cumulés dépassant 419 millions USD sur les marchés sud-américains entre 2025 et 2026, dont 270 millions USD au Brésil, 42 millions USD au Chili et 28 millions USD en Colombie, chaque engagement nécessitant l'approvisionnement en génération de secours sur site au niveau des installations.
- Octobre 2025 : Brookfield et Bloom Energy ont lancé un partenariat mondial de déploiement de piles à combustible à oxyde solide de 5 milliards USD pour les centres de données d'intelligence artificielle, avec des conceptions de fabriques d'intelligence artificielle déjà en développement à l'échelle mondiale et les marchés sud-américains inclus dans le périmètre du déploiement stratégique.
- Octobre 2025 : Vertiv et Grupo Datco ont annoncé un partenariat de distribution stratégique en Argentine et au Chili, ciblant les centres de données d'intelligence artificielle et de calcul haute performance dans le Cône Sud et renforçant l'infrastructure de service régionale pour les équipements d'alimentation critiques.
Périmètre du rapport sur le marché de la génération d'énergie sur site des centres de données en Amérique du Sud
Le marché de la génération d'énergie sur site des centres de données en Amérique du Sud comprend les solutions permettant aux centres de données de produire de l'électricité au sein ou à proximité de leurs installations afin d'assurer une alimentation fiable, résiliente et ininterrompue. Ces systèmes soutiennent la continuité opérationnelle en réduisant la dépendance aux réseaux externes, en atténuant le risque de pannes d'électricité et en répondant aux besoins énergétiques croissants de l'infrastructure numérique. Le marché comprend des technologies conçues pour la génération d'énergie de secours, primaire et continue, aidant les opérateurs à renforcer la sécurité énergétique, à optimiser l'efficacité opérationnelle, à soutenir les objectifs de durabilité et à répondre aux besoins énergétiques croissants des environnements informatiques modernes à haute densité.
Le rapport sur le marché de la génération d'énergie sur site des centres de données en Amérique du Sud est segmenté par technologie de génération (groupes électrogènes diesel, groupes électrogènes à gaz naturel, turbines à gaz, moteurs à gaz alternatifs, piles à combustible et autres technologies de génération), capacité de génération installée (inférieure à 1 MW, 1–5 MW, 5–20 MW et supérieure à 20 MW), type de carburant (diesel, gaz naturel, carburants renouvelables et biogaz, hydrogène et mélanges hydrogène, et autres types de carburant), application (alimentation de secours d'urgence, alimentation primaire, alimentation continue et alimentation temporaire et de transition), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie) et géographie (Brésil, Chili, Colombie, Argentine, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (MW).
Aperçu de la segmentation
| Groupes électrogènes diesel |
| Groupes électrogènes à gaz naturel |
| Turbines à gaz |
| Moteurs à gaz alternatifs |
| Piles à combustible |
| Autres technologies de génération |
| Inférieure à 1 MW |
| 1-5 MW |
| Supérieure à 5-20 MW |
| Supérieure à 20 MW |
| Diesel |
| Gaz naturel |
| Carburants renouvelables et biogaz |
| Hydrogène et mélanges hydrogène |
| Autres carburants |
| Alimentation de secours d'urgence |
| Alimentation primaire |
| Alimentation continue |
| Alimentation temporaire et de transition |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Brésil |
| Chili |
| Colombie |
| Argentine |
| Pérou |
| Reste de l'Amérique du Sud |
| Par technologie de génération | Groupes électrogènes diesel |
| Groupes électrogènes à gaz naturel | |
| Turbines à gaz | |
| Moteurs à gaz alternatifs | |
| Piles à combustible | |
| Autres technologies de génération | |
| Par capacité de génération installée | Inférieure à 1 MW |
| 1-5 MW | |
| Supérieure à 5-20 MW | |
| Supérieure à 20 MW | |
| Par type de carburant | Diesel |
| Gaz naturel | |
| Carburants renouvelables et biogaz | |
| Hydrogène et mélanges hydrogène | |
| Autres carburants | |
| Par application | Alimentation de secours d'urgence |
| Alimentation primaire | |
| Alimentation continue | |
| Alimentation temporaire et de transition | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Par géographie | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la génération d'énergie sur site des centres de données en Amérique du Sud ?
Le marché était évalué à 418,59 millions USD en 2026 et devrait atteindre 838,75 millions USD d'ici 2032, avec une croissance à un CAGR de 11,89 %. La capacité de génération installée était de 1 500 MW en 2026 et devrait s'étendre à 3 000 MW d'ici 2032. La croissance est portée par le déploiement croissant d'équipements de génération, de systèmes de contrôle et de services d'installation dans les installations de centres de données nouvelles et en expansion.
Qu'est-ce qui stimule la demande d'alimentation sur site dans les centres de données sud-américains ?
La demande est alimentée par l'augmentation des charges de travail d'intelligence artificielle, les retards de raccordement au réseau et le besoin de systèmes d'alimentation de secours hautement résilients. L'infrastructure pilotée par l'intelligence artificielle nécessite des densités de puissance substantiellement plus élevées, tandis que les solutions d'alimentation de transition aident les opérateurs à mettre en service les installations avant que les raccordements complets aux services publics ne soient disponibles.
Quelle technologie de génération est en tête sur le marché de la génération d'énergie sur site des centres de données en Amérique du Sud ?
Les groupes électrogènes diesel représentaient la plus grande part avec 32,05 % en 2026. Leur leadership est soutenu par des pratiques de déploiement établies, une large disponibilité des équipements, une logistique de carburant mature et une compatibilité avec les exigences de fiabilité des centres de données de niveau III et niveau IV. Les piles à combustible devraient enregistrer la croissance la plus rapide jusqu'en 2032.
Quelle catégorie de carburant devrait se développer le plus rapidement jusqu'en 2032 ?
L'hydrogène et les mélanges hydrogène devraient croître à un CAGR de 13,88 % jusqu'en 2032. Bien que l'infrastructure de production, de transport et de stockage reste limitée, l'intérêt croissant pour les solutions d'alimentation à faibles émissions soutient l'adoption à long terme. Le diesel continue de dominer en raison de sa large disponibilité et de sa compatibilité avec les architectures d'alimentation de secours existantes.
Quel pays occupe la plus grande position régionale ?
Le Brésil a dominé le marché avec une part de 71,02 % en 2026. Sa position forte est soutenue par un important pipeline de projets de centres de données, des contraintes de raccordement au réseau qui augmentent la demande d'alimentation temporaire et de transition, et des investissements continus dans les installations de colocation et hyperscale.