
Tamaño y Participación del Mercado de Generación de Energía In Situ en Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
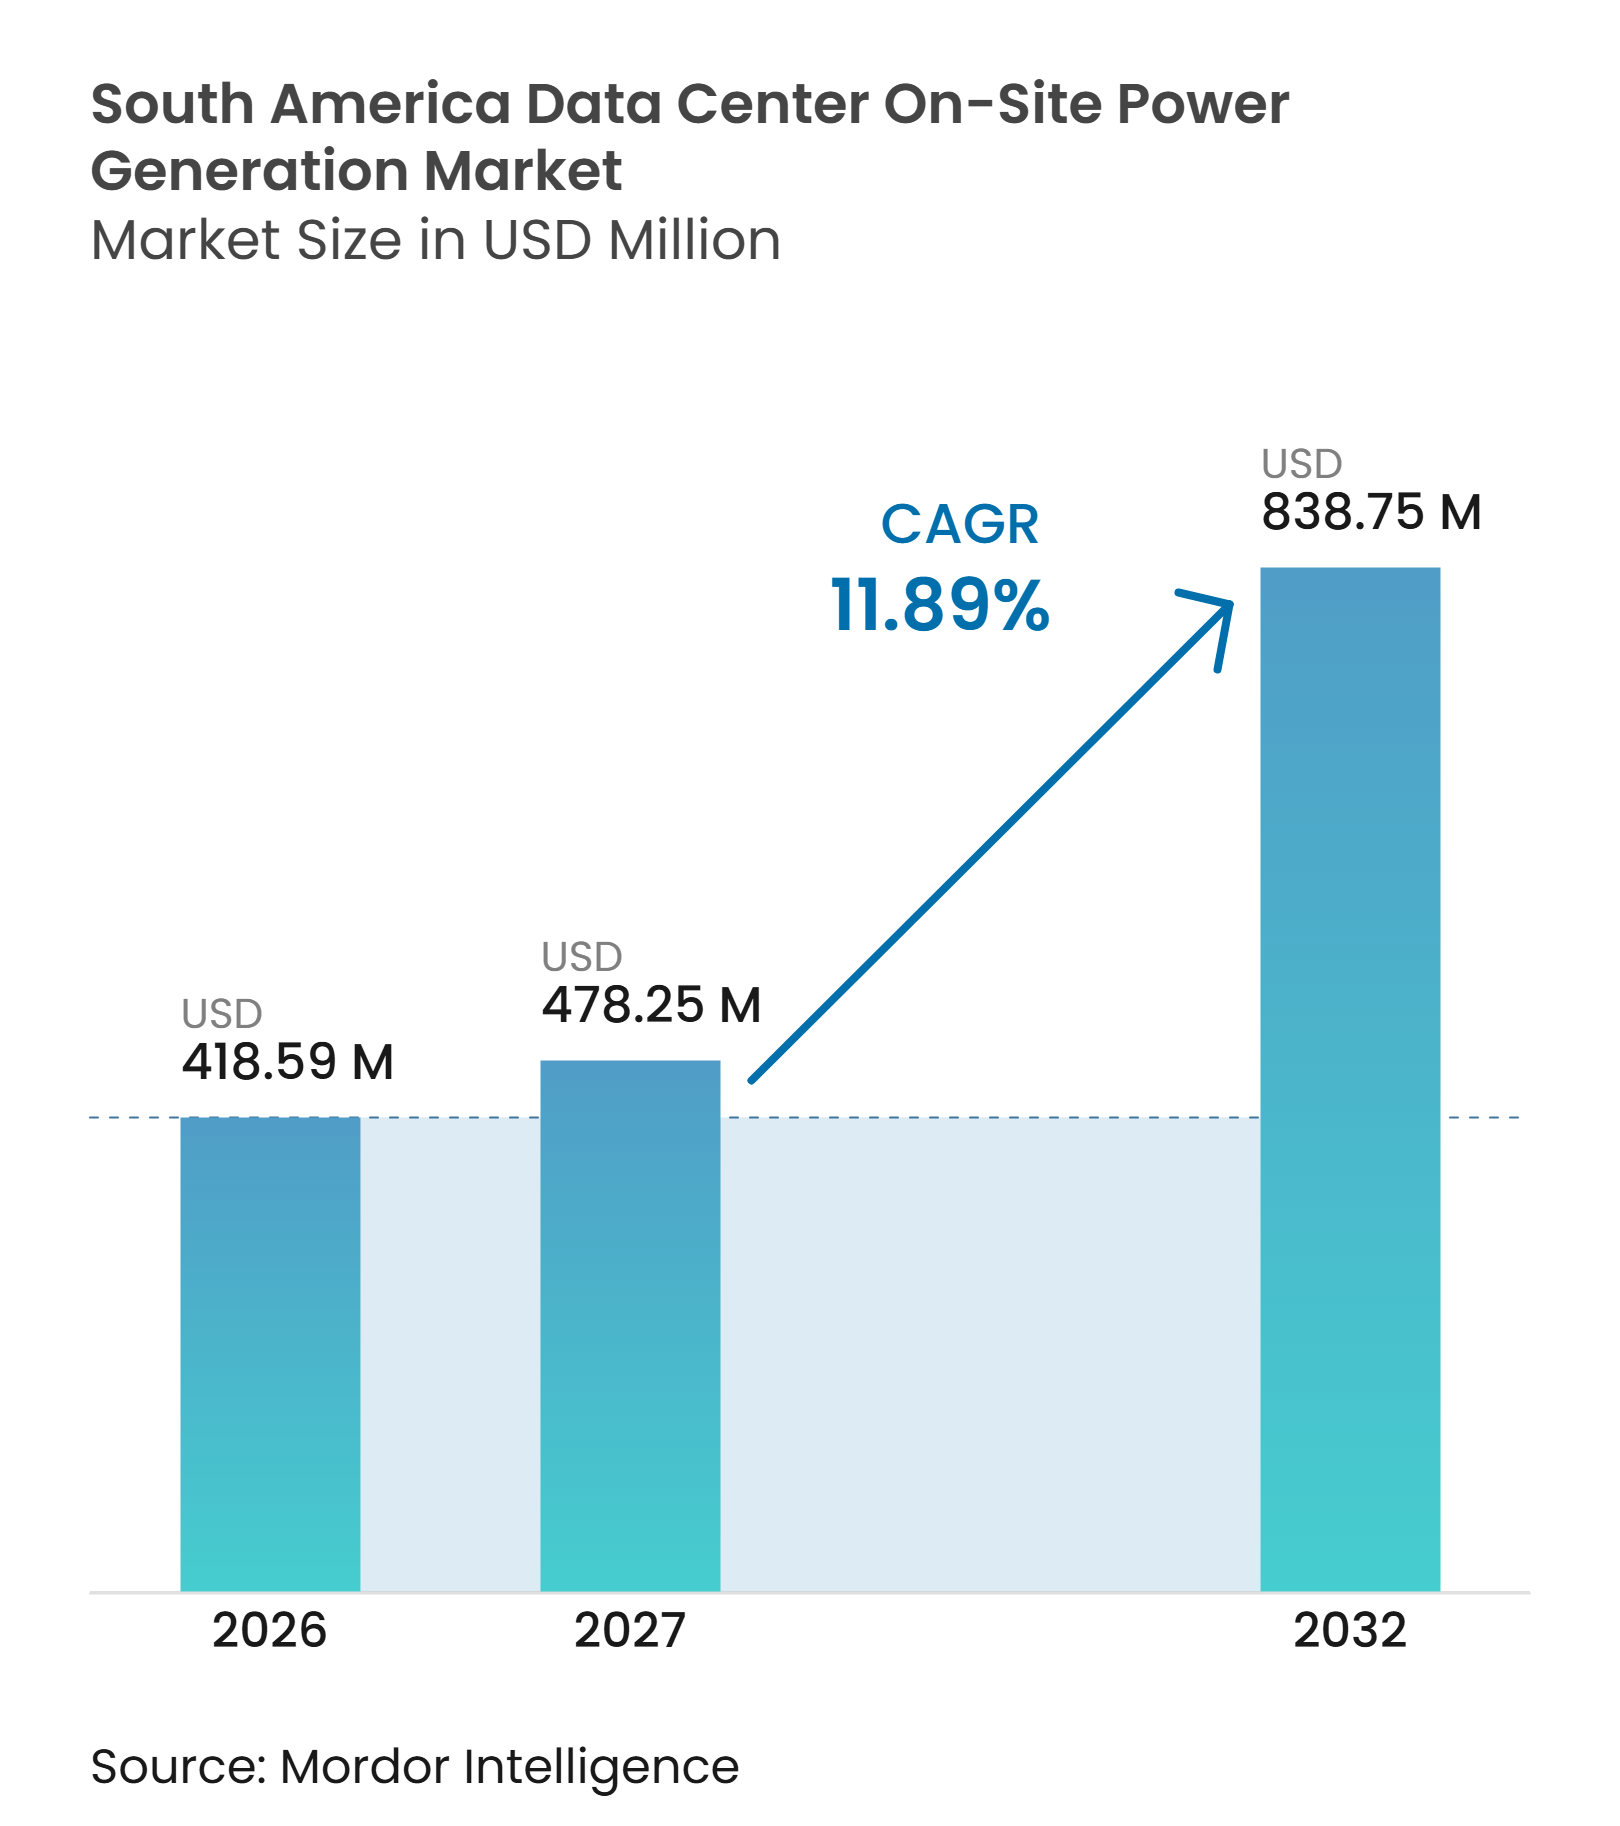
| Tamaño del mercado en el año base (2026) | 418.59 Millones de dólares |
| Tamaño del Mercado (2027) | 478.25 Millones de dólares |
| Tamaño del Mercado (2032) | 838.75 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.89 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Generación de Energía In Situ en Centros de Datos de América del Sur por Mordor Intelligence
El tamaño del Mercado de Generación de Energía In Situ en Centros de Datos de América del Sur fue valorado en 418,59 millones de USD en 2026 y se estima que crecerá desde 478,25 millones de USD en 2027 hasta alcanzar los 838,75 millones de USD para 2032, a una CAGR del 11,89% durante el período de pronóstico (2027-2032). En términos de base instalada, el mercado fue valorado en 1,51 millones de megavatios en 2026 y se espera que crezca desde 1,73 millones de megavatios en 2027 hasta 3,12 millones de megavatios para 2032, a una CAGR del 12,03% durante el período de pronóstico (2027-2032), lo que indica que la demanda de capacidad de equipos avanza ligeramente más rápido que el valor de mercado. La computación de IA de alta densidad está incrementando la necesidad de energía confiable en sitios individuales, especialmente donde el suministro de la red no puede soportar la carga total sin interrupciones. Los retrasos en la conexión a la red también están haciendo que los sistemas de energía puente, los sistemas de reserva y las configuraciones detrás del medidor sean más importantes durante la construcción y la puesta en marcha. El mercado de generación de energía in situ en centros de datos de América del Sur sigue, por tanto, vinculado a la actividad de construcción de centros de datos, el acceso a la electricidad, el cumplimiento de las normativas de emisiones y la capacidad de los proveedores para entregar equipos con rapidez. Estas condiciones favorecen a los proveedores que pueden combinar equipos confiables, soporte local ágil y diseños que pueden ampliarse a medida que cada nueva sala de datos entra en servicio.
Conclusiones Clave del Informe
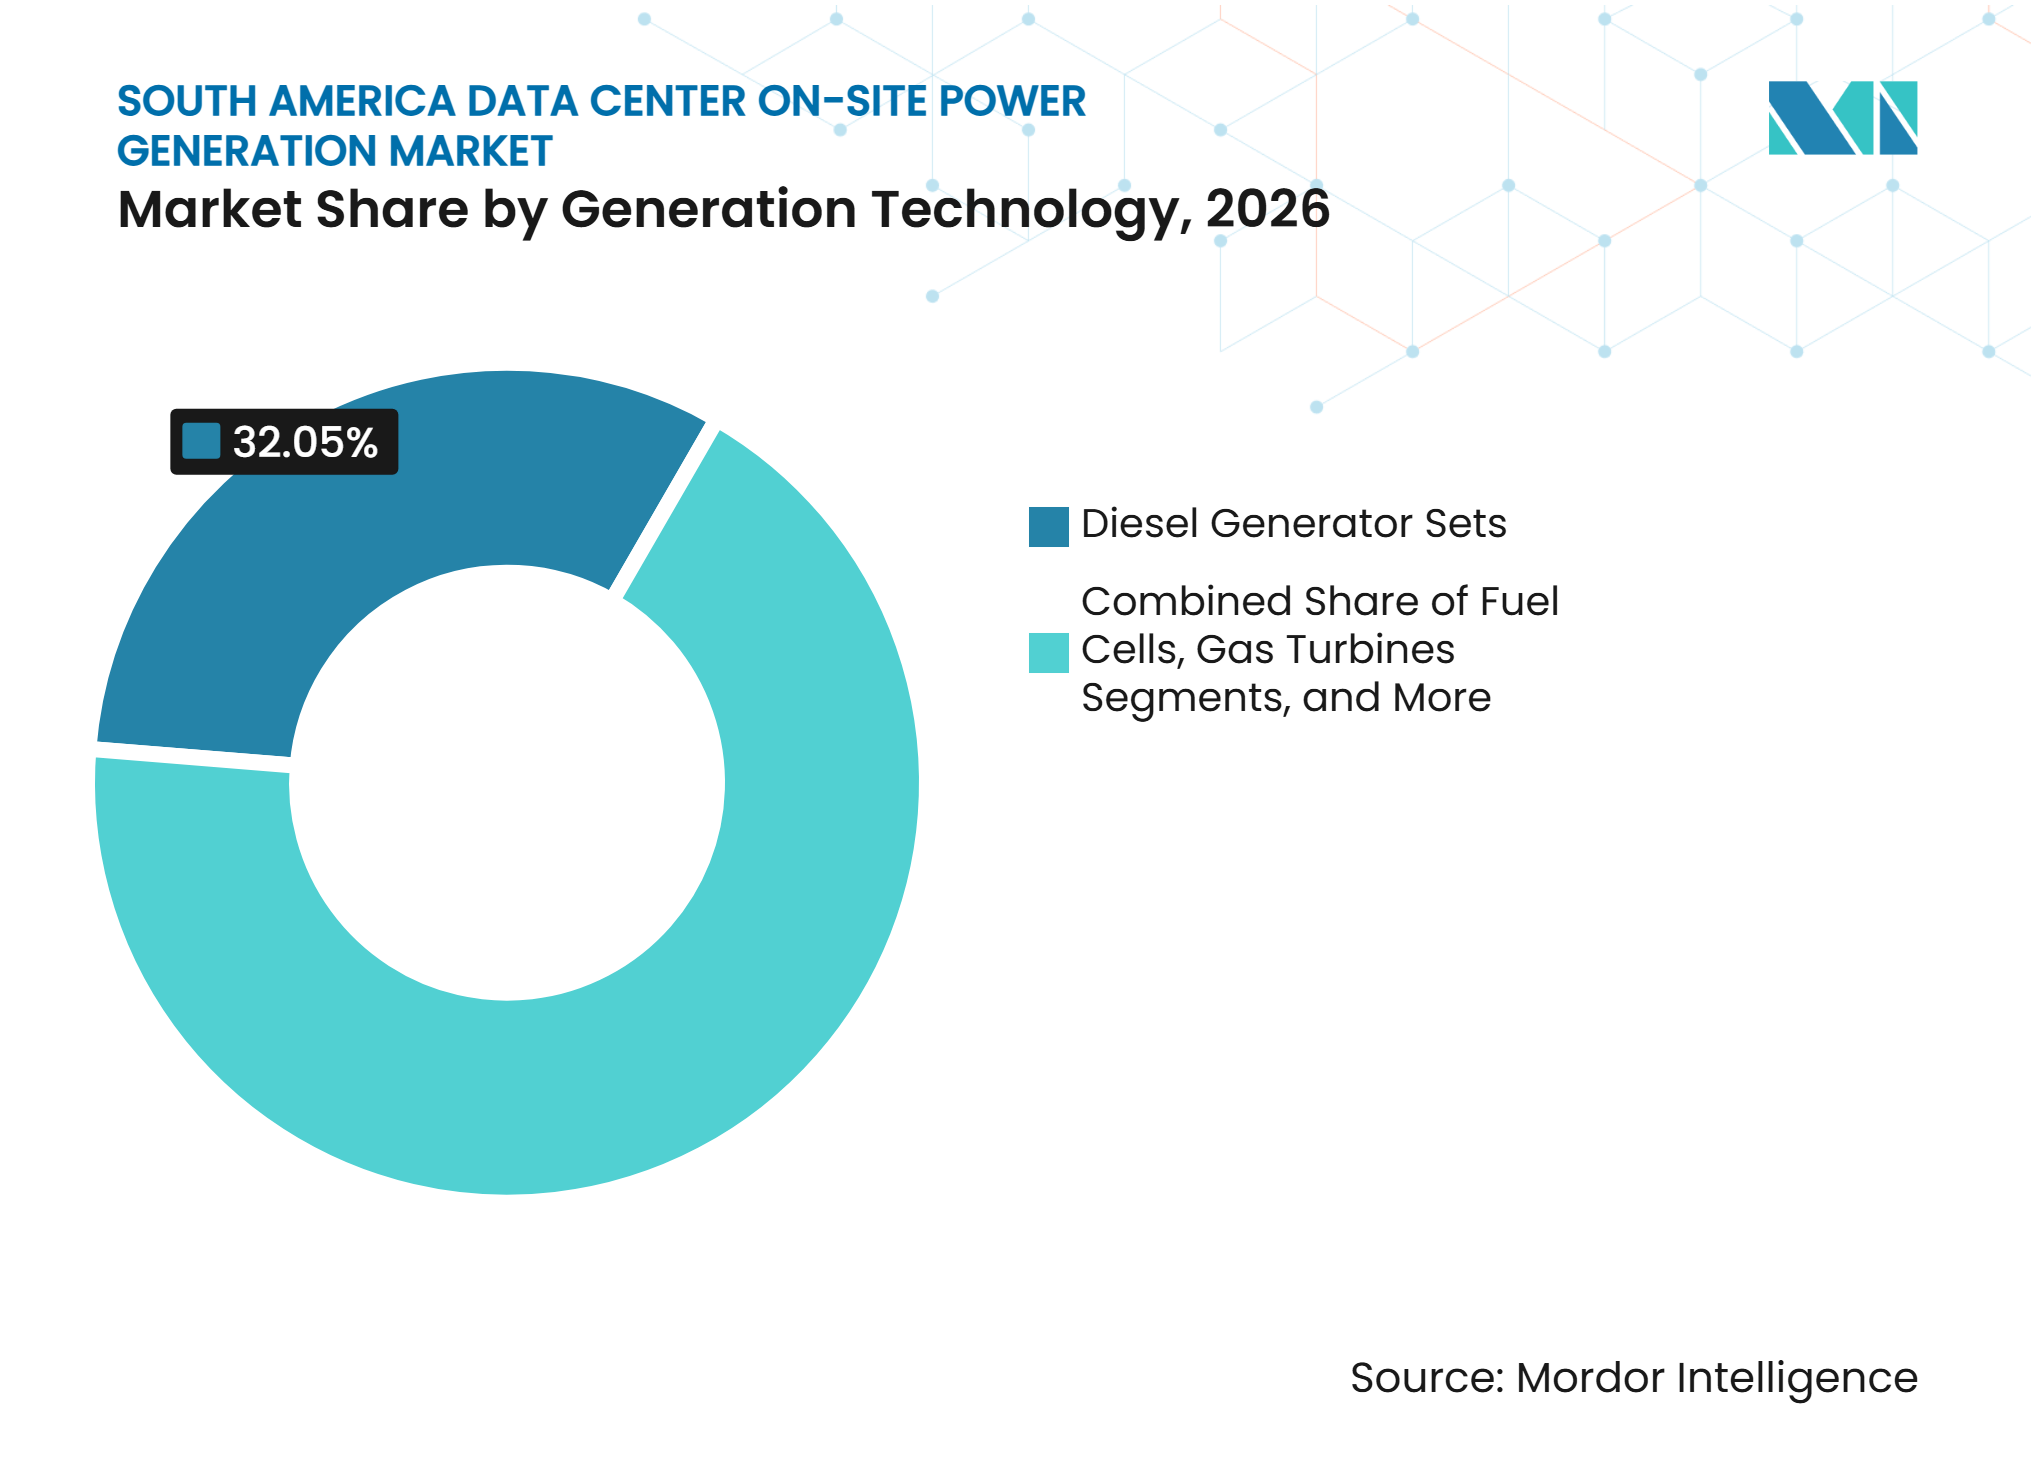
- Por tecnología de generación, los grupos electrógenos diésel representaron el 32,05% de la participación del mercado de generación de energía in situ en centros de datos de América del Sur en 2026, mientras que se proyecta que las celdas de combustible registren la CAGR más alta del 13,09% hasta 2032.
- Por capacidad de generación instalada, el rango de 1-5 MW representó el 34,28% en 2026 en el mercado de generación de energía in situ en centros de datos de América del Sur, mientras que se espera que el rango superior a 20 MW se expanda a una CAGR del 12,67% hasta 2032.
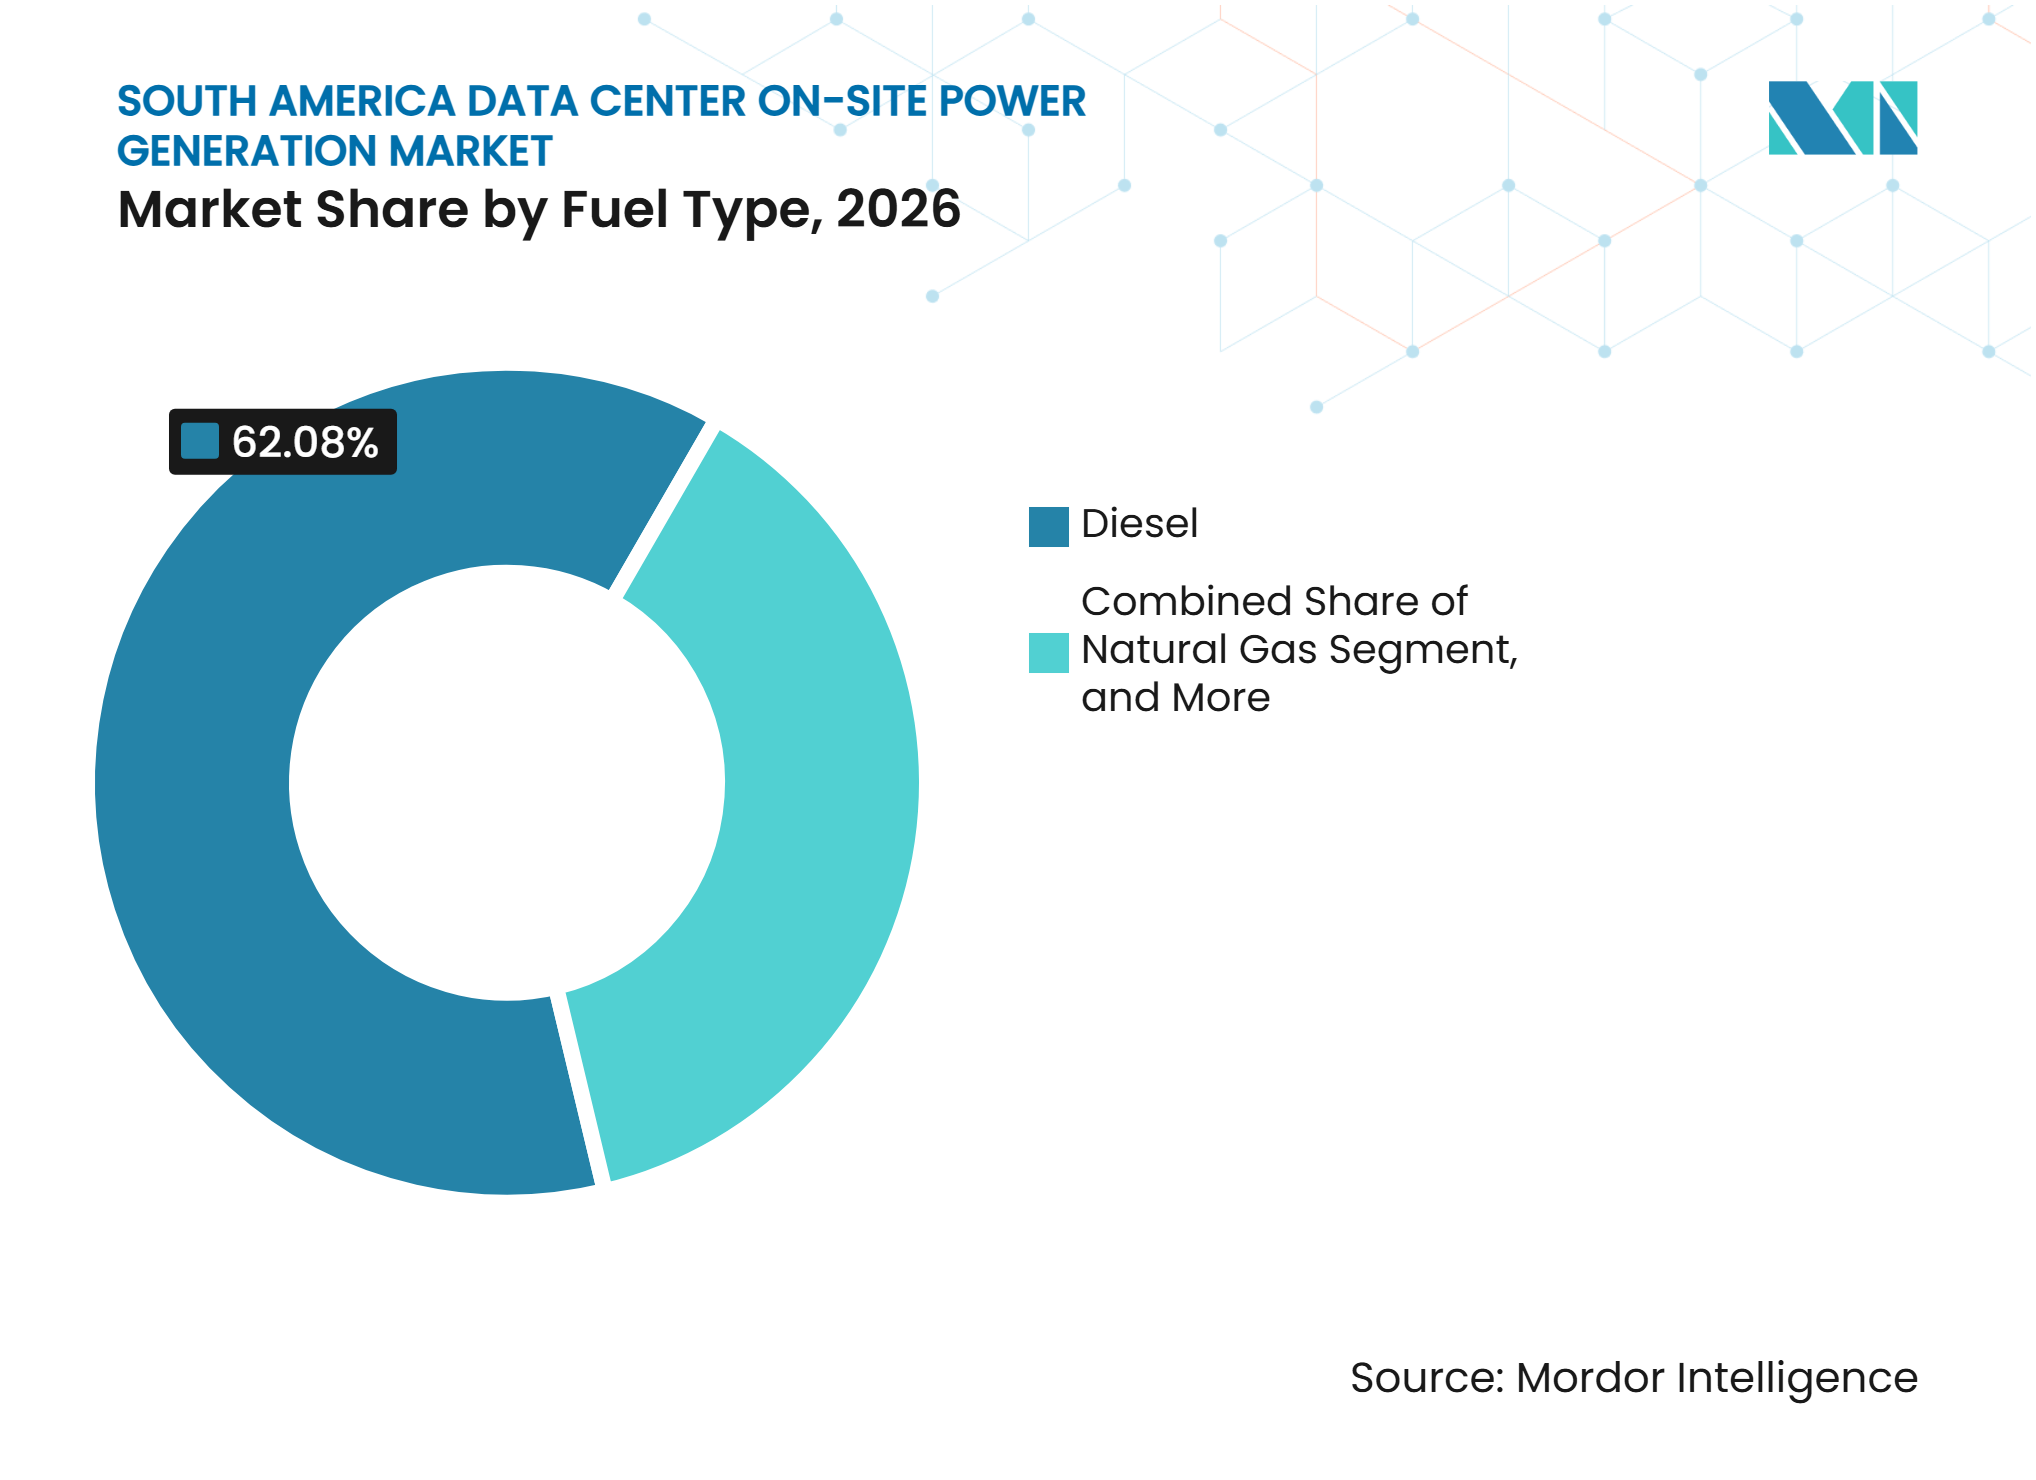
- Por tipo de combustible, el diésel representó el 62,08% en 2026, mientras que se proyecta que el hidrógeno y las mezclas de hidrógeno avancen a una CAGR del 13,88% hasta 2032.
- Por aplicación, la energía de respaldo de emergencia representó el 58,14% del segmento de aplicaciones en 2026, mientras que se espera que la energía temporal y puente se expanda a una CAGR del 12,46% hasta 2032.
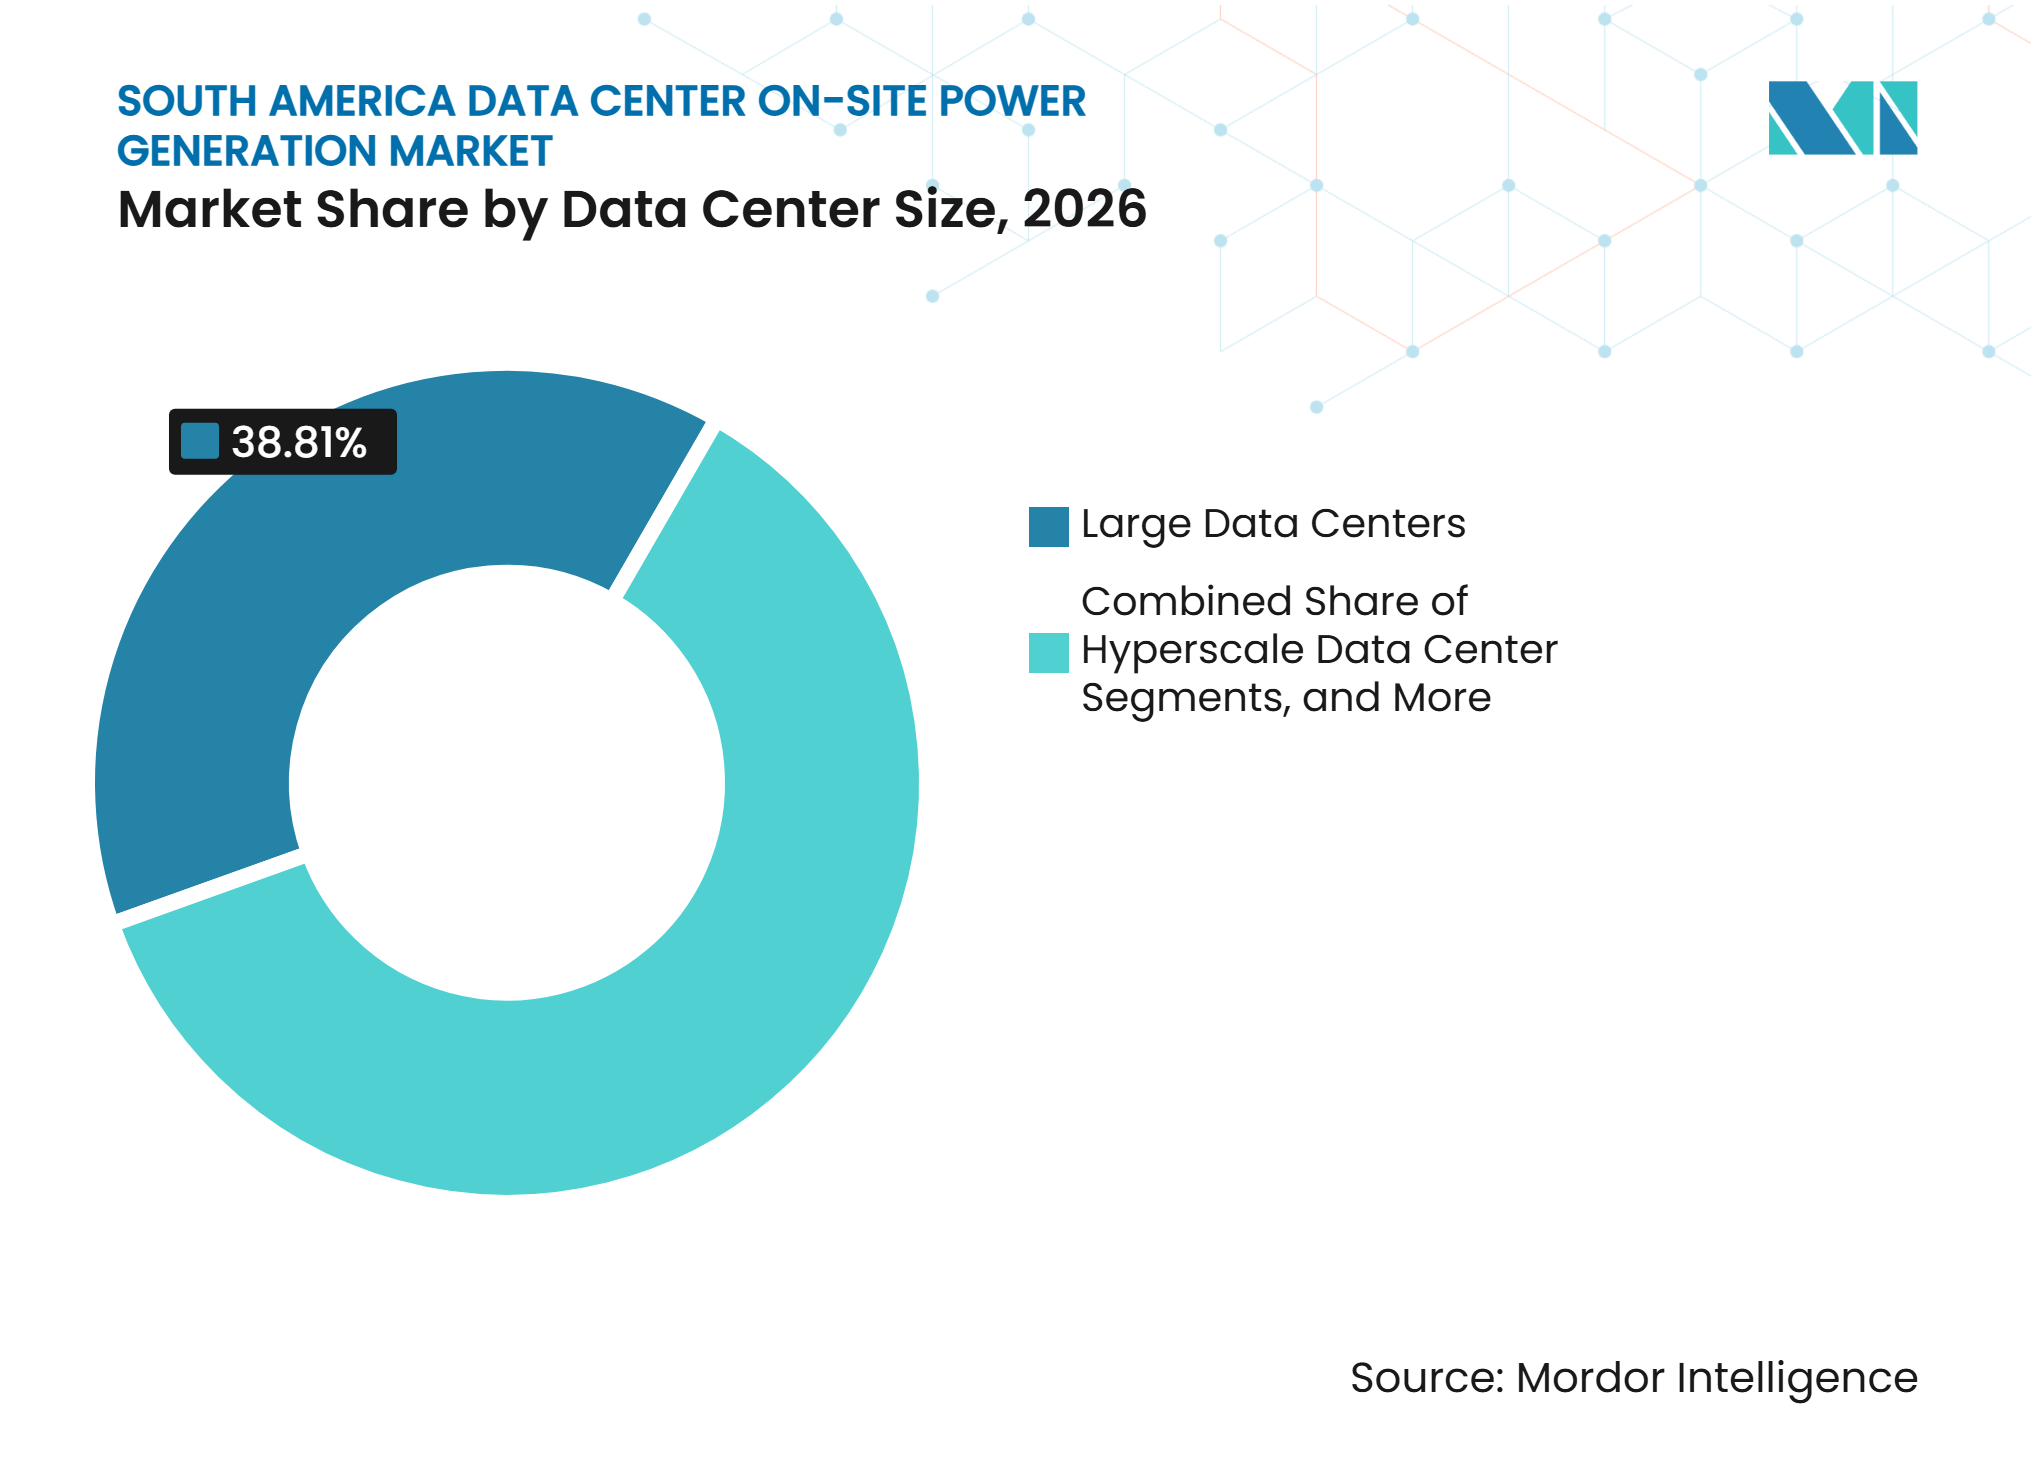
- Por tamaño de centro de datos, las instalaciones grandes representaron el 38,81% en 2026, mientras que se proyecta que las instalaciones hiperescala registren una CAGR del 12,62% hasta 2032.
- Por tipo de centro de datos, los proveedores de colocación representaron el 43,73% en 2026, mientras que se espera que los proveedores de servicios en la nube se expandan a una CAGR del 12,48% hasta 2032.
- Por geografía, Brasil representó el 71,02% en 2026, mientras que se proyecta que Colombia crezca a una CAGR del 12,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Cargas de Trabajo de Inteligencia Artificial Incrementan la Demanda de Energía en Centros de Datos de Alta Densidad | +4.4% | Global, concentrado en Brasil y Chile | Corto plazo (≤ 2 años) |
| Los Retrasos en la Conexión a la Red Crean Demanda de Energía Puente y Detrás del Medidor | +2.8% | Brasil, Chile | Corto plazo (≤ 2 años) |
| La Expansión Hiperescala y de Colocación Eleva los Requisitos Críticos de Respaldo | +2.1% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| La Base de Electricidad Renovable de América del Sur Apoya la Energía In Situ Híbrida y Baja en Carbono | +1.1% | Brasil, Chile, Colombia, Uruguay | Mediano plazo (2-4 años) |
| Los Despliegues de Generadores Compatibles con HVO en Brasil Crean una Vía de Combustible de Transición | +0.7% | Brasil | Largo plazo (≥ 4 años) |
| La Energía Primaria Modular Apoya la Energización por Fases de los Centros de Datos | +0.5% | América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Cargas de Trabajo de Inteligencia Artificial Incrementan la Demanda de Energía en Centros de Datos de Alta Densidad
Las cargas de trabajo de entrenamiento e inferencia de IA están incrementando los requisitos de energía de las nuevas instalaciones en el mercado de generación de energía in situ en centros de datos de América del Sur. Los bastidores configurados para IA pueden superar los 100-150 kW por bastidor, en comparación con los 5-10 kW de una instalación empresarial estándar, lo que eleva la cantidad de capacidad de reserva necesaria para proteger las cargas de TI. La demanda de energía de los centros de datos vinculados a la IA en Brasil podría alcanzar los 13,2 GW para 2035, en comparación con los 707 MW en 2023, lo que ejerce una presión adicional tanto sobre las conexiones de servicios públicos como sobre los sistemas de respaldo locales.[1] El conjunto de capacidad en construcción en Brasil, Chile y Colombia está ampliando el número de sitios que requieren sistemas de energía antes de que se asegure el acceso completo a la red. Una breve interrupción puede perturbar valiosas tareas de computación, por lo que los operadores mantienen disposiciones de generadores redundantes incluso cuando su estrategia de adquisición de electricidad se basa en energía renovable. Este requisito operativo mantiene los equipos de resiliencia como elemento central del mercado de generación de energía in situ en centros de datos de América del Sur, especialmente cuando los bastidores de alta densidad hacen que cada pérdida de energía sea más costosa para el operador de la instalación.
Los Retrasos en la Conexión a la Red Crean Demanda de Energía Puente y Detrás del Medidor
Los retrasos en la conexión a la red están creando una necesidad directa de adquisición de equipos de generación temporal y basados en el sitio. Más de 32 proyectos de centros de datos estaban a la espera de aprobación del operador de la red nacional de Brasil en 2025, y algunos proyectos enfrentaron limitaciones debido a problemas de capacidad de subestaciones. Los desarrolladores pueden utilizar grupos electrógenos diésel o turbinas de gas temporales para poner en marcha los sistemas y completar las pruebas operativas iniciales mientras esperan la aprobación de la conexión. Esto permite que los cronogramas de construcción avancen, pero aumenta la importancia de la disponibilidad de equipos, las flotas de alquiler y la capacidad de servicio en campo. En Argentina, los proyectos planificados que utilizan energía primaria eólica, solar y a gas apuntan a una vía diferente para los sitios construidos fuera del suministro convencional de la red. El mercado de generación de energía in situ en centros de datos de América del Sur se beneficia cuando los desarrolladores tratan el riesgo de interconexión como una restricción central del proyecto en lugar de un retraso a corto plazo que puede resolverse sin equipos ya disponibles en el sitio.
La Expansión Hiperescala y de Colocación Eleva los Requisitos Críticos de Respaldo
Las nuevas instalaciones hiperescala y de colocación requieren más generación de respaldo porque sus compromisos de servicio dependen de la disponibilidad continua. Equinix confirmó una inversión acumulada de más de 419 millones de USD en Brasil, Chile y Colombia durante 2025 y 2026.[2] Los grandes campus comúnmente utilizan diseños operativos Tier III o Tier IV que requieren disposiciones de respaldo N+1, mientras que algunos operadores hiperescala aplican configuraciones 2N. Estas configuraciones aumentan el número de generadores instalados por cada MW de capacidad de TI. Cummins proyectó que más de 200 grupos electrógenos con un total de 500 MW operarían en el segmento de centros de datos de Brasil para finales de 2025, lo que muestra la escala de adquisición asociada con estos proyectos. A medida que los operadores añaden salas por etapas, el mercado de generación de energía in situ en centros de datos de América del Sur puede recibir pedidos recurrentes de equipos en lugar de un único pedido al inicio del proyecto, lo que apoya las ventas posteriores de sistemas de control, sistemas de combustible y servicios de mantenimiento.
La Base de Electricidad Renovable de América del Sur Apoya la Energía In Situ Híbrida y Baja en Carbono
La combinación eléctrica de América del Sur apoya el uso de sistemas in situ híbridos donde los operadores buscan menores emisiones sin reducir la confiabilidad. La energía hidroeléctrica es importante en Brasil, Colombia y Paraguay, mientras que la energía solar y eólica tiene un papel más relevante en Chile. Brasil generó más del 80% de su electricidad a partir de fuentes renovables, lo que permite que la generación local funcione principalmente como una capa de resiliencia en lugar de un sustituto de una red de altas emisiones. El Plan Nacional de Centros de Datos de Chile tiene como objetivo triplicar la capacidad instalada para 2030 con una inversión de 2,5 mil millones de USD, apoyando el uso de adquisición de energía renovable con sistemas locales para el equilibrio y el respaldo.[3] El hidrógeno podría eventualmente proporcionar combustible in situ de larga duración gracias a los recursos renovables de la región, aunque la infraestructura de almacenamiento y distribución sigue siendo limitada. Estas condiciones apoyan un cambio gradual en el mercado de generación de energía in situ en centros de datos de América del Sur hacia configuraciones de combustible mixto y almacenamiento, sin eliminar el requisito inmediato de capacidad de reserva probada.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Combustible y Operación para Tiempo de Funcionamiento de Reserva Prolongado | -1.5% | América del Sur | Corto plazo (≤ 2 años) |
| Presión de Cumplimiento de Emisiones y Normativas Ambientales sobre las Flotas de Diésel | -1.0% | Brasil, Chile | Mediano plazo (2-4 años) |
| Las Restricciones de Suministro y Costo del HVO Limitan el Cambio de Combustible a Corto Plazo | -0.8% | Brasil | Mediano plazo (2-4 años) |
| La Congestión de la Red de Transmisión y los Cuellos de Botella de Interconexión a Nivel de Sitio Complican el Escalado | -0.7% | Brasil, Chile | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Combustible y Operación para Tiempo de Funcionamiento de Reserva Prolongado
Los costos de combustible y operación limitan el uso de energía local donde los sistemas funcionan durante períodos prolongados. Los precios del diésel en Brasil y Chile pueden variar con los precios mundiales del crudo, los aranceles de importación y las condiciones de las refinerías locales, lo que dificulta la previsión de los presupuestos operativos. Las instalaciones Tier III comúnmente mantienen entre 24 y 48 horas de autonomía de combustible, lo que crea un requisito significativo de inventario de combustible en sitios de gran tamaño. Las aplicaciones de energía primaria y continua incurren en un costo por MWh más alto que las disposiciones de reserva, lo que hace que el suministro de la red o el gas natural sean más atractivos donde están disponibles. El HVO costó tres veces más que el diésel convencional durante una prueba brasileña, lo que limitó un cambio de combustible más amplio a pesar de la idoneidad técnica. El mercado de generación de energía in situ en centros de datos de América del Sur debe, por tanto, equilibrar las necesidades de resiliencia con el control de costos, especialmente en instalaciones que pueden operar antes de que esté disponible una conexión a la red y no pueden limitar fácilmente el tiempo de funcionamiento del generador.
Presión de Cumplimiento de Emisiones y Normativas Ambientales sobre las Flotas de Diésel
Los requisitos de emisiones más estrictos aumentan el costo de añadir y operar flotas de generadores diésel. Las Resoluciones CONAMA 382 y 436 de Brasil establecen límites para las emisiones de fuentes estacionarias y requieren licencias ambientales para sistemas de generadores más grandes. La Portaria 009/2024 de São Paulo añade consideraciones de cumplimiento local para los equipos diésel. La asociación industrial ABIMAQ propuso ajustes a las normas locales en 2025 debido a preocupaciones sobre la implementación técnica y posibles sanciones retroactivas. Reemplazar equipos más antiguos por unidades Tier IV puede reducir las emisiones de NOx y partículas, pero también requiere un mayor gasto inicial. El cumplimiento ambiental alentará a los proveedores en el mercado de generación de energía in situ en centros de datos de América del Sur a ofrecer motores más limpios, combustibles alternativos y sistemas de monitoreo integrados que ayuden a los operadores a documentar el rendimiento de los equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Generación:
El Diésel Mantiene la Mayor Posición Mientras las Celdas de Combustible Ganan TerrenoLos grupos electrógenos diésel representaron el 32,05% de la participación del mercado de generación de energía in situ en centros de datos de América del Sur en 2026. Su cadena de suministro establecida y su compatibilidad con los diseños de respaldo Tier III y Tier IV los han convertido en la opción estándar en muchos sitios de colocación e hiperescala. Las unidades en contenedor en el rango de 3-3,5 MW pueden ser probadas en fábrica e instaladas con un ensamblaje limitado en el sitio, lo que ayuda a los desarrolladores a trabajar dentro de cronogramas de construcción ajustados. El diésel también sigue siendo familiar para los operadores, los proveedores de combustible y los equipos de mantenimiento en los principales mercados brasileños. Estas ventajas prácticas continúan apoyando la industria de generación de energía in situ en centros de datos de América del Sur a pesar de la mayor atención a las opciones de menores emisiones.
Se proyecta que las celdas de combustible registren la CAGR más alta del 13,09% hasta 2032. Bloom Energy y Brookfield lanzaron una asociación de despliegue de 5 mil millones de USD para tecnología de celdas de combustible en centros de datos de IA en octubre de 2025. Las celdas de combustible de óxido sólido pueden operar con gas natural, biogás o hidrógeno y pueden proporcionar alta disponibilidad para cargas de computación intensiva. Bloom Energy también declaró que está aumentando la capacidad de fabricación hacia 2 GW por año para finales de 2026. Las microturbinas y los sistemas híbridos tienen un papel más limitado en instalaciones de borde y empresariales donde las condiciones de espacio, ruido o permisos favorecen equipos compactos.



Por Capacidad de Generación Instalada:
Las Unidades de Rango Medio Lideran Mientras los Grandes Campus se ExpandenEl rango de 1-5 MW representó el 34,28% del tamaño del mercado de generación de energía in situ en centros de datos de América del Sur en 2026. Este rango se adapta al campus de colocación grande típico, donde varias unidades de 2-3,5 MW pueden combinarse para lograr resiliencia N+1 o 2N. Las unidades modulares permiten a los operadores añadir capacidad a medida que se abre cada sala de datos. Los diseños con tanque integrado también pueden reducir las obras civiles en sitios urbanos donde el espacio es limitado. Los sistemas por debajo de 1 MW continúan sirviendo a instalaciones más pequeñas y de borde en ciudades secundarias, mientras que el rango superior a 5-20 MW apoya campus más grandes con disposiciones de generadores en paralelo.
Se proyecta que el rango superior a 20 MW se expanda a una CAGR del 12,67% hasta 2032. La demanda está vinculada a campus hiperescala diseñados con granjas de generadores en lugar de unidades de respaldo independientes. Microsoft comprometió 2,7 mil millones de USD en Brasil, mientras que AWS comprometió 1,8 mil millones de USD para 2027, apoyando la demanda de paquetes de energía a escala de campus más grandes. Los proveedores están respondiendo con paquetes que combinan 40-80 unidades modulares bajo controles de paralelismo automatizados. A esta escala, los proveedores deben demostrar confiabilidad a nivel de sitio, capacidad de controles y capacidad de servicio, no solo las especificaciones individuales del motor.
Por Tipo de Combustible:
El Diésel Lidera Mientras las Mezclas de Hidrógeno Presentan una Opción a Largo PlazoEl diésel representó el 62,08% del segmento de tipo de combustible en 2026. Sigue siendo ampliamente disponible y funciona con las arquitecturas de respaldo ya utilizadas en los sitios de centros de datos. El diésel comercial de Brasil contiene mezclas de biodiésel B10-B15, lo que proporciona un beneficio limitado en emisiones sin requerir cambios importantes en los equipos existentes. El gas natural es la segunda categoría de combustible más grande en áreas donde el suministro por tubería es accesible, especialmente en partes de Argentina y Colombia. Los motores de gas natural pueden reducir las emisiones de NOx en comparación con el diésel, lo que les otorga un papel donde las condiciones locales de suministro de combustible y los permisos permiten su uso.
Se proyecta que el hidrógeno y las mezclas de hidrógeno avancen a una CAGR del 13,88% hasta 2032. El BNDES recibió propuestas por un total de 13 mil millones de USD para proyectos de hidrógeno y centros de datos en el noreste de Brasil en septiembre de 2025, lo que indica vínculos futuros entre el suministro local de hidrógeno y las necesidades de energía de los centros de datos. Hydrogen Europe situó la generación comercial de centros de datos alimentados por hidrógeno en el período 2029-2032 porque la infraestructura de almacenamiento de larga duración sigue sin estar desarrollada. Los combustibles renovables y el biogás también ofrecen opciones para los operadores que buscan reducir el uso de diésel. Cummins habilitó el uso de HVO en un sitio hiperescala de 60 MW en Brasil durante 2025, lo que demostró que el combustible puede utilizarse en un gran despliegue local cuando el suministro está disponible.

Por Aplicación:
La Energía de Respaldo de Emergencia es el Caso de Uso Principal Mientras la Energía Puente se ExpandeLa energía de respaldo de emergencia representó el 58,14% del segmento de aplicaciones en 2026. Cada centro de datos Tier II y superior necesita generación de respaldo, lo que convierte a esta aplicación en la base de la demanda de equipos. La congestión de la red de transmisión y la inestabilidad de voltaje significan que los sistemas de respaldo pueden ejercitarse con más frecuencia que en instalaciones con acceso a la red más maduro. La energía primaria tiene un papel diferente en ubicaciones con restricciones donde la generación local reemplaza parcial o totalmente el suministro de la empresa de servicios públicos. La energía continua sigue siendo limitada a sitios seleccionados de criptomonedas y computación de alto rendimiento con requisitos de disponibilidad inusuales.
Se proyecta que la energía temporal y puente se expanda a una CAGR del 12,46% hasta 2032. El segmento sirve a la puesta en marcha de centros de datos cuando los sitios están listos para las pruebas pero las conexiones a la red aún están pendientes. Brasil tenía 32 proyectos de centros de datos a la espera de aprobación de la red en 2025, lo que crea una demanda recurrente de sistemas que puedan apoyar las pruebas en fase de construcción y las operaciones iniciales. Aggreko invirtió 5 millones de USD en una flota para América del Sur destinada a la puesta en marcha de centros de datos, pruebas de carga y suministro temporal durante 2025. Su entrega de 15 MW para un proyecto de puesta en marcha hiperescala en 24 horas muestra por qué el tiempo de respuesta es ahora un requisito clave para los proveedores.
Por Tamaño de Centro de Datos:
Las Grandes Instalaciones Lideran Mientras las Instalaciones Hiperescala Impulsan la Demanda FuturaLos centros de datos grandes, con una carga de TI de 5-20 MW, representaron el 38,81% del segmento en 2026. Representan una parte sustancial de la base de instalaciones de colocación y nube en operación en Brasil, Chile y Colombia. Estos sitios comúnmente utilizan paquetes diésel de 1-5 MW dispuestos en diseños N+1 o 2N. Sus procesos de adquisición están bien establecidos, por lo que el precio, la velocidad de puesta en marcha y el servicio posventa a menudo determinan la selección del proveedor. Las instalaciones medianas y pequeñas continúan dependiendo de sistemas de respaldo diésel estándar en ciudades secundarias y ubicaciones empresariales.
Se proyecta que las instalaciones hiperescala registren la CAGR más alta del 12,62% hasta 2032. Los compromisos de Microsoft, AWS, Scala, Ascenty y ODATA están apoyando el desarrollo de nueva capacidad de campus en toda América del Sur. Los operadores a menudo abren entre 20 y 50 MW de capacidad a la vez mientras diseñan un campus para más de 500 MW. Este enfoque por etapas crea demanda de nuevos equipos de generación durante todo el período de desarrollo. También ofrece a los proveedores un patrón de pedidos más predecible que el que implicaría un único anuncio para la capacidad total del campus.
Por Tipo de Centro de Datos:
Los Proveedores de Colocación Lideran Mientras los Proveedores de Servicios en la Nube AceleranLos proveedores de colocación representaron el 43,73% del segmento en 2026. Las instalaciones neutras en cuanto a operadores gestionadas por empresas como Ascenty, ODATA, Scala, Equinix y Cirion forman gran parte de la infraestructura regional utilizada para los despliegues en la nube. Cada sala de datos añadida puede desencadenar un pedido definido de generadores, equipos de transferencia y controles de redundancia. Esto apoya ciclos de adquisición de equipos repetibles para el mercado de generación de energía in situ en centros de datos de América del Sur. Los sitios empresariales y de borde siguen siendo relevantes porque los despliegues en ciudades secundarias y mercados andinos requieren sistemas de reserva más pequeños.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 12,48% hasta 2032. Estos compradores están invirtiendo cada vez más en capacidad propia que requiere sistemas in situ diseñados según sus especificaciones técnicas. ODATA obtuvo 1,02 mil millones de USD en financiamiento verde para expandir su plataforma de centros de datos sostenibles durante 2025. Schneider Electric atiende aproximadamente al 22% de los centros de datos de América del Sur con plataformas avanzadas de gestión de energía, según el material fuente. Se espera que los requisitos de soberanía de datos y la expansión de la capacidad de IA mantengan la demanda de sistemas integrados de energía y refrigeración más allá de 2032.
Análisis Geográfico
Brasil representó el 71,02% del tamaño del mercado de generación de energía in situ en centros de datos de América del Sur en 2026. El país tenía alrededor de 800 MW de capacidad operativa de centros de datos y compromisos sustanciales anunciados de hiperescala y colocación. La demanda de energía de los centros de datos fue de 770 MW en 2025 y podría alcanzar los 13,2 GW para 2035. Los 32 proyectos de Brasil a la espera de aprobación de la red durante 2025 aumentaron la necesidad de sistemas puente en las nuevas instalaciones. Las Resoluciones CONAMA 382 y 436, junto con la Portaria 009/2024 de São Paulo, también están orientando la base de equipos hacia unidades más limpias y conformes.
Chile tenía 166 MW de capacidad instalada de centros de datos en 2025, lo que representa el 15% de la capacidad de América del Sur. Su plan nacional tiene como objetivo triplicar la capacidad instalada para 2030, respaldado por una inversión significativa. Se proyecta que Colombia registre la CAGR geográfica más rápida del 12,77% hasta 2032. La adopción de la nube se estaba expandiendo un 25% anualmente, y los compromisos de inversión incluían la expansión BG2 de Equinix en Bogotá y el programa de infraestructura de IFX Networks.
Argentina se está volviendo más relevante debido a proyectos que utilizan generación dedicada de gas y energía renovable. OpenAI y Sur Energy firmaron una carta de intención en octubre de 2025 para un proyecto en Argentina que involucra hasta 25 mil millones de USD y 500 MW de capacidad de computación de IA. El plan Atlas GigaHub de Green Capital para 3.000 MW de capacidad de TI apunta al posible uso de energía primaria fuera de la red a base de gas y renovables. GTD invirtió 13 millones de USD en 2026 para la segunda fase de su desarrollo en Lurín hacia 20 MW, mientras que Cirion puso en marcha su instalación LIM2 en la misma área. Uruguay, Paraguay, Ecuador y Bolivia tenían posiciones más pequeñas, aunque el superávit hidroeléctrico de Paraguay y la red renovable de Uruguay proporcionan una base para proyectos especializados.
Panorama Competitivo
Concentración del Mercado
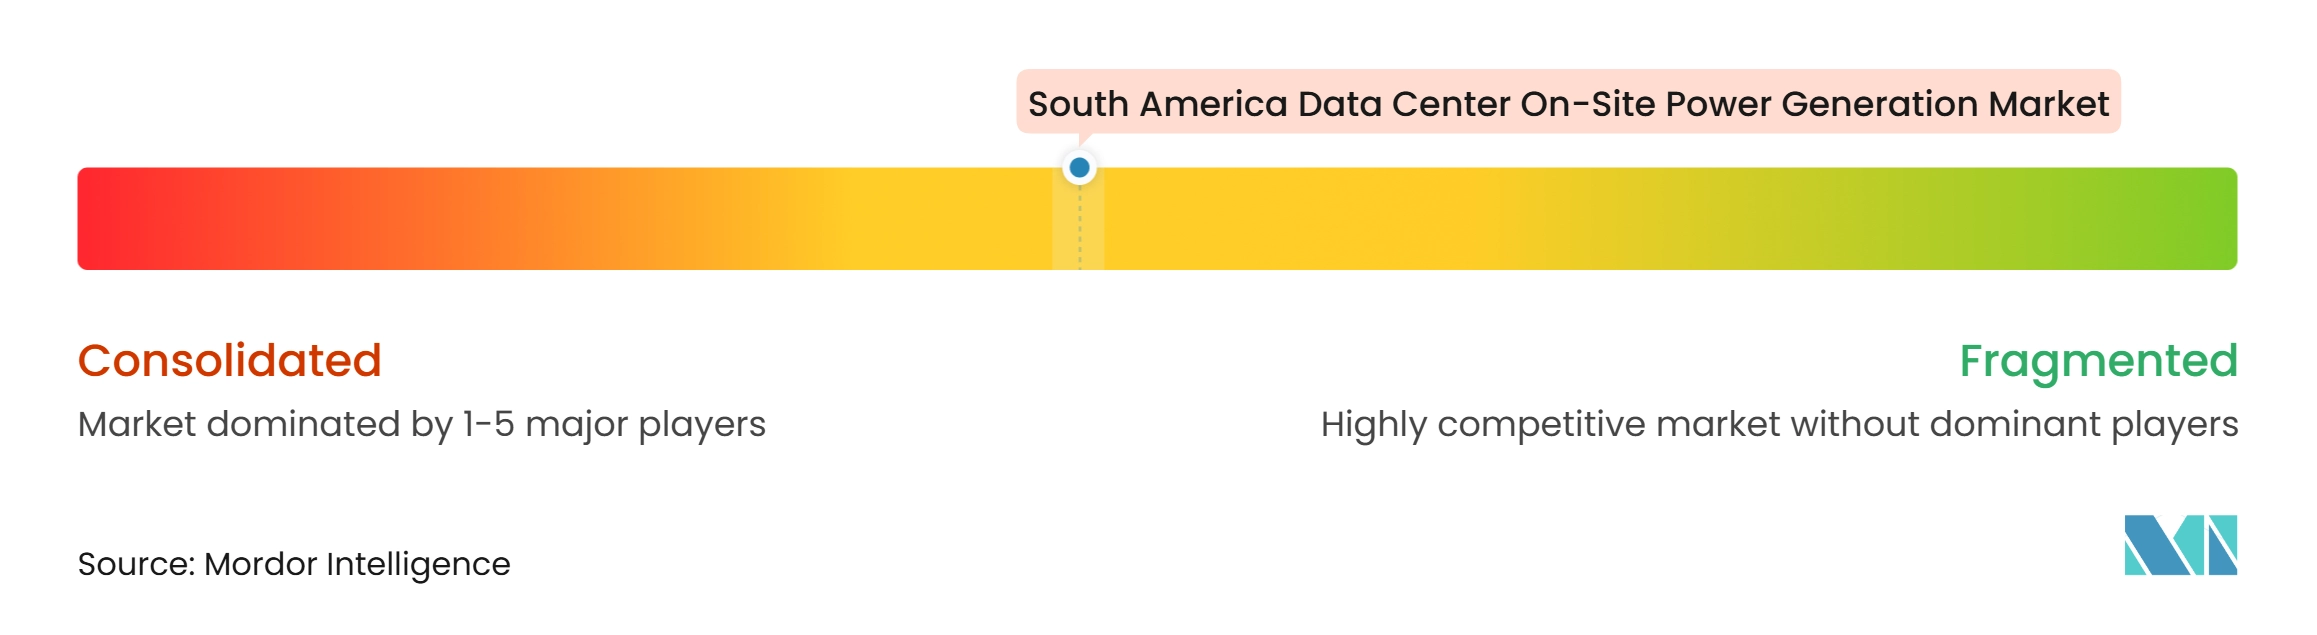
El mercado de generación de energía in situ en centros de datos de América del Sur está moderadamente concentrado entre los grandes fabricantes de equipos y es más fragmentado en los trabajos de energía temporal, puesta en marcha y servicio. Caterpillar y Cummins son los principales proveedores de sistemas de generadores diésel y a gas de alta capacidad por encima de 2 MW. Atlas Copco, Wärtsilä e INNIO Group compiten en aplicaciones de motores de gas y turbinas de gas que sirven a las necesidades de energía primaria y continua. El mercado de generación de energía in situ en centros de datos de América del Sur también está atrayendo a proveedores de celdas de combustible que abordan los requisitos de alta disponibilidad con menores emisiones directas.
Los proveedores están respondiendo a la demanda de los desarrolladores de cronogramas de construcción más cortos con equipos en contenedor y pretestados. Los recintos de 3 MW y 3,5 MW de Cummins pueden reducir los plazos de construcción civil hasta en un 25%, según el material fuente. Bloom Energy amplió su acuerdo con Equinix a más de 100 MW en 19 centros de datos en febrero de 2025, lo que proporcionó una referencia para un despliegue más amplio de celdas de combustible. Brookfield y Bloom Energy lanzaron posteriormente una asociación global de 5 mil millones de USD para el despliegue de celdas de combustible de óxido sólido en centros de datos de IA en octubre de 2025. Estos movimientos aumentan la presión competitiva sobre los proveedores convencionales para ofrecer soluciones de menores emisiones sin comprometer la disponibilidad.
La intensidad del servicio se está volviendo tan importante como las especificaciones de los equipos en el mercado de generación de energía in situ en centros de datos de América del Sur. La flota regional dedicada de Aggreko apoya la puesta en marcha, las pruebas de carga y el suministro temporal, lo que le otorga un papel de servicio recurrente. WEG utiliza la fabricación nacional para competir en unidades por debajo de 2 MW para sitios de colocación de escala media y empresariales. Vertiv y Grupo Datco formaron una asociación en Argentina y Chile en octubre de 2025 para fortalecer el soporte de servicio para instalaciones de IA y computación de alto rendimiento. Un modelo llave en mano completo que combine generadores, almacenamiento de baterías, controles de entrada renovable y servicio continuo sigue siendo una oportunidad abierta porque ningún proveedor lidera actualmente esa oferta en toda la región.
Líderes de la Industria de Generación de Energía In Situ en Centros de Datos de América del Sur
-
Caterpillar Inc.
-
Cummins Inc.
-
Aggreko plc
-
Rolls-Royce Holdings plc
-
Wärtsilä Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Generación de Energía In Situ en Centros de Datos de América del Sur Empresas cubiertas en este informe
- Aggreko plc
- Atlas Copco AB
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Holdings plc
- Generac Power Systems, Inc.
- Mitsubishi Heavy Industries, Ltd.
- Wärtsilä Corporation
- Baker Hughes Company
- Bloom Energy Corporation
- FuelCell Energy, Inc.
- INNIO Group Holding GmbH
- Rehlko, LLC
- ABB Ltd.
- Schneider Electric SE
- Vertiv Holdings Co
- WEG S.A.
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- ODATA Serviços de Tecnologia Ltda.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Huawei Digital Power Technologies Co., Ltd.
- Solatio Energia
Desarrollos recientes de la industria en Mercado de Generación de Energía In Situ en Centros de Datos de América del Sur
- Octubre de 2026: Schneider Electric demostró arquitecturas de energía compatibles con NVIDIA GB200 y GB300 para centros de datos de IA en Data Center World Brasil, profundizando su integración con las especificaciones de adquisición de los operadores hiperescala de América del Sur.
- Mayo de 2026: Equinix confirmó inversiones acumuladas que superan los 419 millones de USD en mercados de América del Sur entre 2025 y 2026, incluyendo 270 millones de USD en Brasil, 42 millones de USD en Chile y 28 millones de USD en Colombia, con cada compromiso requiriendo la adquisición de generación de respaldo in situ a nivel de instalación.
- Octubre de 2025: Brookfield y Bloom Energy lanzaron una asociación global de despliegue de celdas de combustible de óxido sólido de 5 mil millones de USD para centros de datos de IA, con diseños de fábricas de IA ya en desarrollo a nivel mundial y los mercados de América del Sur incluidos en el alcance del despliegue estratégico.
- Octubre de 2025: Vertiv y Grupo Datco anunciaron una asociación estratégica de distribución en Argentina y Chile, dirigida a centros de datos de IA y computación de alto rendimiento en el Cono Sur y fortaleciendo la infraestructura de servicio regional para equipos de energía crítica.
Alcance del Informe del Mercado de Generación de Energía In Situ en Centros de Datos de América del Sur
El Mercado de Generación de Energía In Situ en Centros de Datos de América del Sur comprende soluciones que permiten a los centros de datos generar electricidad dentro o adyacente a sus instalaciones para garantizar un suministro de energía confiable, resiliente e ininterrumpido. Estos sistemas apoyan la continuidad operativa al reducir la dependencia de las redes externas, mitigar el riesgo de cortes de energía y atender las crecientes demandas de energía de la infraestructura digital. El mercado incluye tecnologías diseñadas para la generación de energía de respaldo, primaria y continua, ayudando a los operadores a mejorar la seguridad energética, optimizar la eficiencia operativa, apoyar los objetivos de sostenibilidad y satisfacer los crecientes requisitos de energía de los entornos de computación modernos de alta densidad.
El Informe del Mercado de Generación de Energía In Situ en Centros de Datos de América del Sur está segmentado por Tecnología de Generación (Grupos Electrógenos Diésel, Grupos Electrógenos de Gas Natural, Turbinas de Gas, Motores de Gas Alternativos, Celdas de Combustible y Otras Tecnologías de Generación), Capacidad de Generación Instalada (Por debajo de 1 MW, 1–5 MW, 5–20 MW y Por encima de 20 MW), Tipo de Combustible (Diésel, Gas Natural, Combustibles Renovables y Biogás, Hidrógeno y Mezclas de Hidrógeno y Otros Tipos de Combustible), Aplicación (Energía de Respaldo de Emergencia, Energía Primaria, Energía Continua y Energía Temporal y Puente), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y de Borde) y Geografía (Brasil, Chile, Colombia, Argentina, Perú y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (MW).
Resumen de la segmentación
| Grupos Electrógenos Diésel |
| Grupos Electrógenos de Gas Natural |
| Turbinas de Gas |
| Motores de Gas Alternativos |
| Celdas de Combustible |
| Otras Tecnologías de Generación |
| Por debajo de 1 MW |
| 1-5 MW |
| Por encima de 5-20 MW |
| Por encima de 20 MW |
| Diésel |
| Gas Natural |
| Combustibles Renovables y Biogás |
| Hidrógeno y Mezclas de Hidrógeno |
| Otros Combustibles |
| Energía de Respaldo de Emergencia |
| Energía Primaria |
| Energía Continua |
| Energía Temporal y Puente |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Brasil |
| Chile |
| Colombia |
| Argentina |
| Perú |
| Resto de América del Sur |
| Por Tecnología de Generación | Grupos Electrógenos Diésel |
| Grupos Electrógenos de Gas Natural | |
| Turbinas de Gas | |
| Motores de Gas Alternativos | |
| Celdas de Combustible | |
| Otras Tecnologías de Generación | |
| Por Capacidad de Generación Instalada | Por debajo de 1 MW |
| 1-5 MW | |
| Por encima de 5-20 MW | |
| Por encima de 20 MW | |
| Por Tipo de Combustible | Diésel |
| Gas Natural | |
| Combustibles Renovables y Biogás | |
| Hidrógeno y Mezclas de Hidrógeno | |
| Otros Combustibles | |
| Por Aplicación | Energía de Respaldo de Emergencia |
| Energía Primaria | |
| Energía Continua | |
| Energía Temporal y Puente | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de generación de energía in situ en centros de datos de América del Sur?
El mercado fue valorado en 418,59 millones de USD en 2026 y se proyecta que alcance los 838,75 millones de USD para 2032, creciendo a una CAGR del 11,89%. La capacidad de generación instalada fue de 1.500 MW en 2026 y se espera que se expanda a 3.000 MW para 2032. El crecimiento está impulsado por el creciente despliegue de equipos de generación, sistemas de control y servicios de instalación en instalaciones de centros de datos nuevas y en expansión.
¿Qué está impulsando la demanda de energía in situ en los centros de datos de América del Sur?
La demanda está siendo impulsada por el aumento de las cargas de trabajo de IA, los retrasos en la conexión a la red y la necesidad de sistemas de energía de respaldo de alta resiliencia. La infraestructura impulsada por IA requiere densidades de energía sustancialmente más altas, mientras que las soluciones de energía puente ayudan a los operadores a poner en marcha las instalaciones antes de que las conexiones completas a la red de servicios públicos estén disponibles.
¿Qué tecnología de generación lidera el mercado de generación de energía in situ en centros de datos de América del Sur?
Los grupos electrógenos diésel representaron la mayor participación con el 32,05% en 2026. Su liderazgo está respaldado por prácticas de despliegue establecidas, amplia disponibilidad de equipos, logística de combustible madura y compatibilidad con los requisitos de confiabilidad de centros de datos Tier III y Tier IV. Se espera que las celdas de combustible registren el crecimiento más rápido hasta 2032.
¿Qué categoría de combustible se espera que se expanda más rápido hasta 2032?
Se prevé que el hidrógeno y las mezclas de hidrógeno crezcan a una CAGR del 13,88% hasta 2032. Aunque la infraestructura para la producción, el transporte y el almacenamiento sigue siendo limitada, el creciente interés en soluciones de energía de menores emisiones apoya la adopción a largo plazo. El diésel continúa dominando debido a su amplia disponibilidad y compatibilidad con las arquitecturas de energía de respaldo existentes.
¿Qué país ocupa la mayor posición regional?
Brasil lideró el mercado con una participación del 71,02% en 2026. Su sólida posición está respaldada por un gran conjunto de proyectos de centros de datos, restricciones de conexión a la red que aumentan la demanda de energía temporal y puente, e inversiones continuas en instalaciones de colocación e hiperescala.