
Tamanho e Participação do Mercado de Seguros para Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
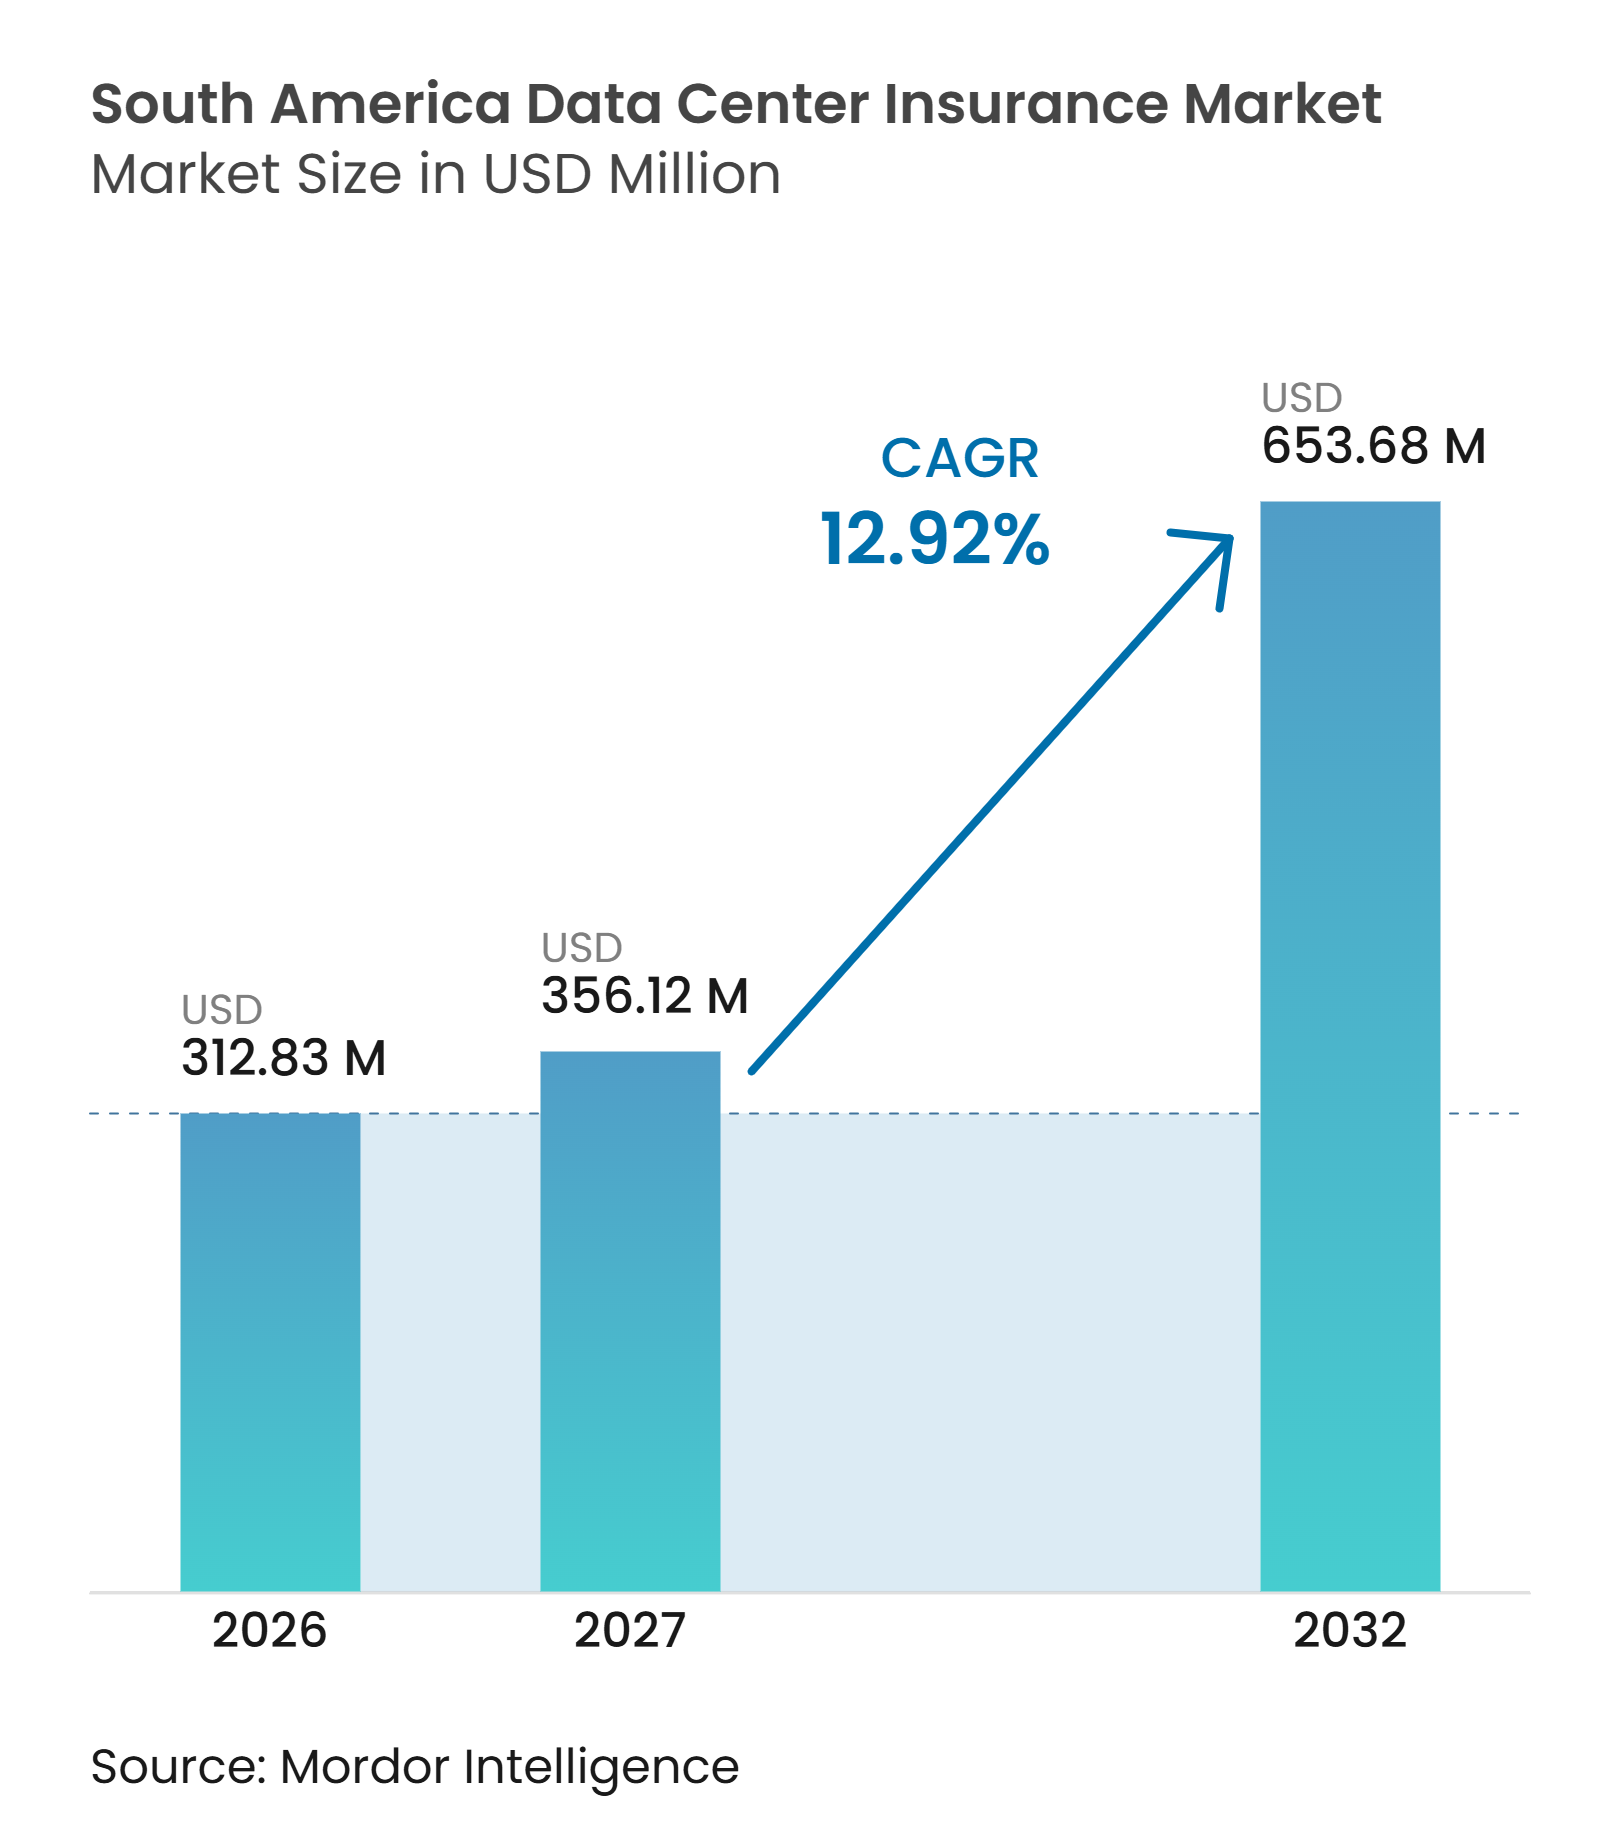
| Tamanho do mercado no ano base (2026) | 312.83 Milhões de dólares |
| Tamanho do Mercado (2027) | 356.12 Milhões de dólares |
| Tamanho do Mercado (2032) | 653.68 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.92 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros para Data Centers na América do Sul por Mordor Intelligence
O tamanho do mercado de seguros para data centers na América do Sul foi avaliado em 312,83 milhões de USD em 2026 e estima-se que cresça para 653,68 milhões de USD até 2032, a um CAGR de 12,92% durante o período de previsão 2027-2032. A atividade de construção está aumentando a quantidade de equipamentos, edifícios e sistemas críticos que precisam ser segurados, especialmente no Brasil e no Chile. As cargas de trabalho de inteligência artificial também estão aumentando a densidade de ativos nas instalações, elevando assim o valor segurado em campi individuais. As seguradoras estão respondendo com programas que combinam cobertura de propriedade, cibernética, interrupção de negócios, engenharia e responsabilidade civil. Essa abordagem está se tornando mais importante porque energia, refrigeração, conectividade e controles digitais criam cada vez mais perdas relacionadas. O mercado de seguros para data centers na América do Sul está, portanto, se expandindo por meio de programas maiores e mais complexos, e não apenas pelo volume de apólices.
Principais Conclusões do Relatório
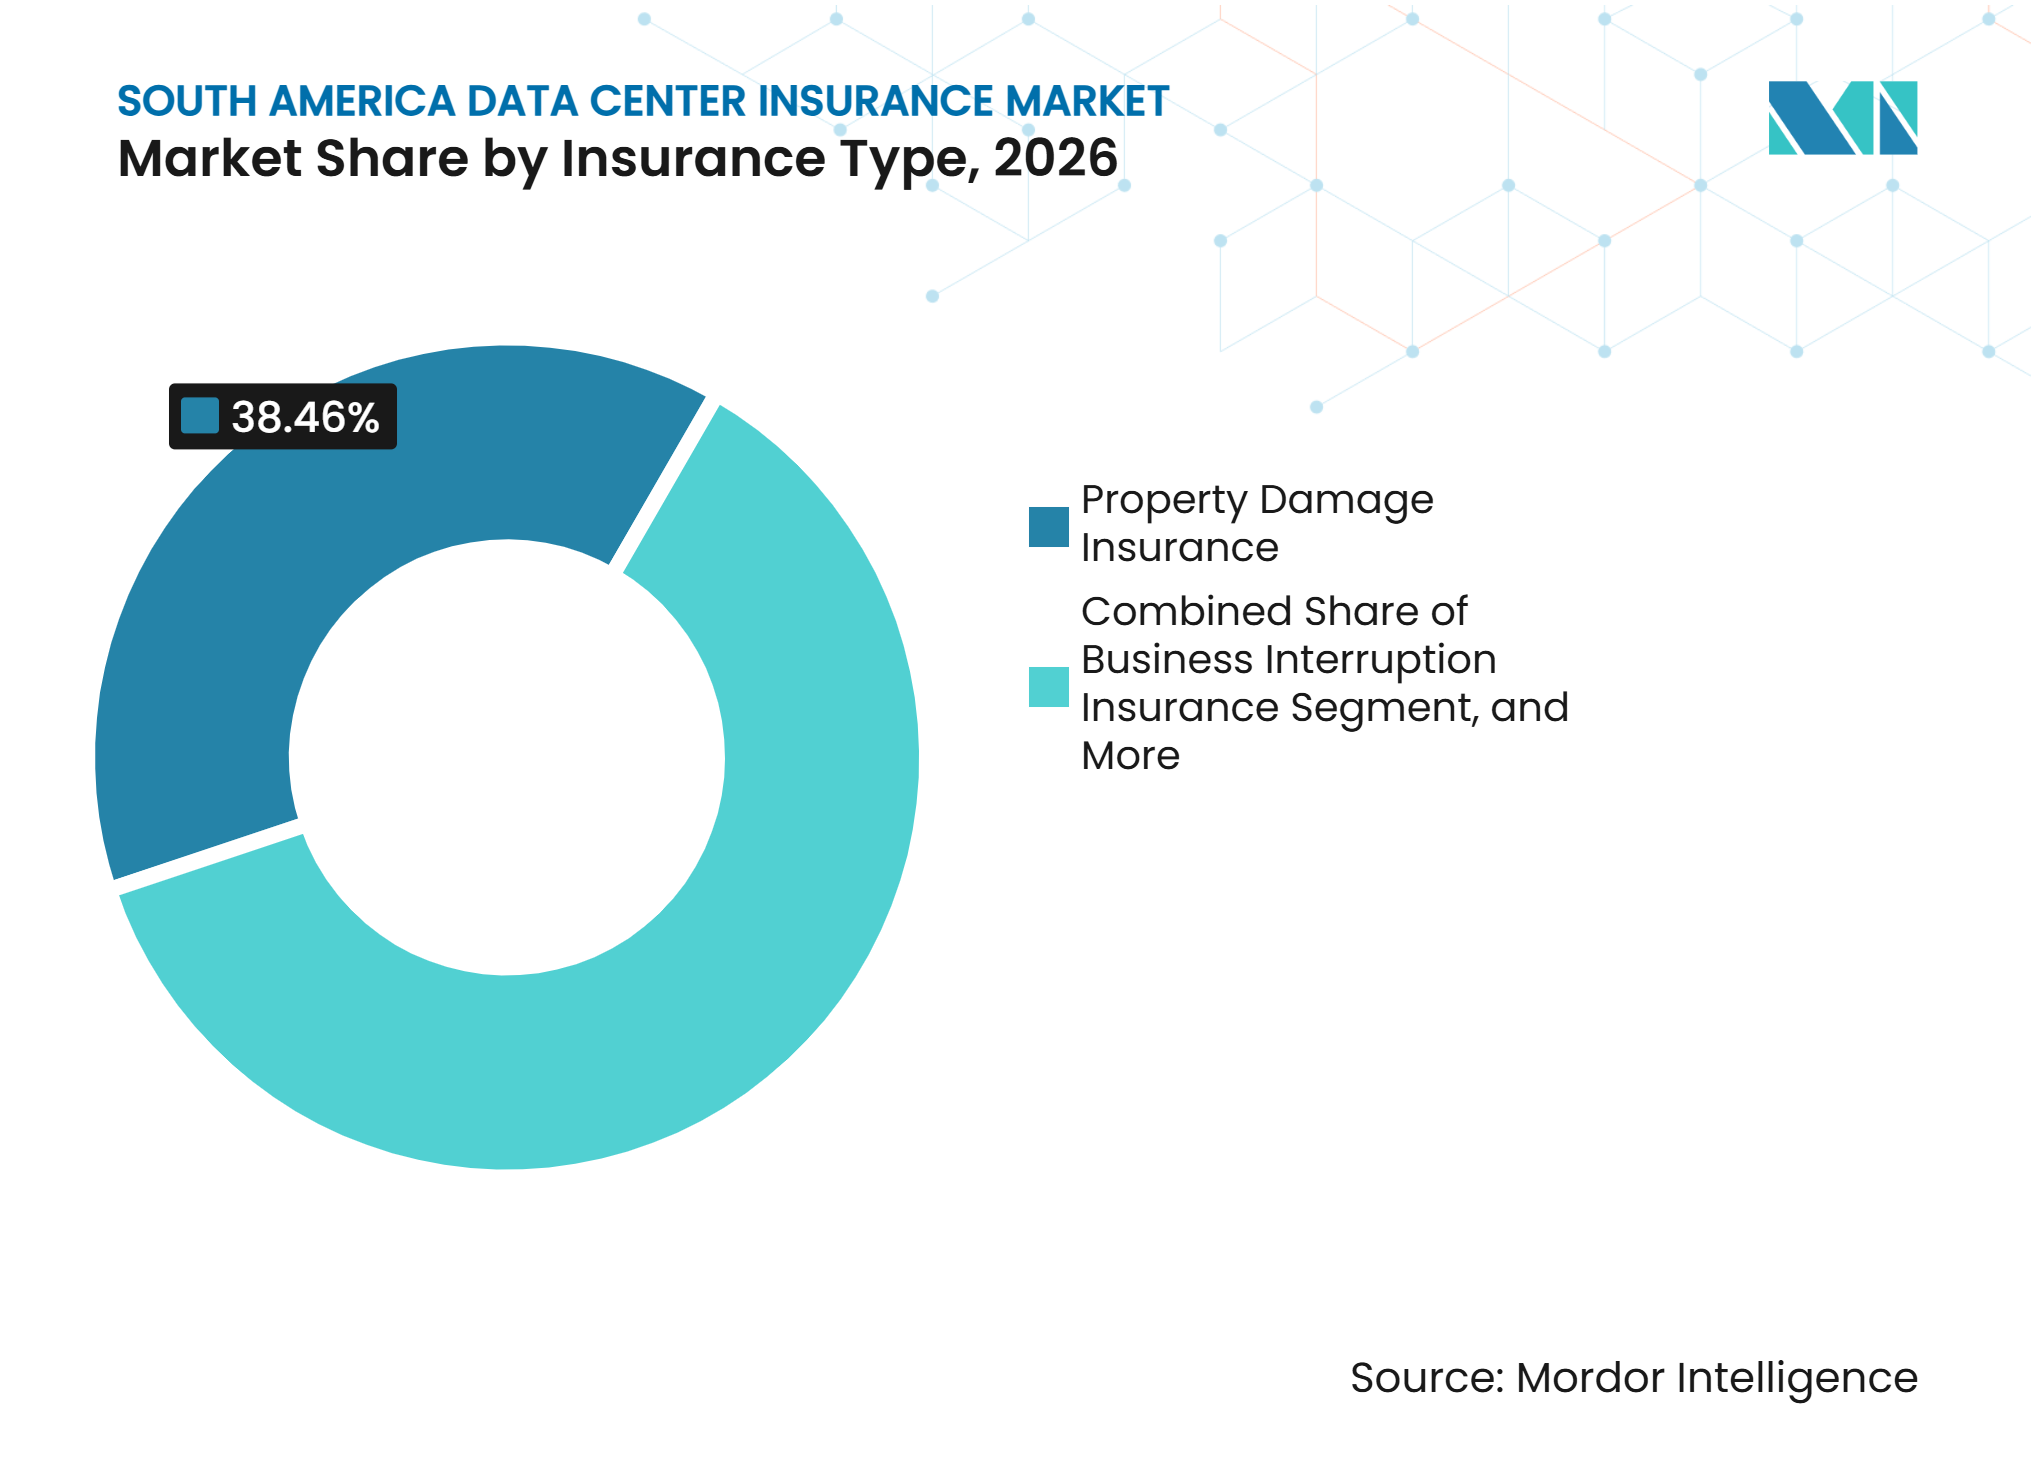
- Por tipo de seguro, o Seguro de Danos à Propriedade detinha 38,46% da participação do mercado de seguros para data centers na América do Sul em 2026, enquanto o Seguro Cibernético deve expandir-se a um CAGR de 13,81% até 2032.
- Por estrutura de cobertura, as Apólices Combinadas de Propriedade e Interrupção de Negócios detinham 37,83% de participação em 2026, enquanto o Seguro Paramétrico deve expandir-se a um CAGR de 13,43% até 2032.
- Por exposição ao risco, a Interrupção do Fornecimento de Energia representou 23,42% de participação em 2026, enquanto a Interrupção Operacional Relacionada a Ataques Cibernéticos deve expandir-se a um CAGR de 13,62% até 2032.
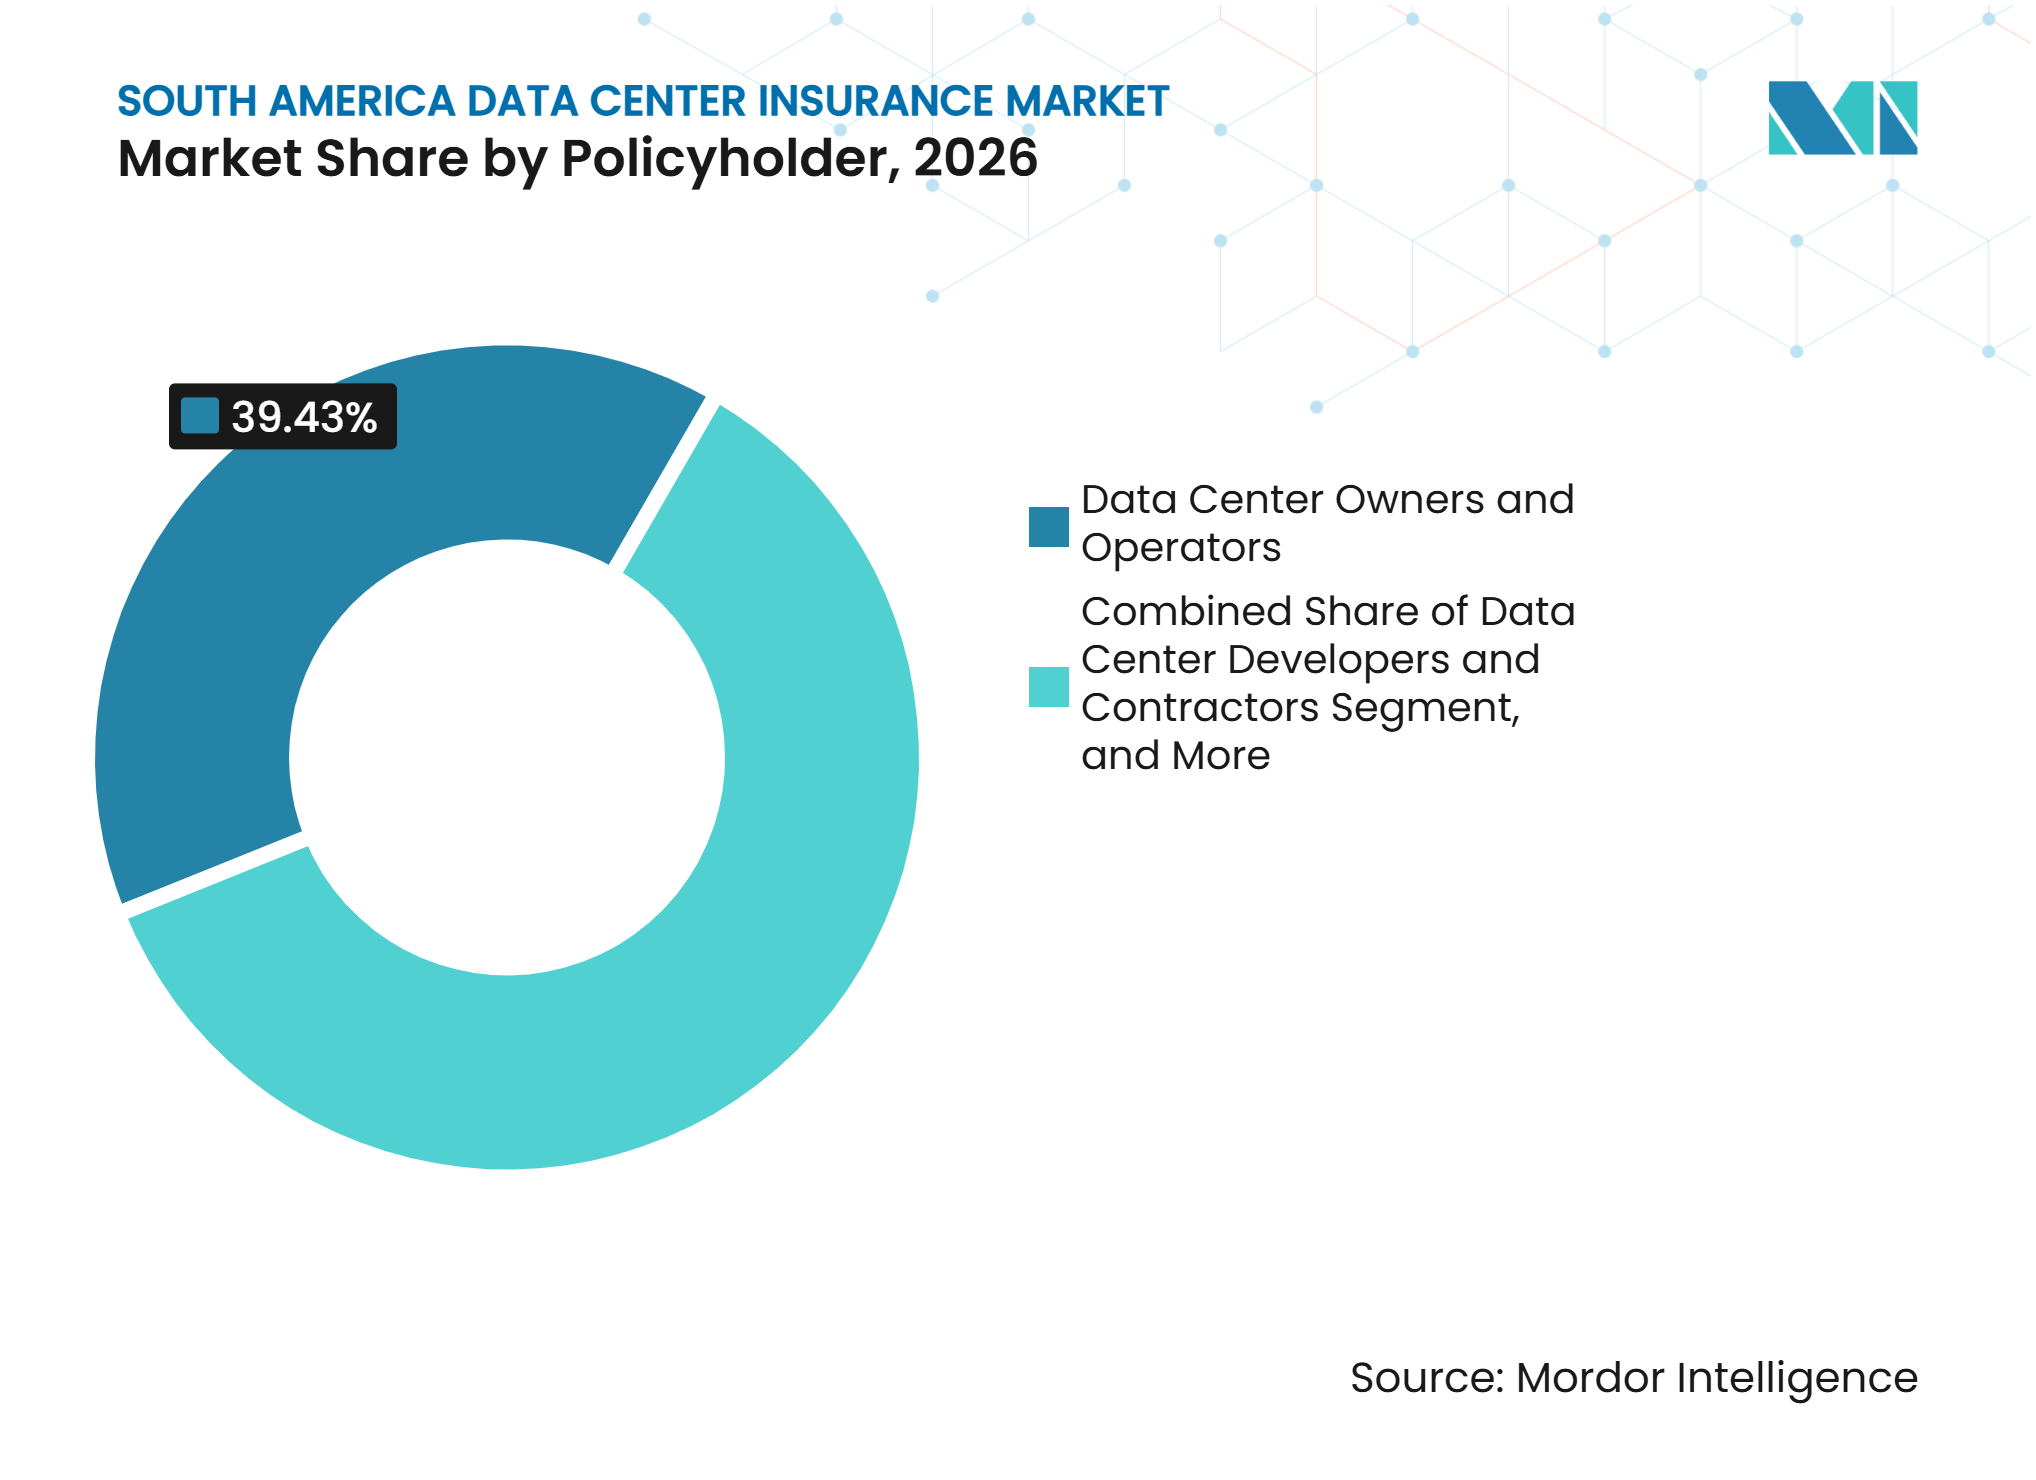
- Por segurado, os Proprietários e Operadores de Data Centers detinham 39,43% de participação em 2026, enquanto os Provedores de Colocation devem expandir-se a um CAGR de 13,27% até 2032.
- Por canal de distribuição de seguros, os Corretores e Consultores de Seguros representaram 58,67% de participação em 2026, enquanto os Programas de Seguros com Suporte de Resseguro devem expandir-se a um CAGR de 13,83% até 2032.
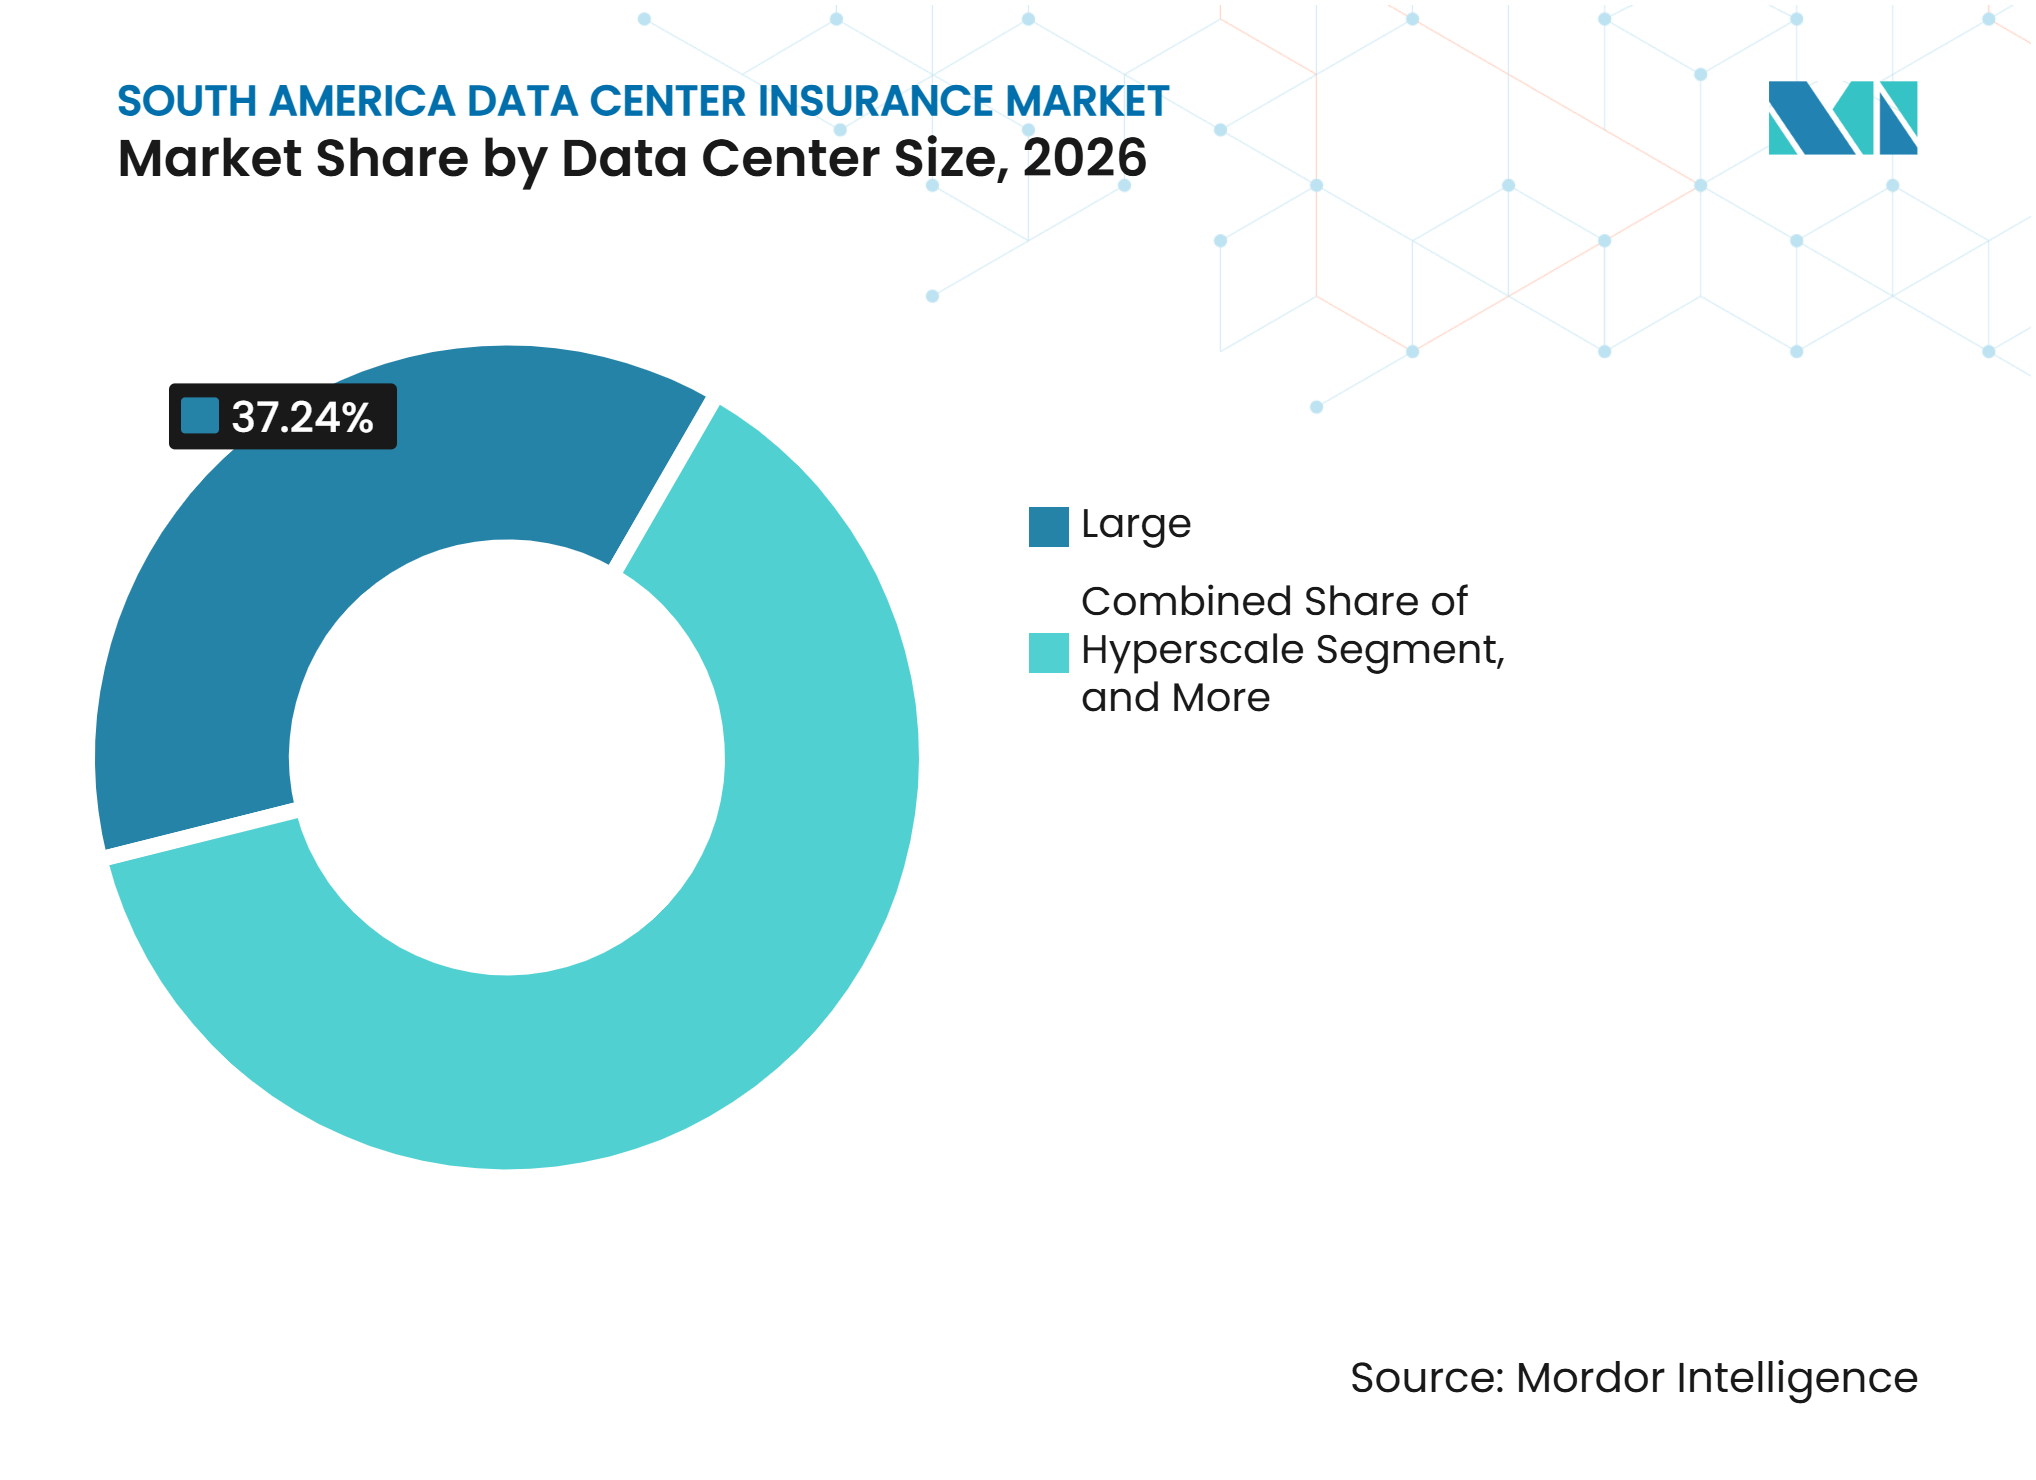
- Por tamanho de data center, os Data Centers de Grande Porte detinham 37,24% de participação em 2026, enquanto os Data Centers Hyperscale devem expandir-se a um CAGR de 13,63% até 2032.
- Por tipo de data center, os Data Centers de Colocation representaram 45,87% de participação em 2026, enquanto os Provedores de Serviços em Nuvem devem expandir-se a um CAGR de 13,74% até 2032.
- Por geografia, o Brasil detinha 61,32% de participação em 2026, enquanto o Chile deve expandir-se a um CAGR de 13,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Data Centers de Inteligência Artificial e Nuvem | +3.8% | Global, concentrado no Brasil e no Chile | Médio prazo (2-4 anos) |
| Aumento da Exposição à Interrupção de Negócios e à Responsabilidade por Disponibilidade | +2.6% | Brasil, Colômbia, Chile | Curto prazo (≤ 2 anos) |
| Crescente Interdependência Ciberfísica dos Data Centers | +2.1% | Brasil, Argentina, Colômbia | Curto prazo (≤ 2 anos) |
| Crescimento de Programas Integrados de Seguros da Construção às Operações | +1.4% | Brasil, Chile, Peru | Médio prazo (2-4 anos) |
| Requisitos de Localização de Dados e Infraestrutura Soberana | +0.8% | Brasil, Colômbia, Argentina | Longo prazo (≥ 4 anos) |
| Requisitos de Energia Renovável e Eficiência Hídrica Impulsionando a Engenharia de Riscos | +0.5% | Brasil, Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Data Centers de Inteligência Artificial e Nuvem
O Brasil entregou 106 MW de nova capacidade de data center no primeiro semestre de 2026 e deve adicionar outros 134 MW até dezembro. As novas instalações requerem cobertura para edifícios, sistemas elétricos, ativos de refrigeração e equipamentos de computação importados. O programa REDATA reduziu os impostos de importação sobre determinados equipamentos de data center, enquanto as solicitações de conexão à rede aumentaram em 6,4 GW dentro de 60 dias após a publicação da política.[1] A maior densidade de equipamentos eleva os valores por megawatt e torna o incêndio, o calor e a falha elétrica considerações de subscrição mais relevantes. No Chile, o crescimento da capacidade e os menores níveis de vacância estão criando uma necessidade semelhante de cobertura para construção e operação. O mercado de seguros para data centers na América do Sul se beneficia à medida que os campi pré-arrendados passam do planejamento para a construção e as operações.
Aumento da Exposição à Interrupção de Negócios e à Responsabilidade por Disponibilidade
Os operadores de data centers enfrentam cada vez mais perdas de receita quando conexões à rede, sistemas de refrigeração ou serviços de rede falham. Os cronogramas de construção foram reduzidos para 15-18 meses, em comparação com os tradicionais 24-30 meses, tornando o período de comissionamento mais exposto a riscos sobrepostos de construção e operação. Um local concluído pode permanecer incapaz de gerar receita quando uma conexão à rede é atrasada, mesmo quando os danos físicos são limitados. Os equipamentos importados também podem prolongar os períodos de reparo, pois as peças de reposição podem percorrer cadeias de suprimentos internacionais. Os custos de violação de dados no Brasil atingiram BRL 7,19 milhões (USD 1,25 milhão) em 2025, embora esse valor exclua penalidades contratuais de SLA e perdas relacionadas à reputação. O mercado de seguros para data centers na América do Sul está, consequentemente, registrando maior demanda por redação de atraso no início das operações e interrupção de negócios personalizada.
Crescente Interdependência Ciberfísica dos Data Centers
Os sistemas de gerenciamento de energia, refrigeração e controle predial estão cada vez mais conectados a redes digitais. Um ataque cibernético a um sistema de gerenciamento predial pode causar danos físicos ou interromper serviços, mesmo quando uma apólice de propriedade convencional inclui uma exclusão para perdas originadas por ataques cibernéticos. A Resolução BCB 498/2025 exige que prestadores de serviços de tecnologia qualificados que apoiam infraestruturas financeiras críticas mantenham seguro cibernético dedicado. Esse modelo de cobertura torna o risco cibernético uma parte direta da subscrição de engenharia e propriedade, em vez de uma aquisição separada.
Crescimento de Programas Integrados de Seguros da Construção às Operações
A construção e a operação frequentemente se sobrepõem à medida que os sistemas de energia, refrigeração e conectividade entram em operação em módulos concluídos enquanto o trabalho continua nas proximidades. Essa sobreposição pode gerar incerteza entre as apólices de risco de construtores e os programas de propriedade operacional. A Zurich expandiu o Data Center Project Guard para o Brasil em junho de 2026, reunindo em uma única estrutura o seguro de todos os riscos de empreiteiros, o atraso no início das operações e a cobertura de transição. Os credores e investidores institucionais também estão tratando a cobertura integrada como um requisito de financiamento de projetos para grandes campi. Isso favorece as seguradoras com equipes de engenharia capazes de avaliar riscos durante a construção e na entrega. O mercado de seguros para data centers na América do Sul, portanto, oferece uma vantagem às seguradoras que conseguem manter a continuidade desde as obras iniciais até as operações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Capacidade Local Limitada para Riscos de Alto Valor e Sistêmicos | -1.8% | Brasil, Chile, Colômbia | Curto prazo (≤ 2 anos) |
| Instabilidade da Rede Elétrica e Volatilidade das Tarifas de Energia | -1.3% | Brasil, Argentina, Colômbia | Médio prazo (2-4 anos) |
| Acionamento Ambíguo de Interrupção de Negócios Sem Danos e Perdas Ciberfísicas | -0.6% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Estresse Hídrico, Licenças Ambientais e Restrições de Local | -0.5% | Brasil, Chile, Peru | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Local Limitada para Riscos de Alto Valor e Sistêmicos
Os campi hyperscale requerem limites que muitas seguradoras primárias locais não conseguem reter por conta própria. Os operadores devem, portanto, obter capacidade de seguradoras e resseguradoras internacionais. Isso pode aumentar a complexidade da colocação e tornar os preços mais sensíveis às condições globais de resseguro. As seguradoras menores também podem carecer dos recursos especializados de engenharia necessários para avaliar exposições complexas de energia, refrigeração e incêndio. O resultado é um grupo restrito de seguradoras para as maiores instalações, especialmente quando vários projetos de alto valor estão localizados na mesma região de energia. Isso limita o ritmo com que o mercado de seguros para data centers na América do Sul pode atender aos projetos de maior valor.
Instabilidade da Rede Elétrica e Volatilidade das Tarifas de Energia
A confiabilidade da rede elétrica continua sendo uma preocupação central fora dos mercados estabelecidos do sudeste do Brasil. Conexões atrasadas podem deixar uma instalação equipada ociosa e gerar perdas por interrupção de negócios que não se enquadram claramente em um programa de construção ou propriedade. A precificação de energia regulada e frequentemente revisada da Argentina também complica as projeções de receita de longo prazo. Os operadores estão adicionando microrredes, sistemas solares e armazenamento em baterias para melhorar a resiliência. Esses ativos criam novos modos de falha e podem precisar de endossos de medição interna quando os sistemas de energia são operados por terceiros. A disponibilidade de água e as licenças ambientais acrescentam restrições adicionais no Chile, Peru e partes do Brasil, onde as escolhas de refrigeração e as licenças de local afetam tanto a entrega do projeto quanto a engenharia de riscos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Seguro:
Propriedade e Cibernético Definem a Demanda por CoberturaO Seguro de Danos à Propriedade detinha 38,46% da participação do mercado de seguros para data centers na América do Sul em 2026. A categoria reflete as exposições físicas criadas pela construção ativa, trabalhos de comissionamento e infraestrutura elétrica de alto valor. Edifícios, subestações, geradores, sistemas de UPS, equipamentos de refrigeração e salas de servidores criam uma ampla base de ativos segurados. O atual pipeline de construção do Brasil fortalece essa demanda porque cada instalação concluída adiciona propriedade que deve ser protegida. Os programas de propriedade também apoiam os credores que exigem comprovação de proteção antes de liberar o financiamento do projeto, e seus levantamentos de engenharia criam documentação que pode ser utilizada ao longo da vida operacional de uma instalação. O mercado de seguros para data centers na América do Sul também se beneficia quando as apólices de construção são projetadas para fazer a transição sem interrupções para a cobertura de propriedade operacional. Campi maiores criam valores totais segurados mais elevados e maior exposição de acumulação para as seguradoras.
O Seguro Cibernético deve crescer a um CAGR de 13,81% até 2032. A cobertura cibernética obrigatória para provedores de infraestrutura financeira crítica confere a esse segmento uma base orientada pela conformidade no Brasil. A exposição mais ampla também está aumentando porque a tecnologia operacional está conectada a softwares de gerenciamento e redes externas. O Seguro de Interrupção de Negócios continua sendo importante onde uma interrupção afeta contratos com clientes e a disponibilidade de serviços. O Seguro de Quebra de Equipamentos aborda falhas em sistemas de refrigeração, geradores e sistemas elétricos. O seguro de catástrofes naturais, de todos os riscos de construção e de responsabilidade civil perante terceiros ampliam o mercado de seguros para data centers na América do Sul à medida que os operadores enfrentam cenários de perdas mais variados.



Por Estrutura de Cobertura:
Produtos Paramétricos Ganham Uso PráticoAs Apólices Combinadas de Propriedade e Interrupção de Negócios representaram 37,83% do mercado de seguros para data centers na América do Sul em 2026. Elas respondem à situação comum em que um evento de energia danifica equipamentos e interrompe a geração de receita simultaneamente. Uma única apólice coordenada pode reduzir disputas sobre qual seguradora responde a cada parte de uma perda. Essa estrutura é útil para grandes campi com altos custos fixos e compromissos de disponibilidade para os clientes. Ela também alinha a avaliação de propriedade com as consequências operacionais de uma interrupção prolongada. Os programas combinados continuam sendo a opção padrão para muitos operadores de maior porte.
O Seguro Paramétrico deve expandir-se a um CAGR de 13,43% até 2032. Esses produtos pagam quando um limite de evento definido é atingido, como uma queda de tensão ou um nível de temperatura especificado, o que pode dar aos operadores um cronograma mais claro para o planejamento do fluxo de caixa após uma interrupção. O mercado de seguros para data centers na América do Sul pode utilizar esse modelo onde as perdas de serviço contratuais não dependem da comprovação de danos físicos. A abordagem pode abordar perdas de serviço que ocorrem sem danos físicos qualificáveis. Dados de qualidade de energia em tempo real e sensores prediais tornam os gatilhos mais precisos e podem reduzir o risco de base. As apólices independentes e de pacote continuam a atender operadores menores que não conseguem acessar programas integrados complexos. Os arranjos de cativeiro e autosseguro são mais relevantes para hyperscalers globais que retêm perdas rotineiras e transferem apenas eventos de maior gravidade.
Por Exposição ao Risco:
Riscos de Energia e Cibernéticos Moldam a SubscriçãoA Interrupção do Fornecimento de Energia representou 23,42% da participação do mercado de seguros para data centers na América do Sul em 2026. As restrições de transmissão e as rápidas adições de capacidade geram preocupação em vários mercados nacionais. Os subscritores devem considerar a geração de backup, os sistemas de baterias, os arranjos de interconexão e a confiabilidade das concessionárias. Uma interrupção pode afetar o desempenho dos equipamentos e as obrigações de serviço ao cliente ao mesmo tempo. A exposição é particularmente relevante onde a rede local não foi desenvolvida para clusters densos de data centers. O risco de energia também afeta a forma como os resseguradores avaliam a acumulação em um portfólio.
A Interrupção Operacional Relacionada a Ataques Cibernéticos deve expandir-se a um CAGR de 13,62% até 2032. A infraestrutura conectada à internet fornece um caminho para que um ataque digital afete os sistemas de refrigeração ou energia. Os riscos de incêndio e explosão continuam sendo relevantes quando os sistemas de baterias e os equipamentos de computação de alta densidade aumentam as cargas térmicas. Inundações e danos causados pela água são relevantes no norte do Brasil e em partes da Colômbia. Os endossos de terremoto são importantes no Chile, Colômbia e Peru devido às suas condições sísmicas regionais. A interrupção da cadeia de suprimentos é outra fonte crescente de exposição à medida que os provedores de conectividade e energia se tornam essenciais para a capacidade de uma instalação de atender aos clientes.
Por Segurado:
Operadores Lideram Enquanto o Colocation se ExpandeOs Proprietários e Operadores de Data Centers detinham 39,43% de participação em 2026. Eles possuem ou gerenciam diretamente as instalações, equipamentos e obrigações contratuais que criam exposições de propriedade e responsabilidade civil. Os operadores domésticos e as subsidiárias regionais de provedores globais de nuvem frequentemente seguem práticas diferentes de financiamento de riscos. Os padrões internacionais de tesouraria podem exigir limites de seguro mais elevados e estruturas de programa mais amplas. Esse grupo tem o histórico mais longo de compra formal de seguros na região. Suas práticas de aquisição sustentam uma demanda estável por cobertura de múltiplas linhas.
Os Provedores de Colocation devem expandir-se a um CAGR de 13,27% até 2032. Seu modelo operacional multilocatário cria exposição simultânea quando uma interrupção de serviço afeta vários clientes. Eles podem enfrentar reclamações de inquilinos, interrupção de negócios contingente e responsabilidades relacionadas a SLA que são menos visíveis em um local de usuário único. Os Provedores de Serviços em Nuvem frequentemente utilizam estruturas de seguro globais e podem autossegurar parte do risco de propriedade. Os desenvolvedores e empreiteiros precisam de cobertura enquanto novos locais são construídos e comissionados. Os provedores de equipamentos e serviços também criam demanda downstream por indenização profissional e responsabilidade pelo produto à medida que o ecossistema de data centers se expande.

Por Canal de Distribuição de Seguros:
Corretores Especializados Mantêm InfluênciaOs Corretores e Consultores de Seguros representaram 58,67% de participação em 2026. Sua posição reflete a dificuldade de colocar grandes programas nos mercados de propriedade, cibernético, engenharia, responsabilidade civil e resseguro, especialmente quando um operador precisa de emissão de apólice local juntamente com capacidade internacional. O mercado de seguros para data centers na América do Sul depende dessa coordenação porque um único programa pode envolver várias seguradoras, jurisdições e análises técnicas. Os corretores especializados podem agregar capacidade de seguradoras internacionais e ajudar os operadores a desenvolver informações de risco para subscrição. Eles também auxiliam em análises de engenharia, modelagem de perdas e negociações de redação. Essas capacidades são especialmente relevantes para campi hyperscale. A estrutura liderada por corretores continua sendo uma característica fundamental do mercado de seguros para data centers na América do Sul.
Os Programas de Seguros com Suporte de Resseguro devem expandir-se a um CAGR de 13,83% até 2032. As seguradoras primárias utilizam o resseguro para gerenciar a acumulação de altos valores em grandes instalações. O Seguro Direto continua sendo mais comum para locais empresariais menores com necessidades convencionais de propriedade comercial. Os Agentes Gerenciadores e as agências de subscrição especializadas podem trazer capacidade internacional para mercados onde as seguradoras globais têm presença local limitada. Seu papel pode ser mais relevante na Argentina e no Peru. O sistema de distribuição continuará a depender de informações de risco que circulem efetivamente entre operadores, corretores, seguradoras primárias e resseguradoras.
Por Tamanho de Data Center:
Grandes Locais Lideram, Hyperscale se ExpandeOs Data Centers de Grande Porte detinham 37,24% de participação de mercado em 2026. As instalações corporativas e de colocation existentes em São Paulo, Rio de Janeiro, Santiago e Bogotá fornecem uma base estabelecida para a demanda por seguros. Esses locais possuem ativos físicos substanciais, mas geralmente permanecem dentro da faixa de capacidade de mais seguradoras do que os maiores campi. Eles requerem programas de propriedade, equipamentos, responsabilidade civil e interrupção de negócios adequados às condições operacionais locais. Sua distribuição geográfica também permite que as seguradoras diversifiquem as exposições em várias cidades. As grandes instalações continuam sendo centrais para o volume de prêmios no portfólio regional.
Os Data Centers Hyperscale devem expandir-se a um CAGR de 13,63% até 2032. Os campi de inteligência artificial podem concentrar de 5 bilhões a 20 bilhões de USD em ativos em um único local. Isso cria valores segurados que exigem suporte significativo de resseguro e controle cuidadoso de acumulação. O corredor de Fortaleza e Ceará tinha 227 MW em construção em meados de 2026, indicando uma mudança na concentração de alto valor além de São Paulo. Os requisitos do Tier IV do Uptime Institute podem reduzir a frequência de interrupções por meio de redundância, embora as falhas possam ter custos de reinstalação mais elevados. As configurações densas em GPU também aumentam os riscos de refrigeração e térmicos, exigindo avaliações de engenharia atualizadas.
Por Tipo de Data Center:
Colocation Ancora o PortfólioOs Data Centers de Colocation representaram 45,87% da participação do mercado de seguros para data centers na América do Sul em 2026. A infraestrutura operada por terceiros continua sendo uma rota comum para provedores globais que entram na região. Esse modelo concentra a propriedade de ativos e a aquisição de seguros em um grupo limitado de operadores regionais. A AXA Brasil tinha 218 instalações de data centers, representando 50% do total da América do Sul.[2] Os operadores de colocation devem abordar a exposição simultânea de inquilinos e o risco de infraestrutura compartilhada. Seus programas frequentemente exigem que a cobertura de propriedade, cibernética, responsabilidade civil e interrupção de negócios seja coordenada.
Os Provedores de Serviços em Nuvem devem expandir-se a um CAGR de 13,74% até 2032. As regiões de nuvem dedicadas estão crescendo no Brasil, Chile e Colômbia à medida que a demanda por serviços digitais aumenta. Os locais empresariais estão perdendo participação à medida que as organizações migram cargas de trabalho para instalações de nuvem e colocation. Os locais de borda estão se expandindo com a adoção do 5G e a necessidade de processamento de menor latência fora das principais cidades. A construção modular pode acelerar a entrega de campi de nuvem, mas cria exposições de logística e coordenação durante a instalação. A mudança em direção a grandes compradores de nuvem e colocation pode melhorar seu poder de negociação sobre franquias, anexos e sublimites de apólices.
Análise Geográfica
Brasil: Profundidade Regional e Impulso Regulatório
O Brasil detinha 61,32% da participação do mercado de seguros para data centers na América do Sul em 2026. O país entregou 106 MW no primeiro semestre de 2026 e esperava adicionar 134 MW até dezembro, com 56% da capacidade em construção já pré-arrendada. O REDATA reduziu os impostos de importação sobre equipamentos específicos de data center e apoiou um rápido aumento nas solicitações de conexão à rede. A Resolução BCB 498/2025 também torna o seguro cibernético dedicado relevante para provedores de serviços de tecnologia financeira qualificados. A matriz de energia renovável do Brasil apoia as metas de sustentabilidade dos hyperscalers, mas não elimina a necessidade de avaliar a confiabilidade da conexão e os limites de transmissão locais. A Tecto Data Centers anunciou um programa de 2 bilhões de USD em abril de 2026 para desenvolver 5 novas instalações no Brasil até 2028. Esses investimentos expandem a base de ativos segurados ao mesmo tempo em que aumentam a necessidade de capacidade internacional de resseguro. As seguradoras devem avaliar a concentração de ativos, as dependências de energia externa e o período durante o qual os equipamentos estão instalados, mas o local ainda não está totalmente operacional. Isso torna o conhecimento local de engenharia tão importante quanto a capacidade de balanço patrimonial para grandes colocações.
Chile: Crescimento com Considerações Sísmicas e Hídricas
O Chile deve expandir-se a um CAGR de 13,93% até 2032. O Plano Nacional de Data Centers identificou 30 projetos em desenvolvimento até 2028 e colocou 2,931 bilhões de USD em projetos sob construção ativa. O risco sísmico torna os endossos de terremoto e o design de anexo de resseguro centrais para a colocação de programas locais. O uso de água, as licenças ambientais e a resiliência da refrigeração também influenciam a seleção de locais e a engenharia de riscos. O arcabouço de planejamento do Chile e o pipeline de grandes projetos criam uma oportunidade clara para seguradoras que conseguem combinar expertise em catástrofes com engenharia de data centers. A Ascenty inaugurou sua terceira instalação chilena em setembro de 2025, investindo 114 milhões de USD, e anunciou planos para 2 campi adicionais com capacidade combinada de 150 MW e 1 bilhão de USD em investimento planejado. Esses projetos aumentam a importância de que as cláusulas de construção, terremoto e continuidade operacional estejam alinhadas antes que a capacidade seja comissionada.
Colômbia, Argentina, Peru e Outros Mercados Sul-Americanos: Perfis de Risco Diversificados
Espera-se que o setor de data centers da Colômbia se baseie em 450 milhões de USD de investimento registrado em 2025, com a demanda de fintech e nuvem aumentando a necessidade de cobertura cibernética e de interrupção de negócios. A Argentina tem 85 MW de capacidade instalada, mas os controles de preços de energia e as revisões tarifárias complicam as projeções financeiras e os programas de proteção de renda. O Peru está em um estágio mais inicial de desenvolvimento, embora a exposição sísmica e os equipamentos importados continuem sendo questões relevantes de subscrição à medida que os tamanhos dos projetos aumentam. Uruguai, Equador, Bolívia e outros mercados estão desenvolvendo serviços híbridos e de colocation em resposta à demanda de nearshoring. A S&P Global afirmou que o Brasil representa 50% da capacidade instalada de data centers da América do Sul, deixando os outros 50% dispersos por vários mercados nacionais.[3] Essa distribuição exige que as seguradoras precifiquem condições distintas de rede elétrica, regulatórias, de catástrofes e contratuais dentro dos programas regionais. Os fatores de conformidade local e a redação de apólices específicas por país continuarão sendo importantes à medida que os operadores distribuem cargas de trabalho além dos maiores centros. Os locais emergentes podem oferecer aos operadores opções alternativas de terreno, energia e conectividade, mas as seguradoras devem avaliar a maturidade das concessionárias, da resposta a emergências, das cadeias de suprimentos e da administração regulatória em cada local. Os programas regionais podem ser mais eficientes quando preservam padrões comuns de cobertura, mantendo endossos específicos por país para condições de catástrofes, rede elétrica e legais.
Cenário Competitivo
Concentração do Mercado
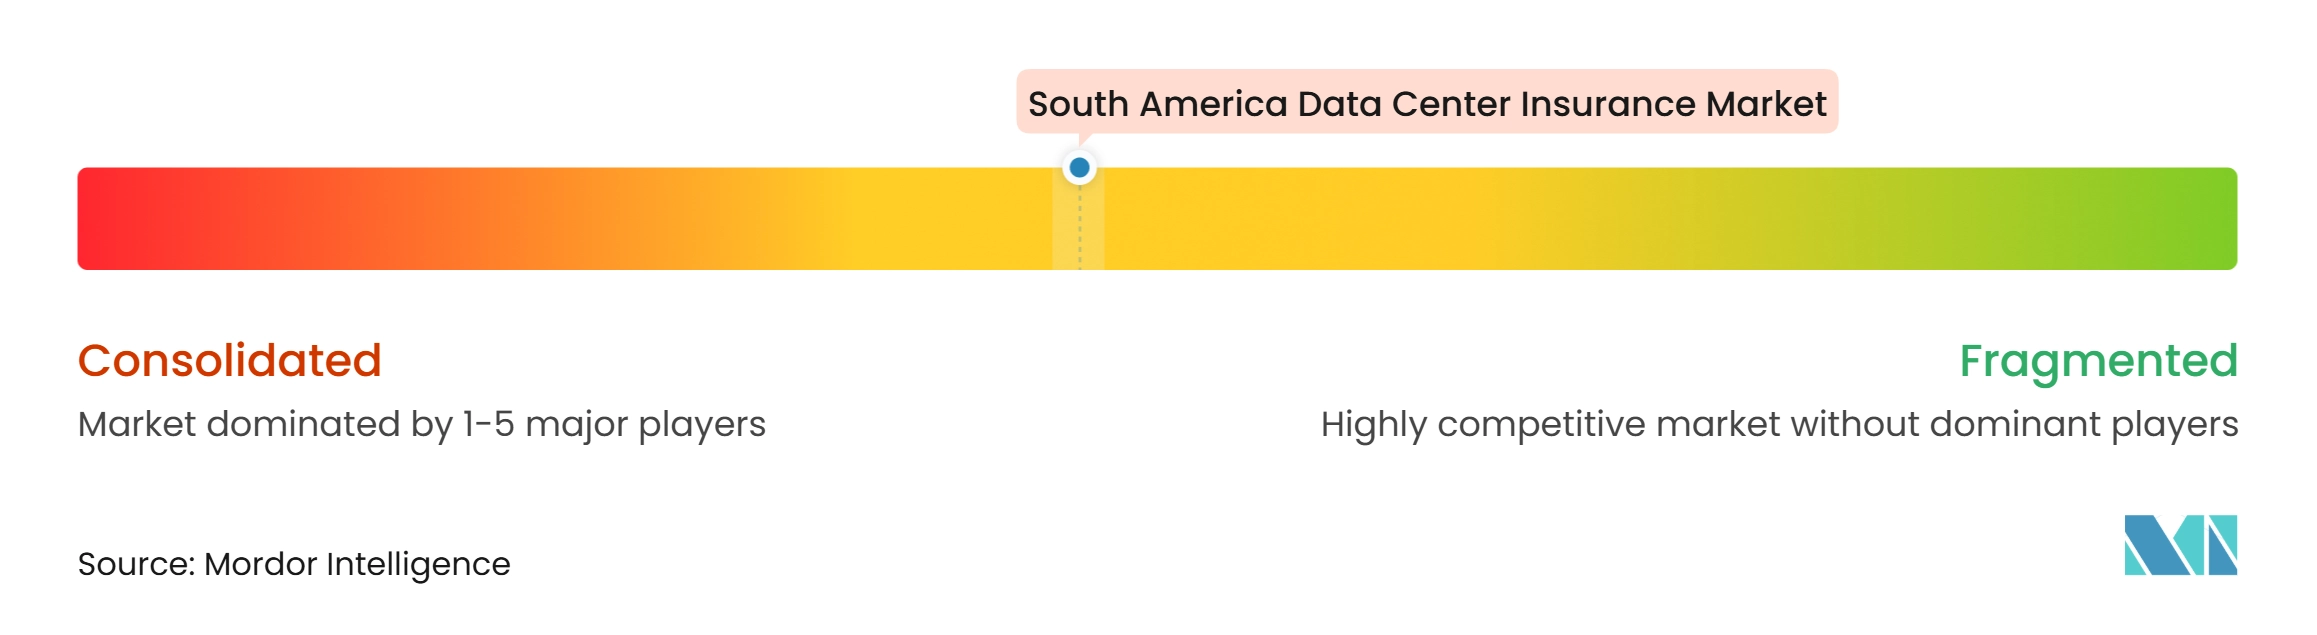
O mercado de seguros para data centers na América do Sul é moderadamente concentrado no maior nível de campi. As seguradoras globais com fortes posições de capital, recursos de engenharia e capacidades de múltiplas linhas competem por mandatos complexos de hyperscale. As seguradoras regionais podem participar mais amplamente em programas de médio mercado e empresariais. A diferenciação competitiva depende cada vez mais da capacidade de coordenar cobertura de propriedade, engenharia, cibernética, interrupção de negócios e responsabilidade civil. Essa abordagem ajuda a abordar perdas que cruzam as fronteiras tradicionais das apólices. Ela também cria uma barreira para seguradoras que carecem de capacidade especializada em engenharia de riscos.
A Zurich expandiu sua oferta Data Centre Project Guard para o Brasil em junho de 2026, combinando cobertura de construção e transição para operações. A AXA Brasil lançou uma solução integrada de data center em setembro de 2026 com cobertura de engenharia, propriedade, cibernética, transporte, responsabilidade civil, erros e omissões e garantia. A FM Global está se preparando para lançar como seguradora direta no Brasil em julho de 2026 e identificou os data centers como seu principal segmento de crescimento. Esses movimentos mostram que as seguradoras estão visando o design especializado de riscos em vez de depender apenas de apólices convencionais de propriedade comercial. A expansão da Zurich seguiu a subscrição de mais de 245 projetos de construção de data centers nos Estados Unidos em 2025, fornecendo experiência que pode orientar sua abordagem no Brasil. Os critérios de aceitação da AXA também colocam a certificação de eficiência energética e hídrica e o uso de energia limpa no centro das discussões de subscrição. Essas condições mostram como os padrões de desempenho técnico e sustentabilidade estão se tornando parte das decisões de colocação. A cobertura paramétrica para eventos relacionados a SLA e a redação explícita de cibernética-propriedade continuam sendo áreas onde o design de apólices pode se desenvolver ainda mais.
Os resseguradores continuam sendo importantes porque sua capacidade determina os limites que as seguradoras primárias podem fornecer em ativos concentrados. Os subscritores também estão começando a usar dados de qualidade de energia, monitoramento térmico e informações de sensores de IoT na seleção de riscos. Essas ferramentas podem melhorar a visibilidade das condições de refrigeração, elétricas e operacionais antes que ocorra um sinistro. Um melhor monitoramento pode ajudar as seguradoras a identificar pontos fracos em energia de backup, gerenciamento térmico e práticas de manutenção mais cedo. Também pode apoiar recomendações de melhoria de risco mais focadas para operadores que desejam proteger a disponibilidade de serviços. Essas capacidades podem ser particularmente úteis onde o histórico regional de sinistros permanece limitado para instalações recém-construídas com foco em inteligência artificial. O mercado de seguros para data centers na América do Sul provavelmente favorecerá as seguradoras que combinam essas ferramentas de dados com subscrição local e acesso global a resseguros. As seguradoras domésticas podem continuar sendo parceiras importantes nas camadas primárias e nos requisitos regulatórios locais.
Líderes do Setor de Seguros para Data Centers na América do Sul
-
Zurich Insurance Company Ltd
-
Allianz SE
-
AXA S.A.
-
Chubb Limited
-
American International Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros para Data Centers na América do Sul Empresas cobertas neste relatório
- Zurich Insurance Company Ltd
- Allianz SE
- AXA S.A.
- Chubb Limited
- American International Group, Inc.
- Marsh LLC
- Willis Towers Watson Public Limited Company
- Aon plc
- Munich Reinsurance Company
- Swiss Re AG
- SCOR SE
- MAPFRE, S.A.
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
- Sompo Holdings, Inc.
- The Travelers Indemnity Company
- Liberty Mutual Insurance Company
- Berkshire Hathaway Specialty Insurance Company
- Lloyd’s
Desenvolvimentos industriais recentes em Mercado de Seguros para Data Centers na América do Sul
- Setembro de 2026: A AXA Brasil lançou uma solução integrada de seguro para data centers combinando linhas de engenharia, propriedade, cibernética, transporte, responsabilidade civil, erros e omissões e garantia em um único arcabouço, com critérios de aceitação que exigem certificação de eficiência energética e hídrica e uso exclusivo de energia limpa. O lançamento citou 218 instalações de data centers no Brasil representando 50% do total da América do Sul e a esperada expansão da capacidade nacional em direção a 4,6 GW sob o programa REDATA. A estrutura incluiu especificamente danos físicos à propriedade causados por um ataque cibernético, tornando o vínculo ciberfísico uma característica explícita de cobertura em vez de uma extensão implícita.
- Julho de 2026: A FM Global se preparou para lançar como seguradora direta no Brasil, designando os data centers como seu principal segmento de crescimento. A empresa atendia a 80 grupos de data centers globalmente e estava conduzindo discussões sobre vários projetos brasileiros de grande escala, utilizando seu modelo de engenharia e prevenção de perdas para se diferenciar das seguradoras de propriedade tradicionais. O movimento planejado destacou o interesse de seguradoras globais lideradas por engenharia em prevenção de riscos e acesso direto ao portfólio de infraestrutura digital em expansão do Brasil.
- Junho de 2026: A Zurich Insurance Group expandiu o Data Centre Project Guard, um programa integrado de seguro da construção às operações, para o Brasil, Alemanha, Itália, países nórdicos e Espanha, após a subscrição de mais de 245 projetos de construção de data centers nos Estados Unidos em 2025. O programa combinou proteção de todos os riscos de empreiteiros com cobertura de atraso no início das operações e cobertura operacional de transição, abordando o período em que as responsabilidades de construção e operação podem se sobrepor.
- Maio de 2026: A Aon publicou seu Relatório Global de Seguros de Construção e Fiança 2026, identificando o investimento em infraestrutura digital como o principal fator que está reformulando as prioridades de subscrição de seguros na América do Sul. O relatório descreveu a capacidade de resseguro na região como suficiente, mas cada vez mais seletiva.
Escopo do Relatório do Mercado de Seguros para Data Centers na América do Sul
O mercado de seguros para data centers na América do Sul abrange produtos de seguro projetados para proteger operadores, proprietários e prestadores de serviços de data centers contra riscos como danos à propriedade, falha de equipamentos, interrupção de negócios, incidentes cibernéticos e reclamações de responsabilidade civil.
O Relatório do Mercado de Seguros para Data Centers na América do Sul é Segmentado por Tipos de Seguro (Seguro de Danos à Propriedade, Seguro de Interrupção de Negócios, Seguro de Quebra de Equipamentos, Seguro Cibernético, Seguro de Catástrofes Naturais, Seguro de Responsabilidade Civil Geral e Perante Terceiros, Seguro de Todos os Riscos de Construção e Montagem e Outros Tipos de Seguro), Estrutura de Cobertura (Apólices Independentes, Apólices Combinadas de Propriedade e Interrupção de Negócios, Apólices de Pacote, Seguro Paramétrico e Arranjos de Cativeiro e Autosseguro), Exposição ao Risco (Incêndio e Explosão, Falha de Equipamentos Elétricos e Mecânicos, Interrupção do Fornecimento de Energia, Inundações e Danos Causados pela Água, Tempestades e Condições Climáticas Severas, Terremotos e Outros Riscos Geofísicos, Interrupção Operacional Relacionada a Ataques Cibernéticos e Interrupção de Terceiros e da Cadeia de Suprimentos), Segurado (Proprietários e Operadores de Data Centers, Provedores de Colocation, Provedores de Serviços em Nuvem, Desenvolvedores e Empreiteiros de Data Centers e Provedores de Equipamentos e Serviços para Data Centers), Canal de Distribuição de Seguros (Seguro Direto, Corretores e Consultores de Seguros, Agentes Gerenciadores e Agências de Subscrição Especializadas e Programas de Seguros com Suporte de Resseguro), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Empresarial e Borda) e Geografia (Brasil, Chile, Colômbia, Argentina, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Seguro de Danos à Propriedade |
| Seguro de Interrupção de Negócios |
| Seguro de Quebra de Equipamentos |
| Seguro Cibernético |
| Seguro de Catástrofes Naturais |
| Seguro de Responsabilidade Civil Geral e Perante Terceiros |
| Seguro de Todos os Riscos de Construção e Montagem |
| Outros Tipos de Seguro |
| Apólices Independentes |
| Apólices Combinadas de Propriedade e Interrupção de Negócios |
| Apólices de Pacote |
| Seguro Paramétrico |
| Arranjos de Cativeiro e Autosseguro |
| Incêndio e Explosão |
| Falha de Equipamentos Elétricos e Mecânicos |
| Interrupção do Fornecimento de Energia |
| Inundações e Danos Causados pela Água |
| Tempestades e Condições Climáticas Severas |
| Terremotos e Outros Riscos Geofísicos |
| Interrupção Operacional Relacionada a Ataques Cibernéticos |
| Interrupção de Terceiros e da Cadeia de Suprimentos |
| Proprietários e Operadores de Data Centers |
| Provedores de Colocation |
| Provedores de Serviços em Nuvem |
| Desenvolvedores e Empreiteiros de Data Centers |
| Provedores de Equipamentos e Serviços para Data Centers |
| Seguro Direto |
| Corretores e Consultores de Seguros |
| Agentes Gerenciadores e Agências de Subscrição Especializadas |
| Programas de Seguros com Suporte de Resseguro |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem |
| Empresarial e Borda |
| Brasil |
| Chile |
| Colômbia |
| Argentina |
| Peru |
| Restante da América do Sul |
| Por Tipo de Seguro | Seguro de Danos à Propriedade |
| Seguro de Interrupção de Negócios | |
| Seguro de Quebra de Equipamentos | |
| Seguro Cibernético | |
| Seguro de Catástrofes Naturais | |
| Seguro de Responsabilidade Civil Geral e Perante Terceiros | |
| Seguro de Todos os Riscos de Construção e Montagem | |
| Outros Tipos de Seguro | |
| Por Estrutura de Cobertura | Apólices Independentes |
| Apólices Combinadas de Propriedade e Interrupção de Negócios | |
| Apólices de Pacote | |
| Seguro Paramétrico | |
| Arranjos de Cativeiro e Autosseguro | |
| Por Exposição ao Risco | Incêndio e Explosão |
| Falha de Equipamentos Elétricos e Mecânicos | |
| Interrupção do Fornecimento de Energia | |
| Inundações e Danos Causados pela Água | |
| Tempestades e Condições Climáticas Severas | |
| Terremotos e Outros Riscos Geofísicos | |
| Interrupção Operacional Relacionada a Ataques Cibernéticos | |
| Interrupção de Terceiros e da Cadeia de Suprimentos | |
| Por Segurado | Proprietários e Operadores de Data Centers |
| Provedores de Colocation | |
| Provedores de Serviços em Nuvem | |
| Desenvolvedores e Empreiteiros de Data Centers | |
| Provedores de Equipamentos e Serviços para Data Centers | |
| Por Canal de Distribuição de Seguros | Seguro Direto |
| Corretores e Consultores de Seguros | |
| Agentes Gerenciadores e Agências de Subscrição Especializadas | |
| Programas de Seguros com Suporte de Resseguro | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hyperscale | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem | |
| Empresarial e Borda | |
| Por Geografia | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de seguros para data centers na América do Sul?
O mercado de seguros para data centers na América do Sul foi avaliado em 312,83 milhões de USD em 2026 e deve atingir 653,68 milhões de USD até 2032, a um CAGR de 12,92%.
Qual tipo de seguro tem a maior participação nos data centers da América do Sul?
O Seguro de Danos à Propriedade liderou com 38,46% de participação em 2026 porque os locais em construção e em operação contêm ativos físicos de alto valor.
Por que a cobertura cibernética está se expandindo para os operadores de data centers?
O Seguro Cibernético deve crescer a um CAGR de 13,81% até 2032, pois os sistemas operacionais conectados criam exposições a interrupções físicas e de serviços.
O que está impulsionando a demanda por programas integrados de seguros para data centers?
A sobreposição de construção e operações, combinada com riscos de propriedade, cibernéticos e de interrupção de negócios, está aumentando a demanda por apólices coordenadas.
Qual país lidera a demanda regional por seguros para data centers?
O Brasil detinha 61,32% de participação em 2026, apoiado pela entrega de nova capacidade, pelo REDATA e pela extensa atividade de construção.
Por que o Chile é importante para as seguradoras que atendem à infraestrutura digital?
O Chile deve crescer a um CAGR de 13,93% até 2032, enquanto suas condições sísmicas exigem estruturas especializadas de catástrofes e resseguro.