
Marktgröße und Marktanteil des Versicherungsmarkts für Rechenzentren in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
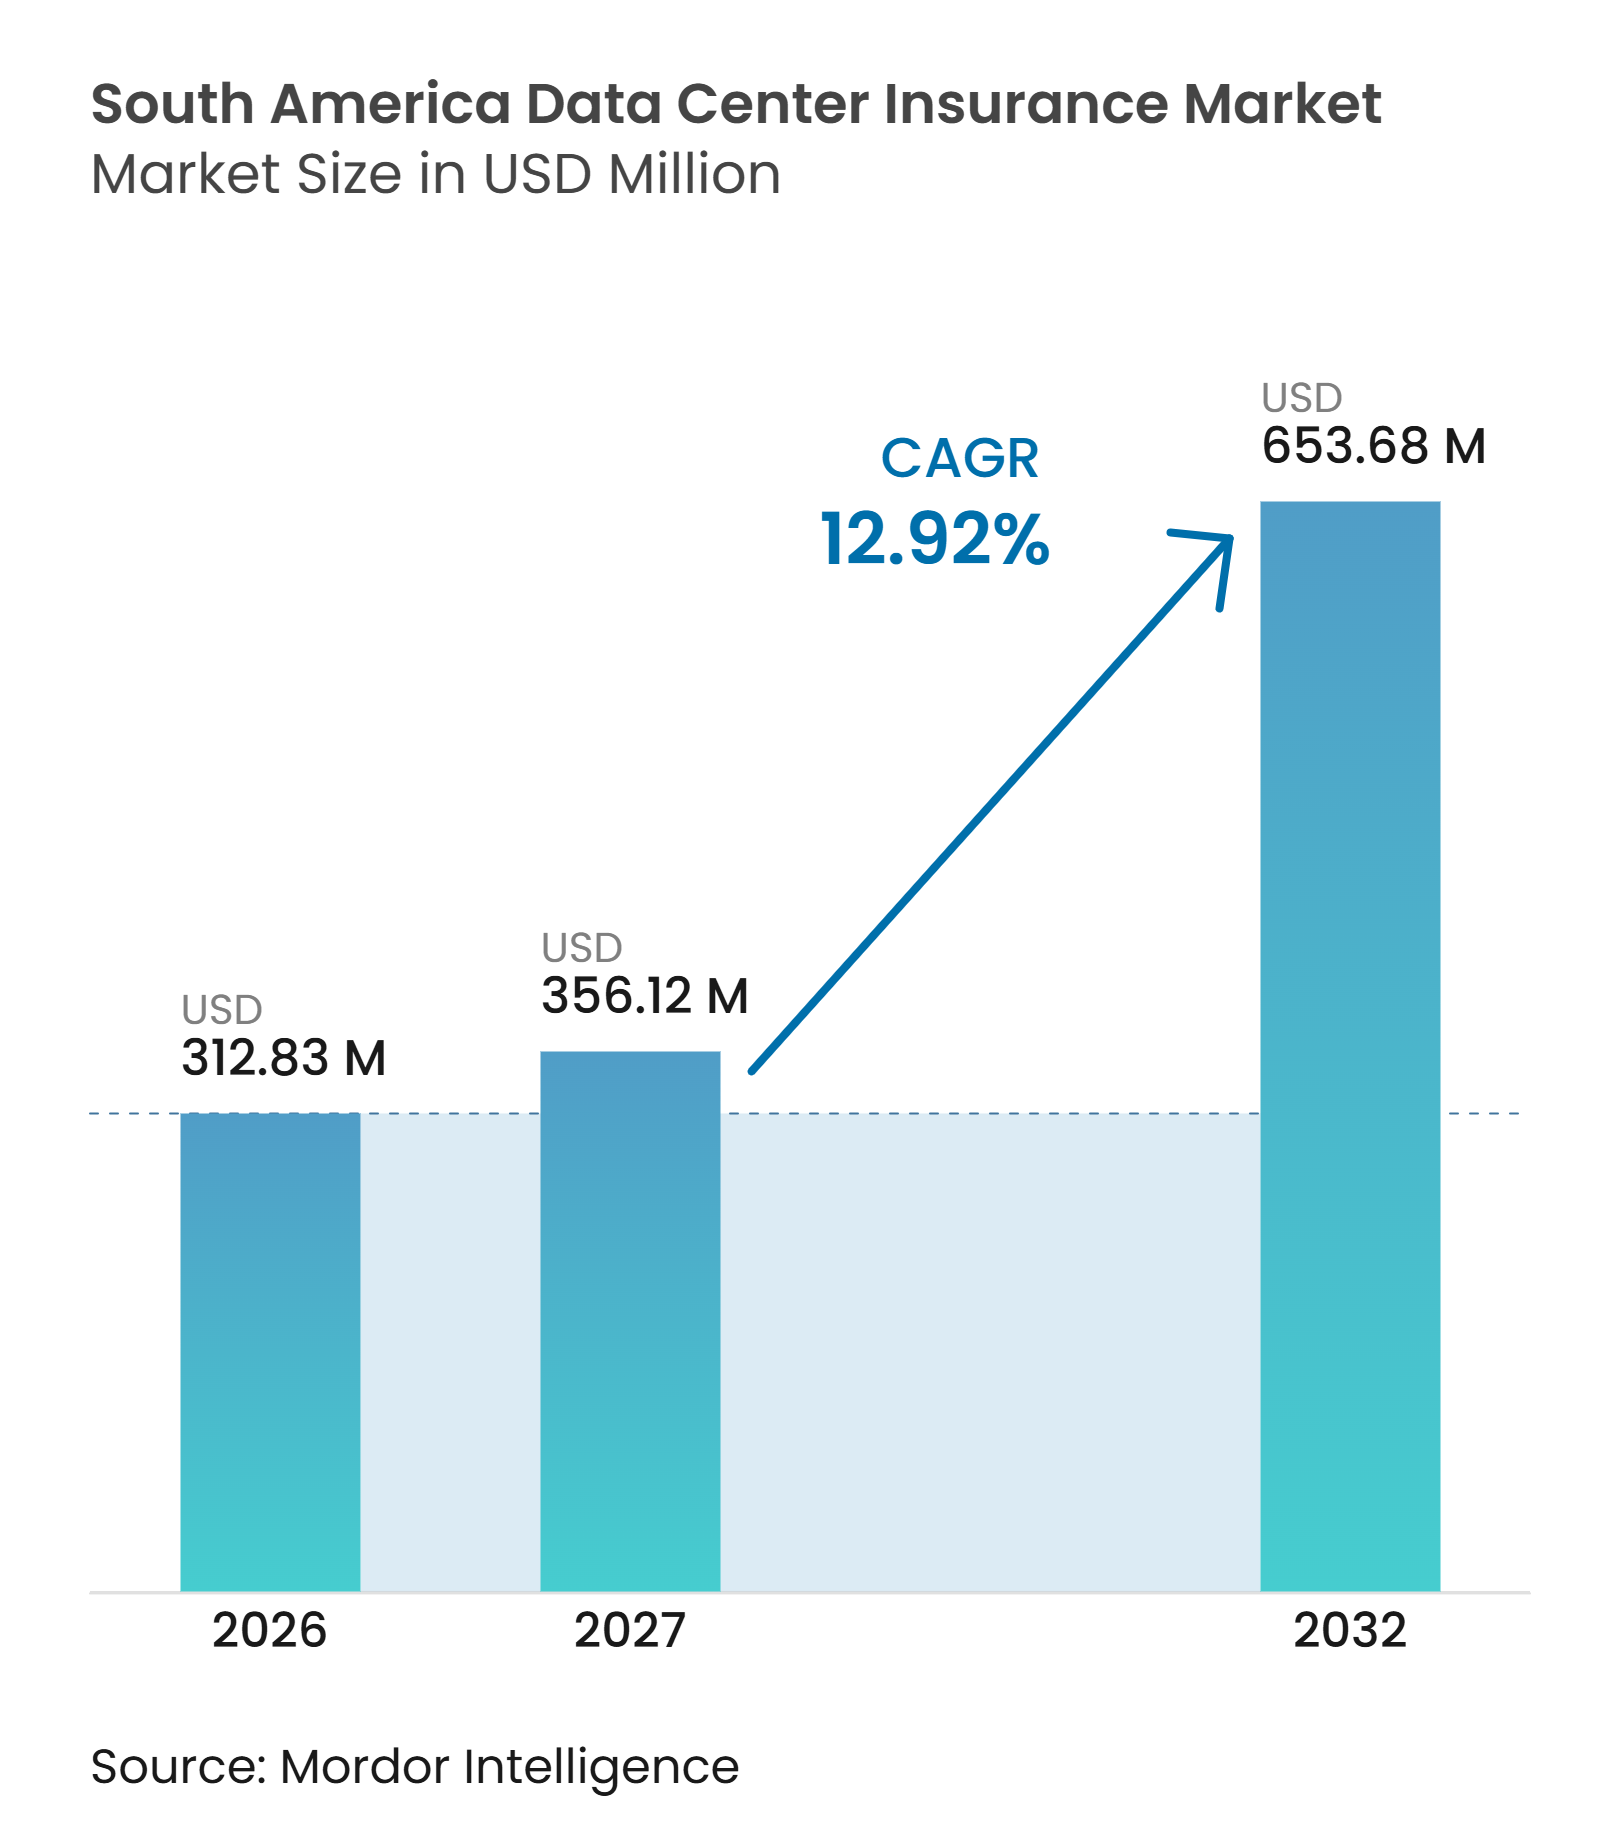
| Marktgröße im Basisjahr (2026) | 312.83 Millionen US-Dollar |
| Marktgröße (2027) | 356.12 Millionen US-Dollar |
| Marktgröße (2032) | 653.68 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.92 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Versicherungsmarkts für Rechenzentren in Südamerika von Mordor Intelligence
Die Marktgröße des Versicherungsmarkts für Rechenzentren in Südamerika wurde im Jahr 2026 auf 312,83 Millionen USD geschätzt und wird voraussichtlich bis 2032 auf 653,68 Millionen USD anwachsen, bei einer CAGR von 12,92 % während des Prognosezeitraums 2027–2032. Die Bautätigkeit erhöht die Menge an Ausrüstung, Gebäuden und kritischen Systemen, die versichert werden müssen, insbesondere in Brasilien und Chile. KI-Workloads erhöhen zudem die Anlagendichte innerhalb von Einrichtungen und steigern damit den Versicherungswert einzelner Standorte. Versicherer reagieren mit Programmen, die Sach-, Cyber-, Betriebsunterbrechungs-, Ingenieur- und Haftpflichtdeckung kombinieren. Dieser Ansatz gewinnt an Bedeutung, da Strom, Kühlung, Konnektivität und digitale Steuerungen zunehmend zusammenhängende Schäden verursachen. Der Versicherungsmarkt für Rechenzentren in Südamerika wächst daher durch größere und komplexere Programme und nicht allein durch das Policenvolumen.
Wichtigste Erkenntnisse des Berichts
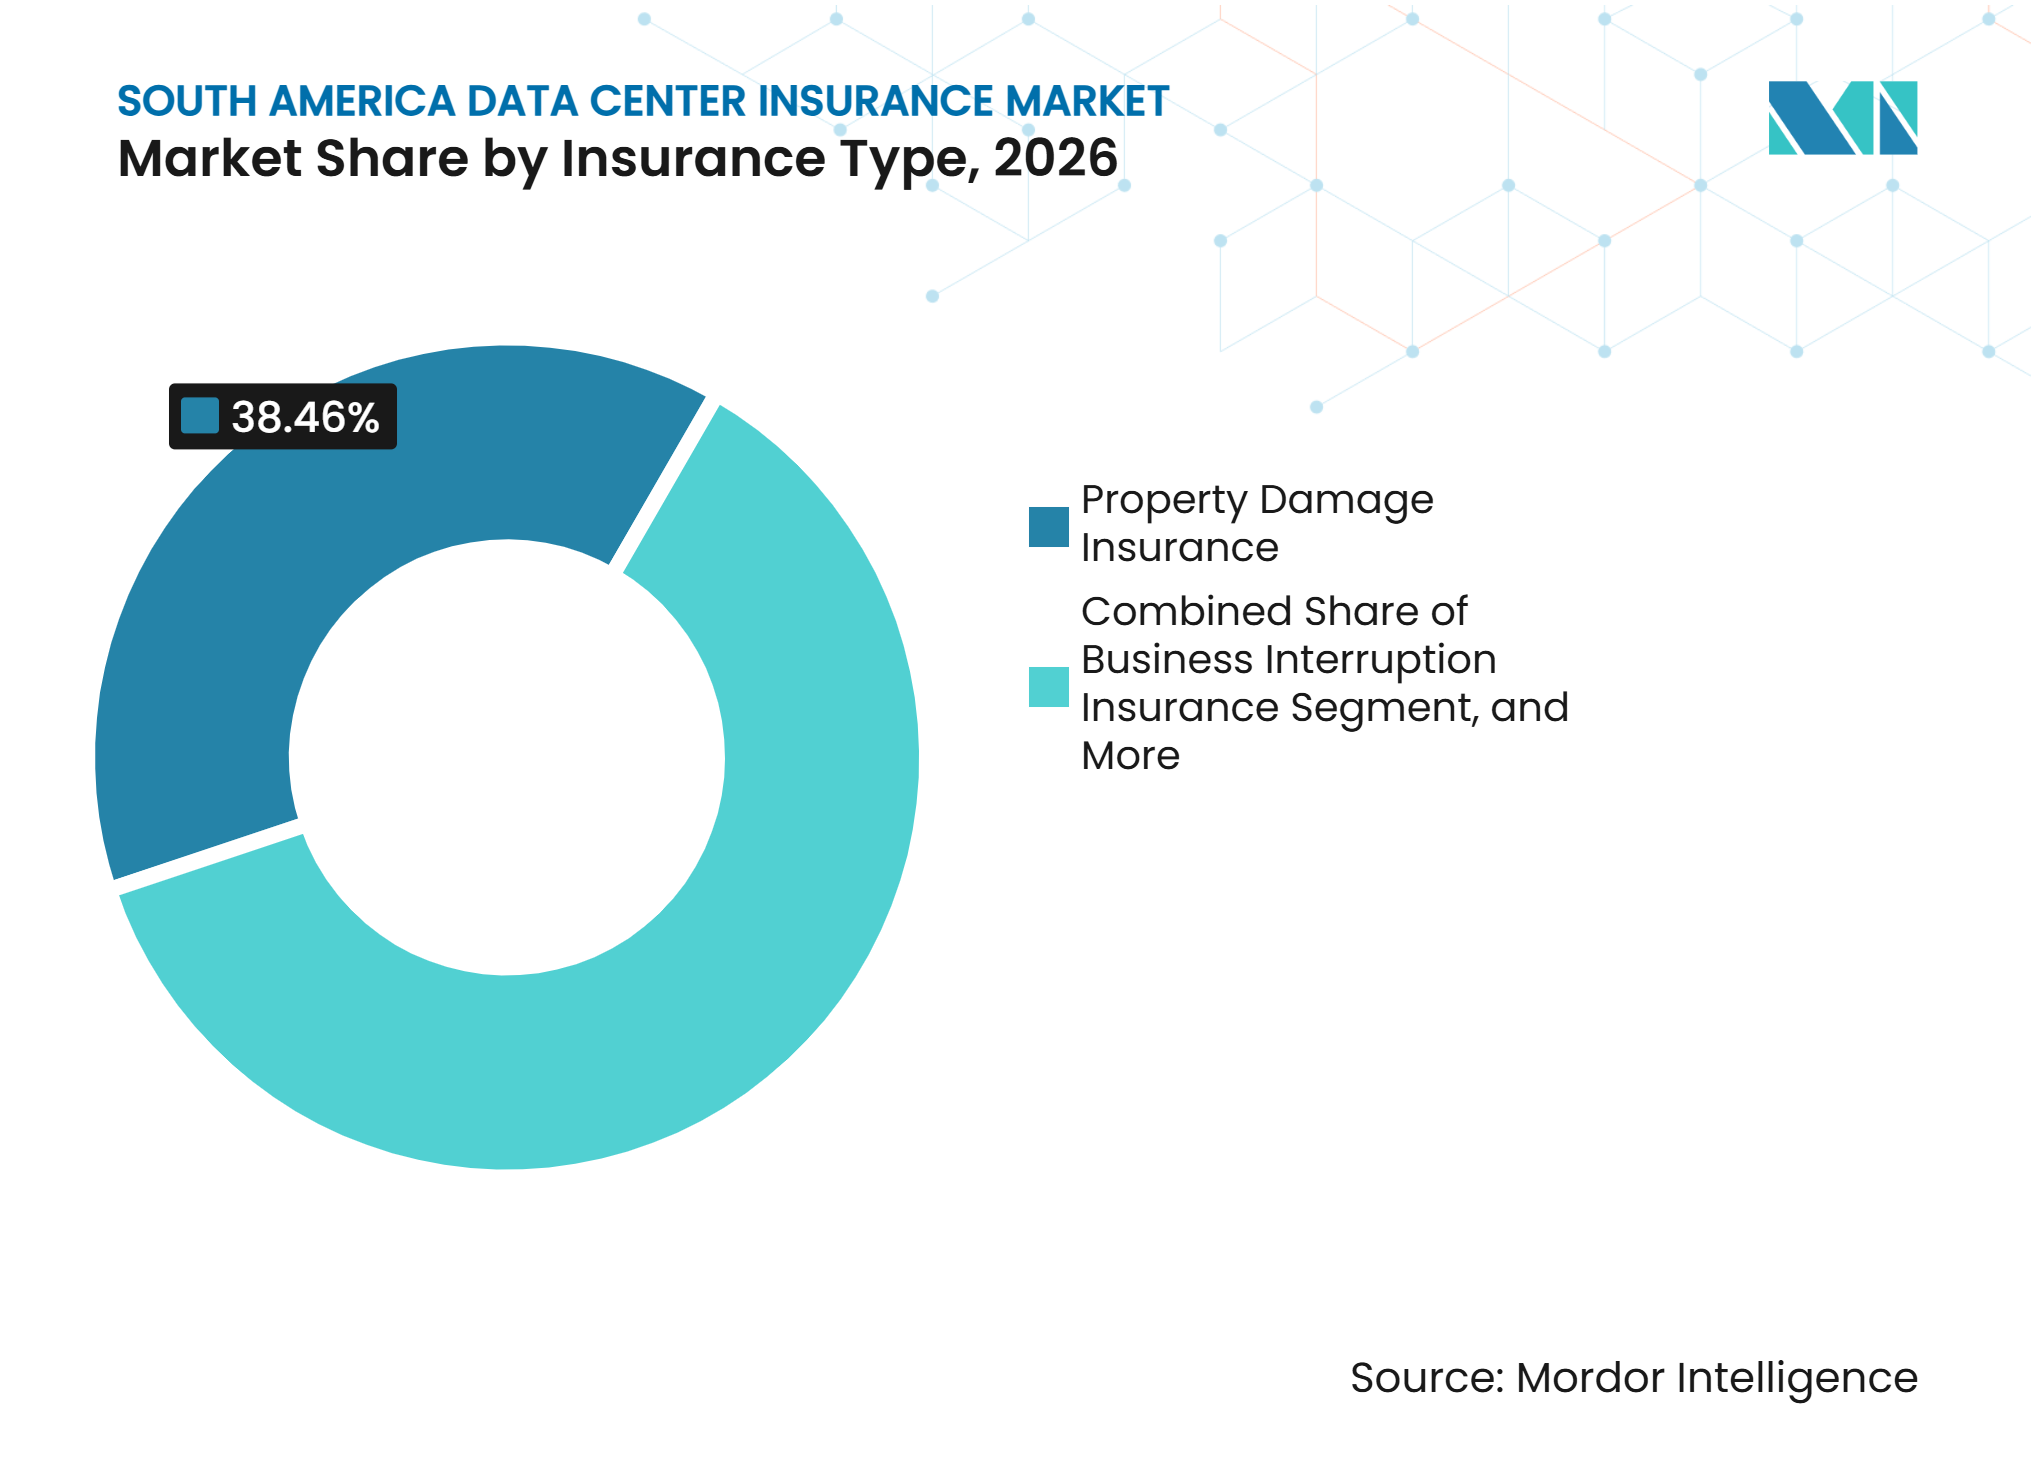
- Nach Versicherungsart hielt die Sachschadenversicherung im Jahr 2026 einen Marktanteil von 38,46 % am Versicherungsmarkt für Rechenzentren in Südamerika, während die Cyberversicherung bis 2032 voraussichtlich mit einer CAGR von 13,81 % wachsen wird.
- Nach Deckungsstruktur hielten kombinierte Sach- und Betriebsunterbrechungspolicen im Jahr 2026 einen Anteil von 37,83 %, während die parametrische Versicherung bis 2032 voraussichtlich mit einer CAGR von 13,43 % wachsen wird.
- Nach Risikoexposition entfiel im Jahr 2026 ein Anteil von 23,42 % auf Stromversorgungsunterbrechungen, während cyber-bedingte Betriebsunterbrechungen bis 2032 voraussichtlich mit einer CAGR von 13,62 % wachsen werden.
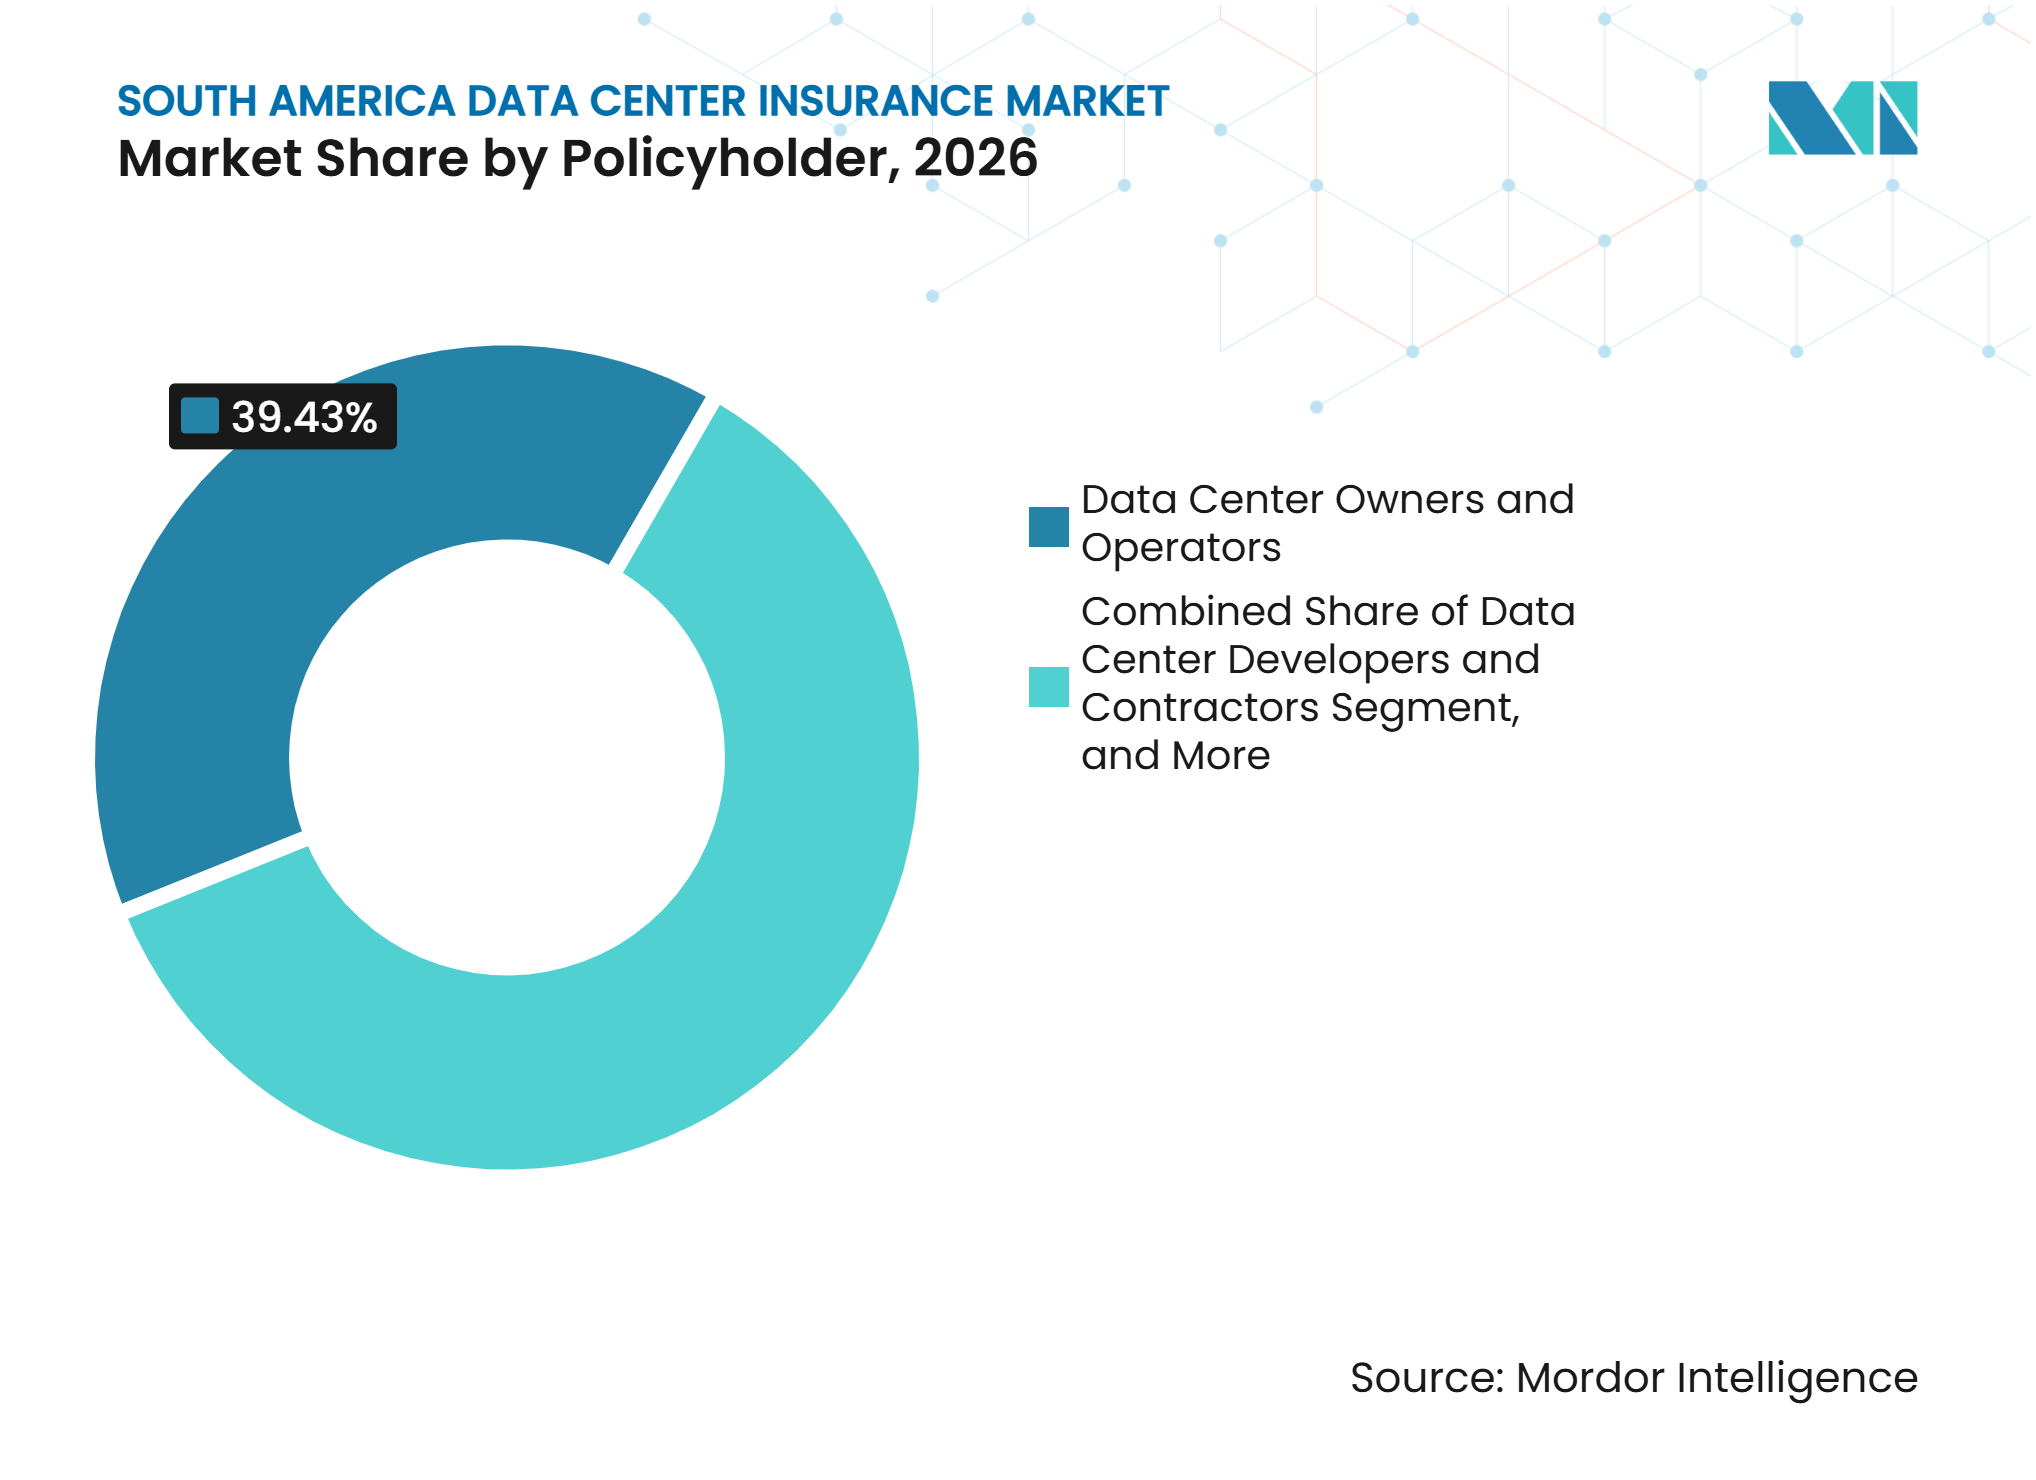
- Nach Versicherungsnehmer hielten Rechenzentrumseigentümer und -betreiber im Jahr 2026 einen Anteil von 39,43 %, während Colocation-Anbieter bis 2032 voraussichtlich mit einer CAGR von 13,27 % wachsen werden.
- Nach Versicherungsvertriebskanal entfielen im Jahr 2026 58,67 % auf Versicherungsmakler und -berater, während rückversicherungsgestützte Versicherungsprogramme bis 2032 voraussichtlich mit einer CAGR von 13,83 % wachsen werden.
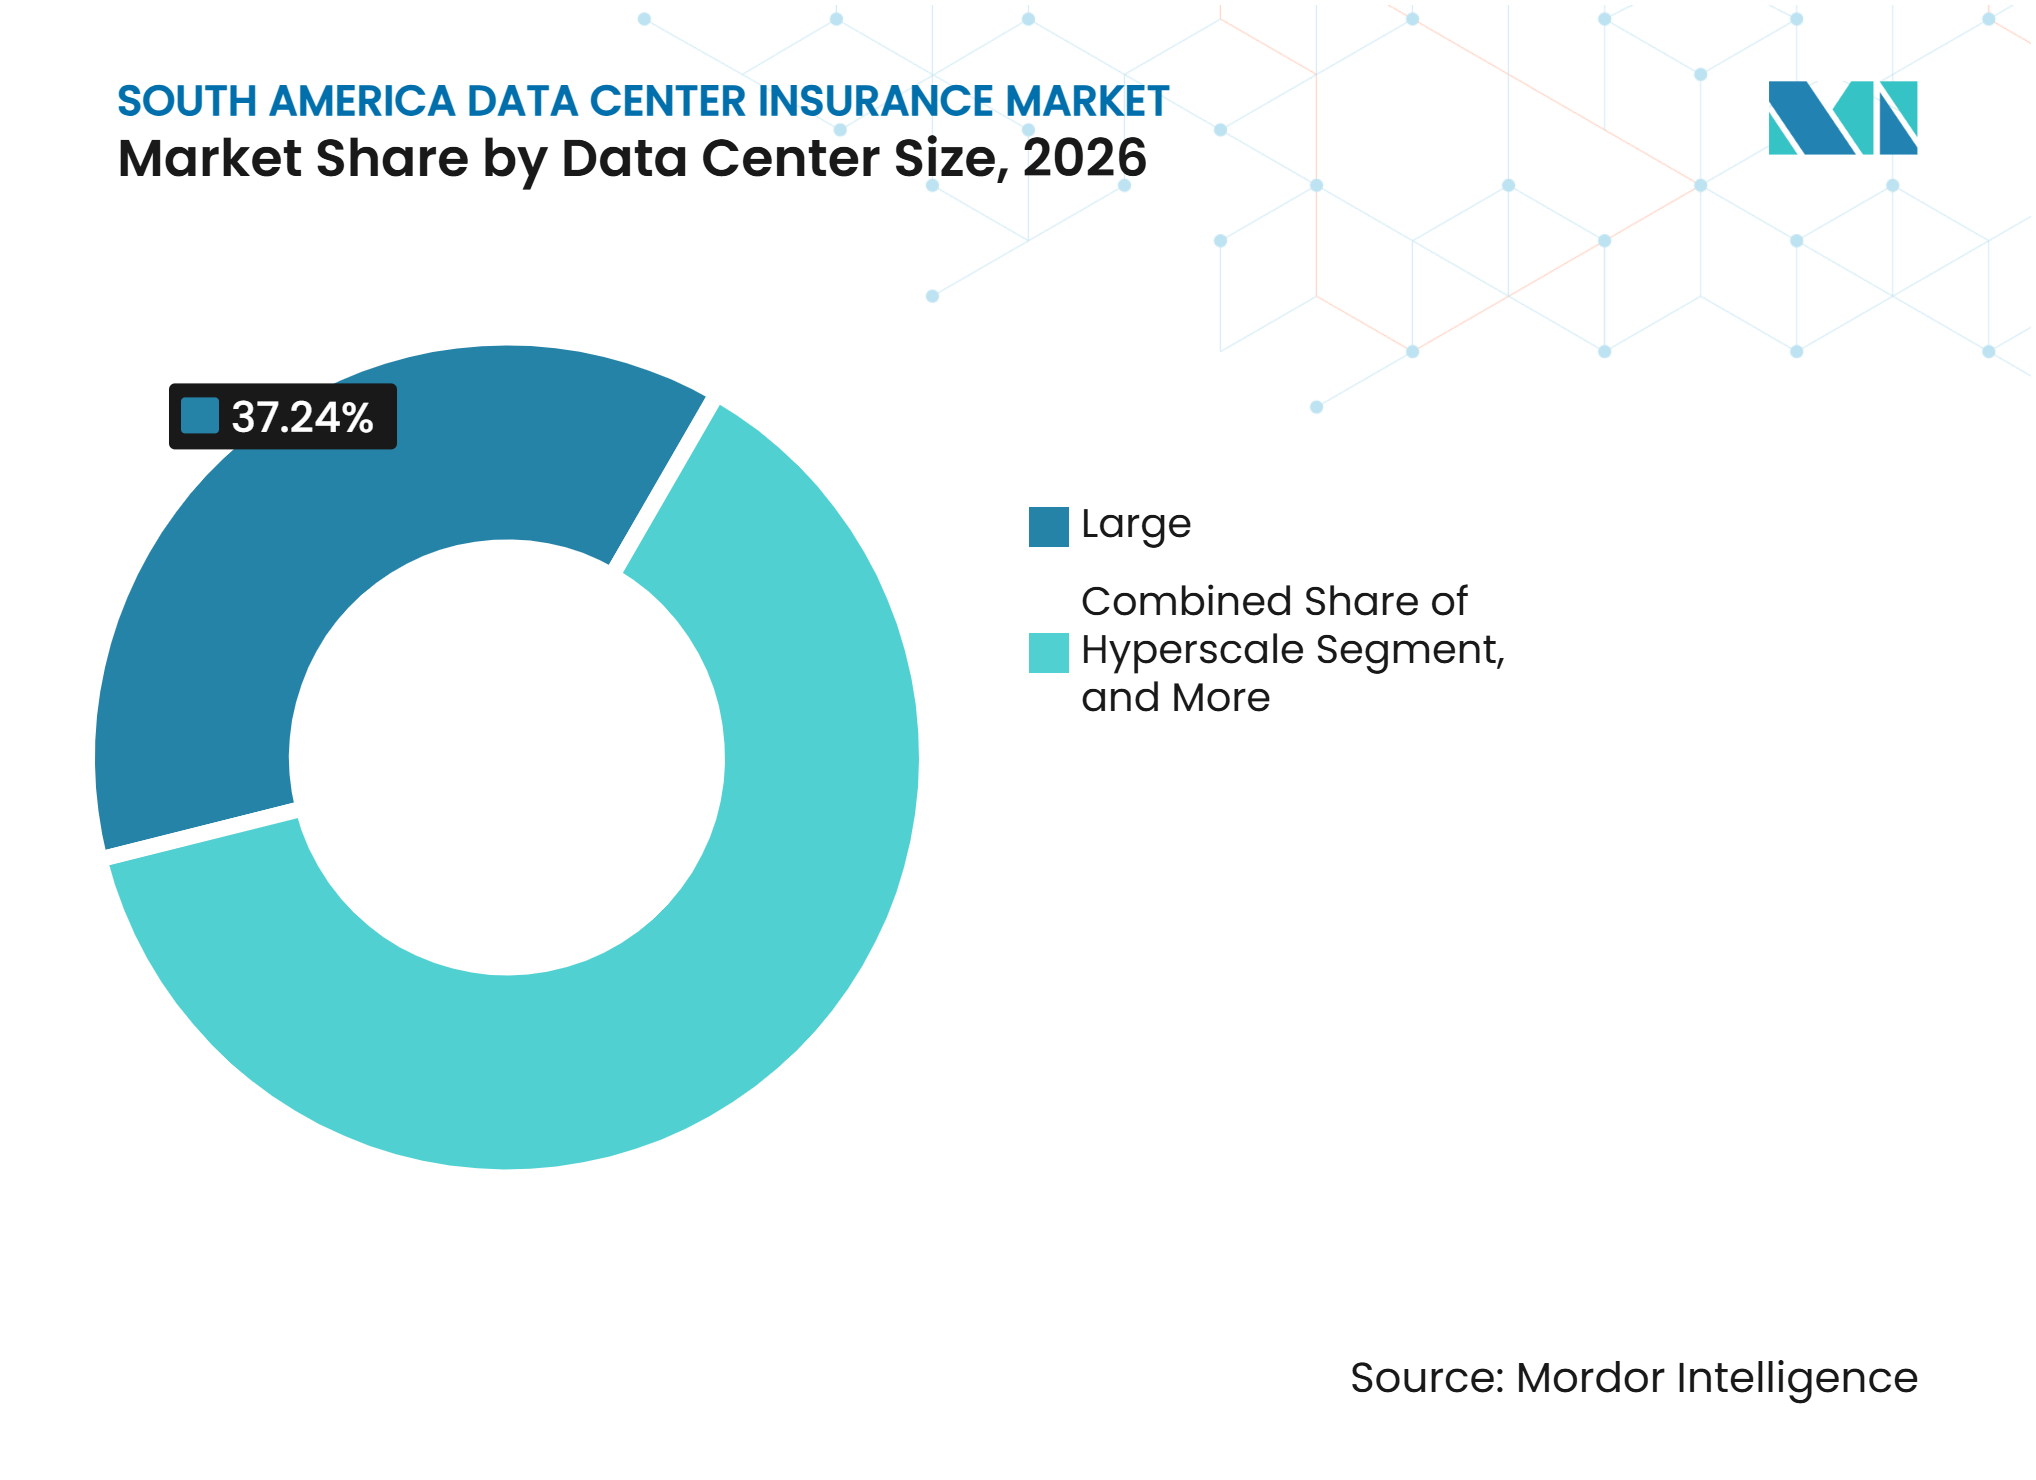
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Anteil von 37,24 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 13,63 % wachsen werden.
- Nach Rechenzentrumstyp entfielen im Jahr 2026 45,87 % auf Colocation-Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 13,74 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 61,32 %, während Chile bis 2032 voraussichtlich mit einer CAGR von 13,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der KI- und Cloud-Rechenzentrumkapazität | +3.8% | Global, konzentriert in Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Zunehmende Betriebsunterbrechungs- und Verfügbarkeitshaftungsexposition | +2.6% | Brasilien, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Zunehmende cyber-physische Interdependenz von Rechenzentren | +2.1% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Wachstum integrierter Versicherungsprogramme von der Bauphase bis zum Betrieb | +1.4% | Brasilien, Chile, Peru | Mittelfristig (2–4 Jahre) |
| Datenlokalisierung und Anforderungen an souveräne Infrastruktur | +0.8% | Brasilien, Kolumbien, Argentinien | Langfristig (≥ 4 Jahre) |
| Anforderungen an erneuerbare Energien und Wassereffizienz als Treiber des Risikomanagements | +0.5% | Brasilien, Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der KI- und Cloud-Rechenzentrumkapazität
Brasilien lieferte im ersten Halbjahr 2026 106 MW neue Rechenzentrumkapazität und wird voraussichtlich bis Dezember weitere 134 MW hinzufügen. Neue Einrichtungen erfordern Deckung für Gebäude, Elektroanlagen, Kühlanlagen und importierte Computertechnik. Das REDATA-Programm senkte die Einfuhrsteuern auf ausgewählte Rechenzentrumausrüstung, während die Anträge auf Netzanschluss innerhalb von 60 Tagen nach Veröffentlichung der Richtlinie um 6,4 GW stiegen.[1] Eine höhere Gerätedichte erhöht die Werte pro Megawatt und macht Feuer, Hitze und elektrische Ausfälle zu wesentlicheren Zeichnungserwägungen. In Chile schaffen Kapazitätswachstum und engere Leerstandsniveaus einen ähnlichen Bedarf an Bau- und Betriebsdeckung. Der Versicherungsmarkt für Rechenzentren in Südamerika profitiert davon, wenn vorvermietete Standorte von der Planungs- in die Bau- und Betriebsphase übergehen.
Zunehmende Betriebsunterbrechungs- und Verfügbarkeitshaftungsexposition
Rechenzentrumsbetreiber sehen sich zunehmend mit Umsatzverlusten konfrontiert, wenn Netzanschlüsse, Kühlsysteme oder Netzwerkdienste ausfallen. Bauzeitpläne haben sich von traditionell 24–30 Monaten auf 15–18 Monate verkürzt, wodurch die Inbetriebnahmephase stärker überlappenden Bau- und Betriebsrisiken ausgesetzt ist. Ein fertiggestellter Standort kann weiterhin keine Einnahmen erzielen, wenn ein Netzanschluss verzögert wird, selbst wenn der Sachschaden begrenzt ist. Importierte Ausrüstung kann Reparaturzeiten verlängern, da Ersatzteile internationale Lieferketten durchlaufen müssen. Die Kosten für Datenschutzverletzungen in Brasilien erreichten im Jahr 2025 7,19 Millionen BRL (1,25 Millionen USD), obwohl diese Zahl vertragliche SLA-Strafen und reputationsbezogene Verluste ausschließt. Der Versicherungsmarkt für Rechenzentren in Südamerika verzeichnet daher eine steigende Nachfrage nach Anlaufverzögerungsdeckung und maßgeschneiderten Betriebsunterbrechungsklauseln.
Zunehmende cyber-physische Interdependenz von Rechenzentren
Energiemanagement-, Kühl- und Gebäudeleitsysteme sind zunehmend mit digitalen Netzwerken verbunden. Ein Cyberangriff auf ein Gebäudemanagementsystem kann physische Schäden verursachen oder Dienste unterbrechen, selbst wenn eine herkömmliche Sachversicherungspolice einen Ausschluss für cyber-bedingte Schäden enthält. Die BCB-Resolution 498/2025 verpflichtet qualifizierende Technologiedienstleister, die kritische Finanzinfrastruktur unterstützen, zur Vorhaltung einer dedizierten Cyberversicherung. Dieses Deckungskonzept macht das Cyberrisiko zu einem direkten Bestandteil des Ingenieur- und Sachversicherungszeichnens und nicht zu einem separaten Kauf.
Wachstum integrierter Versicherungsprogramme von der Bauphase bis zum Betrieb
Bau und Betrieb überschneiden sich häufig, wenn Strom-, Kühl- und Konnektivitätssysteme in fertiggestellten Modulen in Betrieb genommen werden, während in der Nähe weitergebaut wird. Diese Überschneidung kann zu Unklarheiten zwischen Bauleistungsversicherungen und operativen Sachversicherungsprogrammen führen. Zurich erweiterte Data Center Project Guard im Juni 2026 auf Brasilien und bündelte Bauleistungsversicherung, Anlaufverzögerungsdeckung und Übergangsdeckung in einer Struktur. Kreditgeber und institutionelle Investoren behandeln integrierte Deckung zunehmend als Anforderung der Projektfinanzierung für große Standorte. Dies begünstigt Versicherer mit Ingenieurteams, die in der Lage sind, Risiken während der Bauphase und bei der Übergabe zu bewerten. Der Versicherungsmarkt für Rechenzentren in Südamerika bietet daher einen Vorteil für Versicherer, die Kontinuität von den frühen Bauarbeiten bis zum Betrieb gewährleisten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte lokale Kapazität für hochwertige und systemische Risiken | -1.8% | Brasilien, Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Netzinstabilität und Volatilität der Stromtarife | -1.3% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Unklare Auslösung von schadenunabhängiger Betriebsunterbrechung und cyber-physischen Verlusten | -0.6% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Wasserknappheit, Umweltgenehmigungen und Standortbeschränkungen | -0.5% | Brasilien, Chile, Peru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte lokale Kapazität für hochwertige und systemische Risiken
Hyperscale-Standorte erfordern Deckungssummen, die viele lokale Erstversicherer nicht allein tragen können. Betreiber müssen daher Kapazitäten von internationalen Versicherern und Rückversicherern beschaffen. Dies kann die Platzierungskomplexität erhöhen und die Preisgestaltung empfindlicher gegenüber globalen Rückversicherungsbedingungen machen. Kleinere Versicherer verfügen möglicherweise auch nicht über die spezialisierten Ingenieurressourcen, die zur Bewertung komplexer Strom-, Kühl- und Brandrisiken erforderlich sind. Das Ergebnis ist ein enger Pool von Versicherern für die größten Einrichtungen, insbesondere wenn mehrere hochwertige Projekte in derselben Stromregion liegen. Dies begrenzt das Tempo, mit dem der Versicherungsmarkt für Rechenzentren in Südamerika die wertvollsten Projekte bedienen kann.
Netzinstabilität und Volatilität der Stromtarife
Die Netzzuverlässigkeit bleibt außerhalb der etablierten südöstlichen Märkte Brasiliens ein zentrales Anliegen. Verzögerte Anschlüsse können eine fertiggestellte Einrichtung ungenutzt lassen und Betriebsunterbrechungsverluste verursachen, die weder eindeutig in ein Bau- noch in ein Sachversicherungsprogramm passen. Die regulierten und häufig revidierten Strompreise in Argentinien erschweren zudem langfristige Einkommensprognosen. Betreiber fügen Mikronetze, Solaranlagen und Batteriespeicher hinzu, um die Widerstandsfähigkeit zu verbessern. Diese Anlagen schaffen neue Ausfallmodi und benötigen möglicherweise Zusatzklauseln für hinter dem Zähler liegende Systeme, wenn Energiesysteme von Dritten betrieben werden. Wasserverfügbarkeit und Umweltgenehmigungen stellen weitere Einschränkungen in Chile, Peru und Teilen Brasiliens dar, wo Kühlentscheidungen und Standortgenehmigungen sowohl die Projektrealisierung als auch das Risikomanagement beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsart:
Sach- und Cyberversicherung bestimmen die DeckungsnachfrageDie Sachschadenversicherung hielt im Jahr 2026 einen Anteil von 38,46 % am Versicherungsmarkt für Rechenzentren in Südamerika. Die Kategorie spiegelt die physischen Risiken wider, die durch aktive Bautätigkeit, Inbetriebnahmearbeiten und hochwertige elektrische Infrastruktur entstehen. Gebäude, Umspannwerke, Generatoren, USV-Anlagen, Kühlanlagen und Serverräume bilden eine breite Basis versicherter Anlagen. Die aktuelle Baupipeline Brasiliens stärkt diese Nachfrage, da jede fertiggestellte Einrichtung Sachvermögen hinzufügt, das geschützt werden muss. Sachversicherungsprogramme unterstützen auch Kreditgeber, die vor der Freigabe von Projektmitteln einen Nachweis über den Versicherungsschutz verlangen, und ihre Ingenieurprüfungen erstellen Dokumentationen, die während der gesamten Betriebsdauer einer Einrichtung genutzt werden können. Der Versicherungsmarkt für Rechenzentren in Südamerika profitiert auch davon, wenn Bauversicherungen so gestaltet sind, dass sie nahtlos in eine operative Sachversicherungsdeckung übergehen. Größere Standorte schaffen höhere Gesamtversicherungswerte und eine größere Kumulationsexposition für Versicherer.
Die Cyberversicherung wird bis 2032 voraussichtlich mit einer CAGR von 13,81 % wachsen. Die obligatorische Cyberversicherung für Anbieter von Finanzinfrastrukturdienstleistungen gibt diesem Segment in Brasilien eine compliance-getriebene Grundlage. Die breitere Exposition nimmt ebenfalls zu, da Betriebstechnologie mit Managementsoftware und externen Netzwerken verbunden ist. Die Betriebsunterbrechungsversicherung bleibt wichtig, wenn ein Ausfall Kundenverträge und die Dienstverfügbarkeit beeinträchtigt. Die Maschinenbruchversicherung deckt Ausfälle in Kühlsystemen, Generatoren und Elektroanlagen ab. Naturkatastrophen-, Bauleistungs- und Haftpflichtdeckung erweitern den Versicherungsmarkt für Rechenzentren in Südamerika, da Betreiber mit vielfältigeren Schadensszenarien konfrontiert werden.



Nach Deckungsstruktur:
Parametrische Produkte gewinnen praktische AnwendungKombinierte Sach- und Betriebsunterbrechungspolicen entfielen im Jahr 2026 auf 37,83 % des Versicherungsmarkts für Rechenzentren in Südamerika. Sie reagieren auf die häufige Situation, in der ein Stromereignis gleichzeitig Ausrüstung beschädigt und die Umsatzgenerierung stoppt. Eine einzige koordinierte Police kann Streitigkeiten darüber reduzieren, welcher Versicherer für welchen Teil eines Schadens aufkommt. Diese Struktur ist nützlich für große Standorte mit hohen Fixkosten und Verfügbarkeitsverpflichtungen gegenüber Kunden. Sie stimmt auch die Sachschadensbewertung mit den betrieblichen Folgen eines längeren Ausfalls ab. Kombinierte Programme bleiben die Standardoption für viele größere Betreiber.
Die parametrische Versicherung wird bis 2032 voraussichtlich mit einer CAGR von 13,43 % wachsen. Diese Produkte zahlen aus, wenn ein definierter Ereignisschwellenwert erreicht wird, beispielsweise ein Spannungsabfall oder ein bestimmtes Temperaturniveau, was Betreibern eine klarere zeitliche Planung für den Cashflow nach einem Ausfall ermöglichen kann. Der Versicherungsmarkt für Rechenzentren in Südamerika kann dieses Modell dort einsetzen, wo vertragliche Dienstleistungsverluste nicht vom Nachweis eines Sachschadens abhängen. Der Ansatz kann Dienstleistungsverluste abdecken, die ohne qualifizierenden Sachschaden auftreten. Echtzeit-Stromqualitätsdaten und Gebäudesensoren machen Auslöser präziser und können das Basisrisiko reduzieren. Eigenständige und Paketpolicen bedienen weiterhin kleinere Betreiber, die keinen Zugang zu komplexen integrierten Programmen haben. Captive- und Selbstversicherungsvereinbarungen sind am relevantesten für globale Hyperscaler, die routinemäßige Verluste selbst tragen und nur Ereignisse mit höherem Schweregrad transferieren.
Nach Risikoexposition:
Strom- und Cyberrisiken prägen das ZeichnungsgeschäftStromversorgungsunterbrechungen entfielen im Jahr 2026 auf 23,42 % des Marktanteils des Versicherungsmarkts für Rechenzentren in Südamerika. Übertragungsengpässe und schnelle Kapazitätszuwächse geben in mehreren nationalen Märkten Anlass zur Sorge. Zeichner müssen Notstromaggregate, Batteriesysteme, Verbindungsvereinbarungen und die Zuverlässigkeit der Versorgungsunternehmen berücksichtigen. Eine Unterbrechung kann gleichzeitig die Geräteleistung und die Kundendienstpflichten beeinträchtigen. Die Exposition ist besonders wesentlich, wo das lokale Netz nicht für dichte Rechenzentrumcluster ausgebaut wurde. Das Stromrisiko beeinflusst auch, wie Rückversicherer die Kumulation in einem Portfolio bewerten.
Cyber-bedingte Betriebsunterbrechungen werden bis 2032 voraussichtlich mit einer CAGR von 13,62 % wachsen. Mit dem Internet verbundene Infrastruktur bietet einen Weg für einen digitalen Angriff, der Kühl- oder Stromsysteme beeinträchtigen kann. Brand- und Explosionsrisiken bleiben wesentlich, wenn Batteriesysteme und hochdichte Computertechnik die thermische Belastung erhöhen. Überschwemmungen und Wasserschäden sind im nördlichen Brasilien und in Teilen Kolumbiens relevant. Erdbebenklauseln sind in Chile, Kolumbien und Peru aufgrund der regionalen seismischen Bedingungen wichtig. Lieferkettenunterbrechungen sind eine weitere wachsende Expositionsquelle, da Konnektivitäts- und Energieanbieter für die Fähigkeit einer Einrichtung, Kunden zu bedienen, unverzichtbar werden.
Nach Versicherungsnehmer:
Betreiber führen, während Colocation expandiertRechenzentrumseigentümer und -betreiber hielten im Jahr 2026 einen Anteil von 39,43 %. Sie besitzen oder verwalten direkt die Einrichtungen, Ausrüstungen und vertraglichen Verpflichtungen, die Sach- und Haftpflichtexpositionen schaffen. Inländische Betreiber und regionale Tochtergesellschaften globaler Cloud-Anbieter verfolgen häufig unterschiedliche Risikofinanzierungspraktiken. Internationale Treasury-Standards können höhere Versicherungssummen und breitere Programmstrukturen erfordern. Diese Gruppe hat die längste Geschichte formeller Versicherungskäufe in der Region. Ihre Beschaffungspraktiken unterstützen eine stabile Nachfrage nach Multi-Line-Deckung.
Colocation-Anbieter werden bis 2032 voraussichtlich mit einer CAGR von 13,27 % wachsen. Ihr Mehrmandanten-Betriebsmodell schafft gleichzeitige Exposition, wenn eine Dienstunterbrechung mehrere Kunden betrifft. Sie können mit Mieteransprüchen, abhängiger Betriebsunterbrechung und SLA-bezogenen Haftpflichten konfrontiert werden, die an einem Einzelnutzerstandort weniger sichtbar sind. Cloud-Dienstanbieter nutzen häufig globale Versicherungsstrukturen und können einige Sachrisiken selbst versichern. Entwickler und Auftragnehmer benötigen Deckung, während neue Standorte gebaut und in Betrieb genommen werden. Ausrüstungs- und Dienstleistungsanbieter schaffen auch nachgelagerte Berufshaftpflicht- und Produkthaftungsnachfrage, da das Rechenzentrumökosystem expandiert.

Nach Versicherungsvertriebskanal:
Spezialmakler behalten ihren EinflussVersicherungsmakler und -berater entfielen im Jahr 2026 auf einen Anteil von 58,67 %. Ihre Position spiegelt die Schwierigkeit wider, große Programme über Sach-, Cyber-, Ingenieur-, Haftpflicht- und Rückversicherungsmärkte zu platzieren, insbesondere wenn ein Betreiber lokale Policenausstellung neben internationaler Kapazität benötigt. Der Versicherungsmarkt für Rechenzentren in Südamerika ist auf diese Koordination angewiesen, da ein einzelnes Programm mehrere Versicherer, Rechtssysteme und technische Prüfungen umfassen kann. Spezialmakler können Kapazitäten von internationalen Versicherern bündeln und Betreibern helfen, Risikoinformationen für das Zeichnungsgeschäft zu entwickeln. Sie unterstützen auch bei Ingenieurprüfungen, Schadenmodellierung und Klauselverhandlungen. Diese Fähigkeiten sind besonders relevant für Hyperscale-Standorte. Die maklergeführte Struktur bleibt ein wesentliches Merkmal des Versicherungsmarkts für Rechenzentren in Südamerika.
Rückversicherungsgestützte Versicherungsprogramme werden bis 2032 voraussichtlich mit einer CAGR von 13,83 % wachsen. Erstversicherer nutzen Rückversicherung, um die Kumulation hoher Werte bei großen Einrichtungen zu steuern. Die Direktversicherung bleibt häufiger für kleinere Unternehmensstandorte mit konventionellem gewerblichem Sachversicherungsbedarf. Verwaltende Generalagenten und spezialisierte Zeichnungsagenturen können internationale Kapazitäten in Märkte einbringen, in denen globale Versicherer nur begrenzte lokale Präsenz haben. Ihre Rolle kann in Argentinien und Peru relevanter sein. Das Vertriebssystem wird weiterhin davon abhängen, dass Risikoinformationen effektiv zwischen Betreibern, Maklern, Erstversicherern und Rückversicherern ausgetauscht werden.
Nach Rechenzentrumsgröße:
Große Standorte führen, Hyperscale expandiertGroße Rechenzentren hielten im Jahr 2026 einen Marktanteil von 37,24 %. Bestehende Unternehmens- und Colocation-Einrichtungen in São Paulo, Rio de Janeiro, Santiago und Bogotá bilden eine etablierte Basis für die Versicherungsnachfrage. Diese Standorte verfügen über erhebliche physische Anlagen, bleiben aber in der Regel im Kapazitätsbereich von mehr Versicherern als die größten Standorte. Sie erfordern Sach-, Ausrüstungs-, Haftpflicht- und Betriebsunterbrechungsprogramme, die auf die lokalen Betriebsbedingungen zugeschnitten sind. Ihre geografische Verteilung ermöglicht es Versicherern auch, Expositionen über mehrere Städte zu diversifizieren. Große Einrichtungen bleiben zentral für das Prämienvolumen im regionalen Portfolio.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 13,63 % wachsen. KI-Standorte können Anlagen im Wert von 5 Milliarden USD bis 20 Milliarden USD an einem einzigen Standort konzentrieren. Dies schafft Versicherungswerte, die eine substanzielle Rückversicherungsunterstützung und eine sorgfältige Kumulationskontrolle erfordern. Der Korridor Fortaleza und Ceará hatte Mitte 2026 227 MW im Bau, was auf eine Verlagerung der hochwertigen Konzentration über São Paulo hinaus hindeutet. Die Tier-IV-Anforderungen des Uptime Institute können die Ausfallhäufigkeit durch Redundanz reduzieren, obwohl Ausfälle möglicherweise höhere Wiederherstellungskosten verursachen. GPU-dichte Konfigurationen erhöhen auch Kühl- und Wärmerisiken und erfordern aktualisierte Ingenieurbeurteilungen.
Nach Rechenzentrumstyp:
Colocation verankert das PortfolioColocation-Rechenzentren entfielen im Jahr 2026 auf 45,87 % des Marktanteils des Versicherungsmarkts für Rechenzentren in Südamerika. Von Dritten betriebene Infrastruktur bleibt ein häufiger Weg für globale Anbieter, die in die Region eintreten. Dieses Modell konzentriert Sachvermögenseigentum und Versicherungskäufe bei einer begrenzten Gruppe regionaler Betreiber. AXA Brazil hatte 218 Rechenzentruminstallationen, die 50 % des südamerikanischen Gesamtvolumens ausmachten.[2] Colocation-Betreiber müssen gleichzeitige Mieterexposition und gemeinsames Infrastrukturrisiko berücksichtigen. Ihre Programme erfordern häufig eine Koordination von Sach-, Cyber-, Haftpflicht- und Betriebsunterbrechungsdeckung.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 13,74 % wachsen. Dedizierte Cloud-Regionen wachsen in Brasilien, Chile und Kolumbien, da die Nachfrage nach digitalen Diensten zunimmt. Unternehmensstandorte verlieren Marktanteile, da Organisationen Workloads in Cloud- und Colocation-Einrichtungen verlagern. Edge-Standorte expandieren mit der Einführung von 5G und dem Bedarf an latenzärmerer Verarbeitung außerhalb der großen Städte. Modulare Konstruktion kann die Lieferung von Cloud-Standorten beschleunigen, schafft aber Logistik- und Koordinationsexpositionen während der Installation. Die Verlagerung hin zu großen Cloud- und Colocation-Käufern kann deren Verhandlungsmacht bei Selbstbehalten, Haftungsübergängen und Sublimits verbessern.
Geografische Analyse
Brasilien: Regionale Tiefe und regulatorischer Schwung
Brasilien hielt im Jahr 2026 einen Anteil von 61,32 % am Versicherungsmarkt für Rechenzentren in Südamerika. Das Land lieferte im ersten Halbjahr 2026 106 MW und sollte bis Dezember weitere 134 MW hinzufügen, wobei 56 % der im Bau befindlichen Kapazität bereits vorab vermietet waren. REDATA senkte die Einfuhrsteuern auf bestimmte Rechenzentrumausrüstung und unterstützte einen raschen Anstieg der Netzanschlussanträge. Die BCB-Resolution 498/2025 macht dedizierte Cyberversicherung auch für qualifizierende Finanztechnologiedienstleister relevant. Brasiliens Mix aus erneuerbaren Energien unterstützt Nachhaltigkeitsziele für Hyperscaler, beseitigt jedoch nicht die Notwendigkeit, die Verbindungszuverlässigkeit und lokale Übertragungskapazitäten zu bewerten. Tecto Data Centers kündigte im April 2026 ein Programm in Höhe von 2 Milliarden USD an, um bis 2028 5 neue Einrichtungen in Brasilien zu entwickeln. Diese Investitionen erweitern die versicherte Anlagenbasis und erhöhen gleichzeitig den Bedarf an internationaler Rückversicherungskapazität. Versicherer müssen die Anlagenkonzentration, externe Stromabhängigkeiten und den Zeitraum bewerten, in dem Ausrüstung installiert ist, der Standort aber noch nicht vollständig in Betrieb ist. Dies macht lokales Ingenieurwissen für wichtige Platzierungen ebenso wichtig wie die Bilanzkraft.
Chile: Wachstum mit seismischen und wasserrelevanten Überlegungen
Chile wird bis 2032 voraussichtlich mit einer CAGR von 13,93 % wachsen. Der Nationale Rechenzentrumplan identifizierte 30 Projekte in der Entwicklung bis 2028 und stellte Projekte im Wert von 2,931 Milliarden USD unter aktiver Konstruktion. Das Erdbebenrisiko macht Erdbebenklauseln und das Design von Rückversicherungsübergängen zu zentralen Elementen der lokalen Programmplatzierung. Wassernutzung, Umweltgenehmigungen und Kühlresilienz beeinflussen auch die Standortwahl und das Risikomanagement. Chiles Planungsrahmen und die große Projektpipeline schaffen eine klare Chance für Versicherer, die Katastrophenexpertise mit Rechenzentrumtechnik kombinieren können. Ascenty eröffnete im September 2025 seine dritte chilenische Einrichtung mit einer Investition von 114 Millionen USD und kündigte Pläne für 2 weitere Standorte mit einer kombinierten Kapazität von 150 MW und einer geplanten Investition von 1 Milliarde USD an. Diese Projekte erhöhen die Bedeutung der Abstimmung von Bau-, Erdbeben- und Betriebskontinuitätsklauseln vor der Inbetriebnahme der Kapazität.
Kolumbien, Argentinien, Peru und andere südamerikanische Märkte: Unterschiedliche Risikoprofile
Der Rechenzentrumsektor Kolumbiens wird voraussichtlich auf den im Jahr 2025 verzeichneten Investitionen von 450 Millionen USD aufbauen, wobei die fintech- und Cloud-Nachfrage den Bedarf an Cyber- und Betriebsunterbrechungsdeckung erhöht. Argentinien verfügt über 85 MW installierter Kapazität, aber Strompreiskontrollen und Tarifanpassungen erschweren Finanzprognosen und Einkommensschutzprogramme. Peru befindet sich in einem früheren Entwicklungsstadium, obwohl seismische Exposition und importierte Ausrüstung relevante Zeichnungsfragen bleiben, da die Projektgrößen zunehmen. Uruguay, Ecuador, Bolivien und andere Märkte entwickeln Hybrid- und Colocation-Dienste als Reaktion auf die Nearshoring-Nachfrage. S&P Global stellte fest, dass Brasilien 50 % der installierten Rechenzentrumkapazität Südamerikas ausmacht, während die anderen 50 % auf mehrere nationale Märkte verteilt sind.[3] Diese Verteilung erfordert von Versicherern, unterschiedliche Netz-, Regulierungs-, Katastrophen- und Vertragsbedingungen innerhalb regionaler Programme zu bepreisen. Lokale Compliance-Faktoren und länderspezifische Policenklauseln werden wichtig bleiben, da Betreiber Workloads über die größten Knotenpunkte hinaus verteilen. Aufstrebende Standorte können Betreibern alternative Land-, Energie- und Konnektivitätsoptionen bieten, aber Versicherer müssen die Reife der Versorgungsunternehmen, der Notfallversorgung, der Lieferketten und der Regulierungsverwaltung an jedem Standort bewerten. Regionale Programme können effizienter sein, wenn sie gemeinsame Deckungsstandards beibehalten und gleichzeitig länderspezifische Klauseln für Katastrophen-, Netz- und Rechtsbedingungen vorhalten.
Wettbewerbslandschaft
Marktkonzentration
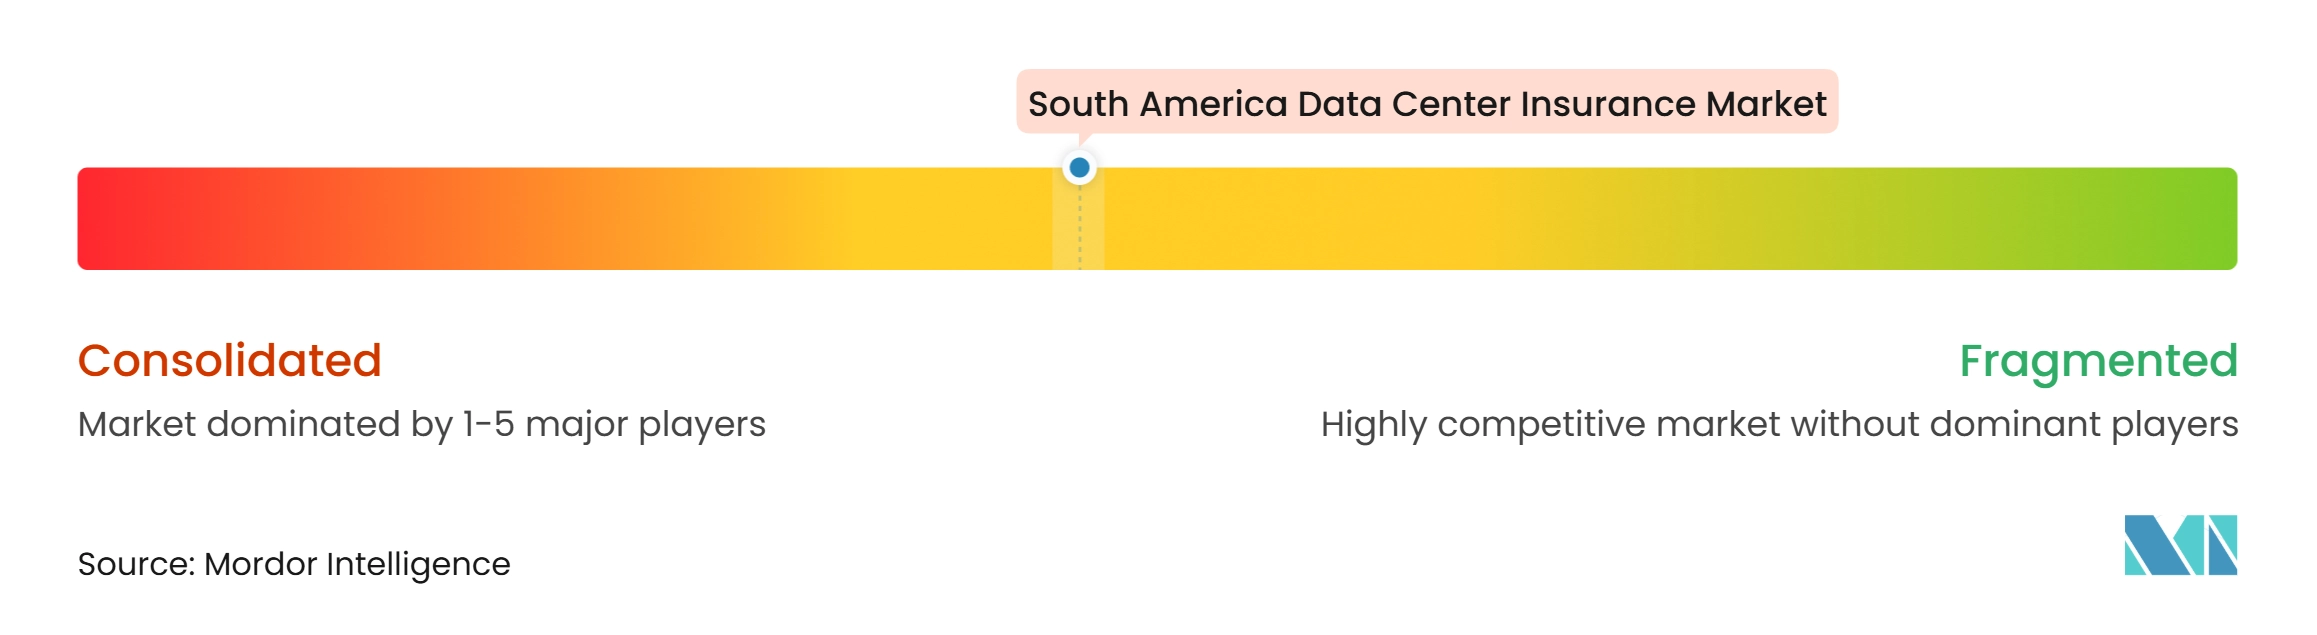
Der Versicherungsmarkt für Rechenzentren in Südamerika ist im größten Standortsegment mäßig konzentriert. Globale Versicherer mit starken Kapitalpositionen, Ingenieurressourcen und Multi-Line-Fähigkeiten konkurrieren um komplexe Hyperscale-Mandate. Regionale Versicherer können breiter an mittelständischen und Unternehmensversicherungsprogrammen teilnehmen. Die Wettbewerbsdifferenzierung hängt zunehmend von der Fähigkeit ab, Sach-, Ingenieur-, Cyber-, Betriebsunterbrechungs- und Haftpflichtdeckung zu koordinieren. Dieser Ansatz hilft, Schäden zu bewältigen, die traditionelle Policengrenzen überschreiten. Er schafft auch eine Barriere für Versicherer, denen spezialisierte Risikoingenieurkapazitäten fehlen.
Zurich erweiterte sein Data Centre Project Guard-Angebot im Juni 2026 auf Brasilien und kombinierte Bau- und Übergangsdeckung zum Betrieb. AXA Brazil lancierte im September 2026 eine integrierte Rechenzentrumslösung mit Ingenieur-, Sach-, Cyber-, Transport-, Haftpflicht-, Fehler- und Unterlassungs- sowie Garantiedeckung. FM Global bereitet sich darauf vor, im Juli 2026 als Direktversicherer in Brasilien tätig zu werden, und hat Rechenzentren als primäres Wachstumssegment identifiziert. Diese Schritte zeigen, dass Versicherer auf spezialisiertes Risikodesign abzielen, anstatt sich nur auf standardmäßige gewerbliche Sachversicherungspolicen zu verlassen. Zurichs Expansion folgte der Zeichnung von mehr als 245 Rechenzentrumbauprojekten in den Vereinigten Staaten im Jahr 2025, was Erfahrungen liefert, die seinen Ansatz in Brasilien beeinflussen können. AXAs Annahmekriterien stellen auch Energie- und Wassereffizienz-Zertifizierung und die Nutzung sauberer Energie in den Mittelpunkt der Zeichnungsgespräche. Diese Bedingungen zeigen, wie technische Leistungs- und Nachhaltigkeitsstandards zu einem Teil der Platzierungsentscheidungen werden. Parametrische Deckung für SLA-bezogene Ereignisse und explizite Cyber-Sach-Klauseln bleiben Bereiche, in denen das Policendesign weiterentwickelt werden kann.
Rückversicherer bleiben wichtig, da ihre Kapazität die Deckungssummen bestimmt, die Erstversicherer für konzentrierte Anlagen bereitstellen können. Zeichner beginnen auch, Stromqualitätsdaten, Thermoüberwachung und IoT-Sensorinformationen bei der Risikoauswahl zu nutzen. Diese Werkzeuge können die Transparenz über Kühl-, Elektro- und Betriebsbedingungen verbessern, bevor ein Schaden eintritt. Eine bessere Überwachung kann Versicherern helfen, Schwachstellen in der Notstromversorgung, im Wärmemanagement und in den Wartungspraktiken früher zu identifizieren. Sie kann auch gezieltere Risikooptimierungsempfehlungen für Betreiber unterstützen, die die Dienstverfügbarkeit schützen möchten. Diese Fähigkeiten können besonders nützlich sein, wo die regionale Schadenhistorie für neu gebaute KI-fokussierte Einrichtungen noch begrenzt ist. Der Versicherungsmarkt für Rechenzentren in Südamerika wird voraussichtlich Versicherer bevorzugen, die diese Datenwerkzeuge mit lokalem Zeichnungsgeschäft und globalem Rückversicherungszugang kombinieren. Inländische Versicherer können wichtige Partner auf primären Schichten und bei lokalen regulatorischen Anforderungen bleiben.
Marktführer im Versicherungsmarkt für Rechenzentren in Südamerika
-
Zurich Insurance Company Ltd
-
Allianz SE
-
AXA S.A.
-
Chubb Limited
-
American International Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Versicherungsmarkt für Rechenzentren in Südamerika Unternehmen in diesem Bericht
- Zurich Insurance Company Ltd
- Allianz SE
- AXA S.A.
- Chubb Limited
- American International Group, Inc.
- Marsh LLC
- Willis Towers Watson Public Limited Company
- Aon plc
- Munich Reinsurance Company
- Swiss Re AG
- SCOR SE
- MAPFRE, S.A.
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
- Sompo Holdings, Inc.
- The Travelers Indemnity Company
- Liberty Mutual Insurance Company
- Berkshire Hathaway Specialty Insurance Company
- Lloyd’s
Neueste Industrielle Entwicklungen in Versicherungsmarkt für Rechenzentren in Südamerika
- September 2026: AXA Brazil lancierte eine integrierte Rechenzentrumversicherungslösung, die Ingenieur-, Sach-, Cyber-, Transport-, Haftpflicht-, Fehler- und Unterlassungs- sowie Garantielinien in einem einzigen Rahmen kombiniert, mit Annahmekriterien, die eine Energie- und Wassereffizienz-Zertifizierung und die ausschließliche Nutzung sauberer Energie erfordern. Die Markteinführung verwies auf 218 Rechenzentruminstallationen in Brasilien, die 50 % des südamerikanischen Gesamtvolumens repräsentieren, und die erwartete Skalierung der nationalen Kapazität auf 4,6 GW im Rahmen des REDATA-Programms. Die Struktur schloss ausdrücklich physische Sachschäden ein, die durch einen Cyberangriff verursacht wurden, und machte die cyber-physische Verbindung zu einem expliziten Deckungsmerkmal und nicht zu einer impliziten Erweiterung.
- Juli 2026: FM Global bereitete sich darauf vor, als Direktversicherer in Brasilien tätig zu werden, und bezeichnete Rechenzentren als sein primäres Wachstumssegment. Das Unternehmen betreute weltweit 80 Rechenzentrumgruppen und führte Gespräche über mehrere großangelegte brasilianische Projekte, wobei es sein Ingenieur- und Schadenverhütungsmodell nutzte, um sich von traditionellen Sachversicherern abzuheben. Der geplante Schritt unterstrich das Interesse global ingenieurgeführter Versicherer an Risikoprävention und direktem Zugang zu Brasiliens expandierendem Portfolio digitaler Infrastruktur.
- Juni 2026: Zurich Insurance Group erweiterte Data Centre Project Guard, ein integriertes Versicherungsprogramm von der Bauphase bis zum Betrieb, auf Brasilien, Deutschland, Italien, die nordischen Länder und Spanien, nachdem im Jahr 2025 mehr als 245 Rechenzentrumbauprojekte in den Vereinigten Staaten gezeichnet worden waren. Das Programm kombinierte Bauleistungsversicherung mit Anlaufverzögerungs- und operativer Übergangsdeckung und adressierte den Zeitraum, in dem sich Bau- und Betriebsverantwortlichkeiten überschneiden können.
- Mai 2026: Aon veröffentlichte seinen Globalen Bau- und Kautionsversicherungsmarktbericht 2026 und identifizierte Investitionen in digitale Infrastruktur als den primären Treiber, der die Versicherungszeichnungsprioritäten in Südamerika neu gestaltet. Der Bericht beschrieb die Rückversicherungskapazität in der Region als ausreichend, aber zunehmend selektiv.
Berichtsumfang des Versicherungsmarkts für Rechenzentren in Südamerika
Der Versicherungsmarkt für Rechenzentren in Südamerika umfasst Versicherungsprodukte, die darauf ausgelegt sind, Rechenzentrumsbetreiber, -eigentümer und -dienstleister gegen Risiken wie Sachschäden, Geräteausfälle, Betriebsunterbrechungen, Cybervorfälle und Haftpflichtansprüche zu schützen.
Der Bericht über den Versicherungsmarkt für Rechenzentren in Südamerika ist segmentiert nach Versicherungsarten (Sachschadenversicherung, Betriebsunterbrechungsversicherung, Maschinenbruchversicherung, Cyberversicherung, Naturkatastrophenversicherung, allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung, Bauleistungs- und Montageversicherung sowie sonstige Versicherungsarten), Deckungsstruktur (eigenständige Policen, kombinierte Sach- und Betriebsunterbrechungspolicen, Paketpolicen, parametrische Versicherung sowie Captive- und Selbstversicherungsvereinbarungen), Risikoexposition (Feuer und Explosion, Ausfall elektrischer und mechanischer Ausrüstung, Stromversorgungsunterbrechung, Überschwemmung und Wasserschäden, Stürme und schwere Unwetter, Erdbeben und andere geophysikalische Gefahren, cyber-bedingte Betriebsunterbrechung sowie Drittpartei- und Lieferkettenunterbrechung), Versicherungsnehmer (Rechenzentrumseigentümer und -betreiber, Colocation-Anbieter, Cloud-Dienstanbieter, Rechenzentrumentwickler und -auftragnehmer sowie Rechenzentrumausrüstungs- und -dienstleistungsanbieter), Versicherungsvertriebskanal (Direktversicherung, Versicherungsmakler und -berater, verwaltende Generalagenten und spezialisierte Zeichnungsagenturen sowie rückversicherungsgestützte Versicherungsprogramme), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter und Unternehmens- und Edge-Rechenzentren) sowie Geografie (Brasilien, Chile, Kolumbien, Argentinien, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sachschadenversicherung |
| Betriebsunterbrechungsversicherung |
| Maschinenbruchversicherung |
| Cyberversicherung |
| Naturkatastrophenversicherung |
| Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung |
| Bauleistungs- und Montageversicherung |
| Sonstige Versicherungsarten |
| Eigenständige Policen |
| Kombinierte Sach- und Betriebsunterbrechungspolicen |
| Paketpolicen |
| Parametrische Versicherung |
| Captive- und Selbstversicherungsvereinbarungen |
| Feuer und Explosion |
| Ausfall elektrischer und mechanischer Ausrüstung |
| Stromversorgungsunterbrechung |
| Überschwemmung und Wasserschäden |
| Stürme und schwere Unwetter |
| Erdbeben und andere geophysikalische Gefahren |
| Cyber-bedingte Betriebsunterbrechung |
| Drittpartei- und Lieferkettenunterbrechung |
| Rechenzentrumseigentümer und -betreiber |
| Colocation-Anbieter |
| Cloud-Dienstanbieter |
| Rechenzentrumentwickler und -auftragnehmer |
| Rechenzentrumausrüstungs- und -dienstleistungsanbieter |
| Direktversicherung |
| Versicherungsmakler und -berater |
| Verwaltende Generalagenten und spezialisierte Zeichnungsagenturen |
| Rückversicherungsgestützte Versicherungsprogramme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Rechenzentren |
| Brasilien |
| Chile |
| Kolumbien |
| Argentinien |
| Peru |
| Übriges Südamerika |
| Nach Versicherungsart | Sachschadenversicherung |
| Betriebsunterbrechungsversicherung | |
| Maschinenbruchversicherung | |
| Cyberversicherung | |
| Naturkatastrophenversicherung | |
| Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung | |
| Bauleistungs- und Montageversicherung | |
| Sonstige Versicherungsarten | |
| Nach Deckungsstruktur | Eigenständige Policen |
| Kombinierte Sach- und Betriebsunterbrechungspolicen | |
| Paketpolicen | |
| Parametrische Versicherung | |
| Captive- und Selbstversicherungsvereinbarungen | |
| Nach Risikoexposition | Feuer und Explosion |
| Ausfall elektrischer und mechanischer Ausrüstung | |
| Stromversorgungsunterbrechung | |
| Überschwemmung und Wasserschäden | |
| Stürme und schwere Unwetter | |
| Erdbeben und andere geophysikalische Gefahren | |
| Cyber-bedingte Betriebsunterbrechung | |
| Drittpartei- und Lieferkettenunterbrechung | |
| Nach Versicherungsnehmer | Rechenzentrumseigentümer und -betreiber |
| Colocation-Anbieter | |
| Cloud-Dienstanbieter | |
| Rechenzentrumentwickler und -auftragnehmer | |
| Rechenzentrumausrüstungs- und -dienstleistungsanbieter | |
| Nach Versicherungsvertriebskanal | Direktversicherung |
| Versicherungsmakler und -berater | |
| Verwaltende Generalagenten und spezialisierte Zeichnungsagenturen | |
| Rückversicherungsgestützte Versicherungsprogramme | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Versicherungsmarkt für Rechenzentren in Südamerika?
Der Versicherungsmarkt für Rechenzentren in Südamerika wurde im Jahr 2026 auf 312,83 Millionen USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 653,68 Millionen USD erreichen, bei einer CAGR von 12,92 %.
Welche Versicherungsart hat den größten Anteil bei Rechenzentren in Südamerika?
Die Sachschadenversicherung führte im Jahr 2026 mit einem Anteil von 38,46 %, da Bau- und Betriebsstandorte hochwertige physische Anlagen enthalten.
Warum expandiert die Cyberversicherung für Rechenzentrumsbetreiber?
Die Cyberversicherung wird bis 2032 voraussichtlich mit einer CAGR von 13,81 % wachsen, da vernetzte Betriebssysteme physische und dienstleistungsbezogene Unterbrechungsexpositionen schaffen.
Was treibt die Nachfrage nach integrierten Rechenzentrumversicherungsprogrammen an?
Überschneidungen von Bau und Betrieb in Kombination mit Sach-, Cyber- und Betriebsunterbrechungsrisiken erhöhen die Nachfrage nach koordinierten Policen.
Welches Land führt die regionale Nachfrage nach Rechenzentrumversicherungen an?
Brasilien hielt im Jahr 2026 einen Anteil von 61,32 %, unterstützt durch neue Kapazitätslieferungen, REDATA und umfangreiche Bautätigkeit.
Warum ist Chile für Versicherer, die digitale Infrastruktur bedienen, wichtig?
Chile wird bis 2032 voraussichtlich mit einer CAGR von 13,93 % wachsen, während seine seismischen Bedingungen spezialisierte Katastrophen- und Rückversicherungsstrukturen erfordern.