
南米データセンター保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
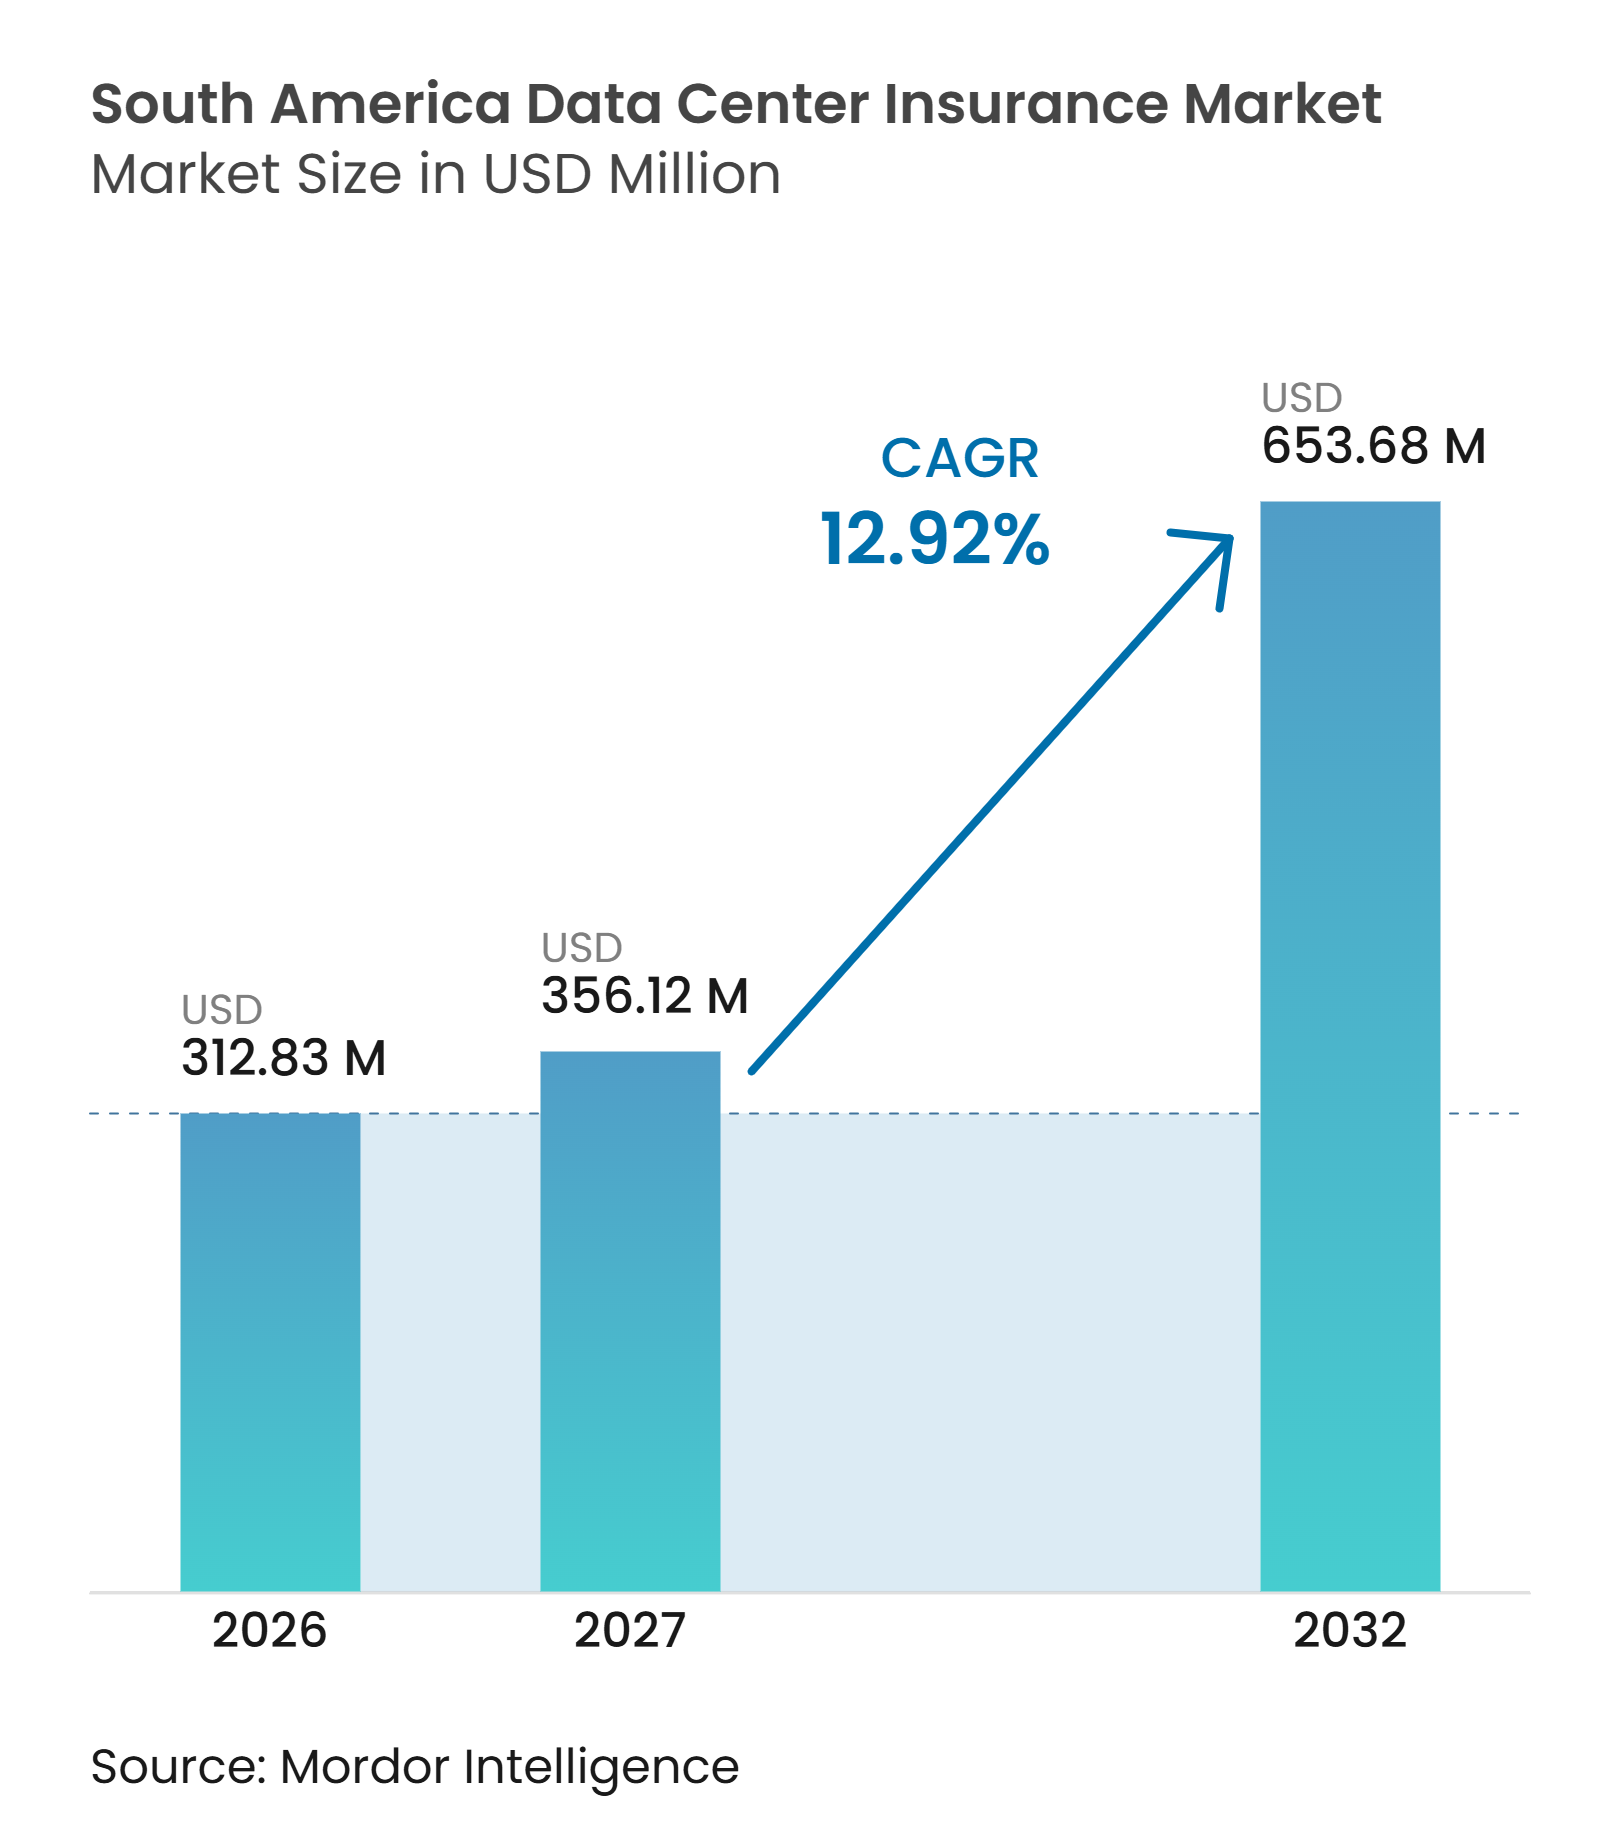
| 基準年の市場規模 (2026) | 312.83 百万米ドル |
| 市場規模 (2027) | 356.12 百万米ドル |
| 市場規模 (2032) | 653.68 百万米ドル |
| 成長率 (2027 - 2032) | 12.92 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター保険市場分析
南米データセンター保険市場規模は2026年に3億1,283万米ドルと評価され、予測期間2027年2032年においてCAGR 12.92%で成長し、2032年までに6億5,368万米ドルに達すると推定されます。建設活動の活発化により、特にブラジルおよびチリにおいて、保険対象となる設備、建物、および重要システムの量が増加しています。AIワークロードの増加も施設内の資産密度を高め、個々のキャンパスにおける保険価値を押し上げています。保険会社は、財物、サイバー、事業中断、エンジニアリング、および賠償責任補償を組み合わせたプログラムで対応しています。電力、冷却、接続性、およびデジタル制御が相互に関連した損失をもたらすケースが増加しているため、このアプローチの重要性は高まっています。南米データセンター保険市場は、したがって、保険証券の件数増加ではなく、より大規模かつ複雑なプログラムを通じて拡大しています。
主要レポートのポイント
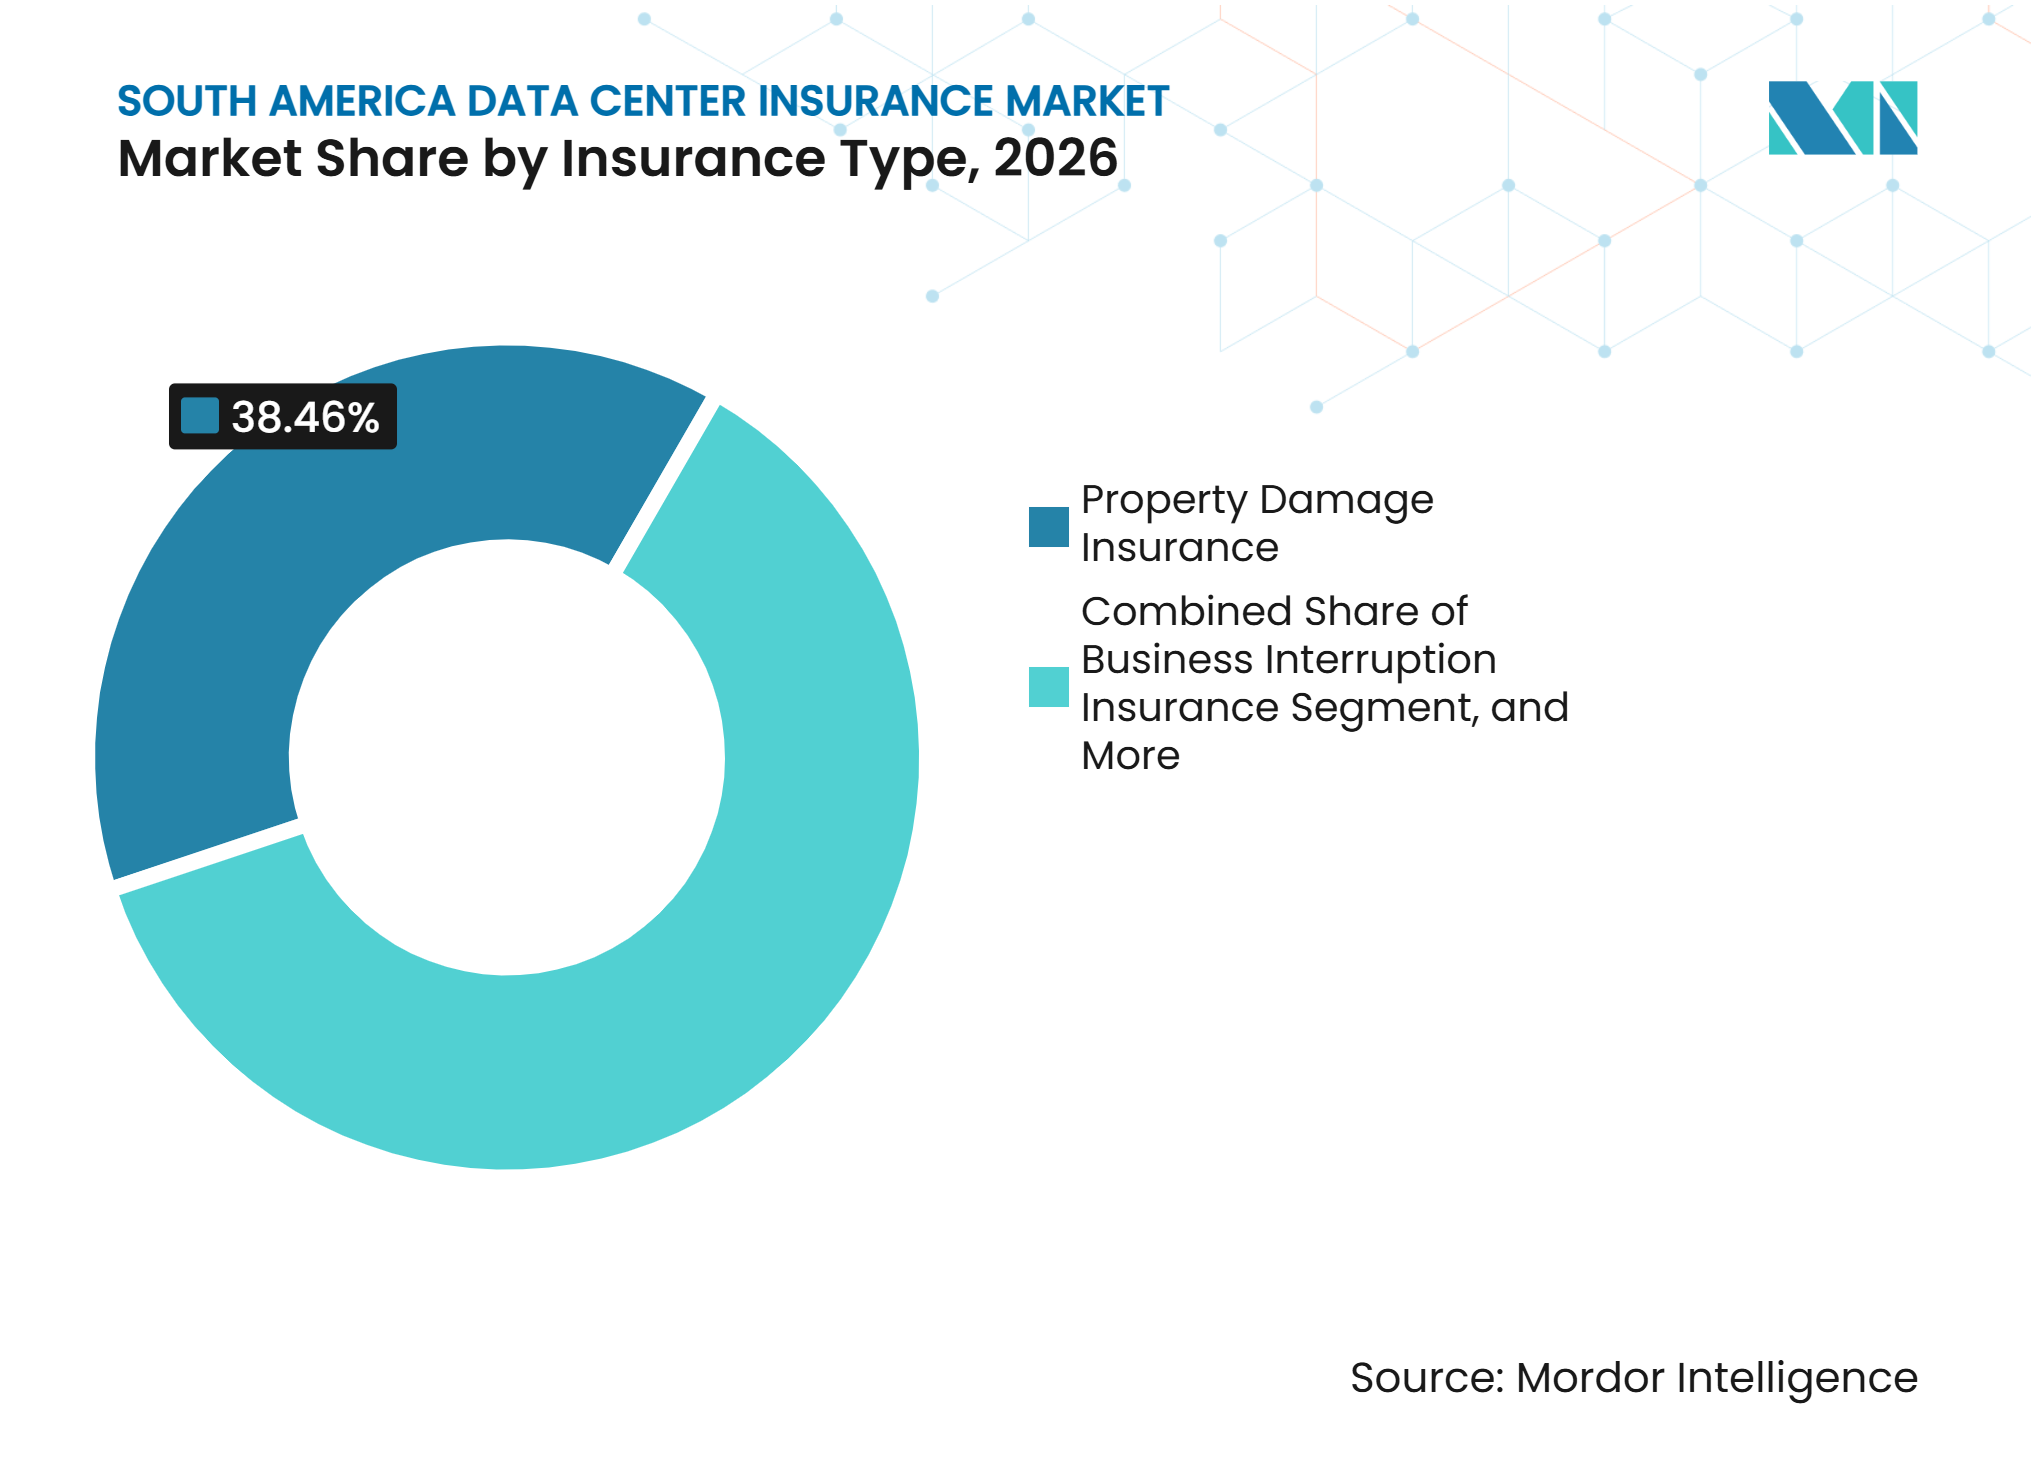
- 保険タイプ別では、財物損害保険が2026年の南米データセンター保険市場シェアの38.46%を占め、サイバー保険は2032年にかけてCAGR 13.81%で拡大すると予測されています。
- 補償構造別では、財物・事業中断総合保険が2026年に37.83%のシェアを占め、パラメトリック保険は2032年にかけてCAGR 13.43%で拡大すると予測されています。
- リスクエクスポージャー別では、電力供給障害が2026年に23.42%のシェアを占め、サイバー関連業務中断は2032年にかけてCAGR 13.62%で拡大すると予測されています。
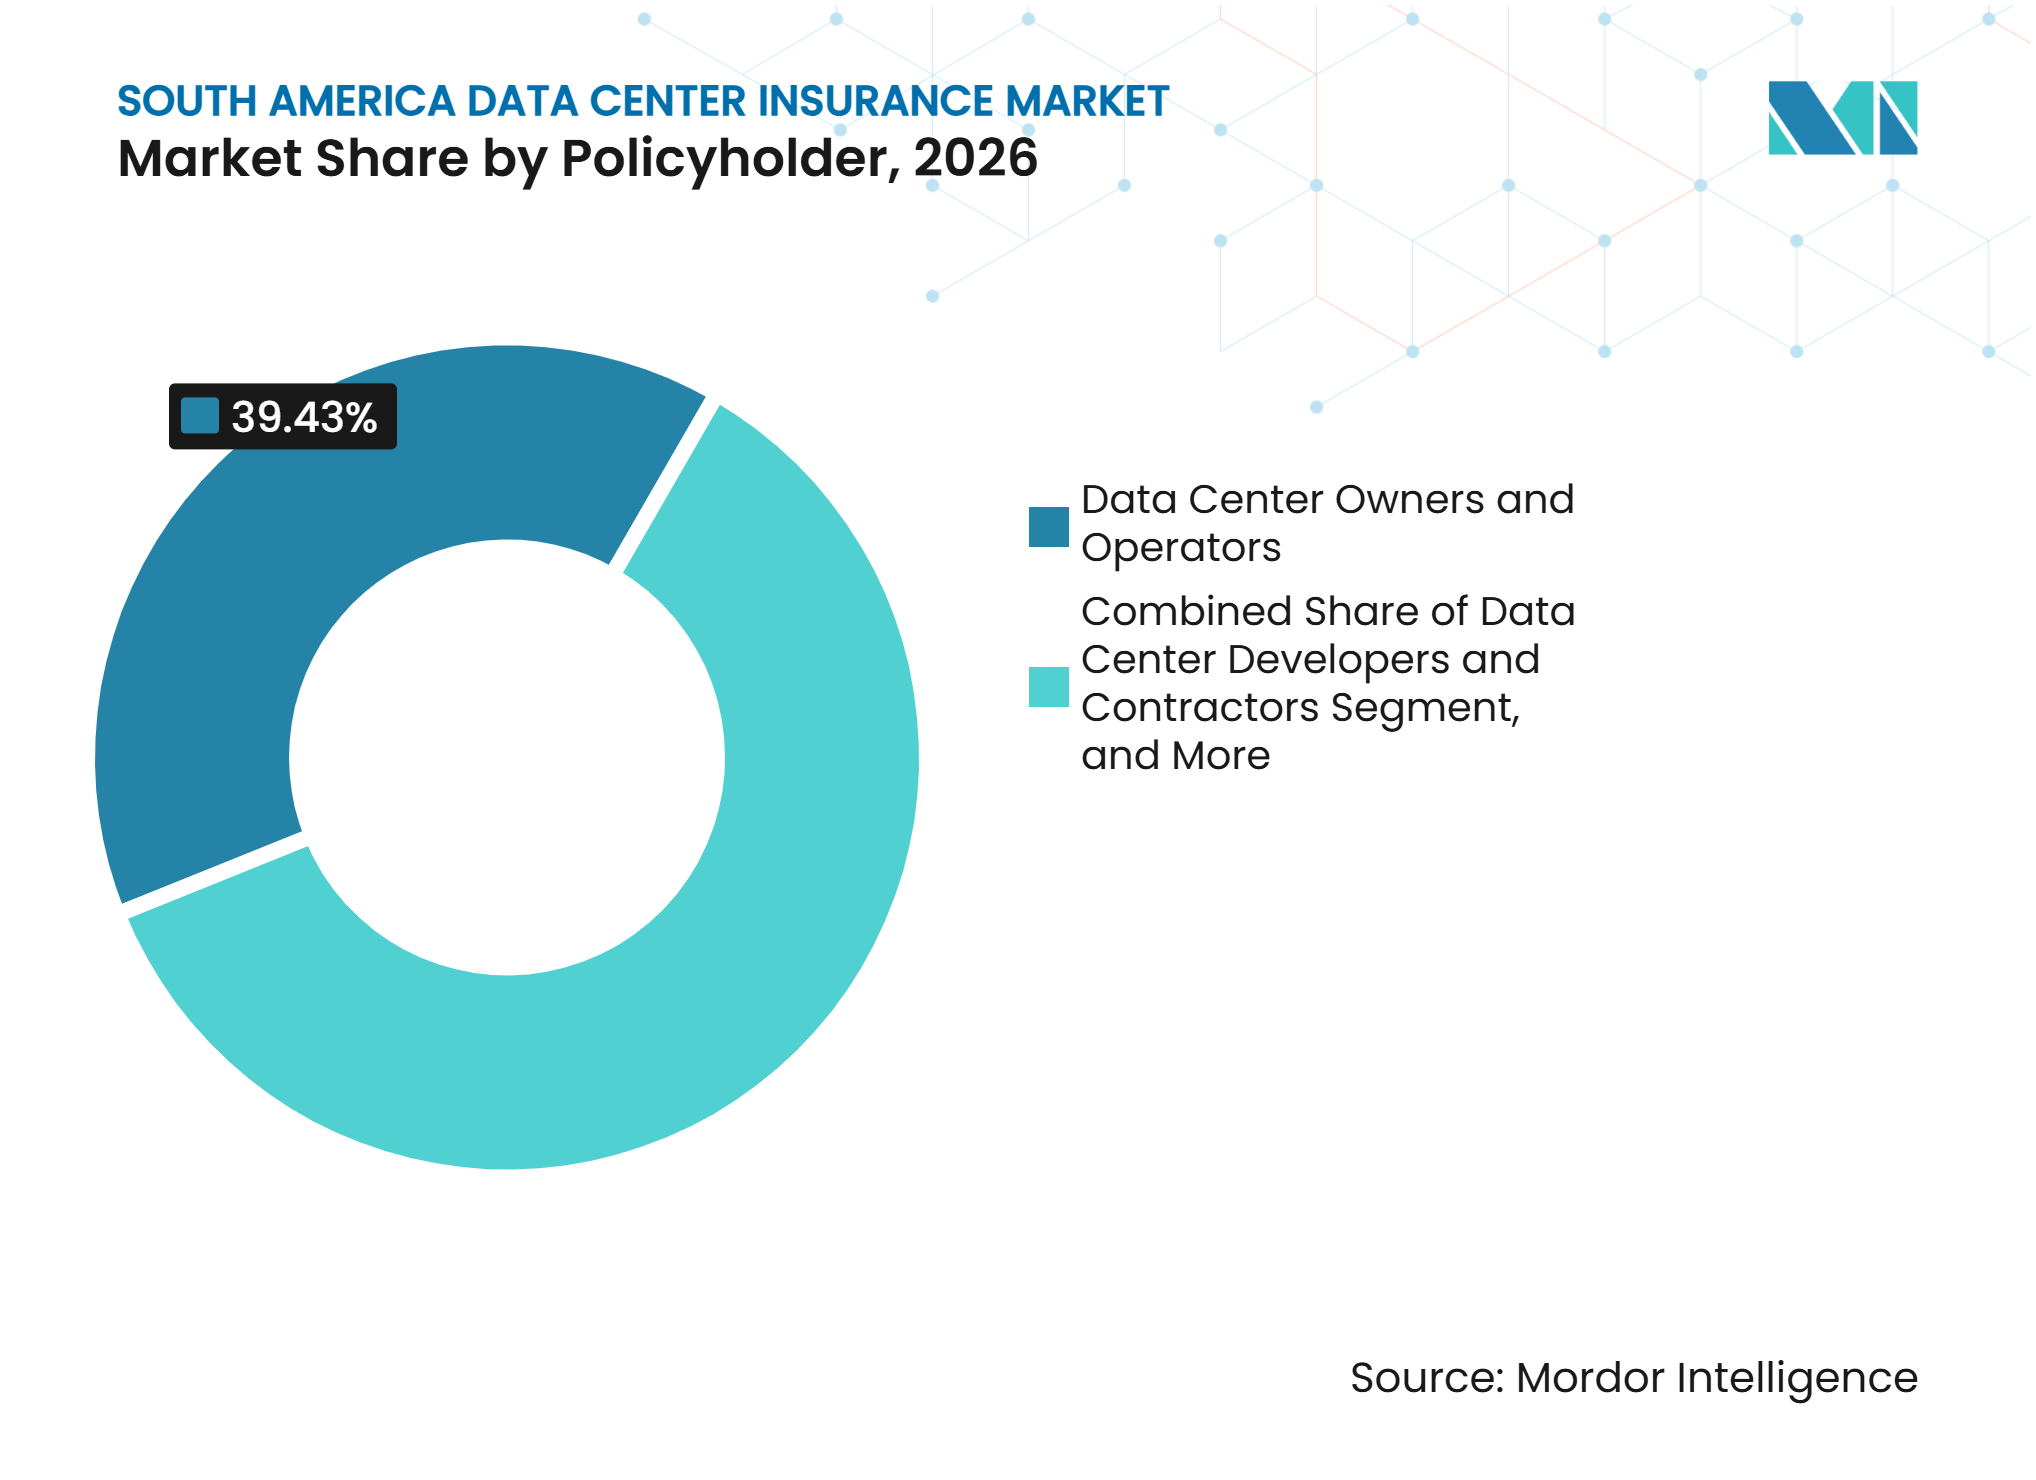
- 保険契約者別では、データセンターオーナーおよびオペレーターが2026年に39.43%のシェアを占め、コロケーションプロバイダーは2032年にかけてCAGR 13.27%で拡大すると予測されています。
- 保険流通チャネル別では、保険ブローカーおよびコンサルタントが2026年に58.67%のシェアを占め、再保険支援型保険プログラムは2032年にかけてCAGR 13.83%で拡大すると予測されています。
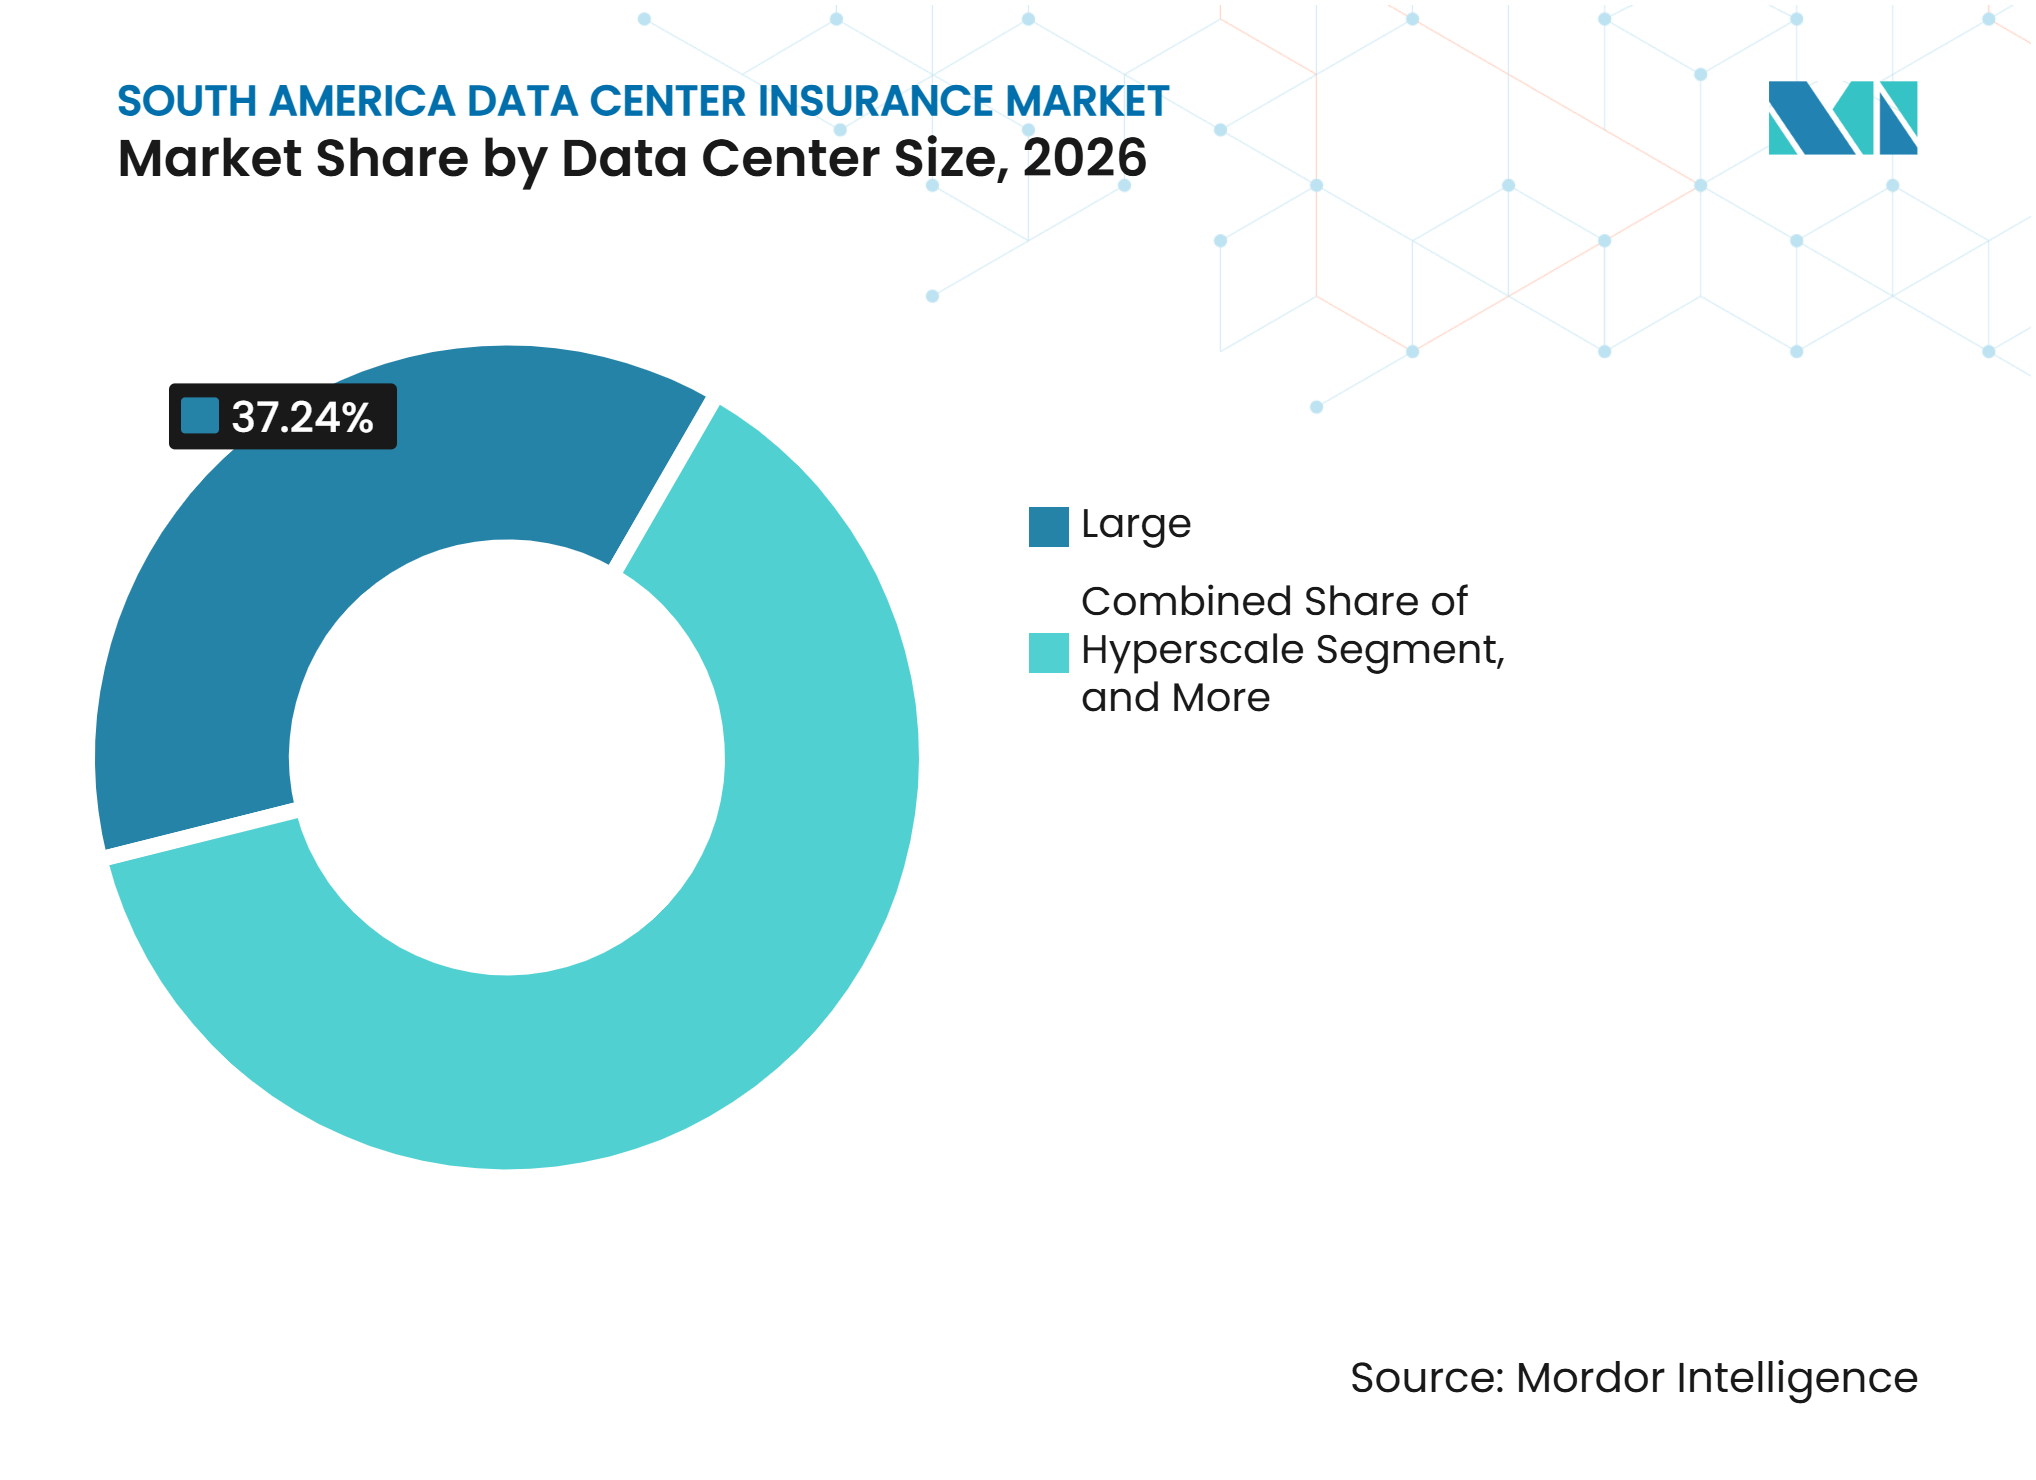
- データセンター規模別では、大規模データセンターが2026年に37.24%のシェアを占め、ハイパースケールデータセンターは2032年にかけてCAGR 13.63%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションデータセンターが2026年に45.87%のシェアを占め、クラウドサービスプロバイダーは2032年にかけてCAGR 13.74%で拡大すると予測されています。
- 地域別では、ブラジルが2026年に61.32%のシェアを占め、チリは2032年にかけてCAGR 13.93%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびクラウドデータセンター容量の拡大 | +3.8% | グローバル、ブラジルおよびチリに集中 | 中期(2〜4年) |
| 事業中断およびアップタイム賠償責任エクスポージャーの増大 | +2.6% | ブラジル、コロンビア、チリ | 短期(2年以内) |
| データセンターのサイバーと物理の相互依存性の高まり | +2.1% | ブラジル、アルゼンチン、コロンビア | 短期(2年以内) |
| 建設から運営までを統合した保険プログラムの成長 | +1.4% | ブラジル、チリ、ペルー | 中期(2〜4年) |
| データローカライゼーションおよびソブリンインフラ要件 | +0.8% | ブラジル、コロンビア、アルゼンチン | 長期(4年以上) |
| 再生可能エネルギーおよび水効率要件によるリスクエンジニアリングの推進 | +0.5% | ブラジル、チリ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびクラウドデータセンター容量の拡大
ブラジルは2026年上半期に106 MWの新規データセンター容量提供し、12月までにさらに134 MWを追加する見込みです。新規施設には、建物、電気システム、冷却資産、および輸入コンピューティング機器の補償が必要です。REDATAプログラムは特定のデータセンター機器の輸入税を引き下げ、同政策の公表から60日以内に系統連系申請が6.4 GW増加しました。[1] 機器密度の上昇は1メガワット当たりの価値を高め、火災、熱、および電気系統障害をより重要な引受上の考慮事項とします。チリでは、容量の増加と空室率の低下が、建設および運営補償に対する同様のニーズを生み出しています。南米データセンター保険市場は、事前リース済みキャンパスが計画段階から建設・運営段階へと移行するにつれて恩恵を受けます。
事業中断およびアップタイム賠償責任エクスポージャーの増大
データセンターオペレーターは、系統連系、冷却システム、またはネットワークサービスが停止した場合に収益損失に直面するケースが増えています。建設スケジュールは従来の24〜30ヶ月から15〜18ヶ月に短縮されており、試運転期間が建設リスクと運営リスクの重複にさらされやすくなっています。物理的損害が限定的であっても、系統連系が遅延した場合、完成したサイトが収益を得られない状態が続く可能性があります。輸入機器は、交換部品が国際サプライチェーンを経由するため、修理期間を長引かせる可能性もあります。ブラジルのデータ侵害コストは2025年に719万レアル(125万米ドル)に達しましたが、この数字には契約上のSLAペナルティや評判関連の損失は含まれていません。南米データセンター保険市場では、その結果として、操業開始遅延補償およびカスタマイズされた事業中断条項に対する需要が高まっています。
データセンターのサイバーと物理の相互依存性の高まり
電力管理、冷却、およびビル制御システムは、デジタルネットワークへの接続が進んでいます。ビル管理システムへのサイバー攻撃は、従来の財物保険にサイバー起因の損失に関する免責条項が含まれている場合でも、物理的損害を引き起こしたりサービスを中断させたりする可能性があります。ブラジル中央銀行決議498/2025は、重要な金融インフラを支援する適格技術サービスプロバイダーに対し、専用のサイバー保険の維持を義務付けています。この補償設計により、サイバーリスクはエンジニアリングおよび財物引受の直接的な要素となり、別途購入するものではなくなります。
建設から運営までを統合した保険プログラムの成長
電力、冷却、および接続性システムが完成したモュールで稼働を開始する一方で近隣での工事が継続するため、建設と運営が重複することがよくあります。この重複により、建設業者向けリスク保険と運営財物プログラムの間に不確実性が生じる可能性があります。Zurichは2026年6月にデータセンタープロジェクトガードをブラジルに拡大し、請負業者包括リスク、操業開始遅延、および移行補償を一つの構造にまとめました。貸し手および機関投資家も、大規模キャンパスのプロジェクトファイナンス要件として統合補償を位置付けています。これは、建設中および引渡し時にリスクを評価できるエンジニアリングチームを持つ保険会社に有利に働きます。南米データセンター保険市場は、したがって、初期工事から運営まで継続性を維持できる保険会社に優位性をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額・システミックリスクに対する地域引受能力の限界 | -1.8% | ブラジル、チリ、コロンビア | 短期(2年以内) |
| 系統不安定性および電力料金の変動 | -1.3% | ブラジル、アルゼンチン、コロンビア | 中期(2〜4年) |
| 非損害事業中断およびサイバー・物理損失のトリガーの曖昧さ | -0.6% | ブラジル、チリ、コロンビア | 中期(2〜4年) |
| 水ストレス、環境認可、およびサイト制約 | -0.5% | ブラジル、チリ、ペルー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高額・システミックリスクに対する地域引受能力の限界
ハイパースケールキャンパスは、多くの地域の元受保険会社が単独では保有できない限度額を必要とします。そのため、オペレーターは国際的な保険会社および再保険会社から引受能力を調達しなければなりません。これにより、引受配置の複雑性が増し、価格設定がグローバルな再保険条件の影響を受けやすくなります。また、規模の小さい保険会社は、複雑な電力、冷却、および火災エクスポージャーを評価するために必要な専門エンジニアリングリソースを欠いている場合があります。その結果、特に複数の高額プロジェクトが同一の電力地域に集中している場合、最大規模の施設に対応できる保険会社のプールは限られています。これにより、南米データセンター保険市場が最高額プロジェクトに対応できるペースが制限されます。
系統不安定性および電力料金の変動
ブラジルの確立された南東部市場以外では、系統の信頼性が依然として中心的な懸念事項です。接続の遅延により、建設または財物プログラムに明確に適合しない事業中断損失が発生し、完成した施設が稼働できない状態に置かれる可能性があります。アルゼンチンの規制された頻繁に改定される電力価格設定も、長期的な収益予測を複雑にします。オペレーターはレジリエンス向上のためにマイクログリッド、太陽光発電システム、および蓄電池を追加しています。これらの資産は新たな故障モードを生み出し、エネルギーシステムが第三者によって運営される場合には、メーター後方の特約が必要になる場合があります。水の利用可能性と環境認可は、チリ、ペルー、およびブラジルの一部においてさらなる制約を加えており、冷却の選択とサイト許可がプロジェクトの納期とリスクエンジニアリングの両方に影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険タイプ別:
財物とサイバーが補償需要を定義財物損害保険は2026年の南米データセンター保険市場シェアの38.46%を占めました。このカテゴリーは、活発な建設、運転作業、および高額電気インフラによって生じる物理的エクスポージャーを反映しています。建物、変電所、発電機、UPSシステム、冷却設備、およびサーバーホールが広範な保険対象資産の基盤を形成しています。ブラジルの現在の建設パイプラインは、完成した施設ごとに保護が必要な財物が追加されるため、この需要を強化しています。財物プログラムはまた、プロジェクト資金を解放する前に保護の証拠を必要とする貸し手を支援し、そのエンジニアリング調査は施設の運営期間全体を通じて使用できる文書を作成します。南米データセンター保険市場は、建設保険が運営財物補償にシームレスに移行するよう設計されている場合にも恩恵を受けます。大規模なキャンパスは保険価値の合計を高め、保険会社にとってより大きな集積エクスポージャーを生み出します。
サイバー保険は2032年にかけてCAGR 13.81%で成長すると予測されています。金融インフラプロバイダーへの強制的なサイバー補償義務付けにより、このセグメントはブラジルにおいてコンプライアンス主導の基盤を持ちます。オペレーショナルテクノロジーが管理ソフトウェアおよび外部ネットワークに接続されているため、より広範なエクスポージャーも増大しています。事業中断保険は、停止が顧客契約およびサービス可用性に影響を与える場合に引き続き重要です。機器故障保険は、冷却、発電機、および電気システムの故障に対応します。自然災害、建設包括リスク、および第三者賠償責任補償は、オペレーターがより多様な損失シナリオに直面するにつれて南米データセンター保険市場を拡大します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
補償構造別:
パラメトリック商品が実用的な用途を獲得財物・事業中断総合保険は2026年の南米データセンター保険市場の37.83%を占めました。これは、電力事象が設備を損傷し同時に収益創出を停止させるという一般的な状況に対応します。単一の調整された保険証券は、各損失部分にどの保険会社が対応するかをめぐる紛争を減らすことができます。この構造は、高い固定費と顧客のアップタイムコミットメントを持つ大規模キャンパスに有用です。また、財物評価を長期停止の運営上の影響と整合させます。総合プログラムは多くの大規模オペレーターにとって標準的な選択肢であり続けています。
パラメトリック保険は2032年にかけてCAGR 13.43%で拡大すると予測されています。これらの商品は、電圧降下や特定の温度水準など、定義されたイベントの閾値に達した場合に支払いが行われるため、停止後のキャッシュフロー計画においてオペレーターにより明確なタイミングを提供できます。南米データセンター保険市場は、契約上のサービス損失が物理的損害の証明に依存しない場合にこのモデルを活用できます。このアプローチは、適格な物理的損害なしに発生するサービス損失に対応できます。リアルタイムの電力品質データとビルセンサーにより、トリガーがより精密になり、ベーシスリスクを低減できます。スタンドアロンおよびパッケージ保険は、複雑な統合プログラムにアクセスできない小規模オペレーターに引き続き対応します。キャプティブおよび自家保険の取り決めは、日常的な損失を保有し、より高い重大度のイベントのみを移転するグローバルなハイパースケーラーに最も関連性があります。
リスクエクスポージャー別:
電力とサイバーリスクが引受を形成電力供給障害は2026年の南米データセンター保険市場シェアの23.42%を占めました。送電制約と急速な容量追加は、複数の国内市場にわたって懸念を高めています。引受担当者は、バックアップ発電、蓄電池システム、系統連系の取り決め、および電力会社の信頼性を考慮しなければなりません。障害は設備性能と顧客サービス義務に同時に影響を与える可能性があります。このエクスポージャーは、地域の系統が密集したデータセンタークラスターに対応するよう整備されていない場合に特に重要です。電力リスクはまた、再保険会社がポートフォリオ全体の集積を評価する方法にも影響します。
サイバー関連業務中断は2032年にかけてCAGR 13.62%で拡大すると予測されています。インターネット接続インフラは、デジタル攻撃が冷却または電力システムに影響を与える経路を提供します。蓄電池システムおよび高密度コンピューティング機器が熱負荷を増大させるため、火災および爆発リスクは引き続き重要です。洪水および水害は、ブラジル北部およびコロンビアの一部で関連性があります。地震特約は、地域の地震条件により、チリ、コロンビア、およびペルーで重要です。接続性およびエネルギープロバイダーが施設の顧客対応能力に不可欠となるにつれて、サプライチェーン障害も増大するエクスポージャーの源となっています。
保険契約者別:
オペレーターが主導しコロケーションが拡大データセンターオーナーおよびオペレーターは2026年に39.43%のシェアを占めました。彼らは財物および賠償責任エクスポージャーを生み出す施設、設備、および契約上の義務を直接所有または管理しています。国内オペレーターとグローバルクラウドプロバイダーの地域子会社は、異なるリスクファイナンス慣行に従うことが多いです。国際的な財務基準は、より高い保険限度額とより広範なプログラム構造を要求する場合があります。このグループは、地域における正式な保険購入の最も長い歴史を持っています。彼らの調達慣行は、複数種目補償に対する安定した需要を支えています。
コロケーションプロバイダーは2032年にかけてCAGR 13.27%で拡大すると予測されています。彼らのマルチテナント運営モデルは、サービス中断が複数の顧客に影響を与える場合に同時エクスポージャーを生み出します。彼らは、単一ユーザーサイトでは見えにくいテナントクレーム、間接事業中断、およびSLA関連賠償責任に直面する可能性があります。クラウドサービスプロバイダーはグローバルな保険構造を使用することが多く、一部の財物リスクを自家保険とする場合があります。デベロッパーおよび請負業者は、新規サイトの建設および試運転中に補償が必要です。データセンターエコシステムが拡大するにつれて、機器およびサービスプロバイダーも下流の専門職賠償責任および製造物賠償責任需要を生み出します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
保険流通チャネル別:
専門ブローカーが影響力を維持保険ブローカーおよびコンサルタントは2026年に58.67%のシェアを占めました。彼らの地位は、特にオペレーターが国際的な引受能力と並行して地域での保険証券発行を必要とする場合に、財物、サイバー、エンジニアリング、賠償責任、および再保険市場にわたる大規模プログラムの配置の難しさを反映しています。南米データセンター保険市場は、単一のプログラムが複数の保険会社、管轄区域、および技術審査を含む可能性があるため、この調整に依存しています。専門ブローカーは国際的な保険会社からの引受能力を集約し、オペレーターが引受のためのリスク情報を開発するのを支援できます。また、エンジニアリングレビュー、損失モデリング、および条項交渉も支援します。これらの能力は、ハイパースケールキャンパスに特に関連性があります。ブローカー主導の構造は、南米データセンター保険市場の主要な特徴であり続けています。
再保険支援型保険プログラムは2032年にかけてCAGR 13.83%で拡大すると予測されています。元受保険会社は再保険を使用して大規模施設における高額の集積を管理します。直接保険は、従来の商業財物ニーズを持つ小規模な企業サイトでより一般的です。保険管理代理店および専門引受機関は、グローバルな保険会社の地域プレゼンスが限られている市場に国際的な引受能力をもたらすことができます。彼らの役割は、アルゼンチンおよびペルーでより関連性が高い場合があります。流通システムは、オペレーター、ブローカー、元受保険会社、および再保険会社の間でリスク情報が効果的に伝達されることに引き続き依存します。
データセンター規模別:
大規模サイトが主導しハイパースケールが拡大大規模データセンターは2026年に37.24%の市場シェアを占めました。サンパウロ、リオデジャネイロ、サンティアゴ、およびボゴタの既存の企業およびコロケーション施設は、保険需要の確立された基盤を提供しています。これらのサイトは相当な物理的資産を持ちますが、通常は最大規模のキャンパスよりも多くの保険会社の引受能力範囲内に収まります。地域の運営条件に適した財物、機器、賠償責任、および事業中断プログラムが必要です。地理的分布により、保険会社は複数の都市にわたってエクスポージャーを分散させることができます。大規模施設は地域ポートフォリオにおける保険料収入の中心であり続けています。
ハイパースケールデータセンターは2032年にかけてCAGR 13.63%で拡大すると予測されています。AIキャンパスは単一の場所に50億米ドルから200億米ドルの資産を集中させる可能性があります。これにより、意味のある再保険サポートと慎重な集積管理を必要とする保険価値が生まれます。フォルタレザおよびセアラ回廊では2026年半ばに227 MWが建設中であり、高額集中がサンパウロを超えてシフトしていることを示しています。アップタイムインスティテュートのティアIV要件は冗長性を通じて停止頻度を低減できますが、障害発生時の復旧コストが高くなる場合があります。GPU密集型の構成は冷却および熱リスクも増大させ、更新されたエンジニアリング評価が必要となります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションがポートフォリオを支えるコロケーションデータセンターは2026年の南米データセンター保険市場シェアの45.87%を占めました。第三者運営インフラは、グローバルプロバイダーが地域に参入する一般的な経路であり続けています。このモデルは、財物所有権と保険購入を限られた地域オペレーターグループに集中させます。AXAブラジルは218のデータセンター設備を持ち、南米全体の50%を占めていました。[2] コロケーションオペレーターは、同時テナントエクスポージャーと共有インフラリスクに対処しなければなりません。彼らのプログラムは多くの場合、財物、サイバー、賠償責任、および事業中断補償を調整する必要があります。
クラウドサービスプロバイダーは2032年にかけてCAGR 13.74%で拡大すると予測されています。デジタルサービスへの需要が増加するにつれて、ブラジル、チリ、およびコロンビアで専用クラウドリージョンが成長しています。組織がワークロードをクラウドおよびコロケーション施設に移行するにつれて、企業サイトはシェアを失っています。5G普及と主要都市外での低遅延処理の必要性に伴い、エッジサイトが拡大しています。モジュール式建設はクラウドキャンパスの納期を短縮できますが、設置中に物流および調整上のエクスポージャーを生み出します。大規模なクラウドおよびコロケーション購入者へのシフトは、保険控除額、アタッチメント、およびサブリミットに関する交渉力を向上させる可能性があります。
地域分析
ブラジル:地域的な深みと規制上の勢い
ブラジルは2026年の南米データセンター保険市場シェアの61.32%を占めました。同国は2026年上半期に106 MWを提供し、12月までに134 MWを追加する見込みで、建設中の容量の56%はすでに事前リース済みでした。REDATAは特定のデータセンター機器の輸入税を引き下げ、系統連系申請の急速な増加を支援しました。ブラジル中央銀行決議498/2025はまた、適格な金融テクノロジーサービスプロバイダーに対して専用のサイバー保険を関連付けます。ブラジルの再生可能エネルギーミックスはハイパースケーラーの持続可能性目標を支援しますが、接続信頼性と地域送電制限を評価する必要性を排除するものではありません。テクトデータセンターズは2026年4月に、2028年までにブラジルに5つの新施設を開発するための20億米ドルのプログラムを発表しました。これらの投資は保険対象資産基盤を拡大する一方で、国際的な再保険能力の必要性を高めます。保険会社は、資産集中、外部電力依存性、および機器が設置されているがサイトがまだ完全に稼働していない期間を評価しなければなりません。これにより、主要な引受配置において地域のエンジニアリング知識が財務的な引受能力と同様に重要となります。
チリ:地震および水に関する考慮事項を伴う成長
チリは2032年にかけてCAGR 13.93%で拡大すると予測されています。国家データセンター計画は2028年までに開発中の30プロジェクトを特定し、29億3,100万米ドルのプロジェクトが積極的な建設段階にあります。地震リスクにより、地震特約と再保険アタッチメント設計が地域プログラム配置の中心となります。水使用、環境認可、および冷却レジリエンスもサイト選定とリスクエンジニアリングに影響します。チリの計画フレームワークと大規模プロジェクトパイプラインは、巨大災害の専門知識とデータセンターエンジニアリングを組み合わせることができる保険会社に明確な機会を生み出します。アセンティは2025年9月にチリ3番目の施設を1億1,400万米ドルを投資してオープンし、合計容量150 MWおよび計画投資額10億米ドルのさらに2つのキャンパスの計画を発表しました。これらのプロジェクトは、容量が試運転される前に建設、地震、および運営継続条項が整合されることの重要性を高めます。
コロンビア、アルゼンチン、ペルー、およびその他の南米市場:多様なリスクプロファイル
コロンビアのデータセンターセクターは、2025年に記録された4億5,000万米ドルの投資を基盤として成長し、フィンテックおよびクラウド需要がサイバーおよび事業中断補償の必要性を高めると予想されます。アルゼンチンは85 MWの設置容量を持ちますが、電力価格統制と料金改定が財務予測と収入保護プログラムを複雑にします。ペルーは開発の初期段階にありますが、プロジェクト規模が拡大するにつれて地震エクスポージャーと輸入機器が引き続き関連する引受上の問題です。ウルグアイ、エクアドル、ボリビア、およびその他の市場は、ニアショアリング需要に応じてハイブリッドおよびコロケーションサービスを開発しています。S&Pグローバルは、ブラジルが南米の設置データセンター容量の50%を占め、残りの50%が複数の国内市場に分散していると述べました。[3] この分布により、保険会社は地域プログラム内で異なる系統、規制、巨大災害、および契約条件を価格設定する必要があります。地域のコンプライアンス要因と国別の保険証券条項は、オペレーターが最大のハブを超えてワークロードを分散させるにつれて引き続き重要です。新興拠点はオペレーターに代替の土地、エネルギー、および接続オプションを提供できますが、保険会社は各拠点における公益事業、緊急対応、サプライチェーン、および規制管理の成熟度を評価しなければなりません。地域プログラムは、巨大災害、系統および法的条件に関する国別特約を維持しながら共通の補償基準を保持する場合に、より効率的となる可能性があります。
競合環境
市場集中度
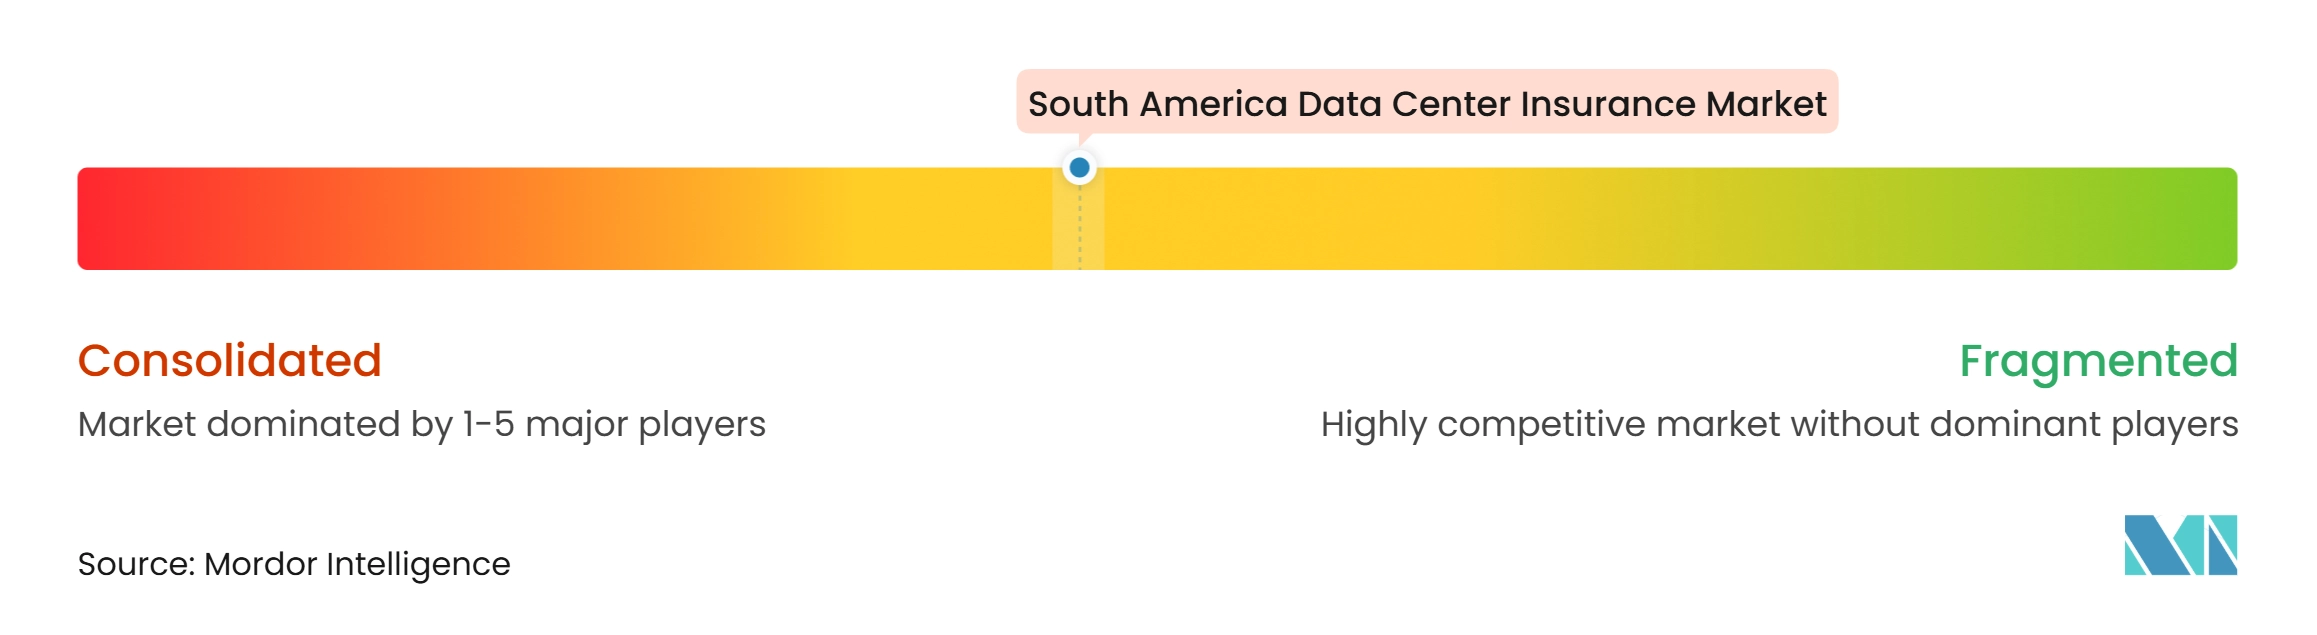
南米データセンター保険市場は、最大規模のキャンパス層において中程度に集中しています。強固な資本基盤、エンジニアリングリソース、および複数種目の能力を持つグローバルな保険会社が、複雑なハイパースケールの委任業務をめぐって競争しています。地域の保険会社は、中規模市場および企業向けプログラムにより広く参加できます。競争上の差別化は、財物、エンジニアリング、サイバー、事業中断、および賠償責任補償を調整する能力にますます依存しています。このアプローチは、従来の保険証券の境界を越える損失に対処するのに役立ちます。また、専門的なリスクエンジニアリング能力を欠く保険会社にとっての参入障壁を生み出します。
Zurichは2026年6月にデータセンタープロジェクトガードのブラジルへの提供を拡大し、建設および運営移行補償を組み合わせました。AXAブラジルは2026年9月に、エンジニアリング、財物、サイバー、輸送、賠償責任、エラーおよびオミッション、および保証補償を統合したデータセンターソリューションを開始しました。FM Globalは2026年7月にブラジルで直接保険会社として参入する準備を進めており、データセンターを主要な成長セグメントとして特定しています。これらの動きは、保険会社が標準的な商業財物保険のみに依存するのではなく、専門的なリスク設計を目指していることを示しています。Zurichの拡大は、2025年に米国で245件以上のデータセンター建設プロジェクトを引き受けた経験に続くものであり、ブラジルでのアプローチに情報を提供する可能性があります。AXAの引受基準もまた、エネルギーおよび水効率認証とクリーンエネルギーの使用を引受議論の中心に置いています。これらの条件は、技術的パフォーマンスと持続可能性基準が引受配置の決定の一部となりつつあることを示しています。SLA関連イベントのパラメトリック補償と明示的なサイバー・財物条項は、保険証券設計がさらに発展できる分野です。
再保険会社は、その引受能力が元受保険会社が集中した資産に提供できる限度額を決定するため、引き続き重要です。引受担当者はまた、リスク選択において電力品質データ、熱監視、およびIoTセンサー情報の活用を始めています。これらのツールは、クレームが発生する前に冷却、電気、および運営条件への可視性を向上させることができます。より良い監視は、保険会社がバックアップ電力、熱管理、および保守慣行の弱点をより早期に特定するのに役立ちます。また、サービス可用性を保護したいオペレーターに対して、より焦点を絞ったリスク改善勧告を支援することもできます。これらの能力は、新たに建設されたAI重点施設の地域的なクレーム履歴が依然として限られている場合に特に有用です。南米データセンター保険市場は、これらのデータツールと地域の引受およびグローバルな再保険アクセスを組み合わせた保険会社を優遇する可能性が高いです。国内保険会社は、元受層および地域の規制要件において引き続き重要なパートナーとなる可能性があります。
南米データセンター保険業界のリーダー
-
Zurich Insurance Company Ltd
-
Allianz SE
-
AXA S.A.
-
Chubb Limited
-
American International Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター保険市場 このレポートでカバーされる企業
- Zurich Insurance Company Ltd
- Allianz SE
- AXA S.A.
- Chubb Limited
- American International Group, Inc.
- Marsh LLC
- Willis Towers Watson Public Limited Company
- Aon plc
- Munich Reinsurance Company
- Swiss Re AG
- SCOR SE
- MAPFRE, S.A.
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
- Sompo Holdings, Inc.
- The Travelers Indemnity Company
- Liberty Mutual Insurance Company
- Berkshire Hathaway Specialty Insurance Company
- Lloyd’s
最近の産業開発事情 南米データセンター保険市場
- 2026年9月:AXAブラジルは、エネルギーおよび水効率認証とクリーンエネルギーの専用使用を要求する引受基準を設けた単一フレームワークに、エンジニアリング、財物、サイバー、輸送、賠償責任、エラーおよびオミッション、および保証種目を組み合わせた統合データセンター保険ソリューションを開始しました。この開始は、ブラジルにおける218のデータセンター設備が南米全体の50%を占めること、およびREDATAプログラムの下で国内容量が4.6 GWに向けてスケールアップすることが見込まれることを引用しました。この構造には、サイバー攻撃による物理的財物損害が明示的に含まれており、サイバーと物理のリンクを暗示的な拡張ではなく明示的な補償機能としています。
- 2026年7月:FM Globalはブラジルで直接保険会社として参入する準備を進め、データセンターを主要な成長セグメントとして指定しました。同社はグローバルで80のデータセンターグループにサービスを提供しており、ブラジルの複数の大規模プロジェクトについて協議を行い、エンジニアリングおよび損失防止モデルを活用して従来の財物保険会社との差別化を図っていました。この計画された参入は、リスク防止と直接アクセスにおけるグローバルなエンジニアリング主導の保険会社のブラジルの拡大するデジタルインフラポートフォリオへの関心を浮き彫りにしました。
- 2026年6月:Zurich Insurance Groupは、2025年に米国で245件以上のデータセンター建設プロジェクトを引き受けた後、建設から運営までの統合保険プログラムであるデータセンタープロジェクトガードをブラジル、ドイツ、イタリア、北欧諸国、およびスペインに拡大しました。このプログラムは、建設と運営の責任が重複する可能性がある期間に対応するため、請負業者包括リスク保護と操業開始遅延および移行的な運営補償を組み合わせました。
- 2026年5月:Aonは2026年グローバル建設保険・保証市場レポートを発表し、デジタルインフラ投資を南米における保険引受優先事項を再形成する主要な推進力として特定しました。このレポートは、地域の再保険能力は十分であるが、ますます選択的になっていると述べました。
南米データセンター保険市場レポートの範囲
南米データセンター保険市場は、データセンターオペレーター、オーナー、およびサービスプロバイダーを財物損害、機器故障、事業中断、サイバーインシデント、および賠償責任クレームなどのリスクから保護するために設計された保険商品を対象としています。
南米データセンター保険市場レポートは、保険タイプ(財物損害保険、事業中断保険、機器故障保険、サイバー保険、自然災害保険、一般および第三者賠償責任保険、建設・組立包括リスク保険、およびその他の保険タイプ)、補償構造(スタンドアロン保険、財物・事業中断総合保険、パッケージ保険、パラメトリック保険、ならびにキャプティブおよび自家保険の取り決め)、リスクエクスポージャー(火災および爆発、電気・機械設備故障、電力供給障害、洪水および水害、暴風雨および悪天候、地震およびその他の地球物理学的ハザード、サイバー関連業務中断、ならびに第三者およびサプライチェーン障害)、保険契約者(データセンターオーナーおよびオペレーター、コロケーションプロバイダー、クラウドサービスプロバイダー、データセンターデベロッパーおよび請負業者、ならびにデータセンター機器およびサービスプロバイダー)、保険流通チャネル(直接保険、保険ブローカーおよびコンサルタント、保険管理代理店および専門引受機関、ならびに再保険支援型保険プログラム)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、ならびに企業およびエッジ)、ならびに地域(ブラジル、チリ、コロンビア、アルゼンチン、ペルー、およびその他の南米地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 財物損害保険 |
| 事業中断保険 |
| 機器故障保険 |
| サイバー保険 |
| 自然災害保険 |
| 一般および第三者賠償責任保険 |
| 建設・組立包括リスク保険 |
| その他の保険タイプ |
| スタンドアロン保険 |
| 財物・事業中断総合保険 |
| パッケージ保険 |
| パラメトリック保険 |
| キャプティブおよび自家保険の取り決め |
| 火災および爆発 |
| 電気・機械設備故障 |
| 電力供給障害 |
| 洪水および水害 |
| 暴風雨および悪天候 |
| 地震およびその他の地球物理学的ハザード |
| サイバー関連業務中断 |
| 第三者およびサプライチェーン障害 |
| データセンターオーナーおよびオペレーター |
| コロケーションプロバイダー |
| クラウドサービスプロバイダー |
| データセンターデベロッパーおよび請負業者 |
| データセンター機器およびサービスプロバイダー |
| 直接保険 |
| 保険ブローカーおよびコンサルタント |
| 保険管理代理店および専門引受機関 |
| 再保険支援型保険プログラム |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| 企業およびエッジ |
| ブラジル |
| チリ |
| コロンビア |
| アルゼンチン |
| ペルー |
| その他の南米地域 |
| 保険タイプ別 | 財物損害保険 |
| 事業中断保険 | |
| 機器故障保険 | |
| サイバー保険 | |
| 自然災害保険 | |
| 一般および第三者賠償責任保険 | |
| 建設・組立包括リスク保険 | |
| その他の保険タイプ | |
| 補償構造別 | スタンドアロン保険 |
| 財物・事業中断総合保険 | |
| パッケージ保険 | |
| パラメトリック保険 | |
| キャプティブおよび自家保険の取り決め | |
| リスクエクスポージャー別 | 火災および爆発 |
| 電気・機械設備故障 | |
| 電力供給障害 | |
| 洪水および水害 | |
| 暴風雨および悪天候 | |
| 地震およびその他の地球物理学的ハザード | |
| サイバー関連業務中断 | |
| 第三者およびサプライチェーン障害 | |
| 保険契約者別 | データセンターオーナーおよびオペレーター |
| コロケーションプロバイダー | |
| クラウドサービスプロバイダー | |
| データセンターデベロッパーおよび請負業者 | |
| データセンター機器およびサービスプロバイダー | |
| 保険流通チャネル別 | 直接保険 |
| 保険ブローカーおよびコンサルタント | |
| 保険管理代理店および専門引受機関 | |
| 再保険支援型保険プログラム | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| 企業およびエッジ | |
| 地域別 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米地域 |
レポートで回答される主要な質問
南米データセンター保険市場の規模はどのくらいですか?
南米データセンター保険市場は2026年に3億1,283万米ドルと評価され、CAGR 12.92%で2032年までに6億5,368万米ドルに達すると予測されています。
南米データセンターで最大のシェアを持つ保険タイプはどれですか?
財物損害保険は、建設および運営サイトに高額の物理的資産が含まれているため、2026年に38.46%のシェアで首位を占めました。
データセンターオペレーターのサイバー補償が拡大している理由は何ですか?
接続されたオペレーティングシステムが物理的およびサービス中断エクスポージャーを生み出すため、サイバー保険は2032年にかけてCAGR 13.81%で成長すると予測されています。
統合データセンター保険プログラムへの需要を促進しているものは何ですか?
建設と運営の重複、財物、サイバー、および事業中断リスクの組み合わせが、調整された保険証券への需要を高めています。
データセンター保険の地域需要をリードしている国はどこですか?
ブラジルは2026年に61.32%のシェアを占め、新規容量の提供、REDATA、および活発な建設活動に支えられています。
チリがデジタルインフラにサービスを提供する保険会社にとって重要な理由は何ですか?
チリは2032年にかけてCAGR 13.93%で成長すると予測されており、その地震条件は専門的な巨大災害および再保険構造を必要とします。