
Tamaño y Participación del Mercado de Seguros para Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
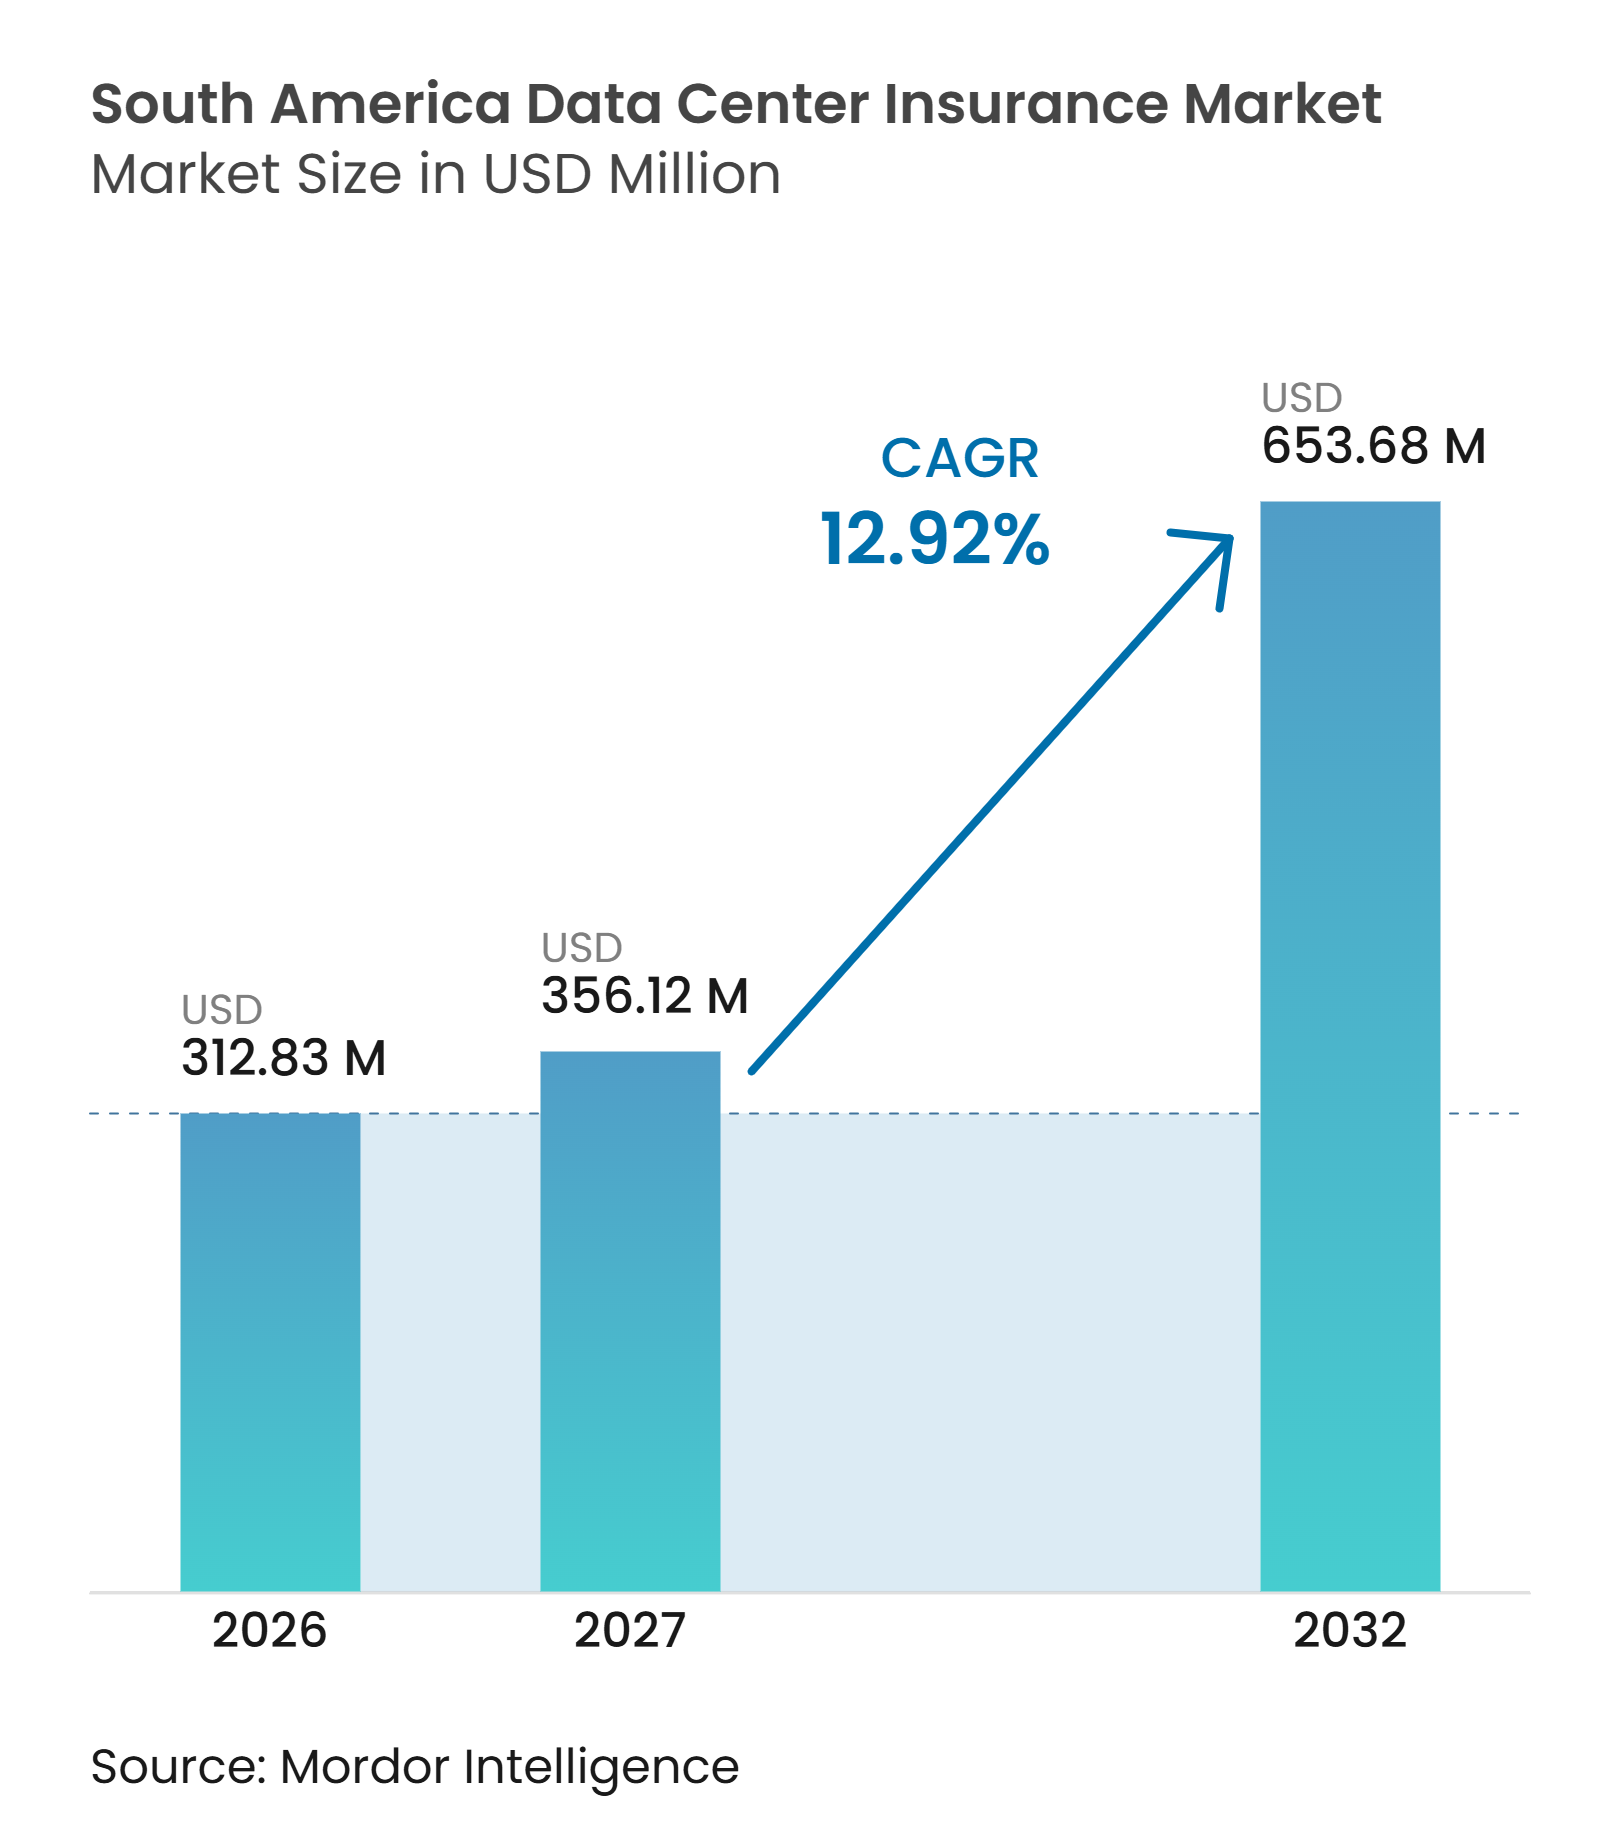
| Tamaño del mercado en el año base (2026) | 312.83 Millones de dólares |
| Tamaño del Mercado (2027) | 356.12 Millones de dólares |
| Tamaño del Mercado (2032) | 653.68 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.92 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros para Centros de Datos de América del Sur por Mordor Intelligence
El tamaño del mercado de seguros para centros de datos de América del Sur fue valorado en 312,83 millones de USD en 2026 y se estima que crecerá hasta 653,68 millones de USD para 2032, a una CAGR del 12,92% durante el período de pronóstico 2027-2032. La actividad de construcción está incrementando la cantidad de equipos, edificios y sistemas críticos que deben asegurarse, especialmente en Brasil y Chile. Las cargas de trabajo de inteligencia artificial también están aumentando la densidad de activos dentro de las instalaciones, incrementando así el valor asegurado en los campus individuales. Las aseguradoras están respondiendo con programas que combinan cobertura de propiedad, cibernética, interrupción de negocio, ingeniería y responsabilidad civil. Este enfoque es cada vez más importante porque la energía, la refrigeración, la conectividad y los controles digitales generan pérdidas relacionadas de manera creciente. El mercado de seguros para centros de datos de América del Sur se está expandiendo, por tanto, a través de programas más grandes y complejos en lugar de únicamente a través del volumen de pólizas.
Conclusiones Clave del Informe
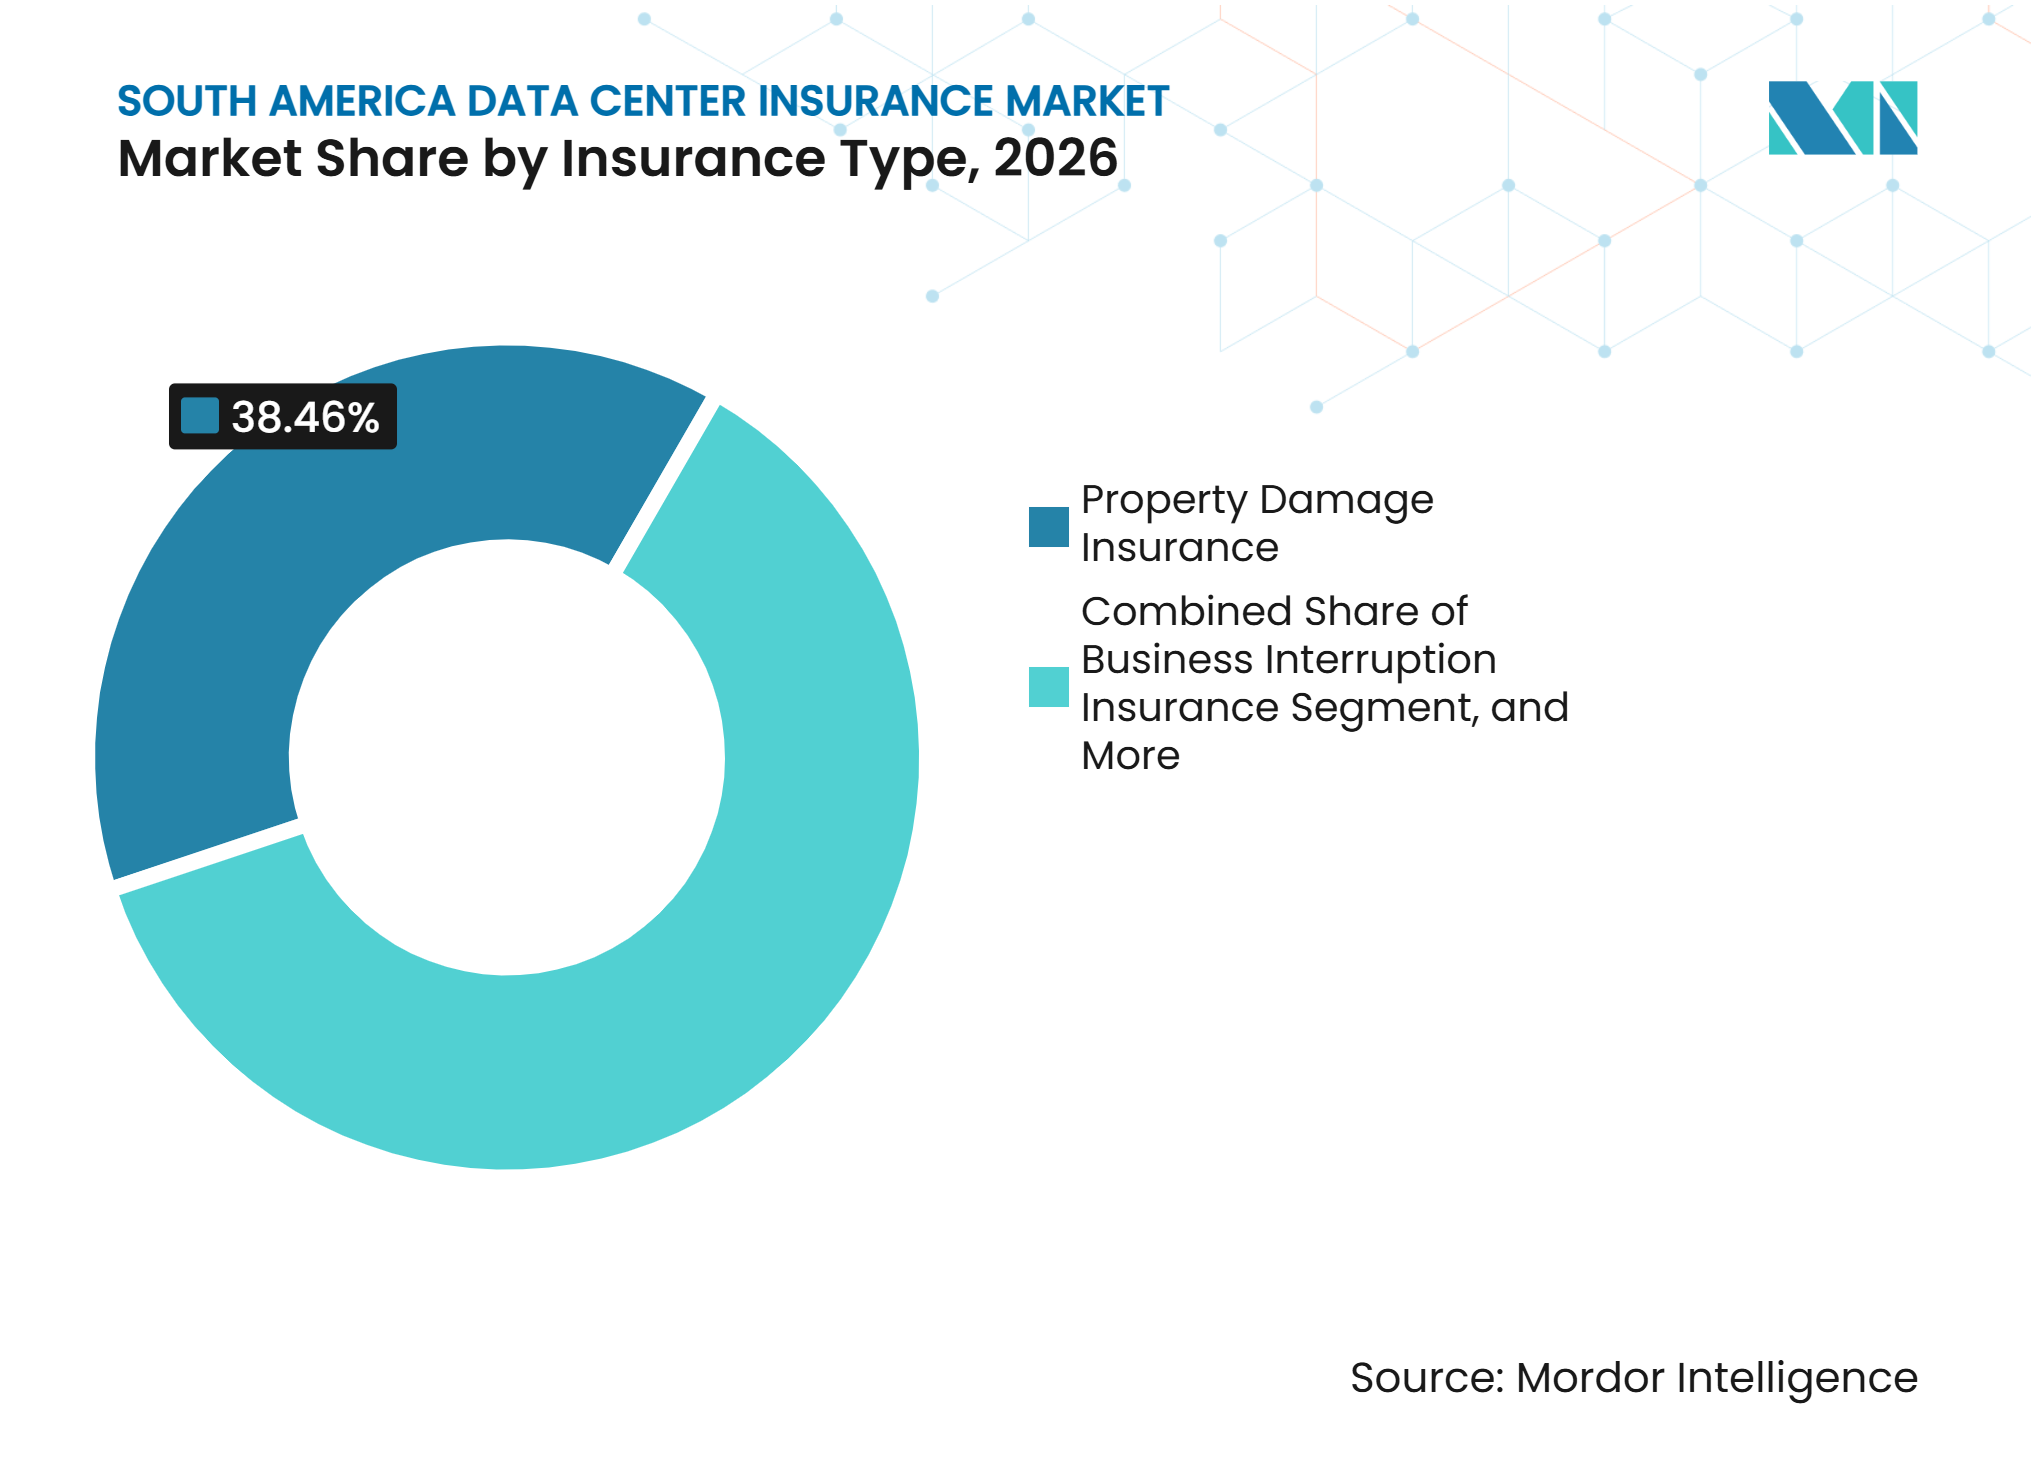
- Por tipo de seguro, el Seguro de Daños a la Propiedad representó el 38,46% de la participación del mercado de seguros para centros de datos de América del Sur en 2026, mientras que se proyecta que el Seguro Cibernético se expanda a una CAGR del 13,81% hasta 2032.
- Por estructura de cobertura, las Pólizas Combinadas de Propiedad e Interrupción de Negocio representaron el 37,83% de la participación en 2026, mientras que se proyecta que el Seguro Paramétrico se expanda a una CAGR del 13,43% hasta 2032.
- Por exposición al riesgo, la Interrupción del Suministro Eléctrico representó el 23,42% de la participación en 2026, mientras que se proyecta que la Interrupción Operacional Relacionada con Ciberataques se expanda a una CAGR del 13,62% hasta 2032.
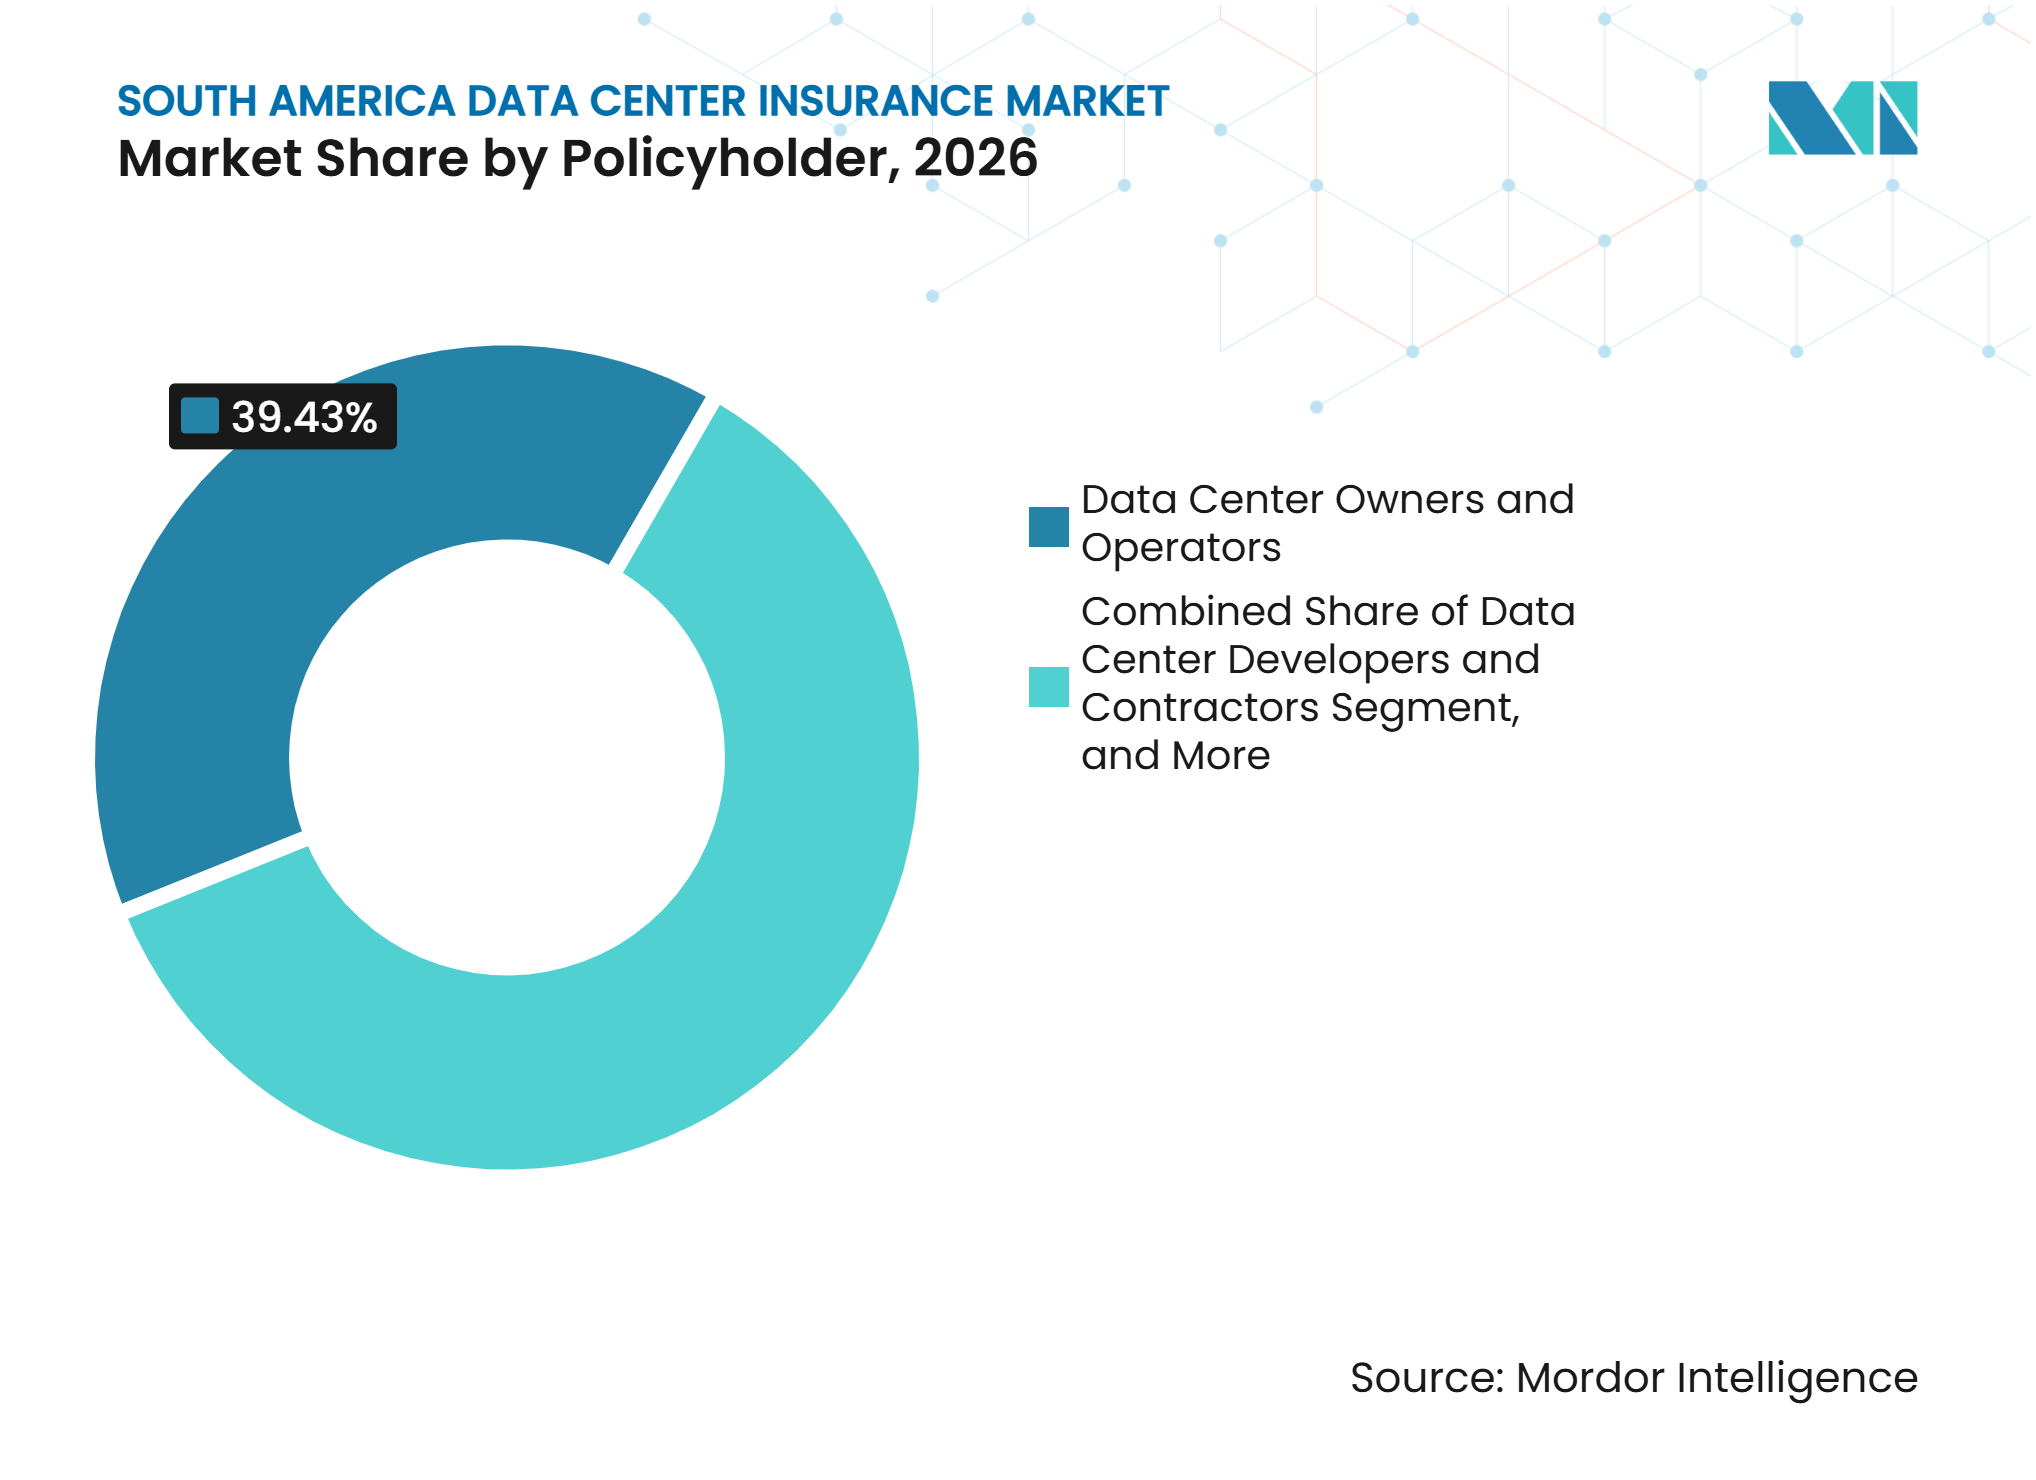
- Por tomador del seguro, los Propietarios y Operadores de Centros de Datos representaron el 39,43% de la participación en 2026, mientras que se proyecta que los Proveedores de Colocación se expandan a una CAGR del 13,27% hasta 2032.
- Por canal de distribución de seguros, los Corredores y Consultores de Seguros representaron el 58,67% de la participación en 2026, mientras que se proyecta que los Programas de Seguros Respaldados por Reaseguros se expandan a una CAGR del 13,83% hasta 2032.
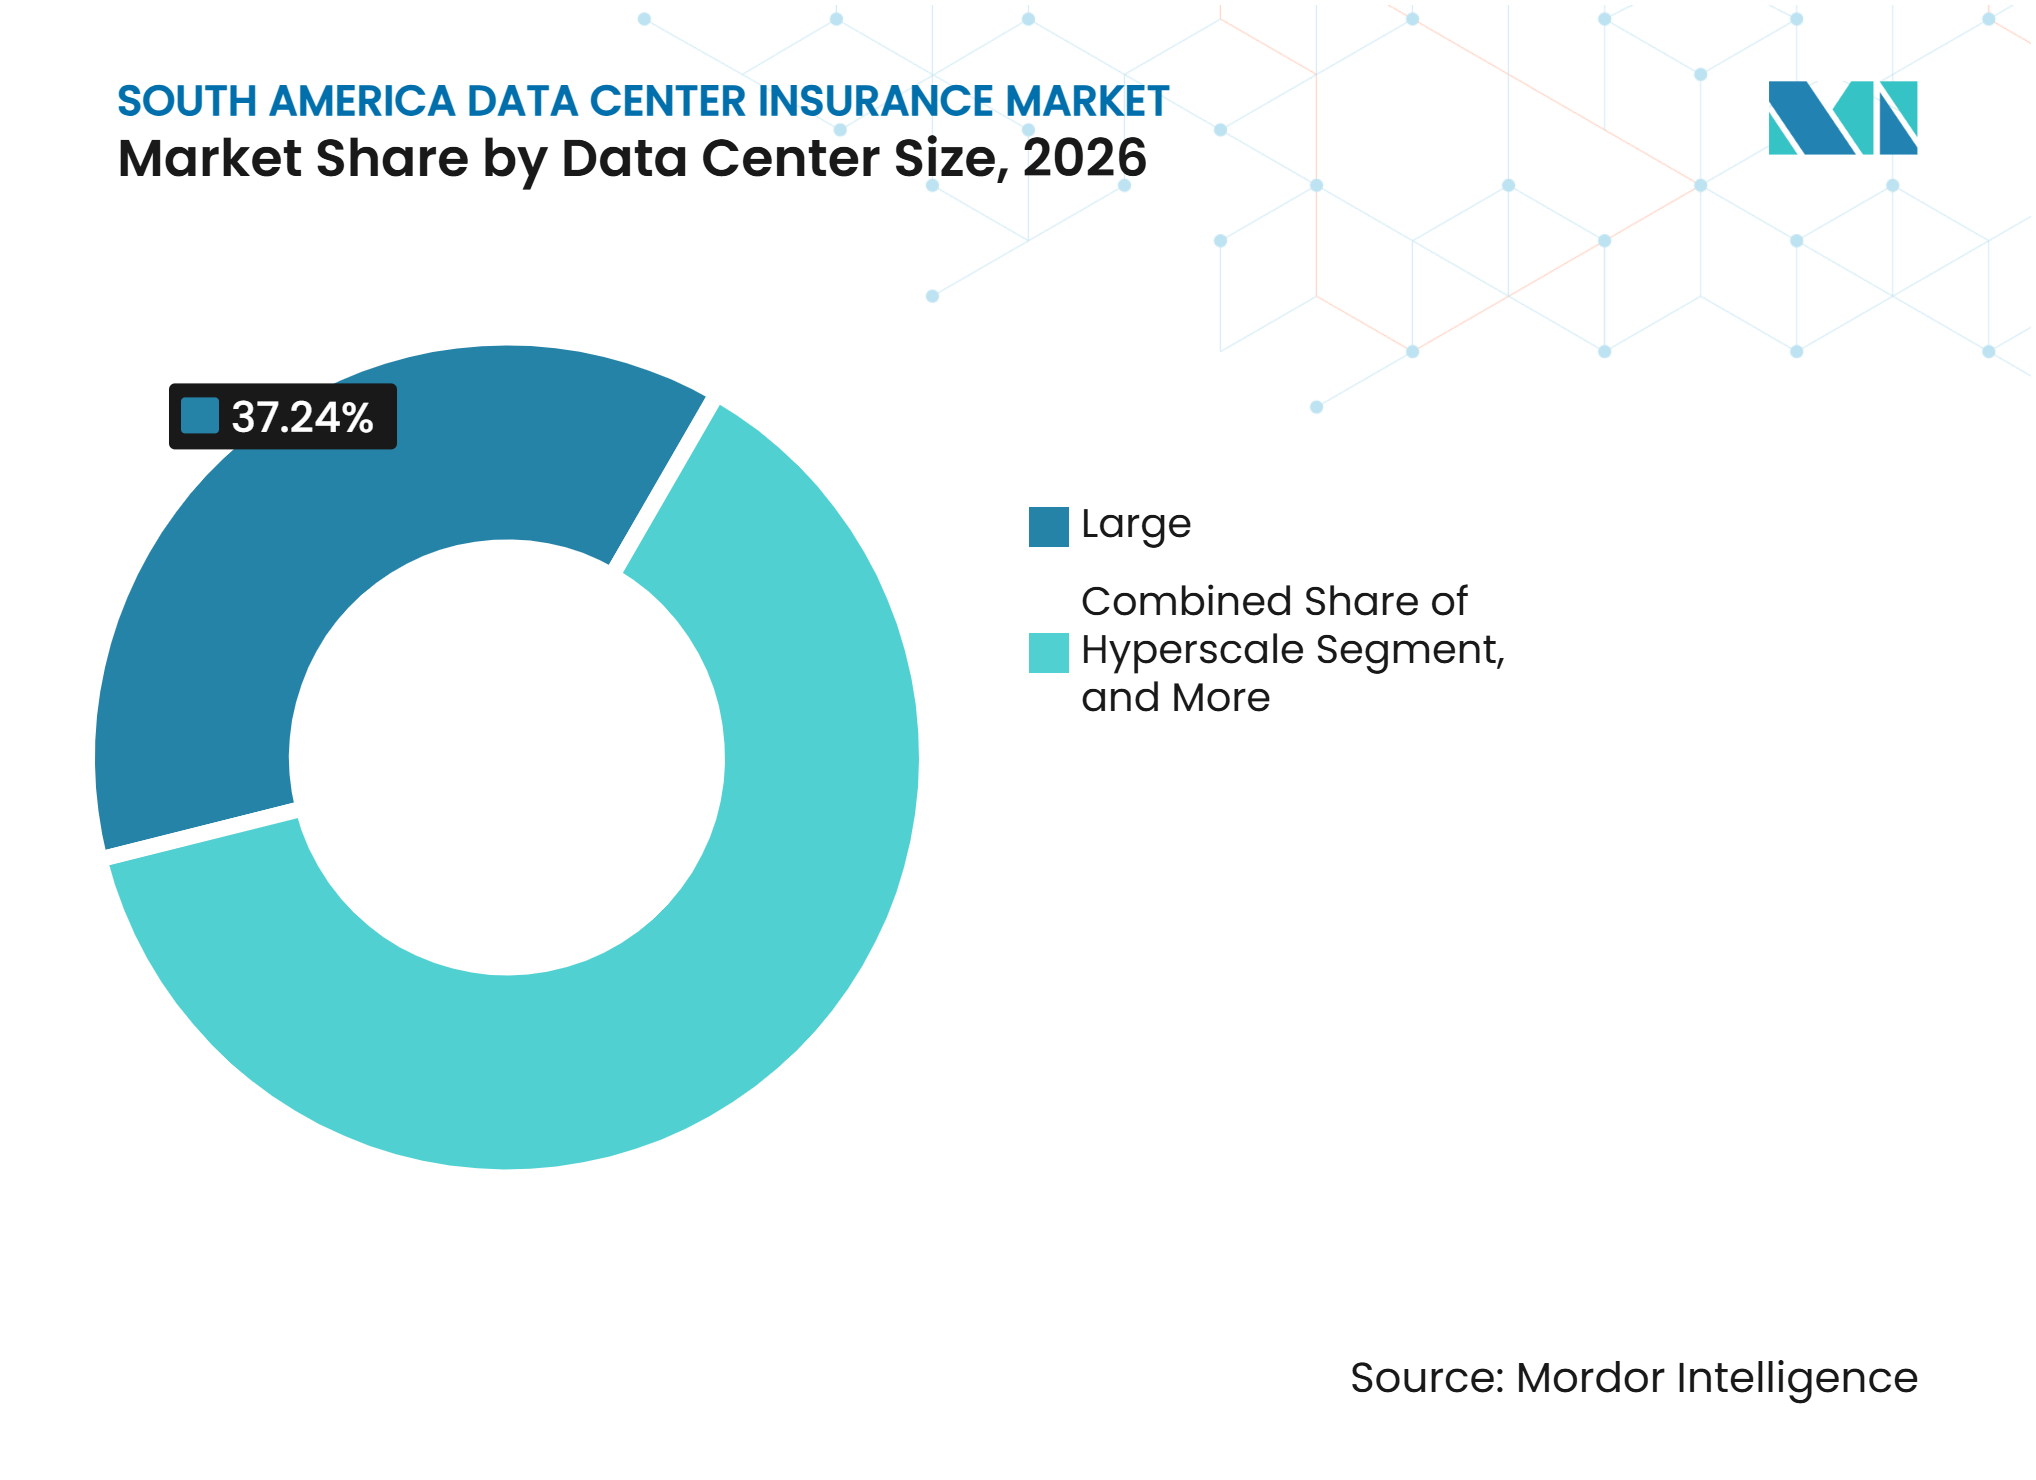
- Por tamaño de centro de datos, los Centros de Datos Grandes representaron el 37,24% de la participación en 2026, mientras que se proyecta que los Centros de Datos de Hiperescala se expandan a una CAGR del 13,63% hasta 2032.
- Por tipo de centro de datos, los Centros de Datos de Colocación representaron el 45,87% de la participación en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube se expandan a una CAGR del 13,74% hasta 2032.
- Por geografía, Brasil representó el 61,32% de la participación en 2026, mientras que se proyecta que Chile se expanda a una CAGR del 13,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Centros de Datos de Inteligencia Artificial y Nube | +3.8% | Global, concentrado en Brasil y Chile | Mediano plazo (2-4 años) |
| Aumento de la Exposición a la Interrupción de Negocio y la Responsabilidad por Tiempo de Actividad | +2.6% | Brasil, Colombia, Chile | Corto plazo (≤ 2 años) |
| Creciente Interdependencia Ciberfísica de los Centros de Datos | +2.1% | Brasil, Argentina, Colombia | Corto plazo (≤ 2 años) |
| Crecimiento de los Programas de Seguros Integrados desde la Construcción hasta las Operaciones | +1.4% | Brasil, Chile, Perú | Mediano plazo (2-4 años) |
| Requisitos de Localización de Datos e Infraestructura Soberana | +0.8% | Brasil, Colombia, Argentina | Largo plazo (≥ 4 años) |
| Requisitos de Energía Renovable y Eficiencia Hídrica que Impulsan la Ingeniería de Riesgos | +0.5% | Brasil, Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Centros de Datos de Inteligencia Artificial y Nube
Brasil entregó 106 MW de nueva capacidad de centros de datos en el primer semestre de 2026 y se espera que agregue otros 134 MW para diciembre. Las nuevas instalaciones requieren cobertura para edificios, sistemas eléctricos, activos de refrigeración y equipos informáticos importados. El programa REDATA redujo los impuestos de importación sobre equipos seleccionados para centros de datos, mientras que las solicitudes de conexión a la red aumentaron en 6,4 GW dentro de los 60 días posteriores a la publicación de la política.[1] La mayor densidad de equipos eleva los valores por megavatio y hace que el incendio, el calor y los fallos eléctricos sean consideraciones de suscripción más relevantes. En Chile, el crecimiento de la capacidad y los menores niveles de vacancia están creando una necesidad similar de cobertura para la construcción y las operaciones. El mercado de seguros para centros de datos de América del Sur se beneficia a medida que los campus prearrendados pasan de la planificación a la construcción y las operaciones.
Aumento de la Exposición a la Interrupción de Negocio y la Responsabilidad por Tiempo de Actividad
Los operadores de centros de datos enfrentan cada vez más pérdidas de ingresos cuando fallan las conexiones a la red, los sistemas de refrigeración o los servicios de red. Los cronogramas de construcción se han acortado a 15-18 meses desde los tradicionales 24-30 meses, lo que hace que el período de puesta en marcha esté más expuesto a riesgos superpuestos de construcción y operación. Un sitio terminado puede permanecer incapaz de generar ingresos cuando se retrasa una conexión a la red, incluso cuando el daño físico es limitado. Los equipos importados también pueden prolongar los períodos de reparación porque las piezas de repuesto pueden recorrer cadenas de suministro internacionales. Los costos de violaciones de datos en Brasil alcanzaron BRL 7,19 millones (1,25 millones de USD) en 2025, aunque esta cifra excluye las penalidades contractuales por SLA y las pérdidas relacionadas con la reputación. El mercado de seguros para centros de datos de América del Sur está, en consecuencia, experimentando una mayor demanda de redacciones de retraso en el inicio de operaciones e interrupción de negocio a medida.
Creciente Interdependencia Ciberfísica de los Centros de Datos
Los sistemas de gestión de energía, refrigeración y control de edificios están cada vez más conectados a redes digitales. Un ciberataque a un sistema de gestión de edificios puede causar daños físicos o interrumpir servicios, incluso cuando una póliza de propiedad convencional incluye una exclusión por pérdidas originadas en el ámbito cibernético. La Resolución BCB 498/2025 de Brasil exige que los proveedores de servicios tecnológicos que respaldan infraestructura financiera crítica mantengan un seguro cibernético dedicado. Este diseño de cobertura convierte el riesgo cibernético en una parte directa de la suscripción de ingeniería y propiedad, en lugar de una adquisición separada.
Crecimiento de los Programas de Seguros Integrados desde la Construcción hasta las Operaciones
La construcción y la operación a menudo se superponen a medida que los sistemas de energía, refrigeración y conectividad entran en funcionamiento en módulos completados mientras el trabajo continúa en las cercanías. Esa superposición puede generar incertidumbre entre las pólizas de riesgo de constructores y los programas de propiedad operacional. Zurich amplió Data Center Project Guard a Brasil en junio de 2026, integrando el seguro de todo riesgo para contratistas, el retraso en el inicio de operaciones y la cobertura de transición en una sola estructura. Los prestamistas e inversores institucionales también están tratando la cobertura integrada como un requisito de financiamiento de proyectos para grandes campus. Esto favorece a las aseguradoras con equipos de ingeniería capaces de evaluar el riesgo durante la construcción y en la entrega. El mercado de seguros para centros de datos de América del Sur ofrece, por tanto, una ventaja a las aseguradoras que pueden mantener la continuidad desde las obras iniciales hasta las operaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Capacidad Local Limitada para Riesgos de Alto Valor y Sistémicos | -1.8% | Brasil, Chile, Colombia | Corto plazo (≤ 2 años) |
| Inestabilidad de la Red Eléctrica y Volatilidad de las Tarifas de Electricidad | -1.3% | Brasil, Argentina, Colombia | Mediano plazo (2-4 años) |
| Activación Ambigua de la Interrupción de Negocio sin Daños y Pérdidas Ciberfísicas | -0.6% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Estrés Hídrico, Aprobaciones Ambientales y Restricciones de Sitio | -0.5% | Brasil, Chile, Perú | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Capacidad Local Limitada para Riesgos de Alto Valor y Sistémicos
Los campus de hiperescala requieren límites que muchas aseguradoras primarias locales no pueden retener por sí solas. Los operadores deben, por tanto, obtener capacidad de aseguradoras internacionales y reaseguradoras. Esto puede aumentar la complejidad de la colocación y hacer que los precios sean más sensibles a las condiciones globales de reaseguro. Las aseguradoras más pequeñas también pueden carecer de los recursos especializados de ingeniería necesarios para evaluar exposiciones complejas de energía, refrigeración e incendio. El resultado es un grupo reducido de aseguradoras para las instalaciones más grandes, particularmente cuando varios proyectos de alto valor se encuentran en la misma región de energía. Esto limita el ritmo al que el mercado de seguros para centros de datos de América del Sur puede atender los proyectos de mayor valor.
Inestabilidad de la Red Eléctrica y Volatilidad de las Tarifas de Electricidad
La fiabilidad de la red eléctrica sigue siendo una preocupación central fuera de los mercados establecidos del sureste de Brasil. Las conexiones retrasadas pueden dejar una instalación equipada inactiva y producir pérdidas por interrupción de negocio que no encajan claramente dentro de un programa de construcción o propiedad. Los precios de electricidad regulados y frecuentemente revisados de Argentina también complican las proyecciones de ingresos a largo plazo. Los operadores están añadiendo microrredes, sistemas solares y almacenamiento de baterías para mejorar la resiliencia. Estos activos crean nuevos modos de fallo y pueden necesitar endosos detrás del medidor cuando los sistemas de energía son operados por terceros. La disponibilidad de agua y las aprobaciones ambientales añaden restricciones adicionales en Chile, Perú y partes de Brasil, donde las opciones de refrigeración y los permisos de sitio afectan tanto la entrega del proyecto como la ingeniería de riesgos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Seguro:
La Propiedad y el Cibernético Definen la Demanda de CoberturaEl Seguro de Daños a la Propiedad representó el 38,46% de la participación del mercado de seguros para centros de datos de América del Sur en 2026. La categoría refleja las exposiciones físicas creadas por la construcción activa, el trabajo de puesta en marcha y la infraestructura eléctrica de alto valor. Los edificios, subestaciones, generadores, sistemas de alimentación ininterrumpida, equipos de refrigeración y salas de servidores crean una amplia base de activos asegurados. El actual proceso de construcción en Brasil fortalece esta demanda porque cada instalación completada añade propiedad que debe ser protegida. Los programas de propiedad también respaldan a los prestamistas que requieren evidencia de protección antes de liberar el financiamiento del proyecto, y sus estudios de ingeniería crean documentación que puede utilizarse durante toda la vida operativa de una instalación. El mercado de seguros para centros de datos de América del Sur también se beneficia cuando las pólizas de construcción están diseñadas para hacer una transición fluida hacia la cobertura de propiedad operacional. Los campus más grandes crean valores totales asegurados más altos y una mayor exposición a la acumulación para las aseguradoras.
Se proyecta que el Seguro Cibernético crezca a una CAGR del 13,81% hasta 2032. La cobertura cibernética obligatoria para los proveedores de infraestructura financiera crítica otorga a este segmento una base impulsada por el cumplimiento normativo en Brasil. La exposición más amplia también está aumentando porque la tecnología operacional está conectada a software de gestión y redes externas. El Seguro de Interrupción de Negocio sigue siendo importante cuando una interrupción afecta los contratos con clientes y la disponibilidad del servicio. El Seguro de Avería de Equipos aborda fallos en sistemas de refrigeración, generadores y sistemas eléctricos. El seguro de catástrofe natural, todo riesgo de construcción y responsabilidad civil frente a terceros amplían el mercado de seguros para centros de datos de América del Sur a medida que los operadores enfrentan escenarios de pérdida más variados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Estructura de Cobertura:
Los Productos Paramétricos Ganan Uso PrácticoLas Pólizas Combinadas de Propiedad e Interrupción de Negocio representaron el 37,83% del mercado de seguros para centros de datos de América del Sur en 2026. Responden a la situación común en la que un evento de energía daña equipos y detiene la generación de ingresos simultáneamente. Una sola póliza coordinada puede reducir las disputas sobre qué aseguradora responde a cada parte de una pérdida. Esta estructura es útil para grandes campus con altos costos fijos y compromisos de tiempo de actividad con los clientes. También alinea la evaluación de la propiedad con las consecuencias operacionales de una interrupción prolongada. Los programas combinados siguen siendo la opción estándar para muchos operadores más grandes.
Se proyecta que el Seguro Paramétrico se expanda a una CAGR del 13,43% hasta 2032. Estos productos pagan cuando se alcanza un umbral de evento definido, como una caída de voltaje o un nivel de temperatura especificado, lo que puede dar a los operadores una mayor claridad en la planificación del flujo de caja después de una interrupción. El mercado de seguros para centros de datos de América del Sur puede utilizar este modelo donde las pérdidas de servicio contractuales no dependen de demostrar daño físico. El enfoque puede abordar pérdidas de servicio que ocurren sin daño físico calificado. Los datos de calidad de energía en tiempo real y los sensores de edificios hacen que los disparadores sean más precisos y pueden reducir el riesgo de base. Las pólizas independientes y de paquete continúan sirviendo a operadores más pequeños que no pueden acceder a programas integrados complejos. Los acuerdos de cautiva y autoseguro son más relevantes para los hiperescaladores globales que retienen pérdidas rutinarias y transfieren solo eventos de mayor severidad.
Por Exposición al Riesgo:
Los Riesgos de Energía y Cibernéticos Moldean la SuscripciónLa Interrupción del Suministro Eléctrico representó el 23,42% de la participación del mercado de seguros para centros de datos de América del Sur en 2026. Las restricciones de transmisión y las rápidas adiciones de capacidad generan preocupación en varios mercados nacionales. Los suscriptores deben considerar la generación de respaldo, los sistemas de baterías, los acuerdos de interconexión y la fiabilidad de los servicios públicos. Una interrupción puede afectar el rendimiento de los equipos y las obligaciones de servicio al cliente al mismo tiempo. La exposición es particularmente relevante donde la red local no ha sido desarrollada para clústeres densos de centros de datos. El riesgo energético también afecta la forma en que los reaseguradores evalúan la acumulación en una cartera.
Se proyecta que la Interrupción Operacional Relacionada con Ciberataques se expanda a una CAGR del 13,62% hasta 2032. La infraestructura conectada a Internet proporciona un camino para que un ataque digital afecte los sistemas de refrigeración o energía. Los riesgos de incendio y explosión siguen siendo relevantes cuando los sistemas de baterías y los equipos informáticos de alta densidad aumentan las cargas térmicas. Las inundaciones y los daños por agua son relevantes en el norte de Brasil y partes de Colombia. Los endosos por terremoto son importantes en Chile, Colombia y Perú debido a sus condiciones sísmicas regionales. La interrupción de la cadena de suministro es otra fuente creciente de exposición a medida que los proveedores de conectividad y energía se vuelven esenciales para la capacidad de una instalación de atender a sus clientes.
Por Tomador del Seguro:
Los Operadores Lideran Mientras la Colocación se ExpandeLos Propietarios y Operadores de Centros de Datos representaron el 39,43% de la participación en 2026. Poseen o gestionan directamente las instalaciones, equipos y obligaciones contractuales que crean exposiciones de propiedad y responsabilidad civil. Los operadores nacionales y las filiales regionales de proveedores globales de nube a menudo siguen diferentes prácticas de financiamiento de riesgos. Los estándares internacionales de tesorería pueden requerir límites de seguro más altos y estructuras de programa más amplias. Este grupo tiene la historia más larga de compra formal de seguros en la región. Sus prácticas de adquisición respaldan una demanda estable de cobertura multilínea.
Se proyecta que los Proveedores de Colocación se expandan a una CAGR del 13,27% hasta 2032. Su modelo operativo multiarrendatario crea exposición concurrente cuando una interrupción del servicio afecta a varios clientes. Pueden enfrentar reclamaciones de inquilinos, interrupción de negocio contingente y responsabilidades relacionadas con SLA que son menos visibles en un sitio de usuario único. Los Proveedores de Servicios en la Nube a menudo utilizan estructuras de seguros globales y pueden autoasegurar parte del riesgo de propiedad. Los desarrolladores y contratistas necesitan cobertura mientras se construyen y ponen en marcha nuevos sitios. Los proveedores de equipos y servicios también crean demanda de indemnización profesional y responsabilidad por productos a medida que el ecosistema de centros de datos se expande.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución de Seguros:
Los Corredores Especializados Mantienen su InfluenciaLos Corredores y Consultores de Seguros representaron el 58,67% de la participación en 2026. Su posición refleja la dificultad de colocar grandes programas en los mercados de propiedad, cibernético, ingeniería, responsabilidad civil y reaseguro, particularmente cuando un operador necesita emisión de pólizas locales junto con capacidad internacional. El mercado de seguros para centros de datos de América del Sur depende de esta coordinación porque un solo programa puede involucrar a varias aseguradoras, jurisdicciones y revisiones técnicas. Los corredores especializados pueden agregar capacidad de aseguradoras internacionales y ayudar a los operadores a desarrollar información de riesgo para la suscripción. También asisten con revisiones de ingeniería, modelado de pérdidas y negociaciones de redacción. Estas capacidades son especialmente relevantes para los campus de hiperescala. La estructura liderada por corredores sigue siendo una característica clave del mercado de seguros para centros de datos de América del Sur.
Se proyecta que los Programas de Seguros Respaldados por Reaseguros se expandan a una CAGR del 13,83% hasta 2032. Las aseguradoras primarias utilizan el reaseguro para gestionar la acumulación de altos valores en grandes instalaciones. El Seguro Directo sigue siendo más común para sitios empresariales más pequeños con necesidades convencionales de propiedad comercial. Los Agentes Generales Gestores y las agencias de suscripción especializadas pueden llevar capacidad internacional a mercados donde las aseguradoras globales tienen presencia local limitada. Su papel puede ser más relevante en Argentina y Perú. El sistema de distribución seguirá dependiendo de que la información de riesgo fluya eficazmente entre operadores, corredores, aseguradoras primarias y reaseguradoras.
Por Tamaño de Centro de Datos:
Los Sitios Grandes Lideran, la Hiperescala se ExpandeLos Centros de Datos Grandes representaron el 37,24% de la participación de mercado en 2026. Las instalaciones corporativas y de colocación existentes en São Paulo, Río de Janeiro, Santiago y Bogotá proporcionan una base establecida para la demanda de seguros. Estos sitios tienen activos físicos sustanciales pero generalmente permanecen dentro del rango de capacidad de más aseguradoras que los campus más grandes. Requieren programas de propiedad, equipos, responsabilidad civil e interrupción de negocio adaptados a las condiciones operativas locales. Su distribución geográfica también permite a las aseguradoras diversificar las exposiciones en varias ciudades. Las instalaciones grandes siguen siendo centrales para el volumen de primas en la cartera regional.
Se proyecta que los Centros de Datos de Hiperescala se expandan a una CAGR del 13,63% hasta 2032. Los campus de inteligencia artificial pueden concentrar entre 5.000 millones y 20.000 millones de USD en activos en una sola ubicación. Esto crea valores asegurados que exigen un respaldo significativo de reaseguro y un cuidadoso control de la acumulación. El corredor de Fortaleza y Ceará tenía 227 MW en construcción a mediados de 2026, lo que indica un desplazamiento de la concentración de alto valor más allá de São Paulo. Los requisitos del Nivel IV del Uptime Institute pueden reducir la frecuencia de interrupciones mediante redundancia, aunque los fallos pueden conllevar costos de reinstalación más altos. Las configuraciones densas en GPU también aumentan los riesgos de refrigeración y térmicos, lo que requiere evaluaciones de ingeniería actualizadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Ancla la CarteraLos Centros de Datos de Colocación representaron el 45,87% de la participación del mercado de seguros para centros de datos de América del Sur en 2026. La infraestructura operada por terceros sigue siendo una ruta común para los proveedores globales que ingresan a la región. Este modelo concentra la propiedad de activos y la compra de seguros en un grupo limitado de operadores regionales. AXA Brazil tenía 218 instalaciones de centros de datos, representando el 50% del total de América del Sur.[2] Los operadores de colocación deben abordar la exposición concurrente de los inquilinos y el riesgo de infraestructura compartida. Sus programas a menudo requieren que la cobertura de propiedad, cibernética, responsabilidad civil e interrupción de negocio esté coordinada.
Se proyecta que los Proveedores de Servicios en la Nube se expandan a una CAGR del 13,74% hasta 2032. Las regiones de nube dedicadas están creciendo en Brasil, Chile y Colombia a medida que aumenta la demanda de servicios digitales. Los sitios empresariales están perdiendo participación a medida que las organizaciones trasladan cargas de trabajo a instalaciones de nube y colocación. Los sitios de borde se están expandiendo con la adopción del 5G y la necesidad de procesamiento de menor latencia fuera de las principales ciudades. La construcción modular puede acelerar la entrega de campus en la nube, pero crea exposiciones logísticas y de coordinación durante la instalación. El cambio hacia grandes compradores de nube y colocación puede mejorar su poder de negociación sobre deducibles de pólizas, retenciones y sublímites.
Análisis Geográfico
Brasil: Profundidad Regional e Impulso Regulatorio
Brasil representó el 61,32% de la participación del mercado de seguros para centros de datos de América del Sur en 2026. El país entregó 106 MW en el primer semestre de 2026 y se esperaba que añadiera 134 MW para diciembre, con el 56% de la capacidad en construcción ya prearrendada. REDATA redujo los impuestos de importación sobre equipos específicos para centros de datos y respaldó un rápido aumento en las solicitudes de conexión a la red. La Resolución BCB 498/2025 también hace que el seguro cibernético dedicado sea relevante para los proveedores de servicios de tecnología financiera calificados. La combinación de energía renovable de Brasil respalda los objetivos de sostenibilidad de los hiperescaladores, pero no elimina la necesidad de evaluar la fiabilidad de la conexión y los límites de transmisión locales. Tecto Data Centers anunció un programa de 2.000 millones de USD en abril de 2026 para desarrollar 5 nuevas instalaciones en Brasil hasta 2028. Estas inversiones amplían la base de activos asegurados al tiempo que aumentan la necesidad de capacidad internacional de reaseguro. Las aseguradoras deben evaluar la concentración de activos, las dependencias de energía externa y el período durante el cual el equipo está instalado pero el sitio aún no está completamente operativo. Esto hace que el conocimiento local de ingeniería sea tan importante como la capacidad del balance para las colocaciones principales.
Chile: Crecimiento con Consideraciones Sísmicas e Hídricas
Se proyecta que Chile se expanda a una CAGR del 13,93% hasta 2032. El Plan Nacional de Centros de Datos identificó 30 proyectos en desarrollo hasta 2028 y colocó 2.931 millones de USD en proyectos bajo construcción activa. El riesgo sísmico hace que los endosos por terremoto y el diseño de la retención de reaseguro sean centrales para la colocación de programas locales. El uso del agua, las aprobaciones ambientales y la resiliencia de la refrigeración también influyen en la selección del sitio y la ingeniería de riesgos. El marco de planificación de Chile y el proceso de grandes proyectos crean una oportunidad clara para las aseguradoras que pueden combinar experiencia en catástrofes con ingeniería de centros de datos. Ascenty inauguró su tercera instalación chilena en septiembre de 2025, invirtiendo 114 millones de USD, y anunció planes para 2 campus adicionales con una capacidad combinada de 150 MW y 1.000 millones de USD en inversión planificada. Estos proyectos aumentan la importancia de que las cláusulas de construcción, terremoto y continuidad operacional estén alineadas antes de que la capacidad sea puesta en marcha.
Colombia, Argentina, Perú y Otros Mercados de América del Sur: Perfiles de Riesgo Diversos
Se espera que el sector de centros de datos de Colombia se base en los 450 millones de USD de inversión registrados en 2025, con la demanda de fintech y nube aumentando la necesidad de cobertura cibernética y de interrupción de negocio. Argentina tiene 85 MW de capacidad instalada, pero los controles de precios de electricidad y las revisiones tarifarias complican las proyecciones financieras y los programas de protección de ingresos. Perú se encuentra en una etapa más temprana de desarrollo, aunque la exposición sísmica y los equipos importados siguen siendo cuestiones de suscripción relevantes a medida que aumentan los tamaños de los proyectos. Uruguay, Ecuador, Bolivia y otros mercados están desarrollando servicios híbridos y de colocación en respuesta a la demanda de nearshoring. S&P Global declaró que Brasil representa el 50% de la capacidad instalada de centros de datos de América del Sur, dejando el otro 50% disperso en varios mercados nacionales.[3] Esta distribución requiere que las aseguradoras valoren condiciones distintas de red eléctrica, regulatorias, de catástrofe y contractuales dentro de los programas regionales. Los factores de cumplimiento local y la redacción de pólizas específica por país seguirán siendo importantes a medida que los operadores distribuyan cargas de trabajo más allá de los principales centros. Las ubicaciones emergentes pueden ofrecer a los operadores opciones alternativas de terreno, energía y conectividad, pero las aseguradoras deben evaluar la madurez de los servicios públicos, la respuesta de emergencia, las cadenas de suministro y la administración regulatoria en cada ubicación. Los programas regionales pueden ser más eficientes cuando preservan estándares de cobertura comunes mientras retienen endosos específicos por país para condiciones de catástrofe, red eléctrica y legales.
Panorama Competitivo
Concentración del Mercado
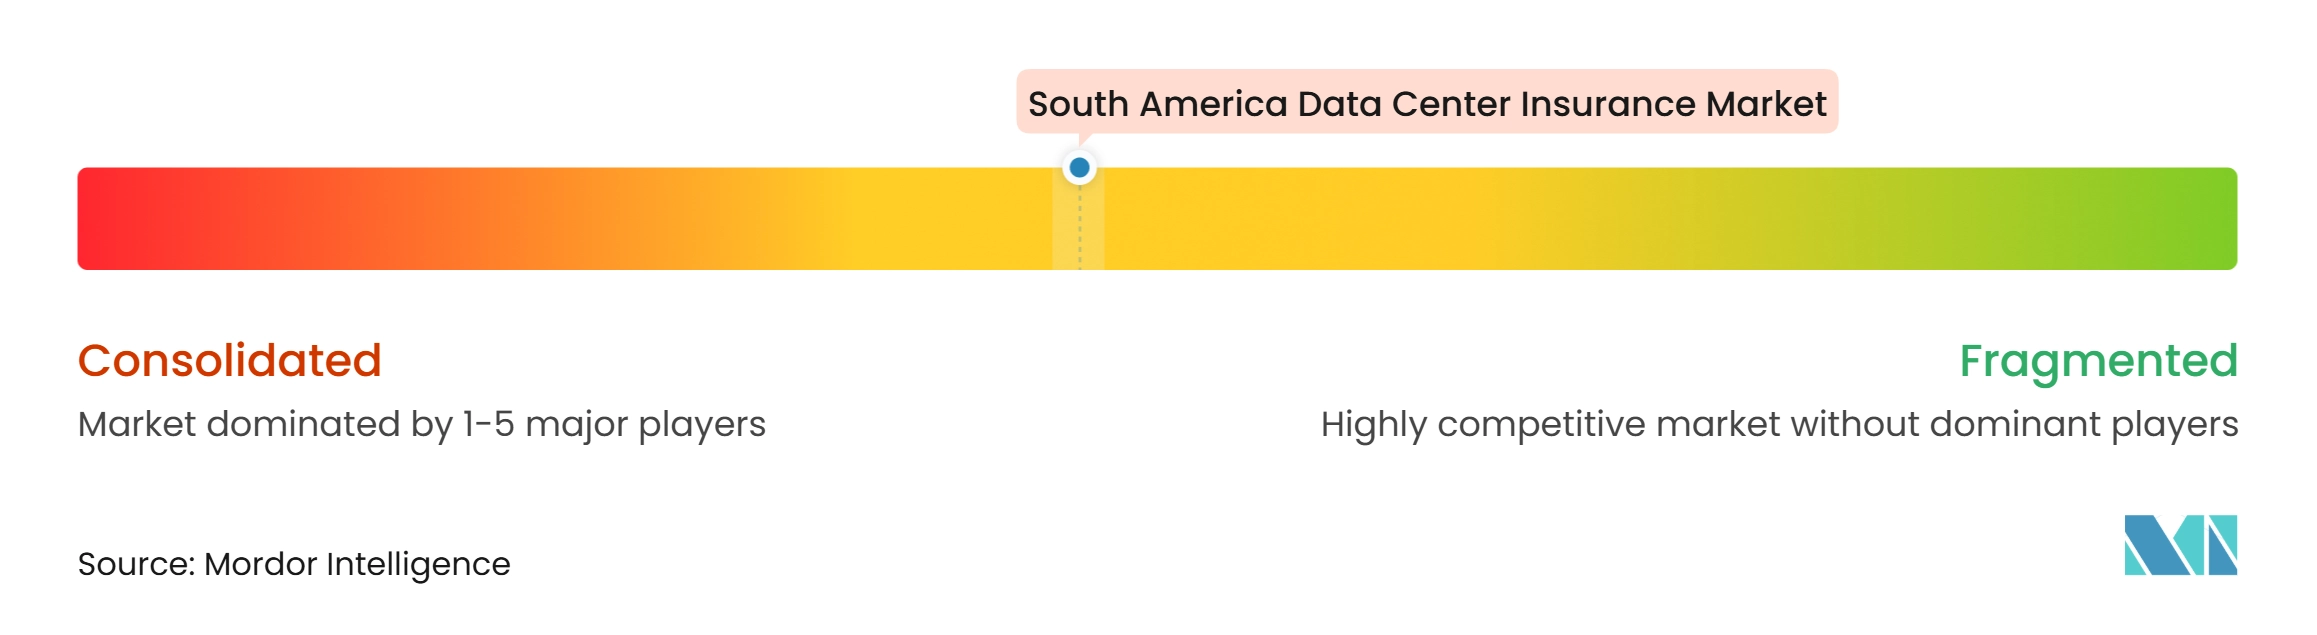
El mercado de seguros para centros de datos de América del Sur está moderadamente concentrado en el nivel de campus más grande. Las aseguradoras globales con sólidas posiciones de capital, recursos de ingeniería y capacidades multilínea compiten por mandatos complejos de hiperescala. Las aseguradoras regionales pueden participar más ampliamente en programas de mercado medio y empresarial. La diferenciación competitiva depende cada vez más de la capacidad de coordinar la cobertura de propiedad, ingeniería, cibernética, interrupción de negocio y responsabilidad civil. Este enfoque ayuda a abordar pérdidas que cruzan los límites tradicionales de las pólizas. También crea una barrera para las aseguradoras que carecen de capacidad especializada en ingeniería de riesgos.
Zurich amplió su oferta de Data Centre Project Guard a Brasil en junio de 2026, combinando la cobertura de construcción y transición a operaciones. AXA Brazil lanzó una solución integrada para centros de datos en septiembre de 2026 con cobertura de ingeniería, propiedad, cibernética, transporte, responsabilidad civil, errores y omisiones, y garantía. FM Global se está preparando para lanzarse como aseguradora directa en Brasil en julio de 2026 y ha identificado los centros de datos como su segmento de crecimiento principal. Estos movimientos muestran que las aseguradoras están apuntando a un diseño de riesgo especializado en lugar de depender únicamente de pólizas estándar de propiedad comercial. La expansión de Zurich siguió a su suscripción de más de 245 proyectos de construcción de centros de datos en los Estados Unidos en 2025, proporcionando experiencia que puede informar su enfoque en Brasil. Los criterios de aceptación de AXA también colocan la certificación de eficiencia energética e hídrica y el uso de energía limpia en el centro de las discusiones de suscripción. Estas condiciones muestran cómo los estándares de rendimiento técnico y sostenibilidad se están convirtiendo en parte de las decisiones de colocación. La cobertura paramétrica para eventos relacionados con SLA y la redacción explícita de cibernética-propiedad siguen siendo áreas donde el diseño de pólizas puede desarrollarse más.
Los reaseguradores siguen siendo importantes porque su capacidad determina los límites que las aseguradoras primarias pueden proporcionar sobre activos concentrados. Los suscriptores también están comenzando a utilizar datos de calidad de energía, monitoreo térmico e información de sensores de IoT en la selección de riesgos. Estas herramientas pueden mejorar la visibilidad de las condiciones de refrigeración, eléctricas y operacionales antes de que ocurra un siniestro. Un mejor monitoreo puede ayudar a las aseguradoras a identificar puntos débiles en la energía de respaldo, la gestión térmica y las prácticas de mantenimiento con mayor anticipación. También puede respaldar recomendaciones de mejora de riesgos más enfocadas para los operadores que desean proteger la disponibilidad del servicio. Estas capacidades pueden ser particularmente útiles donde el historial regional de siniestros sigue siendo limitado para instalaciones de nueva construcción enfocadas en inteligencia artificial. El mercado de seguros para centros de datos de América del Sur probablemente favorecerá a las aseguradoras que combinen estas herramientas de datos con suscripción local y acceso global a reaseguros. Las aseguradoras nacionales pueden seguir siendo socios importantes en las capas primarias y los requisitos regulatorios locales.
Líderes de la Industria de Seguros para Centros de Datos de América del Sur
-
Zurich Insurance Company Ltd
-
Allianz SE
-
AXA S.A.
-
Chubb Limited
-
American International Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros para Centros de Datos de América del Sur Empresas cubiertas en este informe
- Zurich Insurance Company Ltd
- Allianz SE
- AXA S.A.
- Chubb Limited
- American International Group, Inc.
- Marsh LLC
- Willis Towers Watson Public Limited Company
- Aon plc
- Munich Reinsurance Company
- Swiss Re AG
- SCOR SE
- MAPFRE, S.A.
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
- Sompo Holdings, Inc.
- The Travelers Indemnity Company
- Liberty Mutual Insurance Company
- Berkshire Hathaway Specialty Insurance Company
- Lloyd’s
Desarrollos recientes de la industria en Mercado de Seguros para Centros de Datos de América del Sur
- Septiembre de 2026: AXA Brazil lanzó una solución integrada de seguros para centros de datos que combina líneas de ingeniería, propiedad, cibernética, transporte, responsabilidad civil, errores y omisiones, y garantía en un único marco, con criterios de aceptación que requieren certificación de eficiencia energética e hídrica y uso exclusivo de energía limpia. El lanzamiento citó 218 instalaciones de centros de datos en Brasil que representan el 50% del total de América del Sur y la anticipada expansión de la capacidad nacional hacia 4,6 GW bajo el programa REDATA. La estructura incluyó específicamente los daños físicos a la propiedad causados por un ciberataque, convirtiendo el vínculo ciberfísico en una característica explícita de cobertura en lugar de una extensión implícita.
- Julio de 2026: FM Global se preparó para lanzarse como aseguradora directa en Brasil, designando los centros de datos como su segmento de crecimiento principal. La empresa atendía a 80 grupos de centros de datos a nivel mundial y estaba llevando a cabo conversaciones sobre múltiples proyectos brasileños de gran escala, utilizando su modelo de ingeniería y prevención de pérdidas para diferenciarse de las aseguradoras de propiedad tradicionales. El movimiento planificado destacó el interés de las aseguradoras globales lideradas por ingeniería en la prevención de riesgos y el acceso directo a la cartera de infraestructura digital en expansión de Brasil.
- Junio de 2026: Zurich Insurance Group amplió Data Centre Project Guard, un programa de seguros integrado desde la construcción hasta las operaciones, a Brasil, Alemania, Italia, los países nórdicos y España, tras la suscripción de más de 245 proyectos de construcción de centros de datos en los Estados Unidos en 2025. El programa combinó la protección de todo riesgo para contratistas con la cobertura de retraso en el inicio de operaciones y cobertura operacional de transición, abordando el período en que las responsabilidades de construcción y operación pueden superponerse.
- Mayo de 2026: Aon publicó su Informe Global de Seguros de Construcción y Caución 2026, identificando la inversión en infraestructura digital como el principal impulsor que está reformando las prioridades de suscripción de seguros en América del Sur. El informe describió la capacidad de reaseguro en la región como suficiente pero cada vez más selectiva.
Alcance del Informe del Mercado de Seguros para Centros de Datos de América del Sur
El mercado de seguros para centros de datos de América del Sur abarca los productos de seguros diseñados para proteger a los operadores, propietarios y proveedores de servicios de centros de datos contra riesgos como daños a la propiedad, fallos de equipos, interrupción de negocio, incidentes cibernéticos y reclamaciones de responsabilidad civil.
El Informe del Mercado de Seguros para Centros de Datos de América del Sur está Segmentado por Tipos de Seguro (Seguro de Daños a la Propiedad, Seguro de Interrupción de Negocio, Seguro de Avería de Equipos, Seguro Cibernético, Seguro de Catástrofe Natural, Seguro de Responsabilidad Civil General y frente a Terceros, Seguro de Todo Riesgo de Construcción y Montaje, y Otros Tipos de Seguro), Estructura de Cobertura (Pólizas Independientes, Pólizas Combinadas de Propiedad e Interrupción de Negocio, Pólizas de Paquete, Seguro Paramétrico, y Acuerdos de Cautiva y Autoseguro), Exposición al Riesgo (Incendio y Explosión, Fallo de Equipos Eléctricos y Mecánicos, Interrupción del Suministro Eléctrico, Inundaciones y Daños por Agua, Tormentas y Fenómenos Meteorológicos Severos, Terremotos y Otros Peligros Geofísicos, Interrupción Operacional Relacionada con Ciberataques, e Interrupción de Terceros y de la Cadena de Suministro), Tomador del Seguro (Propietarios y Operadores de Centros de Datos, Proveedores de Colocación, Proveedores de Servicios en la Nube, Desarrolladores y Contratistas de Centros de Datos, y Proveedores de Equipos y Servicios para Centros de Datos), Canal de Distribución de Seguros (Seguro Directo, Corredores y Consultores de Seguros, Agentes Generales Gestores y Agencias de Suscripción Especializadas, y Programas de Seguros Respaldados por Reaseguros), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y de Borde), y Geografía (Brasil, Chile, Colombia, Argentina, Perú y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Seguro de Daños a la Propiedad |
| Seguro de Interrupción de Negocio |
| Seguro de Avería de Equipos |
| Seguro Cibernético |
| Seguro de Catástrofe Natural |
| Seguro de Responsabilidad Civil General y frente a Terceros |
| Seguro de Todo Riesgo de Construcción y Montaje |
| Otros Tipos de Seguro |
| Pólizas Independientes |
| Pólizas Combinadas de Propiedad e Interrupción de Negocio |
| Pólizas de Paquete |
| Seguro Paramétrico |
| Acuerdos de Cautiva y Autoseguro |
| Incendio y Explosión |
| Fallo de Equipos Eléctricos y Mecánicos |
| Interrupción del Suministro Eléctrico |
| Inundaciones y Daños por Agua |
| Tormentas y Fenómenos Meteorológicos Severos |
| Terremotos y Otros Peligros Geofísicos |
| Interrupción Operacional Relacionada con Ciberataques |
| Interrupción de Terceros y de la Cadena de Suministro |
| Propietarios y Operadores de Centros de Datos |
| Proveedores de Colocación |
| Proveedores de Servicios en la Nube |
| Desarrolladores y Contratistas de Centros de Datos |
| Proveedores de Equipos y Servicios para Centros de Datos |
| Seguro Directo |
| Corredores y Consultores de Seguros |
| Agentes Generales Gestores y Agencias de Suscripción Especializadas |
| Programas de Seguros Respaldados por Reaseguros |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| Brasil |
| Chile |
| Colombia |
| Argentina |
| Perú |
| Resto de América del Sur |
| Por Tipo de Seguro | Seguro de Daños a la Propiedad |
| Seguro de Interrupción de Negocio | |
| Seguro de Avería de Equipos | |
| Seguro Cibernético | |
| Seguro de Catástrofe Natural | |
| Seguro de Responsabilidad Civil General y frente a Terceros | |
| Seguro de Todo Riesgo de Construcción y Montaje | |
| Otros Tipos de Seguro | |
| Por Estructura de Cobertura | Pólizas Independientes |
| Pólizas Combinadas de Propiedad e Interrupción de Negocio | |
| Pólizas de Paquete | |
| Seguro Paramétrico | |
| Acuerdos de Cautiva y Autoseguro | |
| Por Exposición al Riesgo | Incendio y Explosión |
| Fallo de Equipos Eléctricos y Mecánicos | |
| Interrupción del Suministro Eléctrico | |
| Inundaciones y Daños por Agua | |
| Tormentas y Fenómenos Meteorológicos Severos | |
| Terremotos y Otros Peligros Geofísicos | |
| Interrupción Operacional Relacionada con Ciberataques | |
| Interrupción de Terceros y de la Cadena de Suministro | |
| Por Tomador del Seguro | Propietarios y Operadores de Centros de Datos |
| Proveedores de Colocación | |
| Proveedores de Servicios en la Nube | |
| Desarrolladores y Contratistas de Centros de Datos | |
| Proveedores de Equipos y Servicios para Centros de Datos | |
| Por Canal de Distribución de Seguros | Seguro Directo |
| Corredores y Consultores de Seguros | |
| Agentes Generales Gestores y Agencias de Suscripción Especializadas | |
| Programas de Seguros Respaldados por Reaseguros | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube | |
| Empresarial y de Borde | |
| Por Geografía | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de seguros para centros de datos de América del Sur?
El mercado de seguros para centros de datos de América del Sur fue valorado en 312,83 millones de USD en 2026 y se prevé que alcance los 653,68 millones de USD para 2032, a una CAGR del 12,92%.
¿Qué tipo de seguro tiene la mayor participación en los centros de datos de América del Sur?
El Seguro de Daños a la Propiedad lideró con el 38,46% de participación en 2026 porque los sitios en construcción y en operación contienen activos físicos de alto valor.
¿Por qué se está expandiendo la cobertura cibernética para los operadores de centros de datos?
Se proyecta que el Seguro Cibernético crezca a una CAGR del 13,81% hasta 2032 a medida que los sistemas operativos conectados crean exposiciones de interrupción física y de servicio.
¿Qué está impulsando la demanda de programas integrados de seguros para centros de datos?
La superposición de construcción y operaciones, combinada con los riesgos de propiedad, cibernéticos e interrupción de negocio, está aumentando la demanda de pólizas coordinadas.
¿Qué país lidera la demanda regional de seguros para centros de datos?
Brasil representó el 61,32% de la participación en 2026, respaldado por la entrega de nueva capacidad, REDATA y una extensa actividad de construcción.
¿Por qué es Chile importante para las aseguradoras que atienden la infraestructura digital?
Se proyecta que Chile crezca a una CAGR del 13,93% hasta 2032, mientras que sus condiciones sísmicas requieren estructuras especializadas de catástrofe y reaseguro.