
Taille et part du marché de l'assurance des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
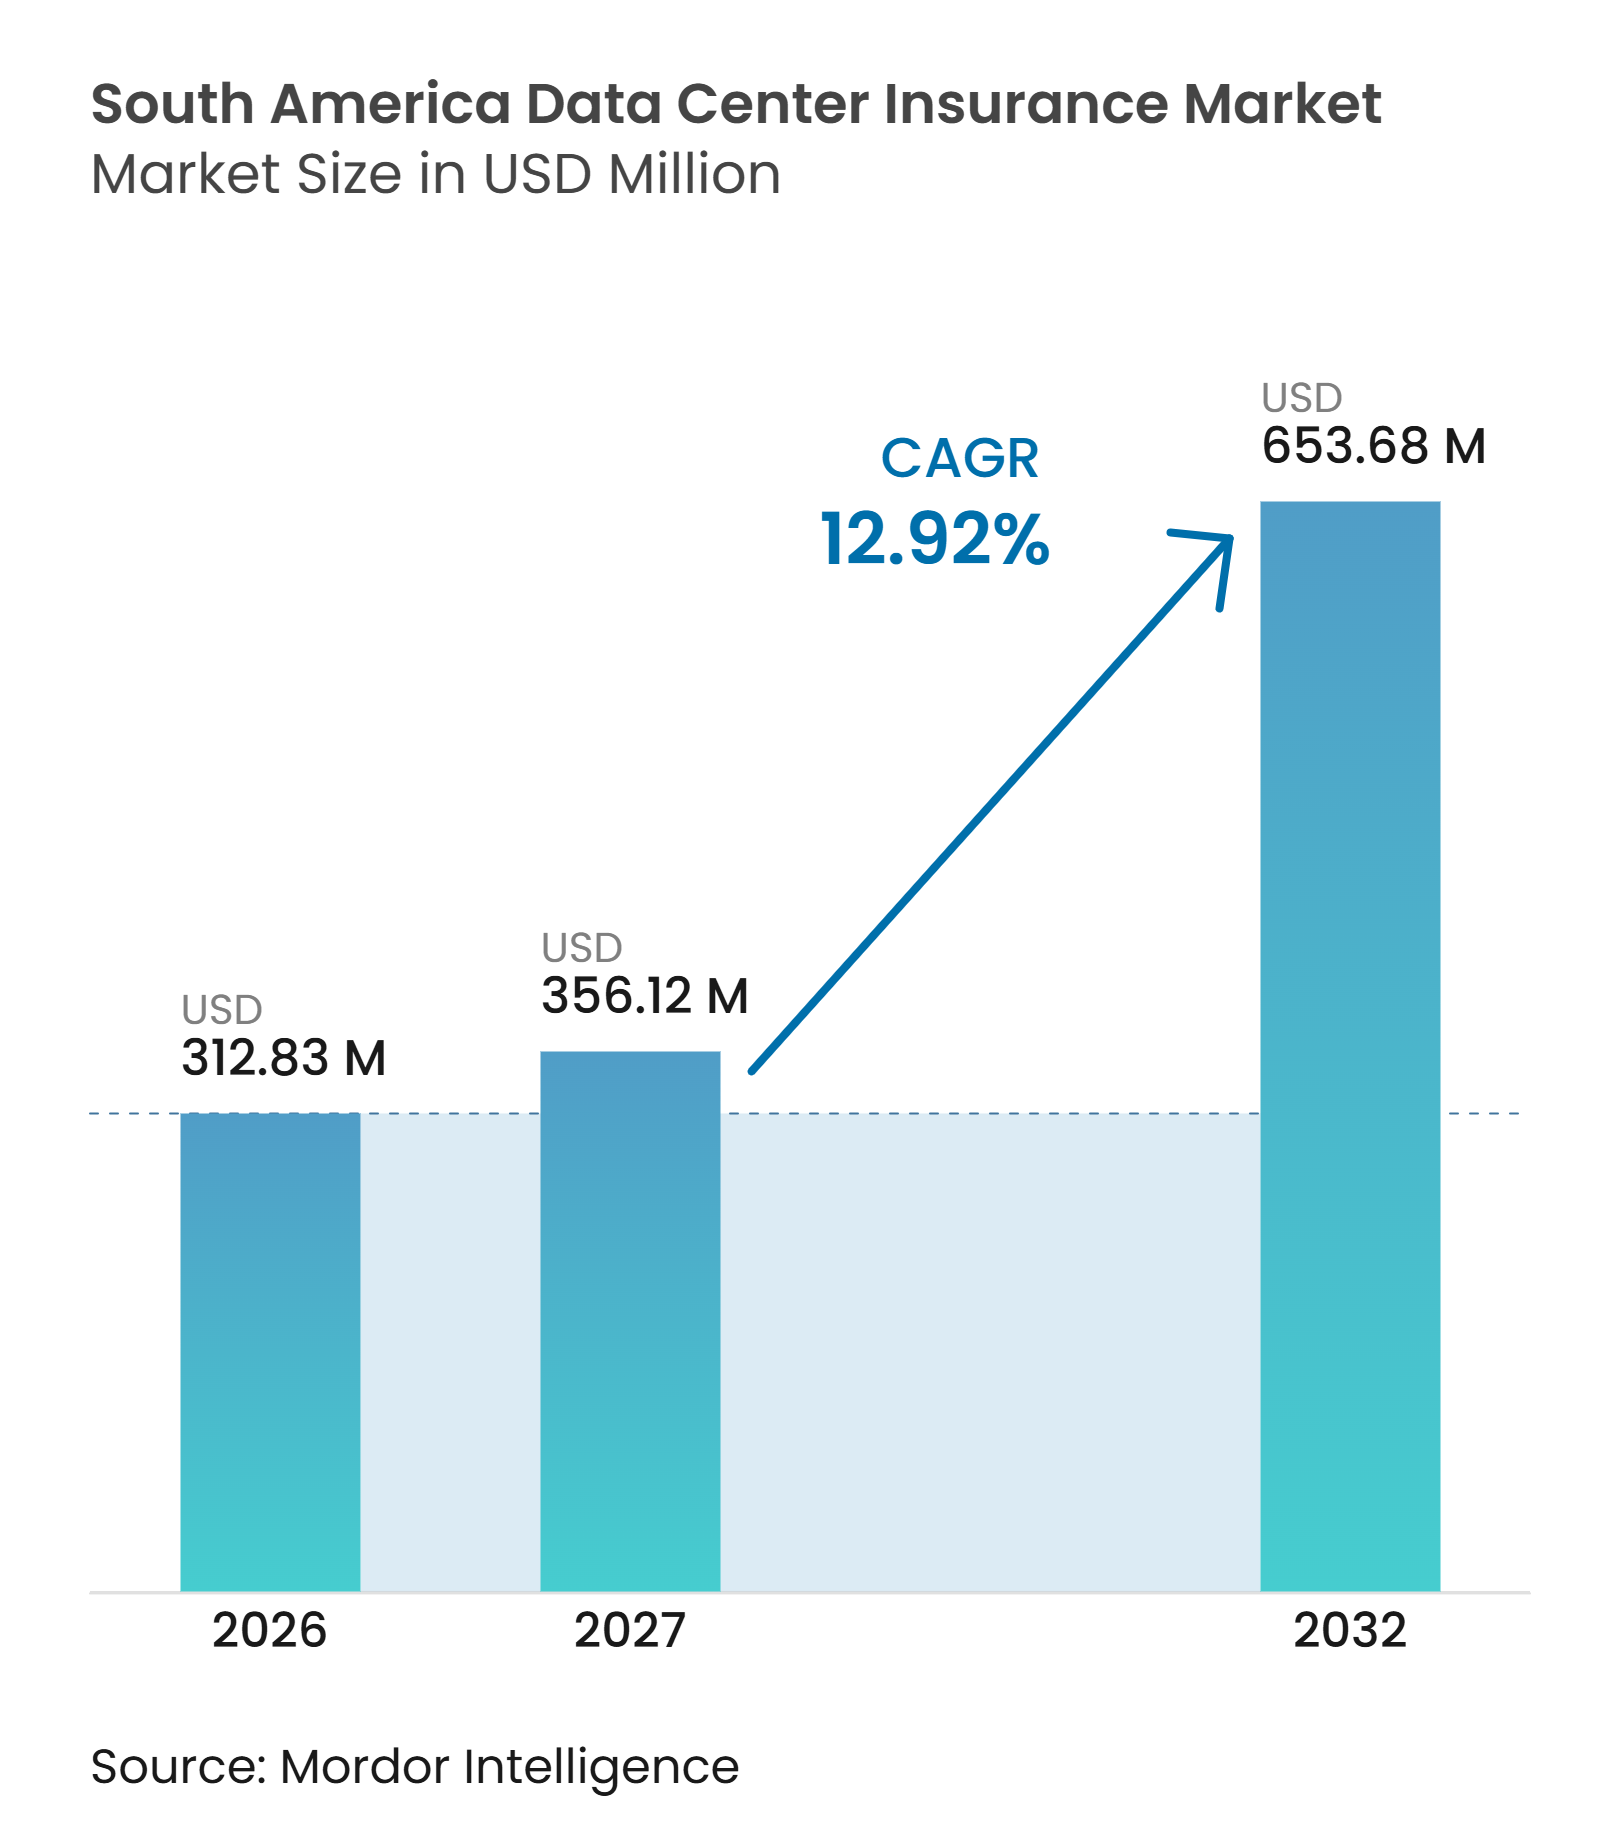
| Taille du marché de l'année de base (2026) | 312.83 Millions de dollars américains |
| Taille du Marché (2027) | 356.12 Millions de dollars américains |
| Taille du Marché (2032) | 653.68 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 12.92 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance des centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché de l'assurance des centres de données en Amérique du Sud était évaluée à 312,83 millions USD en 2026 et devrait atteindre 653,68 millions USD d'ici 2032, à un CAGR de 12,92 % durant la période de prévision 2027-2032. L'activité de construction augmente la quantité d'équipements, de bâtiments et de systèmes critiques devant être assurés, notamment au Brésil et au Chili. Les charges de travail d'intelligence artificielle augmentent également la densité des actifs au sein des installations, accroissant ainsi la valeur assurée sur les campus individuels. Les assureurs répondent avec des programmes combinant la couverture des dommages matériels, cyber, des pertes d'exploitation, d'ingénierie et de responsabilité civile. Cette approche devient plus importante car l'alimentation électrique, le refroidissement, la connectivité et les contrôles numériques génèrent de plus en plus des sinistres liés. Le marché de l'assurance des centres de données en Amérique du Sud se développe donc à travers des programmes plus importants et plus complexes plutôt que par le seul volume de polices.
Points clés du rapport
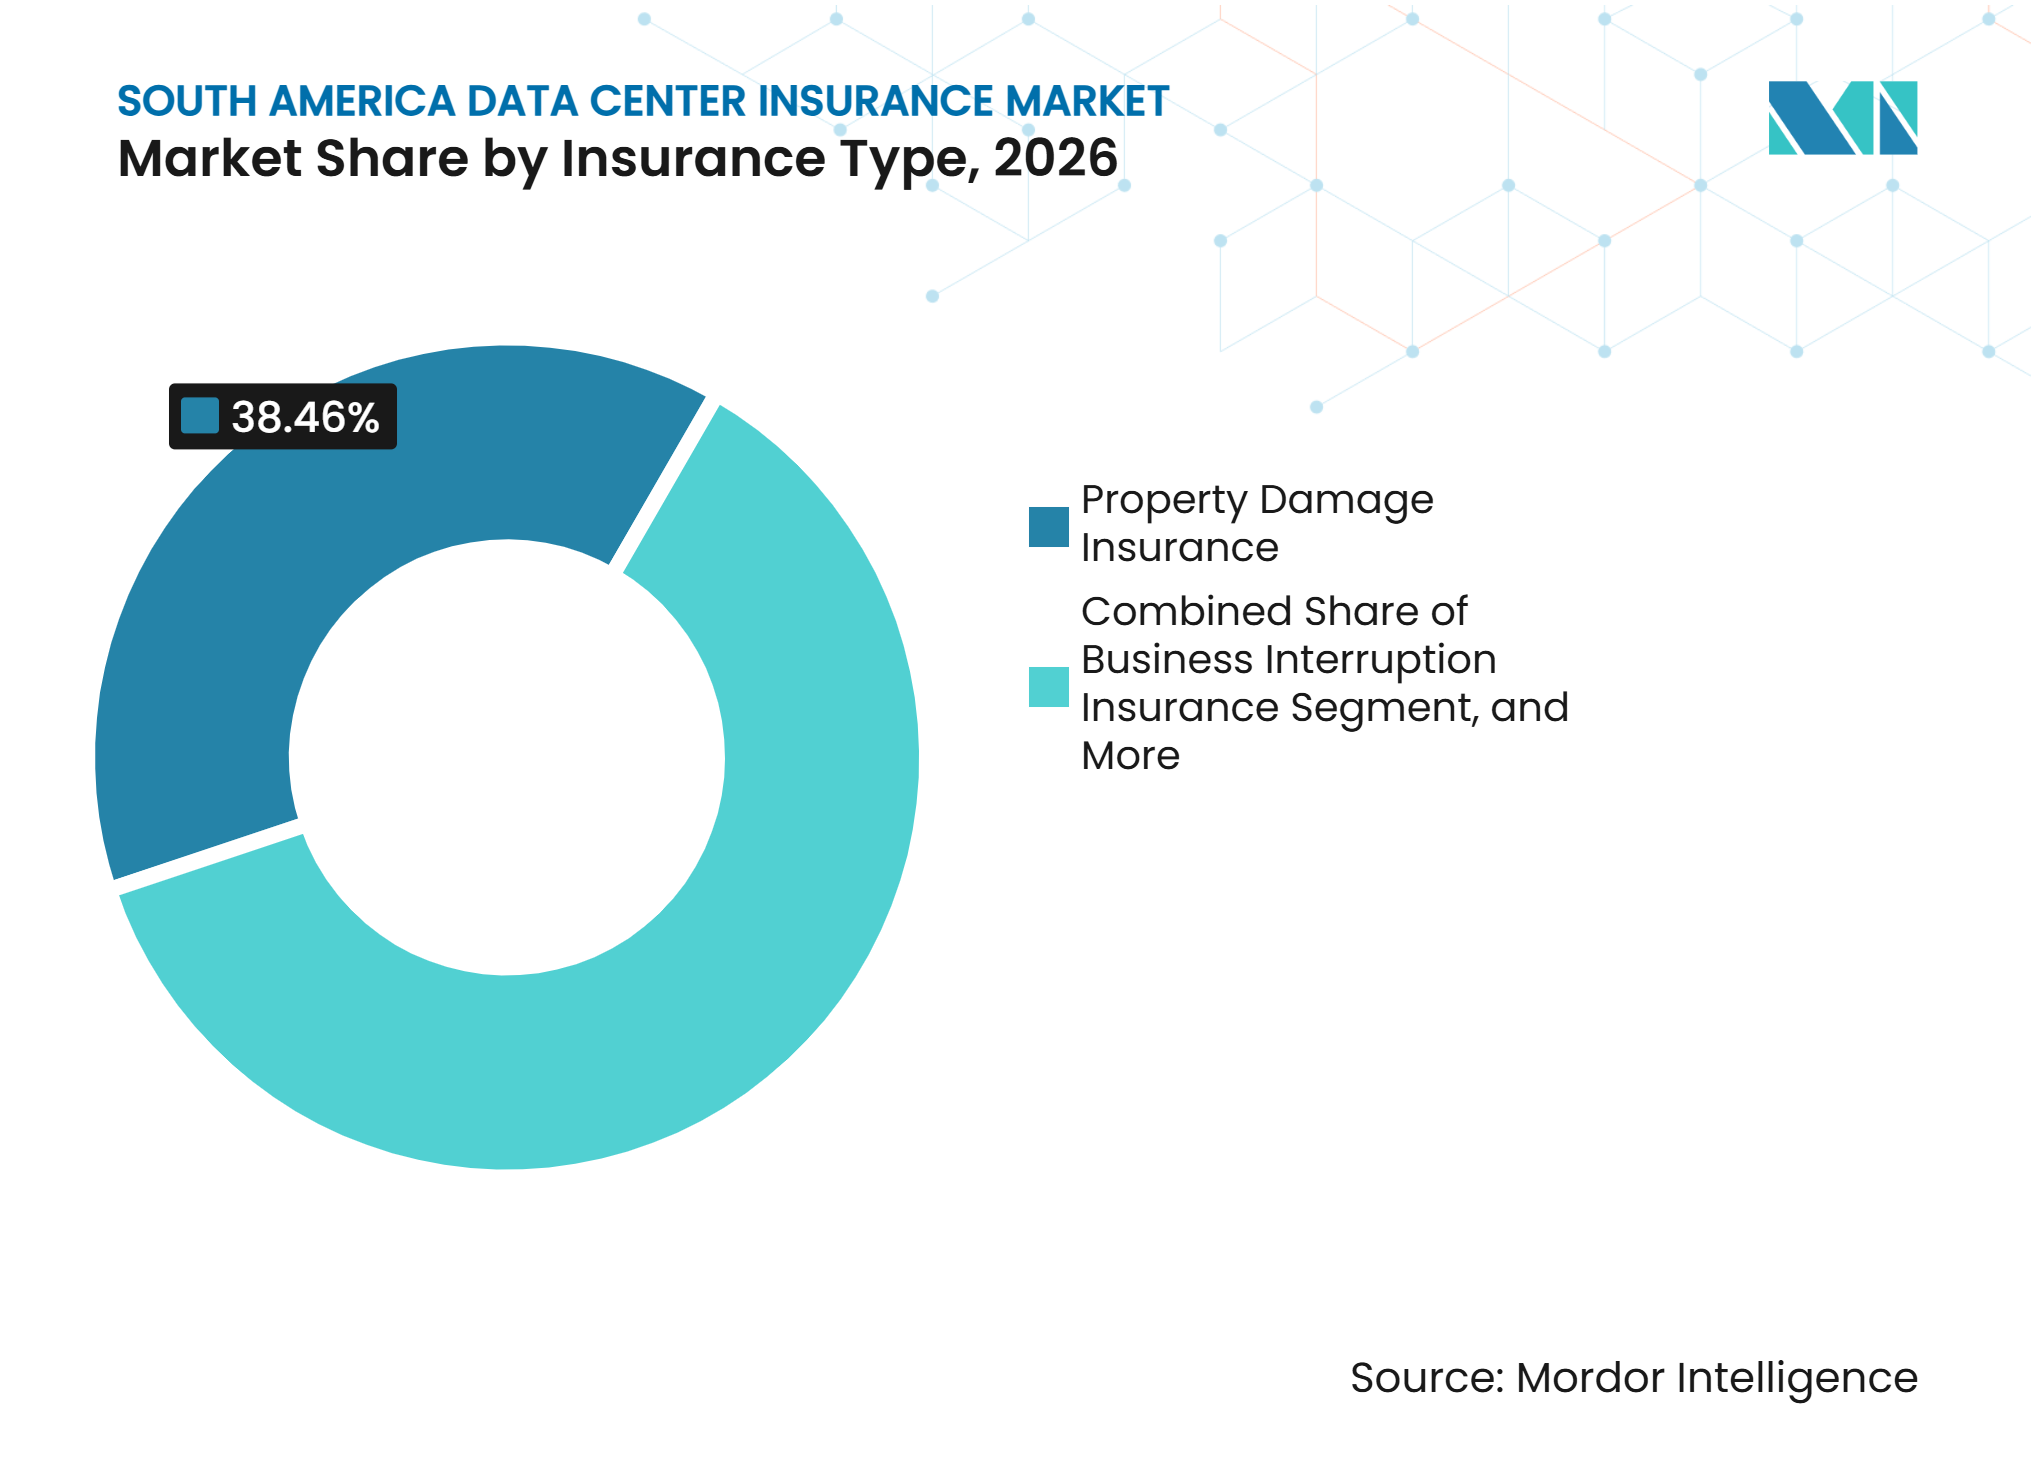
- Par type d'assurance, l'assurance dommages matériels détenait 38,46 % de la part du marché de l'assurance des centres de données en Amérique du Sud en 2026, tandis que l'assurance cyber devrait se développer à un CAGR de 13,81 % jusqu'en 2032.
- Par structure de couverture, les polices combinées dommages matériels et pertes d'exploitation détenaient une part de 37,83 % en 2026, tandis que l'assurance paramétrique devrait se développer à un CAGR de 13,43 % jusqu'en 2032.
- Par exposition aux risques, la perturbation de l'alimentation électrique représentait une part de 23,42 % en 2026, tandis que la perturbation opérationnelle liée au cyber devrait se développer à un CAGR de 13,62 % jusqu'en 2032.
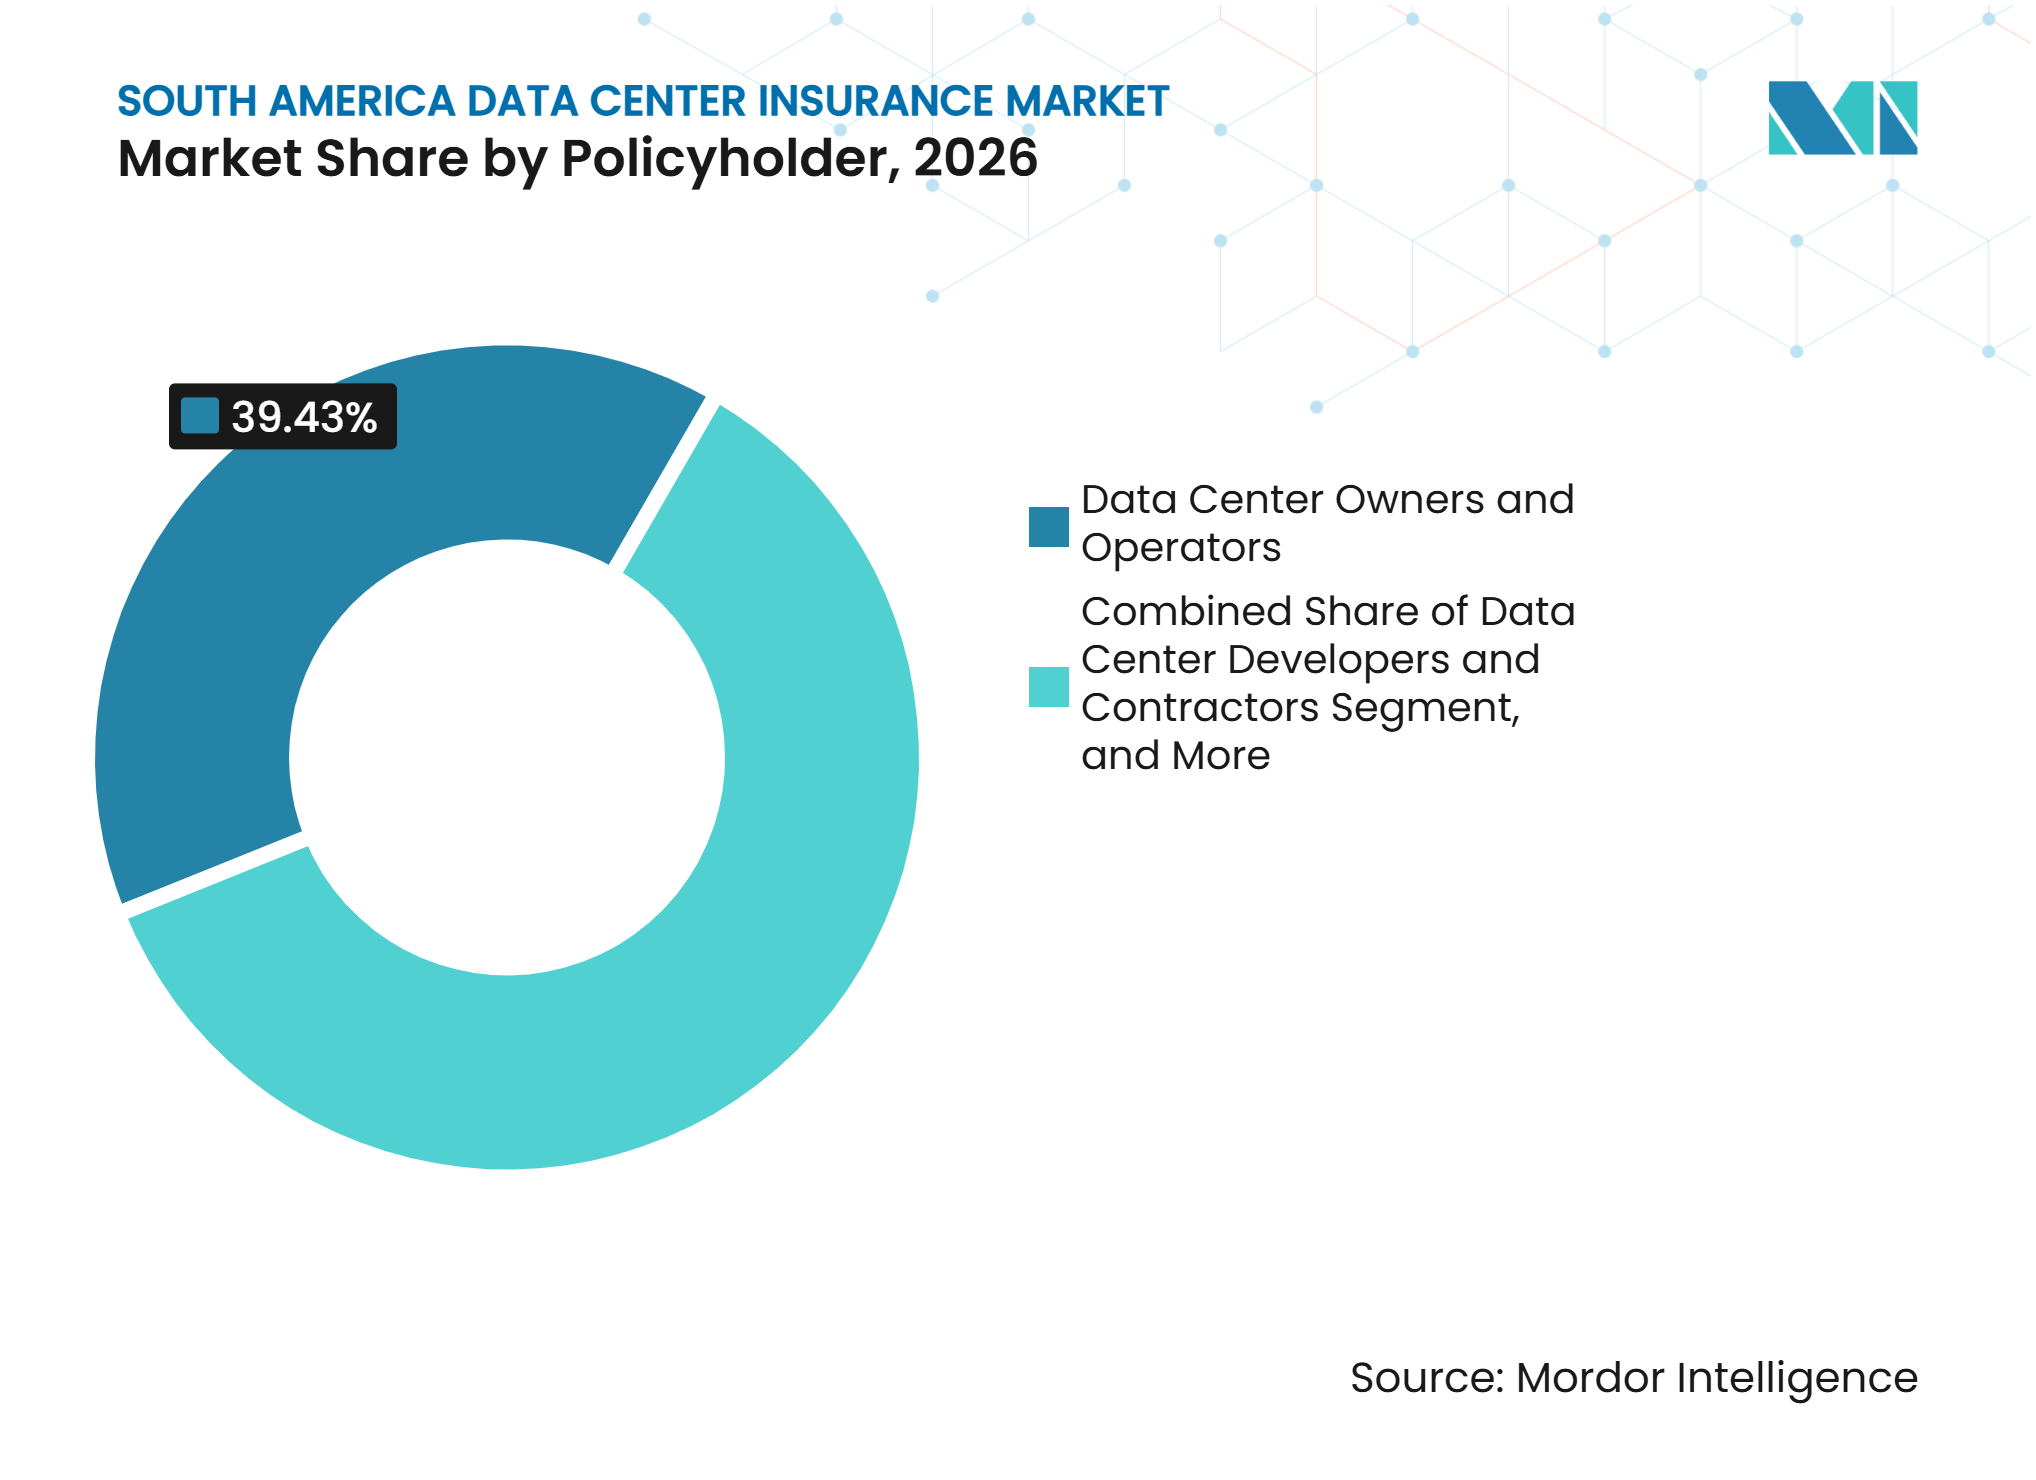
- Par souscripteur, les propriétaires et exploitants de centres de données détenaient une part de 39,43 % en 2026, tandis que les fournisseurs de colocation devraient se développer à un CAGR de 13,27 % jusqu'en 2032.
- Par canal de distribution d'assurance, les courtiers et consultants en assurance représentaient une part de 58,67 % en 2026, tandis que les programmes d'assurance soutenus par la réassurance devraient se développer à un CAGR de 13,83 % jusqu'en 2032.
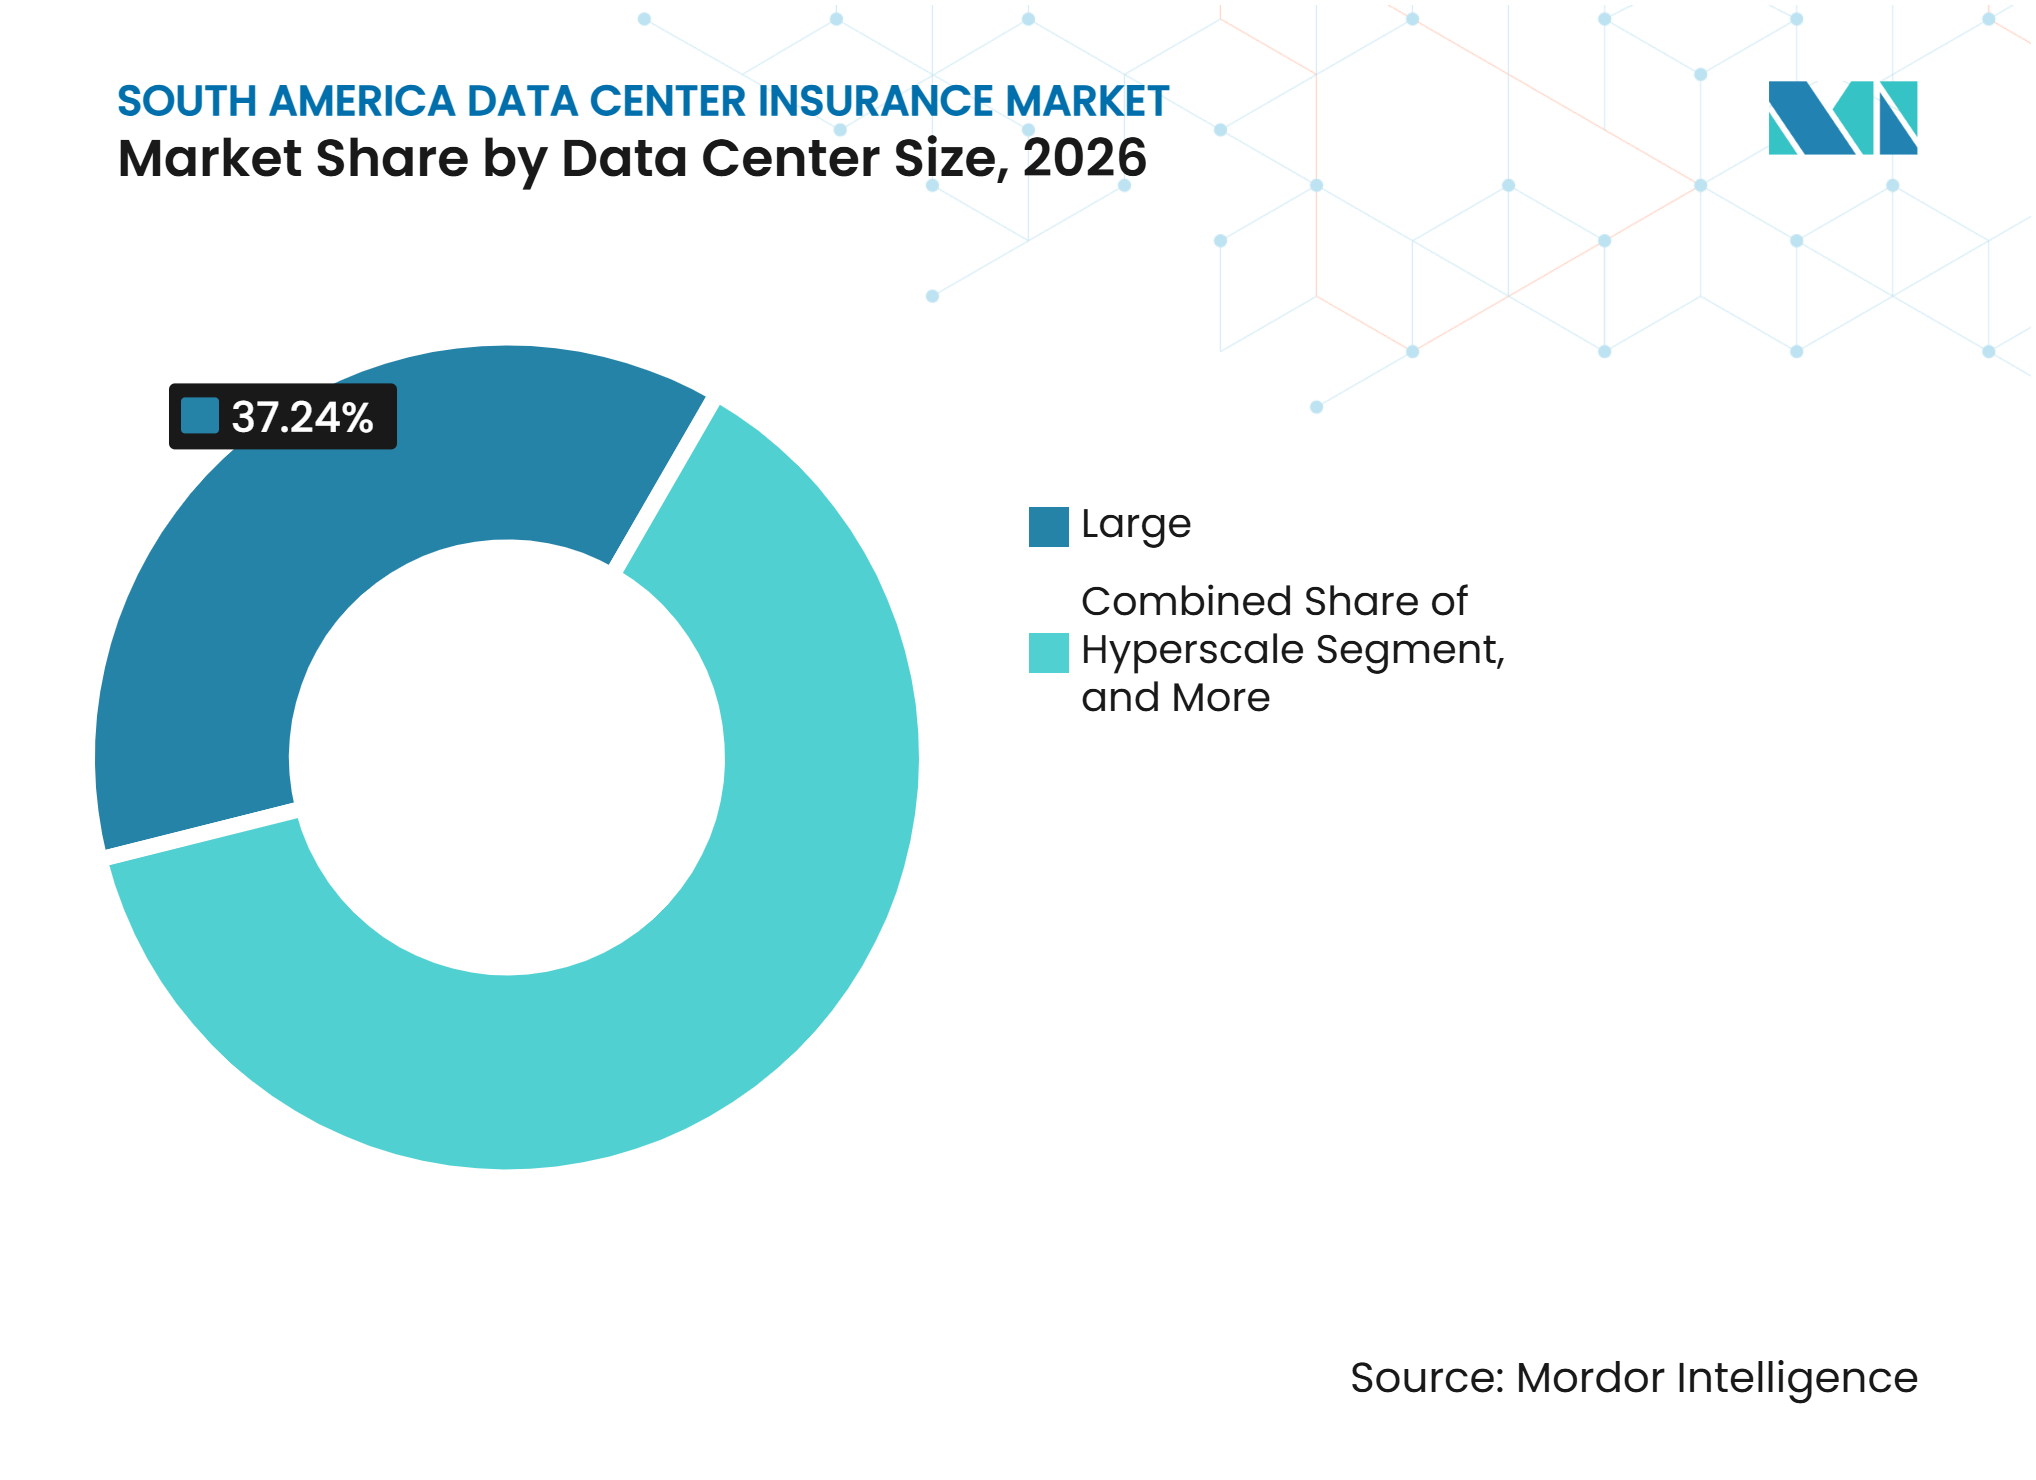
- Par taille de centre de données, les grands centres de données détenaient une part de 37,24 % en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 13,63 % jusqu'en 2032.
- Par type de centre de données, les centres de données de colocation représentaient une part de 45,87 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 13,74 % jusqu'en 2032.
- Par géographie, le Brésil détenait une part de 61,32 % en 2026, tandis que le Chili devrait se développer à un CAGR de 13,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la capacité des centres de données d'intelligence artificielle et cloud | +3.8% | Mondial, concentré au Brésil et au Chili | Moyen terme (2-4 ans) |
| Augmentation de l'exposition aux pertes d'exploitation et à la responsabilité liée à la disponibilité | +2.6% | Brésil, Colombie, Chili | Court terme (≤ 2 ans) |
| Interdépendance cyber-physique croissante des centres de données | +2.1% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| Croissance des programmes d'assurance intégrés de la construction à l'exploitation | +1.4% | Brésil, Chili, Pérou | Moyen terme (2-4 ans) |
| Exigences de localisation des données et d'infrastructure souveraine | +0.8% | Brésil, Colombie, Argentine | Long terme (≥ 4 ans) |
| Exigences en matière d'énergie renouvelable et d'efficacité hydrique stimulant l'ingénierie des risques | +0.5% | Brésil, Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité des centres de données d'intelligence artificielle et cloud
Le Brésil a livré 106 MW de nouvelle capacité de centres de données au premier semestre 2026 et devrait en ajouter 134 MW supplémentaires d'ici décembre. Les nouvelles installations nécessitent une couverture pour les bâtiments, les systèmes électriques, les équipements de refroidissement et les équipements informatiques importés. Le programme REDATA a réduit les taxes à l'importation sur certains équipements de centres de données, tandis que les demandes de raccordement au rseau ont augmenté de 6,4 GW dans les 60 jours suivant la publication de la politique.[1] La densité accrue des équipements augmente les valeurs par mégawatt et fait de l'incendie, de la chaleur et des défaillances électriques des considérations de souscription plus importantes. Au Chili, la croissance des capacités et la réduction des taux d'inoccupation créent un besoin similaire de couverture pour la construction et l'exploitation. Le marché de l'assurance des centres de données en Amérique du Sud bénéficie du passage des campus pré-loués de la phase de planification à celle de la construction et de l'exploitation.
Augmentation de l'exposition aux pertes d'exploitation et à la responsabilité liée à la disponibilité
Les exploitants de centres de données font face de plus en plus à des pertes de revenus lorsque les raccordements au réseau, les systèmes de refroidissement ou les services réseau tombent en panne. Les délais de construction ont été réduits à 15-18 mois contre 24-30 mois traditionnellement, rendant la période de mise en service plus exposée aux risques simultanés de construction et d'exploitation. Un site achevé peut rester incapable de générer des revenus lorsqu'un raccordement au réseau est retardé, même lorsque les dommages matériels sont limités. Les équipements importés peuvent également allonger les délais de réparation car les pièces de remplacement peuvent transiter par des chaînes d'approvisionnement internationales. Les coûts des violations de données au Brésil ont atteint 7,19 millions BRL (1,25 million USD) en 2025, bien que ce chiffre exclue les pénalités contractuelles liées aux accords de niveau de service et les pertes liées à la réputation. Le marché de l'assurance des centres de données en Amérique du Sud connaît par conséquent une demande accrue pour des libellés de délai de démarrage et de pertes d'exploitation sur mesure.
Interdépendance cyber-physique croissante des centres de données
Les systèmes de gestion de l'énergie, de refroidissement et de contrôle des bâtiments sont de plus en plus connectés aux réseaux numériques. Une cyberattaque sur un système de gestion de bâtiment peut causer des dommages matériels ou perturber les services, même lorsqu'une police de dommages matériels classique inclut une exclusion pour les sinistres d'origine cyber. La résolution BCB 498/2025 du Brésil exige que les prestataires de services technologiques qualifiés soutenant les infrastructures financières critiques maintiennent une assurance cyber dédiée. Cette conception de couverture fait du risque cyber une partie intégrante de la souscription en ingénierie et en dommages matériels plutôt qu'un achat séparé.
Croissance des programmes d'assurance intégrés de la construction à l'exploitation
La construction et l'exploitation se chevauchent souvent lorsque les systèmes d'alimentation électrique, de refroidissement et de connectivité sont mis en service dans des modules achevés pendant que les travaux se poursuivent à proximité. Ce chevauchement peut laisser une incertitude entre les polices de risques de chantier et les programmes de dommages matériels opérationnels. Zurich a étendu Data Centre Project Guard au Brésil en juin 2026, regroupant la couverture tous risques chantier, délai de démarrage et de transition dans une seule structure. Les prêteurs et les investisseurs institutionnels traitent également la couverture intégrée comme une exigence de financement de projet pour les grands campus. Cela favorise les assureurs disposant d'équipes d'ingénierie capables d'évaluer les risques pendant la construction et lors de la remise. Le marché de l'assurance des centres de données en Amérique du Sud offre donc un avantage aux assureurs capables de maintenir la continuité depuis les premiers travaux jusqu'à l'exploitation.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capacité locale limitée pour les risques à haute valeur et systémiques | -1.8% | Brésil, Chili, Colombie | Court terme (≤ 2 ans) |
| Instabilité du réseau électrique et volatilité des tarifs d'électricité | -1.3% | Brésil, Argentine, Colombie | Moyen terme (2-4 ans) |
| Déclenchement ambigu des pertes d'exploitation sans dommages matériels et des sinistres cyber-physiques | -0.6% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Stress hydrique, autorisations environnementales et contraintes de site | -0.5% | Brésil, Chili, Pérou | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Capacité locale limitée pour les risques à haute valeur et systémiques
Les campus hyperscale nécessitent des limites que de nombreux assureurs primaires locaux ne peuvent pas conserver seuls. Les exploitants doivent donc obtenir des capacités auprès d'assureurs et de réassureurs internationaux. Cela peut accroître la complexité du placement et rendre la tarification plus sensible aux conditions mondiales de réassurance. Les assureurs de plus petite taille peuvent également manquer des ressources d'ingénierie spécialisées nécessaires pour évaluer les expositions complexes liées à l'alimentation électrique, au refroidissement et à l'incendie. Il en résulte un vivier restreint d'assureurs pour les installations les plus importantes, notamment lorsque plusieurs projets à haute valeur se trouvent dans la même région d'alimentation électrique. Cela limite le rythme auquel le marché de l'assurance des centres de données en Amérique du Sud peut servir les projets à plus haute valeur.
Instabilité du réseau électrique et volatilité des tarifs d'électricité
La fiabilité du réseau électrique reste une préoccupation centrale en dehors des marchés établis du sud-est du Brésil. Les retards de raccordement peuvent laisser une installation équipée inactive et produire des pertes d'exploitation qui ne s'inscrivent pas clairement dans un programme de construction ou de dommages matériels. La tarification de l'électricité réglementée et fréquemment révisée en Argentine complique également les projections de revenus à long terme. Les exploitants ajoutent des microréseaux, des systèmes solaires et des batteries de stockage pour améliorer la résilience. Ces actifs créent de nouveaux modes de défaillance et peuvent nécessiter des avenants de comptage en aval lorsque les systèmes énergétiques sont exploités par des tiers. La disponibilité de l'eau et les autorisations environnementales ajoutent des contraintes supplémentaires au Chili, au Pérou et dans certaines parties du Brésil, où les choix de refroidissement et les permis de site affectent à la fois la livraison du projet et l'ingénierie des risques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'assurance :
les dommages matériels et le cyber définissent la demande de couvertureL'assurance dommages matériels détenait 38,46 % de la part du marché de l'assurance des centres de données en Amérique du Sud en 2026. Cette catégorie reflète les expositions physiques créées par la construction active, les travaux de mise en service et les infrastructures électriques à haute valeur. Les bâtiments, les sous-stations, les générateurs, les systèmes d'alimentation sans interruption, les équipements de refroidissement et les salles de serveurs constituent une large base d'actifs assurés. Le pipeline de construction actuel du Brésil renforce cette demande car chaque installation achevée ajoute des biens matériels devant être protégés. Les programmes de dommages matériels soutiennent également les prêteurs qui exigent une preuve de protection avant de débloquer le financement du projet, et leurs études d'ingénierie créent une documentation pouvant être utilisée tout au long de la vie opérationnelle d'une installation. Le marché de l'assurance des centres de données en Amérique du Sud bénéficie également lorsque les polices de construction sont conçues pour se transformer de manière transparente en couverture de dommages matériels opérationnels. Les campus plus grands créent des valeurs totales assurées plus élevées et une plus grande exposition à l'accumulation pour les assureurs.
L'assurance cyber devrait croître à un CAGR de 13,81 % jusqu'en 2032. La couverture cyber obligatoire pour les fournisseurs d'infrastructures financières donne à ce segment une base réglementaire au Brésil. L'exposition plus large augmente également car la technologie opérationnelle est connectée aux logiciels de gestion et aux réseaux externes. L'assurance pertes d'exploitation reste importante lorsqu'une interruption affecte les contrats clients et la disponibilité des services. L'assurance bris de machines couvre les défaillances des systèmes de refroidissement, des générateurs et des systèmes électriques. La couverture des catastrophes naturelles, tous risques chantier et responsabilité civile tiers élargit le marché de l'assurance des centres de données en Amérique du Sud à mesure que les exploitants font face à des scénarios de sinistres plus variés.



Par structure de couverture :
les produits paramétriques gagnent en utilité pratiqueLes polices combinées dommages matériels et pertes d'exploitation représentaient 37,83 % du marché de l'assurance des centres de données en Amérique du Sud en 2026. Elles répondent à la situation courante dans laquelle un événement lié à l'alimentation électrique endommage les équipements et interrompt simultanément la génération de revenus. Une seule police coordonnée peut réduire les litiges sur l'assureur qui répond à chaque partie d'un sinistre. Cette structure est utile pour les grands campus avec des coûts fixes élevés et des engagements de disponibilité envers les clients. Elle aligne également l'évaluation des dommages matériels avec les conséquences opérationnelles d'une interruption prolongée. Les programmes combinés restent l'option standard pour de nombreux grands exploitants.
L'assurance paramétrique devrait se développer à un CAGR de 13,43 % jusqu'en 2032. Ces produits versent une indemnisation lorsqu'un seuil d'événement défini est atteint, comme une chute de tension ou un niveau de température spécifié, ce qui peut donner aux exploitants une meilleure visibilité sur la planification des flux de trésorerie après une interruption. Le marché de l'assurance des centres de données en Amérique du Sud peut utiliser ce modèle lorsque les pertes de services contractuels ne dépendent pas de la preuve de dommages matériels. Cette approche peut couvrir les pertes de services survenant sans dommages matériels qualifiants. Les données en temps réel sur la qualité de l'alimentation électrique et les capteurs de bâtiments rendent les déclencheurs plus précis et peuvent réduire le risque de base. Les polices individuelles et les polices globales continuent de servir les petits exploitants qui ne peuvent pas accéder à des programmes intégrés complexes. Les dispositifs de captive et d'auto-assurance sont les plus pertinents pour les hyperscalers mondiaux qui conservent les sinistres courants et ne transfèrent que les événements de plus haute gravité.
Par exposition aux risques :
les risques liés à l'alimentation électrique et au cyber façonnent la souscriptionLa perturbation de l'alimentation électrique représentait 23,42 % de la part du marché de l'assurance des centres de données en Amérique du Sud en 2026. Les contraintes de transmission et les ajouts rapides de capacité suscitent des préoccupations sur plusieurs marchés nationaux. Les souscripteurs doivent prendre en compte la production de secours, les systèmes de batteries, les arrangements d'interconnexion et la fiabilité des services publics. Une perturbation peut affecter simultanément les performances des équipements et les obligations de service aux clients. L'exposition est particulièrement importante là où le réseau local n'a pas été développé pour des clusters denses de centres de données. Le risque lié à l'alimentation électrique affecte également la façon dont les réassureurs évaluent l'accumulation au sein d'un portefeuille.
La perturbation opérationnelle liée au cyber devrait se développer à un CAGR de 13,62 % jusqu'en 2032. Les infrastructures connectées à Internet offrent un vecteur permettant à une attaque numérique d'affecter les systèmes de refroidissement ou d'alimentation électrique. Les risques d'incendie et d'explosion restent importants lorsque les systèmes de batteries et les équipements informatiques à haute densité augmentent les charges thermiques. Les inondations et les dommages causés par l'eau sont pertinents dans le nord du Brésil et dans certaines parties de la Colombie. Les avenants sismiques sont importants au Chili, en Colombie et au Pérou en raison de leurs conditions sismiques régionales. La perturbation de la chaîne d'approvisionnement est une autre source d'exposition croissante car les fournisseurs de connectivité et d'énergie deviennent essentiels à la capacité d'une installation à servir ses clients.
Par souscripteur :
les exploitants en tête tandis que la colocation se développeLes propriétaires et exploitants de centres de données dtenaient une part de 39,43 % en 2026. Ils possèdent ou gèrent directement les installations, les équipements et les obligations contractuelles qui créent des expositions en matière de dommages matériels et de responsabilité civile. Les exploitants nationaux et les filiales régionales de fournisseurs cloud mondiaux suivent souvent des pratiques différentes de financement des risques. Les normes de trésorerie internationales peuvent exiger des limites d'assurance plus élevées et des structures de programme plus larges. Ce groupe a la plus longue histoire d'achats d'assurance formels dans la région. Leurs pratiques d'approvisionnement soutiennent une demande stable de couverture multi-branches.
Les fournisseurs de colocation devraient se développer à un CAGR de 13,27 % jusqu'en 2032. Leur modèle d'exploitation multi-locataires crée une exposition simultanée lorsqu'une interruption de service affecte plusieurs clients. Ils peuvent faire face à des réclamations de locataires, à des pertes d'exploitation contingentes et à des responsabilités liées aux accords de niveau de service qui sont moins visibles sur un site mono-utilisateur. Les fournisseurs de services cloud utilisent souvent des structures d'assurance mondiales et peuvent s'auto-assurer pour certains risques matériels. Les promoteurs et les entrepreneurs ont besoin d'une couverture pendant la construction et la mise en service de nouveaux sites. Les fournisseurs d'équipements et de services créent également une demande en aval de responsabilité professionnelle et de responsabilité du fait des produits à mesure que l'écosystème des centres de données se développe.

Par canal de distribution d'assurance :
les courtiers spécialisés conservent leur influenceLes courtiers et consultants en assurance représentaient une part de 58,67 % en 2026. Leur position reflète la difficult de placer de grands programmes couvrant les dommages matériels, le cyber, l'ingénierie, la responsabilité civile et les marchés de réassurance, notamment lorsqu'un exploitant a besoin d'une émission de police locale en parallèle d'une capacité internationale. Le marché de l'assurance des centres de données en Amérique du Sud s'appuie sur cette coordination car un seul programme peut impliquer plusieurs assureurs, juridictions et examens techniques. Les courtiers spécialisés peuvent agréger des capacités auprès d'assureurs internationaux et aider les exploitants à développer des informations sur les risques pour la souscription. Ils aident également aux examens d'ingénierie, à la modélisation des sinistres et aux négociations sur les libellés. Ces capacités sont particulièrement pertinentes pour les campus hyperscale. La structure pilotée par les courtiers reste une caractéristique clé du marché de l'assurance des centres de données en Amérique du Sud.
Les programmes d'assurance soutenus par la réassurance devraient se développer à un CAGR de 13,83 % jusqu'en 2032. Les assureurs primaires utilisent la réassurance pour gérer l'accumulation de valeurs élevées dans les grandes installations. L'assurance directe reste plus courante pour les sites d'entreprise plus petits avec des besoins classiques en assurance de biens commerciaux. Les agents généraux gestionnaires et les agences de souscription spécialisées peuvent apporter des capacités internationales sur des marchés où les assureurs mondiaux ont une présence locale limitée. Leur rôle peut être plus pertinent en Argentine et au Pérou. Le système de distribution continuera de dépendre d'une circulation efficace des informations sur les risques entre les exploitants, les courtiers, les assureurs primaires et les réassureurs.
Par taille de centre de données :
les grands sites en tête, l'hyperscale se développeLes grands centres de données détenaient une part de marché de 37,24 % en 2026. Les installations d'entreprise et de colocation existantes à São Paulo, Rio de Janeiro, Santiago et Bogotá constituent une base établie pour la demande d'assurance. Ces sites disposent d'actifs physiques substantiels mais restent généralement dans la plage de capacité accessible à davantage d'assureurs que les plus grands campus. Ils nécessitent des programmes de dommages matériels, d'équipements, de responsabilité civile et de pertes d'exploitation adaptés aux conditions d'exploitation locales. Leur répartition géographique permet également aux assureurs de diversifier les expositions entre plusieurs villes. Les grandes installations restent au cœur du volume de primes dans le portefeuille régional.
Les centres de données hyperscale devraient se développer à un CAGR de 13,63 % jusqu'en 2032. Les campus d'intelligence artificielle peuvent concentrer entre 5 milliards USD et 20 milliards USD d'actifs en un seul endroit. Cela crée des valeurs assurées qui exigent un soutien significatif en réassurance et un contrôle rigoureux de l'accumulation. Le corridor de Fortaleza et du Ceará avait 227 MW en construction à mi-2026, indiquant un déplacement de la concentration de haute valeur au-delà de São Paulo. Les exigences du Tier IV de l'Uptime Institute peuvent réduire la fréquence des interruptions grâce à la redondance, bien que les défaillances puissent entraîner des coûts de remise en état plus élevés. Les configurations à forte densité de GPU augmentent également les risques de refroidissement et thermiques, nécessitant des évaluations d'ingénierie actualisées.
Par type de centre de données :
la colocation ancre le portefeuilleLes centres de données de colocation représentaient 45,87 % de la part du marché de l'assurance des centres de données en Amérique du Sud en 2026. Les infrastructures exploitées par des tiers restent une voie courante pour les fournisseurs mondiaux entrant dans la région. Ce modèle concentre la propriété des biens matériels et les achats d'assurance auprès d'un groupe limité d'exploitants régionaux. AXA Brazil comptait 218 installations de centres de données, représentant 50 % du total de l'Amérique du Sud.[2] Les exploitants de colocation doivent gérer l'exposition simultanée des locataires et le risque d'infrastructure partagée. Leurs programmes nécessitent souvent une coordination des couvertures dommages matériels, cyber, responsabilité civile et pertes d'exploitation.
Les fournisseurs de services cloud devraient se développer à un CAGR de 13,74 % jusqu'en 2032. Des régions cloud dédiées se développent au Brésil, au Chili et en Colombie à mesure que la demande de services numériques augmente. Les sites d'entreprise perdent des parts de marché à mesure que les organisations transfèrent leurs charges de travail vers des installations cloud et de colocation. Les sites de périphérie se développent avec l'adoption de la 5G et le besoin d'un traitement à faible latence en dehors des grandes villes. La construction modulaire peut accélérer la livraison des campus cloud mais crée des expositions logistiques et de coordination lors de l'installation. Le passage vers de grands acheteurs cloud et de colocation peut améliorer leur levier de négociation sur les franchises, les seuils d'attachement et les sous-limites des polices.
Analyse géographique
Brésil : profondeur régionale et dynamique réglementaire
Le Brésil détenait 61,32 % de la part du marché de l'assurance des centres de données en Amérique du Sud en 2026. Le pays a livré 106 MW au premier semestre 2026 et devrait en ajouter 134 MW d'ici décembre, avec 56 % de la capacité en construction déjà pré-louée. REDATA a réduit les taxes à l'importation sur certains équipements de centres de données et a soutenu une augmentation rapide des demandes de raccordement au réseau. La résolution BCB 498/2025 rend également l'assurance cyber dédiée pertinente pour les prestataires de services de technologie financière qualifiés. Le mix d'énergie renouvelable du Brésil soutient les objectifs de durabilité des hyperscalers, mais il ne supprime pas la nécessité d'évaluer la fiabilité des raccordements et les limites de transmission locales. Tecto Data Centers a annoncé un programme de 2 milliards USD en avril 2026 pour développer 5 nouvelles installations au Brésil d'ici 2028. Ces investissements élargissent la base d'actifs assurés tout en augmentant le besoin de capacité de réassurance internationale. Les assureurs doivent évaluer la concentration des actifs, les dépendances à l'alimentation électrique externe et la période pendant laquelle les équipements sont installés mais le site n'est pas encore pleinement opérationnel. Cela rend la connaissance locale en ingénierie aussi importante que la capacité bilancielle pour les grands placements.
Chili : croissance avec des considérations sismiques et hydriques
Le Chili devrait se développer à un CAGR de 13,93 % jusqu'en 2032. Le Plan national des centres de données a identifié 30 projets en développement jusqu'en 2028 et a placé 2,931 milliards USD de projets en construction active. Le risque sismique fait des avenants sismiques et de la conception des seuils d'attachement en réassurance des éléments centraux du placement des programmes locaux. L'utilisation de l'eau, les autorisations environnementales et la résilience du refroidissement influencent également le choix des sites et l'ingénierie des risques. Le cadre de planification du Chili et son important pipeline de grands projets créent une opportunité claire pour les assureurs capables de combiner l'expertise en catastrophes avec l'ingénierie des centres de données. Ascenty a ouvert sa troisième installation chilienne en septembre 2025, investissant 114 millions USD, et a annoncé des plans pour 2 campus supplémentaires d'une capacité combinée de 150 MW et un investissement prévu de 1 milliard USD. Ces projets accroissent l'importance de l'alignement des clauses de construction, de séisme et de continuité opérationnelle avant la mise en service des capacités.
Colombie, Argentine, Pérou et autres marchés sud-américains : profils de risques diversifiés
Le secteur des centres de données en Colombie devrait s'appuyer sur 450 millions USD d'investissements enregistrés en 2025, la demande fintech et cloud augmentant le besoin de couverture cyber et de pertes d'exploitation. L'Argentine dispose de 85 MW de capacité installée, mais les contrôles des prix de l'électricité et les révisions tarifaires compliquent les projections financières et les programmes de protection des revenus. Le Pérou est à un stade de développement plus précoce, bien que l'exposition sismique et les équipements importés restent des questions de souscription pertinentes à mesure que la taille des projets augmente. L'Uruguay, l'Équateur, la Bolivie et d'autres marchés développent des services hybrides et de colocation en réponse à la demande de délocalisation de proximité. S&P Global a indiqué que le Brésil représente 50 % de la capacité installée des centres de données en Amérique du Sud, laissant les 50 % restants dispersés sur plusieurs marchés nationaux.[3] Cette répartition exige des assureurs qu'ils tarifient des conditions distinctes de réseau électrique, réglementaires, de catastrophes et contractuelles au sein des programmes régionaux. Les facteurs de conformité locaux et les libellés de polices spécifiques à chaque pays resteront importants à mesure que les exploitants répartissent les charges de travail au-delà des plus grands hubs. Les nouvelles implantations peuvent offrir aux exploitants des alternatives en termes de foncier, d'énergie et de connectivité, mais les assureurs doivent évaluer la maturité des services publics, des interventions d'urgence, des chaînes d'approvisionnement et de l'administration réglementaire dans chaque localisation. Les programmes régionaux peuvent être plus efficaces lorsqu'ils préservent des normes de couverture communes tout en conservant des avenants spécifiques à chaque pays pour les conditions de catastrophe, de réseau électrique et juridiques.
Paysage concurrentiel
Concentration du Marché
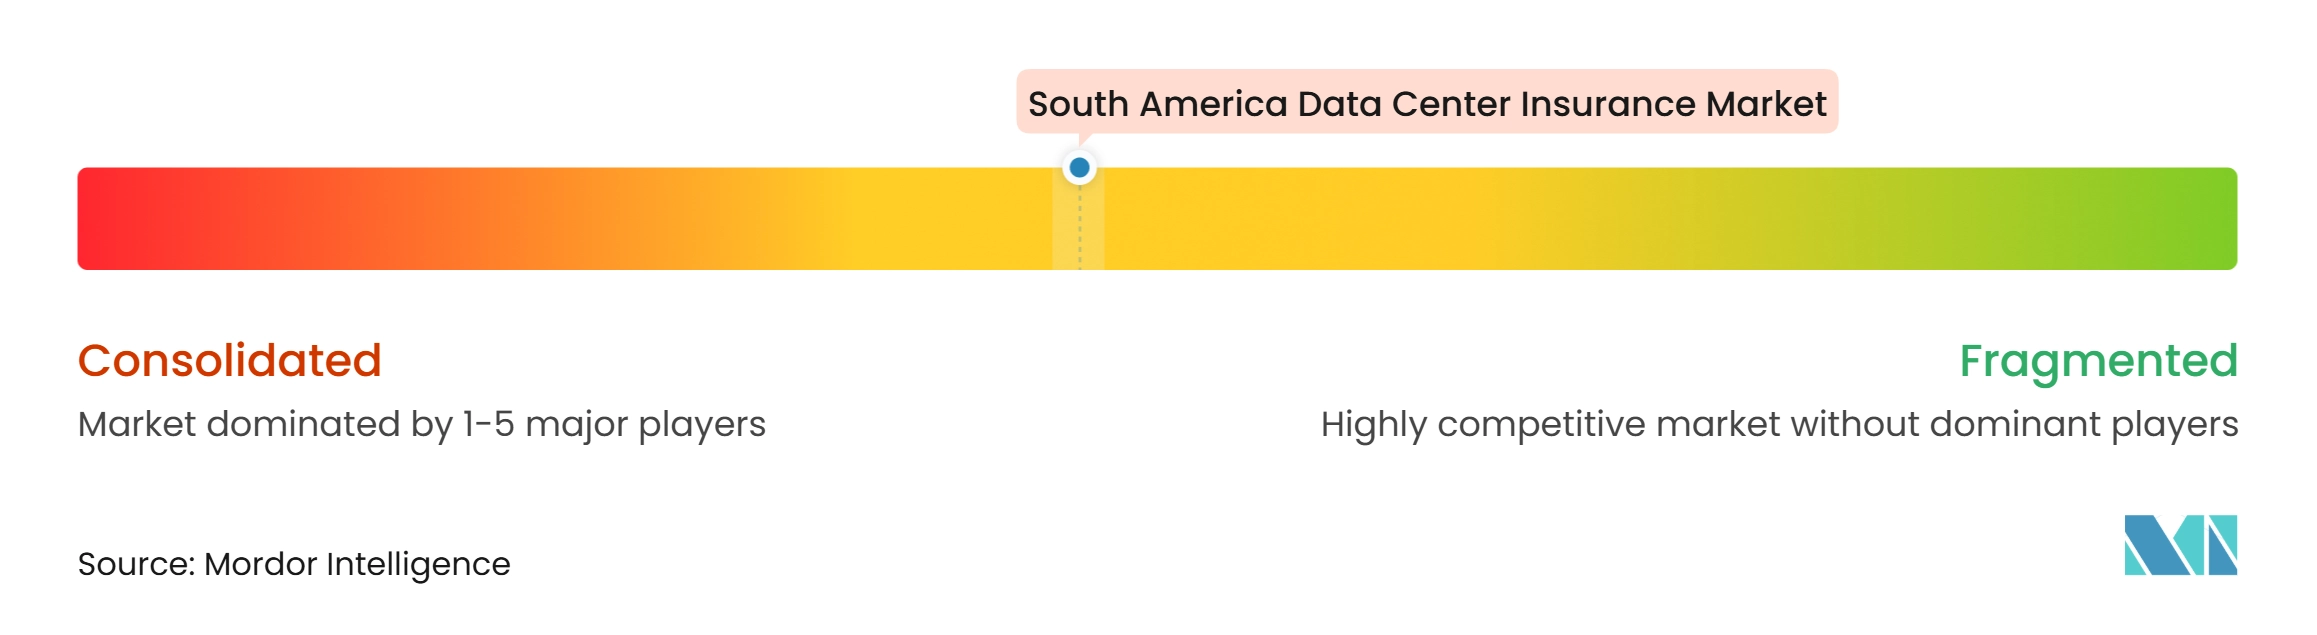
Le marché de l'assurance des centres de données en Amérique du Sud est modérément concentré dans le segment des plus grands campus. Les assureurs mondiaux disposant de positions en capital solides, de ressources d'ingénierie et de capacités multi-branches se disputent les mandats hyperscale complexes. Les assureurs régionaux peuvent participer plus largement aux programmes de marché intermédiaire et d'entreprise. La différenciation concurrentielle dépend de plus en plus de la capacité à coordonner les couvertures dommages matériels, ingénierie, cyber, pertes d'exploitation et responsabilité civile. Cette approche aide à couvrir les sinistres qui franchissent les frontières traditionnelles des polices. Elle crée également une barrière pour les assureurs qui manquent de capacités spécialisées en ingénierie des risques.
Zurich a étendu son offre Data Centre Project Guard au Brésil en juin 2026, combinant la couverture de construction et de transition vers l'exploitation. AXA Brazil a lancé une solution intégrée pour les centres de données en septembre 2026 avec une couverture ingénierie, dommages matériels, cyber, transport, responsabilité civile, erreurs et omissions et garantie. FM Global se prépare à lancer ses activités en tant qu'assureur direct au Brésil en juillet 2026 et a identifié les centres de données comme segment de croissance prioritaire. Ces mouvements montrent que les assureurs ciblent une conception de risque spécialisée plutôt que de s'appuyer uniquement sur des polices de dommages matériels commerciaux standard. L'expansion de Zurich a suivi sa souscription de plus de 245 projets de construction de centres de données aux États-Unis en 2025, fournissant une expérience qui peut éclairer son approche au Brésil. Les critères d'acceptation d'AXA placent également la certification d'efficacité énergétique et hydrique et l'utilisation d'énergie propre au cœur des discussions de souscription. Ces conditions montrent comment les performances techniques et les normes de durabilité deviennent partie intégrante des décisions de placement. La couverture paramétrique pour les événements liés aux accords de niveau de service et les libellés explicites cyber-matériels restent des domaines où la conception des polices peut se développer davantage.
Les réassureurs restent importants car leur capacité détermine les limites que les assureurs primaires peuvent fournir sur les actifs concentrés. Les souscripteurs commencent également à utiliser les données sur la qualité de l'alimentation électrique, la surveillance thermique et les informations des capteurs IoT dans la sélection des risques. Ces outils peuvent améliorer la visibilité sur les conditions de refroidissement, électriques et opérationnelles avant qu'un sinistre ne survienne. Une meilleure surveillance peut aider les assureurs à identifier plus tôt les points faibles dans l'alimentation de secours, la gestion thermique et les pratiques de maintenance. Elle peut également soutenir des recommandations d'amélioration des risques plus ciblées pour les exploitants souhaitant protéger la disponibilité des services. Ces capacités peuvent être particulièrement utiles là où l'historique régional des sinistres reste limité pour les nouvelles installations axées sur l'intelligence artificielle. Le marché de l'assurance des centres de données en Amérique du Sud favorisera probablement les assureurs qui combinent ces outils de données avec une souscription locale et un accès mondial à la réassurance. Les assureurs nationaux peuvent rester des partenaires importants sur les couches primaires et les exigences réglementaires locales.
Leaders du secteur de l'assurance des centres de données en Amérique du Sud
-
Zurich Insurance Company Ltd
-
Allianz SE
-
AXA S.A.
-
Chubb Limited
-
American International Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Zurich Insurance Company Ltd
- Allianz SE
- AXA S.A.
- Chubb Limited
- American International Group, Inc.
- Marsh LLC
- Willis Towers Watson Public Limited Company
- Aon plc
- Munich Reinsurance Company
- Swiss Re AG
- SCOR SE
- MAPFRE, S.A.
- HDI Global SE
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
- Sompo Holdings, Inc.
- The Travelers Indemnity Company
- Liberty Mutual Insurance Company
- Berkshire Hathaway Specialty Insurance Company
- Lloyd’s
Développements industriels récents dans Marché de l'assurance des centres de données en Amérique du Sud
- Septembre 2026 : AXA Brazil a lancé une solution d'assurance intégrée pour les centres de données combinant les branches ingénierie, dommages matériels, cyber, transport, responsabilité civile, erreurs et omissions et garantie dans un cadre unique, avec des critères d'acceptation exigeant la certification d'efficacité énergétique et hydrique et l'utilisation exclusive d'énergie propre. Le lancement a cité 218 installations de centres de données au Brésil représentant 50 % du total de l'Amérique du Sud et la mise à l'échelle anticipée de la capacité nationale vers 4,6 GW dans le cadre du programme REDATA. La structure incluait spécifiquement les dommages matériels physiques causés par une cyberattaque, faisant du lien cyber-physique une caractéristique de couverture explicite plutôt qu'une extension implicite.
- Juillet 2026 : FM Global s'est préparé à lancer ses activités en tant qu'assureur direct au Brésil, désignant les centres de données comme son segment de croissance prioritaire. La société servait 80 groupes de centres de données dans le monde et menait des discussions sur plusieurs grands projets brésiliens, utilisant son modèle d'ingénierie et de prévention des sinistres pour se diffrencier des assureurs de dommages matériels traditionnels. Le mouvement prévu a mis en évidence l'intérêt des assureurs mondiaux axés sur l'ingénierie pour la prévention des risques et l'accès direct au portefeuille d'infrastructures numériques en expansion du Brésil.
- Juin 2026 : Zurich Insurance Group a étendu Data Centre Project Guard, un programme d'assurance intégré de la construction à l'exploitation, au Brésil, en Allemagne, en Italie, dans les pays nordiques et en Espagne, après la souscription de plus de 245 projets de construction de centres de données aux États-Unis en 2025. Le programme combinait la protection tous risques chantier avec une couverture de délai de démarrage et opérationnelle transitoire, couvrant la période pendant laquelle les responsabilités de construction et d'exploitation peuvent se chevaucher.
- Mai 2026 : Aon a publié son rapport mondial 2026 sur le marché de l'assurance construction et des cautions, identifiant l'investissement dans les infrastructures numériques comme le principal moteur remodelant les priorités de souscription en Amérique du Sud. Le rapport décrivait la capacité de réassurance dans la région comme suffisante mais de plus en plus sélective.
Périmètre du rapport sur le marché de l'assurance des centres de données en Amérique du Sud
Le marché de l'assurance des centres de données en Amérique du Sud couvre les produits d'assurance conçus pour protéger les exploitants, propriétaires et prestataires de services de centres de données contre des risques tels que les dommages matériels, les défaillances d'équipements, les pertes d'exploitation, les incidents cyber et les réclamations en responsabilité civile.
Le rapport sur le marché de l'assurance des centres de données en Amérique du Sud est segmenté par types d'assurance (assurance dommages matériels, assurance pertes d'exploitation, assurance bris de machines, assurance cyber, assurance catastrophes naturelles, assurance responsabilité civile générale et tiers, assurance tous risques chantier et montage, et autres types d'assurance), structure de couverture (polices individuelles, polices combinées dommages matériels et pertes d'exploitation, polices globales, assurance paramétrique, et dispositifs de captive et d'auto-assurance), exposition aux risques (incendie et explosion, défaillance des équipements électriques et mécaniques, perturbation de l'alimentation électrique, inondations et dommages causés par l'eau, tempêtes et intempéries sévères, séismes et autres aléas géophysiques, perturbation opérationnelle liée au cyber, et perturbation de la chaîne d'approvisionnement et des tiers), souscripteur (propriétaires et exploitants de centres de données, fournisseurs de colocation, fournisseurs de services cloud, promoteurs et entrepreneurs de centres de données, et fournisseurs d'équipements et de services pour centres de données), canal de distribution d'assurance (assurance directe, courtiers et consultants en assurance, agents généraux gestionnaires et agences de souscription spécialisées, et programmes d'assurance soutenus par la réassurance), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (Brésil, Chili, Colombie, Argentine, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Assurance dommages matériels |
| Assurance pertes d'exploitation |
| Assurance bris de machines |
| Assurance cyber |
| Assurance catastrophes naturelles |
| Assurance responsabilité civile générale et tiers |
| Assurance tous risques chantier et montage |
| Autres types d'assurance |
| Polices individuelles |
| Polices combinées dommages matériels et pertes d'exploitation |
| Polices globales |
| Assurance paramétrique |
| Dispositifs de captive et d'auto-assurance |
| Incendie et explosion |
| Défaillance des équipements électriques et mécaniques |
| Perturbation de l'alimentation électrique |
| Inondations et dommages causés par l'eau |
| Tempêtes et intempéries sévères |
| Séismes et autres aléas géophysiques |
| Perturbation opérationnelle liée au cyber |
| Perturbation de la chaîne d'approvisionnement et des tiers |
| Propriétaires et exploitants de centres de données |
| Fournisseurs de colocation |
| Fournisseurs de services cloud |
| Promoteurs et entrepreneurs de centres de données |
| Fournisseurs d'équipements et de services pour centres de données |
| Assurance directe |
| Courtiers et consultants en assurance |
| Agents généraux gestionnaires et agences de souscription spécialisées |
| Programmes d'assurance soutenus par la réassurance |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Brésil |
| Chili |
| Colombie |
| Argentine |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type d'assurance | Assurance dommages matériels |
| Assurance pertes d'exploitation | |
| Assurance bris de machines | |
| Assurance cyber | |
| Assurance catastrophes naturelles | |
| Assurance responsabilité civile générale et tiers | |
| Assurance tous risques chantier et montage | |
| Autres types d'assurance | |
| Par structure de couverture | Polices individuelles |
| Polices combinées dommages matériels et pertes d'exploitation | |
| Polices globales | |
| Assurance paramétrique | |
| Dispositifs de captive et d'auto-assurance | |
| Par exposition aux risques | Incendie et explosion |
| Défaillance des équipements électriques et mécaniques | |
| Perturbation de l'alimentation électrique | |
| Inondations et dommages causés par l'eau | |
| Tempêtes et intempéries sévères | |
| Séismes et autres aléas géophysiques | |
| Perturbation opérationnelle liée au cyber | |
| Perturbation de la chaîne d'approvisionnement et des tiers | |
| Par souscripteur | Propriétaires et exploitants de centres de données |
| Fournisseurs de colocation | |
| Fournisseurs de services cloud | |
| Promoteurs et entrepreneurs de centres de données | |
| Fournisseurs d'équipements et de services pour centres de données | |
| Par canal de distribution d'assurance | Assurance directe |
| Courtiers et consultants en assurance | |
| Agents généraux gestionnaires et agences de souscription spécialisées | |
| Programmes d'assurance soutenus par la réassurance | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'assurance des centres de données en Amérique du Sud ?
Le marché de l'assurance des centres de données en Amérique du Sud était évalué à 312,83 millions USD en 2026 et devrait atteindre 653,68 millions USD d'ici 2032, à un CAGR de 12,92 %.
Quel type d'assurance détient la plus grande part dans les centres de données en Amérique du Sud ?
L'assurance dommages matériels était en tête avec une part de 38,46 % en 2026 car les sites en construction et en exploitation contiennent des actifs physiques à haute valeur.
Pourquoi la couverture cyber se développe-t-elle pour les exploitants de centres de données ?
L'assurance cyber devrait croître à un CAGR de 13,81 % jusqu'en 2032 car les systèmes d'exploitation connectés créent des expositions aux interruptions physiques et de services.
Qu'est-ce qui stimule la demande de programmes d'assurance intégrés pour les centres de données ?
Le chevauchement de la construction et de l'exploitation, combiné aux risques liés aux dommages matériels, au cyber et aux pertes d'exploitation, accroît la demande de polices coordonnées.
Quel pays mène la demande régionale d'assurance pour les centres de données ?
Le Brésil détenait une part de 61,32 % en 2026, soutenu par la livraison de nouvelles capacités, REDATA et une importante activité de construction.
Pourquoi le Chili est-il important pour les assureurs desservant les infrastructures numériques ?
Le Chili devrait croître à un CAGR de 13,93 % jusqu'en 2032, tandis que ses conditions sismiques nécessitent des structures spécialisées en catastrophes et en réassurance.