
Tamanho e Participação do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.56 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.93 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.79 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.45 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Sul por Mordor Intelligence
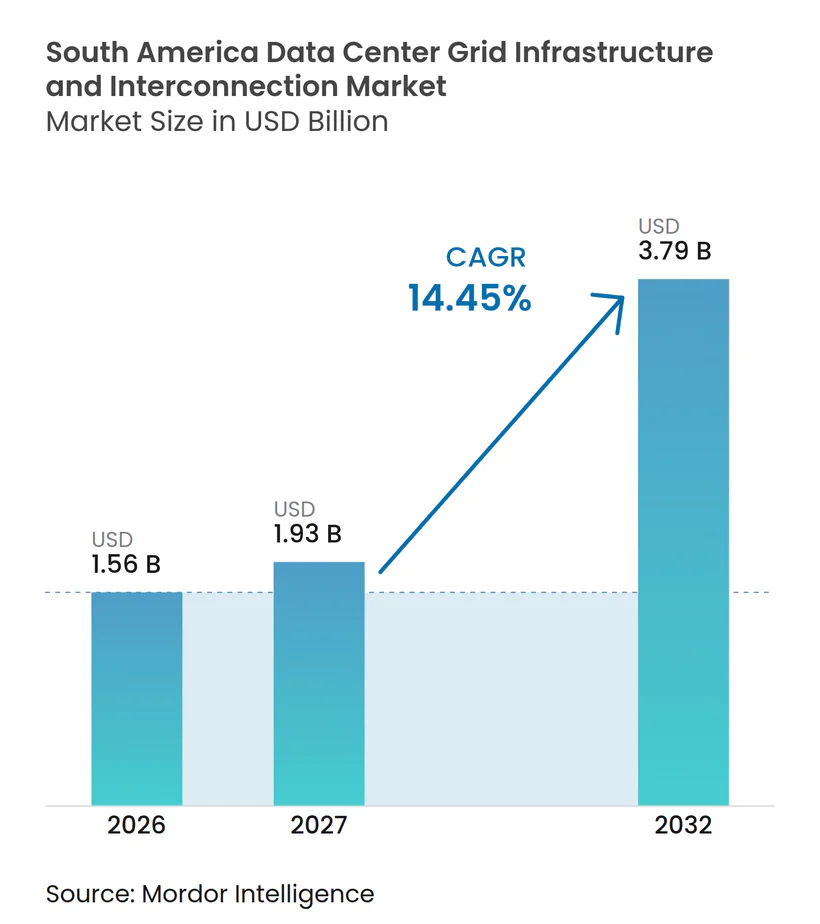
O mercado de infraestrutura de rede e interconexão de data centers na América do Sul foi avaliado em 1,56 milhões de USD em 2026 e estima-se que se expanda de 1,93 milhões de USD em 2027 para atingir 3,79 milhões de USD até 2032, a um CAGR de 14,45% durante o período de previsão (2027-2032). O mercado de infraestrutura de rede e interconexão de data centers na América do Sul está sendo moldado pela construção de instalações de hiperescala, investimentos em regiões de nuvem e campi focados em inteligência artificial que necessitam de conexões de energia grandes e confiáveis. O acesso à rede está se tornando uma decisão central do projeto, pois uma instalação concluída não pode operar em sua capacidade planejada sem uma conexão disponível. Acordos de compra de energia de longo prazo e arranjos de subestações dedicadas também estão sendo antecipados no planejamento do projeto. Isso confere maior valor a locais que podem garantir acesso à transmissão antes que campi concorrentes entrem no processo de conexão. O mercado de infraestrutura de rede e interconexão de data centers na América do Sul depende, portanto, do ritmo com que concessionárias, reguladores e desenvolvedores conseguem coordenar nova capacidade.
Principais Conclusões do Relatório
- Por tipo de projeto de interconexão, as Novas Conexões de Rede detinham 35,31% da participação do mercado de infraestrutura de rede e interconexão de data centers na América do Sul em 2026, enquanto a Infraestrutura de Transmissão Dedicada deve se expandir a um CAGR de 17,74% até 2032.
- Por componente de infraestrutura, Subestações e Pátios de Manobras responderam por 29,48% do tamanho do mercado de infraestrutura de rede e interconexão de data centers na América do Sul em 2026, enquanto os Sistemas de Conexão, Controle e Monitoramento de Rede devem se expandir a um CAGR de 17,92% até 2032.
- Por nível de tensão, as conexões de Alta Tensão detinham 54,93% da participação de receita em 2026, enquanto as conexões de Tensão Extra-Alta devem se expandir a um CAGR de 17,51% até 2032.
- Por tamanho de data center, os data centers de Hiperescala detinham 41,16% da participação de receita em 2026 e devem se expandir a um CAGR de 17,69% até 2032.
- Por tipo de data center, os Provedores de Serviços em Nuvem detinham 39,77% da participação de receita em 2026 e devem se expandir a um CAGR de 17,57% até 2032.
- Por geografia, o Brasil detinha 79,43% da participação de receita em 2026, enquanto o Chile deve se expandir a um CAGR de 17,96% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aceleração do Crescimento de Carga de Data Centers de Hiperescala e de Inteligência Artificial | +4.2% | Brasil, Chile, Colômbia | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Nuvem e Colocation no Brasil e no Chile | +3.0% | Brasil, Chile | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Conexões Dedicadas de Rede de Alta Tensão | +2.5% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Aquisição de Energia Renovável e Compromissos com Data Centers Sustentáveis | +1.8% | Brasil, Chile, Argentina | Médio prazo (2-4 anos) |
| Estratégias Nacionais de Data Centers e Investimento em Infraestrutura Digital | +1.4% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Infraestrutura Compartilhada de Acesso à Rede em Campi de Data Centers | +0.7% | Brasil, Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração do Crescimento de Carga de Data Centers de Hiperescala e de Inteligência Artificial
As cargas de trabalho de treinamento e inferência de inteligência artificial estão alterando a escala das conexões exigidas por grandes instalações. A EPE do Brasil registrou 38 GW de solicitações de avaliação de acesso à rede até meados de 2026, com 7,1 GW vinculados a investimentos comprometidos.[1] As solicitações se concentraram próximo a pontos de conexão de alta tensão em São Paulo e no Rio Grande do Sul. Esse padrão torna o acesso a nós individuais mais importante do que um amplo indicador de capacidade nacional. A Scala recebeu autorização em maio de 2025 para uma conexão de aumento de capacidade de 5 GW para seu projeto AI City em Eldorado do Sul. O projeto tem como meta 4,75 GW de capacidade de TI, o que demonstra por que os direitos de conexão antecipados podem moldar o mercado de infraestrutura de rede e interconexão de data centers na América do Sul.
Expansão da Capacidade de Nuvem e Colocation no Brasil e no Chile
Os investimentos em nuvem e colocation estão adicionando nova demanda ao mercado de infraestrutura de rede e interconexão de data centers na América do Sul. A AWS está investindo 4 bilhões de USD em sua primeira região de nuvem no Chile, com operações previstas para o segundo semestre de 2026. A Microsoft comprometeu 2,7 bilhões de USD para expansão no Brasil, enquanto a AWS comprometeu 1,8 bilhões de USD no Brasil até 2027. Esses projetos exigem novas subestações e conexões de alta tensão com requisitos diferentes das cargas comerciais convencionais. A Ascenty também planejou 1 bilhão de USD de despesas de capital em 2026 em 13 projetos de desenvolvimento, incluindo o campus SPO05 de 47 MW na Grande São Paulo. Os locais estabelecidos nem sempre conseguem acomodar essa demanda, de modo que novos campi estão se expandindo para áreas com capacidade de transmissão disponível.
Crescente Demanda por Conexões Dedicadas de Rede de Alta Tensão
As conexões dedicadas de alta tensão estão se tornando cada vez mais importantes para instalações com cargas de TI acima de 50 MW. Elas oferecem um caminho mais direto para os padrões de confiabilidade esperados por grandes clientes de nuvem. Em setembro de 2026, a ANEEL autorizou a Scala AI City a acessar a rede básica de alta tensão do Brasil a 525 kV por meio do seccionamento da linha Guaíba. Esse arranjo demonstra que os processos regulatórios estão se adaptando a cargas muito grandes de data centers. A ODATA solicitou uma linha de 220 kV entre as subestações Bacatá e Navarra na Colômbia em janeiro de 2026, com um investimento projetado de COP 237 bilhões (USD 60 milhões). A primeira temporada de acesso PNAST de 2026 no Brasil alocou 228 MW para 3 projetos de data centers, reforçando que a capacidade pronta para conexão se tornou escassa.
Aquisição de Energia Renovável e Compromissos com Data Centers Sustentáveis
A aquisição de energia renovável está influenciando o planejamento de projetos no mercado de infraestrutura de rede e interconexão de data centers na América do Sul. A Ascenty e a Casa dos Ventos assinaram um acordo de autoprodução de energia renovável de 500 milhões de USD em janeiro de 2026 para uma média de 110 MW de um portfólio eólico e solar de 1,5 GW. A análise técnica abrangeu planos de interconexão à rede, adequação tecnológica e situação de licenciamento. A Casa dos Ventos e a Omnia Data Centers assinaram um acordo de 2 bilhões de USD por 20 anos em maio de 2026 para uma média de 300 MW do complexo eólico Ibiapaba. A Atlas Renewable Energy fornece energia renovável certificada com I-REC para as operações da ODATA no Chile desde janeiro de 2025. Esses acordos vinculam a aquisição de energia limpa ao planejamento de conexão e aos requisitos operacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Disponibilidade Limitada de Transmissão nas Proximidades de Clusters de Data Centers | -1.5% | Brasil, Chile | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Acesso à Rede, Licenciamento e Aprovações de Reforço de Rede | -1.2% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Risco de Estresse Hídrico e Curtailment de Renováveis | -0.7% | Brasil, Chile, Colômbia | Longo prazo (≥ 4 anos) |
| Alto Custo Inicial e Risco de Execução para Infraestrutura Dedicada | -0.6% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Limitada de Transmissão nas Proximidades de Clusters Estabelecidos de Data Centers
A disponibilidade de transmissão próxima a clusters estabelecidos restringe diretamente o mercado de infraestrutura de rede e interconexão de data centers na América do Sul. Espera-se que a demanda de eletricidade de data centers no Brasil dobre entre 2026 e 2031, passando de 2% para 4%-5% do consumo nacional. Projetos de transmissão podem levar 7 anos, enquanto projetos de data centers podem ser entregues em 18 meses. As usinas de energia renovável no nordeste do Brasil estão distantes dos principais centros de demanda em São Paulo e no Rio de Janeiro. A capacidade remanescente nos principais nós de subestações está, consequentemente, sob pressão de múltiplos operadores simultaneamente. A temporada de acesso PNAST pode melhorar a disciplina de alocação, mas seus requisitos de qualificação podem ser mais difíceis de atender para operadores de médio porte.
Longos Ciclos de Aprovação para Acesso à Rede, Licenciamento Ambiental e Reforço de Rede
Os ciclos de aprovação criam um desafio de planejamento para projetos em todo o mercado de infraestrutura de rede e interconexão de data centers na América do Sul. A Scala relatou um período de 24 meses entre a avaliação do Ministério de Minas e Energia e a energização em seu campus Tamboré. O serviço de avaliação ambiental do Chile emitiu um critério dedicado para data centers em fevereiro de 2026, abrangendo águas subterrâneas, impactos climáticos e planejamento de contingência. A Colômbia aprovou o projeto BG03 Navarra-Bacatá em setembro de 2026, incluindo uma linha de 1.037 metros, 4 torres, 2 pórticos e uma subestação de 230/34,5 kV para uma conexão de 50 MW. Esses requisitos podem melhorar a governança do projeto, mas acrescentam etapas antes da energização. Desenvolvedores com recursos regulatórios e de engenharia estabelecidos estão em melhor posição para gerenciar esse risco de prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Projeto de Interconexão:
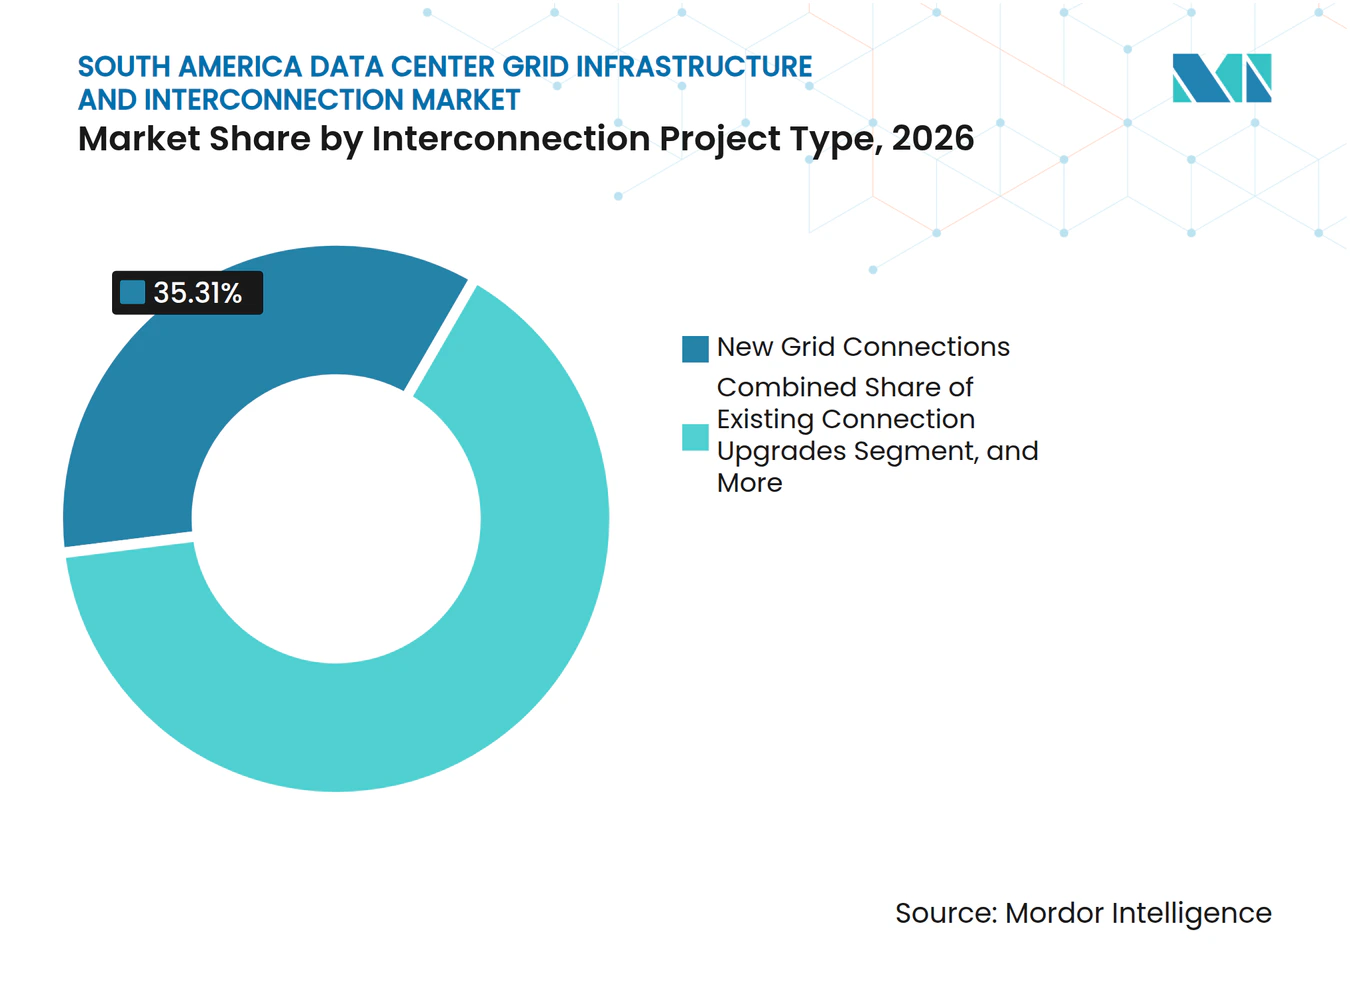
Novas Conexões Lideram Enquanto Linhas Dedicadas se AceleramAs Novas Conexões de Rede detinham 35,31% da participação do mercado de infraestrutura de rede e interconexão de data centers na América do Sul em 2026. O segmento reflete campi de hiperescala e nuvem em greenfield que necessitam de novos pontos de acesso à transmissão. Grandes volumes de solicitações de acesso protocoladas em 2025 e 2026 sustentam a demanda de curto prazo por esses projetos. As novas conexões frequentemente exigem níveis de tensão além do que os sistemas de distribuição conseguem atender com eficiência. As Atualizações de Conexões Existentes também são importantes à medida que instalações legadas elevam seus limites de carga para cargas de trabalho de inteligência artificial. As Atualizações de Subestações e Interconexões de Rede podem ser mais fáceis de avançar porque se baseiam em locais já licenciados.
A Infraestrutura de Transmissão Dedicada deve se expandir a um CAGR de 17,74% até 2032. O segmento inclui corredores próprios ou arrendados a longo prazo, projetados para reduzir a dependência de pontos de acesso compartilhados. O arranjo de 525 kV da Scala AI City demonstra a escala de infraestrutura que pode ser necessária para um projeto em nível de campus. A Conecta Infra comprometeu 350 milhões de USD para implantar mais de 6.000 km de rede subterrânea de dutos de fibra na Argentina, no Chile e no Brasil até 2028. O projeto ilustra como a conectividade de energia e rede deve ser planejada em conjunto. Em campi acima de 100 MW, a infraestrutura dedicada pode reduzir o custo de acesso por MW e diminuir a exposição à confiabilidade de acesso compartilhado.



Por Componente de Infraestrutura:
Subestações Ancoram os Gastos de Capital Enquanto os Sistemas de Controle se ExpandemSubestações e Pátios de Manobras responderam por 29,48% do tamanho do mercado de infraestrutura de rede e interconexão de data centers na América do Sul em 2026. Eles formam a interface física entre um sistema de transmissão nacional e um campus de data center. A subestação dedicada da Scala e da ENGIE Brasil em Barueri envolveu 80 milhões de USD de investimento e 560 MVA de capacidade. A Siemens Energy também contratou o fornecimento de uma subestação GIS de 300 MW e 2 transformadores de 150 MVA para a Terranova em Campinas. O contrato superou BRL 100 milhões (USD 18,6 milhões) e utilizou equipamentos de 440/34,5 kV. Os campi urbanos estão cada vez mais utilizando disjuntores isolados a gás porque as restrições de espaço podem limitar os projetos convencionais.
Os Sistemas de Conexão, Controle e Monitoramento de Rede devem se expandir a um CAGR de 17,92% até 2032. Cada nova conexão necessita de sistemas que suportem despacho, visibilidade e requisitos de operação da rede. Os requisitos regulatórios tornam cada vez mais os dados operacionais em tempo real uma condição de acesso. O acordo da Hitachi Energy com a RT-One em janeiro de 2026 incluiu automação de rede, integração de rede e arquitetura SCADA. O acordo também abordou a interoperabilidade com o sistema interligado nacional. Transformadores de potência, linhas de transmissão, cabos e sistemas de proteção continuam sendo importantes, embora frequentemente sejam adquiridos como parte de pacotes maiores de subestações.
Por Nível de Tensão:
Alta Tensão Domina Enquanto a Tensão Extra-Alta se ExpandeAs conexões de Alta Tensão detinham 54,93% da participação do mercado de infraestrutura de rede e interconexão de data centers na América do Sul em 2026. Esse segmento representa instalações operacionais conectadas entre 110 kV e 500 kV. A ODATA recebeu autorização para conectar SP06 A e SP06 B por meio de uma barra de 230 kV na subestação Cabreúva. A capacidade combinada dos projetos é de 126 MW. A Alta Tensão continua adequada para grandes instalações que necessitam de acesso direto à transmissão sem a complexidade de uma conexão à espinha dorsal nacional. As conexões de baixa e média tensão continuam a atender pequenas instalações e implantações de borda por meio de concessionárias de distribuição.
As conexões de Tensão Extra-Alta devem se expandir a um CAGR de 17,51% até 2032. O segmento inclui conexões a 525 kV e acima para projetos que excedem a capacidade convencional de alta tensão. A autorização da ANEEL para a conexão de 525 kV da Scala AI City estabeleceu um precedente formal para essa abordagem no Brasil. Esses projetos exigem coordenação com as agências nacionais de planejamento de transmissão. O processo pode estender os prazos de desenvolvimento, mas fornece direitos de acesso de longo prazo. Também reduz o risco de saturação associado a nós de subestações muito utilizados. O mercado de infraestrutura de rede e interconexão de data centers na América do Sul precisará de mais capacidade de tensão extra-alta se vários campi em escala de gigawatt avançarem.
Por Tamanho de Data Center:
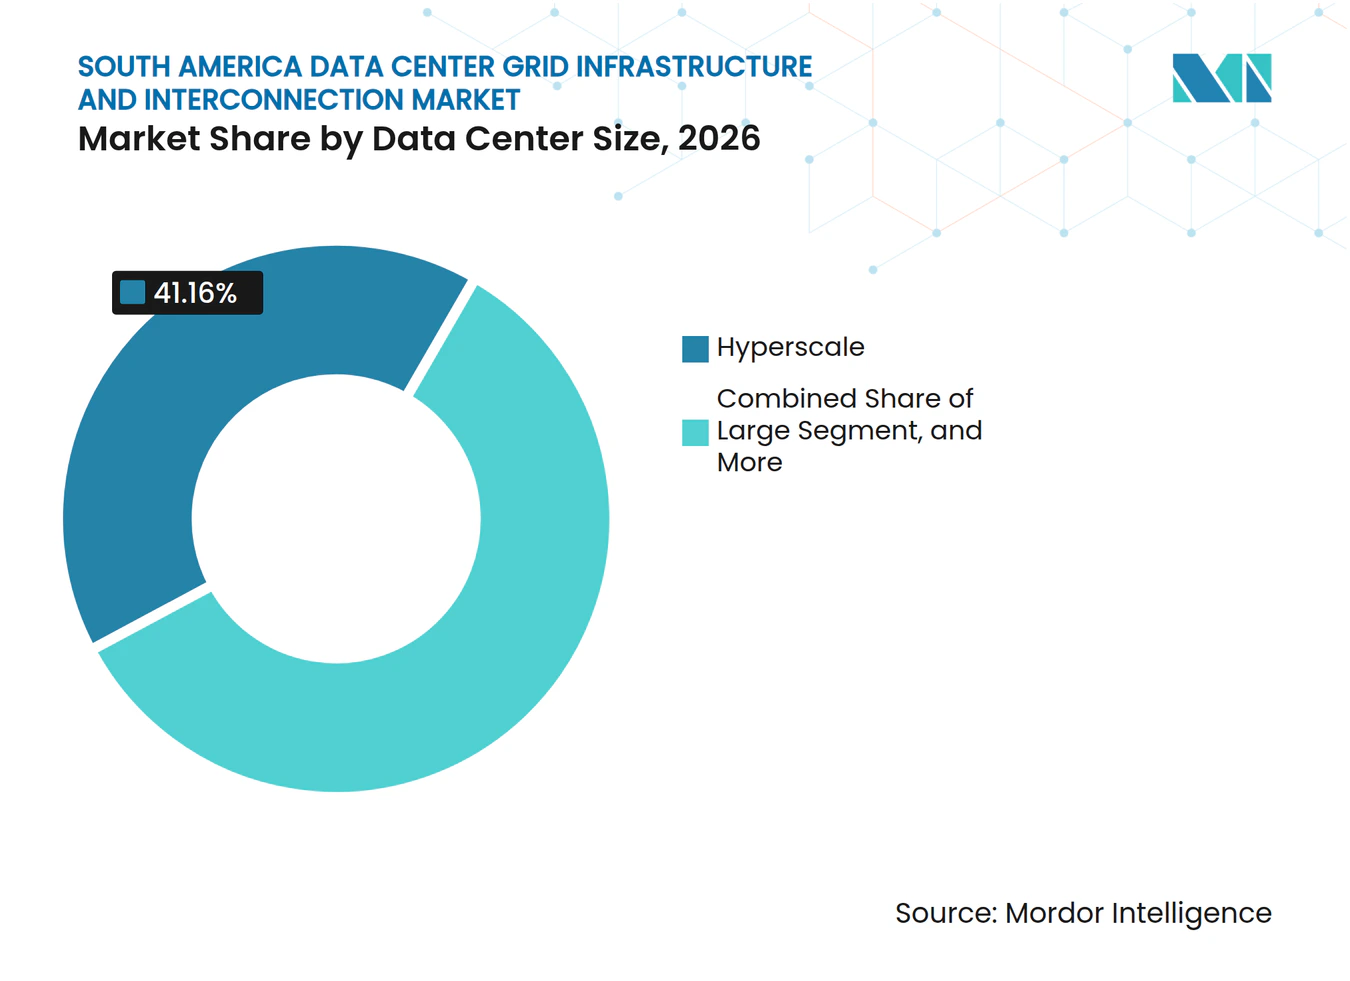
Hiperescala Lidera a Participação e a Expansão ProjetadaOs data centers de Hiperescala detinham 41,16% da participação do mercado de infraestrutura de rede e interconexão de data centers na América do Sul em 2026. Também devem se expandir a um CAGR de 17,69% até 2032. Isso reflete projetos de inteligência artificial que exigem múltiplos pacotes de conexão de grande porte em diferentes estágios de construção. A RT-One possui uma plataforma de inteligência artificial com uma fase inicial de 100 MW em Uberlândia e até 200 MW em Maringá. A meta de 4,75 GW da Scala AI City também cria uma longa sequência de requisitos de rede em etapas. Essas instalações estão definindo a escala e as especificações técnicas para muitos novos projetos de interconexão.
Os data centers de grande porte formam o próximo nível e comumente utilizam acesso de 220 kV a 330 kV compartilhado entre as fases do campus. As instalações de pequeno e médio porte têm menor capacidade de justificar o custo de subestações dedicadas. Ao mesmo tempo, as redes de distribuição urbanas estão se tornando mais congestionadas em São Paulo, Santiago e Bogotá. As instalações de médio porte podem, portanto, enfrentar maior exposição às decisões de alocação nas temporadas de acesso PNAST. A certificação ISO 50001 é cada vez mais relevante para as práticas de gestão de energia e as especificações de monitoramento da rede. A norma pode apoiar processos operacionais mais consistentes em instalações que precisam demonstrar capacidade de gestão de energia. O tamanho, portanto, afeta tanto o tipo de conexão selecionada quanto a capacidade do desenvolvedor de gerenciar seus custos.

Por Tipo de Data Center:
Provedores de Serviços em Nuvem Ancoram a DemandaOs Provedores de Serviços em Nuvem detinham 39,77% da participação do mercado de infraestrutura de rede e interconexão de data centers na América do Sul em 2026. Devem se expandir a um CAGR de 17,57% até 2032. A AWS, a Microsoft e a Google estão buscando grandes expansões de capacidade regional que exigem infraestrutura dedicada de alta tensão. Seus ciclos de investimento frequentemente começam com o planejamento de energia e transmissão antes que uma instalação chegue à construção final. Os provedores de nuvem podem tratar os custos de conexão como infraestrutura fixa de longa duração, em vez de uma despesa de serviço compartilhado. Isso suporta especificações de tensão mais elevada e um compromisso mais rápido com trabalhos de engenharia especializados.
Os provedores de colocation representam o segundo maior tipo de data center no mercado de infraestrutura de rede e interconexão de data centers na América do Sul. A Equinix confirmou mais de 419 milhões de USD de investimento na América do Sul em 2025 e 2026, incluindo 270 milhões de USD no Brasil e 42 milhões de USD no Chile. Essa expansão cria demanda em vários locais, em vez de em um único campus de grande porte. Os data centers corporativos e de borda atendem a outro perfil de conexão por meio de sistemas de distribuição de média tensão. Essas implantações suportam inferência local de inteligência artificial e pontos de presença de telecomunicações onde subestações dedicadas são impraticáveis. Sua necessidade de acesso confiável ainda informa o planejamento das concessionárias regionais.
Análise Geográfica
O Brasil detinha 79,43% da participação do mercado de infraestrutura de rede e interconexão de data centers na América do Sul em 2026. A primeira temporada de acesso PNAST de 2026 recebeu 367 solicitações pedindo mais de 20 GW de conexões. Trinta e oito das 43 solicitações selecionadas eram projetos de data centers, totalizando 7.040 MW e BRL 159 bilhões (USD 28,5 bilhões) de investimento estimado. A EPE do Brasil está avaliando soluções de transmissão que poderiam suportar até 4 GW de nova carga de data centers no Ceará e no Piauí até 2032. A Lei 15.504, conhecida como REDATA, vincula as condições de elegibilidade à eletricidade renovável ou de baixa emissão e a um teto de eficiência no uso da água de 0,05 litros por kWh. A linha de transmissão Guaíba da Eletrobras CGT Eletrosul é central para o arranjo de acesso direto da Scala AI City.
O Chile deve se expandir a um CAGR de 17,96% até 2032. O Coordinador Eléctrico Nacional previu demanda de eletricidade de data centers de 642 MW em 2027, 963 MW em 2028 e 1.381 MW em 2030, em comparação com 325 MW em 2025. O Plano Nacional de Data Centers do Chile foi emitido em dezembro de 2024 e foi seguido por um guia de investimento do MinCiencia em 2026.[2] O guia fornece aos operadores um caminho mais claro para se engajar com o coordenador da rede e o ministério de energia. O investimento de 4 bilhões de USD da AWS em região de nuvem adiciona uma nova e importante fonte de demanda. A subestação Nova Lampa da Scala faz parte de sua expansão de 328 milhões de USD no Chile, demonstrando que os projetos de acesso dedicado estão se expandindo além do Brasil.
A Colômbia é um local emergente para infraestrutura de rede dedicada além do Brasil e do Chile. A ODATA comprometeu 1,3 bilhões de USD nos projetos BG02 e BG03 em Cundinamarca. Sua linha Navarra-Bacatá e subestação de 230/34,5 kV têm uma capacidade de conexão atribuída de 50 MW. A Equinix investiu 28 milhões de USD para expandir seu data center BG2 em Bogotá no primeiro trimestre de 2026 e adquiriu terreno para desenvolvimento adicional. A Argentina tem cerca de 73 MW de capacidade operacional, mas propostas como a carta de intenção da OpenAI e da Sur Energy de outubro de 2025 para até 500 MW mostram a possível escala da demanda futura. A instalação LIM2 da Cirion em Lurín, no Peru, é um nó de alta densidade de 20 MW com capacidade de resfriamento líquido. O Equador, o Uruguai e o Paraguai permanecem em um estágio mais inicial, sem projetos de interconexão de nível hiperescala documentados publicamente até outubro de 2026.
Cenário Competitivo
Concentração do Mercado
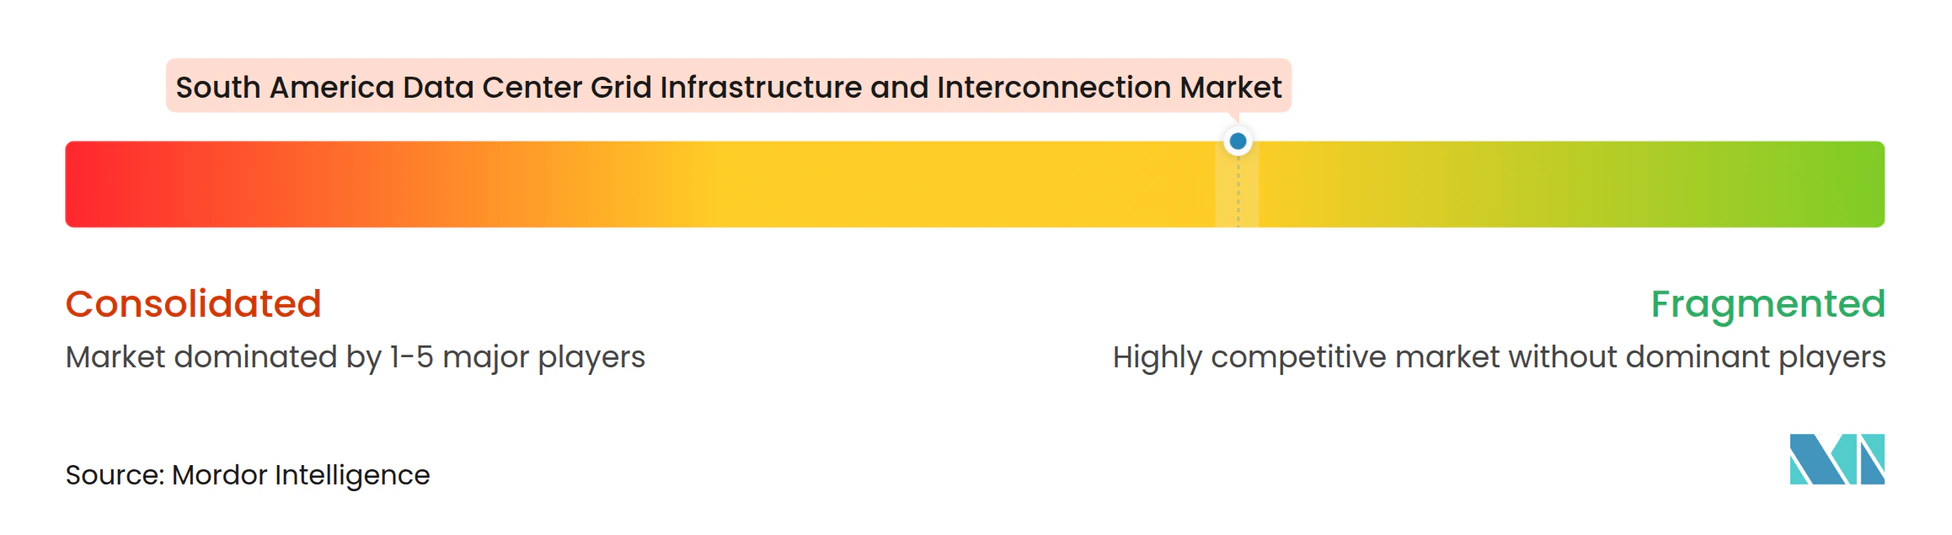
O mercado de infraestrutura de rede e interconexão de data centers na América do Sul é moderadamente fragmentado entre os operadores e mais concentrado entre os fornecedores de infraestrutura elétrica. A Hitachi Energy, a Siemens Energy e a Schneider Electric forneceram grandes projetos no Brasil durante 2025 e 2026. A Hitachi Energy está fornecendo sistemas elétricos de alta tensão e automação de rede para os campi da RT-One em Uberlândia e Maringá.[3] A Siemens Energy concordou em fornecer uma subestação GIS de 300 MW e 2 transformadores de 150 MVA para a Terranova em Campinas. A Schneider Electric fabrica módulos de energia pré-fabricados em sua planta de Blumenau para grandes implantações em campi. Múltiplos projetos em execução simultânea podem pressionar os prazos de entrega de equipamentos e a capacidade de engenharia especializada.
Os operadores de transmissão ISA Energia Brasil e Eletrobras CGT Eletrosul controlam pontos de acesso importantes para muitos novos projetos. Seus direitos de concessão os tornam centrais para a entrega, mesmo que não concorram como fornecedores de equipamentos. A Scala abordou essa restrição com uma conexão personalizada de 525 kV por meio do seccionamento de linha de transmissão em Eldorado do Sul. Esse arranjo fornece um ponto de entrada específico do campus para a rede de espinha dorsal. Fornecedores com experiência em automação IEC 61850 também podem ter uma vantagem porque as comunicações em conformidade com normas estão se tornando uma parte fundamental do projeto de subestações. Os provedores menores de colocation têm menos opções para negociar arranjos dedicados ou financiar modificações de rede. O mercado de infraestrutura de rede e interconexão de data centers na América do Sul, portanto, tem espaço para especialistas em integração de rede que possam atender projetos na faixa de 20-100 MW.
O ambiente competitivo favorece empresas que conseguem combinar fornecimento de equipamentos, automação de rede e execução de projetos. O acordo da Hitachi Energy com a RT-One combina sistemas de alta tensão, automação e integração à rede nacional. O contrato da Siemens Energy com a Terranova combina tecnologia GIS e transformadores de potência em um único escopo de subestação dedicada. A Equinix está se expandindo no Brasil e no Chile, criando um padrão de aquisição distribuído em vez de uma abordagem de projeto único. Esses exemplos mostram como fornecedores e operadores estão respondendo à necessidade de entrega integrada. A capacidade de garantir acesso à rede e concluir a infraestrutura dentro do prazo provavelmente continuará sendo um fator competitivo importante.
Líderes do Setor de Infraestrutura de Rede e Interconexão de Data Centers na América do Sul
-
ISA Energia Brasil S.A.
-
Scala Data Centers S.A.
-
Ascenty Data Centers e Telecomunicacoes SA
-
ODATA Data Centers S.A.
-
Axia Energia
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Sul Empresas cobertas neste relatório
- ISA Energia Brasil S.A.
- Axia Energia
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecomunicacoes SA
- ODATA Data Centers S.A.
- Tecto Data Centers S.A.
- CloudHQ LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Cirion Technologies, LLC
- EdgeConneX Inc.
- SONDA S.A.
- Telefónica S.A.
- Claro S.A.
- Kyndryl, Inc.
- KIO Networks, S.A. de C.V.
- InterNexa S.A.
- Entel S.A.
- TIVIT Terceirização de Processos, Serviços e Tecnologia S.A.
- Google LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- Huawei Technologies Co., Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Hitachi Energy Ltd.
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Sul
- Setembro de 2026: A ANEEL emitiu o Despacho 3.506 em 3 de setembro de 2026, autorizando a Scala Data Centers a acessar diretamente a rede básica de alta tensão do Brasil a 525 kV por meio do seccionamento da linha Guaíba 3-Nova Santa Rita operada pela Eletrobras CGT Eletrosul, permitindo a conexão da Scala AI City ao sistema interligado nacional e estabelecendo um precedente regulatório para o acesso de data centers em tensão extra-alta na América do Sul.
- Setembro de 2026: O Brasil promulgou a Lei 15.504, REDATA, criando incentivos fiscais para importações de equipamentos de TI para instalações de data centers qualificadas, sujeitas a condições que incluem eletricidade renovável ou de baixa emissão e um teto de WUE de 0,05 litros por kWh, o primeiro marco federal que vincula explicitamente a elegibilidade de conexão à rede a padrões de desempenho de sustentabilidade na região.
- Maio de 2026: A Equinix confirmou mais de 419 milhões de USD em investimentos na América do Sul abrangendo 2025-2026, incluindo 270 milhões de USD no Brasil e 42 milhões de USD no Chile, com expansão simultânea em múltiplos locais em São Paulo, Rio de Janeiro e Santiago, confirmando a América do Sul como seu mercado regional de crescimento mais rápido e mais dinâmico.
- Março de 2026: A Conecta Infra foi lançada com um compromisso de 350 milhões de USD para implantar mais de 6.000 km de rede subterrânea de dutos de fibra conectando os principais hubs de data centers da América do Sul na Argentina, no Chile e no Brasil até 2028, abordando o gargalo de conectividade de alta capacidade entre os hubs de dados regionais com um modelo de infraestrutura independente e neutro em relação a operadoras.
Escopo do Relatório do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Sul
O Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Sul compreende a infraestrutura, os equipamentos e os sistemas necessários para conectar data centers à rede elétrica e garantir a entrega de energia confiável, eficiente e de alta capacidade em toda a região. O mercado inclui novas conexões de rede, atualizações de conexões existentes, infraestrutura de transmissão dedicada, subestações e pátios de manobras, transformadores de potência, linhas de transmissão e cabos, disjuntores e sistemas de proteção, e sistemas de conexão, controle e monitoramento de rede.
O Relatório do Mercado de Infraestrutura de Rede e Interconexão de Data Centers na América do Sul é Segmentado por Tipo de Projeto de Interconexão (Novas Conexões de Rede, Atualizações de Conexões Existentes, Infraestrutura de Transmissão Dedicada e Atualizações de Subestações e Interconexões de Rede), Componente de Infraestrutura (Subestações e Pátios de Manobras, Transformadores de Potência, Linhas de Transmissão e Cabos, Disjuntores e Sistemas de Proteção, e Sistemas de Conexão, Controle e Monitoramento de Rede), Nível de Tensão (Baixa e Média Tensão, Alta Tensão e Tensão Extra-Alta), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Corporativo e de Borda) e Geografia (Brasil, Chile, Colômbia, Argentina, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Novas Conexões de Rede |
| Atualizações de Conexões Existentes |
| Infraestrutura de Transmissão Dedicada |
| Atualizações de Subestações e Interconexões de Rede |
| Subestações e Pátios de Manobras |
| Transformadores de Potência |
| Linhas de Transmissão e Cabos |
| Disjuntores e Sistemas de Proteção |
| Sistemas de Conexão, Controle e Monitoramento de Rede |
| Baixa e Média Tensão |
| Alta Tensão |
| Tensão Extra-Alta |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Corporativo e de Borda |
| Brasil |
| Chile |
| Colômbia |
| Argentina |
| Peru |
| Restante da América do Sul |
| Por Tipo de Projeto de Interconexão | Novas Conexões de Rede |
| Atualizações de Conexões Existentes | |
| Infraestrutura de Transmissão Dedicada | |
| Atualizações de Subestações e Interconexões de Rede | |
| Por Componente de Infraestrutura | Subestações e Pátios de Manobras |
| Transformadores de Potência | |
| Linhas de Transmissão e Cabos | |
| Disjuntores e Sistemas de Proteção | |
| Sistemas de Conexão, Controle e Monitoramento de Rede | |
| Por Nível de Tensão | Baixa e Média Tensão |
| Alta Tensão | |
| Tensão Extra-Alta | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Corporativo e de Borda | |
| Por Geografia | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de infraestrutura de rede e interconexão de data centers na América do Sul?
O mercado de infraestrutura de rede e interconexão de data centers na América do Sul foi avaliado em 1,56 milhões de USD em 2026. Estima-se em 1,93 milhões de USD em 2027 e projeta-se que atinja 3,79 milhões de USD até 2032, com um CAGR de 14,45% no período 2027-2032. A estimativa abrange a infraestrutura e os serviços necessários para estabelecer e operar conexões de data centers à rede em toda a região. Não representa o valor das próprias instalações de data centers. A perspectiva reflete os gastos esperados em conexões, subestações, infraestrutura relacionada à transmissão e sistemas de controle de rede necessários para a nova capacidade de data centers.
O que está impulsionando a demanda por conexões de data centers à rede na América do Sul?
A construção de instalações de hiperescala, os investimentos em regiões de nuvem e as cargas de trabalho de inteligência artificial estão aumentando a demanda por acesso à rede de alta capacidade. Esses desenvolvimentos exigem novas subestações, conexões de alta tensão, sistemas de monitoramento e planejamento coordenado de transmissão. O desafio subjacente é que a nova capacidade de data centers pode ser construída mais rapidamente do que os principais reforços de transmissão. Os projetos, portanto, avaliam cada vez mais a capacidade disponível da rede e os direitos de conexão antes de se comprometer com os cronogramas de construção. Os contratos de longo prazo de energia renovável também são importantes porque podem ser considerados juntamente com o acesso à rede, a conformidade ambiental e os requisitos operacionais.
Qual país lidera a atividade de infraestrutura de rede de data centers na América do Sul?
O Brasil detinha 79,43% de participação em 2026. Sua liderança reflete uma grande base instalada de data centers, extensas solicitações de acesso, o processo de alocação PNAST e projetos de grande escala que necessitam de acesso direto de alta tensão. O país também tem trabalho ativo de planejamento nacional para futuras cargas de data centers no Ceará e no Piauí. Sua importância significa que as aprovações brasileiras e a disponibilidade de transmissão podem afetar o cronograma de projetos regionais. Grandes projetos em São Paulo e no Rio Grande do Sul demonstram por que a capacidade disponível em nós específicos da rede pode ser tão importante quanto o fornecimento nacional amplo de eletricidade.
Qual tipo de conexão de rede está se expandindo mais rapidamente até 2032?
A Infraestrutura de Transmissão Dedicada deve se expandir a um CAGR de 17,74% até 2032. É utilizada onde campi muito grandes precisam de maior controle sobre o acesso à transmissão e menor dependência de pontos de conexão compartilhados. Essa abordagem pode incluir linhas construídas especificamente para esse fim, arranjos de subestações e estruturas de acesso de longo prazo. Torna-se mais relevante quando o acesso convencional à distribuição não consegue fornecer a escala, a confiabilidade ou o prazo necessários. O modelo é particularmente relevante para projetos que precisam de adições graduais de capacidade ao longo de vários anos, em vez de uma única conexão de distribuição convencional.
Por que as subestações dedicadas são importantes para grandes data centers?
As subestações dedicadas fornecem uma interface direta com o sistema de transmissão e podem suportar requisitos rigorosos de tempo de atividade. Elas também ajudam os operadores a gerenciar cargas elevadas onde as redes de distribuição locais não têm capacidade disponível suficiente. O arranjo pode reduzir a exposição ao congestionamento em nós compartilhados. Também pode alinhar equipamentos, automação e sistemas de proteção com o perfil de energia planejado de um campus e os requisitos de construção em etapas. Os projetos de Barueri e Campinas mostram que esses ativos podem exigir equipamentos GIS especializados, transformadores, sistemas de monitoramento e coordenação detalhada com a rede de transmissão.
Qual país sul-americano tem a expansão projetada mais rápida até 2032?
O Chile deve se expandir a um CAGR de 17,96% até 2032. O investimento em nuvem, um marco de planejamento nacional definido e a crescente demanda de eletricidade de data centers estão aumentando a necessidade de nova infraestrutura de rede. O guia nacional de investimento ajuda os operadores a se coordenarem com as instituições públicas relevantes. Projetos dedicados como a subestação Nova Lampa também mostram que grandes campi estão avançando para soluções de infraestrutura direta. A demanda deve aumentar de 325 MW em 2025 para 1.381 MW em 2030, o que torna o novo acesso à transmissão e processos de aprovação claros importantes.