
Taille et part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
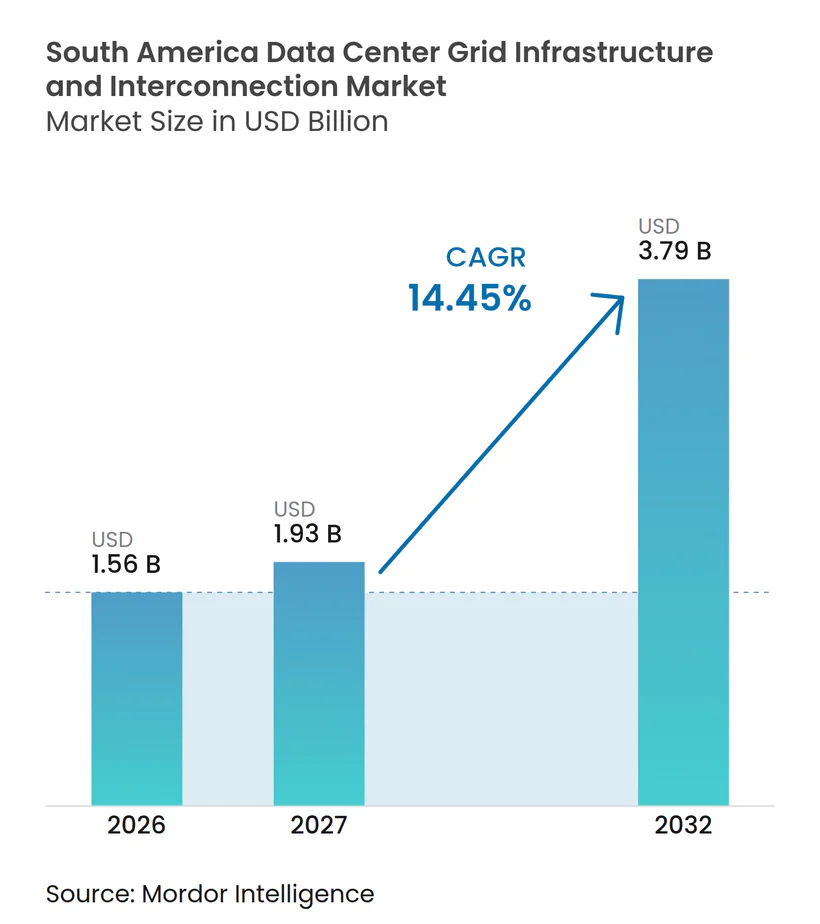
| Taille du marché de l'année de base (2026) | 1.56 Milliards de dollars |
| Taille du Marché (2027) | 1.93 Milliards de dollars |
| Taille du Marché (2032) | 3.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.45 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud par Mordor Intelligence
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud était évalué à 1,56 million USD en 2026 et devrait progresser de 1,93 million USD en 2027 pour atteindre 3,79 millions USD d'ici 2032, avec un CAGR de 14,45 % sur la période de prévision (2027-2032). Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud est façonné par la construction hyperscale, les investissements dans les régions cloud et les campus axés sur l'IA qui nécessitent des connexions électriques importantes et fiables. L'accès au réseau devient une décision centrale pour les projets, car une installation achevée ne peut pas fonctionner à sa capacité prévue sans une connexion disponible. Les accords d'achat d'énergie à long terme et les arrangements de postes électriques dédiés sont également avancés plus tôt dans la planification des projets. Cela accorde une plus grande valeur aux sites capables de sécuriser l'accès à la transmission avant que des campus concurrents n'entrent dans le processus de connexion. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud dépend donc du rythme auquel les services publics, les régulateurs et les développeurs peuvent coordonner de nouvelles capacités.
Principaux enseignements du rapport
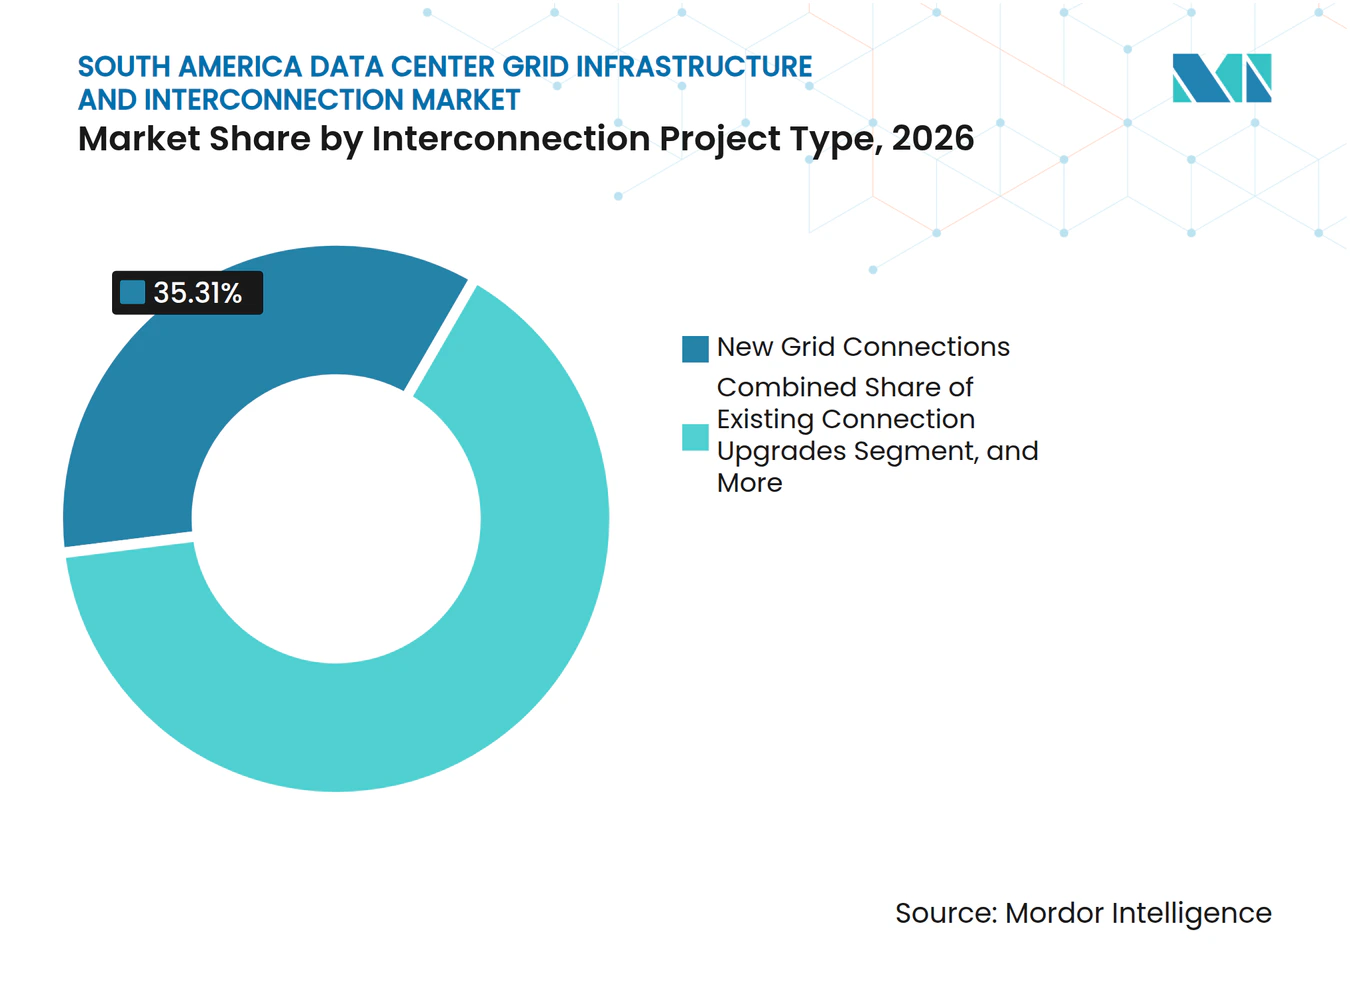
- Par type de projet d'interconnexion, les nouvelles connexions au réseau détenaient 35,31 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud en 2026, tandis que l'infrastructure de transmission dédiée devrait progresser à un CAGR de 17,74 % jusqu'en 2032.
- Par composant d'infrastructure, les postes électriques et cours de commutation représentaient 29,48 % de la taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud en 2026, tandis que les systèmes de connexion au réseau, de contrôle et de surveillance devraient progresser à un CAGR de 17,92 % jusqu'en 2032.
- Par niveau de tension, les connexions haute tension détenaient 54,93 % de la part des revenus en 2026, tandis que les connexions très haute tension devraient progresser à un CAGR de 17,51 % jusqu'en 2032.
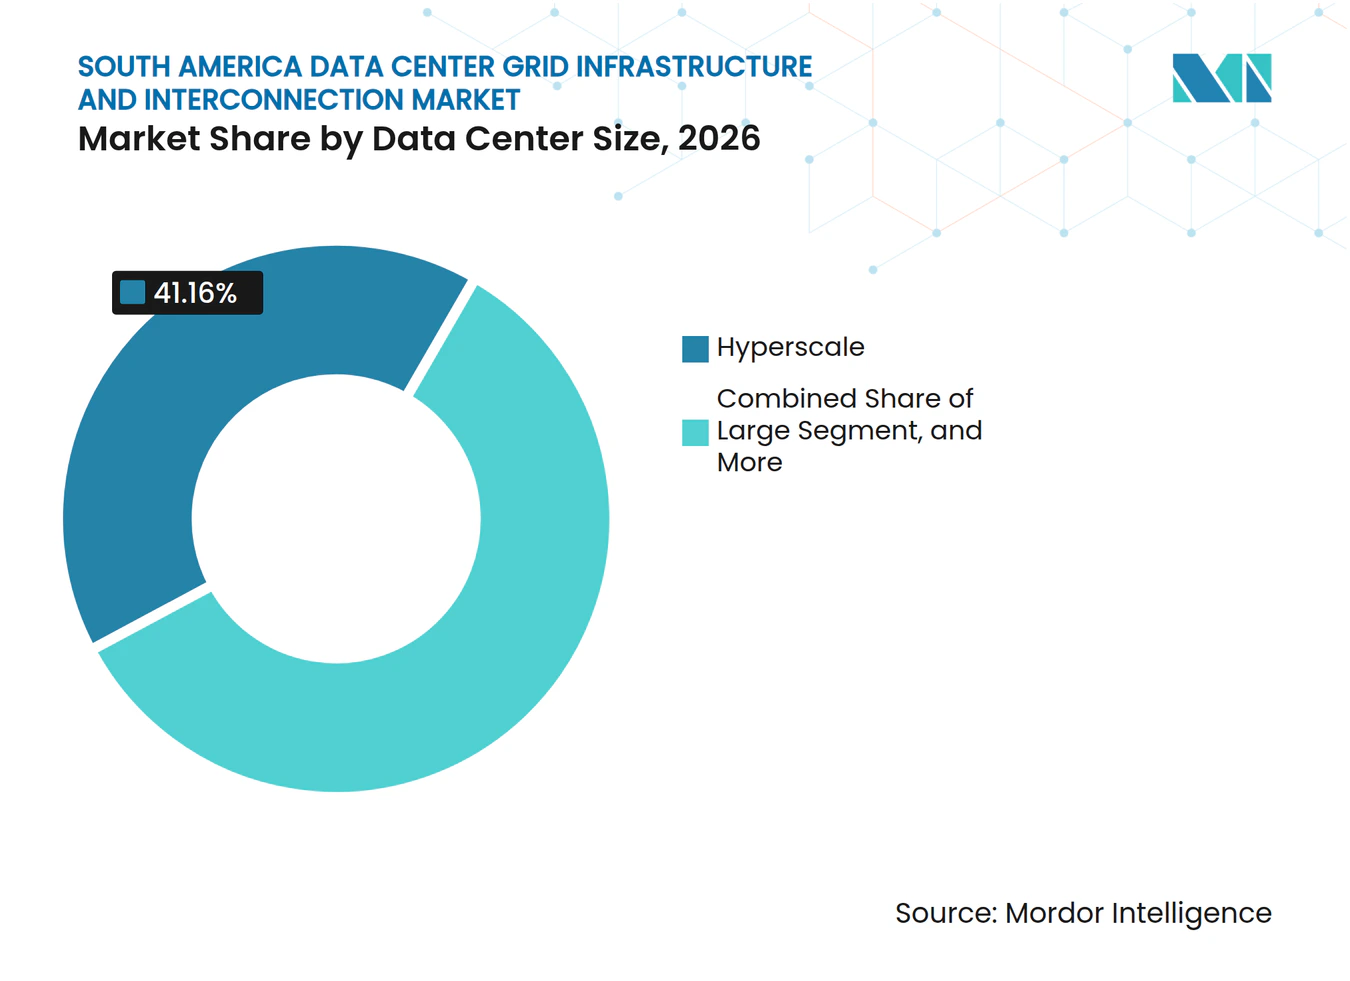
- Par taille de centre de données, les centres de données hyperscale détenaient 41,16 % de la part des revenus en 2026 et devraient progresser à un CAGR de 17,69 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 39,77 % de la part des revenus en 2026 et devraient progresser à un CAGR de 17,57 % jusqu'en 2032.
- Par géographie, le Brésil détenait 79,43 % de la part des revenus en 2026, tandis que le Chili devrait progresser à un CAGR de 17,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de la croissance de la charge des centres de données hyperscale et IA | +4.2% | Brésil, Chili, Colombie | Court terme (≤ 2 ans) |
| Expansion des capacités cloud et de colocation au Brésil et au Chili | +3.0% | Brésil, Chili | Court terme (≤ 2 ans) |
| Demande croissante de connexions dédiées au réseau haute tension | +2.5% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Approvisionnement en énergie renouvelable et engagements en faveur des centres de données verts | +1.8% | Brésil, Chili, Argentine | Moyen terme (2-4 ans) |
| Stratégies nationales pour les centres de données et investissements dans les infrastructures numériques | +1.4% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Infrastructure d'accès au réseau partagée entre les campus de centres de données | +0.7% | Brésil, Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la croissance de la charge des centres de données hyperscale et d'intelligence artificielle
Les charges de travail d'entraînement et d'inférence de l'IA modifient l'échelle des connexions requises par les grandes installations. L'EPE du Brésil a signalé 38 GW de demandes d'évaluation d'accès au réseau à mi-2026, dont 7,1 GW liés à des investissements engagés.[1] Les demandes se sont concentrées près des points de connexion haute tension à São Paulo et Rio Grande do Sul. Ce schéma rend l'accès aux nœuds individuels plus important qu'un chiffre de capacité nationale globale. Scala a reçu l'autorisation en mai 2025 pour une connexion de montée en puissance de 5 GW pour son projet AI City à Eldorado do Sul. Le projet vise 4,75 GW de capacité informatique, ce qui montre pourquoi les droits de connexion anticipés peuvent façonner le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud.
Expansion des capacités cloud et de colocation au Brésil et au Chili
Les investissements cloud et de colocation ajoutent une nouvelle demande au marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud. AWS investit 4 milliards USD dans sa première région cloud au Chili, avec des opérations ciblées pour le second semestre 2026. Microsoft s'est engagé à hauteur de 2,7 milliards USD pour son expansion au Brésil, tandis qu'AWS s'est engagé à hauteur de 1,8 milliard USD au Brésil d'ici 2027. Ces projets nécessitent de nouveaux postes électriques et des connexions haute tension avec des exigences différentes de celles des charges commerciales conventionnelles. Ascenty a également planifié 1 milliard USD de dépenses d'investissement en 2026 pour 13 projets de développement, dont le campus SPO05 de 47 MW dans le Grand São Paulo. Les sites établis ne sont pas toujours en mesure de répondre à cette demande, de sorte que de nouveaux campus s'étendent vers des zones disposant d'une capacité de transmission disponible.
Demande croissante de connexions dédiées au réseau haute tension
Les connexions haute tension dédiées deviennent de plus en plus importantes pour les installations dont les charges informatiques dépassent 50 MW. Elles offrent un chemin plus direct vers les normes de fiabilité attendues par les grands clients cloud. En septembre 2026, l'ANEEL a autorisé Scala AI City à accéder au réseau de base haute tension du Brésil à 525 kV via le sectionnement de la ligne Guaíba. Cet arrangement montre que les processus réglementaires s'adaptent aux très grandes charges des centres de données. ODATA a déposé une demande pour une ligne de 220 kV entre les postes électriques Bacatá et Navarra en Colombie en janvier 2026, avec un investissement projeté de 237 milliards COP (60 millions USD). La première saison d'accès PNAST 2026 au Brésil a alloué 228 MW à 3 projets de centres de données, confirmant que la capacité prête à la connexion est devenue rare.
Approvisionnement en énergie renouvelable et engagements en faveur des centres de données verts
L'approvisionnement en énergie renouvelable influence la planification des projets au sein du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud. Ascenty et Casa dos Ventos ont signé un accord d'autoproduction d'énergie renouvelable de 500 millions USD en janvier 2026 pour une moyenne de 110 MW provenant d'un portefeuille éolien et solaire de 1,5 GW. L'examen technique a couvert les plans d'interconnexion au réseau, l'adéquation technologique et le statut des permis. Casa dos Ventos et Omnia Data Centers ont signé un accord de 2 milliards USD sur 20 ans en mai 2026 pour une moyenne de 300 MW provenant du complexe éolien d'Ibiapaba. Atlas Renewable Energy fournit de l'énergie renouvelable certifiée I-REC aux opérations d'ODATA au Chili depuis janvier 2025. Ces accords lient l'approvisionnement en énergie propre à la planification des connexions et aux exigences opérationnelles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité limitée de la transmission autour des clusters de centres de données | -1.5% | Brésil, Chili | Court terme (≤ 2 ans) |
| Longs délais d'accès au réseau, d'octroi de licences et d'approbations de renforcement du réseau | -1.2% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Risque de stress hydrique et d'écrêtement des énergies renouvelables | -0.7% | Brésil, Chili, Colombie | Long terme (≥ 4 ans) |
| Coûts initiaux élevés et risque d'exécution pour les infrastructures dédiées | -0.6% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée de la transmission autour des clusters établis de centres de données
La disponibilité de la transmission à proximité des clusters établis contraint directement le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud. La demande d'électricité des centres de données au Brésil devrait doubler entre 2026 et 2031, passant de 2 % à 4-5 % de la consommation nationale. Les projets de transmission peuvent prendre 7 ans, tandis que les projets de centres de données peuvent être livrés en 18 mois. Les centrales d'énergie renouvelable dans le nord-est du Brésil sont éloignées des principaux centres de demande à São Paulo et Rio de Janeiro. La capacité restante aux nœuds de postes électriques clés est par conséquent sous pression de la part de plusieurs opérateurs simultanément. La saison d'accès PNAST peut améliorer la discipline d'allocation, mais ses exigences de qualification peuvent être plus difficiles à satisfaire pour les opérateurs de taille intermédiaire.
Longs cycles d'approbation pour l'accès au réseau, les licences environnementales et le renforcement du réseau
Les cycles d'approbation créent un défi de planification pour les projets à travers le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud. Scala a signalé une période de 24 mois entre l'évaluation du ministère des Mines et de l'Énergie et la mise sous tension de son campus Tamboré. Le service d'évaluation environnementale du Chili a publié un critère dédié aux centres de données en février 2026 couvrant les eaux souterraines, les impacts climatiques et la planification des contingences. La Colombie a approuvé le projet BG03 Navarra-Bacatá en septembre 2026, comprenant une ligne de 1 037 mètres, 4 pylônes, 2 portiques et un poste électrique 230/34,5 kV pour une connexion de 50 MW. Ces exigences peuvent améliorer la gouvernance des projets, mais elles ajoutent des étapes avant la mise sous tension. Les développeurs disposant de ressources réglementaires et d'ingénierie établies sont mieux positionnés pour gérer ce risque de calendrier.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de projet d'interconnexion :
les nouvelles connexions sont en tête tandis que les lignes dédiées s'accélèrentLes nouvelles connexions au réseau détenaient 35,31 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud en 2026. Le segment reflète les campus hyperscale et cloud en construction neuve qui nécessitent de nouveaux points d'accès à la transmission. Les volumes importants de demandes d'accès déposées en 2025 et 2026 soutiennent la demande à court terme pour ces projets. Les nouvelles connexions nécessitent souvent des niveaux de tension supérieurs à ce que les systèmes de distribution peuvent servir efficacement. Les mises à niveau des connexions existantes sont également importantes car les installations héritées augmentent leurs plafonds de charge pour les charges de travail IA. Les mises à niveau des postes électriques et des interconnexions au réseau peuvent être plus faciles à faire avancer car elles s'appuient sur des sites déjà autorisés.
L'infrastructure de transmission dédiée devrait progresser à un CAGR de 17,74 % jusqu'en 2032. Le segment comprend des corridors détenus ou loués à long terme conçus pour réduire la dépendance aux points d'accès partagés. L'arrangement à 525 kV de Scala AI City montre l'échelle de l'infrastructure qui peut être requise pour un projet à l'échelle d'un campus. Conecta Infra s'est engagé à hauteur de 350 millions USD pour déployer plus de 6 000 km de réseau souterrain de conduits de fibres optiques en Argentine, au Chili et au Brésil d'ici 2028. Le projet illustre comment la connectivité électrique et réseau doit être planifiée conjointement. Pour les campus de plus de 100 MW, une infrastructure dédiée peut réduire le coût d'accès par MW et réduire l'exposition aux risques de fiabilité liés à l'accès partagé.



Par composant d'infrastructure :
les postes électriques ancrent les dépenses en capital tandis que les systèmes de contrôle se développentLes postes électriques et cours de commutation représentaient 29,48 % de la taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud en 2026. Ils constituent l'interface physique entre un système de transmission national et un campus de centres de données. Le poste électrique dédié de Scala et ENGIE Brasil à Barueri a impliqué 80 millions USD d'investissement et 560 MVA de capacité. Siemens Energy a également contracté pour fournir un poste électrique GIS de 300 MW et 2 transformateurs de 150 MVA pour Terranova à Campinas. Le contrat a dépassé 100 millions BRL (18,6 millions USD) et utilisait des équipements 440/34,5 kV. Les campus urbains utilisent de plus en plus des appareillages de commutation à isolation gazeuse car les contraintes foncières peuvent limiter les conceptions conventionnelles.
Les systèmes de connexion au réseau, de contrôle et de surveillance devraient progresser à un CAGR de 17,92 % jusqu'en 2032. Chaque nouvelle connexion nécessite des systèmes qui prennent en charge les exigences de répartition, de visibilité et d'exploitation du réseau. Les exigences réglementaires font de plus en plus des données opérationnelles en temps réel une condition d'accès. L'accord de janvier 2026 de Hitachi Energy avec RT-One comprenait l'automatisation du réseau, l'intégration du réseau et l'architecture SCADA. L'accord abordait également l'interopérabilité avec le système national interconnecté. Les transformateurs de puissance, les lignes de transmission, les câbles et les systèmes de protection restent importants, bien qu'ils soient fréquemment achetés dans le cadre de packages de postes électriques plus importants.
Par niveau de tension :
la haute tension domine tandis que la très haute tension se développeLes connexions haute tension détenaient 54,93 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud en 2026. Ce segment représente les installations opérationnelles connectées à 110 kV à 500 kV. ODATA a reçu l'autorisation de connecter SP06 A et SP06 B via un jeu de barres de 230 kV au poste électrique de Cabreúva. La capacité combinée pour les projets est de 126 MW. La haute tension reste adaptée aux grandes installations qui nécessitent un accès direct à la transmission sans la complexité d'une connexion au réseau dorsal national. Les connexions basse et moyenne tension continuent de desservir les petites installations et les déploiements en périphérie via les concessionnaires de distribution.
Les connexions très haute tension devraient progresser à un CAGR de 17,51 % jusqu'en 2032. Le segment comprend des connexions à 525 kV et au-delà pour les projets qui dépassent la capacité haute tension conventionnelle. L'autorisation de l'ANEEL pour la connexion à 525 kV de Scala AI City a établi un précédent formel pour cette approche au Brésil. Ces projets nécessitent une coordination avec les agences nationales de planification de la transmission. Le processus peut prolonger les délais de développement, mais il offre des droits d'accès à plus long terme. Il réduit également le risque de saturation associé aux nœuds de postes électriques très utilisés. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud aura besoin de davantage de capacité THT si plusieurs campus à l'échelle du gigawatt se concrétisent.
Par taille de centre de données :
l'hyperscale est en tête de la part et de l'expansion projetéeLes centres de données hyperscale détenaient 41,16 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud en 2026. Ils devraient également progresser à un CAGR de 17,69 % jusqu'en 2032. Cela reflète les projets IA qui nécessitent plusieurs grands packages de connexion à différentes étapes de la construction. RT-One dispose d'une plateforme IA avec une phase initiale de 100 MW à Uberlândia et jusqu'à 200 MW à Maringá. L'objectif de 4,75 GW de Scala AI City crée également une longue séquence d'exigences de réseau par étapes. Ces installations définissent l'échelle et les spécifications techniques de nombreux nouveaux projets d'interconnexion.
Les grands centres de données forment le niveau suivant et utilisent couramment un accès de 220 kV à 330 kV partagé entre les phases du campus. Les petites et moyennes installations ont moins de capacité à justifier le coût des postes électriques dédiés. Dans le même temps, les réseaux de distribution urbains deviennent plus congestionnés à São Paulo, Santiago et Bogotá. Les installations de taille moyenne peuvent donc être davantage exposées aux décisions d'allocation dans le cadre des saisons d'accès PNAST. La certification ISO 50001 est de plus en plus pertinente pour les pratiques de gestion de l'énergie et les spécifications de surveillance du réseau. La norme peut soutenir des processus opérationnels plus cohérents dans les installations qui doivent démontrer leur capacité de gestion de l'énergie. La taille affecte donc à la fois le type de connexion sélectionné et la capacité d'un développeur à gérer ses coûts.

Par type de centre de données :
les fournisseurs de services cloud ancrent la demandeLes fournisseurs de services cloud détenaient 39,77 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud en 2026. Ils devraient progresser à un CAGR de 17,57 % jusqu'en 2032. AWS, Microsoft et Google poursuivent de grandes expansions de capacité régionale qui nécessitent une infrastructure haute tension dédiée. Leurs cycles d'investissement commencent souvent par la planification de l'alimentation électrique et de la transmission avant qu'une installation n'atteigne sa construction finale. Les fournisseurs cloud peuvent traiter les coûts de connexion comme une infrastructure fixe à long terme plutôt que comme une dépense de service partagé. Cela soutient des spécifications de tension plus élevée et un engagement plus rapide envers des travaux d'ingénierie spécialisés.
Les fournisseurs de colocation représentent le deuxième type de centre de données en importance sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud. Equinix a confirmé plus de 419 millions USD d'investissements en Amérique du Sud en 2025 et 2026, dont 270 millions USD au Brésil et 42 millions USD au Chili. Cette expansion crée une demande dans plusieurs endroits plutôt qu'à un seul grand campus. Les centres de données d'entreprise et en périphérie servent un autre profil de connexion via des systèmes de distribution à moyenne tension. Ces déploiements soutiennent l'inférence IA locale et les points de présence des télécommunications où les postes électriques dédiés sont peu pratiques. Leur besoin d'un accès fiable informe toujours la planification des services publics régionaux.
Analyse géographique
Le Brésil détenait 79,43 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud en 2026. La première saison d'accès PNAST 2026 a reçu 367 demandes sollicitant plus de 20 GW de connexions. Trente-huit des 43 demandes sélectionnées concernaient des projets de centres de données, totalisant 7 040 MW et 159 milliards BRL (28,5 milliards USD) d'investissement estimé. L'EPE du Brésil évalue des solutions de transmission pouvant soutenir jusqu'à 4 GW de nouvelle charge de centres de données au Ceará et au Piauí d'ici 2032. La Lei 15.504, connue sous le nom de REDATA, lie les conditions d'éligibilité à l'électricité renouvelable ou à faibles émissions et à un plafond d'efficacité d'utilisation de l'eau de 0,05 litre par kWh. La ligne de transmission Guaíba d'Eletrobras CGT Eletrosul est au cœur de l'arrangement d'accès direct de Scala AI City.
Le Chili devrait progresser à un CAGR de 17,96 % jusqu'en 2032. Le Coordinador Eléctrico Nacional a prévu une demande d'électricité des centres de données de 642 MW en 2027, 963 MW en 2028 et 1 381 MW en 2030, contre 325 MW en 2025. Le Plan national des centres de données du Chili a été publié en décembre 2024 et a été suivi d'un guide d'investissement du MinCiencia en 2026.[2] Le guide fournit aux opérateurs une voie plus claire pour s'engager avec le coordinateur du réseau et le ministère de l'Énergie. L'investissement de 4 milliards USD d'AWS dans la région cloud ajoute une nouvelle source majeure de demande. Le poste électrique Nova Lampa de Scala fait partie de son expansion de 328 millions USD au Chili, démontrant que les conceptions d'accès dédié s'étendent au-delà du Brésil.
La Colombie est un emplacement émergent pour les infrastructures de réseau dédiées au-delà du Brésil et du Chili. ODATA s'est engagé à hauteur de 1,3 milliard USD pour les projets BG02 et BG03 en Cundinamarca. Sa ligne Navarra-Bacatá et son poste électrique 230/34,5 kV ont une capacité de connexion assignée de 50 MW. Equinix a investi 28 millions USD pour agrandir son centre de données BG2 à Bogotá au premier trimestre 2026 et a acquis des terrains pour un développement ultérieur. L'Argentine dispose d'environ 73 MW de capacité opérationnelle, mais des propositions telles que la lettre d'intention d'octobre 2025 d'OpenAI et Sur Energy pour jusqu'à 500 MW montrent l'échelle possible de la demande future. L'installation Cirion LIM2 du Pérou à Lurín est un nœud haute densité de 20 MW avec capacité de refroidissement liquide. L'Équateur, l'Uruguay et le Paraguay restent à un stade plus précoce, sans projets d'interconnexion de niveau hyperscale documentés publiquement à octobre 2026.
Paysage concurrentiel
Concentration du Marché
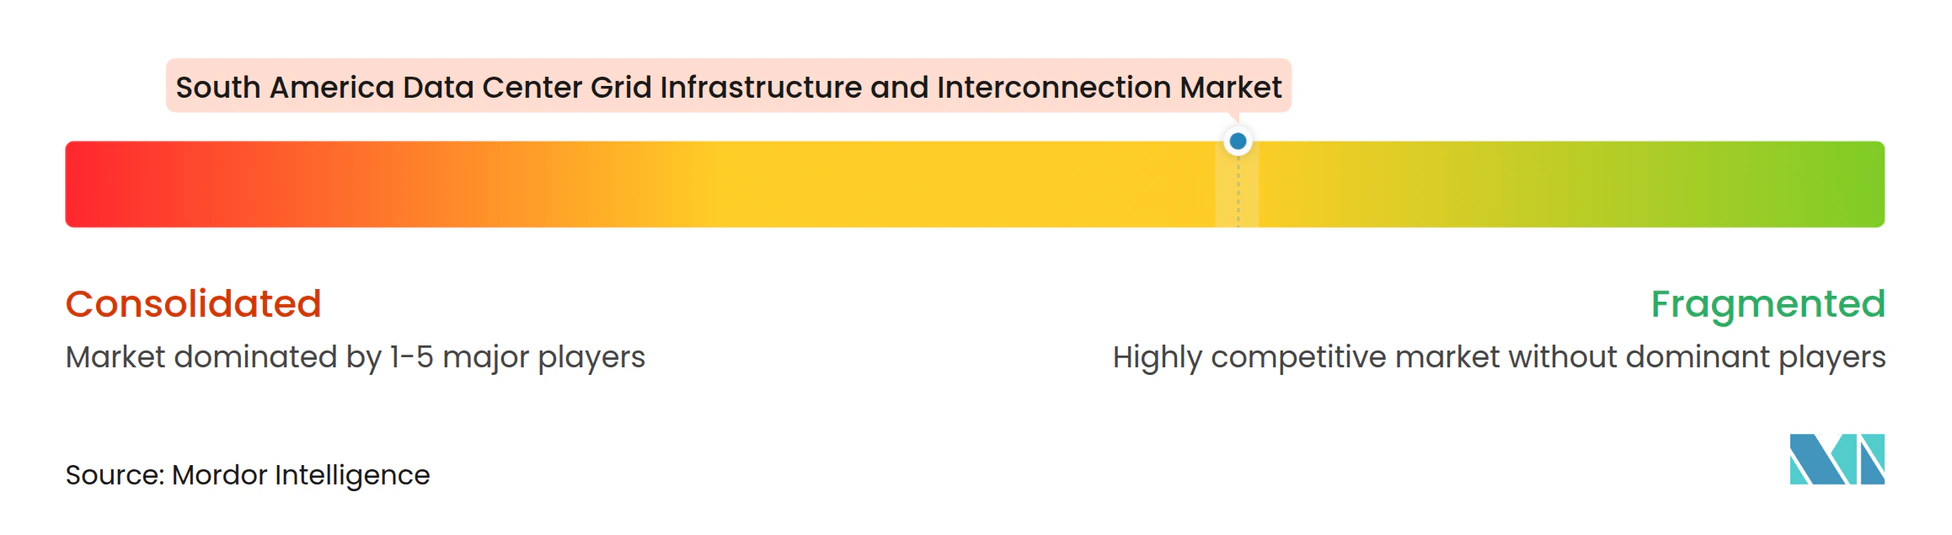
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud est modérément fragmenté parmi les opérateurs et plus concentré parmi les fournisseurs d'infrastructures électriques. Hitachi Energy, Siemens Energy et Schneider Electric ont tous fourni des projets majeurs au Brésil en 2025 et 2026. Hitachi Energy fournit des systèmes électriques haute tension et l'automatisation du réseau pour les campus RT-One à Uberlândia et Maringá.[3] Siemens Energy a accepté de fournir un poste électrique GIS de 300 MW et 2 transformateurs de 150 MVA pour Terranova à Campinas. Schneider Electric fabrique des modules d'alimentation préfabriqués dans son usine de Blumenau pour les grands déploiements de campus. Plusieurs projets menés simultanément peuvent exercer une pression sur les délais de livraison des équipements et la capacité d'ingénierie spécialisée.
Les opérateurs de transmission ISA Energia Brasil et Eletrobras CGT Eletrosul contrôlent des points d'accès importants pour de nombreux nouveaux projets. Leurs droits de concession les placent au cœur de la livraison, même s'ils ne sont pas en concurrence en tant que fournisseurs d'équipements. Scala a répondu à cette contrainte avec une connexion sur mesure à 525 kV via le sectionnement de la ligne de transmission à Eldorado do Sul. Cet arrangement fournit un point d'entrée spécifique au campus vers le réseau dorsal. Les fournisseurs ayant de l'expérience dans l'automatisation IEC 61850 peuvent également avoir un avantage car les communications conformes aux normes deviennent un élément clé de la conception des postes électriques. Les petits fournisseurs de colocation ont moins d'options pour négocier des arrangements dédiés ou financer des modifications du réseau. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud offre donc de la place pour des spécialistes de l'intégration au réseau capables de servir des projets dans la plage de 20 à 100 MW.
L'environnement concurrentiel favorise les entreprises capables de combiner la fourniture d'équipements, l'automatisation du réseau et l'exécution de projets. L'accord de Hitachi Energy avec RT-One combine des systèmes haute tension, l'automatisation et l'intégration au réseau national. Le contrat Terranova de Siemens Energy combine la technologie GIS et les transformateurs de puissance dans le cadre d'un seul poste électrique dédié. Equinix se développe au Brésil et au Chili, créant un schéma d'approvisionnement distribué plutôt qu'une approche à projet unique. Ces exemples montrent comment les fournisseurs et les opérateurs répondent au besoin de livraison intégrée. La capacité à sécuriser l'accès au réseau et à achever l'infrastructure dans les délais restera probablement un facteur concurrentiel majeur.
Leaders du secteur de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud
-
ISA Energia Brasil S.A.
-
Scala Data Centers S.A.
-
Ascenty Data Centers e Telecomunicacoes SA
-
ODATA Data Centers S.A.
-
Axia Energia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- ISA Energia Brasil S.A.
- Axia Energia
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecomunicacoes SA
- ODATA Data Centers S.A.
- Tecto Data Centers S.A.
- CloudHQ LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Cirion Technologies, LLC
- EdgeConneX Inc.
- SONDA S.A.
- Telefónica S.A.
- Claro S.A.
- Kyndryl, Inc.
- KIO Networks, S.A. de C.V.
- InterNexa S.A.
- Entel S.A.
- TIVIT Terceirização de Processos, Serviços e Tecnologia S.A.
- Google LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- Huawei Technologies Co., Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Hitachi Energy Ltd.
Développements industriels récents dans Marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud
- Septembre 2026 : l'ANEEL a publié le Despacho 3.506 le 3 septembre 2026, autorisant Scala Data Centers à accéder directement au réseau de base haute tension du Brésil à 525 kV via le sectionnement de la ligne Guaíba 3-Nova Santa Rita exploitée par Eletrobras CGT Eletrosul, permettant la connexion de Scala AI City au système national interconnecté et établissant un précédent réglementaire pour l'accès des centres de données à très haute tension en Amérique du Sud.
- Septembre 2026 : le Brésil a promulgué la Lei 15.504, REDATA, créant des incitations fiscales pour les importations d'équipements informatiques dans les installations de centres de données éligibles, sous réserve de conditions incluant l'électricité renouvelable ou à faibles émissions et un plafond WUE de 0,05 litre par kWh, premier cadre fédéral liant explicitement l'éligibilité à la connexion au réseau aux normes de performance en matière de durabilité dans la région.
- Mai 2026 : Equinix a confirmé plus de 419 millions USD d'investissements en Amérique du Sud couvrant 2025-2026, dont 270 millions USD au Brésil et 42 millions USD au Chili, avec une expansion simultanée sur plusieurs sites à São Paulo, Rio de Janeiro et Santiago, confirmant l'Amérique du Sud comme son marché régional à la croissance la plus rapide et la plus dynamique.
- Mars 2026 : Conecta Infra a été lancé avec un engagement de 350 millions USD pour déployer plus de 6 000 km de réseau souterrain de conduits de fibres optiques reliant les principaux hubs de centres de données d'Amérique du Sud en Argentine, au Chili et au Brésil d'ici 2028, répondant au goulot d'étranglement de connectivité à haute capacité entre les hubs de données régionaux avec un modèle d'infrastructure indépendant et neutre vis-à-vis des opérateurs.
Périmètre du rapport sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud comprend l'infrastructure, les équipements et les systèmes nécessaires pour connecter les centres de données au réseau électrique et assurer une fourniture d'énergie fiable, efficace et à haute capacité dans toute la région. Le marché comprend les nouvelles connexions au réseau, les mises à niveau des connexions existantes, l'infrastructure de transmission dédiée, les postes électriques et cours de commutation, les transformateurs de puissance, les lignes de transmission et câbles, les appareillages de commutation et systèmes de protection, ainsi que les systèmes de connexion au réseau, de contrôle et de surveillance.
Le rapport sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud est segmenté par type de projet d'interconnexion (nouvelles connexions au réseau, mises à niveau des connexions existantes, infrastructure de transmission dédiée, et mises à niveau des postes électriques et des interconnexions au réseau), composant d'infrastructure (postes électriques et cours de commutation, transformateurs de puissance, lignes de transmission et câbles, appareillages de commutation et systèmes de protection, et systèmes de connexion au réseau, de contrôle et de surveillance), niveau de tension (basse et moyenne tension, haute tension, et très haute tension), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC], et entreprise et périphérie), et géographie (Brésil, Chili, Colombie, Argentine, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Nouvelles connexions au réseau |
| Mises à niveau des connexions existantes |
| Infrastructure de transmission dédiée |
| Mises à niveau des postes électriques et des interconnexions au réseau |
| Postes électriques et cours de commutation |
| Transformateurs de puissance |
| Lignes de transmission et câbles |
| Appareillages de commutation et systèmes de protection |
| Systèmes de connexion au réseau, de contrôle et de surveillance |
| Basse et moyenne tension |
| Haute tension |
| Très haute tension |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Brésil |
| Chili |
| Colombie |
| Argentine |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de projet d'interconnexion | Nouvelles connexions au réseau |
| Mises à niveau des connexions existantes | |
| Infrastructure de transmission dédiée | |
| Mises à niveau des postes électriques et des interconnexions au réseau | |
| Par composant d'infrastructure | Postes électriques et cours de commutation |
| Transformateurs de puissance | |
| Lignes de transmission et câbles | |
| Appareillages de commutation et systèmes de protection | |
| Systèmes de connexion au réseau, de contrôle et de surveillance | |
| Par niveau de tension | Basse et moyenne tension |
| Haute tension | |
| Très haute tension | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud ?
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en Amérique du Sud était évalué à 1,56 million USD en 2026. Il est estimé à 1,93 million USD en 2027 et devrait atteindre 3,79 millions USD d'ici 2032, avec un CAGR de 14,45 % sur 2027-2032. L'estimation couvre l'infrastructure et les services nécessaires pour établir et exploiter les connexions au réseau des centres de données dans toute la région. Elle ne représente pas la valeur des installations de centres de données elles-mêmes. Les perspectives reflètent les dépenses attendues pour les connexions, les postes électriques, l'infrastructure liée à la transmission et les systèmes de contrôle du réseau nécessaires pour les nouvelles capacités de centres de données.
Qu'est-ce qui stimule la demande de connexions au réseau pour les centres de données en Amérique du Sud ?
La construction hyperscale, les investissements dans les régions cloud et les charges de travail IA augmentent la demande d'accès au réseau à haute capacité. Ces développements nécessitent de nouveaux postes électriques, des connexions haute tension, des systèmes de surveillance et une planification coordonnée de la transmission. Le défi sous-jacent est que les nouvelles capacités de centres de données peuvent être construites plus rapidement que les grands renforcements de transmission. Les projets évaluent donc de plus en plus la capacité disponible du réseau et les droits de connexion avant de s'engager dans des calendriers de construction. Les contrats d'énergie renouvelable à long terme comptent également car ils peuvent être pris en compte parallèlement à l'accès au réseau, à la conformité environnementale et aux exigences opérationnelles.
Quel pays est en tête de l'activité d'infrastructure de réseau pour les centres de données en Amérique du Sud ?
Le Brésil détenait 79,43 % de la part en 2026. Sa position de leader reflète une grande base installée de centres de données, de nombreuses demandes d'accès, le processus d'allocation PNAST et des projets à grande échelle nécessitant un accès direct haute tension. Le pays dispose également d'un travail de planification nationale actif pour les futures charges de centres de données au Ceará et au Piauí. Son importance signifie que les approbations brésiliennes et la disponibilité de la transmission peuvent affecter le calendrier des projets régionaux. Les grands projets à São Paulo et Rio Grande do Sul démontrent pourquoi la capacité disponible à des nœuds de réseau spécifiques peut être aussi importante que l'approvisionnement national global en électricité.
Quel type de connexion au réseau se développe le plus rapidement jusqu'en 2032 ?
L'infrastructure de transmission dédiée devrait progresser à un CAGR de 17,74 % jusqu'en 2032. Elle est utilisée lorsque de très grands campus ont besoin d'un plus grand contrôle sur l'accès à la transmission et d'une dépendance réduite aux points de connexion partagés. Cette approche peut inclure des lignes construites à cet effet, des arrangements de postes électriques et des structures d'accès à long terme. Elle devient plus pertinente lorsque l'accès à la distribution conventionnelle ne peut pas fournir l'échelle, la fiabilité ou le calendrier requis. Le modèle est particulièrement pertinent pour les projets qui nécessitent des ajouts progressifs de capacité sur plusieurs années plutôt qu'une seule connexion de distribution conventionnelle.
Pourquoi les postes électriques dédiés sont-ils importants pour les grands centres de données ?
Les postes électriques dédiés fournissent une interface directe avec le système de transmission et peuvent soutenir des exigences strictes en matière de disponibilité. Ils aident également les opérateurs à gérer des charges élevées là où les réseaux de distribution locaux manquent de capacité disponible suffisante. L'arrangement peut réduire l'exposition à la congestion aux nœuds partagés. Il peut également aligner les équipements, l'automatisation et les systèmes de protection avec le profil d'alimentation prévu d'un campus et les exigences de construction par étapes. Les projets de Barueri et Campinas montrent que ces actifs peuvent nécessiter des équipements GIS spécialisés, des transformateurs, des systèmes de surveillance et une coordination détaillée avec le réseau de transmission.
Quel pays d'Amérique du Sud affiche la plus forte expansion projetée jusqu'en 2032 ?
Le Chili devrait progresser à un CAGR de 17,96 % jusqu'en 2032. Les investissements cloud, un cadre de planification national défini et une demande d'électricité croissante des centres de données augmentent le besoin de nouvelles infrastructures de réseau. Le guide d'investissement national aide les opérateurs à se coordonner avec les institutions publiques concernées. Des projets dédiés tels que le poste électrique Nova Lampa montrent également que les grands campus évoluent vers des solutions d'infrastructure directes. La demande devrait augmenter de 325 MW en 2025 à 1 381 MW en 2030, ce qui rend le nouvel accès à la transmission et des processus d'approbation clairs importants.