
Tamaño y Participación del Mercado de Infraestructura de Red y Conexión de Centros de Datos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
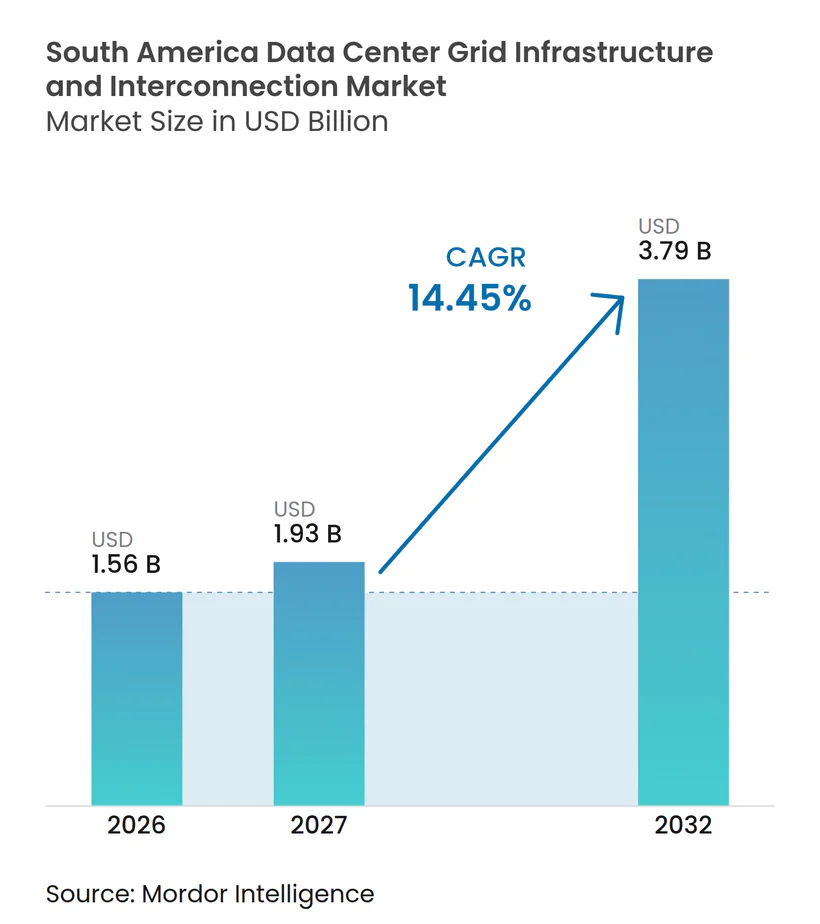
| Tamaño del mercado en el año base (2026) | 1.56 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.93 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.45 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Red y Conexión de Centros de Datos en América del Sur por Mordor Intelligence
El mercado de infraestructura de red y conexión de centros de datos en América del Sur fue valorado en 1,56 millones de USD en 2026 y se estima que se expandirá desde 1,93 millones de USD en 2027 hasta alcanzar los 3,79 millones de USD para 2032, a una CAGR del 14,45% durante el período de pronóstico (2027-2032). El mercado de infraestructura de red y conexión de centros de datos en América del Sur está siendo moldeado por la construcción a escala hiperscale, la inversión en regiones de nube y los campus enfocados en inteligencia artificial que necesitan conexiones de energía grandes y confiables. El acceso a la red se está convirtiendo en una decisión central del proyecto porque una instalación completada no puede operar a su capacidad planificada sin una conexión disponible. Los acuerdos de compra de energía a largo plazo y los arreglos de subestaciones dedicadas también se están adelantando en la planificación del proyecto. Esto otorga mayor valor a los sitios que pueden asegurar acceso a la transmisión antes de que los campus competidores ingresen al proceso de conexión. El mercado de infraestructura de red y conexión de centros de datos en América del Sur depende, por tanto, del ritmo al que las empresas de servicios públicos, los reguladores y los desarrolladores puedan coordinar nueva capacidad.
Conclusiones Clave del Informe
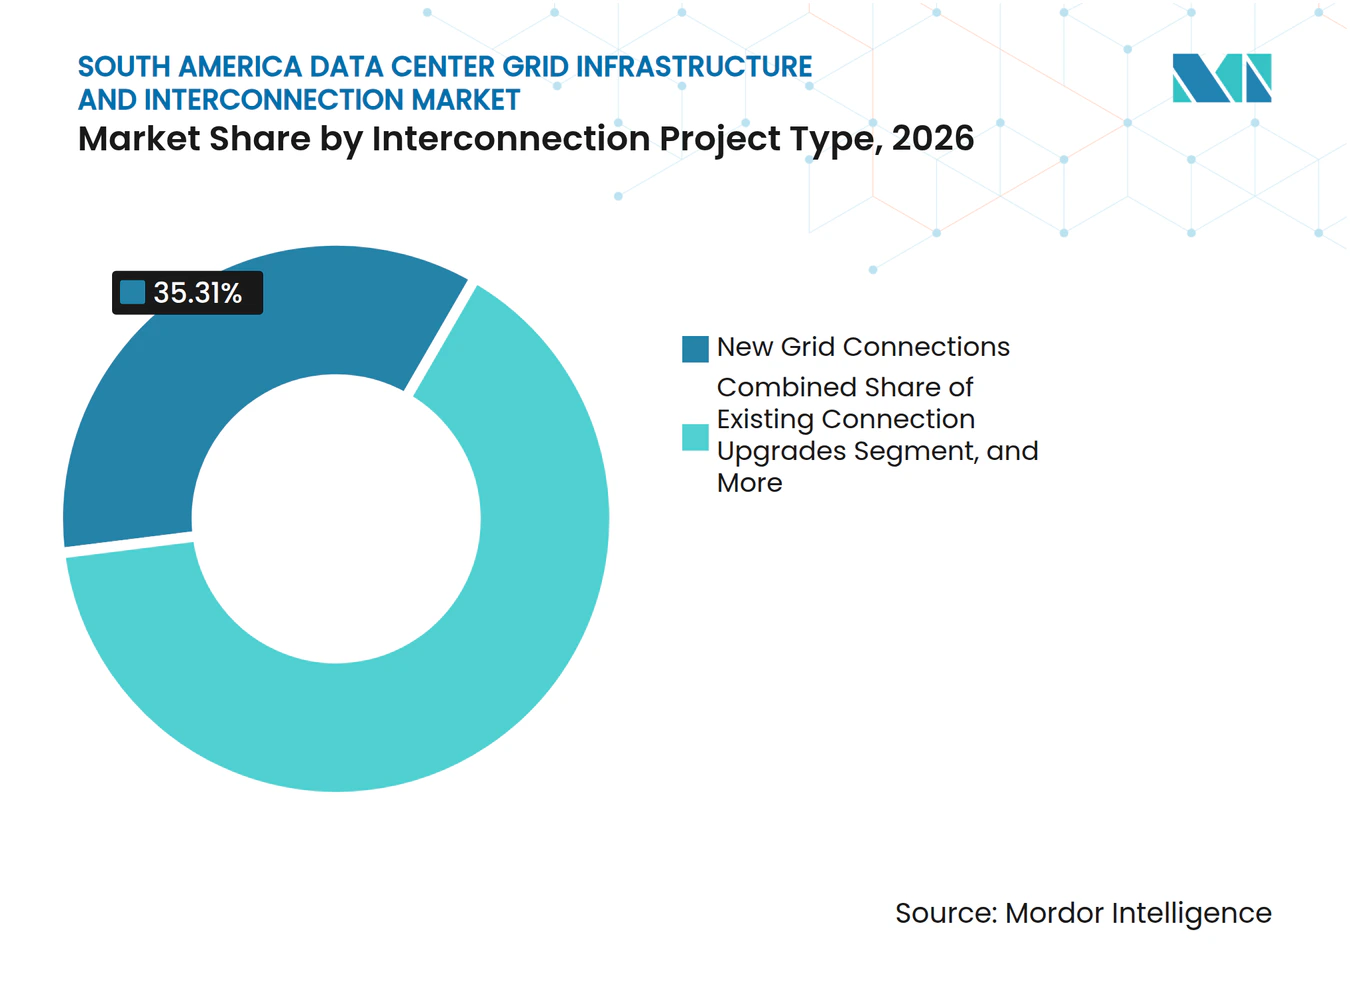
- Por tipo de proyecto de interconexión, las Nuevas Conexiones a la Red representaron el 35,31% de la participación del mercado de infraestructura de red y conexión de centros de datos en América del Sur en 2026, mientras que la Infraestructura de Transmisión Dedicada se proyecta que se expandirá a una CAGR del 17,74% hasta 2032.
- Por componente de infraestructura, las Subestaciones y Patios de Maniobras representaron el 29,48% del tamaño del mercado de infraestructura de red y conexión de centros de datos en América del Sur en 2026, mientras que los Sistemas de Conexión a la Red, Control y Monitoreo se proyecta que se expandirán a una CAGR del 17,92% hasta 2032.
- Por nivel de voltaje, las conexiones de Alta Tensión representaron el 54,93% de la participación en ingresos en 2026, mientras que las conexiones de Muy Alta Tensión se proyecta que se expandirán a una CAGR del 17,51% hasta 2032.
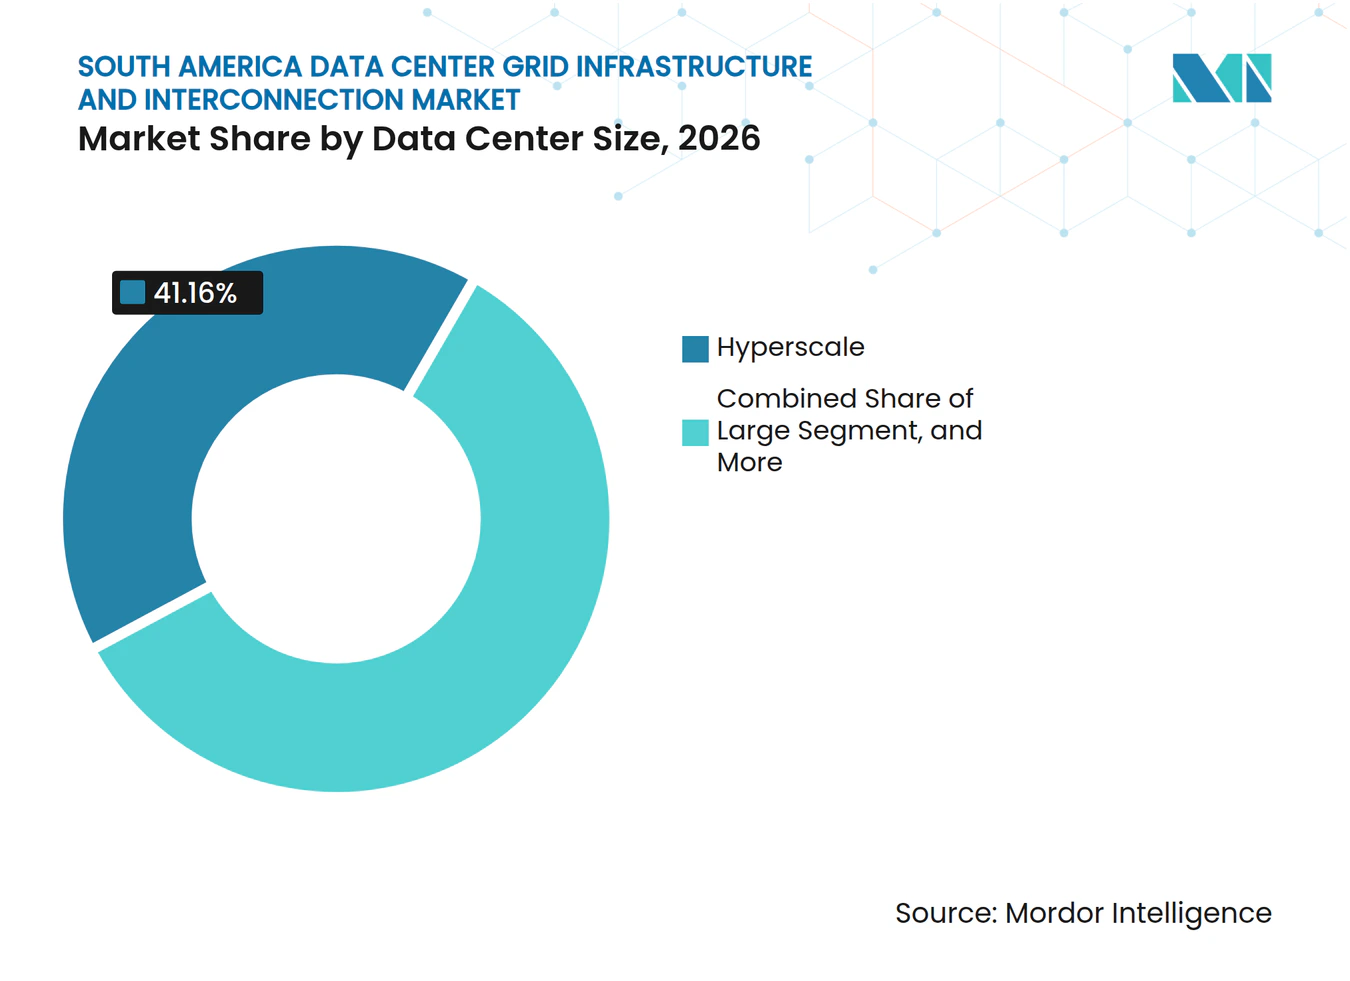
- Por tamaño del centro de datos, los centros de datos Hiperscale representaron el 41,16% de la participación en ingresos en 2026 y se proyecta que se expandirán a una CAGR del 17,69% hasta 2032.
- Por tipo de centro de datos, los Proveedores de Servicios en la Nube representaron el 39,77% de la participación en ingresos en 2026 y se proyecta que se expandirán a una CAGR del 17,57% hasta 2032.
- Por geografía, Brasil representó el 79,43% de la participación en ingresos en 2026, mientras que Chile se proyecta que se expandirá a una CAGR del 17,96% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración del Crecimiento de la Carga en Centros de Datos Hiperscale e Inteligencia Artificial | +4.2% | Brasil, Chile, Colombia | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Nube y Colocación en Brasil y Chile | +3.0% | Brasil, Chile | Corto plazo (≤ 2 años) |
| Creciente Demanda de Conexiones Dedicadas a la Red de Alta Tensión | +2.5% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Adquisición de Energía Renovable y Compromisos de Centros de Datos Verdes | +1.8% | Brasil, Chile, Argentina | Mediano plazo (2-4 años) |
| Estrategias Nacionales de Centros de Datos e Inversión en Infraestructura Digital | +1.4% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Infraestructura Compartida de Acceso a la Red en Campus de Centros de Datos | +0.7% | Brasil, Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del Crecimiento de la Carga en Centros de Datos Hiperscale e Inteligencia Artificial
Las cargas de trabajo de entrenamiento e inferencia de inteligencia artificial están cambiando la escala de las conexiones requeridas por las grandes instalaciones. La EPE de Brasil reportó 38 GW de solicitudes de evaluación de acceso a la red a mediados de 2026, con 7,1 GW vinculados a inversión comprometida.[1] Las solicitudes se han concentrado cerca de los puntos de conexión de alta tensión en São Paulo y Rio Grande do Sul. Este patrón hace que el acceso a nodos individuales sea más importante que una cifra de capacidad nacional amplia. Scala recibió autorización en mayo de 2025 para una conexión de rampa de 5 GW para su proyecto AI City en Eldorado do Sul. El proyecto tiene como objetivo 4,75 GW de capacidad de TI, lo que muestra por qué los derechos de conexión tempranos pueden dar forma al mercado de infraestructura de red y conexión de centros de datos en América del Sur.
Expansión de la Capacidad de Nube y Colocación en Brasil y Chile
Las inversiones en nube y colocación están añadiendo nueva demanda al mercado de infraestructura de red y conexión de centros de datos en América del Sur. AWS está invirtiendo 4 mil millones de USD en su primera región de nube en Chile, con operaciones previstas para la segunda mitad de 2026. Microsoft comprometió 2,7 mil millones de USD para la expansión en Brasil, mientras que AWS comprometió 1,8 mil millones de USD en Brasil para 2027. Estos proyectos requieren nuevas subestaciones y conexiones de alta tensión con requisitos diferentes a las cargas comerciales convencionales. Ascenty también planificó 1 mil millones de USD de gasto de capital en 2026 en 13 proyectos de desarrollo, incluido el campus SPO05 de 47 MW en el Gran São Paulo. Los sitios establecidos no siempre pueden acomodar esta demanda, por lo que los nuevos campus se están extendiendo hacia áreas con capacidad de transmisión disponible.
Creciente Demanda de Conexiones Dedicadas a la Red de Alta Tensión
Las conexiones dedicadas de alta tensión son cada vez más importantes para instalaciones con cargas de TI superiores a 50 MW. Ofrecen una ruta más directa hacia los estándares de confiabilidad esperados por los grandes clientes de nube. En septiembre de 2026, ANEEL autorizó a Scala AI City a acceder a la red básica de alta tensión de Brasil a 525 kV mediante la seccionalización de la línea Guaíba. Este arreglo demuestra que los procesos regulatorios se están adaptando a cargas de centros de datos muy grandes. ODATA presentó una solicitud para una línea de 220 kV entre las subestaciones Bacatá y Navarra en Colombia en enero de 2026, con una inversión proyectada de COP 237 mil millones (60 millones de USD). La primera temporada de acceso PNAST de Brasil en 2026 asignó 228 MW a 3 proyectos de centros de datos, lo que refuerza que la capacidad lista para conexión se ha vuelto escasa.
Adquisición de Energía Renovable y Compromisos de Centros de Datos Verdes
La adquisición de energía renovable está influyendo en cómo se planifican los proyectos dentro del mercado de infraestructura de red y conexión de centros de datos en América del Sur. Ascenty y Casa dos Ventos firmaron un acuerdo de autoproducción de energía renovable de 500 millones de USD en enero de 2026 por un promedio de 110 MW de una cartera eólica y solar de 1,5 GW. La revisión técnica cubrió los planes de interconexión a la red, la idoneidad tecnológica y el estado de los permisos. Casa dos Ventos y Omnia Data Centers firmaron un acuerdo de 2 mil millones de USD a 20 años en mayo de 2026 por un promedio de 300 MW del complejo eólico Ibiapaba. Atlas Renewable Energy ha suministrado energía renovable certificada con I-REC a las operaciones de ODATA en Chile desde enero de 2025. Estos acuerdos vinculan la adquisición de energía limpia con la planificación de la conexión y los requisitos operativos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad Limitada de Transmisión en Torno a los Clústeres de Centros de Datos | -1.5% | Brasil, Chile | Corto plazo (≤ 2 años) |
| Largos Plazos de Aprobación de Acceso a la Red, Licencias y Refuerzos de la Red | -1.2% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Riesgo de Estrés Hídrico y Curtailment de Energía Renovable | -0.7% | Brasil, Chile, Colombia | Largo plazo (≥ 4 años) |
| Alto Costo Inicial y Riesgo de Ejecución para Infraestructura Dedicada | -0.6% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad Limitada de Transmisión en Torno a los Clústeres Establecidos de Centros de Datos
La disponibilidad de transmisión cerca de los clústeres establecidos restringe directamente el mercado de infraestructura de red y conexión de centros de datos en América del Sur. Se espera que la demanda de electricidad de los centros de datos en Brasil se duplique entre 2026 y 2031, pasando del 2% al 4%-5% del consumo nacional. Los proyectos de transmisión pueden tardar 7 años, mientras que los proyectos de centros de datos pueden entregarse en 18 meses. Las plantas de energía renovable en el noreste de Brasil están alejadas de los principales centros de demanda en São Paulo y Río de Janeiro. La capacidad restante en los nodos clave de subestaciones está, en consecuencia, bajo presión de múltiples operadores simultáneamente. La temporada de acceso PNAST puede mejorar la disciplina de asignación, pero sus requisitos de calificación pueden ser más difíciles de cumplir para los operadores de mediana escala.
Largos Ciclos de Aprobación para Acceso a la Red, Licencias Ambientales y Refuerzo de la Red
Los ciclos de aprobación crean un desafío de planificación para los proyectos en todo el mercado de infraestructura de red y conexión de centros de datos en América del Sur. Scala reportó un período de 24 meses entre la evaluación del Ministerio de Minas y Energía y la energización en su campus Tamboré. El servicio de evaluación ambiental de Chile emitió un criterio dedicado para centros de datos en febrero de 2026 que cubre aguas subterráneas, impactos climáticos y planificación de contingencias. Colombia aprobó el proyecto BG03 Navarra-Bacatá en septiembre de 2026, incluyendo una línea de 1.037 metros, 4 torres, 2 pórticos y una subestación de 230/34,5 kV para una conexión de 50 MW. Estos requisitos pueden mejorar la gobernanza del proyecto, pero añaden pasos antes de la energización. Los desarrolladores con recursos regulatorios y de ingeniería establecidos están mejor posicionados para gestionar este riesgo de tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Proyecto de Interconexión:
Las Nuevas Conexiones Lideran Mientras las Líneas Dedicadas se AceleranLas Nuevas Conexiones a la Red representaron el 35,31% de la participación del mercado de infraestructura de red y conexión de centros de datos en América del Sur en 2026. El segmento refleja campus hiperscale y de nube en terrenos nuevos que necesitan nuevos puntos de acceso a la transmisión. Los grandes volúmenes de solicitudes de acceso presentadas en 2025 y 2026 respaldan la demanda a corto plazo de estos proyectos. Las nuevas conexiones a menudo requieren niveles de voltaje más allá de lo que los sistemas de distribución pueden servir eficientemente. Las Actualizaciones de Conexiones Existentes también son importantes a medida que las instalaciones heredadas elevan sus límites de carga para cargas de trabajo de inteligencia artificial. Las Actualizaciones de Subestaciones e Interconexión a la Red pueden ser más fáciles de avanzar porque se basan en sitios ya licenciados.
La Infraestructura de Transmisión Dedicada se proyecta que se expandirá a una CAGR del 17,74% hasta 2032. El segmento incluye corredores de propiedad o arrendados a largo plazo diseñados para reducir la dependencia de los puntos de acceso compartidos. El arreglo de 525 kV de Scala AI City muestra la escala de infraestructura que puede requerirse para un proyecto a nivel de campus. Conecta Infra comprometió 350 millones de USD para desplegar más de 6.000 km de red subterránea de conductos de fibra en Argentina, Chile y Brasil para 2028. El proyecto ilustra cómo la conectividad de energía y red debe planificarse conjuntamente. En campus superiores a 100 MW, la infraestructura dedicada puede reducir el costo de acceso por MW y reducir la exposición a la confiabilidad del acceso compartido.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente de Infraestructura:
Las Subestaciones Anclan el Gasto de Capital Mientras los Sistemas de Control EscalanLas Subestaciones y Patios de Maniobras representaron el 29,48% del tamaño del mercado de infraestructura de red y conexión de centros de datos en América del Sur en 2026. Forman la interfaz física entre un sistema de transmisión nacional y un campus de centros de datos. La subestación dedicada de Scala y ENGIE Brasil en Barueri implicó una inversión de 80 millones de USD y una capacidad de 560 MVA. Siemens Energy también contrató el suministro de una subestación GIS de 300 MW y 2 transformadores de 150 MVA para Terranova en Campinas. El contrato superó los BRL 100 millones (18,6 millones de USD) y utilizó equipos de 440/34,5 kV. Los campus urbanos utilizan cada vez más aparamenta aislada en gas porque las limitaciones de espacio pueden restringir los diseños convencionales.
Los Sistemas de Conexión a la Red, Control y Monitoreo se proyecta que se expandirán a una CAGR del 17,92% hasta 2032. Cada nueva conexión necesita sistemas que soporten los requisitos de despacho, visibilidad y operación de la red. Los requisitos regulatorios hacen cada vez más que los datos operativos en tiempo real sean una condición de acceso. El acuerdo de enero de 2026 de Hitachi Energy con RT-One incluyó automatización de la red, integración de red y arquitectura SCADA. El acuerdo también abordó la interoperabilidad con el sistema interconectado nacional. Los transformadores de potencia, las líneas de transmisión, los cables y los sistemas de protección siguen siendo importantes, aunque con frecuencia se adquieren como parte de paquetes de subestaciones más grandes.
Por Nivel de Voltaje:
La Alta Tensión Domina Mientras la Muy Alta Tensión EscalaLas conexiones de Alta Tensión representaron el 54,93% de la participación del mercado de infraestructura de red y conexión de centros de datos en América del Sur en 2026. Este segmento representa instalaciones operativas conectadas a 110 kV a 500 kV. ODATA recibió autorización para conectar SP06 A y SP06 B a través de una barra colectora de 230 kV en la subestación Cabreúva. La capacidad combinada para los proyectos es de 126 MW. La Alta Tensión sigue siendo adecuada para grandes instalaciones que necesitan acceso directo a la transmisión sin la complejidad de una conexión a la red troncal nacional. Las conexiones de baja y media tensión continúan sirviendo a pequeñas instalaciones y despliegues de borde a través de concesionarios de distribución.
Las conexiones de Muy Alta Tensión se proyecta que se expandirán a una CAGR del 17,51% hasta 2032. El segmento incluye conexiones a 525 kV y superiores para proyectos que superan la capacidad convencional de alta tensión. La autorización de ANEEL para la conexión de 525 kV de Scala AI City estableció un precedente formal para este enfoque en Brasil. Dichos proyectos requieren coordinación con las agencias nacionales de planificación de transmisión. El proceso puede extender los plazos de desarrollo, pero proporciona derechos de acceso a más largo plazo. También reduce el riesgo de saturación asociado con los nodos de subestaciones muy utilizados. El mercado de infraestructura de red y conexión de centros de datos en América del Sur necesitará más capacidad de muy alta tensión si varios campus a escala de gigavatio avanzan.
Por Tamaño del Centro de Datos:
Hiperscale Lidera la Participación y la Expansión ProyectadaLos centros de datos Hiperscale representaron el 41,16% de la participación del mercado de infraestructura de red y conexión de centros de datos en América del Sur en 2026. También se proyecta que se expandirán a una CAGR del 17,69% hasta 2032. Esto refleja proyectos de inteligencia artificial que requieren múltiples paquetes de conexión grandes en diferentes etapas de construcción. RT-One tiene una plataforma de inteligencia artificial con una fase inicial de 100 MW en Uberlândia y hasta 200 MW en Maringá. El objetivo de 4,75 GW de Scala AI City también crea una larga secuencia de requisitos de red por etapas. Estas instalaciones están estableciendo la escala y las especificaciones técnicas para muchos nuevos proyectos de interconexión.
Los grandes centros de datos forman el siguiente nivel y comúnmente utilizan acceso de 220 kV a 330 kV compartido entre las fases del campus. Las instalaciones pequeñas y medianas tienen menos capacidad para justificar el costo de subestaciones dedicadas. Al mismo tiempo, las redes de distribución urbana se están congestionando más en São Paulo, Santiago y Bogotá. Las instalaciones de tamaño mediano pueden, por tanto, enfrentar mayor exposición a las decisiones de asignación bajo las temporadas de acceso PNAST. La certificación ISO 50001 es cada vez más relevante para las prácticas de gestión de energía y las especificaciones de monitoreo de la red. El estándar puede apoyar procesos operativos más consistentes en instalaciones que necesitan demostrar capacidad de gestión de energía. El tamaño, por tanto, afecta tanto el tipo de conexión seleccionada como la capacidad de un desarrollador para gestionar su costo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Anclan la DemandaLos Proveedores de Servicios en la Nube representaron el 39,77% de la participación del mercado de infraestructura de red y conexión de centros de datos en América del Sur en 2026. Se proyecta que se expandirán a una CAGR del 17,57% hasta 2032. AWS, Microsoft y Google están llevando a cabo grandes expansiones de capacidad regional que requieren infraestructura dedicada de alta tensión. Sus ciclos de inversión a menudo comienzan con la planificación de energía y transmisión antes de que una instalación alcance su construcción final. Los proveedores de nube pueden tratar los costos de conexión como infraestructura fija de larga duración en lugar de un gasto de servicio compartido. Esto respalda especificaciones de mayor voltaje y un compromiso más rápido con el trabajo de ingeniería especializada.
Los proveedores de colocación representan el segundo tipo de centro de datos más grande en el mercado de infraestructura de red y conexión de centros de datos en América del Sur. Equinix confirmó más de 419 millones de USD de inversión en América del Sur entre 2025 y 2026, incluidos 270 millones de USD en Brasil y 42 millones de USD en Chile. Esta expansión crea demanda en varios lugares en lugar de en un único campus grande. Los centros de datos empresariales y de borde sirven a otro perfil de conexión a través de sistemas de distribución de media tensión. Estos despliegues apoyan la inferencia local de inteligencia artificial y los puntos de presencia de telecomunicaciones donde las subestaciones dedicadas son impracticables. Su necesidad de acceso confiable sigue informando la planificación de las empresas de servicios públicos regionales.
Análisis Geográfico
Brasil representó el 79,43% de la participación del mercado de infraestructura de red y conexión de centros de datos en América del Sur en 2026. La primera temporada de acceso PNAST de 2026 recibió 367 solicitudes que pedían más de 20 GW de conexiones. Treinta y ocho de las 43 solicitudes seleccionadas fueron proyectos de centros de datos, totalizando 7.040 MW y BRL 159 mil millones (28,5 mil millones de USD) de inversión estimada. La EPE de Brasil está evaluando soluciones de transmisión que podrían soportar hasta 4 GW de nueva carga de centros de datos en Ceará y Piauí hasta 2032. La Lei 15.504, conocida como REDATA, vincula las condiciones de elegibilidad a la electricidad renovable o de bajas emisiones y un techo de efectividad en el uso del agua de 0,05 litros por kWh. La línea de transmisión Guaíba de Eletrobras CGT Eletrosul es central para el arreglo de acceso directo de Scala AI City.
Se proyecta que Chile se expandirá a una CAGR del 17,96% hasta 2032. El Coordinador Eléctrico Nacional pronosticó una demanda de electricidad de centros de datos de 642 MW en 2027, 963 MW en 2028 y 1.381 MW en 2030, en comparación con 325 MW en 2025. El Plan Nacional de Centros de Datos de Chile fue emitido en diciembre de 2024 y fue seguido por una guía de inversión del Ministerio de Ciencias en 2026.[2] La guía proporciona a los operadores una ruta más clara para relacionarse con el coordinador de la red y el ministerio de energía. La inversión de 4 mil millones de USD de AWS en la región de nube añade una nueva fuente importante de demanda. La subestación Nova Lampa de Scala es parte de su expansión de 328 millones de USD en Chile, lo que demuestra que los diseños de acceso dedicado se están extendiendo más allá de Brasil.
Colombia es una ubicación emergente para infraestructura de red dedicada más allá de Brasil y Chile. ODATA ha comprometido 1,3 mil millones de USD en los proyectos BG02 y BG03 en Cundinamarca. Su línea Navarra-Bacatá y la subestación de 230/34,5 kV tienen una capacidad de conexión asignada de 50 MW. Equinix invirtió 28 millones de USD para expandir su centro de datos BG2 en Bogotá en el primer trimestre de 2026 y adquirió terrenos para mayor desarrollo. Argentina tiene alrededor de 73 MW de capacidad operativa, pero propuestas como la carta de intención de octubre de 2025 de OpenAI y Sur Energy para hasta 500 MW muestran la posible escala de la demanda futura. La instalación Cirion LIM2 de Perú en Lurín es un nodo de alta densidad de 20 MW con capacidad de enfriamiento líquido. Ecuador, Uruguay y Paraguay permanecen en una etapa más temprana, sin proyectos de interconexión de grado hiperscale documentados públicamente a octubre de 2026.
Panorama Competitivo
Concentración del Mercado
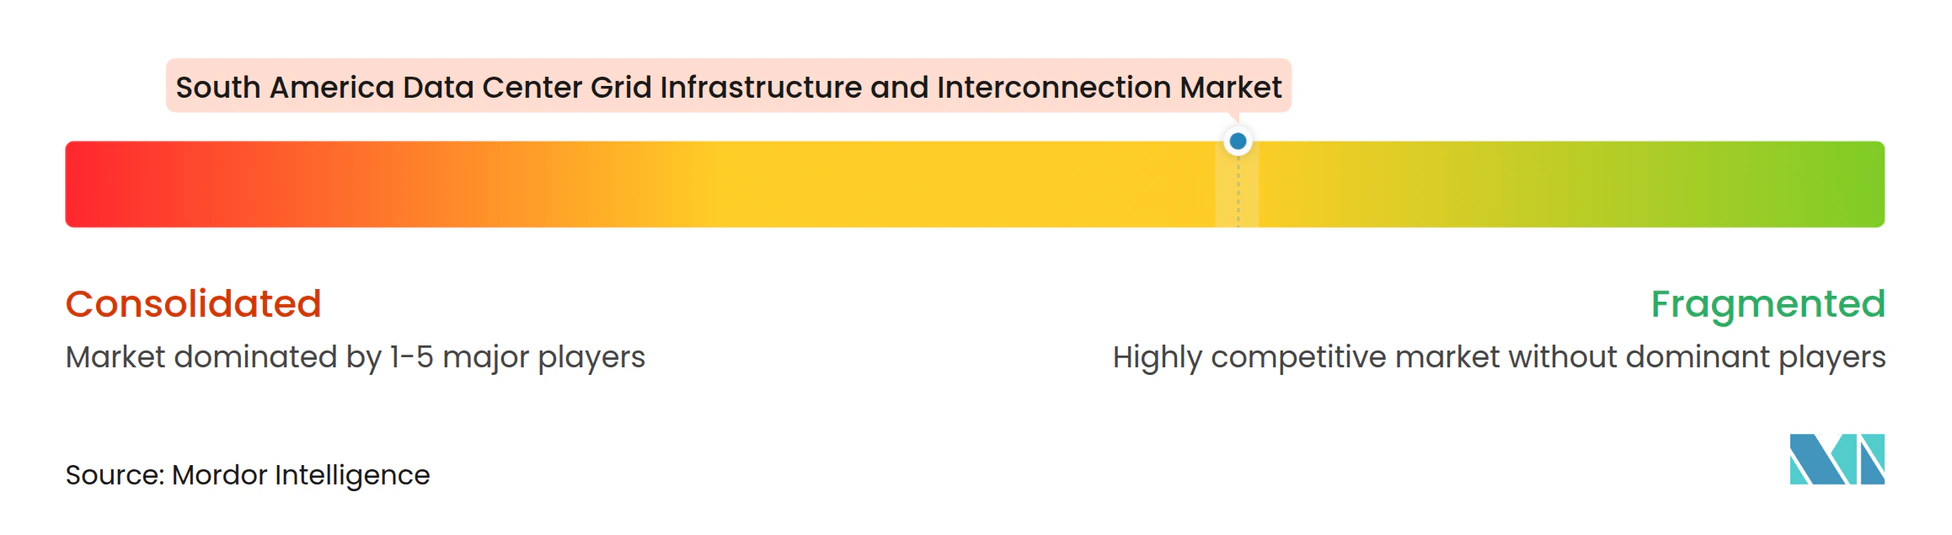
El mercado de infraestructura de red y conexión de centros de datos en América del Sur está moderadamente fragmentado entre los operadores y más concentrado entre los proveedores de infraestructura eléctrica. Hitachi Energy, Siemens Energy y Schneider Electric han suministrado proyectos importantes en Brasil durante 2025 y 2026. Hitachi Energy está proporcionando sistemas eléctricos de alta tensión y automatización de la red para los campus de RT-One en Uberlândia y Maringá.[3] Siemens Energy acordó proporcionar una subestación GIS de 300 MW y 2 transformadores de 150 MVA para Terranova en Campinas. Schneider Electric fabrica módulos de energía prefabricados en su planta de Blumenau para grandes despliegues de campus. Múltiples proyectos en ejecución simultánea pueden ejercer presión sobre los plazos de entrega de equipos y la capacidad de ingeniería especializada.
Los operadores de transmisión ISA Energia Brasil y Eletrobras CGT Eletrosul controlan puntos de acceso que son importantes para muchos nuevos proyectos. Sus derechos de concesión los hacen centrales para la entrega, aunque no compiten como proveedores de equipos. Scala abordó esta restricción con una conexión personalizada de 525 kV a través de la seccionalización de la línea de transmisión en Eldorado do Sul. Este arreglo proporciona un punto de entrada específico del campus a la red troncal. Los proveedores con experiencia en automatización IEC 61850 también pueden tener una ventaja porque las comunicaciones conformes a estándares se están convirtiendo en una parte clave del diseño de subestaciones. Los proveedores de colocación más pequeños tienen menos opciones para negociar arreglos dedicados o financiar modificaciones de la red. El mercado de infraestructura de red y conexión de centros de datos en América del Sur tiene, por tanto, espacio para especialistas en integración de redes que puedan atender proyectos en el rango de 20-100 MW.
El entorno competitivo favorece a las empresas que pueden combinar el suministro de equipos, la automatización de la red y la ejecución de proyectos. El acuerdo de Hitachi Energy con RT-One combina sistemas de alta tensión, automatización e integración con la red nacional. El contrato de Siemens Energy con Terranova combina tecnología GIS y transformadores de potencia dentro de un alcance de subestación dedicada única. Equinix se está expandiendo en Brasil y Chile, creando un patrón de adquisición distribuido en lugar de un enfoque de proyecto único. Estos ejemplos muestran cómo los proveedores y operadores están respondiendo a la necesidad de entrega integrada. La capacidad de asegurar el acceso a la red y completar la infraestructura según el cronograma probablemente seguirá siendo un factor competitivo importante.
Líderes de la Industria de Infraestructura de Red y Conexión de Centros de Datos en América del Sur
-
ISA Energia Brasil S.A.
-
Scala Data Centers S.A.
-
Ascenty Data Centers e Telecomunicacoes SA
-
ODATA Data Centers S.A.
-
Axia Energia
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de Red y Conexión de Centros de Datos en América del Sur Empresas cubiertas en este informe
- ISA Energia Brasil S.A.
- Axia Energia
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecomunicacoes SA
- ODATA Data Centers S.A.
- Tecto Data Centers S.A.
- CloudHQ LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Cirion Technologies, LLC
- EdgeConneX Inc.
- SONDA S.A.
- Telefónica S.A.
- Claro S.A.
- Kyndryl, Inc.
- KIO Networks, S.A. de C.V.
- InterNexa S.A.
- Entel S.A.
- TIVIT Terceirização de Processos, Serviços e Tecnologia S.A.
- Google LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- Huawei Technologies Co., Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Hitachi Energy Ltd.
Desarrollos recientes de la industria en Mercado de Infraestructura de Red y Conexión de Centros de Datos en América del Sur
- Septiembre de 2026: ANEEL emitió el Despacho 3.506 el 3 de septiembre de 2026, autorizando a Scala Data Centers el acceso directo a la red básica de alta tensión de Brasil a 525 kV mediante la seccionalización de la línea Guaíba 3-Nova Santa Rita operada por Eletrobras CGT Eletrosul, permitiendo la conexión de Scala AI City al sistema interconectado nacional y estableciendo un precedente regulatorio para el acceso de centros de datos a muy alta tensión en América del Sur.
- Septiembre de 2026: Brasil promulgó la Lei 15.504, REDATA, creando incentivos fiscales para la importación de equipos de TI en instalaciones de centros de datos calificadas, sujetas a condiciones que incluyen electricidad renovable o de bajas emisiones y un techo de efectividad en el uso del agua de 0,05 litros por kWh, el primer marco federal que vincula explícitamente la elegibilidad de conexión a la red con los estándares de desempeño de sostenibilidad en la región.
- Mayo de 2026: Equinix confirmó más de 419 millones de USD en inversiones en América del Sur que abarcan 2025-2026, incluidos 270 millones de USD en Brasil y 42 millones de USD en Chile, con expansión simultánea en múltiples sitios en São Paulo, Río de Janeiro y Santiago, confirmando a América del Sur como su mercado regional de más rápido crecimiento y más dinámico.
- Marzo de 2026: Conecta Infra se lanzó con un compromiso de 350 millones de USD para desplegar más de 6.000 km de red subterránea de conductos de fibra que conecta los principales centros de datos de América del Sur en Argentina, Chile y Brasil para 2028, abordando el cuello de botella de conectividad de alta capacidad entre los centros de datos regionales con un modelo de infraestructura independiente y neutral para operadores.
Alcance del Informe del Mercado de Infraestructura de Red y Conexión de Centros de Datos en América del Sur
El Mercado de Infraestructura de Red y Conexión de Centros de Datos en América del Sur comprende la infraestructura, los equipos y los sistemas necesarios para conectar los centros de datos a la red eléctrica y garantizar una entrega de energía confiable, eficiente y de alta capacidad en toda la región. El mercado incluye nuevas conexiones a la red, actualizaciones de conexiones existentes, infraestructura de transmisión dedicada, subestaciones y patios de maniobras, transformadores de potencia, líneas de transmisión y cables, aparamenta y sistemas de protección, y sistemas de conexión a la red, control y monitoreo.
El Informe del Mercado de Infraestructura de Red y Conexión de Centros de Datos en América del Sur está Segmentado por Tipo de Proyecto de Interconexión (Nuevas Conexiones a la Red, Actualizaciones de Conexiones Existentes, Infraestructura de Transmisión Dedicada, y Actualizaciones de Subestaciones e Interconexión a la Red), Componente de Infraestructura (Subestaciones y Patios de Maniobras, Transformadores de Potencia, Líneas de Transmisión y Cables, Aparamenta y Sistemas de Protección, y Sistemas de Conexión a la Red, Control y Monitoreo), Nivel de Voltaje (Baja y Media Tensión, Alta Tensión, y Muy Alta Tensión), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperscale), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial y de Borde), y Geografía (Brasil, Chile, Colombia, Argentina, Perú y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Nuevas Conexiones a la Red |
| Actualizaciones de Conexiones Existentes |
| Infraestructura de Transmisión Dedicada |
| Actualizaciones de Subestaciones e Interconexión a la Red |
| Subestaciones y Patios de Maniobras |
| Transformadores de Potencia |
| Líneas de Transmisión y Cables |
| Aparamenta y Sistemas de Protección |
| Sistemas de Conexión a la Red, Control y Monitoreo |
| Baja y Media Tensión |
| Alta Tensión |
| Muy Alta Tensión |
| Pequeño |
| Mediano |
| Grande |
| Hiperscale |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Brasil |
| Chile |
| Colombia |
| Argentina |
| Perú |
| Resto de América del Sur |
| Por Tipo de Proyecto de Interconexión | Nuevas Conexiones a la Red |
| Actualizaciones de Conexiones Existentes | |
| Infraestructura de Transmisión Dedicada | |
| Actualizaciones de Subestaciones e Interconexión a la Red | |
| Por Componente de Infraestructura | Subestaciones y Patios de Maniobras |
| Transformadores de Potencia | |
| Líneas de Transmisión y Cables | |
| Aparamenta y Sistemas de Protección | |
| Sistemas de Conexión a la Red, Control y Monitoreo | |
| Por Nivel de Voltaje | Baja y Media Tensión |
| Alta Tensión | |
| Muy Alta Tensión | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperscale | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de infraestructura de red y conexión de centros de datos en América del Sur?
El mercado de infraestructura de red y conexión de centros de datos en América del Sur fue valorado en 1,56 millones de USD en 2026. Se estima en 1,93 millones de USD en 2027 y se proyecta que alcanzará los 3,79 millones de USD para 2032, con una CAGR del 14,45% durante 2027-2032. La estimación cubre la infraestructura y los servicios necesarios para establecer y operar conexiones de centros de datos a la red en toda la región. No representa el valor de las propias instalaciones de centros de datos. Las perspectivas reflejan el gasto esperado en conexiones, subestaciones, infraestructura relacionada con la transmisión y sistemas de control de la red necesarios para la nueva capacidad de centros de datos.
¿Qué está impulsando la demanda de conexiones de centros de datos a la red en América del Sur?
La construcción hiperscale, la inversión en regiones de nube y las cargas de trabajo de inteligencia artificial están aumentando la demanda de acceso a la red de alta capacidad. Estos desarrollos requieren nuevas subestaciones, conexiones de alta tensión, sistemas de monitoreo y planificación coordinada de la transmisión. El desafío subyacente es que la nueva capacidad de centros de datos puede construirse más rápido que los principales refuerzos de transmisión. Los proyectos, por tanto, evalúan cada vez más la capacidad de red disponible y los derechos de conexión antes de comprometerse con los cronogramas de construcción. Los contratos de energía renovable a largo plazo también importan porque pueden considerarse junto con el acceso a la red, el cumplimiento ambiental y los requisitos operativos.
¿Qué país lidera la actividad de infraestructura de red de centros de datos en América del Sur?
Brasil representó el 79,43% de la participación en 2026. Su liderazgo refleja una gran base instalada de centros de datos, extensas solicitudes de acceso, el proceso de asignación PNAST y proyectos a gran escala que necesitan acceso directo de alta tensión. El país también tiene un trabajo activo de planificación nacional para futuras cargas de centros de datos en Ceará y Piauí. Su importancia significa que las aprobaciones brasileñas y la disponibilidad de transmisión pueden afectar el calendario de proyectos regionales. Los grandes proyectos en São Paulo y Rio Grande do Sul demuestran por qué la capacidad disponible en nodos específicos de la red puede ser tan importante como el suministro eléctrico nacional amplio.
¿Qué tipo de conexión a la red se está expandiendo más rápido hasta 2032?
Se proyecta que la Infraestructura de Transmisión Dedicada se expandirá a una CAGR del 17,74% hasta 2032. Se utiliza donde los campus muy grandes necesitan mayor control sobre el acceso a la transmisión y menor dependencia de los puntos de conexión compartidos. Este enfoque puede incluir líneas de propósito específico, arreglos de subestaciones y estructuras de acceso a largo plazo. Se vuelve más relevante cuando el acceso convencional de distribución no puede entregar la escala, confiabilidad o calendario requeridos. El modelo es particularmente relevante para proyectos que necesitan adiciones escalonadas de capacidad durante varios años en lugar de una única conexión de distribución convencional.
¿Por qué son importantes las subestaciones dedicadas para los grandes centros de datos?
Las subestaciones dedicadas proporcionan una interfaz directa con el sistema de transmisión y pueden soportar estrictos requisitos de tiempo de actividad. También ayudan a los operadores a gestionar cargas elevadas donde las redes de distribución locales carecen de capacidad disponible suficiente. El arreglo puede reducir la exposición a la congestión en los nodos compartidos. También puede alinear los equipos, la automatización y los sistemas de protección con el perfil de energía planificado de un campus y los requisitos de construcción por etapas. Los proyectos de Barueri y Campinas muestran que estos activos pueden requerir equipos GIS especializados, transformadores, sistemas de monitoreo y coordinación detallada con la red de transmisión.
¿Qué país de América del Sur tiene la expansión proyectada más rápida hasta 2032?
Se proyecta que Chile se expandirá a una CAGR del 17,96% hasta 2032. La inversión en nube, un marco de planificación nacional definido y la creciente demanda de electricidad de los centros de datos están aumentando la necesidad de nueva infraestructura de red. La guía de inversión nacional ayuda a los operadores a coordinarse con las instituciones públicas pertinentes. Proyectos dedicados como la subestación Nova Lampa también muestran que los grandes campus están avanzando hacia soluciones de infraestructura directa. Se prevé que la demanda aumente de 325 MW en 2025 a 1.381 MW en 2030, lo que hace que el nuevo acceso a la transmisión y los procesos de aprobación claros sean importantes.