
南米データセンターグリッドインフラストラクチャおよびインターコネクション市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.56 十億米ドル |
| 市場規模 (2027) | 1.93 十億米ドル |
| 市場規模 (2032) | 3.79 十億米ドル |
| 成長率 (2027 - 2032) | 14.45 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンターグリッドインフラストラクチャおよびインターコネクション市場分析
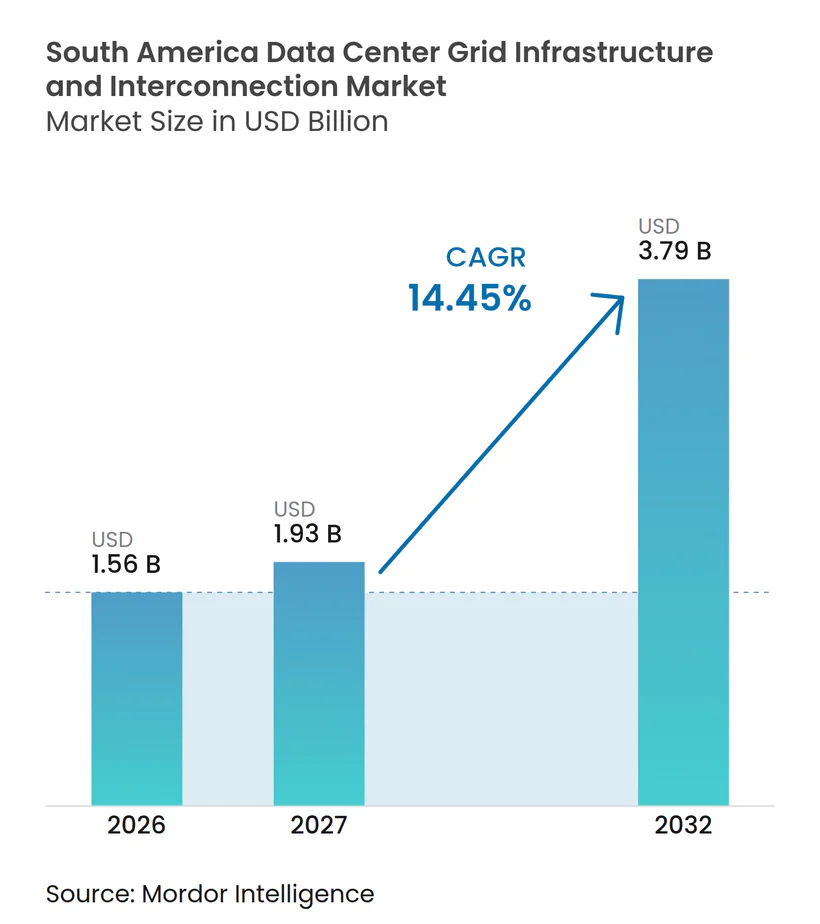
南米データセンターグリッドインフラストラクチャおよびインターコネクション市場は2026年に1.56 ミリオン 米ドルと評価され、2027年の1.93 ミリオン 米ドルから2032年には3.79 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは14.45%です。南米データセンターグリッドインフラストラクチャおよびインターコネクション市場は、ハイパースケール建設、クラウドリージョン投資、および大規模かつ信頼性の高い電力接続を必要とするAI特化型キャンパスによって形成されています。完成した施設は利用可能な接続なしには計画容量で稼働できないため、グリッドアクセスはプロジェクトの中心的な意思決定事項となっています。長期電力購入契約および専用変電所の取り決めも、プロジェクト計画の早期段階に移行しています。これにより、競合するキャンパスが接続プロセスに参入する前に送電アクセスを確保できるサイトの価値が高まっています。南米データセンターグリッドインフラストラクチャおよびインターコネクション市場は、したがって、電力会社、規制当局、および開発業者が新規容量を調整できるペースに依存しています。
主要レポートのポイント
- インターコネクションプロジェクトタイプ別では、新規グリッド接続が2026年の南米データセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの35.31%を占め、専用送電インフラストラクチャは2032年までに17.74%のCAGRで拡大する見込みです。
- インフラストラクチャコンポーネント別では、変電所およびスイッチヤードが2026年の南米データセンターグリッドインフラストラクチャおよびインターコネクション市場規模の29.48%を占め、グリッド接続・制御・監視システムは2032年までに17.92%のCAGRで拡大する見込みです。
- 電圧レベル別では、高電圧接続が2026年に54.93%の収益シェアを占め、超高電圧接続は2032年までに17.51%のCAGRで拡大する見込みです。
- データセンター規模別では、ハイパースケールデータセンターが2026年に41.16%の収益シェアを占め、2032年までに17.69%のCAGRで拡大する見込みです。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に39.77%の収益シェアを占め、2032年までに17.57%のCAGRで拡大する見込みです。
- 地域別では、ブラジルが2026年に79.43%の収益シェアを占め、チリは2032年までに17.96%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIデータセンターの負荷成長の加速 | +4.2% | ブラジル、チリ、コロンビア | 短期(2年以内) |
| ブラジルおよびチリにおけるクラウドおよびコロケーション容量の拡大 | +3.0% | ブラジル、チリ | 短期(2年以内) |
| 専用高電圧グリッド接続への需要増加 | +2.5% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| 再生可能エネルギー調達およびグリーンデータセンターへのコミットメント | +1.8% | ブラジル、チリ、アルゼンチン | 中期(2~4年) |
| 国家データセンター戦略およびデジタルインフラストラクチャ投資 | +1.4% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| データセンターキャンパス間での共有グリッドアクセスインフラストラクチャ | +0.7% | ブラジル、チリ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよび人工知能データセンターの負荷成長の加速
AIのトレーニングおよび推論ワークロードは、大規模施設が必要とする接続の規模を変えています。ブラジルのEPEは2026年半ばまでに38 GWのグリッドアクセス評価申請を報告しており、そのうち7.1 GWはコミット済み投資に関連しています。[1] 申請はサンパウロおよびリオグランデドスルの高電圧接続ポイント付近に集中しています。このパターンにより、広範な国家容量の数値よりも個々のノードへのアクセスが重要になっています。Scalaは2025年5月に、エルドラードドスルのAI Cityプロジェクト向けに5 GWの段階的接続の認可を受けました。このプロジェクトは4.75 GWのIT容量を目標としており、早期接続権が南米データセンターグリッドインフラストラクチャおよびインターコネクション市場を形成できる理由を示しています。
ブラジルおよびチリにおけるクラウドおよびコロケーション容量の拡大
クラウドおよびコロケーション投資は、南米データセンターグリッドインフラストラクチャおよびインターコネクション市場に新たな需要を加えています。AWSはチリ初のクラウドリージョンに40 億米ドルを投資しており、2026年下半期の稼働を目標としています。Microsoftはブラジルでの拡大に27 億米ドルをコミットし、AWSは2027年までにブラジルで18 億米ドルをコミットしました。これらのプロジェクトは、従来の商業負荷とは異なる要件を持つ新規変電所および高電圧接続を必要とします。Ascentyも、グレーターサンパウロの47 MW SPO05キャンパスを含む13の開発プロジェクトにわたり、2026年の設備投資として10 億米ドルを計画しました。既存サイトは常にこの需要に対応できるわけではないため、新規キャンパスは利用可な送電余裕のある地域へと拡大しています。
専用高電圧グリッド接続への需要増加
専用高電圧接続は、ITロードが50 MWを超える施設にとってますます重要になっています。大規模クラウド顧客が期待する信頼性基準へのより直接的な経路を提供します。2026年9月、ANEELはScala AI CityがGuaíbaラインのセクショニングを通じてブラジルの高電圧基幹グリッドに525 kVでアクセスすることを認可しました。この取り決めは、規制プロセスが非常に大規模なデータセンター負荷に適応していることを示しています。ODATAは2026年1月にコロンビアのBacatáおよびNavarra変電所間の220 kVラインを申請し、COP 2,370 億(6,000 万米ドル)の投資を見込んでいます。ブラジルの2026年第1回PNASTアクセスシーズンは3つのデータセンタープロジェクトに228 MWを割り当て、接続可能な容量が希少になっていることを強調しました。
再生可能エネルギー調達およびグリーンデータセンターへのコミットメント
再生可能エネルギー調達は、南米データセンターグリッドインフラストラクチャおよびインターコネクション市場内でのプロジェクト計画方法に影響を与えています。AscentyとCasa dos Ventosは2026年1月に、1.5 GWの風力・太陽光ポートフォリオから平均110 MWを供給する5 億米ドルの再生可能エネルギー自家発電契約を締結しました。技術審査はグリッドインターコネクション計画、技術適合性、および許認可状況を対象としました。Casa dos VentosとOmnia Data Centersは2026年5月に、Ibiapaba風力複合施設から平均300 MWを供給する20 億米ドル・20年間の契約を締結しました。Atlas Renewable Energyは2025年1月からチリのODATAの事業にI-REC認定再生可能電力を供給しています。これらの契約は、クリーンエネルギー調達と接続計画および運用要件を結びつけています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンタークラスター周辺の送電容量の制限 | -1.5% | ブラジル、チリ | 短期(2年以内) |
| グリッドアクセス、許認可、およびネットワーク強化承認の長期化 | -1.2% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| 水ストレスおよび再生可能エネルギーカーテールメントリスク | -0.7% | ブラジル、チリ、コロンビア | 長期(4年以上) |
| 専用インフラストラクチャの高い初期費用および実行リスク | -0.6% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
既存データセンタークラスター周辺の送電容量の制限
既存クラスター付近の送電容量は、南米データセンターグリッドインフラストラクチャおよびインターコネクション市場を直接制約しています。ブラジルのデータセンター電力需要は2026年から2031年の間に倍増し、国内消費の2%から4~5%に上昇すると予想されています。送電プロジェクトには7年かかる場合がありますが、データセンタープロジェクトは18ヶ月以内に完成できます。ブラジル北東部の再生可能エネルギー発電所は、サンパウロおよびリオデジャネイロの主要需要センターから遠く離れています。主要変電所ノードの残余容量は、したがって複数の事業者から同時に圧力を受けています。PNASTアクセスシーズンは割り当て規律を改善する可能性がありますが、その資格要件は中規模事業者にとって満たすことが難しい場合があります。
グリッドアクセス、環境許認可、およびネットワーク強化の長期承認サイクル
承認サイクルは、南米データセンターグリッドインフラストラクチャおよびインターコネクション市場全体のプロジェクトに計画上の課題をもたらしています。Scalaは、鉱山エネルギー省の評価からTamboréキャンパスの通電までに24ヶ月かかったと報告しています。チリの環境評価サービスは2026年2月に、地下水、気候影響、および緊急時計画を対象とする専用データセンター基準を発行しました。コロンビアは2026年9月にBG03 Navarra-Bacatáプロジェクトを承認し、50 MW接続のための1,037メートルのライン、4基の鉄塔、2基のガントリー、および230/34.5 kV変電所が含まれます。これらの要件はプロジェクトガバナンスを改善できますが、通電前に手順を追加します。確立された規制および工学リソースを持つ開発業者は、このタイミングリスクを管理するうえで有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インターコネクションプロジェクトタイプ別:
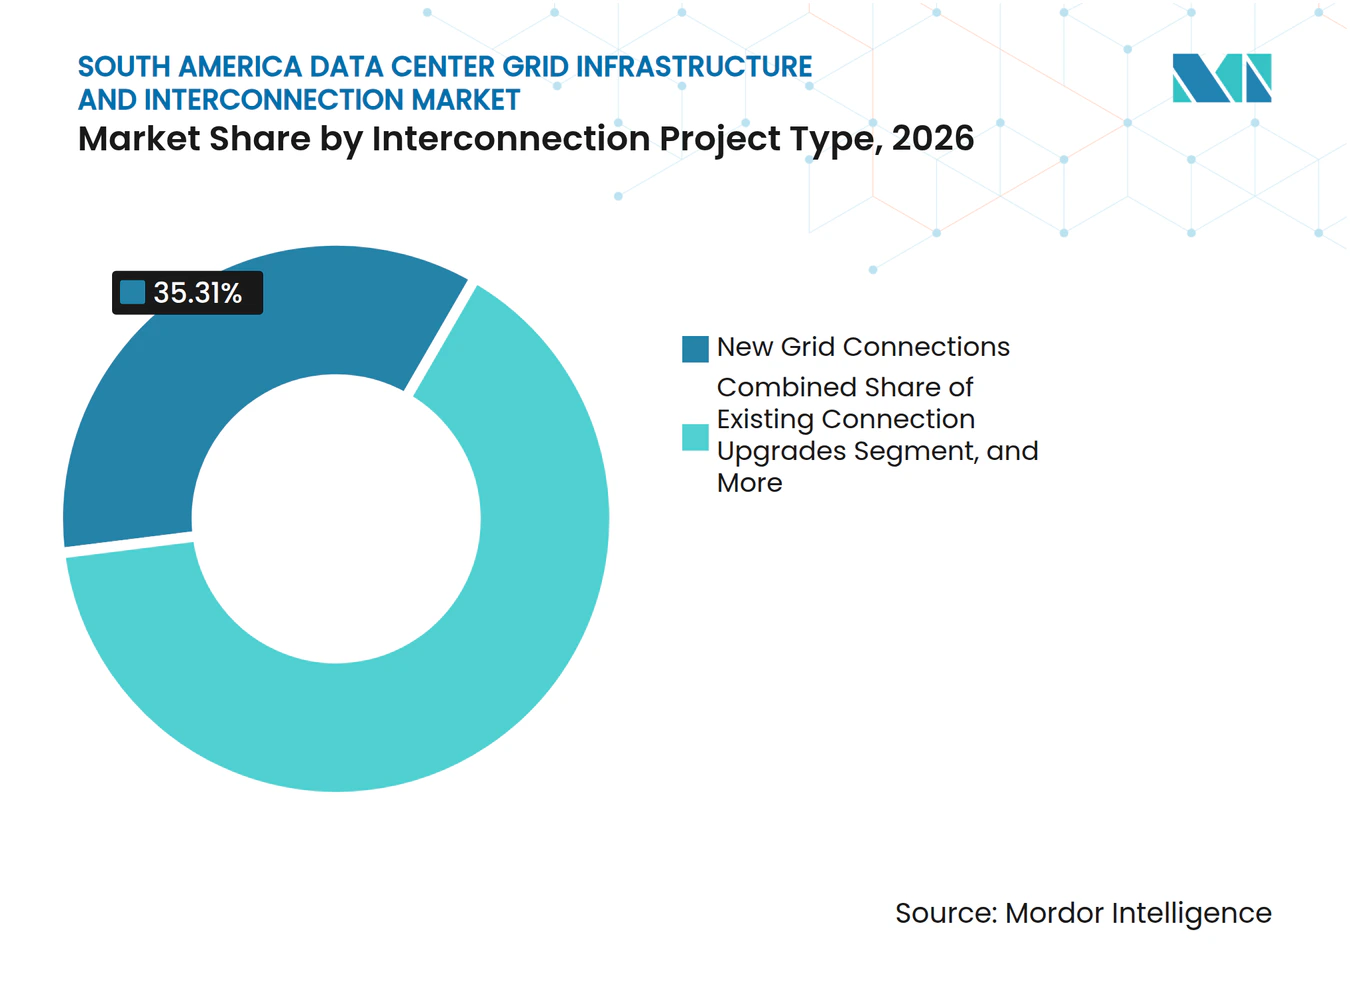
新規接続がリードし、専用ラインが加速新規グリッド接続は2026年の南米データセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの35.31%を占めました。このセグメントは、新規送電アクセスポイントを必要とするグリーンフィールドのハイパースケールおよびクラウドキャンパスを反映しています。2025年および2026年に提出された大量のアクセス申請は、これらのプロジェクトの短期的な需要を支えています。新規接続は、配電システムが効率的に対応できる電圧レベルを超えることが多いです。既存接続のアップグレードも、レガシー施設がAIワークロード向けに負荷上限を引き上げるにつれて重要です。変電所およびグリッドインターコネクションのアップグレードは、既に許認可を受けたサイトを基盤とするため、推進しやすい場合があります。
専用送電インフラストラクチャは2032年までに17.74%のCAGRで拡大する見込みです。このセグメントには、共有アクセスポイントへの依存を低減するために設計された所有または長期リースの回廊が含まれます。Scala AI Cityの525 kV取り決めは、キャンパスレベルのプロジェクトに必要となりうるインフラストラクチャの規模を示しています。Conecta Infraは、2028年までにアルゼンチン、チリ、ブラジルにわたって6,000 km以上の地下ファイバーダクトネットワークを展開するために3.5 億米ドルをコミットしました。このプロジェクトは、電力とネットワーク接続を一緒に計画する必要があることを示しています。100 MWを超えるキャンパスでは、専用インフラストラクチャによりMWあたりのアクセスコストを削減し、共有アクセスの信頼性リスクを低減できます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
インフラストラクチャコンポーネント別:
変電所が設備投資を支え、制御システムが拡大変電所およびスイッチヤードは2026年の南米データセンターグリッドインフラストラクチャおよびインターコネクション市場規模の29.48%を占めました。これらは国家送電システムとデータセンターキャンパスの物理的インターフェースを形成しています。BarueriのScalaおよびENGIE Brasil専用変電所には8,000 万米ドルの投資と560 MVAの容量が含まれました。Siemens EnergyもカンピナスのTerranova向けに300 MW GIS変電所と2基の150 MVAトランスフォーマーを供給する契約を締結しました。この契約はBRL 1 億(1,860 万米ドル)を超え、440/34.5 kV機器を使用しました。都市部のキャンパスは、土地の制約が従来の設計を制限する可能性があるため、ガス絶縁開閉装置をますます使用しています。
グリッド接続・制御・監視システムは2032年までに17.92%のCAGRで拡大する見込みです。各新規接続には、ディスパッチ、可視性、およびグリッド運用要件をサポートするシステムが必要です。規制要件はリアルタイムの運用データをアクセスの条件としてますます義務付けています。Hitachi Energyの2026年1月のRT-Oneとの契約には、グリッドオートメーション、ネットワーク統合、およびSCADAアーキテクチャが含まれていました。この契約は国家相互接続システムとの相互運用性にも対応しました。電力トランスフォーマー、送電線、ケーブル、および保護システムは引き続き重要ですが、より大規模な変電所パッケージの一部として調達されることが多いです。
電圧レベル別:
高電圧が支配し、超高電圧が拡大高電圧接続は2026年の南米データセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの54.93%を占めました。このセグメントは110 kVから500 kVで接続された稼働中の施設を表しています。ODATAはCabreúva変電所の230 kVバスバーを介してSP06 AおよびSP06 Bを接続する認可を受けました。これらのプロジェクトの合計容量は126 MWです。高電圧は、国家バックボーン接続の複雑さなしに直接送電アクセスを必要とする大規模施設に適しています。低・中電圧接続は、配電コンセッショネアを通じて小規模施設およびエッジ展開に引き続き対応しています。
超高電圧接続は2032年までに17.51%のCAGRで拡大する見込みです。このセグメントには、従来の高電圧容量を超えるプロジェクト向けの525 kV以上の接続が含まれます。ANEELによるScala AI Cityの525 kV接続の認可は、ブラジルにおけるこのアプローチの正式な先例を確立しました。このようなプロジェクトは国家送電計画機関との調整を必要とします。このプロセスは開発タイムラインを延長する可能性がありますが、長期的なアクセス権を提供します。また、過密に使用された変電所ノードに関連する飽和リスクを低減します。複数のギガワット規模のキャンパスが進行する場合、南米データセンターグリッドインフラストラクチャおよびインターコネクション市場はより多くの超高電圧能力を必要とするでしょう。
データセンター規模別:
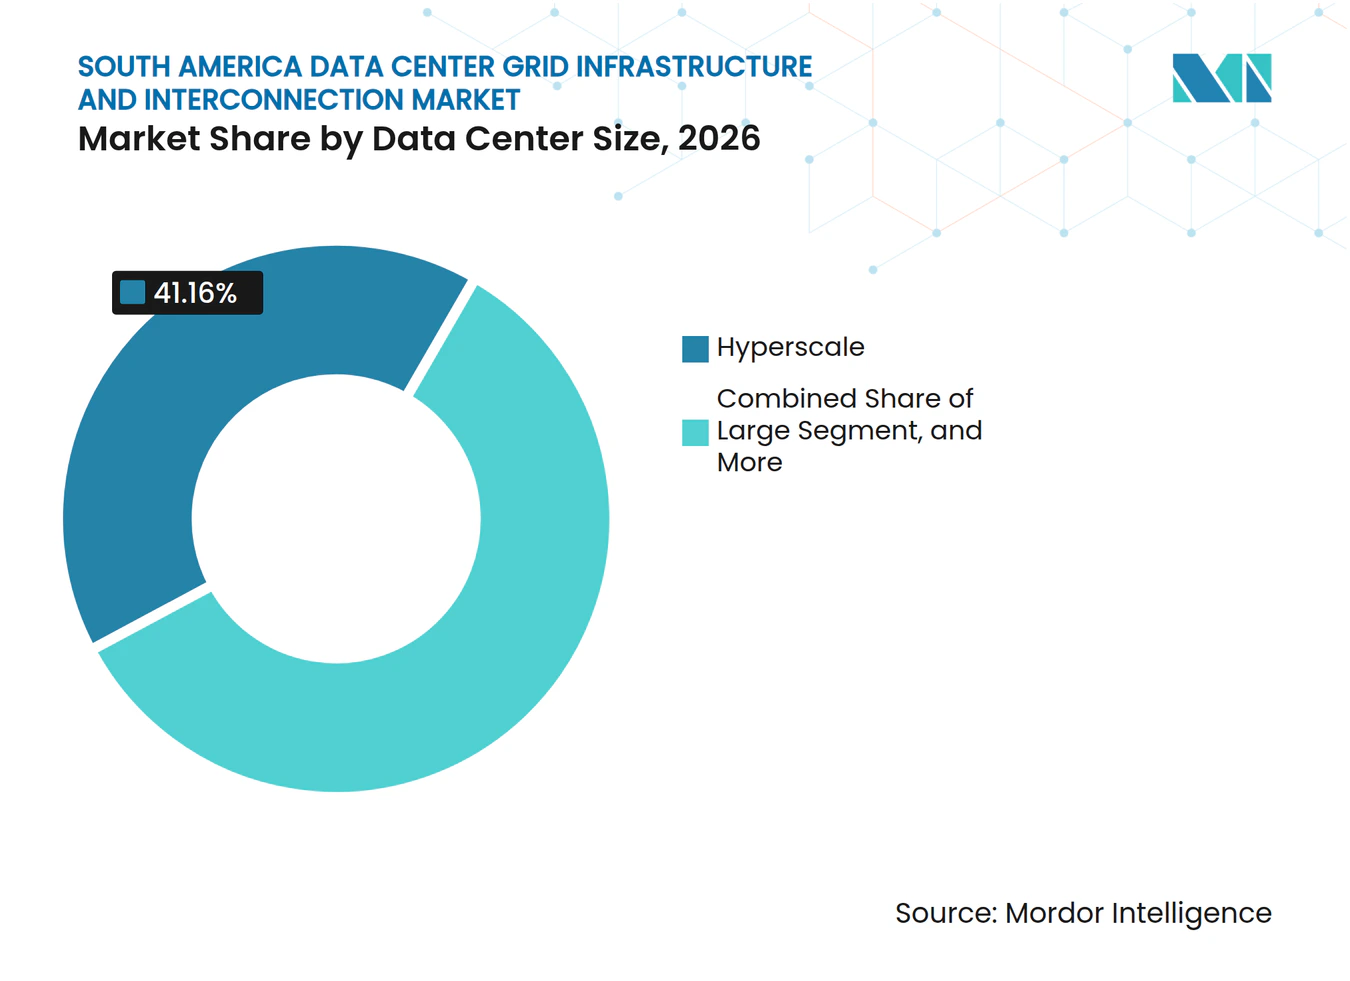
ハイパースケールがシェアと予測拡大をリードハイパースケールデータセンターは2026年の南米データセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの41.16%を占めました。また、2032年までに17.69%のCAGRで拡大する見込みです。これは、建設の異なる段階で複数の大規模接続パッケージを必要とするAIプロジェクトを反映しています。RT-OneはUberlândiaで初期100 MWフェーズ、Maringáで最大200 MWのAIプラットフォームを持っています。Scala AI Cityの4.75 GWという目標も、段階的なグリッド要件の長いシーケンスを生み出しています。これらの施設は、多くの新規インターコネクションプロジェクトの規模と技術仕様を設定しています。
大規模データセンターは次のティアを形成し、キャンパスフェーズ間で共有される220 kVから330 kVのアクセスを一般的に使用します。小・中規模施設は専用変電所のコストを正当化する能力が低いです。同時に、サンパウロ、サンティアゴ、ボゴタの都市配電ネットワークはますます混雑しています。中規模施設は、したがってPNASTアクセスシーズンの割り当て決定に対してより大きなリスクにさらされる可能性があります。ISO 50001認証は、エネルギー管理実践およびグリッド監視仕様にますます関連しています。この規格は、エネルギー管理能力を実証する必要がある施設において、より一貫した運用プロセスをサポートできます。したがって、規模は選択される接続タイプと開発業者がそのコストを管理する能力の両方に影響します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーが需要を支えるクラウドサービスプロバイダーは2026年の南米データセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの39.77%を占めました。2032年までに17.57%のCAGRで拡大する見込みです。AWS、Microsoft、およびGoogleは、専用高電圧インフラストラクチャを必要とする大規模なリージョン容量拡大を追求しています。これらの投資サイクルは、施設が最終的な建設段階に達する前に電力および送電計画から始まることが多いです。クラウドプロバイダーは接続コストを共有サービス費用ではなく長期固定インフラストラクチャとして扱うことができます。これにより、より高い電圧仕様と専門的なエンジニアリング作業へのより迅速なコミットメントが支えられます。
コロケーションプロバイダーは、南米データセンターグリッドインフラストラクチャおよびインターコネクション市場において2番目に大きなデータセンタータイプを占めています。Equinixは2025年および2026年にわたって4.19 億米ドル以上の南米投資を確認し、ブラジルに2.70 億米ドル、チリに4,200 万米ドルが含まれます。この拡大は単一の大規模キャンパスではなく、複数の場所にわたる需要を生み出しています。エンタープライズおよびエッジデータセンターは、中電圧配電システムを通じて別の接続プロファイルに対応しています。これらの展開は、専用変電所が実用的でない場所でローカルAI推論および通信プレゼンスポイントをサポートします。信頼性の高いアクセスへのニーズは、依然として地域の電力会社計画に影響を与えています。
地域分析
ブラジルは2026年の南米データセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの79.43%を占めました。2026年第1回PNASTアクセスシーズンは、20 GW以上の接続を要求する367件の申請を受け付けました。選定された43件のうち38件がデータセンタープロジェクトであり、合計7,040 MWおよびBRL 1,590 億(285 億米ドル)の推定投資額となりました。ブラジルのEPEは、2032年までにセアラーおよびピアウイで最大4 GWの新規データセンター負荷をサポートできる送電ソリューションを評価しています。Lei 15.504(REDATAとして知られる)は、適格条件を再生可能または低排出電力および0.05リットル/kWhの水使用効率上限に結びつけています。Eletrobras CGT EletrosulのGuaíba送電線は、Scala AI Cityの直接アクセス取り決めの中心です。
チリは2032年までに17.96%のCAGRで拡大する見込みです。国家電力調整機関(Coordinador Eléctrico Nacional)は、2025年の325 MWと比較して、2027年に642 MW、2028年に963 MW、2030年に1,381 MWのデータセンター電力需要を予測しました。チリの国家データセンター計画は2024年12月に発行され、2026年にはMinCiencia投資ガイドが続きました。[2] このガイドは、事業者がグリッドコーディネーターおよびエネルギー省と関与するためのより明確な経路を提供します。AWSの40 億米ドルのクラウドリージョン投資は主要な新規需要源を加えます。ScalaのNova Lampa変電所は3.28 億米ドルのチリ拡大の一部であり、専用アクセス設計がブラジルを超えて拡大していることを示しています。
コロンビアは、ブラジルおよびチリを超えた専用グリッドインフラストラクチャの新興拠点です。ODATAはクンディナマルカのBG02およびBG03プロジェクトに13 億米ドルをコミットしました。そのNavarra-Bacatáラインおよび230/34.5 kV変電所には50 MWの割り当て接続容量があります。Equinixは2026年第1四半期にBG2ボゴタデータセンターの拡大に2,800 万米ドルを投資し、さらなる開発のための土地を取得しました。アルゼンチンには約73 MWの稼働容量がありますが、2025年10月のOpenAIとSur Energyの最大500 MWに関する意向書などの提案は、将来の需要の可能性ある規模を示しています。ペルーのCirion LIM2施設はLurínにある20 MWの高密度ノードで液体冷却能力を持っています。エクアドル、ウルグアイ、パラグアイは2026年10月時点で公式に文書化されたハイパースケール級インターコネクションプロジェクトがなく、より初期段階にとどまっています。
競争環境
市場集中度
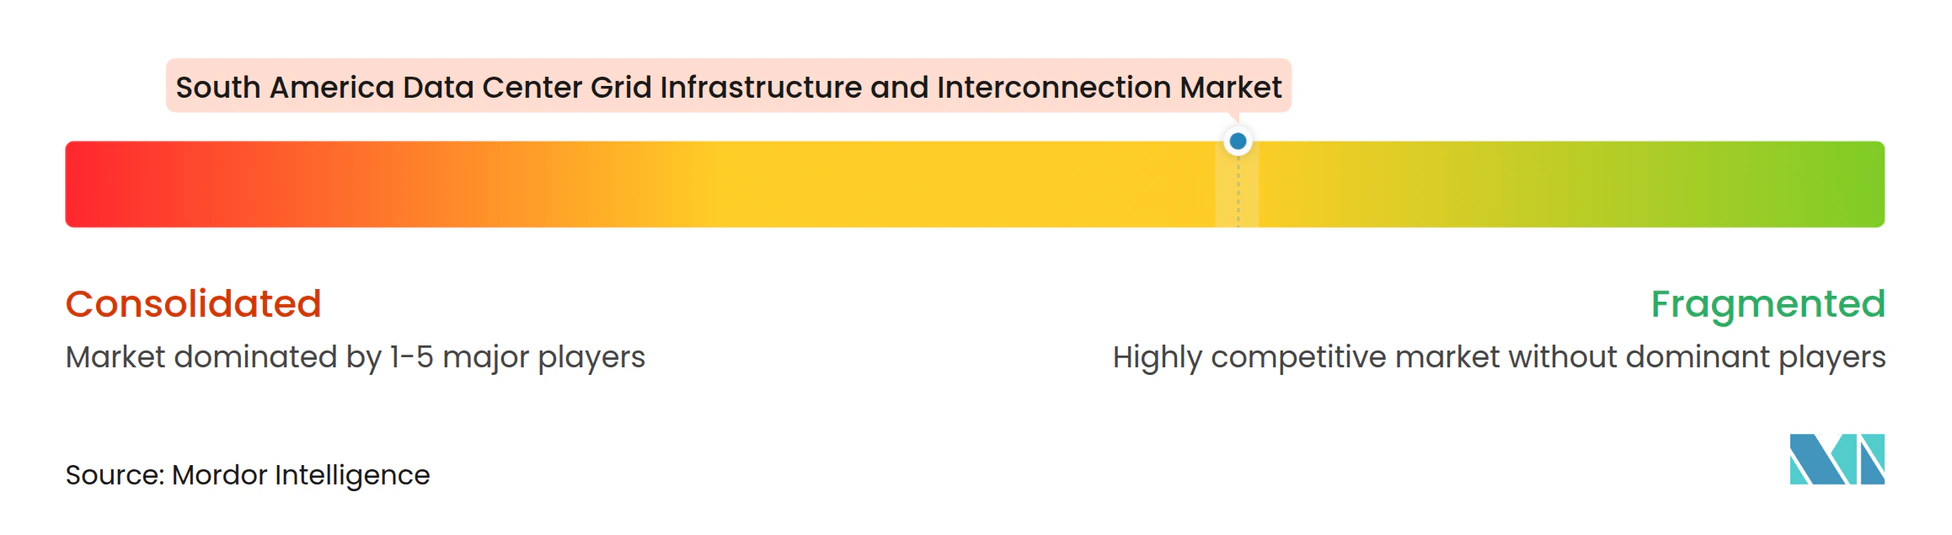
南米データセンターグリッドインフラストラクチャおよびインターコネクション市場は、事業者間では適度に分散しており、電気インフラストラクチャサプライヤー間ではより集中しています。Hitachi Energy、Siemens Energy、およびSchneider Electricはいずれも2025年および2026年にブラジルの主要プロジェクトに供給しました。Hitachi EnergyはUberlândiaおよびMaringáのRT-Oneキャンパスに高電圧電気システムおよびグリッドオートメーションを提供しています。[3] Siemens EnergyはカンピナスのTerranova向けに300 MW GIS変電所と2基の150 MVAトランスフォーマーを提供することに合意しました。Schneider Electricは大規模キャンパス展開向けにBlumenau工場でプレファブリケーテッド電力モジュールを製造しています。同時に進行する複数のプロジェクトは、機器のリードタイムおよび専門的なエンジニアリング能力に圧力をかける可能性があります。
送電事業者のISA Energia BrasilおよびEletrobras CGT Eletrosulは、多くの新規プロジェクトにとって重要なアクセスポイントを管理しています。これらの事業者のコンセッション権は、機器サプライヤーとして競合しないにもかかわらず、納入において中心的な役割を果たしています。Scalaはエルドラードドスルでの送電線セクショニングによる独自の525 kV接続でこの制約に対処しました。この取り決めはバックボーングリッドへのキャンパス固有のエントリーポイントを提供します。IEC 61850オートメーションの経験を持つサプライヤーも、標準準拠の通信が変電所設計の重要な部分になりつつあるため、優位性を持つ可能性があります。小規模なコロケーションプロバイダーは、専用取り決めを交渉したりネットワーク変更に資金を提供したりするための選択肢が少ないです。南米データセンターグリッドインフラストラクチャおよびインターコネクション市場は、したがって20~100 MWの範囲のプロジェクトに対応できるグリッド統合スペシャリストの余地があります。
競争環境は、機器供給、グリッドオートメーション、およびプロジェクト実行を組み合わせることができる企業に有利です。Hitachi EnergyのRT-Oneとの契約は、高電圧システム、オートメーション、および国家グリッド統合を組み合わせています。Siemens EnergyのTerranova契約は、単一の専用変電所スコープ内でGIS技術と電力トランスフォーマーを組み合わせています。Equinixはブラジルとチリ全体で拡大しており、単一プロジェクトアプローチではなく分散型調達パターンを生み出しています。これらの例は、サプライヤーと事業者が統合納入の必要性にどのように対応しているかを示しています。グリッドアクセスを確保し、スケジュール通りにインフラストラクチャを完成させる能力は、主要な競争要因であり続ける可能性が高いです。
南米データセンターグリッドインフラストラクチャおよびインターコネクション業界リーダー
-
ISA Energia Brasil S.A.
-
Scala Data Centers S.A.
-
Ascenty Data Centers e Telecomunicacoes SA
-
ODATA Data Centers S.A.
-
Axia Energia
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンターグリッドインフラストラクチャおよびインターコネクション市場 このレポートでカバーされる企業
- ISA Energia Brasil S.A.
- Axia Energia
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecomunicacoes SA
- ODATA Data Centers S.A.
- Tecto Data Centers S.A.
- CloudHQ LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Cirion Technologies, LLC
- EdgeConneX Inc.
- SONDA S.A.
- Telefónica S.A.
- Claro S.A.
- Kyndryl, Inc.
- KIO Networks, S.A. de C.V.
- InterNexa S.A.
- Entel S.A.
- TIVIT Terceirização de Processos, Serviços e Tecnologia S.A.
- Google LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- Huawei Technologies Co., Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Hitachi Energy Ltd.
最近の産業開発事情 南米データセンターグリッドインフラストラクチャおよびインターコネクション市場
- 2026年9月:ANEELは2026年9月3日にDespacho 3.506を発行し、Scala Data CentersがEletrobras CGT Eletrosulが運営するGuaíba 3-Nova Santa Ritaラインのセクショニングを通じてブラジルの高電圧基幹グリッドに525 kVで直接アクセスすることを認可し、Scala AI Cityの国家相互接続システムへの接続を可能にし、南米における超高電圧データセンターアクセスの規制上の先例を確立しました。
- 2026年9月:ブラジルはLei 15.504(REDATA)を制定し、再生可能または低排出電力および0.05リットル/kWhのWUE上限を含む条件に従い、適格データセンター施設へのIT機器輸入に対する税制優遇措置を創設し、地域においてグリッド接続適格性を持続可能性パフォーマンス基準に明示的に結びつける最初の連邦フレームワークとなりました。
- 2026年5月:Equinixは2025年から2026年にわたる南米投資として4.19 億米ドル以上を確認し、ブラジルに2.70 億米ドル、チリに4,200 万米ドルが含まれ、複数のサンパウロ、リオデジャネイロ、サンティアゴのサイトで同時拡大を行い、南米を最も急成長かつ最もダイナミックな地域市場として確認しました。
- 2026年3月:Conecta Infraは、2028年までにアルゼンチン、チリ、ブラジルにわたる南米の主要データセンターハブを接続する6,000 km以上の地下ファイバーダクトネットワークを展開するために3.50 億米ドルのコミットメントで設立され、キャリアニュートラルな独立インフラストラクチャモデルで地域データハブ間の大容量接続のボトルネックに対処しました。
南米データセンターグリッドインフラストラクチャおよびインターコネクション市場レポートの範囲
南米データセンターグリッドインフラストラクチャおよびインターコネクション市場は、データセンターを電力グリッドに接続し、地域全体で信頼性が高く効率的かつ大容量の電力供給を確保するために必要なインフラストラクチャ、機器、およびシステムで構成されています。市場には、新規グリッド接続、既存接続のアップグレード、専用送電インフラストラクチャ、変電所およびスイッチヤード、電力トランスフォーマー、送電線およびケーブル、開閉装置および保護システム、ならびにグリッド接続・制御・監視システムが含まれます。
南米データセンターグリッドインフラストラクチャおよびインターコネクション市場レポートは、インターコネクションプロジェクトタイプ(新規グリッド接続、既存接続アップグレード、専用送電インフラストラクチャ、および変電所・グリッドインターコネクションアップグレード)、インフラストラクチャコンポーネント(変電所およびスイッチヤード、電力トランスフォーマー、送電線およびケーブル、開閉装置および保護システム、ならびにグリッド接続・制御・監視システム)、電圧レベル(低・中電圧、高電圧、および超高電圧)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、ならびにエンタープライズおよびエッジ)、および地域(ブラジル、チリ、コロンビア、アルゼンチン、ペルー、およびその他の南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 新規グリッド接続 |
| 既存接続アップグレード |
| 専用送電インフラストラクチャ |
| 変電所およびグリッドインターコネクションアップグレード |
| 変電所およびスイッチヤード |
| 電力トランスフォーマー |
| 送電線およびケーブル |
| 開閉装置および保護システム |
| グリッド接続・制御・監視システム |
| 低・中電圧 |
| 高電圧 |
| 超高電圧 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ブラジル |
| チリ |
| コロンビア |
| アルゼンチン |
| ペルー |
| その他の南米 |
| インターコネクションプロジェクトタイプ別 | 新規グリッド接続 |
| 既存接続アップグレード | |
| 専用送電インフラストラクチャ | |
| 変電所およびグリッドインターコネクションアップグレード | |
| インフラストラクチャコンポーネント別 | 変電所およびスイッチヤード |
| 電力トランスフォーマー | |
| 送電線およびケーブル | |
| 開閉装置および保護システム | |
| グリッド接続・制御・監視システム | |
| 電圧レベル別 | 低・中電圧 |
| 高電圧 | |
| 超高電圧 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 |
レポートで回答される主要な質問
南米データセンターグリッドインフラストラクチャおよびインターコネクション市場の規模はどのくらいですか?
南米データセンターグリッドインフラストラクチャおよびインターコネクション市場は2026年に1.56 ミリオン 米ドルと評価されました。2027年には1.93 ミリオン 米ドルと推定され、2032年までに3.79 ミリオン 米ドルに達する見込みで、2027年から2032年にかけて14.45%のCAGRとなります。この推定は、地域全体でデータセンターグリッド接続を確立・運用するために必要なインフラストラクチャおよびサービスを対象としています。データセンター施設自体の価値は含まれていません。この見通しは、新規データセンター容量に必要な接続、変電所、送電関連インフラストラクチャ、およびグリッド制御システムへの予想支出を反映しています。
南米でデータセンターグリッド接続の需要を促進しているものは何ですか?
ハイパースケール建設、クラウドリージョン投資、およびAIワークロードが大容量グリッドアクセスへの需要を増加させています。これらの動向は、新規変電所、高電圧接続、監視システム、および調整された送電計画を必要とします。根本的な課題は、新規データセンター容量が主要な送電強化よりも速く建設できることです。したがって、プロジェクトは建設スケジュールにコミットする前に利用可能なグリッドヘッドルームと接続権をますます評価しています。長期再生可能エネルギー契約も重要であり、グリッドアクセス、環境コンプライアンス、および運用要件と並行して検討できます。
南米でデータセンターグリッドインフラストラクチャ活動をリードしている国はどこですか?
ブラジルは2026年に79.43%のシェアを占めました。そのリードは、大規模な既存データセンターベース、広範なアクセス申請、PNAST割り当てプロセス、および直接高電圧アクセスを必要とする大規模プロジェクトを反映しています。同国はまた、セアラーおよびピアウイの将来のデータセンター負荷に向けた積極的な国家計画作業を行っています。その重要性は、ブラジルの承認と送電容量が地域のプロジェクトタイミングに影響を与えうることを意味します。サンパウロおよびリオグランデドスルの大規模プロジェクトは、特定のグリッドノードでの利用可能容量が広範な国家電力供給と同様に重要である理由を示しています。
2032年まで最も急速に拡大しているグリッド接続タイプはどれですか?
専用送電インフラストラクチャは2032年までに17.74%のCAGRで拡大する見込みです。非常に大規模なキャンパスが送電アクセスをより制御し、共有接続ポイントへの依存を低減する必要がある場合に使用されます。このアプローチには、専用ライン、変電所の取り決め、および長期アクセス構造が含まれる場合があります。従来の配電アクセスが必要な規模、信頼性、またはスケジュールを提供できない場合に、より関連性が高くなります。このモデルは、単一の従来の配電接続ではなく、数年にわたって段階的に容量を追加する必要があるプロジェクトに特に関連しています。
大規模データセンターにとって専用変電所が重要な理由は何ですか?
専用変電所は送電システムとの直接インターフェースを提供し、厳格な稼働時間要件をサポートできます。また、ローカル配電ネットワークに十分な利用可能容量がない場合に、事業者が高負荷を管理するのに役立ちます。この取り決めは、共有ノードでの混雑へのリスクを低減できます。また、機器、オートメーション、および保護システムをキャンパスの計画された電力プロファイルおよび段階的な建設要件に合わせることができます。BarueriおよびCampinasのプロジェクトは、これらの資産が専門的なGIS機器、トランスフォーマー、監視システム、および送電ネットワークとの詳細な調整を必要とする場合があることを示しています。
2032年まで最も急速な拡大が予測されている南米の国はどこですか?
チリは2032年までに17.96%のCAGRで拡大する見込みです。クラウド投資、明確な国家計画フレームワーク、およびデータセンターからの電力需要の増加が、新規グリッドインフラストラクチャの必要性を高めています。国家投資ガイドは、事業者が関連する公的機関と調整するのに役立ちます。Nova Lampa変電所などの専用プロジェクトも、大規模キャンパスが直接インフラストラクチャソリューションに移行していることを示しています。需要は2025年の325 MWから2030年の1,381 MWに増加すると予測されており、新規送電アクセスと明確な承認プロセスが重要になっています。