
Marktgröße und Marktanteil für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
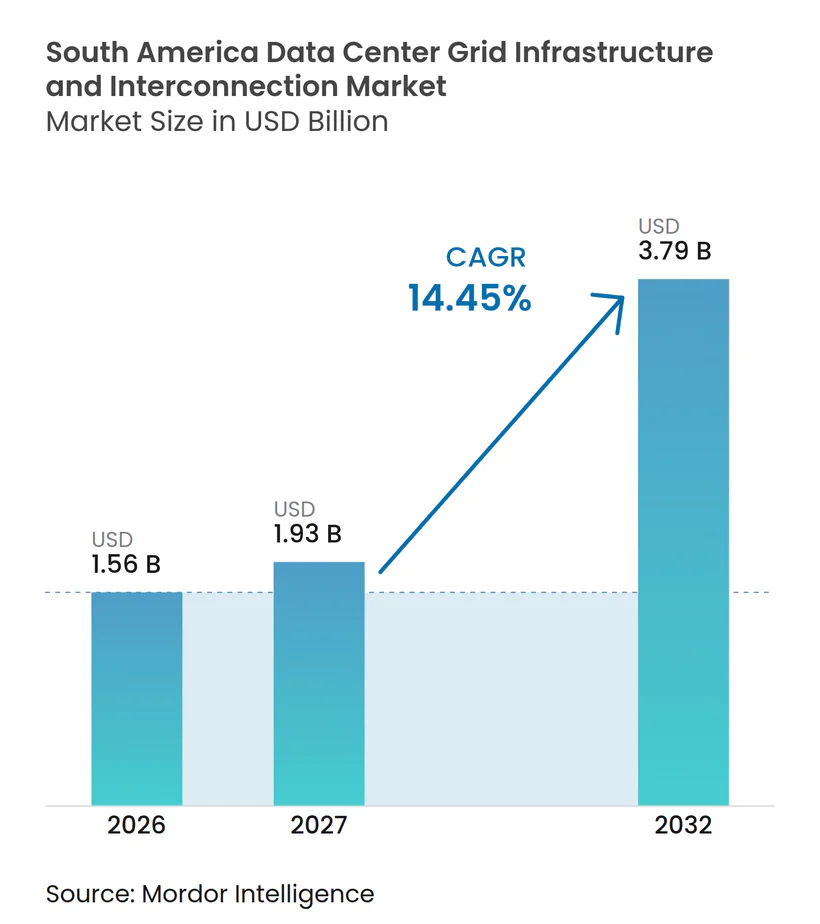
| Marktgröße im Basisjahr (2026) | 1.56 Milliarden US-Dollar |
| Marktgröße (2027) | 1.93 Milliarden US-Dollar |
| Marktgröße (2032) | 3.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.45 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika von Mordor Intelligence
Der Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika wurde im Jahr 2026 auf 1,56 Millionen USD bewertet und wird voraussichtlich von 1,93 Millionen USD im Jahr 2027 auf 3,79 Millionen USD bis 2032 wachsen, mit einem CAGR von 14,45 % während des Prognosezeitraums (2027–2032). Der Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika wird durch den Bau von Hyperscale-Rechenzentren, Cloud-Regionsinvestitionen und KI-fokussierte Campusse geprägt, die große und zuverlässige Stromanschlüsse benötigen. Der Netzzugang wird zu einer zentralen Projektentscheidung, da eine fertiggestellte Anlage ohne einen verfügbaren Anschluss nicht mit der geplanten Kapazität betrieben werden kann. Langfristige Stromabnahmeverträge und dedizierte Umspannwerksvereinbarungen werden ebenfalls früher in der Projektplanung berücksichtigt. Dies erhöht den Wert von Standorten, die Übertragungszugang sichern können, bevor konkurrierende Campusse in den Anschlussprozess eintreten. Der Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika hängt daher von der Geschwindigkeit ab, mit der Versorgungsunternehmen, Regulierungsbehörden und Entwickler neue Kapazitäten koordinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Interconnection-Projekttyp hielten Neue Netzanschlüsse im Jahr 2026 einen Marktanteil von 35,31 % am Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika, während Dedizierte Übertragungsinfrastruktur bis 2032 voraussichtlich mit einem CAGR von 17,74 % wachsen wird.
- Nach Infrastrukturkomponente entfielen Umspannwerke und Schaltanlagen im Jahr 2026 auf 29,48 % der Marktgröße für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika, während Netzanschluss-, Steuerungs- und Überwachungssysteme bis 2032 voraussichtlich mit einem CAGR von 17,92 % wachsen werden.
- Nach Spannungsebene hielten Hochspannungsanschlüsse im Jahr 2026 einen Umsatzanteil von 54,93 %, während Höchstspannungsanschlüsse bis 2032 voraussichtlich mit einem CAGR von 17,51 % wachsen werden.
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Umsatzanteil von 41,16 % und werden bis 2032 voraussichtlich mit einem CAGR von 17,69 % wachsen.
- Nach Rechenzentrumtyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Umsatzanteil von 39,77 % und werden bis 2032 voraussichtlich mit einem CAGR von 17,57 % wachsen.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Umsatzanteil von 79,43 %, während Chile bis 2032 voraussichtlich mit einem CAGR von 17,96 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigendes Wachstum der Last in Hyperscale- und KI-Rechenzentren | +4.2% | Brasilien, Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Cloud- und Colocation-Kapazitäten in Brasilien und Chile | +3.0% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach dedizierten Hochspannungs-Netzanschlüssen | +2.5% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Beschaffung erneuerbarer Energien und Verpflichtungen zu grünen Rechenzentren | +1.8% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Nationale Rechenzentrumstrategien und Investitionen in digitale Infrastruktur | +1.4% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Gemeinsame Netzzugangsinfrastruktur über Rechenzentrumscampusse hinweg | +0.7% | Brasilien, Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigendes Wachstum der Last in Hyperscale- und Künstliche-Intelligenz-Rechenzentren
KI-Trainings- und Inferenz-Workloads verändern den Umfang der von großen Anlagen benötigten Anschlüsse. Brasiliens EPE meldete bis Mitte 2026 Anfragen zur Netzzugangsbewertung von 38 GW, davon 7,1 GW mit gebundenen Investitionszusagen.[1] Die Anfragen konzentrierten sich auf Hochspannungsanschlusspunkte in São Paulo und Rio Grande do Sul. Dieses Muster macht den Zugang zu einzelnen Netzknoten wichtiger als eine breite nationale Kapazitätszahl. Scala erhielt im Mai 2025 die Genehmigung für einen 5-GW-Hochlaufanschluss für sein KI-City-Projekt in Eldorado do Sul. Das Projekt zielt auf eine IT-Kapazität von 4,75 GW ab, was zeigt, warum frühe Anschlussrechte den Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika prägen können.
Ausbau von Cloud- und Colocation-Kapazitäten in Brasilien und Chile
Cloud- und Colocation-Investitionen schaffen neue Nachfrage im Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika. AWS investiert 4 Milliarden USD in seine erste Cloud-Region in Chile, mit geplantem Betriebsbeginn in der zweiten Jahreshälfte 2026. Microsoft verpflichtete sich zu 2,7 Milliarden USD für den Ausbau in Brasilien, während AWS bis 2027 1,8 Milliarden USD in Brasilien zusagte. Diese Projekte erfordern neue Umspannwerke und Hochspannungsanschlüsse mit anderen Anforderungen als konventionelle gewerbliche Lasten. Ascenty plante außerdem Investitionsausgaben von 1 Milliarde USD im Jahr 2026 für 13 Entwicklungsprojekte, darunter den 47-MW-Campus SPO05 im Großraum São Paulo. Bestehende Standorte sind nicht immer in der Lage, diese Nachfrage zu decken, sodass neue Campusse in Gebiete mit verfügbarem Übertragungskapazitätspuffer ausweichen.
Steigende Nachfrage nach dedizierten Hochspannungs-Netzanschlüssen
Dedizierte Hochspannungsanschlüsse werden für Anlagen mit IT-Lasten über 50 MW zunehmend wichtiger. Sie bieten einen direkteren Weg zu den Zuverlässigkeitsstandards, die von großen Cloud-Kunden erwartet werden. Im September 2026 genehmigte ANEEL Scala AI City den Zugang zum brasilianischen Hochspannungs-Basisnetz bei 525 kV durch Sektionierung der Guaíba-Leitung. Diese Regelung zeigt, dass sich regulatorische Prozesse an sehr große Rechenzentrumlasten anpassen. ODATA beantragte im Januar 2026 eine 220-kV-Leitung zwischen den Umspannwerken Bacatá und Navarra in Kolumbien mit einem geplanten Investitionsvolumen von COP 237 Milliarden (60 Millionen USD). Brasiliens erste PNAST-Zugangssaison 2026 wies 228 MW an 3 Rechenzentrumprojekte zu, was bestätigt, dass anschlussfertige Kapazität knapp geworden ist.
Beschaffung erneuerbarer Energien und Verpflichtungen zu grünen Rechenzentren
Die Beschaffung erneuerbarer Energien beeinflusst die Projektplanung im Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika. Ascenty und Casa dos Ventos unterzeichneten im Januar 2026 eine Vereinbarung zur Eigenproduktion erneuerbarer Energien im Wert von 500 Millionen USD für durchschnittlich 110 MW aus einem Wind- und Solarportfolio von 1,5 GW. Die technische Prüfung umfasste Netzinterconnection-Pläne, technologische Eignung und den Genehmigungsstatus. Casa dos Ventos und Omnia Data Centers unterzeichneten im Mai 2026 eine 20-jährige Vereinbarung im Wert von 2 Milliarden USD für durchschnittlich 300 MW aus dem Windkomplex Ibiapaba. Atlas Renewable Energy versorgt die Betriebe von ODATA in Chile seit Januar 2025 mit I-REC-zertifizierter erneuerbarer Energie. Diese Vereinbarungen verknüpfen die Beschaffung sauberer Energie mit der Anschlussplanung und den Betriebsanforderungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Übertragungskapazität rund um Rechenzentrumcluster | -1.5% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Lange Genehmigungsverfahren für Netzzugang, Lizenzen und Netzverstärkungen | -1.2% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und Risiko der Abregelung erneuerbarer Energien | -0.7% | Brasilien, Chile, Kolumbien | Langfristig (≥ 4 Jahre) |
| Hohe Vorabkosten und Ausführungsrisiken für dedizierte Infrastruktur | -0.6% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Übertragungskapazität rund um etablierte Rechenzentrumcluster
Die Übertragungskapazität in der Nähe etablierter Cluster schränkt den Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika direkt ein. Der Strombedarf brasilianischer Rechenzentren wird sich zwischen 2026 und 2031 voraussichtlich verdoppeln und von 2 % auf 4–5 % des nationalen Verbrauchs steigen. Übertragungsprojekte können 7 Jahre dauern, während Rechenzentrumprojekte innerhalb von 18 Monaten realisiert werden können. Erneuerbare-Energie-Anlagen im Nordosten Brasiliens sind weit von den Hauptnachfragezentren in São Paulo und Rio de Janeiro entfernt. Die verbleibende Kapazität an wichtigen Umspannwerksknoten steht daher gleichzeitig unter Druck mehrerer Betreiber. Die PNAST-Zugangssaison kann die Zuteilungsdisziplin verbessern, aber ihre Qualifikationsanforderungen können für mittelgroße Betreiber schwerer zu erfüllen sein.
Lange Genehmigungszyklen für Netzzugang, Umweltlizenzen und Netzverstärkungen
Genehmigungszyklen stellen eine Planungsherausforderung für Projekte im gesamten Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika dar. Scala berichtete von einem 24-monatigen Zeitraum zwischen der Bewertung durch das Ministerium für Bergbau und Energie und der Inbetriebnahme an seinem Tamboré-Campus. Chiles Umweltbewertungsbehörde erließ im Februar 2026 ein dediziertes Rechenzentrumkriterium, das Grundwasser, Klimaauswirkungen und Notfallplanung abdeckt. Kolumbien genehmigte das Projekt BG03 Navarra-Bacatá im September 2026, einschließlich einer 1.037 Meter langen Leitung, 4 Masten, 2 Portale und eines 230/34,5-kV-Umspannwerks für einen 50-MW-Anschluss. Diese Anforderungen können die Projektsteuerung verbessern, fügen jedoch Schritte vor der Inbetriebnahme hinzu. Entwickler mit etablierten regulatorischen und ingenieurtechnischen Ressourcen sind besser positioniert, um dieses Terminrisiko zu managen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Interconnection-Projekttyp:
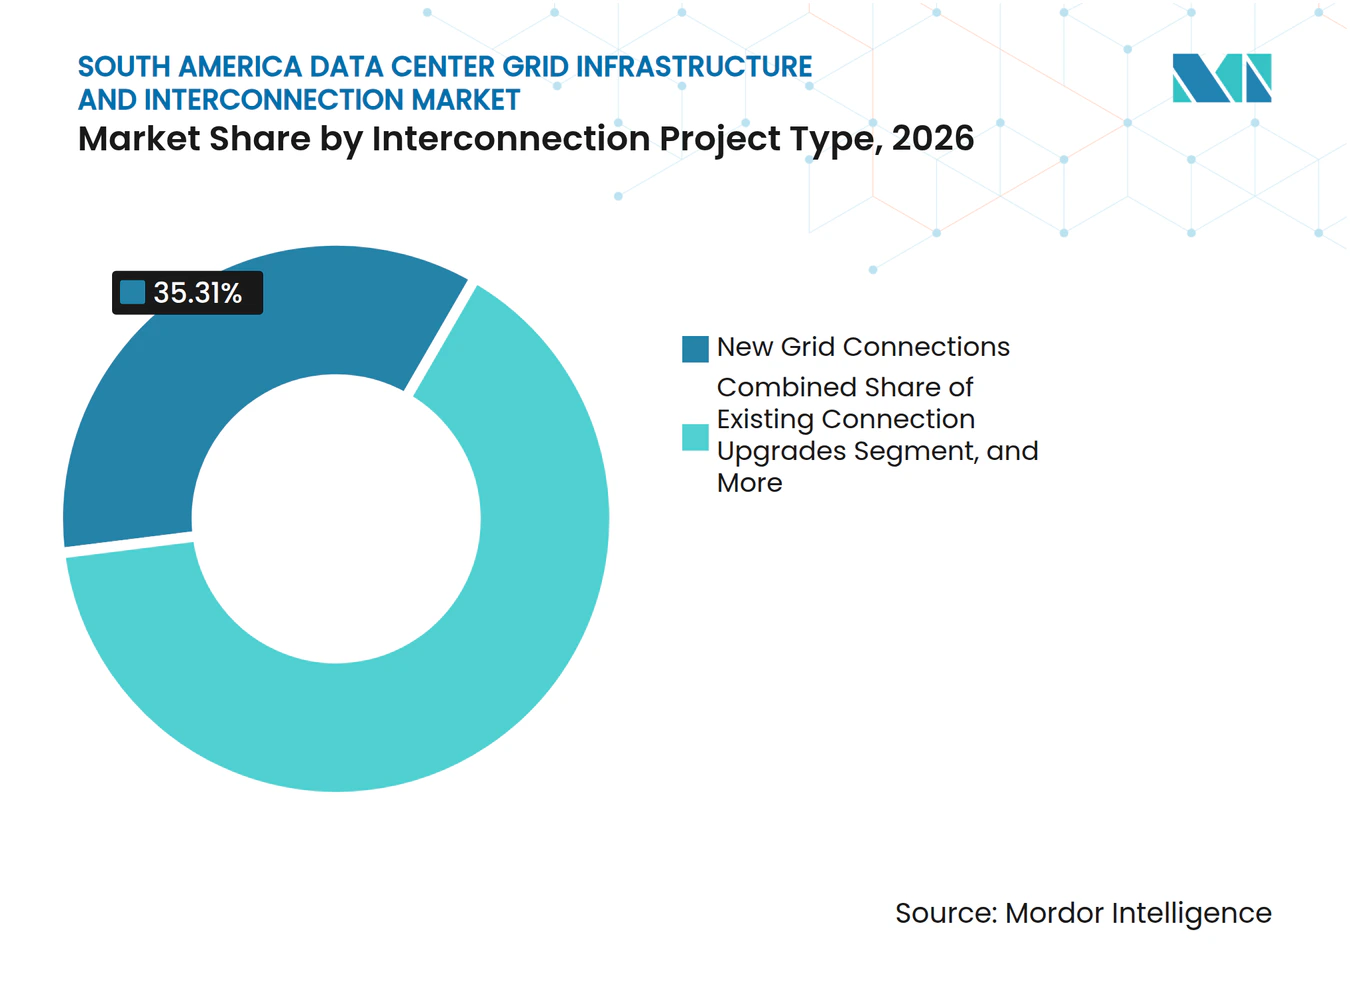
Neue Anschlüsse führen, während dedizierte Leitungen beschleunigenNeue Netzanschlüsse hielten im Jahr 2026 einen Marktanteil von 35,31 % am Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika. Das Segment spiegelt Greenfield-Hyperscale- und Cloud-Campusse wider, die neue Übertragungszugangspunkte benötigen. Große Mengen an Zugangsbewerbungen, die 2025 und 2026 eingereicht wurden, stützen die kurzfristige Nachfrage nach diesen Projekten. Neue Anschlüsse erfordern häufig Spannungsebenen, die Verteilungsnetze nicht effizient bedienen können. Bestehende Anschluss-Upgrades sind ebenfalls wichtig, da ältere Anlagen ihre Lastgrenzen für KI-Workloads anheben. Umspannwerks- und Netz-Interconnection-Upgrades können leichter vorangetrieben werden, da sie auf bereits genehmigten Standorten aufbauen.
Dedizierte Übertragungsinfrastruktur wird bis 2032 voraussichtlich mit einem CAGR von 17,74 % wachsen. Das Segment umfasst eigene oder langfristig gepachtete Korridore, die darauf ausgelegt sind, die Abhängigkeit von gemeinsamen Zugangspunkten zu reduzieren. Die 525-kV-Vereinbarung von Scala AI City zeigt den Umfang der Infrastruktur, die für ein Campus-Projekt erforderlich sein kann. Conecta Infra verpflichtete sich zu 350 Millionen USD, um bis 2028 mehr als 6.000 km unterirdisches Glasfaser-Leitungsnetz in Argentinien, Chile und Brasilien zu verlegen. Das Projekt veranschaulicht, wie Strom- und Netzwerkkonnektivität gemeinsam geplant werden müssen. Bei Campussen über 100 MW kann dedizierte Infrastruktur die Zugriffskosten pro MW senken und die Zuverlässigkeitsexposition bei gemeinsam genutztem Zugang reduzieren.



Nach Infrastrukturkomponente:
Umspannwerke verankern Kapitalausgaben, während Steuerungssysteme skalierenUmspannwerke und Schaltanlagen entfielen im Jahr 2026 auf 29,48 % der Marktgröße für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika. Sie bilden die physische Schnittstelle zwischen einem nationalen Übertragungssystem und einem Rechenzentrumcampus. Das dedizierte Umspannwerk von Scala und ENGIE Brasil in Barueri umfasste ein Investitionsvolumen von 80 Millionen USD und eine Kapazität von 560 MVA. Siemens Energy erhielt außerdem den Auftrag, ein 300-MW-GIS-Umspannwerk und 2 Transformatoren mit je 150 MVA für Terranova in Campinas zu liefern. Der Auftrag überstieg BRL 100 Millionen (18,6 Millionen USD) und verwendete 440/34,5-kV-Ausrüstung. Städtische Campusse setzen zunehmend auf gasisolierte Schaltanlagen, da Platzbeschränkungen konventionelle Designs einschränken können.
Netzanschluss-, Steuerungs- und Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 17,92 % wachsen. Jeder neue Anschluss benötigt Systeme, die Einspeisungssteuerung, Transparenz und Netzbetriebsanforderungen unterstützen. Regulatorische Anforderungen machen Echtzeit-Betriebsdaten zunehmend zur Zugangsbedingung. Die Vereinbarung von Hitachi Energy mit RT-One vom Januar 2026 umfasste Netzautomatisierung, Netzwerkintegration und SCADA-Architektur. Die Vereinbarung befasste sich auch mit der Interoperabilität mit dem nationalen Verbundnetz. Leistungstransformatoren, Übertragungsleitungen, Kabel und Schutzsysteme bleiben wichtig, obwohl sie häufig als Teil größerer Umspannwerkspakete beschafft werden.
Nach Spannungsebene:
Hochspannung dominiert, während Höchstspannung skaliertHochspannungsanschlüsse hielten im Jahr 2026 einen Marktanteil von 54,93 % am Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika. Dieses Segment umfasst Betriebsanlagen, die bei 110 kV bis 500 kV angeschlossen sind. ODATA erhielt die Genehmigung, SP06 A und SP06 B über eine 230-kV-Sammelschiene am Umspannwerk Cabreúva anzuschließen. Die kombinierte Kapazität für die Projekte beträgt 126 MW. Hochspannung bleibt für große Anlagen geeignet, die direkten Übertragungszugang ohne die Komplexität eines nationalen Backbone-Anschlusses benötigen. Nieder- und Mittelspannungsanschlüsse bedienen weiterhin kleine Anlagen und Edge-Deployments über Verteilungskonzessionäre.
Höchstspannungsanschlüsse werden bis 2032 voraussichtlich mit einem CAGR von 17,51 % wachsen. Das Segment umfasst Anschlüsse bei 525 kV und darüber für Projekte, die die konventionelle Hochspannungskapazität überschreiten. ANEELs Genehmigung für den 525-kV-Anschluss von Scala AI City schuf einen formalen Präzedenzfall für diesen Ansatz in Brasilien. Solche Projekte erfordern die Koordination mit nationalen Übertragungsplanungsbehörden. Der Prozess kann Entwicklungszeitpläne verlängern, bietet jedoch langfristigere Zugriffsrechte. Er reduziert auch das Sättigungsrisiko, das mit stark genutzten Umspannwerksknoten verbunden ist. Der Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika wird mehr Höchstspannungskapazität benötigen, wenn mehrere Gigawatt-Campusse realisiert werden.
Nach Rechenzentrumsgröße:
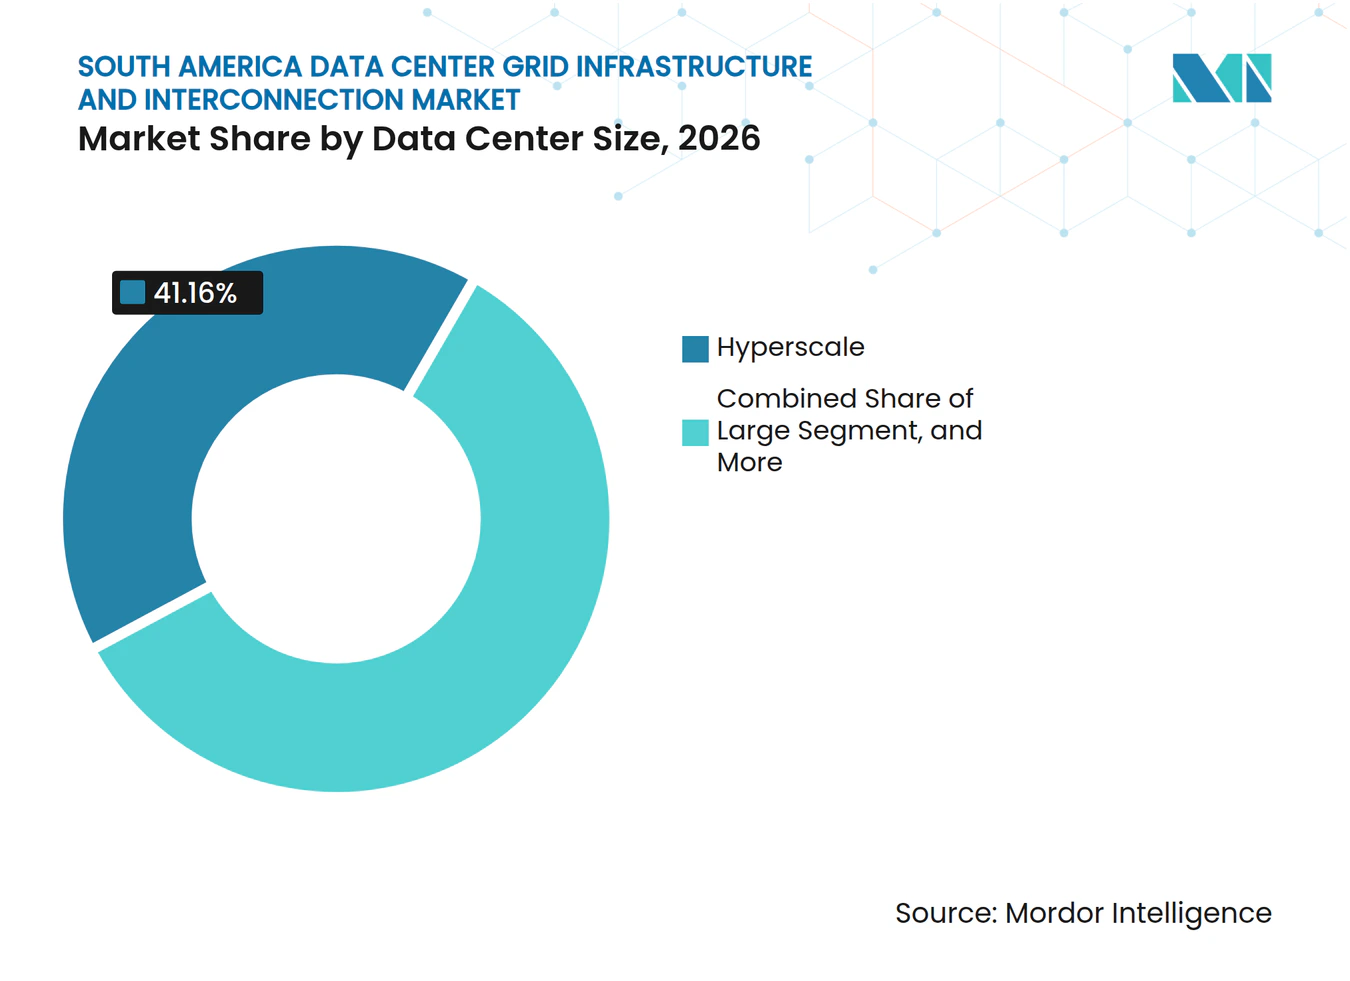
Hyperscale führt bei Marktanteil und prognostiziertem WachstumHyperscale-Rechenzentren hielten im Jahr 2026 einen Marktanteil von 41,16 % am Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika. Sie werden bis 2032 auch voraussichtlich mit einem CAGR von 17,69 % wachsen. Dies spiegelt KI-Projekte wider, die mehrere große Anschlusspakete in verschiedenen Bauphasen erfordern. RT-One verfügt über eine KI-Plattform mit einer anfänglichen Phase von 100 MW in Uberlândia und bis zu 200 MW in Maringá. Das Ziel von Scala AI City von 4,75 GW schafft ebenfalls eine lange Abfolge gestaffelter Netzanforderungen. Diese Anlagen setzen den Maßstab und die technischen Spezifikationen für viele neue Interconnection-Projekte.
Große Rechenzentren bilden die nächste Stufe und nutzen häufig gemeinsamen 220-kV- bis 330-kV-Zugang über Campus-Phasen hinweg. Kleine und mittlere Anlagen haben weniger Möglichkeiten, die Kosten dedizierter Umspannwerke zu rechtfertigen. Gleichzeitig werden städtische Verteilungsnetze in São Paulo, Santiago und Bogotá zunehmend überlastet. Mittelgroße Anlagen könnten daher einer stärkeren Exposition gegenüber Zuteilungsentscheidungen im Rahmen der PNAST-Zugangssaisons ausgesetzt sein. Die ISO-50001-Zertifizierung wird für Energiemanagementpraktiken und Netzüberwachungsspezifikationen zunehmend relevant. Der Standard kann konsistentere Betriebsprozesse bei Anlagen unterstützen, die Energiemanagementkompetenz nachweisen müssen. Die Größe beeinflusst daher sowohl die Art des gewählten Anschlusses als auch die Fähigkeit eines Entwicklers, dessen Kosten zu managen.

Nach Rechenzentrumtyp:
Cloud-Dienstanbieter verankern die NachfrageCloud-Dienstanbieter hielten im Jahr 2026 einen Marktanteil von 39,77 % am Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika. Sie werden bis 2032 voraussichtlich mit einem CAGR von 17,57 % wachsen. AWS, Microsoft und Google verfolgen große regionale Kapazitätserweiterungen, die dedizierte Hochspannungsinfrastruktur erfordern. Ihre Investitionszyklen beginnen häufig mit der Strom- und Übertragungsplanung, bevor eine Anlage den endgültigen Ausbau erreicht. Cloud-Anbieter können Anschlusskosten als langlebige feste Infrastruktur statt als gemeinsame Dienstleistungsausgabe behandeln. Dies unterstützt höhere Spannungsspezifikationen und ein schnelleres Engagement für spezialisierte Ingenieurarbeiten.
Colocation-Anbieter stellen den zweitgrößten Rechenzentrumtyp im Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika dar. Equinix bestätigte Investitionen von mehr als 419 Millionen USD in Südamerika in den Jahren 2025 und 2026, darunter 270 Millionen USD in Brasilien und 42 Millionen USD in Chile. Diese Expansion schafft Nachfrage an mehreren Standorten statt an einem einzigen großen Campus. Unternehmens- und Edge-Rechenzentren bedienen ein weiteres Anschlussprofil über Mittelspannungsverteilungsnetze. Diese Deployments unterstützen lokale KI-Inferenz und Telekommunikations-Präsenzpunkte, wo dedizierte Umspannwerke unpraktisch sind. Ihr Bedarf an zuverlässigem Zugang beeinflusst dennoch die regionale Versorgungsplanung.
Geografische Analyse
Brasilien hielt im Jahr 2026 einen Marktanteil von 79,43 % am Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika. Die erste PNAST-Zugangssaison 2026 erhielt 367 Bewerbungen mit Anfragen für mehr als 20 GW an Anschlüssen. Achtunddreißig der 43 ausgewählten Bewerbungen waren Rechenzentrumprojekte mit insgesamt 7.040 MW und einem geschätzten Investitionsvolumen von BRL 159 Milliarden (28,5 Milliarden USD). Brasiliens EPE bewertet Übertragungslösungen, die bis 2032 bis zu 4 GW neue Rechenzentrumslast in Ceará und Piauí unterstützen könnten. Lei 15.504, bekannt als REDATA, knüpft Fördervoraussetzungen an erneuerbare oder emissionsarme Elektrizität und eine Wassernutzungseffektivitätsobergrenze von 0,05 Litern pro kWh. Die Guaíba-Übertragungsleitung von Eletrobras CGT Eletrosul ist zentral für die Direktzugangsvereinbarung von Scala AI City.
Chile wird bis 2032 voraussichtlich mit einem CAGR von 17,96 % wachsen. Der Coordinador Eléctrico Nacional prognostizierte einen Strombedarf von Rechenzentren von 642 MW im Jahr 2027, 963 MW im Jahr 2028 und 1.381 MW im Jahr 2030, verglichen mit 325 MW im Jahr 2025. Chiles Nationaler Rechenzentrumplan wurde im Dezember 2024 herausgegeben und von einem MinCiencia-Investitionsleitfaden im Jahr 2026 gefolgt.[2] Der Leitfaden bietet Betreibern einen klareren Weg zur Zusammenarbeit mit dem Netzkoordinator und dem Energieministerium. Die 4-Milliarden-USD-Cloud-Regionsinvestition von AWS fügt eine wichtige neue Nachfragequelle hinzu. Scalas Nova-Lampa-Umspannwerk ist Teil seiner 328-Millionen-USD-Expansion in Chile und zeigt, dass dedizierte Zugangslösungen über Brasilien hinaus ausgeweitet werden.
Kolumbien ist ein aufstrebender Standort für dedizierte Netzinfrastruktur jenseits von Brasilien und Chile. ODATA hat 1,3 Milliarden USD für die Projekte BG02 und BG03 in Cundinamarca zugesagt. Seine Navarra-Bacatá-Leitung und das 230/34,5-kV-Umspannwerk haben eine zugewiesene Anschlusskapazität von 50 MW. Equinix investierte im ersten Quartal 2026 28 Millionen USD in die Erweiterung seines Rechenzentrums BG2 in Bogotá und erwarb Land für weitere Entwicklungen. Argentinien verfügt über rund 73 MW Betriebskapazität, aber Vorschläge wie das Absichtserklärungsschreiben von OpenAI und Sur Energy vom Oktober 2025 für bis zu 500 MW zeigen das mögliche Ausmaß der künftigen Nachfrage. Perus Cirion-LIM2-Anlage in Lurín ist ein 20-MW-Hochdichteknoten mit Flüssigkühlungsfähigkeit. Ecuador, Uruguay und Paraguay befinden sich noch in einem früheren Stadium, ohne öffentlich dokumentierte Hyperscale-Interconnection-Projekte bis Oktober 2026.
Wettbewerbslandschaft
Marktkonzentration
Der Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika ist unter Betreibern mäßig fragmentiert und unter Anbietern elektrischer Infrastruktur stärker konzentriert. Hitachi Energy, Siemens Energy und Schneider Electric haben in den Jahren 2025 und 2026 alle wichtige Projekte in Brasilien beliefert. Hitachi Energy liefert Hochspannungs-Elektrosysteme und Netzautomatisierung für RT-One-Campusse in Uberlândia und Maringá.[3] Siemens Energy vereinbarte die Lieferung eines 300-MW-GIS-Umspannwerks und 2 Transformatoren mit je 150 MVA für Terranova in Campinas. Schneider Electric fertigt vorgefertigte Leistungsmodule in seinem Werk in Blumenau für große Campus-Deployments. Mehrere gleichzeitig laufende Projekte können Druck auf Gerätelieferzeiten und spezialisierte Ingenieurkapazitäten ausüben.
Die Übertragungsnetzbetreiber ISA Energia Brasil und Eletrobras CGT Eletrosul kontrollieren Zugangspunkte, die für viele neue Projekte wichtig sind. Ihre Konzessionsrechte machen sie zentral für die Lieferung, auch wenn sie nicht als Gerätelieferanten konkurrieren. Scala begegnete dieser Einschränkung mit einem maßgeschneiderten 525-kV-Anschluss über Übertragungsleitungssektionierung in Eldorado do Sul. Diese Vereinbarung bietet einen campusspezifischen Einstiegspunkt in das Backbone-Netz. Lieferanten mit Erfahrung in der IEC-61850-Automatisierung können ebenfalls einen Vorteil haben, da normkonforme Kommunikation zu einem wichtigen Bestandteil des Umspannwerksdesigns wird. Kleinere Colocation-Anbieter haben weniger Möglichkeiten, dedizierte Vereinbarungen auszuhandeln oder Netzmodifikationen zu finanzieren. Der Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika bietet daher Raum für Netzintegrationsspezialisten, die Projekte im Bereich von 20 bis 100 MW bedienen können.
Das Wettbewerbsumfeld begünstigt Unternehmen, die Gerätelieferung, Netzautomatisierung und Projektausführung kombinieren können. Die Vereinbarung von Hitachi Energy mit RT-One kombiniert Hochspannungssysteme, Automatisierung und nationale Netzintegration. Der Terranova-Vertrag von Siemens Energy kombiniert GIS-Technologie und Leistungstransformatoren innerhalb eines einzigen dedizierten Umspannwerksumfangs. Equinix expandiert in Brasilien und Chile und schafft ein verteiltes Beschaffungsmuster statt eines Einzelprojektansatzes. Diese Beispiele zeigen, wie Lieferanten und Betreiber auf den Bedarf an integrierter Lieferung reagieren. Die Fähigkeit, Netzzugang zu sichern und Infrastruktur termingerecht fertigzustellen, wird wahrscheinlich ein wichtiger Wettbewerbsfaktor bleiben.
Branchenführer im Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika
-
ISA Energia Brasil S.A.
-
Scala Data Centers S.A.
-
Ascenty Data Centers e Telecomunicacoes SA
-
ODATA Data Centers S.A.
-
Axia Energia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika Unternehmen in diesem Bericht
- ISA Energia Brasil S.A.
- Axia Energia
- Scala Data Centers S.A.
- Ascenty Data Centers e Telecomunicacoes SA
- ODATA Data Centers S.A.
- Tecto Data Centers S.A.
- CloudHQ LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Cirion Technologies, LLC
- EdgeConneX Inc.
- SONDA S.A.
- Telefónica S.A.
- Claro S.A.
- Kyndryl, Inc.
- KIO Networks, S.A. de C.V.
- InterNexa S.A.
- Entel S.A.
- TIVIT Terceirização de Processos, Serviços e Tecnologia S.A.
- Google LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- Huawei Technologies Co., Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Hitachi Energy Ltd.
Neueste Industrielle Entwicklungen in Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika
- September 2026: ANEEL erließ am 3. September 2026 Despacho 3.506, der Scala Data Centers den direkten Zugang zum brasilianischen Hochspannungs-Basisnetz bei 525 kV über die Sektionierung der von Eletrobras CGT Eletrosul betriebenen Leitung Guaíba 3-Nova Santa Rita genehmigt, wodurch der Anschluss von Scala AI City an das nationale Verbundnetz ermöglicht und ein regulatorischer Präzedenzfall für den Höchstspannungszugang von Rechenzentren in Südamerika geschaffen wurde.
- September 2026: Brasilien verabschiedete Lei 15.504, REDATA, und schuf Steueranreize für IT-Geräteimporte in qualifizierende Rechenzentrumeinrichtungen, vorbehaltlich Bedingungen einschließlich erneuerbarer oder emissionsarmer Elektrizität und einer WUE-Obergrenze von 0,05 Litern pro kWh – der erste bundesstaatliche Rahmen, der die Netzzugangsberechtigung explizit mit Nachhaltigkeitsleistungsstandards in der Region verknüpft.
- Mai 2026: Equinix bestätigte Investitionen von über 419 Millionen USD in Südamerika in den Jahren 2025–2026, darunter 270 Millionen USD in Brasilien und 42 Millionen USD in Chile, mit gleichzeitiger Expansion an mehreren Standorten in São Paulo, Rio de Janeiro und Santiago, und bestätigte Südamerika als seinen am schnellsten wachsenden und dynamischsten regionalen Markt.
- März 2026: Conecta Infra wurde mit einer Verpflichtung von 350 Millionen USD gegründet, um bis 2028 mehr als 6.000 km unterirdisches Glasfaser-Leitungsnetz zu verlegen, das die wichtigsten Rechenzentrumknotenpunkte Südamerikas in Argentinien, Chile und Brasilien verbindet, und adressiert den Hochkapazitätskonnektivitätsengpass zwischen regionalen Datenknotenpunkten mit einem carrierneutralen, unabhängigen Infrastrukturmodell.
Berichtsumfang für den Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika
Der Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika umfasst die Infrastruktur, Ausrüstung und Systeme, die erforderlich sind, um Rechenzentren an das Stromnetz anzuschließen und eine zuverlässige, effiziente und hochkapazitive Stromversorgung in der gesamten Region zu gewährleisten. Der Markt umfasst neue Netzanschlüsse, Upgrades bestehender Anschlüsse, dedizierte Übertragungsinfrastruktur, Umspannwerke und Schaltanlagen, Leistungstransformatoren, Übertragungsleitungen und Kabel, Schaltanlagen und Schutzsysteme sowie Netzanschluss-, Steuerungs- und Überwachungssysteme.
Der Bericht über den Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika ist segmentiert nach Interconnection-Projekttyp (Neue Netzanschlüsse, Bestehende Anschluss-Upgrades, Dedizierte Übertragungsinfrastruktur und Umspannwerks- und Netz-Interconnection-Upgrades), Infrastrukturkomponente (Umspannwerke und Schaltanlagen, Leistungstransformatoren, Übertragungsleitungen und Kabel, Schaltanlagen und Schutzsysteme sowie Netzanschluss-, Steuerungs- und Überwachungssysteme), Spannungsebene (Nieder- und Mittelspannung, Hochspannung und Höchstspannung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Brasilien, Chile, Kolumbien, Argentinien, Peru und Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Neue Netzanschlüsse |
| Bestehende Anschluss-Upgrades |
| Dedizierte Übertragungsinfrastruktur |
| Umspannwerks- und Netz-Interconnection-Upgrades |
| Umspannwerke und Schaltanlagen |
| Leistungstransformatoren |
| Übertragungsleitungen und Kabel |
| Schaltanlagen und Schutzsysteme |
| Netzanschluss-, Steuerungs- und Überwachungssysteme |
| Nieder- und Mittelspannung |
| Hochspannung |
| Höchstspannung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Brasilien |
| Chile |
| Kolumbien |
| Argentinien |
| Peru |
| Rest Südamerikas |
| Nach Interconnection-Projekttyp | Neue Netzanschlüsse |
| Bestehende Anschluss-Upgrades | |
| Dedizierte Übertragungsinfrastruktur | |
| Umspannwerks- und Netz-Interconnection-Upgrades | |
| Nach Infrastrukturkomponente | Umspannwerke und Schaltanlagen |
| Leistungstransformatoren | |
| Übertragungsleitungen und Kabel | |
| Schaltanlagen und Schutzsysteme | |
| Netzanschluss-, Steuerungs- und Überwachungssysteme | |
| Nach Spannungsebene | Nieder- und Mittelspannung |
| Hochspannung | |
| Höchstspannung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Rest Südamerikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika?
Der Markt für Netzinfrastruktur und Interconnection von Rechenzentren in Südamerika wurde im Jahr 2026 auf 1,56 Millionen USD bewertet. Er wird für 2027 auf 1,93 Millionen USD geschätzt und soll bis 2032 einen Wert von 3,79 Millionen USD erreichen, mit einem CAGR von 14,45 % über den Zeitraum 2027–2032. Die Schätzung umfasst die Infrastruktur und Dienstleistungen, die zur Einrichtung und zum Betrieb von Rechenzentrums-Netzanschlüssen in der gesamten Region erforderlich sind. Sie stellt nicht den Wert der Rechenzentrumeinrichtungen selbst dar. Der Ausblick spiegelt die erwarteten Ausgaben für Anschlüsse, Umspannwerke, übertragungsbezogene Infrastruktur und Netzsteuerungssysteme wider, die für neue Rechenzentrumkapazitäten benötigt werden.
Was treibt die Nachfrage nach Rechenzentrums-Netzanschlüssen in Südamerika an?
Hyperscale-Bau, Cloud-Regionsinvestitionen und KI-Workloads erhöhen die Nachfrage nach hochkapazitivem Netzzugang. Diese Entwicklungen erfordern neue Umspannwerke, Hochspannungsanschlüsse, Überwachungssysteme und koordinierte Übertragungsplanung. Die grundlegende Herausforderung besteht darin, dass neue Rechenzentrumkapazitäten schneller gebaut werden können als größere Übertragungsverstärkungen. Projekte bewerten daher zunehmend verfügbaren Netzkapazitätspuffer und Anschlussrechte, bevor sie sich auf Bauzeitpläne festlegen. Langfristige Verträge für erneuerbare Energie sind ebenfalls wichtig, da sie neben Netzzugang, Umweltkonformität und Betriebsanforderungen berücksichtigt werden können.
Welches Land führt bei der Netzinfrastrukturaktivität für Rechenzentren in Südamerika?
Brasilien hielt im Jahr 2026 einen Anteil von 79,43 %. Seine Führungsposition spiegelt eine große installierte Rechenzentrumbasis, umfangreiche Zugangsbewerbungen, den PNAST-Zuteilungsprozess und großangelegte Projekte wider, die direkten Hochspannungszugang benötigen. Das Land verfügt auch über aktive nationale Planungsarbeiten für künftige Rechenzentrumlasten in Ceará und Piauí. Seine Bedeutung bedeutet, dass brasilianische Genehmigungen und Übertragungskapazität die regionalen Projektzeitpläne beeinflussen können. Große Projekte in São Paulo und Rio Grande do Sul zeigen, warum verfügbare Kapazität an bestimmten Netzknoten genauso wichtig sein kann wie die breite nationale Stromversorgung.
Welcher Netzanschlusstyp wächst bis 2032 am schnellsten?
Dedizierte Übertragungsinfrastruktur wird bis 2032 voraussichtlich mit einem CAGR von 17,74 % wachsen. Sie wird dort eingesetzt, wo sehr große Campusse eine größere Kontrolle über den Übertragungszugang und eine geringere Abhängigkeit von gemeinsamen Anschlusspunkten benötigen. Dieser Ansatz kann zweckgebaute Leitungen, Umspannwerksvereinbarungen und langfristige Zugangsstrukturen umfassen. Er wird relevanter, wenn der konventionelle Verteilungszugang die erforderliche Größenordnung, Zuverlässigkeit oder den Zeitplan nicht liefern kann. Das Modell ist besonders relevant für Projekte, die über mehrere Jahre hinweg gestaffelte Kapazitätserweiterungen benötigen, statt eines einzigen konventionellen Verteilungsanschlusses.
Warum sind dedizierte Umspannwerke für große Rechenzentren wichtig?
Dedizierte Umspannwerke bieten eine direkte Schnittstelle zum Übertragungssystem und können strenge Verfügbarkeitsanforderungen unterstützen. Sie helfen Betreibern auch, hohe Lasten zu managen, wo lokale Verteilungsnetze nicht über ausreichende verfügbare Kapazität verfügen. Die Vereinbarung kann die Exposition gegenüber Überlastungen an gemeinsam genutzten Knoten reduzieren. Sie kann auch Ausrüstung, Automatisierung und Schutzsysteme auf das geplante Leistungsprofil und die gestaffelten Bauanforderungen eines Campus abstimmen. Die Projekte in Barueri und Campinas zeigen, dass diese Anlagen spezialisierte GIS-Ausrüstung, Transformatoren, Überwachungssysteme und eine detaillierte Koordination mit dem Übertragungsnetz erfordern können.
Welches südamerikanische Land hat das schnellste prognostizierte Wachstum bis 2032?
Chile wird bis 2032 voraussichtlich mit einem CAGR von 17,96 % wachsen. Cloud-Investitionen, ein definierter nationaler Planungsrahmen und steigende Stromnachfrage durch Rechenzentren erhöhen den Bedarf an neuer Netzinfrastruktur. Der nationale Investitionsleitfaden hilft Betreibern, sich mit relevanten öffentlichen Institutionen zu koordinieren. Dedizierte Projekte wie das Nova-Lampa-Umspannwerk zeigen auch, dass große Campusse auf direkte Infrastrukturlösungen übergehen. Die Nachfrage wird voraussichtlich von 325 MW im Jahr 2025 auf 1.381 MW im Jahr 2030 steigen, was neue Übertragungszugänge und klare Genehmigungsverfahren wichtig macht.