
Tamanho e Participação do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
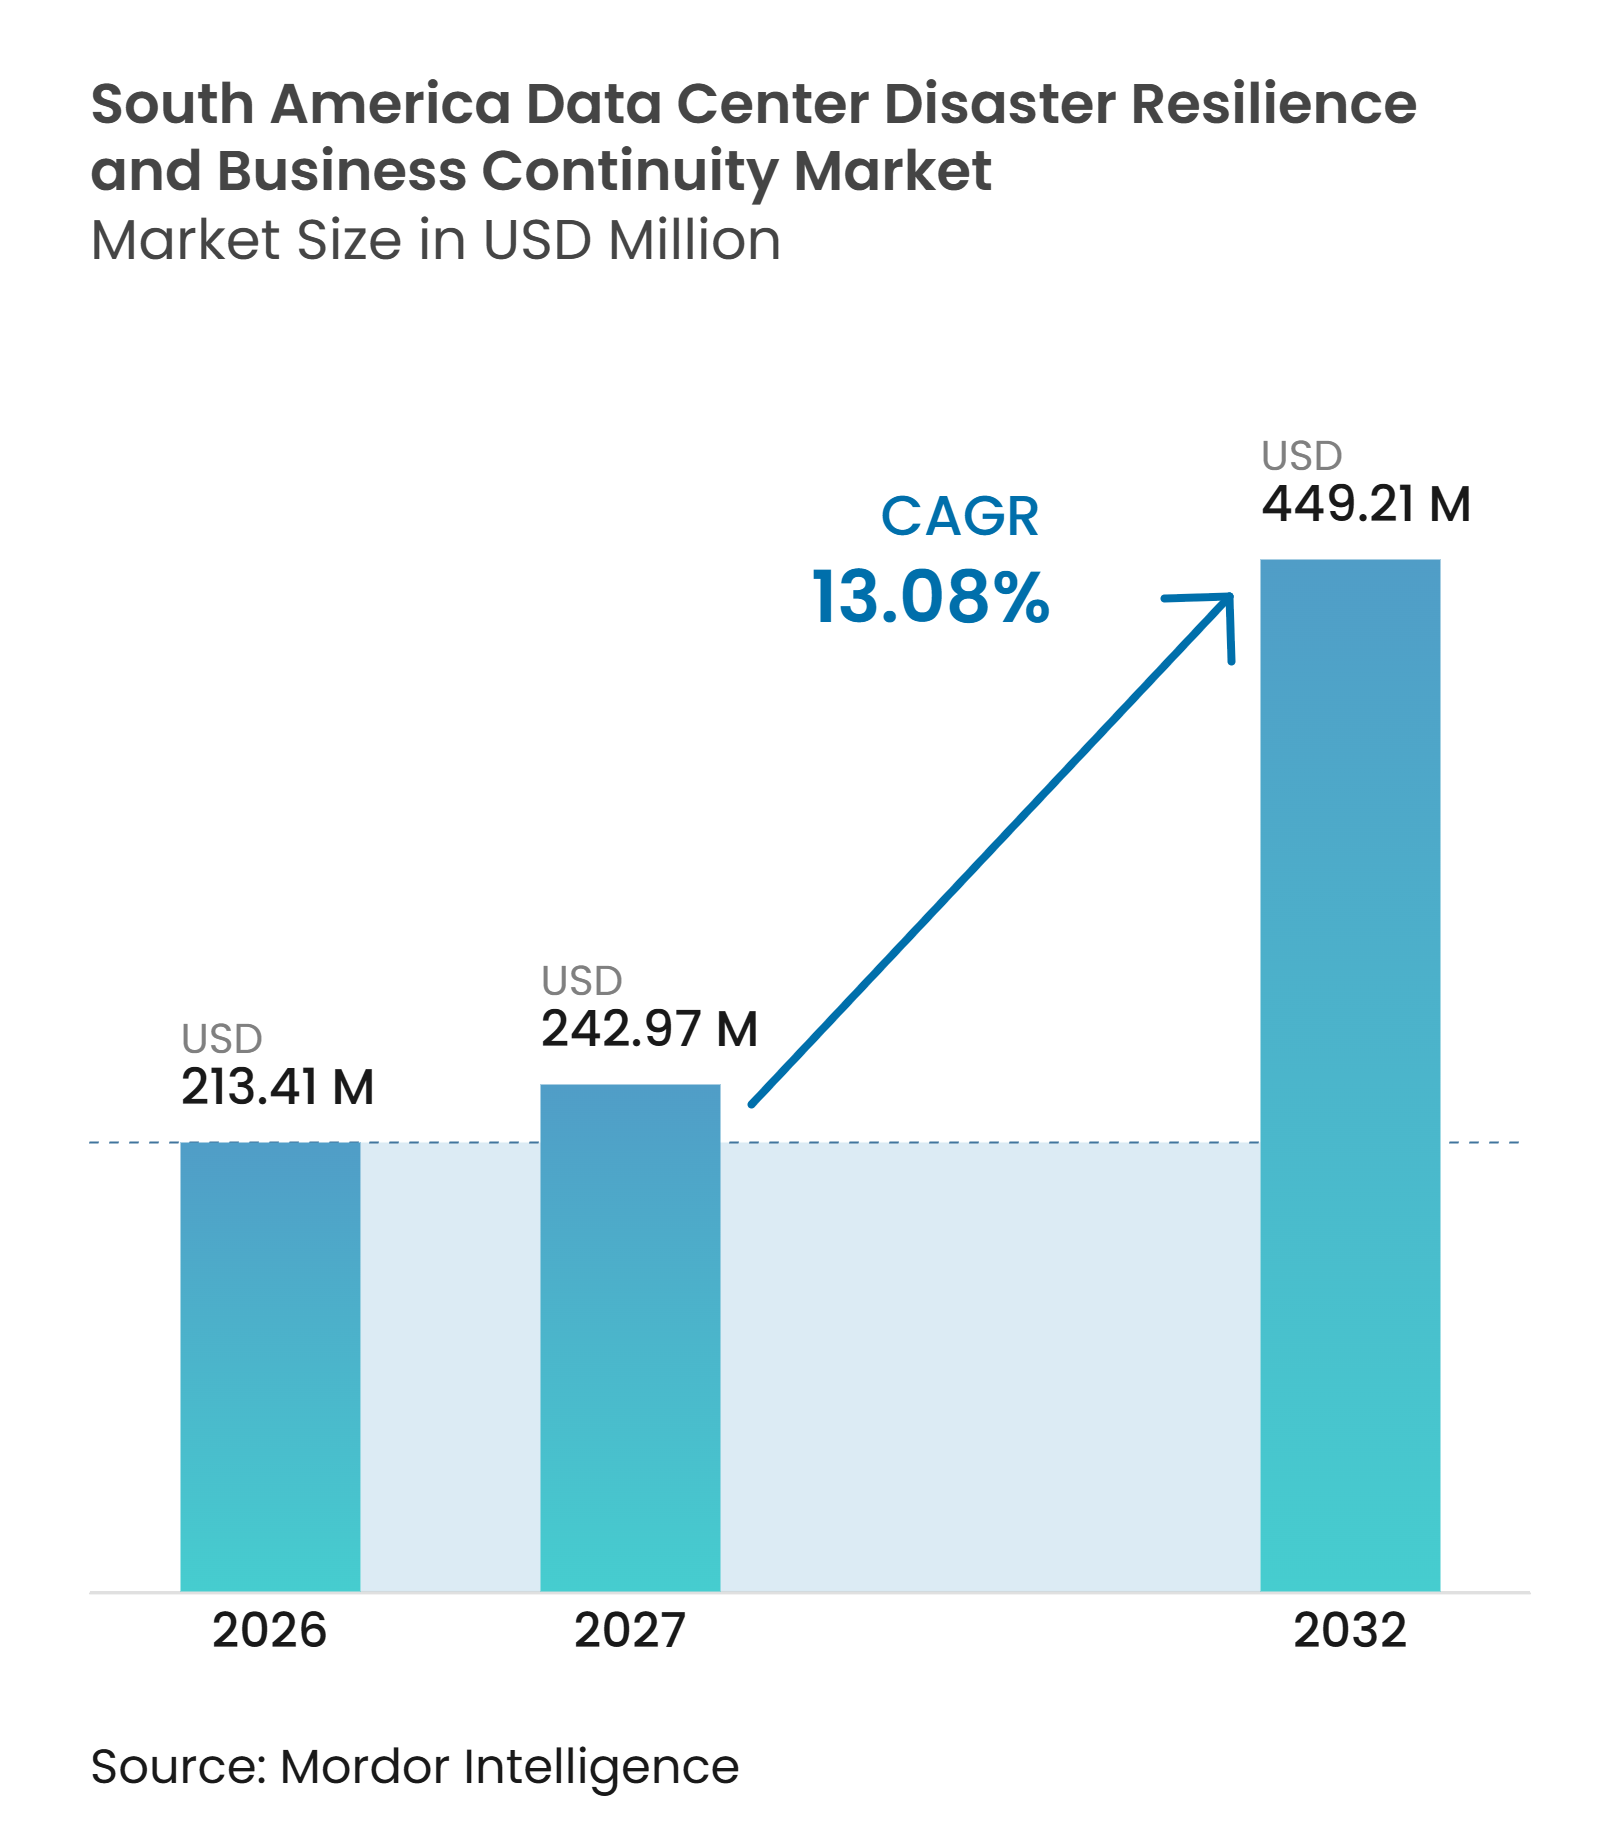
| Tamanho do mercado no ano base (2026) | 213.41 Milhões de dólares |
| Tamanho do Mercado (2027) | 242.97 Milhões de dólares |
| Tamanho do Mercado (2032) | 449.21 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.08 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Sul pela Mordor Intelligence
O tamanho do mercado de resiliência a desastres e continuidade de negcios em data centers da América do Sul foi avaliado em 213,41 milhões de USD em 2026 e estima-se que se expanda de 242,97 milhões de USD em 2027 para atingir 449,21 milhões de USD até 2032, a um CAGR de 13,08% durante o período de previsão, 2027-2032. A demanda está migrando de produtos de backup para programas de recuperação testados que abrangem análise de impacto nos negócios, mapeamento de dependências, coordenação de crises e execução de recuperação. Novas regiões de nuvem e capacidade de colocalização estão aumentando o número de cargas de trabalho críticas que necessitam de um caminho de recuperação documentado. Incidentes cibernéticos e regras mais rígidas de proteção de dados também estão antecipando os gastos com continuidade nos orçamentos de tecnologia empresarial. Fornecedores globais estão fortalecendo canais locais, enquanto provedores de colocalização estão adicionando serviços gerenciados de resiliência aos seus contratos com clientes.
Principais Conclusões do Relatório
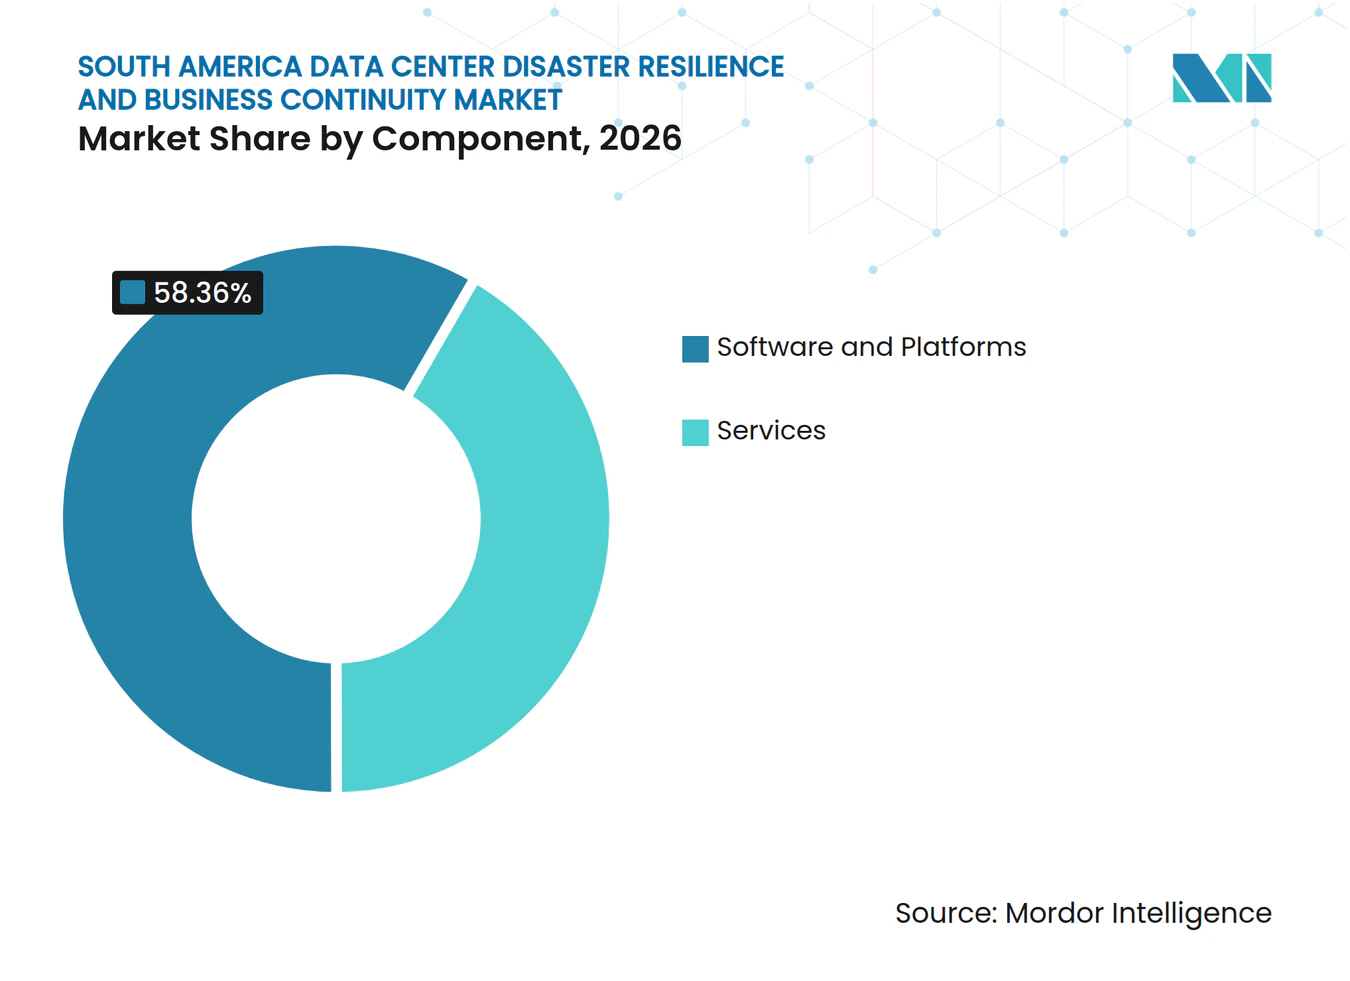
- Por componente, os serviços detinham 41,64% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul em 2026, enquanto software e plataformas devem se expandir a um CAGR de 13,48% até 2032.
- Por modo de implantação, a nuvem representou 46,83% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul em 2026 e deve se expandir a um CAGR de 13,46% até 2032.
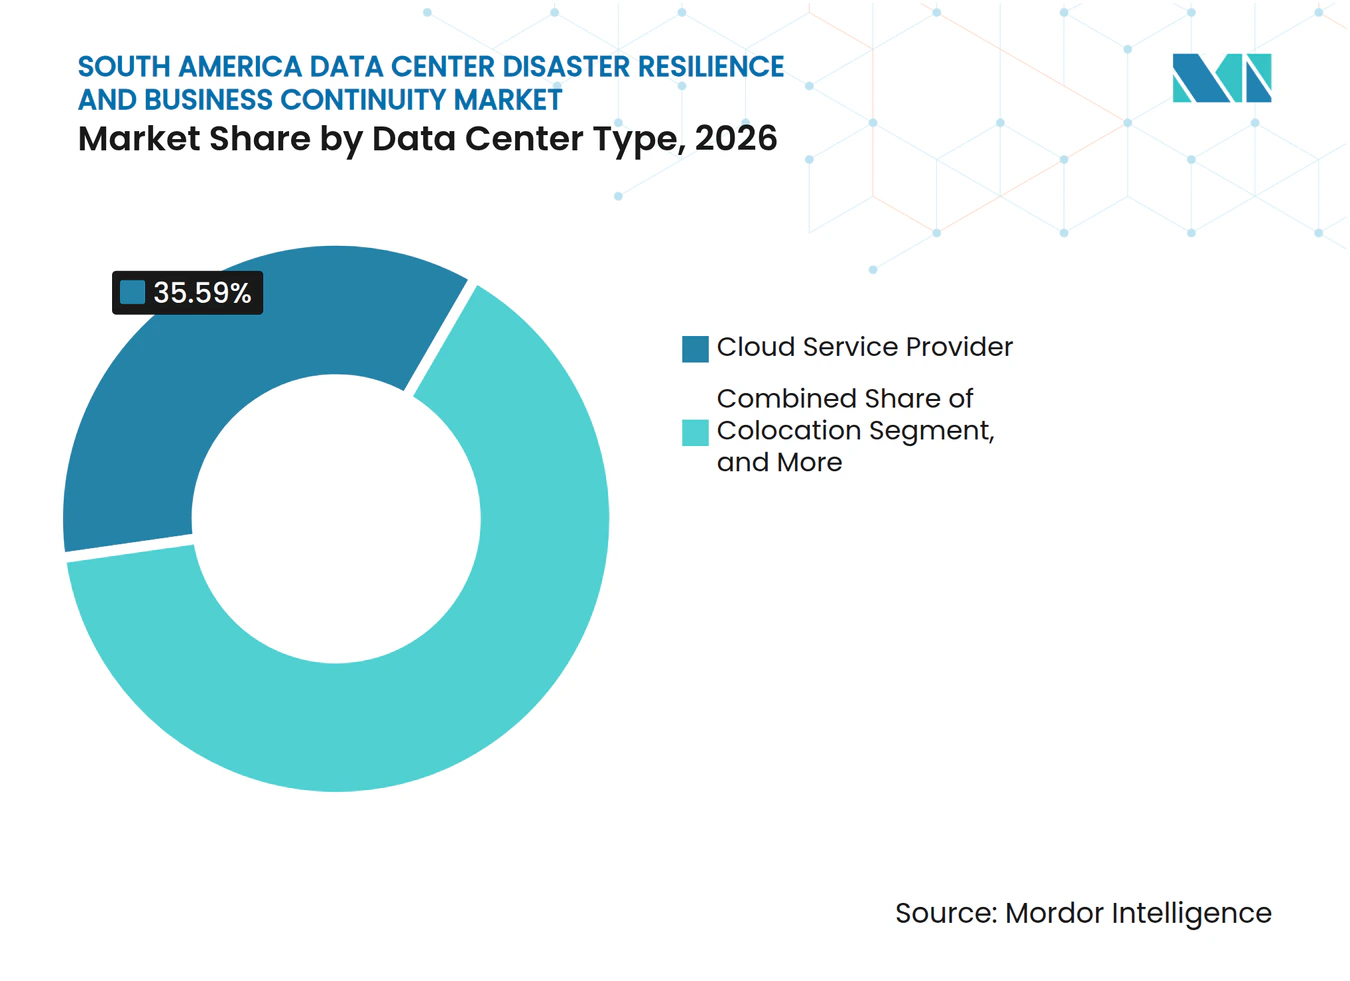
- Por tipo de data center, os provedores de serviços em nuvem detinham 35,59% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul em 2026 e devem se expandir a um CAGR de 13,63% até 2032.
- Por setor do usuário final, TI e telecomunicações representaram 22,13% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul em 2026, enquanto o BFSI deve se expandir a um CAGR de 14,53% até 2032.
- Por geografia, o Brasil detinha 66,21% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul em 2026, enquanto a Argentina deve se expandir a um CAGR de 13,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Adoção de TI em Nuvem e Híbrida | +3.5% | Regional, com ganhos concentrados no Brasil e no Chile | Médio prazo (2-4 anos) |
| Aumento de Ataques Cibernéticos e Exposição a Ransomware | +3.0% | Brasil, Argentina e Chile | Curto prazo (≤ 2 anos) |
| Crescentes Obrigações Regulatórias e de Proteção de Dados | +2.0% | Brasil e Chile | Médio prazo (2-4 anos) |
| Expansão de Data Centers Hyperscale e de Colocalização | +1.5% | Brasil e Chile, com transbordamento para a Argentina | Médio prazo (2-4 anos) |
| Crescente Demanda por Orquestração Automatizada de Recuperação | +1.5% | Regional, especialmente em ambientes multinuvem | Longo prazo (≥ 4 anos) |
| Concentração de Infraestrutura Crítica em Metrópoles com Restrições de Energia | +1.0% | Brasil e Argentina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção de TI em Nuvem e Híbrida
A adoção da nuvem está aumentando o número de cargas de trabalho que requerem um caminho de recuperação testado de forma independente, incluindo aplicações que agora dependem de bancos de dados gerenciados, serviços de identidade e conectividade compartilhada, em vez de uma única pilha de tecnologia interna. A IBM relatou que organizações brasileiras que migram cargas de trabalho IBM Power para ambientes de nuvem estão utilizando configurações de recuperação entre regiões para sistemas de produção. Ambientes híbridos mantêm sistemas locais mais antigos ao lado de serviços em nuvem, tornando o sequenciamento de recuperação e o mapeamento de dependências mais difíceis, pois uma recuperação pode falhar se uma aplicação ou interface vinculada estiver indisponível. Essa complexidade complica a implementação e sustenta a demanda por plataformas de gestão de continuidade que possam fornecer às equipes de negócios e técnicas uma visão compartilhada das etapas de recuperação. O mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul se beneficia à medida que o design de recuperação passa a fazer parte do planejamento de migração para a nuvem, em vez de ser uma decisão de aquisição posterior.
Aumento de Ataques Cibernéticos e Exposição a Ransomware
Ransomware e falhas de configuração podem interromper as operações mesmo quando as aplicações principais permanecem disponíveis, pois sistemas de recuperação, credenciais, registros e canais de comunicação também podem ser afetados. A Recorded Future identificou 452 incidentes de ransomware na América do Sul em 2025, incluindo 128 incidentes no Brasil e 63 na Argentina. Um incidente de 2025 envolvendo um provedor brasileiro de software para sade expôs 94.000 registros de pacientes após a exploração de vulnerabilidades na configuração de nuvem. Esses eventos aumentam o escrutínio sobre a integridade dos backups, controles de acesso à recuperação, procedimentos de resposta a crises e a capacidade de restaurar sistemas sem permitir que um invasor reingresse no ambiente. O mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul, portanto, se beneficia de uma mudança da verificação periódica para a prontidão contínua de recuperação.
Crescentes Obrigações Regulatórias e de Proteção de Dados
A autoridade de proteção de dados do Brasil estabeleceu regras para transferências internacionais de dados por meio da Resolução CD/ANPD nº 19/2024. Organizações que operam ambientes de recuperação em nuvem devem compreender os fluxos de dados e as responsabilidades de resposta a violações. A proposta REDATA do Brasil também identifica a recuperação de desastres e a continuidade de negócios como exceções dentro dos requisitos de armazenamento doméstico propostos para dados sensíveis.[1] O Chile alterou seus limites de licenciamento ambiental em 2025, apoiando o desenvolvimento de capacidade adicional de data centers. Esses fatores de conformidade tornam os arranjos de recuperação documentados e testáveis mais relevantes no mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul.
Expansão de Data Centers Hyperscale e de Colocalização
Grandes instalações concentram cargas de trabalho críticas e aumentam o custo de uma interrupção no nível do site, especialmente quando um locatário utiliza a instalação para sistemas de produção que atendem a muitos clientes empresariais. A Scala Data Centers obteve 328 milhões de USD em julho de 2025 para financiar 3 instalações hyperscale e uma subestação de energia no Chile. Os operadores estão respondendo implantando ferramentas de resiliência pré-configuradas que se conectam às interfaces de programação de aplicações dos hyperscalers e podem ser ativadas dentro do mesmo ambiente que a carga de trabalho hospedada. Essas ofertas podem aumentar o valor do contrato ao combinar infraestrutura, monitoramento e serviços de recuperação, e ao esclarecer a divisão de responsabilidades entre o operador, o provedor e o locatário. A expansão dessas instalações amplia o mercado endereçável de resiliência a desastres e continuidade de negócios em data centers da América do Sul.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implementação e Integração | -1.8% | Regional, mais pronunciado em empresas de médio porte no Brasil e na Argentina | Médio prazo (2-4 anos) |
| Escassez de Pessoal Especializado em Resiliência e Data Centers | -1.5% | Brasil, Chile e Argentina | Médio prazo (2-4 anos) |
| Ambientes de Recuperação Fragmentados em Nuvem, Legados e Locais | -1.2% | Ambientes híbridos multifornecedor regionais | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Sites Secundários Prontos para Recuperação de Desastres | -0.8% | Mercados fora das metrópoles de Nível 1 | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implementação e Integração
Plataformas integradas requerem licenças, serviços profissionais, testes e gestão recorrente de programas. Organizações que migraram cargas de trabalho sem desenvolver capacidades de recuperação podem incorrer em custos separados de aquisição e testes de migração reversa. O Fórum Econômico Mundial relatou que 51% dos empregadores na América do Sul priorizam financiamento público para requalificação profissional, o que indica capacidade interna limitada para grandes programas de tecnologia. A Rubrik e a Cognizant introduziram um modelo de resiliência empresarial como serviço em 2025 para reduzir os gastos iniciais. Os ciclos de vendas ainda podem ser mais longos, onde os compradores precisam de parceiros de implementação locais e aprovação de orçamento.
Escassez de Pessoal Especializado em Resiliência e Data Centers
A restrição é mais intensa em funções que combinam análise de impacto nos negócios, operações em nuvem e engenharia de failover. O Brasil tem uma escassez anual projetada de 106.000 profissionais de tecnologia digital, de acordo com o relatório da Brasscom, conforme citado no rascunho. O Serviço Nacional de Emprego do Chile identificou 6.000 vagas não preenchidas em tecnologia da informação em janeiro de 2025. Essa lacuna aumenta o valor dos serviços gerenciados de continuidade e das ferramentas automatizadas de recuperação. Também pode limitar a capacidade de um cliente de supervisionar um provedor durante um evento de recuperação em tempo real.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Lideram Enquanto Software e Plataformas EscalamOs serviços detinham 41,64% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul em 2026, refletindo a escassez de equipes internas capazes de gerenciar a recuperação técnica e as responsabilidades de continuidade em toda a organização. Consultoria, análise de impacto nos negócios e avaliações de resiliência geralmente iniciam o relacionamento empresarial identificando processos críticos, dependências de aplicações, prioridades de recuperação e tomadores de decisão responsáveis. Essas atribuições são frequentemente seguidas por planejamento de continuidade, design de resposta a crises, exercícios de recuperação e atualizações de procedimentos após um teste ou incidente operacional. Programas gerenciados de continuidade são adequados para clientes bancários e de telecomunicações que enfrentam revisões recorrentes e precisam de evidências documentadas para equipes internas de risco, clientes e órgãos supervisores. Testes, simulações e treinamentos estão ganhando importância à medida que as organizações precisam de evidências de que os planos funcionam na prática em funções técnicas, operacionais e de comunicação.
Os provedores de serviços também se beneficiam do ônus de integração criado por ambientes de recuperação em nuvem, locais e de colocalização, especialmente onde aplicações legadas dependem de sistemas gerenciados por mais de 1 provedor de infraestrutura. A Commvault e a Hitachi Vantara descreveram sua aliança brasileira como um modelo de entrega regional integrada. Software e plataformas devem se expandir a um CAGR de 13,48% até 2032, à medida que os compradores buscam menos ferramentas desconectadas e uma supervisão mais clara das obrigações de recuperação. Essas plataformas integram análise de impacto nos negócios, mapeamento de dependências, planejamento de recuperação, coordenação de crises, registros de auditoria e fluxos de trabalho de testes em um único processo de governança. A Veeam introduziu as capacidades de sua plataforma Data Cloud em 2026 para atender às necessidades unificadas de proteção e governança de dados.


Por Modo de Implantação:
A Nuvem Lidera à Medida que a Recuperação Distribuída se Torna Mais RelevanteA nuvem representou 46,83% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul em 2026. Projeta-se que se expanda a um CAGR de 13,46% até 2032. A recuperação em nuvem pode oferecer preços baseados em consumo para organizações que não conseguiriam suportar grandes implantações iniciais, ao mesmo tempo que permite que a capacidade seja ativada quando um evento de recuperação ou um teste formal o exigir. Também permite que as cargas de trabalho de recuperação sejam posicionadas fora do local da aplicação principal, o que melhora as opções quando uma interrupção local afeta instalações, energia ou conectividade. Isso é relevante no Chile, onde os sites primários e secundários frequentemente estão localizados na mesma área sísmica, podendo resultar em separação geográfica insuficiente.
O Oracle Database@Azure tornou-se disponível no Sudeste do Brasil em janeiro de 2026, adicionando uma opção de nuvem pareada para cargas de trabalho brasileiras e ilustrando a crescente disponibilidade de arquiteturas coordenadas de recuperação multinuvem. A implantação local permanece relevante para entidades governamentais e instituições financeiras com obrigações de localização, controles internos estabelecidos e cargas de trabalho que não podem ser facilmente migradas. O Gabinete de Segurança Institucional do Brasil emitiu uma regra de computação em nuvem para informações classificadas em 2025. Configurações híbridas mantêm sistemas sensíveis hospedados localmente enquanto utilizam zonas de nuvem para recuperação, atendendo assim às necessidades operacionais e de conformidade. Elas também requerem segmentação cuidadosa, orquestração, runbooks e testes para garantir que o failover não exponha dados ou interrompa aplicações dependentes.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Combinam Escala e MomentumOs provedores de serviços em nuvem detinham 35,59% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul em 2026. Projeta-se que se expandam a um CAGR de 13,63% até 2032. Regiões de nuvem adicionais da AWS, Microsoft, Google e Oracle estão mudando a forma como as empresas obtêm capacidade de recuperação, especialmente para sistemas que precisam de uma segunda zona de disponibilidade, mas não conseguem justificar um site físico dedicado. A Oracle firmou um acordo de recuperação de desastres em nuvem com o Grupo Sada em 2025. Esse exemplo mostra como as zonas de nuvem podem substituir a infraestrutura secundária dedicada para algumas cargas de trabalho, mantendo controles técnicos, compromissos de serviço e processos de recuperação repetíveis.
A recuperação é cada vez mais tratada como parte do contrato principal de nuvem, em vez de uma aquisição totalmente separada, especialmente quando os clientes utilizam bancos de dados gerenciados, armazenamento e serviços de aplicações. Isso pode aumentar a adoção de plataformas de resiliência disponíveis por meio de marketplaces de nuvem e simplificar a aquisição para clientes de nuvem existentes. Os sites de colocalização permanecem importantes porque conectam múltiplos provedores de nuvem em instalações neutras de operadoras e fornecem às empresas um local neutro para arranjos de recuperação multinuvem. A Equinix declarou que o Brasil continua sendo um país prioritário e que possui 8 data centers operacionais lá, com um 9º em construção em 2025. Locais empresariais e de borda podem fornecer capacidade de contingência local onde latência, necessidades de processamento de dados e confiabilidade da rede elétrica são preocupações operacionais.


Por Setor do Usuário Final:
TI e Telecomunicações Lideram Enquanto o BFSI AceleraTI e telecomunicações representaram 22,13% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul em 2026. O setor é tanto um grande cliente de data centers quanto um integrador de serviços de recuperação para outras empresas, tornando suas próprias práticas operacionais influentes em todo o ecossistema tecnológico mais amplo. A SONDA implantou uma plataforma de AIOps em 2026 que resolveu autonomamente mais de 60% dos incidentes rotineiros de infraestrutura. Isso ilustra a tendência em direção a respostas automatizadas na camada de infraestrutura, onde a identificação mais rápida de problemas recorrentes pode liberar o tempo da equipe para decisões complexas de recuperação. A saúde também está se tornando uma categoria de compradores mais urgente após a exposição de dados de saúde brasileiros em 2025 ter destacado o impacto potencial de falhas de configuração em nuvem.
O BFSI deve se expandir a um CAGR de 14,53% até 2032. As instituições financeiras estão dando maior peso a testes, simulações, resultados de recuperação demonstrados e à capacidade de restaurar sistemas sem comprometer registros sensíveis. A IBM descreveu o uso por um banco sul-americano do IBM Cloud Power Virtual Server para recuperação de desastres entre regiões em 2025. A ISO 22301 é cada vez mais relevante em processos de aquisição porque estabelece uma estrutura reconhecida de gestão de continuidade de negócios. Governo, manufatura, varejo, energia e serviços públicos têm diferentes prioridades de recuperação, mas enfrentam a mesma necessidade de gerenciar dependências de aplicações críticas, responsabilidades internas e requisitos de comunicação durante interrupções.
Análise Geográfica
Brasil: Escala, Regulação e Capacidade Distribuída
O Brasil detinha 66,21% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul em 2026. Sua posição reflete a escala de sua economia digital, sua concentração de cargas de trabalho empresariais e um ambiente regulatório comparativamente desenvolvido para o tratamento de dados. O tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul no Brasil é sustentado pela expansão de capacidade além do corredor de São Paulo, o que aumenta as opções práticas para o design de recuperação distribuída. A autoridade de proteção de dados do Brasil supervisiona a estrutura da LGPD, enquanto o Gabinete de Segurança Institucional estabelece regras para o processamento em nuvem de dados classificados. O serviço de nuvem multizona de São Paulo da IBM oferece às empresas uma rota adicional para o planejamento de recuperação entre regiões e pode ajudar os clientes a manter os arranjos de recuperação alinhados com os requisitos operacionais locais.
Argentina: Novos Compromissos Hyperscale Mudam os Requisitos de Recuperação
A Argentina deve se expandir a um CAGR de 13,77% até 2032. A OpenAI e a Sur Energy assinaram uma carta de intenções em outubro de 2025 para um projeto de data center de 25 bilhões de USD e 500 MW na Patagônia sob o programa de incentivos RIGI. Instalações desse porte requerem designs formais de recuperação, múltiplos caminhos de recuperação, programas gerenciados de continuidade e responsabilidades claras de testes em equipes de infraestrutura, software e operações. A Cirion expandiu seu site neutro de operadoras BUE1 em Buenos Aires em mais de 2 MW em agosto de 2025.[2] A expansão apoia a demanda de cargas de trabalho intensivas em IA e de alta disponibilidade que requerem conectividade de baixa latência e arranjos de recuperação confiáveis à medida que os clientes expandem as implantações de produção.
Chile, Uruguai e Outros Mercados Sul-Americanos: Resiliência Além dos Principais Centros
A exposição sísmica do Chile confere à separação geográfica um papel central no design de recuperação, pois um evento que afete uma área metropolitana pode testar tanto a disponibilidade das aplicações quanto a prontidão dos provedores de serviços conectados. O financiamento da Scala em 2025 para 3 instalações hyperscale e uma subestação de energia mostra que nova capacidade está sendo construída com infraestrutura de energia de suporte. Os ajustes no licenciamento ambiental do Chile podem apoiar capacidade adicional, enquanto os compradores de resiliência precisam evitar localizar os sistemas primários e de recuperação dentro de uma única rede metropolitana. O Uruguai e outros mercados sul-americanos permanecem menos maduros, mas programas de governo digital, investimentos em cidades secundárias e compromissos emergentes de nuvem podem criar demanda futura por serviços gerenciados de recuperação.
Cenário Competitivo
Concentração do Mercado
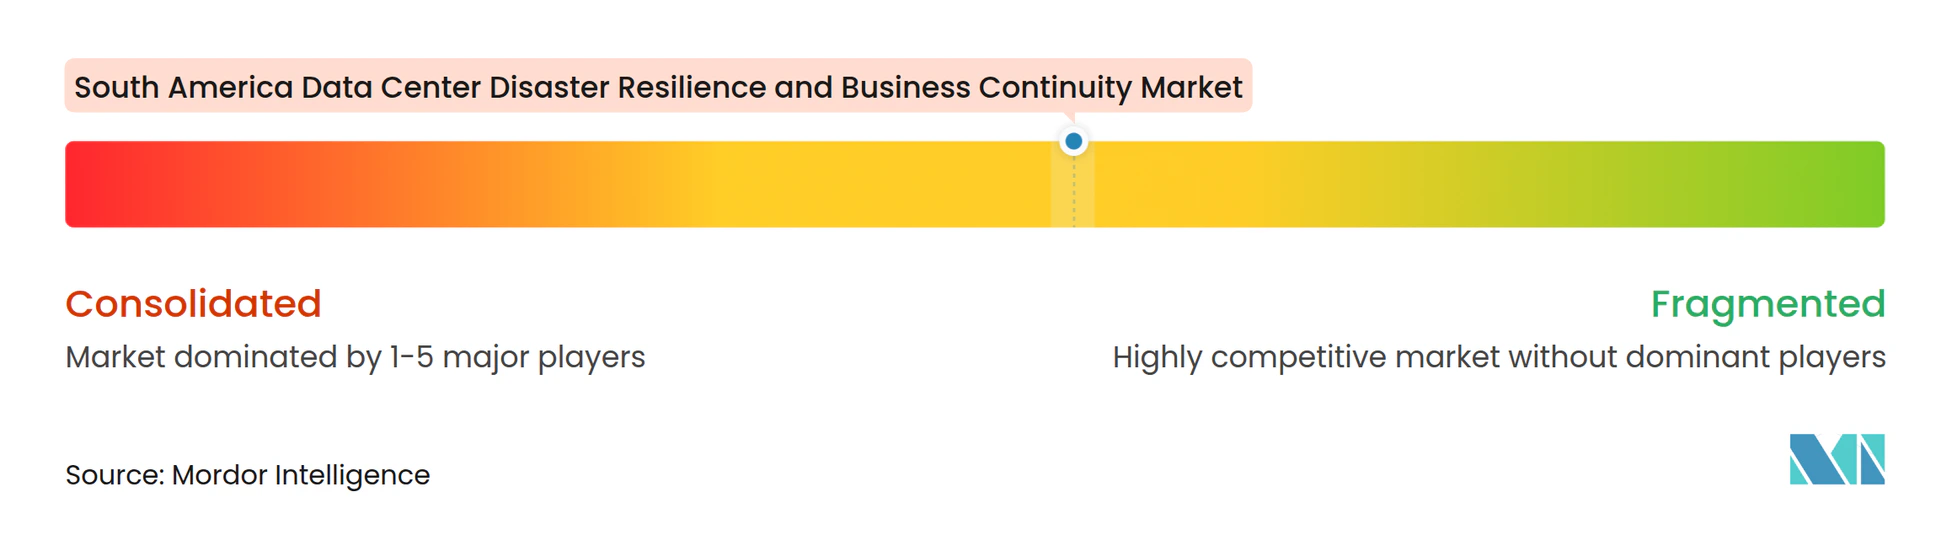
O mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul é moderadamente fragmentado. IBM, Veeam, Commvault, Rubrik e Cohesity competem em plataformas de software, redes de parceiros, acesso a marketplaces de nuvem e sua capacidade de atender clientes em diversos ambientes tecnológicos. Ascenty, Scala, Equinix e Cirion competem por meio de capacidade de colocalização, recursos de redundância, arranjos de energia renovável e opções de interconexão. O índice de concentração do mercado é 4 em 10, pois não há participação combinada fornecida para as principais empresas, e a presença de numerosos fornecedores globais e provedores de infraestrutura regionais indica uma base de fornecedores dispersa. A concorrência é mais intensa em serviços integrados que combinam software, suporte gerenciado, testes, entrega local e suporte documentado de conformidade para clientes regulados.
A Commvault expandiu seu relacionamento com o canal brasileiro da Ingram Micro em novembro de 2025, fortalecendo o acesso a clientes empresariais e governamentais por meio de uma rota de distribuição local. A Veeam concluiu sua aquisição da Securiti AI por 1,725 bilhão de USD em dezembro de 2025.[3] A aquisição adicionou gestão de postura de segurança de dados, governança de privacidade e capacidades de governança de inteligência artificial à sua oferta de resiliência, alinhando as decisões de recuperação de dados mais estreitamente com as equipes de segurança e conformidade. A Rubrik e a Cognizant lançaram uma parceria de resiliência empresarial como serviço em outubro de 2025. Esse modelo visa compradores que precisam de recuperação de ransomware sem um grande compromisso inicial de licença e pode ser adequado para organizações que preferem gastos operacionais previsíveis.
A Everbridge, a ServiceNow e a Ekatra lançaram uma solução de gestão de eventos de emergência em dezembro de 2025. A orquestração automatizada de recuperação está se tornando um diferencial competitivo à medida que os compradores buscam respostas mais rápidas e repetíveis e menor dependência de runbooks manuais durante incidentes sensíveis ao tempo. Um estudo revisado por pares de 2026 relatou um protótipo nativo de nuvem com um objetivo de tempo de restauração inferior a 3 minutos e um objetivo de ponto de continuidade inferior a 5 segundos. Provedores que combinam automação com suporte local, expertise em conformidade e serviços de implementação confiáveis podem preencher lacunas em áreas fora dos maiores centros regionais, onde as empresas podem ter menos recursos especializados.
Líderes do Setor de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Sul
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Equinix, Inc.
-
Ascenty Data Centers e Telecomunicações S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Sul Empresas cobertas neste relatório
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Zerto Ltd.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers S.A.
- ODATA Serviços de Tecnologia Ltda.
- Cirion Technologies, LLC
- Elea Data Centers S.A.
- Lumen Technologies, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- MetricStream, Inc.
Desenvolvimentos industriais recentes em Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Sul
- Outubro de 2026: A Colliers publicou uma pesquisa de mercado identificando um pipeline de 8 projetos de data centers no Chile totalizando 367,8 MW e 1,616 bilhão de USD em investimentos até 2031. Os projetos liderados pela Amazon, Google, Microsoft, Scala e Equinix estão concentrados nos corredores de Quilicura, Huechuraba e Lampa em Santiago. A escala da capacidade comprometida implica uma expansão correspondente nas aquisições de resiliência a desastres, à medida que os locatários hyperscale exigem compromissos de recuperação de nível de provedor incorporados nos contratos de locação.
- Agosto de 2026: A Ascenty iniciou a busca por um investidor minoritário de 1 bilhão de USD para financiar a expansão contínua de data centers no estado de São Paulo, após o anúncio em maio de 2026 de um plano de investimento de 1,2 bilhão de USD para 4 instalações focadas em IA, incluindo o Sumaré 3, o primeiro data center sul-americano projetado do zero para cargas de trabalho hyperscale de IA, com 60 MW de sua capacidade inicial de 90 MW já contratados para um único cliente global de tecnologia. O risco de concentração inerente às instalações hyperscale de locatário único é um fator direto dos gastos com resiliência a desastres no nível do site.
- Maio de 2026: A Veeam lançou a Plataforma DataAI Command, integrando proteção de dados, governança, gestão de identidade e suporte a aplicações de IA em uma interface unificada. A plataforma foi construída sobre a aquisição da Securiti AI pela Veeam em dezembro de 2025 por 1,725 bilhão de USD, que adicionou gestão de postura de segurança de dados e capacidades de governança de IA diretamente relevantes para os fluxos de trabalho de conformidade com a LGPD no Brasil.
- Março de 2026: A Conecta Infra anunciou um investimento faseado de 350 milhões de USD para construir infraestrutura de fibra submarina conectando os principais centros de data centers da América do Sul até 2028. O projeto melhora a interconectividade entre sites primários e de recuperação no Brasil, Chile e Argentina, reduzindo a latência nos caminhos de replicação e fortalecendo a camada física das arquiteturas regionais de resiliência a desastres.
Escopo do Relatório do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Sul
O Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Sul abrange soluções e serviços que ajudam as organizações a proteger dados críticos, manter as operações de TI e recuperar processos de negócios durante interrupções como ataques cibernéticos, quedas de energia e falhas de sistemas.
O Relatório do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers da América do Sul é Segmentado por Componente (Software e Plataformas, e Serviços), Modo de Implantação (Nuvem, Local e Híbrido), Tipo de Data Center (Provedor de Serviços em Nuvem, Colocalização, e Empresarial e de Borda), Setor do Usuário Final (BFSI, TI e Telecomunicações, Governo e Administração Pública, Saúde e Ciências da Vida, Manufatura, Energia e Serviços Públicos, e Outros Setores do Usuário Final), e Geografia (Brasil, Chile, Argentina e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software e Plataformas | Plataformas Integradas de Gestão de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | |
| Software Independente de Planejamento de Continuidade e Documentação | |
| Software Independente de Resposta a Crises e Coordenação de Incidentes | |
| Outros (Software Independente de Gestão de Exercícios e Testes de Resiliência, etc.) | |
| Serviços | Serviços de Consultoria, Análise de Impacto nos Negócios e Avaliação de Resiliência |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | |
| Serviços de Implementação de Software e Integração de Sistemas | |
| Serviços de Testes de Resiliência, Simulação e Treinamento | |
| Serviços de Programas Gerenciados de Continuidade |
| Nuvem |
| Local |
| Híbrido |
| Provedor de Serviços em Nuvem |
| Colocalização |
| Empresarial e de Borda |
| TI e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores |
| Brasil |
| Chile |
| Argentina |
| Restante da América do Sul |
| Por Componente | Software e Plataformas | Plataformas Integradas de Gestão de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | ||
| Software Independente de Planejamento de Continuidade e Documentação | ||
| Software Independente de Resposta a Crises e Coordenação de Incidentes | ||
| Outros (Software Independente de Gestão de Exercícios e Testes de Resiliência, etc.) | ||
| Serviços | Serviços de Consultoria, Análise de Impacto nos Negócios e Avaliação de Resiliência | |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | ||
| Serviços de Implementação de Software e Integração de Sistemas | ||
| Serviços de Testes de Resiliência, Simulação e Treinamento | ||
| Serviços de Programas Gerenciados de Continuidade | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Data Center | Provedor de Serviços em Nuvem | |
| Colocalização | ||
| Empresarial e de Borda | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros | ||
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores | ||
| Por Geografia | Brasil | |
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers da América do Sul?
O mercado foi avaliado em 213,41 milhões de USD em 2026 e estima-se que atinja 449,21 milhões de USD até 2032 a um CAGR de 13,08%.
Qual componente lidera os gastos em resiliência de data centers na América do Sul?
Os serviços lideraram com 41,64% de participação em 2026, pois as empresas precisam de suporte consultivo, de implementação, de testes e de continuidade gerenciada.
Por que a implantação em nuvem é importante para o planejamento de recuperação?
A nuvem detinha 46,83% de participação em 2026 e pode posicionar as cargas de trabalho de recuperação fora do local da aplicação principal.
Qual setor do usuário final tem a expansão projetada mais rápida?
O BFSI deve se expandir a um CAGR de 14,53% até 2032, à medida que as instituições financeiras aumentam os testes de recuperação e as atividades de conformidade.
Qual país lidera a demanda regional por serviços de resiliência a desastres?
O Brasil detinha 66,21% de participação em 2026, sustentado por sua grande economia digital, infraestrutura de nuvem e requisitos de proteção de dados.
Qual é a principal barreira para uma adoção mais ampla de plataformas de continuidade?
Os altos custos de implementação, integração, testes e contratação de pessoal especializado podem atrasar as decisões, especialmente entre organizações de médio porte.