
Taille et Part du Marché de la Résilience aux Catastrophes et de la Continuité des Activités des Centres de Données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
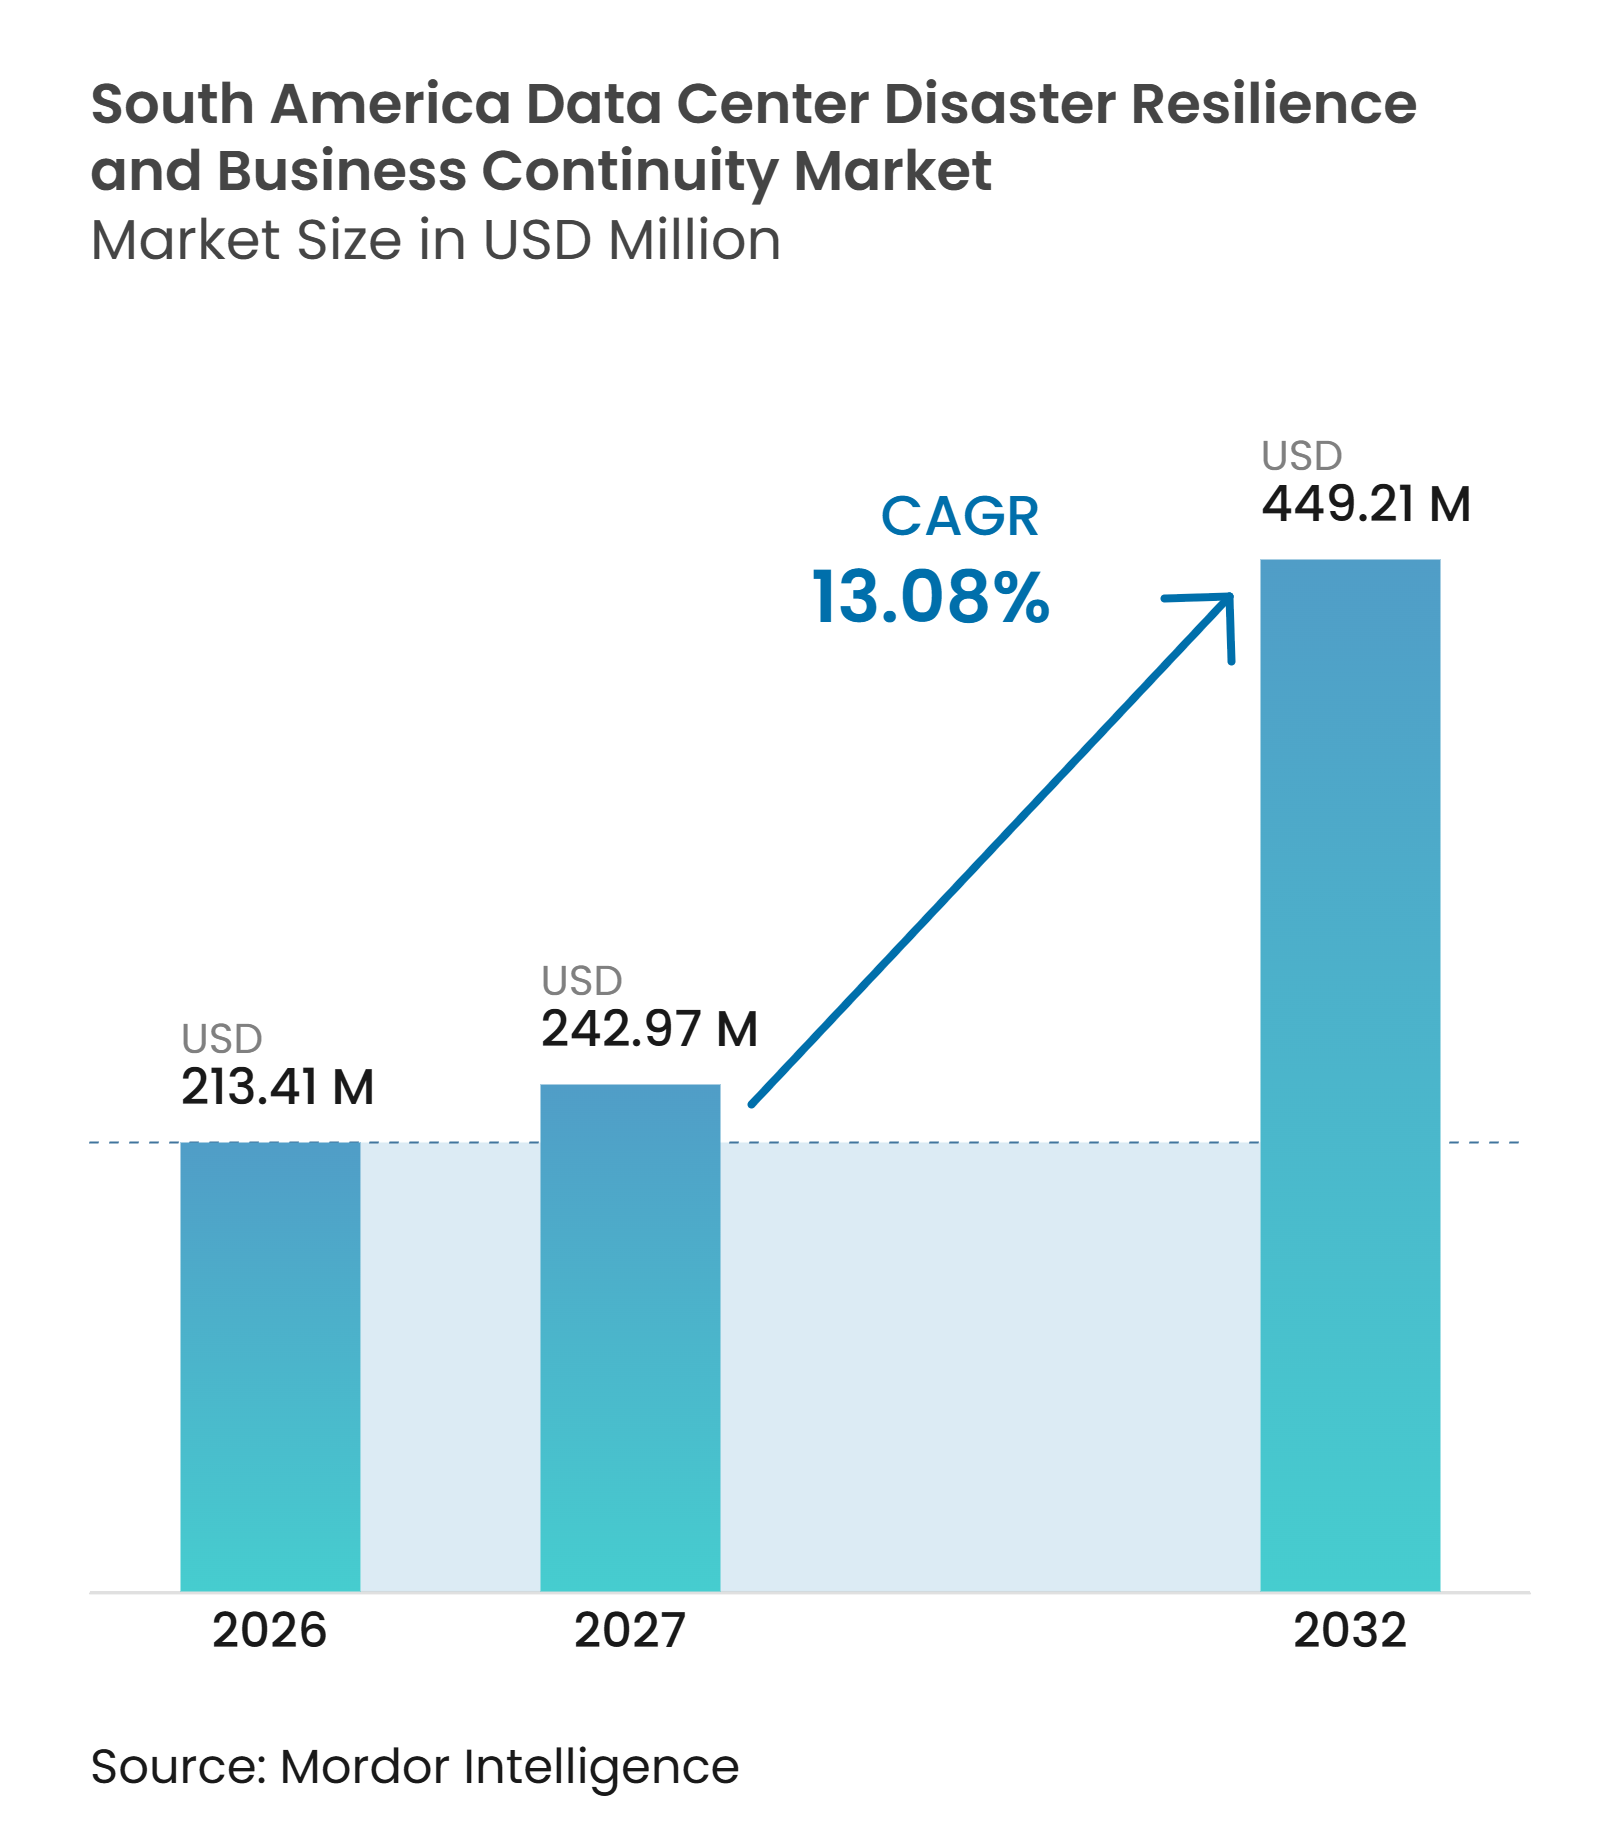
| Taille du marché de l'année de base (2026) | 213.41 Millions de dollars américains |
| Taille du Marché (2027) | 242.97 Millions de dollars américains |
| Taille du Marché (2032) | 449.21 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 13.08 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Résilience aux Catastrophes et de la Continuité des Activités des Centres de Données en Amérique du Sud par Mordor Intelligence
La taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud était évaluée à 213,41 millions USD en 2026 et devrait s'étendre de 242,97 millions USD en 2027 pour atteindre 449,21 millions USD d'ici 2032, à un CAGR de 13,08 % durant la période de prévision 2027-2032. La demande se déplace des produits de sauvegarde vers des programmes de reprise testés couvrant l'analyse d'impact sur les activités, la cartographie des dépendances, la coordination de crise et l'exécution de la reprise. Les nouvelles régions cloud et les capacités de colocation augmentent le nombre de charges de travail critiques nécessitant un chemin de reprise documenté. Les incidents cybernétiques et des règles de protection des données plus strictes font également avancer les dépenses de continuité dans les budgets technologiques des entreprises. Les fournisseurs mondiaux renforcent leurs canaux locaux, tandis que les fournisseurs de colocation ajoutent des services de résilience gérés à leurs contrats clients.
Points Clés du Rapport
- Par composant, les services détenaient 41,64 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud en 2026, tandis que les logiciels et plateformes devraient se développer à un CAGR de 13,48 % jusqu'en 2032.
- Par mode de déploiement, le cloud représentait 46,83 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud en 2026 et devrait se développer à un CAGR de 13,46 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 35,59 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud en 2026 et devraient se développer à un CAGR de 13,63 % jusqu'en 2032.
- Par secteur d'utilisateur final, l'informatique et les télécommunications représentaient 22,13 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud en 2026, tandis que le BFSI devrait se développer à un CAGR de 14,53 % jusqu'en 2032.
- Par géographie, le Brésil détenait 66,21 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud en 2026, tandis que l'Argentine devrait se développer à un CAGR de 13,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption Croissante du Cloud et de l'Informatique Hybride | +3.5% | Régional, avec des gains concentrés au Brésil et au Chili | Moyen terme (2-4 ans) |
| Augmentation des Cyberattaques et de l'Exposition aux Rançongiciels | +3.0% | Brésil, Argentine et Chili | Court terme (≤ 2 ans) |
| Obligations Réglementaires et de Protection des Données Croissantes | +2.0% | Brésil et Chili | Moyen terme (2-4 ans) |
| Expansion des Centres de Données Hyperscale et de Colocation | +1.5% | Brésil et Chili, avec des retombées vers l'Argentine | Moyen terme (2-4 ans) |
| Demande Croissante d'Orchestration Automatisée de la Reprise | +1.5% | Régional, notamment dans les environnements multicloud | Long terme (≥ 4 ans) |
| Concentration des Infrastructures Critiques dans des Métropoles à Contraintes Énergétiques | +1.0% | Brésil et Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante du Cloud et de l'Informatique Hybride
L'adoption du cloud augmente le nombre de charges de travail nécessitant un chemin de reprise testé de manière indépendante, y compris les applications qui s'appuient désormais sur des bases de données gérées, des services d'identité et une connectivité partagée plutôt que sur une pile technologique interne unique. IBM a indiqué que les organisations brésiliennes déplaçant des charges de travail IBM Power vers des environnements cloud utilisent des configurations de reprise interrégionales pour les systèmes de production. Les parcs hybrides conservent des systèmes sur site plus anciens aux côtés des services cloud, rendant le séquençage de la reprise et la cartographie des dépendances plus difficiles, car une reprise peut échouer si une application ou une interface liée est indisponible. Cette complexité complique la mise en œuvre et soutient la demande de plateformes de gestion de la continuité capables de fournir aux équipes métier et techniques une vue partagée des étapes de reprise. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud bénéficie de la conception de reprise qui devient partie intégrante de la planification de la migration vers le cloud plutôt qu'une décision d'approvisionnement ultérieure.
Augmentation des Cyberattaques et de l'Exposition aux Rançongiciels
Les rançongiciels et les défaillances de configuration peuvent perturber les opérations même lorsque les applications principales restent disponibles, car les systèmes de reprise, les identifiants, les enregistrements et les canaux de communication peuvent également être affectés. Recorded Future a identifié 452 incidents de rançongiciels en Amérique du Sud en 2025, dont 128 incidents au Brésil et 63 en Argentine. Un incident survenu en 2025 impliquant un fournisseur brésilien de logiciels de santé a exposé 94 000 dossiers de patients après l'exploitation de failles dans la configuration cloud. Ces événements accroissent l'examen de l'intégrité des sauvegardes, des contrôles d'accès à la reprise, des procédures de réponse aux crises et de la capacité à restaurer les systèmes sans permettre à un attaquant de réintégrer l'environnement. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud bénéficie donc d'un passage de la vérification périodique vers une préparation continue à la reprise.
Obligations Réglementaires et de Protection des Données Croissantes
L'autorité brésilienne de protection des données a établi des règles pour les transferts internationaux de données en vertu de la Résolution CD/ANPD n° 19/2024. Les organisations exploitant des environnements de reprise cloud doivent comprendre les flux de données et les responsabilités en matière de réponse aux violations. La proposition REDATA du Brésil identifie également la reprise après sinistre et la continuité des activités comme des exceptions dans les exigences de stockage domestique proposées pour les données sensibles.[1] Le Chili a modifié ses seuils d'autorisation environnementale en 2025, soutenant le développement de capacités supplémentaires de centres de données. Ces facteurs de conformité rendent les dispositifs de reprise documentés et testables plus pertinents sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud.
Expansion des Centres de Données Hyperscale et de Colocation
Les grandes installations concentrent les charges de travail critiques et augmentent le coût d'une interruption au niveau du site, notamment lorsqu'un locataire utilise l'installation pour des systèmes de production qui soutiennent de nombreux clients professionnels. Scala Data Centers a obtenu 328 millions USD en juillet 2025 pour financer 3 installations hyperscale et un poste de transformation électrique au Chili. Les opérateurs répondent en déployant des outils de résilience préconfigurés qui se connectent aux interfaces de programmation d'applications des hyperscalers et peuvent être activés dans le même environnement que la charge de travail hébergée. Ces offres peuvent augmenter la valeur des contrats en combinant infrastructure, surveillance et services de reprise, et en clarifiant la répartition des responsabilités entre l'opérateur, le fournisseur et le locataire. L'expansion de ces sites élargit le marché adressable pour la résilience aux catastrophes et la continuité des activités des centres de donnes en Amérique du Sud.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Mise en Œuvre et d'Intégration | -1.8% | Régional, plus prononcé dans les entreprises du marché intermédiaire au Brésil et en Argentine | Moyen terme (2-4 ans) |
| Pénurie de Personnel Spécialisé en Résilience et en Centres de Données | -1.5% | Brésil, Chili et Argentine | Moyen terme (2-4 ans) |
| Environnements de Reprise Cloud, Hérités et Sur Site Fragmentés | -1.2% | Parcs hybrides multifournisseurs régionaux | Moyen terme (2-4 ans) |
| Disponibilité Limitée de Sites Secondaires Prêts pour la Reprise après Sinistre | -0.8% | Marchés hors des métropoles de premier rang | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Mise en Œuvre et d'Intégration
Les plateformes intégrées nécessitent des licences, des services professionnels, des tests et une gestion récurrente des programmes. Les organisations qui ont déplacé des charges de travail sans développer de capacités de reprise peuvent engager des coûts d'acquisition séparés et des coûts de test de rétro-migration. Le Forum économique mondial a indiqué que 51 % des employeurs en Amérique du Sud accordent la priorité au financement public pour le recyclage professionnel, ce qui indique une capacité interne limitée pour les grands programmes technologiques. Rubrik et Cognizant ont introduit un modèle de résilience des activités en tant que service en 2025 pour réduire les dépenses initiales. Les cycles de vente peuvent encore être plus longs, les acheteurs ayant besoin de partenaires de mise en œuvre locaux et d'une approbation budgétaire.
Pénurie de Personnel Spécialisé en Résilience et en Centres de Données
La contrainte est la plus forte dans les rôles qui combinent l'analyse d'impact sur les activités, les opérations cloud et l'ingénierie de basculement. Le Brésil présente une pénurie annuelle projetée de 106 000 professionnels des technologies numériques, selon le rapport de Brasscom, tel que cité dans le projet. Le Service national de l'emploi du Chili a identifié 6 000 postes non pourvus en technologies de l'information en janvier 2025. Cet écart accroît la valeur des services de continuité gérés et des outils de reprise automatisés. Il peut également limiter la capacité d'un client à superviser un fournisseur lors d'un événement de reprise en direct.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
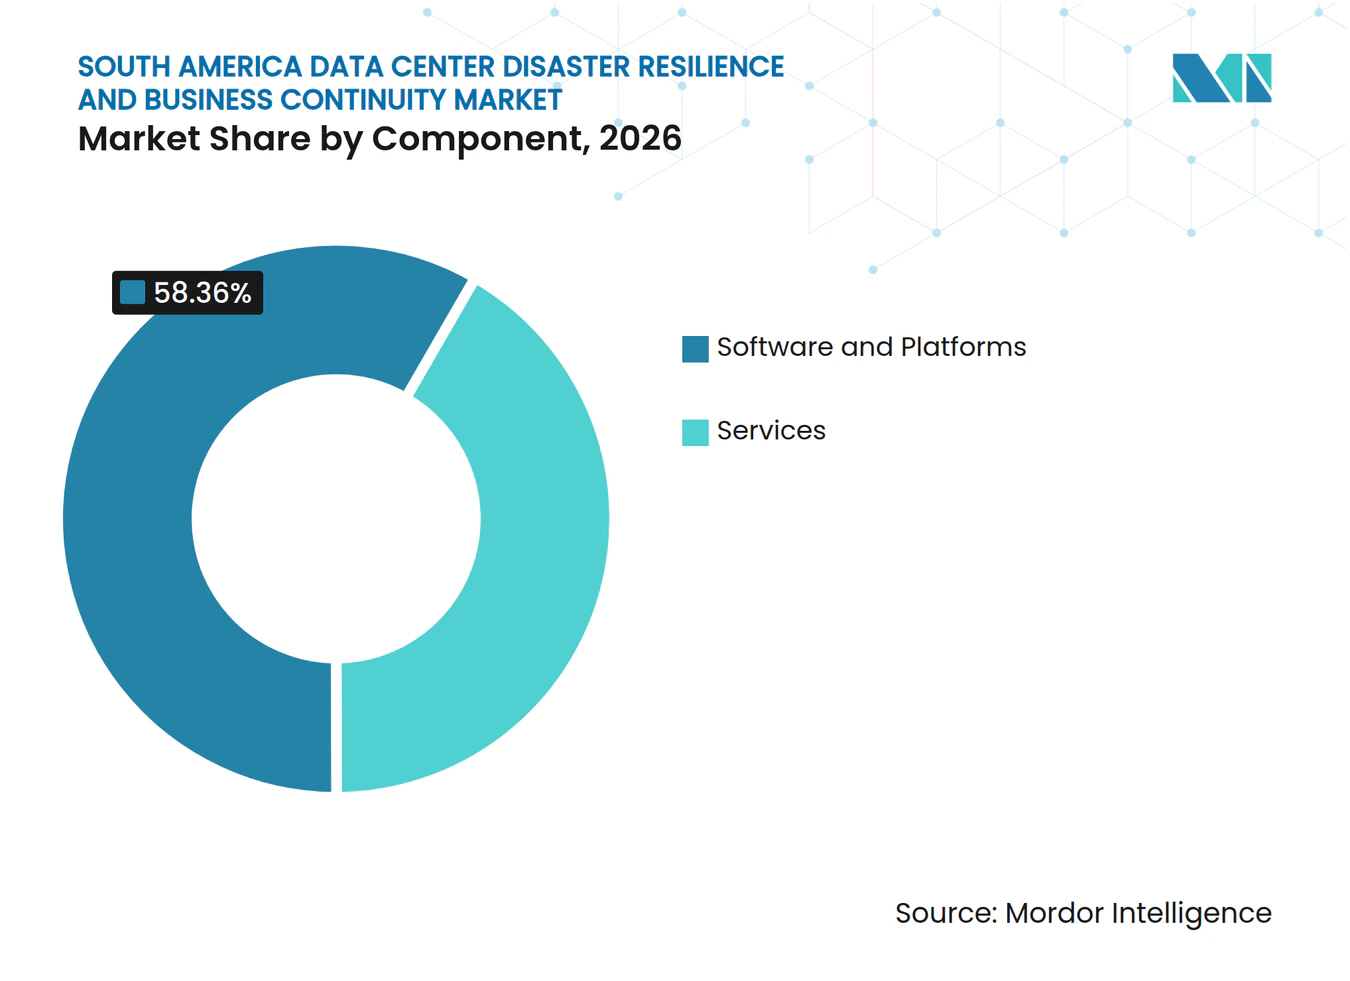
Les Services Mènent Tandis que les Logiciels et Plateformes ProgressentLes services détenaient 41,64 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud en 2026, reflétant une pénurie d'équipes internes capables de gérer la reprise technique et les responsabilités de continuité à l'échelle de l'organisation. Les missions de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience commencent généralement la relation avec l'entreprise en identifiant les processus critiques, les dépendances applicatives, les priorités de reprise et les décideurs responsables. Ces missions sont souvent suivies de la planification de la continuité, de la conception de la réponse aux crises, d'exercices de reprise et de mises à jour des procédures après un test ou un incident opérationnel. Les programmes de continuité gérés conviennent aux clients bancaires et de télécommunications qui font face à des examens récurrents et ont besoin de preuves documentées pour les équipes de gestion des risques internes, les clients et les organismes de supervision. Les tests, les simulations et la formation gagnent en importance à mesure que les organisations ont besoin de preuves que les plans fonctionnent en pratique dans les fonctions techniques, opérationnelles et de communication.
Les prestataires de services bénéficient également de la charge d'intégration créée par les environnements de reprise cloud, sur site et de colocation, notamment lorsque les applications héritées dépendent de systèmes gérés par plus d'un fournisseur d'infrastructure. Commvault et Hitachi Vantara ont décrit leur alliance brésilienne comme un modèle de livraison régionale intégrée. Les logiciels et plateformes devraient se développer à un CAGR de 13,48 % jusqu'en 2032, les acheteurs recherchant moins d'outils déconnectés et une supervision plus claire des obligations de reprise. Ces plateformes intègrent l'analyse d'impact sur les activités, la cartographie des dépendances, la planification de la reprise, la coordination de crise, les enregistrements d'audit et les flux de travail de test dans un processus de gouvernance unique. Veeam a introduit les capacités de sa plateforme Data Cloud en 2026 pour répondre aux besoins unifiés de protection et de gouvernance des données.


Par Mode de Déploiement :
Le Cloud Mène à Mesure que la Reprise Distribuée Devient Plus PertinenteLe cloud représentait 46,83 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud en 2026. Il devrait se développer à un CAGR de 13,46 % jusqu'en 2032. La reprise cloud peut offrir une tarification à la consommation aux organisations qui ne pouvaient pas soutenir de grands déploiements initiaux, tout en permettant l'activation de la capacité lors d'un événement de reprise ou d'un test formel. Elle permet également de placer les charges de travail de reprise en dehors de l'emplacement de l'application principale, ce qui améliore les options lorsqu'une perturbation locale affecte les installations, l'alimentation électrique ou la connectivité. Cela est important au Chili, où les sites primaires et secondaires ont souvent été situés dans la même zone sismique, entraînant potentiellement une séparation géographique insuffisante.
Oracle Database@Azure est devenu disponible dans la région Brésil Sud-Est en janvier 2026, ajoutant une option cloud appairée pour les charges de travail brésiliennes et illustrant la disponibilité croissante d'architectures de reprise multicloud coordonnées. Le déploiement sur site reste pertinent pour les entités gouvernementales et les institutions financières ayant des obligations de localisation, des contrôles internes établis et des charges de travail qui ne peuvent pas être facilement déplacées. Le Bureau de sécurité institutionnelle du Brésil a publié en 2025 une règle sur l'informatique en nuage pour les informations classifiées. Les configurations hybrides maintiennent les systèmes sensibles hébergés localement tout en utilisant des zones cloud pour la reprise, répondant ainsi aux besoins opérationnels et de conformité. Elles nécessitent également une segmentation, une orchestration, des manuels de procédures et des tests minutieux pour s'assurer que le basculement n'expose pas les données ou n'interrompt pas les applications dépendantes.
Par Type de Centre de Données :
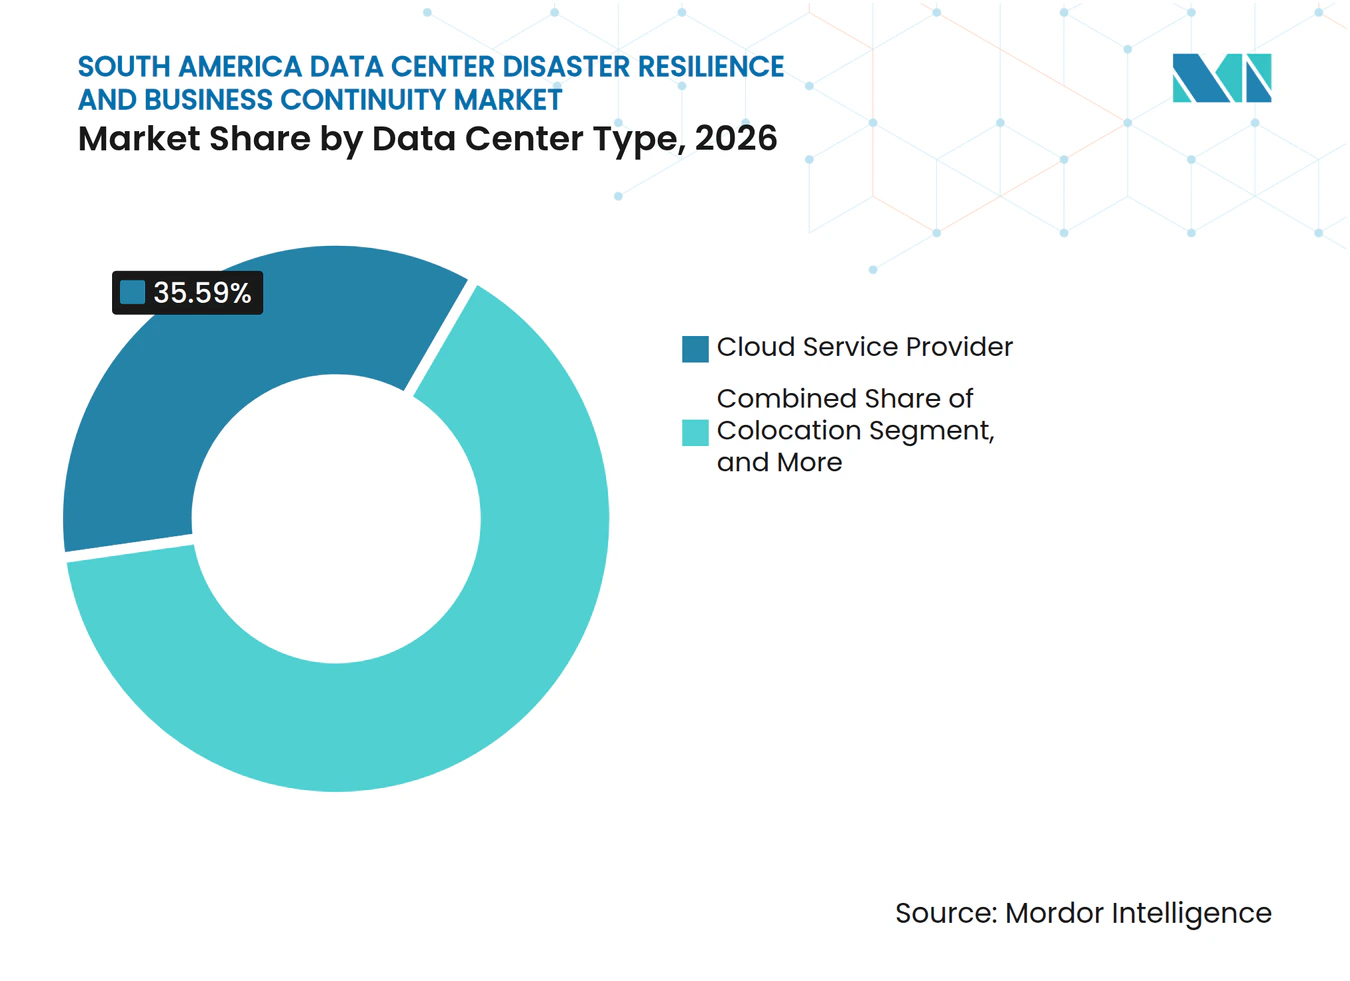
Les Fournisseurs de Services Cloud Combinent Échelle et DynamismeLes fournisseurs de services cloud détenaient 35,59 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud en 2026. Ils devraient se développer à un CAGR de 13,63 % jusqu'en 2032. Les régions cloud supplémentaires d'AWS, Microsoft, Google et Oracle modifient la façon dont les entreprises obtiennent de la capacité de reprise, notamment pour les systèmes nécessitant une deuxième zone de disponibilité mais ne pouvant pas justifier un site physique dédié. Oracle a conclu un accord de reprise après sinistre cloud avec Grupo Sada en 2025. Cet exemple montre comment les zones cloud peuvent remplacer l'infrastructure secondaire dédiée pour certaines charges de travail tout en conservant les contrôles techniques, les engagements de service et les processus de reprise reproductibles.
La reprise est de plus en plus traitée comme faisant partie du contrat cloud principal plutôt que comme un achat entièrement séparé, notamment lorsque les clients utilisent des bases de données gérées, du stockage et des services applicatifs. Cela peut accroître l'adoption de plateformes de résilience disponibles via les places de marché cloud et simplifier l'approvisionnement pour les clients cloud existants. Les sites de colocation restent importants car ils connectent plusieurs fournisseurs cloud dans des installations neutres vis-à-vis des opérateurs et offrent aux entreprises un emplacement neutre pour les dispositifs de reprise multicloud. Equinix a déclaré que le Brésil reste un pays prioritaire et qu'il y dispose de 8 centres de données opérationnels, avec un 9e en construction en 2025. Les emplacements d'entreprise et de périphérie peuvent fournir une capacité de contingence locale là où la latence, les besoins de traitement des données et la fiabilité du réseau électrique sont des préoccupations opérationnelles.


Par Secteur d'Utilisateur Final :
L'Informatique et les Télécommunications Mènent Tandis que le BFSI AccélèreL'informatique et les télécommunications représentaient 22,13 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud en 2026. Le secteur est à la fois un grand client de centres de données et un intégrateur de services de reprise pour d'autres entreprises, rendant ses propres pratiques opérationnelles influentes dans l'ensemble de l'écosystème technologique plus large. SONDA a déployé une plateforme AIOps en 2026 qui a résolu de manière autonome plus de 60 % des incidents d'infrastructure courants. Cela illustre le mouvement vers des réponses automatisées au niveau de la couche d'infrastructure, où une identification plus rapide des problèmes récurrents peut libérer du temps du personnel pour des décisions de reprise complexes. La santé devient également une catégorie d'acheteurs plus urgente après que l'exposition de données de santé brésiliennes en 2025 a mis en évidence l'impact potentiel des défaillances de configuration cloud.
Le BFSI devrait se développer à un CAGR de 14,53 % jusqu'en 2032. Les institutions financières accordent une plus grande importance aux tests, aux simulations, aux résultats de reprise démontrés et à la capacité de restaurer les systèmes sans compromettre les enregistrements sensibles. IBM a décrit l'utilisation par une banque sud-américaine d'IBM Cloud Power Virtual Server pour la reprise après sinistre interrégionale en 2025. La norme ISO 22301 est de plus en plus pertinente dans les appels d'offres car elle établit un cadre reconnu de gestion de la continuité des activités. Les secteurs gouvernemental, manufacturier, du commerce de détail, de l'énergie et des services publics ont des priorités de reprise différentes mais font face au même besoin de gérer les dépendances des applications critiques, les responsabilités internes et les exigences de communication en cas de perturbation.
Analyse Géographique
Brésil : Échelle, Réglementation et Capacité Distribuée
Le Brésil détenait 66,21 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud en 2026. Sa position reflète l'ampleur de son économie numérique, sa concentration de charges de travail d'entreprise et un environnement réglementaire comparativement développé pour la gestion des données. La taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud au Brésil est soutenue par l'expansion des capacités au-delà du corridor de São Paulo, ce qui augmente les options pratiques pour la conception de reprise distribuée. L'autorité brésilienne de protection des données supervise le cadre LGPD, tandis que le Bureau de sécurité institutionnelle établit des règles pour le traitement cloud des données classifiées. Le service cloud multizone de São Paulo d'IBM offre aux entreprises une voie supplémentaire pour la planification de la reprise interrégionale et peut aider les clients à maintenir leurs dispositifs de reprise alignés sur les exigences opérationnelles locales.
Argentine : Les Nouveaux Engagements Hyperscale Modifient les Exigences de Reprise
L'Argentine devrait se développer à un CAGR de 13,77 % jusqu'en 2032. OpenAI et Sur Energy ont signé une lettre d'intention en octobre 2025 pour un projet de centre de données en Patagonie de 25 milliards USD et 500 MW dans le cadre du programme d'incitation RIGI. Des installations de cette taille nécessitent des conceptions de reprise formelles, plusieurs chemins de reprise, des programmes de continuité gérés et des responsabilités de test claires entre les équipes d'infrastructure, de logiciels et d'opérations. Cirion a étendu son site neutre vis-à-vis des opérateurs BUE1 à Buenos Aires de plus de 2 MW en août 2025.[2] L'expansion soutient la demande des charges de travail à forte intensité d'IA et à haute disponibilité qui nécessitent une connectivité à faible latence et des dispositifs de reprise crédibles à mesure que les clients développent leurs déploiements de production.
Chili, Uruguay et Autres Marchés Sud-Américains : La Résilience au-delà des Principaux Pôles
L'exposition sismique du Chili donne à la séparation géographique un rôle central dans la conception de la reprise, car un événement affectant une zone métropolitaine peut tester à la fois la disponibilité des applications et la préparation des prestataires de services connectés. Le financement de Scala en 2025 pour 3 installations hyperscale et un poste de transformation électrique montre que de nouvelles capacités sont construites avec une infrastructure d'alimentation de soutien. Les ajustements des autorisations environnementales du Chili peuvent soutenir des capacités supplémentaires, tandis que les acheteurs de résilience doivent éviter de localiser les systèmes primaires et de reprise dans un seul réseau métropolitain. L'Uruguay et les autres marchés sud-américains restent moins matures, mais les programmes de gouvernement numérique, les investissements dans les villes secondaires et les engagements cloud émergents peuvent créer une demande ultérieure pour des services de reprise gérés.
Paysage Concurrentiel
Concentration du Marché
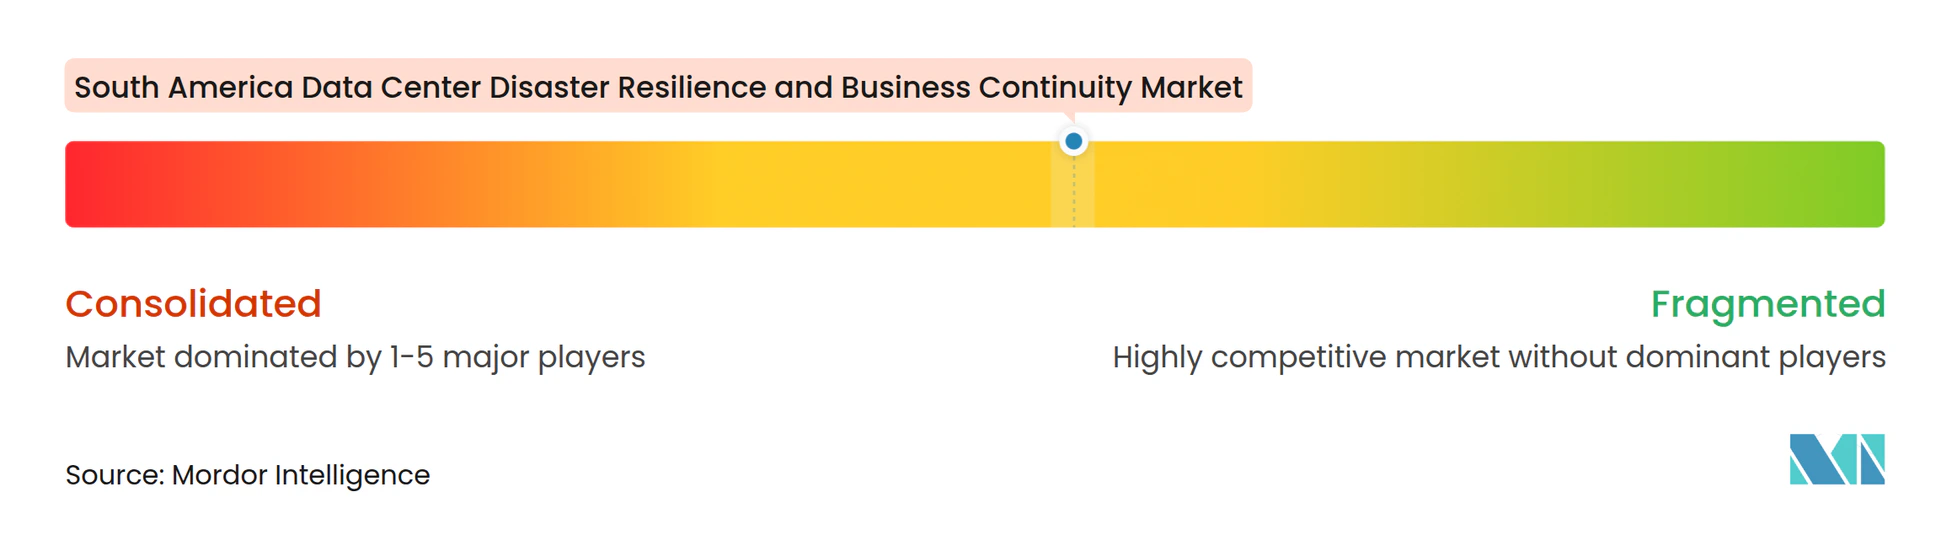
Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud est modérément fragmenté. IBM, Veeam, Commvault, Rubrik et Cohesity se font concurrence sur les plateformes logicielles, les réseaux de partenaires, l'accès aux places de marché cloud et leur capacité à soutenir les clients dans des environnements technologiques diversifiés. Ascenty, Scala, Equinix et Cirion se font concurrence par la capacité de colocation, les fonctionnalités de redondance, les dispositifs d'énergie renouvelable et les options d'interconnexion. Le score de concentration du marché est de 4 sur 10 car aucune part combinée pour les principales entreprises n'est fournie, et la présence de nombreux fournisseurs mondiaux et de fournisseurs d'infrastructure régionaux indique une base de fournisseurs dispersée. La concurrence est la plus forte dans les services intégrés qui combinent logiciels, support géré, tests, livraison locale et support de conformité documenté pour les clients réglementés.
Commvault a étendu sa relation avec le canal brésilien Ingram Micro en novembre 2025, renforçant l'accès aux clients d'entreprise et gouvernementaux via une voie de distribution locale. Veeam a finalisé l'acquisition de Securiti AI pour 1,725 milliard USD en décembre 2025.[3] L'acquisition a ajouté la gestion de la posture de sécurité des données, la gouvernance de la confidentialité et les capacités de gouvernance de l'intelligence artificielle à son offre de résilience, alignant plus étroitement les décisions de reprise des données avec les équipes de sécurité et de conformité. Rubrik et Cognizant ont lancé un partenariat de résilience des activités en tant que service en octobre 2025. Ce modèle cible les acheteurs qui ont besoin d'une reprise après rançongiciel sans engagement de licence initial important et peut convenir aux organisations qui préfèrent des dépenses opérationnelles prévisibles.
Everbridge, ServiceNow et Ekatra ont lancé une solution de gestion des événements d'urgence en décembre 2025. L'orchestration automatisée de la reprise devient un facteur de différenciation concurrentielle à mesure que les acheteurs recherchent des réponses plus rapides et plus reproductibles et une moindre dépendance aux manuels de procédures manuels lors d'incidents sensibles au facteur temps. Une étude évaluée par des pairs en 2026 a rapporté un prototype natif cloud avec un objectif de temps de restauration inférieur à 3 minutes et un objectif de point de continuité inférieur à 5 secondes. Les fournisseurs qui combinent l'automatisation avec un support local, une expertise en conformité et des services de mise en œuvre crédibles peuvent combler les lacunes dans les zones situées en dehors des principaux pôles régionaux, où les entreprises peuvent disposer de moins de ressources spécialisées.
Leaders du Secteur de la Résilience aux Catastrophes et de la Continuité des Activités des Centres de Données en Amérique du Sud
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Equinix, Inc.
-
Ascenty Data Centers e Telecomunicações S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Résilience aux Catastrophes et de la Continuité des Activités des Centres de Données en Amérique du Sud Entreprises couvertes dans ce rapport
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Zerto Ltd.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers S.A.
- ODATA Serviços de Tecnologia Ltda.
- Cirion Technologies, LLC
- Elea Data Centers S.A.
- Lumen Technologies, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- MetricStream, Inc.
Développements industriels récents dans Marché de la Résilience aux Catastrophes et de la Continuité des Activités des Centres de Données en Amérique du Sud
- Octobre 2026 : Colliers a publié une enquête de marché identifiant un pipeline de 8 projets de centres de données au Chili totalisant 367,8 MW et 1,616 milliard USD d'investissement jusqu'en 2031. Les projets menés par Amazon, Google, Microsoft, Scala et Equinix sont concentrés dans les corridors de Quilicura, Huechuraba et Lampa à Santiago. L'ampleur de la capacité engagée implique une expansion correspondante des achats de résilience aux catastrophes à mesure que les locataires hyperscale imposent des engagements de reprise de niveau fournisseur intégrés dans les contrats de bail.
- Août 2026 : Ascenty a lancé une recherche d'un investisseur minoritaire à hauteur de 1 milliard USD pour financer l'expansion continue des centres de données dans l'État de São Paulo, suite à l'annonce en mai 2026 d'un plan d'investissement de 1,2 milliard USD pour 4 installations axées sur l'IA, dont Sumaré 3, le premier centre de données sud-américain conçu de zéro pour les charges de travail d'IA hyperscale, avec 60 MW de sa capacité initiale de 90 MW déjà contractés auprès d'un seul client technologique mondial. Le risque de concentration inhérent aux installations hyperscale à locataire unique est un moteur direct des dépenses de résilience aux catastrophes au niveau du site.
- Mai 2026 : Veeam a lancé la plateforme DataAI Command, intégrant la protection des données, la gouvernance, la gestion des identités et le support des applications d'IA dans une interface unifiée. La plateforme s'est appuyée sur l'acquisition par Veeam de Securiti AI en décembre 2025 pour 1,725 milliard USD, qui a ajouté la gestion de la posture de sécurité des données et les capacités de gouvernance de l'IA directement pertinentes pour les flux de travail de conformité LGPD au Brésil.
- Mars 2026 : Conecta Infra a annoncé un investissement progressif de 350 millions USD pour construire une infrastructure de fibre sous-marine reliant les principaux pôles de centres de données d'Amérique du Sud jusqu'en 2028. Le projet améliore l'interconnectivité entre les sites primaires et de reprise au Brésil, au Chili et en Argentine, réduisant la latence dans les chemins de réplication et renforçant la couche physique des architectures régionales de résilience aux catastrophes.
Périmètre du Rapport sur le Marché de la Résilience aux Catastrophes et de la Continuité des Activités des Centres de Données en Amérique du Sud
Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud englobe les solutions et services qui aident les organisations à protéger les données critiques, à maintenir les opérations informatiques et à récupérer les processus métier lors de perturbations telles que les cyberattaques, les pannes de courant et les défaillances de systèmes.
Le rapport sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud est segmenté par composant (logiciels et plateformes, et services), mode de déploiement (cloud, sur site et hybride), type de centre de données (fournisseur de services cloud, colocation, et entreprise et périphérie), secteur d'utilisateur final (BFSI, informatique et télécommunications, gouvernement et administration publique, santé et sciences de la vie, fabrication, énergie et services publics, et autres secteurs d'utilisateurs finaux), et géographie (Brésil, Chili, Argentine et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels et Plateformes | Plateformes Intégrées de Gestion de la Continuité et de la Résilience |
| Logiciels Autonomes d'Analyse d'Impact sur les Activités et de Cartographie des Dépendances | |
| Logiciels Autonomes de Planification de la Continuité et de Documentation | |
| Logiciels Autonomes de Réponse aux Crises et de Coordination des Incidents | |
| Autres (Logiciels Autonomes de Gestion des Exercices de Résilience et des Tests, etc.) | |
| Services | Services de Conseil, d'Analyse d'Impact sur les Activités et d'Évaluation de la Résilience |
| Services de Développement de Plans de Continuité et de Réponse aux Crises | |
| Services de Mise en Œuvre de Logiciels et d'Intégration de Systèmes | |
| Services de Tests de Résilience, de Simulation et de Formation | |
| Services de Programmes de Continuité Gérés |
| Cloud |
| Sur Site |
| Hybride |
| Fournisseur de Services Cloud |
| Colocation |
| Entreprise et Périphérie |
| Informatique et Télécommunications |
| Banque, Services Financiers et Assurance |
| Gouvernement et Administration Publique |
| Santé et Sciences de la Vie |
| Fabrication |
| Commerce de Détail et Commerce Électronique |
| Énergie et Services Publics |
| Autres Secteurs |
| Brésil |
| Chili |
| Argentine |
| Reste de l'Amérique du Sud |
| Par Composant | Logiciels et Plateformes | Plateformes Intégrées de Gestion de la Continuité et de la Résilience |
| Logiciels Autonomes d'Analyse d'Impact sur les Activités et de Cartographie des Dépendances | ||
| Logiciels Autonomes de Planification de la Continuité et de Documentation | ||
| Logiciels Autonomes de Réponse aux Crises et de Coordination des Incidents | ||
| Autres (Logiciels Autonomes de Gestion des Exercices de Résilience et des Tests, etc.) | ||
| Services | Services de Conseil, d'Analyse d'Impact sur les Activités et d'Évaluation de la Résilience | |
| Services de Développement de Plans de Continuité et de Réponse aux Crises | ||
| Services de Mise en Œuvre de Logiciels et d'Intégration de Systèmes | ||
| Services de Tests de Résilience, de Simulation et de Formation | ||
| Services de Programmes de Continuité Gérés | ||
| Par Mode de Déploiement | Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Type de Centre de Données | Fournisseur de Services Cloud | |
| Colocation | ||
| Entreprise et Périphérie | ||
| Par Secteur d'Utilisateur Final | Informatique et Télécommunications | |
| Banque, Services Financiers et Assurance | ||
| Gouvernement et Administration Publique | ||
| Santé et Sciences de la Vie | ||
| Fabrication | ||
| Commerce de Détail et Commerce Électronique | ||
| Énergie et Services Publics | ||
| Autres Secteurs | ||
| Par Géographie | Brésil | |
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Amérique du Sud ?
Le marché était évalué à 213,41 millions USD en 2026 et devrait atteindre 449,21 millions USD d'ici 2032 à un CAGR de 13,08 %.
Quel composant mène les dépenses en matière de résilience des centres de données en Amérique du Sud ?
Les services ont mené avec une part de 41,64 % en 2026 car les entreprises ont besoin de conseil, de mise en œuvre, de tests et de support de continuité géré.
Pourquoi le déploiement cloud est-il important pour la planification de la reprise ?
Le cloud détenait une part de 46,83 % en 2026 et peut placer les charges de travail de reprise en dehors de l'emplacement de l'application principale.
Quel secteur d'utilisateur final présente la croissance projetée la plus rapide ?
Le BFSI devrait se développer à un CAGR de 14,53 % jusqu'en 2032, les institutions financières augmentant les tests de reprise et les activités de conformité.
Quel pays mène la demande régionale en services de résilience aux catastrophes ?
Le Brésil détenait une part de 66,21 % en 2026, soutenu par sa grande économie numérique, son infrastructure cloud et ses exigences de protection des données.
Quel est le principal obstacle à une adoption plus large des plateformes de continuité ?
Les coûts élevés de mise en œuvre, d'intégration, de tests et de dotation en personnel spécialisé peuvent retarder les décisions, notamment parmi les organisations du marché intermédiaire.