
Marktgröße und Marktanteile für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
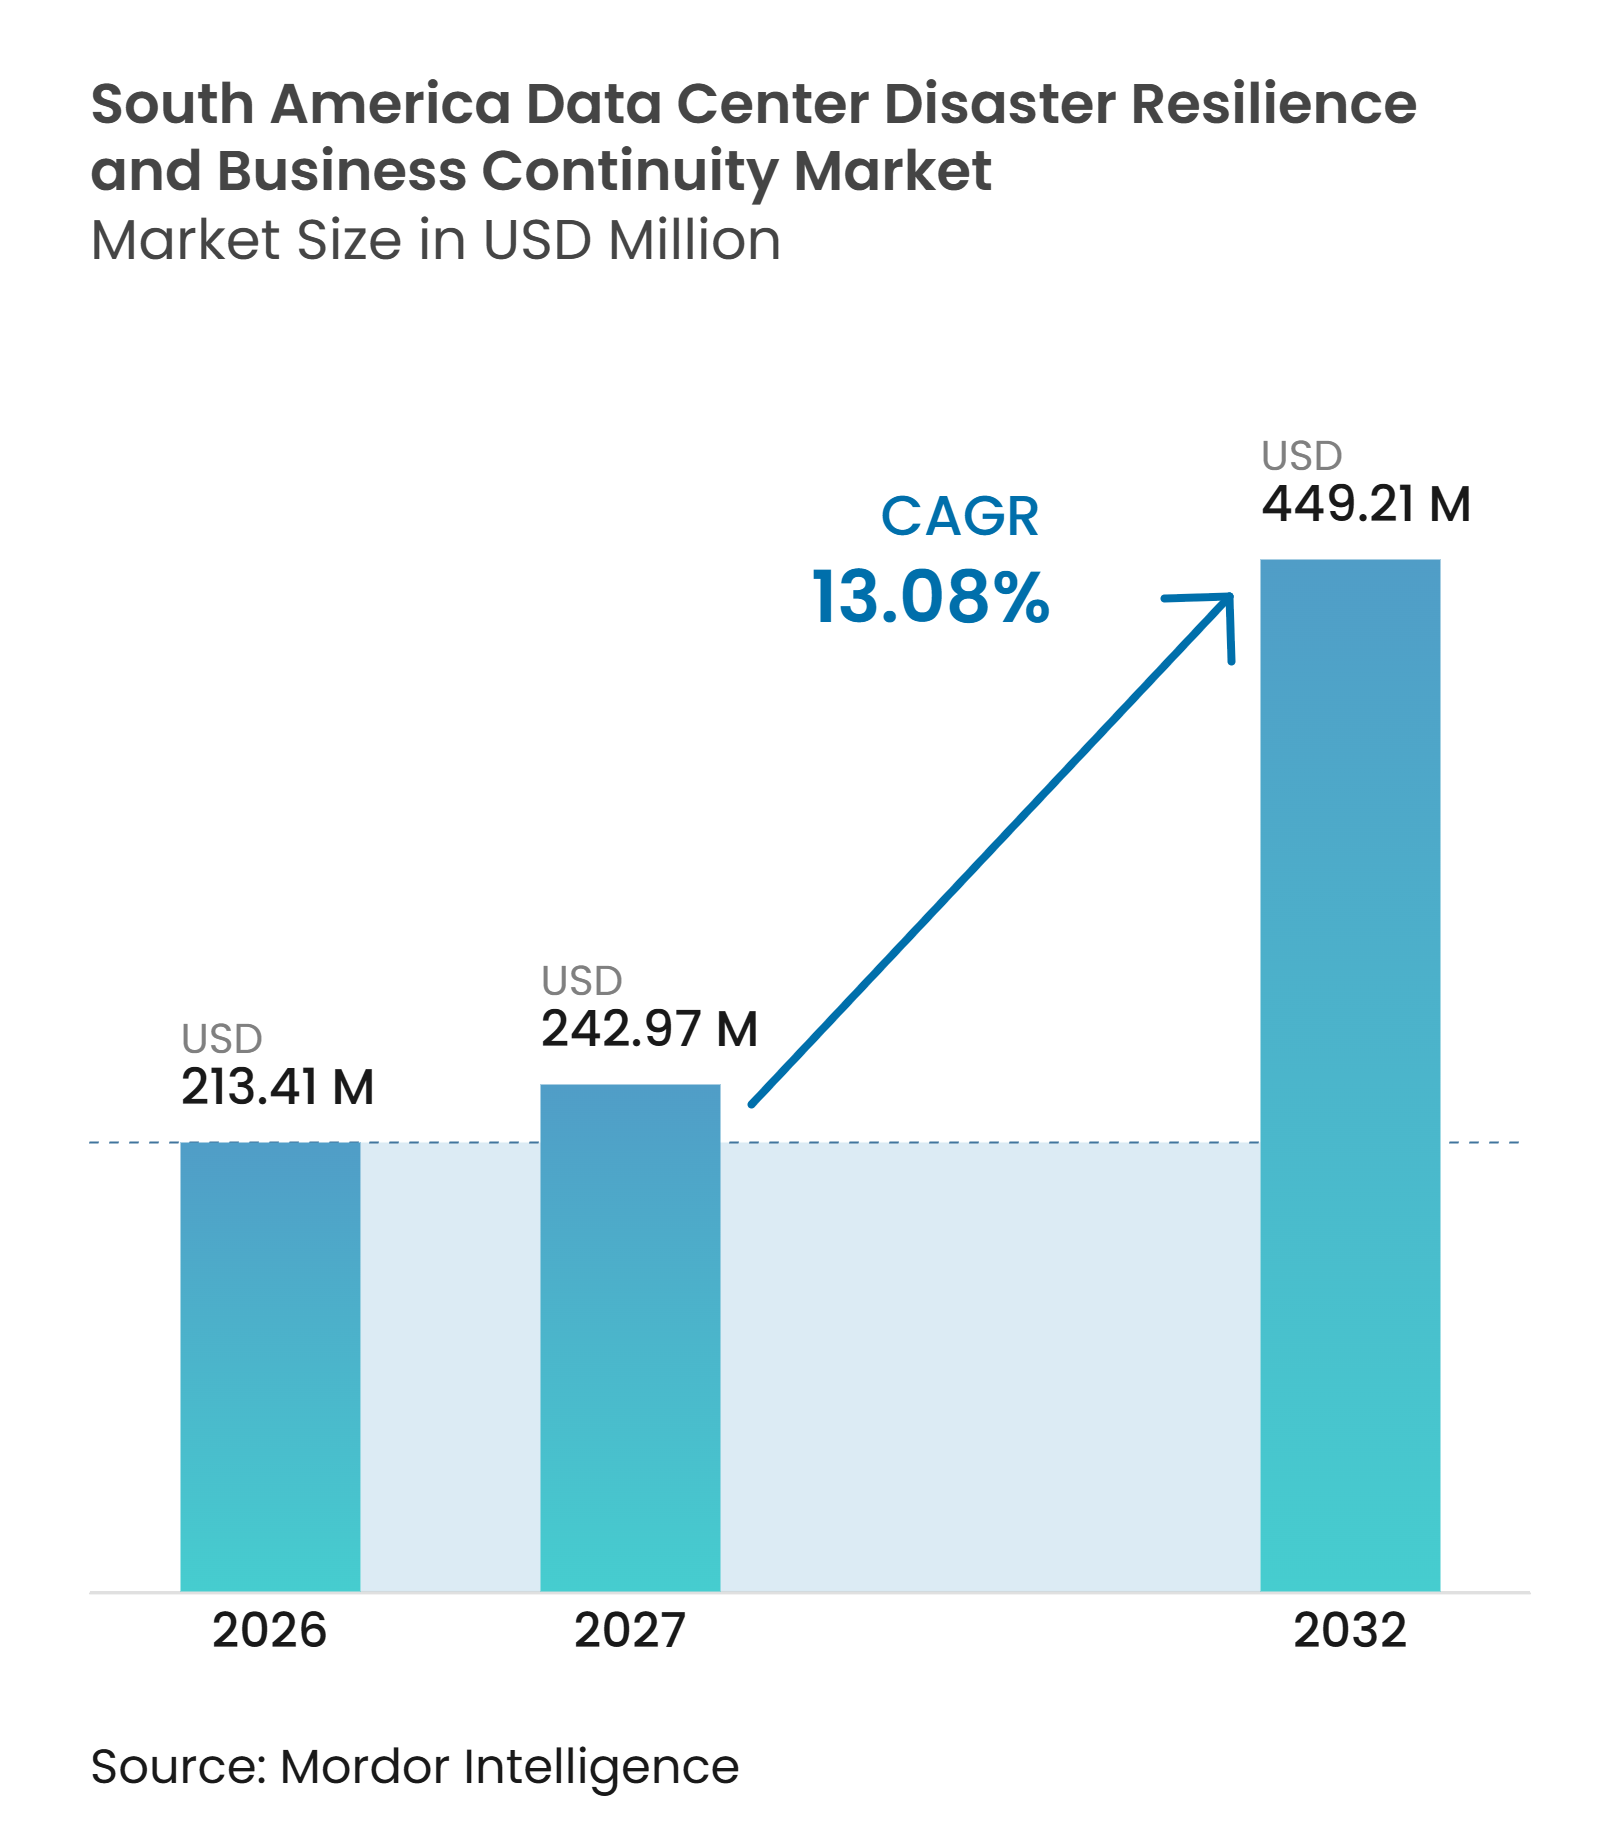
| Marktgröße im Basisjahr (2026) | 213.41 Millionen US-Dollar |
| Marktgröße (2027) | 242.97 Millionen US-Dollar |
| Marktgröße (2032) | 449.21 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.08 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika von Mordor Intelligence
Die Marktgröße für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika wurde 2026 auf 213,41 Millionen USD bewertet und wird voraussichtlich von 242,97 Millionen USD im Jahr 2027 auf 449,21 Millionen USD bis 2032 anwachsen, bei einem CAGR von 13,08 % während des Prognosezeitraums 2027–2032. Die Nachfrage verlagert sich von Backup-Produkten hin zu geprüften Wiederherstellungsprogrammen, die Geschäftsauswirkungsanalysen, Abhängigkeitsmapping, Krisenkoordination und Wiederherstellungsausführung umfassen. Neue Cloud-Regionen und Colocation-Kapazitäten erhöhen die Anzahl kritischer Workloads, die einen dokumentierten Wiederherstellungspfad benötigen. Cyber-Vorfälle und strengere Datenschutzvorschriften verlagern Ausgaben für Kontinuität früher in die Technologiebudgets von Unternehmen. Globale Anbieter stärken lokale Vertriebskanäle, während Colocation-Anbieter ihren Kundenverträgen verwaltete Resilienzdienstleistungen hinzufügen.
Wichtigste Erkenntnisse des Berichts
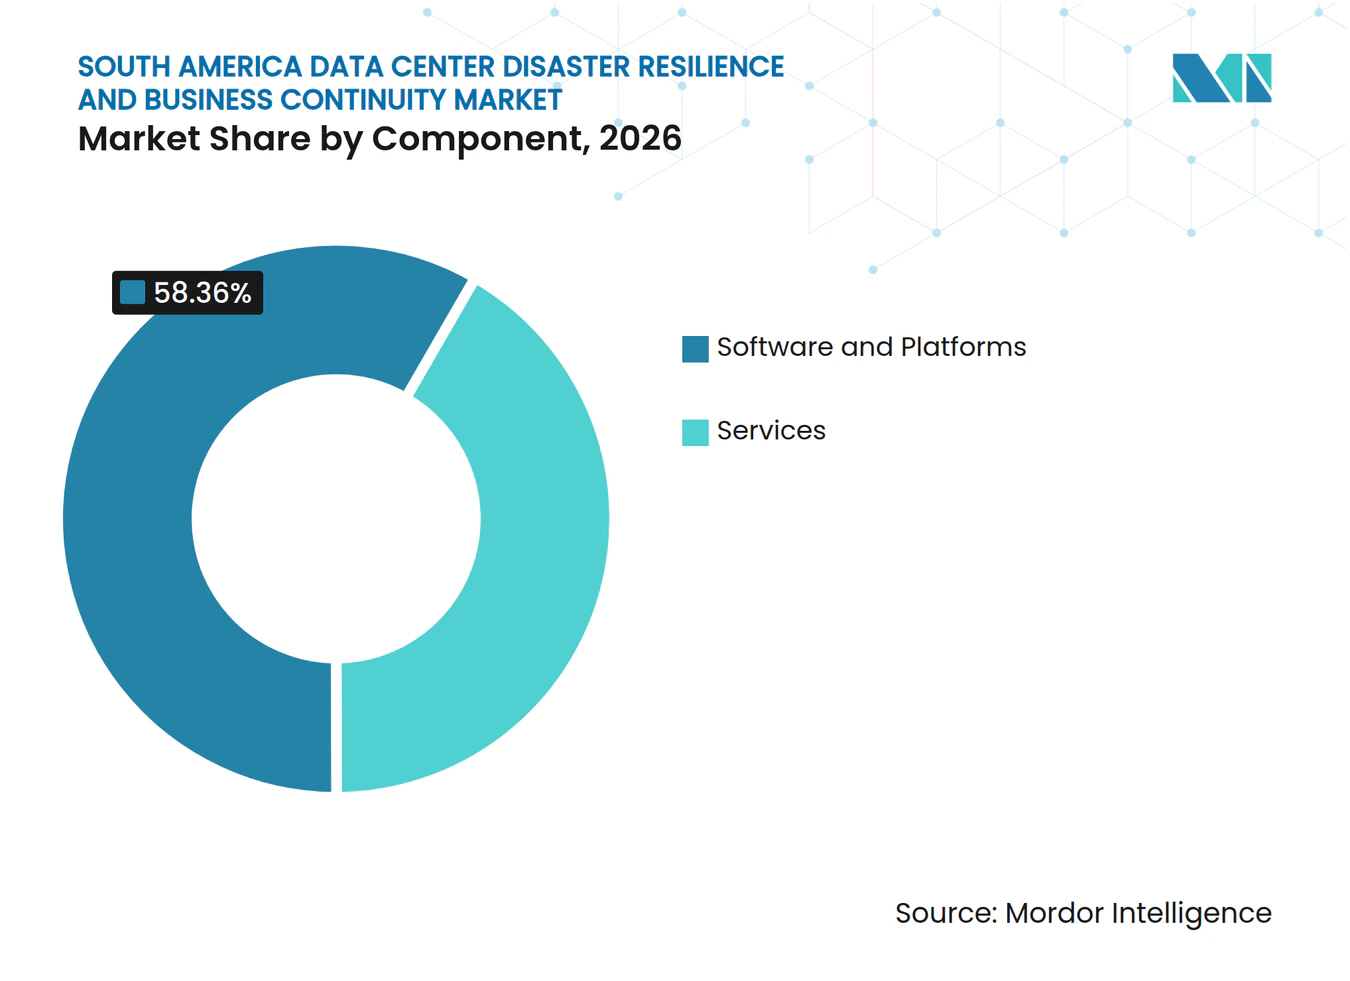
- Nach Komponente hielten Dienstleistungen im Jahr 2026 einen Marktanteil von 41,64 % am Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika, während Software und Plattformen bis 2032 voraussichtlich mit einem CAGR von 13,48 % wachsen werden.
- Nach Bereitstellungsmodus entfiel auf Cloud im Jahr 2026 ein Marktanteil von 46,83 % am Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika, und es wird erwartet, dass dieser bis 2032 mit einem CAGR von 13,46 % wächst.
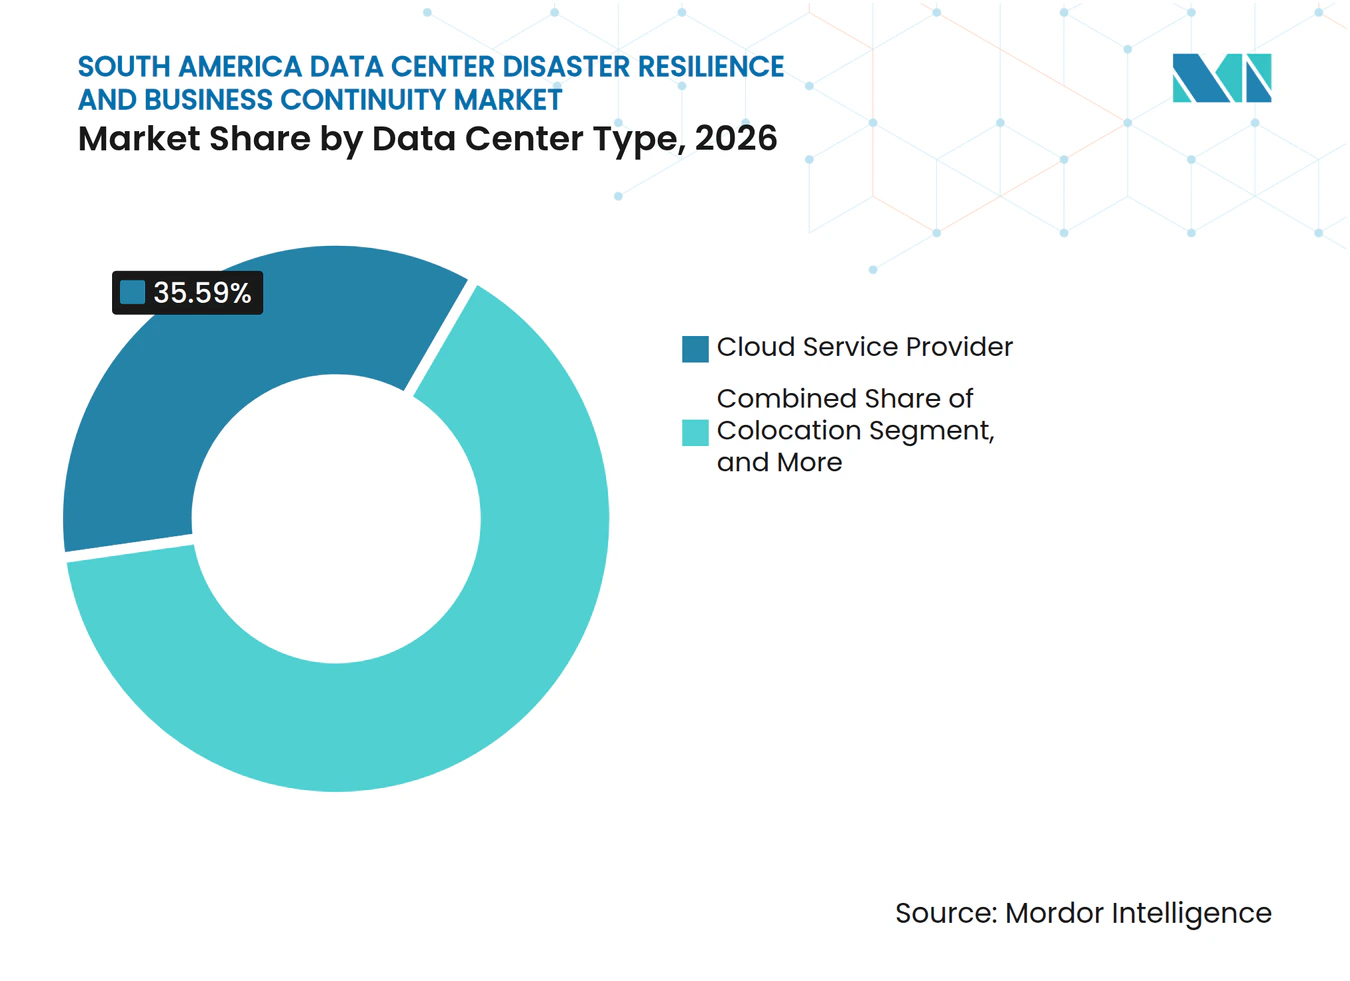
- Nach Rechenzentrumstyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Marktanteil von 35,59 % am Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika und werden bis 2032 voraussichtlich mit einem CAGR von 13,63 % wachsen.
- Nach Endnutzerbranche entfiel auf IT und Telekommunikation im Jahr 2026 ein Marktanteil von 22,13 % am Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika, während BFSI bis 2032 voraussichtlich mit einem CAGR von 14,53 % wachsen wird.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Marktanteil von 66,21 % am Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika, während Argentinien bis 2032 voraussichtlich mit einem CAGR von 13,77 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von Cloud und hybridem IT | +3.5% | Regional, mit konzentrierten Gewinnen in Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Zunehmende Cyberangriffe und Ransomware-Exposition | +3.0% | Brasilien, Argentinien und Chile | Kurzfristig (≤ 2 Jahre) |
| Wachsende regulatorische und datenschutzrechtliche Verpflichtungen | +2.0% | Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Ausbau von Hyperscale- und Colocation-Rechenzentren | +1.5% | Brasilien und Chile, mit Ausstrahlungseffekten auf Argentinien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach automatisierter Wiederherstellungsorchestrierung | +1.5% | Regional, insbesondere in Multi-Cloud-Umgebungen | Langfristig (≥ 4 Jahre) |
| Konzentration kritischer Infrastruktur in stromversorgungsbeschränkten Ballungsräumen | +1.0% | Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Cloud und hybridem IT
Die Cloud-Einführung erhöht die Anzahl der Workloads, die einen unabhängig geprüften Wiederherstellungspfad erfordern, einschließlich Anwendungen, die nun auf verwaltete Datenbanken, Identitätsdienste und gemeinsam genutzte Konnektivität anstatt auf einen einzigen internen Technologie-Stack angewiesen sind. IBM berichtete, dass brasilianische Organisationen, die IBM Power-Workloads in Cloud-Umgebungen migrieren, regionsübergreifende Wiederherstellungskonfigurationen für Produktionssysteme verwenden. Hybride Umgebungen behalten ältere On-Premises-Systeme neben Cloud-Diensten bei, was die Wiederherstellungssequenzierung und das Abhängigkeitsmapping erschwert, da eine Wiederherstellung fehlschlagen kann, wenn eine verknüpfte Anwendung oder Schnittstelle nicht verfügbar ist. Diese Komplexität erschwert die Implementierung und unterstützt die Nachfrage nach Kontinuitätsverwaltungsplattformen, die Geschäfts- und Technikteams eine gemeinsame Übersicht über Wiederherstellungsschritte bieten können. Der Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika profitiert davon, dass das Wiederherstellungsdesign Teil der Cloud-Migrationsplanung wird und nicht eine spätere Beschaffungsentscheidung.
Zunehmende Cyberangriffe und Ransomware-Exposition
Ransomware und Konfigurationsfehler können den Betrieb stören, selbst wenn Kernanwendungen verfügbar bleiben, da Wiederherstellungssysteme, Zugangsdaten, Aufzeichnungen und Kommunikationskanäle ebenfalls betroffen sein können. Recorded Future identifizierte 452 Ransomware-Vorfälle in Südamerika im Jahr 2025, darunter 128 Vorfälle in Brasilien und 63 in Argentinien. Ein Vorfall im Jahr 2025, der einen brasilianischen Anbieter von Gesundheitssoftware betraf, legte 94.000 Patientendatensätze offen, nachdem Schwachstellen in der Cloud-Konfiguration ausgenutzt wurden. Diese Ereignisse erhöhen die Prüfung der Backup-Integrität, der Zugriffskontrollen für die Wiederherstellung, der Krisenreaktionsverfahren und der Fähigkeit, Systeme wiederherzustellen, ohne einem Angreifer den erneuten Zugang zur Umgebung zu ermöglichen. Der Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika profitiert daher von einer Verlagerung von der periodischen Überprüfung hin zu kontinuierlicher Wiederherstellungsbereitschaft.
Wachsende regulatorische und datenschutzrechtliche Verpflichtungen
Brasiliens Datenschutzbehörde hat Regeln für internationale Datentransfers gemäß Resolution CD/ANPD Nr. 19/2024 festgelegt. Organisationen, die Cloud-Wiederherstellungsumgebungen betreiben, müssen Datenflüsse und Verantwortlichkeiten bei Datenschutzverletzungen verstehen. Brasiliens REDATA-Vorschlag identifiziert Notfallwiederherstellung und Geschäftskontinuität auch als Ausnahmen innerhalb vorgeschlagener inländischer Speicheranforderungen für sensible Daten.[1] Chile änderte 2025 seine Schwellenwerte für Umweltgenehmigungen und unterstützte damit die Entwicklung zusätzlicher Rechenzentrumskapazitäten. Diese Compliance-Faktoren machen dokumentierte und prüfbare Wiederherstellungsvereinbarungen im Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika relevanter.
Ausbau von Hyperscale- und Colocation-Rechenzentren
Große Einrichtungen konzentrieren kritische Workloads und erhöhen die Kosten einer standortbezogenen Unterbrechung, insbesondere wenn ein Mieter die Einrichtung für Produktionssysteme nutzt, die viele Geschäftskunden unterstützen. Scala Data Centers sicherte sich im Juli 2025 328 Millionen USD zur Finanzierung von 3 Hyperscale-Einrichtungen und einer Stromversorgungsstation in Chile. Betreiber reagieren darauf, indem sie vorkonfigurierte Resilienzwerkzeuge einsetzen, die sich mit den Anwendungsprogrammierschnittstellen von Hyperscalern verbinden und innerhalb derselben Umgebung wie der gehostete Workload aktiviert werden können. Diese Angebote können den Vertragswert steigern, indem sie Infrastruktur-, Überwachungs- und Wiederherstellungsdienste kombinieren und die Aufteilung der Verantwortlichkeiten zwischen Betreiber, Anbieter und Mieter klären. Die Erweiterung dieser Standorte vergrößert den adressierbaren Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Integrationskosten | -1.8% | Regional, am ausgeprägtesten bei mittelständischen Unternehmen in Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Resilienz- und Rechenzentrumsfachkräften | -1.5% | Brasilien, Chile und Argentinien | Mittelfristig (2–4 Jahre) |
| Fragmentierte Cloud-, Legacy- und On-Premises-Wiederherstellungsumgebungen | -1.2% | Regionale Multi-Anbieter-Hybridumgebungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von für die Notfallwiederherstellung geeigneten Sekundärstandorten | -0.8% | Märkte außerhalb der Tier-1-Ballungsräume | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Integrationskosten
Integrierte Plattformen erfordern Lizenzen, professionelle Dienstleistungen, Tests und wiederkehrendes Programmmanagement. Organisationen, die Workloads migriert haben, ohne Wiederherstellungsfähigkeiten aufzubauen, können separate Beschaffungs- und Back-Migrations-Testkosten verursachen. Das Weltwirtschaftsforum berichtete, dass 51 % der Arbeitgeber in Südamerika öffentliche Mittel für Umschulungen priorisieren, was auf begrenzte interne Kapazitäten für große Technologieprogramme hindeutet. Rubrik und Cognizant führten 2025 ein Modell für Geschäftsresilienz als Dienstleistung ein, um die Vorabausgaben zu reduzieren. Verkaufszyklen können dennoch länger sein, wenn Käufer lokale Implementierungspartner und Budgetgenehmigungen benötigen.
Mangel an spezialisierten Resilienz- und Rechenzentrumsfachkräften
Die Einschränkung ist am stärksten in Rollen, die Geschäftsauswirkungsanalyse, Cloud-Betrieb und Failover-Engineering kombinieren. Brasilien hat laut dem Bericht von Brasscom, wie im Entwurf zitiert, einen prognostizierten jährlichen Mangel von 106.000 Fachkräften für digitale Technologie. Chiles Nationales Beschäftigungsamt identifizierte im Januar 2025 6.000 unbesetzte Stellen im Bereich Informationstechnologie. Diese Lücke erhöht den Wert von verwalteten Kontinuitätsdiensten und automatisierten Wiederherstellungswerkzeugen. Sie kann auch die Fähigkeit eines Kunden einschränken, einen Anbieter während eines Live-Wiederherstellungsereignisses zu überwachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen führen, während Software und Plattformen skalierenDienstleistungen hielten im Jahr 2026 einen Marktanteil von 41,64 % am Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika, was auf einen Mangel an internen Teams zurückzuführen ist, die in der Lage sind, technische Wiederherstellungs- und unternehmensweite Kontinuitätsverantwortlichkeiten zu verwalten. Beratung, Geschäftsauswirkungsanalyse und Resilienzbeurteilungen beginnen die Unternehmensbeziehung häufig damit, kritische Prozesse, Anwendungsabhängigkeiten, Wiederherstellungsprioritäten und verantwortliche Entscheidungsträger zu identifizieren. Auf diese Aufgaben folgen häufig Kontinuitätsplanung, Krisenreaktionsdesign, Wiederherstellungsübungen und Aktualisierungen von Verfahren nach einem Test oder einem operativen Vorfall. Verwaltete Kontinuitätsprogramme eignen sich für Bank- und Telekommunikationskunden, die wiederkehrenden Überprüfungen unterliegen und dokumentierte Nachweise für interne Risikoteams, Kunden und Aufsichtsbehörden benötigen. Tests, Simulationen und Schulungen gewinnen an Bedeutung, da Organisationen Nachweise benötigen, dass Pläne in der Praxis über technische, operative und kommunikative Funktionen hinweg funktionieren.
Dienstleister profitieren auch von der Integrationsbelastung, die durch Cloud-, On-Premises- und Colocation-Wiederherstellungsumgebungen entsteht, insbesondere wenn Legacy-Anwendungen von Systemen abhängen, die von mehr als einem Infrastrukturanbieter verwaltet werden. Commvault und Hitachi Vantara beschrieben ihre brasilianische Allianz als Modell für integrierte regionale Lieferung. Software und Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 13,48 % wachsen, da Käufer weniger unverbundene Werkzeuge und eine klarere Übersicht über Wiederherstellungsverpflichtungen anstreben. Diese Plattformen integrieren Geschäftsauswirkungsanalyse, Abhängigkeitsmapping, Wiederherstellungsplanung, Krisenkoordination, Prüfaufzeichnungen und Testworkflows in einen einzigen Governance-Prozess. Veeam stellte 2026 seine Data Cloud-Plattformfähigkeiten vor, um einheitliche Datenschutz- und Governance-Anforderungen zu unterstützen.


Nach Bereitstellungsmodus:
Cloud führt, da verteilte Wiederherstellung relevanter wirdCloud entfiel im Jahr 2026 auf einen Marktanteil von 46,83 % am Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika. Es wird erwartet, dass dieser bis 2032 mit einem CAGR von 13,46 % wächst. Cloud-Wiederherstellung kann verbrauchsbasierte Preisgestaltung für Organisationen bieten, die keine großen Vorabinvestitionen unterstützen konnten, während Kapazitäten aktiviert werden können, wenn ein Wiederherstellungsereignis oder ein formaler Test dies erfordert. Sie ermöglicht es auch, Wiederherstellungs-Workloads außerhalb des Standorts der primären Anwendung zu platzieren, was die Optionen verbessert, wenn eine lokale Störung Einrichtungen, Strom oder Konnektivität beeinträchtigt. Dies ist in Chile von Bedeutung, wo primäre und sekundäre Standorte häufig im selben seismischen Gebiet lagen, was möglicherweise zu unzureichender geografischer Trennung führt.
Oracle Database@Azure wurde im Januar 2026 in der Region Brasilien Südost verfügbar und fügte eine gekoppelte Cloud-Option für brasilianische Workloads hinzu, was die zunehmende Verfügbarkeit koordinierter Multi-Cloud-Wiederherstellungsarchitekturen veranschaulicht. Die On-Premises-Bereitstellung bleibt für Regierungsbehörden und Finanzinstitute mit Lokalisierungsverpflichtungen, etablierten internen Kontrollen und Workloads relevant, die nicht ohne Weiteres verschoben werden können. Brasiliens Institutionelles Sicherheitsbüro erließ 2025 eine Cloud-Computing-Regel für klassifizierte Informationen. Hybridkonfigurationen halten sensible Systeme lokal gehostet, während Cloud-Zonen für die Wiederherstellung genutzt werden, und erfüllen damit betriebliche und Compliance-Anforderungen. Sie erfordern auch sorgfältige Segmentierung, Orchestrierung, Runbooks und Tests, um sicherzustellen, dass ein Failover keine Daten offenlegt oder abhängige Anwendungen unterbricht.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter kombinieren Skalierung und DynamikCloud-Dienstanbieter hielten im Jahr 2026 einen Marktanteil von 35,59 % am Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika. Sie werden bis 2032 voraussichtlich mit einem CAGR von 13,63 % wachsen. Zusätzliche Cloud-Regionen von AWS, Microsoft, Google und Oracle verändern, wie Unternehmen Wiederherstellungskapazitäten erhalten, insbesondere für Systeme, die eine zweite Verfügbarkeitszone benötigen, aber keinen dedizierten physischen Standort rechtfertigen können. Oracle sicherte sich 2025 eine Cloud-Notfallwiederherstellungsvereinbarung mit Grupo Sada. Dieses Beispiel zeigt, wie Cloud-Zonen dedizierte sekundäre Infrastruktur für einige Workloads ersetzen können, während technische Kontrollen, Serviceverpflichtungen und wiederholbare Wiederherstellungsprozesse beibehalten werden.
Wiederherstellung wird zunehmend als Teil des primären Cloud-Vertrags behandelt und nicht als ein völlig separater Kauf, insbesondere wenn Kunden verwaltete Datenbanken, Speicher und Anwendungsdienste nutzen. Dies kann die Einführung von Resilienzplattformen, die über Cloud-Marktplätze verfügbar sind, erhöhen und die Beschaffung für bestehende Cloud-Kunden vereinfachen. Colocation-Standorte bleiben wichtig, da sie mehrere Cloud-Anbieter in carrierneutralen Einrichtungen verbinden und Unternehmen einen neutralen Standort für Multi-Cloud-Wiederherstellungsvereinbarungen bieten. Equinix erklärte, dass Brasilien ein Prioritätsland bleibt und dass es dort 8 operative Rechenzentren hat, wobei 2025 ein 9. im Bau ist. Unternehmens- und Edge-Standorte können lokale Notfallkapazitäten bereitstellen, wo Latenz, Datenverarbeitungsanforderungen und Netzzuverlässigkeit betriebliche Belange sind.


Nach Endnutzerbranche:
IT und Telekommunikation führen, während BFSI beschleunigtIT und Telekommunikation entfielen im Jahr 2026 auf einen Marktanteil von 22,13 % am Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika. Der Sektor ist sowohl ein wichtiger Rechenzentrumskunde als auch ein Integrator von Wiederherstellungsdiensten für andere Unternehmen, was seine eigenen Betriebspraktiken im gesamten breiteren Technologie-Ökosystem einflussreich macht. SONDA setzte 2026 eine AIOps-Plattform ein, die autonom mehr als 60 % der routinemäßigen Infrastrukturvorfälle löste. Dies veranschaulicht die Bewegung hin zu automatisierten Reaktionen auf der Infrastrukturebene, wo eine schnellere Identifizierung wiederkehrender Probleme Mitarbeiterzeit für komplexe Wiederherstellungsentscheidungen freisetzen kann. Das Gesundheitswesen wird ebenfalls zu einer dringenderen Käuferkategorie, nachdem die brasilianische Gesundheitsdatenexposition 2025 die potenziellen Auswirkungen von Cloud-Konfigurationsfehlern verdeutlicht hat.
BFSI wird bis 2032 voraussichtlich mit einem CAGR von 14,53 % wachsen. Finanzinstitute legen größeren Wert auf Tests, Simulationen, nachgewiesene Wiederherstellungsergebnisse und die Fähigkeit, Systeme wiederherzustellen, ohne sensible Aufzeichnungen zu gefährden. IBM beschrieb 2025 die Nutzung von IBM Cloud Power Virtual Server durch eine südamerikanische Bank für regionsübergreifende Notfallwiederherstellung. ISO 22301 ist in der Beschaffung zunehmend relevant, da es einen anerkannten Rahmen für das Geschäftskontinuitätsmanagement festlegt. Regierung, Fertigung, Einzelhandel, Energie und Versorgungsunternehmen haben unterschiedliche Wiederherstellungsprioritäten, stehen aber vor demselben Bedarf, kritische Anwendungsabhängigkeiten, interne Verantwortlichkeiten und Kommunikationsanforderungen während einer Störung zu verwalten.
Geografische Analyse
Brasilien: Skalierung, Regulierung und verteilte Kapazität
Brasilien hielt im Jahr 2026 einen Marktanteil von 66,21 % am Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika. Seine Position spiegelt das Ausmaß seiner digitalen Wirtschaft, die Konzentration von Unternehmens-Workloads und ein vergleichsweise entwickeltes regulatorisches Umfeld für den Umgang mit Daten wider. Die Marktgröße für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika in Brasilien wird durch den Kapazitätsausbau über den São-Paulo-Korridor hinaus unterstützt, was die praktischen Optionen für ein verteiltes Wiederherstellungsdesign erhöht. Brasiliens Datenschutzbehörde überwacht den LGPD-Rahmen, während das Institutionelle Sicherheitsbüro Regeln für die Cloud-Verarbeitung klassifizierter Daten festlegt. IBMs Multi-Zonen-Cloud-Dienst in São Paulo bietet Unternehmen einen zusätzlichen Weg für die regionsübergreifende Wiederherstellungsplanung und kann Kunden dabei helfen, Wiederherstellungsvereinbarungen mit lokalen Betriebsanforderungen in Einklang zu halten.
Argentinien: Neue Hyperscale-Verpflichtungen verändern Wiederherstellungsanforderungen
Argentinien wird bis 2032 voraussichtlich mit einem CAGR von 13,77 % wachsen. OpenAI und Sur Energy unterzeichneten im Oktober 2025 eine Absichtserklärung für ein 25 Milliarden USD, 500 MW Rechenzentrum-Projekt in Patagonien im Rahmen des RIGI-Anreizprogramms. Einrichtungen dieser Größe erfordern formale Wiederherstellungsdesigns, mehrere Wiederherstellungspfade, verwaltete Kontinuitätsprogramme und klare Testverantwortlichkeiten über Infrastruktur-, Software- und Betriebsteams hinweg. Cirion erweiterte seinen carrierneutralen Standort BUE1 in Buenos Aires im August 2025 um mehr als 2 MW.[2] Die Erweiterung unterstützt die Nachfrage von KI-intensiven und hochverfügbaren Workloads, die Niedriglatenz-Konnektivität und glaubwürdige Wiederherstellungsvereinbarungen erfordern, da Kunden Produktionsbereitstellungen ausweiten.
Chile, Uruguay und andere südamerikanische Märkte: Resilienz jenseits der Kernzentren
Chiles seismische Exposition verleiht der geografischen Trennung eine zentrale Rolle im Wiederherstellungsdesign, da ein Ereignis, das einen Ballungsraum betrifft, sowohl die Anwendungsverfügbarkeit als auch die Bereitschaft verbundener Dienstanbieter testen kann. Scalas Finanzierung von 2025 für 3 Hyperscale-Einrichtungen und eine Stromversorgungsstation zeigt, dass neue Kapazitäten mit unterstützender Strominfrastruktur gebaut werden. Chiles Anpassungen der Umweltgenehmigungen können zusätzliche Kapazitäten unterstützen, während Resilienz-Käufer vermeiden müssen, sowohl primäre als auch Wiederherstellungssysteme innerhalb eines einzigen städtischen Netzes zu platzieren. Uruguay und andere südamerikanische Märkte sind weniger reif, aber Programme für digitale Regierungsführung, Investitionen in Sekundärstädte und aufkommende Cloud-Verpflichtungen können später eine Nachfrage nach verwalteten Wiederherstellungsdiensten schaffen.
Wettbewerbslandschaft
Marktkonzentration
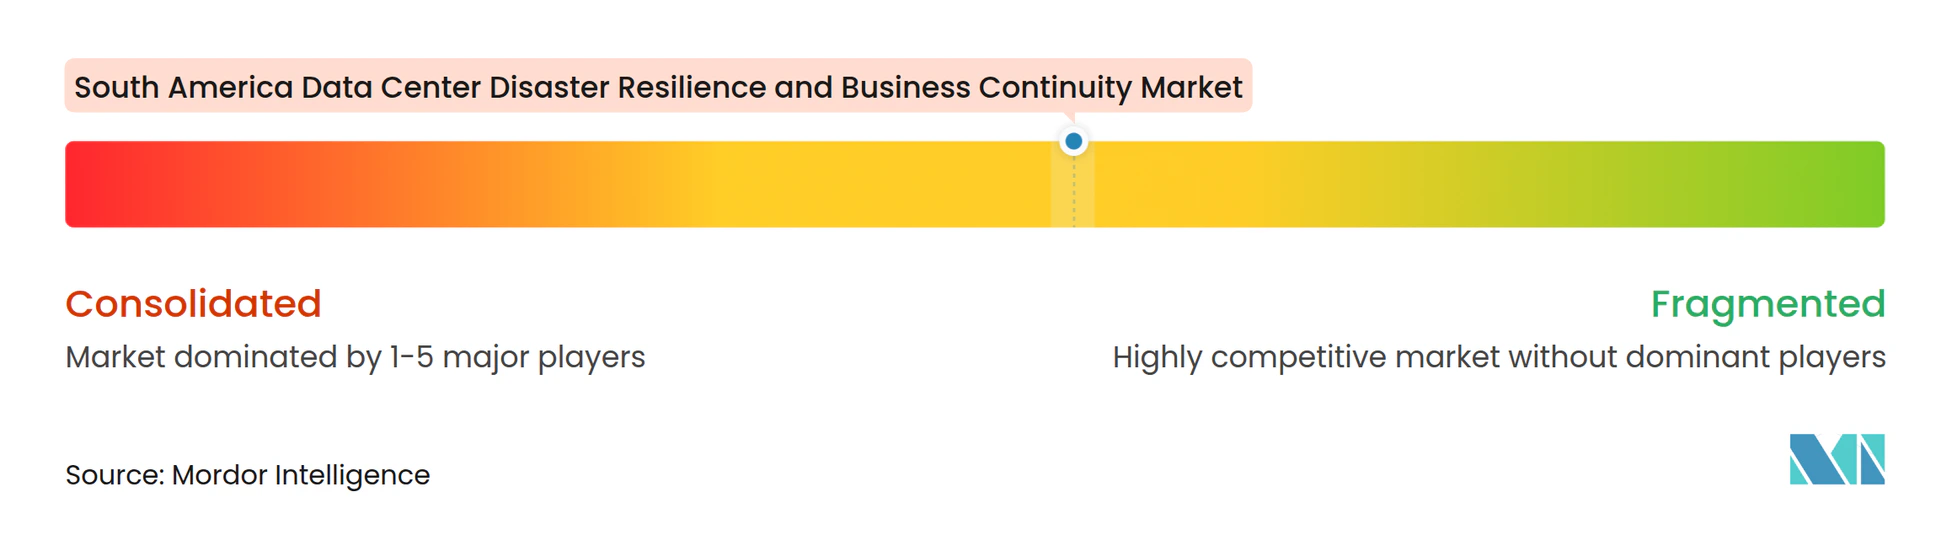
Der Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika ist mäßig fragmentiert. IBM, Veeam, Commvault, Rubrik und Cohesity konkurrieren über Softwareplattformen, Partnernetzwerke, Zugang zu Cloud-Marktplätzen und ihre Fähigkeit, Kunden in verschiedenen Technologieumgebungen zu unterstützen. Ascenty, Scala, Equinix und Cirion konkurrieren über Colocation-Kapazitäten, Redundanzfunktionen, Vereinbarungen über erneuerbare Energien und Interconnection-Optionen. Der Marktkonzentrationsindex beträgt 4 von 10, da kein kombinierter Anteil für die führenden Unternehmen angegeben wird und die Präsenz zahlreicher globaler Anbieter und regionaler Infrastrukturanbieter auf eine verteilte Lieferantenbasis hindeutet. Der Wettbewerb ist am stärksten bei integrierten Dienstleistungen, die Software, verwalteten Support, Tests, lokale Lieferung und dokumentierte Compliance-Unterstützung für regulierte Kunden kombinieren.
Commvault erweiterte seine Brasilien-Kanalbeziehung mit Ingram Micro im November 2025 und stärkte damit den Zugang zu Unternehmens- und Regierungskunden über einen lokalen Vertriebsweg. Veeam schloss im Dezember 2025 die Übernahme von Securiti AI für 1,725 Milliarden USD ab.[3] Die Übernahme fügte dem Resilienzangebot Fähigkeiten im Bereich Datensicherheits-Positionsmanagement, Datenschutz-Governance und Governance für künstliche Intelligenz hinzu, was Datenwiederherstellungsentscheidungen enger mit Sicherheits- und Compliance-Teams verknüpft. Rubrik und Cognizant starteten im Oktober 2025 eine Partnerschaft für Geschäftsresilienz als Dienstleistung. Dieses Modell richtet sich an Käufer, die Ransomware-Wiederherstellung ohne eine große anfängliche Lizenzverpflichtung benötigen, und kann für Organisationen geeignet sein, die vorhersehbare Betriebsausgaben bevorzugen.
Everbridge, ServiceNow und Ekatra starteten im Dezember 2025 eine Lösung für das Management von Notfallereignissen. Automatisierte Wiederherstellungsorchestrierung wird zu einem Wettbewerbsdifferenziator, da Käufer schnellere, wiederholbarere Reaktionen und weniger Abhängigkeit von manuellen Runbooks bei zeitkritischen Vorfällen anstreben. Eine 2026 peer-reviewed Studie berichtete von einem cloud-nativen Prototyp mit einem Wiederherstellungszeitobjektiv von unter 3 Minuten und einem Kontinuitätspunktobjektiv von unter 5 Sekunden. Anbieter, die Automatisierung mit lokalem Support, Compliance-Expertise und glaubwürdigen Implementierungsdienstleistungen kombinieren, können Lücken in Bereichen außerhalb der größten regionalen Zentren schließen, wo Unternehmen möglicherweise über weniger Spezialressourcen verfügen.
Branchenführer im Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Equinix, Inc.
-
Ascenty Data Centers e Telecomunicações S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika Unternehmen in diesem Bericht
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Zerto Ltd.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers S.A.
- ODATA Serviços de Tecnologia Ltda.
- Cirion Technologies, LLC
- Elea Data Centers S.A.
- Lumen Technologies, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- MetricStream, Inc.
Neueste Industrielle Entwicklungen in Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika
- Oktober 2026: Colliers veröffentlichte eine Marktumfrage, die eine Pipeline von 8 Rechenzentrum-Projekten in Chile mit insgesamt 367,8 MW und 1,616 Milliarden USD an Investitionen bis 2031 identifizierte. Projekte unter der Führung von Amazon, Google, Microsoft, Scala und Equinix konzentrieren sich auf die Korridore Quilicura, Huechuraba und Lampa in Santiago. Das Ausmaß der zugesagten Kapazität impliziert eine entsprechende Ausweitung der Beschaffung von Katastrophenresilienz, da Hyperscale-Mieter Wiederherstellungsverpflichtungen auf Anbieterebene in Mietverträgen vorschreiben.
- August 2026: Ascenty initiierte die Suche nach einem Minderheitsinvestor in Höhe von 1 Milliarde USD zur Finanzierung der laufenden Rechenzentrumserweiterung im Bundesstaat São Paulo, nach der Ankündigung im Mai 2026 eines Investitionsplans von 1,2 Milliarden USD für 4 KI-fokussierte Einrichtungen, darunter Sumaré 3, das erste südamerikanische Rechenzentrum, das von Grund auf für Hyperscale-KI-Workloads konzipiert wurde, mit 60 MW seiner anfänglichen 90-MW-Kapazität, die bereits an einen einzigen globalen Technologiekunden vergeben wurde. Das Konzentrationsrisiko, das Single-Tenant-Hyperscale-Einrichtungen innewohnt, ist ein direkter Treiber für Ausgaben für Katastrophenresilienz auf Standortebene.
- Mai 2026: Veeam startete die DataAI Command Platform und integrierte Datenschutz, Governance, Identitätsmanagement und KI-Anwendungsunterstützung in eine einheitliche Oberfläche. Die Plattform baute auf Veams Übernahme von Securiti AI im Dezember 2025 für 1,725 Milliarden USD auf, die Fähigkeiten im Bereich Datensicherheits-Positionsmanagement und KI-Governance hinzufügte, die direkt für LGPD-Compliance-Workflows in Brasilien relevant sind.
- März 2026: Conecta Infra kündigte eine phasenweise Investition von 350 Millionen USD an, um bis 2028 eine Unterseekabell-Infrastruktur zu bauen, die die wichtigsten Rechenzentrumszentren Südamerikas verbindet. Das Projekt verbessert die Interkonnektivität zwischen primären und Wiederherstellungsstandorten in Brasilien, Chile und Argentinien, reduziert die Latenz in Replikationspfaden und stärkt die physische Schicht regionaler Katastrophenresilienz-Architekturen.
Berichtsumfang des Markts für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika
Der Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika umfasst Lösungen und Dienstleistungen, die Organisationen dabei helfen, kritische Daten zu schützen, den IT-Betrieb aufrechtzuerhalten und Geschäftsprozesse während Störungen wie Cyberangriffen, Stromausfällen und Systemausfällen wiederherzustellen.
Der Bericht über den Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika ist segmentiert nach Komponente (Software und Plattformen sowie Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Rechenzentrumstyp (Cloud-Dienstanbieter, Colocation sowie Unternehmen und Edge), Endnutzerbranche (BFSI, IT und Telekommunikation, Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Fertigung, Energie und Versorgungsunternehmen sowie weitere Endnutzerbranchen) und Geografie (Brasilien, Chile, Argentinien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software und Plattformen | Integrierte Plattformen für Kontinuitäts- und Resilienzmanagement |
| Eigenständige Software für Geschäftsauswirkungsanalyse und Abhängigkeitsmapping | |
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | |
| Eigenständige Software für Krisenreaktion und Vorfallkoordination | |
| Sonstige (eigenständige Software für Resilienzübungen und Testmanagement usw.) | |
| Dienstleistungen | Beratungs-, Geschäftsauswirkungsanalyse- und Resilienzbeurteilungsdienstleistungen |
| Dienstleistungen zur Entwicklung von Kontinuitäts- und Krisenreaktionsplänen | |
| Dienstleistungen zur Softwareimplementierung und Systemintegration | |
| Dienstleistungen für Resilienztests, Simulationen und Schulungen | |
| Dienstleistungen für verwaltete Kontinuitätsprogramme |
| Cloud |
| On-Premises |
| Hybrid |
| Cloud-Dienstanbieter |
| Colocation |
| Unternehmen und Edge |
| IT und Telekommunikation |
| Bankwesen, Finanzdienstleistungen und Versicherungen |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzelhandel und E-Commerce |
| Energie und Versorgungsunternehmen |
| Weitere Branchen |
| Brasilien |
| Chile |
| Argentinien |
| Übriges Südamerika |
| Nach Komponente | Software und Plattformen | Integrierte Plattformen für Kontinuitäts- und Resilienzmanagement |
| Eigenständige Software für Geschäftsauswirkungsanalyse und Abhängigkeitsmapping | ||
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | ||
| Eigenständige Software für Krisenreaktion und Vorfallkoordination | ||
| Sonstige (eigenständige Software für Resilienzübungen und Testmanagement usw.) | ||
| Dienstleistungen | Beratungs-, Geschäftsauswirkungsanalyse- und Resilienzbeurteilungsdienstleistungen | |
| Dienstleistungen zur Entwicklung von Kontinuitäts- und Krisenreaktionsplänen | ||
| Dienstleistungen zur Softwareimplementierung und Systemintegration | ||
| Dienstleistungen für Resilienztests, Simulationen und Schulungen | ||
| Dienstleistungen für verwaltete Kontinuitätsprogramme | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Rechenzentrumstyp | Cloud-Dienstanbieter | |
| Colocation | ||
| Unternehmen und Edge | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| Bankwesen, Finanzdienstleistungen und Versicherungen | ||
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Energie und Versorgungsunternehmen | ||
| Weitere Branchen | ||
| Nach Geografie | Brasilien | |
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren in Südamerika?
Der Markt wurde 2026 auf 213,41 Millionen USD bewertet und wird bis 2032 voraussichtlich 449,21 Millionen USD bei einem CAGR von 13,08 % erreichen.
Welche Komponente führt die Ausgaben für Rechenzentrumresilienz in Südamerika an?
Dienstleistungen führten 2026 mit einem Anteil von 41,64 %, da Unternehmen Beratungs-, Implementierungs-, Test- und verwaltete Kontinuitätsunterstützung benötigen.
Warum ist die Cloud-Bereitstellung für die Wiederherstellungsplanung wichtig?
Cloud hielt 2026 einen Anteil von 46,83 % und kann Wiederherstellungs-Workloads vom primären Anwendungsstandort entfernt platzieren.
Welcher Endnutzersektor hat die schnellste prognostizierte Expansion?
BFSI wird bis 2032 voraussichtlich mit einem CAGR von 14,53 % wachsen, da Finanzinstitute Wiederherstellungstests und Compliance-Aktivitäten ausweiten.
Welches Land führt die regionale Nachfrage nach Katastrophenresilienz-Dienstleistungen an?
Brasilien hielt 2026 einen Anteil von 66,21 %, unterstützt durch seine große digitale Wirtschaft, Cloud-Infrastruktur und Datenschutzanforderungen.
Was ist das Haupthindernis für eine breitere Einführung von Kontinuitätsplattformen?
Hohe Implementierungs-, Integrations-, Test- und Fachpersonalkosten können Entscheidungen verzögern, insbesondere bei mittelständischen Organisationen.