
Tamaño y Participación del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
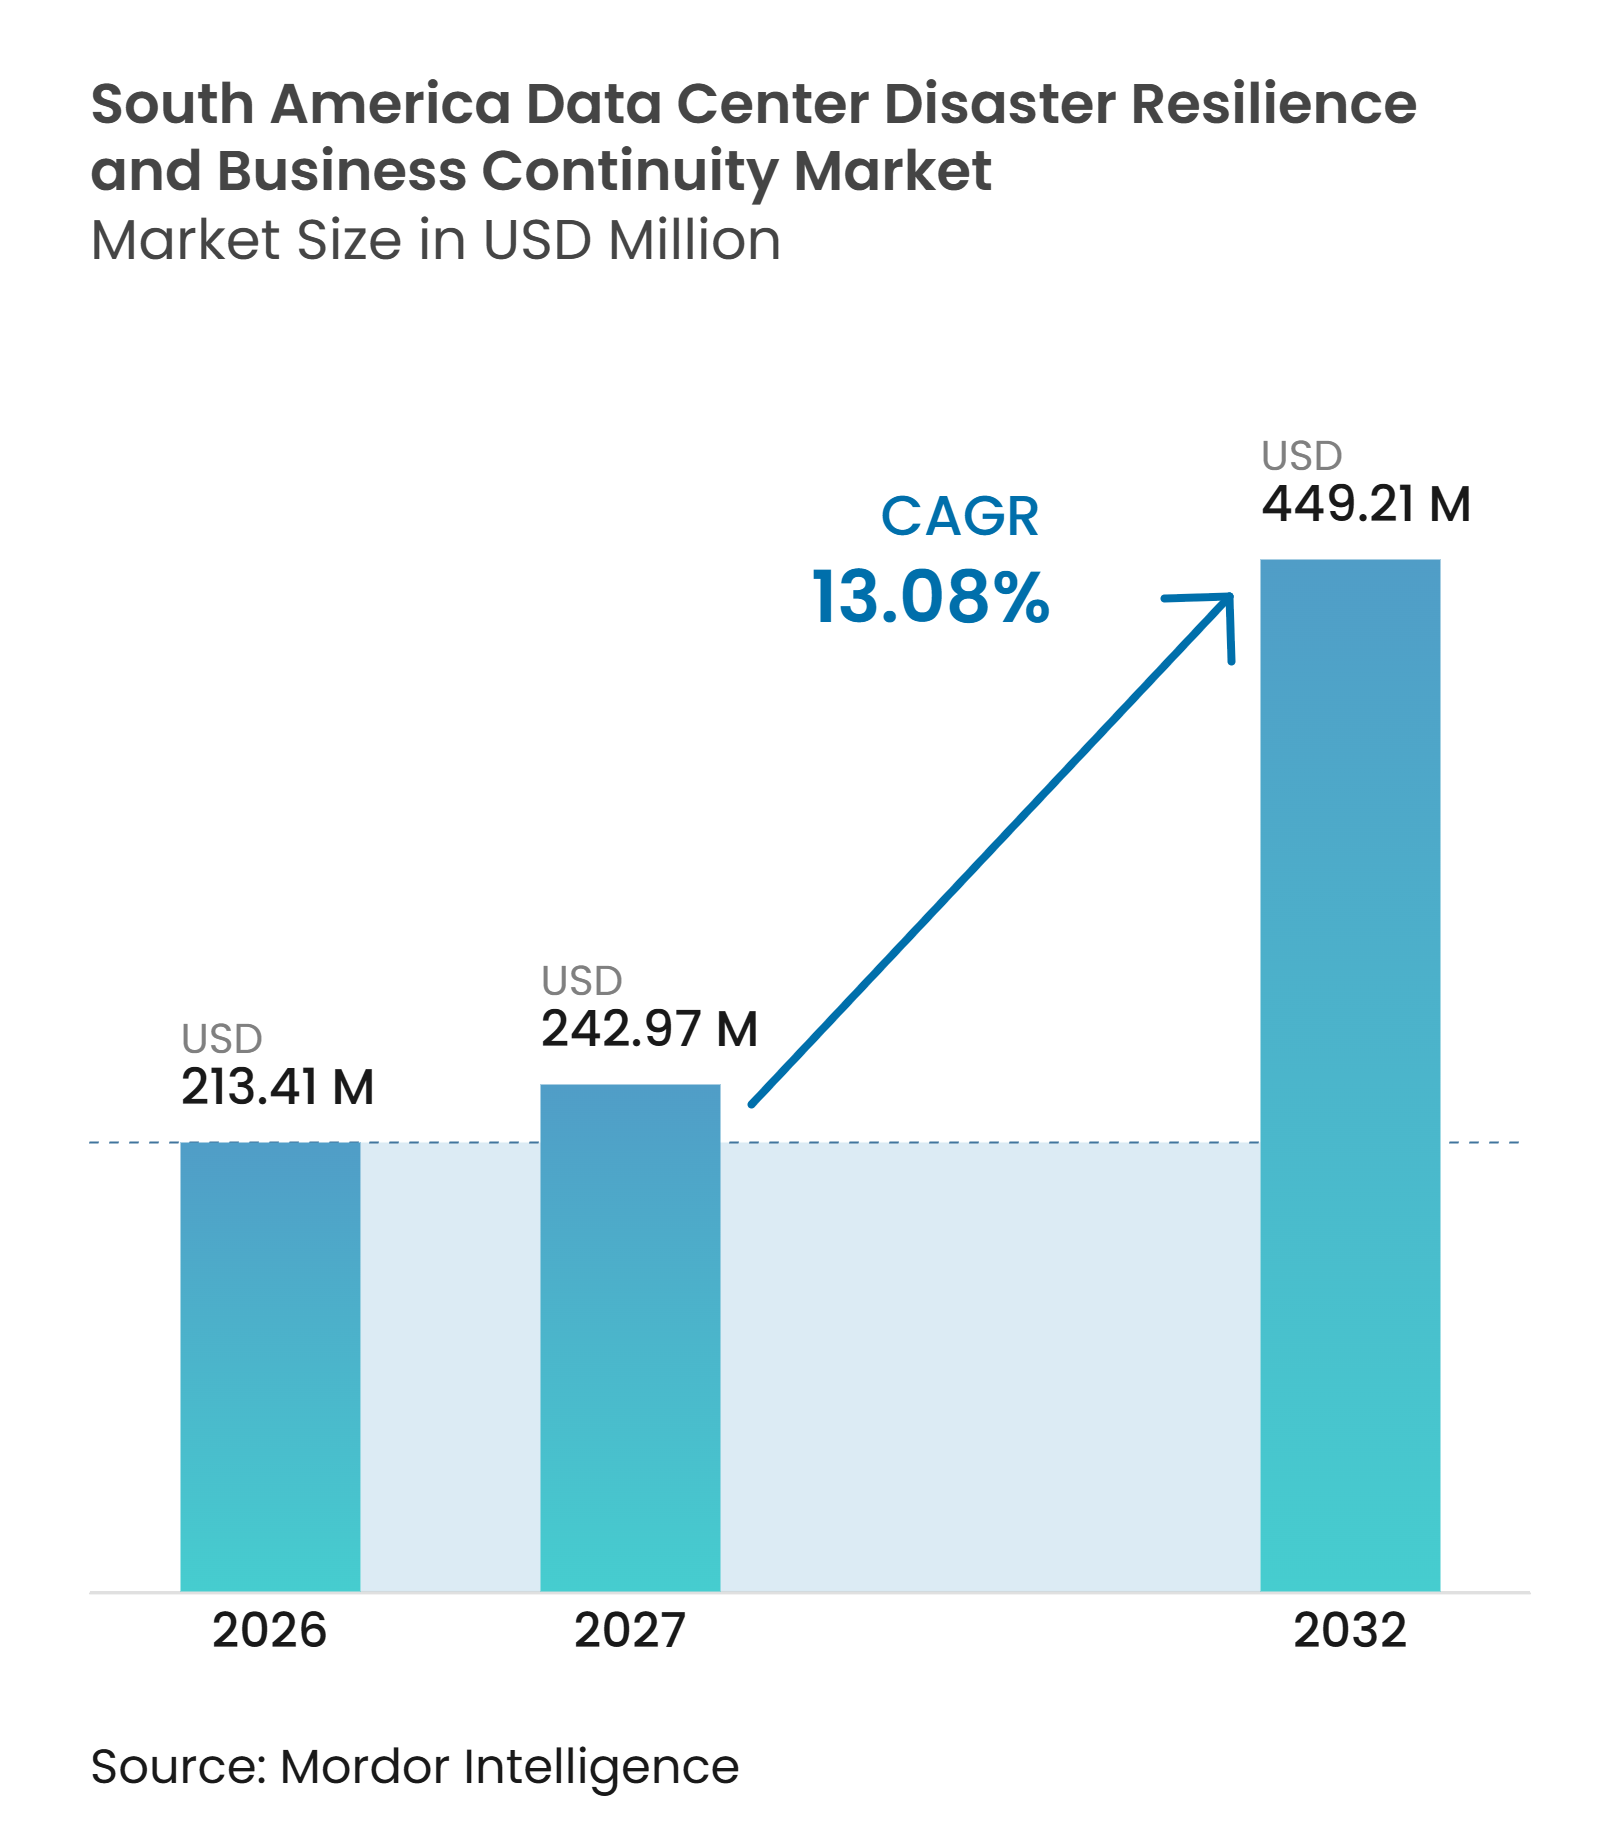
| Tamaño del mercado en el año base (2026) | 213.41 Millones de dólares |
| Tamaño del Mercado (2027) | 242.97 Millones de dólares |
| Tamaño del Mercado (2032) | 449.21 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.08 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Sur por Mordor Intelligence
El tamaño del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur fue valorado en 213,41 millones de USD en 2026 y se estima que se expandirá desde 242,97 millones de USD en 2027 hasta alcanzar 449,21 millones de USD para 2032, a una CAGR del 13,08% durante el período de pronóstico 2027-2032. La demanda está migrando de productos de respaldo hacia programas de recuperación probados que abarcan análisis de impacto empresarial, mapeo de dependencias, coordinación de crisis y ejecución de la recuperación. Las nuevas regiones en la nube y la capacidad de colocación están incrementando el número de cargas de trabajo críticas que requieren una ruta de recuperación documentada. Los incidentes cibernéticos y las normas más estrictas de protección de datos también están adelantando el gasto en continuidad dentro de los presupuestos de tecnología empresarial. Los proveedores globales están fortaleciendo los canales locales, mientras que los proveedores de colocación están añadiendo servicios de resiliencia gestionada a sus contratos con clientes.
Conclusiones Clave del Informe
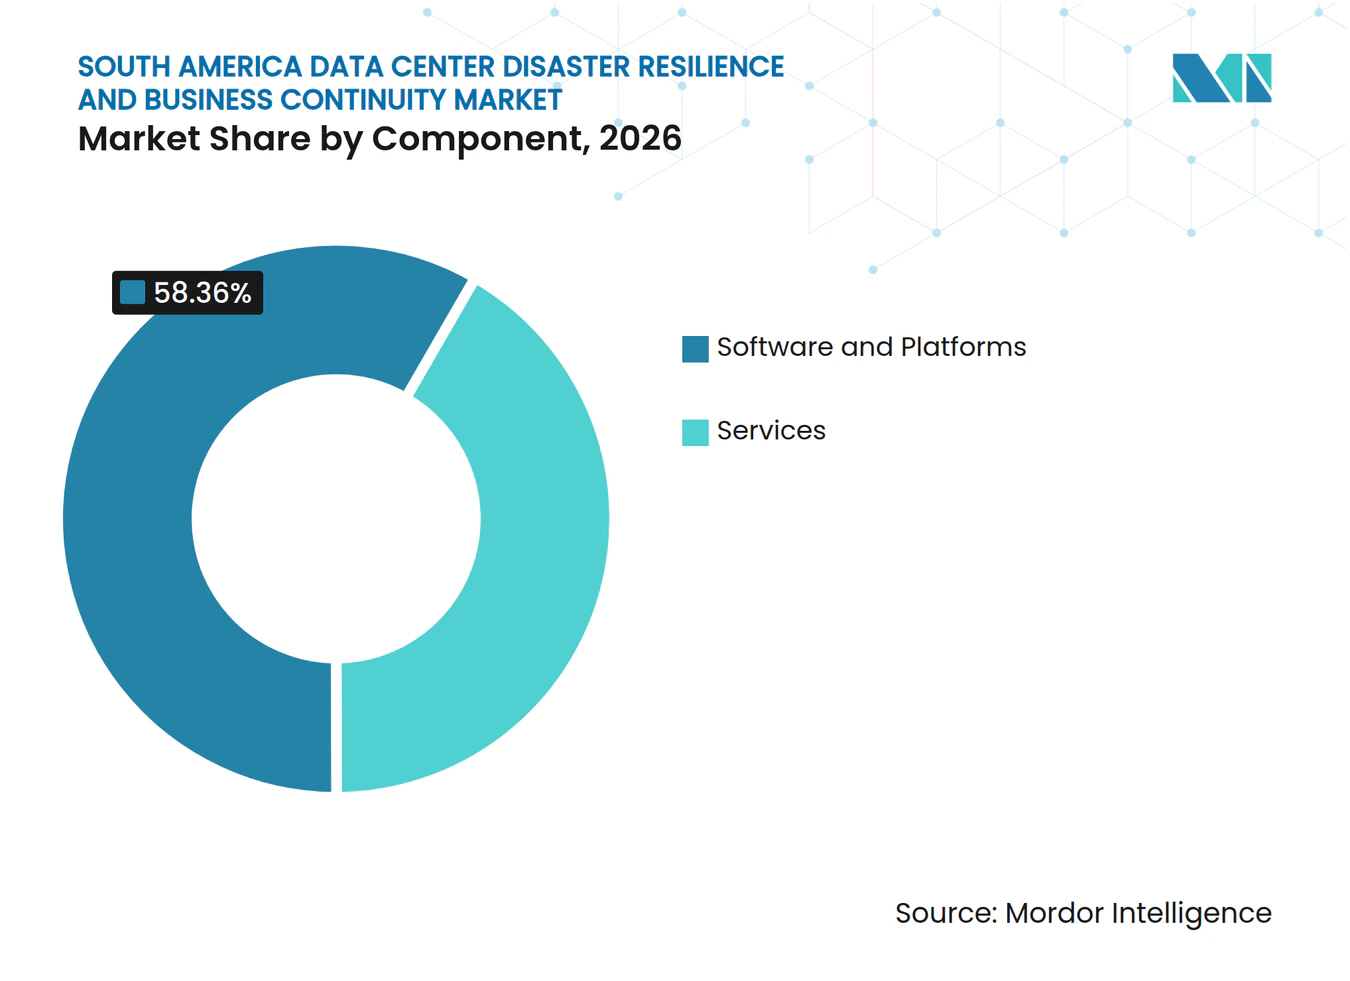
- Por componente, los servicios representaron el 41,64% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur en 2026, mientras que se proyecta que el software y las plataformas se expandan a una CAGR del 13,48% hasta 2032.
- Por modo de implementación, la nube representó el 46,83% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur en 2026 y se espera que se expanda a una CAGR del 13,46% hasta 2032.
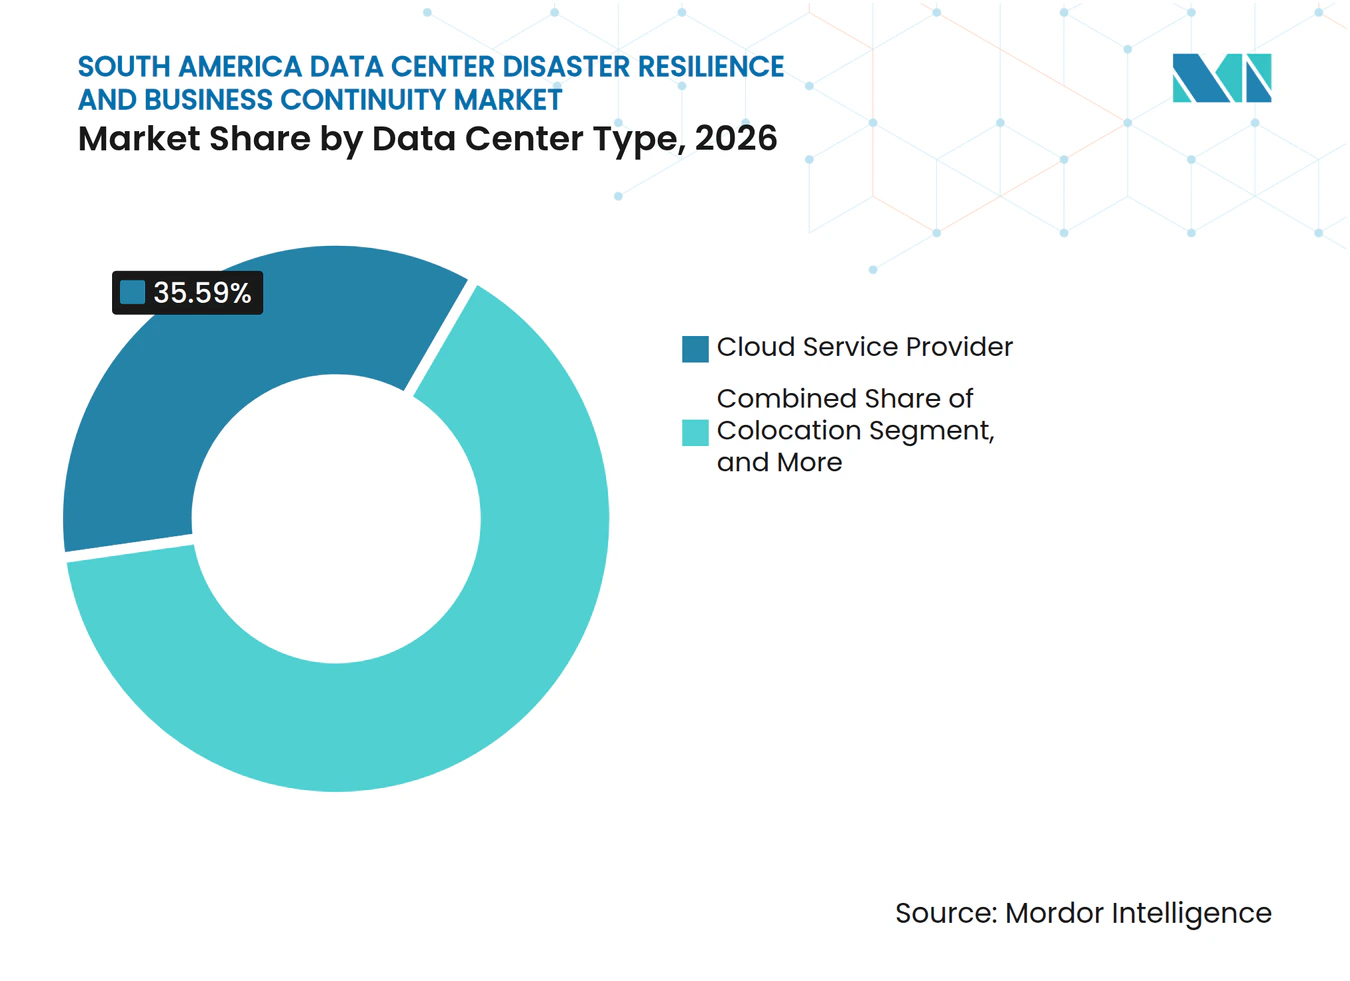
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 35,59% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur en 2026 y se proyecta que se expandan a una CAGR del 13,63% hasta 2032.
- Por industria de usuario final, TI y telecomunicaciones representaron el 22,13% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur en 2026, mientras que se proyecta que BFSI se expanda a una CAGR del 14,53% hasta 2032.
- Por geografía, Brasil representó el 66,21% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur en 2026, mientras que se proyecta que Argentina se expanda a una CAGR del 13,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de TI en la Nube e Híbrida | +3.5% | Regional, con ganancias concentradas en Brasil y Chile | Mediano plazo (2-4 años) |
| Aumento de Ciberataques y Exposición al Ransomware | +3.0% | Brasil, Argentina y Chile | Corto plazo (≤ 2 años) |
| Crecientes Obligaciones Regulatorias y de Protección de Datos | +2.0% | Brasil y Chile | Mediano plazo (2-4 años) |
| Expansión de Centros de Datos de Hiperescala y Colocación | +1.5% | Brasil y Chile, con efecto secundario en Argentina | Mediano plazo (2-4 años) |
| Creciente Demanda de Orquestación de Recuperación Automatizada | +1.5% | Regional, especialmente en entornos multinube | Largo plazo (≥ 4 años) |
| Concentración de Infraestructura Crítica en Metrópolis con Restricciones de Energía | +1.0% | Brasil y Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de TI en la Nube e Híbrida
La adopción de la nube está incrementando el número de cargas de trabajo que requieren una ruta de recuperación probada de forma independiente, incluidas las aplicaciones que ahora dependen de bases de datos gestionadas, servicios de identidad y conectividad compartida en lugar de una única pila tecnológica interna. IBM informó que las organizaciones brasileñas que migran cargas de trabajo de IBM Power a entornos en la nube están utilizando configuraciones de recuperación entre regiones para sistemas de producción. Los entornos híbridos conservan sistemas locales más antiguos junto con servicios en la nube, lo que dificulta la secuenciación de la recuperación y el mapeo de dependencias, ya que una recuperación puede fallar si una aplicación o interfaz vinculada no está disponible. Esta complejidad complica la implementación y respalda la demanda de plataformas de gestión de continuidad que puedan proporcionar a los equipos técnicos y empresariales una visión compartida de los pasos de recuperación. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur se beneficia a medida que el diseño de recuperación se convierte en parte de la planificación de la migración a la nube en lugar de una decisión de adquisición posterior.
Aumento de Ciberataques y Exposición al Ransomware
El ransomware y los fallos de configuración pueden interrumpir las operaciones incluso cuando las aplicaciones principales permanecen disponibles, porque los sistemas de recuperación, las credenciales, los registros y los canales de comunicación también pueden verse afectados. Recorded Future identificó 452 incidentes de ransomware en América del Sur en 2025, incluidos 128 incidentes en Brasil y 63 en Argentina. Un incidente de 2025 que involucró a un proveedor brasileño de software para el sector salud expuso 94.000 registros de pacientes tras la explotación de debilidades en la configuración de la nube. Estos eventos aumentan el escrutinio sobre la integridad de las copias de seguridad, los controles de acceso a la recuperación, los procedimientos de respuesta a crisis y la capacidad de restaurar sistemas sin permitir que un atacante vuelva a ingresar al entorno. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur se beneficia, por tanto, de un cambio desde la verificación periódica hacia la preparación continua para la recuperación.
Crecientes Obligaciones Regulatorias y de Protección de Datos
La autoridad de protección de datos de Brasil estableció normas para las transferencias internacionales de datos mediante la Resolución CD/ANPD N.° 19/2024. Las organizaciones que operan entornos de recuperación en la nube deben comprender los flujos de datos y las responsabilidades en materia de respuesta a brechas. La propuesta REDATA de Brasil también identifica la recuperación ante desastres y la continuidad del negocio como excepciones dentro de los requisitos de almacenamiento doméstico propuestos para datos sensibles.[1] Chile modificó sus umbrales de permisos ambientales en 2025, apoyando el desarrollo de capacidad adicional de centros de datos. Estos factores de cumplimiento hacen que los acuerdos de recuperación documentados y verificables sean más relevantes en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur.
Expansión de Centros de Datos de Hiperescala y Colocación
Las grandes instalaciones concentran cargas de trabajo críticas y aumentan el costo de una interrupción a nivel de sitio, especialmente cuando un inquilino utiliza la instalación para sistemas de producción que dan soporte a muchos clientes empresariales. Scala Data Centers aseguró 328 millones de USD en julio de 2025 para financiar 3 instalaciones de hiperescala y una subestación eléctrica en Chile. Los operadores están respondiendo desplegando herramientas de resiliencia preconfiguradas que se conectan a las interfaces de programación de aplicaciones de los hiperescaladores y pueden activarse dentro del mismo entorno que la carga de trabajo alojada. Estas ofertas pueden aumentar el valor del contrato al combinar infraestructura, monitoreo y servicios de recuperación, y al clarificar la división de responsabilidades entre el operador, el proveedor y el inquilino. La expansión de estos sitios amplía el mercado potencial de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Implementación e Integración | -1.8% | Regional, más pronunciado en empresas del mercado medio de Brasil y Argentina | Mediano plazo (2-4 años) |
| Escasez de Personal Especializado en Resiliencia y Centros de Datos | -1.5% | Brasil, Chile y Argentina | Mediano plazo (2-4 años) |
| Entornos de Recuperación Fragmentados entre Nube, Sistemas Heredados e Instalaciones Locales | -1.2% | Entornos híbridos multifabricante regionales | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Sitios Secundarios Preparados para la Recuperación ante Desastres | -0.8% | Mercados fuera de las metrópolis de primer nivel | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Implementación e Integración
Las plataformas integradas requieren licencias, servicios profesionales, pruebas y gestión continua del programa. Las organizaciones que migraron cargas de trabajo sin desarrollar capacidades de recuperación pueden incurrir en costos separados de adquisición y pruebas de migración inversa. El Foro Económico Mundial informó que el 51% de los empleadores en América del Sur priorizan el financiamiento público para la recualificación, lo que indica una capacidad interna limitada para grandes programas tecnológicos. Rubrik y Cognizant introdujeron un modelo de resiliencia empresarial como servicio en 2025 para reducir el gasto inicial. Los ciclos de ventas pueden seguir siendo más largos, donde los compradores necesitan socios de implementación locales y aprobación presupuestaria.
Escasez de Personal Especializado en Resiliencia y Centros de Datos
La restricción es más pronunciada en roles que combinan análisis de impacto empresarial, operaciones en la nube e ingeniería de conmutación por error. Brasil tiene una escasez anual proyectada de 106.000 profesionales en tecnología digital, según el informe de Brasscom, citado en el borrador. El Servicio Nacional de Empleo de Chile identificó 6.000 puestos de tecnología de la información sin cubrir en enero de 2025. Esta brecha aumenta el valor de los servicios de continuidad gestionada y las herramientas de recuperación automatizada. También puede limitar la capacidad de un cliente para supervisar a un proveedor durante un evento de recuperación en tiempo real.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Lideran Mientras el Software y las Plataformas EscalanLos servicios representaron el 41,64% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur en 2026, lo que refleja la escasez de equipos internos capaces de gestionar la recuperación técnica y las responsabilidades de continuidad a nivel organizacional. Los servicios de asesoría, análisis de impacto empresarial y evaluaciones de resiliencia suelen iniciar la relación empresarial identificando procesos críticos, dependencias de aplicaciones, prioridades de recuperación y responsables de la toma de decisiones. Estas asignaciones suelen ir seguidas de planificación de continuidad, diseño de respuesta a crisis, ejercicios de recuperación y actualizaciones de procedimientos tras una prueba o incidente operativo. Los programas de continuidad gestionada son adecuados para clientes bancarios y de telecomunicaciones que enfrentan revisiones recurrentes y necesitan evidencia documentada para equipos internos de riesgo, clientes y organismos supervisores. Las pruebas, simulaciones y la formación están ganando importancia a medida que las organizaciones necesitan evidencia de que los planes funcionan en la práctica en las funciones técnicas, operativas y de comunicación.
Los proveedores de servicios también se benefician de la carga de integración creada por los entornos de recuperación en la nube, locales y de colocación, especialmente cuando las aplicaciones heredadas dependen de sistemas gestionados por más de 1 proveedor de infraestructura. Commvault y Hitachi Vantara describieron su alianza en Brasil como un modelo de entrega regional integrada. Se proyecta que el software y las plataformas se expandan a una CAGR del 13,48% hasta 2032, a medida que los compradores buscan menos herramientas desconectadas y una supervisión más clara de las obligaciones de recuperación. Estas plataformas integran el análisis de impacto empresarial, el mapeo de dependencias, la planificación de la recuperación, la coordinación de crisis, los registros de auditoría y los flujos de trabajo de pruebas en un único proceso de gobernanza. Veeam introdujo las capacidades de su plataforma Data Cloud en 2026 para satisfacer las necesidades unificadas de protección de datos y gobernanza.


Por Modo de Implementación:
La Nube Lidera a Medida que la Recuperación Distribuida se Vuelve Más RelevanteLa nube representó el 46,83% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur en 2026. Se proyecta que se expanda a una CAGR del 13,46% hasta 2032. La recuperación en la nube puede ofrecer precios basados en el consumo para organizaciones que no podían soportar grandes implementaciones iniciales, al tiempo que permite activar la capacidad cuando un evento de recuperación o una prueba formal lo requiere. También permite ubicar las cargas de trabajo de recuperación fuera de la ubicación de la aplicación principal, lo que mejora las opciones cuando una interrupción local afecta a las instalaciones, la energía o la conectividad. Esto es relevante en Chile, donde los sitios primarios y secundarios a menudo se han ubicado dentro de la misma zona sísmica, lo que puede resultar en una separación geográfica insuficiente.
Oracle Database@Azure estuvo disponible en Brasil Sureste en enero de 2026, añadiendo una opción de nube emparejada para las cargas de trabajo brasileñas e ilustrando la creciente disponibilidad de arquitecturas de recuperación multinube coordinadas. La implementación local sigue siendo relevante para entidades gubernamentales e instituciones financieras con obligaciones de localización, controles internos establecidos y cargas de trabajo que no pueden trasladarse fácilmente. La Oficina de Seguridad Institucional de Brasil emitió una norma de computación en la nube para información clasificada en 2025. Las configuraciones híbridas mantienen los sistemas sensibles alojados localmente mientras utilizan zonas en la nube para la recuperación, cumpliendo así con las necesidades operativas y de cumplimiento. También requieren una segmentación, orquestación, manuales de operaciones y pruebas cuidadosas para garantizar que la conmutación por error no exponga datos ni interrumpa las aplicaciones dependientes.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Combinan Escala e ImpulsoLos proveedores de servicios en la nube representaron el 35,59% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur en 2026. Se proyecta que se expandan a una CAGR del 13,63% hasta 2032. Las regiones en la nube adicionales de AWS, Microsoft, Google y Oracle están cambiando la forma en que las empresas obtienen capacidad de recuperación, especialmente para sistemas que necesitan una segunda zona de disponibilidad pero no pueden justificar un sitio físico dedicado. Oracle aseguró un acuerdo de recuperación ante desastres en la nube con Grupo Sada en 2025. Este ejemplo muestra cómo las zonas en la nube pueden reemplazar la infraestructura secundaria dedicada para algunas cargas de trabajo, manteniendo al mismo tiempo controles técnicos, compromisos de servicio y procesos de recuperación repetibles.
La recuperación se trata cada vez más como parte del contrato principal en la nube en lugar de una compra completamente separada, especialmente cuando los clientes utilizan bases de datos gestionadas, almacenamiento y servicios de aplicaciones. Esto puede aumentar la adopción de plataformas de resiliencia disponibles a través de los mercados en la nube y simplificar la adquisición para los clientes existentes en la nube. Los sitios de colocación siguen siendo importantes porque conectan a múltiples proveedores de nube en instalaciones neutras para operadores y proporcionan a las empresas una ubicación neutral para acuerdos de recuperación multinube. Equinix declaró que Brasil sigue siendo un país prioritario y que cuenta con 8 centros de datos operativos allí, con un 9.° en construcción en 2025. Las ubicaciones empresariales y de borde pueden proporcionar capacidad de contingencia local donde la latencia, las necesidades de procesamiento de datos y la fiabilidad de la red eléctrica son preocupaciones operativas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
TI y Telecomunicaciones Lideran Mientras BFSI AceleraTI y telecomunicaciones representaron el 22,13% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur en 2026. El sector es tanto un importante cliente de centros de datos como un integrador de servicios de recuperación para otras empresas, lo que hace que sus propias prácticas operativas sean influyentes en todo el ecosistema tecnológico más amplio. SONDA desplegó una plataforma de AIOps en 2026 que resolvió de forma autónoma más del 60% de los incidentes de infraestructura rutinarios. Esto ilustra el movimiento hacia respuestas automatizadas en la capa de infraestructura, donde una identificación más rápida de los problemas recurrentes puede liberar tiempo del personal para decisiones de recuperación complejas. El sector salud también se está convirtiendo en una categoría de comprador más urgente tras la exposición de datos de salud brasileños de 2025, que puso de relieve el impacto potencial de los fallos en la configuración de la nube.
Se proyecta que BFSI se expanda a una CAGR del 14,53% hasta 2032. Las instituciones financieras están dando mayor importancia a las pruebas, simulaciones, resultados de recuperación demostrados y la capacidad de restaurar sistemas sin comprometer registros sensibles. IBM describió el uso por parte de un banco sudamericano de IBM Cloud Power Virtual Server para la recuperación ante desastres entre regiones en 2025. La norma ISO 22301 es cada vez más relevante en la contratación porque establece un marco de gestión de continuidad del negocio reconocido. El gobierno, la manufactura, el comercio minorista, la energía y los servicios públicos tienen diferentes prioridades de recuperación, pero enfrentan la misma necesidad de gestionar las dependencias de aplicaciones críticas, las responsabilidades internas y los requisitos de comunicación durante una interrupción.
Análisis Geográfico
Brasil: Escala, Regulación y Capacidad Distribuida
Brasil representó el 66,21% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur en 2026. Su posición refleja la escala de su economía digital, su concentración de cargas de trabajo empresariales y un entorno regulatorio comparativamente desarrollado para el manejo de datos. El tamaño del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur en Brasil está respaldado por la expansión de capacidad más allá del corredor de São Paulo, lo que aumenta las opciones prácticas para el diseño de recuperación distribuida. La autoridad de protección de datos de Brasil supervisa el marco de la LGPD, mientras que la Oficina de Seguridad Institucional establece normas para el procesamiento en la nube de datos clasificados. El servicio de nube multizona de IBM en São Paulo ofrece a las empresas una ruta adicional para la planificación de recuperación entre regiones y puede ayudar a los clientes a mantener los acuerdos de recuperación alineados con los requisitos operativos locales.
Argentina: Los Nuevos Compromisos de Hiperescala Cambian los Requisitos de Recuperación
Se proyecta que Argentina se expanda a una CAGR del 13,77% hasta 2032. OpenAI y Sur Energy firmaron una carta de intención en octubre de 2025 para un proyecto de centro de datos en la Patagonia de 25.000 millones de USD y 500 MW bajo el programa de incentivos RIGI. Las instalaciones de este tamaño requieren diseños de recuperación formales, múltiples rutas de recuperación, programas de continuidad gestionada y responsabilidades de prueba claras entre los equipos de infraestructura, software y operaciones. Cirion amplió su sitio neutro para operadores BUE1 en Buenos Aires en más de 2 MW en agosto de 2025.[2] La expansión respalda la demanda de cargas de trabajo intensivas en inteligencia artificial y de alta disponibilidad que requieren conectividad de baja latencia y acuerdos de recuperación creíbles a medida que los clientes amplían los despliegues de producción.
Chile, Uruguay y Otros Mercados de América del Sur: Resiliencia Más Allá de los Centros Principales
La exposición sísmica de Chile otorga a la separación geográfica un papel central en el diseño de la recuperación, ya que un evento que afecte a un área metropolitana puede poner a prueba tanto la disponibilidad de las aplicaciones como la preparación de los proveedores de servicios conectados. El financiamiento de Scala en 2025 para 3 instalaciones de hiperescala y una subestación eléctrica demuestra que la nueva capacidad se está construyendo con infraestructura de soporte de energía. Los ajustes en los permisos ambientales de Chile pueden respaldar capacidad adicional, mientras que los compradores de resiliencia deben evitar ubicar tanto los sistemas primarios como los de recuperación dentro de una única red metropolitana. Uruguay y otros mercados de América del Sur siguen siendo menos maduros, pero los programas de gobierno digital, la inversión en ciudades secundarias y los compromisos emergentes en la nube pueden generar una demanda posterior de servicios de recuperación gestionada.
Panorama Competitivo
Concentración del Mercado
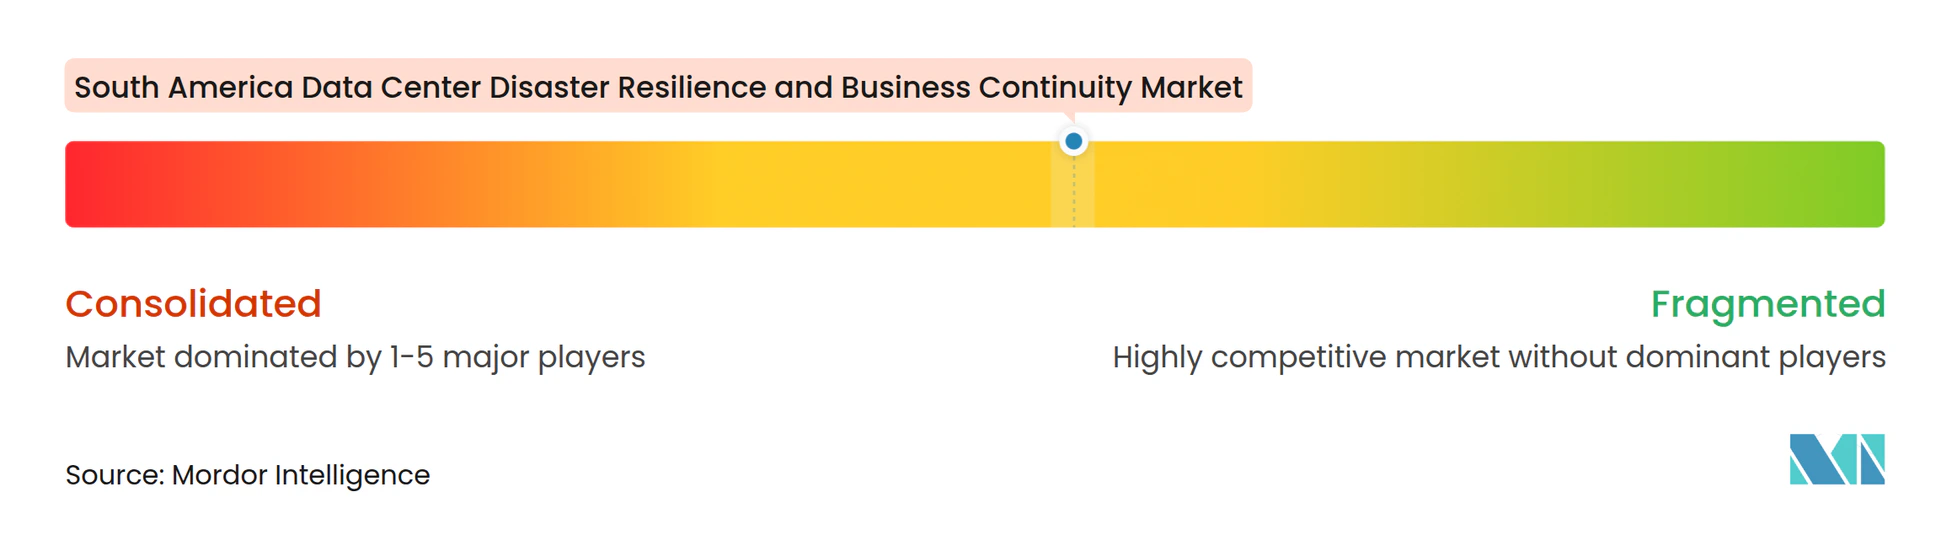
El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur está moderadamente fragmentado. IBM, Veeam, Commvault, Rubrik y Cohesity compiten en plataformas de software, redes de socios, acceso a mercados en la nube y su capacidad para dar soporte a clientes en entornos tecnológicos diversos. Ascenty, Scala, Equinix y Cirion compiten a través de la capacidad de colocación, características de redundancia, acuerdos de energía renovable y opciones de interconexión. La puntuación de concentración del mercado es 4 sobre 10 porque no se proporciona una participación combinada para las empresas líderes, y la presencia de numerosos proveedores globales y proveedores de infraestructura regionales indica una base de proveedores dispersa. La competencia es más intensa en los servicios integrados que combinan software, soporte gestionado, pruebas, entrega local y soporte de cumplimiento documentado para clientes regulados.
Commvault amplió su relación con el canal de Brasil con Ingram Micro en noviembre de 2025, fortaleciendo el acceso a clientes empresariales y gubernamentales a través de una ruta de distribución local. Veeam completó su adquisición de Securiti AI por 1.725 millones de USD en diciembre de 2025.[3] La adquisición añadió capacidades de gestión de la postura de seguridad de datos, gobernanza de la privacidad y gobernanza de la inteligencia artificial a su oferta de resiliencia, lo que alinea más estrechamente las decisiones de recuperación de datos con los equipos de seguridad y cumplimiento. Rubrik y Cognizant lanzaron una asociación de resiliencia empresarial como servicio en octubre de 2025. Este modelo está dirigido a compradores que necesitan recuperación ante ransomware sin un gran compromiso de licencia inicial y puede ser adecuado para organizaciones que prefieren un gasto operativo predecible.
Everbridge, ServiceNow y Ekatra lanzaron una solución de gestión de eventos de emergencia en diciembre de 2025. La orquestación de recuperación automatizada se está convirtiendo en un diferenciador competitivo a medida que los compradores buscan respuestas más rápidas y repetibles y una menor dependencia de los manuales de operaciones manuales durante incidentes sensibles al tiempo. Un estudio revisado por pares de 2026 reportó un prototipo nativo en la nube con un objetivo de tiempo de restauración inferior a 3 minutos y un objetivo de punto de continuidad inferior a 5 segundos. Los proveedores que combinan automatización con soporte local, experiencia en cumplimiento y servicios de implementación creíbles pueden abordar las brechas en áreas fuera de los principales centros regionales, donde las empresas pueden contar con menos recursos especializados.
Líderes de la Industria de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Sur
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Equinix, Inc.
-
Ascenty Data Centers e Telecomunicações S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Sur Empresas cubiertas en este informe
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Zerto Ltd.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers S.A.
- ODATA Serviços de Tecnologia Ltda.
- Cirion Technologies, LLC
- Elea Data Centers S.A.
- Lumen Technologies, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- MetricStream, Inc.
Desarrollos recientes de la industria en Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Sur
- Octubre de 2026: Colliers publicó una encuesta de mercado que identificó una cartera de 8 proyectos de centros de datos en Chile con un total de 367,8 MW y 1.616 millones de USD en inversión hasta 2031. Los proyectos liderados por Amazon, Google, Microsoft, Scala y Equinix se concentran en los corredores de Quilicura, Huechuraba y Lampa en Santiago. La escala de la capacidad comprometida implica una expansión correspondiente en la adquisición de resiliencia ante desastres, ya que los inquilinos de hiperescala exigen compromisos de recuperación de nivel de proveedor integrados en los contratos de arrendamiento.
- Agosto de 2026: Ascenty inició la búsqueda de un inversor minoritario de 1.000 millones de USD para financiar la expansión continua de centros de datos en el estado de São Paulo, tras el anuncio de mayo de 2026 de un plan de inversión de 1.200 millones de USD para 4 instalaciones enfocadas en inteligencia artificial, incluida Sumaré 3, el primer centro de datos de América del Sur diseñado desde cero para cargas de trabajo de inteligencia artificial de hiperescala, con 60 MW de su capacidad inicial de 90 MW ya contratados a un único cliente tecnológico global. El riesgo de concentración inherente a las instalaciones de hiperescala de un solo inquilino es un impulsor directo del gasto en resiliencia ante desastres a nivel de sitio.
- Mayo de 2026: Veeam lanzó la Plataforma DataAI Command, integrando protección de datos, gobernanza, gestión de identidades y soporte de aplicaciones de inteligencia artificial en una interfaz unificada. La plataforma se basó en la adquisición de Securiti AI por parte de Veeam en diciembre de 2025 por 1.725 millones de USD, que añadió capacidades de gestión de la postura de seguridad de datos y gobernanza de la inteligencia artificial directamente relevantes para los flujos de trabajo de cumplimiento de la LGPD en Brasil.
- Marzo de 2026: Conecta Infra anunció una inversión escalonada de 350 millones de USD para construir infraestructura de fibra submarina que conecte los principales centros de datos de América del Sur hasta 2028. El proyecto mejora la interconectividad entre los sitios primarios y de recuperación en Brasil, Chile y Argentina, reduciendo la latencia en las rutas de replicación y fortaleciendo la capa física de las arquitecturas regionales de resiliencia ante desastres.
Alcance del Informe del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Sur
El Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Sur abarca soluciones y servicios que ayudan a las organizaciones a proteger datos críticos, mantener las operaciones de TI y recuperar los procesos empresariales durante interrupciones como ciberataques, cortes de energía y fallos del sistema.
El Informe del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de América del Sur está Segmentado por Componente (Software y Plataformas, y Servicios), Modo de Implementación (Nube, Local e Híbrido), Tipo de Centro de Datos (Proveedor de Servicios en la Nube, Colocación, y Empresarial y de Borde), Industria de Usuario Final (BFSI, TI y Telecomunicaciones, Gobierno y Administración Pública, Salud y Ciencias de la Vida, Manufactura, Energía y Servicios Públicos, y Otras Industrias de Usuario Final), y Geografía (Brasil, Chile, Argentina y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto Empresarial y Mapeo de Dependencias | |
| Software Independiente de Planificación de Continuidad y Documentación | |
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | |
| Otros (Software Independiente de Gestión de Ejercicios y Pruebas de Resiliencia, etc.) | |
| Servicios | Servicios de Asesoría, Análisis de Impacto Empresarial y Evaluación de Resiliencia |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | |
| Servicios de Implementación de Software e Integración de Sistemas | |
| Servicios de Pruebas de Resiliencia, Simulación y Formación | |
| Servicios de Programas de Continuidad Gestionada |
| Nube |
| Local |
| Híbrido |
| Proveedor de Servicios en la Nube |
| Colocación |
| Empresarial y de Borde |
| TI y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias |
| Brasil |
| Chile |
| Argentina |
| Resto de América del Sur |
| Por Componente | Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto Empresarial y Mapeo de Dependencias | ||
| Software Independiente de Planificación de Continuidad y Documentación | ||
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | ||
| Otros (Software Independiente de Gestión de Ejercicios y Pruebas de Resiliencia, etc.) | ||
| Servicios | Servicios de Asesoría, Análisis de Impacto Empresarial y Evaluación de Resiliencia | |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | ||
| Servicios de Implementación de Software e Integración de Sistemas | ||
| Servicios de Pruebas de Resiliencia, Simulación y Formación | ||
| Servicios de Programas de Continuidad Gestionada | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tipo de Centro de Datos | Proveedor de Servicios en la Nube | |
| Colocación | ||
| Empresarial y de Borde | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros | ||
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias | ||
| Por Geografía | Brasil | |
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de América del Sur?
El mercado fue valorado en 213,41 millones de USD en 2026 y se estima que alcanzará 449,21 millones de USD para 2032 a una CAGR del 13,08%.
¿Qué componente lidera el gasto en resiliencia de centros de datos en América del Sur?
Los servicios lideraron con una participación del 41,64% en 2026 porque las empresas necesitan soporte de asesoría, implementación, pruebas y continuidad gestionada.
¿Por qué es importante la implementación en la nube para la planificación de la recuperación?
La nube representó el 46,83% de la participación en 2026 y puede ubicar las cargas de trabajo de recuperación fuera de la ubicación de la aplicación principal.
¿Qué sector de usuario final tiene la expansión proyectada más rápida?
Se proyecta que BFSI se expanda a una CAGR del 14,53% hasta 2032, a medida que las instituciones financieras aumentan las pruebas de recuperación y las actividades de cumplimiento.
¿Qué país lidera la demanda regional de servicios de resiliencia ante desastres?
Brasil representó el 66,21% de la participación en 2026, respaldado por su gran economía digital, infraestructura en la nube y requisitos de protección de datos.
¿Cuál es la principal barrera para una adopción más amplia de las plataformas de continuidad?
Los altos costos de implementación, integración, pruebas y personal especializado pueden retrasar las decisiones, especialmente entre las organizaciones del mercado medio.