
南米データセンター災害レジリエンスおよびビジネス継続性市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
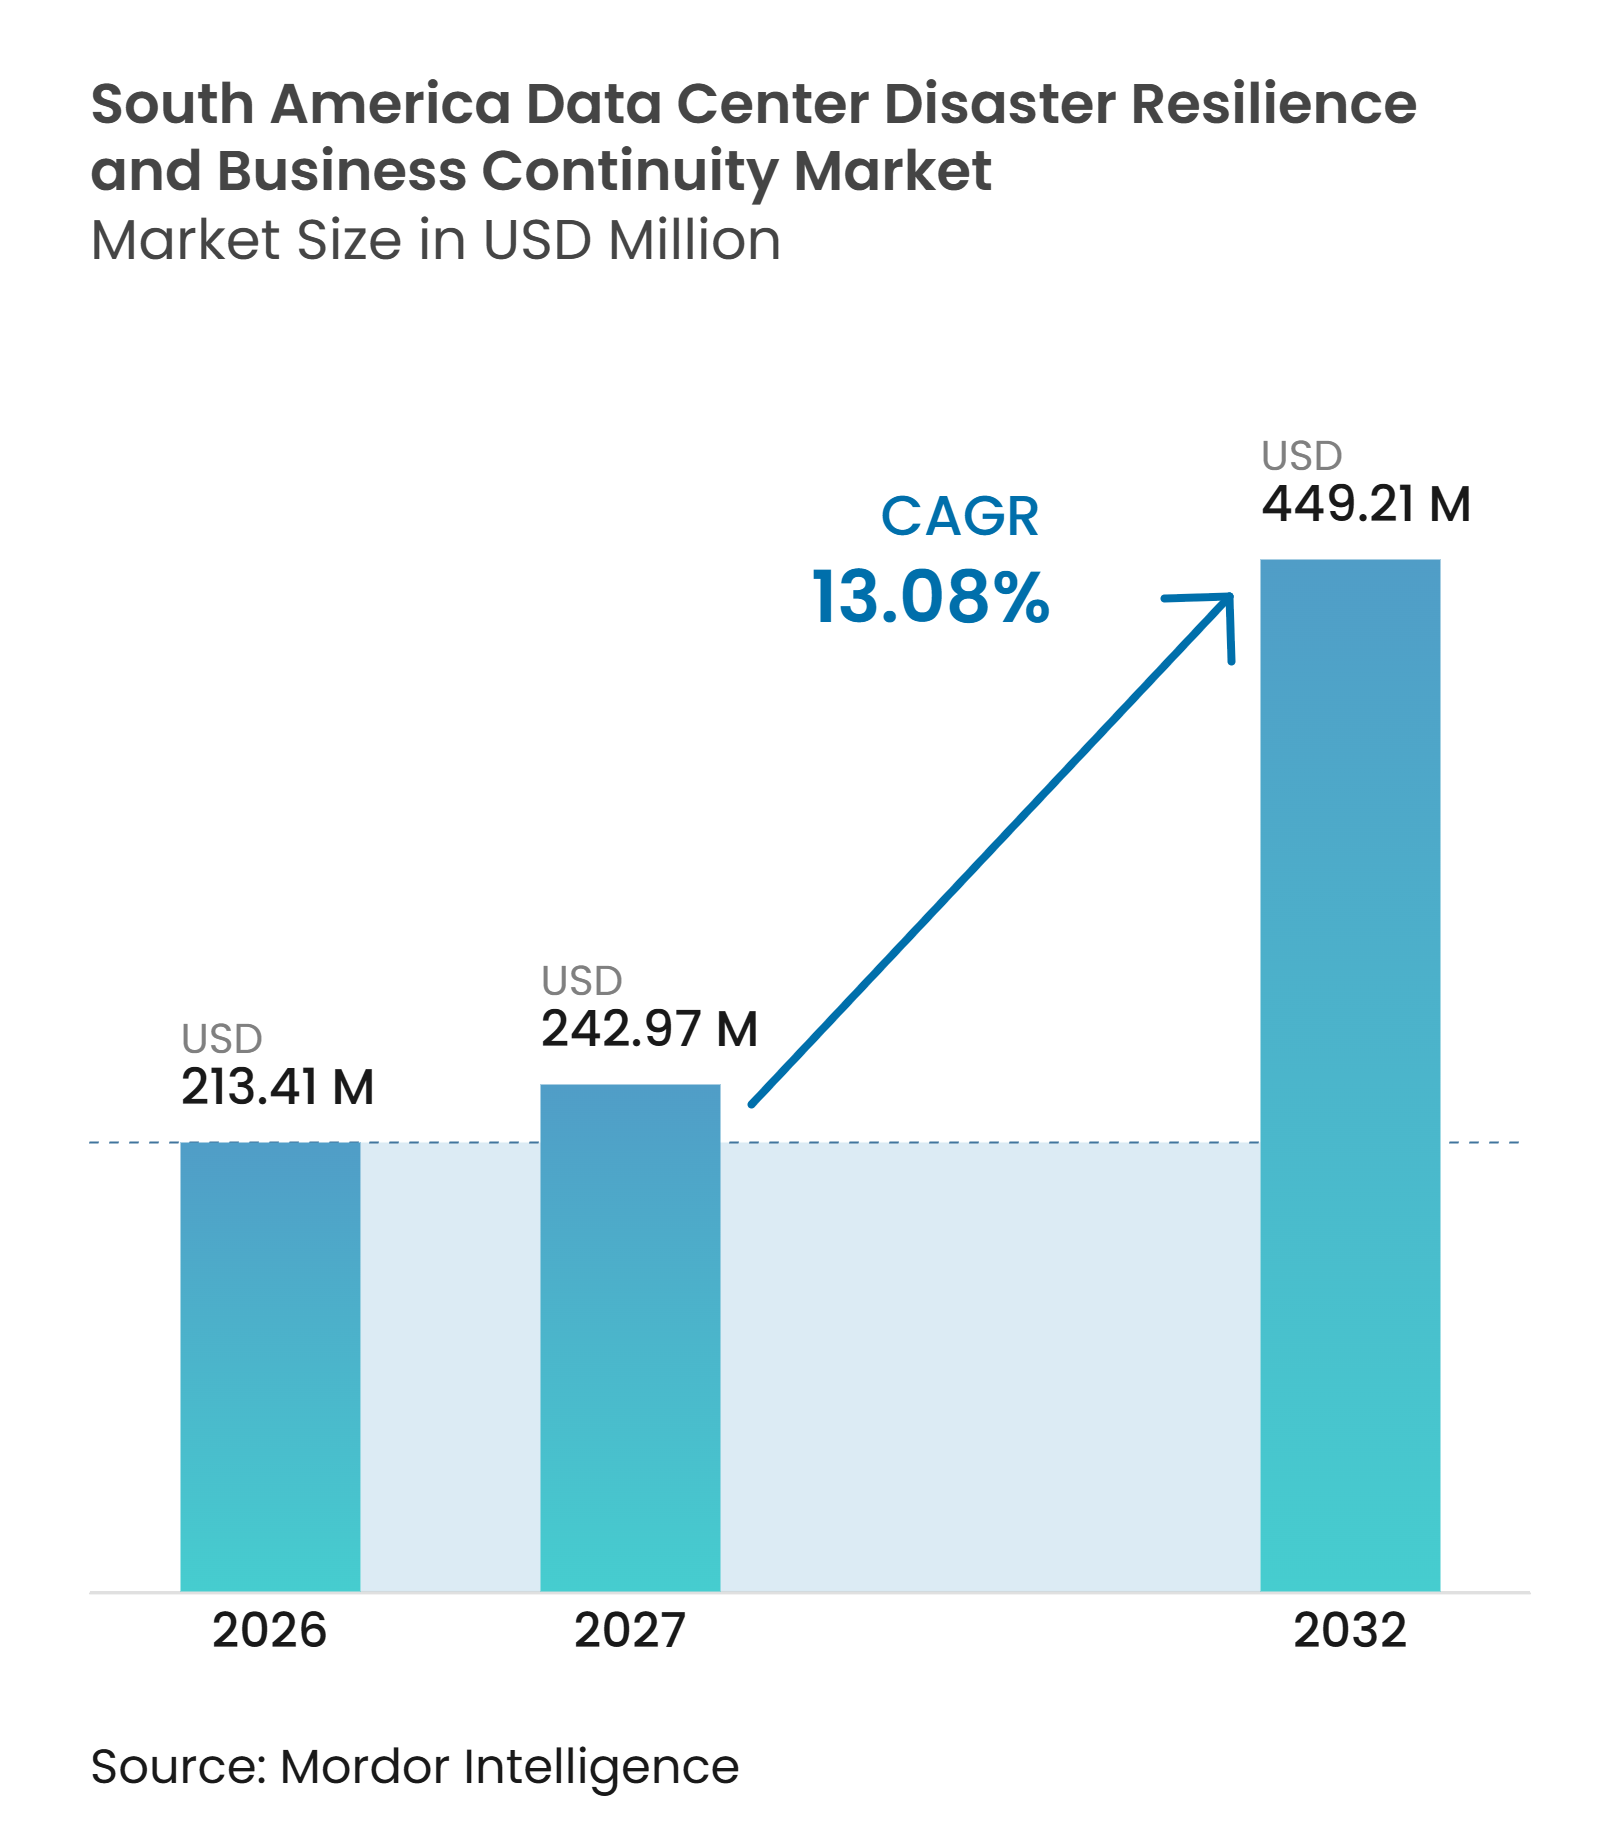
| 基準年の市場規模 (2026) | 213.41 百万米ドル |
| 市場規模 (2027) | 242.97 百万米ドル |
| 市場規模 (2032) | 449.21 百万米ドル |
| 成長率 (2027 - 2032) | 13.08 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター災害レジリエンスおよびビジネス継続性市場分析
南米データセンター災害レジリエンスおよびビジネス継続性市場規模は2026年に213.41 ミリオン 米ドルと評価され、2027年の242.97 ミリオン 米ドルから2032年には449.21 ミリオン 米ドルに達すると推定されており、予測期間2027年~2032年においてCAGR 13.08%で拡大する見込みです。需要はバックアップ製品から、ビジネスインパクト分析、依存関係マッピング、危機調整、およびリカバリー実行をカバーするテスト済みリカバリープログラムへとシフトしています。新たなクラウドリージョンおよびコロケーション容量の拡大により、文書化されたリカバリパスを必要とするクリティカルワークロードの数が増加しています。サイバーインシデントおよびより厳格なデータ保護規制も、継続性支出をエンタープライズ技術予算の早期段階へと移行させています。グローバルベンダーはローカルチャネルを強化しており、コロケーションプロバイダーは顧客契約にマネージドレジリエンスサービスを追加しています。
主要レポートのポイント
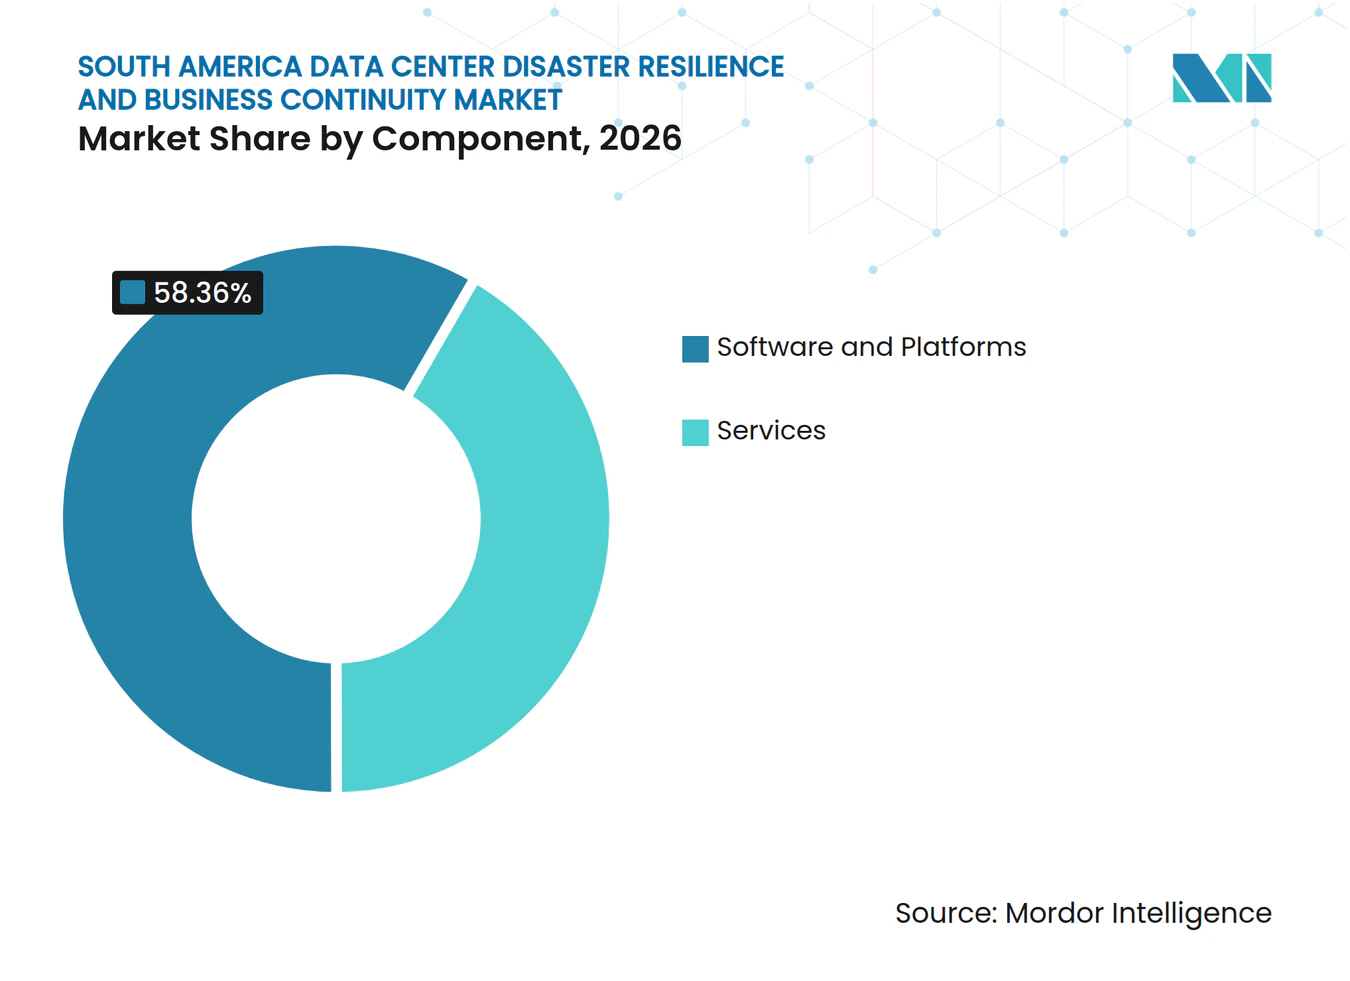
- コンポーネント別では、サービスが2026年の南米データセンター災害レジリエンスおよびビジネス継続性市場シェアの41.64%を占め、ソフトウェアおよびプラットフォームは2032年までCAGR 13.48%で拡大すると予測されています。
- 展開モード別では、クラウドが2026年の南米データセンター災害レジリエンスおよびビジネス継続性市場シェアの46.83%を占め、2032年までCAGR 13.46%で拡大すると予測されています。
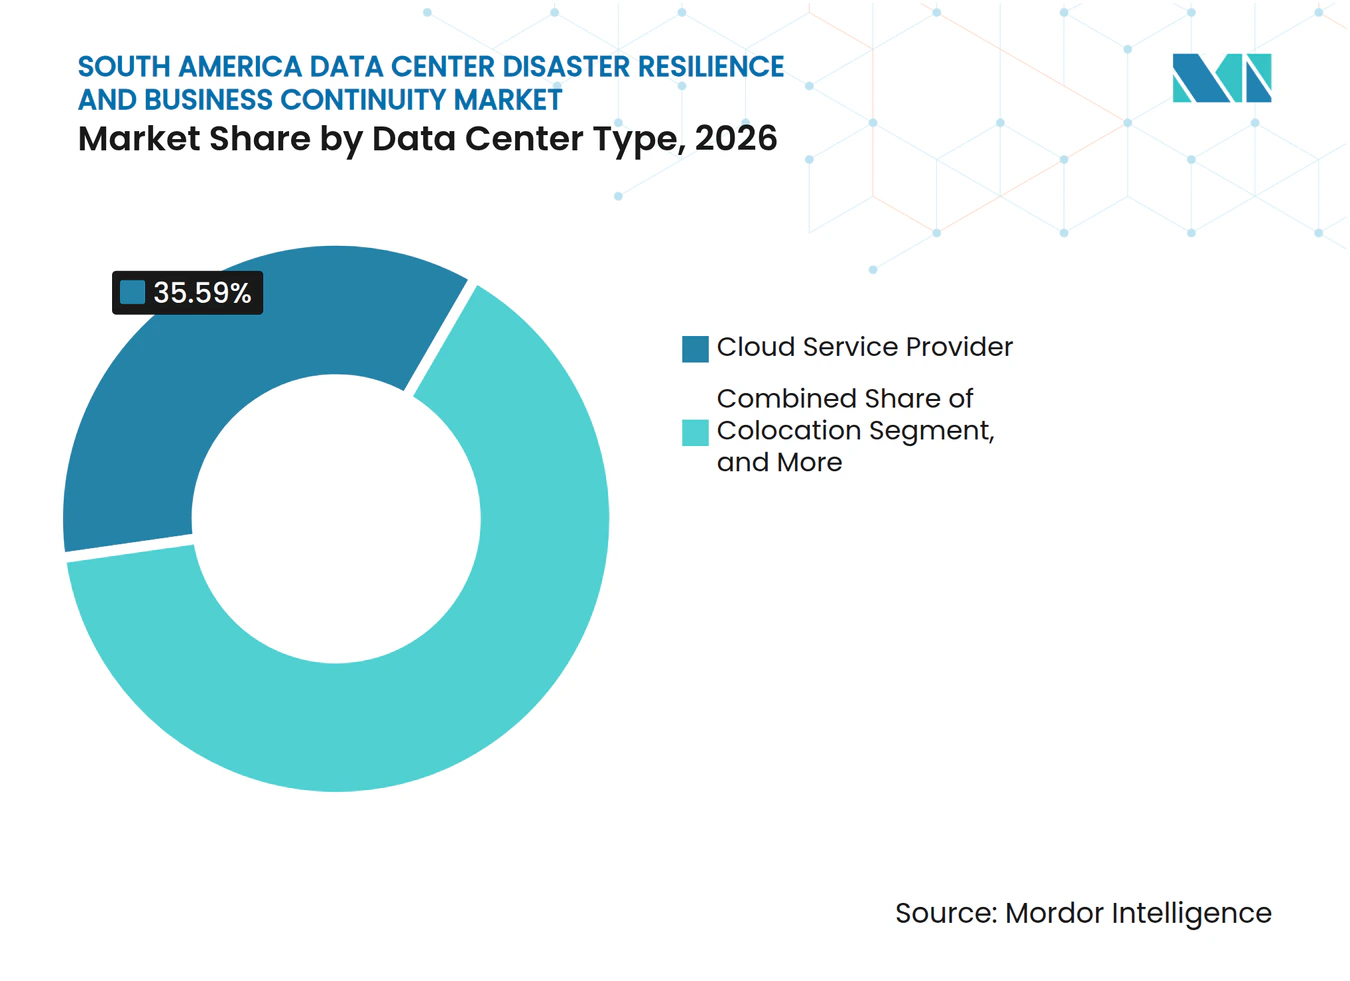
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の南米データセンター災害レジリエンスおよびビジネス継続性市場シェアの35.59%を占め、2032年までCAGR 13.63%で拡大すると予測されています。
- エンドユーザー産業別では、ITおよびテレコミュニケーションが2026年の南米データセンター災害レジリエンスおよびビジネス継続性市場シェアの22.13%を占め、BFSIは2032年までCAGR 14.53%で拡大すると予測されています。
- 地域別では、ブラジルが2026年の南米データセンター災害レジリエンスおよびビジネス継続性市場シェアの66.21%を占め、アルゼンチンは2032年までCAGR 13.77%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドおよびハイブリッドIT導入の増加 | +3.5% | ブラジルおよびチリに集中した利益を伴う地域全体 | 中期(2~4年) |
| サイバー攻撃およびランサムウェアへのエクスポージャーの増大 | +3.0% | ブラジル、アルゼンチン、およびチリ | 短期(2年以内) |
| 規制およびデータ保護義務の拡大 | +2.0% | ブラジルおよびチリ | 中期(2~4年) |
| ハイパースケールおよびコロケーションデータセンターの拡張 | +1.5% | ブラジルおよびチリ、アルゼンチンへの波及を伴う | 中期(2~4年) |
| 自動化されたリカバリーオーケストレーションに対する需要の増加 | +1.5% | 地域全体、特にマルチクラウド環境 | 長期(4年以上) |
| 電力制約のある大都市圏におけるクリティカルインフラの集中 | +1.0% | ブラジルおよびアルゼンチン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
クラウドおよびハイブリッドIT導入の増加
クラウドの導入により、独立してテストされたリカバリーパスを必要とするワークロードの数が増加しています。これには、単一の内部技術スタックではなく、マネージドデータベース、アイデンティティサービス、および共有接続に依存するようになったアプリケーションも含まれます。IBMは、IBMパワーワークロードをクラウド環境に移行しているブラジルの組織が、本番システムにクロスリージョンリカバリー構成を使用していると報告しました。ハイブリッド環境では、クラウドサービスと並行して古いオンプレミスシステムが維持されており、リンクされたアプリケーションやインターフェースが利用できない場合にリカバリーが失敗する可能性があるため、リカバリーのシーケンシングと依存関係マピングがより困難になっています。この複雑さは実装を複雑にし、ビジネスチームと技術チームにリカバリーステップの共有ビューを提供できる継続性管理プラットフォームへの需要を支えています。リカバリー設計がクラウド移行計画の一部となり、後の調達決定ではなくなるにつれて、南米データセンター災害レジリエンスおよびビジネス継続性市場は恩恵を受けています。
サイバー攻撃およびランサムウェアへのエクスポージャーの増大
ランサムウェアおよび設定の失敗は、リカバリーシステム、認証情報、記録、および通信チャネルも影響を受ける可能性があるため、コアアプリケーションが利用可能な状態であっても業務を混乱させる可能性があります。Recorded Futureは、2025年に南米全体で452件のランサムウェアインシデントを特定し、そのうちブラジルで128件、アルゼンチンで63件が発生しました。2025年にブラジルのヘルスケアソフトウェアプロバイダーが関与したインシデントでは、クラウド設定の脆弱性が悪用され、94,000件の患者記録が漏洩しました。これらの事象により、バックアップの整合性、リカバリーアクセス制御、危機対応手順、および攻撃者が再侵入できないようにシステムを復元する能力に対する精査が強まっています。したがって、南米データセンター災害レジリエンスおよびビジネス継続性市場は、定期的な検証から継続的なリカバリー準備態勢へのシフトから恩恵を受けています。
規制およびデータ保護義務の拡大
ブラジルのデータ保護当局は、決議CD/ANPD第19/2024号に基づき、国際データ転送に関する規則を制定しました。クラウドリカバリー環境を運用する組織は、データフローおよび侵害対応の責任を理解する必要があります。ブラジルのREDATAプロポーザルも、機密データの国内保管要件の提案において、ディザスターリカバリーおよびビジネス継続性を例外として特定しています。[1]チリは2025年に環境許可の閾値を変更し、追加のデータセンター容量の開発を支援しました。これらのコンプライアンス要因により、文書化されテスト可能なリカバリー体制が南米データセンター災害レジリエンスおよびビジネス継続性市場においてより重要性を増しています。
ハイパースケールおよびコロケーションデータセンターの拡張
大規模施設はクリティカルワークロードを集中させ、特にテナントが多くのビジネス顧客をサポートする本番システムに施設を使用している場合、サイトレベルの中断コストを増大させます。Scala Data Centersは2025年7月に3億2,800万 米ドルを確保し、チリに3つのハイパースケール施設と電力変電所を建設する資金に充てました。オペレーターは、ハイパースケーラーのアプリケーションプログラミングインターフェースに接続し、ホストされたワークロードと同じ環境内でアクティブ化できる事前設定済みのレジリエンスツールを展開することで対応しています。これらのサービスは、インフラ、監視、およびリカバリーサービスを組み合わせ、オペレーター、プロバイダー、およびテナント間の責任分担を明確にすることで、契約価値を高める可能性があります。これらのサイトの拡張により、南米データセンター災害ジリエンスおよびビジネス継続性のアドレス可能市場が拡大しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い実装および統合コスト | -1.8% | 地域全体、ブラジルおよびアルゼンチンの中堅企業で最も顕著 | 中期(2~4年) |
| 専門的なレジリエンスおよびデータセンター人材の不足 | -1.5% | ブラジル、チリ、およびアルゼンチン | 中期(2~4年) |
| 断片化されたクラウド、レガシー、およびオンプレミスのリカバリー環境 | -1.2% | 地域全体のマルチベンダーハイブリッド環境 | 中期(2~4年) |
| ディザスターリカバリー対応のセカンダリーサイトの可用性の制限 | -0.8% | ティア1大都市圏外の市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い実装および統合コスト
統合プラットフォームにはライセンス、プロフェッショナルサービス、テスト、および継続的なプログラム管理が必要です。リカバリー能力を構築せずにワークロードを移行した組織は、別途の取得コストおよびバックマイグレーションテストコストが発生する可能性があります。世界経済フォーラムは、南米の雇用主の51%がリスキリングのための公的資金を優先していると報告しており、これは大規模な技術プログラムのための内部能力が限られていることを示しています。RubrikとCognizantは2025年にビジネスレジリエンスのサービスとしてのモデルを導入し、初期支出を削減しました。購入者がローカルの実装パートナーと予算承認を必要とする場合、販売サイクルが長くなる可能性があります。
専門的なレジリエンスおよびデータセンター人材の不足
この制約は、ビジネスインパクト分析、クラウドオペレーション、およびフェイルオーバーエンジニアリングを組み合わせた役割において最も強く現れます。ブラジルでは、Brasscomのレポートによると、年間106,000人のデジタル技術専門家が不足すると予測されています。チリの国家雇用サービスは、2025年1月に6,000件の情報技術職の空席を特定しました。このギャップは、マネージド継続性サービスおよび自動化されたリカバリーツールの価値を高めています。また、ライブリカバリーイベント中にクライアントがプロバイダーを監督する能力を制限する可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスがリードし、ソフトウェアおよびプラットフォームが拡大サービスは2026年の南米データセンター災害レジリエンスおよびビジネス継続性市場シェアの41.64%を占めており、技術的なリカバリーおよび組織全体の継続性責任を管理できる内部チームの不足を反映しています。アドバイザリー、ビジネスインパクト分析、およびレジリエンス評価は、重要なプロセス、アプリケーションの依存関係、リカバリーの優先順位、および責任ある意思決定者を特定することで、エンタープライズとの関係を一般的に開始します。これらの業務は、継続性計画、危機対応設計、リカバリー演習、およびテストや運用インシデント後の手順の更新によって続くことが多いです。マネージド継続性プログラムは、定期的なレビューに直面し、内部リスクチーム、顧客、および監督機関向けの文書化された証拠を必要とする銀行および通信の顧客に適しています。テスト、シミュレーション、およびトレーニングは、組織が技術、運用、およびコミュニケーション機能全体にわたって計画が実際に機能することの証拠を必要とするにつれて、重要性が増しています。
サービスプロバイダーは、特にレガシーアプリケーションが複数のインフラプロバイダーによって管理されるシステムに依存している場合、クラウド、オンプレミス、およびコロケーションのリカバリー環境によって生じる統合の負担からも恩恵を受けています。CommvaultとHitachi Vantaraは、ブラジルでの提携を地域統合デリバリーのモデルとして説明しました。ソフトウェアおよびプラットフォームは、購入者が接続されていないツールを減らし、リカバリー義務のより明確な監視を求めるにつれて、2032年までCAGR 13.48%で拡大すると予測されています。これらのプラットフォームは、ビジネスインパクト分析、依存関係マッピング、リカバリー計画、危機調整、監査記録、およびテストワークフローを単一のガバナンスプロセスに統合します。Veeamは2026年にデータクラウドプラットフォームの機能を導入し、統合されたデータ保護とガバナンスのニーズをサポートしました。


展開モード別:
分散型リカバリーの重要性が高まる中でクラウドがリードクラウドは2026年の南米データセンター災害レジリエンスおよびビジネス継続性市場シェアの46.83%を占めました。2032年までCAGR 13.46%で拡大すると予測されています。クラウドリカバリーは、大規模な初期展開を支援できない組織に対して消費ベースの価格設定を提供しながら、リカバリーイベントまたは正式なテストが必要な場合に容量をアクティブ化できます。また、リカバリーワークロードをプライマリアプリケーションの場所の外に配置することができ、ローカルの中断が施設、電力、または接続に影響を与える場合のオプションが改善されます。これは、プライマリサイトとセカンダリサイトが同じ地震地帯内に配置されることが多く、地理的分離が不十分になる可能性があるチリでは重要です。
Oracle Database@Azureは2026年1月にブラジル南東部で利用可能になり、ブラジルのワークロードにペアリングされたクラウドオプションを追加し、調整されたマルチクラウドリカバリーアーキテクチャの可用性の向上を示しました。オンプレミス展開は、ローカライゼーション義務、確立された内部統制、および容易に移行できないワークロードを持つ政府機関および金融機関にとって引き続き重要です。ブラジルの機関安全保障局は2025年に機密情報のクラウドコンピューティング規則を発行しました。ハイブリッド構成は、機密システムをローカルにホストしながら、リカバリーにクラウドゾーンを使用することで、運用およびコンプライアンスのニーズを満たします。また、フェイルオーバーがデータを漏洩させたり、依存するアプリケーションを中断させたりしないようにするために、慎重なセグメンテーション、オーケストレーション、ランブック、およびテストが必要です。
データセンタータイプ別:
クラウドサービスプロバイダーが規模と勢いを兼ね備えるクラウドサースプロバイダーは2026年の南米データセンター災害レジリエンスおよびビジネス継続性市場シェアの35.59%を占めました。2032年までCAGR 13.63%で拡大すると予測されています。AWS、Microsoft、Google、およびOracleからの追加クラウドリージョンは、特に第2の可用性ゾーンを必要とするが専用の物理サイトを正当化できないシステムにとって、企業がリカバリー容量を取得する方法を変えています。Oracleは2025年にGrupo Sadaとクラウドディザスターリカバリー契約を締結しました。この例は、クラウドゾーンが一部のワークロードに対して専用のセカンダリインフラを置き換えながら、技術的な制御、サービスコミットメント、および反復可能なリカバリープロセスを維持できることを示しています。
リカバリーは、特に顧客がマネージドデータベース、ストレージ、およびアプリケーションサービスを使用する場合、完全に別個の購入ではなくプライマリクラウド契約の一部として扱われるようになっています。これにより、クラウドマーケットプレイスを通じて利用可能なレジリエンスプラットフォームの採用が増加し、既存のクラウド顧客の調達が簡素化される可能性があります。コロケーションサイトは、キャリアニュートラルな施設で複数のクラウドプロバイダーを接続し、マルチクラウドリカバリー体制のための中立的な場所を企業に提供するため、引き続き重要です。Equinixは、ブラジルが優先国であり、8つの稼働中のデータセンターがあり、2025年に9番目が建設中であると述べました。エンタープライズおよびエッジロケーションは、レイテンシー、データ処理ニーズ、およびグリッドの信頼性が運用上の懸念事項である場合に、ローカルの緊急容量を提供できます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:
ITおよびテレコミュニケーションがリードし、BFSIが加速ITおよびテレコミュニケーションは2026年の南米データセンター災害レジリエンスおよびビジネス継続性市場シェアの22.13%を占めました。このセクターは主要なデータセンター顧客であると同時に、他の企業向けリカバリーサービスのインテグレーターでもあり、その運用慣行はより広い技術エコシステム全体に影響を与えています。SONDAは2026年にAIOpsプラットフォームを展開し、日常的なインフラインシデントの60%以上を自律的に解決しました。これは、インフラ層での自動化された対応への移行を示しており、繰り返し発生する問題をより迅速に特定することで、複雑なリカバリー決定のためのスタッフの時間を確保できます。ヘルスケアも、2025年のブラジルのヘルスケアデータ漏洩がクラウド設定の失敗の潜在的な影響を浮き彫りにした後、より緊急性の高い購入者カテゴリーになっています。
BFSIは2032年までCAGR 14.53%で拡大すると予測されています。金融機関は、テスト、シミュレーション、実証されたリカバリー結果、および機密記録を損なうことなくシステムを復元する能力により大きな重点を置いています。IBMは、南米の銀行が2025年にクロスリージョナルディザスターリカバリーのためにIBMクラウドパワー仮想サーバーを使用していることを説明しました。ISO 22301は、認識されたビジネス継続性管理フレームワークを確立しているため、調達においてますます重要になっています。政府、製造業、小売業、エネルギー、およびユーティリティは異なるリカバリー優先順位を持っていますが、中断時のクリティカルアプリケーションの依存関係、内部責任、およびコミュニケーション要件を管理するという同じニーズに直面しています。
地域分析
ブラジル:規模、規制、および分散型容量
ブラジルは2026年の南米データセンター災害レジリエンスおよびビジネス継続性市場シェアの66.21%を占めました。その地位は、デジタル経済の規模、エンタープライズワークロードの集中、およびデータ取り扱いに関する比較的発達した規制環境を反映しています。ブラジルにおける南米データセンター災害レジリエンスおよびビジネス継続性市場規模は、サンパウロ回廊を超えた容量拡張によって支えられており、分散型リカバリー設計の実際的な選択肢が増加しています。ブラジルのデータ保護当局はLGPDフレームワークを監督し、機関安全保障局は機密データのクラウド処理に関する規則を設定しています。IBMのサンパウロマルチゾーンクラウドサービスは、企業にクロスリージョンリカバリー計画のための追加ルートを提供し、クライアントがリカバリー体制をローカルの運用要件に合わせて維持するのに役立ちます。
アルゼンチン:新たなハイパースケールコミットメントがリカバリー要件を変える
アルゼンチンは2032年までCAGR 13.77%で拡大すると予測されています。OpenAIとSur Energyは2025年10月に、RIGIインセンティブプログラムの下でパタゴニアに250億 米ドル、500MWのデータセンタープロジェクトに関する意向書に署名しました。この規模の施設には、インフラ、ソフトウェア、および運用チーム全体にわたる正式なリカバリー設計、複数のリカバリーパス、マネージド継続性プログラム、および明確なテスト責任が必要です。Cirionは2025年8月にブエノスアイレスのBUE1キャリアニュートラルサイトを2MW以上拡張しました。[2]この拡張は、顧客が本番展開を拡大するにつれて、低レイテンシー接続と信頼性の高いリカバリー体制を必要とするAI集約型および高可用性ワークロードからの需要を支えています。
チリ、ウルグアイ、およびその他の南米市場:主要ハブを超えたレジリエンス
チリの地震リスクは、地理的分離をリカバリー設計において中心的な役割に位置づけており、ある大都市圏に影響を与えるイベントがアプリケーションの可用性と接続されたサービスプロバイダーの準備態勢両方をテストする可能性があります。Scalaの2025年の3つのハイパースケール施設と電力変電所への資金調達は、支援電力インフラとともに新たな容量が構築されていることを示しています。チリの環境許可の調整は追加容量を支援できますが、レジリエンス購入者はプライマリシステムとリカバリーシステムの両方を単一の大都市圏グリッド内に配置することを避ける必要があります。ウルグアイおよびその他の南米市場は成熟度が低いままですが、デジタル政府プログラム、地方都市への投資、および新興クラウドコミットメントにより、マネージドリカバリーサービスへの後発需要が生まれる可能性があります。
競合環境
市場集中度
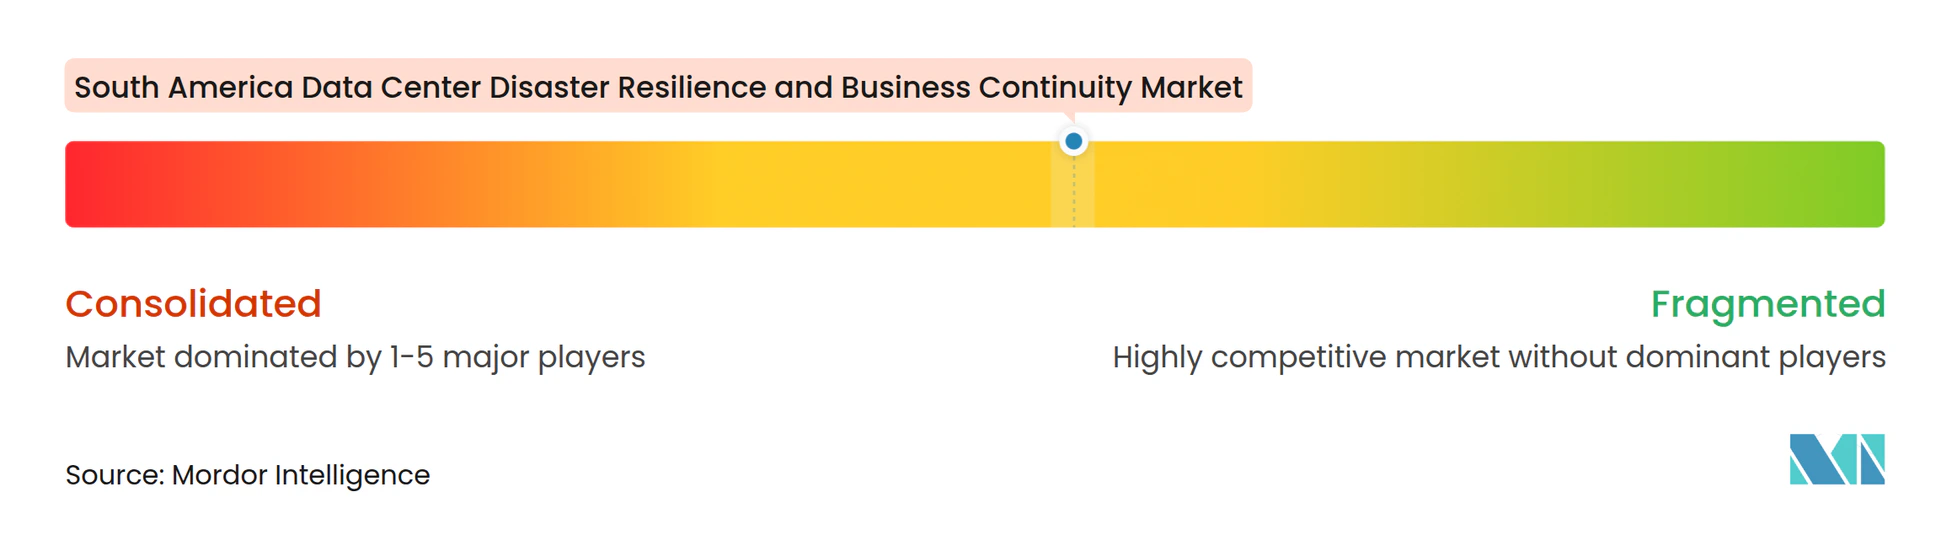
南米データセンター災害レジリエンスおよびビジネス継続性市場は適度に断片化されています。IBM、Veeam、Commvault、Rubrik、およびCohesityは、ソフトウェアプラットフォーム、パートナーネットワーク、クラウドマーケットプレイスへのアクセス、および多様な技術環境全体で顧客をサポートする能力で競合しています。Ascenty、Scala、Equinix、およびCirionは、コロケーション容量、冗長性機能、再生可能エネルギー体制、および相互接続オプションを通じて競合しています。市場集中スコアは10点中4点です。これは、主要企業の合算シェアが提供されておらず、多数のグローバルベンダーと地域インフラプロバイダーの存在が分散したサプライヤーベースを示しているためです。競争は、ソフトウェア、マネージドサポート、テスト、ローカルデリバリー、および規制クライアント向けの文書化されたコンプライアンスサポートを組み合わせた統合サービスで最も激しくなっています。
Commvaultは2025年11月にIngram Microとのブラジルチャネル関係を拡大し、ローカル流通ルートを通じてエンタープライズおよび政府顧客へのアクセスを強化しました。Veeamは2025年12月にSecuriti AIの買収を17.25億 米ドルで完了しました。[3]この買収により、データセキュリティポスチャー管理、プライバシーガバナンス、および人工知能ガバナンス機能がレジリエンスオファリングに追加され、データリカバリーの決定がセキュリティおよびコンプライアンスチームとより密接に連携するようになりました。RubrikとCognizantは2025年10月にビジネスレジリエンスのサービスとしてのパートナーシップを開始しました。このモデルは、大規模な初期ライセンスコミットメントなしにランサムウェアリカバリーを必要とする購入者をターゲットとしており、予測可能な運用支出を好む組織に適している可能性があります。
Everbridge、ServiceNow、およびEkatraは2025年12月に緊急イベント管理ソリューションを開始しました。自動化されたリカバリーオーケストレーションは、購入者が時間的に敏感なインシデント中に手動ランブックへの依存を減らし、より迅速で反復可能な対応を求めるにつれて、競争上の差別化要因になっています。2026年の査読済み研究では、復元時間目標が3分未満、継続性ポイント目標が5秒未満のクラウドネイティブプロトタイプが報告されました。自動化とローカルサポート、コンプライアンス専門知識、および信頼性の高い実装サービスを組み合わせたプロバイダーは、最大の地域ハブ外のエリアギャップに対処できます。そこでは、企業が持つ専門リソースが少ない可能性があります。
南米データセンター災害レジリエンスおよびビジネス継続性業リーダー
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Equinix, Inc.
-
Ascenty Data Centers e Telecomunicações S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター災害レジリエンスおよびビジネス継続性市場 このレポートでカバーされる企業
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Zerto Ltd.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers S.A.
- ODATA Serviços de Tecnologia Ltda.
- Cirion Technologies, LLC
- Elea Data Centers S.A.
- Lumen Technologies, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- MetricStream, Inc.
最近の産業開発事情 南米データセンター災害レジリエンスおよびビジネス継続性市場
- 2026年10月:Colliersは、2031年までに367.8MWおよび16.16億 米ドルの投資を合計する8つのデータセンタープロジェクトのパイプラインをチリで特定した市場調査を発表しました。Amazon、Google、Microsoft、Scala、およびEquinixが主導するプロジェクトは、サンティアゴのキリクラ、ウエチュラバ、およびランパ回廊に集中しています。コミットされた容量の規模は、ハイパースケールテナントがリース契約に組み込まれたプロバイダーグレードのリカバリーコミットメントを義務付けるにつれて、ディザスターレジリエンス調達の対応する拡大を意味します。
- 2026年8月:Ascentyは、2026年5月に発表された4つのAI重点施設(ハイパースケールAIワークロード向けに一から設計された南米初のデータセンターであるSumaré 3を含み、その90MWの初期容量のうち60MWがすでに単一のグローバル技術クライアントと契約済み)への12億 米ドルの投資計画に続き、サンパウロ州での継続的なデータセンター拡張に資金を提供するために10億 米ドルのマイノリティ投資家の探索を開始しました。単一テナントのハイパースケール施設に内在する集中リスクは、サイトレベルのディザスターレジリエンス支出の直接的な促進要因です。
- 2026年5月:Veeamは、データ保護、ガバナンス、アイデンティティ管理、およびAIアプリケーションサポートを統合インターフェースに統合したDataAI Commandプラットフォームを開始しました。このプラットフォームは、Veeamの2025年12月のSecuriti AIの17.25億 米ドルでの買収を基盤としており、ブラジルのLGPDコンプライアンスワークフローに直接関連するデータセキュリティポスチャー管理およびAIガバナンス機能が追加されました。
- 2026年3月:Conecta Infraは、2028年までに南米の主要データセンターハブを結ぶ海底光ファイバーインフラを構築するために3億5,000万 米ドルの段階的投資を発表しました。このプロジェクトは、ブラジル、チリ、およびアルゼンチン全体のプライマリサイトとリカバリーサイト間の相互接続性を改善し、レプリケーションパスのレイテンシーを削減し、地域のディザスターレジリエンスアーキテクチャの物理層を強化します。
南米データセンター災害レジリエンスおよびビジネス継続性市場レポートの範囲
南米データセンター災害レジリエンスおよびビジネス継続性市場は、サイバー攻撃、停電、およびシステム障害などの中断時に、組織が重要なデータを保護し、IT運用を維持し、ビジネスプロセスを回復するのを支援するソリューションおよびサービスを包含しています。
南米データセンター災害レジリエンスおよびビジネス継続性市場レポートは、コンポーネント(ソフトウェアおよびプラットフォーム、ならびにサービス)、展開モード(クラウド、オンプレミス、およびハイブリッド)、データセンタータイプ(クラウドサービスプロバイダー、コロケーション、ならびにエンタープライズおよびエッジ)、エンドユーザー産業(BFSI、ITおよびテレコム、政府および公共行政、ヘルスケアおよびライフサイエンス、製造業、エネルギーおよびユーティリティ、その他のエンドユーザー産業)、および地域(ブラジル、チリ、アルゼンチン、およびその他の南米地域)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソフトウェアおよびプラットフォーム | 統合継続性およびレジリエンス管理プラットフォーム |
| スタンドアロンビジネスインパクト分析および依存関係マッピングソフトウェア | |
| スタンドアロン継続性計画および文書化ソフトウェア | |
| スタンドアロン危機対応およびインシデント調整ソフトウェア | |
| その他(スタンドアロンレジリエンス演習およびテスト管理ソフトウェアなど) | |
| サービス | アドバイザリー、ビジネスインパクト分析、およびレジリエンス評価サービス |
| 継続性および危機対応計画策定サービス | |
| ソフトウェア実装およびシステム統合サービス | |
| レジリエンステスト、シミュレーション、およびトレーニングサービス | |
| マネージド継続性プログラムサービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| クラウドサービスプロバイダー |
| コロケーション |
| エンタープライズおよびエッジ |
| ITおよびテレコミュニケーション |
| 銀行、金融サービス、および保険 |
| 政府および公共行政 |
| ヘルスケアおよびライフサイエンス |
| 製造業 |
| 小売業および電子商取引 |
| エネルギーおよびユーティリティ |
| その他の産業 |
| ブラジル |
| チリ |
| アルゼンチン |
| その他の南米地域 |
| コンポーネント別 | ソフトウェアおよびプラットフォーム | 統合継続性およびレジリエンス管理プラットフォーム |
| スタンドアロンビジネスインパクト分析および依存関係マッピングソフトウェア | ||
| スタンドアロン継続性計画および文書化ソフトウェア | ||
| スタンドアロン危機対応およびインシデント調整ソフトウェア | ||
| その他(スタンドアロンレジリエンス演習およびテスト管理ソフトウェアなど) | ||
| サービス | アドバイザリー、ビジネスインパクト分析、およびレジリエンス評価サービス | |
| 継続性および危機対応計画策定サービス | ||
| ソフトウェア実装およびシステム統合サービス | ||
| レジリエンステスト、シミュレーション、およびトレーニングサービス | ||
| マネージド継続性プログラムサービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| データセンタータイプ別 | クラウドサービスプロバイダー | |
| コロケーション | ||
| エンタープライズおよびエッジ | ||
| エンドユーザー産業別 | ITおよびテレコミュニケーション | |
| 銀行、金融サービス、および保険 | ||
| 政府および公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業 | ||
| 小売業および電子商取引 | ||
| エネルギーおよびユーティリティ | ||
| その他の産業 | ||
| 地域別 | ブラジル | |
| チリ | ||
| アルゼンチン | ||
| その他の南米地域 | ||
レポートで回答される主要な質問
南米データセンター災害レジリエンスおよびビジネス継続性市場の規模はどのくらいですか?
市場は2026年に213.41 ミリオン 米ドルと評価され、CAGR 13.08%で2032年までに449.21 ミリオン 米ドルに達すると推定されています。
南米のデータセンターレジリエンスにおける支出をリードするコンポーネントはどれですか?
サービスは2026年に41.64%のシェアでリードしました。これは、企業がアドバイザリー、実装、テスト、およびマネージド継続性サポートを必要としているためです。
クラウド展開がリカバリー計画において重要な理由は何ですか?
クラウドは2026年に46.83%のシェアを占め、リカバリーワークロードをプライマリアプリケーションの場所から離れた場所に配置できます。
最も速い成長が予測されるエンドユーザーセクターはどれですか?
BFSIは、金融機関がリカバリーテストおよびコンプライアンス活動を強化するにつれて、2032年までCAGR 14.53%で拡大すると予測されています。
ディザスターレジリエンスサービスの地域需要をリードする国はどこですか?
ブラジルは2026年に66.21%のシェアを占め、規模なデジタル経済、クラウドインフラ、およびデータ保護要件によって支えられています。
継続性プラットフォームのより広い採用に対する主な障壁は何ですか?
高い実装、統合、テスト、および専門スタッフのコストは、特に中堅企業において意思決定を遅らせる可能性があります。