
Tamanho e Participação do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 341.63 Milhões de dólares |
| Tamanho do Mercado (2027) | 384.79 Milhões de dólares |
| Tamanho do Mercado (2032) | 692.86 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.48 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Sul por Mordor Intelligence
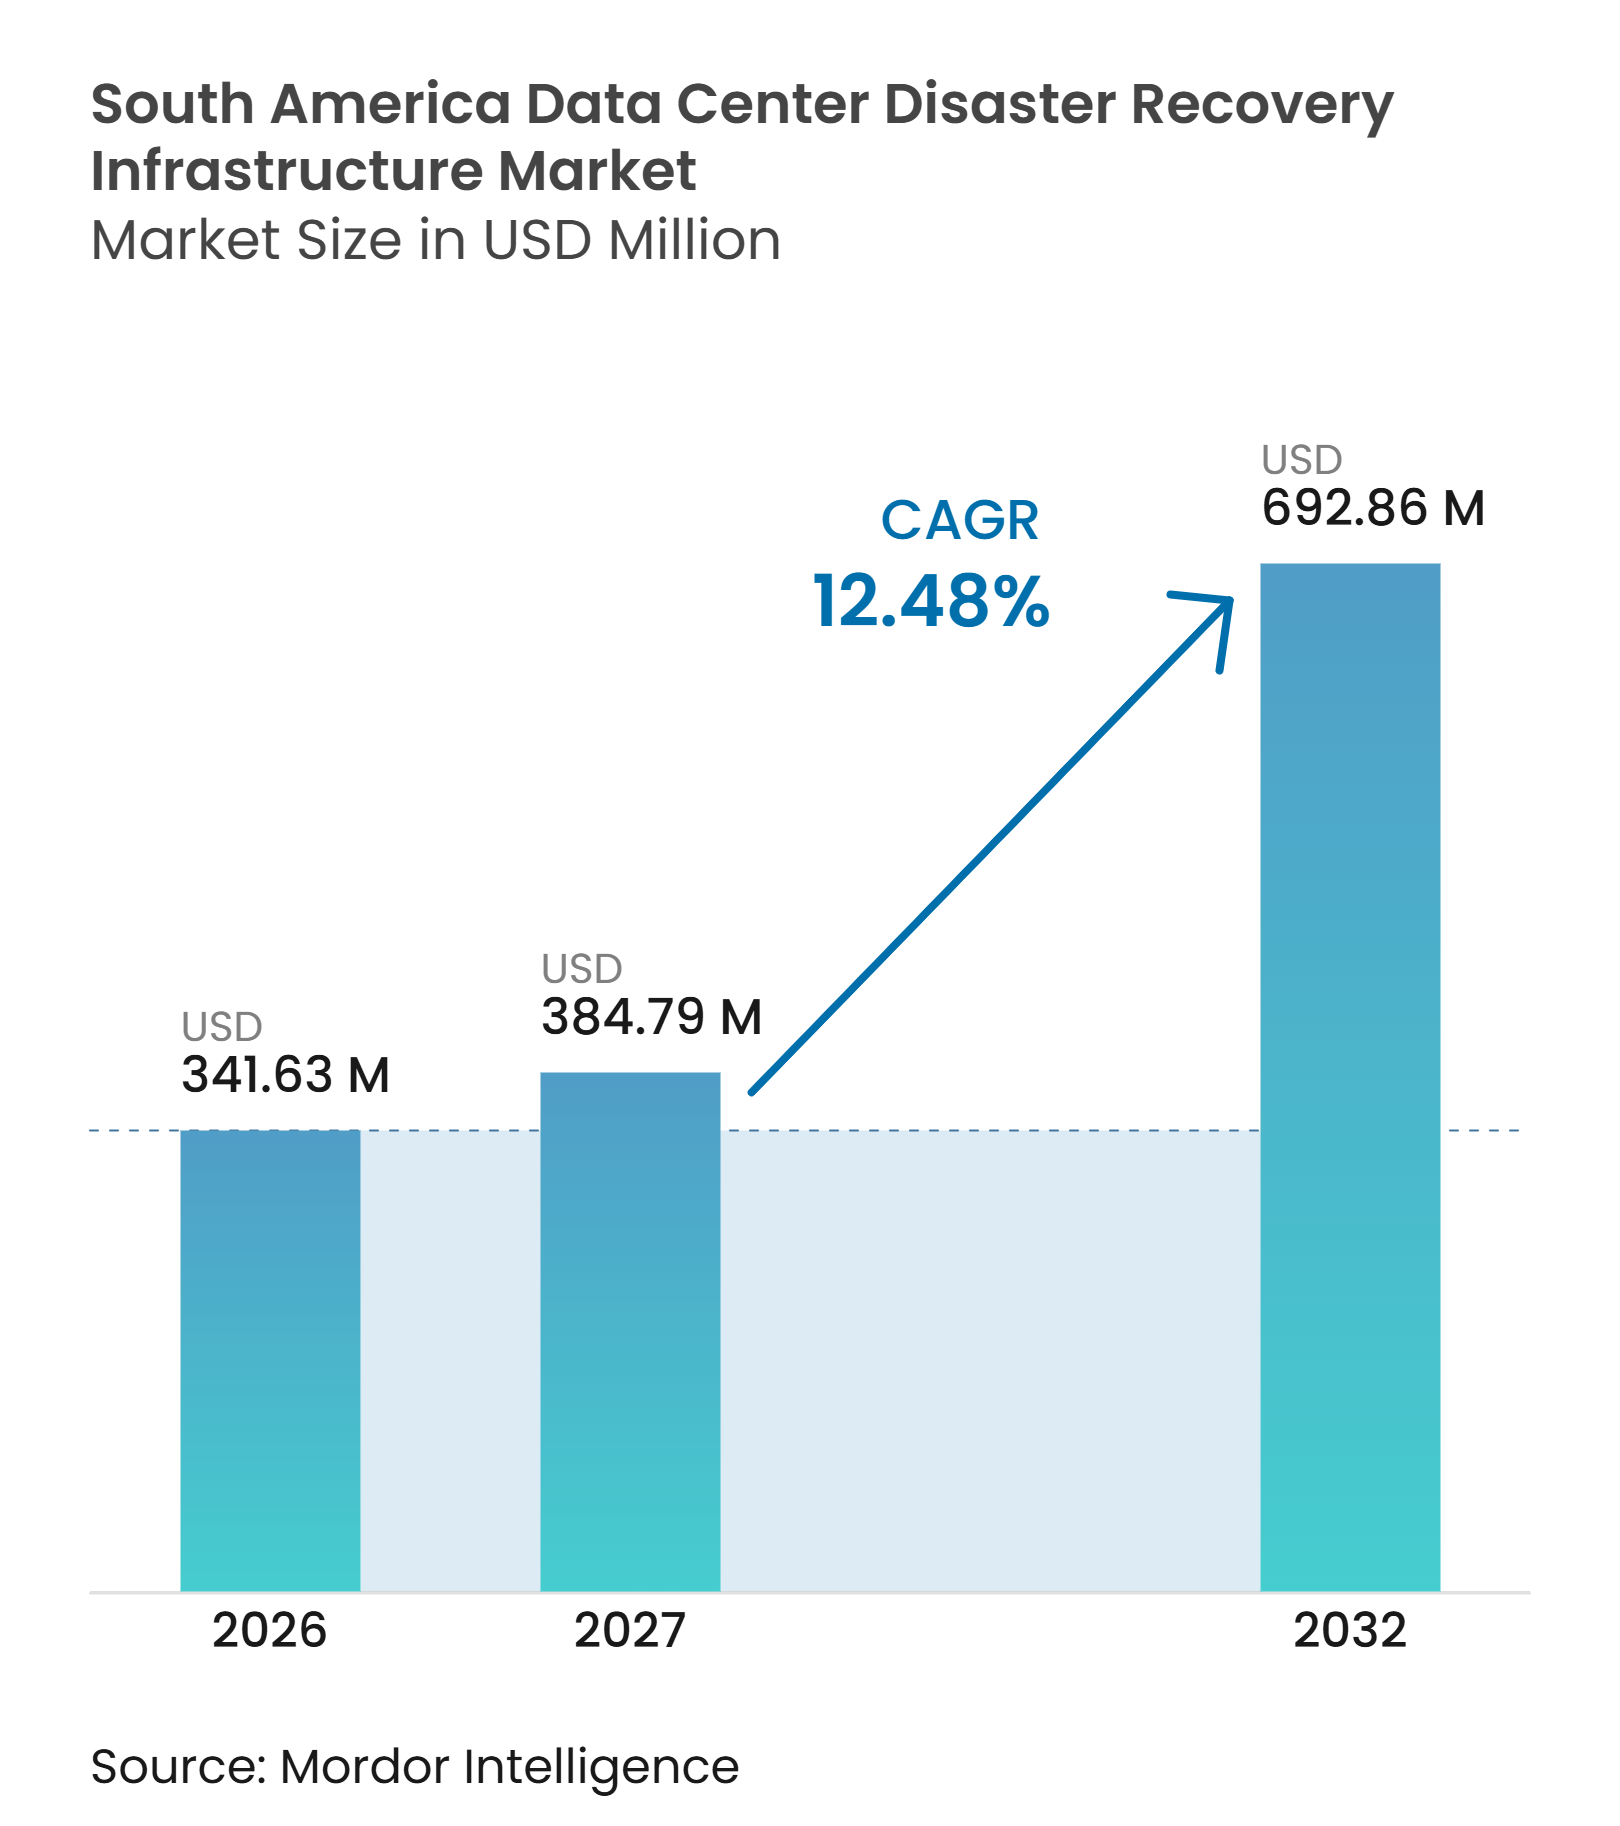
O tamanho do mercado de infraestrutura de recuperação de desastres de data centers na América do Sul está projetado para expandir de 341,63 milhões de USD em 2026 para 692,86 milhões de USD até 2032, registrando um CAGR de 12,48% de 2027 a 2032. A demanda está crescendo à medida que as empresas protegem patrimônios digitais maiores contra ransomware, interrupções de serviço e perturbações em nível de instalação. Novas regiões de nuvem e instalações de colocation aumentam o número de cargas de trabalho de produção que requerem arranjos de recuperação testados. A atenção regulatória nos serviços financeiros também transforma o planejamento de recuperação de uma preferência tecnológica em um requisito operacional. Os provedores que combinam hospedagem local, diversidade de rede e testes gerenciados estão posicionados para atender a essa necessidade. O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul está, portanto, se deslocando em direção a ambientes de recuperação que possam ser testados regularmente e ativados com menos intervenção manual.
Principais Conclusões do Relatório
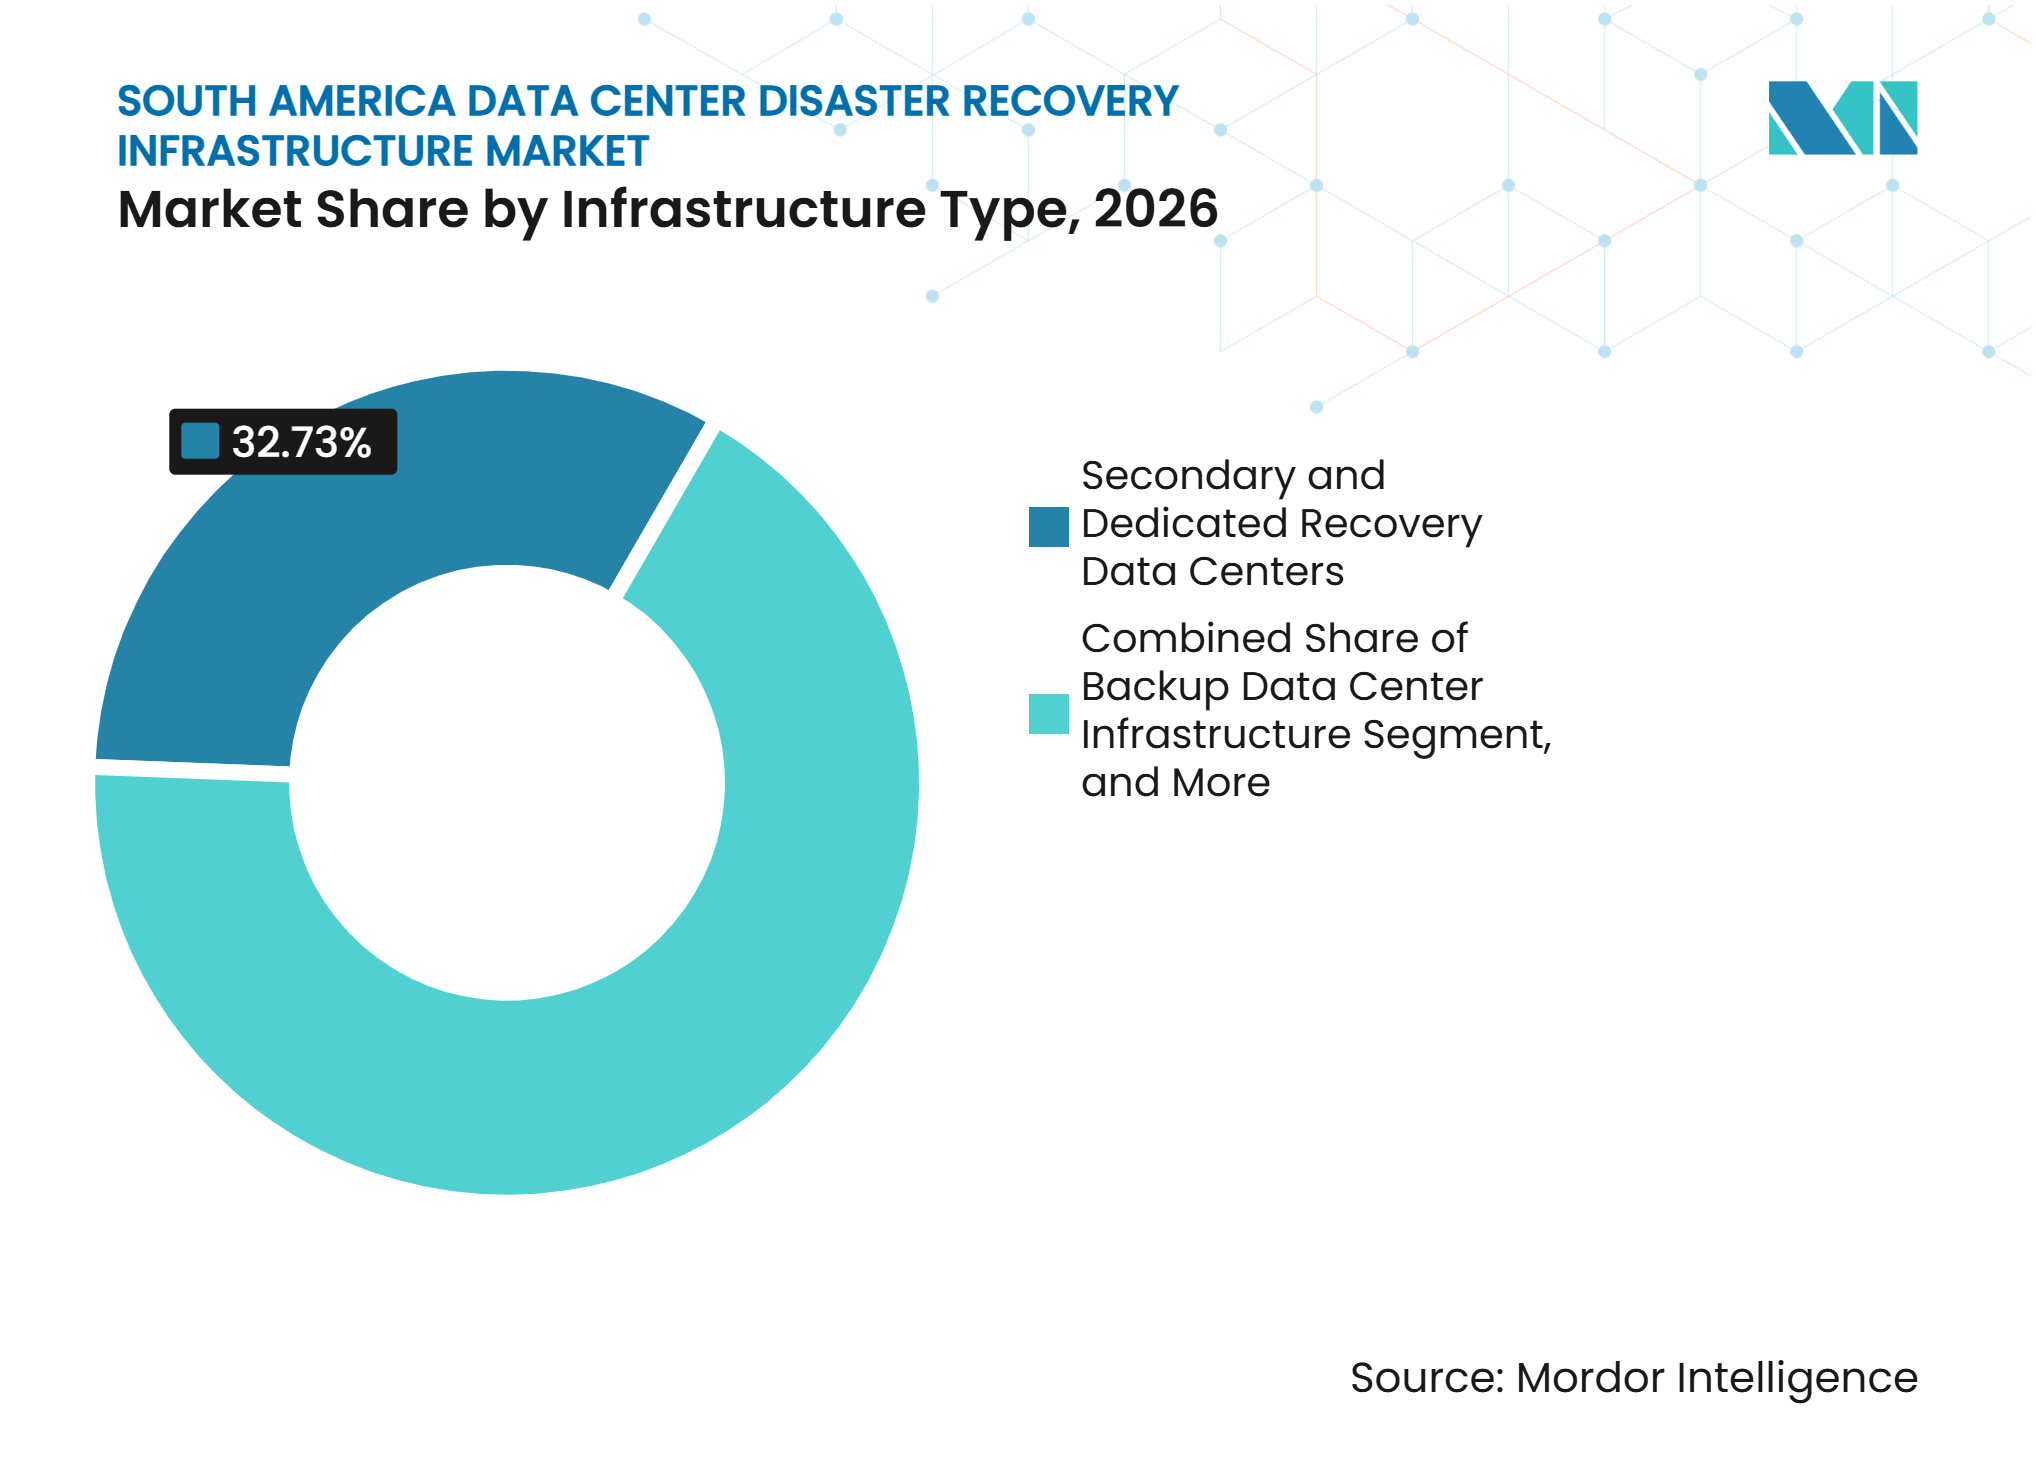
- Por tipo de infraestrutura, os Data Centers de Recuperação Secundários e Dedicados detinham 32,73% da participação do mercado de infraestrutura de recuperação de desastres de data centers na América do Sul em 2026, enquanto a Infraestrutura de Recuperação de Desastres Baseada em Nuvem está projetada para expandir a um CAGR de 13,41% até 2032.
- Por modelo de implantação, a Recuperação de Desastres On-Premises detinha 35,68% da participação do mercado de infraestrutura de recuperação de desastres de data centers na América do Sul em 2026, enquanto a Recuperação de Desastres como Serviço está projetada para crescer a um CAGR de 13,52% até 2032.
- Por arquitetura de recuperação, as arquiteturas Ativo-Passivo responderam por 29,42% da receita em 2026, enquanto a Replicação Contínua de Dados está projetada para avançar a um CAGR de 13,38% até 2032.
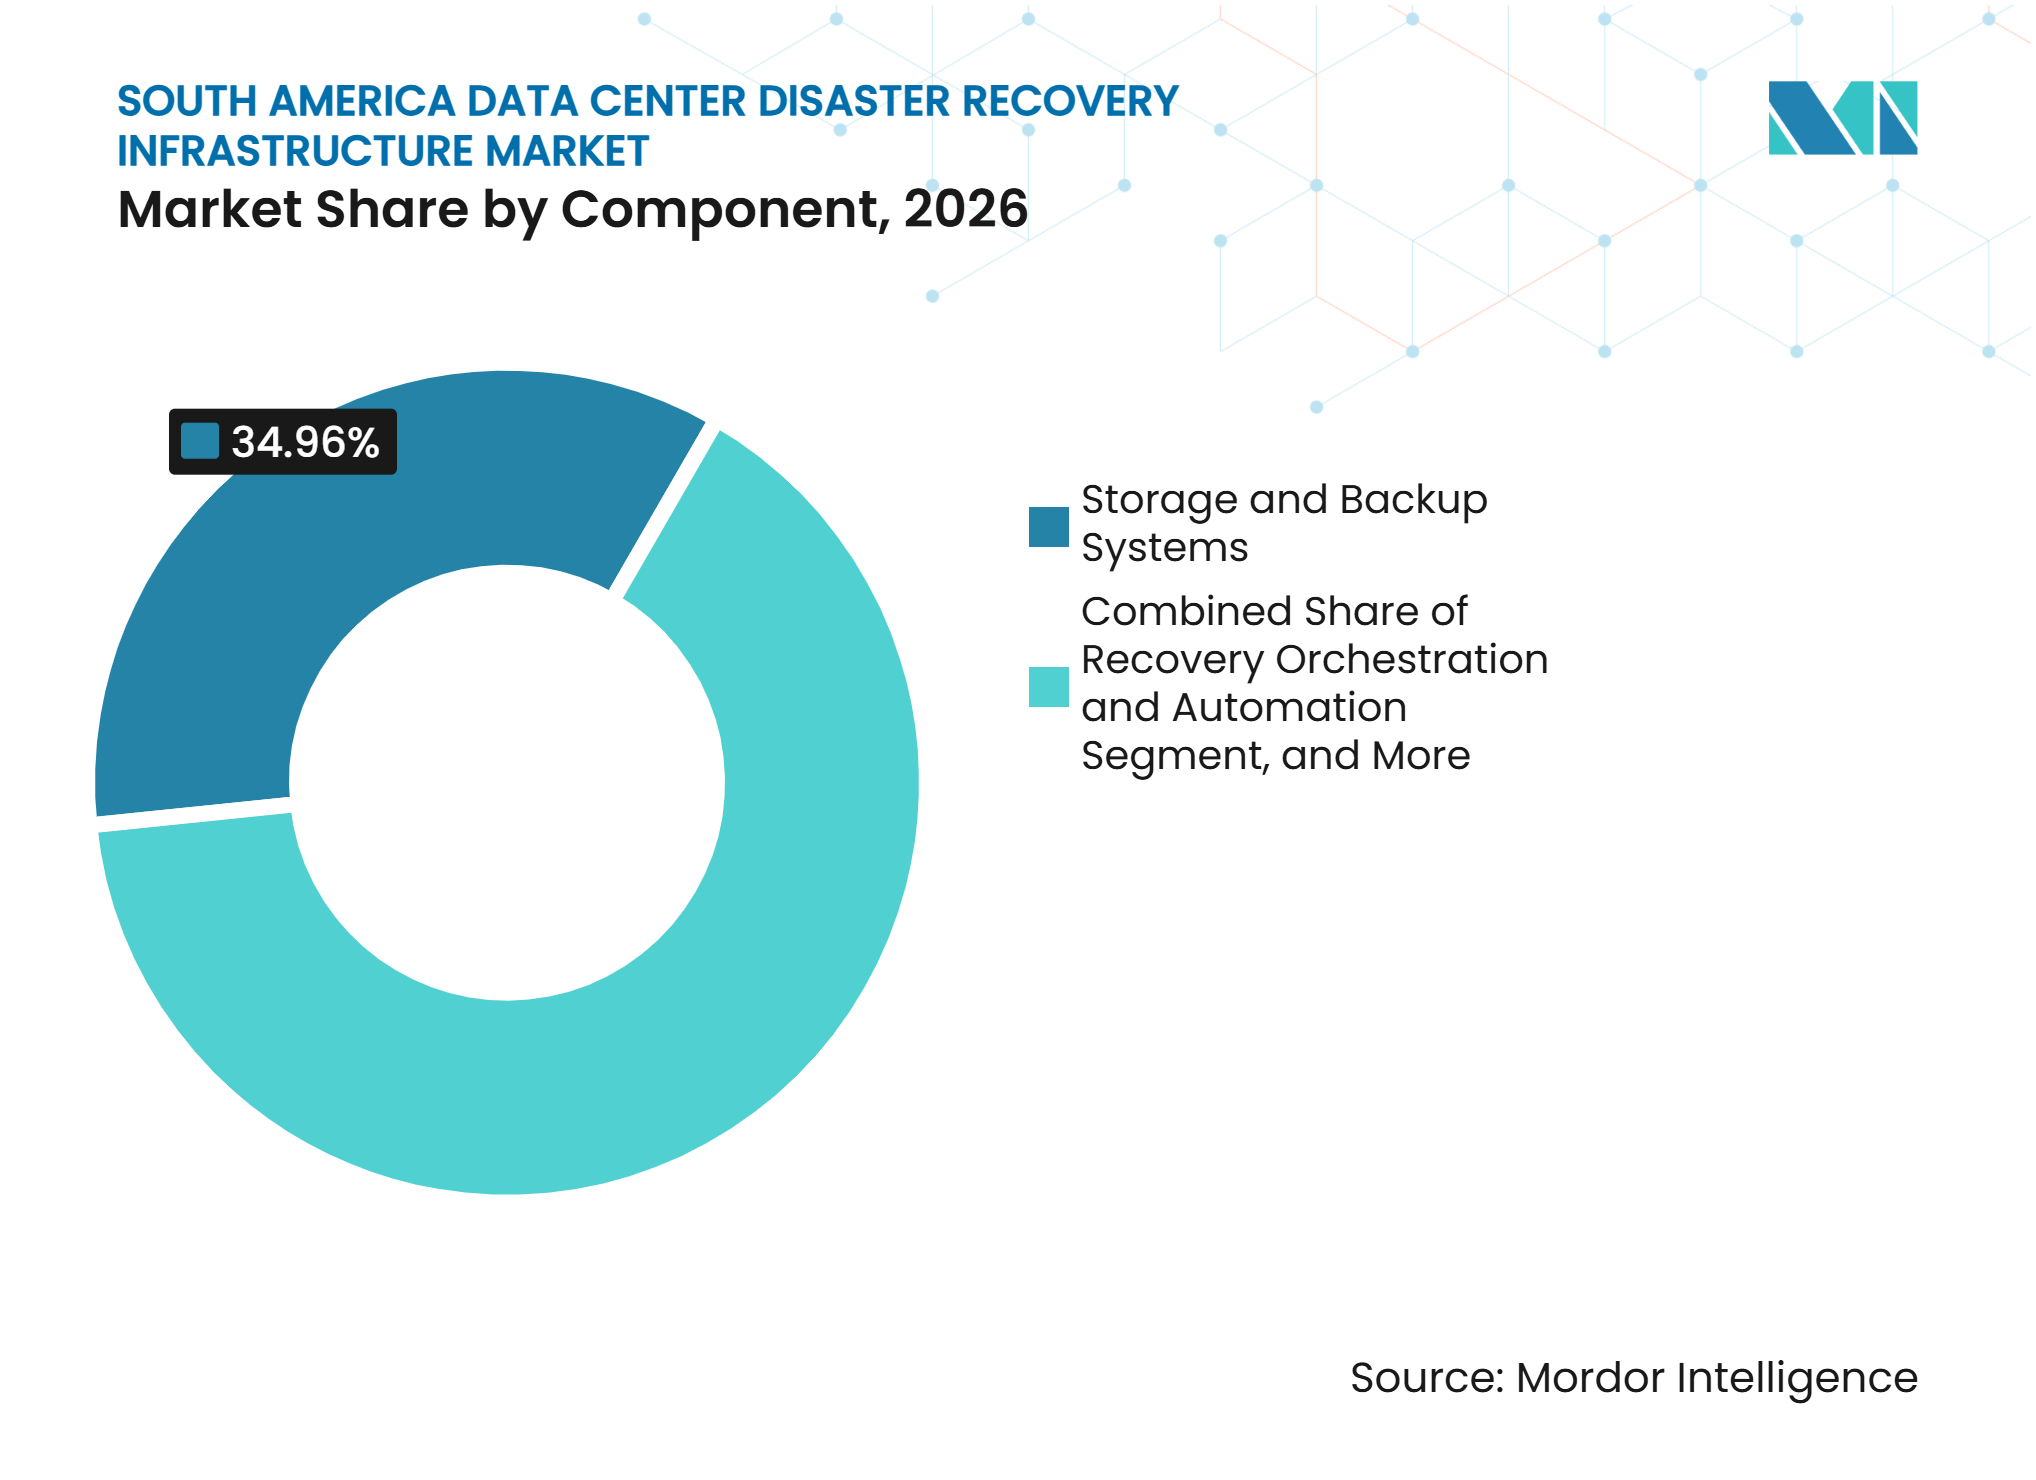
- Por componente, os Sistemas de Armazenamento e Backup detinham 34,96% da receita em 2026, enquanto a Orquestração e Automação de Recuperação está projetada para expandir a um CAGR de 13,46% até 2032.
- Por aplicação, a Recuperação de Aplicações de Negócios Críticas respondeu por 38,84% da receita em 2026, enquanto a Recuperação de Aplicações Nativas de Nuvem está projetada para crescer a um CAGR de 13,56% até 2032.
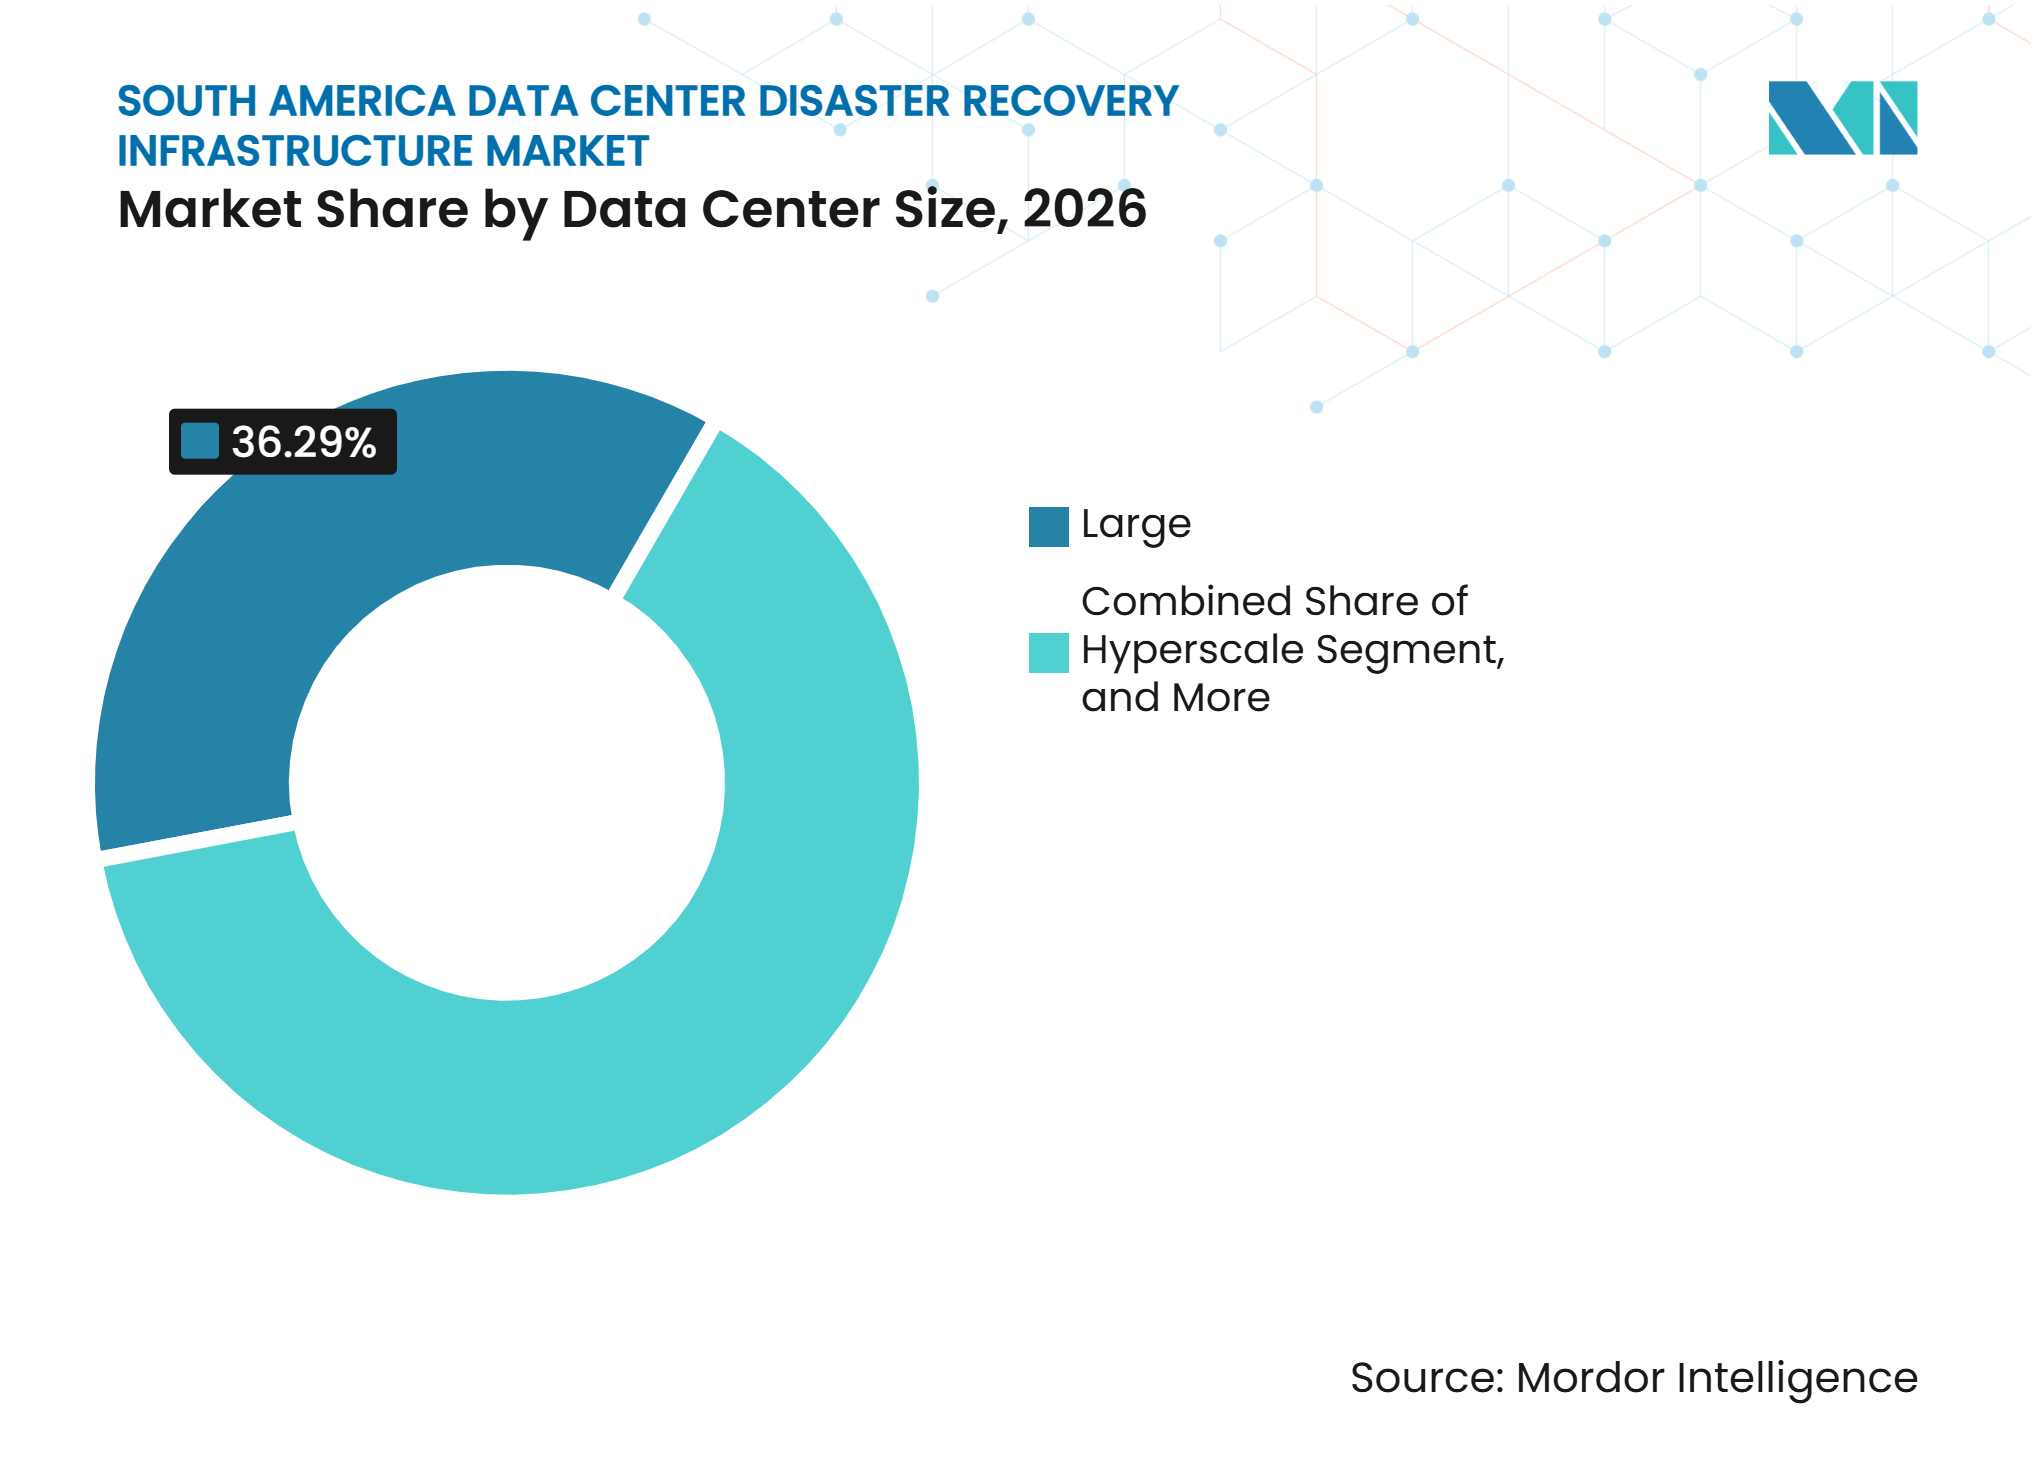
- Por tamanho de data center, os Grandes Data Centers detinham 36,29% da receita em 2026, enquanto os Data Centers Hyperscale estão projetados para expandir a um CAGR de 13,42% até 2032.
- Por tipo de data center, os Data Centers de Colocation responderam por 45,37% da receita em 2026, enquanto os Provedores de Serviços em Nuvem estão projetados para crescer a um CAGR de 13,48% até 2032.
- Por geografia, o Brasil detinha 56,53% da receita em 2026, enquanto a Argentina está projetada para expandir a um CAGR de 13,54% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição a Ransomware e Ataques Cibernéticos | +3.2% | Brasil, Argentina, Colômbia, com repercussão no Chile e Peru | Curto prazo (≤ 2 anos) |
| Necessidades de Recuperação Híbrida e Multinuvem | +2.8% | Brasil, expandindo para Chile, Colômbia e Argentina | Médio prazo (2-4 anos) |
| Requisitos Regulatórios e de Auditoria | +2.1% | Setores financeiro e governamental do Brasil, e Chile | Curto prazo (≤ 2 anos) |
| Crescimento da Capacidade Hyperscale e de Colocation | +1.8% | Brasil e Chile | Médio prazo (2-4 anos) |
| Risco Sísmico e de Correlação com a Rede Elétrica | +0.9% | Chile e Brasil | Longo prazo (≥ 4 anos) |
| Lacunas nos Testes de Recuperação de Fornecedores e Nuvem | +0.7% | Brasil, Colômbia, Chile e cidades secundárias | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição a Ransomware e Ataques Cibernéticos
A Dragos reportou 64 incidentes industriais de ransomware na América do Sul no segundo trimestre de 2026, com Brasil e Argentina representando metade do volume registrado.[1] Serviços financeiros, varejo e serviços profissionais enfrentam exposição particular à medida que Qilin, Akira e SafePay visam dados empresariais e sistemas operacionais. Essas condições levam as organizações a utilizar backups imutáveis e ambientes de recuperação testados ao vivo, em vez de depender exclusivamente de cópias passivas. O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul se beneficia quando os conselhos de administração exigem evidências de que um sistema crítico pode ser restaurado antes que um ataque ocorra.
Migração para a Nuvem e Adoção de Híbrido-Multinuvem
As empresas brasileiras estão distribuindo cargas de trabalho entre plataformas de nuvem, instalações locais e sites de colocation. Essa combinação pode melhorar a flexibilidade, mas complica a recuperação porque aplicações e dados devem ser restaurados na sequência correta em diferentes ambientes. A ISG reportou que organizações brasileiras estavam migrando algumas cargas de trabalho de treinamento de inteligência artificial para instalações de colocation para controlar custos operacionais e requisitos de governança. A Kyndryl concluiu o programa de modernização de nuvem da RIMAC em julho de 2026, migrando sistemas transacionais principais para a Oracle Cloud Infrastructure em um ambiente multinuvem e reduzindo os tempos de processamento em até 80%. Essa abordagem cria a necessidade de orquestração capaz de coordenar a recuperação entre zonas de nuvem e equipamentos colocalizados. O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul é apoiado por provedores que conseguem gerenciar esses ambientes mistos sem forçar os clientes a uma única plataforma.
Pressão Regulatória e de Auditoria para Recuperação Verificável
As instituições financeiras no Brasil enfrentam uma supervisão mais formal de segurança cibernética e recuperação. A Administração de Comércio Internacional dos EUA afirma que a Instrução Normativa GSI/PR nº 8/2025 do Brasil exige que informações governamentais classificadas permaneçam em território brasileiro. A localização de dados torna os sites de recuperação locais e as zonas de nuvem no país mais importantes para cargas de trabalho do setor público e seus fornecedores. Os testes anuais e as evidências documentadas de recuperação também aumentam a demanda por ferramentas de monitoramento, gerenciamento de failover e relatórios de recuperação. Esses requisitos oferecem à alta administração uma visão direta da resiliência operacional, em vez de deixá-la restrita às equipes técnicas. O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul ganha uma base de demanda mais estável quando os testes e a documentação se tornam atividades operacionais recorrentes.
Crescimento da Capacidade Hyperscale e de Colocation
A nova capacidade de produção cria uma necessidade correspondente de proteger cargas de trabalho e dados. A Equinix declarou em maio de 2026 que estava avançando na expansão de data centers na América do Sul, incluindo Brasil e Chile. Operadores de múltiplos campi podem oferecer aos clientes separação física entre equipamentos primários e de recuperação, mantendo as conexões de rede curtas e gerenciáveis. Esse modelo pode ser mais prático do que construir um site secundário totalmente próprio para cada empresa. É especialmente relevante para instituições financeiras e grandes inquilinos corporativos que precisam de níveis de serviço documentados. O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul também se beneficia de provedores de colocation que podem oferecer capacidade, interconexão e testes de recuperação em um único arranjo operacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo da Capacidade de Recuperação Dedicada | -1.5% | Colômbia, Peru e Restante da América do Sul, com o Brasil parcialmente mitigado por incentivos | Médio prazo (2-4 anos) |
| Escassez de Talentos em Resiliência e Recuperação | -1.0% | Cidades secundárias do Brasil, Chile fora de Santiago, Colômbia, Peru e Argentina | Longo prazo (≥ 4 anos) |
| Complexidade de Transferência de Dados Transfronteiriça e Soberania | -0.7% | Brasil, Colômbia e Chile | Médio prazo (2-4 anos) |
| Concentração de Energia, Conectividade e Rotas de Fibra | -0.5% | Chile, Brasil e Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial da Capacidade de Recuperação Dedicada
Sites secundários dedicados requerem capacidade duplicada de computação, armazenamento, energia e resfriamento. Esses ambientes podem operar a 30-50% da escala do site primário, permanecendo pouco utilizados entre os testes. Esse modelo compete diretamente com os orçamentos de modernização primária na Colômbia, Peru e Chile. Os serviços de recuperação de desastres baseados em assinatura reduzem a necessidade de grandes desembolsos de capital e tornam a recuperação de nível empresarial mais acessível para empresas de médio porte. A contrapartida é a dependência dos níveis de serviço do provedor, da capacidade disponível e dos controles operacionais de terceiros. O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul, portanto, registra maior interesse em serviços de recuperação gerenciados, mesmo onde clientes regulados mantêm alguma capacidade dedicada.
Escassez de Talentos Especializados em Resiliência e Recuperação
Os programas de resiliência requerem profissionais capazes de elaborar planos de recuperação, executar testes, documentar resultados e aprimorar procedimentos após cada exercício. A pesquisa de 2025 do Uptime Institute identificou lacunas de força de trabalho acima de 30% em operações de data centers e funções elétricas e mecânicas entre seus respondentes globais. A escassez é mais acentuada em cidades secundárias, onde o crescimento das instalações pode superar o treinamento técnico relevante. Organizações com capacidade especializada limitada podem adiar os testes, mesmo após adquirir ferramentas de backup e replicação. Esse atraso pode ampliar a lacuna entre os objetivos de recuperação declarados e a prontidão operacional real. Provedores gerenciados podem suprir parte dessa lacuna, mas os clientes ainda precisam de responsáveis internos que compreendam as aplicações e o processo de aprovação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Infraestrutura:
Sites Secundários Ancoram os Gastos enquanto a Recuperação em Nuvem se ExpandeOs Data Centers de Recuperação Secundários e Dedicados responderam por 32,73% do mercado de infraestrutura de recuperação de desastres de data centers na América do Sul em 2026. Instituições financeiras e grandes empresas de energia utilizam instalações separadas para proteger sistemas que não toleram uma interrupção prolongada. Esses sites suportam recuperação com isolamento físico e distância física do ambiente operacional principal. A Infraestrutura de Data Center de Backup e a Infraestrutura de Replicação e Proteção de Dados fornecem proteção básica para empresas que ainda operam grande parte de sua tecnologia localmente. A Infraestrutura de Failover e Orquestração de Recuperação está se tornando mais importante à medida que as equipes substituem manuais de procedimentos manuais por fluxos de trabalho repetíveis. A Infraestrutura de Rede e Conectividade também é relevante porque um site de recuperação tem valor limitado se a rota entre os sites falhar durante um incidente.
A Infraestrutura de Recuperação de Desastres Baseada em Nuvem está projetada para crescer a um CAGR de 13,41% até 2032. A AWS está implantando uma região de nuvem no Chile, respaldada por um compromisso de 4 bilhões de USD no país, o que adicionará outro local para arranjos de recuperação geograficamente separados. A Logicalis e a Nutanix também expandiram sua parceria em 2026 para fornecer infraestrutura híbrida multinuvem e capacidades de recuperação em toda a região. A combinação de capacidade de nuvem e colocation torna o mercado de infraestrutura de recuperação de desastres de data centers na América do Sul menos dependente de instalações empresariais dedicadas. Os clientes precisam cada vez mais de designs que conectem serviços de nuvem a sistemas locais sem enfraquecer o controle de dados. As ofertas mais robustas combinam recuperação rápida em nuvem com governança, testes e conectividade adequados para aplicações reguladas.



Por Modelo de Implantação:
A Recuperação On-Premises Lidera enquanto o DRaaS Amplia o AcessoA recuperação de desastres on-premises respondeu por 35,68% da receita em 2026. Organizações do setor público e seus fornecedores frequentemente utilizam esse modelo, no qual a residência de dados e o controle operacional direto são requisitos centrais. As regras de dados governamentais do Brasil reforçam a necessidade de manter determinadas informações classificadas dentro do país. Os ambientes on-premises também podem apoiar organizações que operam sistemas legados principais com dependências complexas. No entanto, o modelo requer capital, capacidade de instalação e profissionais capazes de manter e testar o patrimônio de recuperação.
A Recuperação de Desastres como Serviço está projetada para expandir a um CAGR de 13,52% até 2032. O modelo de serviço ajuda empresas de médio porte na Colômbia, Peru e outros mercados menores a utilizar capacidades de recuperação sem possuir um segundo site. A Oi Soluções adicionou o Veeam Backup and Restore ao seu portfólio de nuvem integrado à AWS em janeiro de 2025 para organizações que operam ambientes híbridos e multinuvem.[2] A recuperação baseada em colocation e híbrida continua relevante onde os clientes desejam capacidade local, mas preferem que um provedor gerencie parte do ambiente. O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul favorece provedores de serviços que conseguem explicar claramente os níveis de serviço, as responsabilidades de teste de recuperação e a localização dos dados. O DRaaS não elimina a responsabilidade de governança, mas pode reduzir o custo e o ônus de pessoal para manter um site secundário.
Por Arquitetura de Recuperação:
Ativo-Passivo Permanece como Base PráticaAs arquiteturas Ativo-Passivo responderam por 29,42% da receita em 2026. O modelo mantém um ambiente em espera que pode assumir o controle quando o sistema primário estiver indisponível. É amplamente utilizado para plataformas de ERP e sistemas de core banking onde os objetivos de ponto de recuperação podem ser atendidos por meio de replicação programada. As organizações podem controlar custos porque não precisam de sincronização contínua para cada carga de trabalho. Os sistemas Ativo-Ativo atendem a casos de uso que requerem disponibilidade quase contínua, particularmente em infraestrutura de mercado financeiro e telecomunicações. Designs de espera quente, espera fria e backup e restauração continuam a suportar aplicações menos críticas com diferentes prioridades de custo e recuperação.
A Replicação Contínua de Dados está projetada para expandir a um CAGR de 13,38% até 2032. Tecnologias como NetApp SnapMirror Synchronous e Oracle OCI Full Stack Disaster Recovery suportam proteção de dados de baixa latência para organizações com requisitos de recuperação exigentes. Testes mais frequentes também incentivam as empresas a escolher arquiteturas que reduzam as etapas manuais. O backup e a restauração continuam relevantes porque pontos de recuperação limpos são essenciais após incidentes de ransomware. A Commvault introduziu sua plataforma Cloud Unity em agosto de 2025 com automação de operações de resiliência, varredura de ameaças e orquestração de failover entre plataformas. O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul está se movendo em direção a arquiteturas que possam proteger tanto sistemas tradicionais quanto cargas de trabalho baseadas em nuvem sob um plano de recuperação comum.
Por Componente:
Sistemas de Armazenamento Lideram enquanto a Automação Ganha ImpulsoOs Sistemas de Armazenamento e Backup responderam por 34,96% da receita de componentes em 2026. Grandes instituições financeiras e operadores de energia continuam a depender de ambientes estabelecidos de SAN, NAS, Oracle, SAP e mainframe. Esses ambientes requerem ferramentas de backup com reconhecimento de aplicações e gerenciamento confiável de mídia. A Infraestrutura de Computação e Servidores é frequentemente adquirida com Software de Replicação de Dados quando os clientes implantam clusters de espera dedicados. Os Sistemas de Rede e Conectividade também são essenciais porque o desempenho da recuperação depende de rotas diversas entre os sites primário e secundário. A combinação de componentes reflete a necessidade de proteger dados, restaurar infraestrutura e reconectar usuários em uma sequência controlada.
A Orquestração e Automação de Recuperação está projetada para crescer a um CAGR de 13,46% até 2032. A automação pode reduzir o trabalho manual de manuais de procedimentos em ambientes híbridos onde as dependências de aplicações mudam com frequência. Também pode documentar resultados de testes para auditoria e revisão interna. O Cloud Unity da Commvault combina automação de operações de resiliência com orquestração entre plataformas de nuvem e ferramentas de segurança. As ferramentas de Monitoramento, Testes e Gerenciamento de Failover tornam-se cada vez mais importantes quando os testes de recuperação se tornam uma atividade recorrente em vez de um evento anual. O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul coloca ênfase crescente nessas ferramentas porque um backup disponível não é o mesmo que um processo de recuperação verificado.

Por Aplicação:
Sistemas Críticos Lideram enquanto as Cargas de Trabalho Nativas de Nuvem se AceleramA Recuperação de Aplicações de Negócios Críticas respondeu por 38,84% da receita em 2026. As aplicações de ERP, core banking e tecnologia operacional permanecem centrais porque sua interrupção pode paralisar o atendimento ao cliente, pagamentos ou produção. A Recuperação de Banco de Dados e Plataforma de Dados também é importante para ambientes Oracle, SQL Server e SAP HANA que precisam de snapshots consistentes com a aplicação e proteção de logs. A Recuperação de Máquinas Virtuais e Cargas de Trabalho suporta a grande base instalada de sistemas virtualizados em instalações empresariais e sites de colocation. A Recuperação de TI Empresarial é cada vez mais importante à medida que o trabalho híbrido torna as plataformas de colaboração parte das operações diárias. Essas aplicações requerem prioridades de recuperação claras para que as equipes restaurem os serviços mais críticos primeiro.
A Recuperação de Aplicações Nativas de Nuvem está projetada para expandir a um CAGR de 13,56% até 2032. Cargas de trabalho baseadas em contêineres e microsserviços requerem procedimentos de recuperação que compreendam dependências de aplicações distribuídas. Os snapshots tradicionais de máquinas virtuais nem sempre conseguem restaurar uma aplicação nativa de nuvem na ordem necessária. A abordagem de operações de resiliência da Commvault ilustra como os fornecedores estão estendendo a automação de recuperação para contêineres, máquinas virtuais e serviços de nuvem. Os provedores de telecomunicações e mídia também precisam de recuperação de alta disponibilidade porque as interrupções de serviço podem acionar penalidades contratuais. Espera-se que o mercado de infraestrutura de recuperação de desastres de data centers na América do Sul recompense os fornecedores que conseguem proteger essas aplicações modernas sem separá-las do restante do plano de recuperação empresarial.
Por Tamanho de Data Center:
Grandes Instalações Lideram enquanto a Capacidade Hyperscale CresceOs Grandes Data Centers detinham 36,29% da receita em 2026. Essas instalações oferecem a densidade de inquilinos, a governança de níveis de serviço e as condições de teste que suportam programas formais de recuperação de desastres. Os operadores podem fornecer conexões cruzadas dedicadas e janelas de teste programadas para clientes empresariais. Os data centers de médio porte continuam importantes em cidades como Curitiba, Córdoba e Concepción, onde os clientes desejam capacidade de recuperação próxima às suas localizações operacionais. As instalações de pequeno porte continuam a suportar casos de uso de borda e distribuídos em áreas com oferta limitada de operadoras neutras. Cada categoria de tamanho aborda um equilíbrio diferente entre proximidade, capacidade e controle operacional.
Os Data Centers Hyperscale estão projetados para expandir a um CAGR de 13,42% até 2032. Os provedores de nuvem podem reservar capacidade de recuperação próxima às regiões de produção em vez de aguardar um projeto greenfield separado. Essa abordagem pode ser útil onde licenciamentos, acesso à rede elétrica e prazos de construção local limitam a velocidade de nova capacidade. A expansão da Equinix no Chile adicionou 425 gabinetes e capacidades de resfriamento líquido para suportar cargas de trabalho de maior densidade em 2025. Instalações maiores e capacidade hyperscale provavelmente suportarão mais serviços de recuperação compartilhados. O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul pode usar essas instalações para fornecer escala aos clientes sem exigir que cada organização construa um campus de recuperação separado.
Por Tipo de Data Center:
Colocation Lidera enquanto os Provedores de Nuvem Reformulam a Economia da RecuperaçãoOs Data Centers de Colocation responderam por 45,37% da receita em 2026. Os sites neutros de operadoras permitem que as empresas separem equipamentos primários e de recuperação enquanto mantêm conexões diretas entre os locais. Eles também suportam clientes que precisam escolher entre vários provedores de rede. Ambientes operacionais certificados pela ISO 27001 podem ser úteis para organizações que precisam de evidências de controles de segurança da informação. Portfólios de múltiplos campi permitem que os clientes coloquem capacidade de recuperação em outro site sem gerenciar propriedade, energia e resfriamento por conta própria. Esse modelo é particularmente adequado para inquilinos regulados que desejam separação física aliada a compromissos contratuais de serviço.
Os Provedores de Serviços em Nuvem estão projetados para crescer a um CAGR de 13,48% até 2032. As regiões de nuvem em São Paulo e Rio de Janeiro oferecem aos clientes opções de precificação operacional para replicação e recuperação multirregional. O trabalho da Kyndryl com a RIMAC demonstrou que os sistemas transacionais principais no Peru podem ser modernizados na Oracle Cloud Infrastructure como parte de um modelo operacional multinuvem. A região planejada da AWS no Chile pode diversificar ainda mais os locais de recuperação para clientes que anteriormente dependiam de zonas de nuvem baseadas no Brasil. O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul provavelmente verá concorrência contínua entre ferramentas nativas de nuvem e plataformas de recuperação especializadas. Os clientes continuarão a escolher entre elas com base no tipo de carga de trabalho, residência de dados, custo e capacidade de teste.
Análise Geográfica
Brasil
O Brasil detinha 56,53% da participação do mercado de infraestrutura de recuperação de desastres de data centers na América do Sul em 2026. O país combina a base de serviços financeiros mais profunda da região com a maior concentração de capacidade de data centers. Os ambientes de recuperação locais são especialmente importantes para cargas de trabalho sujeitas aos requisitos de residência de dados brasileiros. A Administração de Comércio Internacional dos EUA identifica a Instrução Normativa GSI/PR nº 8/2025 como uma restrição à manutenção de dados governamentais classificados fora do Brasil. Esse fator de conformidade apoia a capacidade doméstica, os serviços de nuvem operados localmente e os planos de recuperação que documentam os controles de localização. O Brasil também enfrenta exposição material a ransomware, o que aumenta a demanda por pontos de recuperação limpos, backups isolados e procedimentos de failover testados. A expansão por provedores de colocation oferece às grandes empresas mais opções para separar sistemas de produção e recuperação dentro do país.
Argentina
A Argentina está projetada para crescer a um CAGR de 13,54% até 2032. Sua demanda por recuperação parte de uma base operacional menor do que a do Brasil, mas as organizações podem usar a capacidade existente de data centers e as conexões estabelecidas com a rede elétrica para ambientes secundários. Os incidentes de ransomware estão fortalecendo o argumento para testes formais de recuperação entre empresas que viram seus pares serem perturbados. O ecossistema tecnológico da Argentina e as ambições nacionais de inteligência artificial podem atrair mais avaliações de infraestrutura de nuvem. Esse interesse poderia apoiar mais opções locais para backup, replicação e recuperação gerenciada. A disponibilidade de energia também é relevante para o planejamento de localização hyperscale e pode influenciar o custo de operação de cargas de trabalho de recuperação. O tamanho do mercado de infraestrutura de recuperação de desastres de data centers na América do Sul na Argentina pode se expandir à medida que os clientes migram de práticas básicas de backup para serviços de recuperação totalmente testados.
Chile, Colômbia, Peru e Restante da América do Sul
O Chile combina um cluster concentrado de data centers em Santiago com um perfil significativo de risco sísmico. A TIS implantou isoladores sísmicos de pêndulo de fricção em 3 projetos de data centers em Santiago em 2025, mostrando como a engenharia sísmica está se tornando parte do planejamento de resiliência das instalações. A Colômbia está se desenvolvendo como um nó regional secundário, enquanto o Peru está adotando a recuperação vinculada à nuvem para cargas de trabalho financeiras e de seguros. O programa RIMAC da Kyndryl demonstra esse movimento no Peru por meio de uma implantação multinuvem para sistemas transacionais principais. Mercados menores, incluindo Equador, Bolívia, Paraguai e Uruguai, frequentemente dependem de backup baseado em nuvem e conectividade de operadoras porque a capacidade soberana local permanece limitada. A Cirion restaurou a conectividade internacional da Venezuela após a falha de cabo relacionada ao terremoto de junho de 2026, ressaltando a importância da diversidade de rotas para os planos de recuperação regionais.[3] O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul deve, portanto, abordar diferentes condições, que vão desde proteção sísmica até conectividade transfronteiriça e restrições de hospedagem local.
Cenário Competitivo
Concentração do Mercado
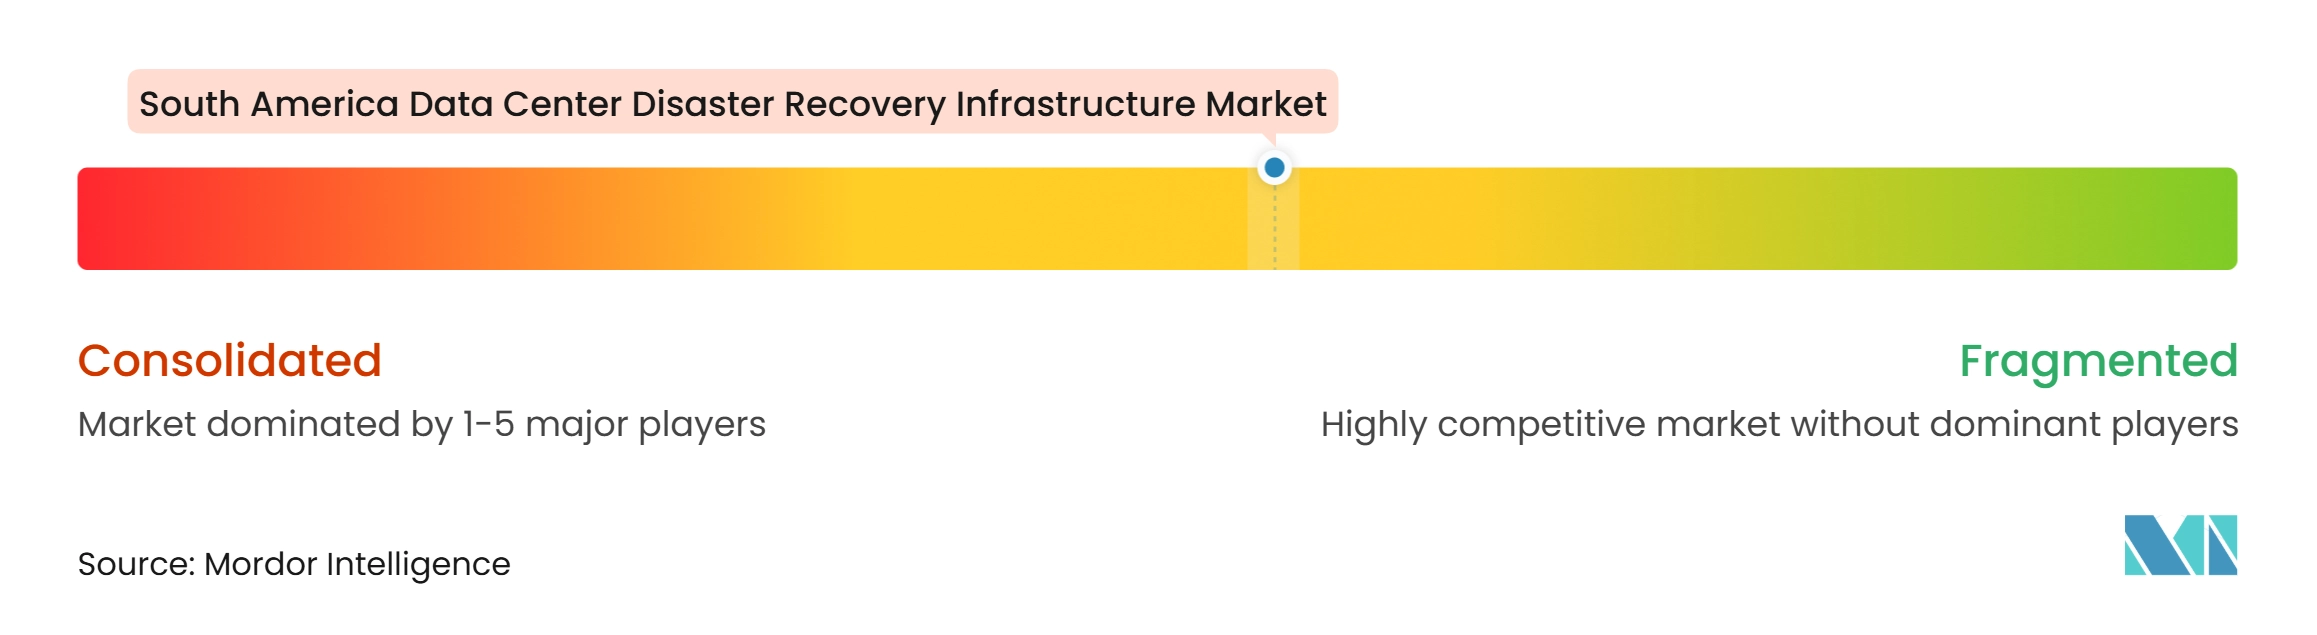
O mercado de infraestrutura de recuperação de desastres de data centers na América do Sul inclui provedores globais de nuvem e software, bem como operadores regionais de colocation e conectividade. IBM, Microsoft, Amazon Web Services, Oracle, Cisco e Google competem por meio de serviços integrados de nuvem e recuperação gerenciada. Ascenty, Scala Data Centers, ODATA, Equinix, Elea Data Centers e Cirion Technologies competem por meio de cobertura de instalações, interconexão e capacidade operacional local. O mercado está moderadamente concentrado em capacidade de colocation, enquanto a camada de software de replicação, orquestração e testes permanece mais dispersa. Essa estrutura oferece aos clientes empresariais uma escolha entre amplas plataformas de nuvem e provedores que conseguem fornecer infraestrutura física local. Também deixa espaço para serviços de recuperação gerenciados para clientes de médio porte na Colômbia e no Peru, bem como em mercados nacionais menores.
A Equinix expandiu a capacidade regional de data centers e adicionou resfriamento líquido em sua instalação Santiago ST2.[4] A Cirion restaurou um sistema de cabo submarino danificado próximo à Venezuela em 29 dias após o terremoto de junho de 2026, mantendo mais de 60% dos serviços aos clientes por rotas alternativas. Essas ações mostram que a capacidade física e a capacidade de resposta de rede podem diferenciar os operadores regionais. A Commvault introduziu o Cloud Unity para combinar automação de operações de resiliência, varredura de ameaças e failover entre plataformas. O movimento reflete um foco mais amplo em ferramentas de recuperação que ajudam os clientes a testar e automatizar ambientes complexos. A Oi Soluções também integrou o Veeam Backup and Restore com a AWS no Brasil, reforçando a demanda por recuperação híbrida orientada a serviços.
Os serviços de recuperação de desastres nativos de nuvem estão pressionando os fornecedores que historicamente se concentravam em produtos de backup. Os clientes esperam cada vez mais cópias imutáveis, detecção de ameaças, orquestração de recuperação e resultados de testes documentados na mesma oferta. As empresas regionais de telecomunicações podem usar seus ativos de fibra para agrupar conectividade com serviços de recuperação gerenciados. Os provedores globais mantêm vantagens na amplitude da plataforma de nuvem, enquanto os provedores locais podem responder aos requisitos de residência de dados, latência e suporte no país.
Líderes do Setor de Infraestrutura de Recuperação de Desastres de Data Centers na América do Sul
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Google LLC
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Sul Empresas cobertas neste relatório
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Zerto Ltd.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers S.A.
- ODATA Serviços de Tecnologia Ltda.
- Cirion Technologies, LLC
- Elea Data Centers S.A.
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Sul
- Agosto de 2026: Logicalis e Nutanix anunciaram uma parceria estratégica fortalecida na América do Sul, com o Brasil como foco principal, para fornecer modernização de infraestrutura híbrida multinuvem e recuperação de desastres como uma oferta combinada. A plataforma conjunta Nutanix Cloud Platform inclui armazenamento definido por software, gerenciamento unificado e recuperação de desastres em ambientes híbridos e multinuvem.
- Julho de 2026: Kyndryl e RIMAC concluíram a modernização dos sistemas transacionais principais da principal seguradora do Peru, migrando plataformas críticas para a Oracle Cloud Infrastructure em um ambiente multinuvem que reduziu os tempos de processamento em até 80% e estabeleceu uma base para recuperação híbrida resiliente.
- Junho de 2026: Cirion Technologies executou uma operação de recuperação de infraestrutura submarina após um terremoto em 24 de junho de 2026 que rompeu seu cabo próximo à estação La Guaira da Venezuela a uma profundidade de 1.800 metros. A empresa restabeleceu o anel de conectividade de Caracas em 48 horas, manteve mais de 60% dos serviços aos clientes por rotas alternativas e concluiu a restauração completa em 29 dias.
- Março de 2026: Conecta Infra anunciou um investimento faseado de 350 milhões de USD para implantar infraestrutura de fibra submarina na América do Sul. O projeto conectará os principais hubs de data centers no Brasil, Chile e Argentina até 2028, reduzindo significativamente a latência de replicação e fortalecendo as arquiteturas de resiliência de desastres transfronteiriças na camada física.
Escopo do Relatório do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Sul
O Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Sul refere-se ao ecossistema coletivo de ativos físicos, sistemas de software e instalações de rede projetados para garantir a continuidade dos negócios e a preservação de dados para data centers em nações sul-americanas durante eventos disruptivos.
O Relatório do Mercado de Infraestrutura de Recuperação de Desastres de Data Centers na América do Sul é Segmentado por Tipo de Infraestrutura (Data Centers de Recuperação Secundários e Dedicados, Infraestrutura de Data Center de Backup, Infraestrutura de Replicação e Proteção de Dados, Infraestrutura de Failover e Orquestração de Recuperação, Infraestrutura de Armazenamento de Backup, Infraestrutura de Rede e Conectividade para Recuperação e Infraestrutura de Recuperação de Desastres Baseada em Nuvem), Modelo de Implantação (Recuperação de Desastres On-Premises, Recuperação Baseada em Colocation, Recuperação de Desastres Baseada em Nuvem, Recuperação de Desastres Híbrida e Recuperação de Desastres como Serviço (DRaaS)), Arquitetura de Recuperação (Ativo-Ativo, Ativo-Passivo, Espera Quente, Espera Fria, Backup e Restauração e Replicação Contínua de Dados), Componente (Infraestrutura de Computação e Servidores, Sistemas de Armazenamento e Backup, Software de Replicação de Dados, Sistemas de Rede e Conectividade, Orquestração e Automação de Recuperação e Monitoramento, Testes e Gerenciamento de Failover), Aplicação (Recuperação de Aplicações de Negócios Críticas, Recuperação de Banco de Dados e Plataforma de Dados, Recuperação de Máquinas Virtuais e Cargas de Trabalho, Recuperação de Aplicações Nativas de Nuvem, Recuperação de TI Empresarial e Restauração de Alta Disponibilidade e Serviço Contínuo), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Empresarial e Borda) e Geografia (Brasil, Chile, Argentina, Colômbia, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Data Centers de Recuperação Secundários e Dedicados |
| Infraestrutura de Data Center de Backup |
| Infraestrutura de Replicação e Proteção de Dados |
| Infraestrutura de Failover e Orquestração de Recuperação |
| Infraestrutura de Armazenamento de Backup |
| Infraestrutura de Rede e Conectividade para Recuperação |
| Infraestrutura de Recuperação de Desastres Baseada em Nuvem |
| Recuperação de Desastres On-Premises |
| Recuperação Baseada em Colocation |
| Recuperação de Desastres Baseada em Nuvem |
| Recuperação de Desastres Híbrida |
| Recuperação de Desastres como Serviço (DRaaS) |
| Ativo-Ativo |
| Ativo-Passivo |
| Espera Quente |
| Espera Fria |
| Backup e Restauração |
| Replicação Contínua de Dados |
| Infraestrutura de Computação e Servidores |
| Sistemas de Armazenamento e Backup |
| Software de Replicação de Dados |
| Sistemas de Rede e Conectividade |
| Orquestração e Automação de Recuperação |
| Monitoramento, Testes e Gerenciamento de Failover |
| Recuperação de Aplicações de Negócios Críticas |
| Recuperação de Banco de Dados e Plataforma de Dados |
| Recuperação de Máquinas Virtuais e Cargas de Trabalho |
| Recuperação de Aplicações Nativas de Nuvem |
| Recuperação de TI Empresarial |
| Restauração de Alta Disponibilidade e Serviço Contínuo |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| Brasil |
| Chile |
| Argentina |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Tipo de Infraestrutura | Data Centers de Recuperação Secundários e Dedicados |
| Infraestrutura de Data Center de Backup | |
| Infraestrutura de Replicação e Proteção de Dados | |
| Infraestrutura de Failover e Orquestração de Recuperação | |
| Infraestrutura de Armazenamento de Backup | |
| Infraestrutura de Rede e Conectividade para Recuperação | |
| Infraestrutura de Recuperação de Desastres Baseada em Nuvem | |
| Por Modelo de Implantação | Recuperação de Desastres On-Premises |
| Recuperação Baseada em Colocation | |
| Recuperação de Desastres Baseada em Nuvem | |
| Recuperação de Desastres Híbrida | |
| Recuperação de Desastres como Serviço (DRaaS) | |
| Por Arquitetura de Recuperação | Ativo-Ativo |
| Ativo-Passivo | |
| Espera Quente | |
| Espera Fria | |
| Backup e Restauração | |
| Replicação Contínua de Dados | |
| Por Componente | Infraestrutura de Computação e Servidores |
| Sistemas de Armazenamento e Backup | |
| Software de Replicação de Dados | |
| Sistemas de Rede e Conectividade | |
| Orquestração e Automação de Recuperação | |
| Monitoramento, Testes e Gerenciamento de Failover | |
| Por Aplicação | Recuperação de Aplicações de Negócios Críticas |
| Recuperação de Banco de Dados e Plataforma de Dados | |
| Recuperação de Máquinas Virtuais e Cargas de Trabalho | |
| Recuperação de Aplicações Nativas de Nuvem | |
| Recuperação de TI Empresarial | |
| Restauração de Alta Disponibilidade e Serviço Contínuo | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hyperscale | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | Brasil |
| Chile | |
| Argentina | |
| Colômbia | |
| Peru | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de infraestrutura de recuperação de desastres de data centers na América do Sul?
O mercado é avaliado em 341,63 milhões de USD em 2026 e está projetado para atingir 692,86 milhões de USD até 2032, a um CAGR de 12,48% de 2027 a 2032.
O que está impulsionando a demanda por infraestrutura de recuperação de desastres na América do Sul?
Ataques cibernéticos, uso de nuvem híbrida, requisitos regulatórios e nova capacidade de data centers estão aumentando a necessidade de ambientes de recuperação testados.
Qual tipo de infraestrutura lidera os gastos regionais?
Os Data Centers de Recuperação Secundários e Dedicados lideram, detendo 32,73% da receita em 2026.
Qual modelo de implantação está crescendo mais rapidamente?
A Recuperação de Desastres como Serviço está projetada para crescer a um CAGR de 13,52% até 2032, à medida que as organizações buscam opções de recuperação gerenciada de menor custo.
Qual país detém a maior participação da receita regional?
O Brasil lidera com uma participação de 56,53% em 2026, apoiado por seu setor financeiro, base de data centers e requisitos de dados locais.
Por que as aplicações nativas de nuvem estão mudando os requisitos de recuperação?
Contêineres e microsserviços requerem ferramentas de recuperação capazes de coordenar dependências de aplicações distribuídas entre ambientes de nuvem e locais.