
Marktgröße und Marktanteil der Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
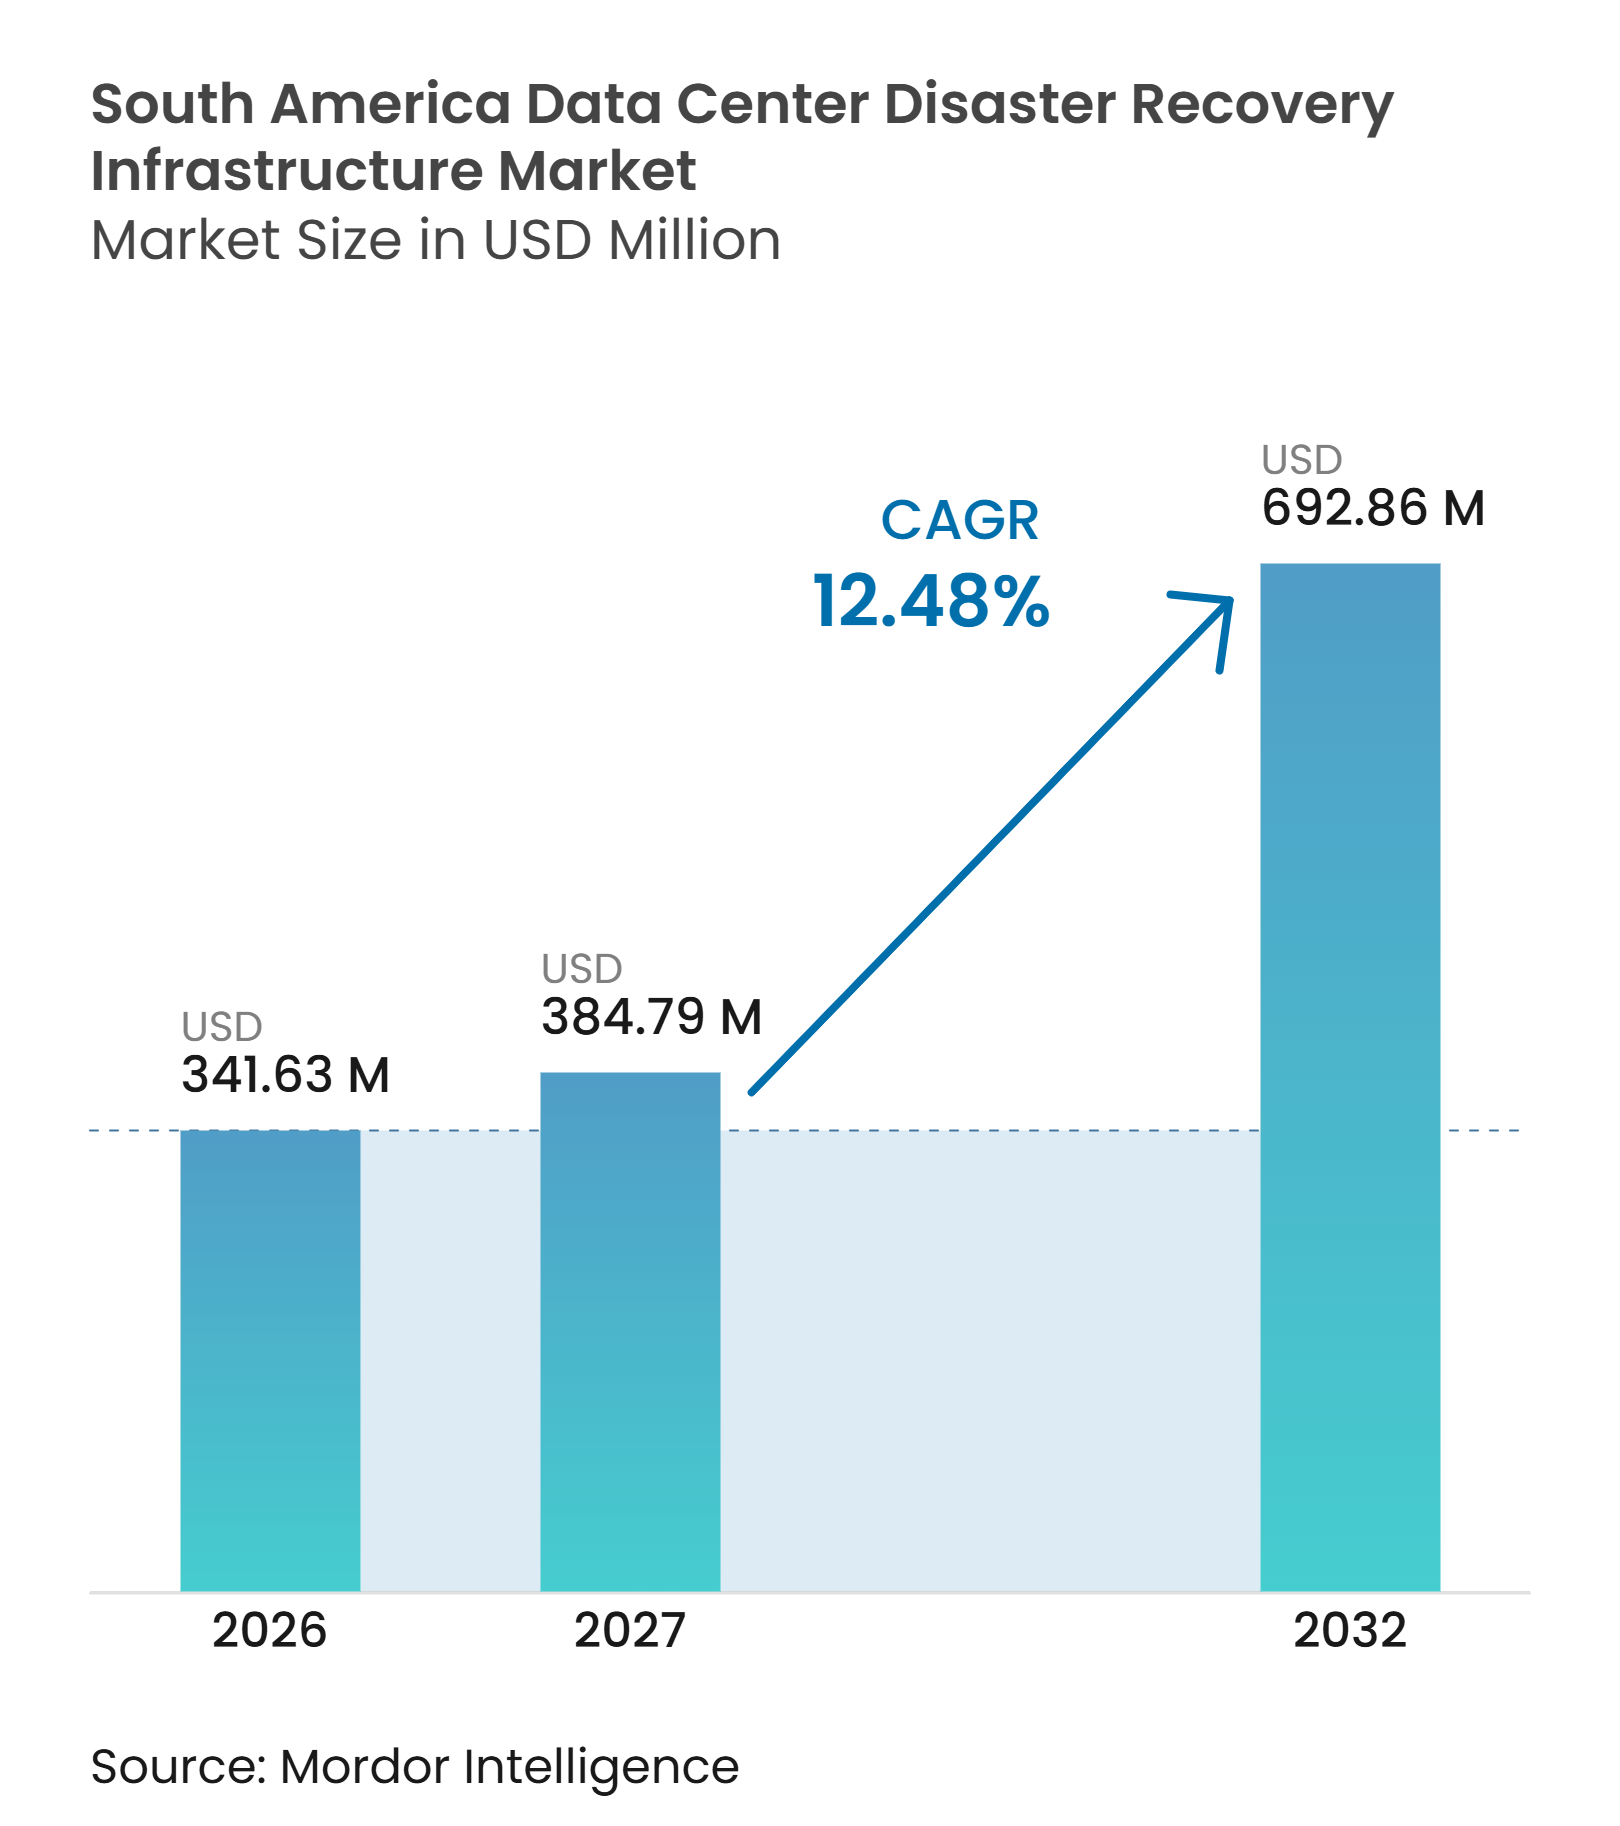
| Marktgröße im Basisjahr (2026) | 341.63 Millionen US-Dollar |
| Marktgröße (2027) | 384.79 Millionen US-Dollar |
| Marktgröße (2032) | 692.86 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.48 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika von Mordor Intelligence
Die Marktgröße der Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika wird voraussichtlich von 341,63 Millionen USD im Jahr 2026 auf 692,86 Millionen USD bis 2032 anwachsen und dabei von 2027 bis 2032 eine CAGR von 12,48 % verzeichnen. Die Nachfrage steigt, da Unternehmen größere digitale Bestände vor Ransomware, Dienstunterbrechungen und standortbezogenen Störungen schützen. Neue Cloud-Regionen und Colocation-Einrichtungen erhöhen die Anzahl der Produktions-Workloads, die getestete Recovery-Arrangements erfordern. Die regulatorische Aufmerksamkeit im Finanzdienstleistungsbereich verlagert die Recovery-Planung zudem von einer technologischen Präferenz zu einer Betriebsanforderung. Anbieter, die lokales Hosting, Netzwerkdiversität und verwaltetes Testen kombinieren, sind gut positioniert, um diesen Bedarf zu decken. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika verlagert sich daher hin zu Recovery-Umgebungen, die regelmäßig getestet und mit weniger manuellem Eingriff aktiviert werden können.
Wichtigste Erkenntnisse des Berichts
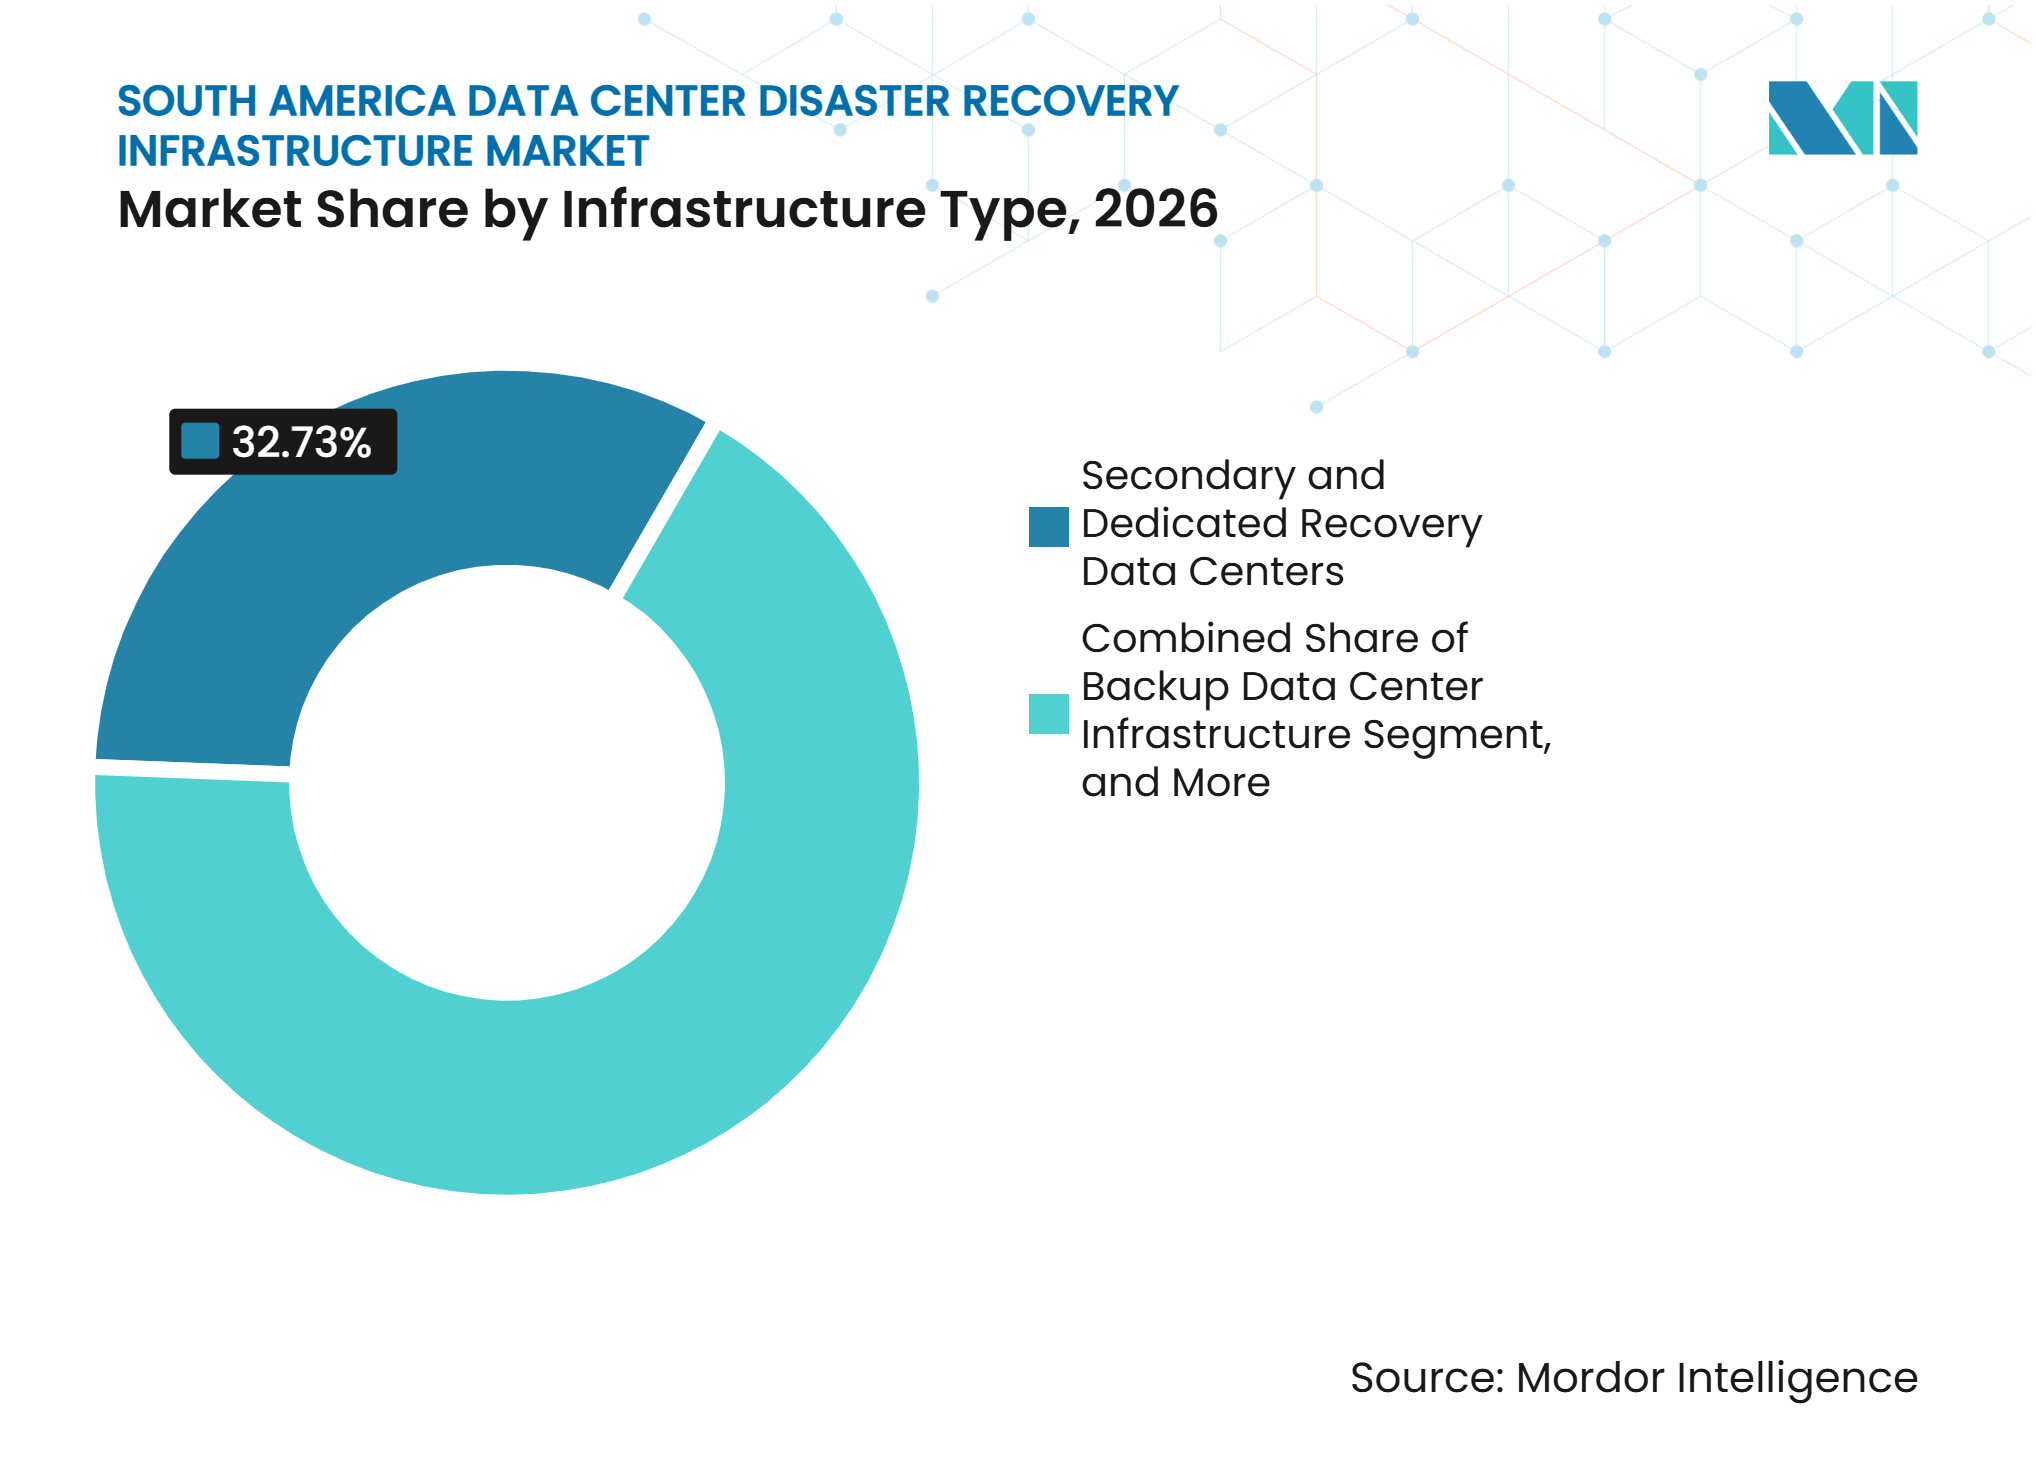
- Nach Infrastrukturtyp hielten sekundäre und dedizierte Recovery-Rechenzentren im Jahr 2026 einen Marktanteil von 32,73 % am Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika, während Cloud-basierte Disaster-Recovery-Infrastruktur bis 2032 voraussichtlich mit einer CAGR von 13,41 % wachsen wird.
- Nach Bereitstellungsmodell hielt On-Premises-Disaster-Recovery im Jahr 2026 einen Marktanteil von 35,68 % am Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika, während Disaster Recovery als Dienstleistung bis 2032 voraussichtlich mit einer CAGR von 13,52 % wachsen wird.
- Nach Recovery-Architektur entfielen im Jahr 2026 29,42 % des Umsatzes auf Aktiv-Passiv-Architekturen, während kontinuierliche Datenreplikation bis 2032 voraussichtlich mit einer CAGR von 13,38 % wachsen wird.
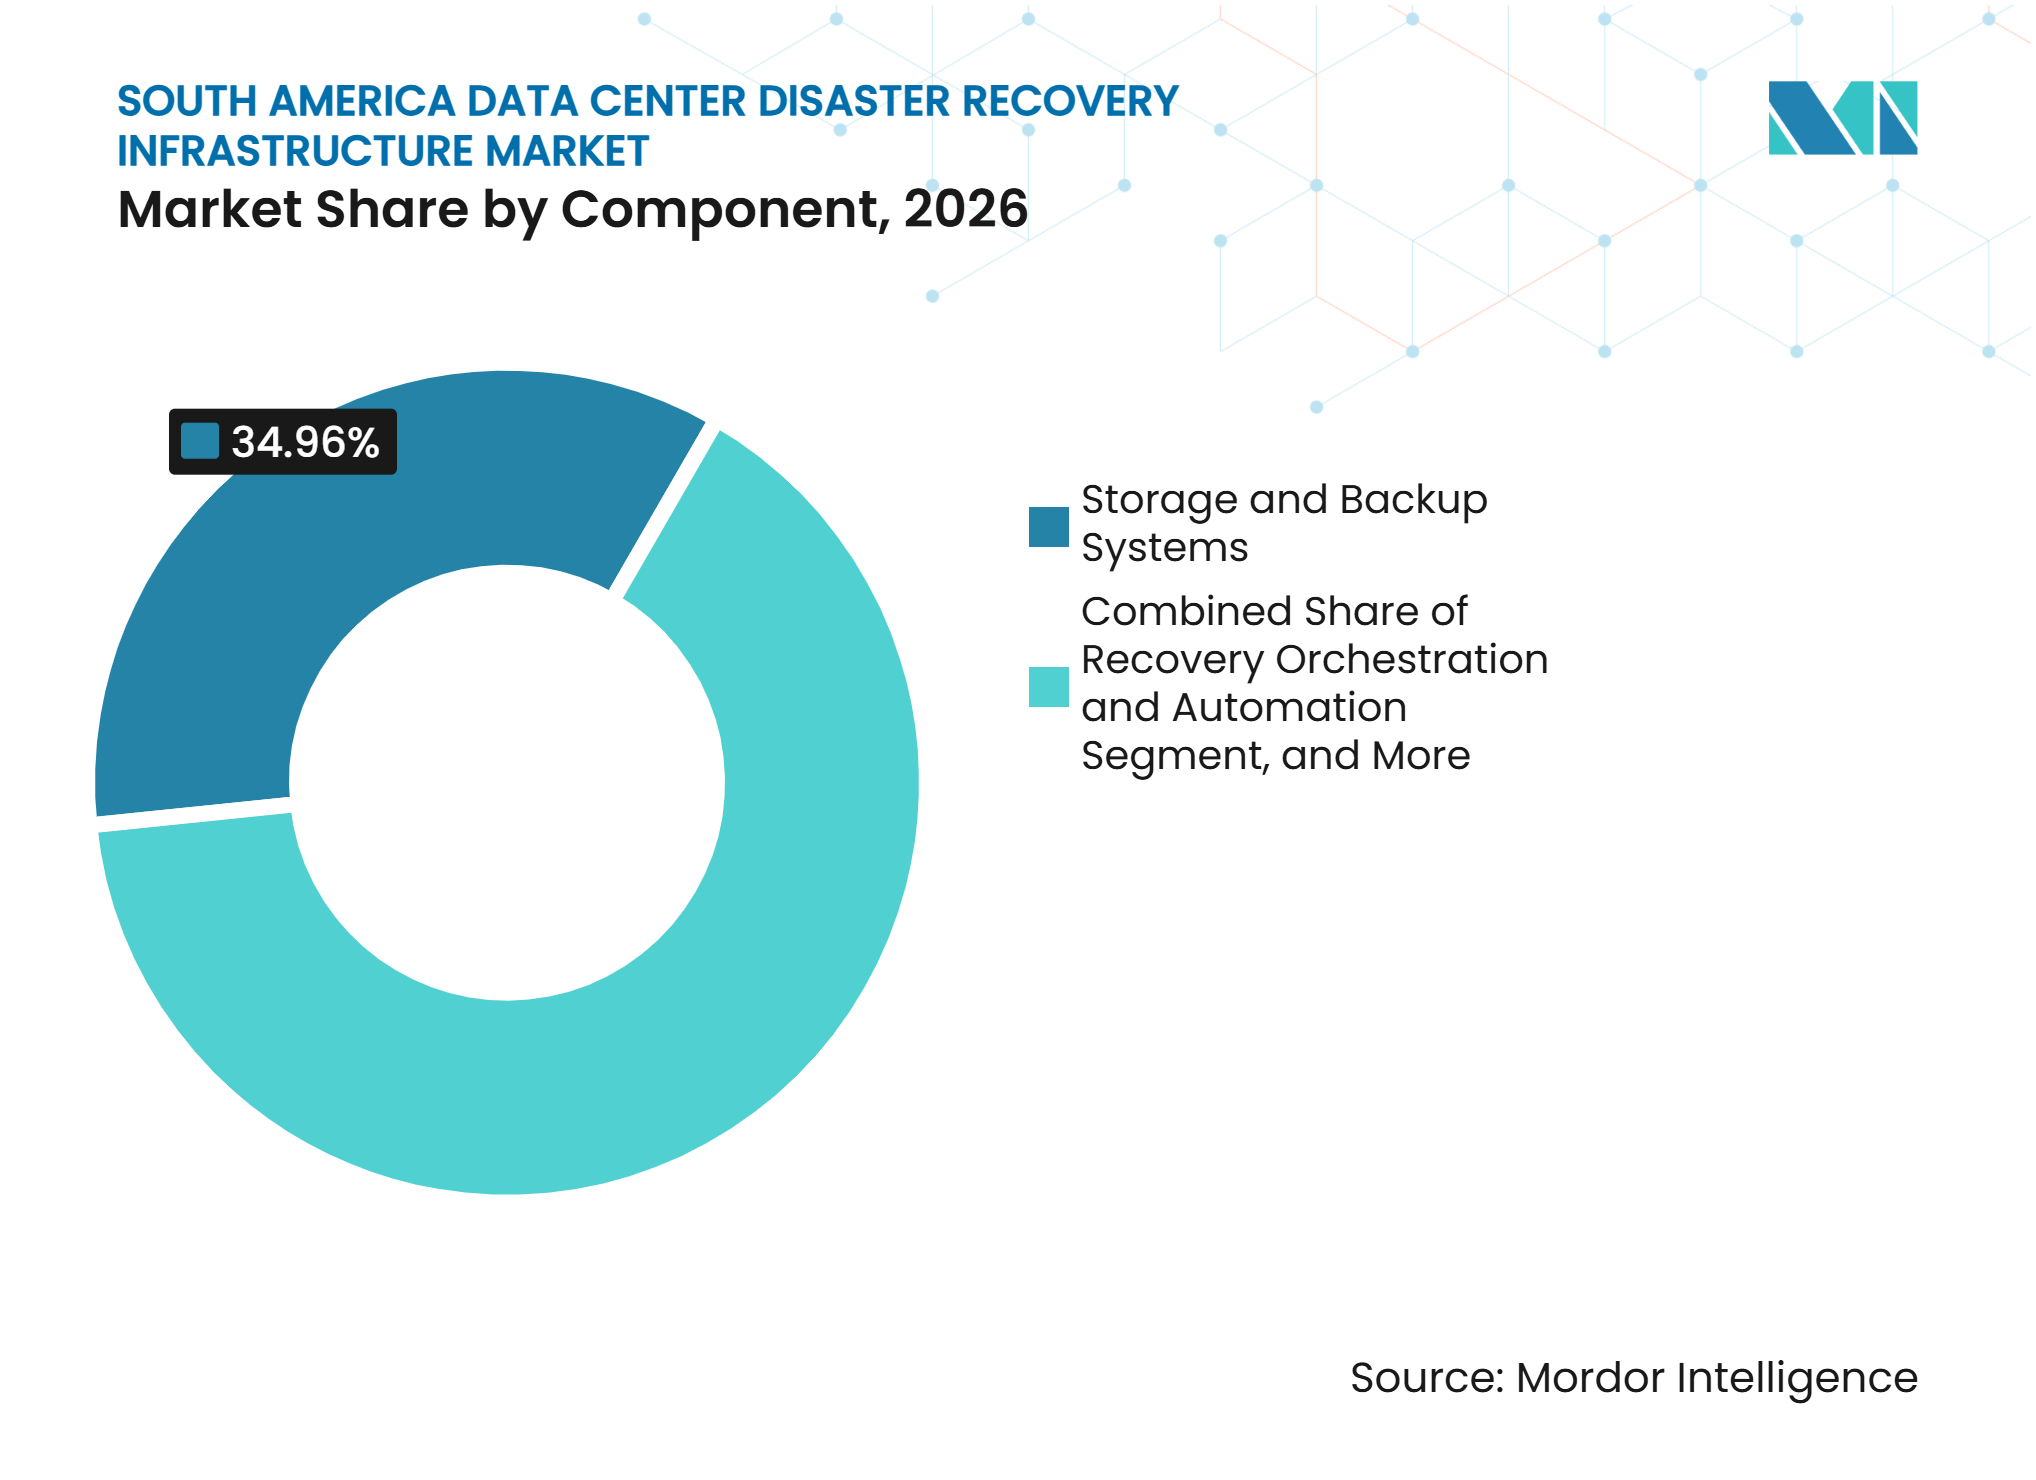
- Nach Komponente hielten Speicher- und Backup-Systeme im Jahr 2026 einen Umsatzanteil von 34,96 %, während Recovery-Orchestrierung und -Automatisierung bis 2032 voraussichtlich mit einer CAGR von 13,46 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2026 38,84 % des Umsatzes auf die Recovery kritischer Geschäftsanwendungen, während die Recovery Cloud-nativer Anwendungen bis 2032 voraussichtlich mit einer CAGR von 13,56 % wachsen wird.
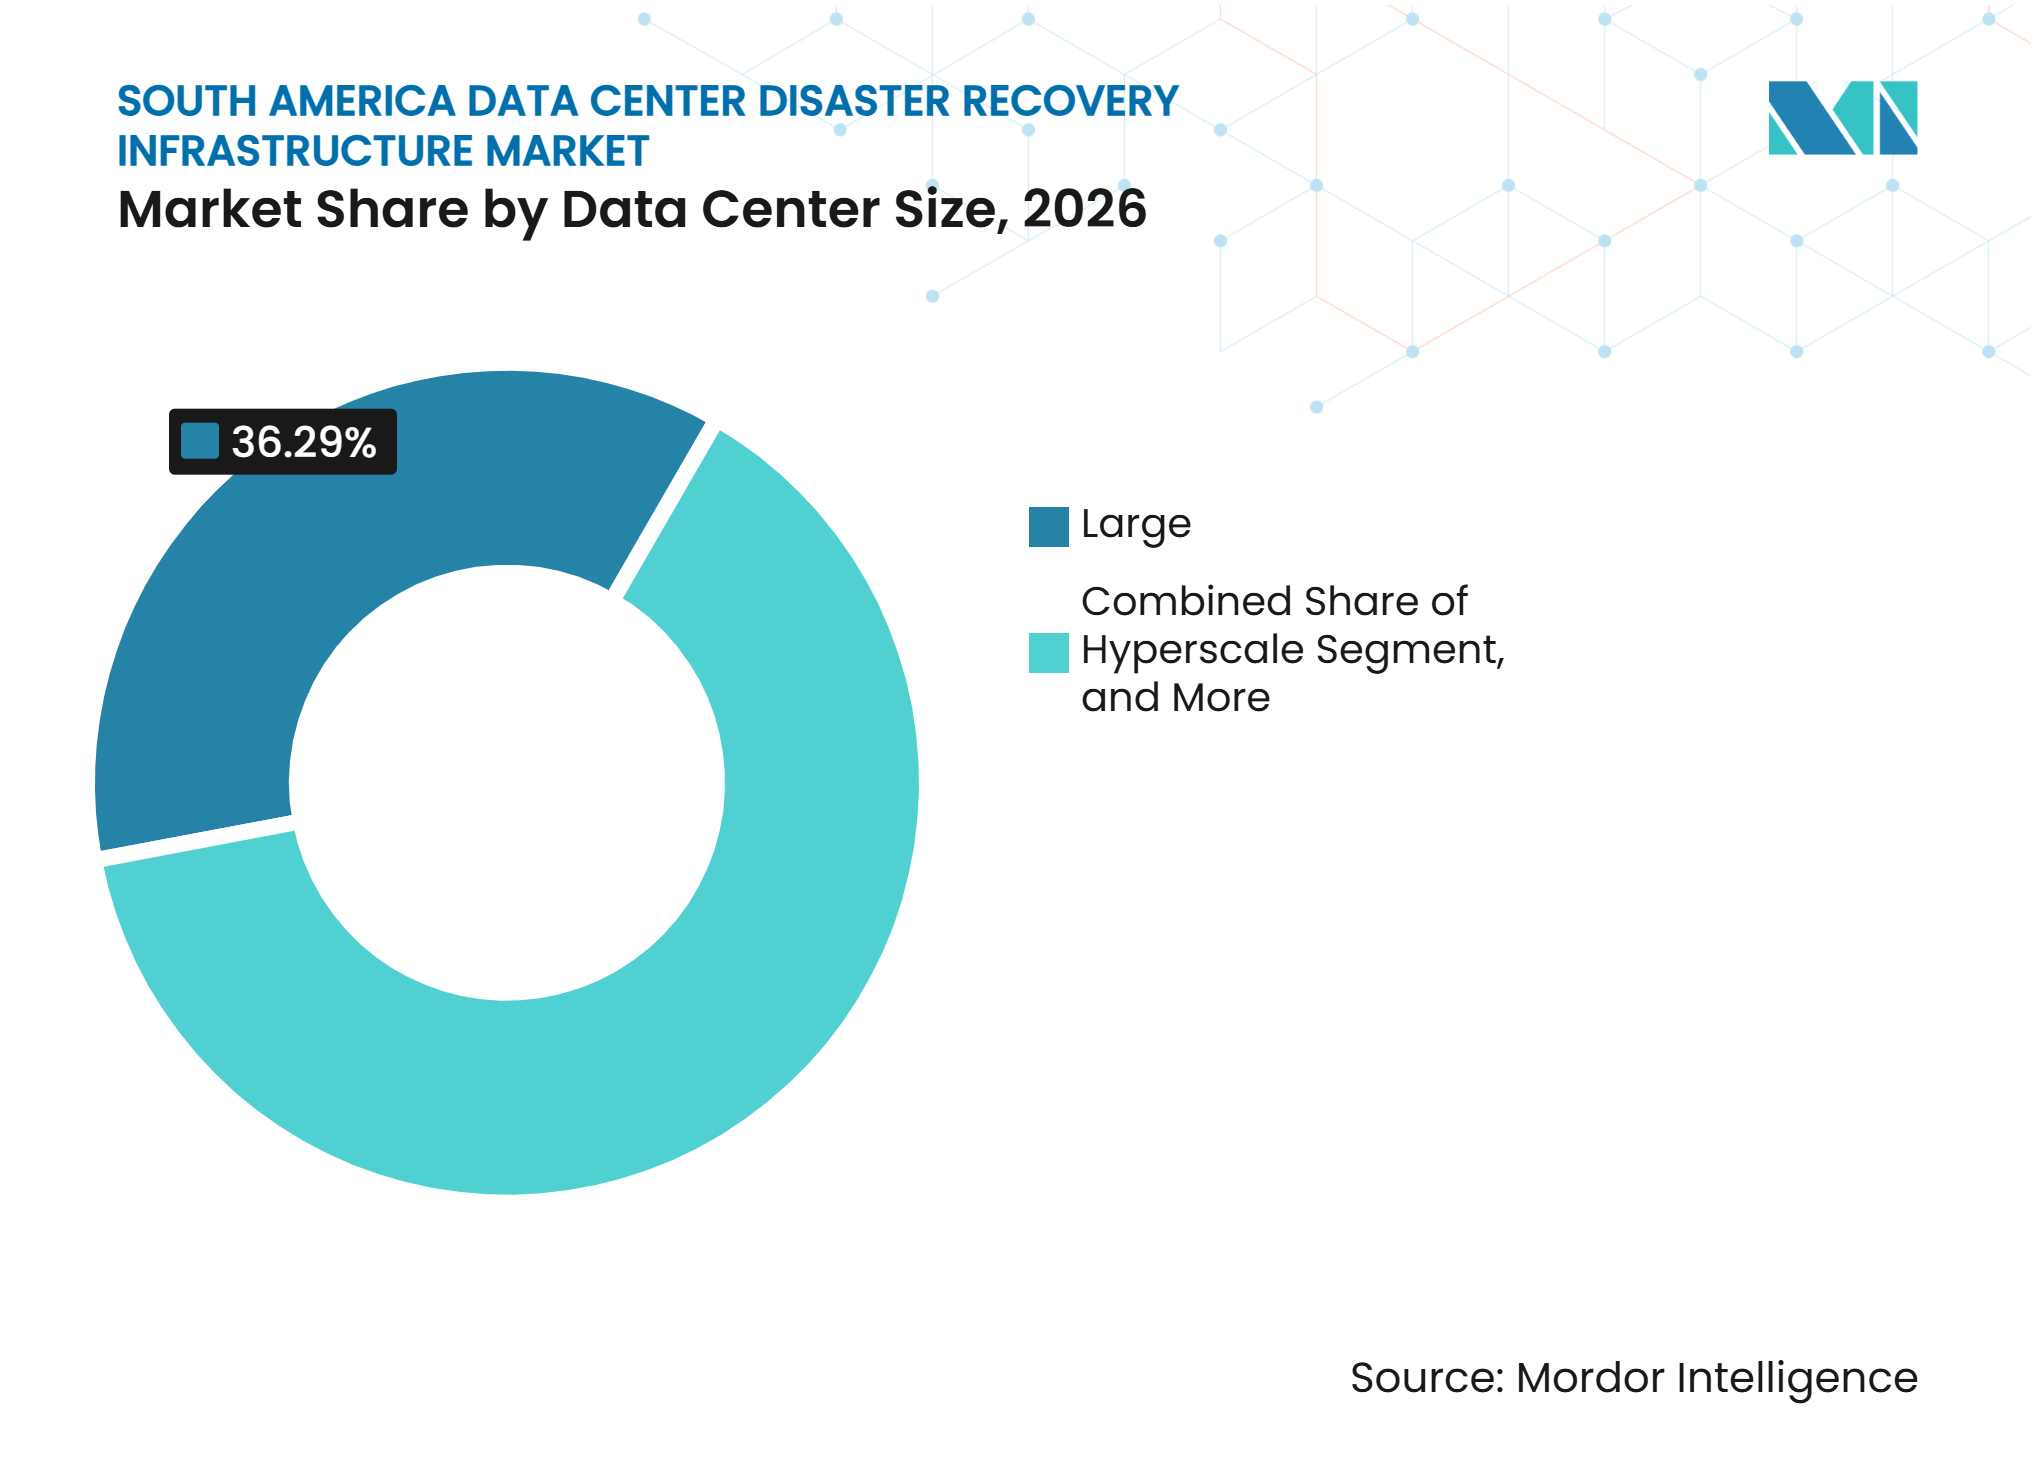
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Umsatzanteil von 36,29 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 13,42 % wachsen werden.
- Nach Rechenzentrumstyp entfielen im Jahr 2026 45,37 % des Umsatzes auf Colocation-Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 13,48 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Umsatzanteil von 56,53 %, während Argentinien bis 2032 voraussichtlich mit einer CAGR von 13,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exposition gegenüber Ransomware und Cyberangriffen | +3.2% | Brasilien, Argentinien, Kolumbien, mit Ausstrahlungseffekten auf Chile und Peru | Kurzfristig (≤ 2 Jahre) |
| Hybrid- und Multi-Cloud-Recovery-Bedarf | +2.8% | Brasilien, ausgeweitet auf Chile, Kolumbien und Argentinien | Mittelfristig (2–4 Jahre) |
| Regulatorische und Prüfungsanforderungen | +2.1% | Brasilianischer Finanz- und Regierungssektor sowie Chile | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Hyperscale- und Colocation-Kapazität | +1.8% | Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Seismisches Risiko und Netzkorrelationsrisiko | +0.9% | Chile und Brasilien | Langfristig (≥ 4 Jahre) |
| Lücken bei Recovery-Tests über miteinander verbundene Lieferanten | +0.7% | Brasilien, Kolumbien, Chile und Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exposition gegenüber Ransomware und Cyberangriffen
Dragos meldete im zweiten Quartal 2026 64 industrielle Ransomware-Vorfälle in Südamerika, wobei Brasilien und Argentinien die Hälfte des erfassten Volumens ausmachten.[1] Finanzdienstleistungen, Einzelhandel und professionelle Dienstleistungen sind besonders gefährdet, da Qilin, Akira und SafePay auf Geschäftsdaten und Betriebssysteme abzielen. Diese Bedingungen veranlassen Organisationen, unveränderliche Backups und live getestete Recovery-Umgebungen zu nutzen, anstatt sich ausschließlich auf passive Kopien zu verlassen. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika profitiert, wenn Vorstände den Nachweis verlangen, dass ein kritisches System vor einem Angriff wiederhergestellt werden kann.
Cloud-Migration und Hybrid-Multi-Cloud-Einführung
Brasilianische Unternehmen verteilen Workloads auf Cloud-Plattformen, lokale Einrichtungen und Colocation-Standorte. Diese Mischung kann die Flexibilität verbessern, erschwert jedoch die Recovery, da Anwendungen und Daten in der richtigen Reihenfolge über verschiedene Umgebungen hinweg wiederhergestellt werden müssen. ISG berichtete, dass brasilianische Organisationen einige KI-Trainings-Workloads in Colocation-Einrichtungen verlagerten, um Betriebskosten und Governance-Anforderungen zu kontrollieren. Kyndryl schloss im Juli 2026 das Cloud-Modernisierungsprogramm von RIMAC ab und migrierte zentrale Transaktionssysteme auf Oracle Cloud Infrastructure innerhalb einer Multi-Cloud-Umgebung, wodurch die Verarbeitungszeiten um bis zu 80 % reduziert wurden. Dieser Ansatz schafft einen Bedarf an Orchestrierung, die die Recovery über Cloud-Zonen und co-lokalisierte Geräte hinweg koordinieren kann. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika wird von Anbietern unterstützt, die diese gemischten Umgebungen verwalten können, ohne Kunden in eine einzige Plattform zu zwingen.
Regulatorischer und Prüfungsdruck für nachweisbare Recovery
Finanzinstitute in Brasilien unterliegen einer stärkeren formellen Aufsicht über Cybersicherheit und Recovery. Die US-amerikanische International Trade Administration stellt fest, dass Brasiliens GSI/PR-Normativweisung Nr. 8/2025 vorschreibt, dass klassifizierte Regierungsinformationen im brasilianischen Hoheitsgebiet verbleiben müssen. Die Datenlokalisierung macht lokale Recovery-Standorte und landesinterne Cloud-Zonen für Workloads des öffentlichen Sektors und deren Lieferanten wichtiger. Jährliche Tests und dokumentierte Nachweise der Recovery erhöhen auch die Nachfrage nach Überwachungs-, Failover-Management- und Recovery-Reporting-Tools. Diese Anforderungen geben dem Senior Management einen direkten Einblick in die betriebliche Resilienz, anstatt sie innerhalb technischer Teams zu belassen. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika gewinnt eine stabilere Nachfragebasis, wenn Tests und Dokumentation zu wiederkehrenden Betriebsaktivitäten werden.
Wachstum der Hyperscale- und Colocation-Kapazität
Neue Produktionskapazitäten schaffen einen entsprechenden Bedarf, Workloads und Daten zu schützen. Equinix erklärte im Mai 2026, dass es den Ausbau von Rechenzentren in Südamerika, einschließlich Brasilien und Chile, vorantreibt. Betreiber mit mehreren Standorten können Kunden eine physische Trennung zwischen primären und Recovery-Geräten anbieten, während Netzwerkverbindungen kurz und überschaubar bleiben. Dieses Modell kann praktischer sein als der Aufbau eines vollständig eigenen sekundären Standorts für jedes Unternehmen. Es ist besonders relevant für Finanzinstitute und große Unternehmensmieter, die dokumentierte Serviceniveaus benötigen. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika profitiert auch von Colocation-Anbietern, die Kapazität, Interconnection und Recovery-Tests in einer einzigen Betriebsvereinbarung anbieten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für dedizierte Recovery-Kapazität | -1.5% | Kolumbien, Peru und übriges Südamerika, mit teilweiser Abmilderung durch Anreize in Brasilien | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Resilienz und Recovery | -1.0% | Sekundärstädte Brasiliens, Chile außerhalb Santiagos, Kolumbien, Peru und Argentinien | Langfristig (≥ 4 Jahre) |
| Komplexität grenzüberschreitender Datenübertragung und Datensouveränität | -0.7% | Brasilien, Kolumbien und Chile | Mittelfristig (2–4 Jahre) |
| Konzentration von Strom, Konnektivität und Glasfaserrouten | -0.5% | Chile, Brasilien und übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für dedizierte Recovery-Kapazität
Dedizierte sekundäre Standorte erfordern doppelte Kapazitäten für Rechenleistung, Speicher, Strom und Kühlung. Diese Umgebungen können mit 30–50 % der Kapazität des primären Standorts betrieben werden, während sie zwischen Tests kaum genutzt werden. Dieses Modell konkurriert direkt mit den Budgets für die primäre Modernisierung in Kolumbien, Peru und Chile. Abonnementbasierte Disaster-Recovery-Dienste reduzieren den Bedarf an großen Kapitalaufwendungen und machen Recovery auf Unternehmensniveau für mittelgroße Unternehmen zugänglicher. Der Kompromiss besteht in der Abhängigkeit von den Serviceniveaus des Anbieters, der verfügbaren Kapazität und den betrieblichen Kontrollen eines Dritten. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika verzeichnet daher ein stärkeres Interesse an verwalteten Recovery-Diensten, auch wenn regulierte Kunden einen Teil der dedizierten Kapazität behalten.
Mangel an spezialisierten Fachkräften für Resilienz und Recovery
Resilienzprogramme erfordern Mitarbeiter, die Recovery-Pläne entwerfen, Tests durchführen, Ergebnisse dokumentieren und Verfahren nach jeder Übung verbessern können. Die Umfrage des Uptime Institute aus dem Jahr 2025 ergab Personalengpässe von über 30 % im Rechenzentrumsbetrieb sowie in elektrischen und mechanischen Rollen unter seinen globalen Befragten. Der Mangel ist in Sekundärstädten schwieriger zu beheben, wo das Einrichtungswachstum die relevante technische Ausbildung übertreffen kann. Organisationen mit begrenzten Spezialistenkapazitäten können Tests aufschieben, selbst nach dem Kauf von Backup- und Replikationstools. Diese Verzögerung kann die Lücke zwischen den angestrebten Recovery-Zielen und der tatsächlichen betrieblichen Bereitschaft vergrößern. Verwaltete Anbieter können einen Teil dieser Lücke schließen, aber Kunden benötigen weiterhin interne Verantwortliche, die die Anwendungen und den Genehmigungsprozess verstehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infrastrukturtyp:
Sekundäre Standorte verankern die Ausgaben, während Cloud-Recovery expandiertSekundäre und dedizierte Recovery-Rechenzentren machten im Jahr 2026 32,73 % des Marktes für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika aus. Finanzinstitute und große Energieunternehmen nutzen separate Einrichtungen, um Systeme zu schützen, die keinen längeren Ausfall tolerieren können. Diese Standorte unterstützen Air-Gapped-Recovery und physische Distanz zur Hauptbetriebsumgebung. Backup-Rechenzentrumsinfrastruktur sowie Replikations- und Datenschutzinfrastruktur bieten grundlegenden Schutz für Unternehmen, die einen Großteil ihrer Technologie noch lokal betreiben. Failover- und Recovery-Orchestrierungsinfrastruktur wird immer wichtiger, da Teams manuelle Runbooks durch wiederholbare Workflows ersetzen. Netzwerk- und Konnektivitätsinfrastruktur ist ebenfalls wichtig, da ein Recovery-Standort nur begrenzten Wert hat, wenn die Route zwischen den Standorten während eines Vorfalls ausfällt.
Cloud-basierte Disaster-Recovery-Infrastruktur wird voraussichtlich bis 2032 mit einer CAGR von 13,41 % wachsen. AWS nimmt eine Cloud-Region in Chile in Betrieb, unterstützt durch eine Investitionszusage von 4,00 Milliarden USD im Land, was einen weiteren Standort für geografisch getrennte Recovery-Arrangements hinzufügt. Logicalis und Nutanix haben ihre Partnerschaft im Jahr 2026 ebenfalls ausgebaut, um hybride Multi-Cloud-Infrastruktur und Recovery-Fähigkeiten in der gesamten Region bereitzustellen. Die Mischung aus Cloud- und Colocation-Kapazität macht den Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika weniger abhängig von dedizierten Unternehmenseinrichtungen. Kunden benötigen zunehmend Designs, die Cloud-Dienste mit lokalen Systemen verbinden, ohne die Datenkontrolle zu schwächen. Die stärksten Angebote kombinieren schnelle Cloud-Recovery mit Governance, Tests und Konnektivität, die für regulierte Anwendungen geeignet sind.



Nach Bereitstellungsmodell:
On-Premises-Recovery führt, während Disaster Recovery als Dienstleistung den Zugang erweitertOn-Premises-Disaster-Recovery machte im Jahr 2026 35,68 % des Umsatzes aus. Organisationen des öffentlichen Sektors und ihre Lieferanten nutzen dieses Modell häufig, bei dem Datenresidenz und direkte Betriebskontrolle zentrale Anforderungen sind. Brasiliens staatliche Datenregeln verstärken die Notwendigkeit, bestimmte klassifizierte Informationen im Land zu halten. On-Premises-Umgebungen können auch Organisationen unterstützen, die Legacy-Kernsysteme mit komplexen Abhängigkeiten betreiben. Das Modell erfordert jedoch Kapital, Einrichtungskapazität und Mitarbeiter, die den Recovery-Bestand pflegen und testen können.
Disaster Recovery als Dienstleistung wird voraussichtlich bis 2032 mit einer CAGR von 13,52 % wachsen. Das Dienstleistungsmodell hilft mittelgroßen Unternehmen in Kolumbien, Peru und anderen kleineren Märkten, Recovery-Fähigkeiten zu nutzen, ohne einen zweiten Standort zu besitzen. Oi Soluções fügte im Januar 2025 Veeam Backup and Restore zu seinem AWS-integrierten Cloud-Portfolio für Organisationen hinzu, die hybride und Multi-Cloud-Umgebungen betreiben.[2] Colocation-basierte und hybride Recovery bleiben relevant, wo Kunden lokale Kapazität wünschen, aber es vorziehen, dass ein Anbieter einen Teil der Umgebung betreibt. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika bevorzugt Dienstanbieter, die Serviceniveaus, Recovery-Testverantwortlichkeiten und Datenspeicherorte klar erläutern können. Disaster Recovery als Dienstleistung beseitigt nicht die Governance-Verantwortung, kann jedoch die Kosten und den Personalaufwand für die Pflege eines sekundären Standorts reduzieren.
Nach Recovery-Architektur:
Aktiv-Passiv bleibt die praktische GrundlageAktiv-Passiv-Architekturen machten im Jahr 2026 29,42 % des Umsatzes aus. Das Modell unterhält eine Standby-Umgebung, die übernehmen kann, wenn das primäre System nicht verfügbar ist. Es wird häufig für ERP-Plattformen und Kernbankensysteme verwendet, bei denen Recovery-Punktziele durch geplante Replikation erreicht werden können. Organisationen können Kosten kontrollieren, da sie keine kontinuierliche Synchronisierung für jeden Workload benötigen. Aktiv-Aktiv-Systeme bedienen Anwendungsfälle, die eine nahezu kontinuierliche Verfügbarkeit erfordern, insbesondere in der Finanzmarktinfrastruktur und im Telekommunikationsbereich. Warm-Standby-, Cold-Standby- und Backup-und-Restore-Designs unterstützen weiterhin weniger kritische Anwendungen mit unterschiedlichen Kosten- und Recovery-Prioritäten.
Kontinuierliche Datenreplikation wird voraussichtlich bis 2032 mit einer CAGR von 13,38 % wachsen. Technologien wie NetApp SnapMirror Synchronous und Oracle OCI Full Stack Disaster Recovery unterstützen latenzarmen Datenschutz für Organisationen mit anspruchsvollen Recovery-Anforderungen. Häufigere Tests veranlassen Unternehmen auch dazu, Architekturen zu wählen, die manuelle Schritte reduzieren. Backup und Restore bleiben relevant, da saubere Recovery-Punkte nach Ransomware-Vorfällen unerlässlich sind. Commvault stellte im August 2025 seine Cloud-Unity-Plattform mit Automatisierung von Resilienzoperationen, Bedrohungsscanning und plattformübergreifender Failover-Orchestrierung vor. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika entwickelt sich hin zu Architekturen, die sowohl traditionelle Systeme als auch Cloud-basierte Workloads unter einem gemeinsamen Recovery-Plan schützen können.
Nach Komponente:
Speichersysteme führen, während Automatisierung an Bedeutung gewinntSpeicher- und Backup-Systeme machten im Jahr 2026 34,96 % des Komponentenumsatzes aus. Große Finanzinstitute und Energiebetreiber verlassen sich weiterhin auf etablierte SAN-, NAS-, Oracle-, SAP- und Mainframe-Umgebungen. Diese Umgebungen erfordern anwendungsbewusste Backup-Tools und zuverlässiges Medienverwaltung. Rechen- und Serverinfrastruktur wird häufig zusammen mit Datenreplikationssoftware erworben, wenn Kunden dedizierte Standby-Cluster einsetzen. Netzwerk- und Konnektivitätssysteme sind ebenfalls unerlässlich, da die Recovery-Leistung von verschiedenen Routen zwischen primären und sekundären Standorten abhängt. Die Komponentenmischung spiegelt die Notwendigkeit wider, Daten zu schützen, Infrastruktur wiederherzustellen und Benutzer in einer kontrollierten Reihenfolge wieder zu verbinden.
Recovery-Orchestrierung und -Automatisierung wird voraussichtlich bis 2032 mit einer CAGR von 13,46 % wachsen. Automatisierung kann manuelle Runbook-Arbeit in hybriden Umgebungen reduzieren, in denen sich Anwendungsabhängigkeiten häufig ändern. Sie kann auch Testergebnisse für Prüfungs- und interne Überprüfungszwecke dokumentieren. Commvaults Cloud Unity kombiniert Automatisierung von Resilienzoperationen mit plattformübergreifender Orchestrierung über Cloud- und Sicherheitstools hinweg. Überwachungs-, Test- und Failover-Management-Tools werden immer wichtiger, wenn Recovery-Tests zu einer wiederkehrenden Aktivität statt zu einem jährlichen Ereignis werden. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika legt zunehmend Wert auf diese Tools, da ein verfügbares Backup nicht dasselbe ist wie ein verifizierter Recovery-Prozess.

Nach Anwendung:
Kritische Systeme führen, während Cloud-native Workloads beschleunigenDie Recovery kritischer Geschäftsanwendungen machte im Jahr 2026 38,84 % des Umsatzes aus. ERP-, Kernbanken- und Betriebstechnologieanwendungen bleiben zentral, da ihre Unterbrechung den Kundendienst, Zahlungen oder die Produktion stoppen kann. Datenbank- und Datenplattform-Recovery ist auch für Oracle-, SQL-Server- und SAP-HANA-Umgebungen wichtig, die anwendungskonsistente Snapshots und Protokollschutz benötigen. Virtuelle-Maschinen- und Workload-Recovery unterstützt die große installierte Basis virtualisierter Systeme in Unternehmenseinrichtungen und Colocation-Standorten. Unternehmens-IT-Recovery wird immer wichtiger, da hybrides Arbeiten Kollaborationsplattformen zu einem Teil des täglichen Betriebs macht. Diese Anwendungen erfordern klare Recovery-Prioritäten, damit Teams die kritischsten Dienste zuerst wiederherstellen.
Die Recovery Cloud-nativer Anwendungen wird voraussichtlich bis 2032 mit einer CAGR von 13,56 % wachsen. Containerisierte und auf Microservices basierende Workloads erfordern Recovery-Verfahren, die verteilte Anwendungsabhängigkeiten verstehen. Herkömmliche Snapshots virtueller Maschinen können eine Cloud-native Anwendung nicht immer in der erforderlichen Reihenfolge wiederherstellen. Commvaults Ansatz für Resilienzoperationen veranschaulicht, wie Anbieter die Recovery-Automatisierung auf Container, virtuelle Maschinen und Cloud-Dienste ausweiten. Telekommunikations- und Medienanbieter benötigen ebenfalls hochverfügbare Recovery, da Dienstunterbrechungen vertragliche Strafen auslösen können. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika wird voraussichtlich Anbieter belohnen, die diese modernen Anwendungen schützen können, ohne sie vom Rest des unternehmensweiten Recovery-Plans zu trennen.
Nach Rechenzentrumsgröße:
Große Einrichtungen führen, während Hyperscale-Kapazität wächstGroße Rechenzentren hielten im Jahr 2026 einen Umsatzanteil von 36,29 %. Diese Einrichtungen bieten die Mieterdichte, Service-Level-Governance und Testbedingungen, die formelle Disaster-Recovery-Programme unterstützen. Betreiber können dedizierten Cross-Connects und geplante Testfenster für Unternehmenskunden bereitstellen. Mittelgroße Rechenzentren bleiben in Städten wie Curitiba, Córdoba und Concepción wichtig, wo Kunden Recovery-Kapazität in der Nähe ihrer Betriebsstandorte wünschen. Kleine Einrichtungen unterstützen weiterhin Edge- und verteilte Anwendungsfälle in Gebieten mit begrenztem carrier-neutralem Angebot. Jede Größenkategorie adressiert ein anderes Gleichgewicht zwischen Nähe, Kapazität und Betriebskontrolle.
Hyperscale-Rechenzentren werden voraussichtlich bis 2032 mit einer CAGR von 13,42 % wachsen. Cloud-Anbieter können Recovery-Kapazität in der Nähe von Produktionsregionen reservieren, anstatt auf ein separates Greenfield-Projekt zu warten. Dieser Ansatz kann nützlich sein, wenn Genehmigungen, Netzzugang und lokale Bauzeiten die Geschwindigkeit neuer Kapazitäten begrenzen. Equinix' Chile-Expansion fügte im Jahr 2025 425 Schränke und Flüssigkühlungsfähigkeiten hinzu, um Workloads mit höherer Dichte zu unterstützen. Größere Einrichtungen und Hyperscale-Kapazität werden wahrscheinlich mehr gemeinsame Recovery-Dienste unterstützen. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika kann diese Einrichtungen nutzen, um Kunden Skalierung bereitzustellen, ohne dass jede Organisation einen separaten Recovery-Campus aufbauen muss.
Nach Rechenzentrumstyp:
Colocation führt, während Cloud-Anbieter die Recovery-Wirtschaft neu gestaltenColocation-Rechenzentren machten im Jahr 2026 45,37 % des Umsatzes aus. Carrier-neutrale Standorte ermöglichen es Unternehmen, primäre und Recovery-Geräte zu trennen und gleichzeitig direkte Verbindungen zwischen Standorten aufrechtzuerhalten. Sie unterstützen auch Kunden, die unter mehreren Netzwerkanbietern wählen müssen. ISO-27001-zertifizierte Betriebsumgebungen können für Organisationen nützlich sein, die Nachweise über Informationssicherheitskontrollen benötigen. Multi-Campus-Portfolios ermöglichen es Kunden, Recovery-Kapazität an einem anderen Standort zu platzieren, ohne Immobilien, Strom und Kühlung selbst zu verwalten. Dieses Modell eignet sich besonders für regulierte Mieter, die physische Trennung neben vertraglichen Serviceverpflichtungen wünschen.
Cloud-Dienstanbieter werden voraussichtlich bis 2032 mit einer CAGR von 13,48 % wachsen. Cloud-Regionen in São Paulo und Rio de Janeiro bieten Kunden betriebliche Preisoptionen für multiregionale Replikation und Recovery. Kyndryls Arbeit mit RIMAC zeigte, dass zentrale Transaktionssysteme in Peru auf Oracle Cloud Infrastructure als Teil eines Multi-Cloud-Betriebsmodells modernisiert werden können. AWS' geplante Chile-Region kann Recovery-Standorte für Kunden, die bisher auf brasilienbasierte Cloud-Zonen angewiesen waren, weiter diversifizieren. Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika wird voraussichtlich einen anhaltenden Wettbewerb zwischen Cloud-nativen Tools und spezialisierten Recovery-Plattformen erleben. Kunden werden weiterhin basierend auf Workload-Typ, Datenresidenz, Kosten und Testbarkeit unter ihnen wählen.
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 einen Marktanteil von 56,53 % am Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika. Das Land kombiniert die tiefste Finanzdienstleistungsbasis der Region mit der größten Konzentration an Rechenzentrumskapazität. Lokale Recovery-Umgebungen sind besonders wichtig für Workloads, die brasilianischen Datenresidenzanforderungen unterliegen. Die US-amerikanische International Trade Administration identifiziert die GSI/PR-Normativweisung Nr. 8/2025 als Einschränkung für die Aufbewahrung klassifizierter Regierungsdaten außerhalb Brasiliens. Dieser Compliance-Faktor unterstützt inländische Kapazitäten, lokal betriebene Cloud-Dienste und Recovery-Pläne, die Standortkontrollen dokumentieren. Brasilien ist auch erheblicher Ransomware-Exposition ausgesetzt, was die Nachfrage nach sauberen Recovery-Punkten, isolierten Backups und getesteten Failover-Verfahren erhöht. Die Expansion durch Colocation-Anbieter gibt großen Unternehmen mehr Möglichkeiten, Produktions- und Recovery-Systeme innerhalb des Landes zu trennen.
Argentinien
Argentinien wird voraussichtlich bis 2032 mit einer CAGR von 13,54 % wachsen. Die Recovery-Nachfrage beginnt von einer kleineren Betriebsbasis als Brasilien, aber Organisationen können bestehende Rechenzentrumskapazitäten und etablierte Netzverbindungen für sekundäre Umgebungen nutzen. Ransomware-Vorfälle stärken den Fall für formelle Recovery-Tests bei Unternehmen, die gesehen haben, wie Gleichgesinnte gestört wurden. Argentiniens Technologie-Ökosystem und nationale KI-Ambitionen könnten weitere Cloud-Infrastrukturbewertungen anziehen. Dieses Interesse könnte mehr lokale Optionen für Backup, Replikation und verwaltete Recovery unterstützen. Die Energieverfügbarkeit ist auch für die Hyperscale-Standortplanung relevant und kann die Kosten für den Betrieb von Recovery-Workloads beeinflussen. Die Marktgröße der Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika in Argentinien kann sich ausweiten, wenn Kunden von grundlegenden Backup-Praktiken zu vollständig getesteten Recovery-Diensten übergehen.
Chile, Kolumbien, Peru und übriges Südamerika
Chile kombiniert einen konzentrierten Rechenzentrumscluster in Santiago mit einem erheblichen Erdbebenrisikoprofil. TIS setzte im Jahr 2025 Reibungspendel-Seismoisolatoren in 3 Rechenzentrum-Projekten in Santiago ein, was zeigt, wie seismisches Engineering zu einem Teil der Einrichtungsresilienzplanung wird. Kolumbien entwickelt sich zu einem sekundären regionalen Knotenpunkt, während Peru Cloud-verknüpfte Recovery für Finanz- und Versicherungs-Workloads einführt. Kyndryls RIMAC-Programm demonstriert diese Entwicklung in Peru durch eine Multi-Cloud-Bereitstellung für zentrale Transaktionssysteme. Kleinere Märkte, darunter Ecuador, Bolivien, Paraguay und Uruguay, sind häufig auf Cloud-basiertes Backup und Carrier-Konnektivität angewiesen, da die lokale souveräne Kapazität begrenzt bleibt. Cirion stellte Venezuelas internationale Konnektivität nach dem erdbebenbedingten Kabelausfall im Juni 2026 wieder her und unterstrich damit die Bedeutung von Routendiversität für regionale Recovery-Pläne.[3] Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika muss daher unterschiedliche Bedingungen berücksichtigen, die von seismischem Schutz bis hin zu grenzüberschreitender Konnektivität und lokalen Hosting-Einschränkungen reichen.
Wettbewerbslandschaft
Marktkonzentration
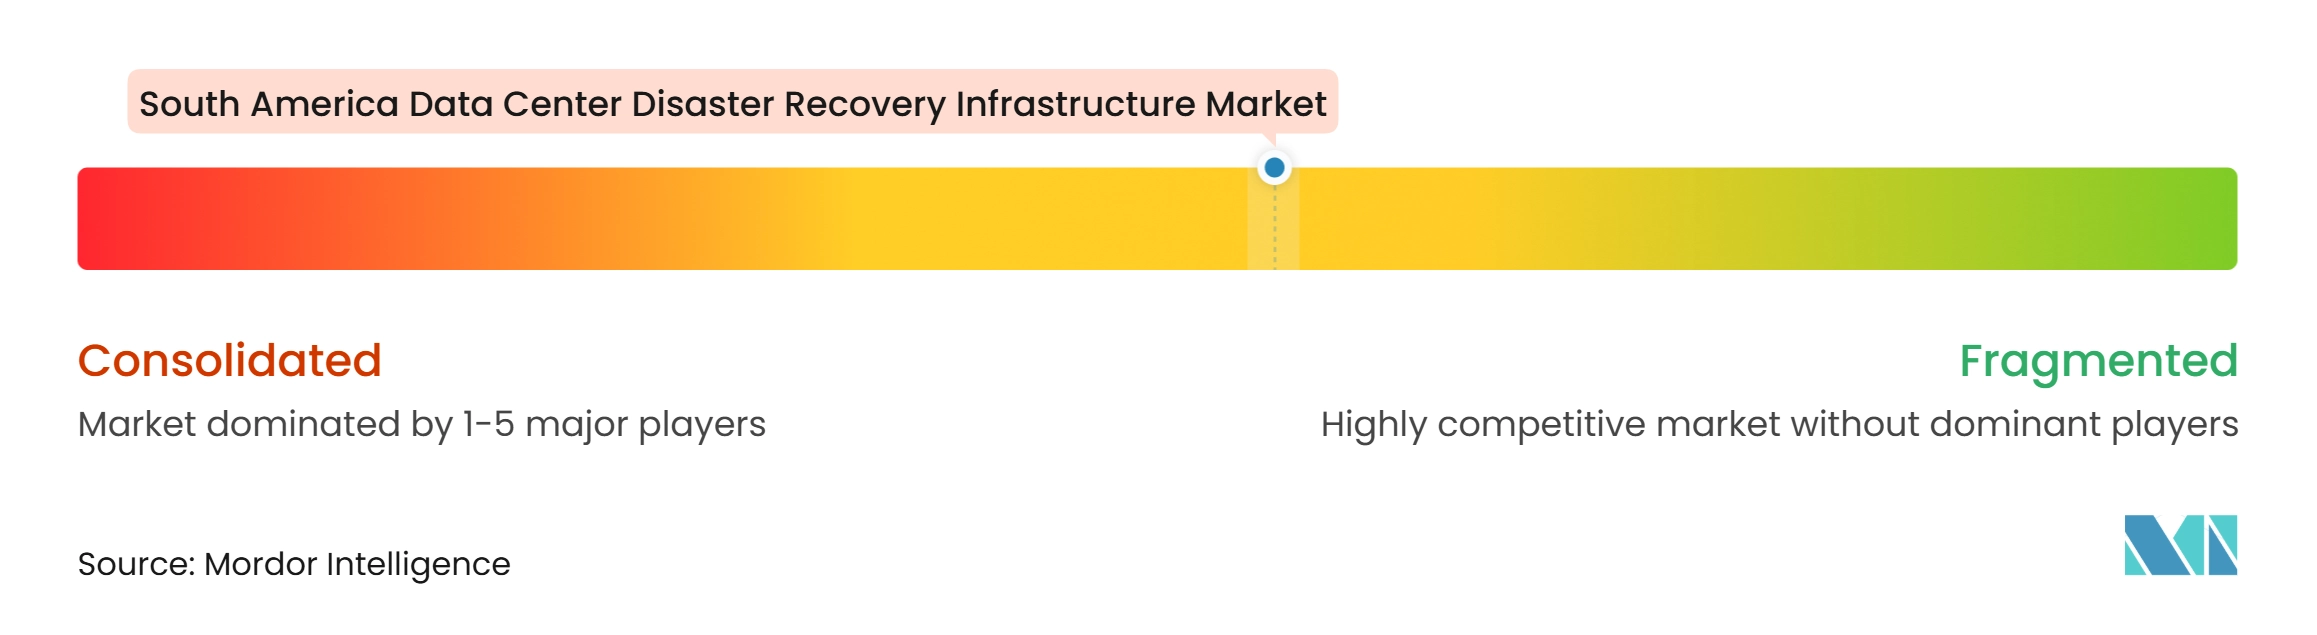
Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika umfasst globale Cloud- und Softwareanbieter sowie regionale Colocation- und Konnektivitätsbetreiber. IBM, Microsoft, Amazon Web Services, Oracle, Cisco und Google konkurrieren durch integrierte Cloud- und verwaltete Recovery-Dienste. Ascenty, Scala Data Centers, ODATA, Equinix, Elea Data Centers und Cirion Technologies konkurrieren durch Einrichtungsabdeckung, Interconnection und lokale Betriebsfähigkeit. Der Markt ist bei der Colocation-Kapazität mäßig konzentriert, während die Schicht für Replikations-, Orchestrierungs- und Testsoftware stärker verteilt bleibt. Diese Struktur gibt Unternehmenskunden die Wahl zwischen breiten Cloud-Plattformen und Anbietern, die lokale physische Infrastruktur bereitstellen können. Sie lässt auch Raum für verwaltete Recovery-Dienste für mittelgroße Kunden in Kolumbien und Peru sowie in kleineren nationalen Märkten.
Equinix hat die regionale Rechenzentrumskapazität erweitert und Flüssigkühlung in seiner Santiago-ST2-Einrichtung hinzugefügt.[4] Cirion stellte ein beschädigtes Unterseekabelsystem in der Nähe Venezuelas innerhalb von 29 Tagen nach dem Erdbeben im Juni 2026 wieder her und hielt dabei über 60 % der Kundendienste über alternative Routen aufrecht. Diese Maßnahmen zeigen, dass physische Kapazität und Netzwerkreaktionsfähigkeit regionale Betreiber differenzieren können. Commvault führte Cloud Unity ein, um Automatisierung von Resilienzoperationen, Bedrohungsscanning und plattformübergreifenden Failover zu kombinieren. Der Schritt spiegelt einen breiteren Fokus auf Recovery-Tools wider, die Kunden helfen, komplexe Umgebungen zu testen und zu automatisieren. Oi Soluções integrierte auch Veeam Backup and Restore mit AWS in Brasilien und verstärkte damit die Nachfrage nach dienstleistungsgeführter hybrider Recovery.
Cloud-native Disaster-Recovery-Dienste üben Druck auf Anbieter aus, die sich historisch auf Backup-Produkte konzentriert haben. Kunden erwarten zunehmend unveränderliche Kopien, Bedrohungserkennung, Recovery-Orchestrierung und dokumentierte Testergebnisse in einem einzigen Angebot. Regionale Telekommunikationsunternehmen können ihre Glasfaseranlagen nutzen, um Konnektivität mit verwalteten Recovery-Diensten zu bündeln. Globale Anbieter behalten Vorteile bei der Breite der Cloud-Plattform, während lokale Anbieter auf Datenresidenz-, Latenz- und landesinterne Supportanforderungen reagieren können.
Branchenführer im Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Google LLC
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika Unternehmen in diesem Bericht
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Zerto Ltd.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers S.A.
- ODATA Serviços de Tecnologia Ltda.
- Cirion Technologies, LLC
- Elea Data Centers S.A.
Neueste Industrielle Entwicklungen in Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika
- August 2026: Logicalis und Nutanix gaben eine gestärkte strategische Partnerschaft in Südamerika bekannt, mit Brasilien als primärem Schwerpunkt, um hybride Multi-Cloud-Infrastrukturmodernisierung und Disaster Recovery als kombiniertes Angebot bereitzustellen. Die gemeinsame Nutanix Cloud Platform umfasst softwaredefinierte Speicherung, einheitliches Management und Disaster Recovery über hybride und Multi-Cloud-Umgebungen hinweg.
- Juli 2026: Kyndryl und RIMAC schlossen die Modernisierung der zentralen Transaktionssysteme des führenden Versicherers Perus ab, migrierten kritische Plattformen auf Oracle Cloud Infrastructure in einer Multi-Cloud-Umgebung, die die Verarbeitungszeiten um bis zu 80 % reduzierte und eine Grundlage für resiliente hybride Recovery schuf.
- Juni 2026: Cirion Technologies führte eine Unterseekabel-Infrastruktur-Recovery-Operation durch, nachdem ein Erdbeben am 24. Juni 2026 sein Kabel in der Nähe der venezolanischen La-Guaira-Station in einer Tiefe von 1.800 Metern durchtrennte. Das Unternehmen stellte den Caracas-Konnektivitätsring innerhalb von 48 Stunden wieder her, hielt über 60 % der Kundendienste über alternative Routen aufrecht und schloss die vollständige Wiederherstellung innerhalb von 29 Tagen ab.
- März 2026: Conecta Infra gab eine phasenweise Investition von 350,00 Millionen USD bekannt, um Unterseeglasfaserinfrastruktur in ganz Südamerika einzusetzen. Das Projekt wird bis 2028 wichtige Rechenzentrumsknoten in Brasilien, Chile und Argentinien verbinden und dabei die Replikationslatenz erheblich reduzieren sowie physische grenzüberschreitende Disaster-Resilienz-Architekturen stärken.
Berichtsumfang des Marktes für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika
Der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika bezieht sich auf das kollektive Ökosystem aus physischen Anlagen, Softwaresystemen und Netzwerkeinrichtungen, die darauf ausgelegt sind, die Geschäftskontinuität und Datensicherung für Rechenzentren in südamerikanischen Ländern während störender Ereignisse zu gewährleisten.
Der Bericht über den Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika ist segmentiert nach Infrastrukturtyp (Sekundäre und dedizierte Recovery-Rechenzentren, Backup-Rechenzentrumsinfrastruktur, Replikations- und Datenschutzinfrastruktur, Failover- und Recovery-Orchestrierungsinfrastruktur, Backup-Speicherinfrastruktur, Netzwerk- und Konnektivitätsinfrastruktur für Recovery sowie Cloud-basierte Disaster-Recovery-Infrastruktur), Bereitstellungsmodell (On-Premises-Disaster-Recovery, Colocation-basierte Recovery, Cloud-basierte Disaster-Recovery, Hybrid-Disaster-Recovery und Disaster Recovery als Dienstleistung (DRaaS)), Recovery-Architektur (Aktiv-Aktiv, Aktiv-Passiv, Warm Standby, Cold Standby, Backup und Restore sowie kontinuierliche Datenreplikation), Komponente (Rechen- und Serverinfrastruktur, Speicher- und Backup-Systeme, Datenreplikationssoftware, Netzwerk- und Konnektivitätssysteme, Recovery-Orchestrierung und -Automatisierung sowie Überwachungs-, Test- und Failover-Management), Anwendung (Recovery kritischer Geschäftsanwendungen, Datenbank- und Datenplattform-Recovery, Virtuelle-Maschinen- und Workload-Recovery, Recovery Cloud-nativer Anwendungen, Unternehmens-IT-Recovery sowie Hochverfügbarkeit und kontinuierliche Dienstwiederherstellung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmen und Edge) und Geografie (Brasilien, Chile, Argentinien, Kolumbien, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sekundäre und dedizierte Recovery-Rechenzentren |
| Backup-Rechenzentrumsinfrastruktur |
| Replikations- und Datenschutzinfrastruktur |
| Failover- und Recovery-Orchestrierungsinfrastruktur |
| Backup-Speicherinfrastruktur |
| Netzwerk- und Konnektivitätsinfrastruktur für Recovery |
| Cloud-basierte Disaster-Recovery-Infrastruktur |
| On-Premises-Disaster-Recovery |
| Colocation-basierte Recovery |
| Cloud-basierte Disaster-Recovery |
| Hybrid-Disaster-Recovery |
| Disaster Recovery als Dienstleistung (DRaaS) |
| Aktiv-Aktiv |
| Aktiv-Passiv |
| Warm Standby |
| Cold Standby |
| Backup und Restore |
| Kontinuierliche Datenreplikation |
| Rechen- und Serverinfrastruktur |
| Speicher- und Backup-Systeme |
| Datenreplikationssoftware |
| Netzwerk- und Konnektivitätssysteme |
| Recovery-Orchestrierung und -Automatisierung |
| Überwachungs-, Test- und Failover-Management |
| Recovery kritischer Geschäftsanwendungen |
| Datenbank- und Datenplattform-Recovery |
| Virtuelle-Maschinen- und Workload-Recovery |
| Recovery Cloud-nativer Anwendungen |
| Unternehmens-IT-Recovery |
| Hochverfügbarkeit und kontinuierliche Dienstwiederherstellung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Brasilien |
| Chile |
| Argentinien |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Infrastrukturtyp | Sekundäre und dedizierte Recovery-Rechenzentren |
| Backup-Rechenzentrumsinfrastruktur | |
| Replikations- und Datenschutzinfrastruktur | |
| Failover- und Recovery-Orchestrierungsinfrastruktur | |
| Backup-Speicherinfrastruktur | |
| Netzwerk- und Konnektivitätsinfrastruktur für Recovery | |
| Cloud-basierte Disaster-Recovery-Infrastruktur | |
| Nach Bereitstellungsmodell | On-Premises-Disaster-Recovery |
| Colocation-basierte Recovery | |
| Cloud-basierte Disaster-Recovery | |
| Hybrid-Disaster-Recovery | |
| Disaster Recovery als Dienstleistung (DRaaS) | |
| Nach Recovery-Architektur | Aktiv-Aktiv |
| Aktiv-Passiv | |
| Warm Standby | |
| Cold Standby | |
| Backup und Restore | |
| Kontinuierliche Datenreplikation | |
| Nach Komponente | Rechen- und Serverinfrastruktur |
| Speicher- und Backup-Systeme | |
| Datenreplikationssoftware | |
| Netzwerk- und Konnektivitätssysteme | |
| Recovery-Orchestrierung und -Automatisierung | |
| Überwachungs-, Test- und Failover-Management | |
| Nach Anwendung | Recovery kritischer Geschäftsanwendungen |
| Datenbank- und Datenplattform-Recovery | |
| Virtuelle-Maschinen- und Workload-Recovery | |
| Recovery Cloud-nativer Anwendungen | |
| Unternehmens-IT-Recovery | |
| Hochverfügbarkeit und kontinuierliche Dienstwiederherstellung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Brasilien |
| Chile | |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Infrastruktur für Disaster Recovery in Rechenzentren in Südamerika?
Der Markt wird im Jahr 2026 auf 341,63 Millionen USD geschätzt und soll bis 2032 692,86 Millionen USD erreichen, bei einer CAGR von 12,48 % von 2027 bis 2032.
Was treibt die Nachfrage nach Disaster-Recovery-Infrastruktur in Südamerika an?
Cyberangriffe, hybride Cloud-Nutzung, regulatorische Anforderungen und neue Rechenzentrumskapazitäten erhöhen den Bedarf an getesteten Recovery-Umgebungen.
Welcher Infrastrukturtyp führt die regionalen Ausgaben an?
Sekundäre und dedizierte Recovery-Rechenzentren führen mit einem Umsatzanteil von 32,73 % im Jahr 2026.
Welches Bereitstellungsmodell wächst am schnellsten?
Disaster Recovery als Dienstleistung wird voraussichtlich bis 2032 mit einer CAGR von 13,52 % wachsen, da Organisationen kostengünstigere verwaltete Recovery-Optionen suchen.
Welches Land hält den größten Anteil am regionalen Umsatz?
Brasilien führt mit einem Anteil von 56,53 % im Jahr 2026, unterstützt durch seinen Finanzsektor, seine Rechenzentrumsinfrastruktur und lokale Datenanforderungen.
Warum verändern Cloud-native Anwendungen die Recovery-Anforderungen?
Container und Microservices erfordern Recovery-Tools, die verteilte Anwendungsabhängigkeiten über Cloud- und lokale Umgebungen hinweg koordinieren können.