
南米データセンター災害復旧インフラ市場規模およびシェア
市場概要
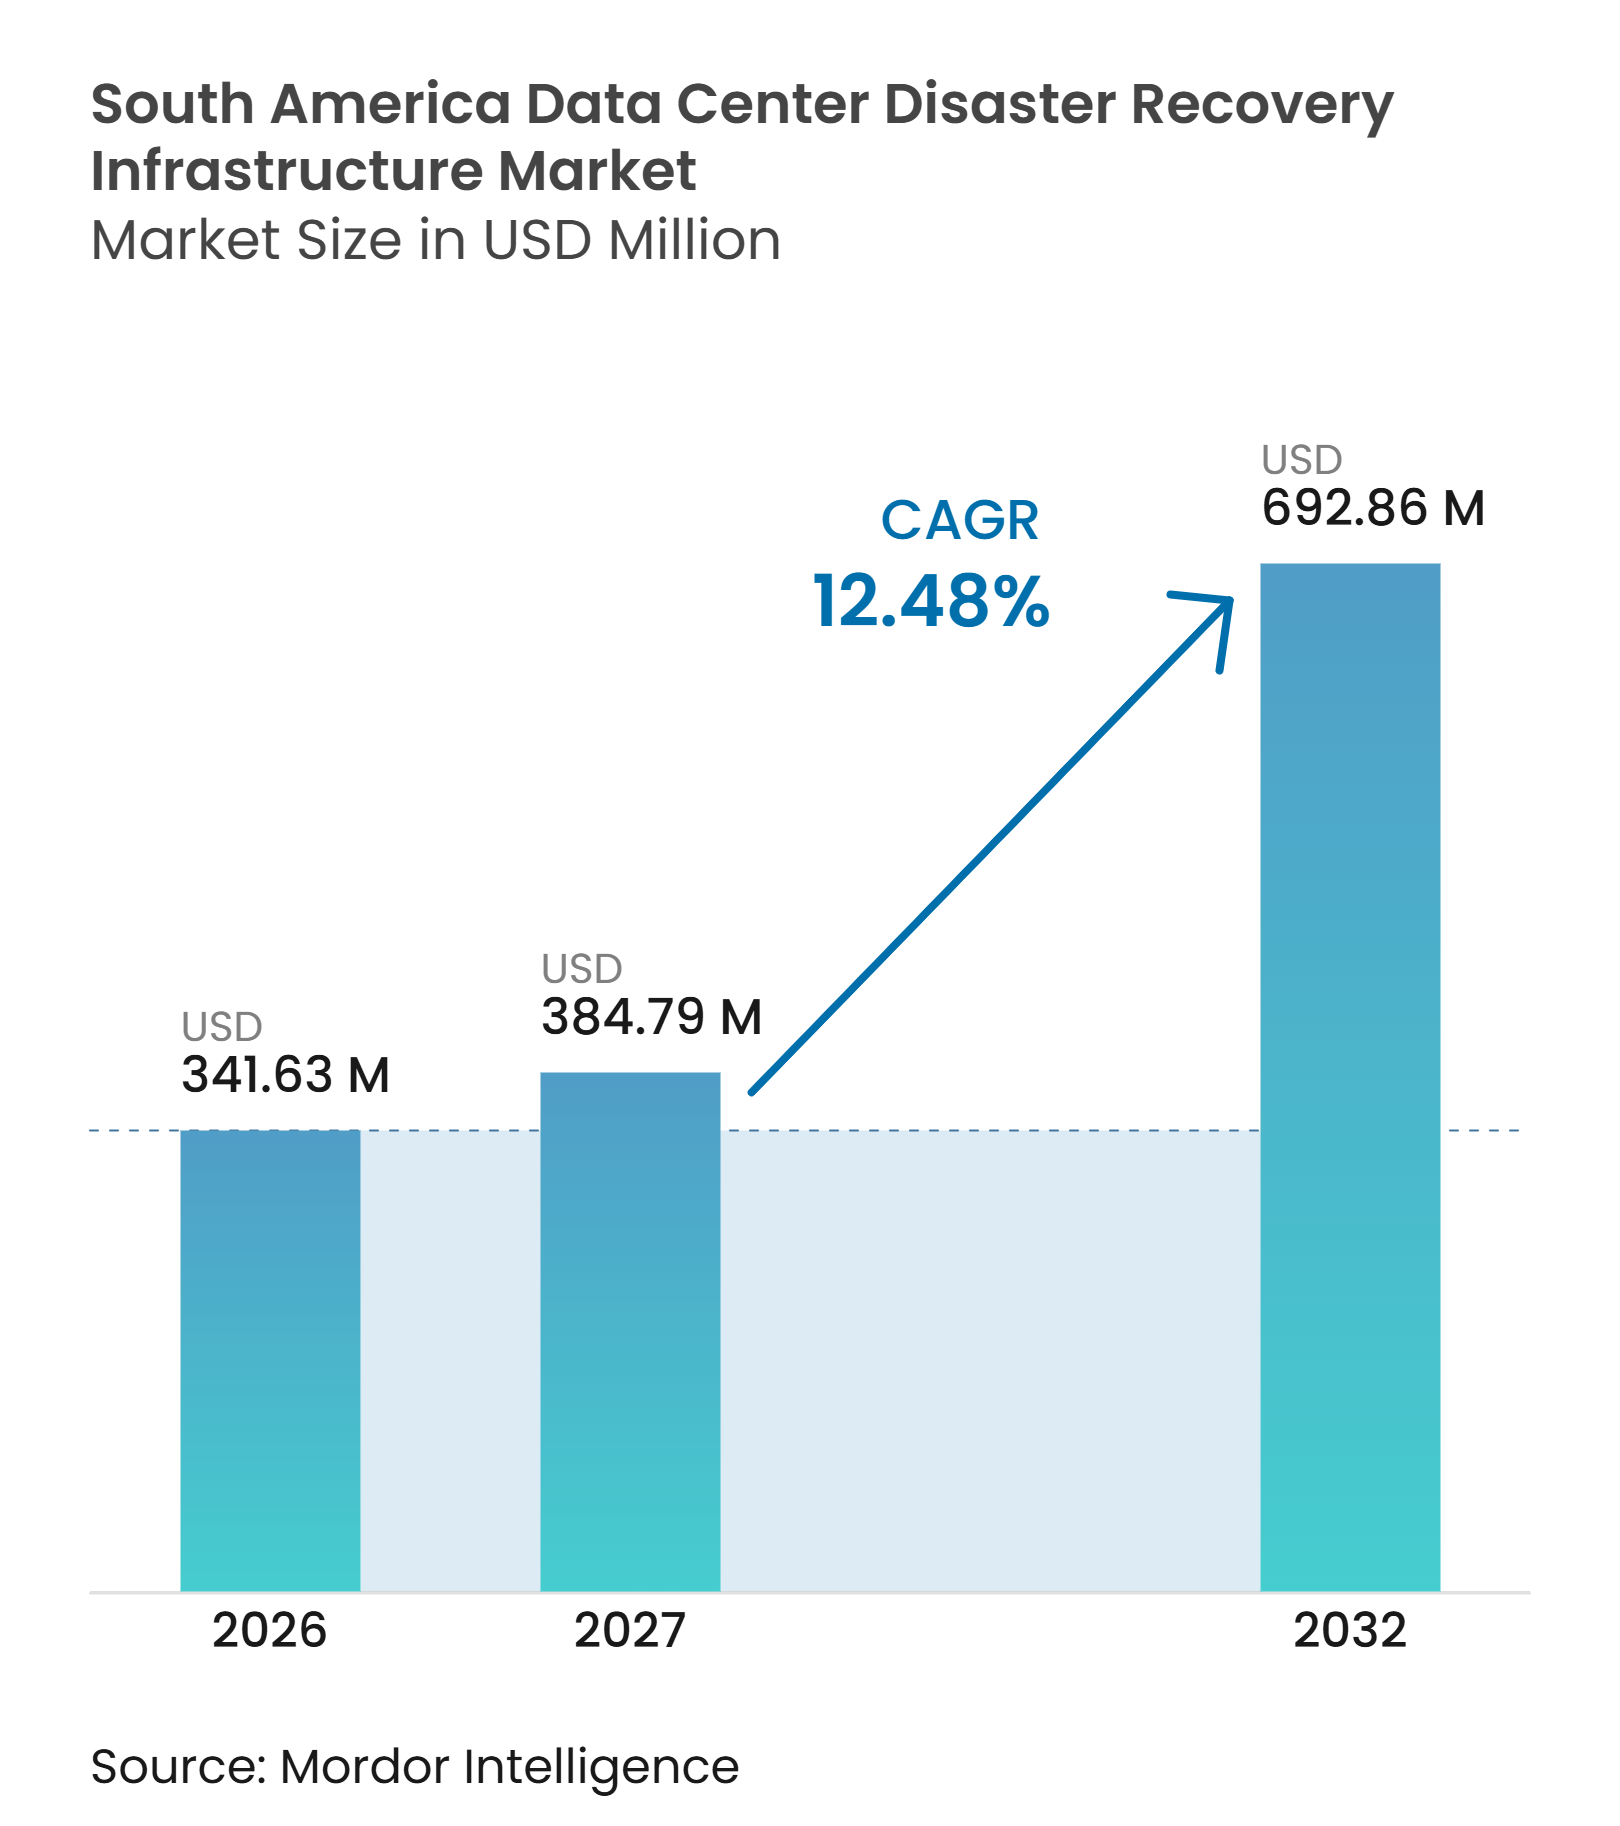
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 341.63 百万米ドル |
| 市場規模 (2027) | 384.79 百万米ドル |
| 市場規模 (2032) | 692.86 百万米ドル |
| 成長率 (2027 - 2032) | 12.48 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター災害復旧インフラ市場分析
南米データセンター災害復旧インフラ市場規模は、2026年の341.63 ミリオン 米ドルから2032年には692.86 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 12.48%を記録すると予測されています。ランサムウェア、サービス中断、サイト規模の障害からより大規模なデジタル資産を保護しようとする企業の需要が高まっています。新たなクラウドリージョンおよびコロケーション施設の増加により、テスト済みの復旧体制を必要とする本番ワークロードの数が増加しています。金融サービス分野における規制当局の関心も、復旧計画を技術的な選好から業務上の要件へと移行させています。ローカルホスティング、ネットワーク多様性、マネージドテストを組み合わせたプロバイダーは、このニーズに対応できる立場にあります。南米データセンター災害復旧インフラ市場は、定期的にテストでき、手動介入を最小限に抑えて起動できる復旧環境へとシフトしています。
レポートの主要ポイント
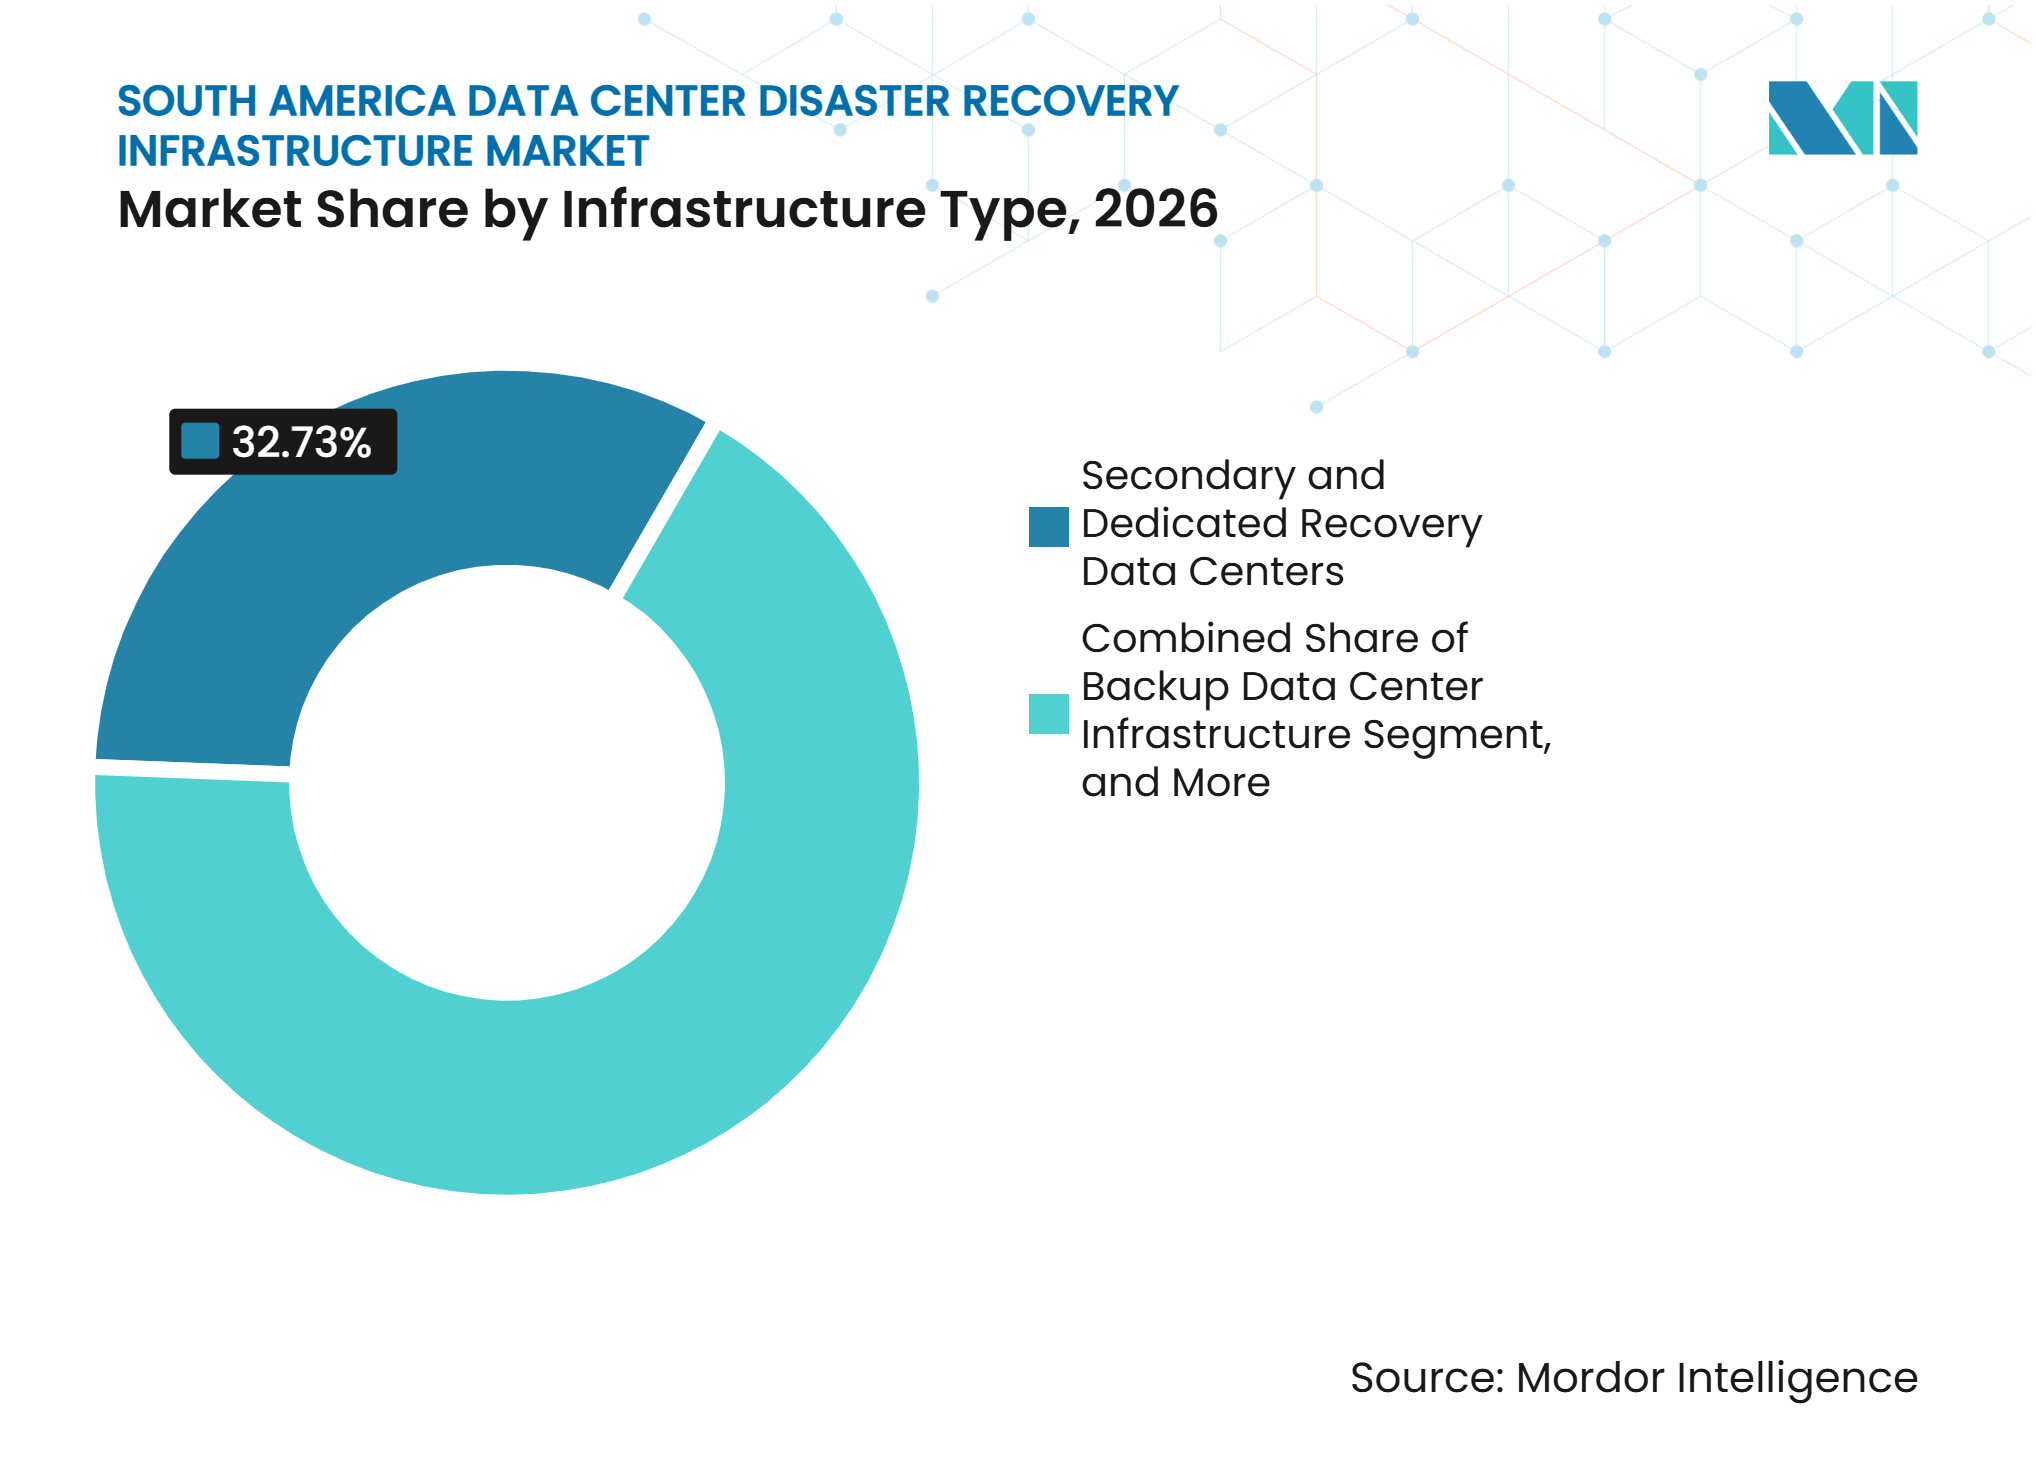
- インフラタイプ別では、セカンダリおよび専用復旧データセンターが2026年の南米データセンター災害復旧インフラ市場シェアの32.73%を占め、クラウドベース災害復旧インフラは2032年にかけてCAGR 13.41%で拡大すると予測されています。
- 展開モデル別では、オンプレミス災害復旧が2026年の南米データセンター災害復旧インフラ市場シェアの35.68%を占め、サービスとしての災害復旧は2032年にかけてCAGR 13.52%で成長すると予測されています。
- 復旧アーキテクチャ別では、アクティブ・パッシブアーキテクチャが2026年の収益の29.42%を占め、継続的データレプリケーションは2032年にかけてCAGR 13.38%で拡大すると予測されています。
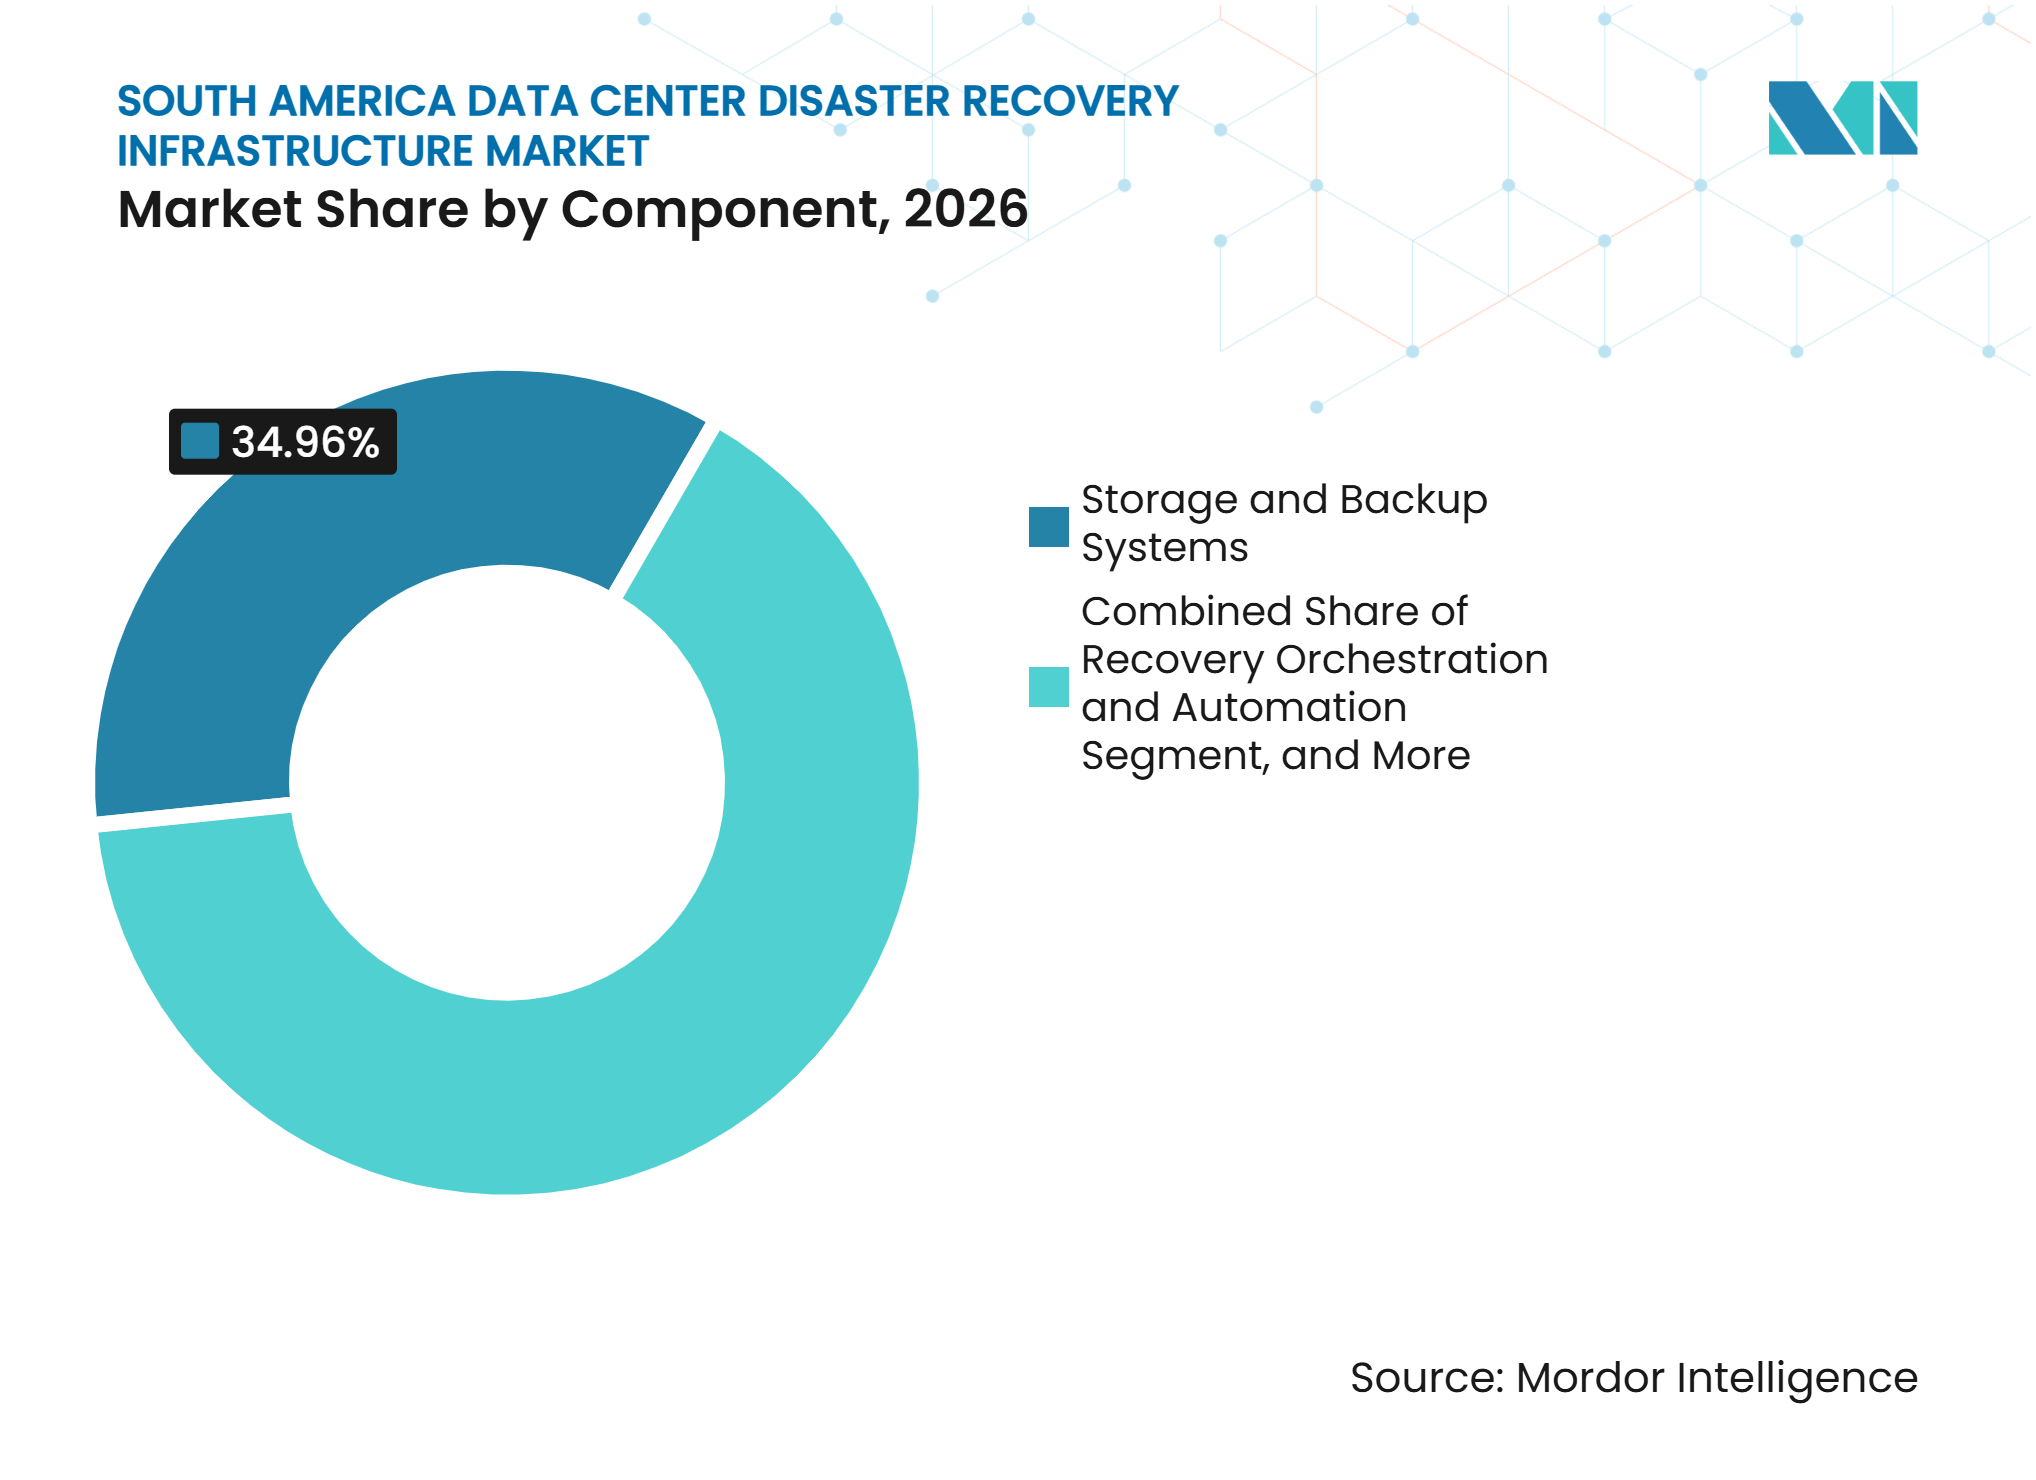
- コンポーネント別では、ストレージおよびバックアップシステムが2026年の収益の34.96%を占め、復旧オーケストレーションおよびオートメーションは2032年にかけてCAGR 13.46%で拡大すると予測されています。
- アプリケーション別では、重要ビジネスアプリケーション復旧が2026年の収益の38.84%を占め、クラウドネイティブアプリケーション復旧は2032年にかけてCAGR 13.56%で成長すると予測されています。
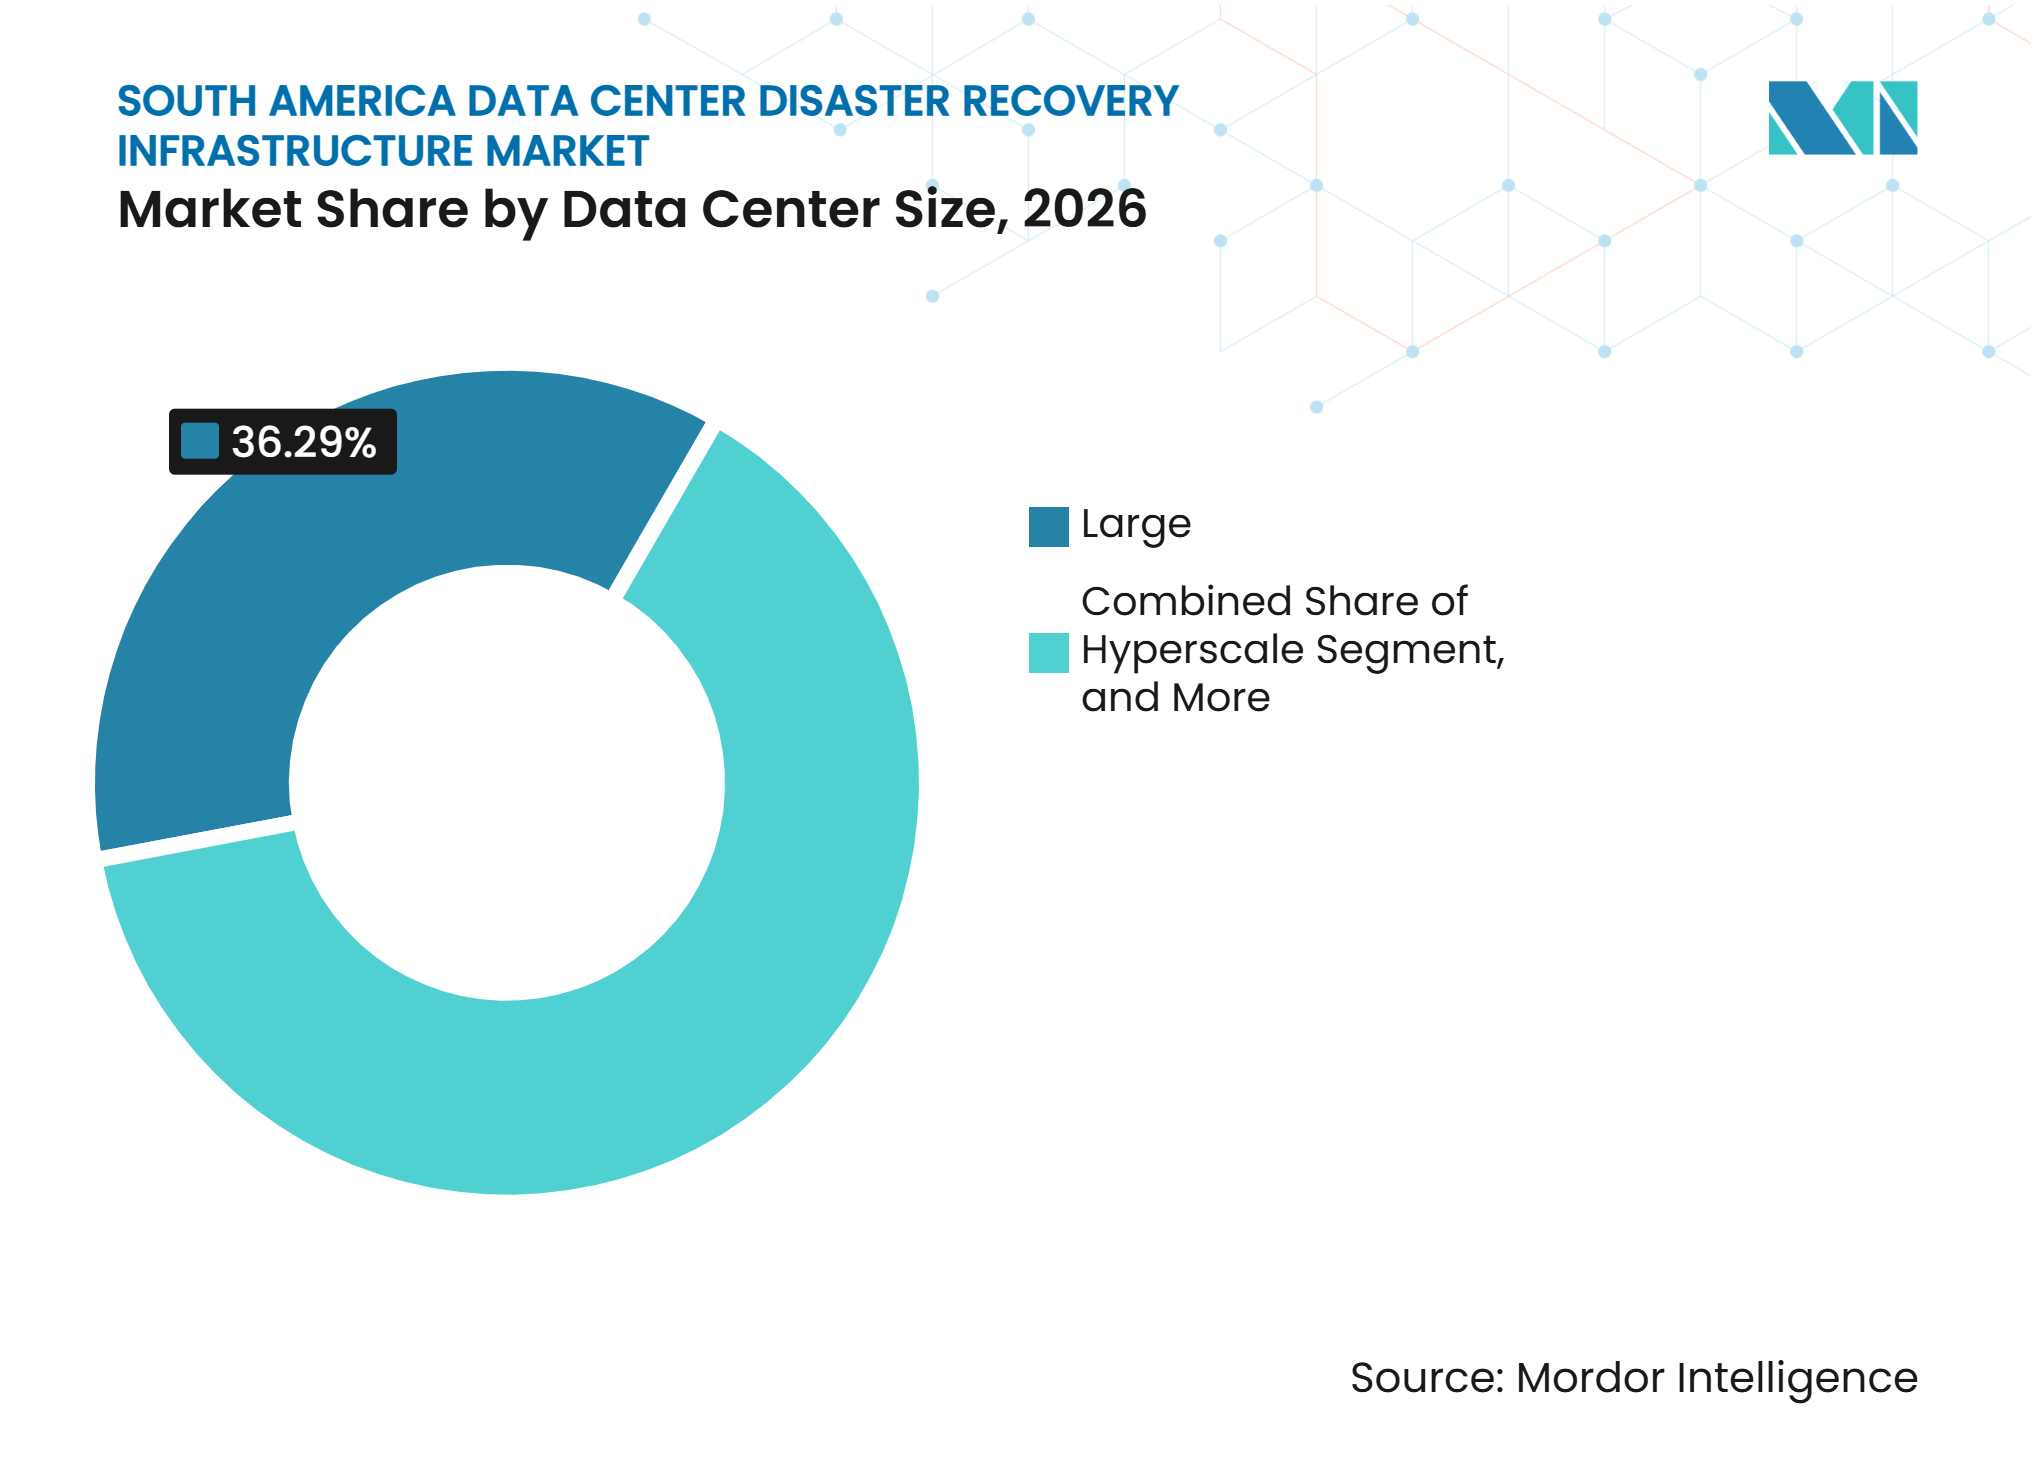
- データセンター規模別では、大規模データセンターが2026年の収益の36.29%を占め、ハイパースケールデータセンターは2032年にかけてCAGR 13.42%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションデータセンターが2026年の収益の45.37%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 13.48%で成長すると予測されています。
- 地域別では、ブラジルが2026年の収益の56.53%を占め、アルゼンチンは2032年にかけてCAGR 13.54%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ランサムウェアおよびサイバー攻撃へのエクスポージャー | +3.2% | ブラジル、アルゼンチン、コロンビア(チリおよびペルーへの波及あり) | 短期(2年以内) |
| ハイブリッドおよびマルチクラウド復旧ニーズ | +2.8% | ブラジル(チリ、コロンビア、アルゼンチンへ拡大) | 中期(2〜4年) |
| 規制および監査要件 | +2.1% | ブラジルの金融・政府セクターおよびチリ | 短期(2年以内) |
| ハイパースケールおよびコロケーション容量の成長 | +1.8% | ブラジルおよびチリ | 中期(2〜4年) |
| 地震およびグリッド相関リスク | +0.9% | チリおよびブラジル | 長期(4年以上) |
| サプライヤーおよびクラウド復旧テストのギャップ | +0.7% | ブラジル、コロンビア、チリ、および主要都市以外の都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよびサイバー攻撃へのエクスポージャー
Dragosは2026年第2四半期に南米で64件の産業用ランサムウェアインシデントを報告しており、ブラジルとアルゼンチンが記録された件数の半数を占めています。[1] 金融サービス、小売、専門サービス分野は、Qilin、Akira、SafePayがビジネスデータおよび業務システムを標的にしているため、特にリスクにさらされています。こうした状況により、組織はパッシブなコピーのみに依存するのではなく、イミュータブルバックアップとライブテスト済みの復旧環境を活用するよう促されています。南米データセンター災害復旧インフラ市場は、攻撃が発生する前に重要システムを復旧できるという証拠を取締役会が求める場合に恩恵を受けます。
クラウド移行およびハイブリッド・マルチクラウドの採用
ブラジルの企業はワークロードをクラウドプラットフォーム、ローカル施設、コロケーションサイトに分散させています。この組み合わせは柔軟性を高める一方で、異なる環境にわたって正しい順序でアプリケーションとデータを復旧する必要があるため、復旧を複雑にします。ISGは、ブラジルの組織が運用コストとガバナンス要件を管理するために一部のAIトレーニングワークロードをコロケーション施設に移行していると報告しました。Kyndrylは2026年7月にRIMACのクラウドモダナイゼーションプログラムを完了し、マルチクラウド環境内でコアトランザクションシステムをOracle Cloud Infrastructureに移行し、処理時間を最大80%削減しました。このアプローチにより、クラウドゾーンとコロケーション機器にわたる復旧を調整できるオーケストレーションの必要性が生まれます。南米データセンター災害復旧インフラ市場は、顧客を単一プラットフォームに縛ることなくこれらの混在環境を管理できるプロバイダーによって支えられています。
検証可能な復旧に対する規制および監査プレッシャー
ブラジルの金融機関は、サイバーセキュリティと復旧に関してより正式な監督に直面しています。米国国際貿易局は、ブラジルのGSI/PR規範的指示第8/2025号が機密政府情報をブラジル領土内に保持することを義務付けていると述べています。データローカライゼーションにより、公共部門のワークロードおよびそのサプライヤーにとって、ローカル復旧サイトと国内クラウドゾーンの重要性が高まっています。年次テストおよび復旧の文書化された証拠も、監視、フェイルオーバー管理、復旧レポートツールへの需要を高めています。これらの要件により、上級管理職は技術チームに任せるのではなく、業務上のレジリエンスを直接把握できるようになります。テストと文書化が定期的な業務活動となることで、南米データセンター災害復旧インフラ市場はより安定した需要基盤を獲得します。
ハイパースケールおよびコロケーション容量の成長
新たな本番容量の増加は、ワークロードとデータを保護する対応するニーズを生み出します。Equinixは2026年5月、ブラジルとチリを含む南米全域でデータセンター拡張を進めていると発表しました。マルチキャンパスオペレーターは、ネットワーク接続を短く管理しやすい状態に保ちながら、プライマリ機器と復旧機器の間に物理的な分離を提供できます。このモデルは、各企業が完全に自社所有のセカンダリサイトを構築するよりも実用的な場合があります。これは特に、文書化されたサービスレベルを必要とする金融機関や大規模な法人テナントに関連しています。南米データセンター災害復旧インフラ市場は、1つの運用体制で容量、相互接続、復旧テストを提供できるコロケーションプロバイダーからも恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 専用復旧容量の高コスト | -1.5% | コロンビア、ペルー、その他の南米諸国(ブラジルはインセンティブにより一部緩和) | 中期(2〜4年) |
| レジリエンスおよび復旧人材の不足 | -1.0% | ブラジルの主要都市以外、サンティアゴ以外のチリ、コロンビア、ペルー、アルゼンチン | 長期(4年以上) |
| 国境を越えたデータ転送とデータ主権の複雑性 | -0.7% | ブラジル、コロンビア、チリ | 中期(2〜4年) |
| 電力、接続性、光ファイバールトの集中 | -0.5% | チリ、ブラジル、その他の南米諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
専用復旧容量の高い初期コスト
専用セカンダリサイトは、コンピュート、ストレージ、電力、冷却のための重複容量を必要とします。これらの環境はプライマリサイトの規模の30〜50%で稼働しながら、テスト間は軽負荷で運用される場合があります。このモデルは、コロンビア、ペルー、チリにおけるプライマリモダナイゼーション予算と直接競合します。サブスクリプションベースの災害復旧サービスは、大規模な資本支出の必要性を減らし、中規模企業がエンタープライズグレードの復旧をより利用しやすくします。トレードオフは、プロバイダーのサービスレベル、利用可能な容量、およびサードパーティの運用管理への依存です。南米データセンター災害復旧インフラ市場では、規制対象の顧客が一部の専用容量を維持する場合でも、マネージド復旧サービスへの関心が高まっています。
専門的なレジリエンスおよび復旧人材の不足
レジリエンスプログラムには、復旧計画を設計し、テストを実施し、結果を文書化し、各演習後に手順を改善できるスタッフが必要です。Uptime Instituteの2025年調査では、世界の回答者のうちデータセンター運用および電気・機械的役割において30%以上の人材ギャップが見られました。この不足は、施設の成長が関連する技術訓練を上回る可能性がある主要都市以外でより深刻です。専門家の能力が限られている組織は、バックアップおよびレプリケーションツールを購入した後でもテストを延期する場合があります。この遅延は、表明された復旧目標と実際の業務上の準備状況との間のギャップを広げる可能性があります。マネージドプロバイダーはこのギャップの一部に対処できますが、顧客はアプリケーションと承認プロセスを理解する社内の責任者を依然として必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インフラタイプ別:
クラウド復旧が拡大する中、セカンダリサイトが支出の中核を担うセカンダリおよび専用復旧データセンターは、2026年の南米データセンター災害復旧インフラ市場の32.73%を占めました。金融機関および大規模エネルギー企業は、長時間の停止を許容できないシステムを保護するために別個の施設を使用しています。これらのサイトは、エアギャップ復旧とメインの運用環境からの物理的な距離をサポートします。バックアップデータセンターインフラおよびレプリケーションとデータ保護インフラは、技術の多くをローカルで運用している企業にベースラインの保護を提供します。フェイルオーバーおよび復旧オーケストレーションインフラは、チームが手動のランブックを繰り返し可能なワークフローに置き換えるにつれてより重要になっています。ネットワークおよび接続インフラも重要です。インシデント発生時にサイト間のルートが失敗すると、復旧サイトの価値が限定されるためです。
クラウドベース災害復旧インフラは2032年にかけてCAGR 13.41%で成長すると予測されています。AWSはチリでクラウドリージョンを開設しており、同国への40億 米ドルのコミットメントを背景に、地理的に分離された復旧体制のための別の拠点が追加されます。LogicalisとNutanixも2026年に提携を拡大し、地域全体でハイブリッドマルチクラウドインフラと復旧機能を提供しています。クラウドとコロケーション容量の組み合わせにより、南米データセンター災害復旧インフラ市場は専用エンタープライズ施設への依存度が低下しています。顧客はデータ管理を弱めることなくクラウドサービスをローカルシステムに接続する設計をますます必要としています。最も優れたサービスは、規制対象アプリケーションに適したガバナンス、テスト、接続性を備えた迅速なクラウド復旧を組み合わせています。



展開モデル別:
オンプレミス復旧がリードし、サービスとしての災害復旧がアクセスを拡大オンプレミス災害復旧は2026年の収益の35.68%を占めました。公共部門の組織とそのサプライヤーは、データ所在地と直接的な運用管理が中心的な要件となるこのモデルをよく使用します。ブラジルの政府データ規則は、特定の機密情報を国内に保持する必要性を強化しています。オンプレミス環境は、複雑な依存関係を持つレガシーコアシステムを運用する組織もサポートできます。ただし、このモデルには資本、施設容量、および復旧資産を維持・テストできるスタッフが必要です。
サービスとしての災害復旧は2032年にかけてCAGR 13.52%で拡大すると予測されています。このサービスモデルは、コロンビア、ペルー、その他の小規模市場の中規模企業が、セカンダリサイトを所有することなく復旧機能を利用するのに役立ちます。Oi Soluçõesは2025年1月、ハイブリッドおよびマルチクラウド環境を運用する組織向けに、AWSと統合されたクラウドポートフォリオにVeeam バックアップおよびリストアを追加しました。[2] コロケーションベースおよびハイブリッド復旧は、顧客がローカル容量を望みながらもプロバイダーに環境の一部を運用させたい場合に引き続き関連性があります。南米データセンター災害復旧インフラ市場は、サービスレベル、復旧テストの責任、データの所在地を明確に説明できるサービスプロバイダーを支持します。サービスとしての災害復旧はガバナンス責任を排除しませんが、セカンダリサイトの維持にかかるコストとスタッフの負担を軽減できます。
復旧アーキテクチャ別:
アクティブ・パッシブが実用的なベースラインとして維持アクティブ・パッシブアーキテクチャは2026年の収益の29.42%を占めました。このモデルは、プライマリシステムが利用不能になった際に引き継ぐことができるスタンバイ環境を維持します。スケジュールされたレプリケーションによって目標復旧時点を達成できるERPプラットフォームやコアバンキングシステムに広く使用されています。すべてのワークロードに継続的な同期が不要なため、組織はコストを管理できます。アクティブ・アクティブシステムは、特に金融市場インフラおよび通信において、ほぼ継続的な可用性を必要とするユースケースに対応します。ウォームスタンバイ、コールドスタンバイ、バックアップおよびリストアの設計は、異なるコストと復旧優先度を持つ重要度の低いアプリケーションを引き続きサポートします。
継続的データレプリケーションは2032年にかけてCAGR 13.38%で拡大すると予測されています。NetApp SnapMirror SynchronousやOracle OCI フルスタック災害復旧などの技術は、要求の厳しい復旧要件を持つ組織に低レイテンシのデータ保護を提供します。より頻繁なテストも、手動ステップを削減するアーキテクチャを選択するよう企業を促します。ランサムウェアインシデント後にクリーンな復旧ポイントが不可欠であるため、バックアップとリストアは引き続き関連性があります。Commvaultは2025年8月にCloud Unityプラットフォームを導入し、レジリエンス運用オートメーション、脅威スキャン、クロスプラットフォームフェイルオーバーオーケストレーションを提供しました。南米データセンター災害復旧インフラ市場は、共通の復旧計画の下で従来のシステムとクラウドベースのワークロードの両方を保護できるアーキテクチャへと移行しています。
コンポーネント別:
ストレージシステムがリードし、オートメーションが勢いを増すストレージおよびバックアップシステムは2026年のコンポーネント収益の34.96%を占めました。大規模な金融機関とエネルギーオペレーターは、確立されたSAN、NAS、Oracle、SAP、メインフレーム環境に引き続き依存しています。これらの環境には、アプリケーション対応のバックアップツールと信頼性の高いメディア管理が必要です。コンピュートおよびサーバーインフラは、顧客が専用スタンバイクラスターを展開する際にデータレプリケーションソフトウェアと一緒に購入されることが多いです。ネットワークおよび接続システムも不可欠です。復旧パフォーマンスはプライマリサイトとセカンダリサイト間の多様なルートに依存するためです。コンポーネントの組み合わせは、制御されたシーケンスでデータを保護し、インフラを復旧し、ユーザーを再接続する必要性を反映しています。
復旧オーケストレーションおよびオートメーションは2032年にかけてCAGR 13.46%で成長すると予測されています。オートメーションは、アプリケーションの依存関係が頻繁に変化するハイブリッド環境での手動ランブック作業を削減できます。また、監査および内部レビューのためにテスト結果を文書化することもできます。CommvaultのCloud Unityは、クラウドおよびセキュリティツール全体でクロスプラットフォームオーケストレーションとレジリエンス運用オートメーションを組み合わせています。復旧テストが年次イベントではなく定期的な活動になるにつれて、監視、テスト、フェイルオーバー管理ツールの重要性が増しています。南米データセンター災害復旧インフラ市場は、利用可能なバックアップが検証済みの復旧プロセスと同じではないため、これらのツールへの重点を高めています。

アプリケーション別:
重要システムがリードし、クラウドネイティブワークロードが加速重要ビジネスアプリケーション復旧は2026年の収益の38.84%を占めました。ERP、コアバンキング、オペレーショナルテクノロジーアプリケーションは、その中断が顧客サービス、支払い、または生産を停止させる可能性があるため、引き続き中心的な位置を占めています。データベースおよびデータプラットフォーム復旧も、アプリケーション整合性スナップショットとログ保護を必要とするOracle、SQL Server、SAP HANA環境にとって重要です。仮想マシンおよびワークロード復旧は、エンタープライズ施設とコロケーションサイトに大規模にインストールされた仮想化システムをサポートします。ハイブリッドワークにより、コラボレーションプラットフォームが日常業務の一部となるにつれて、エンタープライズIT復旧の重要性が増しています。これらのアプリケーションには、チームが最も重要なサービスを最初に復旧できるよう、明確な復旧優先順位が必要です。
クラウドネイティブアプリケーション復旧は2032年にかけてCAGR 13.56%で拡大すると予測されています。コンテナ化およびマイクロサービスベースのワークロードには、分散アプリケーションの依存関係を理解できる復旧手順が必要です。従来の仮想マシンスナップショットは、クラウドネイティブアプリケーションを必要な順序で常に復旧できるわけではありません。Commvaultのレジリエンス運用アプローチは、ベンダーがコンテナ、仮想マシン、クラウドサービス全体で復旧オートメーションを拡張している方法を示しています。通信およびメディアプロバイダーも、サービス中断が契約上のペナルティを引き起こす可能性があるため、高可用性復旧を必要としています。南米データセンター災害復旧インフラ市場は、これらの最新アプリケーションをエンタープライズ復旧計画の残りの部分から切り離すことなく保護できるベンダーを評価すると予想されます。
データセンター規模別:
大規模施設がリードし、ハイパースケール容量が成長大規模データセンターは2026年の収益の36.29%を占めました。これらの施設は、正式な災害復旧プログラムをサポートするテナント密度、サービスレベルガバナンス、テスト条件を提供します。オペレーターはエンタープライズ顧客に専用クロスコネクトとスケジュールされたテストウィンドウを提供できます。中規模データセンターは、顧客が運用拠点の近くに復旧容量求めるクリチバ、コルドバ、コンセプシオンなどの都市で引き続き重要です。小規模施設は、キャリアニュートラルな供給が限られている地域でエッジおよび分散ユースケースを引き続きサポートします。各規模カテゴリは、近接性、容量、運用管理のバランスが異なるニーズに対応します。
ハイパースケールデータセンターは2032年にかけてCAGR 13.42%で拡大すると予測されています。クラウドプロバイダーは、別個のグリーンフィールドプロジェクトを待つのではなく、本番リージョンの近くに復旧容量を確保できます。このアプローチは、許認可、グリッドアクセス、地域の建設スケジュールが新規容量の速度を制限する場合に有用です。Equinixのチリ拡張は、2025年に425キャビネットと液体冷却機能を追加し、より高密度なワークロードをサポートしました。大規模施設とハイパースケール容量は、より多くの共有復旧サービスをサポートする可能性が高いです。南米データセンター災害復旧インフラ市場は、各組織が別個の復旧キャンパスを構築することなく、これらの施設を使用して顧客に規模を提供できます。
データセンタータイプ別:
コロケーションがリードし、クラウドプロバイダーが復旧経済を再構築コロケーションデータセンターは2026年の収益の45.37%を占めました。キャリアニュートラルなサイトにより、企業はロケーション間の直接接続を維持しながら、プライマリ機器と復旧機器を分離できます。また、複数のネットワークプロバイダーから選択する必要がある顧客もサポートします。ISO 27001認定の運用環境は、情報セキュリティ管理の証拠を必要とする組織に有用です。マルチキャンパスポートフォリオにより、顧客は不動産、電力、冷却を自ら管理することなく、別のサイトに復旧容量を配置できます。このモデルは、物理的な分離と契約上のサービスコミットメントを必要とする規制対象テナントに特に適しています。
クラウドサービスプロバイダーは2032年にかけてCAGR 13.48%で成長すると予測されています。サンパウロとリオデジャネイロのクラウドリージョンは、マルチリージョンレプリケーションと復旧のための運用価格オプションを顧客に提供します。KyndrylのRIMACとの取り組みは、ペルーのコアトランザクションシステムがマルチクラウド運用モデルの一部としてOracle Cloud Infrastructure上でモダナイズできることを示しました。AWSの計画中のチリリージョンは、以前ブラジルベースのクラウドゾーンに依存していた顧客の復旧ロケーションをさらに多様化できます。南米データセンター災害復旧インフラ市場では、クラウドネイティブツールと専門的な復旧プラットフォームの間の競争が続くと予想されます。顧客は、ワークロードタイプ、データ所在地、コスト、テスト可能性に基づいてそれらを選択し続けるでしょう。
地域分析
ブラジル
ブラジルは2026年の南米データセンター災害復旧インフラ市場シェアの56.53%を占めました。同国は、地域で最も深い金融サービス基盤と最大のデータセンター容量の集中を組み合わせています。ローカル復旧環境は、ブラジルのデータ所在地要件の対象となるワークロードにとって特に重要です。米国国際貿易局は、GSI/PR規範的指示第8/2025号が機密政府データをブラジル国外に保持することを制限していると指摘しています。このコンプライアンス要因は、国内容量、ローカル運用クラウドサービス、およびロケーション管理を文書化した復旧計画を支持します。ブラジルはまた、重大なランサムウェアリスクに直面しており、クリーンな復旧ポイント、隔離されたバックアップ、テスト済みのフェイルオーバー手順への需要が高まっています。コロケーションプロバイダーの拡大により、大企業は国内でプロダクションシステムと復旧システムを分離するためのより多くの選択肢を得ています。
アルゼンチン
アルゼンチンは2032年にかけてCAGR 13.54%で成長すると予測されています。同国の復旧需要はブラジルよりも小規模な運用基盤から始まりますが、組織は既存のデータセンター容量と確立されたグリッド接続をセカンダリ環境に活用できます。ランサムウェアインシデントは、同業他社が被害を受けるのを目にした企業の間で、正式な復旧テストの必要性を強化しています。アルゼンチンのテクノロジーエコシステムと国家AI計画は、さらなるクラウドインフラ評価を引き寄せる可能性があります。この関心は、バックアップ、レプリケーション、マネージド復旧のためのより多くのローカルオプションをサポートする可能性があります。エネルギーの可用性もハイパースケールのロケーション計画に関連しており、復旧ワークロードの運用コストに影響を与える可能性があります。アルゼンチンにおける南米データセンター災害復旧インフラ市場規模は、顧客が基本的なバックアップ慣行から完全にテストされた復旧サービスへと移行するにつれて拡大できます。
チリ、コロンビア、ペルー、その他の南米諸国
チリは、集中したサンティアゴのデータセンタークラスターと重大な地震リスクプロファイルを組み合わせています。TISは2025年にサンティアゴの3つのデータセンタープロジェクトに摩擦振り子型免震装置を導入し、地震工学が施設のレジリエンス計画の一部になりつつあることを示しました。コロンビアは地域の二次ノードとして発展しており、ペルーは金融および保険ワークロードにクラウド連携復旧を採用しています。KyndrylのRIMACプログラムは、コアトランザクションシステムのマルチクラウド展開を通じてペルーにおけるこの動きを示しています。エクアドル、ボリビア、パラグアイ、ウルグアイなどの小規模市場は、ローカルの主権容量が依然として限られているため、クラウドベースのバックアップとキャリア接続に依存することが多いです。Cirionは2026年6月の地震関連ケーブル障害後にベネズエラの国際接続を復旧し、地域の復旧計画におけるルート多様性の重要性を強調しました。[3] 南米データセンター災害復旧インフラ市場は、地震対策から国境を越えた接続性、ローカルホスティングの制約まで、さまざまな条件に対応する必要があります。
競合環境
市場集中度
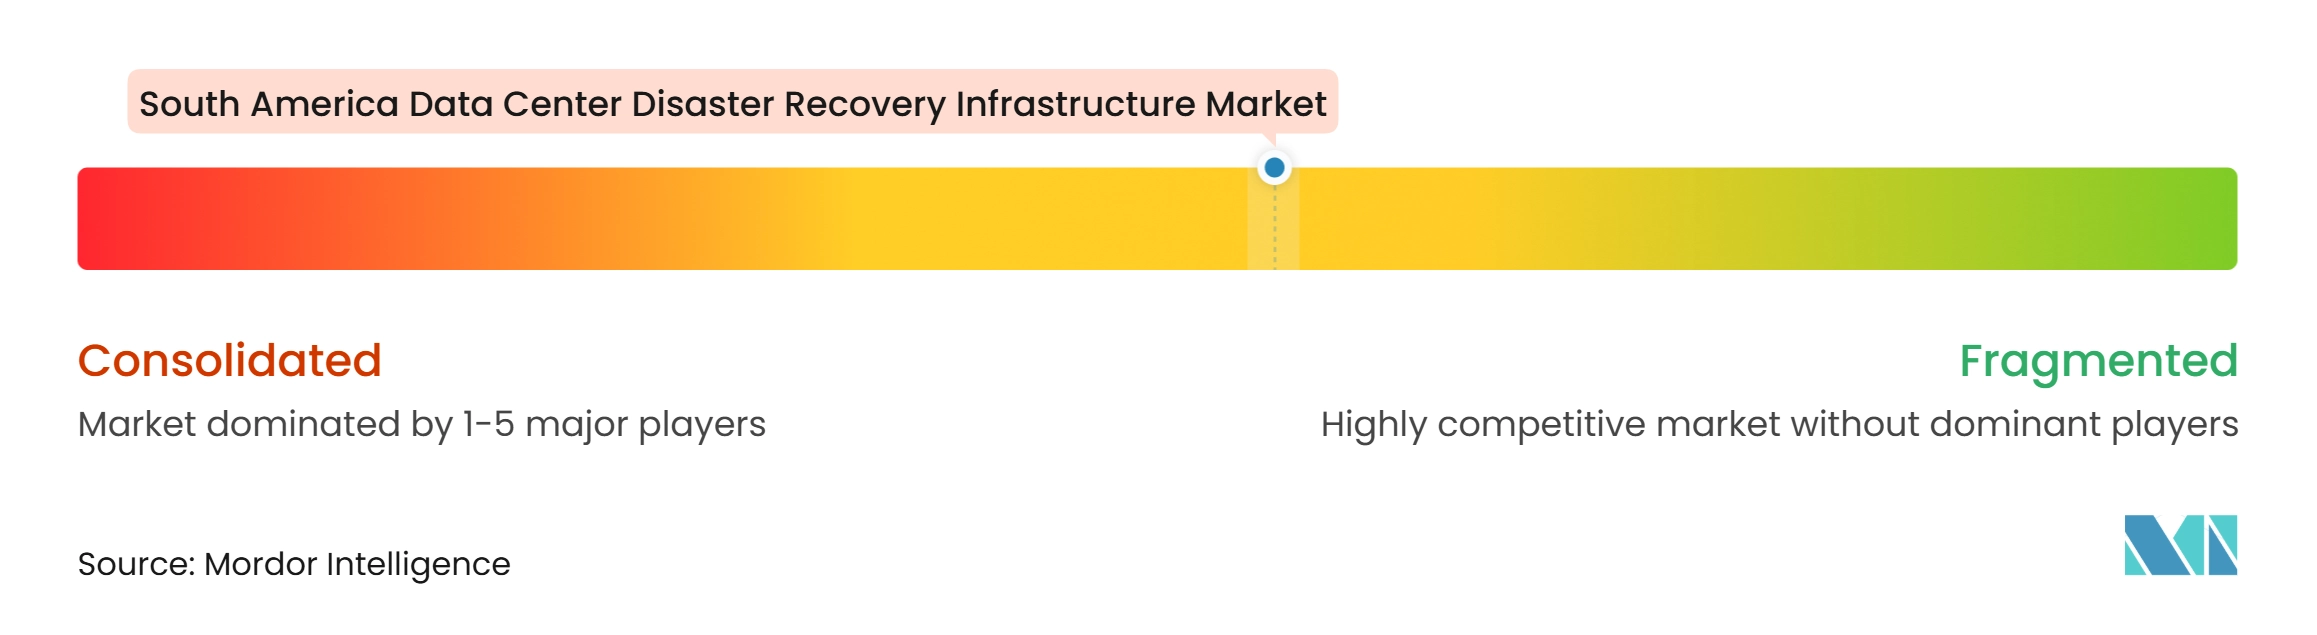
南米データセンター災害復旧インフラ市場には、グローバルなクラウドおよびソフトウェアプロバイダーと、地域のコロケーションおよび接続オペレーターが含まれます。IBM、Microsoft、Amazon Web Services、Oracle、Cisco、Googleは、統合されたクラウドおよびマネージド復旧サービスを通じて競合しています。Ascenty、Scala Data Centers、ODATA、Equinix、Elea Data Centers、Cirion Technologiesは、施設カバレッジ、相互接続、ローカル運用能力を通じて競合しています。市場はコロケーション容量において適度に集中しており、レプリケーション、オーケストレーション、テストソフトウェア層はより分散しています。この構造により、エンタープライズ顧客は幅広クラウドプラットフォームとローカルの物理インフラを提供できるプロバイダーの間で選択できます。また、コロンビアとペルー、および小規模な国内市場の中規模顧客向けのマネージド復旧サービスの余地も残されています。
Equinixは地域のデータセンター容量を拡大し、サンティアゴST2施設に液体冷却を追加しました。[4] Cirionは2026年6月の地震後、29日以内にベネズエラ近海の損傷した海底ケーブルシステムを復旧し、代替ルートを通じて顧客サービスの60%以上を維持しました。これらの行動は、物理的な容量とネットワーク対応能力が地域オペレーターを差別化できることを示しています。Commvaultはレジリエンス運用オートメーション、脅威スキャン、クロスプラットフォームフェイルオーバーを組み合わせるためにCloud Unityを導入しました。この動きは、顧客が複雑な環境をテストおよび自動化するのを支援する復旧ツールへの幅広い注目を反映しています。Oi SoluçõesもブラジルでVeeam バックアップおよびリストアをAWSと統合し、サービス主導のハイブリッド復旧への需要を強化しました。
クラウドネイティブ災害復旧サービスは、歴史的にバックアップ製品に注力してきたベンダーに圧力をかけています。顧客はますます、イミュータブルコピー、脅威検出、復旧オーケストレーション、文書化されたテスト結果を同一のオファーに期待しています。地域の通信会社は、光ファイバー資産を活用して接続性とマネージド復旧サービスをバンドルできます。グローバルプロバイダーはクラウドプラットフォームの幅広さで優位性を維持し、ローカルプロバイダーはデータ所在地、レイテンシ、国内サポート要件に対応できます。
南米データセンター災害復旧インフラ産業のリーダー企業
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Google LLC
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター災害復旧インフラ市場 このレポートでカバーされる企業
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Zerto Ltd.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers S.A.
- ODATA Serviços de Tecnologia Ltda.
- Cirion Technologies, LLC
- Elea Data Centers S.A.
最近の産業開発事情 南米データセンター災害復旧インフラ市場
- 2026年8月:LogicalisとNutanixは南米(ブラジルを主要拠点として)における戦略的パートナーシップの強化を発表し、ハイブリッドマルチクラウドインフラのモダナイゼーションと災害復旧を統合サービスとして提供します。共同のNutanix Cloud Platformには、ソフトウェア定義ストレージ、統合管理、ハイブリッドおよびマルチクラウド環境全体の災害復旧が含まれます。
- 2026年7月:KyndrylとRIMACは、ペルーの大手保険会社のコアトランザクションシステムのモダナイゼーションを完了し、重要なプラットフォームをマルチクラウド環境内のOracle Cloud Infrastructureに移行しました。処理時間を最大80%削減し、レジリエントなハイブリッド復旧の基盤を確立しました。
- 2026年6月:Cirion Technologiesは、2026年6月24日の地震によりベネズエラのラ・グアイラ局近海の水深1,800メートルでケーブルが切断された後、海底インフラの復旧作業を実施しました。同社は48時間以内にカラカスの接続リングを再確立し、代替ルートを通じて顧客サービスの60%以上を維持し、29日以内に完全復旧を完了しました。
- 2026年3月:Conecta Infraは、南米全域に海底光ファイバーインフラを展開するための3億350 ミリオン 米ドルの段階的投資を発表しました。このプロジェクトは2028年までにブラジル、チリ、アルゼンチンの主要データセンターハブを接続し、レプリケーションレイテンシを大幅に削減し、物理層の国境を越えた災害復旧レジリエンスアーキテクチャを強化します。
南米データセンター災害復旧インフラ市場レポートの範囲
南米データセンター災害復旧インフラ市場とは、南米諸国のデータセンターにおける事業継続性とデータ保全を、障害発生時に確保するために設計された物理資産、ソフトウェアシステム、ネットワーク施設の総合的なエコシステムを指します。
南米データセンター災害復旧インフラ市場レポートは、インフラタイプ(セカンダリおよび専用復旧データセンター、バックアップデータセンターインフラ、レプリケーションおよびデータ保護インフラ、フェイルオーバーおよび復旧オーケストレーションインフラ、バックアップストレージインフラ、復旧用ネットワークおよび接続インフラ、クラウドベース災害復旧インフラ)、展開モデル(オンプレミス災害復旧、コロケーションベース復旧、クラウドベース災害復旧、ハイブリッド災害復旧、サービスとしての災害復旧(DRaaS))、復旧アーキテクチャ(アクティブ・アクティブ、アクティブ・パッシブ、ウォームスタンバイ、コールドスタンバイ、バックアップおよびリストア、継続的データレプリケーション)、コンポーネント(コンピュートおよびサーバーインフラ、ストレージおよびバックアップシステム、データレプリケーションソフトウェア、ネットワークおよび接続システム、復旧オーケストレーションおよびオートメーション、監視・テスト・フェイルオーバー管理)、アプリケーション(重要ビジネスアプリケーション復旧、データベースおよびデータプラットフォーム復旧、仮想マシンおよびワークロード復旧、クラウドネイティブアプリケーション復旧、エンタープライズIT復旧、高可用性および継続的サービス復旧)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(ブラジル、チリ、アルゼンチン、コロンビア、ペルー、その他の南米諸国)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| セカンダリおよび専用復旧データセンター |
| バックアップデータセンターインフラ |
| レプリケーションおよびデータ保護インフラ |
| フェイルオーバーおよび復旧オーケストレーションインフラ |
| バックアップストレージインフラ |
| 復旧用ネットワークおよび接続インフラ |
| クラウドベース災害復旧インフラ |
| オンプレミス災害復旧 |
| コロケーションベース復旧 |
| クラウドベース災害復旧 |
| ハイブリッド災害復旧 |
| サービスとしての災害復旧(DRaaS) |
| アクティブ・アクティブ |
| アクティブ・パッシブ |
| ウォームスタンバイ |
| コールドスタンバイ |
| バックアップおよびリストア |
| 継続的データレプリケーション |
| コンピュートおよびサーバーインフラ |
| ストレージおよびバックアップシステム |
| データレプリケーションソフトウェア |
| ネットワークおよび接続システム |
| 復旧オーケストレーションおよびオートメーション |
| 監視・テスト・フェイルオーバー管理 |
| 重要ビジネスアプリケーション復旧 |
| データベースおよびデータプラットフォーム復旧 |
| 仮想マシンおよびワークロード復旧 |
| クラウドネイティブアプリケーション復旧 |
| エンタープライズIT復旧 |
| 高可用性および継続的サービス復旧 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ブラジル |
| チリ |
| アルゼンチン |
| コロンビア |
| ペルー |
| その他の南米諸国 |
| インフラタイプ別 | セカンダリおよび専用復旧データセンター |
| バックアップデータセンターインフラ | |
| レプリケーションおよびデータ保護インフラ | |
| フェイルオーバーおよび復旧オーケストレーションインフラ | |
| バックアップストレージインフラ | |
| 復旧用ネットワークおよび接続インフラ | |
| クラウドベース災害復旧インフラ | |
| 展開モデル別 | オンプレミス災害復旧 |
| コロケーションベース復旧 | |
| クラウドベース災害復旧 | |
| ハイブリッド災害復旧 | |
| サービスとしての災害復旧(DRaaS) | |
| 復旧アーキテクチャ別 | アクティブ・アクティブ |
| アクティブ・パッシブ | |
| ウォームスタンバイ | |
| コールドスタンバイ | |
| バックアップおよびリストア | |
| 継続的データレプリケーション | |
| コンポーネント別 | コンピュートおよびサーバーインフラ |
| ストレージおよびバックアップシステム | |
| データレプリケーションソフトウェア | |
| ネットワークおよび接続システム | |
| 復旧オーケストレーションおよびオートメーション | |
| 監視・テスト・フェイルオーバー管理 | |
| アプリケーション別 | 重要ビジネスアプリケーション復旧 |
| データベースおよびデータプラットフォーム復旧 | |
| 仮想マシンおよびワークロード復旧 | |
| クラウドネイティブアプリケーション復旧 | |
| エンタープライズIT復旧 | |
| 高可用性および継続的サービス復旧 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | ブラジル |
| チリ | |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| その他の南米諸国 |
レポートで回答される主要な質問
南米データセンター災害復旧インフラ市場の規模はどのくらいですか?
市場は2026年に341.63 ミリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 12.48%で2032年までに692.86 ミリオン 米ドルに達すると予測されています。
南米における災害復旧インフラの需要を促進しているものは何ですか?
サイバー攻撃、ハイブリッドクラウドの利用、規制要件、および新たなデータセンター容量が、テスト済みの復旧環境の必要性を高めています。
地域支出をリードしているインフラタイプはどれですか?
セカンダリおよび専用復旧データセンターがリードしており、2026年の収益の32.73%を占めています。
最も急速に成長している展開モデルはどれですか?
サービスとしての災害復旧は、組織がより低コストのマネージド復旧オプションを求めるにつれて、2032年にかけてCAGR 13.52%で成長すると予測されています。
地域収益の最大シェアを持つ国はどこですか?
ブラジルは2026年に56.53%のシェアでリードしており、金融セクター、データセンター基盤、ローカルデータ要件によって支えられています。
クラウドネイティブアプリケーションが復旧要件を変えているのはなぜですか?
コンテナとマイクロサービスは、クラウドおよびローカル環境全体で分散アプリケーションの依存関係を調整できる復旧ツールを必要としています。