
Tamaño y Participación del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 341.63 Millones de dólares |
| Tamaño del Mercado (2027) | 384.79 Millones de dólares |
| Tamaño del Mercado (2032) | 692.86 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.48 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos de América del Sur por Mordor Intelligence
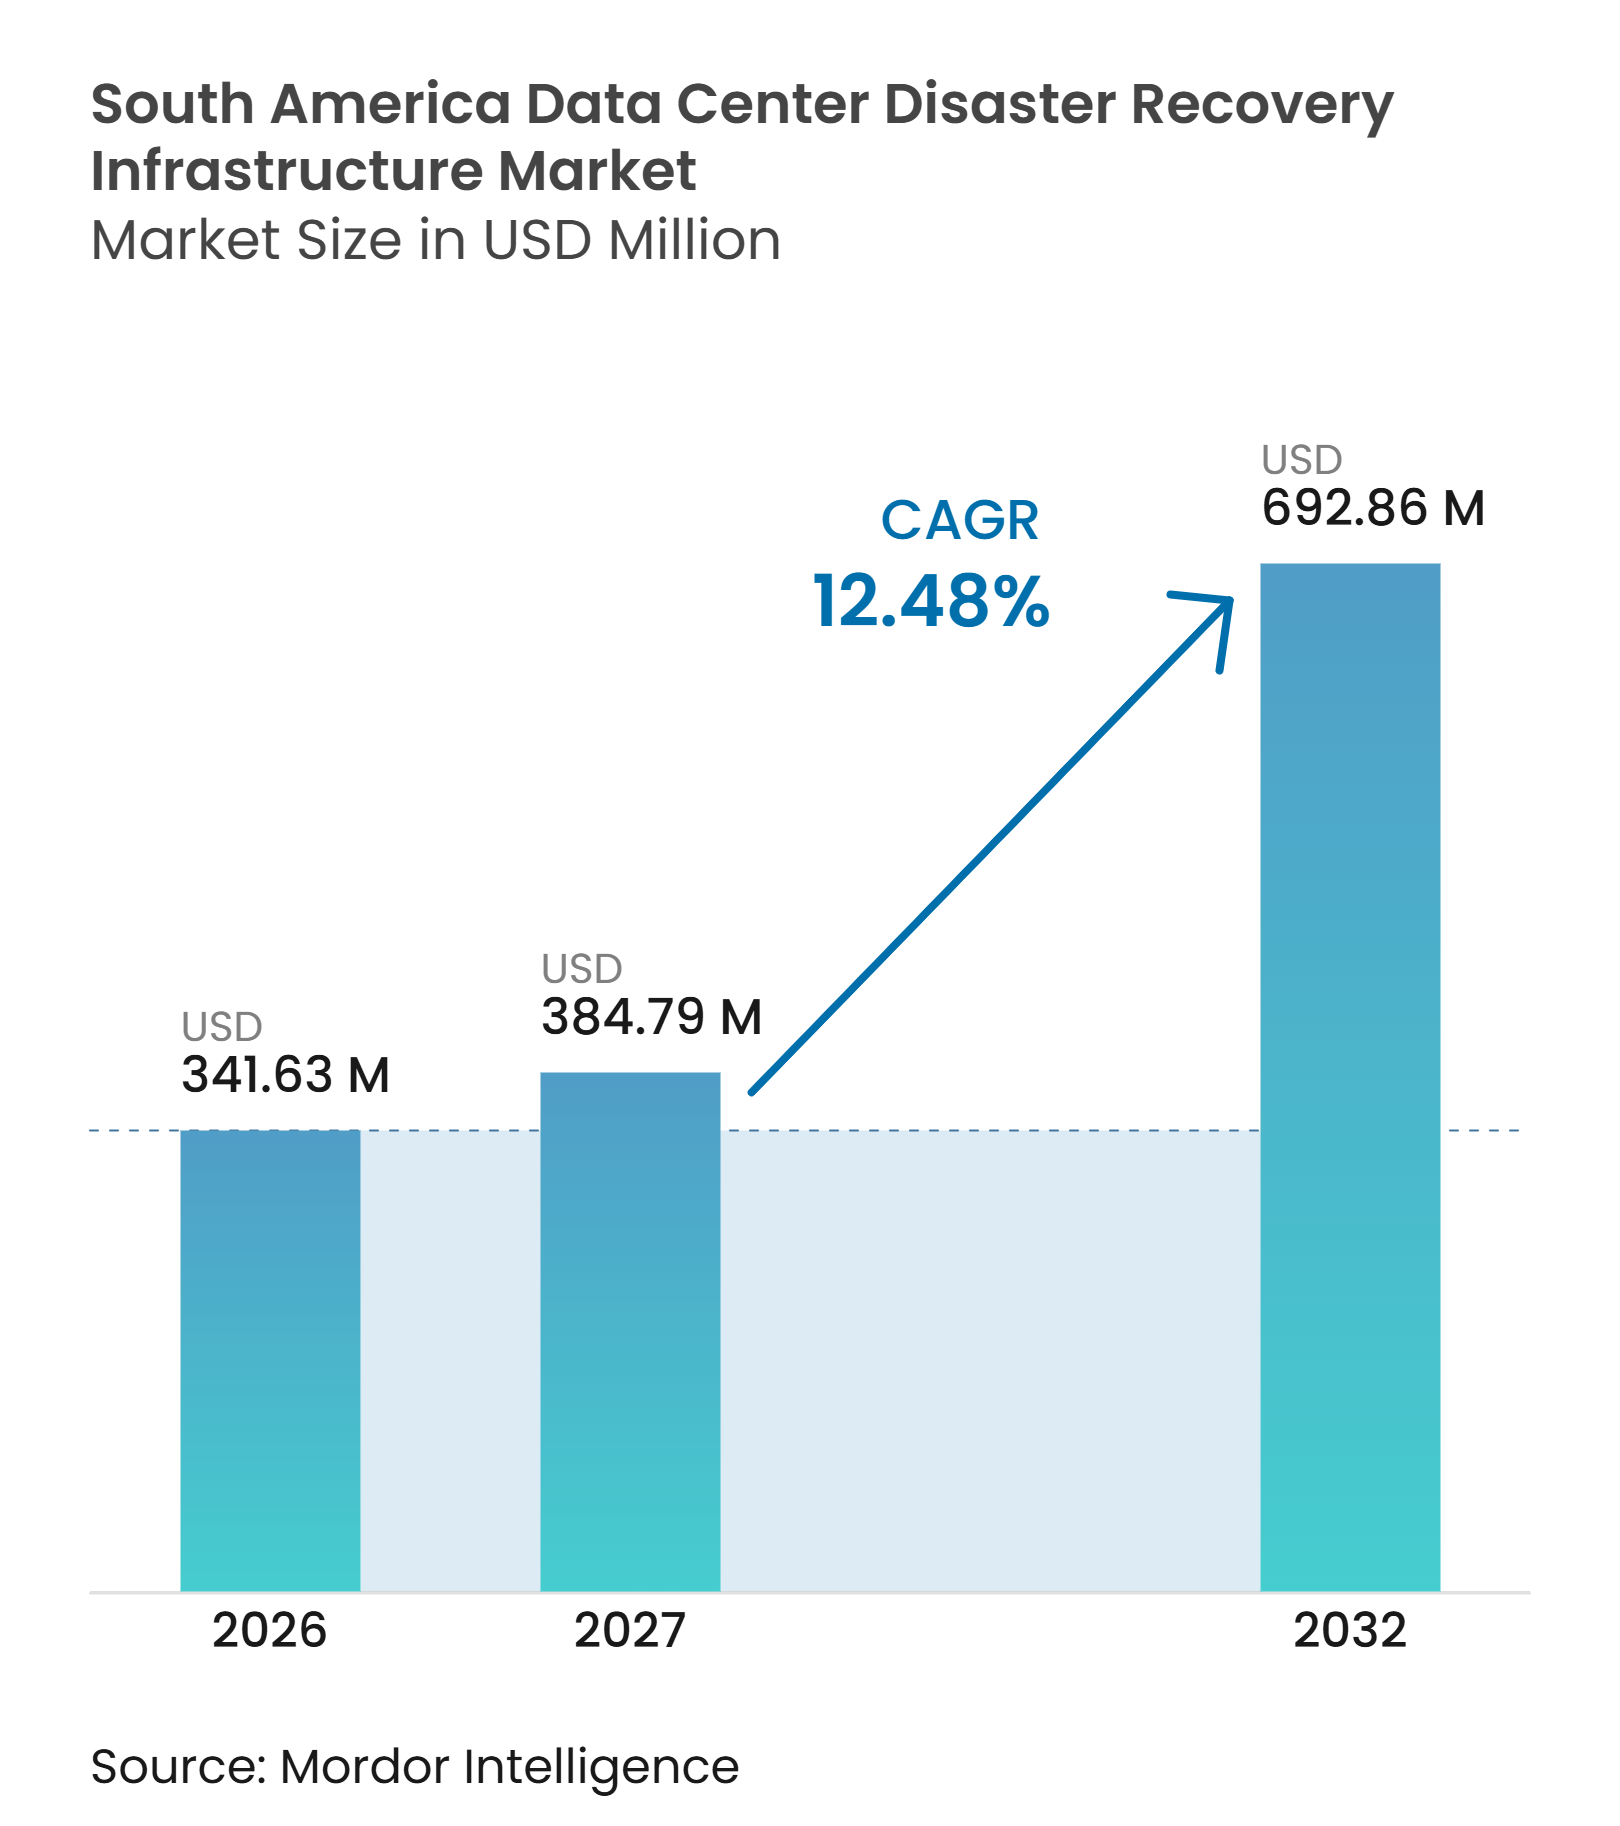
Se proyecta que el tamaño del mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur se expanda de 341,63 millones de USD en 2026 a 692,86 millones de USD para 2032, registrando un CAGR del 12,48% entre 2027 y 2032. La demanda está aumentando a medida que las empresas protegen activos digitales más grandes frente a ransomware, interrupciones del servicio y disrupciones a nivel de sitio. Las nuevas regiones en la nube y las instalaciones de colocación incrementan el número de cargas de trabajo de producción que requieren acuerdos de recuperación probados. La atención regulatoria en los servicios financieros también transforma la planificación de la recuperación de una preferencia tecnológica a un requisito operativo. Los proveedores que combinan alojamiento local, diversidad de red y pruebas gestionadas están posicionados para atender esta necesidad. El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur está, por tanto, evolucionando hacia entornos de recuperación que puedan probarse con regularidad y activarse con menor intervención manual.
Conclusiones Clave del Informe
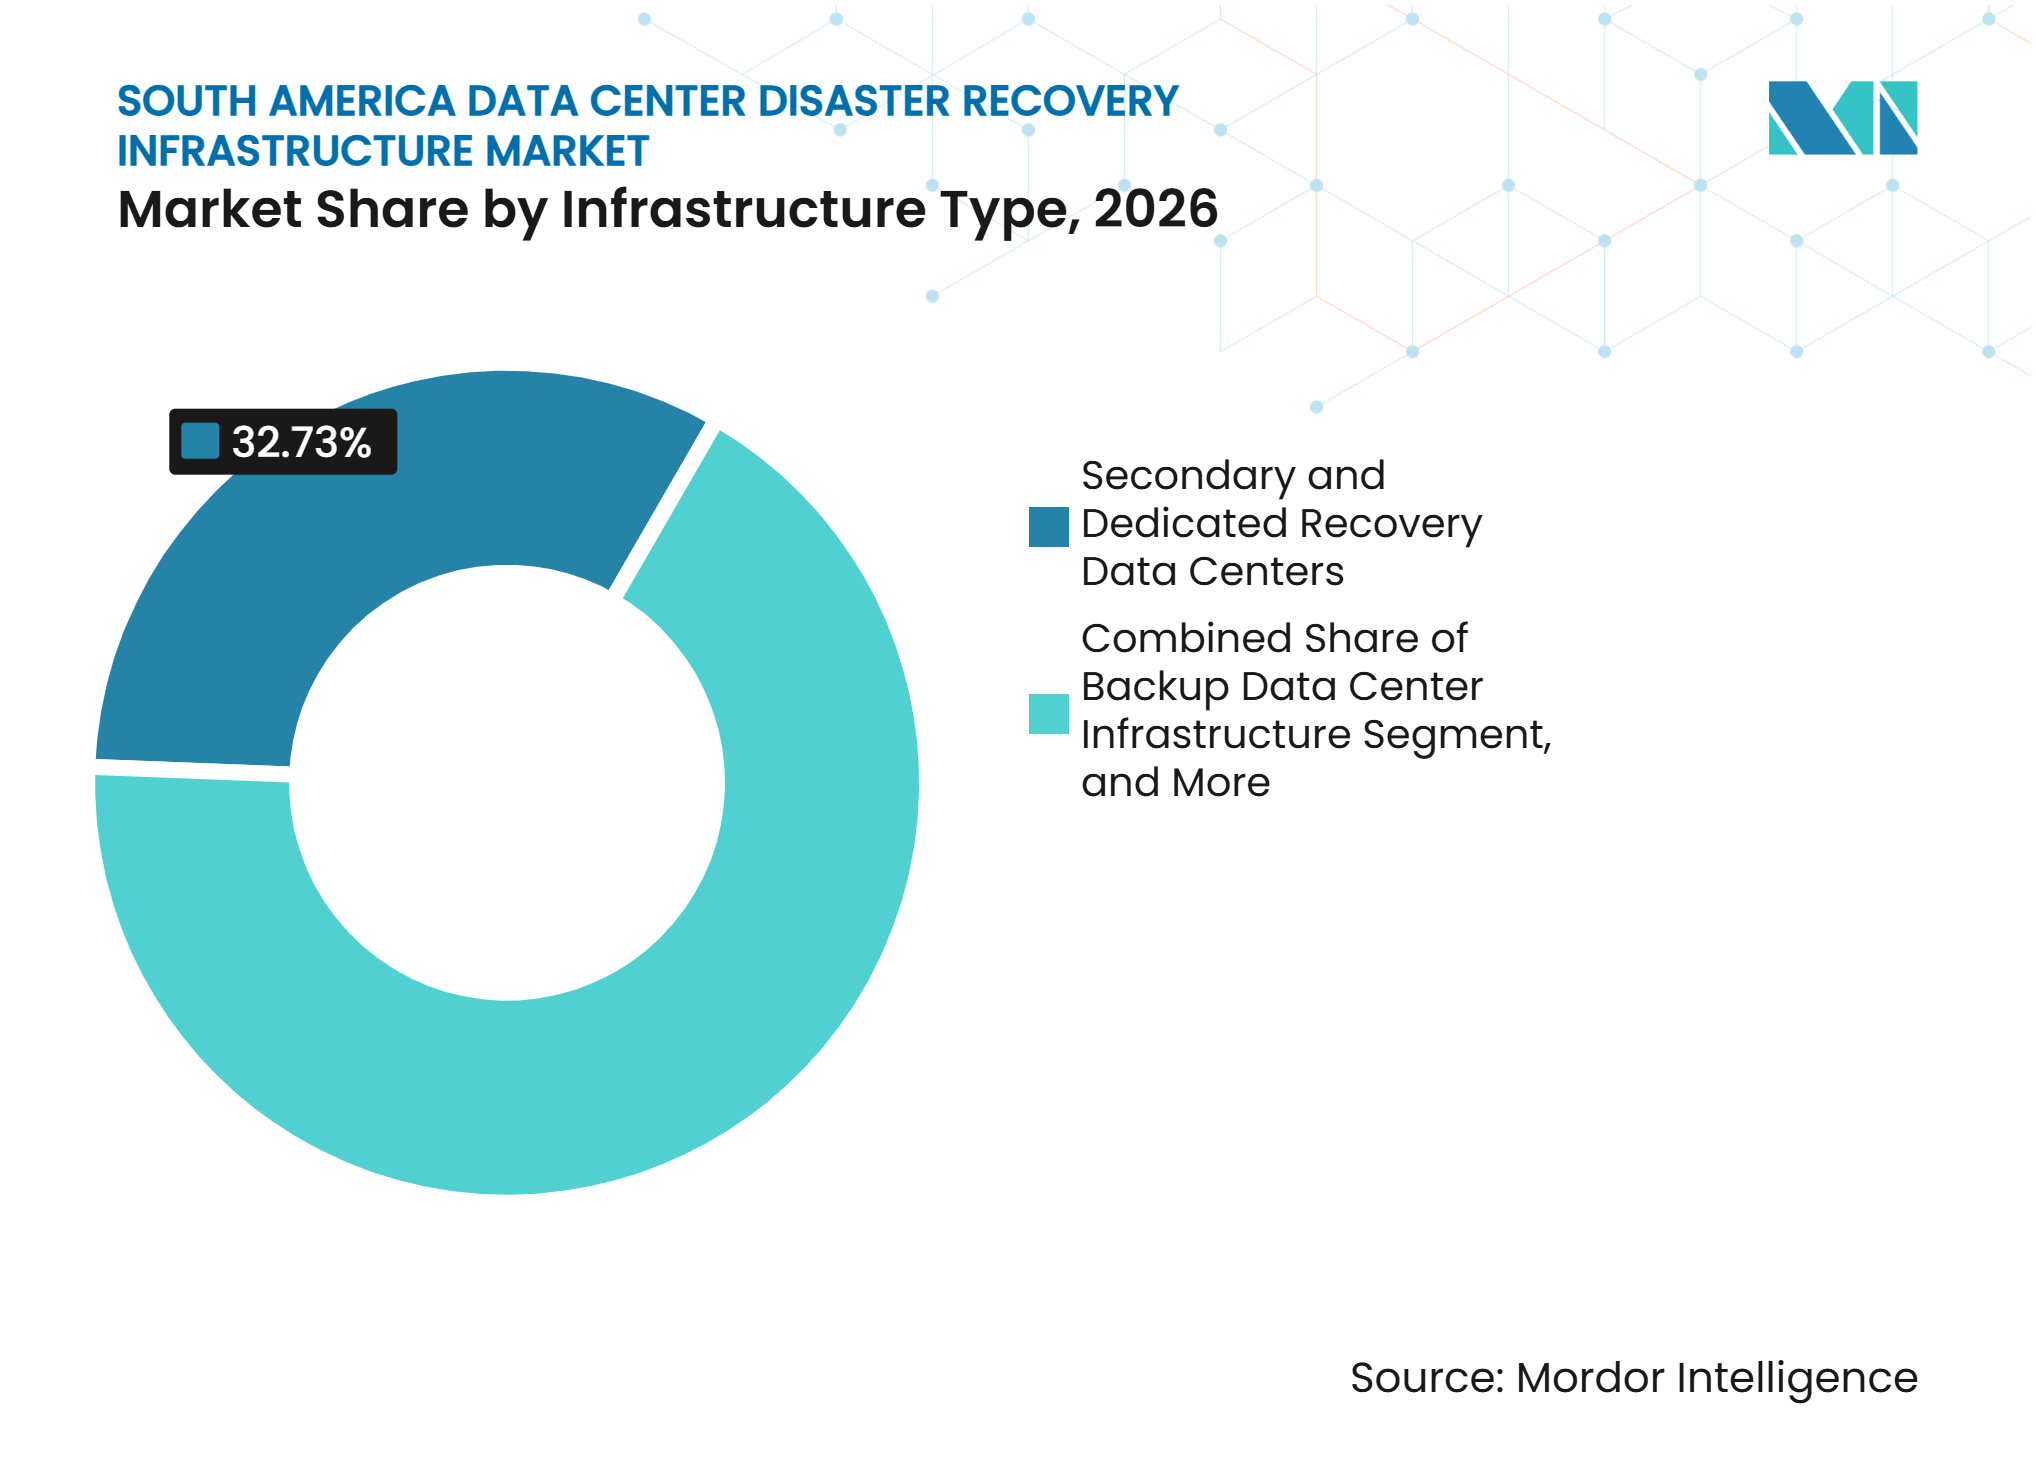
- Por tipo de infraestructura, los Centros de Datos de Recuperación Secundarios y Dedicados representaron el 32,73% de la participación del mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur en 2026, mientras que se proyecta que la Infraestructura de Recuperación ante Desastres Basada en la Nube se expanda a un CAGR del 13,41% hasta 2032.
- Por modelo de implementación, la Recuperación ante Desastres en las Instalaciones representó el 35,68% de la participación del mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur en 2026, mientras que se proyecta que la Recuperación ante Desastres como Servicio crezca a un CAGR del 13,52% hasta 2032.
- Por arquitectura de recuperación, las arquitecturas Activo-Pasivo representaron el 29,42% de los ingresos en 2026, mientras que se proyecta que la Replicación Continua de Datos avance a un CAGR del 13,38% hasta 2032.
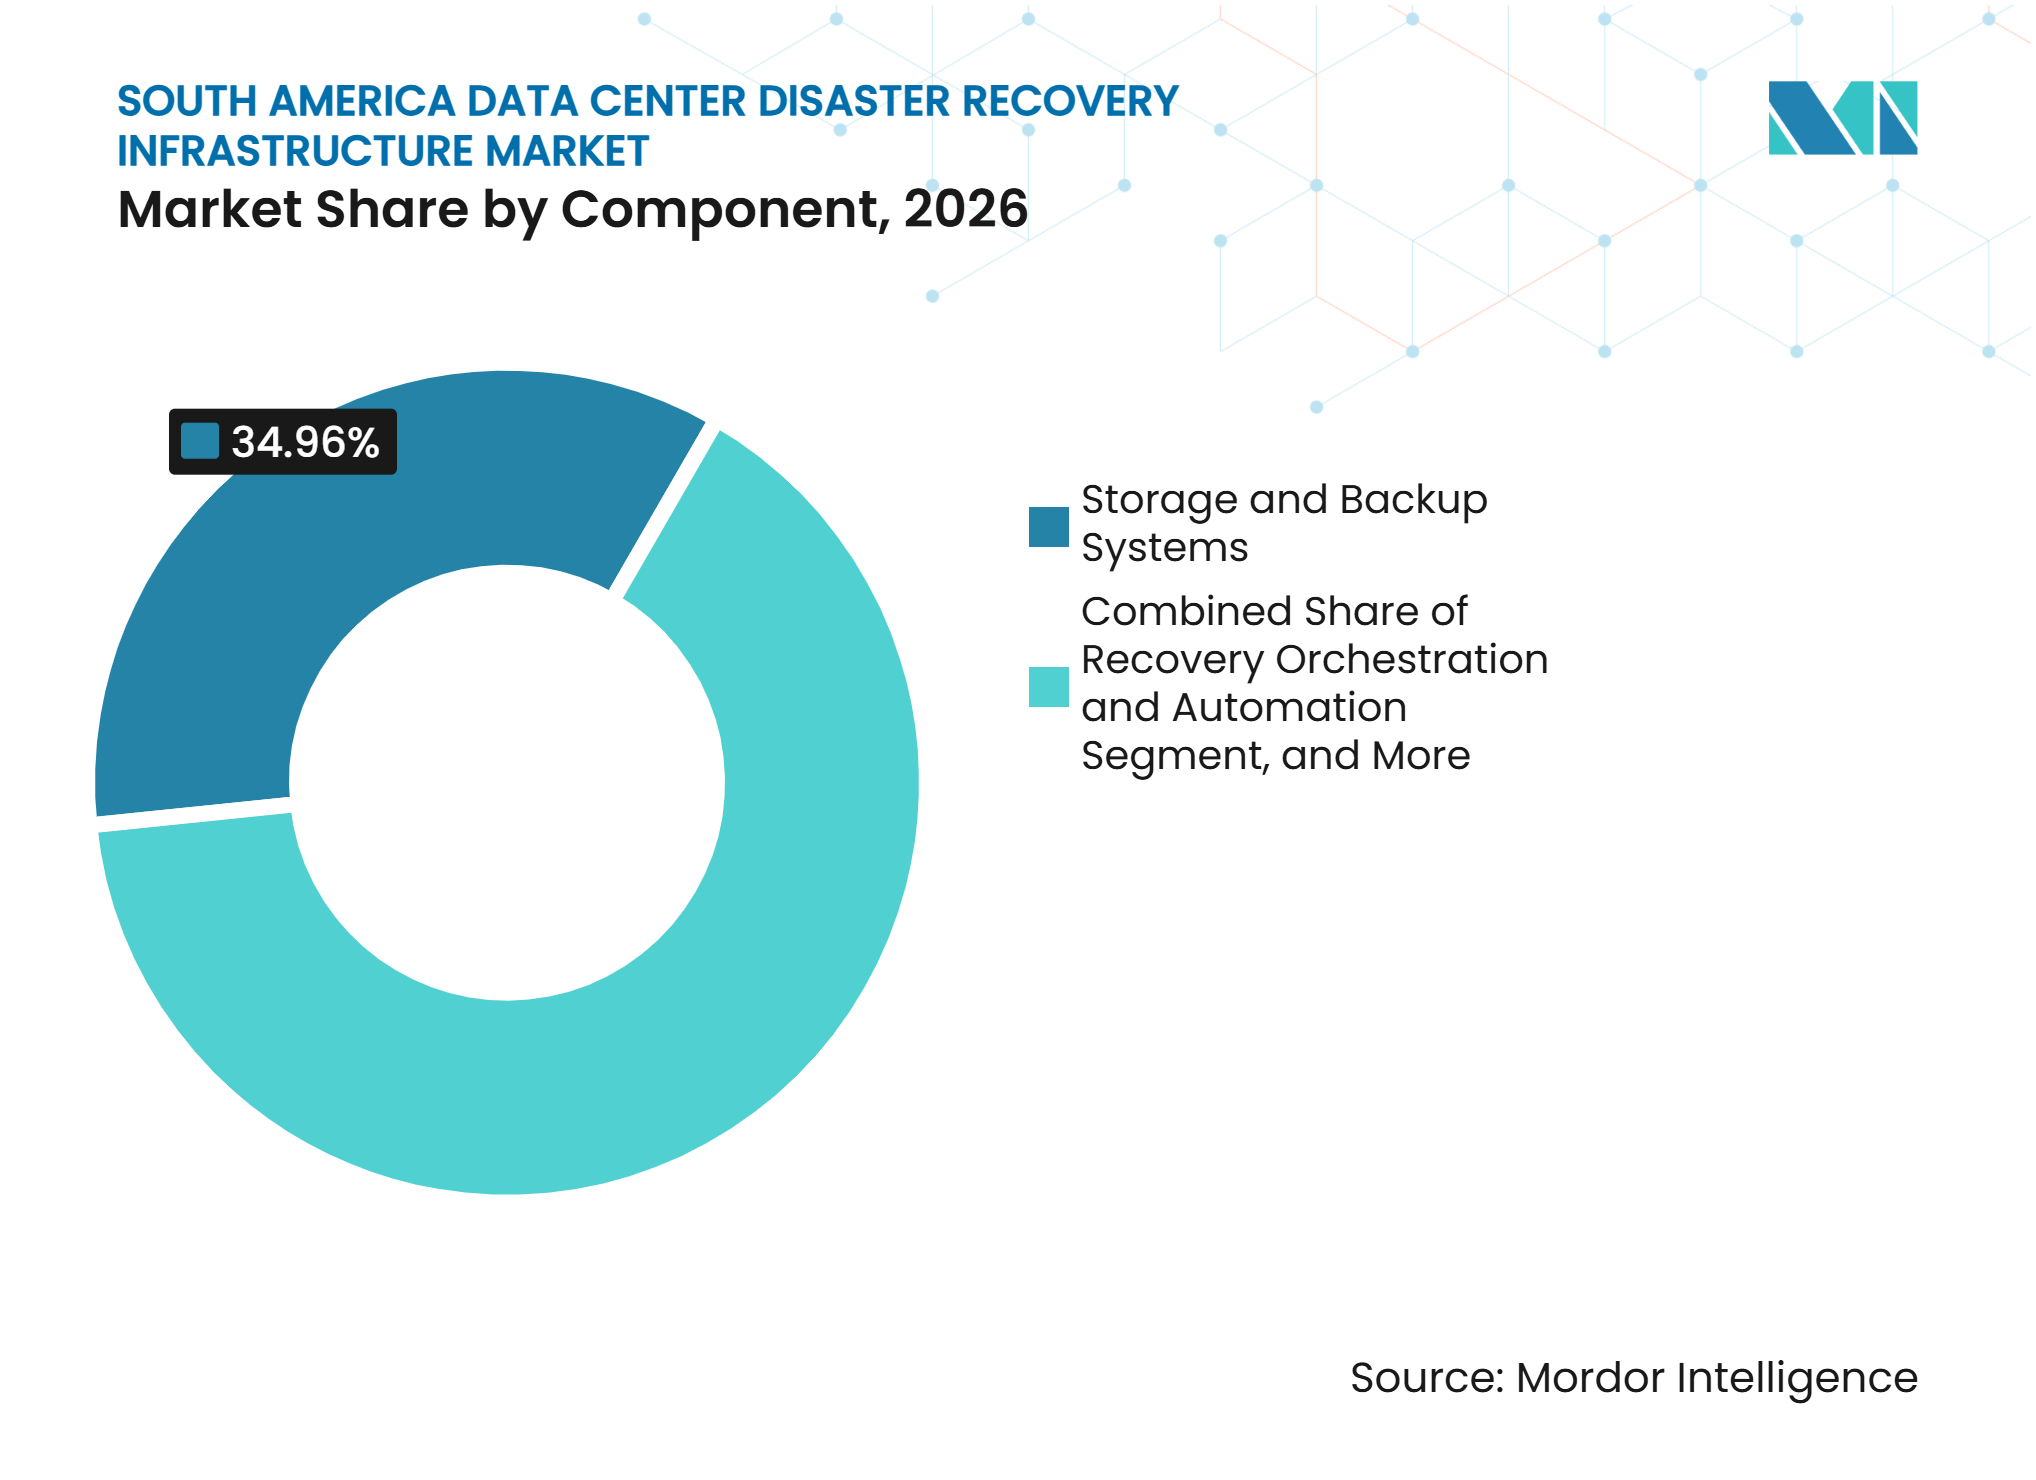
- Por componente, los Sistemas de Almacenamiento y Respaldo representaron el 34,96% de los ingresos en 2026, mientras que se proyecta que la Orquestación y Automatización de la Recuperación se expanda a un CAGR del 13,46% hasta 2032.
- Por aplicación, la Recuperación de Aplicaciones Empresariales Críticas representó el 38,84% de los ingresos en 2026, mientras que se proyecta que la Recuperación de Aplicaciones Nativas en la Nube crezca a un CAGR del 13,56% hasta 2032.
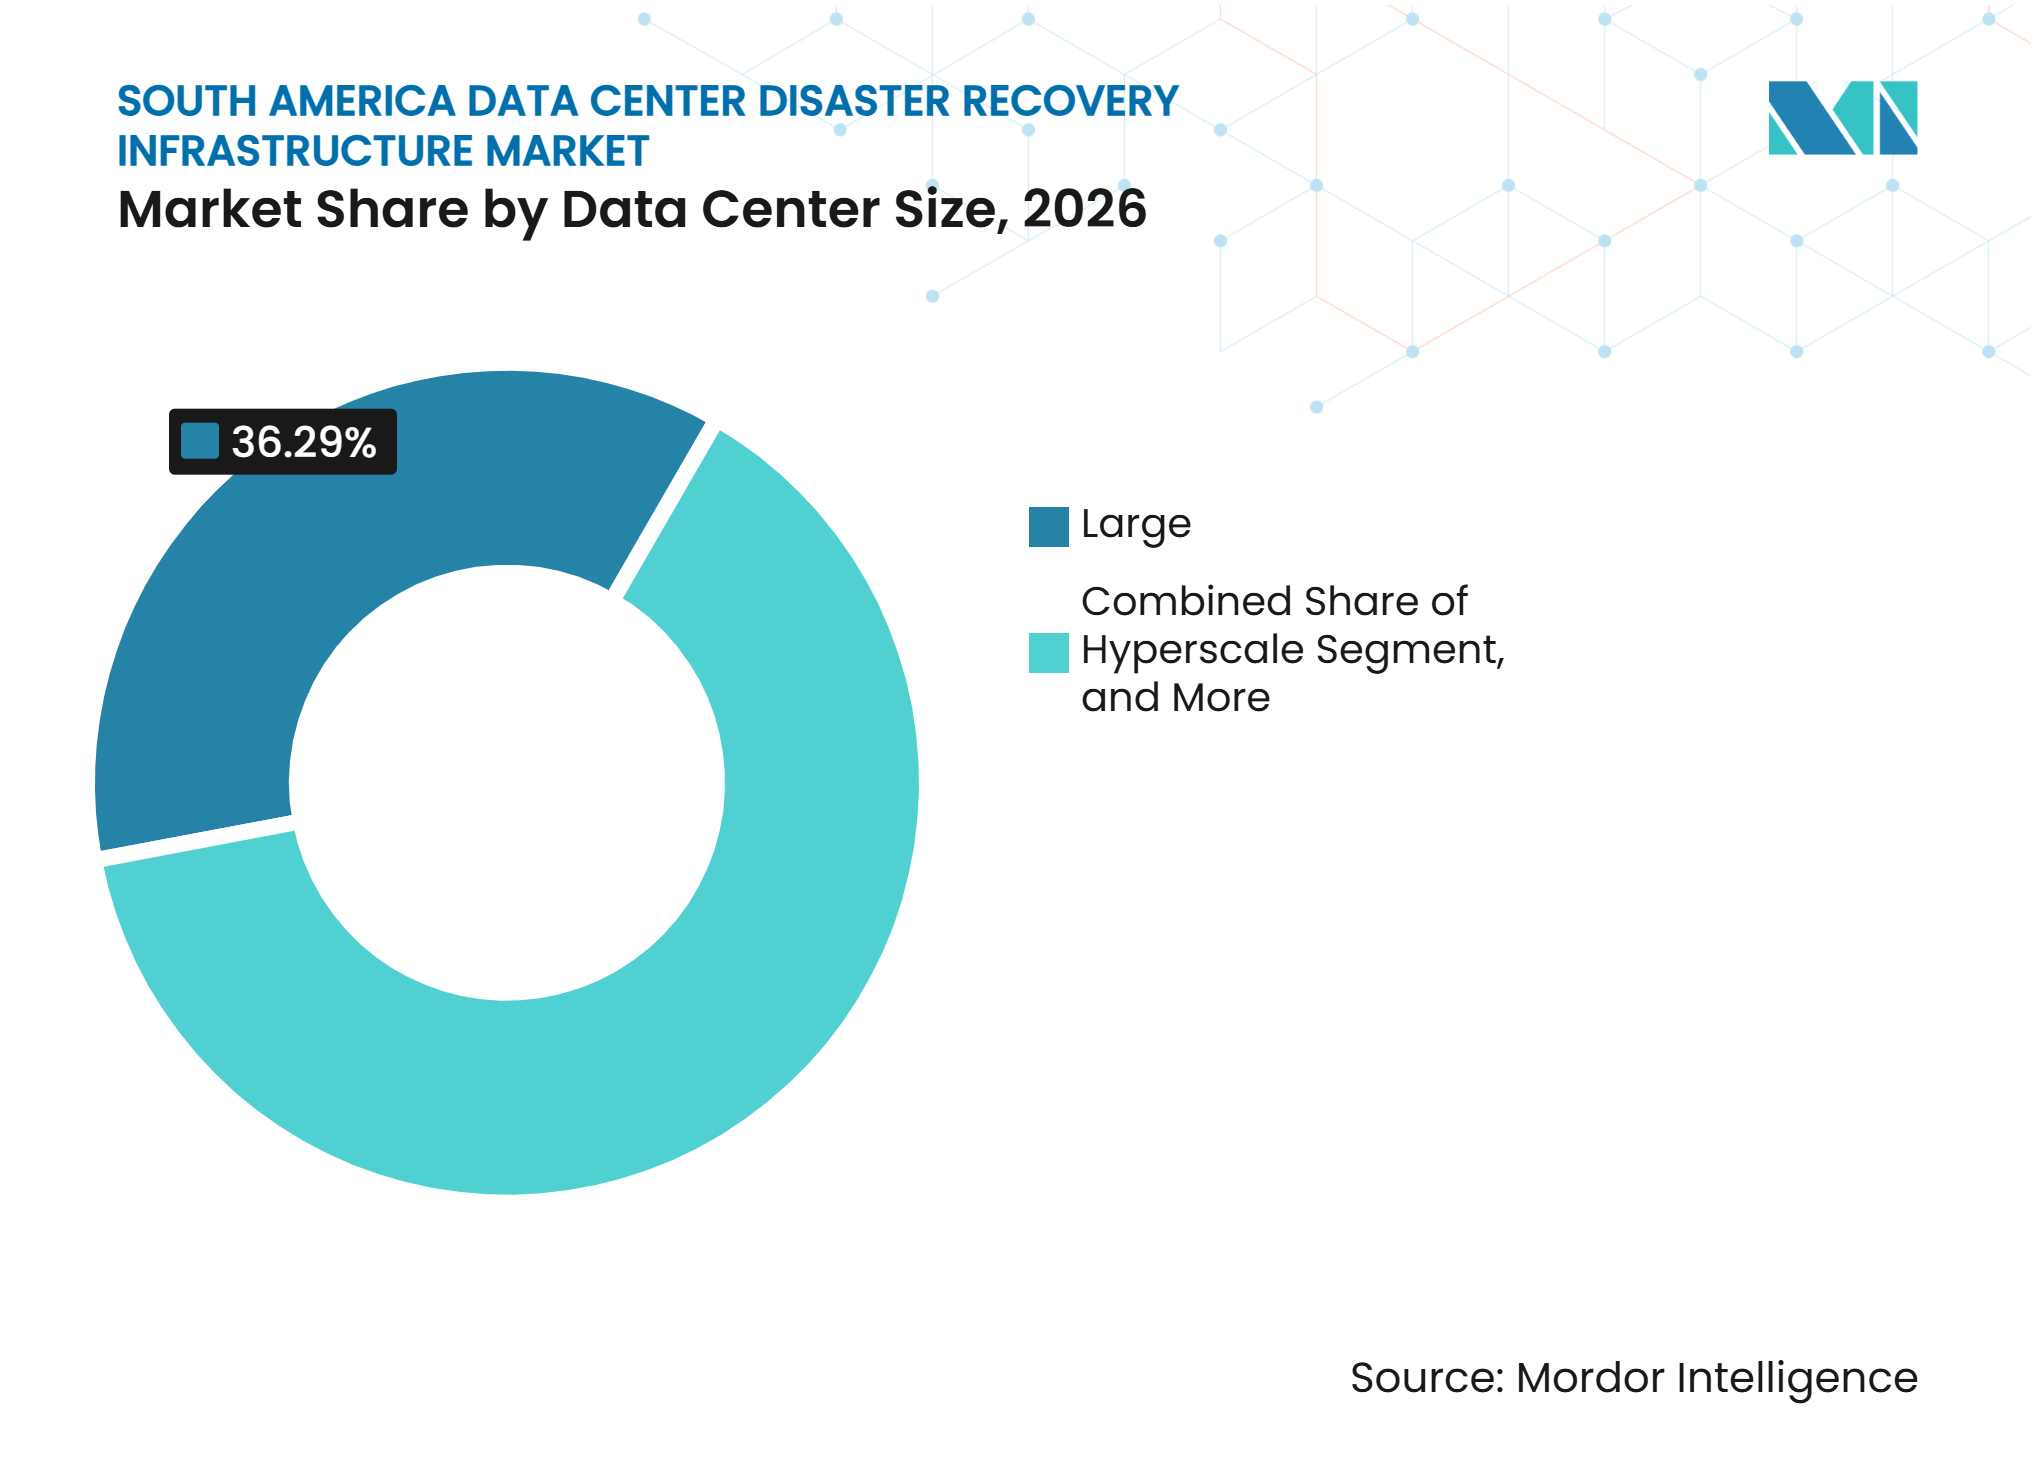
- Por tamaño de centro de datos, los Centros de Datos Grandes representaron el 36,29% de los ingresos en 2026, mientras que se proyecta que los Centros de Datos de Hiperescala se expandan a un CAGR del 13,42% hasta 2032.
- Por tipo de centro de datos, los Centros de Datos de Colocación representaron el 45,37% de los ingresos en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube crezcan a un CAGR del 13,48% hasta 2032.
- Por geografía, Brasil representó el 56,53% de los ingresos en 2026, mientras que se proyecta que Argentina se expanda a un CAGR del 13,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Ransomware y Ciberataques | +3.2% | Brasil, Argentina, Colombia, con efectos secundarios en Chile y Perú | Corto plazo (≤ 2 años) |
| Necesidades de Recuperación Híbrida y Multinube | +2.8% | Brasil, con expansión a Chile, Colombia y Argentina | Mediano plazo (2-4 años) |
| Requisitos Regulatorios y de Auditoría | +2.1% | Sectores financiero y gubernamental de Brasil, y Chile | Corto plazo (≤ 2 años) |
| Crecimiento de la Capacidad de Hiperescala y Colocación | +1.8% | Brasil y Chile | Mediano plazo (2-4 años) |
| Riesgo Sísmico y de Correlación de Red Eléctrica | +0.9% | Chile y Brasil | Largo plazo (≥ 4 años) |
| Brechas en las Pruebas de Recuperación de Proveedores y la Nube | +0.7% | Brasil, Colombia, Chile y ciudades secundarias | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Ransomware y Ciberataques
Dragos reportó 64 incidentes de ransomware industrial en América del Sur en el segundo trimestre de 2026, con Brasil y Argentina representando la mitad del volumen registrado.[1] Los servicios financieros, el comercio minorista y los servicios profesionales enfrentan una exposición particular, ya que Qilin, Akira y SafePay tienen como objetivo los datos empresariales y los sistemas operativos. Estas condiciones impulsan a las organizaciones a utilizar copias de seguridad inmutables y entornos de recuperación probados en vivo, en lugar de depender únicamente de copias pasivas. El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur se beneficia cuando los consejos directivos exigen evidencia de que un sistema crítico puede restaurarse antes de que ocurra un ataque.
Migración a la Nube y Adopción de la Nube Híbrida y Multinube
Las empresas brasileñas están distribuyendo cargas de trabajo entre plataformas en la nube, instalaciones locales y sitios de colocación. Esta combinación puede mejorar la flexibilidad, pero complica la recuperación porque las aplicaciones y los datos deben restaurarse en la secuencia correcta en diferentes entornos. ISG informó que las organizaciones brasileñas estaban trasladando algunas cargas de trabajo de entrenamiento de inteligencia artificial a instalaciones de colocación para controlar los costos operativos y los requisitos de gobernanza. Kyndryl completó el programa de modernización en la nube de RIMAC en julio de 2026, trasladando los sistemas transaccionales principales a Oracle Cloud Infrastructure dentro de un entorno multinube y reduciendo los tiempos de procesamiento hasta en un 80%. Este enfoque crea la necesidad de orquestación que pueda coordinar la recuperación entre zonas en la nube y equipos colocados. El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur está respaldado por proveedores que pueden gestionar estos entornos mixtos sin obligar a los clientes a una única plataforma.
Presión Regulatoria y de Auditoría para una Recuperación Verificable
Las instituciones financieras en Brasil enfrentan una supervisión más formal de la ciberseguridad y la recuperación. La Administración de Comercio Internacional de los Estados Unidos señala que la Instrucción Normativa GSI/PR N.° 8/2025 de Brasil exige que la información gubernamental clasificada permanezca en territorio brasileño. La localización de datos hace que los sitios de recuperación locales y las zonas en la nube dentro del país sean más importantes para las cargas de trabajo del sector público y sus proveedores. Las pruebas anuales y la evidencia documentada de la recuperación también incrementan la demanda de herramientas de monitoreo, gestión de conmutación por error y generación de informes de recuperación. Estos requisitos brindan a la alta dirección una visión directa de la resiliencia operativa, en lugar de dejarla en manos de los equipos técnicos. El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur obtiene una base de demanda más estable cuando las pruebas y la documentación se convierten en actividades operativas recurrentes.
Crecimiento de la Capacidad de Hiperescala y Colocación
La nueva capacidad de producción crea una necesidad correspondiente de proteger las cargas de trabajo y los datos. Equinix declaró en mayo de 2026 que estaba avanzando en la expansión de centros de datos en América del Sur, incluidos Brasil y Chile. Los operadores de múltiples campus pueden ofrecer a los clientes separación física entre el equipo principal y el de recuperación, manteniendo las conexiones de red cortas y manejables. Este modelo puede ser más práctico que construir un sitio secundario de propiedad exclusiva para cada empresa. Es especialmente relevante para las instituciones financieras y los grandes inquilinos corporativos que necesitan niveles de servicio documentados. El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur también se beneficia de los proveedores de colocación que pueden ofrecer capacidad, interconexión y pruebas de recuperación en un único acuerdo operativo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de la Capacidad de Recuperación Dedicada | -1.5% | Colombia, Perú y el Resto de América del Sur, con Brasil parcialmente mitigado por incentivos | Mediano plazo (2-4 años) |
| Escasez de Talento en Resiliencia y Recuperación | -1.0% | Ciudades secundarias de Brasil, Chile fuera de Santiago, Colombia, Perú y Argentina | Largo plazo (≥ 4 años) |
| Complejidad de la Transferencia de Datos Transfronteriza y la Soberanía | -0.7% | Brasil, Colombia y Chile | Mediano plazo (2-4 años) |
| Concentración de Energía, Conectividad y Rutas de Fibra | -0.5% | Chile, Brasil y el Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de la Capacidad de Recuperación Dedicada
Los sitios secundarios dedicados requieren capacidad duplicada de cómputo, almacenamiento, energía y refrigeración. Estos entornos pueden operar al 30-50% de la escala del sitio principal, mientras permanecen con uso limitado entre pruebas. Ese modelo compite directamente con los presupuestos de modernización principal en Colombia, Perú y Chile. Los servicios de recuperación ante desastres basados en suscripción reducen la necesidad de grandes desembolsos de capital y hacen que la recuperación de nivel empresarial sea más accesible para las empresas medianas. La contrapartida es la dependencia de los niveles de servicio del proveedor, la capacidad disponible y los controles operativos de un tercero. El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur, por tanto, muestra un mayor interés en los servicios de recuperación gestionados, incluso cuando los clientes regulados mantienen cierta capacidad dedicada.
Escasez de Talento Especializado en Resiliencia y Recuperación
Los programas de resiliencia requieren personal que pueda diseñar planes de recuperación, ejecutar pruebas, documentar resultados y mejorar los procedimientos después de cada ejercicio. La encuesta de 2025 del Uptime Institute encontró brechas de fuerza laboral superiores al 30% en operaciones de centros de datos y roles eléctricos y mecánicos entre sus encuestados globales. El déficit es más difícil en las ciudades secundarias, donde el crecimiento de las instalaciones puede superar la formación técnica relevante. Las organizaciones con capacidad especializada limitada pueden aplazar las pruebas, incluso después de adquirir herramientas de respaldo y replicación. Ese retraso puede ampliar la brecha entre los objetivos de recuperación declarados y la preparación operativa real. Los proveedores gestionados pueden abordar parte de esta brecha, pero los clientes aún necesitan responsables internos que comprendan las aplicaciones y el proceso de aprobación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Infraestructura:
Los Sitios Secundarios Anclan el Gasto mientras la Recuperación en la Nube se ExpandeLos Centros de Datos de Recuperación Secundarios y Dedicados representaron el 32,73% del mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur en 2026. Las instituciones financieras y las grandes empresas energéticas utilizan instalaciones separadas para proteger sistemas que no pueden tolerar una interrupción prolongada. Estos sitios admiten la recuperación con aislamiento físico y distancia física del entorno operativo principal. La Infraestructura de Centro de Datos de Respaldo y la Infraestructura de Replicación y Protección de Datos proporcionan protección básica para las empresas que aún operan gran parte de su tecnología de forma local. La Infraestructura de Orquestación de Conmutación por Error y Recuperación es cada vez más importante a medida que los equipos reemplazan los manuales de procedimientos manuales por flujos de trabajo repetibles. La Infraestructura de Red y Conectividad también es importante porque un sitio de recuperación tiene un valor limitado si la ruta entre sitios falla durante un incidente.
Se proyecta que la Infraestructura de Recuperación ante Desastres Basada en la Nube crezca a un CAGR del 13,41% hasta 2032. AWS está poniendo en marcha una región en la nube en Chile, respaldada por un compromiso de 4 mil millones de USD en el país, lo que añadirá otra ubicación para acuerdos de recuperación geográficamente separados. Logicalis y Nutanix también ampliaron su asociación en 2026 para ofrecer infraestructura multinube híbrida y capacidades de recuperación en toda la región. La combinación de capacidad en la nube y de colocación hace que el mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur sea menos dependiente de las instalaciones empresariales dedicadas. Los clientes necesitan cada vez más diseños que conecten los servicios en la nube con los sistemas locales sin debilitar el control de datos. Las ofertas más sólidas combinan una recuperación rápida en la nube con gobernanza, pruebas y conectividad adecuadas para aplicaciones reguladas.



Por Modelo de Implementación:
La Recuperación en las Instalaciones Lidera mientras la Recuperación ante Desastres como Servicio Amplía el AccesoLa recuperación ante desastres en las instalaciones representó el 35,68% de los ingresos en 2026. Las organizaciones del sector público y sus proveedores suelen utilizar este modelo, en el que la residencia de datos y el control operativo directo son requisitos centrales. Las normas de datos gubernamentales de Brasil refuerzan la necesidad de mantener cierta información clasificada dentro del país. Los entornos en las instalaciones también pueden dar soporte a organizaciones que operan sistemas centrales heredados con dependencias complejas. Sin embargo, el modelo requiere capital, capacidad de instalaciones y personal que pueda mantener y probar el entorno de recuperación.
Se proyecta que la Recuperación ante Desastres como Servicio se expanda a un CAGR del 13,52% hasta 2032. El modelo de servicio ayuda a las empresas medianas en Colombia, Perú y otros mercados más pequeños a utilizar capacidades de recuperación sin poseer un segundo sitio. Oi Soluções añadió Veeam Backup and Restore a su portafolio de nube integrado con AWS en enero de 2025 para organizaciones que operan entornos híbridos y multinube.[2] La recuperación basada en colocación e híbrida sigue siendo relevante donde los clientes desean capacidad local pero prefieren que un proveedor gestione parte del entorno. El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur favorece a los proveedores de servicios que pueden explicar claramente los niveles de servicio, las responsabilidades de las pruebas de recuperación y la ubicación de los datos. La Recuperación ante Desastres como Servicio no elimina la responsabilidad de gobernanza, pero puede reducir el costo y la carga de personal de mantener un sitio secundario.
Por Arquitectura de Recuperación:
La Arquitectura Activo-Pasivo Sigue Siendo la Línea de Base PrácticaLas arquitecturas Activo-Pasivo representaron el 29,42% de los ingresos en 2026. El modelo mantiene un entorno en espera que puede tomar el control cuando el sistema principal no está disponible. Se utiliza ampliamente para plataformas ERP y sistemas bancarios centrales donde los objetivos de punto de recuperación pueden cumplirse mediante replicación programada. Las organizaciones pueden controlar los costos porque no necesitan sincronización continua para cada carga de trabajo. Los sistemas Activo-Activo sirven para casos de uso que requieren disponibilidad casi continua, particularmente en infraestructura de mercados financieros y telecomunicaciones. Los diseños de espera en caliente, espera en frío y respaldo y restauración continúan dando soporte a aplicaciones menos críticas con diferentes prioridades de costo y recuperación.
Se proyecta que la Replicación Continua de Datos se expanda a un CAGR del 13,38% hasta 2032. Tecnologías como NetApp SnapMirror Synchronous y Oracle OCI Full Stack Disaster Recovery admiten la protección de datos de baja latencia para organizaciones con requisitos de recuperación exigentes. Las pruebas más frecuentes también alientan a las empresas a elegir arquitecturas que reduzcan los pasos manuales. El respaldo y la restauración siguen siendo relevantes porque los puntos de recuperación limpios son esenciales después de incidentes de ransomware. Commvault introdujo su plataforma Cloud Unity en agosto de 2025 con automatización de operaciones de resiliencia, análisis de amenazas y orquestación de conmutación por error entre plataformas. El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur está evolucionando hacia arquitecturas que puedan proteger tanto los sistemas tradicionales como las cargas de trabajo basadas en la nube bajo un plan de recuperación común.
Por Componente:
Los Sistemas de Almacenamiento Lideran mientras la Automatización Gana ImpulsoLos Sistemas de Almacenamiento y Respaldo representaron el 34,96% de los ingresos por componentes en 2026. Las grandes instituciones financieras y los operadores energéticos continúan dependiendo de entornos establecidos de SAN, NAS, Oracle, SAP y mainframe. Estos entornos requieren herramientas de respaldo con reconocimiento de aplicaciones y una gestión de medios confiable. La Infraestructura de Cómputo y Servidores a menudo se adquiere junto con el Software de Replicación de Datos cuando los clientes implementan clústeres en espera dedicados. Los Sistemas de Red y Conectividad también son esenciales porque el rendimiento de la recuperación depende de rutas diversas entre los sitios primario y secundario. La combinación de componentes refleja la necesidad de proteger los datos, restaurar la infraestructura y reconectar a los usuarios en una secuencia controlada.
Se proyecta que la Orquestación y Automatización de la Recuperación crezca a un CAGR del 13,46% hasta 2032. La automatización puede reducir el trabajo manual de los manuales de procedimientos en entornos híbridos donde las dependencias de las aplicaciones cambian con frecuencia. También puede documentar los resultados de las pruebas para auditorías y revisiones internas. Cloud Unity de Commvault combina la automatización de operaciones de resiliencia con orquestación entre plataformas en la nube y herramientas de seguridad. Las herramientas de Monitoreo, Pruebas y Gestión de Conmutación por Error se vuelven cada vez más importantes cuando las pruebas de recuperación se convierten en una actividad recurrente en lugar de un evento anual. El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur pone un énfasis creciente en estas herramientas porque una copia de seguridad disponible no es lo mismo que un proceso de recuperación verificado.

Por Aplicación:
Los Sistemas Críticos Lideran mientras las Cargas de Trabajo Nativas en la Nube se AceleranLa Recuperación de Aplicaciones Empresariales Críticas representó el 38,84% de los ingresos en 2026. Las aplicaciones ERP, de banca central y de tecnología operativa siguen siendo centrales porque su interrupción puede detener el servicio al cliente, los pagos o la producción. La Recuperación de Bases de Datos y Plataformas de Datos también es importante para los entornos Oracle, SQL Server y SAP HANA que necesitan instantáneas consistentes con las aplicaciones y protección de registros. La Recuperación de Máquinas Virtuales y Cargas de Trabajo da soporte a la gran base instalada de sistemas virtualizados en instalaciones empresariales y sitios de colocación. La Recuperación de TI Empresarial es cada vez más importante a medida que el trabajo híbrido convierte las plataformas de colaboración en parte de las operaciones diarias. Estas aplicaciones requieren prioridades de recuperación claras para que los equipos restauren primero los servicios más críticos.
Se proyecta que la Recuperación de Aplicaciones Nativas en la Nube se expanda a un CAGR del 13,56% hasta 2032. Las cargas de trabajo en contenedores y basadas en microservicios requieren procedimientos de recuperación que comprendan las dependencias de aplicaciones distribuidas. Las instantáneas de máquinas virtuales tradicionales no siempre pueden restaurar una aplicación nativa en la nube en el orden requerido. El enfoque de operaciones de resiliencia de Commvault ilustra cómo los proveedores están extendiendo la automatización de la recuperación a contenedores, máquinas virtuales y servicios en la nube. Los proveedores de telecomunicaciones y medios también necesitan recuperación de alta disponibilidad porque las interrupciones del servicio pueden desencadenar penalizaciones contractuales. Se espera que el mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur recompense a los proveedores que puedan proteger estas aplicaciones modernas sin separarlas del resto del plan de recuperación empresarial.
Por Tamaño de Centro de Datos:
Las Instalaciones Grandes Lideran mientras la Capacidad de Hiperescala CreceLos Centros de Datos Grandes representaron el 36,29% de los ingresos en 2026. Estas instalaciones ofrecen la densidad de inquilinos, la gobernanza de niveles de servicio y las condiciones de prueba que respaldan los programas formales de recuperación ante desastres. Los operadores pueden proporcionar conexiones cruzadas dedicadas y ventanas de prueba programadas para clientes empresariales. Los centros de datos de tamaño mediano siguen siendo importantes en ciudades como Curitiba, Córdoba y Concepción, donde los clientes desean capacidad de recuperación cerca de sus ubicaciones operativas. Las instalaciones pequeñas continúan dando soporte a casos de uso de borde y distribuidos en áreas con suministro limitado de operadores neutrales. Cada categoría de tamaño aborda un equilibrio diferente entre proximidad, capacidad y control operativo.
Se proyecta que los Centros de Datos de Hiperescala se expandan a un CAGR del 13,42% hasta 2032. Los proveedores de nube pueden reservar capacidad de recuperación cerca de las regiones de producción en lugar de esperar un proyecto de nueva construcción separado. Este enfoque puede ser útil donde los permisos, el acceso a la red eléctrica y los plazos de construcción local limitan la velocidad de la nueva capacidad. La expansión de Equinix en Chile añadió 425 gabinetes y capacidades de refrigeración líquida para dar soporte a cargas de trabajo de mayor densidad en 2025. Las instalaciones más grandes y la capacidad de hiperescala probablemente darán soporte a más servicios de recuperación compartidos. El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur puede utilizar estas instalaciones para proporcionar a los clientes escala sin requerir que cada organización construya un campus de recuperación separado.
Por Tipo de Centro de Datos:
La Colocación Lidera mientras los Proveedores de Nube Reconfiguran la Economía de la RecuperaciónLos Centros de Datos de Colocación representaron el 45,37% de los ingresos en 2026. Los sitios de operadores neutrales permiten a las empresas separar el equipo principal y el de recuperación mientras mantienen conexiones directas entre ubicaciones. También dan soporte a los clientes que necesitan elegir entre varios proveedores de red. Los entornos operativos certificados con ISO 27001 pueden ser útiles para las organizaciones que necesitan evidencia de controles de seguridad de la información. Los portafolios de múltiples campus permiten a los clientes colocar capacidad de recuperación en otro sitio sin gestionar la propiedad, la energía y la refrigeración por sí mismos. Este modelo es particularmente adecuado para los inquilinos regulados que desean separación física junto con compromisos de servicio contractuales.
Se proyecta que los Proveedores de Servicios en la Nube crezcan a un CAGR del 13,48% hasta 2032. Las regiones en la nube en São Paulo y Río de Janeiro ofrecen a los clientes opciones de precios operativos para la replicación y recuperación multirregional. El trabajo de Kyndryl con RIMAC demostró que los sistemas transaccionales centrales en Perú pueden modernizarse en Oracle Cloud Infrastructure como parte de un modelo operativo multinube. La región de Chile planificada por AWS puede diversificar aún más las ubicaciones de recuperación para los clientes que anteriormente dependían de zonas en la nube con base en Brasil. Es probable que el mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur vea una competencia continua entre las herramientas nativas en la nube y las plataformas de recuperación especializadas. Los clientes continuarán eligiendo entre ellas según el tipo de carga de trabajo, la residencia de datos, el costo y la capacidad de prueba.
Análisis Geográfico
Brasil
Brasil representó el 56,53% de la participación del mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur en 2026. El país combina la base de servicios financieros más profunda de la región con la mayor concentración de capacidad de centros de datos. Los entornos de recuperación locales son especialmente importantes para las cargas de trabajo sujetas a los requisitos de residencia de datos de Brasil. La Administración de Comercio Internacional de los Estados Unidos identifica la Instrucción Normativa GSI/PR N.° 8/2025 como una restricción para mantener datos gubernamentales clasificados fuera de Brasil. Este factor de cumplimiento respalda la capacidad doméstica, los servicios en la nube operados localmente y los planes de recuperación que documentan los controles de ubicación. Brasil también enfrenta una exposición material al ransomware, lo que aumenta la demanda de puntos de recuperación limpios, copias de seguridad aisladas y procedimientos de conmutación por error probados. La expansión de los proveedores de colocación ofrece a las grandes empresas más opciones para separar los sistemas de producción y recuperación dentro del país.
Argentina
Se proyecta que Argentina crezca a un CAGR del 13,54% hasta 2032. Su demanda de recuperación parte de una base operativa más pequeña que la de Brasil, pero las organizaciones pueden utilizar la capacidad existente de centros de datos y las conexiones de red eléctrica establecidas para entornos secundarios. Los incidentes de ransomware están fortaleciendo el argumento a favor de las pruebas formales de recuperación entre las empresas que han visto a sus pares afectados. El ecosistema tecnológico de Argentina y sus ambiciones nacionales en inteligencia artificial pueden atraer una mayor evaluación de infraestructura en la nube. Ese interés podría respaldar más opciones locales para respaldo, replicación y recuperación gestionada. La disponibilidad de energía también es relevante para la planificación de ubicaciones de hiperescala y puede influir en el costo de operar cargas de trabajo de recuperación. El tamaño del mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur en Argentina puede expandirse a medida que los clientes pasen de prácticas básicas de respaldo a servicios de recuperación completamente probados.
Chile, Colombia, Perú y el Resto de América del Sur
Chile combina un concentrado clúster de centros de datos en Santiago con un perfil de riesgo sísmico significativo. TIS desplegó aisladores sísmicos de péndulo de fricción en 3 proyectos de centros de datos en Santiago en 2025, mostrando cómo la ingeniería sísmica se está convirtiendo en parte de la planificación de la resiliencia de las instalaciones. Colombia se está desarrollando como un nodo regional secundario, mientras que Perú está adoptando la recuperación vinculada a la nube para cargas de trabajo financieras y de seguros. El programa RIMAC de Kyndryl demuestra este movimiento en Perú a través de una implementación multinube para sistemas transaccionales centrales. Los mercados más pequeños, incluidos Ecuador, Bolivia, Paraguay y Uruguay, a menudo dependen del respaldo basado en la nube y la conectividad de operadores porque la capacidad soberana local sigue siendo limitada. Cirion restableció la conectividad internacional de Venezuela tras el fallo del cable relacionado con el terremoto de junio de 2026, subrayando la importancia de la diversidad de rutas para los planes de recuperación regionales.[3] El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur debe, por tanto, abordar diferentes condiciones, que van desde la protección sísmica hasta la conectividad transfronteriza y las restricciones de alojamiento local.
Panorama Competitivo
Concentración del Mercado
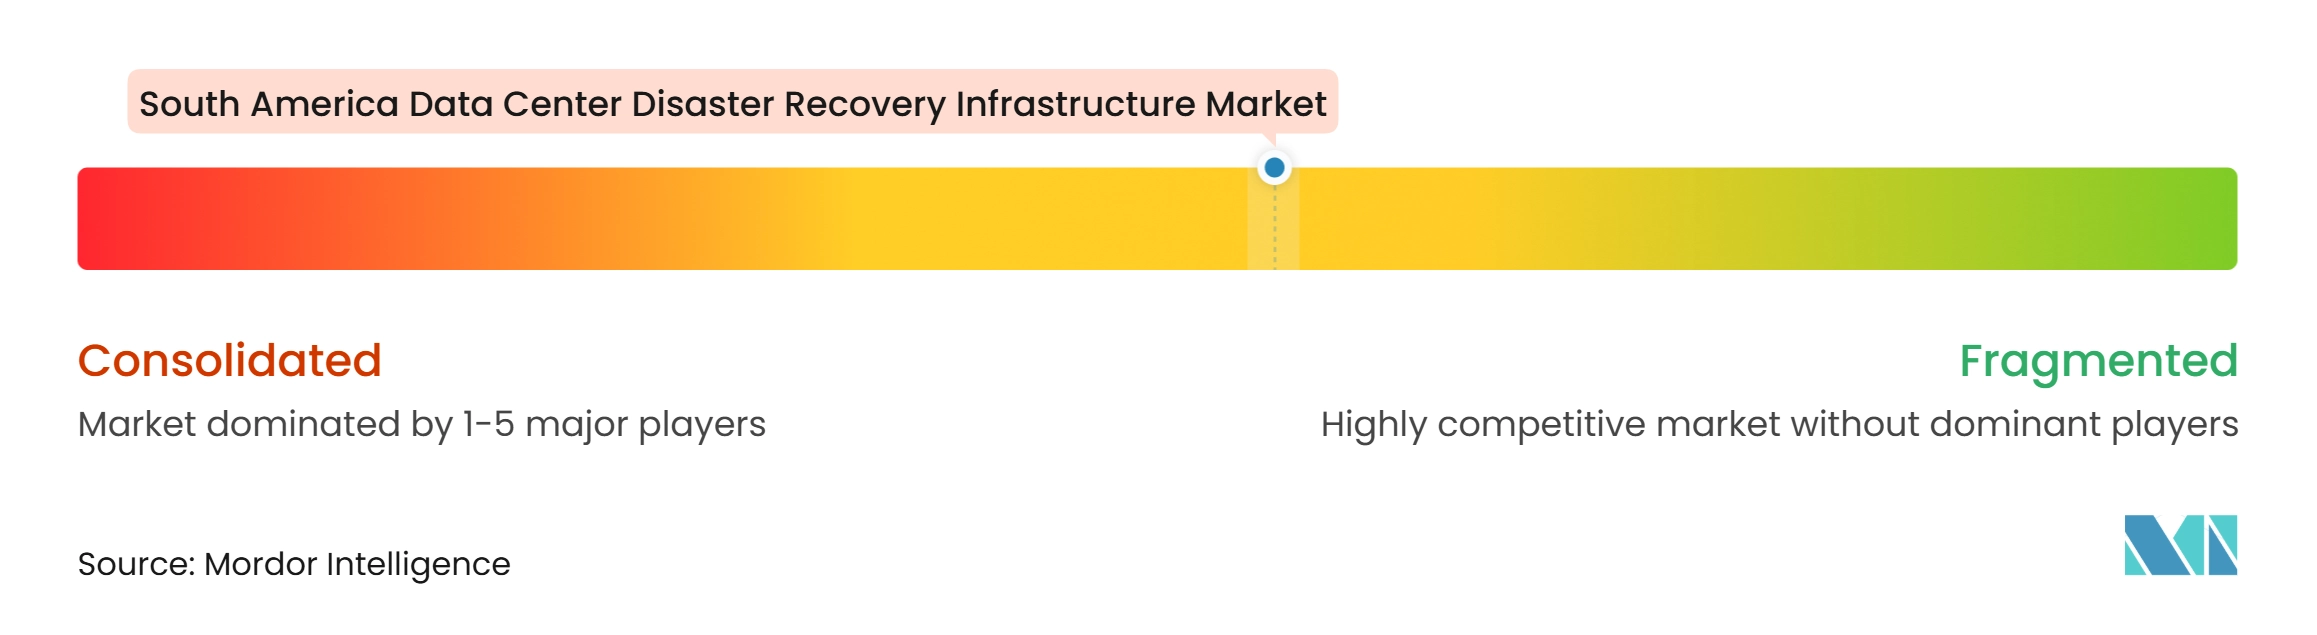
El mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur incluye proveedores globales de nube y software, así como operadores regionales de colocación y conectividad. IBM, Microsoft, Amazon Web Services, Oracle, Cisco y Google compiten a través de servicios integrados de nube y recuperación gestionada. Ascenty, Scala Data Centers, ODATA, Equinix, Elea Data Centers y Cirion Technologies compiten a través de la cobertura de instalaciones, la interconexión y la capacidad operativa local. El mercado está moderadamente concentrado en capacidad de colocación, mientras que la capa de software de replicación, orquestación y pruebas sigue siendo más dispersa. Esta estructura ofrece a los clientes empresariales la posibilidad de elegir entre amplias plataformas en la nube y proveedores que pueden ofrecer infraestructura física local. También deja espacio para servicios de recuperación gestionados para clientes medianos en Colombia y Perú, así como en mercados nacionales más pequeños.
Equinix ha ampliado la capacidad regional de centros de datos y añadido refrigeración líquida en su instalación Santiago ST2.[4] Cirion restauró un sistema de cable submarino dañado cerca de Venezuela en 29 días tras el terremoto de junio de 2026, mientras mantenía más del 60% de los servicios a los clientes a través de rutas alternativas. Estas acciones demuestran que la capacidad física y la capacidad de respuesta de red pueden diferenciar a los operadores regionales. Commvault introdujo Cloud Unity para combinar la automatización de operaciones de resiliencia, el análisis de amenazas y la conmutación por error entre plataformas. El movimiento refleja un enfoque más amplio en las herramientas de recuperación que ayudan a los clientes a probar y automatizar entornos complejos. Oi Soluções también integró Veeam Backup and Restore con AWS en Brasil, reforzando la demanda de recuperación híbrida liderada por servicios.
Los servicios de recuperación ante desastres nativos en la nube están ejerciendo presión sobre los proveedores que históricamente se centraban en productos de respaldo. Los clientes esperan cada vez más copias inmutables, detección de amenazas, orquestación de la recuperación y resultados de pruebas documentados en la misma oferta. Las empresas de telecomunicaciones regionales pueden utilizar sus activos de fibra para combinar conectividad con servicios de recuperación gestionados. Los proveedores globales mantienen ventajas en la amplitud de la plataforma en la nube, mientras que los proveedores locales pueden responder a los requisitos de residencia de datos, latencia y soporte dentro del país.
Líderes de la Industria de Infraestructura de Recuperación ante Desastres de Centros de Datos de América del Sur
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Google LLC
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos de América del Sur Empresas cubiertas en este informe
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Zerto Ltd.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers S.A.
- ODATA Serviços de Tecnologia Ltda.
- Cirion Technologies, LLC
- Elea Data Centers S.A.
Desarrollos recientes de la industria en Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos de América del Sur
- Agosto de 2026: Logicalis y Nutanix anunciaron una asociación estratégica reforzada en América del Sur, con Brasil como foco principal, para ofrecer modernización de infraestructura multinube híbrida y recuperación ante desastres como una oferta combinada. La plataforma conjunta Nutanix Cloud Platform incluye almacenamiento definido por software, gestión unificada y recuperación ante desastres en entornos híbridos y multinube.
- Julio de 2026: Kyndryl y RIMAC completaron la modernización de los sistemas transaccionales centrales del principal asegurador de Perú, migrando plataformas críticas a Oracle Cloud Infrastructure en un entorno multinube que redujo los tiempos de procesamiento hasta en un 80% y estableció una base para la recuperación híbrida resiliente.
- Junio de 2026: Cirion Technologies ejecutó una operación de recuperación de infraestructura submarina tras un terremoto del 24 de junio de 2026 que cortó su cable cerca de la estación La Guaira de Venezuela a una profundidad de 1.800 metros. La empresa restableció el anillo de conectividad de Caracas en 48 horas, mantuvo más del 60% de los servicios a los clientes a través de rutas alternativas y completó la restauración total en 29 días.
- Marzo de 2026: Conecta Infra anunció una inversión escalonada de 350 millones de USD para desplegar infraestructura de fibra submarina en América del Sur. El proyecto conectará los principales centros de datos de Brasil, Chile y Argentina hasta 2028, reduciendo significativamente la latencia de replicación y reforzando las arquitecturas de resiliencia ante desastres transfronterizas en la capa física.
Alcance del Informe del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos de América del Sur
El Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos de América del Sur se refiere al ecosistema colectivo de activos físicos, sistemas de software e instalaciones de red diseñados para garantizar la continuidad del negocio y la preservación de datos para los centros de datos de las naciones sudamericanas durante eventos disruptivos.
El Informe del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos de América del Sur está Segmentado por Tipo de Infraestructura (Centros de Datos de Recuperación Secundarios y Dedicados, Infraestructura de Centro de Datos de Respaldo, Infraestructura de Replicación y Protección de Datos, Infraestructura de Orquestación de Conmutación por Error y Recuperación, Infraestructura de Almacenamiento de Respaldo, Infraestructura de Red y Conectividad para la Recuperación, e Infraestructura de Recuperación ante Desastres Basada en la Nube), Modelo de Implementación (Recuperación ante Desastres en las Instalaciones, Recuperación Basada en Colocación, Recuperación ante Desastres Basada en la Nube, Recuperación ante Desastres Híbrida, y Recuperación ante Desastres como Servicio (DRaaS)), Arquitectura de Recuperación (Activo-Activo, Activo-Pasivo, Espera en Caliente, Espera en Frío, Respaldo y Restauración, y Replicación Continua de Datos), Componente (Infraestructura de Cómputo y Servidores, Sistemas de Almacenamiento y Respaldo, Software de Replicación de Datos, Sistemas de Red y Conectividad, Orquestación y Automatización de la Recuperación, y Monitoreo, Pruebas y Gestión de Conmutación por Error), Aplicación (Recuperación de Aplicaciones Empresariales Críticas, Recuperación de Bases de Datos y Plataformas de Datos, Recuperación de Máquinas Virtuales y Cargas de Trabajo, Recuperación de Aplicaciones Nativas en la Nube, Recuperación de TI Empresarial, y Restauración de Alta Disponibilidad y Servicio Continuo), Tamaño de Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSP), y Empresarial y de Borde), y Geografía (Brasil, Chile, Argentina, Colombia, Perú y el Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Centros de Datos de Recuperación Secundarios y Dedicados |
| Infraestructura de Centro de Datos de Respaldo |
| Infraestructura de Replicación y Protección de Datos |
| Infraestructura de Orquestación de Conmutación por Error y Recuperación |
| Infraestructura de Almacenamiento de Respaldo |
| Infraestructura de Red y Conectividad para la Recuperación |
| Infraestructura de Recuperación ante Desastres Basada en la Nube |
| Recuperación ante Desastres en las Instalaciones |
| Recuperación Basada en Colocación |
| Recuperación ante Desastres Basada en la Nube |
| Recuperación ante Desastres Híbrida |
| Recuperación ante Desastres como Servicio (DRaaS) |
| Activo-Activo |
| Activo-Pasivo |
| Espera en Caliente |
| Espera en Frío |
| Respaldo y Restauración |
| Replicación Continua de Datos |
| Infraestructura de Cómputo y Servidores |
| Sistemas de Almacenamiento y Respaldo |
| Software de Replicación de Datos |
| Sistemas de Red y Conectividad |
| Orquestación y Automatización de la Recuperación |
| Monitoreo, Pruebas y Gestión de Conmutación por Error |
| Recuperación de Aplicaciones Empresariales Críticas |
| Recuperación de Bases de Datos y Plataformas de Datos |
| Recuperación de Máquinas Virtuales y Cargas de Trabajo |
| Recuperación de Aplicaciones Nativas en la Nube |
| Recuperación de TI Empresarial |
| Restauración de Alta Disponibilidad y Servicio Continuo |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Brasil |
| Chile |
| Argentina |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Tipo de Infraestructura | Centros de Datos de Recuperación Secundarios y Dedicados |
| Infraestructura de Centro de Datos de Respaldo | |
| Infraestructura de Replicación y Protección de Datos | |
| Infraestructura de Orquestación de Conmutación por Error y Recuperación | |
| Infraestructura de Almacenamiento de Respaldo | |
| Infraestructura de Red y Conectividad para la Recuperación | |
| Infraestructura de Recuperación ante Desastres Basada en la Nube | |
| Por Modelo de Implementación | Recuperación ante Desastres en las Instalaciones |
| Recuperación Basada en Colocación | |
| Recuperación ante Desastres Basada en la Nube | |
| Recuperación ante Desastres Híbrida | |
| Recuperación ante Desastres como Servicio (DRaaS) | |
| Por Arquitectura de Recuperación | Activo-Activo |
| Activo-Pasivo | |
| Espera en Caliente | |
| Espera en Frío | |
| Respaldo y Restauración | |
| Replicación Continua de Datos | |
| Por Componente | Infraestructura de Cómputo y Servidores |
| Sistemas de Almacenamiento y Respaldo | |
| Software de Replicación de Datos | |
| Sistemas de Red y Conectividad | |
| Orquestación y Automatización de la Recuperación | |
| Monitoreo, Pruebas y Gestión de Conmutación por Error | |
| Por Aplicación | Recuperación de Aplicaciones Empresariales Críticas |
| Recuperación de Bases de Datos y Plataformas de Datos | |
| Recuperación de Máquinas Virtuales y Cargas de Trabajo | |
| Recuperación de Aplicaciones Nativas en la Nube | |
| Recuperación de TI Empresarial | |
| Restauración de Alta Disponibilidad y Servicio Continuo | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Brasil |
| Chile | |
| Argentina | |
| Colombia | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de infraestructura de recuperación ante desastres de centros de datos de América del Sur?
El mercado está valorado en 341,63 millones de USD en 2026 y se proyecta que alcance los 692,86 millones de USD para 2032, a un CAGR del 12,48% de 2027 a 2032.
¿Qué está impulsando la demanda de infraestructura de recuperación ante desastres en América del Sur?
Los ciberataques, el uso de la nube híbrida, los requisitos regulatorios y la nueva capacidad de centros de datos están aumentando la necesidad de entornos de recuperación probados.
¿Qué tipo de infraestructura lidera el gasto regional?
Los Centros de Datos de Recuperación Secundarios y Dedicados lideran, con una participación del 32,73% de los ingresos en 2026.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la Recuperación ante Desastres como Servicio crezca a un CAGR del 13,52% hasta 2032, a medida que las organizaciones buscan opciones de recuperación gestionada de menor costo.
¿Qué país tiene la mayor participación de los ingresos regionales?
Brasil lidera con una participación del 56,53% en 2026, respaldado por su sector financiero, su base de centros de datos y sus requisitos de datos locales.
¿Por qué las aplicaciones nativas en la nube están cambiando los requisitos de recuperación?
Los contenedores y los microservicios requieren herramientas de recuperación que puedan coordinar las dependencias de aplicaciones distribuidas en entornos en la nube y locales.