
Taille et part du marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 341.63 Millions de dollars américains |
| Taille du Marché (2027) | 384.79 Millions de dollars américains |
| Taille du Marché (2032) | 692.86 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 12.48 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud par Mordor Intelligence
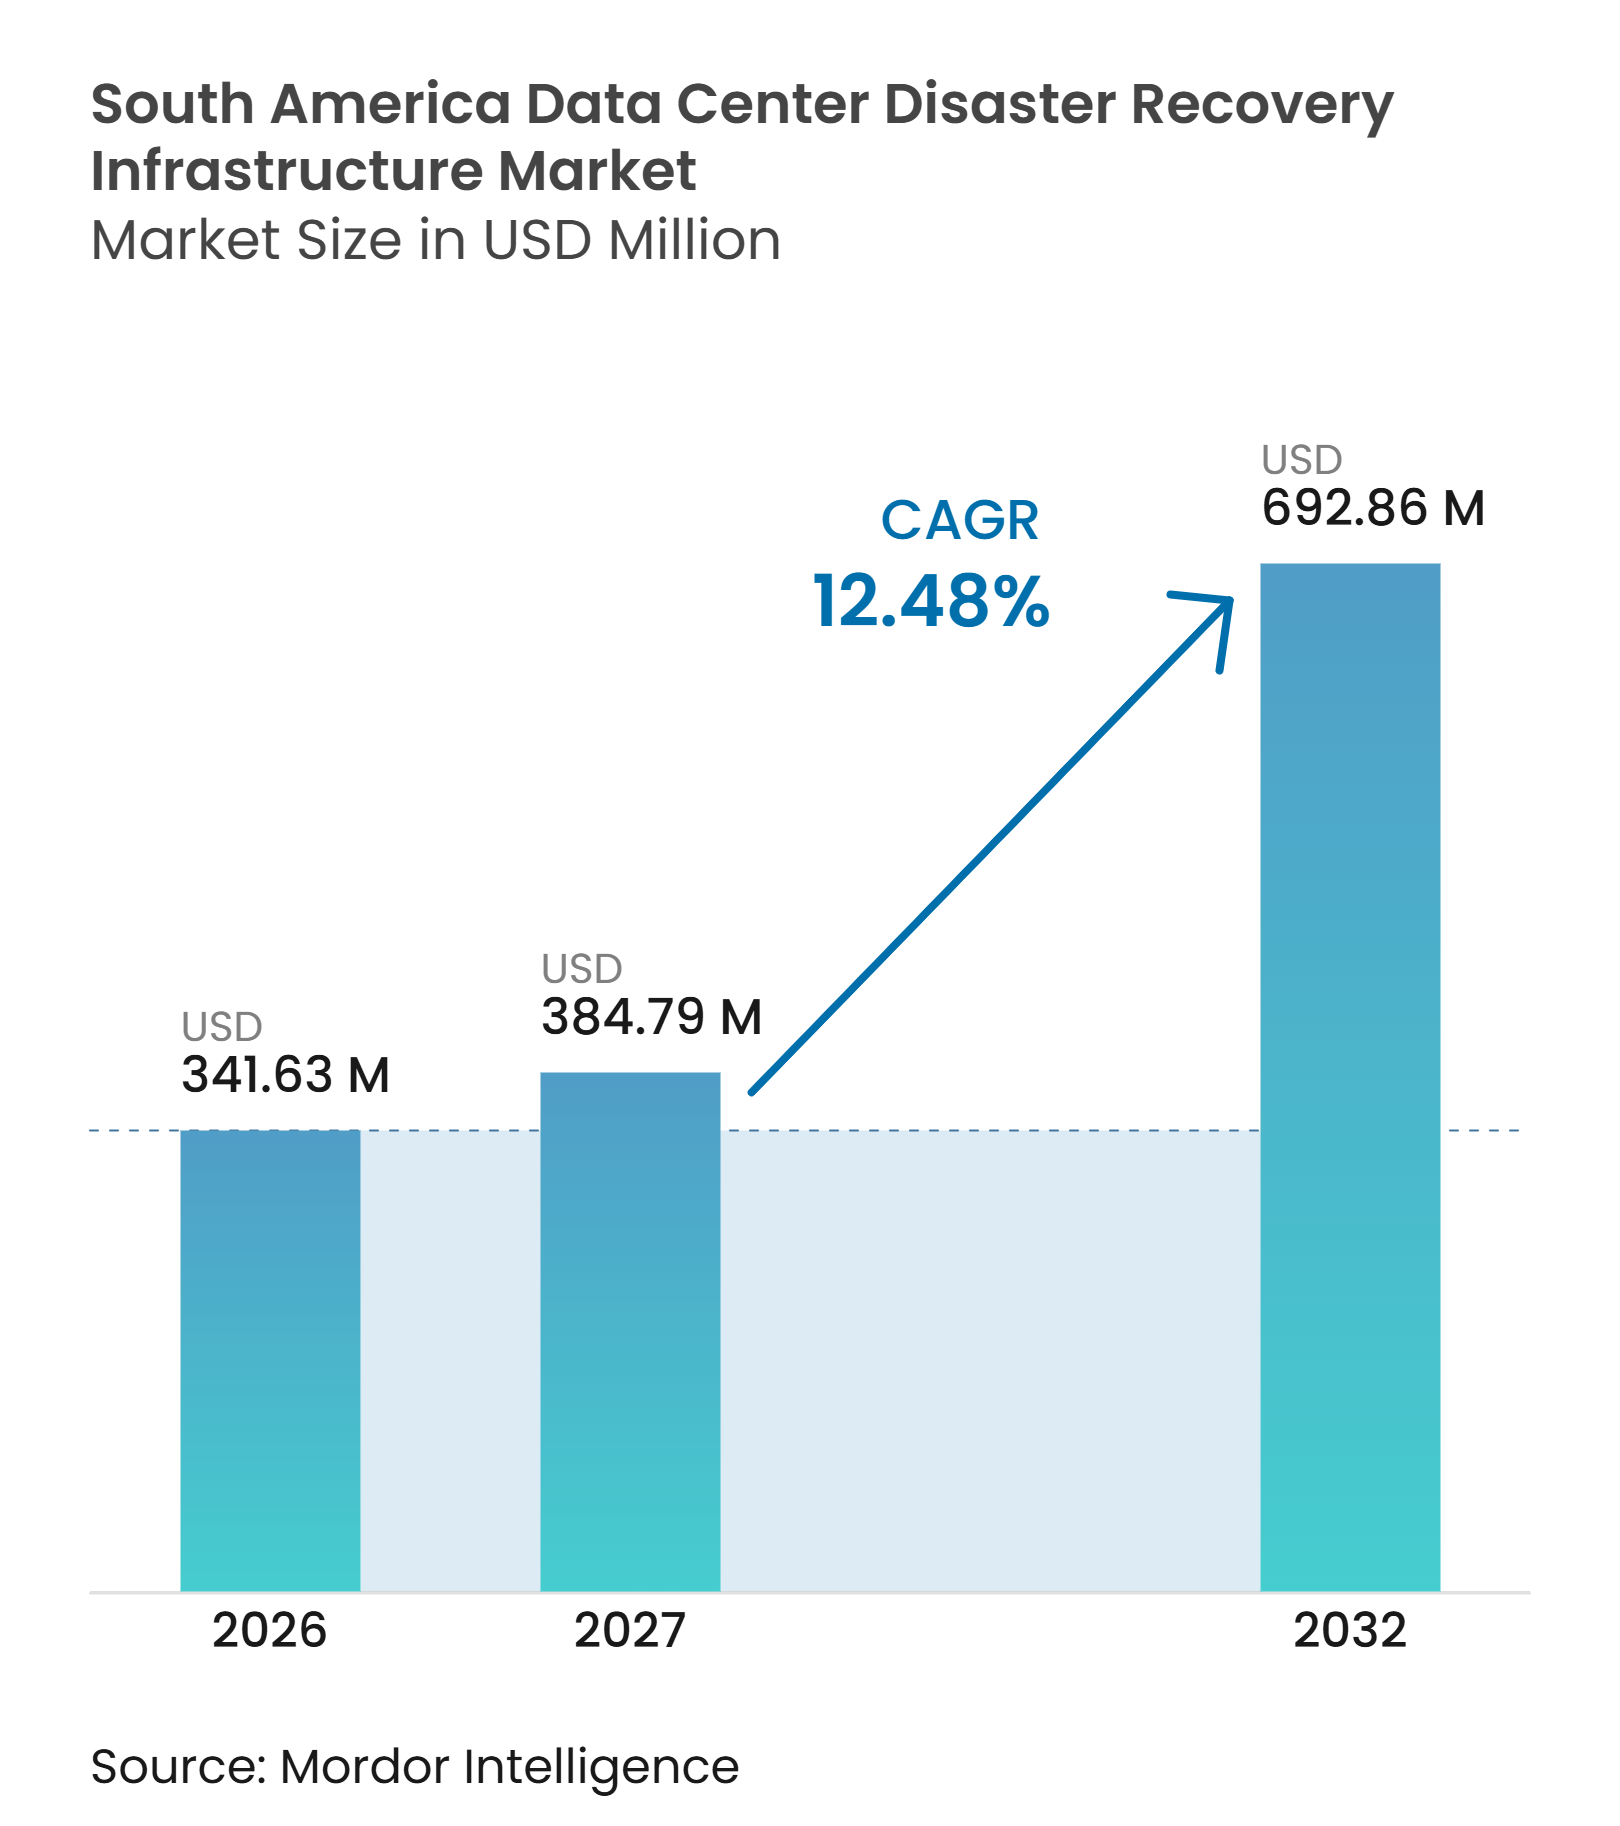
La taille du marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud devrait s'étendre de 341,63 millions USD en 2026 à 692,86 millions USD d'ici 2032, enregistrant un CAGR de 12,48 % entre 2027 et 2032. La demande augmente à mesure que les entreprises protègent des patrimoines numériques plus importants contre les rançongiciels, les interruptions de service et les perturbations au niveau des sites. Les nouvelles régions cloud et les installations de colocation augmentent le nombre de charges de travail de production nécessitant des dispositifs de reprise testés. L'attention réglementaire dans les services financiers fait également passer la planification de la reprise d'une préférence technologique à une exigence opérationnelle. Les fournisseurs qui combinent l'hébergement local, la diversité des réseaux et les tests gérés sont bien positionnés pour répondre à ce besoin. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud évolue donc vers des environnements de reprise pouvant être testés régulièrement et activés avec moins d'intervention manuelle.
Points clés du rapport
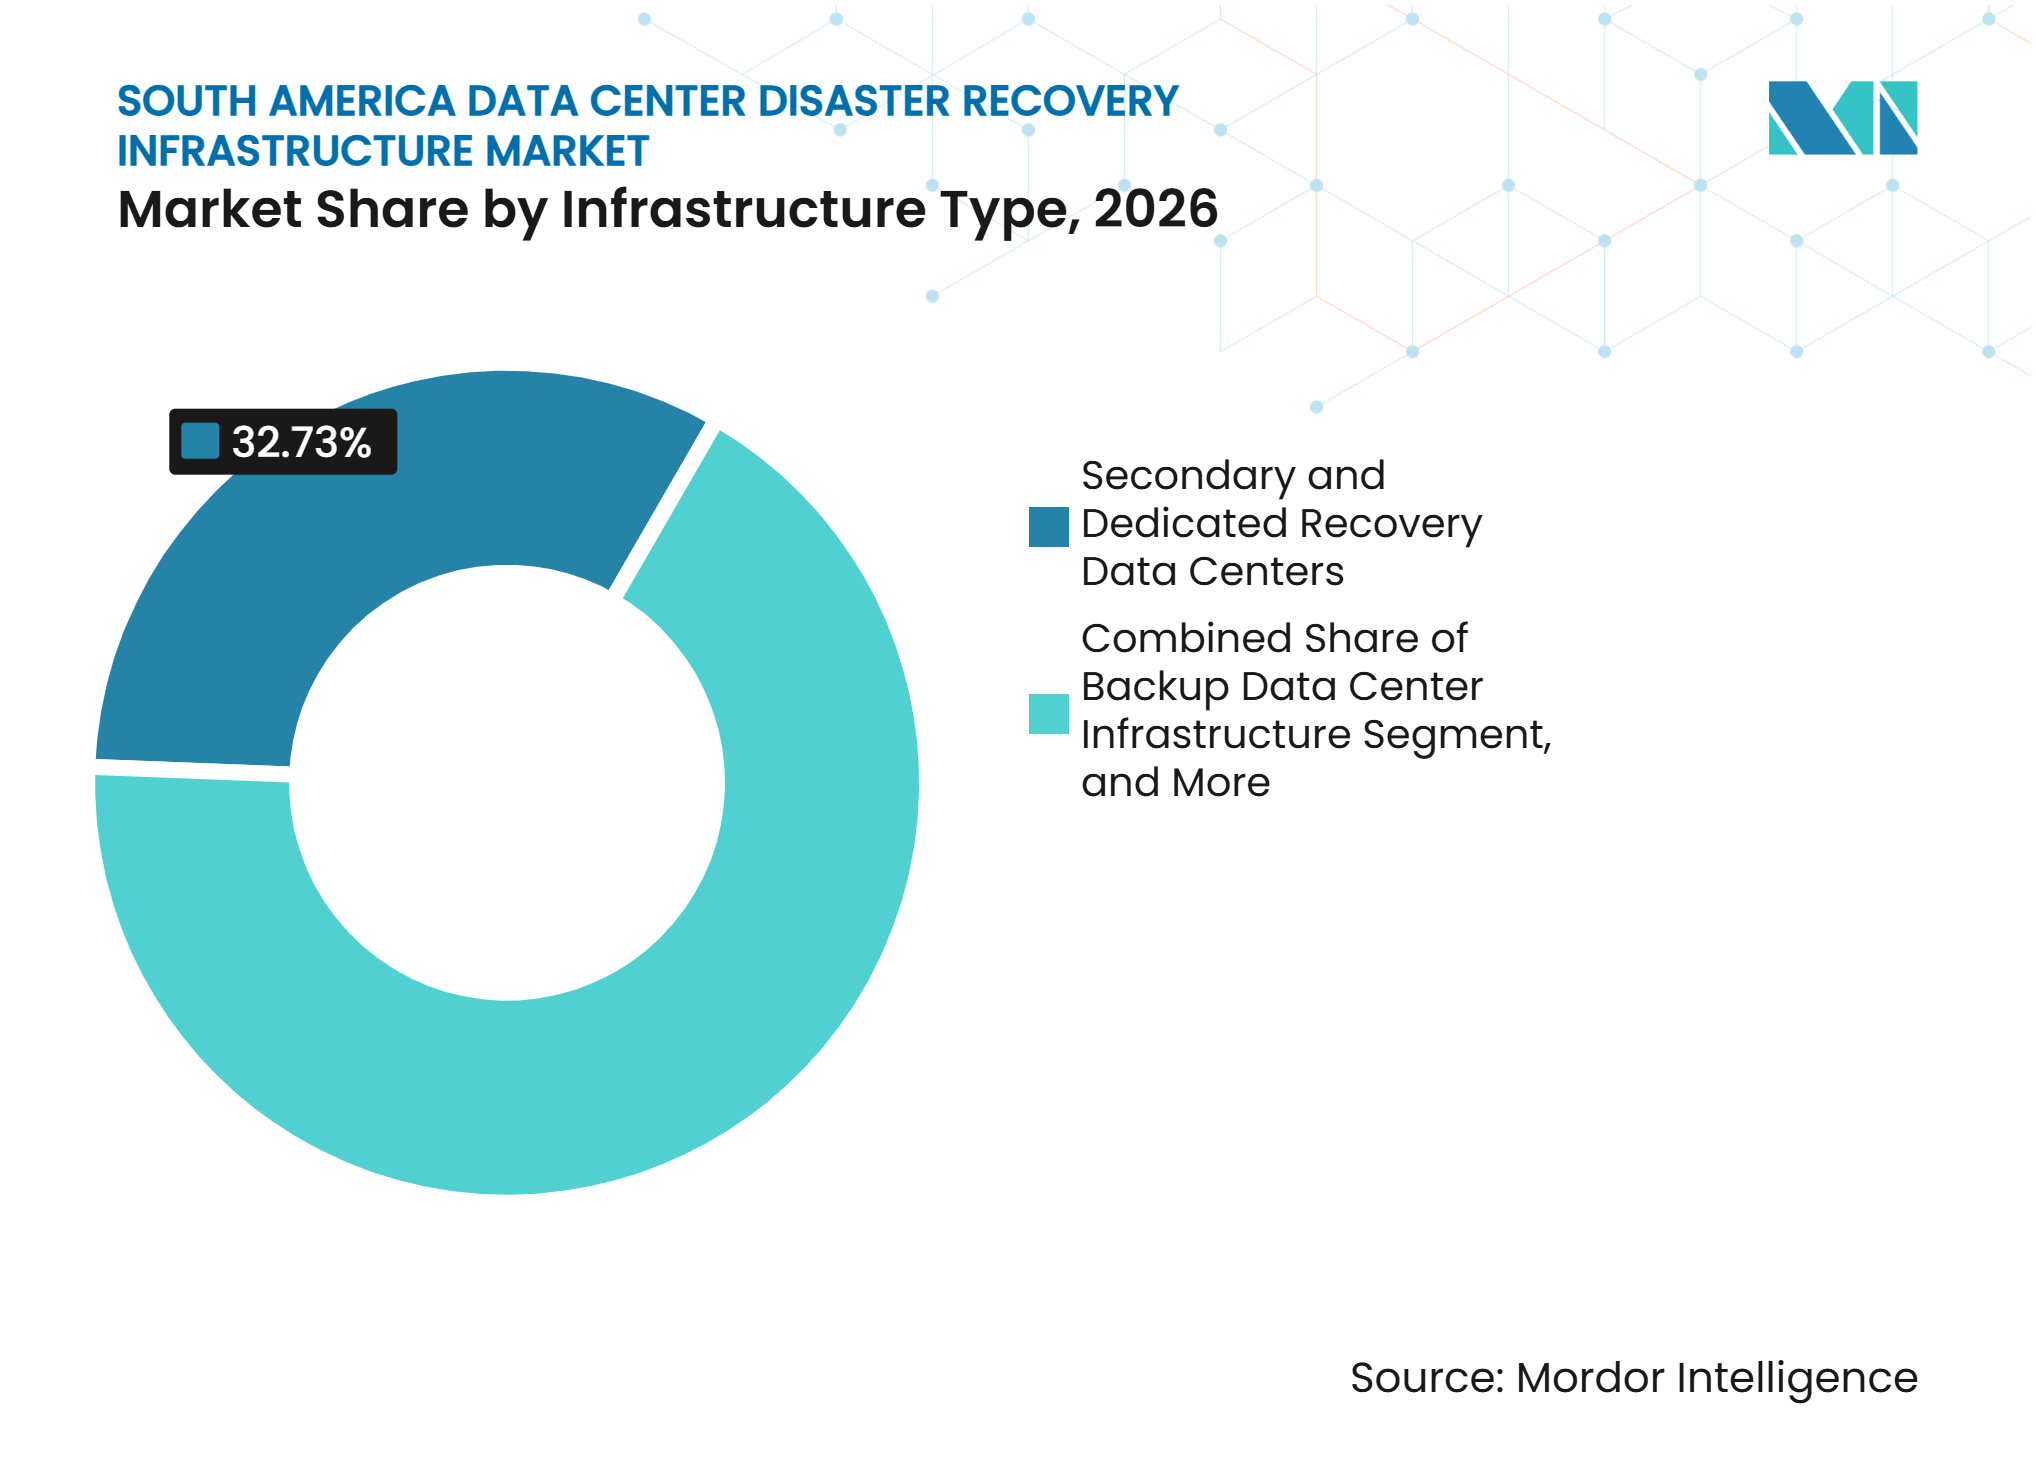
- Par type d'infrastructure, les centres de données de reprise secondaires et dédiés détenaient 32,73 % de la part du marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud en 2026, tandis que l'infrastructure de reprise après sinistre basée sur le cloud devrait se développer à un CAGR de 13,41 % jusqu'en 2032.
- Par modèle de déploiement, la reprise après sinistre sur site détenait 35,68 % de la part du marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud en 2026, tandis que la reprise après sinistre en tant que service devrait croître à un CAGR de 13,52 % jusqu'en 2032.
- Par architecture de reprise, les architectures actif-passif représentaient 29,42 % du chiffre d'affaires en 2026, tandis que la réplication continue des données devrait progresser à un CAGR de 13,38 % jusqu'en 2032.
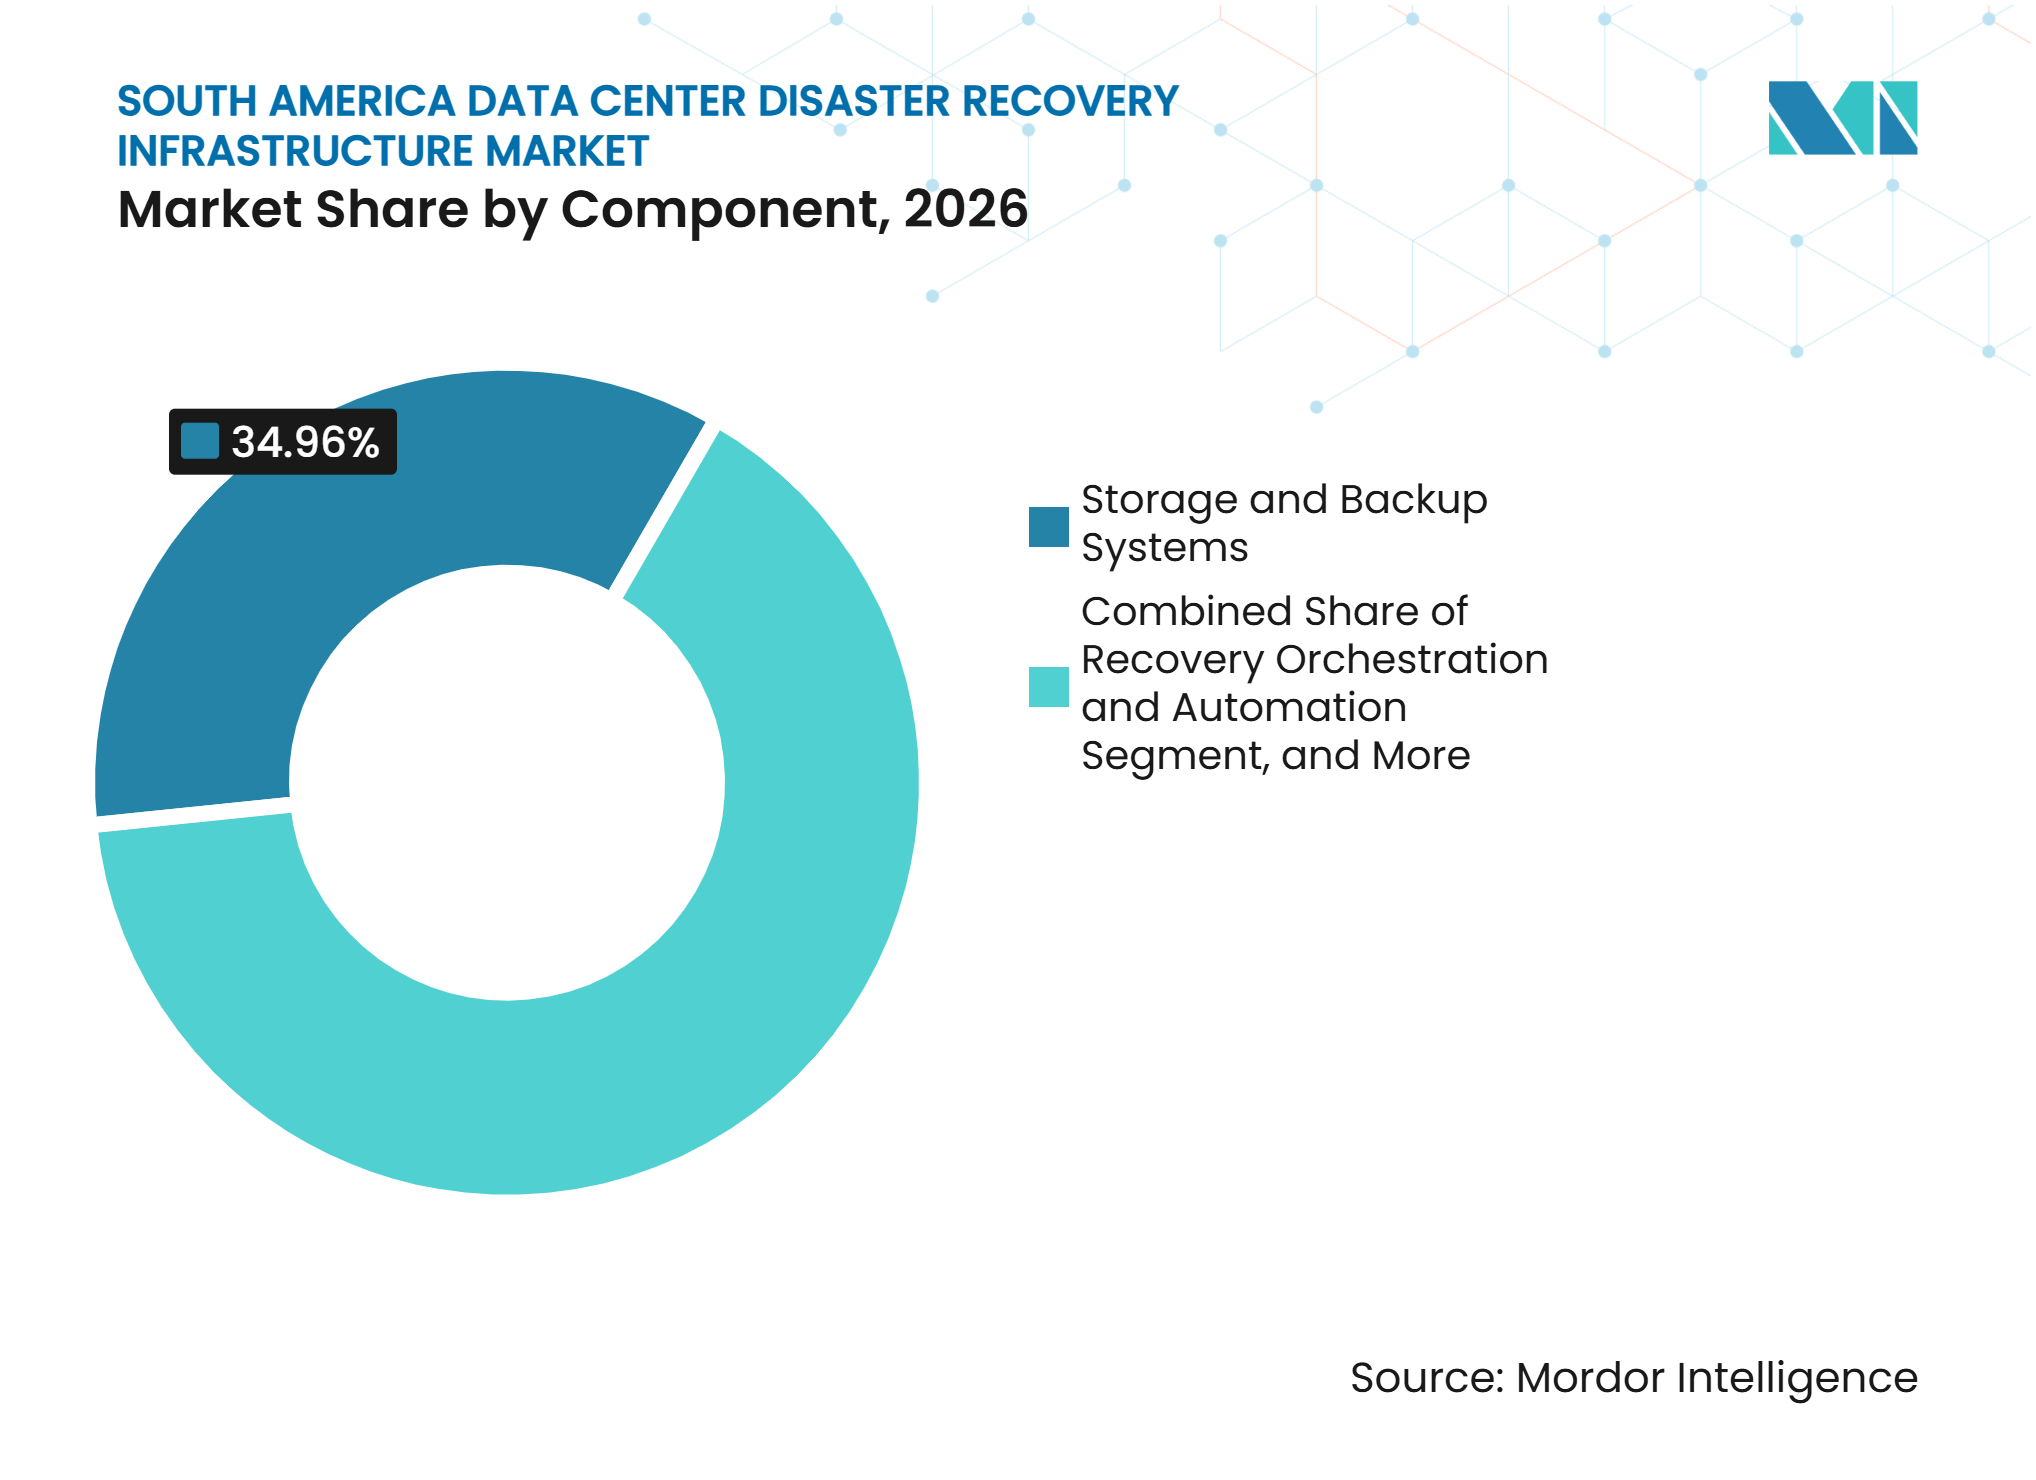
- Par composant, les systèmes de stockage et de sauvegarde détenaient 34,96 % du chiffre d'affaires en 2026, tandis que l'orchestration et l'automatisation de la reprise devraient se développer à un CAGR de 13,46 % jusqu'en 2032.
- Par application, la reprise des applications métier critiques représentait 38,84 % du chiffre d'affaires en 2026, tandis que la reprise des applications cloud natives devrait croître à un CAGR de 13,56 % jusqu'en 2032.
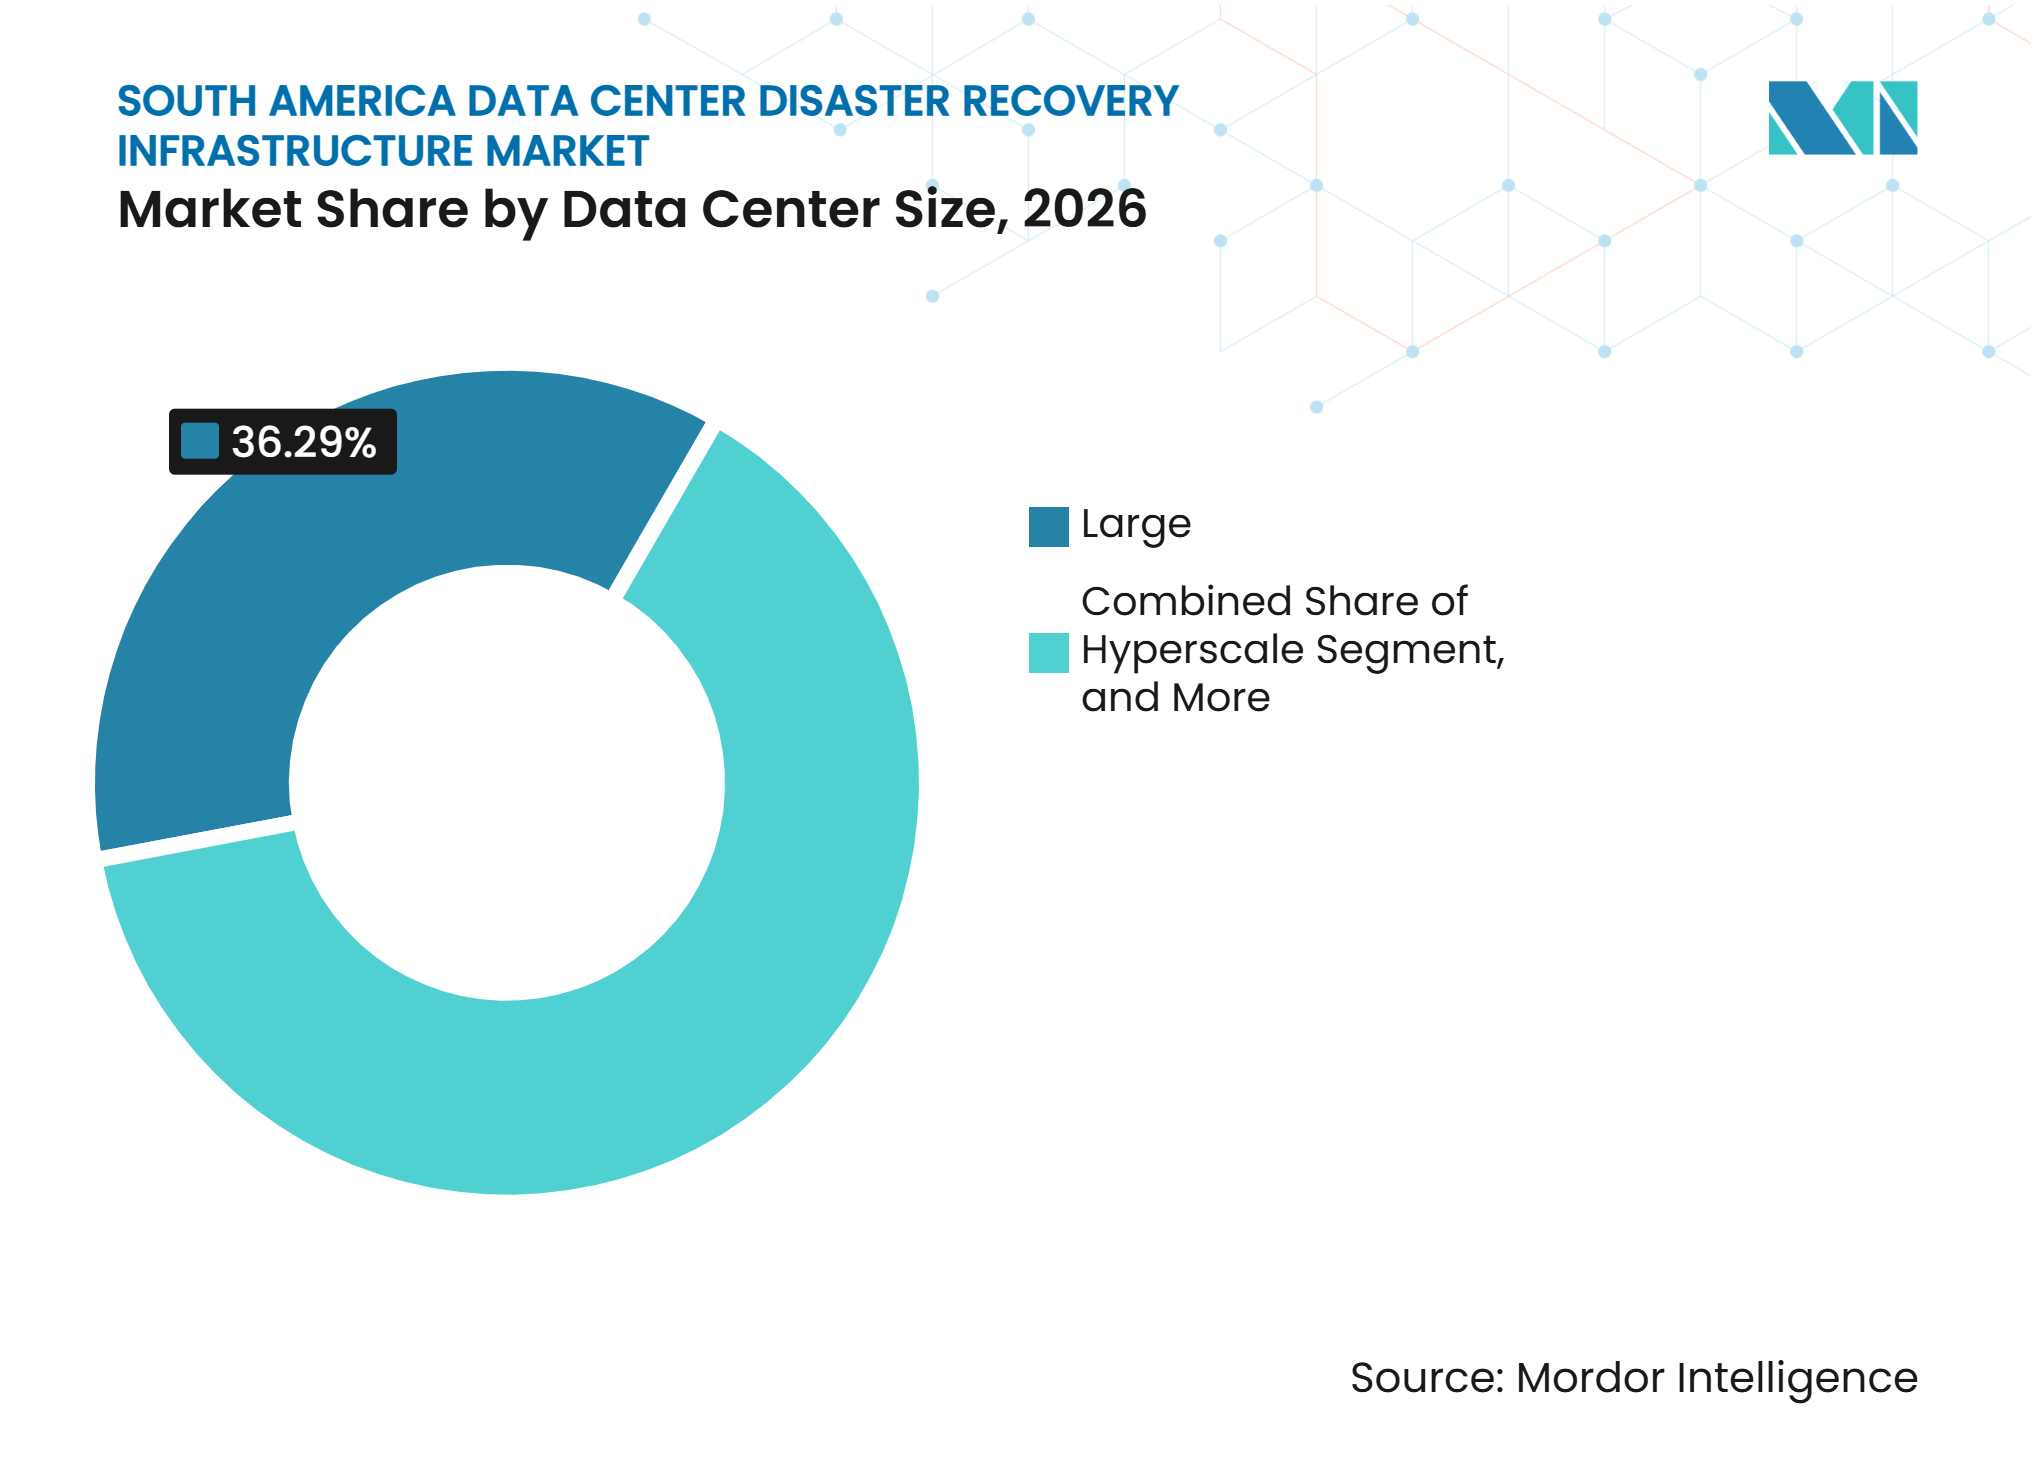
- Par taille de centre de données, les grands centres de données détenaient 36,29 % du chiffre d'affaires en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 13,42 % jusqu'en 2032.
- Par type de centre de données, les centres de données de colocation représentaient 45,37 % du chiffre d'affaires en 2026, tandis que les fournisseurs de services cloud devraient croître à un CAGR de 13,48 % jusqu'en 2032.
- Par géographie, le Brésil détenait 56,53 % du chiffre d'affaires en 2026, tandis que l'Argentine devrait se développer à un CAGR de 13,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition aux rançongiciels et aux cyberattaques | +3.2% | Brésil, Argentine, Colombie, avec des répercussions sur le Chili et le Pérou | Court terme (≤ 2 ans) |
| Besoins en reprise hybride et multicloud | +2.8% | Brésil, s'étendant au Chili, à la Colombie et à l'Argentine | Moyen terme (2-4 ans) |
| Exigences réglementaires et d'audit | +2.1% | Secteurs financier et gouvernemental du Brésil, et Chili | Court terme (≤ 2 ans) |
| Croissance de la capacité hyperscale et de colocation | +1.8% | Brésil et Chili | Moyen terme (2-4 ans) |
| Risque sismique et de corrélation de réseau électrique | +0.9% | Chili et Brésil | Long terme (≥ 4 ans) |
| Lacunes dans les tests de reprise chez les fournisseurs et dans le cloud | +0.7% | Brésil, Colombie, Chili et villes secondaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exposition aux rançongiciels et aux cyberattaques
Dragos a signalé 64 incidents de rançongiciels industriels en Amérique du Sud au deuxième trimestre 2026, le Brésil et l'Argentine représentant la moitié du volume enregistré.[1] Les services financiers, le commerce de détail et les services professionnels sont particulièrement exposés, car Qilin, Akira et SafePay ciblent les données métier et les systèmes opérationnels. Ces conditions poussent les organisations à utiliser des sauvegardes immuables et des environnements de reprise testés en conditions réelles plutôt que de s'appuyer uniquement sur des copies passives. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud bénéficie de la situation lorsque les conseils d'administration exigent la preuve qu'un système critique peut être restauré avant qu'une attaque ne survienne.
Migration vers le cloud et adoption du multicloud hybride
Les entreprises brésiliennes répartissent leurs charges de travail entre des plateformes cloud, des installations locales et des sites de colocation. Cette combinaison peut améliorer la flexibilité, mais elle complique la reprise car les applications et les données doivent être restaurées dans le bon ordre dans différents environnements. ISG a indiqué que les organisations brésiliennes déplaçaient certaines charges de travail d'entraînement d'intelligence artificielle vers des installations de colocation afin de maîtriser les coûts opérationnels et les exigences de gouvernance. Kyndryl a achevé le programme de modernisation cloud de RIMAC en juillet 2026, migrant les systèmes transactionnels de base vers Oracle Cloud Infrastructure dans un environnement multicloud et réduisant les temps de traitement jusqu'à 80 %. Cette approche crée un besoin d'orchestration capable de coordonner la reprise entre les zones cloud et les équipements colocalisés. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud est soutenu par des fournisseurs capables de gérer ces environnements mixtes sans contraindre les clients à une plateforme unique.
Pression réglementaire et d'audit pour une reprise vérifiable
Les institutions financières au Brésil font l'objet d'une surveillance plus formelle en matière de cybersécurité et de reprise. L'Administration du commerce international des États-Unis indique que l'instruction normative GSI/PR n° 8/2025 du Brésil exige que les informations gouvernementales classifiées restent sur le territoire brésilien. La localisation des données rend les sites de reprise locaux et les zones cloud nationales plus importants pour les charges de travail du secteur public et leurs fournisseurs. Les tests annuels et les preuves documentées de reprise augmentent également la demande d'outils de surveillance, de gestion du basculement et de reporting de reprise. Ces exigences donnent à la direction générale une vue directe sur la résilience opérationnelle plutôt que de la laisser au sein des équipes techniques. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud bénéficie d'une base de demande plus stable lorsque les tests et la documentation deviennent des activités opérationnelles récurrentes.
Croissance de la capacité hyperscale et de colocation
La nouvelle capacité de production crée un besoin correspondant de protection des charges de travail et des données. Equinix a déclaré en mai 2026 qu'il poursuivait l'expansion de ses centres de données en Amérique du Sud, notamment au Brésil et au Chili. Les opérateurs multi-campus peuvent offrir aux clients une séparation physique entre les équipements principaux et de reprise tout en maintenant des connexions réseau courtes et gérables. Ce modèle peut être plus pratique que la construction d'un site secondaire entièrement détenu pour chaque entreprise. Il est particulièrement pertinent pour les institutions financières et les grands locataires d'entreprises qui ont besoin de niveaux de service documentés. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud bénéficie également des fournisseurs de colocation capables d'offrir capacité, interconnexion et tests de reprise dans un seul dispositif opérationnel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la capacité de reprise dédiée | -1.5% | Colombie, Pérou et reste de l'Amérique du Sud, avec le Brésil partiellement atténué par des incitations | Moyen terme (2-4 ans) |
| Pénurie de talents en résilience et en reprise | -1.0% | Villes secondaires du Brésil, Chili hors Santiago, Colombie, Pérou et Argentine | Long terme (≥ 4 ans) |
| Complexité des transferts de données transfrontaliers et de la souveraineté | -0.7% | Brésil, Colombie et Chili | Moyen terme (2-4 ans) |
| Concentration de l'alimentation électrique, de la connectivité et des routes de fibre optique | -0.5% | Chili, Brésil et reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé de la capacité de reprise dédiée
Les sites secondaires dédiés nécessitent une capacité dupliquée en calcul, stockage, alimentation électrique et refroidissement. Ces environnements peuvent fonctionner à 30-50 % de l'échelle du site principal tout en étant peu utilisés entre les tests. Ce modèle est en concurrence directe avec les budgets de modernisation principale en Colombie, au Pérou et au Chili. Les services de reprise après sinistre par abonnement réduisent le besoin de dépenses en capital importantes et rendent la reprise de niveau entreprise plus accessible aux entreprises de taille intermédiaire. La contrepartie est la dépendance aux niveaux de service du fournisseur, à la capacité disponible et aux contrôles opérationnels d'un tiers. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud constate donc un intérêt plus fort pour les services de reprise gérés, même lorsque les clients réglementés conservent une certaine capacité dédiée.
Pénurie de talents spécialisés en résilience et en reprise
Les programmes de résilience nécessitent du personnel capable de concevoir des plans de reprise, d'effectuer des tests, de documenter les résultats et d'améliorer les procédures après chaque exercice. L'enquête 2025 de l'Uptime Institute a révélé des lacunes de main-d'œuvre supérieures à 30 % dans les opérations de centres de données et dans les rôles électriques et mécaniques parmi ses répondants mondiaux. Le déficit est plus difficile à combler dans les villes secondaires, où la croissance des installations peut dépasser la formation technique pertinente. Les organisations disposant d'une capacité spécialisée limitée peuvent différer les tests, même après l'acquisition d'outils de sauvegarde et de réplication. Ce retard peut creuser l'écart entre les objectifs de reprise déclarés et la préparation opérationnelle réelle. Les fournisseurs gérés peuvent combler une partie de ce déficit, mais les clients ont toujours besoin de responsables internes qui comprennent les applications et le processus d'approbation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'infrastructure :
les sites secondaires ancrent les dépenses tandis que la reprise cloud se développeLes centres de données de reprise secondaires et dédiés représentaient 32,73 % du marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud en 2026. Les institutions financières et les grandes entreprises énergétiques utilisent des installations séparées pour protéger les systèmes qui ne peuvent pas tolérer une panne prolongée. Ces sites prennent en charge la reprise en mode air gap et la distance physique par rapport à l'environnement d'exploitation principal. L'infrastructure de centre de données de sauvegarde et l'infrastructure de réplication et de protection des données fournissent une protection de base aux entreprises qui exploitent encore une grande partie de leur technologie localement. L'infrastructure d'orchestration du basculement et de la reprise devient de plus en plus importante à mesure que les équipes remplacent les runbooks manuels par des flux de travail reproductibles. L'infrastructure réseau et de connectivité est également importante car un site de reprise a une valeur limitée si la route entre les sites échoue lors d'un incident.
L'infrastructure de reprise après sinistre basée sur le cloud devrait croître à un CAGR de 13,41 % jusqu'en 2032. AWS met en service une région cloud au Chili, soutenue par un engagement de 4 milliards USD dans le pays, ce qui ajoutera un autre emplacement pour des dispositifs de reprise géographiquement séparés. Logicalis et Nutanix ont également élargi leur partenariat en 2026 pour fournir une infrastructure multicloud hybride et des capacités de reprise dans toute la région. La combinaison de capacités cloud et de colocation rend le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud moins dépendant des installations d'entreprise dédiées. Les clients ont de plus en plus besoin de conceptions qui connectent les services cloud aux systèmes locaux sans affaiblir le contrôle des données. Les offres les plus solides combinent une reprise cloud rapide avec une gouvernance, des tests et une connectivité adaptés aux applications réglementées.



Par modèle de déploiement :
la reprise sur site est en tête tandis que la reprise après sinistre en tant que service élargit l'accèsLa reprise après sinistre sur site représentait 35,68 % du chiffre d'affaires en 2026. Les organisations du secteur public et leurs fournisseurs utilisent souvent ce modèle, dans lequel la résidence des données et le contrôle opérationnel direct sont des exigences centrales. Les règles brésiliennes sur les données gouvernementales renforcent la nécessité de conserver certaines informations classifiées dans le pays. Les environnements sur site peuvent également prendre en charge les organisations qui exploitent des systèmes de base hérités avec des dépendances complexes. Cependant, le modèle nécessite des capitaux, une capacité d'installation et du personnel capable de maintenir et de tester le parc de reprise.
La reprise après sinistre en tant que service devrait se développer à un CAGR de 13,52 % jusqu'en 2032. Le modèle de service aide les entreprises de taille intermédiaire en Colombie, au Pérou et dans d'autres marchés plus petits à utiliser des capacités de reprise sans posséder un second site. Oi Soluções a ajouté Veeam Backup and Restore à son portefeuille cloud intégré AWS en janvier 2025 pour les organisations exploitant des environnements hybrides et multicloud.[2] La reprise basée sur la colocation et la reprise hybride restent pertinentes lorsque les clients souhaitent une capacité locale mais préfèrent qu'un fournisseur gère une partie de l'environnement. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud favorise les fournisseurs de services capables d'expliquer clairement les niveaux de service, les responsabilités en matière de tests de reprise et l'emplacement des données. La reprise après sinistre en tant que service ne supprime pas la responsabilité de gouvernance, mais elle peut réduire le coût et la charge en personnel liés à la maintenance d'un site secondaire.
Par architecture de reprise :
l'actif-passif reste la base pratiqueLes architectures actif-passif représentaient 29,42 % du chiffre d'affaires en 2026. Le modèle maintient un environnement de secours capable de prendre le relais lorsque le système principal est indisponible. Il est largement utilisé pour les plateformes ERP et les systèmes bancaires de base où les objectifs de point de reprise peuvent être atteints grâce à une réplication planifiée. Les organisations peuvent maîtriser les coûts car elles n'ont pas besoin d'une synchronisation continue pour chaque charge de travail. Les systèmes actif-actif servent des cas d'usage nécessitant une disponibilité quasi continue, notamment dans l'infrastructure des marchés financiers et des télécommunications. Les conceptions en veille chaude, en veille froide et de sauvegarde-restauration continuent de prendre en charge les applications moins critiques avec différentes priorités de coût et de reprise.
La réplication continue des données devrait se développer à un CAGR de 13,38 % jusqu'en 2032. Des technologies telles que NetApp SnapMirror Synchronous et Oracle OCI Full Stack Disaster Recovery prennent en charge la protection des données à faible latence pour les organisations ayant des exigences de reprise exigeantes. Des tests plus fréquents encouragent également les entreprises à choisir des architectures qui réduisent les étapes manuelles. La sauvegarde et la restauration restent pertinentes car des points de reprise propres sont essentiels après des incidents de rançongiciels. Commvault a introduit sa plateforme Cloud Unity en août 2025 avec l'automatisation des opérations de résilience, l'analyse des menaces et l'orchestration du basculement multiplateforme. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud évolue vers des architectures capables de protéger à la fois les systèmes traditionnels et les charges de travail basées sur le cloud dans le cadre d'un plan de reprise commun.
Par composant :
les systèmes de stockage sont en tête tandis que l'automatisation prend de l'élanLes systèmes de stockage et de sauvegarde représentaient 34,96 % du chiffre d'affaires des composants en 2026. Les grandes institutions financières et les opérateurs énergétiques continuent de s'appuyer sur des environnements SAN, NAS, Oracle, SAP et mainframe établis. Ces environnements nécessitent des outils de sauvegarde tenant compte des applications et une gestion fiable des supports. L'infrastructure de calcul et de serveurs est souvent achetée avec le logiciel de réplication de données lorsque les clients déploient des clusters de secours dédiés. Les systèmes réseau et de connectivité sont également essentiels car les performances de reprise dépendent de routes diverses entre les sites principaux et secondaires. La combinaison de composants reflète la nécessité de protéger les données, de restaurer l'infrastructure et de reconnecter les utilisateurs dans un ordre contrôlé.
L'orchestration et l'automatisation de la reprise devraient croître à un CAGR de 13,46 % jusqu'en 2032. L'automatisation peut réduire le travail manuel de runbook dans les environnements hybrides où les dépendances des applications changent fréquemment. Elle peut également documenter les résultats des tests à des fins d'audit et de révision interne. Cloud Unity de Commvault combine l'automatisation des opérations de résilience avec l'orchestration multiplateforme entre les outils cloud et de sécurité. Les outils de surveillance, de test et de gestion du basculement deviennent de plus en plus importants lorsque les tests de reprise deviennent une activité récurrente plutôt qu'un événement annuel. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud met de plus en plus l'accent sur ces outils car une sauvegarde disponible n'est pas la même chose qu'un processus de reprise vérifié.

Par application :
les systèmes critiques sont en tête tandis que les charges de travail cloud natives s'accélèrentLa reprise des applications métier critiques représentait 38,84 % du chiffre d'affaires en 2026. Les applications ERP, bancaires de base et de technologie opérationnelle restent centrales car leur perturbation peut arrêter le service client, les paiements ou la production. La reprise des bases de données et des plateformes de données est également importante pour les environnements Oracle, SQL Server et SAP HANA qui nécessitent des instantanés cohérents avec les applications et une protection des journaux. La reprise des machines virtuelles et des charges de travail prend en charge le large parc installé de systèmes virtualisés dans les installations d'entreprise et les sites de colocation. La reprise informatique d'entreprise est de plus en plus importante car le travail hybride fait des plateformes de collaboration une partie des opérations quotidiennes. Ces applications nécessitent des priorités de reprise claires afin que les équipes restaurent d'abord les services les plus critiques.
La reprise des applications cloud natives devrait se développer à un CAGR de 13,56 % jusqu'en 2032. Les charges de travail conteneurisées et basées sur les microservices nécessitent des procédures de reprise qui comprennent les dépendances des applications distribuées. Les instantanés de machines virtuelles traditionnelles ne peuvent pas toujours restaurer une application cloud native dans l'ordre requis. L'approche des opérations de résilience de Commvault illustre comment les fournisseurs étendent l'automatisation de la reprise aux conteneurs, aux machines virtuelles et aux services cloud. Les fournisseurs de télécommunications et de médias ont également besoin d'une reprise à haute disponibilité car les interruptions de service peuvent déclencher des pénalités contractuelles. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud devrait récompenser les fournisseurs capables de protéger ces applications modernes sans les séparer du reste du plan de reprise d'entreprise.
Par taille de centre de données :
les grandes installations sont en tête tandis que la capacité hyperscale croîtLes grands centres de données détenaient 36,29 % du chiffre d'affaires en 2026. Ces installations offrent la densité de locataires, la gouvernance des niveaux de service et les conditions de test qui soutiennent les programmes formels de reprise après sinistre. Les opérateurs peuvent fournir des interconnexions dédiées et des fenêtres de test planifiées pour les clients d'entreprise. Les centres de données de taille moyenne restent importants dans des villes telles que Curitiba, Córdoba et Concepción, où les clients souhaitent une capacité de reprise proche de leurs sites d'exploitation. Les petites installations continuent de prendre en charge les cas d'usage de périphérie et distribués dans les zones à approvisionnement neutre en opérateurs limité. Chaque catégorie de taille répond à un équilibre différent entre proximité, capacité et contrôle opérationnel.
Les centres de données hyperscale devraient se développer à un CAGR de 13,42 % jusqu'en 2032. Les fournisseurs cloud peuvent réserver une capacité de reprise à proximité des régions de production plutôt que d'attendre un projet greenfield séparé. Cette approche peut être utile lorsque les délais d'obtention de permis, d'accès au réseau électrique et de construction locale limitent la vitesse de la nouvelle capacité. L'expansion chilienne d'Equinix a ajouté 425 baies et des capacités de refroidissement liquide pour prendre en charge des charges de travail à plus haute densité en 2025. Les grandes installations et la capacité hyperscale sont susceptibles de prendre en charge davantage de services de reprise partagés. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud peut utiliser ces installations pour fournir aux clients une échelle sans exiger que chaque organisation construise un campus de reprise séparé.
Par type de centre de données :
la colocation est en tête tandis que les fournisseurs cloud remodèlent l'économie de la repriseLes centres de données de colocation représentaient 45,37 % du chiffre d'affaires en 2026. Les sites neutres en opérateurs permettent aux entreprises de séparer les équipements principaux et de reprise tout en conservant des connexions directes entre les emplacements. Ils prennent également en charge les clients qui ont besoin de choisir parmi plusieurs fournisseurs de réseau. Les environnements d'exploitation certifiés ISO 27001 peuvent être utiles pour les organisations qui ont besoin de preuves des contrôles de sécurité de l'information. Les portefeuilles multi-campus permettent aux clients de placer la capacité de reprise dans un autre site sans gérer eux-mêmes la propriété, l'alimentation électrique et le refroidissement. Ce modèle est particulièrement adapté aux locataires réglementés qui souhaitent une séparation physique assortie d'engagements de service contractuels.
Les fournisseurs de services cloud devraient croître à un CAGR de 13,48 % jusqu'en 2032. Les régions cloud à São Paulo et Rio de Janeiro offrent aux clients des options de tarification opérationnelle pour la réplication et la reprise multirégionales. Le travail de Kyndryl avec RIMAC a démontré que les systèmes transactionnels de base au Pérou peuvent être modernisés sur Oracle Cloud Infrastructure dans le cadre d'un modèle d'exploitation multicloud. La région chilienne prévue par AWS peut diversifier davantage les emplacements de reprise pour les clients qui s'appuyaient auparavant sur des zones cloud basées au Brésil. Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud devrait voir une concurrence continue entre les outils cloud natifs et les plateformes de reprise spécialisées. Les clients continueront de choisir parmi eux en fonction du type de charge de travail, de la résidence des données, du coût et de la testabilité.
Analyse géographique
Brésil
Le Brésil détenait 56,53 % de la part du marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud en 2026. Le pays combine la base de services financiers la plus profonde de la région avec la plus grande concentration de capacité de centres de données. Les environnements de reprise locaux sont particulièrement importants pour les charges de travail soumises aux exigences brésiliennes de résidence des données. L'Administration du commerce international des États-Unis identifie l'instruction normative GSI/PR n° 8/2025 comme une restriction sur la conservation des données gouvernementales classifiées en dehors du Brésil. Ce facteur de conformité soutient la capacité nationale, les services cloud exploités localement et les plans de reprise qui documentent les contrôles d'emplacement. Le Brésil est également confronté à une exposition matérielle aux rançongiciels, ce qui augmente la demande de points de reprise propres, de sauvegardes isolées et de procédures de basculement testées. L'expansion des fournisseurs de colocation offre aux grandes entreprises plus d'options pour séparer les systèmes de production et de reprise dans le pays.
Argentine
L'Argentine devrait croître à un CAGR de 13,54 % jusqu'en 2032. Sa demande de reprise part d'une base opérationnelle plus petite que le Brésil, mais les organisations peuvent utiliser la capacité existante des centres de données et les connexions au réseau électrique établies pour les environnements secondaires. Les incidents de rançongiciels renforcent l'argument en faveur de tests de reprise formels parmi les entreprises qui ont vu leurs pairs perturbés. L'écosystème technologique argentin et les ambitions nationales en matière d'intelligence artificielle pourraient attirer une évaluation supplémentaire de l'infrastructure cloud. Cet intérêt pourrait soutenir davantage d'options locales pour la sauvegarde, la réplication et la reprise gérée. La disponibilité de l'énergie est également pertinente pour la planification des emplacements hyperscale et peut influencer le coût d'exploitation des charges de travail de reprise. La taille du marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud en Argentine peut s'étendre à mesure que les clients passent de pratiques de sauvegarde de base à des services de reprise entièrement testés.
Chili, Colombie, Pérou et reste de l'Amérique du Sud
Le Chili combine un cluster de centres de données concentré à Santiago avec un profil de risque sismique significatif. TIS a déployé des isolateurs sismiques à pendule à friction sur 3 projets de centres de données à Santiago en 2025, montrant comment l'ingénierie sismique devient une partie de la planification de la résilience des installations. La Colombie se développe comme nœud régional secondaire, tandis que le Pérou adopte la reprise liée au cloud pour les charges de travail financières et d'assurance. Le programme RIMAC de Kyndryl illustre ce mouvement au Pérou à travers un déploiement multicloud pour les systèmes transactionnels de base. Les marchés plus petits, notamment l'Équateur, la Bolivie, le Paraguay et l'Uruguay, dépendent souvent de la sauvegarde basée sur le cloud et de la connectivité des opérateurs car la capacité souveraine locale reste limitée. Cirion a rétabli la connectivité internationale du Venezuela après la panne de câble liée au tremblement de terre de juin 2026, soulignant l'importance de la diversité des routes pour les plans de reprise régionaux.[3] Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud doit donc faire face à des conditions différentes, allant de la protection sismique à la connectivité transfrontalière et aux contraintes d'hébergement local.
Paysage concurrentiel
Concentration du Marché
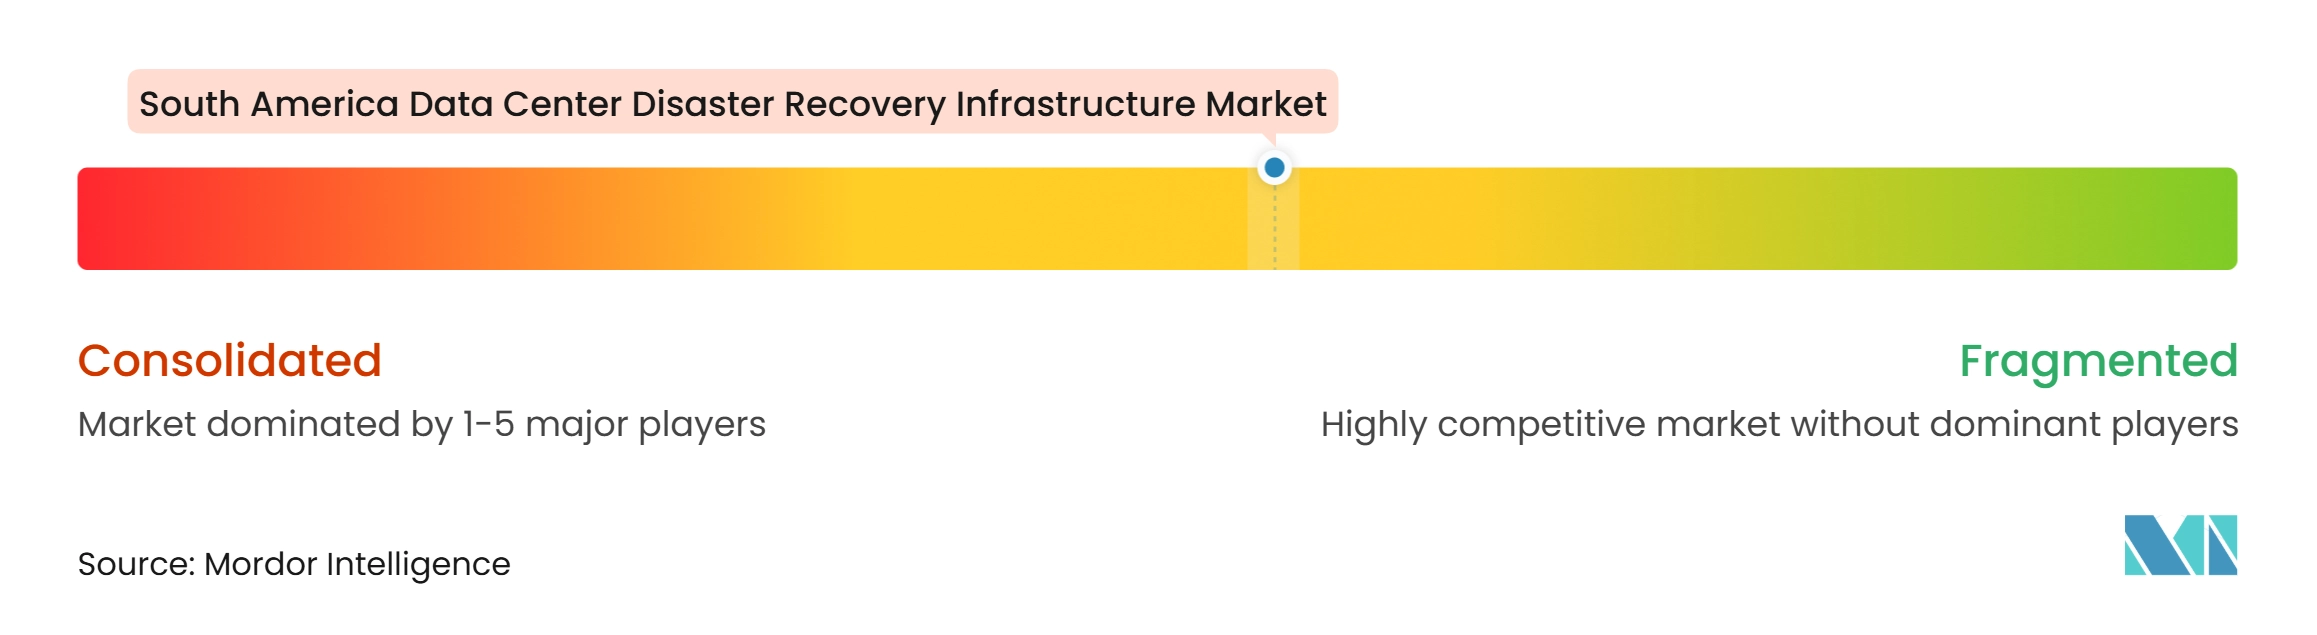
Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud comprend des fournisseurs mondiaux de cloud et de logiciels ainsi que des opérateurs régionaux de colocation et de connectivité. IBM, Microsoft, Amazon Web Services, Oracle, Cisco et Google sont en concurrence à travers des services cloud intégrés et de reprise gérée. Ascenty, Scala Data Centers, ODATA, Equinix, Elea Data Centers et Cirion Technologies sont en concurrence à travers la couverture des installations, l'interconnexion et la capacité opérationnelle locale. Le marché est modérément concentré en capacité de colocation, tandis que la couche de logiciels de réplication, d'orchestration et de test reste plus dispersée. Cette structure offre aux clients d'entreprise le choix entre de larges plateformes cloud et des fournisseurs capables de fournir une infrastructure physique locale. Elle laisse également de la place pour des services de reprise gérés destinés aux clients de taille intermédiaire en Colombie et au Pérou, ainsi que dans les marchés nationaux plus petits.
Equinix a étendu la capacité régionale de ses centres de données et ajouté le refroidissement liquide à son installation Santiago ST2.[4] Cirion a restauré un système de câble sous-marin endommagé près du Venezuela en 29 jours après le tremblement de terre de juin 2026, tout en maintenant plus de 60 % des services clients via des routes alternatives. Ces actions montrent que la capacité physique et la capacité de réponse réseau peuvent différencier les opérateurs régionaux. Commvault a introduit Cloud Unity pour combiner l'automatisation des opérations de résilience, l'analyse des menaces et le basculement multiplateforme. Cette initiative reflète un accent plus large sur les outils de reprise qui aident les clients à tester et à automatiser des environnements complexes. Oi Soluções a également intégré Veeam Backup and Restore avec AWS au Brésil, renforçant la demande de reprise hybride orientée services.
Les services de reprise après sinistre cloud natifs exercent une pression sur les fournisseurs qui se concentraient historiquement sur les produits de sauvegarde. Les clients s'attendent de plus en plus à des copies immuables, à la détection des menaces, à l'orchestration de la reprise et à des résultats de tests documentés dans la même offre. Les entreprises de télécommunications régionales peuvent utiliser leurs actifs de fibre optique pour regrouper la connectivité avec des services de reprise gérés. Les fournisseurs mondiaux conservent des avantages en termes d'étendue de la plateforme cloud, tandis que les fournisseurs locaux peuvent répondre aux exigences de résidence des données, de latence et de support dans le pays.
Leaders du secteur de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud
-
International Business Machines Corporation
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Google LLC
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Dell Technologies Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Zerto Ltd.
- Equinix, Inc.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers S.A.
- ODATA Serviços de Tecnologia Ltda.
- Cirion Technologies, LLC
- Elea Data Centers S.A.
Développements industriels récents dans Marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud
- Août 2026 : Logicalis et Nutanix ont annoncé un partenariat stratégique renforcé en Amérique du Sud, avec le Brésil comme principal point de mire, pour fournir la modernisation de l'infrastructure multicloud hybride et la reprise après sinistre en tant qu'offre combinée. La plateforme cloud Nutanix conjointe comprend le stockage défini par logiciel, la gestion unifiée et la reprise après sinistre dans des environnements hybrides et multicloud.
- Juillet 2026 : Kyndryl et RIMAC ont achevé la modernisation des systèmes transactionnels de base du principal assureur du Pérou, migrant les plateformes critiques vers Oracle Cloud Infrastructure dans un environnement multicloud qui a réduit les temps de traitement jusqu'à 80 % et établi une base pour une reprise hybride résiliente.
- Juin 2026 : Cirion Technologies a exécuté une opération de reprise d'infrastructure sous-marine après qu'un tremblement de terre du 24 juin 2026 a sectionné son câble près de la station La Guaira au Venezuela à une profondeur de 1 800 mètres. La société a rétabli l'anneau de connectivité de Caracas en 48 heures, maintenu plus de 60 % des services clients via des routes alternatives et achevé la restauration complète en 29 jours.
- Mars 2026 : Conecta Infra a annoncé un investissement phasé de 350 millions USD pour déployer une infrastructure de fibre optique sous-marine en Amérique du Sud. Le projet reliera les principaux hubs de centres de données au Brésil, au Chili et en Argentine d'ici 2028, réduisant considérablement la latence de réplication et renforçant les architectures de résilience aux sinistres transfrontalières au niveau de la couche physique.
Périmètre du rapport sur le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud
Le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud désigne l'écosystème collectif d'actifs physiques, de systèmes logiciels et d'installations réseau conçus pour assurer la continuité des activités et la préservation des données pour les centres de données des nations sud-américaines lors d'événements perturbateurs.
Le rapport sur le marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud est segmenté par type d'infrastructure (centres de données de reprise secondaires et dédiés, infrastructure de centre de données de sauvegarde, infrastructure de réplication et de protection des données, infrastructure d'orchestration du basculement et de la reprise, infrastructure de stockage de sauvegarde, infrastructure réseau et de connectivité pour la reprise, et infrastructure de reprise après sinistre basée sur le cloud), modèle de déploiement (reprise après sinistre sur site, reprise basée sur la colocation, reprise après sinistre basée sur le cloud, reprise après sinistre hybride, et reprise après sinistre en tant que service (DRaaS)), architecture de reprise (actif-actif, actif-passif, veille chaude, veille froide, sauvegarde et restauration, et réplication continue des données), composant (infrastructure de calcul et de serveurs, systèmes de stockage et de sauvegarde, logiciel de réplication de données, systèmes réseau et de connectivité, orchestration et automatisation de la reprise, et surveillance, test et gestion du basculement), application (reprise des applications métier critiques, reprise des bases de données et des plateformes de données, reprise des machines virtuelles et des charges de travail, reprise des applications cloud natives, reprise informatique d'entreprise, et restauration des services à haute disponibilité et en continu), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (CSP) et entreprise et périphérie), et géographie (Brésil, Chili, Argentine, Colombie, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Centres de données de reprise secondaires et dédiés |
| Infrastructure de centre de données de sauvegarde |
| Infrastructure de réplication et de protection des données |
| Infrastructure d'orchestration du basculement et de la reprise |
| Infrastructure de stockage de sauvegarde |
| Infrastructure réseau et de connectivité pour la reprise |
| Infrastructure de reprise après sinistre basée sur le cloud |
| Reprise après sinistre sur site |
| Reprise basée sur la colocation |
| Reprise après sinistre basée sur le cloud |
| Reprise après sinistre hybride |
| Reprise après sinistre en tant que service (DRaaS) |
| Actif-Actif |
| Actif-Passif |
| Veille chaude |
| Veille froide |
| Sauvegarde et restauration |
| Réplication continue des données |
| Infrastructure de calcul et de serveurs |
| Systèmes de stockage et de sauvegarde |
| Logiciel de réplication de données |
| Systèmes réseau et de connectivité |
| Orchestration et automatisation de la reprise |
| Surveillance, test et gestion du basculement |
| Reprise des applications métier critiques |
| Reprise des bases de données et des plateformes de données |
| Reprise des machines virtuelles et des charges de travail |
| Reprise des applications cloud natives |
| Reprise informatique d'entreprise |
| Restauration des services à haute disponibilité et en continu |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérie |
| Brésil |
| Chili |
| Argentine |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type d'infrastructure | Centres de données de reprise secondaires et dédiés |
| Infrastructure de centre de données de sauvegarde | |
| Infrastructure de réplication et de protection des données | |
| Infrastructure d'orchestration du basculement et de la reprise | |
| Infrastructure de stockage de sauvegarde | |
| Infrastructure réseau et de connectivité pour la reprise | |
| Infrastructure de reprise après sinistre basée sur le cloud | |
| Par modèle de déploiement | Reprise après sinistre sur site |
| Reprise basée sur la colocation | |
| Reprise après sinistre basée sur le cloud | |
| Reprise après sinistre hybride | |
| Reprise après sinistre en tant que service (DRaaS) | |
| Par architecture de reprise | Actif-Actif |
| Actif-Passif | |
| Veille chaude | |
| Veille froide | |
| Sauvegarde et restauration | |
| Réplication continue des données | |
| Par composant | Infrastructure de calcul et de serveurs |
| Systèmes de stockage et de sauvegarde | |
| Logiciel de réplication de données | |
| Systèmes réseau et de connectivité | |
| Orchestration et automatisation de la reprise | |
| Surveillance, test et gestion du basculement | |
| Par application | Reprise des applications métier critiques |
| Reprise des bases de données et des plateformes de données | |
| Reprise des machines virtuelles et des charges de travail | |
| Reprise des applications cloud natives | |
| Reprise informatique d'entreprise | |
| Restauration des services à haute disponibilité et en continu | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise et périphérie | |
| Par géographie | Brésil |
| Chili | |
| Argentine | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'infrastructure de reprise après sinistre des centres de données en Amérique du Sud ?
Le marché est évalué à 341,63 millions USD en 2026 et devrait atteindre 692,86 millions USD d'ici 2032, à un CAGR de 12,48 % de 2027 à 2032.
Qu'est-ce qui stimule la demande d'infrastructure de reprise après sinistre en Amérique du Sud ?
Les cyberattaques, l'utilisation du cloud hybride, les exigences réglementaires et la nouvelle capacité des centres de données augmentent le besoin d'environnements de reprise testés.
Quel type d'infrastructure est en tête des dépenses régionales ?
Les centres de données de reprise secondaires et dédiés sont en tête, détenant 32,73 % du chiffre d'affaires en 2026.
Quel modèle de déploiement connaît la croissance la plus rapide ?
La reprise après sinistre en tant que service devrait croître à un CAGR de 13,52 % jusqu'en 2032, les organisations recherchant des options de reprise gérée à moindre coût.
Quel pays détient la plus grande part du chiffre d'affaires régional ?
Le Brésil est en tête avec une part de 56,53 % en 2026, soutenu par son secteur financier, sa base de centres de données et ses exigences locales en matière de données.
Pourquoi les applications cloud natives modifient-elles les exigences de reprise ?
Les conteneurs et les microservices nécessitent des outils de reprise capables de coordonner les dépendances des applications distribuées dans les environnements cloud et locaux.