
Tamanho e Participação do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 183.33 Milhões de dólares |
| Tamanho do Mercado (2027) | 211.24 Milhões de dólares |
| Tamanho do Mercado (2032) | 437.68 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.68 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Sul por Mordor Intelligence
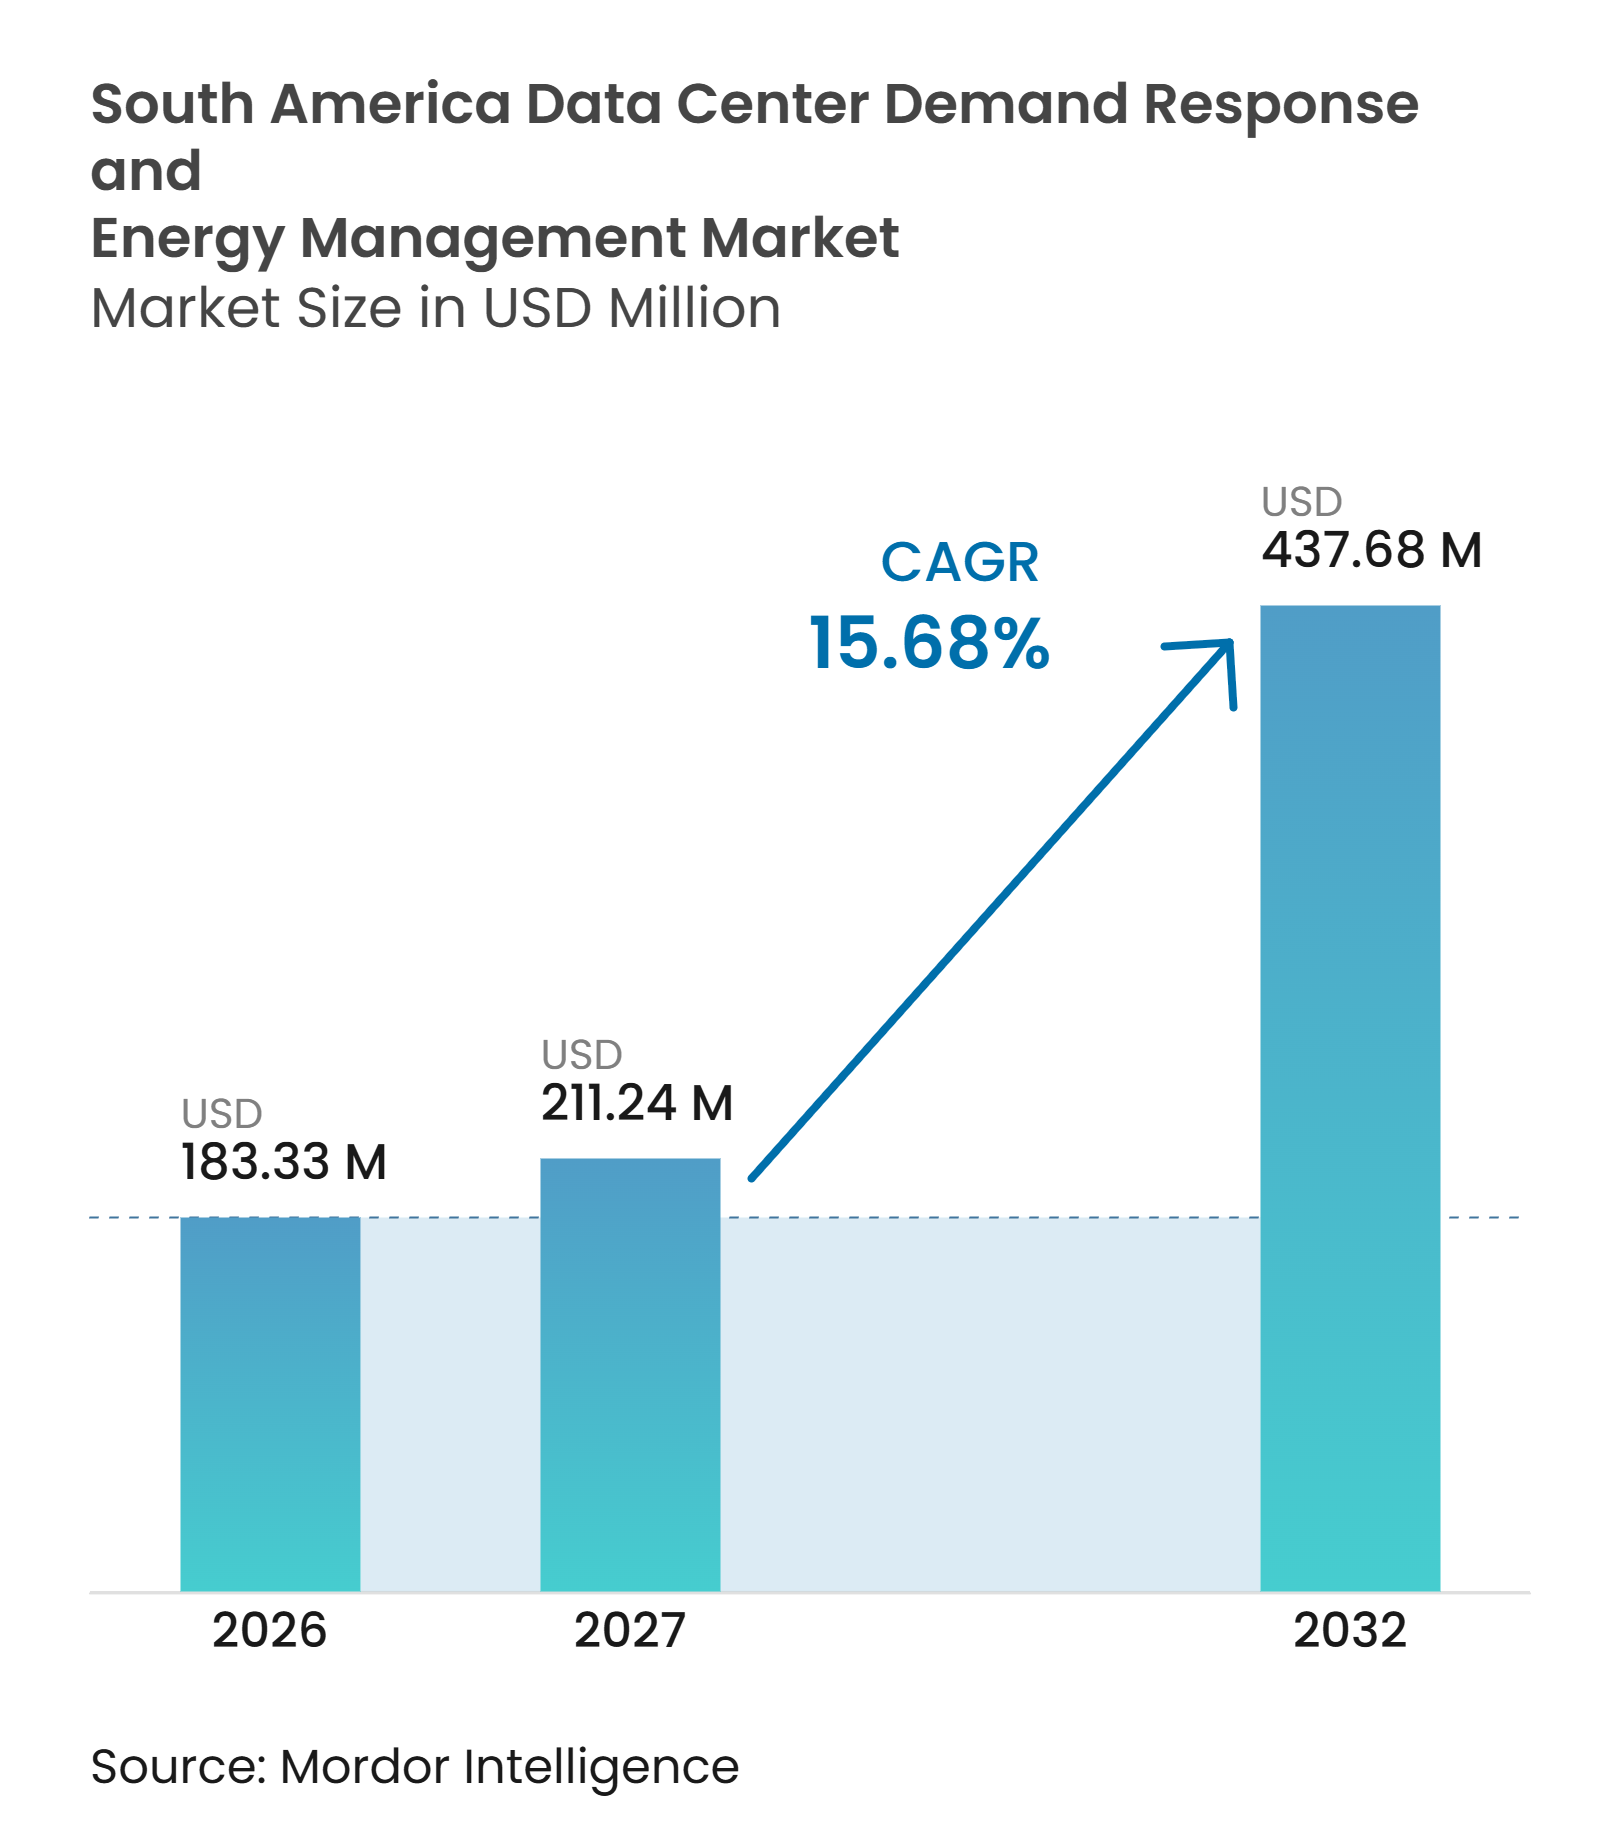
O tamanho do mercado de resposta à demanda e gestão de energia de data centers na América do Sul está projetado para expandir de 183,33 milhões de USD em 2026 para 211,24 milhões de USD em 2027, e para 437,68 milhões de USD até 2032, registrando um CAGR de 15,68% entre 2027 e 2032. O mercado de resposta à demanda e gestão de energia de data centers na América do Sul está migrando do monitoramento básico de energia para sistemas capazes de ajustar cargas computacionais quando as condições da rede elétrica mudam. As cargas de trabalho de inteligência artificial aumentam a densidade dos racks e exercem maior pressão sobre a disponibilidade de energia, especialmente em grandes campi. A geração renovável traz energia com menor teor de carbono, mas sua variabilidade diária torna a previsão e o consumo flexível mais importantes para os operadores. As concessionárias também estão expandindo programas de medição e tarifas baseadas em tempo, o que oferece aos operadores mais sinais para gerenciar o uso de energia. Essas condições favorecem fornecedores que combinam software com implementação local e serviços gerenciados contínuos.
Principais Conclusões do Relatório
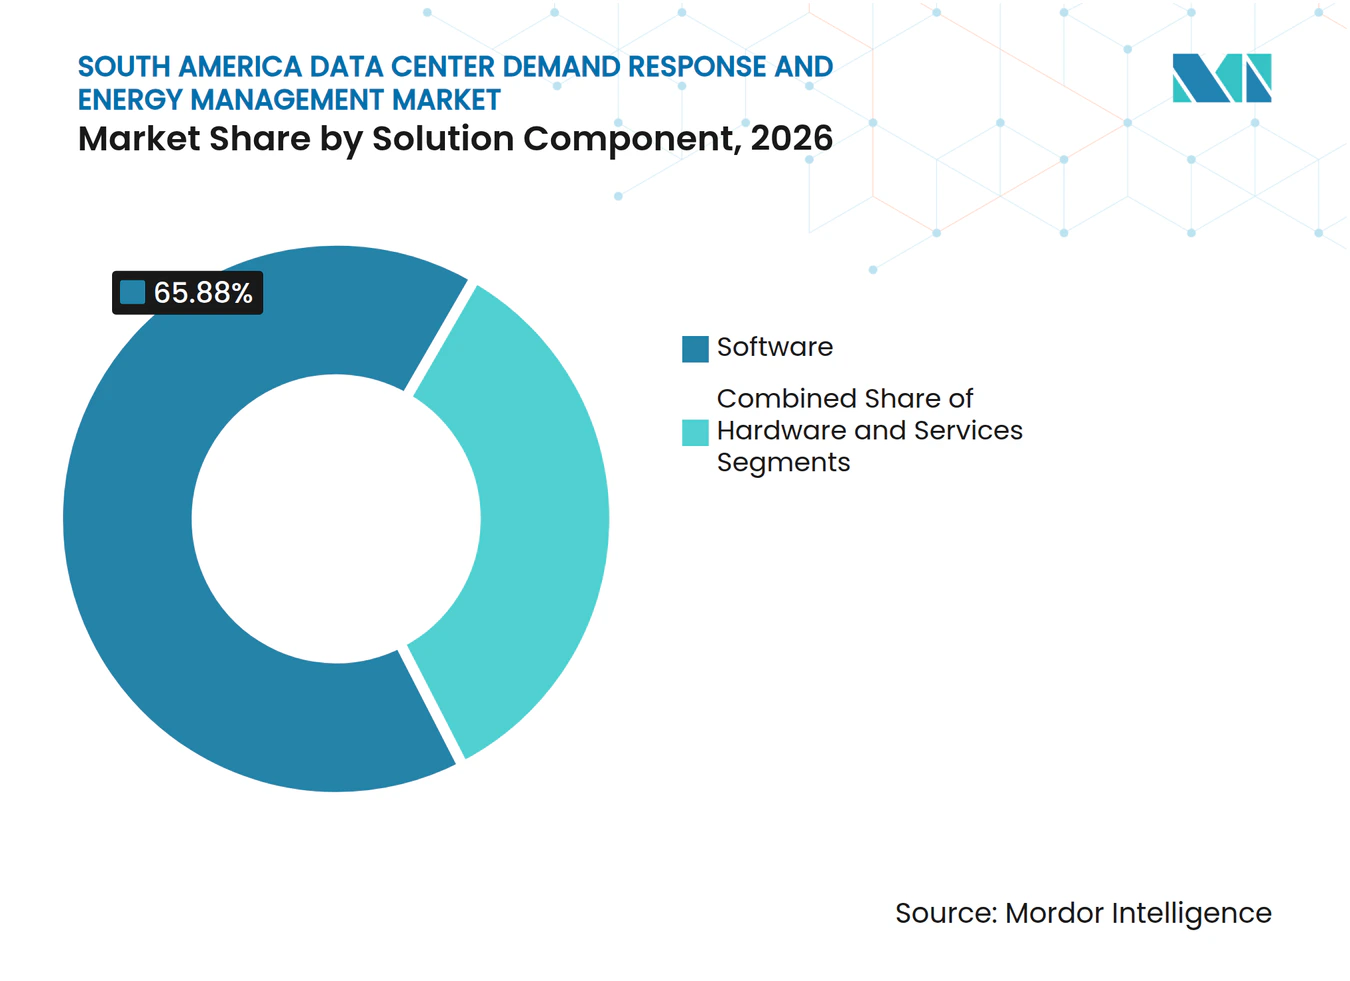
- Por componente de solução, o software deteve 65,88% do mercado de resposta à demanda e gestão de energia de data centers na América do Sul em 2026, enquanto os serviços estão projetados para expandir a um CAGR de 17,61% até 2032.
- Por tipo de solução de software, o software de gestão de energia deteve 58,19% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Sul em 2026, enquanto o software de previsão e otimização de energia está projetado para expandir a um CAGR de 17,35% até 2032.
- Por tipo de programa de resposta à demanda, os programas baseados em incentivos detiveram 70,24% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Sul em 2026 e estão projetados para expandir a um CAGR de 18,26% até 2032.
- Por nível de automação, as soluções manuais e não automatizadas detiveram 71,33% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Sul em 2026, enquanto as soluções automatizadas e avançadas de resposta à demanda estão projetadas para expandir a um CAGR de 18,50% até 2032.
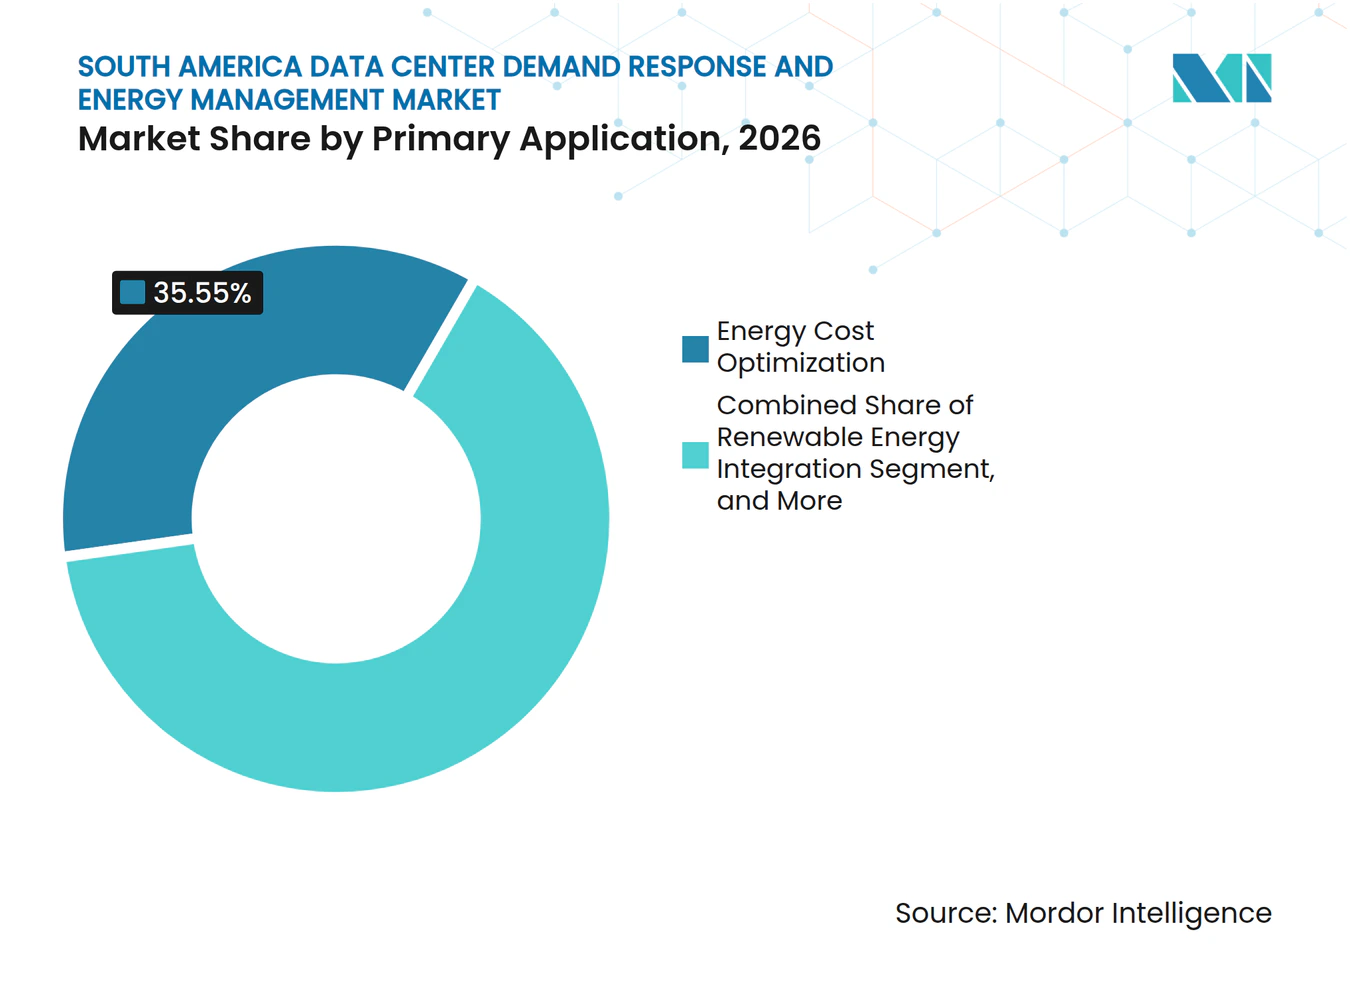
- Por aplicação principal, a otimização de custos de energia deteve 35,55% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Sul em 2026, enquanto a integração de energia renovável está projetada para expandir a um CAGR de 16,44% até 2032.
- Por tamanho de data center, as instalações de hiperescala detiveram 60,23% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Sul em 2026 e estão projetadas para expandir a um CAGR de 17,04% até 2032.
- Por tipo de data center, o colocation deteve 66,14% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Sul em 2026, enquanto os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 17,90% até 2032.
- Por geografia, o Brasil deteve 34,36% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Sul em 2026, enquanto o Chile está projetado para expandir a um CAGR de 16,72% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Cargas de Trabalho de Inteligência Artificial e Hiperescala | +4.2% | América do Sul, concentrada no Brasil e no Chile | Curto prazo (≤ 2 anos) |
| Variabilidade da Energia Renovável e Requisitos de Flexibilidade da Rede Elétrica | +3.0% | Brasil e Chile, com repercussão na Colômbia e na Argentina | Médio prazo (2 a 4 anos) |
| Volatilidade do Preço da Eletricidade e Encargos de Pico de Demanda | +2.5% | Brasil e Chile, com relevância secundária na Colômbia e no Peru | Médio prazo (2 a 4 anos) |
| Implantação de Medidores Inteligentes e Digitalização da Rede Elétrica | +1.8% | Brasil e Chile | Médio prazo (2 a 4 anos) |
| Gargalos de Interconexão de Data Centers Sul-Americanos | +1.3% | Brasil, Chile e Colômbia | Longo prazo (≥ 4 anos) |
| Flexibilidade Orientada a Cargas de Trabalho para Inteligência Artificial e Computação de Alto Desempenho | +1.5% | América do Sul, com uso inicial em São Paulo e Santiago | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Cargas de Trabalho de Inteligência Artificial e Hiperescala
As cargas de trabalho de treinamento e inferência de inteligência artificial estão impondo novas exigências aos sistemas de energia de data centers em todo o mercado de resposta à demanda e gestão de energia de data centers na América do Sul. Implantações intensivas em GPU podem ultrapassar 30 kW por rack, tornando a gestão de energia uma função de controle de carga diária, e não apenas uma função de faturamento. Instalações maiores precisam de visibilidade sobre distribuição de energia, resfriamento e sistemas de energia ininterrupta antes de poderem responder com segurança a eventos da rede elétrica. A Scala Data Centers relatou densidades de rack variando de 24 kW a 100 kW em seu Campus Tamboré, evidenciando por que sites de alta densidade exigem operações de energia estreitamente coordenadas. A Schneider Electric também apresentou arquiteturas de referência com a NVIDIA para data centers preparados para inteligência artificial, conectando controles de energia ao design da infraestrutura computacional.
Variabilidade da Energia Renovável e Requisitos de Flexibilidade da Rede Elétrica
A geração renovável cria um forte incentivo para que os operadores tornem o uso de eletricidade mais flexível. A produção solar e eólica pode variar ao longo do dia, enquanto as obrigações de serviço dos data centers exigem energia confiável em todos os horários. Essa combinação torna a previsão de consumo, a coordenação de armazenamento e o agendamento de cargas de trabalho mais úteis no mercado de resposta à demanda e gestão de energia de data centers na América do Sul. Um estudo da RESET Network constatou que a incorporação de resposta à demanda no planejamento do sistema elétrico chileno poderia reduzir os custos totais do sistema em até 35,7% nos cenários modelados. A Atlas Renewable Energy descreveu o armazenamento em baterias como um complemento importante ao fornecimento de energia renovável para data centers, aumentando a necessidade de plataformas que coordenem ativos de energia em vez de gerenciar uma única fonte.
Volatilidade do Preço da Eletricidade e Encargos de Pico de Demanda
Os custos de eletricidade baseados em tempo estão tornando o controle de energia uma questão operacional financeira para os proprietários de data centers. Os operadores podem reduzir a exposição transferindo cargas de trabalho elegíveis para fora dos períodos mais caros ou utilizando energia armazenada durante condições de pico. Os encargos de pico de demanda também tornam a medição precisa e o aviso antecipado importantes para os provedores de colocation que gerenciam contratos de concessionárias para muitos inquilinos. Essas condições favorecem a otimização de custos de energia, que é a maior aplicação no mercado de resposta à demanda e gestão de energia de data centers na América do Sul. A resposta à demanda baseada em preços pode se tornar mais prática à medida que as concessionárias aprimoram a medição e as estruturas tarifárias. Os programas baseados em incentivos ainda oferecem uma rota comercial mais clara, na qual as concessionárias pagam pela redução verificada de carga.
Implantação de Medidores Inteligentes e Digitalização da Rede Elétrica
Os medidores inteligentes fornecem os dados granulares necessários para que concessionárias e clientes mensurem um evento de resposta à demanda. A Siemens e a CPFL Energia firmaram parceria em março de 2025 para implantar software de gestão de dados de medição no estado de São Paulo, com meta de substituir 1,6 milhão de medidores convencionais até 2029. A implantação suporta visibilidade de consumo por hora, necessária para programas de controle de carga mais precisos. A Agência Internacional de Energia inclui o Brasil em sua Iniciativa de Redes Elétricas Digitais Orientadas pela Demanda, que se estende até 2027 e apoia a integração da demanda à rede elétrica.[1] Uma melhor troca de dados também pode ajudar os operadores a comprovar o desempenho perante as concessionárias, mantendo registros internos claros do uso de energia. Para o mercado de resposta à demanda e gestão de energia de data centers na América do Sul, essa infraestrutura reduz uma barreira importante à participação automatizada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Disponibilidade de Data Centers e Acordos de Nível de Serviço | -2.1% | América do Sul | Longo prazo (≥ 4 anos) |
| Fragmentação das Regras Tarifárias e do Mercado de Resposta à Demanda | -1.8% | Brasil, Chile, Colômbia, Argentina e Peru | Médio prazo (2 a 4 anos) |
| Disponibilidade Limitada de Integradores Certificados de OT e EMS | -1.2% | América do Sul, especialmente Peru, Colômbia e Argentina | Longo prazo (≥ 4 anos) |
| Risco de Cibersegurança e Interoperabilidade em Sistemas de Controle Legados | -0.9% | América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Disponibilidade de Data Centers e Acordos de Nível de Serviço
Compromissos rígidos de disponibilidade limitam a extensão em que um data center pode reduzir a carga durante um evento da rede elétrica. Contratos de colocation e hiperescala frequentemente exigem disponibilidade de 99,999%, deixando pouca margem para ações que possam afetar os serviços dos clientes. Um estudo revisado por pares de 2025 identificou os compromissos de nível de serviço e os requisitos de qualidade de serviço como principais barreiras ao uso de data centers como recursos flexíveis do sistema elétrico. Trabalhos em lote, filas de treinamento de modelos e backups diferidos são mais adequados para participação do que serviços voltados ao cliente. Essa restrição favorece os provedores de serviços gerenciados que podem definir limites operacionais seguros e administrar compromissos de resposta para os clientes. Isso também explica por que o componente de serviços deve expandir rapidamente no mercado de resposta à demanda e gestão de energia de data centers na América do Sul.
Fragmentação das Regras Tarifárias e do Mercado de Resposta à Demanda
As condições regulatórias diferem amplamente entre Brasil, Chile, Colômbia, Argentina e Peru. Isso exige que operadores multinacionais adaptem a lógica de eventos, os formatos de relatórios e as configurações tarifárias para cada mercado nacional. O Brasil utiliza sandboxes regulatórios e projetos-piloto de tarifas baseadas em tempo, enquanto o Chile possui sinais horários para determinados clientes de média tensão. A Colômbia adota uma abordagem regulatória diferente, e Argentina e Peru possuem estruturas menos desenvolvidas para a flexibilidade da demanda industrial. A complexidade resultante eleva os custos de implementação e manutenção para implantações de plataformas regionais. Isso também cria uma vantagem para fornecedores com conhecimento local das concessionárias, capacidades de conformidade específicas por país e equipes de entrega no mercado de resposta à demanda e gestão de energia de data centers na América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente de Solução:
O Software Detém a Maior Posição enquanto os Serviços Ganham TerrenoO software deteve 65,88% da receita em 2026, tornando-se o componente de solução líder. As plataformas de gestão de energia coletam dados operacionais e convertem sinais da rede elétrica em ações recomendadas ou automatizadas. Elas oferecem aos operadores visibilidade sobre equipamentos de distribuição, sistemas de resfriamento, energia de backup e a carga disponível para um evento de resposta. O hardware inclui medidores, unidades de distribuição de energia inteligentes e interfaces para sistemas de baterias. As altas densidades de rack mantêm o investimento em hardware relevante porque cada nova implantação de inteligência artificial requer medição precisa de energia local. O software, portanto, permanece como a camada de controle que conecta os dados dos equipamentos às decisões comerciais e operacionais.
Os serviços estão projetados para expandir a um CAGR de 17,61% até 2032, mais rapidamente do que outros componentes. A oportunidade de serviços inclui implementação, integração, comissionamento, suporte à conformidade e operações gerenciadas. Essa demanda reflete a lacuna entre a capacidade da plataforma e a expertise operacional disponível em sites individuais. Arranjos gerenciados podem ajudar os operadores a estabelecer limites de carga aceitáveis sem comprometer os compromissos de serviço. Integradores regionais podem se diferenciar pelo conhecimento das tarifas locais e dos requisitos da rede elétrica. O setor de resposta à demanda e gestão de energia de data centers na América do Sul, portanto, tem espaço para fornecedores que combinem implantação de software com suporte operacional responsável.



Por Tipo de Solução de Software:
A Gestão de Energia Lidera enquanto a Previsão AvançaO software de gestão de energia deteve 58,19% de participação de mercado em 2026. Ele funciona como o sistema central para coleta de dados de consumo e coordenação de sistemas de controle predial e de energia. Os operadores o utilizam para aplicar limites predefinidos antes do início de um evento de corte ou de um período de alto custo. As plataformas de gestão de resposta à demanda têm um papel mais focado no cadastramento em programas, no tratamento de eventos e nos relatórios para concessionárias. As ferramentas de monitoramento e análise também são frequentemente fornecidas junto com hardware de medição e energia, em vez de como produtos separados. Esse papel amplo mantém o software de gestão de energia no centro das operações das instalações.
O software de previsão e otimização de energia está projetado para expandir a um CAGR de 17,35% até 2032. Essas ferramentas ajudam os operadores a antecipar a demanda, identificar períodos de alto custo e determinar se as cargas de trabalho podem ser reagendadas. Elas também podem coordenar o armazenamento local com as condições esperadas da rede elétrica. O tamanho do mercado de resposta à demanda e gestão de energia de data centers na América do Sul nessa área de software se beneficia da necessidade de integrar a produção variável de energia renovável. A modelagem da RESET Network apoiou o valor da previsão do lado da demanda no planejamento do sistema no Chile. À medida que os incentivos formais se desenvolvem, as ferramentas de previsão podem oferecer tanto às concessionárias quanto aos operadores uma base mais clara para compromissos de desempenho.
Por Tipo de Programa de Resposta à Demanda:
Os Programas Baseados em Incentivos Permanecem como a Principal RotaOs programas baseados em incentivos detiveram 70,24% de participação em 2026, a maior entre os tipos de programas. Esses programas compensam os participantes pela redução verificada da demanda durante eventos definidos. Eles são adequados para concessionárias que precisam de suporte de capacidade confiável e desejam compromissos contratuais claros. Grandes instalações podem oferecer blocos significativos de carga flexível sem a complexidade de agregar muitos clientes menores. Isso torna os campi de hiperescala participantes particularmente atrativos para as concessionárias. Os arranjos baseados em incentivos também permitem que os operadores avaliem os retornos financeiros antes de adotar modelos operacionais mais automatizados.
O mesmo tipo de programa está projetado para expandir a um CAGR de 18,26% até 2032. Sua posição reflete a necessidade prática de estruturas de pagamento previsíveis em mercados de resposta à demanda em desenvolvimento. Os programas baseados em preços podem ganhar relevância quando a implantação de medidores fornecer dados de consumo por hora. Eles ainda dependem de uma adoção mais ampla de tarifas transparentes de uso por tempo e de regras estáveis. Sistemas elétricos com alta participação de renováveis fortalecem o argumento para pagar aos clientes para deslocar ou reduzir a carga quando as condições do sistema assim o exigirem. O mercado de resposta à demanda e gestão de energia de data centers na América do Sul pode, portanto, continuar a depender de contratos baseados em incentivos enquanto os marcos de precificação amadurecem.
Por Nível de Automação:
Os Sistemas Manuais Lideram Hoje, mas a Automação Avançada Expande Mais RapidamenteAs soluções manuais e não automatizadas detiveram 71,33% de participação em 2026. Muitas instalações ainda dependem de monitoramento periódico, revisão pelo operador e aprovação humana antes de agir sobre um sinal da rede elétrica. Isso reflete o estágio inicial da participação formal em resposta à demanda em vários países. Os operadores geralmente mapeiam sua flexibilidade disponível antes de comprometer os sistemas com a resposta automática. Os processos manuais podem ser adequados para eventos infrequentes ou sites pequenos com recursos técnicos limitados. Eles são menos adequados para sinais de preços rápidos e decisões operacionais de alta frequência.
As soluções automatizadas e avançadas de resposta à demanda estão projetadas para expandir a um CAGR de 18,50% até 2032. Elas podem conectar sinais das concessionárias ao agendamento de cargas de trabalho e às configurações predefinidas de equipamentos. Isso reduz o tempo entre uma notificação de evento e uma resposta operacional segura. A previsão baseada em aprendizado de máquina pode melhorar ainda mais o momento das decisões quando os preços de energia ou a produção renovável mudam rapidamente. As ferramentas automatizadas são especialmente relevantes para treinamento de inteligência artificial diferível, trabalhos em lote e atividades de backup. Sua adoção dependerá de dados de medição confiáveis, controles robustos de cibersegurança e regras claras que protejam as cargas de trabalho críticas dos clientes.
Por Aplicação Principal:
A Otimização de Custos Lidera, a Integração de Renováveis AceleraA otimização de custos de energia respondeu por 35,55% da participação do mercado de resposta à demanda e gestão de energia de data centers na América do Sul em 2026. Os operadores utilizam esses sistemas para compreender os padrões de consumo, a exposição ao pico de demanda e o momento das cargas controláveis. A aplicação é recorrente porque as decisões de custo são tomadas ao longo do ano, e não apenas durante emergências. O gerenciamento de carga de pico e a redução de carga de emergência atendem a necessidades diferentes, apoiando a confiabilidade da rede elétrica em condições de estresse. A participação no mercado de capacidade e os serviços auxiliares ainda estão em estágio mais inicial porque os mecanismos formais de mercado são limitados em grande parte da região. Em conjunto, essas aplicações mostram que a gestão de energia pode atender tanto a objetivos de custo operacional quanto de confiabilidade da rede elétrica.
A integração de energia renovável está projetada para expandir a um CAGR de 16,44% até 2032. Essa aplicação ajuda os sites a alinhar consumo, armazenamento e aquisição com a oferta variável de energia renovável. Em maio de 2026, a Casa dos Ventos e a Ascenty anunciaram um contrato de autoprodução avaliado em mais de 500 milhões de USD, fornecendo uma média de 110 MW de fornecimento proveniente de projetos com mais de 1,4 GW de capacidade instalada combinada. O arranjo ilustra a coordenação operacional necessária quando os data centers combinam contratos de energia de longo prazo com geração variável. As ferramentas de integração de energia renovável podem ajudar os operadores a gerenciar essa complexidade sem tratar energia limpa e confiabilidade como objetivos separados.

Por Tamanho de Data Center:
As Instalações de Hiperescala Lideram em Escala e ExpansãoAs instalações de hiperescala detiveram 60,23% de participação em 2026. Grandes campi podem distribuir o custo de subestações, plantas de resfriamento, conexões de fibra e controles de energia por uma demanda de energia substancial. Isso facilita o estabelecimento do argumento econômico para uma plataforma formal de resposta à demanda. A infraestrutura centralizada também oferece aos operadores do site maior visibilidade sobre a carga que pode ser ajustada com segurança. Instalações de grande porte têm benefícios relacionados, embora sua escala operacional seja menor. Instalações menores e médias podem recorrer cada vez mais a provedores de serviços para participar de programas de concessionárias onde a participação direta não é prática.
As instalações de hiperescala estão projetadas para expandir a um CAGR de 17,04% até 2032. Seu crescimento está vinculado a implantações de nuvem, inteligência artificial e computação de alto desempenho que requerem capacidade concentrada. A construção contínua de campi sustenta a demanda permanente por sistemas de controle de energia. O mercado de resposta à demanda e gestão de energia de data centers na América do Sul deve atender tanto a grandes campi quanto a sites menores que precisam de ofertas gerenciadas mais simples. Isso cria uma divisão entre plataformas empresariais para grandes operadores e modelos orientados a serviços para a longa cauda de instalações.
Por Tipo de Data Center:
O Colocation Lidera, enquanto os Provedores de Serviços em Nuvem Expandem Mais RapidamenteO colocation deteve 66,14% de participação em 2026. Os operadores de colocation geralmente gerenciam contratos de concessionárias, exposição ao pico de demanda e infraestrutura de energia do site em nome dos inquilinos. Suas decisões de compra podem, portanto, influenciar as práticas de energia em muitas cargas de trabalho de clientes ao mesmo tempo. Eles precisam de ferramentas que protejam os níveis de serviço dos inquilinos enquanto ajudam o site a responder às condições tarifárias e da rede elétrica. As instalações empresariais e de borda têm compromissos de carga menores e podem ter menos espaço para participar de programas formais. O monitoramento de energia ainda pode se tornar mais comum nessas instalações à medida que os clientes comerciais obtêm maior visibilidade sobre seu uso de eletricidade.
Os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 17,90% até 2032. Suas implantações regionais aumentam a necessidade de instalações alinhadas com compromissos globais de sustentabilidade e confiabilidade. As plataformas de nuvem podem agendar tarefas computacionais ao longo do tempo, apoiando a gestão flexível de carga. No entanto, os serviços voltados ao cliente ainda precisam de proteção rigorosa contra interrupções. Isso torna a classificação de cargas de trabalho e a governança operacional partes essenciais do planejamento de resposta à demanda.
Análise Geográfica
Brasil
O Brasil respondeu por 34,36% do mercado de resposta à demanda e gestão de energia de data centers na América do Sul em 2026. O país combina a maior base de data centers da região com um sistema elétrico predominantemente renovável e uma necessidade crescente de gestão confiável de energia. O congestionamento da rede elétrica nos principais corredores de data centers torna a flexibilidade operacional cada vez mais valiosa para grandes instalações. Os projetos de sandbox tarifário da ANEEL fornecem um ambiente regulatório para testar abordagens de precificação mais responsiva e gestão de demanda. A Siemens e a CPFL Energia também estão substituindo medidores convencionais em todo o estado de São Paulo, apoiando uma medição mais detalhada para consumidores comerciais.[2] O acordo de energia entre a Casa dos Ventos e a Ascenty mostra que grandes operadores estão vinculando a aquisição de energia renovável a requisitos mais amplos de gestão de energia.
Chile
O Chile está projetado para expandir a um CAGR de 16,72% até 2032, a taxa mais rápida entre os segmentos geográficos. Sua crescente base de hiperescala deve operar dentro de um sistema elétrico onde a produção renovável e as restrições da rede elétrica moldam o planejamento energético. A tarifa nacional BT4.3 oferece a determinados consumidores de média tensão sinais de preços por hora, criando uma rota comercial mais clara para ferramentas de resposta do que em vários países vizinhos. O investimento em nuvem aumenta a necessidade de fornecimento confiável e de controle detalhado sobre a demanda de eletricidade. O planejamento de resposta à demanda pode ajudar os operadores a alinhar cargas de trabalho flexíveis com as condições da rede elétrica, preservando a qualidade do serviço.
Colômbia, Argentina, Peru e Outros Corredores Emergentes
A Argentina está expandindo a partir de uma base instalada menor, com a Cirion adicionando mais de 2 MW de capacidade e cerca de 160 racks no BUE1 em agosto de 2025. No Peru, a oferta limitada de pessoal técnico qualificado fora de Lima pode favorecer os serviços gerenciados para sistemas de energia e tecnologia operacional. A expansão de fibra transfronteiriça está reduzindo as barreiras de conectividade em locais secundários, apoiando assim o investimento futuro em data centers.
Cenário Competitivo
Concentração do Mercado
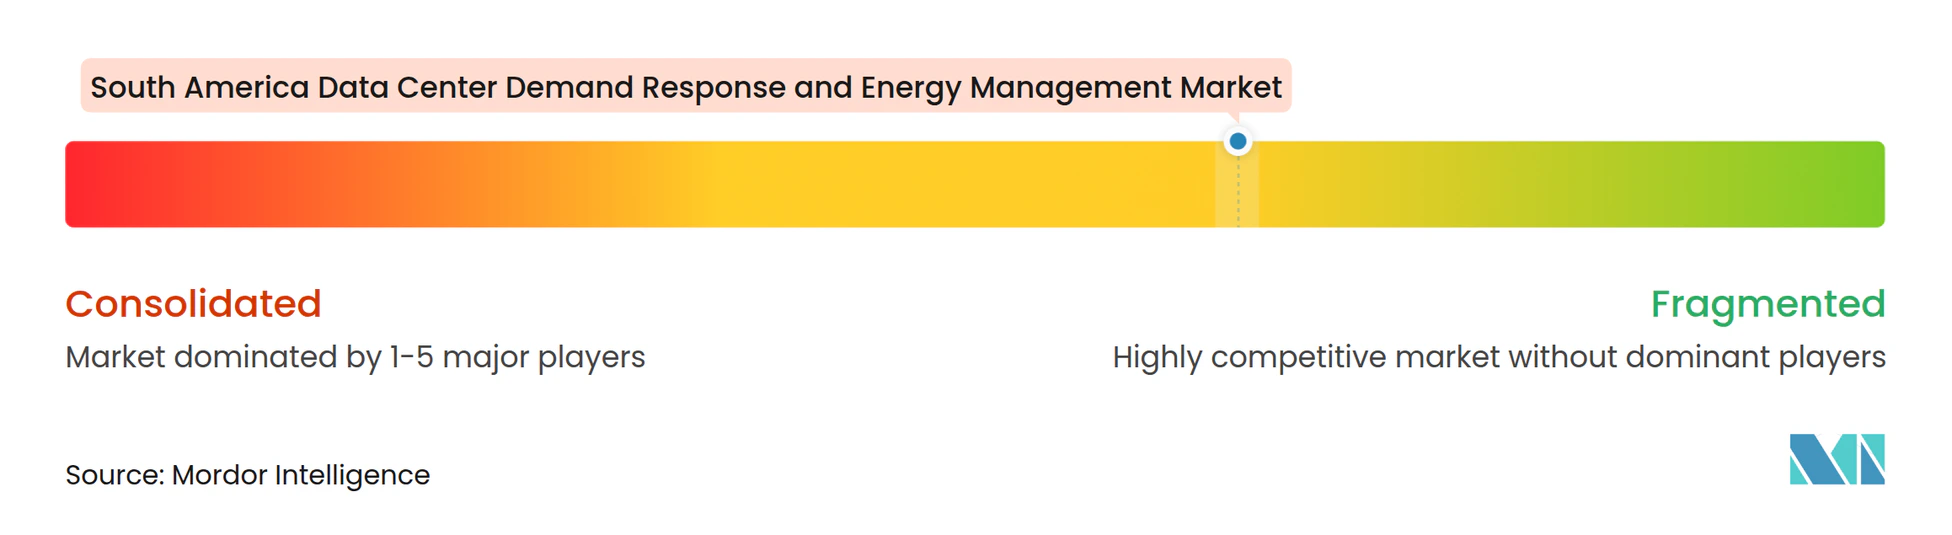
O mercado de resposta à demanda e gestão de energia de data centers na América do Sul é moderadamente fragmentado. As empresas globais de tecnologia de energia têm forte reconhecimento de marca, portfólios de produtos estabelecidos e relacionamentos com grandes operadores de data centers. A Schneider Electric, a ABB, a Siemens, a Honeywell e a Johnson Controls competem ao lado de empresas especializadas em software e integradores regionais de tecnologia operacional. Grandes fornecedores podem combinar controles de energia, gestão de resfriamento, distribuição de energia e suporte a serviços em uma oferta mais ampla. Os provedores regionais podem competir aproveitando o conhecimento tarifário, o comissionamento local e o suporte pós-instalação. Essa estrutura permite que diferentes tipos de fornecedores atendam a campi de hiperescala, instalações de colocation e sites empresariais menores.
A Schneider Electric apresentou seu portfólio de data centers para a era da inteligência artificial em São Paulo em outubro de 2026, incluindo gestão de energia EcoStruxure, resfriamento líquido e arquitetura modular.[3] A empresa está incorporando controles de energia mais cedo no ciclo de design para alcançar instalações preparadas para inteligência artificial. A Siemens está fortalecendo a base de dados da rede elétrica por meio de seu trabalho de gestão de dados de medição com a CPFL Energia, o que pode tornar a participação granular em resposta à demanda mais prática. Os fornecedores estão integrando cada vez mais o design de instalações, a medição e as capacidades de controle de energia em suas ofertas mais amplas de data centers.
Os agregadores menores enfrentam uma barreira porque as concessionárias geralmente preferem celebrar acordos diretos com grandes clientes industriais. Isso pode limitar os modelos de cadastramento por terceiros e requer autorização local antes que uma plataforma possa participar de um programa. As oportunidades permanecem em instalações de colocation abaixo de 5 MW que não dispõem de pessoal para gerenciar o cadastramento e a conformidade. Os operadores multinacionais também precisam de ferramentas configuráveis para Brasil, Chile e Colômbia, em vez de uma única configuração fixa. A escassez de especialistas locais em automação e as práticas variadas de cibersegurança podem favorecer os provedores de serviços gerenciados com equipes de entrega regionais. O mercado de resposta à demanda e gestão de energia de data centers na América do Sul, portanto, recompensa empresas que combinam capacidade de produto, conhecimento operacional local e execução de serviços responsável.
Líderes do Setor de Resposta à Demanda e Gestão de Energia de Data Centers na América do Sul
-
ABB Ltd.
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Sul Empresas cobertas neste relatório
- ABB Ltd.
- Ameresco, Inc.
- AutoGrid Systems, Inc.
- CPower Energy Management LLC
- Eaton Corporation plc
- Enel S.p.A.
- EnergyHub, Inc.
- Fluence Energy, Inc.
- General Electric Company
- GridPoint, Inc.
- Honeywell International Inc.
- Itron, Inc.
- Johnson Controls International plc
- Landis+Gyr Group AG
- NRG Energy, Inc.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Stem, Inc.
- Voltus, Inc.
Desenvolvimentos industriais recentes em Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Sul
- Outubro de 2026: A Schneider Electric apresentou seu portfólio de soluções de data centers para a era da inteligência artificial no Data Center World Brazil 2026 em São Paulo, exibindo a gestão de energia EcoStruxure, sistemas de resfriamento líquido e arquiteturas modulares e pré-fabricadas para cargas de trabalho de inferência de inteligência artificial, bem como sua parceria de arquitetura de referência com a NVIDIA para plataformas que suportam as gerações de processadores GB200 e GB300. Isso posicionou a Schneider Electric como parceira tecnológica em gestão de energia, vinculando diretamente a capacidade do software EMS aos padrões de design de infraestrutura de inteligência artificial no mercado sul-americano.
- Setembro de 2026: A ABB lançou o Infinitus, seu portfólio de energia em corrente contínua (CC) para data centers de inteligência artificial globalmente, desenvolvido em colaboração com a NVIDIA, visando a arquitetura CC de 800V para racks de servidores de inteligência artificial de 1 MW e suportando arquiteturas CC nativas e híbridas CC-CA. O lançamento representa um avanço significativo na infraestrutura de gestão de energia, permitindo a execução automatizada de eventos de resposta à demanda em data centers de alta densidade com classificação para inteligência artificial.
- Maio de 2026: A Casa dos Ventos e a Ascenty anunciaram o maior contrato de autoprodução de energia renovável para data centers na América do Sul, fornecendo uma média de 110 MW de dois projetos com capacidade instalada combinada superior a 1,4 GW, com início das operações previsto para 2027. O contrato utiliza fontes renováveis complementares para aumentar a flexibilidade do fornecimento e apoia a estratégia de descarbonização da Ascenty em seus 38 data centers no Brasil, Chile, México e Colômbia.
- Março de 2026: O regulador de energia da Colômbia, a CREG, emitiu uma resolução permitindo que os preços dos contratos de eletricidade de longo prazo sejam refletidos nas tarifas reguladas, reduzindo a exposição dos operadores de data centers a picos de preços no mercado spot impulsionados pela hidroeletricidade e melhorando a previsibilidade financeira dos investimentos em gestão de energia de vários anos.
Escopo do Relatório do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Sul
O Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Sul abrange hardware, software e serviços utilizados para melhorar a eficiência energética, gerenciar a demanda de eletricidade e otimizar a participação em programas de rede elétrica em data centers no Brasil, Chile, Colômbia, Argentina, Peru e outros países sul-americanos. O mercado apoia os operadores de data centers no gerenciamento de custos de energia, na melhoria da resiliência, na integração de recursos de energia renovável, na participação em iniciativas de resposta à demanda e no enfrentamento das restrições de infraestrutura elétrica regional por meio de sistemas avançados de monitoramento, automação e gestão de energia.
O Relatório do Mercado de Resposta à Demanda e Gestão de Energia de Data Centers na América do Sul é Segmentado por Componente de Solução (Hardware, Software e Serviços), Tipo de Solução de Software (Plataformas de Gestão de Resposta à Demanda, Software de Gestão de Energia, Software de Monitoramento e Análise de Energia e Software de Previsão e Otimização de Energia), Tipo de Programa de Resposta à Demanda (Programas Baseados em Preços e Programas Baseados em Incentivos), Nível de Automação (Soluções Manuais e Não Automatizadas e Soluções Automatizadas e Avançadas de Resposta à Demanda), Aplicação Principal (Gerenciamento de Carga de Pico, Redução de Carga de Emergência, Participação no Mercado de Capacidade, Serviços Auxiliares, Otimização de Custos de Energia e Integração de Energia Renovável), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial e Borda) e Geografia (Brasil, Chile, Colômbia, Argentina, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Plataformas de Gestão de Resposta à Demanda |
| Software de Gestão de Energia |
| Software de Monitoramento e Análise de Energia |
| Software de Previsão e Otimização de Energia |
| Programas Baseados em Preços |
| Programas Baseados em Incentivos |
| Soluções Manuais e Não Automatizadas |
| Soluções Automatizadas e Avançadas de Resposta à Demanda |
| Gerenciamento de Carga de Pico |
| Redução de Carga de Emergência |
| Participação no Mercado de Capacidade |
| Serviços Auxiliares |
| Otimização de Custos de Energia |
| Integração de Energia Renovável |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| Brasil |
| Chile |
| Colômbia |
| Argentina |
| Peru |
| Restante da América do Sul |
| Por Componente de Solução | Hardware |
| Software | |
| Serviços | |
| Por Tipo de Solução de Software | Plataformas de Gestão de Resposta à Demanda |
| Software de Gestão de Energia | |
| Software de Monitoramento e Análise de Energia | |
| Software de Previsão e Otimização de Energia | |
| Por Tipo de Programa de Resposta à Demanda | Programas Baseados em Preços |
| Programas Baseados em Incentivos | |
| Por Nível de Automação | Soluções Manuais e Não Automatizadas |
| Soluções Automatizadas e Avançadas de Resposta à Demanda | |
| Por Aplicação Principal | Gerenciamento de Carga de Pico |
| Redução de Carga de Emergência | |
| Participação no Mercado de Capacidade | |
| Serviços Auxiliares | |
| Otimização de Custos de Energia | |
| Integração de Energia Renovável | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resposta à demanda e gestão de energia de data centers na América do Sul?
O setor está projetado em 183,33 milhões de USD em 2026 e 211,24 milhões de USD em 2027. Espera-se que atinja 437,68 milhões de USD até 2032, representando um CAGR de 15,68% no período de 2027 a 2032.
O que está impulsionando a adoção de sistemas de resposta à demanda em data centers sul-americanos?
As cargas de trabalho de inteligência artificial, a variabilidade da energia renovável, os encargos de pico de demanda e a melhoria da cobertura de medidores inteligentes estão aumentando a necessidade de operações de energia flexíveis.
Qual componente de solução lidera o setor?
O software lidera com 65,88% de participação em 2026 porque conecta equipamentos de instalações, dados de energia, sinais da rede elétrica e decisões de controle de carga.
Qual tipo de programa de resposta à demanda tem a maior participação?
Os programas baseados em incentivos detiveram 70,24% de participação em 2026 e estão projetados para expandir a um CAGR de 18,26% até 2032.
Por que as instalações de hiperescala são importantes para a adoção da gestão de energia?
As instalações de hiperescala detiveram 60,23% de participação em 2026 e podem justificar controles de energia centralizados devido às suas cargas grandes e concentradas.
Qual país deve avançar mais rapidamente?
O Chile está projetado para expandir a um CAGR de 16,72% até 2032, apoiado pelo investimento em nuvem, sinais de preços por hora e requisitos de gestão da rede elétrica.