
Taille et part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
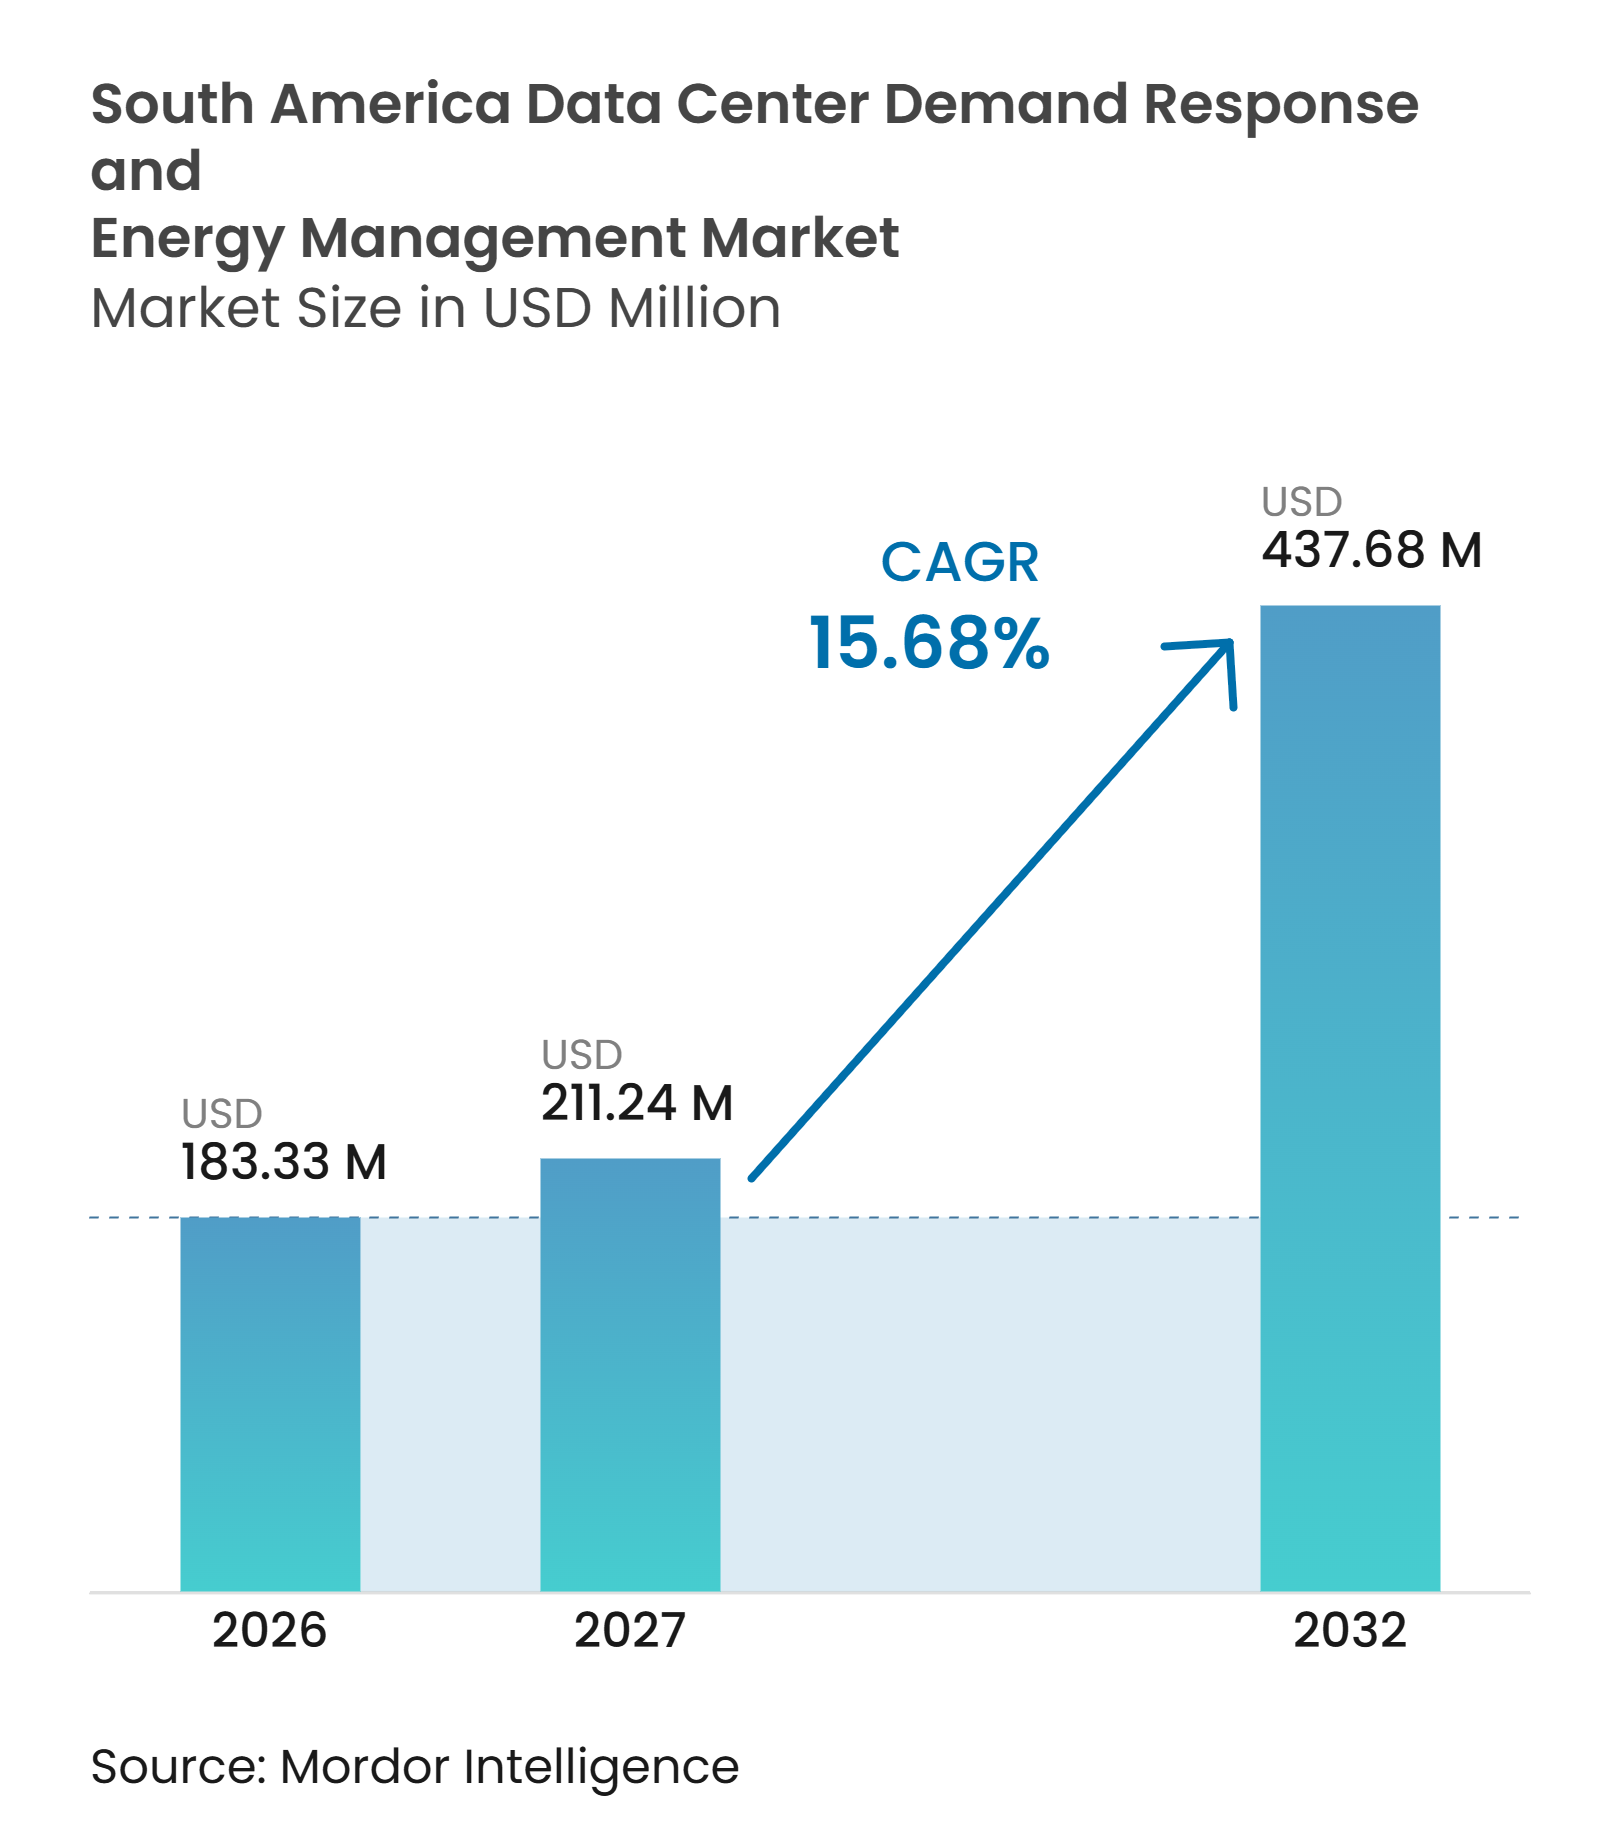
| Taille du marché de l'année de base (2026) | 183.33 Millions de dollars américains |
| Taille du Marché (2027) | 211.24 Millions de dollars américains |
| Taille du Marché (2032) | 437.68 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 15.68 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud devrait s'étendre de 183,33 millions USD en 2026 à 211,24 millions USD en 2027, puis à 437,68 millions USD d'ici 2032, enregistrant un CAGR de 15,68 % entre 2027 et 2032. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud évolue d'une surveillance énergétique de base vers des systèmes capables d'ajuster les charges de calcul lorsque les conditions du réseau changent. Les charges de travail d'intelligence artificielle augmentent la densité des baies et exercent une pression accrue sur la disponibilité de l'énergie, en particulier dans les grands campus. La production d'énergie renouvelable apporte une énergie à faible teneur en carbone, mais sa variabilité quotidienne rend la prévision et la consommation flexible plus importantes pour les opérateurs. Les services publics élargissent également les programmes de comptage et de tarification basée sur le temps, ce qui donne aux opérateurs davantage de signaux pour gérer la consommation d'énergie. Ces conditions favorisent les fournisseurs qui combinent des logiciels avec une mise en œuvre locale et des services gérés continus.
Points clés du rapport
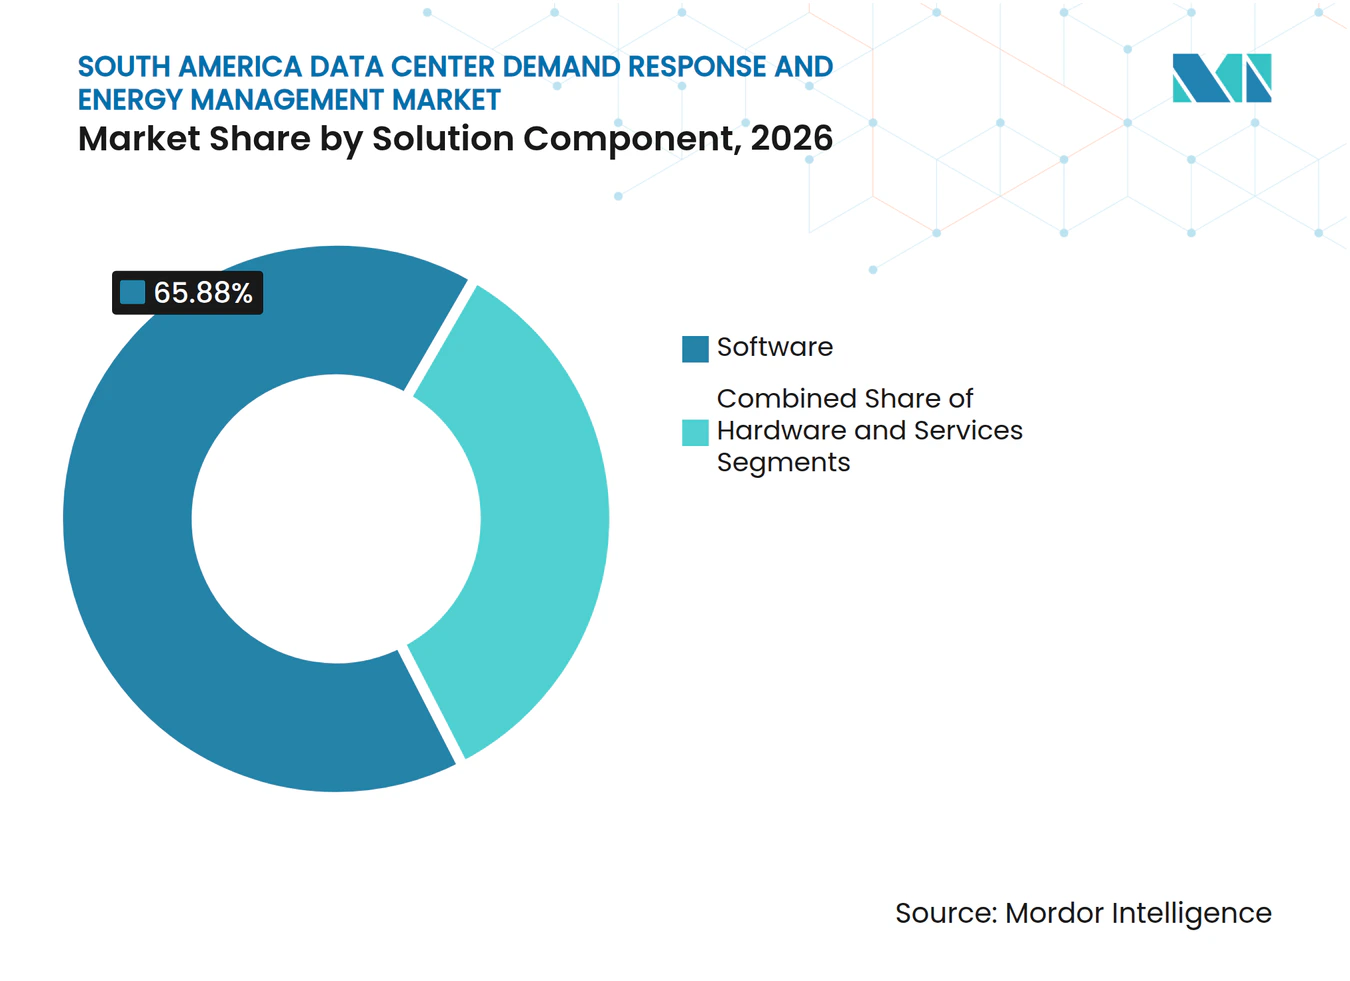
- Par composant de solution, les logiciels détenaient 65,88 % du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud en 2026, tandis que les services devraient se développer à un CAGR de 17,61 % jusqu'en 2032.
- Par type de solution logicielle, les logiciels de gestion de l'énergie détenaient 58,19 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud en 2026, tandis que les logiciels de prévision et d'optimisation de l'énergie devraient se développer à un CAGR de 17,35 % jusqu'en 2032.
- Par type de programme de réponse à la demande, les programmes basés sur les incitations détenaient 70,24 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud en 2026 et devraient se développer à un CAGR de 18,26 % jusqu'en 2032.
- Par niveau d'automatisation, les solutions manuelles et non automatisées détenaient 71,33 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud en 2026, tandis que les solutions de réponse à la demande automatisées et avancées devraient se développer à un CAGR de 18,50 % jusqu'en 2032.
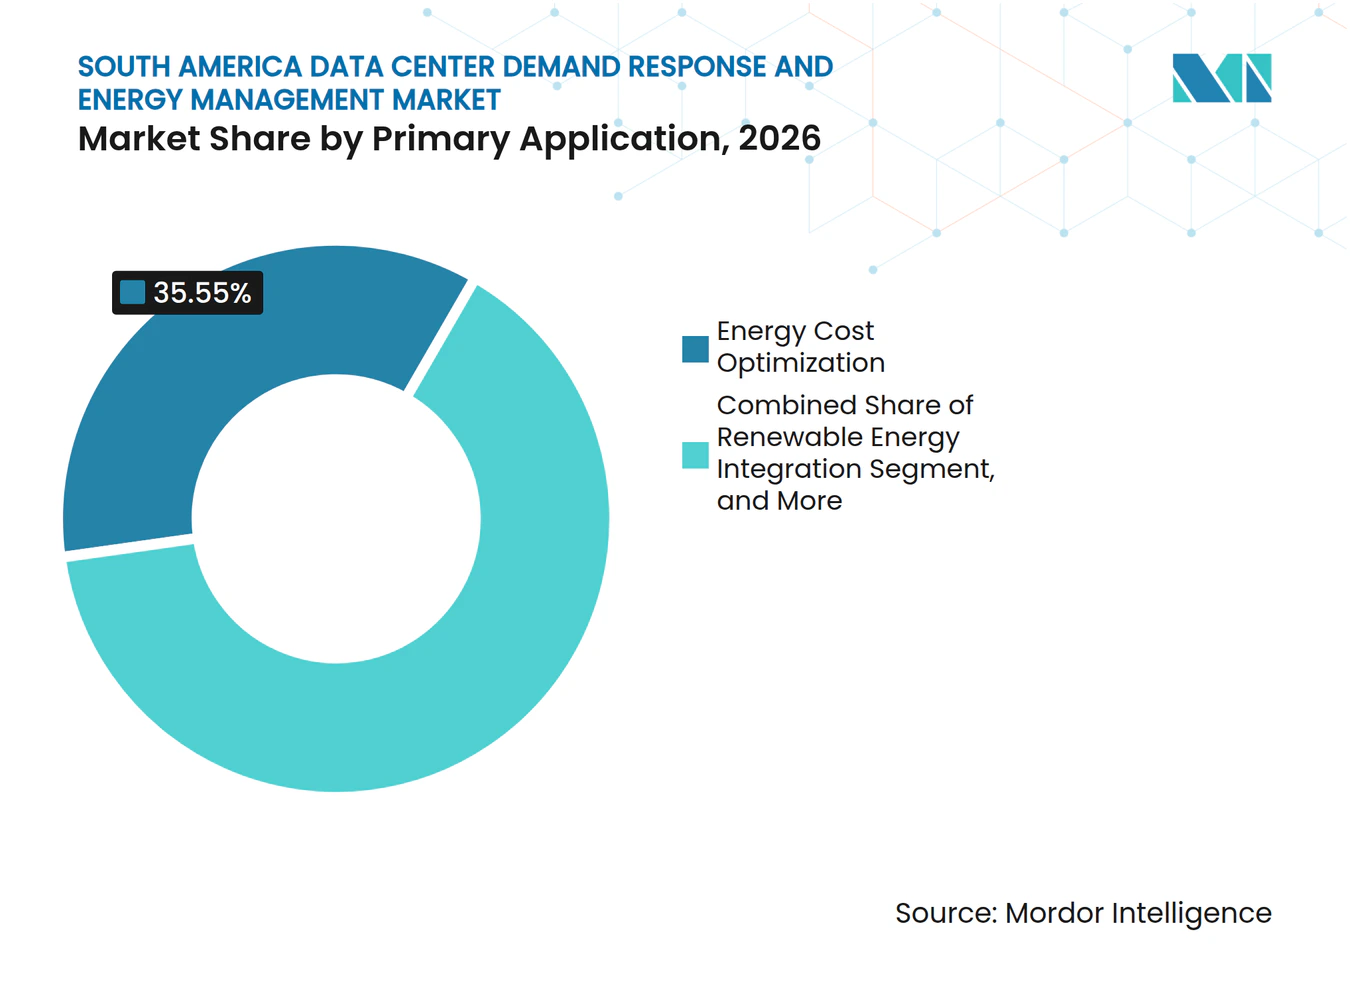
- Par application principale, l'optimisation des coûts énergétiques détenait 35,55 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 16,44 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient 60,23 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud en 2026 et devraient se développer à un CAGR de 17,04 % jusqu'en 2032.
- Par type de centre de données, la colocation détenait 66,14 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 17,90 % jusqu'en 2032.
- Par géographie, le Brésil détenait 34,36 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud en 2026, tandis que le Chili devrait se développer à un CAGR de 16,72 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intelligence artificielle et expansion des charges de travail hyperscale | +4.2% | Amérique du Sud, concentrée au Brésil et au Chili | Court terme (≤ 2 ans) |
| Variabilité des énergies renouvelables et exigences de flexibilité du réseau | +3.0% | Brésil et Chili, avec des répercussions sur la Colombie et l'Argentine | Moyen terme (2-4 ans) |
| Volatilité des prix de l'électricité et charges de pointe | +2.5% | Brésil et Chili, avec une pertinence secondaire en Colombie et au Pérou | Moyen terme (2-4 ans) |
| Déploiements de compteurs intelligents et de numérisation du réseau | +1.8% | Brésil et Chili | Moyen terme (2-4 ans) |
| Goulets d'étranglement d'interconnexion des centres de données en Amérique du Sud | +1.3% | Brésil, Chili et Colombie | Long terme (≥ 4 ans) |
| Flexibilité adaptée aux charges de travail pour l'intelligence artificielle et le calcul haute performance | +1.5% | Amérique du Sud, avec une utilisation précoce à São Paulo et Santiago | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intelligence artificielle et expansion des charges de travail hyperscale
Les charges de travail d'entraînement et d'inférence de l'intelligence artificielle imposent de nouvelles exigences aux systèmes d'alimentation des centres de données sur le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud. Les déploiements intensifs en GPU peuvent dépasser 30 kW par baie, faisant de la gestion de l'énergie une fonction de contrôle de charge quotidienne plutôt qu'une fonction de facturation. Les grandes installations ont besoin d'une visibilité sur la distribution d'énergie, le refroidissement et les systèmes d'alimentation sans interruption avant de pouvoir répondre en toute sécurité aux événements du réseau. Scala Data Centers a signalé des densités de baies allant de 24 kW à 100 kW sur son campus Tamboré, soulignant pourquoi les sites à haute densité nécessitent des opérations d'alimentation étroitement coordonnées. Schneider Electric a également présenté des architectures de référence avec NVIDIA pour les centres de données prêts pour l'intelligence artificielle, reliant les contrôles énergétiques à la conception de l'infrastructure informatique.
Variabilité des énergies renouvelables et exigences de flexibilité du réseau
La production d'énergie renouvelable crée une forte raison pour les opérateurs de rendre l'utilisation de l'électricité plus flexible. La production solaire et éolienne peut varier au cours de la journée, tandis que les obligations de service des centres de données nécessitent une alimentation fiable à toute heure. Cette combinaison rend la prévision de la consommation, la coordination du stockage et la planification des charges de travail plus utiles sur le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud. Une étude du Réseau RESET a révélé que l'intégration de la réponse à la demande dans la planification du système électrique chilien pourrait réduire les coûts totaux du système jusqu'à 35,7 % dans ses scénarios modélisés. Atlas Renewable Energy a décrit le stockage par batterie comme un complément important à l'approvisionnement en énergie renouvelable pour les centres de données, augmentant le besoin de plateformes qui coordonnent les actifs énergétiques plutôt que de gérer une seule source.
Volatilité des prix de l'électricité et charges de pointe
Les coûts de l'électricité basés sur le temps font du contrôle de l'énergie un enjeu financier opérationnel pour les propriétaires de centres de données. Les opérateurs peuvent réduire leur exposition en déplaçant les charges de travail éligibles en dehors des périodes coûteuses ou en utilisant l'énergie stockée pendant les périodes de pointe. Les charges de pointe rendent également la mesure précise et l'alerte précoce importantes pour les fournisseurs de colocation qui gèrent des contrats de services publics pour de nombreux locataires. Ces conditions soutiennent l'optimisation des coûts énergétiques, qui est la principale application sur le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud. La réponse à la demande basée sur les prix peut devenir plus pratique à mesure que les services publics améliorent le comptage et les structures tarifaires. Les programmes basés sur les incitations offrent toujours une voie commerciale plus claire, dans laquelle les services publics paient pour une réduction de charge vérifiée.
Déploiements de compteurs intelligents et de numérisation du réseau
Les compteurs intelligents fournissent les données granulaires nécessaires aux services publics et aux clients pour mesurer un événement de réponse à la demande. Siemens et CPFL Energia se sont associés en mars 2025 pour déployer un logiciel de gestion des données de comptage dans l'État de São Paulo, avec pour objectif de remplacer 1,6 million de compteurs conventionnels d'ici 2029. Le déploiement soutient la visibilité de la consommation horaire, nécessaire pour des programmes de contrôle de charge plus précis. L'Agence internationale de l'énergie inclut le Brésil dans son Initiative pour les réseaux électriques numériques axés sur la demande, qui s'étend jusqu'en 2027 et soutient l'intégration du réseau côté demande.[1] Un meilleur échange de données peut également aider les opérateurs à prouver leurs performances aux services publics tout en maintenant des registres internes clairs de la consommation d'énergie. Pour le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud, cette infrastructure réduit un obstacle majeur à la participation automatisée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contraintes de disponibilité des centres de données et d'accords de niveau de service | -2.1% | Amérique du Sud | Long terme (≥ 4 ans) |
| Règles tarifaires et de marché de réponse à la demande fragmentées | -1.8% | Brésil, Chili, Colombie, Argentine et Pérou | Moyen terme (2-4 ans) |
| Disponibilité limitée d'intégrateurs OT et EMS certifiés | -1.2% | Amérique du Sud, en particulier le Pérou, la Colombie et l'Argentine | Long terme (≥ 4 ans) |
| Risques de cybersécurité et d'interopérabilité dans les systèmes de contrôle hérités | -0.9% | Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de disponibilité des centres de données et d'accords de niveau de service
Les engagements stricts en matière de disponibilité limitent la mesure dans laquelle un centre de données peut réduire sa charge lors d'un événement sur le réseau. Les contrats de colocation et hyperscale exigent souvent une disponibilité de 99,999 %, laissant peu de place aux actions susceptibles d'affecter les services clients. Une étude évaluée par des pairs en 2025 a identifié les engagements de niveau de service et les exigences de qualité de service comme des obstacles majeurs à l'utilisation des centres de données comme ressources flexibles du système électrique. Les traitements par lots, les files d'attente d'entraînement de modèles et les sauvegardes différées sont plus adaptés à la participation que les services orientés clients. Cette contrainte favorise les fournisseurs de services gérés capables de définir des limites opérationnelles sûres et d'administrer les engagements de réponse pour les clients. Elle explique également pourquoi le composant services devrait se développer rapidement sur le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud.
Règles tarifaires et de marché de réponse à la demande fragmentées
Les conditions réglementaires diffèrent considérablement entre le Brésil, le Chili, la Colombie, l'Argentine et le Pérou. Cela oblige les opérateurs multi-pays à adapter la logique des événements, les formats de rapport et les paramètres tarifaires pour chaque marché national. Le Brésil utilise des bacs à sable réglementaires et des projets pilotes de tarification basée sur le temps, tandis que le Chili dispose de signaux horaires pour certains clients à moyenne tension. La Colombie utilise une approche réglementaire différente, et l'Argentine et le Pérou disposent de cadres moins développés pour la flexibilité de la demande industrielle. La complexité qui en résulte augmente les coûts de mise en œuvre et de maintenance pour les déploiements de plateformes régionales. Elle crée également un avantage pour les fournisseurs disposant d'une connaissance locale des services publics, de capacités de conformité spécifiques à chaque pays et d'équipes de livraison sur le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant de solution :
les logiciels occupent la position dominante tandis que les services progressentLes logiciels détenaient 65,88 % des revenus en 2026, ce qui en fait le composant de solution dominant. Les plateformes de gestion de l'énergie collectent des données opérationnelles et transforment les signaux du réseau en actions recommandées ou automatisées. Elles donnent aux opérateurs une visibilité sur les équipements de distribution, les systèmes de refroidissement, l'alimentation de secours et la charge disponible pour un événement de réponse. Le matériel comprend des compteurs, des unités de distribution d'énergie intelligentes et des interfaces pour les systèmes de batteries. Les densités élevées de baies maintiennent l'investissement matériel pertinent car chaque nouveau déploiement d'intelligence artificielle nécessite une mesure précise de l'alimentation locale. Les logiciels restent donc la couche de contrôle qui relie les données des équipements aux décisions commerciales et opérationnelles.
Les services devraient se développer à un CAGR de 17,61 % jusqu'en 2032, plus rapidement que les autres composants. L'opportunité de services comprend la mise en œuvre, l'intégration, la mise en service, le soutien à la conformité et les opérations gérées. Cette demande reflète l'écart entre la capacité de la plateforme et l'expertise opérationnelle disponible sur les sites individuels. Les arrangements gérés peuvent aider les opérateurs à établir des limites de charge acceptables sans compromettre les engagements de service. Les intégrateurs régionaux peuvent se différencier grâce à leur connaissance des tarifs locaux et des exigences du réseau. Le secteur de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud offre donc de la place aux fournisseurs qui associent le déploiement de logiciels à un soutien opérationnel responsable.



Par type de solution logicielle :
la gestion de l'énergie est en tête tandis que la prévision progresseLes logiciels de gestion de l'énergie détenaient 58,19 % de la part de marché en 2026. Ils servent de système central pour la collecte des données de consommation et la coordination des systèmes de contrôle des bâtiments et de l'alimentation. Les opérateurs les utilisent pour appliquer des seuils prédéfinis avant le début d'un événement de réduction ou d'une période à coût élevé. Les plateformes de gestion de la réponse à la demande ont un rôle plus ciblé dans l'inscription aux programmes, la gestion des événements et le reporting aux services publics. Les outils de surveillance et d'analyse sont également souvent fournis avec le matériel de comptage et d'alimentation plutôt qu'en tant que produits distincts. Ce rôle étendu maintient les logiciels de gestion de l'énergie au cœur des opérations des installations.
Les logiciels de prévision et d'optimisation de l'énergie devraient se développer à un CAGR de 17,35 % jusqu'en 2032. Ces outils aident les opérateurs à anticiper la demande, à identifier les périodes coûteuses et à déterminer si les charges de travail peuvent être reprogrammées. Ils peuvent également coordonner le stockage sur site avec les conditions attendues du réseau. La taille du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud dans ce domaine logiciel bénéficie de la nécessité d'intégrer une production renouvelable variable. La modélisation du Réseau RESET a soutenu la valeur de la prévision côté demande dans la planification du système au Chili. À mesure que les incitations formelles se développent, les outils de prévision peuvent donner aux services publics et aux opérateurs une base plus claire pour les engagements de performance.
Par type de programme de réponse à la demande :
les programmes basés sur les incitations restent la voie principaleLes programmes basés sur les incitations détenaient 70,24 % de la part en 2026, la plus élevée parmi les types de programmes. Ces programmes compensent les participants pour une réduction de la demande vérifiée lors d'événements définis. Ils conviennent aux services publics qui ont besoin d'un soutien de capacité fiable et souhaitent des engagements contractuels clairs. Les grandes installations peuvent offrir des blocs significatifs de charge flexible sans la complexité d'agréger de nombreux clients plus petits. Cela rend les campus hyperscale particulièrement attractifs pour les services publics. Les arrangements basés sur les incitations permettent également aux opérateurs d'évaluer les rendements financiers avant d'adopter des modèles opérationnels plus automatisés.
Le même type de programme devrait se développer à un CAGR de 18,26 % jusqu'en 2032. Sa position reflète le besoin pratique de structures de paiement prévisibles dans les marchés de réponse à la demande en développement. Les programmes basés sur les prix peuvent gagner en pertinence lorsque les déploiements de compteurs fournissent des données de consommation horaires. Ils dépendent toujours d'une adoption plus large de tarifs transparents basés sur le temps d'utilisation et de règles stables. Les systèmes électriques à forte proportion d'énergies renouvelables renforcent l'argument en faveur du paiement des clients pour déplacer ou réduire la charge lorsque les conditions du système l'exigent. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud peut donc continuer à s'appuyer sur des contrats basés sur les incitations pendant que les cadres de tarification arrivent à maturité.
Par niveau d'automatisation :
les systèmes manuels dominent aujourd'hui, mais l'automatisation avancée se développe plus rapidementLes solutions manuelles et non automatisées détenaient 71,33 % de la part en 2026. De nombreuses installations s'appuient encore sur une surveillance périodique, une révision par les opérateurs et une approbation humaine avant d'agir sur un signal du réseau. Cela reflète le stade précoce de la participation formelle à la réponse à la demande dans plusieurs pays. Les opérateurs cartographient généralement leur flexibilité disponible avant de soumettre les systèmes à une réponse automatique. Les processus manuels peuvent convenir aux événements peu fréquents ou aux petits sites disposant de ressources techniques limitées. Ils sont moins adaptés aux signaux de prix rapides et aux décisions opérationnelles à haute fréquence.
Les solutions de réponse à la demande automatisées et avancées devraient se développer à un CAGR de 18,50 % jusqu'en 2032. Elles peuvent connecter les signaux des services publics avec la planification des charges de travail et les paramètres d'équipement prédéfinis. Cela réduit le délai entre une notification d'événement et une réponse opérationnelle sûre. La prévision basée sur l'apprentissage automatique peut améliorer davantage le calendrier des décisions lorsque les prix de l'énergie ou la production renouvelable évoluent rapidement. Les outils automatisés sont particulièrement pertinents pour l'entraînement différable de l'intelligence artificielle, les traitements par lots et les activités de sauvegarde. Leur adoption dépendra de données de comptage fiables, de contrôles de cybersécurité robustes et de règles claires protégeant les charges de travail critiques des clients.
Par application principale :
l'optimisation des coûts est en tête, l'intégration des énergies renouvelables s'accélèreL'optimisation des coûts énergétiques représentait 35,55 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud en 2026. Les opérateurs utilisent ces systèmes pour comprendre les schémas de consommation, l'exposition aux charges de pointe et le calendrier des charges contrôlables. L'application est récurrente car les décisions de coûts sont prises tout au long de l'année plutôt que seulement lors des urgences. La gestion de la charge de pointe et la réduction d'urgence de la charge répondent à des besoins différents en soutenant la fiabilité du réseau dans des conditions de stress. La participation au marché de capacité et les services auxiliaires en sont à un stade plus précoce car les mécanismes de marché formels sont limités dans une grande partie de la région. Ensemble, ces applications montrent que la gestion de l'énergie peut servir à la fois les objectifs de coûts opérationnels et de fiabilité du réseau.
L'intégration des énergies renouvelables devrait se développer à un CAGR de 16,44 % jusqu'en 2032. Cette application aide les sites à aligner la consommation, le stockage et l'approvisionnement avec l'évolution de l'offre renouvelable. En mai 2026, Casa dos Ventos et Ascenty ont annoncé un contrat d'autoproduction d'une valeur de plus de 500 millions USD, fournissant une alimentation moyenne de 110 MW à partir de projets d'une capacité installée combinée de plus de 1,4 GW. L'arrangement illustre la coordination opérationnelle requise lorsque les centres de données combinent des contrats d'énergie à long terme avec une production variable. Les outils d'intégration des énergies renouvelables peuvent aider les opérateurs à gérer cette complexité sans traiter l'énergie propre et la fiabilité comme des objectifs distincts.

Par taille de centre de données :
les installations hyperscale dominent en termes d'échelle et d'expansionLes installations hyperscale détenaient 60,23 % de la part en 2026. Les grands campus peuvent répartir le coût des sous-stations, des installations de refroidissement, des connexions fibre et des contrôles énergétiques sur une demande d'énergie substantielle. Cela facilite l'établissement du cas économique pour une plateforme formelle de réponse à la demande. L'infrastructure centralisée donne également aux opérateurs de site une meilleure visibilité sur la charge pouvant être ajustée en toute sécurité. Les grandes installations présentent des avantages similaires, bien que leur échelle opérationnelle soit inférieure. Les installations plus petites et moyennes peuvent de plus en plus recourir à des prestataires de services pour rejoindre les programmes des services publics lorsque la participation directe n'est pas pratique.
Les installations hyperscale devraient se développer à un CAGR de 17,04 % jusqu'en 2032. Leur croissance est liée aux déploiements cloud, d'intelligence artificielle et de calcul haute performance qui nécessitent une capacité concentrée. La construction continue de campus soutient la demande continue de systèmes de contrôle de l'alimentation. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud doit servir à la fois les grands campus et les sites plus petits qui ont besoin d'offres gérées plus simples. Cela crée une division entre les plateformes d'entreprise pour les grands opérateurs et les modèles axés sur les services pour la longue traîne des installations.
Par type de centre de données :
la colocation est en tête, tandis que les fournisseurs de services cloud se développent le plus rapidementLa colocation détenait 66,14 % de la part en 2026. Les opérateurs de colocation gèrent généralement les contrats de services publics, l'exposition aux charges de pointe et l'infrastructure d'alimentation à l'échelle du site pour le compte des locataires. Leurs décisions d'achat peuvent donc influencer les pratiques énergétiques de nombreuses charges de travail clients à la fois. Ils ont besoin d'outils qui protègent les niveaux de service des locataires tout en aidant le site à répondre aux conditions tarifaires et du réseau. Les installations d'entreprise et de périphérie ont des engagements de charge plus faibles et peuvent avoir moins de marge pour participer aux programmes formels. La surveillance de l'énergie peut néanmoins devenir plus courante dans ces installations à mesure que les clients commerciaux bénéficient d'une plus grande visibilité sur leur consommation d'électricité.
Les fournisseurs de services cloud devraient se développer à un CAGR de 17,90 % jusqu'en 2032. Leurs déploiements régionaux augmentent le besoin d'installations alignées sur les engagements mondiaux en matière de durabilité et de fiabilité. Les plateformes cloud peuvent planifier les tâches informatiques dans le temps, soutenant une gestion flexible de la charge. Cependant, les services orientés clients nécessitent toujours une protection stricte contre les perturbations. Cela fait de la classification des charges de travail et de la gouvernance opérationnelle des éléments essentiels de la planification de la réponse à la demande.
Analyse géographique
Brésil
Le Brésil représentait 34,36 % du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud en 2026. Le pays combine la base de centres de données la plus large de la région avec un système électrique à forte proportion d'énergies renouvelables et un besoin croissant de gestion fiable de l'énergie. La congestion du réseau dans les principaux corridors de centres de données rend la flexibilité opérationnelle de plus en plus précieuse pour les grandes installations. Les projets de bac à sable tarifaire de l'ANEEL fournissent un cadre réglementaire pour tester des approches de tarification plus réactives et de gestion de la demande. Siemens et CPFL Energia remplacent également les compteurs conventionnels dans l'État de São Paulo, soutenant une mesure plus détaillée pour les consommateurs commerciaux.[2] L'accord d'énergie entre Casa dos Ventos et Ascenty montre que les grands opérateurs associent l'approvisionnement en énergies renouvelables à des exigences plus larges de gestion de l'énergie.
Chili
Le Chili devrait se développer à un CAGR de 16,72 % jusqu'en 2032, le taux le plus rapide parmi les segments géographiques. Sa base hyperscale croissante doit opérer dans un système électrique où la production renouvelable et les contraintes du réseau façonnent la planification énergétique. Le tarif national BT4.3 donne à certains consommateurs à moyenne tension des signaux de prix horaires, créant une voie commerciale plus claire pour les outils de réponse que dans plusieurs pays voisins. L'investissement cloud augmente le besoin d'un approvisionnement fiable et d'un contrôle détaillé de la demande d'électricité. La planification de la réponse à la demande peut aider les opérateurs à aligner les charges de travail flexibles avec les conditions du réseau tout en préservant la qualité de service.
Colombie, Argentine, Pérou et autres corridors émergents
L'Argentine se développe à partir d'une base installée plus petite, Cirion ajoutant plus de 2 MW de capacité et environ 160 baies à BUE1 en août 2025. Au Pérou, la disponibilité limitée de personnel technique qualifié en dehors de Lima peut favoriser les services gérés pour les systèmes d'énergie et de technologie opérationnelle. L'expansion des fibres transfrontalières réduit les obstacles à la connectivité dans les emplacements secondaires, soutenant ainsi les futurs investissements dans les centres de données.
Paysage concurrentiel
Concentration du Marché
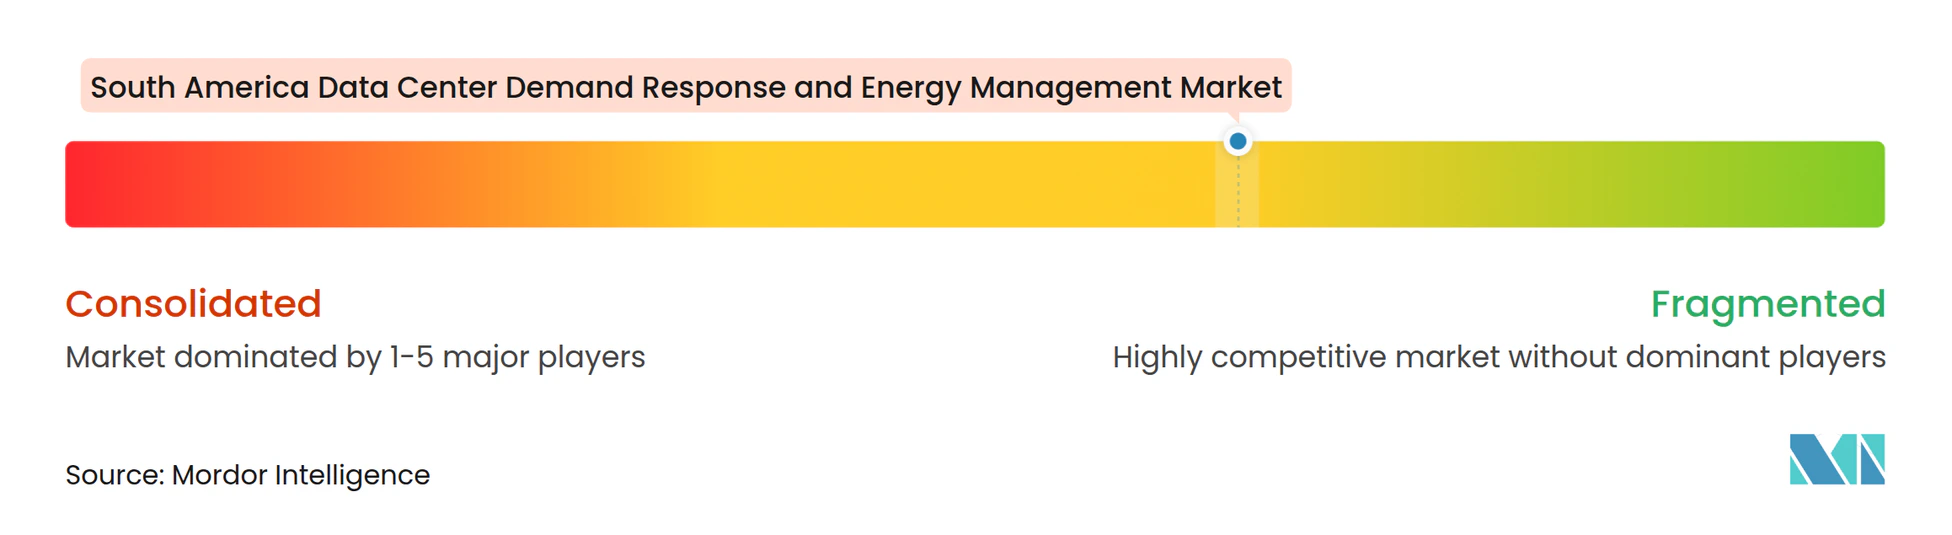
Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud est modérément fragmenté. Les grandes entreprises mondiales de technologie énergétique bénéficient d'une forte notoriété de marque, de portefeuilles de produits établis et de relations avec les grands opérateurs de centres de données. Schneider Electric, ABB, Siemens, Honeywell et Johnson Controls sont en concurrence aux côtés d'entreprises de logiciels spécialisées et d'intégrateurs régionaux de technologie opérationnelle. Les grands fournisseurs peuvent combiner les contrôles énergétiques, la gestion du refroidissement, la distribution d'énergie et le soutien aux services dans une offre plus large. Les fournisseurs régionaux peuvent se différencier en tirant parti de leur connaissance des tarifs, de la mise en service locale et du soutien après installation. Cette structure permet à différents types de fournisseurs de s'adresser aux campus hyperscale, aux installations de colocation et aux sites d'entreprise plus petits.
Schneider Electric a présenté son portefeuille de centres de données pour l'ère de l'intelligence artificielle à São Paulo en octobre 2026, incluant la gestion de l'énergie EcoStruxure, le refroidissement liquide et l'architecture modulaire.[3] L'entreprise intègre les contrôles énergétiques plus tôt dans le cycle de conception pour réaliser des installations prêtes pour l'intelligence artificielle. Siemens renforce les fondations des données du réseau grâce à son travail de gestion des données de comptage avec CPFL Energia, ce qui peut rendre la participation granulaire à la réponse à la demande plus pratique. Les fournisseurs intègrent de plus en plus la conception des installations, la mesure et les capacités de contrôle de l'énergie dans leurs offres plus larges pour les centres de données.
Les petits agrégateurs font face à un obstacle car les services publics préfèrent souvent conclure des accords directs avec de grands clients industriels. Cela peut limiter les modèles d'inscription par des tiers et nécessite une autorisation locale avant qu'une plateforme puisse participer à un programme. Des opportunités subsistent dans les installations de colocation inférieures à 5 MW qui manquent de personnel pour gérer l'inscription et la conformité. Les opérateurs multi-pays ont également besoin d'outils configurables pour le Brésil, le Chili et la Colombie, plutôt qu'une configuration fixe unique. La pénurie de spécialistes locaux en automatisation et les pratiques variées en matière de cybersécurité peuvent favoriser les fournisseurs de services gérés disposant d'équipes de livraison régionales. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud récompense donc les entreprises qui combinent capacité produit, connaissance opérationnelle locale et exécution de services responsable.
Leaders du secteur de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud
-
ABB Ltd.
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- ABB Ltd.
- Ameresco, Inc.
- AutoGrid Systems, Inc.
- CPower Energy Management LLC
- Eaton Corporation plc
- Enel S.p.A.
- EnergyHub, Inc.
- Fluence Energy, Inc.
- General Electric Company
- GridPoint, Inc.
- Honeywell International Inc.
- Itron, Inc.
- Johnson Controls International plc
- Landis+Gyr Group AG
- NRG Energy, Inc.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Stem, Inc.
- Voltus, Inc.
Développements industriels récents dans Marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud
- Octobre 2026 : Schneider Electric a présenté son portefeuille de solutions pour centres de données de l'ère de l'intelligence artificielle lors du Data Center World Brazil 2026 à São Paulo, présentant la gestion de l'énergie EcoStruxure, les systèmes de refroidissement liquide et les architectures modulaires préfabriquées pour les charges de travail d'inférence d'intelligence artificielle, ainsi que son partenariat d'architecture de référence avec NVIDIA pour les plateformes prenant en charge les générations de processeurs GB200 et GB300. Cela a positionné Schneider Electric comme partenaire technologique en gestion de l'énergie, reliant directement la capacité des logiciels EMS aux normes de conception d'infrastructure d'intelligence artificielle sur le marché sud-américain.
- Septembre 2026 : ABB a lancé Infinitus, son portefeuille d'alimentation en courant continu (CC) pour les centres de données d'intelligence artificielle à l'échelle mondiale, développé en collaboration avec NVIDIA, ciblant l'architecture CC 800V pour les baies de serveurs d'intelligence artificielle de 1 MW et prenant en charge les architectures CC natives et hybrides CA-CC. Le lancement représente une avancée significative dans l'infrastructure de gestion de l'alimentation, permettant l'exécution automatisée d'événements de réponse à la demande dans les centres de données de qualité intelligence artificielle à haute densité.
- Mai 2026 : Casa dos Ventos et Ascenty ont annoncé le plus grand contrat d'autoproduction d'énergie renouvelable pour les centres de données en Amérique du Sud, fournissant une alimentation moyenne de 110 MW à partir de deux projets d'une capacité installée combinée de plus de 1,4 GW, dont le début des opérations est prévu en 2027. Le contrat utilise des sources renouvelables complémentaires pour améliorer la flexibilité de l'approvisionnement et soutient la stratégie de décarbonation d'Ascenty dans ses 38 centres de données au Brésil, au Chili, au Mexique et en Colombie.
- Mars 2026 : Le régulateur de l'énergie colombien, la CREG, a publié une résolution permettant que les prix des contrats d'électricité à long terme soient reflétés dans les tarifs réglementés, réduisant l'exposition des opérateurs de centres de données aux pics de prix du marché spot liés à l'hydroélectricité et améliorant la prévisibilité financière des investissements en gestion de l'énergie sur plusieurs années.
Périmètre du rapport sur le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud
Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud englobe le matériel, les logiciels et les services utilisés pour améliorer l'efficacité énergétique, gérer la demande d'électricité et optimiser la participation aux programmes de réseau dans les centres de données au Brésil, au Chili, en Colombie, en Argentine, au Pérou et dans d'autres pays d'Amérique du Sud. Le marché soutient les opérateurs de centres de données dans la gestion des coûts énergétiques, l'amélioration de la résilience, l'intégration des ressources en énergies renouvelables, la participation aux initiatives de réponse à la demande et la résolution des contraintes d'infrastructure électrique régionales grâce à des systèmes avancés de surveillance, d'automatisation et de gestion de l'énergie.
Le rapport sur le marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud est segmenté par composant de solution (matériel, logiciels et services), type de solution logicielle (plateformes de gestion de la réponse à la demande, logiciels de gestion de l'énergie, logiciels de surveillance et d'analyse de l'énergie, et logiciels de prévision et d'optimisation de l'énergie), type de programme de réponse à la demande (programmes basés sur les prix et programmes basés sur les incitations), niveau d'automatisation (solutions manuelles et non automatisées, et solutions de réponse à la demande automatisées et avancées), application principale (gestion de la charge de pointe, réduction d'urgence de la charge, participation au marché de capacité, services auxiliaires, optimisation des coûts énergétiques et intégration des énergies renouvelables), taille de centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise et périphérie), et géographie (Brésil, Chili, Colombie, Argentine, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels |
| Services |
| Plateformes de gestion de la réponse à la demande |
| Logiciels de gestion de l'énergie |
| Logiciels de surveillance et d'analyse de l'énergie |
| Logiciels de prévision et d'optimisation de l'énergie |
| Programmes basés sur les prix |
| Programmes basés sur les incitations |
| Solutions manuelles et non automatisées |
| Solutions de réponse à la demande automatisées et avancées |
| Gestion de la charge de pointe |
| Réduction d'urgence de la charge |
| Participation au marché de capacité |
| Services auxiliaires |
| Optimisation des coûts énergétiques |
| Intégration des énergies renouvelables |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Brésil |
| Chili |
| Colombie |
| Argentine |
| Pérou |
| Reste de l'Amérique du Sud |
| Par composant de solution | Matériel |
| Logiciels | |
| Services | |
| Par type de solution logicielle | Plateformes de gestion de la réponse à la demande |
| Logiciels de gestion de l'énergie | |
| Logiciels de surveillance et d'analyse de l'énergie | |
| Logiciels de prévision et d'optimisation de l'énergie | |
| Par type de programme de réponse à la demande | Programmes basés sur les prix |
| Programmes basés sur les incitations | |
| Par niveau d'automatisation | Solutions manuelles et non automatisées |
| Solutions de réponse à la demande automatisées et avancées | |
| Par application principale | Gestion de la charge de pointe |
| Réduction d'urgence de la charge | |
| Participation au marché de capacité | |
| Services auxiliaires | |
| Optimisation des coûts énergétiques | |
| Intégration des énergies renouvelables | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en Amérique du Sud ?
Le secteur est estimé à 183,33 millions USD en 2026 et à 211,24 millions USD en 2027. Il devrait atteindre 437,68 millions USD d'ici 2032, représentant un CAGR de 15,68 % sur la période 2027-2032.
Qu'est-ce qui stimule l'adoption des systèmes de réponse à la demande dans les centres de données sud-américains ?
Les charges de travail d'intelligence artificielle, la variabilité de l'énergie renouvelable, les charges de pointe et l'amélioration de la couverture des compteurs intelligents augmentent le besoin d'opérations énergétiques flexibles.
Quel composant de solution est en tête du secteur ?
Les logiciels sont en tête avec 65,88 % de part en 2026 car ils connectent les équipements des installations, les données énergétiques, les signaux du réseau et les décisions de contrôle de charge.
Quel type de programme de réponse à la demande détient la plus grande part ?
Les programmes basés sur les incitations détenaient 70,24 % de la part en 2026 et devraient se développer à un CAGR de 18,26 % jusqu'en 2032.
Pourquoi les installations hyperscale sont-elles importantes pour l'adoption de la gestion de l'énergie ?
Les installations hyperscale détenaient 60,23 % de la part en 2026 et peuvent justifier des contrôles d'alimentation centralisés en raison de leurs charges importantes et concentrées.
Quel pays devrait progresser le plus rapidement ?
Le Chili devrait se développer à un CAGR de 16,72 % jusqu'en 2032, soutenu par l'investissement cloud, les signaux de prix horaires et les exigences de gestion du réseau.