
Marktgröße und Marktanteil des Marktes für Demand Response und Energiemanagement in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
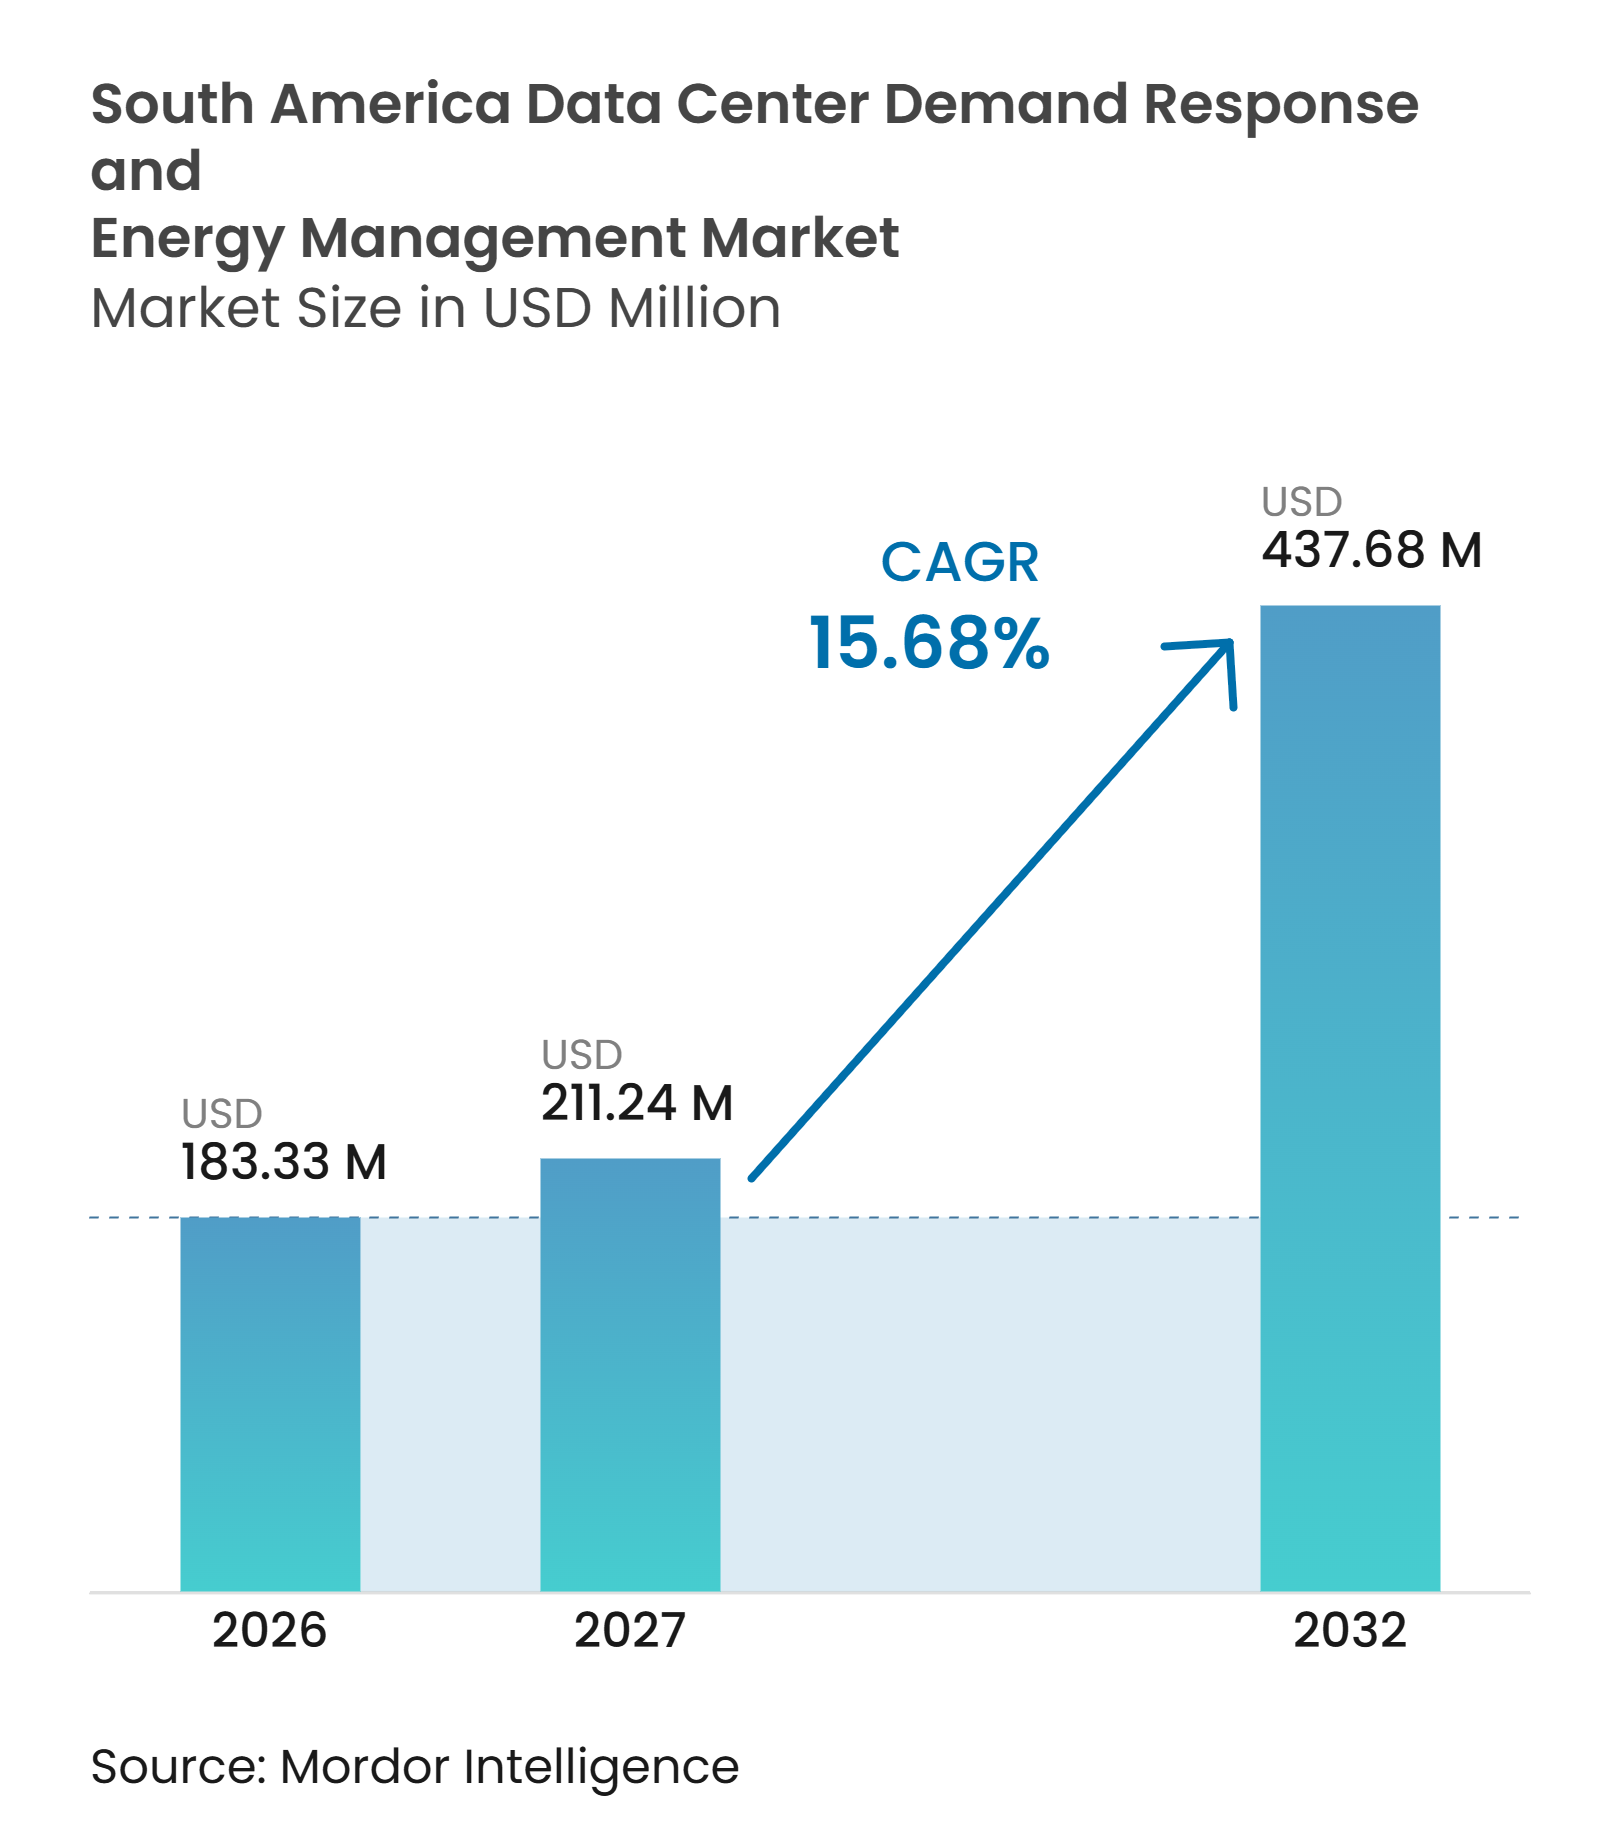
| Marktgröße im Basisjahr (2026) | 183.33 Millionen US-Dollar |
| Marktgröße (2027) | 211.24 Millionen US-Dollar |
| Marktgröße (2032) | 437.68 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.68 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Demand Response und Energiemanagement in südamerikanischen Rechenzentren von Mordor Intelligence
Die Marktgröße für Demand Response und Energiemanagement in südamerikanischen Rechenzentren wird voraussichtlich von 183,33 Millionen USD im Jahr 2026 auf 211,24 Millionen USD im Jahr 2027 und bis 2032 auf 437,68 Millionen USD anwachsen, was einem CAGR von 15,68 % zwischen 2027 und 2032 entspricht. Der Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren entwickelt sich von einer einfachen Energieüberwachung hin zu Systemen, die Rechenlasten anpassen können, wenn sich die Netzbedingungen ändern. Workloads für künstliche Intelligenz erhöhen die Rack-Dichte und erhöhen den Druck auf die Stromverfügbarkeit, insbesondere an großen Campusstandorten. Erneuerbare Energieerzeugung liefert kohlenstoffärmeren Strom, aber ihre tägliche Variabilität macht Prognosen und flexiblen Verbrauch für Betreiber wichtiger. Versorgungsunternehmen erweitern auch Messprogramme und zeitbasierte Tarifprogramme, die Betreibern mehr Signale zur Steuerung des Stromverbrauchs geben. Diese Bedingungen begünstigen Anbieter, die Software mit lokaler Implementierung und laufenden Managed Services kombinieren.
Wichtigste Erkenntnisse des Berichts
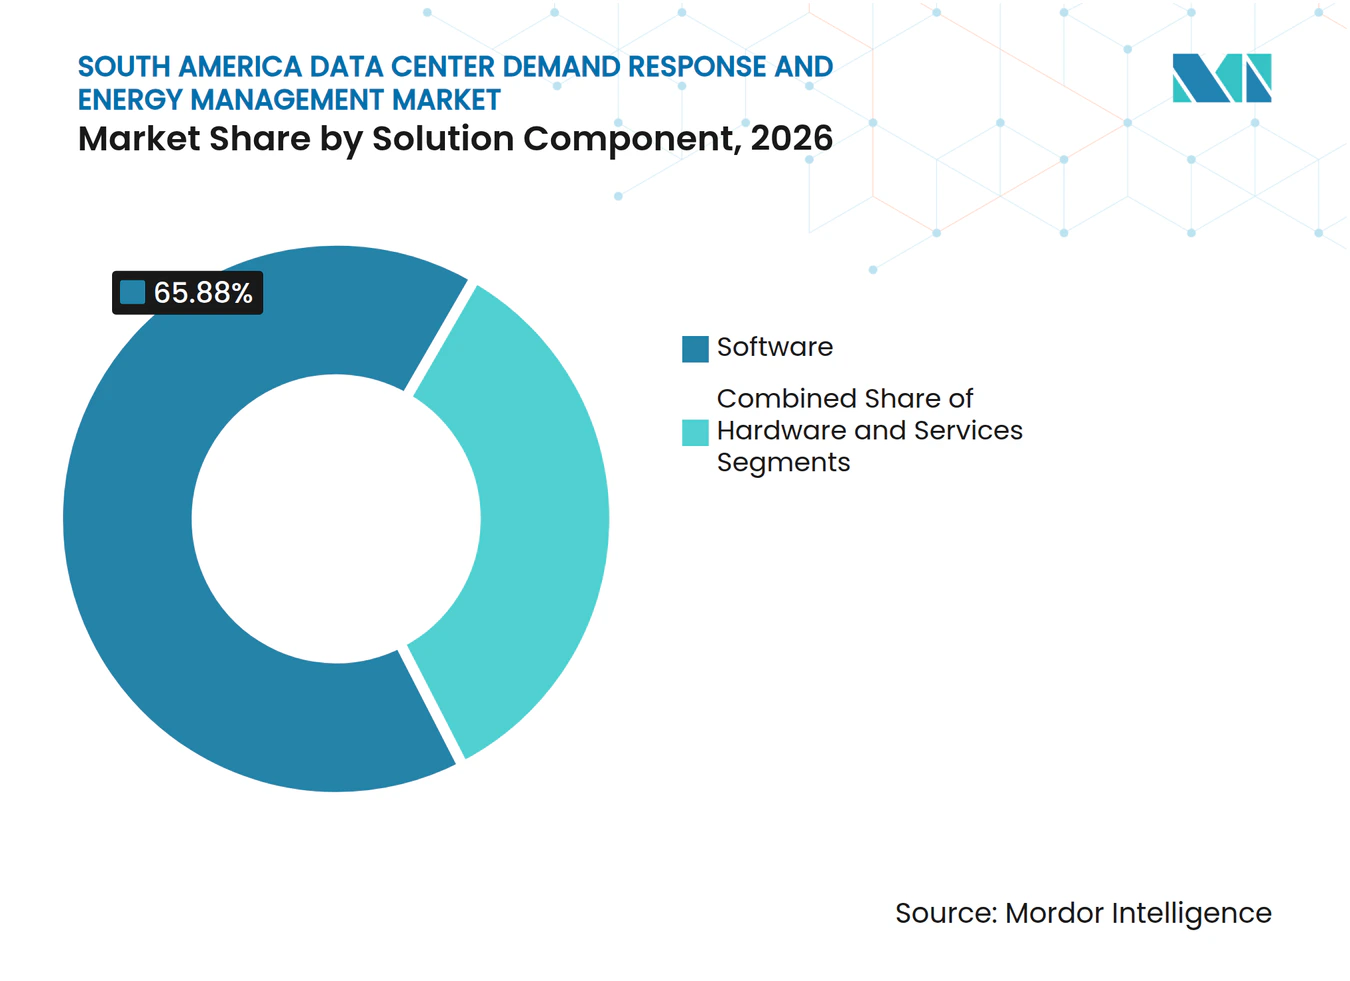
- Nach Lösungskomponente hielt Software im Jahr 2026 einen Anteil von 65,88 % am Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren, während Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 17,61 % wachsen werden.
- Nach Softwarelösungstyp hielt Energiemanagementsoftware im Jahr 2026 einen Marktanteil von 58,19 % am Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren, während Software für Energieprognose und -optimierung bis 2032 voraussichtlich mit einem CAGR von 17,35 % wachsen wird.
- Nach Demand-Response-Programmtyp hielten anreizbasierte Programme im Jahr 2026 einen Marktanteil von 70,24 % am Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 18,26 % wachsen.
- Nach Automatisierungsgrad hielten manuelle und nicht automatisierte Lösungen im Jahr 2026 einen Marktanteil von 71,33 % am Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren, während automatisierte und fortschrittliche Demand-Response-Lösungen bis 2032 voraussichtlich mit einem CAGR von 18,50 % wachsen werden.
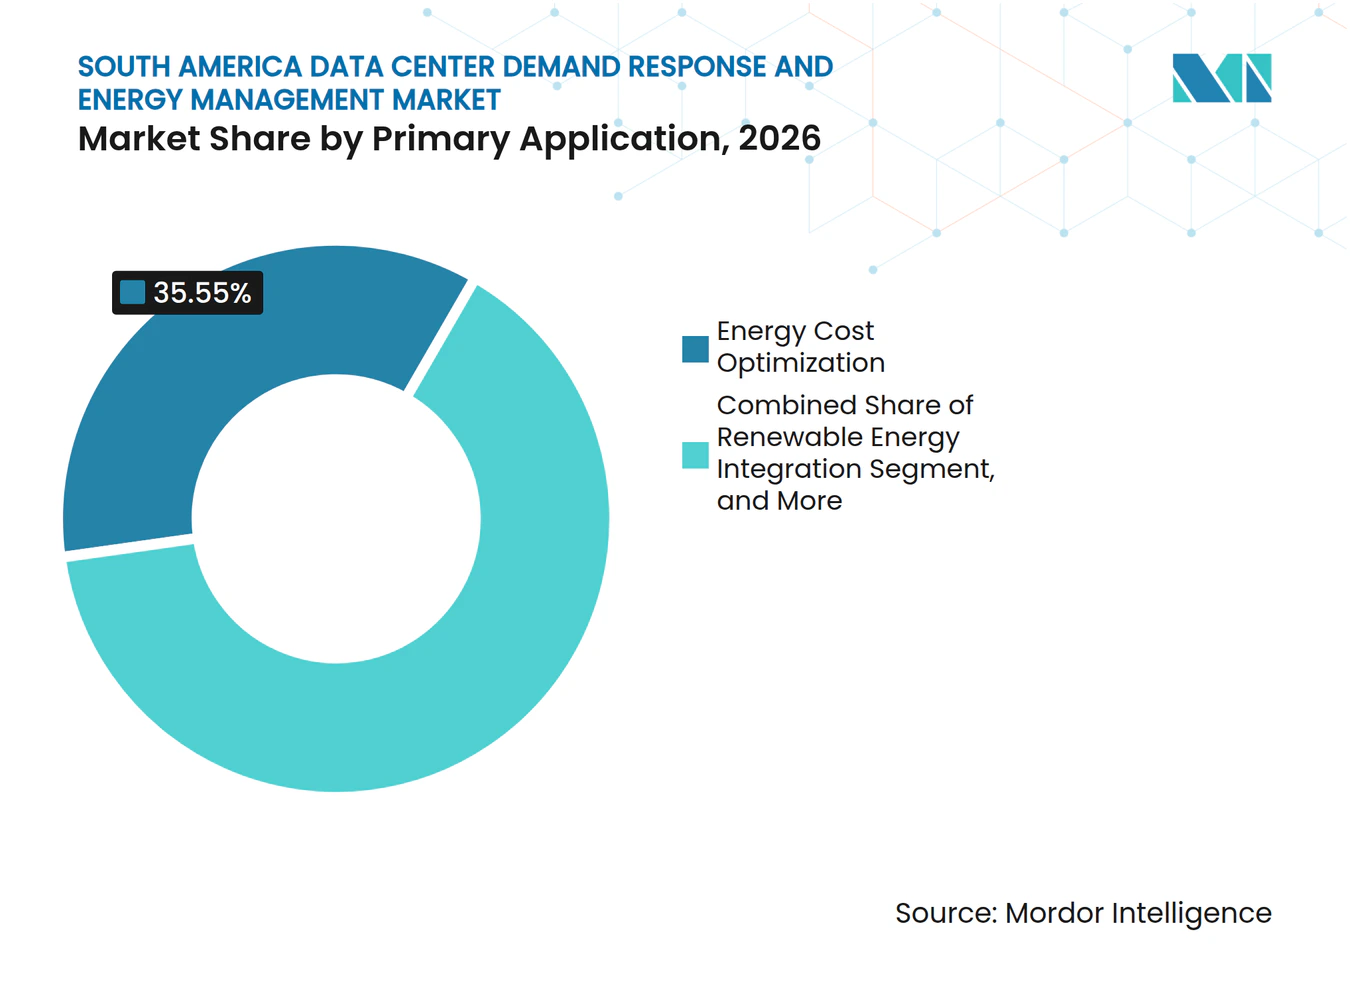
- Nach primärer Anwendung hielt die Energiekostenoptimierung im Jahr 2026 einen Marktanteil von 35,55 % am Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 16,44 % wachsen wird.
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Marktanteil von 60,23 % am Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren und werden bis 2032 voraussichtlich mit einem CAGR von 17,04 % wachsen.
- Nach Rechenzentrumstyp hielt Colocation im Jahr 2026 einen Marktanteil von 66,14 % am Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 17,90 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Marktanteil von 34,36 % am Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren, während Chile bis 2032 voraussichtlich mit einem CAGR von 16,72 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Workloads für künstliche Intelligenz und Hyperscale | +4.2% | Südamerika, konzentriert in Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Variabilität erneuerbarer Energien und Anforderungen an die Netzflexibilität | +3.0% | Brasilien und Chile, mit Ausstrahlungseffekten auf Kolumbien und Argentinien | Mittelfristig (2–4 Jahre) |
| Volatilität der Strompreise und Spitzenlastgebühren | +2.5% | Brasilien und Chile, mit sekundärer Relevanz in Kolumbien und Peru | Mittelfristig (2–4 Jahre) |
| Einführung intelligenter Zähler und Netzdigitalisierung | +1.8% | Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Rechenzentrumsinterverbindung in Südamerika | +1.3% | Brasilien, Chile und Kolumbien | Langfristig (≥ 4 Jahre) |
| Workload-bewusste Flexibilität für künstliche Intelligenz und Hochleistungsrechnen | +1.5% | Südamerika, mit frühem Einsatz in São Paulo und Santiago | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Workloads für künstliche Intelligenz und Hyperscale
Workloads für das Training und die Inferenz künstlicher Intelligenz stellen neue Anforderungen an die Stromversorgungssysteme von Rechenzentren im Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren. GPU-intensive Bereitstellungen können 30 kW pro Rack überschreiten, was das Energiemanagement zu einer täglichen Laststeuerungsfunktion statt einer Abrechnungsfunktion macht. Größere Einrichtungen benötigen Transparenz über Stromverteilung, Kühlung und unterbrechungsfreie Stromversorgungssysteme, bevor sie sicher auf Netzereignisse reagieren können. Scala Data Centers meldete Rack-Dichten zwischen 24 kW und 100 kW an seinem Tamboré Campus und unterstreicht damit, warum hochdichte Standorte eng koordinierte Strombetriebsabläufe erfordern. Schneider Electric präsentierte auch Referenzarchitekturen mit NVIDIA für KI-fähige Rechenzentren und verband Energiesteuerungen mit dem Design der Recheninfrastruktur.
Variabilität erneuerbarer Energien und Anforderungen an die Netzflexibilität
Die Erzeugung erneuerbarer Energien schafft einen starken Anreiz für Betreiber, den Stromverbrauch flexibler zu gestalten. Solar- und Windenergieerzeugung kann sich im Tagesverlauf ändern, während Rechenzentrumsdienstleistungsverpflichtungen eine zuverlässige Stromversorgung zu jeder Stunde erfordern. Diese Kombination macht Verbrauchsprognosen, Speicherkoordination und Workload-Planung im Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren nützlicher. Eine Studie des RESET Network ergab, dass die Einbeziehung von Demand Response in die chilenische Stromversorgungsplanung die Gesamtsystemkosten in den modellierten Szenarien um bis zu 35,7 % senken könnte. Atlas Renewable Energy beschrieb Batteriespeicher als wichtige Ergänzung zur erneuerbaren Energieversorgung für Rechenzentren und erhöht damit den Bedarf an Plattformen, die Energieanlagen koordinieren, anstatt eine einzelne Quelle zu verwalten.
Volatilität der Strompreise und Spitzenlastgebühren
Zeitbasierte Stromkosten machen die Energiesteuerung zu einem finanziellen Betriebsproblem für Rechenzentrumsbetreiber. Betreiber können ihre Exposition reduzieren, indem sie geeignete Workloads aus teuren Zeiträumen verlagern oder gespeicherte Energie während Spitzenbedingungen nutzen. Spitzenlastgebühren machen auch genaue Messung und Frühwarnung für Colocation-Anbieter wichtig, die Versorgungsverträge für viele Mieter verwalten. Diese Bedingungen unterstützen die Energiekostenoptimierung, die die größte Anwendung im Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren ist. Preisbasiertes Demand Response kann praktischer werden, wenn Versorgungsunternehmen Messtechnik und Tarifstrukturen verbessern. Anreizbasierte Programme bieten weiterhin einen klareren kommerziellen Weg, bei dem Versorgungsunternehmen für nachgewiesene Lastreduktion zahlen.
Einführung intelligenter Zähler und Netzdigitalisierung
Intelligente Zähler liefern die detaillierten Daten, die Versorgungsunternehmen und Kunden benötigen, um ein Demand-Response-Ereignis zu messen. Siemens und CPFL Energia schlossen im März 2025 eine Partnerschaft zur Einführung von Zählerdatenmanagementsoftware im Bundesstaat São Paulo mit dem Ziel, bis 2029 1,6 Millionen herkömmliche Zähler zu ersetzen. Die Einführung unterstützt die stündliche Verbrauchstransparenz, die für präzisere Laststeuerungsprogramme erforderlich ist. Die Internationale Energieagentur bezieht Brasilien in ihre Initiative für digital nachfragegesteuerte Stromnetze ein, die bis 2027 läuft und die nachfrageseitige Netzintegration unterstützt.[1] Ein besserer Datenaustausch kann Betreibern auch dabei helfen, die Leistung gegenüber Versorgungsunternehmen nachzuweisen und gleichzeitig klare interne Aufzeichnungen über den Energieverbrauch zu führen. Für den Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren verringert diese Infrastruktur eine wesentliche Hürde für die automatisierte Teilnahme.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen durch Rechenzentrumsverfügbarkeit und Service-Level-Vereinbarungen | -2.1% | Südamerika | Langfristig (≥ 4 Jahre) |
| Fragmentierte Tarif- und Demand-Response-Marktregeln | -1.8% | Brasilien, Chile, Kolumbien, Argentinien und Peru | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit zertifizierter OT- und EMS-Integratoren | -1.2% | Südamerika, insbesondere Peru, Kolumbien und Argentinien | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Interoperabilitätsrisiken bei veralteten Steuerungssystemen | -0.9% | Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen durch Rechenzentrumsverfügbarkeit und Service-Level-Vereinbarungen
Strenge Verfügbarkeitsverpflichtungen begrenzen das Ausmaß, in dem ein Rechenzentrum die Last während eines Netzereignisses reduzieren kann. Colocation- und Hyperscale-Verträge erfordern häufig eine Verfügbarkeit von 99,999 %, was wenig Spielraum für Maßnahmen lässt, die Kundendienste beeinträchtigen könnten. Eine im Jahr 2025 veröffentlichte, von Fachleuten begutachtete Studie identifizierte Service-Level-Verpflichtungen und Dienstgüteanforderungen als wesentliche Hindernisse für die Nutzung von Rechenzentren als flexible Stromversorgungsressourcen. Batch-Jobs, Modelltraining-Warteschlangen und aufgeschobene Backups eignen sich besser für die Teilnahme als kundenorientierte Dienste. Diese Einschränkung begünstigt Managed-Service-Anbieter, die sichere Betriebsgrenzen definieren und Reaktionsverpflichtungen für Kunden verwalten können. Sie erklärt auch, warum die Dienstleistungskomponente im Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren voraussichtlich schnell wachsen wird.
Fragmentierte Tarif- und Demand-Response-Marktregeln
Die regulatorischen Bedingungen unterscheiden sich in Brasilien, Chile, Kolumbien, Argentinien und Peru erheblich. Dies erfordert, dass Betreiber mit mehreren Länderstandorten die Ereignislogik, Berichtsformate und Tarifeinstellungen für jeden nationalen Markt anpassen. Brasilien nutzt regulatorische Sandboxen und zeitbasierte Tarifpilotprojekte, während Chile stündliche Signale für bestimmte Mittelspannungskunden hat. Kolumbien verfolgt einen anderen regulatorischen Ansatz, und Argentinien und Peru verfügen über weniger entwickelte Rahmenbedingungen für industrielle Nachfrageflexibilität. Die daraus resultierende Komplexität erhöht die Implementierungs- und Wartungskosten für regionale Plattformbereitstellungen. Sie schafft auch einen Vorteil für Anbieter mit lokalem Versorgungsunternehmenswissen, länderspezifischen Compliance-Fähigkeiten und Lieferteams im Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungskomponente:
Software hält die größte Position, während Dienstleistungen an Bedeutung gewinnenSoftware hielt im Jahr 2026 einen Umsatzanteil von 65,88 % und ist damit die führende Lösungskomponente. Energiemanagementplattformen erfassen Betriebsdaten und wandeln Netzsignale in empfohlene oder automatisierte Maßnahmen um. Sie geben Betreibern Transparenz über Verteilungsanlagen, Kühlsysteme, Notstromversorgung und die für ein Reaktionsereignis verfügbare Last. Hardware umfasst Zähler, intelligente Stromverteilungseinheiten und Schnittstellen für Batteriesysteme. Hohe Rack-Dichten halten Hardwareinvestitionen relevant, da jede neue KI-Bereitstellung eine genaue lokale Strommessung erfordert. Software bleibt daher die Steuerungsschicht, die Gerätedaten mit kommerziellen und betrieblichen Entscheidungen verbindet.
Dienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 17,61 % wachsen, schneller als andere Komponenten. Die Dienstleistungsmöglichkeit umfasst Implementierung, Integration, Inbetriebnahme, Compliance-Unterstützung und Managed Operations. Diese Nachfrage spiegelt die Lücke zwischen Plattformfähigkeit und dem an einzelnen Standorten verfügbaren Betriebswissen wider. Managed-Vereinbarungen können Betreibern helfen, akzeptable Lastgrenzen festzulegen, ohne Dienstleistungsverpflichtungen zu gefährden. Regionale Integratoren können sich durch Vertrautheit mit lokalen Tarifen und Netzanforderungen differenzieren. Die Branche für Demand Response und Energiemanagement in südamerikanischen Rechenzentren bietet daher Raum für Anbieter, die Software-Bereitstellung mit verantwortungsvollem Betriebssupport kombinieren.



Nach Softwarelösungstyp:
Energiemanagement führt, während Prognosen voranschreitenEnergiemanagementsoftware hielt im Jahr 2026 einen Marktanteil von 58,19 %. Sie dient als zentrales System zur Erfassung von Verbrauchsdaten und zur Koordinierung von Gebäude- und Stromsteuerungssystemen. Betreiber nutzen sie, um vordefinierte Schwellenwerte anzuwenden, bevor ein Lastreduzierungsereignis oder ein Hochkostenzeitraum beginnt. Demand-Response-Managementplattformen haben eine fokussiertere Rolle bei der Programmregistrierung, Ereignisbehandlung und Versorgungsunternehmensmeldung. Überwachungs- und Analysetools werden häufig auch mit Mess- und Stromhardware statt als separate Produkte geliefert. Diese breite Rolle hält Energiemanagementsoftware im Mittelpunkt des Anlagenbetriebs.
Software für Energieprognose und -optimierung wird bis 2032 voraussichtlich mit einem CAGR von 17,35 % wachsen. Diese Tools helfen Betreibern, den Bedarf zu antizipieren, kostspielige Zeiträume zu identifizieren und zu bestimmen, ob Workloads neu geplant werden können. Sie können auch den standortinternen Speicher mit erwarteten Netzbedingungen koordinieren. Die Marktgröße für Demand Response und Energiemanagement in südamerikanischen Rechenzentren in diesem Softwarebereich profitiert von der Notwendigkeit, variable erneuerbare Energieerzeugung zu integrieren. Die Modellierung des RESET Network unterstützte den Wert der nachfrageseitigen Prognose in der Systemplanung in Chile. Wenn sich formale Anreize entwickeln, können Prognosetools sowohl Versorgungsunternehmen als auch Betreibern eine klarere Grundlage für Leistungsverpflichtungen bieten.
Nach Demand-Response-Programmtyp:
Anreizbasierte Programme bleiben der HauptwegAnreizbasierte Programme hielten im Jahr 2026 einen Anteil von 70,24 %, den höchsten unter den Programmtypen. Diese Programme entschädigen Teilnehmer für nachgewiesene Lastreduktion während definierter Ereignisse. Sie eignen sich für Versorgungsunternehmen, die zuverlässige Kapazitätsunterstützung benötigen und klare vertragliche Verpflichtungen wünschen. Große Einrichtungen können bedeutende Blöcke flexibler Last anbieten, ohne die Komplexität der Aggregation vieler kleinerer Kunden. Dies macht Hyperscale-Campusse zu besonders attraktiven Teilnehmern für Versorgungsunternehmen. Anreizbasierte Vereinbarungen ermöglichen es Betreibern auch, finanzielle Erträge zu bewerten, bevor sie automatisiertere Betriebsmodelle übernehmen.
Derselbe Programmtyp wird bis 2032 voraussichtlich mit einem CAGR von 18,26 % wachsen. Seine Position spiegelt den praktischen Bedarf an vorhersehbaren Zahlungsstrukturen in sich entwickelnden Demand-Response-Märkten wider. Preisbasierte Programme können an Relevanz gewinnen, wenn Zählereinführungen stündliche Verbrauchsdaten liefern. Sie hängen weiterhin von einer breiteren Einführung transparenter zeitvariabler Tarife und stabiler Regeln ab. Stromerzeugungssysteme mit hohem Anteil erneuerbarer Energien stärken das Argument dafür, Kunden zu bezahlen, die Last verlagern oder reduzieren, wenn die Systembedingungen dies erfordern. Der Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren kann sich daher weiterhin auf anreizbasierte Verträge stützen, während sich Preisrahmen weiterentwickeln.
Nach Automatisierungsgrad:
Manuelle Systeme führen heute, aber fortschrittliche Automatisierung wächst schnellerManuelle und nicht automatisierte Lösungen hielten im Jahr 2026 einen Anteil von 71,33 %. Viele Einrichtungen verlassen sich weiterhin auf periodische Überwachung, Betreiberüberprüfung und menschliche Genehmigung, bevor sie auf ein Netzsignal reagieren. Dies spiegelt das frühe Stadium der formalen Teilnahme an Demand Response in mehreren Ländern wider. Betreiber kartieren häufig ihre verfügbare Flexibilität, bevor sie Systeme für automatische Reaktionen verpflichten. Manuelle Prozesse können für seltene Ereignisse oder kleine Standorte mit begrenzten technischen Ressourcen geeignet sein. Sie sind weniger geeignet für schnelle Preissignale und hochfrequente Betriebsentscheidungen.
Automatisierte und fortschrittliche Demand-Response-Lösungen werden bis 2032 voraussichtlich mit einem CAGR von 18,50 % wachsen. Sie können Versorgungsunternehmenssignale mit Workload-Planung und vordefinierten Geräteeinstellungen verbinden. Dies reduziert die Zeit zwischen einer Ereignisbenachrichtigung und einer sicheren betrieblichen Reaktion. Auf maschinellem Lernen basierende Prognosen können die Entscheidungsfindung weiter verbessern, wenn Energiepreise oder erneuerbare Energieerzeugung sich schnell verschieben. Automatisierte Tools sind besonders relevant für aufschiebbares KI-Training, Batch-Arbeit und Backup-Aktivitäten. Ihre Einführung wird von zuverlässigen Zählerdaten, robusten Cybersicherheitskontrollen und klaren Regeln zum Schutz kritischer Kunden-Workloads abhängen.
Nach primärer Anwendung:
Kostenoptimierung führt, Integration erneuerbarer Energien beschleunigt sichDie Energiekostenoptimierung machte im Jahr 2026 einen Marktanteil von 35,55 % am Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren aus. Betreiber nutzen diese Systeme, um Verbrauchsmuster, Spitzenlastexposition und den Zeitpunkt steuerbarer Lasten zu verstehen. Die Anwendung ist wiederkehrend, da Kostenentscheidungen das ganze Jahr über und nicht nur in Notfällen getroffen werden. Spitzenlastmanagement und Notfalllastreduzierung dienen unterschiedlichen Bedürfnissen, indem sie die Netzzuverlässigkeit unter Stressbedingungen unterstützen. Kapazitätsmarktteilnahme und Zusatzdienstleistungen befinden sich noch in einem früheren Stadium, da formale Marktmechanismen in weiten Teilen der Region begrenzt sind. Zusammen zeigen diese Anwendungen, dass Energiemanagement sowohl Betriebskosten- als auch Netzzuverlässigkeitsziele bedienen kann.
Die Integration erneuerbarer Energien wird bis 2032 voraussichtlich mit einem CAGR von 16,44 % wachsen. Diese Anwendung hilft Standorten, Verbrauch, Speicherung und Beschaffung mit sich änderndem erneuerbarem Angebot in Einklang zu bringen. Im Mai 2026 kündigten Casa dos Ventos und Ascenty einen Eigenproduktionsvertrag im Wert von mehr als 500 Millionen USD an, der eine durchschnittliche Versorgung von 110 MW aus Projekten mit einer kombinierten installierten Kapazität von mehr als 1,4 GW bereitstellt. Die Vereinbarung veranschaulicht die betriebliche Koordination, die erforderlich ist, wenn Rechenzentren langfristige Stromverträge mit variabler Erzeugung kombinieren. Tools zur Integration erneuerbarer Energien können Betreibern helfen, diese Komplexität zu bewältigen, ohne saubere Energie und Zuverlässigkeit als separate Ziele zu behandeln.

Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen führen in Umfang und ExpansionHyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 60,23 %. Große Campusse können die Kosten für Umspannwerke, Kühlanlagen, Glasfaserverbindungen und Energiesteuerungen auf einen erheblichen Strombedarf verteilen. Dies erleichtert die wirtschaftliche Begründung für eine formale Demand-Response-Plattform. Zentralisierte Infrastruktur gibt Standortbetreibern auch mehr Transparenz über die Last, die sicher angepasst werden kann. Große Einrichtungen haben ähnliche Vorteile, obwohl ihr Betriebsumfang geringer ist. Kleinere und mittlere Einrichtungen können zunehmend Dienstleister nutzen, um an Versorgungsunternehmensprogrammen teilzunehmen, bei denen eine direkte Teilnahme nicht praktikabel ist.
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 17,04 % wachsen. Ihr Wachstum ist mit Cloud-, KI- und Hochleistungsrechenbereitstellungen verbunden, die konzentrierte Kapazität erfordern. Der fortlaufende Campusbau unterstützt die anhaltende Nachfrage nach Stromsteuerungssystemen. Der Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren muss sowohl große Campusse als auch kleinere Standorte bedienen, die einfachere Managed-Angebote benötigen. Dies schafft eine Aufteilung zwischen Unternehmensplattformen für große Betreiber und dienstleistungsgeführten Modellen für die breite Masse der Einrichtungen.
Nach Rechenzentrumstyp:
Colocation führt, während Cloud-Dienstanbieter am schnellsten wachsenColocation hielt im Jahr 2026 einen Anteil von 66,14 %. Colocation-Betreiber verwalten in der Regel Versorgungsverträge, Spitzenlastexposition und standortweite Strominfrastruktur im Auftrag von Mietern. Ihre Kaufentscheidungen können daher die Energiepraktiken über viele Kunden-Workloads gleichzeitig beeinflussen. Sie benötigen Tools, die Mieter-Service-Level schützen und gleichzeitig dem Standort helfen, auf Tarif- und Netzbedingungen zu reagieren. Unternehmens- und Edge-Einrichtungen haben kleinere Lastverpflichtungen und haben möglicherweise weniger Spielraum für die Teilnahme an formalen Programmen. Energieüberwachung kann in diesen Einrichtungen dennoch häufiger werden, da Geschäftskunden mehr Transparenz über ihren Stromverbrauch erhalten.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 17,90 % wachsen. Ihre regionalen Bereitstellungen erhöhen den Bedarf an Einrichtungen, die mit globalen Nachhaltigkeits- und Zuverlässigkeitsverpflichtungen übereinstimmen. Cloud-Plattformen können Rechenaufgaben zeitlich planen und so ein flexibles Lastmanagement unterstützen. Kundenorientierte Dienste benötigen jedoch weiterhin strengen Schutz vor Unterbrechungen. Dies macht die Workload-Klassifizierung und operative Governance zu wesentlichen Bestandteilen der Demand-Response-Planung.
Geografische Analyse
Brasilien
Brasilien machte im Jahr 2026 einen Anteil von 34,36 % am Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren aus. Das Land kombiniert die breiteste Rechenzentrumsbasis der Region mit einem auf erneuerbaren Energien ausgerichteten Stromsystem und einem wachsenden Bedarf an zuverlässigem Energiemanagement. Netzüberlastung in wichtigen Rechenzentrumskorridoren macht operative Flexibilität für große Einrichtungen zunehmend wertvoll. Die Tarif-Sandbox-Projekte der ANEEL bieten einen regulatorischen Rahmen für die Erprobung reaktionsfähigerer Preisgestaltungs- und Nachfragemanagementansätze. Siemens und CPFL Energia ersetzen auch herkömmliche Zähler im Bundesstaat São Paulo und unterstützen so eine detailliertere Messung für Gewerbekunden.[2] Die Stromvereinbarung zwischen Casa dos Ventos und Ascenty zeigt, dass große Betreiber die Beschaffung erneuerbarer Energien mit umfassenderen Energiemanagementanforderungen verknüpfen.
Chile
Chile wird bis 2032 voraussichtlich mit einem CAGR von 16,72 % wachsen, der schnellsten Rate unter den geografischen Segmenten. Die wachsende Hyperscale-Basis muss in einem Stromsystem betrieben werden, in dem erneuerbare Energieerzeugung und Netzengpässe die Energieplanung prägen. Der nationale BT4.3-Tarif gibt bestimmten Mittelspannungskunden stündliche Preissignale und schafft damit einen klareren kommerziellen Weg für Reaktionstools als in mehreren benachbarten Ländern. Cloud-Investitionen erhöhen den Bedarf an einer zuverlässigen Versorgung und einer detaillierten Kontrolle über den Strombedarf. Demand-Response-Planung kann Betreibern helfen, flexible Workloads mit Netzbedingungen in Einklang zu bringen und gleichzeitig die Servicequalität zu erhalten.
Kolumbien, Argentinien, Peru und andere aufstrebende Korridore
Argentinien expandiert von einer kleineren installierten Basis aus, wobei Cirion im August 2025 mehr als 2 MW Kapazität und rund 160 Racks bei BUE1 hinzufügt. In Peru kann das begrenzte Angebot an ausgebildetem technischen Personal außerhalb von Lima Managed Services für Energie- und Betriebstechnologiesysteme begünstigen. Die grenzüberschreitende Glasfaserexpansion reduziert Konnektivitätsbarrieren an sekundären Standorten und unterstützt damit künftige Rechenzentrumsinvestitionen.
Wettbewerbslandschaft
Marktkonzentration
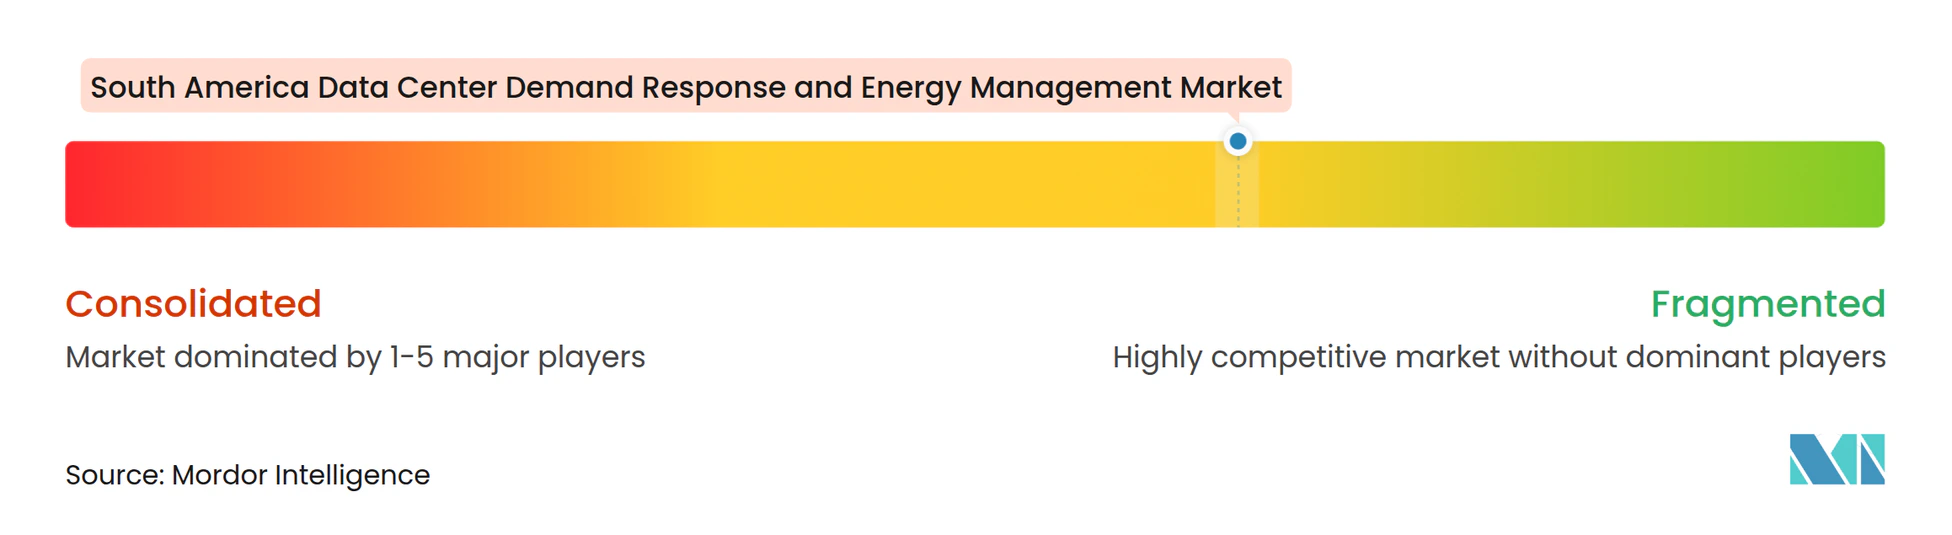
Der Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren ist mäßig fragmentiert. Globale Energietechnologieunternehmen verfügen über starke Markenbekanntheit, etablierte Produktportfolios und Beziehungen zu großen Rechenzentrumsbetreibern. Schneider Electric, ABB, Siemens, Honeywell und Johnson Controls konkurrieren neben spezialisierten Softwareunternehmen und regionalen Betriebstechnologieintegratoren. Große Anbieter können Energiesteuerungen, Kühlungsmanagement, Stromverteilung und Dienstleistungsunterstützung in einem umfassenderen Angebot kombinieren. Regionale Anbieter können durch Nutzung von Tarifkenntnissen, lokaler Inbetriebnahme und Nachinstallationssupport konkurrieren. Diese Struktur ermöglicht es verschiedenen Anbietertypen, Hyperscale-Campusse, Colocation-Einrichtungen und kleinere Unternehmensstandorte zu bedienen.
Schneider Electric präsentierte im Oktober 2026 sein Rechenzentrumsportfolio für das KI-Zeitalter in São Paulo, einschließlich EcoStruxure-Energiemanagement, Flüssigkühlung und modularer Architektur.[3] Das Unternehmen integriert Energiesteuerungen früher im Designzyklus, um KI-fähige Einrichtungen zu realisieren. Siemens stärkt die Netzdatengrundlage durch seine Zählerdatenmanagementsarbeit mit CPFL Energia, was eine detailliertere Demand-Response-Teilnahme praktischer machen kann. Anbieter integrieren zunehmend Einrichtungsdesign, Messung und Energiesteuerungsfähigkeiten in ihre umfassenderen Rechenzentrumslösungen.
Kleinere Aggregatoren stehen vor einer Hürde, da Versorgungsunternehmen es häufig vorziehen, direkte Vereinbarungen mit großen Industriekunden zu treffen. Dies kann Drittanbieter-Registrierungsmodelle einschränken und erfordert eine lokale Genehmigung, bevor eine Plattform an einem Programm teilnehmen kann. Chancen bestehen in Colocation-Einrichtungen unter 5 MW, denen das Personal für die Verwaltung von Registrierung und Compliance fehlt. Betreiber mit mehreren Länderstandorten benötigen auch konfigurierbare Tools für Brasilien, Chile und Kolumbien statt einer einzigen festen Konfiguration. Der Mangel an lokalen Automatisierungsspezialisten und unterschiedliche Cybersicherheitspraktiken können Managed-Service-Anbieter mit regionalen Lieferteams begünstigen. Der Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren belohnt daher Unternehmen, die Produktfähigkeit, lokales Betriebswissen und verantwortungsvolle Serviceausführung kombinieren.
Branchenführer im Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren
-
ABB Ltd.
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren Unternehmen in diesem Bericht
- ABB Ltd.
- Ameresco, Inc.
- AutoGrid Systems, Inc.
- CPower Energy Management LLC
- Eaton Corporation plc
- Enel S.p.A.
- EnergyHub, Inc.
- Fluence Energy, Inc.
- General Electric Company
- GridPoint, Inc.
- Honeywell International Inc.
- Itron, Inc.
- Johnson Controls International plc
- Landis+Gyr Group AG
- NRG Energy, Inc.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Stem, Inc.
- Voltus, Inc.
Neueste Industrielle Entwicklungen in Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren
- Oktober 2026: Schneider Electric präsentierte sein Lösungsportfolio für Rechenzentren im KI-Zeitalter auf der Data Center World Brazil 2026 in São Paulo und zeigte EcoStruxure-Energiemanagement, Flüssigkühlsysteme und modulare, vorgefertigte Architekturen für KI-Inferenz-Workloads sowie seine Referenzarchitekturpartnerschaft mit NVIDIA für Plattformen, die die Prozessorgenerationen GB200 und GB300 unterstützen. Dies positionierte Schneider Electric als Technologiepartner im Energiemanagement und verknüpfte EMS-Softwarefähigkeiten direkt mit KI-Infrastrukturdesignstandards im südamerikanischen Markt.
- September 2026: ABB brachte Infinitus auf den Markt, sein Gleichstrom-Stromportfolio für KI-Rechenzentren weltweit, das in Zusammenarbeit mit NVIDIA entwickelt wurde und auf eine 800-V-Gleichstromarchitektur für 1-MW-KI-Server-Racks abzielt und sowohl native Gleichstrom- als auch hybride Wechselstrom-Gleichstrom-Architekturen unterstützt. Die Markteinführung stellt einen bedeutenden Fortschritt in der Strommanagementinfrastruktur dar und ermöglicht die automatisierte Ausführung von Demand-Response-Ereignissen in hochdichten KI-fähigen Rechenzentren.
- Mai 2026: Casa dos Ventos und Ascenty kündigten den größten Eigenproduktionsvertrag für erneuerbare Energien für Rechenzentren in Südamerika an, der eine durchschnittliche Versorgung von 110 MW aus zwei Projekten mit einer kombinierten installierten Kapazität von über 1,4 GW bereitstellt und voraussichtlich 2027 den Betrieb aufnehmen wird. Der Vertrag nutzt komplementäre erneuerbare Energiequellen zur Verbesserung der Versorgungsflexibilität und unterstützt Ascentys Dekarbonisierungsstrategie für seine 38 Rechenzentren in Brasilien, Chile, Mexiko und Kolumbien.
- März 2026: Die kolumbianische Energieregulierungsbehörde CREG erließ eine Verordnung, die es ermöglicht, langfristige Stromvertragspreise in regulierten Tarifen zu berücksichtigen, wodurch die Exposition der Rechenzentrumsbetreiber gegenüber wasserkraftbedingten Spotmarktpreisschwankungen reduziert und die finanzielle Planbarkeit mehrjähriger Energiemanagementinvestitionen verbessert wird.
Berichtsumfang des Marktes für Demand Response und Energiemanagement in südamerikanischen Rechenzentren
Der Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren umfasst Hardware, Software und Dienstleistungen zur Verbesserung der Energieeffizienz, Steuerung des Strombedarfs und Optimierung der Teilnahme an Netzprogrammen in Rechenzentren in Brasilien, Chile, Kolumbien, Argentinien, Peru und anderen südamerikanischen Ländern. Der Markt unterstützt Rechenzentrumsbetreiber bei der Steuerung von Stromkosten, Verbesserung der Resilienz, Integration erneuerbarer Energieressourcen, Teilnahme an Demand-Response-Initiativen und Bewältigung regionaler Strominfrastrukturengpässe durch fortschrittliche Überwachungs-, Automatisierungs- und Energiemanagementsysteme.
Der Bericht über den Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren ist segmentiert nach Lösungskomponente (Hardware, Software und Dienstleistungen), Softwarelösungstyp (Demand-Response-Managementplattformen, Energiemanagementsoftware, Software für Energieüberwachung und -analyse sowie Software für Energieprognose und -optimierung), Demand-Response-Programmtyp (preisbasierte Programme und anreizbasierte Programme), Automatisierungsgrad (manuelle und nicht automatisierte Lösungen sowie automatisierte und fortschrittliche Demand-Response-Lösungen), primärer Anwendung (Spitzenlastmanagement, Notfalllastreduzierung, Kapazitätsmarktteilnahme, Zusatzdienstleistungen, Energiekostenoptimierung und Integration erneuerbarer Energien), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmens- und Edge-Einrichtungen) und Geografie (Brasilien, Chile, Kolumbien, Argentinien, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Demand-Response-Managementplattformen |
| Energiemanagementsoftware |
| Software für Energieüberwachung und -analyse |
| Software für Energieprognose und -optimierung |
| Preisbasierte Programme |
| Anreizbasierte Programme |
| Manuelle und nicht automatisierte Lösungen |
| Automatisierte und fortschrittliche Demand-Response-Lösungen |
| Spitzenlastmanagement |
| Notfalllastreduzierung |
| Kapazitätsmarktteilnahme |
| Zusatzdienstleistungen |
| Energiekostenoptimierung |
| Integration erneuerbarer Energien |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Einrichtungen |
| Brasilien |
| Chile |
| Kolumbien |
| Argentinien |
| Peru |
| Übriges Südamerika |
| Nach Lösungskomponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Softwarelösungstyp | Demand-Response-Managementplattformen |
| Energiemanagementsoftware | |
| Software für Energieüberwachung und -analyse | |
| Software für Energieprognose und -optimierung | |
| Nach Demand-Response-Programmtyp | Preisbasierte Programme |
| Anreizbasierte Programme | |
| Nach Automatisierungsgrad | Manuelle und nicht automatisierte Lösungen |
| Automatisierte und fortschrittliche Demand-Response-Lösungen | |
| Nach primärer Anwendung | Spitzenlastmanagement |
| Notfalllastreduzierung | |
| Kapazitätsmarktteilnahme | |
| Zusatzdienstleistungen | |
| Energiekostenoptimierung | |
| Integration erneuerbarer Energien | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Einrichtungen | |
| Nach Geografie | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Demand Response und Energiemanagement in südamerikanischen Rechenzentren?
Der Sektor wird für 2026 auf 183,33 Millionen USD und für 2027 auf 211,24 Millionen USD prognostiziert. Es wird erwartet, dass er bis 2032 einen Wert von 437,68 Millionen USD erreicht, was einem CAGR von 15,68 % über den Zeitraum 2027–2032 entspricht.
Was treibt die Einführung von Demand-Response-Systemen in südamerikanischen Rechenzentren an?
KI-Workloads, Variabilität erneuerbarer Energien, Spitzenlastgebühren und eine verbesserte Abdeckung durch intelligente Zähler erhöhen den Bedarf an flexiblen Energiebetriebsabläufen.
Welche Lösungskomponente führt den Sektor an?
Software führt mit einem Anteil von 65,88 % im Jahr 2026, da sie Einrichtungsanlagen, Energiedaten, Netzsignale und Laststeuerungsentscheidungen verbindet.
Welcher Demand-Response-Programmtyp hat den größten Anteil?
Anreizbasierte Programme hielten im Jahr 2026 einen Anteil von 70,24 % und werden bis 2032 voraussichtlich mit einem CAGR von 18,26 % wachsen.
Warum sind Hyperscale-Einrichtungen für die Einführung von Energiemanagement wichtig?
Hyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 60,23 % und können zentralisierte Stromsteuerungen rechtfertigen, da sie über große, konzentrierte Lasten verfügen.
Welches Land wird voraussichtlich am schnellsten wachsen?
Chile wird bis 2032 voraussichtlich mit einem CAGR von 16,72 % wachsen, unterstützt durch Cloud-Investitionen, stündliche Preissignale und Netzmanagementanforderungen.