
南米データセンター需要応答およびエネルギー管理市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 183.33 百万米ドル |
| 市場規模 (2027) | 211.24 百万米ドル |
| 市場規模 (2032) | 437.68 百万米ドル |
| 成長率 (2027 - 2032) | 15.68 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター需要応答およびエネルギー管理市場分析
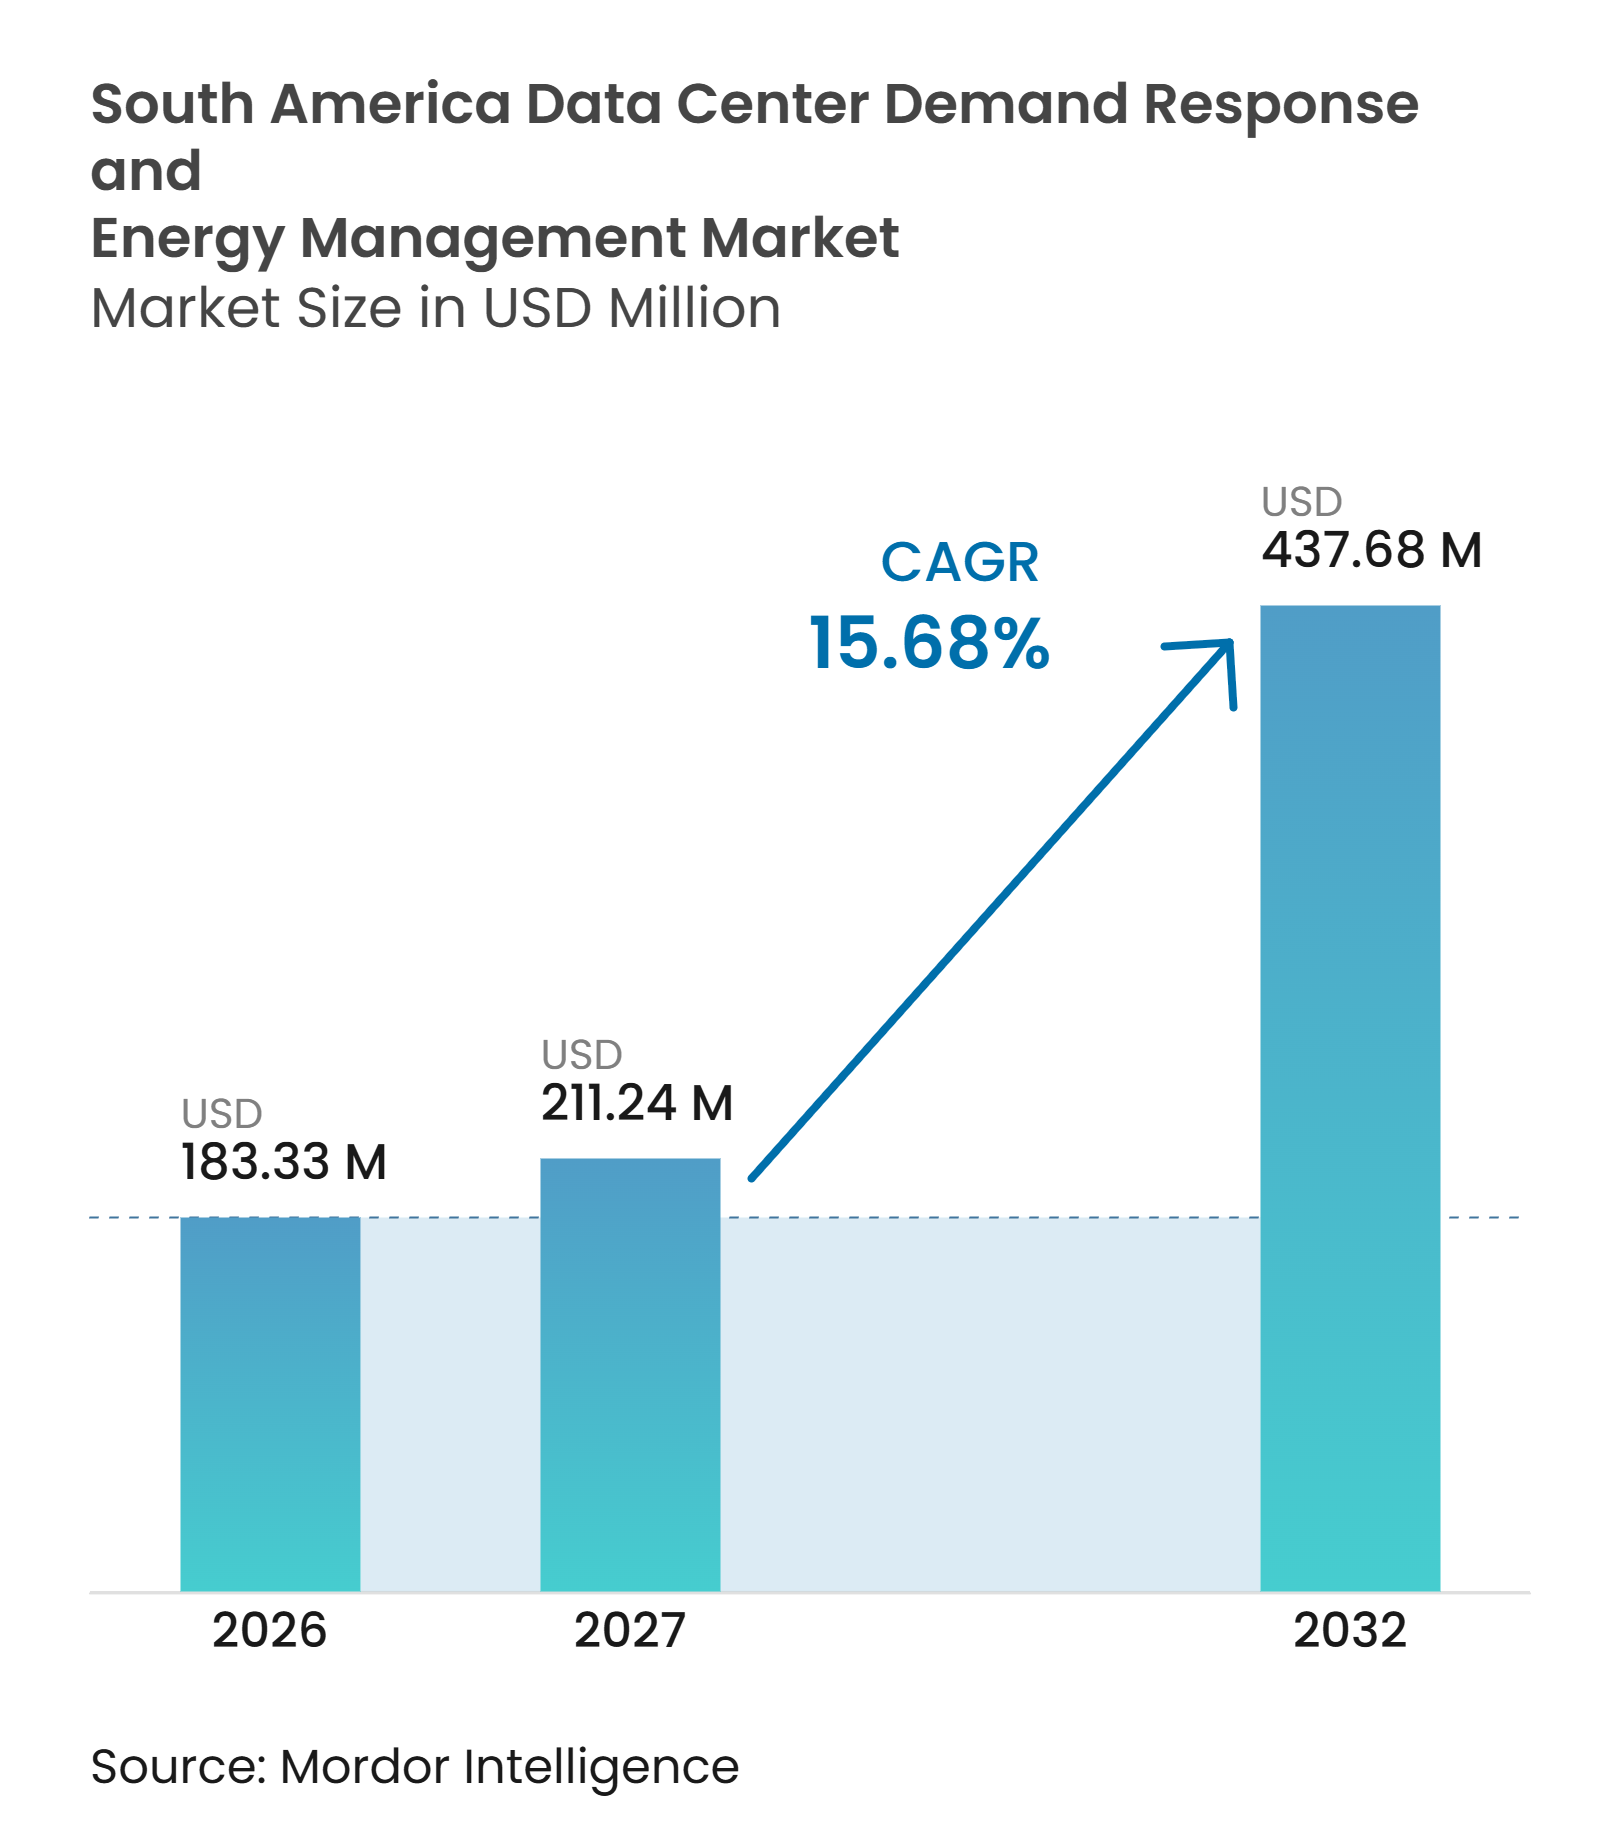
南米データセンター需要応答およびエネルギー管理市場規模は、2026年の183.33 ミリオン 米ドルから2027年には211.24 ミリオン 米ドルへ、さらに2032年までに437.68 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 15.68%を記録すると予測されています。南米データセンター需要応答およびエネルギー管理市場は、基本的なエネルギー監視から、系統状況の変化に応じてコンピューティング負荷を調整できるシステムへと移行しています。人工知能ワークロードはラック密度を高め、特に大規模キャンパスにおける電力供給可用性に対してより大きな圧力をかけています。再生可能エネルギーの発電は低炭素電力をもたらしますが、その日々の変動性により、オペレーターにとって予測と柔軟な消費がより重要になっています。電力会社もメータリングおよび時間帯別料金プログラムを拡大しており、オペレーターに電力使用を管理するためのより多くのシグナルを提供しています。こうした状況は、ソフトウェアとローカル実装および継続的なマネージドサービスを組み合わせたプロバイダーに有利に働きます。
主要レポートのポイント
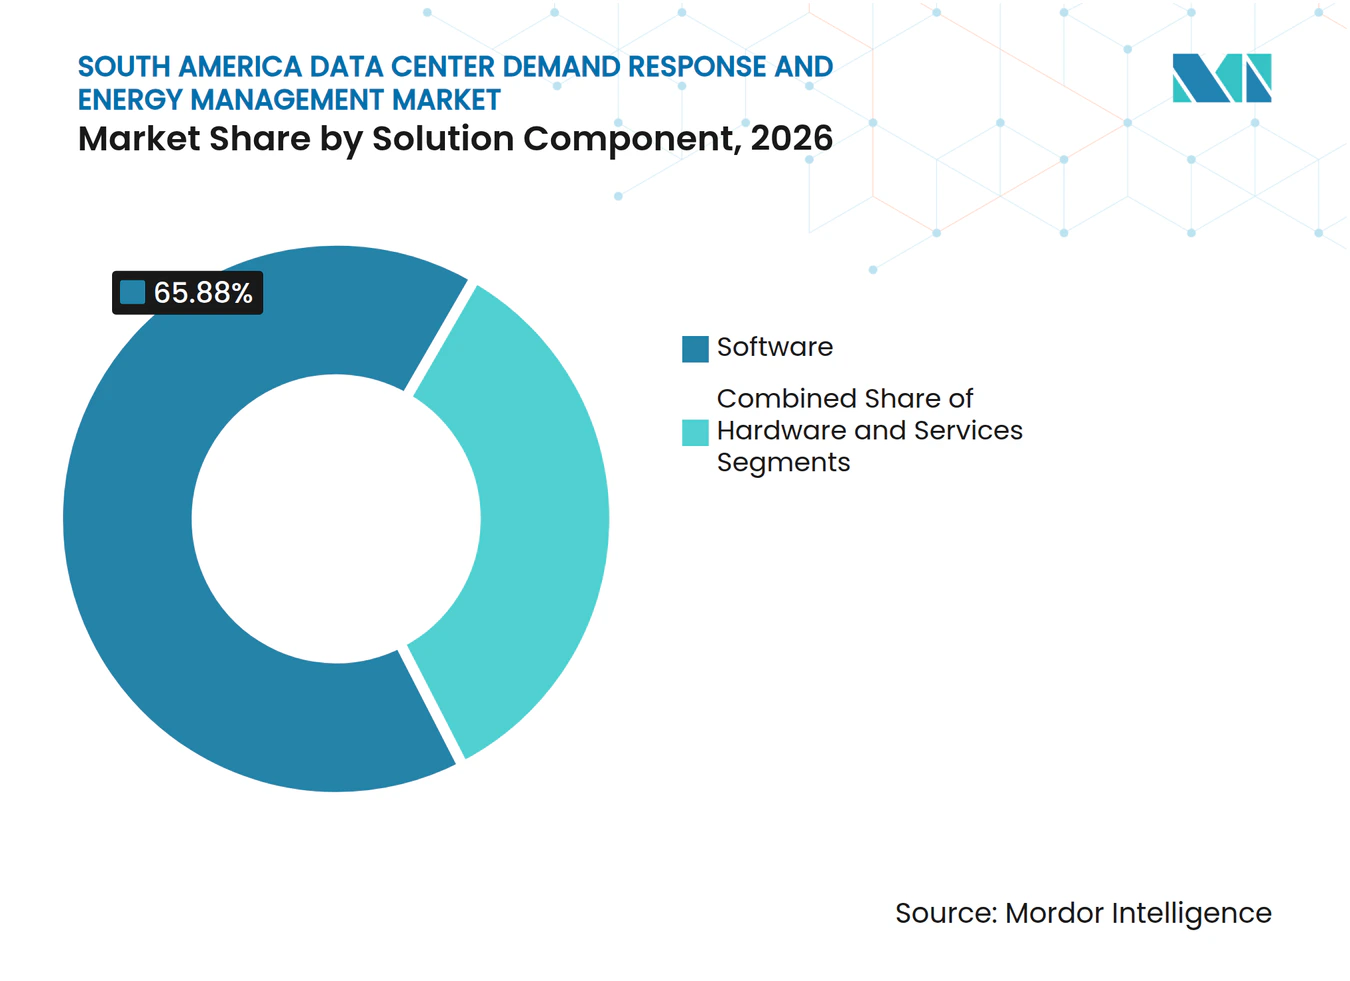
- ソリューションコンポーネント別では、ソフトウェアが2026年の南米データセンター需要応答およびエネルギー管理市場において65.88%を占め、サービスは2032年にかけてCAGR 17.61%で拡大すると予測されています。
- ソフトウェアソリューションタイプ別では、エネルギー管理ソフトウェアが2026年の南米データセンター需要応答およびエネルギー管理市場シェアの58.19%を占め、エネルギー予測および最適化ソフトウェアは2032年にかけてCAGR 17.35%で拡大すると予測されています。
- 需要応答プログラムタイプ別では、インセンティブベースのプログラムが2026年の南米データセンター需要応答およびエネルギー管理市場シェアの70.24%を占め、2032年にかけてCAGR 18.26%で拡大すると予測されています。
- 自動化レベル別では、手動および非自動化ソリューションが2026年の南米データセンター需要応答およびエネルギー管理市場シェアの71.33%を占め、自動化および高度な需要応答ソリューションは2032年にかけてCAGR 18.50%で拡大すると予測されています。
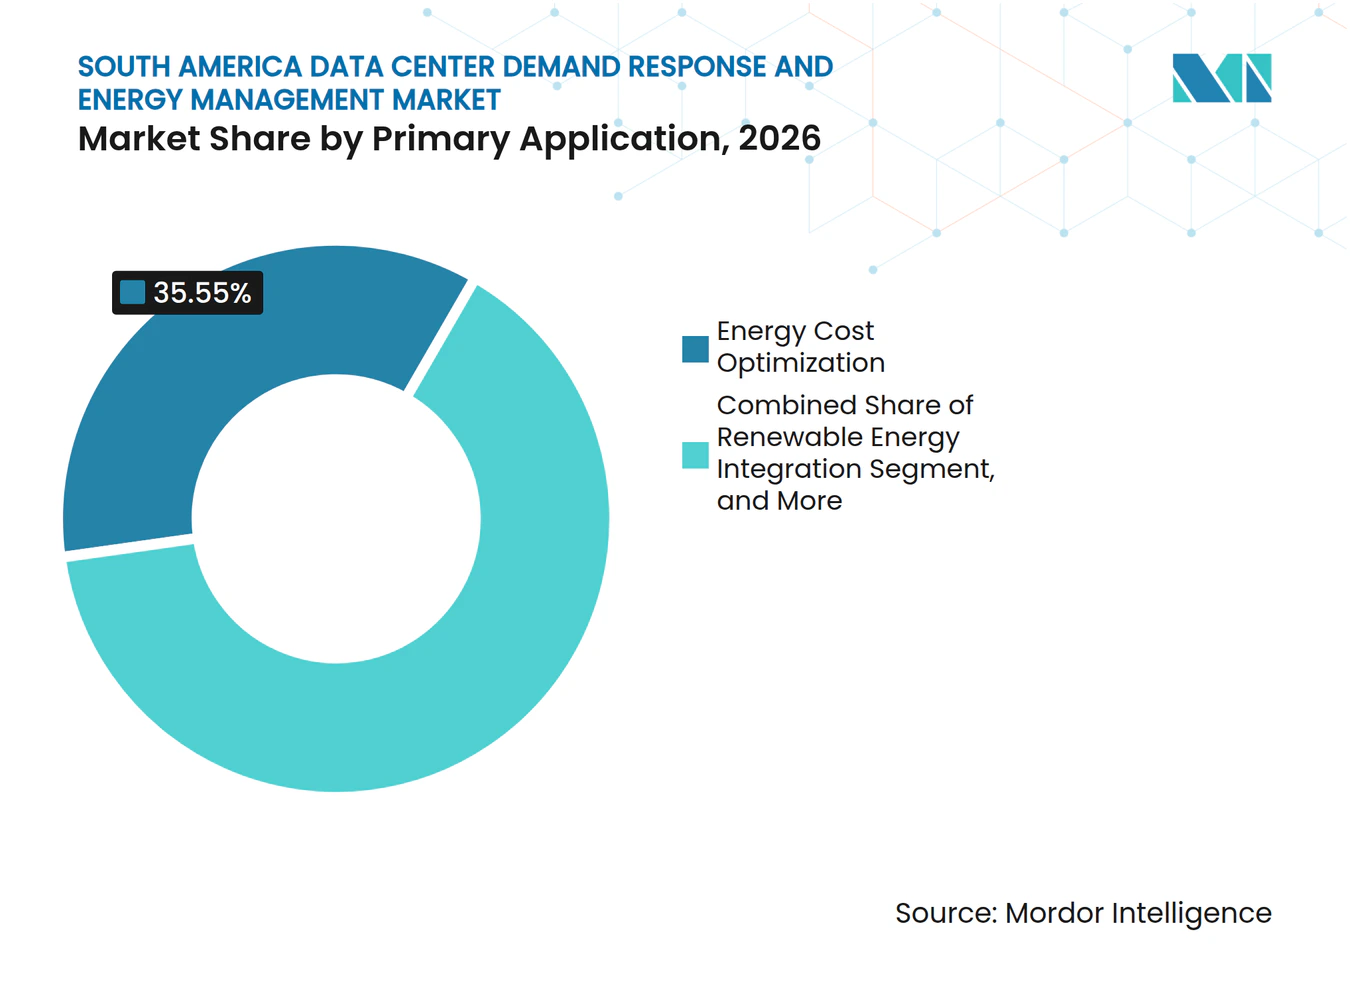
- 主要アプリケーション別では、エネルギーコスト最適化が2026年の南米データセンター需要応答およびエネルギー管理市場シェアの35.55%を占め、再生可能エネルギー統合は2032年にかけてCAGR 16.44%で拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年の南米データセンター需要応答およびエネルギー管理市場シェアの60.23%を占め、2032年にかけてCAGR 17.04%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションが2026年の南米データセンター需要応答およびエネルギー管理市場シェアの66.14%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 17.90%で拡大すると予測されています。
- 地域別では、ブラジルが2026年の南米データセンター需要応答およびエネルギー管理市場シェアの34.36%を占め、チリは2032年にかけてCAGR 16.72%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人工知能およびハイパースケールワークロードの拡大 | +4.2% | 南米、ブラジルおよびチリに集中 | 短期(2年以内) |
| 再生可能エネルギーの変動性と系統柔軟性の要件 | +3.0% | ブラジルおよびチリ、コロンビアおよびアルゼンチンへの波及あり | 中期(2〜4年) |
| 電力価格の変動性とピーク需要料金 | +2.5% | ブラジルおよびチリ、コロンビアおよびペルーにおける二次的関連性あり | 中期(2〜4年) |
| スマートメーターおよび系統デジタル化の展開 | +1.8% | ブラジルおよびチリ | 中期(2〜4年) |
| 南米データセンター相互接続のボトルネック | +1.3% | ブラジル、チリ、およびコロンビア | 長期(4年以上) |
| AIおよびハイパフォーマンスコンピューティングのためのワークロード対応型柔軟性 | +1.5% | 南米、サンパウロおよびサンティアゴでの早期活用あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
人工知能およびハイパースケールワークロードの拡大
人工知能のトレーニングおよび推論ワークロードは、南米データセンター需要応答およびエネルギー管理市場全体でデータセンターの電力システムに新たな需要をもたらしています。GPU集約型の展開はラックあたり30kWを超える場合があり、エネルギー管理は請求機能ではなく日常的な負荷制御機能となっています。大規模施設は、系統イベントに安全に対応する前に、電力配電、冷却、および無停電電源システム全体の可視性を必要としています。Scala Data Centersは、タンボレーキャンパスにおいてラック密度が24kWから100kWの範囲に及ぶことを報告しており、高密度サイトが厳密に調整された電力運用を必要とする理由を強調しています。Schneider ElectricもNVIDIAとともにAI対応データセンターのリファレンスアーキテクチャを提示し、エネルギー制御をコンピューティングインフラの設計と連携させています。
再生可能エネルギーの変動性と系統柔軟性の要件
再生可能エネルギーの発電は、オペレーターが電力使用をより柔軟にする強い理由を生み出しています。太陽光および風力の出力は日中に変動する可能性がある一方、データセンターのサービス義務は終日安定した電力を必要とします。この組み合わせにより、南米データセンター需要応答およびエネルギー管理市場において、消費予測、蓄電池の調整、およびワークロードスケジューリングがより有用になっています。RESETネットワークの研究では、チリの電力システム計画に需要応答を組み込むことで、モデル化されたシナリオにおいてシステム総コストを最大35.7%削減できる可能性があることが示されました。Atlas Renewable Energyは、データセンターへの再生可能エネルギー供給の重要な補完手段として蓄電池を説明し、単一のエネルギー源を管理するのではなくエネルギー資産を調整するプラットフォームの必要性を高めています。
電力価格の変動性とピーク需要料金
時間帯別の電力コストは、データセンターオーナーにとってエネルギー制御を財務上の運営課題にしています。オペレーターは、対象ワークロードを高コスト時間帯から移動させるか、ピーク時に蓄積されたエネルギーを使用することでリスクを軽減できます。ピーク需要料金はまた、多くのテナントのユーティリティ契約を管理するコロケーションプロバイダーにとって、正確な計測と早期警告を重要にしています。これらの状況は、南米データセンター需要応答およびエネルギー管理市場において最大のアプリケーションであるエネルギーコスト最適化を支援します。電力会社がメータリングおよび料金体系を改善するにつれて、価格ベースの需要応答はより実用的になる可能性があります。インセンティブベースのプログラムは依然として明確な商業的ルートを提供しており、電力会社は検証済みの負荷削減に対して支払いを行います。
スマートメーターおよび系統デジタル化の展開
スマートメーターは、電力会社と顧客が需要応答イベントを計測するために必要な詳細なデータを提供します。SiemensとCPFL Energiaは2025年3月にサンパウロ州でメーターデータ管理ソフトウェアを展開するために提携し、2029年までに160万台の従来型メータを交換することを目標としています。この展開は時間単位の消費可視性を支援し、より精密な負荷制御プログラムに必要です。国際エネルギー機関は、2027年まで続くデジタル需要主導型電力ネットワーク・イニシアティブにブラジルを含めており、需要側の系統統合を支援しています。[1] より良いデータ交換はまた、オペレーターが電力使用の明確な内部記録を維持しながら電力会社にパフォーマンスを証明するのに役立ちます。南米データセンター需要応答およびエネルギー管理市場にとって、このインフラは自動参加への主要な障壁を低減します。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンターの稼働率とサービスレベル契約の制約 | -2.1% | 南米 | 長期(4年以上) |
| 断片化した料金体系と需要応答市場規則 | -1.8% | ブラジル、チリ、コロンビア、アルゼンチン、およびペルー | 中期(2〜4年) |
| 認定OTおよびEMSインテグレーターの限られた可用性 | -1.2% | 南米、特にペルー、コロンビア、およびアルゼンチン | 長期(4年以上) |
| レガシー制御システム全体にわたるサイバーセキュリティおよび相互運用性リスク | -0.9% | 南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データセンターの稼働率とサービスレベル契約の制約
厳格な稼働率コミットメントは、系統イベント時にデータセンターが負荷を削減できる範囲を制限します。コロケーションおよびハイパースケールの契約は99.999%の可用性を要求することが多く、顧客サービスに影響を与える可能性のある行動の余地はほとんどありません。2025年の査読済み研究では、サービスレベルコミットメントとサービス品質要件が、データセンターを柔軟な電力システムリソースとして活用する上での主要な障壁として特定されました。バッチジョブ、モデルトレーニングキュー、および延期されたバックアップは、顧客向けサービスよりも参加に適しています。この制約は、安全な運用限界を定義し、顧客のための応答コミットメントを管理できるマネージドサービスプロバイダーに有利に働きます。また、南米データセンター需要応答およびエネルギー管理市場においてサービスコンポーネントが急速に拡大すると予測される理由も説明しています。
断片化した料金体系と需要応答市場規則
規制状況はブラジル、チリ、コロンビア、アルゼンチン、およびペルー全体で大きく異なります。これにより、複数国にまたがるオペレーターは各国市場に合わせてイベントロジック、レポート形式、および料金設定を適応させる必要があります。ブラジルは規制サンドボックスと時間帯別料金パイロットを使用し、チリは特定の中圧顧客に時間単位のシグナルを提供しています。コロンビアは異なる規制アプローチを採用しており、アルゼンチンとペルーは産業需要柔軟性のためのフレームワークの発展が遅れています。この結果生じる複雑さは、地域プラットフォーム展開の実装および保守コストを引き上げます。また、南米データセンター需要応答およびエネルギー管理市場において、地域の電力会社の知識、国別コンプライアンス能力、および現地デリバリーチームを持つサプライヤーに優位性をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションコンポーネント別:
ソフトウェアが最大のポジションを維持し、サービスが台頭ソフトウェアは2026年の収益の65.88%を占め、主要なソリューションコンポーネントとなっています。エネルギー管理プラットフォームは運用データを収集し、系統シグナルを推奨または自動化されたアクションに変換します。これにより、オペレーターは配電設備、冷却システム、バックアップ電源、および応答イベントに利用可能な負荷を可視化できます。ハードウェアにはメーター、インテリジェント電力配電ユニット、および蓄電池システムのインターフェースが含まれます。高いラック密度はハードウェア投資を引き続き重要にしています。なぜなら、追加されるAI展開ごとに正確なローカル電力計測が必要だからです。したがって、ソフトウェアは設備データを商業的および運用上の意思決定と結びつける制御レイヤーであり続けます。
サービスは2032年にかけてCAGR 17.61%で拡大すると予測されており、他のコンポーネントよりも速い成長率です。サービスの機会には、実装、統合、コミッショニング、コンプライアンスサポート、およびマネージドオペレーションが含まれます。この需要は、プラットフォーム能力と個々のサイトで利用可能な運用専門知識との間のギャップを反映しています。マネージドアレンジメントは、オペレーターがサービスコミットメントを危険にさらすことなく許容可能な負荷限界を確立するのに役立ちます。地域インテグレーターは、地域の料金体系と系統要件への精通を通じて差別化できます。したがって、南米データセンター需要応答およびエネルギー管理産業には、ソフトウェア展開と説明責任のある運用サポートを組み合わせたプロバイダーの余地があります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ソフトウェアソリューションタイプ別:
エネルギー管理がリードし、予測が進展エネルギー管理ソフトウェアは2026年に58.19%の市場シェアを占めました。これは消費データを収集し、建物および電力制御システムを調整するための中央システムとして機能します。オペレーターはこれを使用して、削減イベントまたは高コスト期間が始まる前に事前設定されたしきい値を適用します。需要応答管理プラットフォームは、プログラム登録、イベント処理、および電力会社へのレポートにおいてより焦点を絞った役割を持ちます。監視および分析ツールも、独立した製品としてではなく、メータリングおよび電力ハードウェアとともに提供されることが多いです。この広範な役割により、エネルギー管理ソフトウェアは施設運用の心に位置し続けます。
エネルギー予測および最適化ソフトウェアは2032年にかけてCAGR 17.35%で拡大すると予測されています。これらのツールはオペレーターが需要を予測し、コストのかかる期間を特定し、ワークロードを再スケジュールできるかどうかを判断するのに役立ちます。また、予想される系統状況に合わせてオンサイト蓄電池を調整することもできます。このソフトウェア分野における南米データセンター需要応答およびエネルギー管理市場規模は、変動する再生可能エネルギー出力を統合する必要性から恩恵を受けています。RESETネットワークのモデリングは、チリのシステム計画における需要側予測の価値を支持しました。正式なインセンティブが発展するにつれて、予測ツールは電力会社とオペレーターの両方にパフォーマンスコミットメントのより明確な根拠を提供できます。
需要応答プログラムタイプ別:
インセンティブベースのプログラムが主要ルートであり続けるインセンティブベースのプログラムは2026年にプログラムタイプの中で最高の70.24%のシェアを占めました。これらのプログラムは、定義されたイベント中の検証済み需要削減に対して参加者に補償します。これらは、信頼性の高い容量サポートを必要とし、明確な契約コミットメントを望む電力会社に適しています。大規模施設は、多くの小規模顧客を集約する複雑さなしに、意味のある柔軟な負荷ブロックを提供できます。これにより、ハイパースケールキャンパスは電力会社にとって特に魅力的な参加者となります。インセンティブベースのアレンジメントはまた、オペレーターがより自動化された運用モデルを採用する前に財務的リターンを評価することを可能にします。
同じプログラムタイプは2032年にかけてCAGR 18.26%で拡大すると予測されています。その位置づけは、発展途上の需要応答市場における予測可能な支払い構造の実際的な必要性を反映しています。メーター展開が時間単位の消費データを提供するにつれて、価格ベースのプログラムは関連性を高める可能性があります。これらは依然として、透明な時間帯別料金の広範な採用と安定したルールに依存しています。高再生可能エネルギー電力システムは、システム状況が必要とする場合に顧客に負荷のシフトまたは削減に対して支払うケースを強化します。したがって、南米データセンター需要応答およびエネルギー管理市場は、価格フレームワークが成熟する間、インセンティブベースの契約に引き続き依存できます。
自動化レベル別:
手動システムが現在リードするが、高度な自動化がより速く拡大手動および非自動化ソリューションは2026年に71.33%のシェアを占めました。多くの施設は依然として、系統シグナルに対して行動する前に定期的な監視、オペレーターのレビュー、および人間の承認に依存しています。これは、いくつかの国における需要応答への正式な参加の初期段階を反映しています。オペレーターは通常、システムを自動応答にコミットする前に利用可能な柔軟性をマッピングします。手動プロセスは、技術リソースが限られた小規模サイトでの低頻度イベントに適している場合があります。これらは、急速な価格シグナルおよび高頻度の運用上の意思決定には適していません。
自動化および高度な需要応答ソリューションは2032年にかけてCAGR 18.50%で拡大すると予測されています。これらは電力会社のシグルをワークロードスケジューリングおよび事前定義された設備設定と接続できます。これにより、イベント通知と安全な運用応答の間の時間が短縮されます。機械学習ベースの予測は、エネルギー価格または再生可能エネルギー出力が急速に変化する場合の意思決定のタイミングをさらに改善できます。自動化ツールは、延期可能なAIトレーニング、バッチ作業、およびバックアップ活動に特に関連しています。これらの採用は、信頼性の高いメーターデータ、堅牢なサイバーセキュリティ制御、および重要な顧客ワークロードを保護する明確なルールに依存します。
主要アプリケーション別:
コスト最適化がリードし、再生可能エネルギー統合が加速エネルギーコスト最適化は2026年の南米データセンター需要応答およびエネルギー管理市場シェアの35.55%を占めました。オペレーターはこれらのシステムを使用して、消費パターン、ピーク需要リスク、および制御可能な負荷のタイミングを把握します。このアプリケーションは、コスト上の意思決定が緊急時だけでなく年間を通じて行われるため、継続的です。ピーク負荷管理および緊急負荷削減は、ストレス状態下での系統信頼性を支援することで異なるニーズに対応します。容量市場への参加および補助サービスは、地域の多くで正式な市場メカニズムが限られているため、より初期段階にとどまっています。これらのアプリケーションを合わせると、エネルギー管理が運用コストと系統信頼性の両方の目標に対応できることが示されます。
再生可能エネルギー統合は2032年にかけてCAGR 16.44%で拡大すると予測されています。このアプリケーションは、サイトが変化する再生可能エネルギー供給に合わせて消費、蓄電池、および調達を調整するのに役立ちます。2026年5月、Casa dos VentosとAscentyは5億米ドルを超える価値の自家発電契約を発表し、合計設置容量1.4GW以上のプロジェクトから平均110MWの供給を提供します。この取り決めは、データセンターが長期電力契約と変動発電を組み合わせる際に必要な運用上の調整を示しています。再生可能エネルギー統合ツールは、クリーンエネルギーと信頼性を別々の目標として扱うことなく、オペレーターがこの複雑さを管理するのに役立ちます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設が規模と拡大においてリードハイパースケール施設は2026年に60.23%のシェアを占めました。大規模キャンパスは、変電所、冷却プラント、光ファイバー接続、およびエネルギー制御のコストを大規模な電力需要に分散させることができます。これにより、正式な需要応答プラットフォームの経済的根拠を確立しやすくなります。集中型インフラはまた、サイトオペレーター安全に調整できる負荷のより高い可視性を提供します。大規模施設にも関連する利点がありますが、その運用規模は低くなります。中小規模の施設は、直接参加が実用的でない場合に電力会社プログラムへの参加にサービスプロバイダーをますます利用するかもしれません。
ハイパースケール施設は2032年にかけてCAGR 17.04%で拡大すると予測されています。その成長は、集中した容量を必要とするクラウド、AI、およびハイパフォーマンスコンピューティングの展開と結びついています。継続的なキャンパス建設は、電力制御システムへの継続的な需要を支援します。南米データセンター需要応答およびエネルギー管理市場は、主要キャンパスとよりシンプルなマネージドオファリングを必要とする小規模サイトの両方に対応しなければなりません。これにより、大規模オペレーター向けのエンタープライズプラットフォームと施設の長いテールに向けたサービス主導型モデルとの間に分断が生じます。
データセンタータイプ別:
コロケーションがリードし、クラウドサービスプロバイダーが最速で拡大コロケーションは2026年に66.14%のシェアを占めました。コロケーションオペレーターは通常、テナントに代わってユーティリティ契約、ピーク需要リスク、およびサイト全体の電力インフラを管理します。したがって、彼らの購買決定は多くの顧客ワークロードにわたるエネルギー慣行に影響を与える可能性があります。彼らは、サイトが料金体系と系統状況に対応しながらテナントのサービスレベルを保護するツールを必要としています。エンタープライズおよびエッジ施設は負荷コミットメントが小さく、正式なプログラムへの参加の余地が少ない場合があります。商業顧客が電力使用に対するより高い可視性を得るにつれて、エネルギー監視はこれらの施設でより一般的になる可能性があります。
クラウドサービスプロバイダーは2032年にかけてCAGR 17.90%で拡大すると予測されています。彼らの地域展開は、グローバルな持続可能性と信頼性コミットメントに沿った施設の必要性を高めます。クラウドプラットフォームは時間をかけてコンピューティングタスクをスケジュールでき、柔軟な負荷管理を支援します。ただし、顧客向けサービスは依然として中断から厳格に保護される必要があります。これにより、ワークロード分類と運用ガバナンスが需要応答計画の不可欠な部分となります。
地域分析
ブラジル
ブラジルは2026年の南米データセンター需要応答およびエネルギー管理市場の34.36%を占めました。同国は、地域で最も広範なデータセンター基盤と再生可能エネルギー主体の電力システム、および信頼性の高い電力管理への拡大する需要を組み合わせています。主要なデータセンターコリドーにおける系統混雑は、大規模施設にとって運用上の柔軟性をますます価値あるものにしています。ANEELの料金サンドボックスプロジェクトは、より応答性の高い価格設定と需要管理アプローチをテストするための規制環境を提供します。SiemensとCPFL Energiaはまた、サンパウロ州全体で従来型メーターを交換しており、商業消費者向けのより詳細な計測を支援しています。[2] Casa dos VentosとAscentyの電力協定は、大規模オペレーターが再生可能エネルギー調達をより広範なエネルギー管理要件と結びつけていることを示しています。
チリ
チリは2032年にかけてCAGR 16.72%で拡大すると予測されており、地理的セグメントの中で最速の成長率です。成長するハイパースケール基盤は、再生可能エネルギー出力と系統制約がエネルギー計画を形成する電力システムの中で運用しなければなりません。国家BT4.3料金は特定の中圧消費者に時間単位の価格シグナルを提供し、近隣諸国のいくつかよりも応答ツールのより明確な商業的ルートを生み出しています。クラウド投資は、信頼性の高い供給と電力需要に対する詳細な制御の必要性を高めます。需要応答計画は、オペレーターがサービス品質を維持しながら柔軟なワークロードを系統状況に合わせるのに役立ちます。
コロンビア、アルゼンチン、ペルー、およびその他の新興コリドー
アルゼンチンは小規模な設置基盤から拡大しており、Cirionは2025年8月にBUE1で2MW以上の容量と約160ラックを追加しました。ペルーでは、リマ以外での訓練を受けた技術人材の限られた供給が、エネルギーおよび運用技術システムのマネージドサービスを有利にする可能性があります。国境を越えた光ファイバーの拡大は、二次的な場所における接続の障壁を低減し、将来のデータセンター投資を支援しています。
競合環境
市場集中度
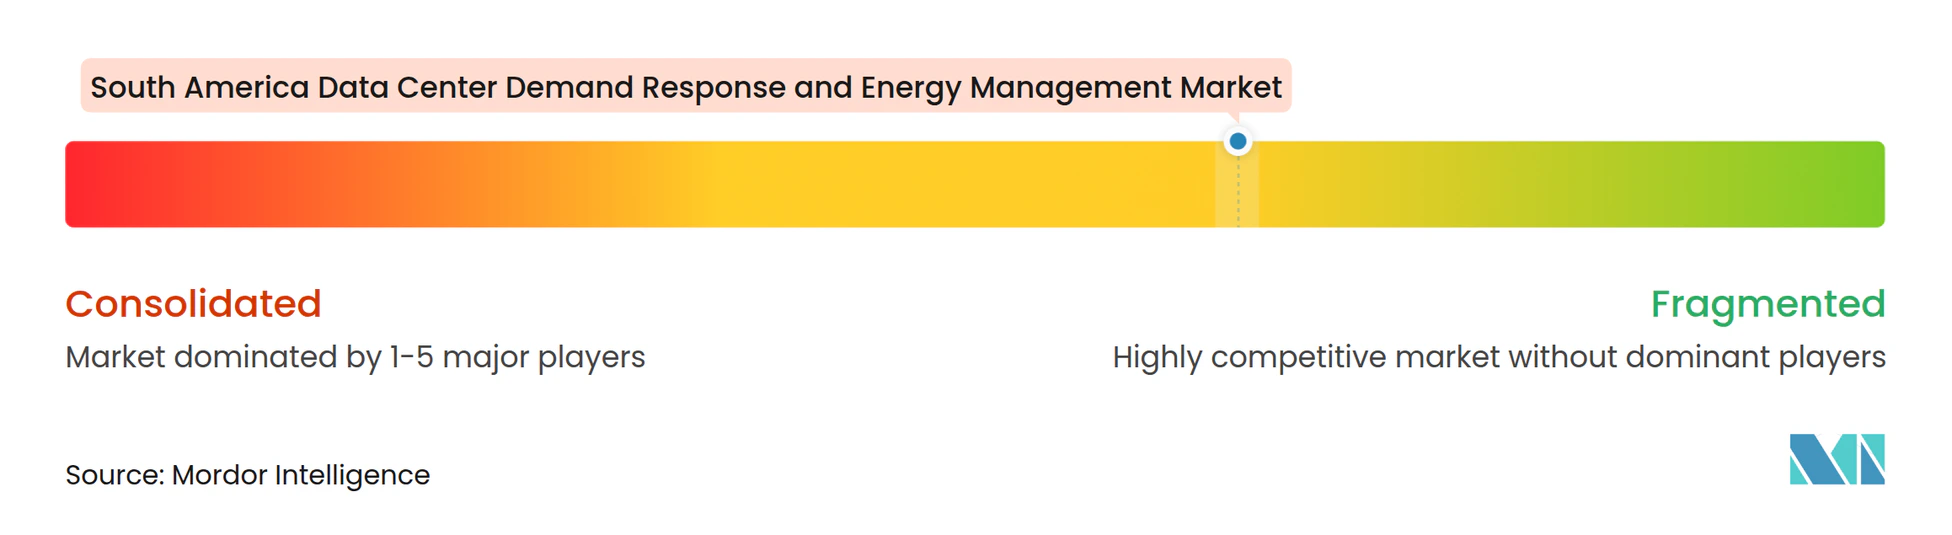
南米データセンター需要応答およびエネルギー管理市場は適度に断片化されています。グローバルなエネルギー技術企業は強いブランド認知度、確立された製品ポートフォリオ、および大規模データセンターオペレーターとの関係を持っています。Schneider Electric、ABB、Siemens、Honeywell、およびJohnson Controlsは、専門ソフトウェア企業および地域の運用技術インテグレーターと競合しています。大規模サプライヤーは、エネルギー制御、冷却管理、電力配電、およびサービスサポートをより広範なオファーに組み合わせることができます。地域プロバイダーは、料金知識、ローカルコミッショニング、および設置後サポートを活用することで競合できます。この構造により、異なるサプライヤータイプがハイパースケールキャンパス、コロケーション施設、および小規模エンタープライズサイトに対応できます。
Schneider Electricは2026年10月にサンパウロでAI時代のデータセンターポートフォリオを発表し、EcoStruxureエネルギー管理、液体冷却、およびモジュラーアーキテクチャを含みました。[3] 同社はAI対応施設を実現するために設計サイクルの早い段階でエネルギー制御を組み込んでいます。SiemensはCPFL Energiaとのメーターデータ管理作業を通じて系統データ基盤を強化しており、より詳細な需要応答参加をより実用的にすることができます。サプライヤーは施設設計、計測、およびエネルギー制御能力をより広範なデータセンターオファリングに統合することをますます進めています。
小規模アグリゲーターは、電力会社が大規模産業顧客との直接契約を好む傾向があるため、障壁に直面しています。これにより、サードパーティの登録モデルが制限され、プラットフォームがプログラムに参加する前にローカル認可が必要となります。5MW未満のコロケーション施設で、登録とコンプライアンスを管理するスタッフが不足している場合に機会が残っています。複数国オペレーターはまた、単一の固定設定ではなく、ブラジル、チリ、およびコロンビア向けの設定可能なツールを必要としています。ローカル自動化スペシャリストの不足と多様なサイバーセキュリティ慣行は、地域デリバリーチームを持つマネージドサービスプロバイダーに有利に働く可能性があります。したがって、南米データセンター需要応答およびエネルギー管理市場は、製品能力、ローカル運用知識、および説明責任のあるサービス実行を組み合わせた企業に報いています。
南米データセンター需要応答およびエネルギー管理産業リーダー
-
ABB Ltd.
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター需要応答およびエネルギー管理市場 このレポートでカバーされる企業
- ABB Ltd.
- Ameresco, Inc.
- AutoGrid Systems, Inc.
- CPower Energy Management LLC
- Eaton Corporation plc
- Enel S.p.A.
- EnergyHub, Inc.
- Fluence Energy, Inc.
- General Electric Company
- GridPoint, Inc.
- Honeywell International Inc.
- Itron, Inc.
- Johnson Controls International plc
- Landis+Gyr Group AG
- NRG Energy, Inc.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Stem, Inc.
- Voltus, Inc.
最近の産業開発事情 南米データセンター需要応答およびエネルギー管理市場
- 2026年10月:Schneider Electricはサンパウロで開催されたData Center World Brazil 2026でAI時代のデータセンターソリューションポートフォリオを発表し、EcoStruxureエネルギー管理、液体冷却システム、AI推論ワークロード向けのモジュラーおよびプレファブリケーテッドアーキテクチャ、ならびにGB200およびGB300プロセッサ世代をサポートするプラットフォーム向けのNVIDIAとのリファレンスアーキテクチャパートナーシップを披露しました。これにより、Schneider ElectricはEMSソフトウェア能力をAIインフラ設計標準に直接結びつけ、南米市場全体でエネルギー管理における技術パートナーとして位置づけられました。
- 2026年9月:ABBはNVIDIAとの協力で開発したAIデータセンター向けの直流(DC)電力ポートフォリオ「Infinitus」をグローバルに発売し、1MW AIサーバーラック向けの800V DCアーキテクチャをターゲットとし、ネイティブDCおよびハイブリッドAC-DCアーキテクチャの両方をサポートしています。この発売は電力管理インフラにおける重要な進歩を表し、高密度AIグレードデータセンターにおける自動化された需要応答イベント実行を可能にします。
- 2026年5月:Casa dos VentosとAscentyは、南米のデータセンター向けとして最大の再生可能エネルギー自家発電契約を発表し、合計設置容量1.4GW以上の2つのプロジェクトから平均110MWの供給を提供し、2027年に運用開始予定です。この契約は補完的な再生可能エネルギー源を使用して供給柔軟性を高め、ブラジル、チリ、メキシコ、およびコロンビアの38のデータセンターにわたるAscentyの脱炭素化戦略を支援します。
- 2026年3月:コロンビアのエネルギー規制当局CREGは、長期電力契約価格を規制料金に反映させるこを認める決議を発行し、データセンターオペレーターの水力発電主導のスポット市場価格急騰へのリスクを軽減し、複数年エネルギー管理投資の財務的予測可能性を改善しました。
南米データセンター需要応答およびエネルギー管理市場レポートの範囲
南米データセンター需要応答およびエネルギー管理市場は、ブラジル、チリ、コロンビア、アルゼンチン、ペルー、およびその他の南米諸国のデータセンター全体でエネルギー効率を改善し、電力需要を管理し、系統プログラムへの参加を最適化するために使用されるハードウェア、ソフトウェア、およびサービスを包含していま。この市場は、データセンターオペレーターが電力コストを管理し、レジリエンスを改善し、再生可能エネルギーリソースを統合し、需要応答イニシアティブに参加し、高度な監視、自動化、およびエネルギー管理システムを通じて地域の電力インフラ制約に対処するのを支援します。
南米データセンター需要応答およびエネルギー管理市場レポートは、ソリューションコンポーネント(ハードウェア、ソフトウェア、およびサービス)、ソフトウェアソリューションタイプ(需要応答管理プラットフォーム、エネルギー管理ソフトウェア、エネルギー監視および分析ソフトウェア、およびエネルギー予測および最適化ソフトウェア)、需要応答プログラムタイプ(価格ベースのプログラム、およびインセンティブベースのプログラム)、自動化レベル(手動および非自動化ソリューション、および自動化および高度な需要応答ソリューション)、主要アプリケーション(ピーク負荷管理、緊急負荷削減、容量市場への参加、補助サービス、エネルギーコスト最適化、および再生可能エネルギー統合)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、およびエンタープライズおよびエッジ)、および地域(ブラジル、チリ、コロンビア、アルゼンチン、ペルー、および南米その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 需要応答管理プラットフォーム |
| エネルギー管理ソフトウェア |
| エネルギー監視および分析ソフトウェア |
| エネルギー予測および最適化ソフトウェア |
| 価格ベースのプログラム |
| インセンティブベースのプログラム |
| 手動および非自動化ソリューション |
| 自動化および高度な需要応答ソリューション |
| ピーク負荷管理 |
| 緊急負荷削減 |
| 容量市場への参加 |
| 補助サービス |
| エネルギーコスト最適化 |
| 再生可能エネルギー統合 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ブラジル |
| チリ |
| コロンビア |
| アルゼンチン |
| ペルー |
| 南米その他 |
| ソリューションコンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| ソフトウェアソリューションタイプ別 | 需要応答管理プラットフォーム |
| エネルギー管理ソフトウェア | |
| エネルギー監視および分析ソフトウェア | |
| エネルギー予測および最適化ソフトウェア | |
| 需要応答プログラムタイプ別 | 価格ベースのプログラム |
| インセンティブベースのプログラム | |
| 自動化レベル別 | 手動および非自動化ソリューション |
| 自動化および高度な需要応答ソリューション | |
| 主要アプリケーション別 | ピーク負荷管理 |
| 緊急負荷削減 | |
| 容量市場への参加 | |
| 補助サービス | |
| エネルギーコスト最適化 | |
| 再生可能エネルギー統合 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| 南米その他 |
レポートで回答される主要な質問
南米データセンター需要応答およびエネルギー管理市場の規模はどのくらいですか?
このセクターは2026年に183.33 ミリオン 米ドル、2027年に211.24 ミリオン 米ドルと予測されています。2032年までに437.68 ミリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 15.68%を表しています。
南米のータセンターにおける需要応答システムの採用を促進しているものは何ですか?
AIワークロード、再生可能エネルギーの変動性、ピーク需要料金、およびスマートメーターカバレッジの改善が、柔軟なエネルギー運用の必要性を高めています。
どのソリューションコンポーネントがセクターをリードしていますか?
ソフトウェアは2026年に65.88%のシェアでリードしており、施設設備、エネルギーデータ、系統シグナル、および負荷制御の意思決定を接続しているためです。
どの需要応答プログラムタイプが最大のシェアを持っていますか?
インセンティブベースのプログラムは2026年に70.24%のシェアを占め、2032年にかけてCAGR 18.26%で拡大すると予測されています。
なぜハイパースケール施設はエネルギー管理採用にとって重要ですか?
ハイパースケール施設は2026年に60.23%のシェアを占め、大規模で集中した負荷のために集中型電力制御を正当化できます。
どの国が最も速く進展すると予測されていますか?
チリは2032年にかけてCAGR 16.72%で拡大すると予測されており、クラウド投資、時間単位の価格シグナル、および系統管理要件によって支えられています。