
Tamaño y Participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 183.33 Millones de dólares |
| Tamaño del Mercado (2027) | 211.24 Millones de dólares |
| Tamaño del Mercado (2032) | 437.68 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.68 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Sur por Mordor Intelligence
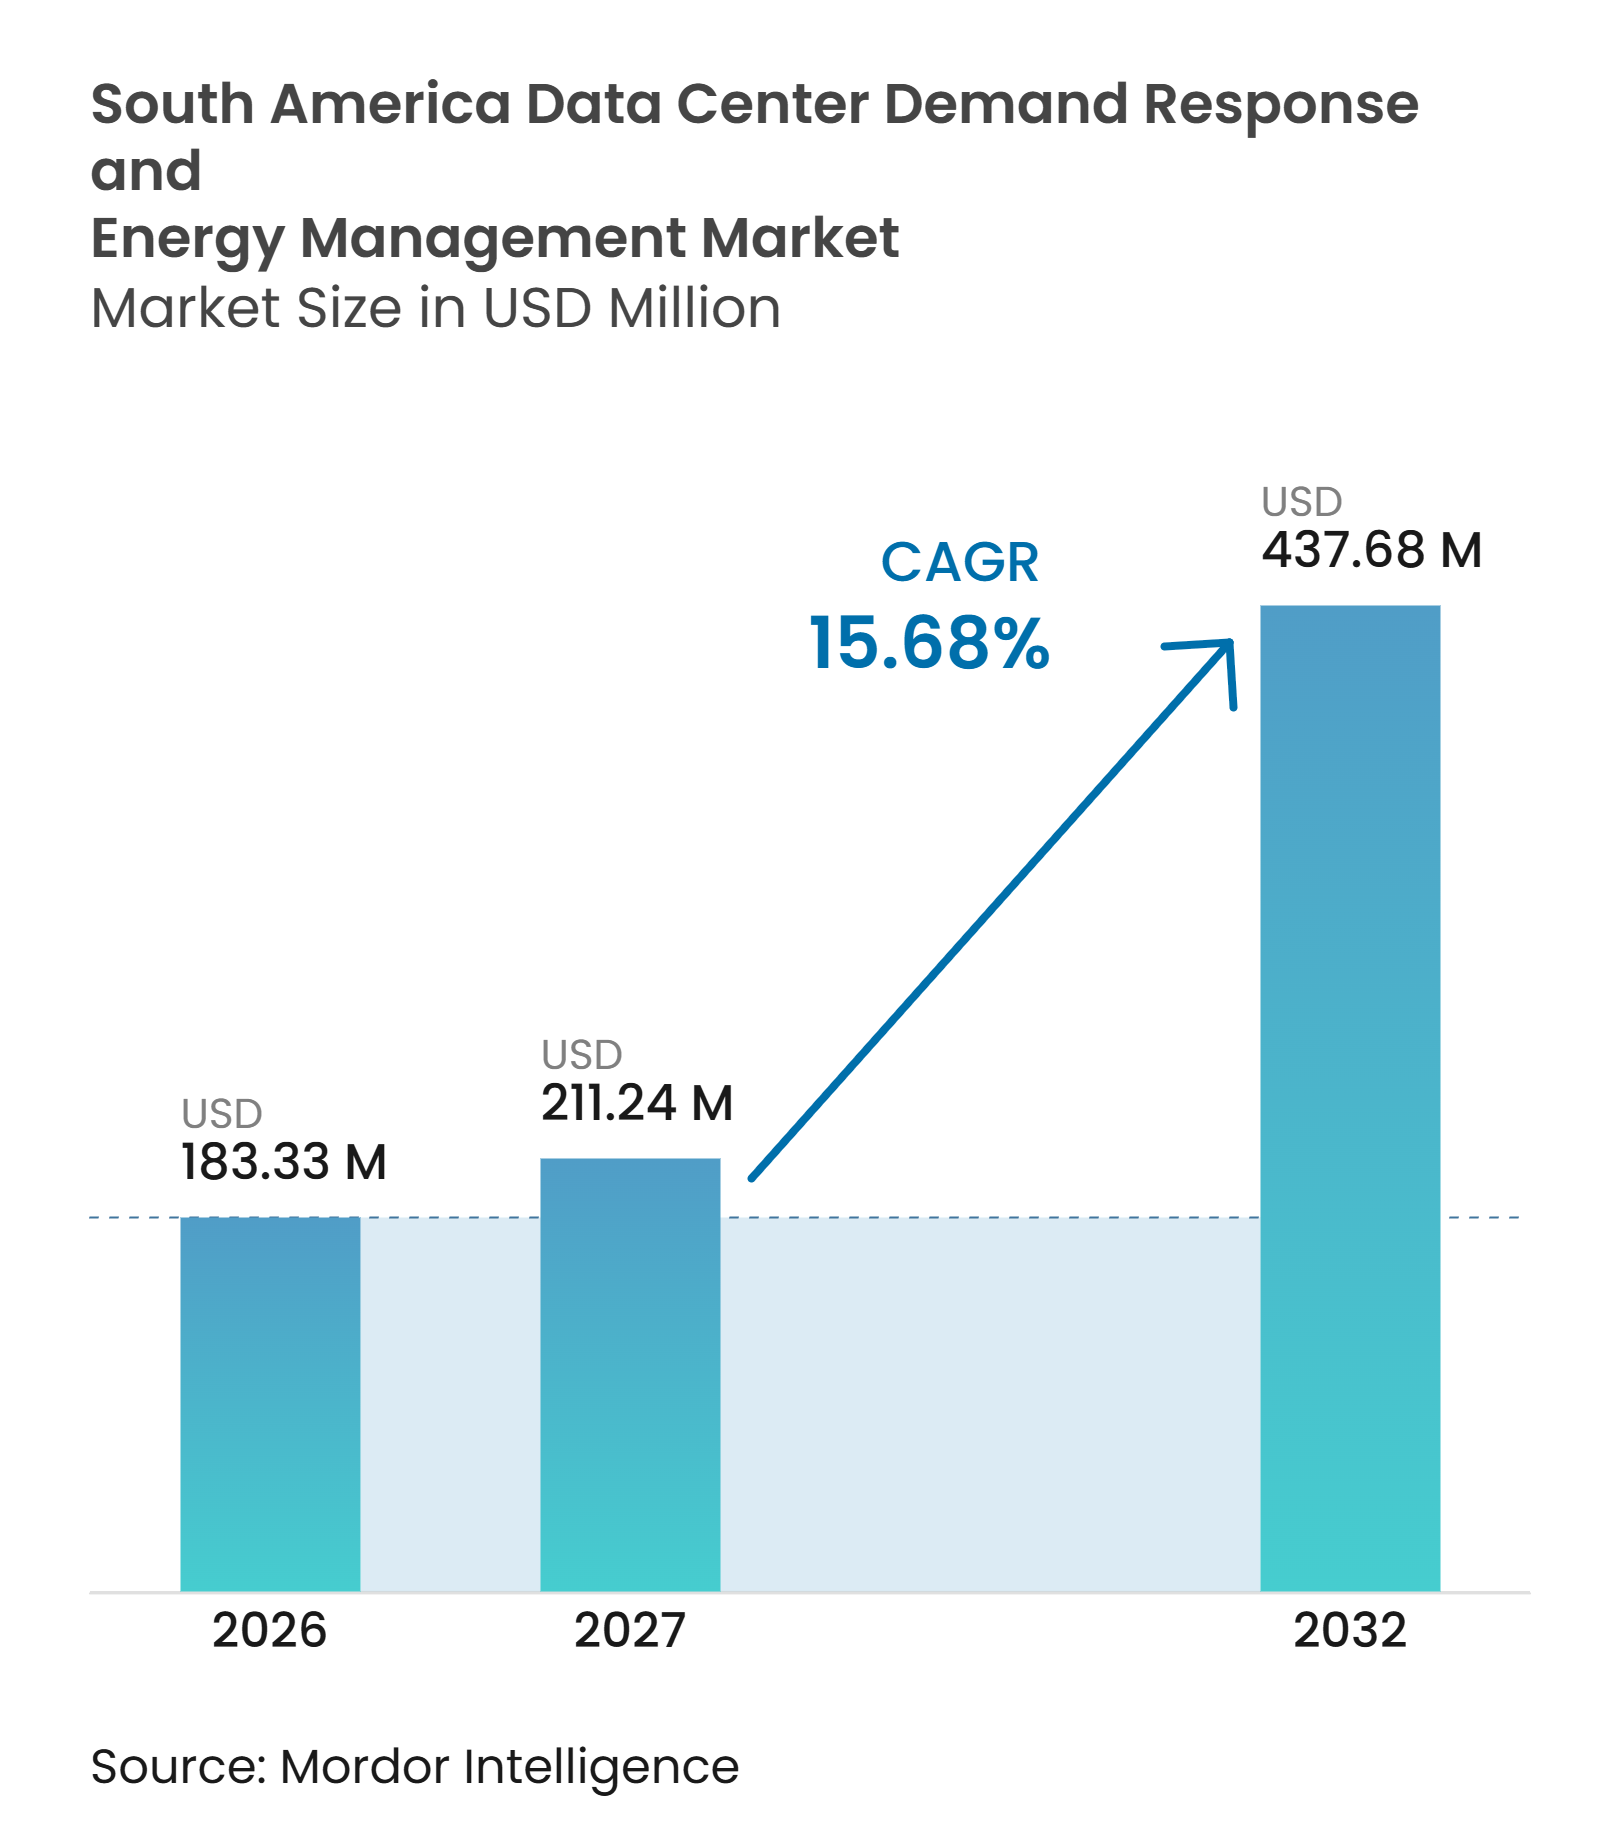
Se proyecta que el tamaño del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur se expanda de 183,33 millones de USD en 2026 a 211,24 millones de USD en 2027, y a 437,68 millones de USD para 2032, registrando un CAGR del 15,68% entre 2027 y 2032. El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur está evolucionando desde el monitoreo básico de energía hacia sistemas capaces de ajustar las cargas de cómputo cuando cambian las condiciones de la red eléctrica. Las cargas de trabajo de inteligencia artificial aumentan la densidad de los racks y ejercen mayor presión sobre la disponibilidad de energía, especialmente en grandes campus. La generación renovable aporta energía con menor contenido de carbono, pero su variabilidad diaria hace que la previsión y el consumo flexible sean más importantes para los operadores. Las empresas de servicios públicos también están ampliando los programas de medición y tarifas basadas en el tiempo, lo que proporciona a los operadores más señales para gestionar el uso de energía. Estas condiciones favorecen a los proveedores que combinan software con implementación local y servicios gestionados continuos.
Conclusiones Clave del Informe
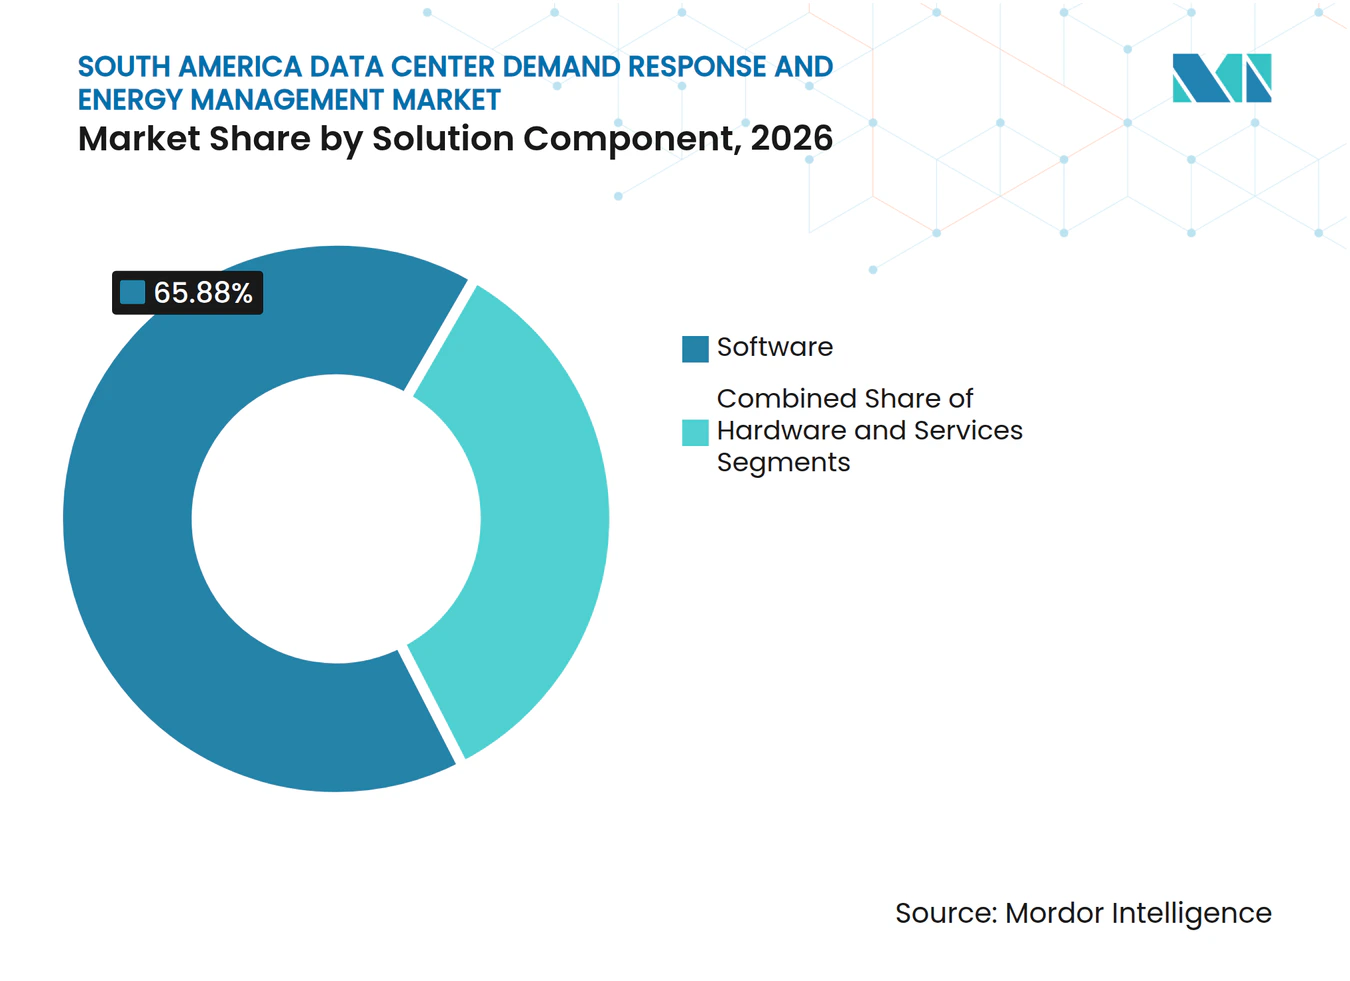
- Por componente de solución, el software representó el 65,88% del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur en 2026, mientras que se proyecta que los servicios se expandan a un CAGR del 17,61% hasta 2032.
- Por tipo de solución de software, el software de gestión de energía representó el 58,19% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur en 2026, mientras que se proyecta que el software de previsión y optimización de energía se expanda a un CAGR del 17,35% hasta 2032.
- Por tipo de programa de respuesta a la demanda, los programas basados en incentivos representaron el 70,24% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur en 2026 y se proyecta que se expandan a un CAGR del 18,26% hasta 2032.
- Por nivel de automatización, las soluciones manuales y no automatizadas representaron el 71,33% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur en 2026, mientras que se proyecta que las soluciones automatizadas y avanzadas de respuesta a la demanda se expandan a un CAGR del 18,50% hasta 2032.
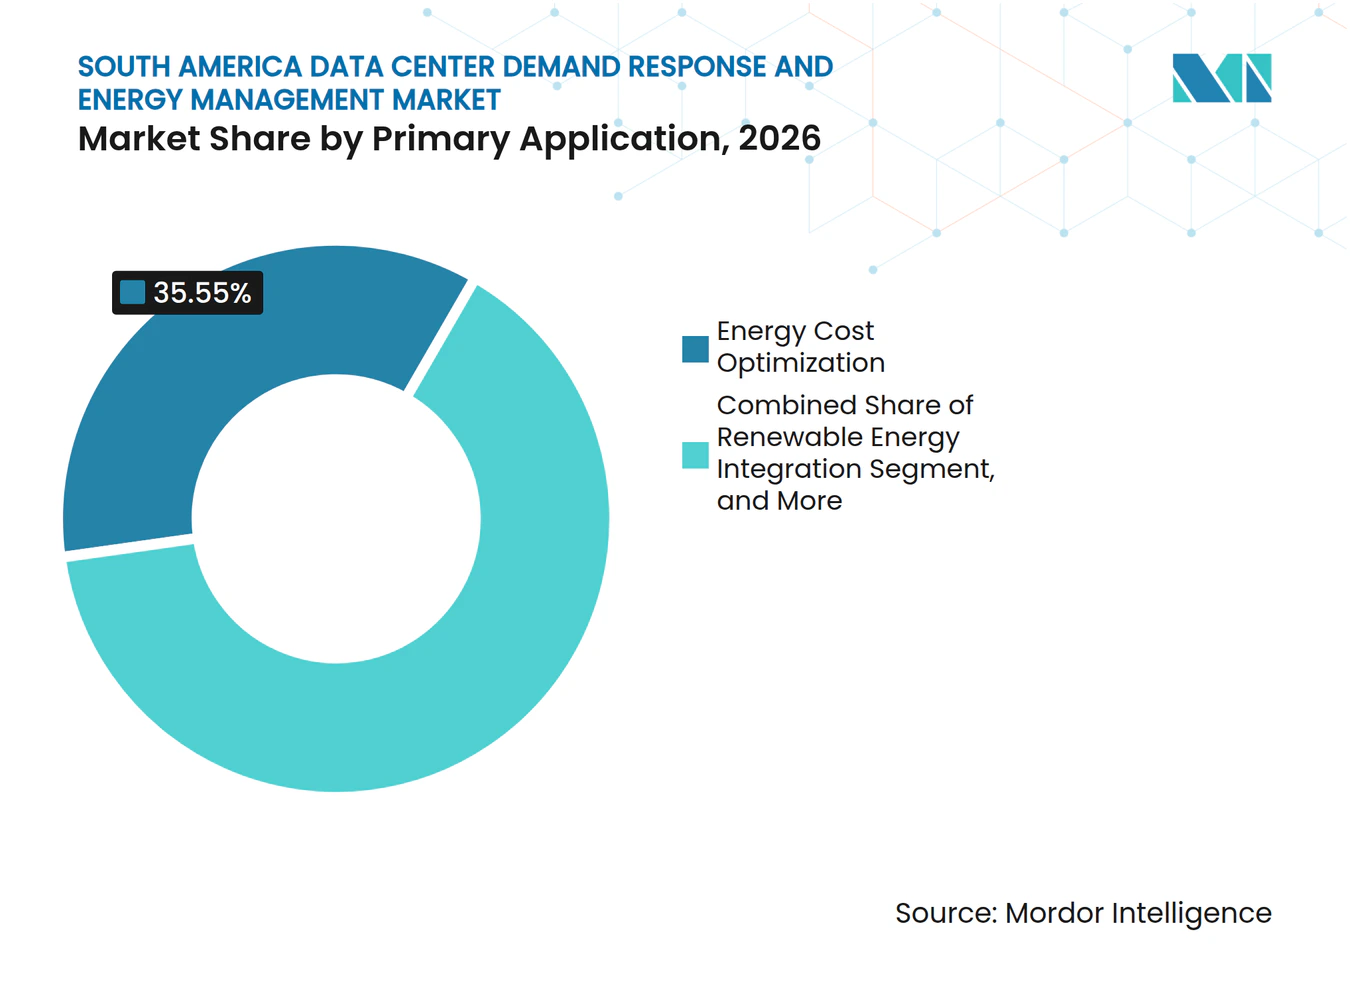
- Por aplicación principal, la optimización de costos de energía representó el 35,55% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur en 2026, mientras que se proyecta que la integración de energías renovables se expanda a un CAGR del 16,44% hasta 2032.
- Por tamaño de centro de datos, las instalaciones hiperscale representaron el 60,23% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur en 2026 y se proyecta que se expandan a un CAGR del 17,04% hasta 2032.
- Por tipo de centro de datos, la colocación representó el 66,14% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 17,90% hasta 2032.
- Por geografía, Brasil representó el 34,36% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur en 2026, mientras que se proyecta que Chile se expanda a un CAGR del 16,72% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Cargas de Trabajo de Inteligencia Artificial e Hiperscale | +4.2% | América del Sur, concentrada en Brasil y Chile | Corto plazo (≤ 2 años) |
| Variabilidad de las Energías Renovables y Requisitos de Flexibilidad de la Red Eléctrica | +3.0% | Brasil y Chile, con efectos secundarios en Colombia y Argentina | Mediano plazo (2-4 años) |
| Volatilidad del Precio de la Electricidad y Cargos por Demanda Máxima | +2.5% | Brasil y Chile, con relevancia secundaria en Colombia y Perú | Mediano plazo (2-4 años) |
| Despliegues de Medidores Inteligentes y Digitalización de la Red Eléctrica | +1.8% | Brasil y Chile | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Interconexión de Centros de Datos en América del Sur | +1.3% | Brasil, Chile y Colombia | Largo plazo (≥ 4 años) |
| Flexibilidad Consciente de las Cargas de Trabajo para Inteligencia Artificial y Computación de Alto Rendimiento | +1.5% | América del Sur, con uso temprano en São Paulo y Santiago | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Cargas de Trabajo de Inteligencia Artificial e Hiperscale
Las cargas de trabajo de entrenamiento e inferencia de inteligencia artificial están imponiendo nuevas exigencias a los sistemas de energía de los centros de datos en el mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur. Los despliegues intensivos en GPU pueden superar los 30 kW por rack, convirtiendo la gestión de energía en una función de control de carga diaria en lugar de una función de facturación. Las instalaciones más grandes necesitan visibilidad sobre la distribución de energía, la refrigeración y los sistemas de alimentación ininterrumpida antes de poder responder de forma segura a los eventos de la red eléctrica. Scala Data Centers reportó densidades de rack que oscilan entre 24 kW y 100 kW en su Campus Tamboré, lo que subraya por qué los sitios de alta densidad requieren operaciones de energía estrechamente coordinadas. Schneider Electric también presentó arquitecturas de referencia con NVIDIA para centros de datos preparados para la inteligencia artificial, conectando los controles de energía con el diseño de la infraestructura de cómputo.
Variabilidad de las Energías Renovables y Requisitos de Flexibilidad de la Red Eléctrica
La generación renovable crea una razón sólida para que los operadores hagan más flexible el uso de la electricidad. La producción solar y eólica puede variar a lo largo del día, mientras que las obligaciones de servicio de los centros de datos requieren energía confiable a todas horas. Esta combinación hace que la previsión del consumo, la coordinación del almacenamiento y la programación de cargas de trabajo sean más útiles en el mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur. Un estudio de RESET Network encontró que incorporar la respuesta a la demanda en la planificación del sistema eléctrico chileno podría reducir los costos totales del sistema hasta en un 35,7% en sus escenarios modelados. Atlas Renewable Energy describió el almacenamiento en baterías como un complemento importante para el suministro de energía renovable a los centros de datos, aumentando la necesidad de plataformas que coordinen los activos energéticos en lugar de gestionar una única fuente.
Volatilidad del Precio de la Electricidad y Cargos por Demanda Máxima
Los costos de electricidad basados en el tiempo están convirtiendo el control de energía en un problema operativo financiero para los propietarios de centros de datos. Los operadores pueden reducir su exposición trasladando las cargas de trabajo elegibles fuera de los períodos costosos o utilizando energía almacenada durante las condiciones de demanda máxima. Los cargos por demanda máxima también hacen que la medición precisa y la alerta temprana sean importantes para los proveedores de colocación que gestionan contratos de servicios públicos para muchos inquilinos. Estas condiciones respaldan la optimización de costos de energía, que es la aplicación más importante en el mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur. La respuesta a la demanda basada en precios puede volverse más práctica a medida que las empresas de servicios públicos mejoren la medición y las estructuras tarifarias. Los programas basados en incentivos aún ofrecen una ruta comercial más clara, en la que las empresas de servicios públicos pagan por la reducción verificada de la carga.
Despliegues de Medidores Inteligentes y Digitalización de la Red Eléctrica
Los medidores inteligentes proporcionan los datos detallados que necesitan las empresas de servicios públicos y los clientes para medir un evento de respuesta a la demanda. Siemens y CPFL Energia se asociaron en marzo de 2025 para desplegar software de gestión de datos de medidores en el estado de São Paulo, con el objetivo de reemplazar 1,6 millones de medidores convencionales para 2029. El despliegue respalda la visibilidad del consumo por hora, que es necesaria para programas de control de carga más precisos. La Agencia Internacional de Energía incluye a Brasil en su Iniciativa de Redes Eléctricas Digitales Impulsadas por la Demanda, que se extiende hasta 2027 y apoya la integración de la demanda en la red eléctrica.[1] Un mejor intercambio de datos también puede ayudar a los operadores a demostrar su desempeño ante las empresas de servicios públicos, manteniendo registros internos claros del uso de energía. Para el mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur, esta infraestructura reduce una barrera importante para la participación automatizada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Tiempo de Actividad de los Centros de Datos y Acuerdos de Nivel de Servicio | -2.1% | América del Sur | Largo plazo (≥ 4 años) |
| Reglas Fragmentadas de Tarifas y Mercados de Respuesta a la Demanda | -1.8% | Brasil, Chile, Colombia, Argentina y Perú | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Integradores Certificados de Tecnología Operativa y Sistemas de Gestión de Energía | -1.2% | América del Sur, especialmente Perú, Colombia y Argentina | Largo plazo (≥ 4 años) |
| Riesgo de Ciberseguridad e Interoperabilidad en Sistemas de Control Heredados | -0.9% | América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Tiempo de Actividad de los Centros de Datos y Acuerdos de Nivel de Servicio
Los estrictos compromisos de tiempo de actividad limitan la medida en que un centro de datos puede reducir la carga durante un evento de la red eléctrica. Los contratos de colocación e hiperscale a menudo requieren una disponibilidad del 99,999%, dejando poco margen para acciones que puedan afectar los servicios al cliente. Un estudio revisado por pares de 2025 identificó los compromisos de nivel de servicio y los requisitos de calidad de servicio como barreras importantes para el uso de los centros de datos como recursos flexibles del sistema eléctrico. Los trabajos por lotes, las colas de entrenamiento de modelos y las copias de seguridad diferidas son más adecuados para la participación que los servicios orientados al cliente. Esta restricción favorece a los proveedores de servicios gestionados que pueden definir límites operativos seguros y administrar los compromisos de respuesta para los clientes. También explica por qué se espera que el componente de servicios se expanda rápidamente en el mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur.
Reglas Fragmentadas de Tarifas y Mercados de Respuesta a la Demanda
Las condiciones regulatorias difieren ampliamente entre Brasil, Chile, Colombia, Argentina y Perú. Esto requiere que los operadores multinacionales adapten la lógica de eventos, los formatos de informes y la configuración de tarifas para cada mercado nacional. Brasil utiliza entornos regulatorios de prueba y pilotos de tarifas basadas en el tiempo, mientras que Chile tiene señales horarias para ciertos clientes de media tensión. Colombia utiliza un enfoque regulatorio diferente, y Argentina y Perú tienen marcos menos desarrollados para la flexibilidad de la demanda industrial. La complejidad resultante eleva los costos de implementación y mantenimiento para los despliegues de plataformas regionales. También crea una ventaja para los proveedores con conocimiento de las empresas de servicios públicos locales, capacidades de cumplimiento específicas por país y equipos de entrega en el mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Solución:
El Software Ocupa la Posición Más Grande Mientras los Servicios Ganan TerrenoEl software representó el 65,88% de los ingresos en 2026, convirtiéndolo en el componente de solución líder. Las plataformas de gestión de energía recopilan datos operativos y convierten las señales de la red eléctrica en acciones recomendadas o automatizadas. Proporcionan a los operadores visibilidad sobre el equipo de distribución, los sistemas de refrigeración, la energía de respaldo y la carga disponible para un evento de respuesta. El hardware incluye medidores, unidades de distribución de energía inteligentes e interfaces para sistemas de baterías. Las altas densidades de rack mantienen relevante la inversión en hardware porque cada nuevo despliegue de inteligencia artificial requiere una medición precisa de la energía local. El software, por lo tanto, sigue siendo la capa de control que conecta los datos del equipo con las decisiones comerciales y operativas.
Se proyecta que los servicios se expandan a un CAGR del 17,61% hasta 2032, más rápido que otros componentes. La oportunidad de servicios incluye implementación, integración, puesta en marcha, soporte de cumplimiento y operaciones gestionadas. Esta demanda refleja la brecha entre la capacidad de la plataforma y la experiencia operativa disponible en sitios individuales. Los acuerdos gestionados pueden ayudar a los operadores a establecer límites de carga aceptables sin comprometer los compromisos de servicio. Los integradores regionales pueden diferenciarse a través del conocimiento de las tarifas locales y los requisitos de la red eléctrica. La industria de respuesta a la demanda y gestión de energía en centros de datos de América del Sur, por lo tanto, tiene espacio para proveedores que combinen el despliegue de software con soporte operativo responsable.



Por Tipo de Solución de Software:
La Gestión de Energía Lidera Mientras la Previsión AvanzaEl software de gestión de energía representó el 58,19% de la participación de mercado en 2026. Sirve como el sistema central para recopilar datos de consumo y coordinar los sistemas de control de edificios y energía. Los operadores lo utilizan para aplicar umbrales preestablecidos antes de que comience un evento de reducción o un período de alto costo. Las plataformas de gestión de respuesta a la demanda tienen un papel más enfocado en la inscripción en programas, el manejo de eventos y los informes a las empresas de servicios públicos. Las herramientas de monitoreo y análisis también se entregan a menudo junto con el hardware de medición y energía en lugar de como productos independientes. Este amplio papel mantiene al software de gestión de energía en el centro de las operaciones de las instalaciones.
Se proyecta que el software de previsión y optimización de energía se expanda a un CAGR del 17,35% hasta 2032. Estas herramientas ayudan a los operadores a anticipar la demanda, identificar períodos costosos y determinar si las cargas de trabajo pueden reprogramarse. También pueden coordinar el almacenamiento en sitio con las condiciones esperadas de la red eléctrica. El tamaño del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur en esta área de software se beneficia de la necesidad de integrar la producción renovable variable. El modelado de RESET Network respaldó el valor de la previsión del lado de la demanda en la planificación del sistema en Chile. A medida que se desarrollen los incentivos formales, las herramientas de previsión pueden proporcionar tanto a las empresas de servicios públicos como a los operadores una base más clara para los compromisos de desempeño.
Por Tipo de Programa de Respuesta a la Demanda:
Los Programas Basados en Incentivos Siguen Siendo la Ruta PrincipalLos programas basados en incentivos representaron el 70,24% de la participación en 2026, la más alta entre los tipos de programas. Estos programas compensan a los participantes por la reducción verificada de la demanda durante eventos definidos. Son adecuados para las empresas de servicios públicos que necesitan soporte de capacidad confiable y desean compromisos contractuales claros. Las grandes instalaciones pueden ofrecer bloques significativos de carga flexible sin la complejidad de agregar a muchos clientes más pequeños. Esto hace que los campus hiperscale sean participantes particularmente atractivos para las empresas de servicios públicos. Los acuerdos basados en incentivos también permiten a los operadores evaluar los retornos financieros antes de adoptar modelos operativos más automatizados.
Se proyecta que el mismo tipo de programa se expanda a un CAGR del 18,26% hasta 2032. Su posición refleja la necesidad práctica de estructuras de pago predecibles en los mercados de respuesta a la demanda en desarrollo. Los programas basados en precios pueden ganar relevancia cuando los despliegues de medidores proporcionen datos de consumo por hora. Aún dependen de una adopción más amplia de tarifas de uso por tiempo transparentes y reglas estables. Los sistemas eléctricos con alta penetración renovable fortalecen el argumento para pagar a los clientes que desplacen o reduzcan la carga cuando las condiciones del sistema lo requieran. El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur puede, por lo tanto, continuar dependiendo de los contratos basados en incentivos mientras maduran los marcos de precios.
Por Nivel de Automatización:
Los Sistemas Manuales Lideran Hoy, pero la Automatización Avanzada se Expande Más RápidoLas soluciones manuales y no automatizadas representaron el 71,33% de la participación en 2026. Muchas instalaciones aún dependen del monitoreo periódico, la revisión del operador y la aprobación humana antes de actuar sobre una señal de la red eléctrica. Esto refleja la etapa temprana de participación formal en la respuesta a la demanda en varios países. Los operadores comúnmente mapean su flexibilidad disponible antes de comprometer los sistemas a una respuesta automática. Los procesos manuales pueden ser adecuados para eventos poco frecuentes o sitios pequeños con recursos técnicos limitados. Son menos adecuados para señales de precios rápidas y decisiones operativas de alta frecuencia.
Se proyecta que las soluciones automatizadas y avanzadas de respuesta a la demanda se expandan a un CAGR del 18,50% hasta 2032. Pueden conectar las señales de las empresas de servicios públicos con la programación de cargas de trabajo y la configuración predefinida de equipos. Esto reduce el tiempo entre la notificación de un evento y una respuesta operativa segura. La previsión basada en aprendizaje automático puede mejorar aún más el momento de las decisiones cuando los precios de la energía o la producción renovable cambian rápidamente. Las herramientas automatizadas son especialmente relevantes para el entrenamiento diferible de inteligencia artificial, el trabajo por lotes y la actividad de respaldo. Su adopción dependerá de datos de medidores confiables, controles sólidos de ciberseguridad y reglas claras que protejan las cargas de trabajo críticas de los clientes.
Por Aplicación Principal:
La Optimización de Costos Lidera, la Integración Renovable se AceleraLa optimización de costos de energía representó el 35,55% de la participación del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur en 2026. Los operadores utilizan estos sistemas para comprender los patrones de consumo, la exposición a la demanda máxima y el momento de las cargas controlables. La aplicación es recurrente porque las decisiones de costos se toman a lo largo del año y no solo durante las emergencias. La gestión de carga máxima y la reducción de carga de emergencia sirven a diferentes necesidades al apoyar la confiabilidad de la red eléctrica bajo condiciones de estrés. La participación en el mercado de capacidad y los servicios auxiliares se encuentran en una etapa más temprana porque los mecanismos de mercado formales son limitados en gran parte de la región. En conjunto, estas aplicaciones muestran que la gestión de energía puede servir tanto a los objetivos de costos operativos como a los de confiabilidad de la red eléctrica.
Se proyecta que la integración de energías renovables se expanda a un CAGR del 16,44% hasta 2032. Esta aplicación ayuda a los sitios a alinear el consumo, el almacenamiento y la adquisición con el suministro renovable cambiante. En mayo de 2026, Casa dos Ventos y Ascenty anunciaron un contrato de autoproducción valorado en más de 500 millones de USD, proporcionando un suministro promedio de 110 MW de proyectos con más de 1,4 GW de capacidad instalada combinada. El acuerdo ilustra la coordinación operativa requerida cuando los centros de datos combinan contratos de energía a largo plazo con generación variable. Las herramientas de integración de energías renovables pueden ayudar a los operadores a gestionar esta complejidad sin tratar la energía limpia y la confiabilidad como objetivos separados.

Por Tamaño de Centro de Datos:
Las Instalaciones Hiperscale Lideran en Escala y ExpansiónLas instalaciones hiperscale representaron el 60,23% de la participación en 2026. Los grandes campus pueden distribuir el costo de subestaciones, plantas de refrigeración, conexiones de fibra y controles de energía entre una demanda de energía sustancial. Esto facilita el establecimiento del caso económico para una plataforma formal de respuesta a la demanda. La infraestructura centralizada también proporciona a los operadores del sitio mayor visibilidad sobre la carga que puede ajustarse de forma segura. Las instalaciones grandes tienen beneficios relacionados, aunque su escala operativa es menor. Las instalaciones más pequeñas y medianas pueden recurrir cada vez más a proveedores de servicios para unirse a programas de empresas de servicios públicos donde la participación directa no es práctica.
Se proyecta que las instalaciones hiperscale se expandan a un CAGR del 17,04% hasta 2032. Su crecimiento está vinculado a los despliegues de computación en la nube, inteligencia artificial y computación de alto rendimiento que requieren capacidad concentrada. La construcción continua de campus respalda la demanda continua de sistemas de control de energía. El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur debe atender tanto a los grandes campus como a los sitios más pequeños que necesitan ofertas gestionadas más simples. Esto crea una división entre plataformas empresariales para grandes operadores y modelos orientados a servicios para el amplio espectro de instalaciones.
Por Tipo de Centro de Datos:
La Colocación Lidera, Mientras los Proveedores de Servicios en la Nube se Expanden Más RápidoLa colocación representó el 66,14% de la participación en 2026. Los operadores de colocación generalmente gestionan los contratos de servicios públicos, la exposición a la demanda máxima y la infraestructura de energía de todo el sitio en nombre de los inquilinos. Sus decisiones de compra pueden, por lo tanto, influir en las prácticas de energía en muchas cargas de trabajo de clientes a la vez. Necesitan herramientas que protejan los niveles de servicio de los inquilinos mientras ayudan al sitio a responder a las condiciones tarifarias y de la red eléctrica. Las instalaciones empresariales y de borde tienen compromisos de carga más pequeños y pueden tener menos margen para participar en programas formales. El monitoreo de energía puede volverse más común en estas instalaciones a medida que los clientes comerciales reciban mayor visibilidad sobre su uso de electricidad.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 17,90% hasta 2032. Sus despliegues regionales aumentan la necesidad de instalaciones que se alineen con los compromisos globales de sostenibilidad y confiabilidad. Las plataformas en la nube pueden programar tareas de cómputo a lo largo del tiempo, apoyando la gestión flexible de la carga. Sin embargo, los servicios orientados al cliente aún necesitan una protección estricta contra interrupciones. Esto hace que la clasificación de cargas de trabajo y la gobernanza operativa sean partes esenciales de la planificación de la respuesta a la demanda.
Análisis Geográfico
Brasil
Brasil representó el 34,36% del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur en 2026. El país combina la base de centros de datos más amplia de la región con un sistema eléctrico de alta penetración renovable y una creciente necesidad de gestión confiable de la energía. La congestión de la red eléctrica en los principales corredores de centros de datos hace que la flexibilidad operativa sea cada vez más valiosa para las grandes instalaciones. Los proyectos de entorno regulatorio de prueba tarifaria de ANEEL proporcionan un marco regulatorio para probar enfoques de precios más receptivos y de gestión de la demanda. Siemens y CPFL Energia también están reemplazando los medidores convencionales en todo el estado de São Paulo, apoyando una medición más detallada para los consumidores comerciales.[2] El acuerdo de energía entre Casa dos Ventos y Ascenty muestra que los grandes operadores están vinculando la adquisición de energía renovable con requisitos más amplios de gestión de energía.
Chile
Se proyecta que Chile se expanda a un CAGR del 16,72% hasta 2032, la tasa más rápida entre los segmentos geográficos. Su creciente base hiperscale debe operar dentro de un sistema eléctrico donde la producción renovable y las restricciones de la red eléctrica dan forma a la planificación energética. La tarifa nacional BT4.3 proporciona a ciertos consumidores de media tensión señales de precios por hora, creando una ruta comercial más clara para las herramientas de respuesta que en varios países cercanos. La inversión en computación en la nube aumenta la necesidad de un suministro confiable y de un control detallado sobre la demanda de electricidad. La planificación de la respuesta a la demanda puede ayudar a los operadores a alinear las cargas de trabajo flexibles con las condiciones de la red eléctrica mientras se preserva la calidad del servicio.
Colombia, Argentina, Perú y Otros Corredores Emergentes
Argentina está expandiéndose desde una base instalada más pequeña, con Cirion añadiendo más de 2 MW de capacidad y alrededor de 160 racks en BUE1 en agosto de 2025. En Perú, la oferta limitada de personal técnico capacitado fuera de Lima puede favorecer los servicios gestionados para sistemas de energía y tecnología operativa. La expansión de fibra transfronteriza está reduciendo las barreras de conectividad en ubicaciones secundarias, apoyando así la futura inversión en centros de datos.
Panorama Competitivo
Concentración del Mercado
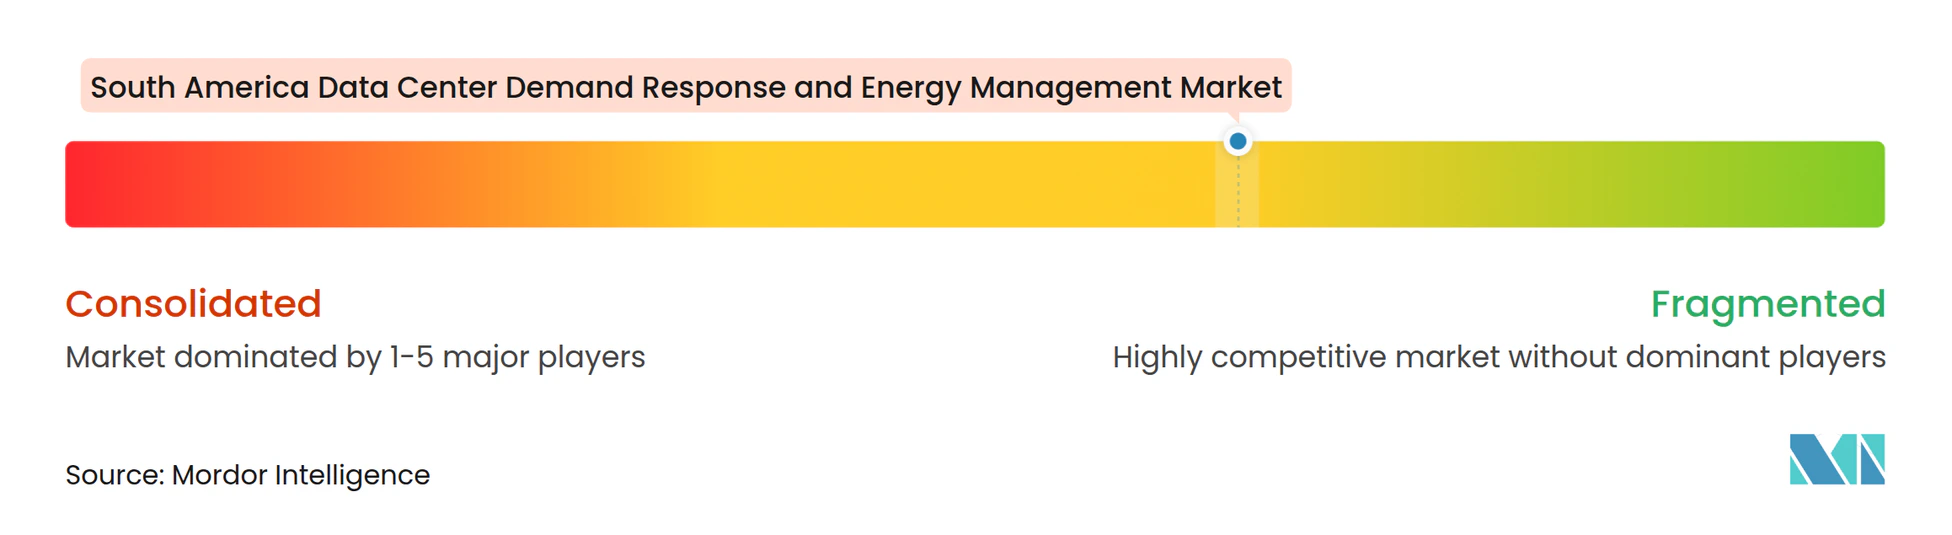
El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur está moderadamente fragmentado. Las empresas globales de tecnología energética tienen un fuerte reconocimiento de marca, carteras de productos establecidas y relaciones con grandes operadores de centros de datos. Schneider Electric, ABB, Siemens, Honeywell y Johnson Controls compiten junto a empresas especializadas en software e integradores regionales de tecnología operativa. Los grandes proveedores pueden combinar controles de energía, gestión de refrigeración, distribución de energía y soporte de servicios en una oferta más amplia. Los proveedores regionales pueden competir aprovechando el conocimiento tarifario, la puesta en marcha local y el soporte posterior a la instalación. Esta estructura permite que diferentes tipos de proveedores atiendan a campus hiperscale, instalaciones de colocación y sitios empresariales más pequeños.
Schneider Electric presentó su cartera de centros de datos para la era de la inteligencia artificial en São Paulo en octubre de 2026, incluyendo la gestión de energía EcoStruxure, refrigeración líquida y arquitectura modular.[3] La empresa está incorporando controles de energía más temprano en el ciclo de diseño para lograr instalaciones preparadas para la inteligencia artificial. Siemens está fortaleciendo la base de datos de la red eléctrica a través de su trabajo de gestión de datos de medidores con CPFL Energia, lo que puede hacer más práctica la participación granular en la respuesta a la demanda. Los proveedores están integrando cada vez más las capacidades de diseño de instalaciones, medición y control de energía en sus ofertas más amplias para centros de datos.
Los agregadores más pequeños enfrentan una barrera porque las empresas de servicios públicos a menudo prefieren celebrar acuerdos directos con grandes clientes industriales. Esto puede limitar los modelos de inscripción de terceros y requiere autorización local antes de que una plataforma pueda participar en un programa. Las oportunidades permanecen en instalaciones de colocación por debajo de 5 MW que carecen del personal para gestionar la inscripción y el cumplimiento. Los operadores multinacionales también necesitan herramientas configurables para Brasil, Chile y Colombia, en lugar de una configuración fija única. La escasez de especialistas locales en automatización y las variadas prácticas de ciberseguridad pueden favorecer a los proveedores de servicios gestionados con equipos de entrega regionales. El mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur, por lo tanto, recompensa a las empresas que combinan capacidad de producto, conocimiento operativo local y ejecución de servicios responsable.
Líderes de la Industria de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Sur
-
ABB Ltd.
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Sur Empresas cubiertas en este informe
- ABB Ltd.
- Ameresco, Inc.
- AutoGrid Systems, Inc.
- CPower Energy Management LLC
- Eaton Corporation plc
- Enel S.p.A.
- EnergyHub, Inc.
- Fluence Energy, Inc.
- General Electric Company
- GridPoint, Inc.
- Honeywell International Inc.
- Itron, Inc.
- Johnson Controls International plc
- Landis+Gyr Group AG
- NRG Energy, Inc.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Stem, Inc.
- Voltus, Inc.
Desarrollos recientes de la industria en Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Sur
- Octubre de 2026: Schneider Electric presentó su cartera de soluciones para centros de datos de la era de la inteligencia artificial en Data Center World Brasil 2026 en São Paulo, mostrando la gestión de energía EcoStruxure, sistemas de refrigeración líquida y arquitecturas modulares prefabricadas para cargas de trabajo de inferencia de inteligencia artificial, así como su asociación de arquitectura de referencia con NVIDIA para plataformas que soportan las generaciones de procesadores GB200 y GB300. Esto posicionó a Schneider Electric como socio tecnológico en gestión de energía, vinculando directamente la capacidad del software de gestión de energía con los estándares de diseño de infraestructura de inteligencia artificial en el mercado sudamericano.
- Septiembre de 2026: ABB lanzó Infinitus, su cartera de energía de corriente continua (CC) para centros de datos de inteligencia artificial a nivel mundial, desarrollada en colaboración con NVIDIA, dirigida a la arquitectura de CC de 800V para racks de servidores de inteligencia artificial de 1 MW y compatible con arquitecturas de CC nativa e híbrida CA-CC. El lanzamiento representa un avance significativo en la infraestructura de gestión de energía, permitiendo la ejecución automatizada de eventos de respuesta a la demanda en centros de datos de grado de inteligencia artificial de alta densidad.
- Mayo de 2026: Casa dos Ventos y Ascenty anunciaron el mayor contrato de autoproducción de energía renovable para centros de datos en América del Sur, proporcionando un suministro promedio de 110 MW de dos proyectos con una capacidad instalada combinada de más de 1,4 GW, con inicio de operaciones previsto para 2027. El contrato utiliza fuentes renovables complementarias para mejorar la flexibilidad del suministro y apoya la estrategia de descarbonización de Ascenty en sus 38 centros de datos en Brasil, Chile, México y Colombia.
- Marzo de 2026: El regulador de energía de Colombia, CREG, emitió una resolución que permite que los precios de los contratos de electricidad a largo plazo se reflejen en las tarifas reguladas, reduciendo la exposición de los operadores de centros de datos a los picos de precios del mercado spot impulsados por la energía hidroeléctrica y mejorando la previsibilidad financiera de las inversiones en gestión de energía a varios años.
Alcance del Informe del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Sur
El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Sur abarca hardware, software y servicios utilizados para mejorar la eficiencia energética, gestionar la demanda de electricidad y optimizar la participación en programas de la red eléctrica en centros de datos de Brasil, Chile, Colombia, Argentina, Perú y otros países de América del Sur. El mercado apoya a los operadores de centros de datos en la gestión de los costos de energía, la mejora de la resiliencia, la integración de recursos de energía renovable, la participación en iniciativas de respuesta a la demanda y el abordaje de las restricciones de infraestructura eléctrica regional mediante sistemas avanzados de monitoreo, automatización y gestión de energía.
El Informe del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos de América del Sur está Segmentado por Componente de Solución (Hardware, Software y Servicios), Tipo de Solución de Software (Plataformas de Gestión de Respuesta a la Demanda, Software de Gestión de Energía, Software de Monitoreo y Análisis de Energía, y Software de Previsión y Optimización de Energía), Tipo de Programa de Respuesta a la Demanda (Programas Basados en Precios y Programas Basados en Incentivos), Nivel de Automatización (Soluciones Manuales y No Automatizadas, y Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda), Aplicación Principal (Gestión de Carga Máxima, Reducción de Carga de Emergencia, Participación en el Mercado de Capacidad, Servicios Auxiliares, Optimización de Costos de Energía e Integración de Energías Renovables), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperscale), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial y de Borde) y Geografía (Brasil, Chile, Colombia, Argentina, Perú y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Plataformas de Gestión de Respuesta a la Demanda |
| Software de Gestión de Energía |
| Software de Monitoreo y Análisis de Energía |
| Software de Previsión y Optimización de Energía |
| Programas Basados en Precios |
| Programas Basados en Incentivos |
| Soluciones Manuales y No Automatizadas |
| Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda |
| Gestión de Carga Máxima |
| Reducción de Carga de Emergencia |
| Participación en el Mercado de Capacidad |
| Servicios Auxiliares |
| Optimización de Costos de Energía |
| Integración de Energías Renovables |
| Pequeño |
| Mediano |
| Grande |
| Hiperscale |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Brasil |
| Chile |
| Colombia |
| Argentina |
| Perú |
| Resto de América del Sur |
| Por Componente de Solución | Hardware |
| Software | |
| Servicios | |
| Por Tipo de Solución de Software | Plataformas de Gestión de Respuesta a la Demanda |
| Software de Gestión de Energía | |
| Software de Monitoreo y Análisis de Energía | |
| Software de Previsión y Optimización de Energía | |
| Por Tipo de Programa de Respuesta a la Demanda | Programas Basados en Precios |
| Programas Basados en Incentivos | |
| Por Nivel de Automatización | Soluciones Manuales y No Automatizadas |
| Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda | |
| Por Aplicación Principal | Gestión de Carga Máxima |
| Reducción de Carga de Emergencia | |
| Participación en el Mercado de Capacidad | |
| Servicios Auxiliares | |
| Optimización de Costos de Energía | |
| Integración de Energías Renovables | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperscale | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de respuesta a la demanda y gestión de energía en centros de datos de América del Sur?
Se proyecta que el sector alcance los 183,33 millones de USD en 2026 y los 211,24 millones de USD en 2027. Se espera que llegue a los 437,68 millones de USD para 2032, lo que representa un CAGR del 15,68% durante 2027-2032.
¿Qué está impulsando la adopción de sistemas de respuesta a la demanda en los centros de datos de América del Sur?
Las cargas de trabajo de inteligencia artificial, la variabilidad de la energía renovable, los cargos por demanda máxima y la mejora de la cobertura de medidores inteligentes están aumentando la necesidad de operaciones energéticas flexibles.
¿Qué componente de solución lidera el sector?
El software lidera con una participación del 65,88% en 2026 porque conecta el equipo de las instalaciones, los datos de energía, las señales de la red eléctrica y las decisiones de control de carga.
¿Qué tipo de programa de respuesta a la demanda tiene la mayor participación?
Los programas basados en incentivos representaron el 70,24% de la participación en 2026 y se proyecta que se expandan a un CAGR del 18,26% hasta 2032.
¿Por qué son importantes las instalaciones hiperscale para la adopción de la gestión de energía?
Las instalaciones hiperscale representaron el 60,23% de la participación en 2026 y pueden justificar los controles de energía centralizados debido a sus grandes cargas concentradas.
¿Qué país se espera que avance más rápidamente?
Se proyecta que Chile se expanda a un CAGR del 16,72% hasta 2032, respaldado por la inversión en computación en la nube, las señales de precios por hora y los requisitos de gestión de la red eléctrica.