
Tamanho e Participação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
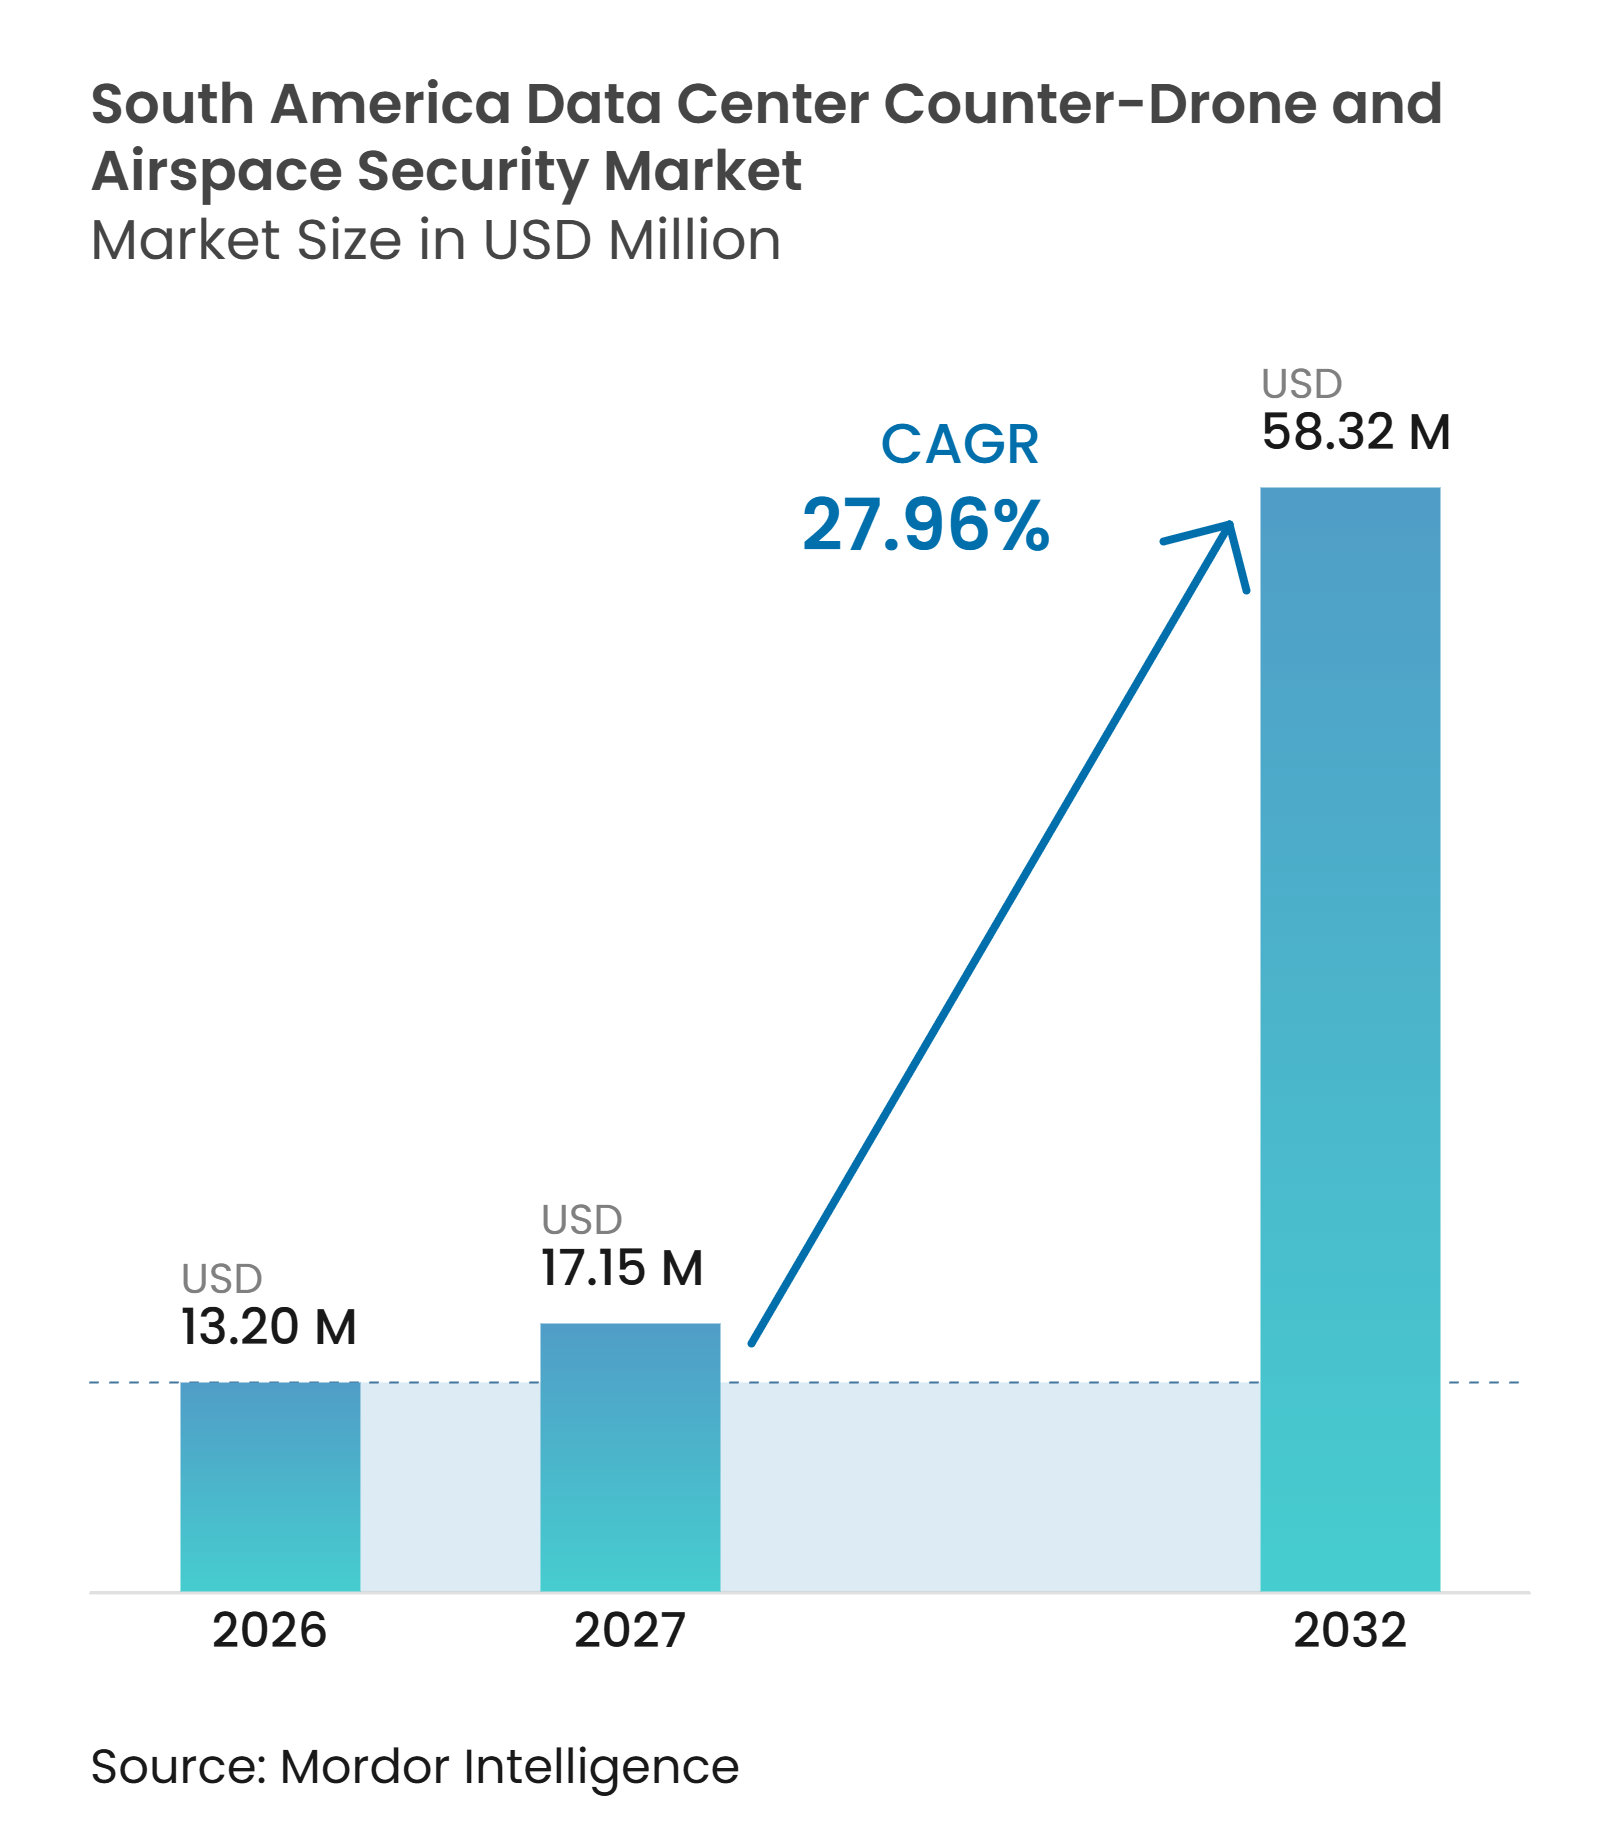
| Tamanho do mercado no ano base (2026) | 13.20 Milhões de dólares |
| Tamanho do Mercado (2027) | 17.15 Milhões de dólares |
| Tamanho do Mercado (2032) | 58.32 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 27.96 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Sul pela Mordor Intelligence
O tamanho do mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul foi avaliado em 13,20 milhões de USD em 2026 e estima-se que se expanda de 17,15 milhões de USD em 2027 para atingir 58,32 milhões de USD até 2032, a um CAGR de 27,96% durante o período de previsão 2027-2032. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul é sustentado por novos campi de inteligência artificial e nuvem que aumentam o número e a escala de instalações que necessitam de monitoramento contínuo do espaço aéreo. O Brasil é o principal centro de demanda porque combina a maior capacidade operacional da região com um extenso pipeline de projetos de hiperescala. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul também se beneficia de uma transição da detecção por radiofrequência isolada para sistemas que combinam radar, sensores ópticos, acústica e software. Os limites regulatórios sobre interferência mantêm grande parte da oportunidade comercial em sistemas de detecção, identificação, alerta e coordenação. Os fornecedores estão, portanto, combinando hardware de segurança com software capaz de gerenciar múltiplas instalações e fornecer alertas utilizáveis a equipes de segurança reduzidas.
Principais Conclusões do Relatório
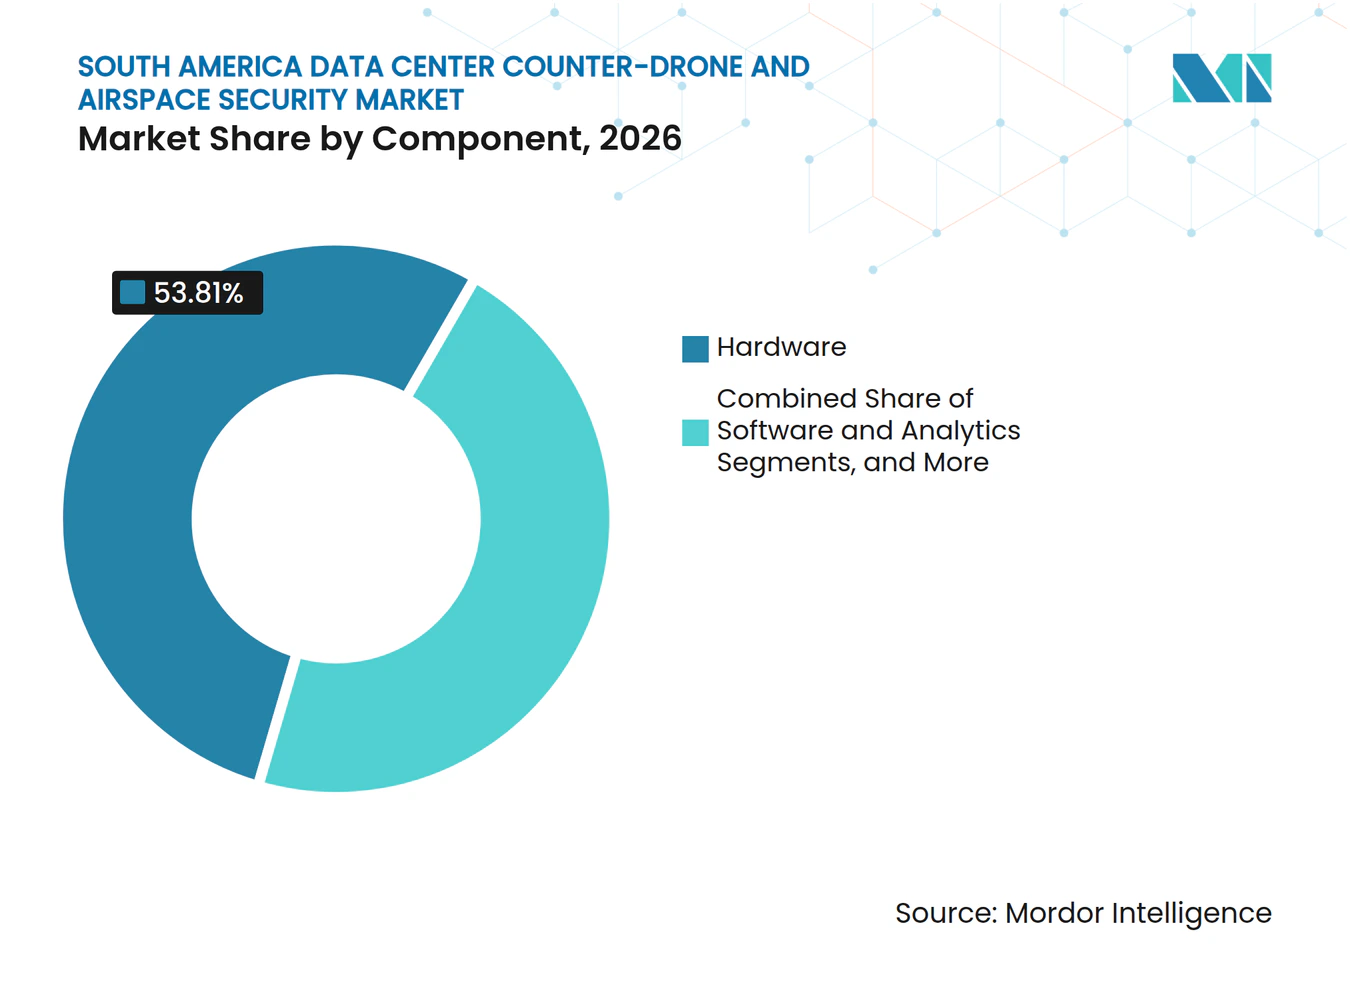
- Por componente, o hardware deteve 53,81% da participação regional de mercado em 2026, enquanto software e análise de dados deve expandir a um CAGR de 28,92% até 2032.
- Por tecnologia, a detecção por radiofrequência representou 31,82% do mercado em 2026, enquanto os sistemas integrados de múltiplos sensores devem expandir a um CAGR de 28,78% até 2032.
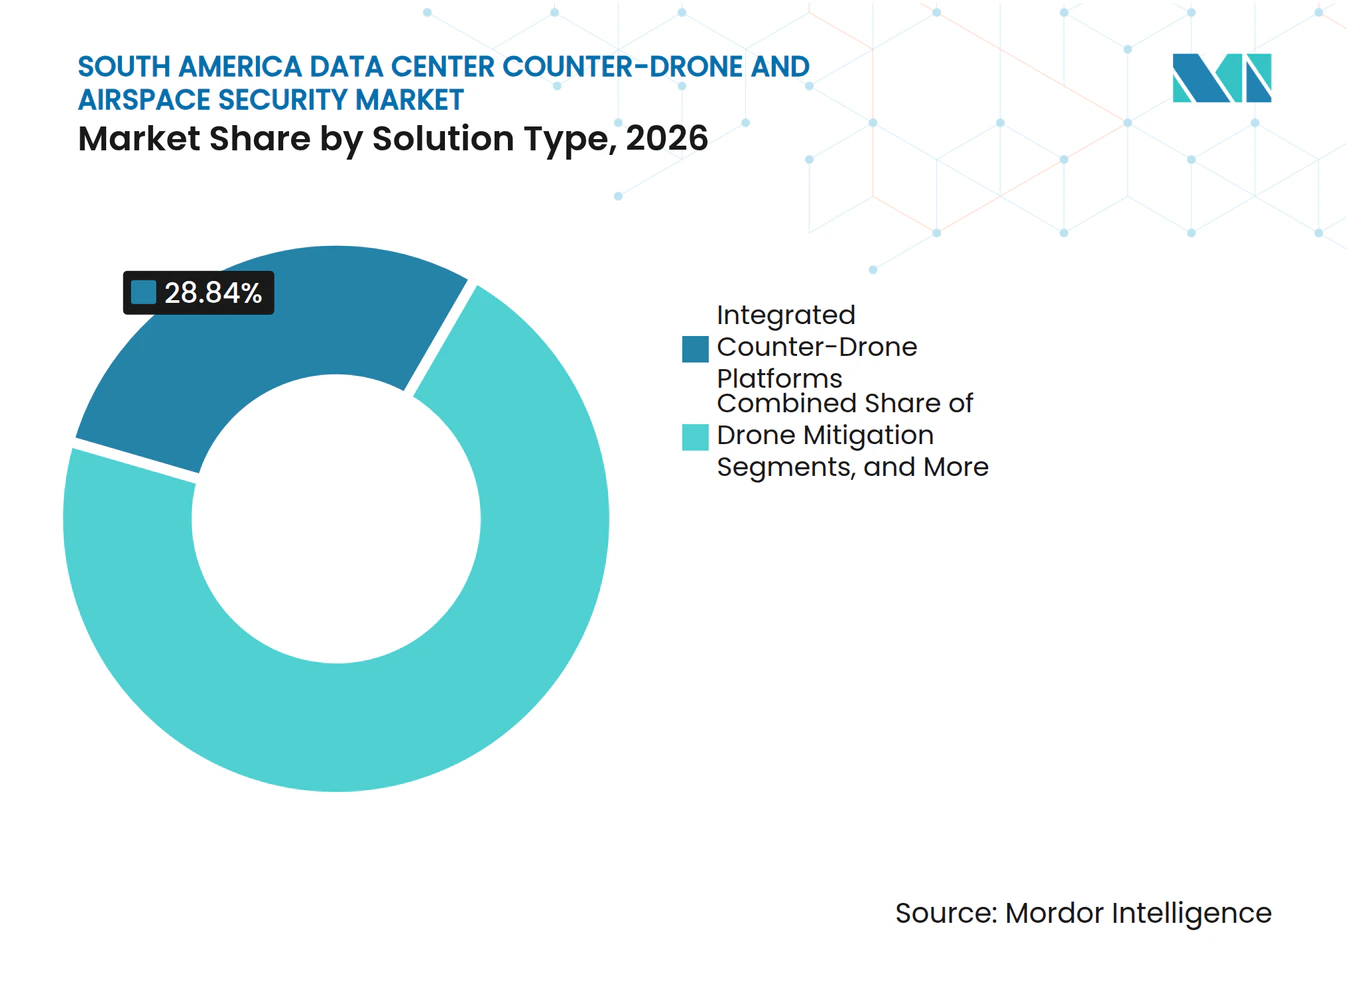
- Por tipo de solução, as plataformas integradas contra drones detiveram 28,84% do mercado em 2026 e devem expandir a um CAGR de 28,86% até 2032.
- Por tipo de implantação, as instalações fixas representaram 68,23% do mercado em 2026, enquanto os sistemas móveis e portáteis devem expandir a um CAGR de 28,65% até 2032.
- Por tamanho de data center, os grandes data centers detiveram 33,31% do mercado em 2026, enquanto os data centers de hiperescala devem expandir a um CAGR de 28,78% até 2032.
- Por tipo de data center, os operadores de colocation representaram 46,22% do mercado em 2026, enquanto as implantações corporativas e de borda devem expandir a um CAGR de 28,59% até 2032.
- Por geografia, o Brasil deteve 61,24% do mercado em 2026, enquanto o Restante da América do Sul deve expandir a um CAGR de 28,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Data Centers de Inteligência Artificial e Hiperescala | +8.5% | Brasil e Argentina como primários, Restante da América do Sul como secundário | Longo prazo (≥ 4 anos) |
| Aumento das Incursões de Drones em Torno de Infraestruturas Digitais Críticas | +7.2% | Brasil como primário, Argentina e Colômbia | Médio prazo (2-4 anos) |
| Transição para Proteção Integrada do Espaço Aéreo com Múltiplos Sensores | +5.8% | Hubs de hiperescala do Brasil e programas regionais de tecnologia | Longo prazo (≥ 4 anos) |
| Requisitos de Segurança para Data Centers de Alta Densidade e de Borda | +4.2% | Brasil e Argentina | Médio prazo (2-4 anos) |
| Aquisição Regional Liderada pelo Brasil e Transbordamento Tecnológico | +2.8% | Brasil como primário, Chile e Colômbia como transbordamento | Curto prazo (≤ 2 anos) |
| Demanda por Proteção Portátil em Operações Temporárias e em Múltiplos Locais | +1.8% | Brasil e Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Data Centers de Inteligência Artificial e Hiperescala
A Mitsui declarou que a demanda de energia dos data centers do Brasil poderia aumentar de 2,5 GW em 2025 para 13,2 GW até 2035, caso os projetos anunciados recebam aprovação da rede elétrica.[1] Cada novo campus adiciona uma localização fixa que necessita de vigilância acima de seu perímetro. A Microsoft inaugurou 2 data centers com capacidade de inteligência artificial no Brasil em janeiro de 2026, no âmbito de um plano de investimento de BRL 14,7 bilhões, equivalente a 2,8 bilhões de USD. A Scala recebeu autorização para uma conexão de 5 GW para seu projeto Scala AI City em Eldorado do Sul em maio de 2025.[2] Grandes pátios de transformadores e equipamentos de resfriamento tornam os campi mais fáceis de identificar do ar. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul acompanha, portanto, a expansão física da infraestrutura de computação.
Aumento das Incursões de Drones em Torno de Infraestruturas Digitais Críticas
Um incidente com drone no Aeroporto de Guarulhos em agosto de 2026 paralisou as operações por 40 minutos, causando 20 atrasos, 8 cancelamentos e transtornos para 4.900 passageiros. O episódio motivou uma diretiva para adicionar capacidades de detecção e neutralização ao contrato de concessão do aeroporto. O planejamento de segurança do Brasil também identificou os data centers entre as instalações que requerem planejamento de ameaças aéreas.[3] O uso criminoso de drones para perturbar a vigilância em portos demonstra como as táticas podem se deslocar entre diferentes contextos de infraestrutura crítica. Os operadores de data centers, consequentemente, precisam de evidências que distingam atividades inofensivas de uma ameaça material. Esse requisito sustenta fluxos de trabalho de detecção e resposta em todo o mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul.
Transição para Proteção Integrada do Espaço Aéreo com Múltiplos Sensores
Os sensores de radiofrequência não conseguem localizar drones autônomos que não emitem sinal de rádio. Os sistemas ópticos podem perder eficácia em condições de baixa luminosidade ou mau tempo, enquanto as ferramentas acústicas têm alcance limitado em cidades barulhentas. O radar fornece detecção contínua em qualquer condição climática, mas requer confirmação visual para uma resposta operacional. A Robin Radar Systems e a AirMatrix introduziram um sistema combinando radar, radiofrequência, entradas eletro-ópticas/infravermelho e acústicas, além de uma camada de comando de inteligência artificial, em julho de 2025. As arquiteturas integradas podem reduzir falsos alarmes e simplificar o trabalho de equipes de segurança reduzidas. Essa direção tecnológica eleva o valor do software e da fusão de sensores no mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul.
Requisitos de Segurança para Data Centers de Alta Densidade e de Borda
O desenvolvimento está se expandindo além dos campi urbanos centrais para localizações secundárias onde as restrições de energia e terreno são menos severas. A DataCenterHawk identificou uma mudança da atividade de hiperescala brasileira em direção a Campinas e observou pressões semelhantes no Chile e na Argentina. Instalações mais distantes dos principais recursos de fiscalização não podem depender de uma resposta pública imediata a um evento aéreo. Elas precisam de detecção local confiável, alertas claros e caminhos de escalonamento documentados. A Elea expandiu as funções de segurança física e corporativa em seu portfólio de 9 instalações no Brasil em 2025 e 2026. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul se beneficia desse perímetro de segurança mais amplo, especialmente onde instalações de borda requerem monitoramento autônomo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites Legais sobre Interferência por Radiofrequência e Neutralização de Drones | -1.9% | Brasil como primário, Argentina e Restante da América do Sul | Médio prazo (2-4 anos) |
| Alto Custo dos Sistemas Integrados de Detecção e Mitigação | -1.6% | Brasil e Argentina | Médio prazo (2-4 anos) |
| Aquisição Fragmentada e Força de Trabalho Especializada Limitada | -0.9% | Restante da América do Sul como primário | Curto prazo (≤ 2 anos) |
| Falsos Positivos e Interferência de Radiofrequência em Ambientes Urbanos Densos | -0.6% | Brasil e Argentina | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Limites Legais sobre Interferência por Radiofrequência e Neutralização de Drones
O Brasil limita o uso de bloqueadores de radiofrequência às Forças Armadas, à Presidência e a órgãos de segurança pública autorizados, conforme as regras da ANATEL. O Ato nº 9207 especificou 7 subfaixas de frequência permitidas para bloqueadores contra drones elegíveis em agosto de 2025. Operadores privados podem implantar sistemas de detecção e alerta, mas a neutralização ativa requer coordenação governamental. O Decreto 21/2025 da Argentina igualmente colocou a aquisição de sistemas antidrone em canais governamentais. A incerteza quanto à resposta limita o valor dos sistemas de mitigação de propriedade das instalações. Isso também desloca a demanda no mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul para detecção precoce e integração com agências públicas.
Alto Custo dos Sistemas Integrados de Detecção e Mitigação
Um sistema completo combina radar, sensoriamento por radiofrequência, câmeras eletro-ópticas/infravermelho, software de comando, instalação e manutenção contínua. Isso é materialmente mais caro do que um detector básico de radiofrequência. Instalações menores podem não justificar o investimento sem um requisito de locatário ou mandato regulatório. Os testes de campo antes da aquisição podem ampliar o custo e o prazo de implementação. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul, portanto, tem uma adequação inicial mais forte em grandes campi e instalações multilocatárias. Sistemas portáteis e serviços baseados em software podem oferecer uma rota de entrada mais acessível para instalações com orçamentos mais limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Lidera Enquanto o Software Remodela o Valor de Longo PrazoO hardware deteve 53,81% do mercado em 2026, refletindo as compras iniciais de antenas, unidades de radar e câmeras. O hardware estabelece a cobertura básica em cada instalação. Os serviços de integração e suporte fornecem trabalho subsequente porque cada instalação tem layouts, linhas de visão e procedimentos de escalonamento diferentes. A decisão de aquisição do segmento geralmente começa com avaliação de ameaças, projeto de cobertura e revisão das regras operacionais locais. Os operadores também consideram como o equipamento se integra às câmeras existentes, ao controle de acesso e aos procedimentos de incidentes.
Software e análise de dados deve expandir a um CAGR de 28,92% até 2032. A classificação de ameaças, a fusão de sensores e as funções de comando em múltiplos locais transferem mais valor para o software. A Dedrone by Axon reportou forte impulso nas reservas contra drones durante o exercício fiscal de 2026. O segmento exigirá suporte de fornecedores, fluxos de trabalho testados e coordenação clara com autoridades públicas onde a intervenção ativa é restrita. Essas condições favorecem sistemas que podem se expandir sem substituir toda a implantação de um local.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tecnologia:
Detecção por Radiofrequência Ancora as Implantações Enquanto os Sistemas de Múltiplos Sensores Ganham ParticipaçãoA detecção por radiofrequência representou 31,82% do mercado em 2026, tornando-se a principal tecnologia de entrada. Seu menor custo inicial e base de aquisição madura sustentam as implantações iniciais. Radar, ferramentas eletro-ópticas/infravermelho e acústicas complementam a cobertura por radiofrequência em diferentes condições operacionais. A decisão de aquisição do segmento geralmente começa com avaliação de ameaças, projeto de cobertura e revisão das regras operacionais locais. Os operadores também consideram como o equipamento se integra às câmeras existentes, ao controle de acesso e aos procedimentos de incidentes.
Os sistemas integrados de múltiplos sensores devem expandir a um CAGR de 28,78% até 2032. Os requisitos de frequência da ANATEL moldam as especificações para equipamentos de radiofrequência no Brasil. A Thales e a Visionary Machines testaram detecção óptica passiva com varredura por radar em julho de 2026. O segmento exigirá suporte de fornecedores, fluxos de trabalho testados e coordenação clara com autoridades públicas onde a intervenção ativa é restrita. Essas condições favorecem sistemas que podem se expandir sem substituir toda a implantação de um local.
Por Tipo de Solução:
Plataformas Integradas Contra Drones Comandam Participação e CrescimentoAs plataformas integradas contra drones detiveram 28,84% do mercado em 2026 e devem expandir a um CAGR de 28,86% até 2032. A categoria combina detecção, identificação, rastreamento, alerta e gerenciamento de sistema em um único ambiente operacional. As equipes de segurança preferem menos interfaces ao gerenciar instalações complexas. A decisão de aquisição do segmento geralmente começa com avaliação de ameaças, projeto de cobertura e revisão das regras operacionais locais. Os operadores também consideram como o equipamento se integra às câmeras existentes, ao controle de acesso e aos procedimentos de incidentes.
A detecção e identificação permanecem pontos de partida de menor custo para operadores que estão estabelecendo consciência situacional do espaço aéreo. O rastreamento e a classificação ajudam as equipes a avaliar um alvo antes do escalonamento. A mitigação ativa permanece restrita pelas regras das autoridades públicas no Brasil e na Argentina. Isso deixa um papel endereçável para plataformas de alerta dentro do mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul. O segmento exigirá suporte de fornecedores, fluxos de trabalho testados e coordenação clara com autoridades públicas onde a intervenção ativa é restrita. Essas condições favorecem sistemas que podem se expandir sem substituir toda a implantação de um local.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Implantação:
Sistemas Fixos Dominam Enquanto Soluções Portáteis Apoiam a RotaçãoAs instalações fixas representaram 68,23% do mercado em 2026 porque os grandes campi requerem cobertura 24 horas por dia, 7 dias por semana. Grandes instalações utilizam setores de radar sobrepostos e câmeras panorâmicas com zoom ao longo de seus perímetros. Os sistemas permanentes são adequados para instalações operacionais estáveis com necessidades previsíveis de espaço aéreo. A decisão de aquisição do segmento geralmente começa com avaliação de ameaças, projeto de cobertura e revisão das regras operacionais locais. Os operadores também consideram como o equipamento se integra às câmeras existentes, ao controle de acesso e aos procedimentos de incidentes.
Os sistemas móveis e portáteis devem expandir a um CAGR de 28,65% até 2032. Eles apoiam a proteção temporária de construções, a rotação de cobertura em portfólios e localizações de borda onde a infraestrutura permanente não é economicamente viável. A DroneShield divulgou 9,7 milhões de USD em contratos de defesa sul-americanos para sistemas portáteis e em movimento em junho de 2025. O segmento exigirá suporte de fornecedores, fluxos de trabalho testados e coordenação clara com autoridades públicas onde a intervenção ativa é restrita. Essas condições favorecem sistemas que podem se expandir sem substituir toda a implantação de um local.
Por Tamanho de Data Center:
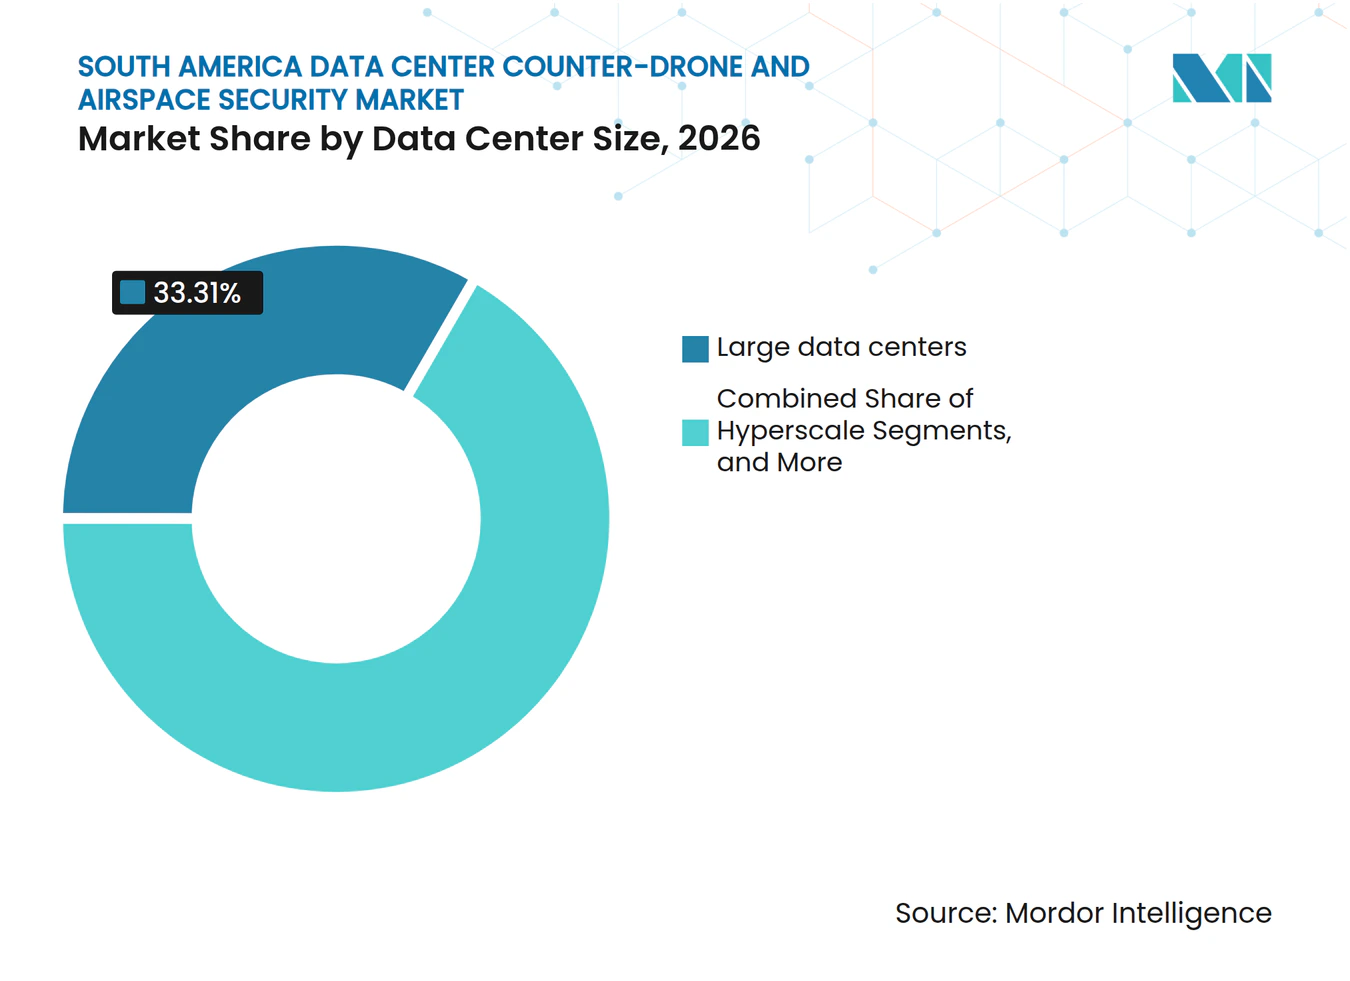
Grandes Instalações Lideram Enquanto Instalações de Hiperescala Definem Nova DemandaOs grandes data centers detiveram 33,31% do mercado em 2026 porque combinam alta exposição com orçamentos para sistemas em camadas. Essas instalações frequentemente hospedam locatários com requisitos rigorosos de disponibilidade. Instalações menores têm maior probabilidade de depender de detecção básica ou protocolos de resposta de agências públicas. A decisão de aquisição do segmento geralmente começa com avaliação de ameaças, projeto de cobertura e revisão das regras operacionais locais. Os operadores também consideram como o equipamento se integra às câmeras existentes, ao controle de acesso e aos procedimentos de incidentes.
As instalações de hiperescala devem expandir a um CAGR de 28,78% até 2032. O tamanho do mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul para instalações de hiperescala é sustentado pelos planos da Scala AI City e da Rio AI City. A conexão autorizada de 5 GW da Scala e a meta de 3,2 GW do Rio para 2032 destacam a escala das futuras necessidades de cobertura de perímetro. O segmento exigirá suporte de fornecedores, fluxos de trabalho testados e coordenação clara com autoridades públicas onde a intervenção ativa é restrita. Essas condições favorecem sistemas que podem se expandir sem substituir toda a implantação de um local.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Data Center:
Colocation Lidera Enquanto Instalações de Borda Ampliam o Perímetro de SegurançaOs operadores de colocation representaram 46,22% do mercado em 2026 devido às suas obrigações de segurança multilocatária. Os operadores protegem vários locatários simultaneamente, de modo que as salvaguardas do espaço aéreo podem apoiar discussões de locação e padrões de serviço. Os provedores de nuvem formam outro grupo importante de demanda à medida que a capacidade regional se expande. A decisão de aquisição do segmento geralmente começa com avaliação de ameaças, projeto de cobertura e revisão das regras operacionais locais. Os operadores também consideram como o equipamento se integra às câmeras existentes, ao controle de acesso e aos procedimentos de incidentes.
As implantações corporativas e de borda devem expandir a um CAGR de 28,59% até 2032. Essas instalações frequentemente estão mais distantes dos recursos de fiscalização de Nível 1. A participação do mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul para operadores de colocation reflete sua escala atual, enquanto as implantações de borda criam uma necessidade distinta de alerta e resposta locais. O segmento exigirá suporte de fornecedores, fluxos de trabalho testados e coordenação clara com autoridades públicas onde a intervenção ativa é restrita. Essas condições favorecem sistemas que podem se expandir sem substituir toda a implantação de um local.
Análise Geográfica
O Brasil deteve 61,24% do mercado em 2026, sustentado por aproximadamente 2.100 MW de capacidade operacional de data centers e o mais profundo pipeline de hiperescala da região. A Microsoft inaugurou 2 data centers com capacidade de inteligência artificial no Brasil em janeiro de 2026, no âmbito de seu plano de BRL 14,7 bilhões (2,8 bilhões de USD). A resposta do Brasil ao incidente de Guarulhos demonstra um foco mais forte na política de risco aéreo em instalações importantes. A participação do mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul detida pelo Brasil também reflete sua concentração de projetos de nuvem, colocation e uso intensivo de energia. Um mandato aeroportuário não se aplica automaticamente aos data centers, mas fornece um sinal relevante para o planejamento de segurança de infraestrutura.
A Argentina é a segunda maior oportunidade nacional, com aquisições governamentais atualmente à frente da implantação privada de data centers. O Exército Argentino lançou uma licitação para um sistema integrado antidrone em outubro de 2025. O Decreto 21/2025 autorizou uma aquisição classificada do Ministério da Segurança, citando usos criminosos de drones. O proposto projeto da OpenAI e da Sur Energy está dimensionado em até 25 bilhões de USD e 500 MW no âmbito do regime RIGI. Se prosseguir, o projeto criaria um grande requisito de segurança específico para o local. A Resolução 151/2025 exige revisão do Ministério da Defesa para instalações de radar e observação do espaço aéreo, o que cria uma rota de conformidade definida para implantações privadas.
O Restante da América do Sul deve expandir a um CAGR de 28,62% até 2032, à medida que Chile, Colômbia, Peru e Uruguai atraem mais investimentos em infraestrutura. O Chile tinha 624 MW de capacidade operacional em meados de 2026, e a Thales demonstrou soluções contra drones baseadas em radar no país em abril de 2026. A Marinha da Colômbia adquiriu 4 sistemas DroneSentry MK2 em 2025 por 6,05 milhões de USD para proteção de bases navais. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul alcançará esses países à medida que os pipelines de projetos amadurecerem e as equipes de segurança buscarem sistemas adequados a bases operacionais locais menores.
Cenário Competitivo
Concentração do Mercado
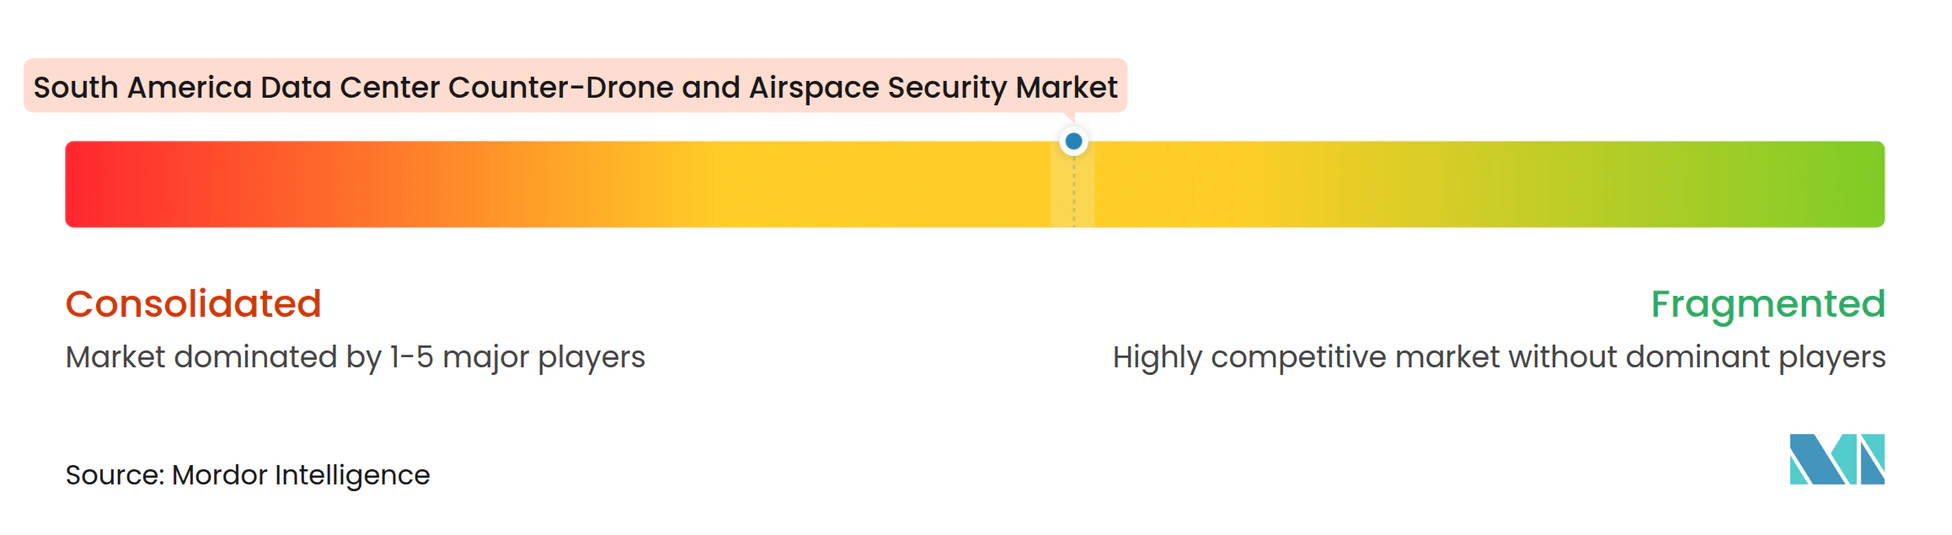
O mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul é fragmentado, sem nenhum fornecedor detendo uma posição regional dominante em todas as camadas de solução. Thales, RTX, Lockheed Martin e Northrop Grumman competem fortemente em aquisições lideradas pelo governo, onde certificações e escala são importantes. A Thales assinou 3 memorandos de entendimento na LAAD 2025 relacionados a segurança cibernética, sistemas de drones e equipamentos de segurança pública. A Lockheed Martin selecionou a Fortem Technologies em março de 2026 para uma arquitetura de infraestrutura crítica combinando radar, interceptores DroneHunter e software de gerenciamento de missão. Esses movimentos combinam capacidade de contratação estabelecida com tecnologia especializada.
Os fornecedores especializados têm vantagem onde compradores corporativos desejam implantação mais rápida, interfaces abertas e gerenciamento centrado em software. Empresas regionais, incluindo Embraer, Ares Aeroespacial e Defesa e INVAP, podem atender às necessidades de conteúdo local, aquisição e regulamentação. A INVAP exibiu seu sistema modular SADEM com sensores de radiofrequência, radar e eletro-óptico/infravermelho na Expodefensa 2025. O mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul deixa espaço para integração local mesmo quando um fornecedor estrangeiro fornece a tecnologia central. O requisito fundamental é a coordenação prática entre sistemas comerciais de detecção e canais públicos autorizados de mitigação.
A DroneShield lançou o DroneSentry-C2 Enterprise em outubro de 2025 para gerenciar sensores distribuídos por meio de uma plataforma de comando estratégico com compatibilidade SAPIENT. A Sentrycs ganhou um contrato de vários milhões de dólares para uma implantação de defesa nacional na América do Sul em fevereiro de 2025. O contrato incluiu sistemas fixos, portáteis e montados em veículos, além de integração de interferência autorizada pelo governo. O software de monitoramento contínuo e as implantações em instalações de borda permanecem áreas abertas para diferenciação competitiva. As evidências relatadas não fornecem participações de mercado combinadas para os principais fornecedores, portanto, uma pontuação não pode ser baseada em dados verificados de concentração.
Líderes do Setor de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Sul
-
DroneShield Group Pty Ltd
-
Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
-
Thales Group
-
RTX Corporation
-
Rafael Advanced Defense Systems Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Sul Empresas cobertas neste relatório
- Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
- DroneShield Group Pty Ltd
- D-Fend Solutions AD Ltd.
- CERBAIR
- Rohde & Schwarz GmbH & Co. KG
- Thales Group
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Saab AB
- Rheinmetall AG
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- Airbus SE
- The Boeing Company
- Embraer S.A.
- Ares Aeroespacial e Defesa S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers Participações S.A.
- ODATA S.A.
- Equinix, Inc.
- Elea Digital S.A.
- Cirion Technologies Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
Desenvolvimentos industriais recentes em Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Sul
- Setembro de 2026: O Ministério de Portos e Aeroportos do Brasil emitiu uma diretiva formal à ANAC em 11 de setembro de 2026 para alterar o contrato de concessão do Aeroporto Internacional de Guarulhos, tornando obrigatória a aquisição de sistemas de detecção e neutralização contra drones.
- Março de 2026: A Lockheed Martin selecionou a Fortem Technologies para implantar uma arquitetura autônoma contra drones combinando sensores de radar TrueView, interceptores DroneHunter e o software de Gerenciamento de Missão C-UAS Sanctum da Lockheed para implantações de proteção de infraestrutura crítica.
- Janeiro de 2026: A Microsoft inaugurou dois data centers com capacidade de inteligência artificial no Brasil como parte de seu plano de investimento de BRL 14,7 bilhões (2,8 bilhões de USD). As instalações visam expandir a capacidade de infraestrutura de nuvem local da empresa e atender à crescente demanda por serviços de inteligência artificial entre empresas brasileiras e organizações do setor público.
- Novembro de 2025: A DroneShield garantiu um contrato de 25,3 milhões de USD de um cliente governamental de defesa sul-americano, fortalecendo sua presença na região. O contrato ressalta a demanda pela tecnologia contra drones da empresa e apoia seus esforços para expandir relacionamentos com clientes governamentais de defesa internacionalmente.
Escopo do Relatório do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Sul
O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers da América do Sul abrange hardware, software e serviços para detecção, identificação, rastreamento, monitoramento e mitigação de drones não autorizados em data centers no Brasil, Argentina e Restante da América do Sul. O mercado é Segmentado por Componente (Hardware, Software e Análise de Dados, e Serviços de Integração e Suporte), Tecnologia (Detecção por Radar, Detecção por Radiofrequência, Detecção Eletro-Óptica e Infravermelho, Detecção Acústica e Sistemas Integrados de Múltiplos Sensores), Tipo de Solução (Detecção e Identificação de Drones, Rastreamento e Classificação de Drones, Monitoramento e Alerta do Espaço Aéreo, Mitigação e Resposta a Drones e Plataformas Integradas Contra Drones), Tipo de Implantação (Instalações Fixas e Sistemas Móveis e Portáteis), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Corporativo e de Borda), Geografia (Brasil, Argentina e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software e Análise de Dados |
| Serviços de Integração e Suporte |
| Detecção por Radar |
| Detecção por Radiofrequência |
| Detecção Eletro-Óptica e Infravermelho |
| Detecção Acústica |
| Sistemas Integrados de Múltiplos Sensores |
| Detecção e Identificação de Drones |
| Rastreamento e Classificação de Drones |
| Monitoramento e Alerta do Espaço Aéreo |
| Mitigação e Resposta a Drones |
| Plataformas Integradas Contra Drones |
| Instalações Fixas |
| Sistemas Móveis e Portáteis |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem |
| Corporativo e de Borda |
| Brasil |
| Argentina |
| Restante da América do Sul |
| Por Componente | Hardware |
| Software e Análise de Dados | |
| Serviços de Integração e Suporte | |
| Por Tecnologia | Detecção por Radar |
| Detecção por Radiofrequência | |
| Detecção Eletro-Óptica e Infravermelho | |
| Detecção Acústica | |
| Sistemas Integrados de Múltiplos Sensores | |
| Por Tipo de Solução | Detecção e Identificação de Drones |
| Rastreamento e Classificação de Drones | |
| Monitoramento e Alerta do Espaço Aéreo | |
| Mitigação e Resposta a Drones | |
| Plataformas Integradas Contra Drones | |
| Por Tipo de Implantação | Instalações Fixas |
| Sistemas Móveis e Portáteis | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem | |
| Corporativo e de Borda | |
| Por Geografia | Brasil |
| Argentina | |
| Restante da América do Sul |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de segurança contra drones e do espaço aéreo em data centers da América do Sul?
É avaliado em 13,20 milhões de USD em 2026 e estima-se que atinja 58,32 milhões de USD até 2032, a um CAGR de 27,96%.
Qual país lidera a demanda por segurança do espaço aéreo em data centers na América do Sul?
O Brasil lidera com 61,24% de participação em 2026, sustentado por sua grande base operacional e pipeline de projetos de hiperescala.
Qual tecnologia deve expandir mais rapidamente?
Os sistemas integrados de múltiplos sensores devem expandir a um CAGR de 28,78% até 2032, pois abordam lacunas na cobertura de sensor único.
Por que os sistemas fixos são amplamente utilizados em data centers?
As instalações fixas detiveram 68,23% de participação em 2026 porque os grandes campi necessitam de cobertura contínua do perímetro.
Os operadores privados de data centers podem usar bloqueadores de drones no Brasil?
Os operadores privados podem implantar sistemas de detecção e alerta, mas a interferência ativa por radiofrequência é restrita a autoridades públicas elegíveis.
Qual tipo de data center tem a demanda mais forte atualmente?
Os operadores de colocation detiveram 46,22% de participação em 2026 porque gerenciam requisitos de segurança para múltiplos locatários.