
南米データセンター対ドローン・空域セキュリティ市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
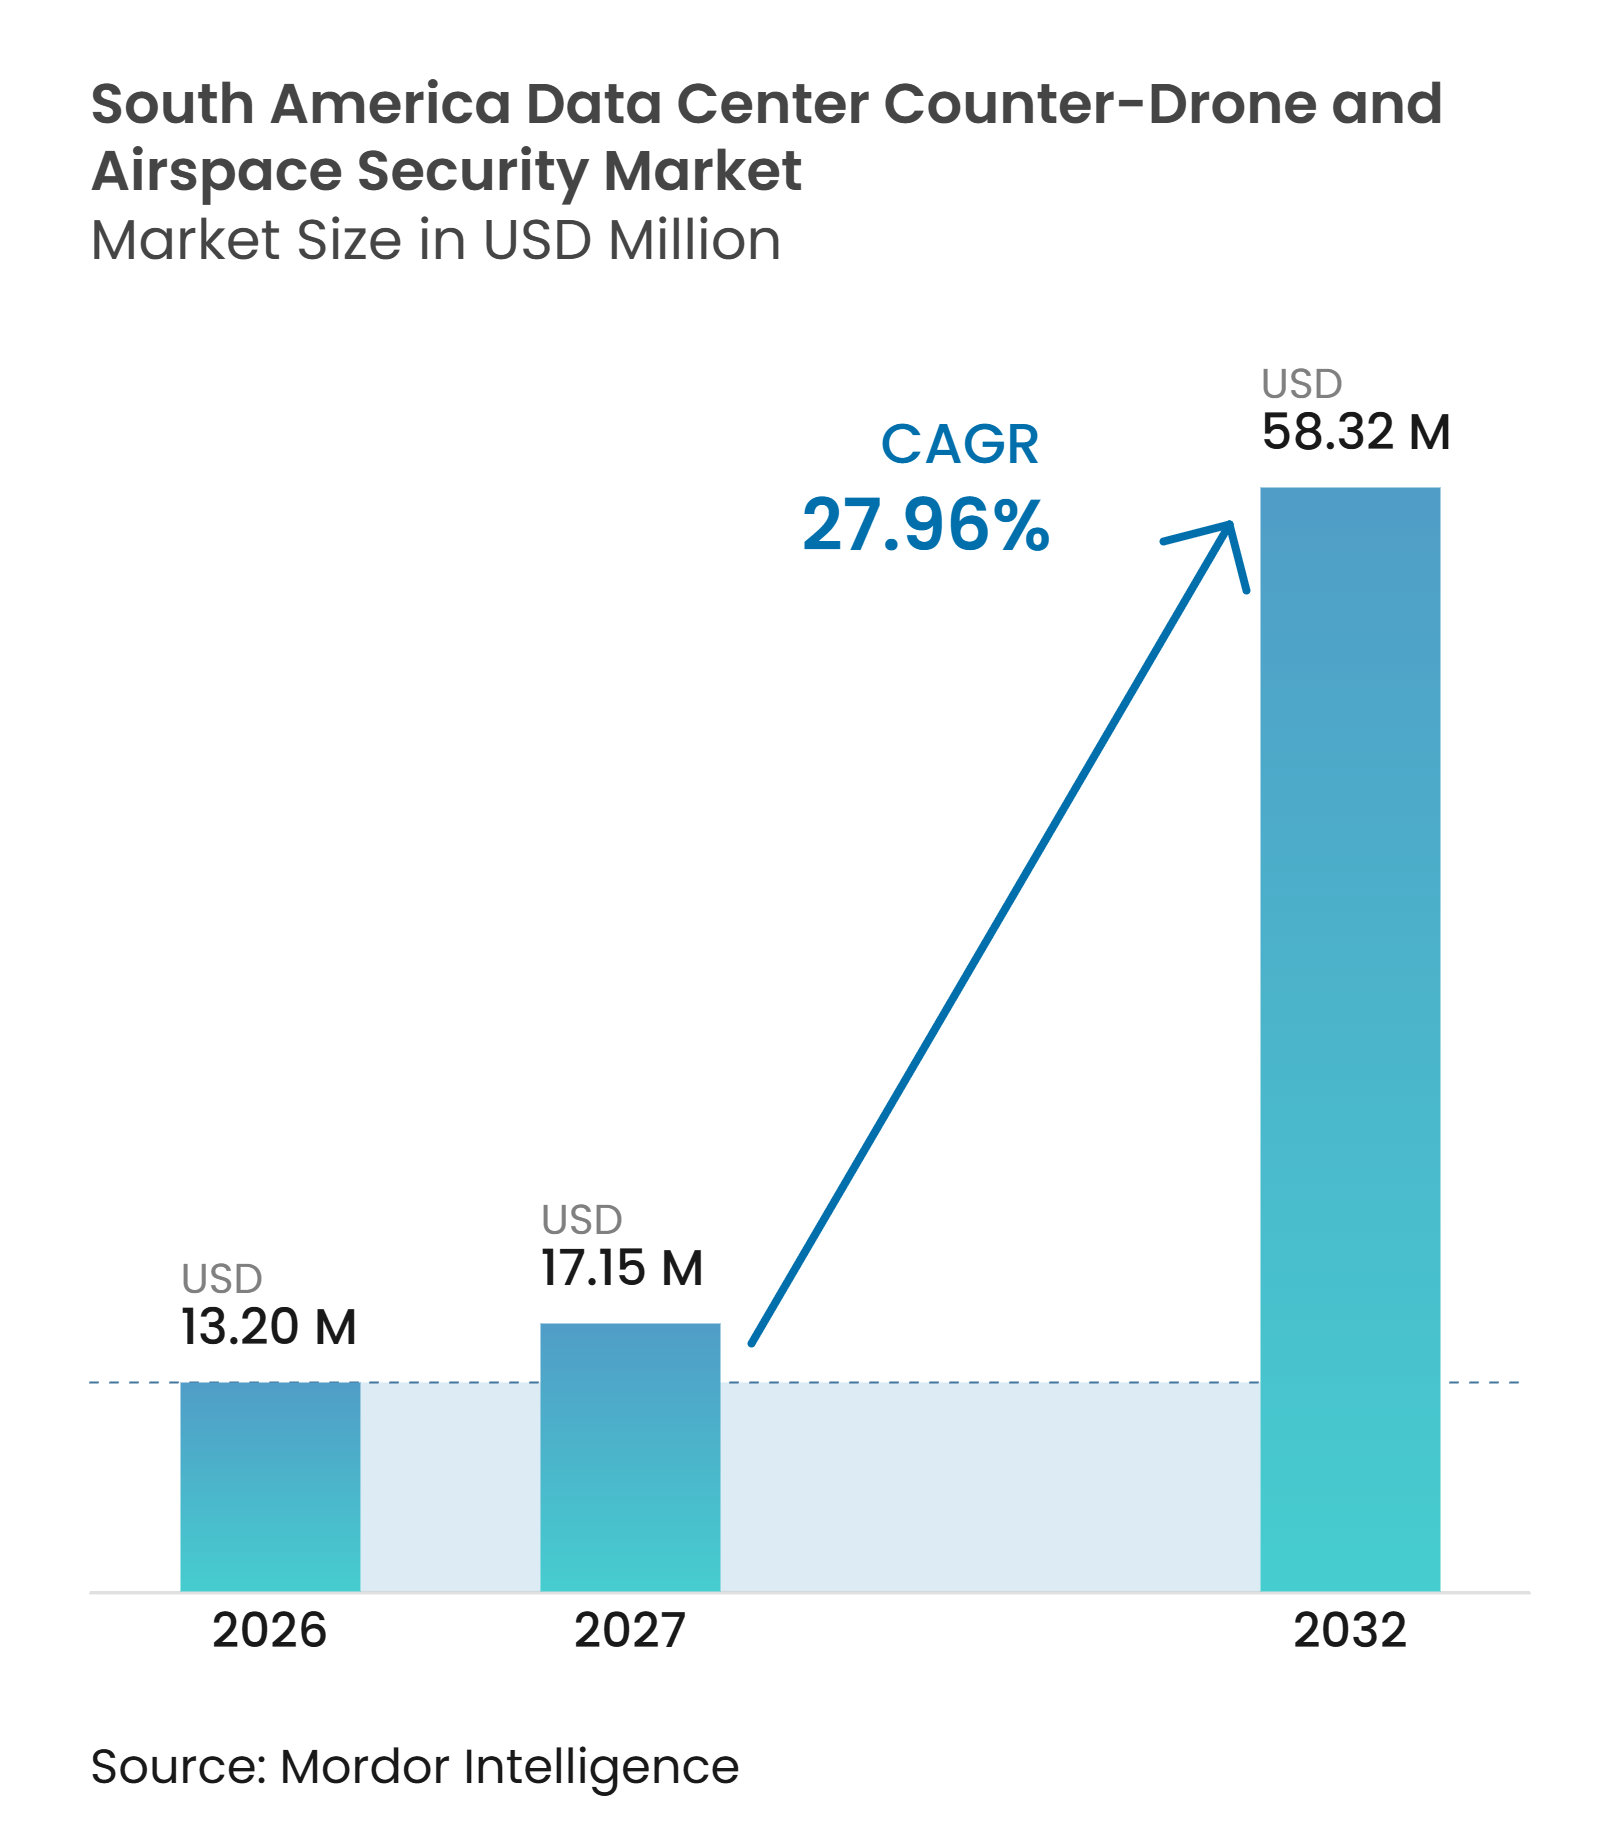
| 基準年の市場規模 (2026) | 13.20 百万米ドル |
| 市場規模 (2027) | 17.15 百万米ドル |
| 市場規模 (2032) | 58.32 百万米ドル |
| 成長率 (2027 - 2032) | 27.96 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター対ドローン・空域セキュリティ市場分析
南米データセンター対ドローン・空域セキュリティ市場規模は2026年に1,320万米ドルと評価され、2027年の1,715万米ドルから2032年には5,832万米ドルに達すると推定されており、予測期間2027年~2032年のCAGRは27.96%です。南米データセンター対ドローン・空域セキュリティ市場は、継続的な空域監視を必要とするサイトの数と規模を拡大させる新たなAIおよびクラウドキャンパスによって支えられています。ブラジルは、地域最大の稼働容量と大規模なハイパースケールプロジェクトパイプラインを兼ね備えているため、主要な需要センターとなっています。南米データセンター対ドローン・空域セキュリティ市場はまた、単独のRF検知からレーダー、光学センサー、音響センサー、ソフトウェアを組み合わせたシステムへの移行からも恩恵を受けています。電波妨害に関する規制上の制限により、商業的機会の多くは検知、識別、警報、および調整システムに集中しています。そのためベンダーは、複数の施設を管理し、小規模なセュリティチームに実用的な警報を提供できるソフトウェアとセキュリティハードウェアを組み合わせています。
レポートの主要ポイント
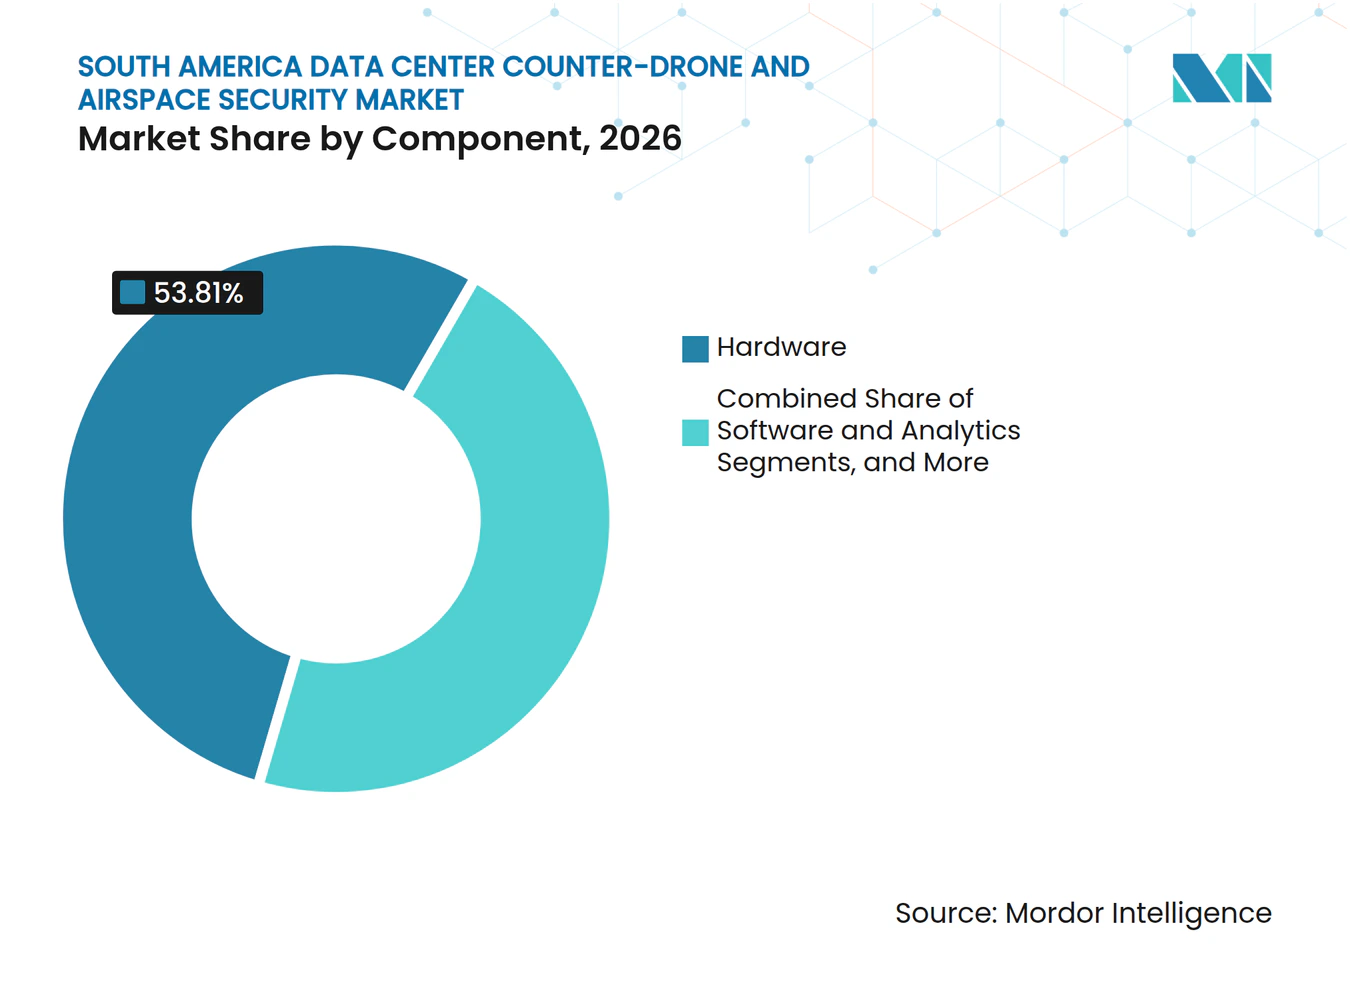
- コンポーネント別では、ハードウェアが2026年の地域市場シェアの53.81%を占め、ソフトウェアおよびアナリティクスは2032年までに28.92%のCAGRで拡大すると予測されています。
- 技術別では、無線周波数検知が2026年の市場の31.82%を占め、統合型マルチセンサーシステムは2032年までに28.78%のCAGRで拡大すると予測されています。
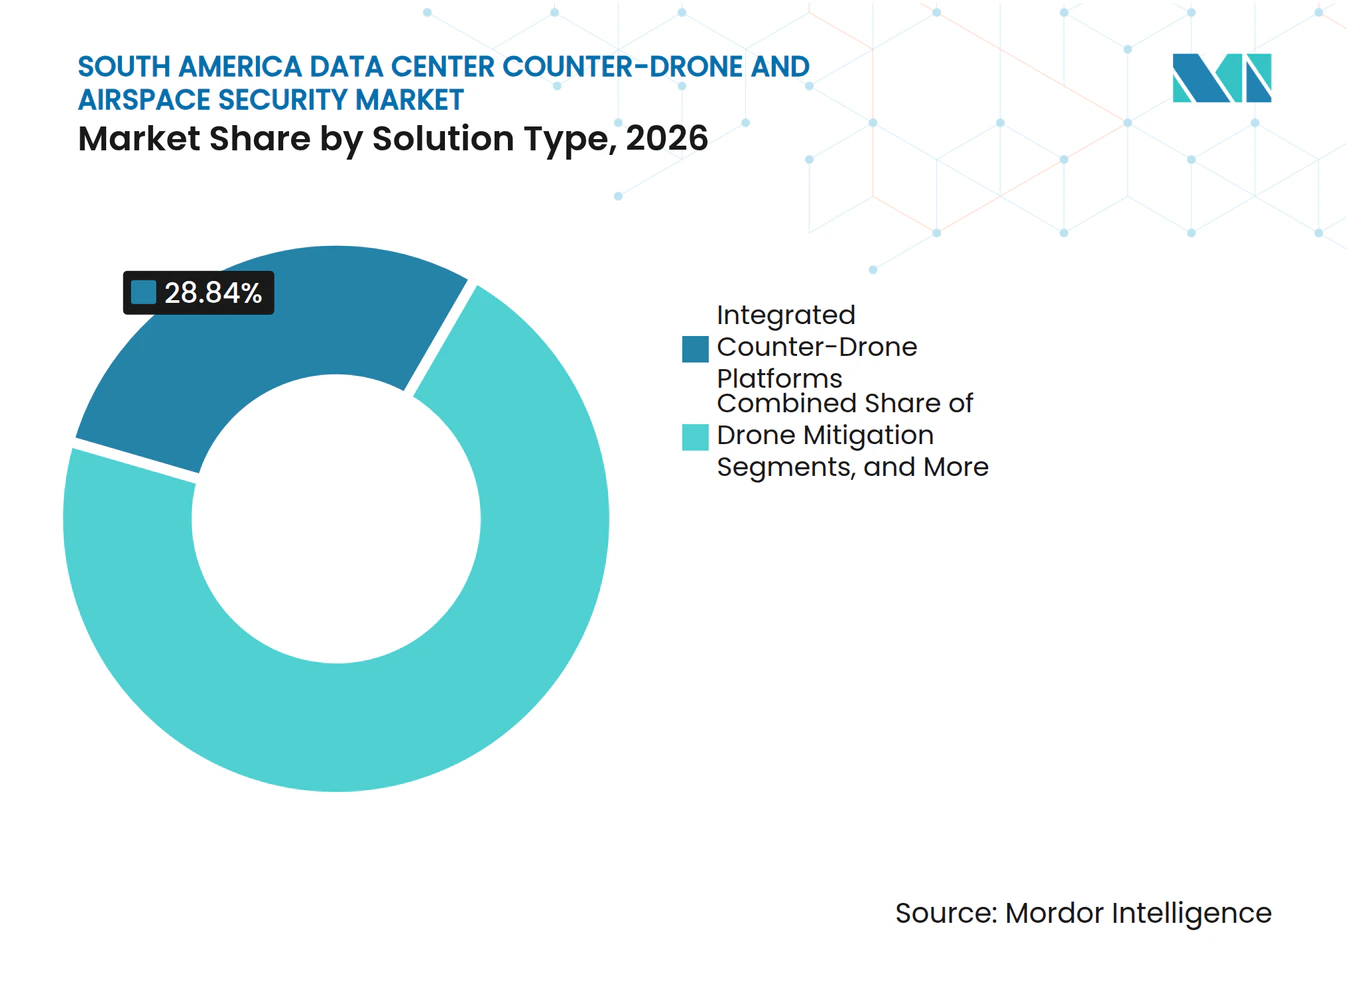
- ソリューションタイプ別では、統合型対ドローンプラットフォームが2026年の市場の28.84%を占め、2032年までに28.86%のCAGRで拡大すると予測されています。
- 展開タイプ別では、固定設置が2026年の市場の68.23%を占め、モバイル・ポータブルシステムは2032年までに28.65%のCAGRで拡大すると予測されています。
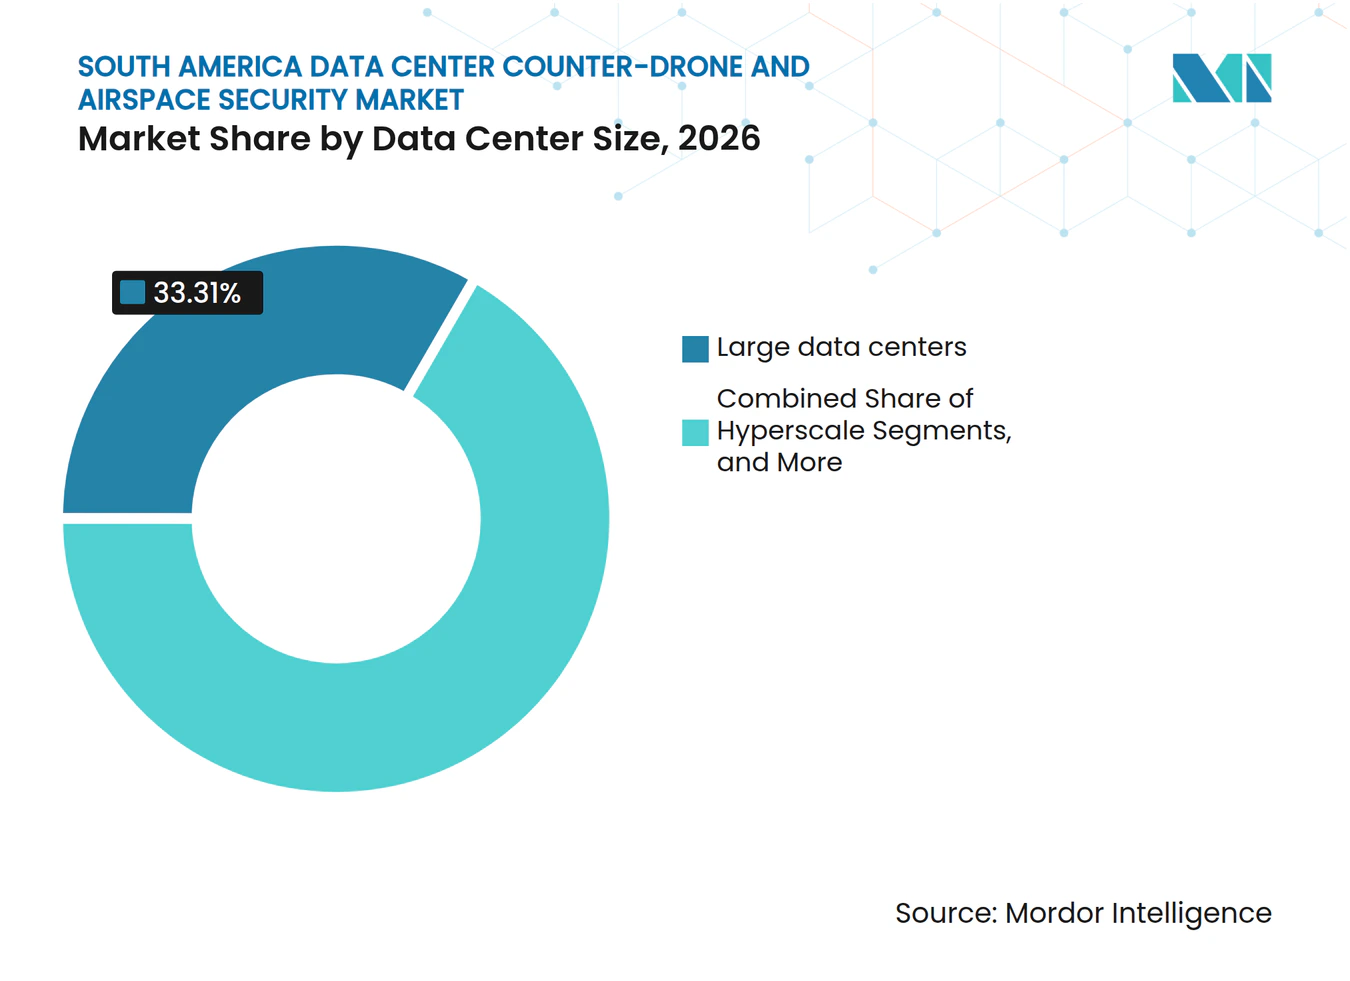
- データセンター規模別では、大規模データセンターが2026年の市場の33.31%を占め、ハイパースケールデータセンターは2032年までに28.78%のCAGRで拡大すると予測されています。
- データセンタータイプ別で、コロケーション事業者が2026年の市場の46.22%を占め、エンタープライズおよびエッジ展開は2032年までに28.59%のCAGRで拡大すると予測されています。
- 地域別では、ブラジルが2026年の市場の61.24%を占め、南米その他地域は2032年までに28.62%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパースケールデータセンター容量の拡大 | +8.5% | ブラジルおよびアルゼンチンが主要、南米その他地域が副次的 | 長期(4年以上) |
| 重要デジタルインフラ周辺でのドローン侵入の増加 | +7.2% | ブラジルが主要、アルゼンチンおよびコロンビア | 中期(2~4年) |
| 統合型マルチセンサー空域防護への移行 | +5.8% | ブラジルのハイパースケールハブおよび地域技術プログラム | 長期(4年以上) |
| 高密度およびエッジデータセンターサイトのセキュリティ要件 | +4.2% | ブラジルおよびアルゼンチン | 中期(2~4年) |
| ブラジル主導の地域調達および技術波及効果 | +2.8% | ブラジルが主要、チリおよびコロンビアへの波及 | 短期(2年以内) |
| 一時的・マルチサイト運営におけるポータブル防護の需要 | +1.8% | ブラジルおよび南米その他地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールデータセンター容量の拡大
三井物産は、発表済みプロジェクトが系統接続の承認を受けた場合、ブラジルのデータセンター電力需要が2025年の2.5GWから2035年には13.2GWに増加する可能性があると述べています。[1] 新たなキャンパスが追加されるたびに、その周辺上空の監視が必要な固定拠点が生まれます。Microsoftは2026年1月、BRL 147億(2.8 ビリオン 米ドル相当)の投資計画の下、ブラジルにAI対応データセンター2拠点を開設しました。Scalaは2025年5月、エルドラード・ド・スル AIシティプロジェクトに対する5GW接続の認可を受けました。[2] 大型変圧器ヤードや冷却設備により、キャンパスは上空から識別しやすくなっています。南米データセンター対ドローン・空域セキュリティ市場は、したがってコンピューティングインフラの物理的拡大に連動しています。
重要デジタルインフラ周辺でのドローン侵入の増加
2026年8月にグアルーリョス空港で発生したドローン事案は、40分間の運航停止を引き起こし、20件の遅延、8件のキャンセル、4,900人の旅客への影響をもたらしました。この事案を受け、空港コンセッション契約に検知・無力化能力の追加を求める指令が発出されました。ブラジルの安全保障計画においても、データセンターは空中脅威への対応計画が必要な施設として特定されています。[3] 港湾での監視妨害にドローンが犯罪利用された事例は、重要インフラ間で戦術が転用される可能性を示しています。データセンター事業者は、無害な活動と実質的な脅威を区別するための証拠を必要としています。この要件が、南米データセンター対ドローン・空域セキュリティ市場全体における検知・対応ワークフローを支えています。
統合型マルチセンサー空域防護への移行
RFセンサーは、無線信号を発しない自律型ドローンを探知することができません。光学システムは低照度や悪天候下では有効性が低下し、音響ツールは騒音の多い都市環境では探知範囲が限られます。レーダーは全天候型の継続的探知を提供しますが、運用上の対応には目視確認が必要です。Robin Radar SystemsとAirMatrixは2025年7月、レーダー、RF、EO/IR、音響入力、およびAIコマンドレイヤーを組み合わせたシステムを発表しました。統合アーキテクチャは誤警報を低減し、限られたセキュリティチームの業務を簡素化できます。この技術的方向性は、南米データセンター対ドローン・空域セキュリティ市場におけるソフトウェアおよびセンサーフュージョンの価値を高めています。
高密度およびエッジデータセンターサイトのセキュリティ要件
開発は、電力・土地の制約が少ない二次的な立地へと、中核的な都市キャンパスを超えて拡大しています。DataCenterHawkは、ブラジルのハイパースケール活動がカンピーナスへシフトしていることを確認し、チリおよびアルゼンチンでも同様の圧力を指摘しています。主要な執行リソースから遠い立地のサイトは、空中事案への即時の公的対応に依存することができません。これらのサイトには、信頼性の高いローカル検知、明確な警報、および文書化されたエスカレーションパスが必要です。Eleaは2025年および2026年に、ブラジル国内9拠点のポートフォリオ全体で物理的・企業的セキュリティ機能を拡充しました。南米データセンター対ドローン・空域セキュリティ市場は、特にエッジサイトが自律的な監視を必要とする場合に、このより広いセキュリティ境界から恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| RF電波妨害およびドローン無力化に関する法的制限 | -1.9% | ブラジルが主要、アルゼンチンおよび南米その他地域 | 中期(2~4年) |
| 統合型検知・無力化システムの高コスト | -1.6% | ブラジルおよびアルゼンチン | 中期(2~4年) |
| 断片化した調達と専門人材の不足 | -0.9% | 南米その他地域が主要 | 短期(2年以内) |
| 高密度都市環境における誤検知およびRF干渉 | -0.6% | ブラジルおよびアルゼンチン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
RF電波妨害およびドローン無力化に関する法的制限
ブラジルはANATELの規則に基づき、RF妨害装置の使用を軍、大統領府、および認可された公安機関に限定しています。2025年8月に施行された法律第9207号は、対ドローン妨害装置の対象となる7つの許可周波数サブバンドを規定しました。民間事業者は検知・警報システムを展開できますが、積極的な無力化には政府との調整が必要です。アルゼンチンの大統領令第21/2025号も同様に、対ドローン機器の調達を政府チャネルに限定しいます。対応の不確実性は、施設所有の無力化システムの価値を制限しています。また、南米データセンター対ドローン・空域セキュリティ市場における需要を、早期検知および公的機関との連携へとシフトさせています。
統合型検知・無力化システムの高コスト
完全なシステムは、レーダー、RFセンシング、EO/IRカメラ、コマンドフトウェア、設置、および継続的なメンテナンスを組み合わせたものです。これは基本的なRF検知器よりも大幅にコストが高くなります。小規模施設では、テナント要件や規制上の義務がなければ投資を正当化できない場合があります。調達前のフィールドテストは、導入のコストと期間を延長する可能性があります。南米データセンター対ドローン・空域セキュリティ市場は、したがって大規模キャンパスおよびマルチテナントサイトにおいて初期適合性が高くなっています。ポータブルシステムおよびソフトウェア主導のサービスは、予算が限られたサイトに対してより低コストの参入経路を提供できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアが主導し、ソフトウェアが長期的な価値を再構築ハードウェアは2026年の市場の53.81%を占め、アンテナ、レーダーユニット、カメラの初期購入を反映しています。ハードウェアは各施設のベースラインカバレッジを確立します。統合・サポートサービスは、すべてのサイトがレイアウト、視線、エスカレーション手順において異なるため、継続的な業務を提供します。このセグメントの調達決定は、一般的に脅威評価、カバレッジ設計、および地域の運用規則の確認から始まります。事業者はまた、既存のカメラ、アクセス制御、およびインシデント手順との機器の適合性も考慮します。
ソフトウェアおよびアナリティクスは2032年までに28.92%のCAGRで拡大すると予測されています。脅威分類、センサーフュージョン、およびマルチサイトコマンド機能により、より多くの価値がソフトウェアに移行しています。Dedrone by Axonは2026年度に対ドローン受注の強いモメンタムを報告しました。このセグメントには、積極的な介入が制限されている場合に公的機関との明確な調整を含む、ベンダーサポートおよびテスト済みワークフローが必要です。これらの条件は、サイト全体の展開を置き換えることなく拡張できるシステムを有利にします。



技術別:
RF検知が展開を支え、マルチセンサーシステムがシェアを拡大無線周波数検知は2026年の市場の31.82%を占め、主要な参入技術となっています。初期コストの低さと成熟した調達基盤が初期展開を支えています。レーダー、EO/IR、および音響ツールは、異なる運用条件下でRFカバレッジを補完します。このセグメントの調達決定は、一般的に脅威評価、カバレッジ設計、および地域の運用規則の確認から始まります。事業者はまた、既存のカメラ、アクセス制御、およびインシデント手順との機器の適合性も考慮します。
統合型マルチセンサーシステムは2032年までに28.78%のCAGRで拡大すると予測されています。ANATELの周波数要件はブラジルにおけるRF機器の仕様を規定しています。ThalesとVisionary Machinesは2026年7月にレーダースキャニングと組み合わせたパッシブ光学検知をテストしました。このセグメントには、積極的な介入が制限されている場合に公的機関との明確な調整を含む、ベンダーサポートおよびテスト済みワークフローが必要です。これらの条件は、サイト全体の展開を置き換えることなく拡張できるシステムを有利にします。
ソリューションタイプ別:
統合型対ドローンプラットフォームがシェアと成長を牽引統合型対ドローンプラットフォームは2026年の市場の28.84%を占め、2032年までに28.86%のCAGRで拡大すると予測されています。このカテゴリーは、検知、識別、追跡、警報、およびシステム管理を単一の運用環境に統合しています。セキュリティチームは、複雑な施設を管理する際にインターフェースが少ないことを好みます。このセグメントの調達決定は、一般的に脅威評価、カバレッジ設計、および地域の運用規則の確認から始まります。事業者はまた、既存のカメラ、アクセス制御、およびインシデント手順との機器の適合性も考慮します。
検知・識別は、空域認識を確立する事業者にとって引き続き低コストの出発点となっています。追跡・分類は、エスカレーション前にターゲットを評価するチームを支援します。積極的な無力化は、ブラジルおよびアルゼンチンの公的機関の規則によって引き続き制約されています。これにより、南米データセンター対ドローン・空域セキュリティ市場内で警報プラットフォームに対応可能な役割が残されています。このセグメントには、積極的な介入が制限されている場合に公的機関との明確な調整を含む、ベンダーサポートおよびテスト済みワークフローが必要です。これらの条件は、サイト全体の展開を置き換えることなく拡張できるシステムを有利にします。

展開タイプ別:
固定システムが主導し、ポータブルソリューションがローテーションを支援固定設置は2026年の市場の68.23%を占め、主要キャンパスが24時間365日のカバレッジを必要とするためです。大規模サイトは、周辺全体にわたって重複するレーダーセクターとパン・チルト・ズームカメラを使用しています。恒久的なシステムは、予測可能な空域ニーズを持つ安定した運用サイトに適しています。このセグメントの調達決定は、一般的に脅威評価、カバレッジ設計、および地域の運用規則の確認から始まります。事業者はまた、既存のカメラ、アクセス制御、およびインシデント手順との機器の適合性も考慮します。
モバイル・ポータブルシステムは2032年までに28.65%のCAGRで拡大すると予測されています。これらは、一時的な建設保護、ポートフォリオ全体でのカバレッジローテーション、および恒久なインフラが経済的でないエッジ立地を支援します。DroneShieldは2025年6月、南米における携帯型および移動型システムに関する970万米ドルの防衛契約を開示しました。このセグメントには、積極的な介入が制限されている場合に公的機関との明確な調整を含む、ベンダーサポートおよびテスト済みワークフローが必要です。これらの条件は、サイト全体の展開を置き換えることなく拡張できるシステムを有利にします。
データセンター規模別:
大規模サイトが主導し、ハイパースケールサイトが新たな需要を定義大規模データセンターは2026年の市場の33.31%を占め、高い露出度と多層システムへの予算を兼ね備えているためです。これらのサイトは多くの場合、厳格な稼働時間要件を持つテナントを収容しています。小規模施設は、基本的な検知または公的機関の対応プロトコルに依存する可能性が高くなっています。このセグメントの調達決定は、一般的に脅威評価、カバレッジ設計、および地域の運用規則の確認から始まります。事業者はまた、既存のカメラ、アクセス制御、およびインシデント手順との機器の適合性も考慮します。
ハイパースケールサイトは2032年までに28.78%のCAGRで拡大すると予測されています。ハイパースケール施設における南米データセンター対ドローン・空域セキュリティ市場規模は、Scala AIシティおよびリオAIシティの計画によって支えられています。Scalaの認可済み5GW接続とリオの2032年に向けた3.2GWの目標は、将来の周辺カバレッジニーズの規模を示しています。このセグメントには、積極的な介入が制限されている場合に公的機関との明確な調整を含む、ベンダーサポートおよびテスト済みワークフローが必要です。これらの条件は、サイト全体の展開を置き換えることなく拡張できるシステムを有利にします。
データセンタータイプ別:
コロケーションが主導し、エッジサイトがセキュリティ境界を拡大コロケーション事業者は2026年の市場の46.22%を占め、マルチテナントのセキュリティ義務によるものです。事業者は複数のテナントを同時に保護するため、空域の安全対策はリース交渉やサービス基準を支援できます。クラウドプロバイダーは、地域容量の拡大に伴い、もう一つの主要な需要グループを形成しています。このセグメントの調達決定は、一般的に脅威評価、カバレッジ設計、および地域の運用規則の確認から始まります。事業者はまた、既存のカメラ、アクセス制御、およびインシデント手順との機器の適合性も考慮します。
エンタープライズおよびエッジ展開は2032年までに28.59%のCAGRで拡大すると予測されています。これらの施設は多くの場合、第1層の執行リソースから遠い場所に位置しています。コロケーション事者の南米データセンター対ドローン・空域セキュリティ市場シェアは現在の規模を反映しており、エッジ展開はローカルな警報・対応に対する独自のニーズを生み出しています。このセグメントには、積極的な介入が制限されている場合に公的機関との明確な調整を含む、ベンダーサポートおよびテスト済みワークフローが必要です。これらの条件は、サイト全体の展開を置き換えることなく拡張できるシステムを有利にします。
地域分析
ブラジルは2026年の市場の61.24%を占め、約2,100MWの稼働データセンター容量と地域で最も充実したハイパースケールパイプラインによって支えられています。Microsoftは2026年1月、BRL 147億(2.8 ビリオン 米ドル)の計画の下、ブラジルにAI対応データセンター2拠点を開設しました。グアルーリョス事案に対するブラジルの空港対応は、重要施設における空中リスクへの政策的関心の高まりを示しています。ブラジルが保有する南米データセンター対ドローン・空域セキュリティ市場シェアは、クラウド、コロケーション、および電力集約型プロジェクトの集中度も反映しています。空港の義務がデータセンターに自動的に適用されるわけではありませんが、インフラセキュリティ計画に関連するシグナルを提供しています。
アルゼンチンは第2位の国別機会であり、現在は民間データセンター展開に先行して政府調達が進んでいます。アルゼンチン陸軍は2025年10月に統合型対ドローンシステムの入札を開始しました。大統領令第21/2025号は、ドローンの犯罪利用を理由として、安全保障省による機密調達を認可しました。提案されているOpenAIとSur Energyのプロジェクトは、RIGIフレームワークの下で最大250億米ドル、500MWの規模とされています。このプロジェクトが実現すれば、大規模なサイト固有のセキュリティ要件が生まれます。決議第151/2025号は、レーダーおよび空域観測設備の設置に対して国防省の審査を義務付けており、民間展開に対する明確なコンプライアンス経路を提供しています。
南米その他地域は、チリ、コロンビア、ペルー、ウルグアイがより多くのインフラ投資を集めるにつれ、2032年までに28.62%のCAGRで拡大すると予測されています。チリは2026年半ばに624MWの稼働容量を有しており、Thalesは2026年4月に同地でレーダーベースの対ドローンソリューションを実証しました。コロンビア海軍は2025年に海軍基地保護のためDroneSentry MK2システム4基を605万米ドルで調達しました。南米データセンター対ドローン・空域セキュリティ市場は、プロジェクトパイプラインが成熟し、セキュリティチームが小規模なローカル運用基地に適したシステムを求めるにつれ、これらの国々にも広がっていくでしょう。
競合環境
市場集中度
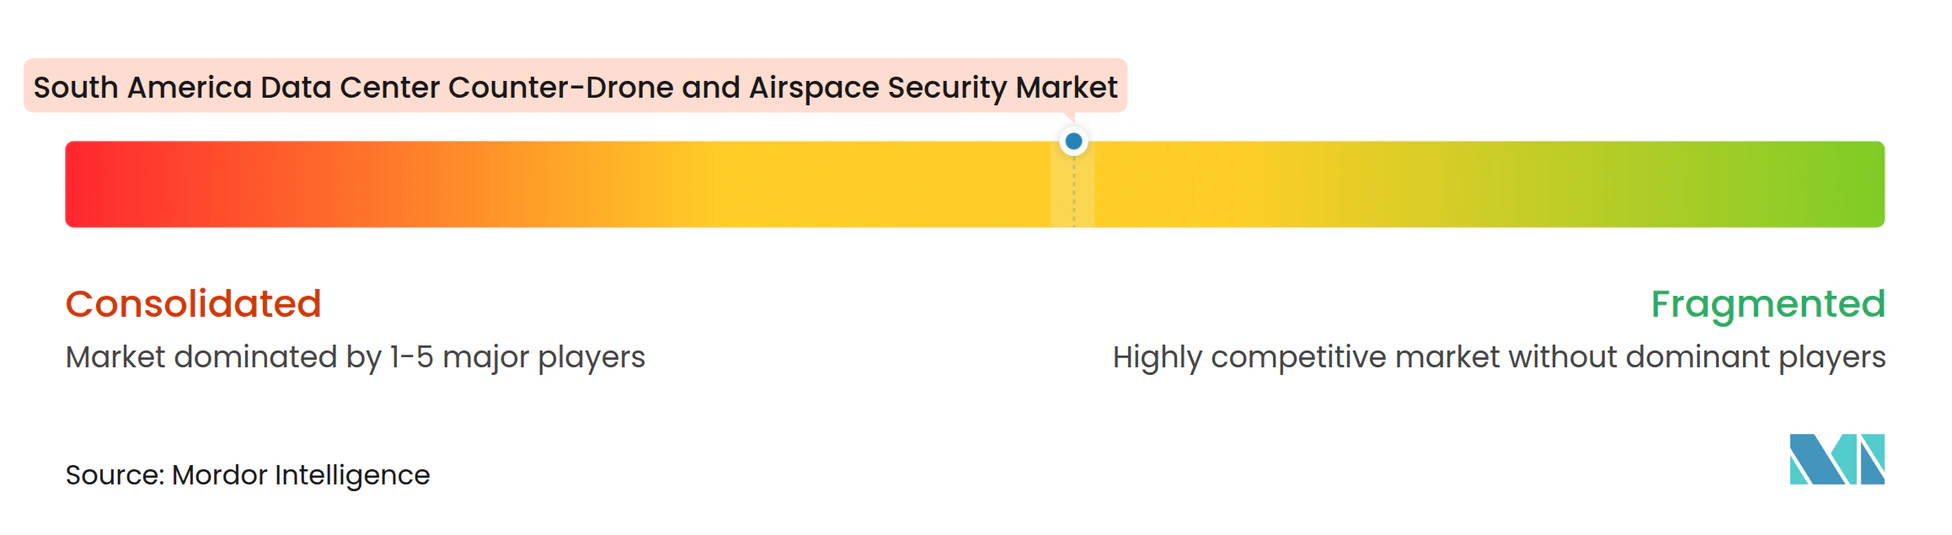
南米データセンター対ドローン・空域セキュリティ市場は断片化しており、すべてのソリューション層にわたって地域で支配的な地位を占めるベンダーは存在しません。Thales、RTX、Lockheed Martin、Northrop Grummanは、認証と規模が重要な政府主導の調達において強力に競合しています。ThalesはLAAD 2025においてサイバーセキュリティ、ドローンシステム、公安機器に関連する3件の覚書に署名しました。Lockheed Martinは2026年3月、レーダー、DroneHunterインターセプター、ミッション管理ソフトウェアを組み合わせた重要インフラアーキテクチャのたにFortem Technologiesを選定しました。これらの動きは、確立された契約能力と専門技術を組み合わせています。
専門ベンダーは、エンタープライズバイヤーがより迅速な展開、オープンインターフェース、ソフトウェア中心の管理を求める場合に優位性を持ちます。Embraer、Ares Aeroespacial e Defesa、INVAQを含む地域企業は、ローカルコンテンツ、調達、および規制ニーズに対応できます。INVAQはExpodefensa 2025においてRF、レーダー、EO/IRセンサーを搭載したSADEMモジュラーシステムを展示しました。南米データセンター対ドローン・空域セキュリティ市場は、外国ベンダーがコア技術を提供する場合でも、ローカル統合の余地を残しています。主要な要件は、商業的な検知システムと認可された公的無力化チャネルとの実践的な調整です。
DroneShieldは2025年10月、SAPIENT互換性を持つ戦略的コマンドプラットフォームを通じて分散センサーを管理するDroneSentry-C2 Enterpriseを発表しました。Sentrycsは2025年2月、南米における国家防衛展開に関する数百万ドル規模の契約を受注しました。この契約には固定型、ポータブル型、車両搭載型システムおよび政府認可の電波妨害統合が含まれていました。継続的な監視ソフトウェアおよびエッジサイト展開は、競合差別化のための未開拓領域として残っています。報告された証拠は主要ベンダーの合算市場シェアを提供していないため、検証済みの集中度データに基づくスコアを算出することはできません。
南米データセンター対ドローン・空域セキュリティ産業リーダー
-
DroneShield Group Pty Ltd
-
Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
-
Thales Group
-
RTX Corporation
-
Rafael Advanced Defense Systems Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター対ドローン・空域セキュリティ市場 このレポートでカバーされる企業
- Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
- DroneShield Group Pty Ltd
- D-Fend Solutions AD Ltd.
- CERBAIR
- Rohde & Schwarz GmbH & Co. KG
- Thales Group
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Saab AB
- Rheinmetall AG
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- Airbus SE
- The Boeing Company
- Embraer S.A.
- Ares Aeroespacial e Defesa S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers Participações S.A.
- ODATA S.A.
- Equinix, Inc.
- Elea Digital S.A.
- Cirion Technologies Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
最近の産業開発事情 南米データセンター対ドローン・空域セキュリティ市場
- 2026年9月:ブラジル港湾・空港省は2026年9月11日、グアルーリョス国際空港のコンセッション契約を改正し、対ドローン検知・無力化システムの調達を義務付けるよう、ANACに対して正式な指令を発出しました。
- 2026年3月:Lockheed Martin、重要インフラ保護展開のためにTrueViewレーダーセンサー、DroneHunterインターセプター、LockheedのSanctum C-UASミッション管理ソフトウェアを組み合わせた自律型対ドローンアーキテクチャを展開するためにFortem Technologiesを選定しました。
- 2026年1月:MicrosoftはBRL 147億(2.8 ビリオン 米ドル)の投資計画の一環として、ブラジルにAI対応データセンター2拠点を開設しました。これらの施設は、同社のローカルクラウドインフラ容量の拡大と、ブラジルの企業および公共部門組織における人工知能サービスへの需要増加への対応を目的としています。
- 2025年11月:DroneShieldは南米の政府防衛顧客から2,530万米ドルの契約を獲得し、地域でのプレゼンスを強化しました。この契約は同社の対ドローン技術への需要を裏付けるものであり、国際的な政府防衛顧客との関係拡大に向けた取り組みを支援するものです。
南米データセンター対ドローン・空域セキュリティ市場レポートの調査範囲
南米データセンター対ドローン・空域セキュリティ市場は、ブラジル、アルゼンチン、および南米その他地域のデータセンターにおける不正ドローンの検知、識別、追跡、監視、および無力化のためのハードウェア、ソフトウェア、およびサービスを包含しています。市場はコンポーネント(ハードウェア、ソフトウェアおよびアナリティクス、統合・サポートサービス)、技術(レーダーベース検知、無線周波数検知、電気光学・赤外線検知、音響検知、統合型マルチセンサーシステム)、ソリューションタイプ(ドローン検知・識別、ドローン追跡・分類、空域監視・警報、ドローン無力化・対応、統合型対ドローンプラットフォーム)、展開タイプ(固定設置、モバイル・ポータブルシステム)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(ブラジル、アルゼンチン、南米その他地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェアおよびアナリティクス |
| 統合・サポートサービス |
| レーダーベース検知 |
| 無線周波数検知 |
| 電気光学・赤外線検知 |
| 音響検知 |
| 統合型マルチセンサーシステム |
| ドローン検知・識別 |
| ドローン追跡・分類 |
| 空域監視・警報 |
| ドローン無力化・対応 |
| 統合型対ドローンプラットフォーム |
| 固定設置 |
| モバイル・ポータブルシステム |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズおよびエッジ |
| ブラジル |
| アルゼンチン |
| 南米その他地域 |
| コンポーネント別 | ハードウェア |
| ソフトウェアおよびアナリティクス | |
| 統合・サポートサービス | |
| 技術別 | レーダーベース検知 |
| 無線周波数検知 | |
| 電気光学・赤外線検知 | |
| 音響検知 | |
| 統合型マルチセンサーシステム | |
| ソリューションタイプ別 | ドローン検知・識別 |
| ドローン追跡・分類 | |
| 空域監視・警報 | |
| ドローン無力化・対応 | |
| 統合型対ドローンプラットフォーム | |
| 展開タイプ別 | 固定設置 |
| モバイル・ポータブルシステム | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー | |
| エンタープライズおよびエッジ | |
| 地域別 | ブラジル |
| アルゼンチン | |
| 南米その他地域 |
レポートで回答される主要な質問
南米データセンター対ドローン・空域セキュリティ市場の規模はどのくらいですか?
2026年に1,320万米ドルと評価されており、27.96%のCAGRで2032年までに5,832万米ドルに達すると推定されています。
南米においてデータセンター空域セキュリティの需要をリードしている国はどこですか?
ブラジルが2026年に61.24%のシェアを占め、大規模な稼働基盤とハイパースケールプロジェクトパイプラインによって支えられています。
最も急速に拡大すると予測されている技術はどれですか?
統合型マルチセンサーシステムは、単一センサーカバレッジのギャップに対応するため、2032年までに28.78%のCAGRで拡大すると予測されています。
データセンターで固定システムが広く使用されているのはなぜですか?
固定設置は2026年に68.23%のシェアを占め、主要キャンパスが継続的な周辺カバレッジを必要とするためです。
ブラジルの民間データセンター事業者はドローン妨害装置を使用できますか?
民間事業者は検知・警報システムを展開できますが、積極的なRF電波妨害は認可された公的機関に限定されています。
現在最も強い需要を持つデータセンタータイプはどれですか?
コロケーション事業者は2026年に46.22%のシェアを占め、複数のテナントにわたるセキュリティ要件を管理しているためです。