
Taille et part du marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
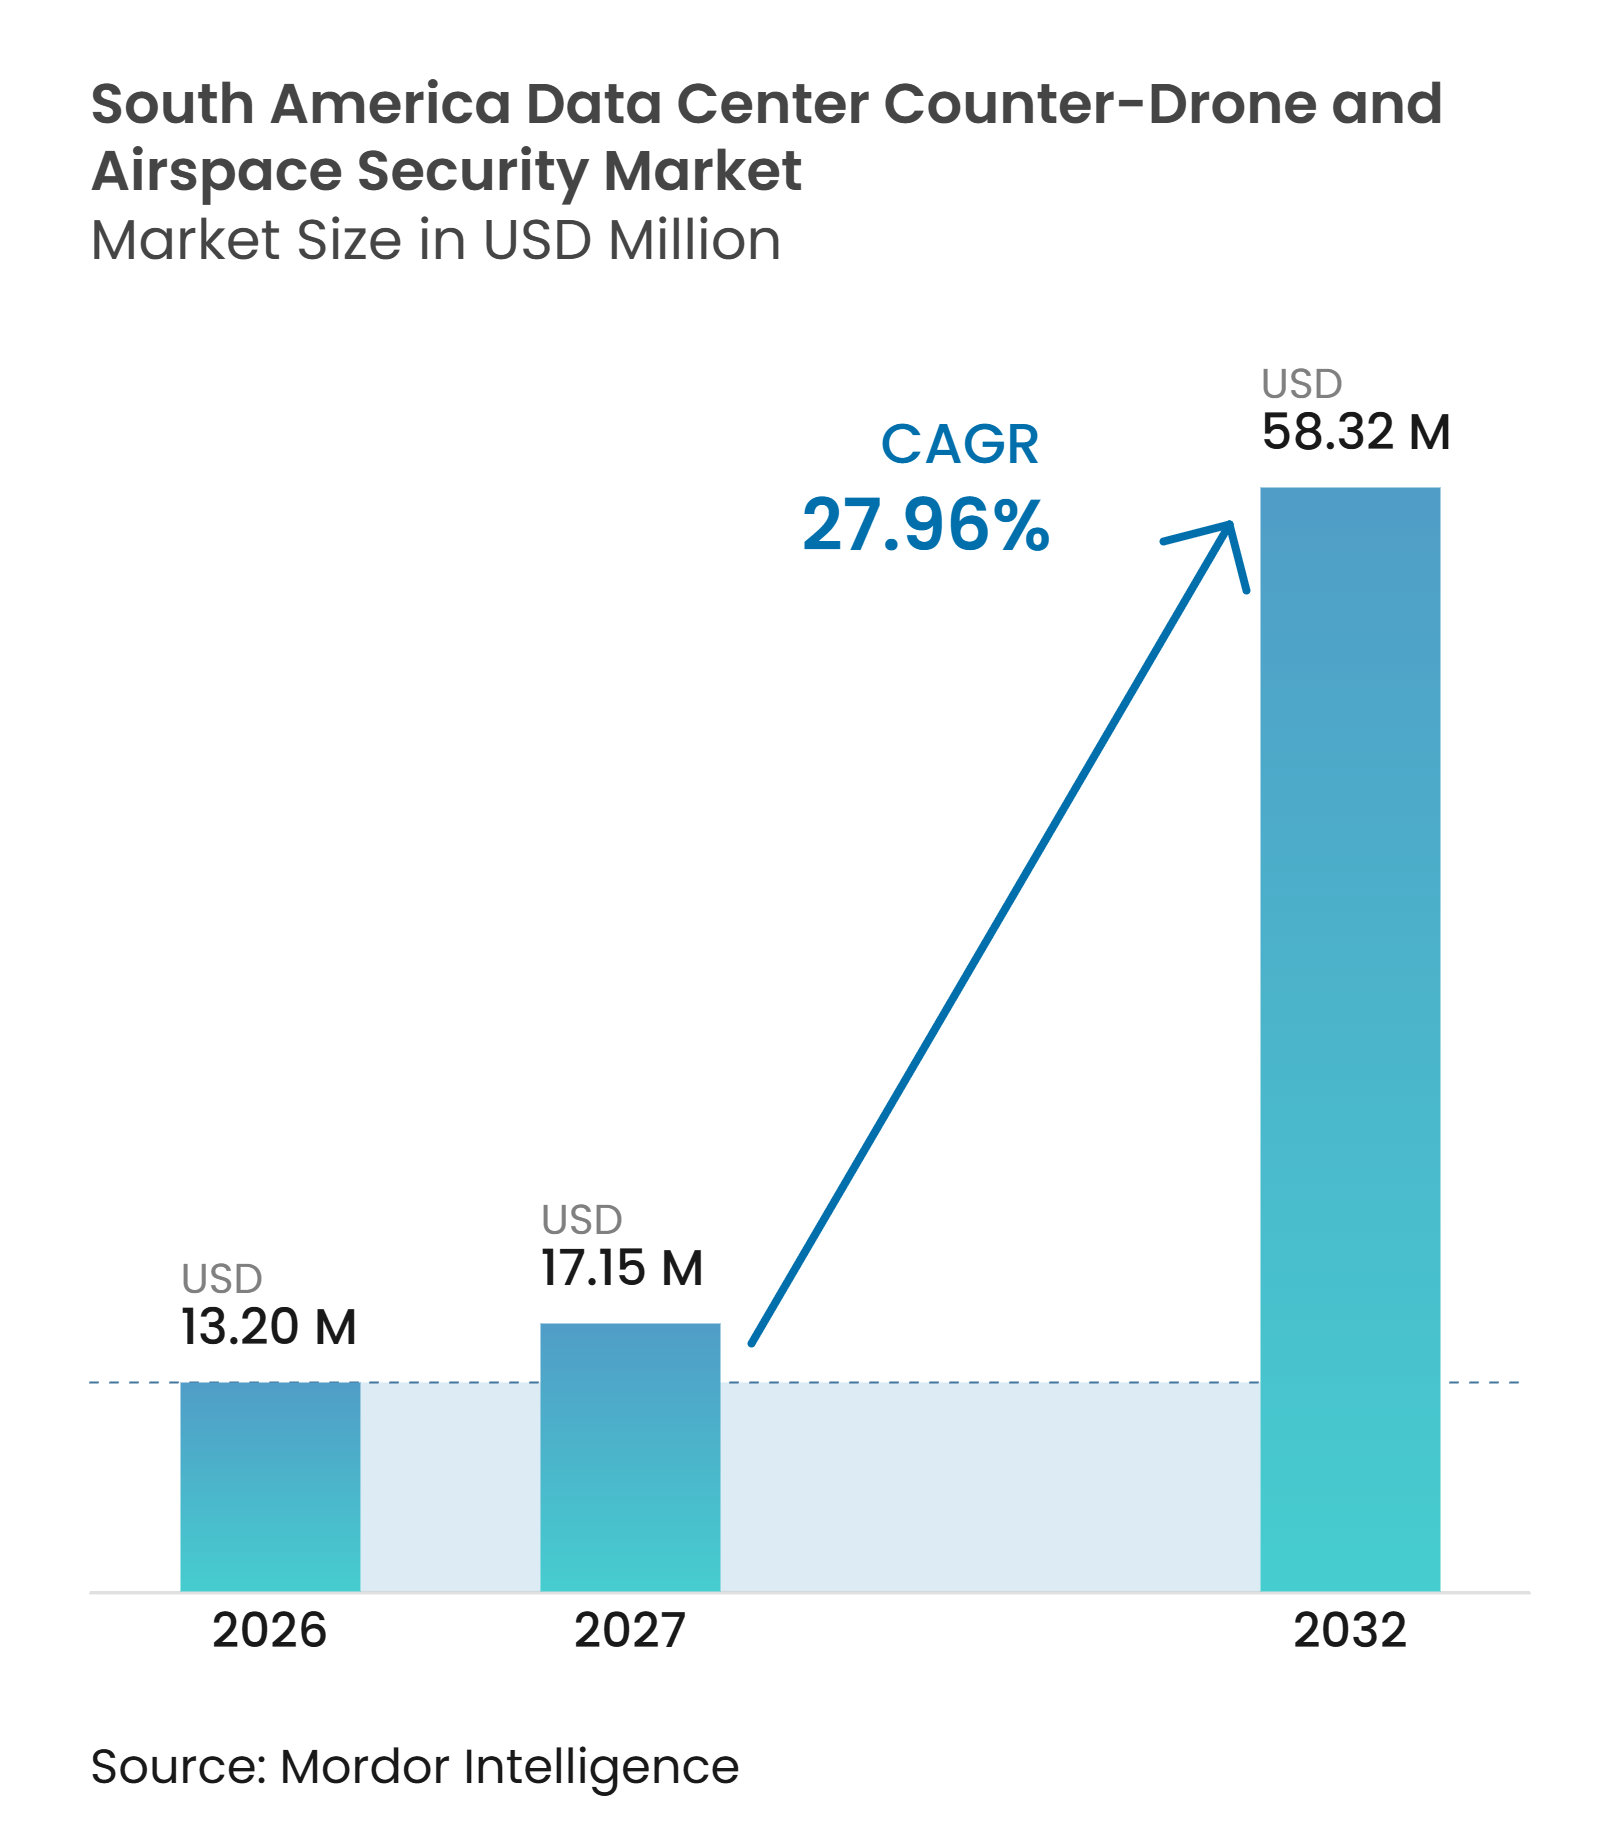
| Taille du marché de l'année de base (2026) | 13.20 Millions de dollars américains |
| Taille du Marché (2027) | 17.15 Millions de dollars américains |
| Taille du Marché (2032) | 58.32 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 27.96 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud était évaluée à 13,20 millions USD en 2026 et devrait progresser de 17,15 millions USD en 2027 pour atteindre 58,32 millions USD d'ici 2032, à un CAGR de 27,96 % durant la période de prévision 2027-2032. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud est soutenu par les nouveaux campus d'intelligence artificielle et de cloud qui augmentent le nombre et l'échelle des sites nécessitant une surveillance continue de l'espace aérien. Le Brésil est le principal centre de demande car il combine la plus grande capacité opérationnelle de la région avec un important pipeline de projets hyperscale. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud bénéficie également d'une évolution vers des systèmes combinant radar, capteurs optiques, acoustique et logiciels, en remplacement de la détection RF autonome. Les restrictions réglementaires sur le brouillage maintiennent une grande partie des opportunités commerciales dans les systèmes de détection, d'identification, d'alerte et de coordination. Les fournisseurs associent donc le matériel de sécurité à des logiciels capables de gérer plusieurs installations et de fournir des alertes exploitables aux petites équipes de sécurité.
Points clés du rapport
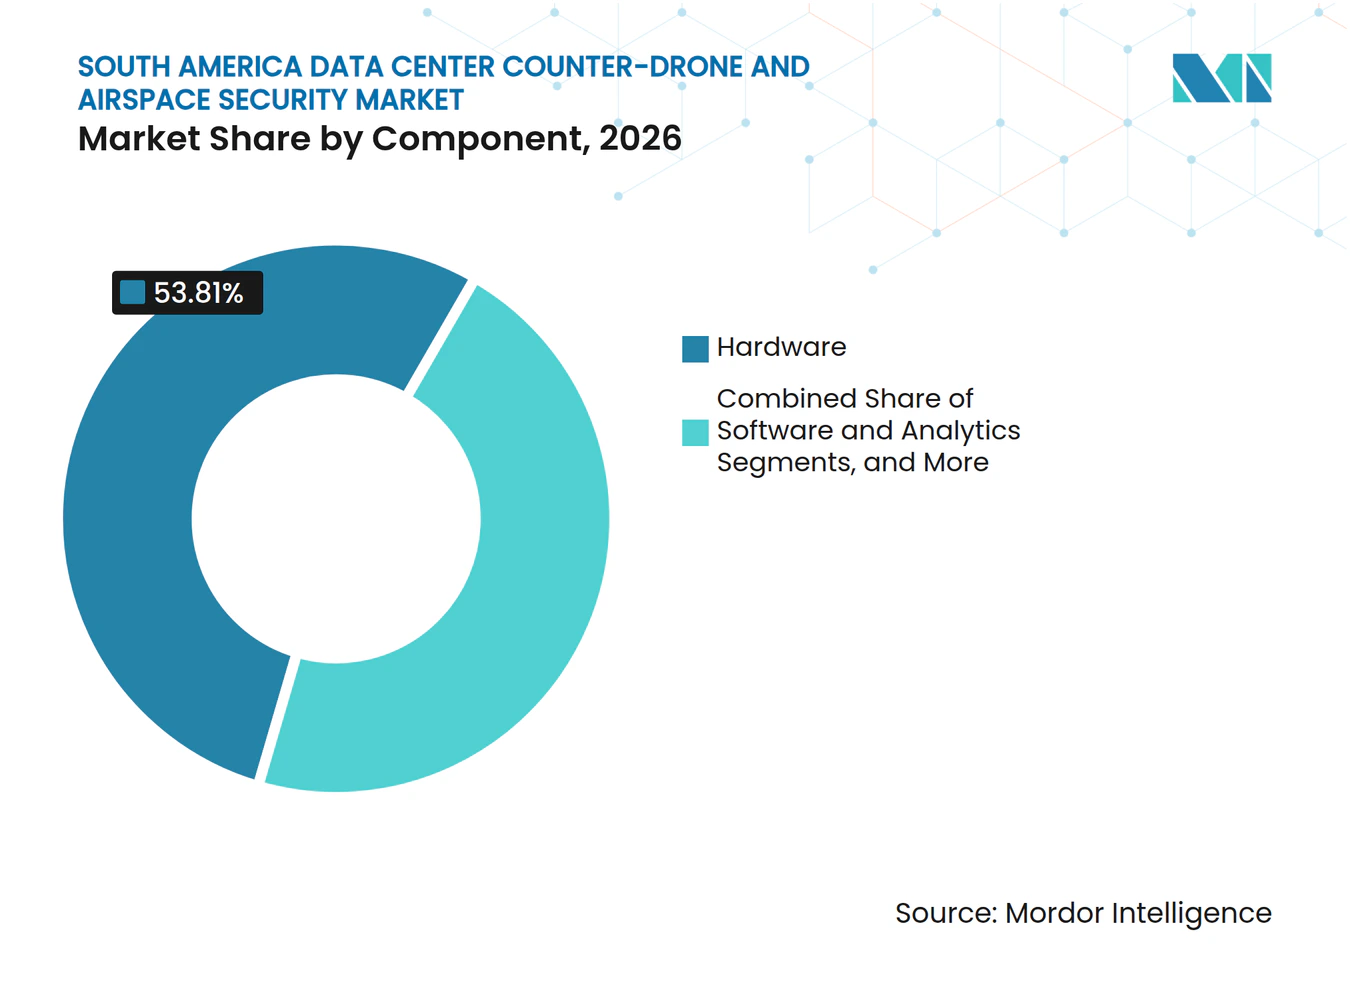
- Par composant, le matériel détenait 53,81 % de la part de marché régionale en 2026, tandis que les logiciels et l'analytique devraient progresser à un CAGR de 28,92 % jusqu'en 2032.
- Par technologie, la détection par radiofréquence représentait 31,82 % du marché en 2026, tandis que les systèmes multi-capteurs intégrés devraient progresser à un CAGR de 28,78 % jusqu'en 2032.
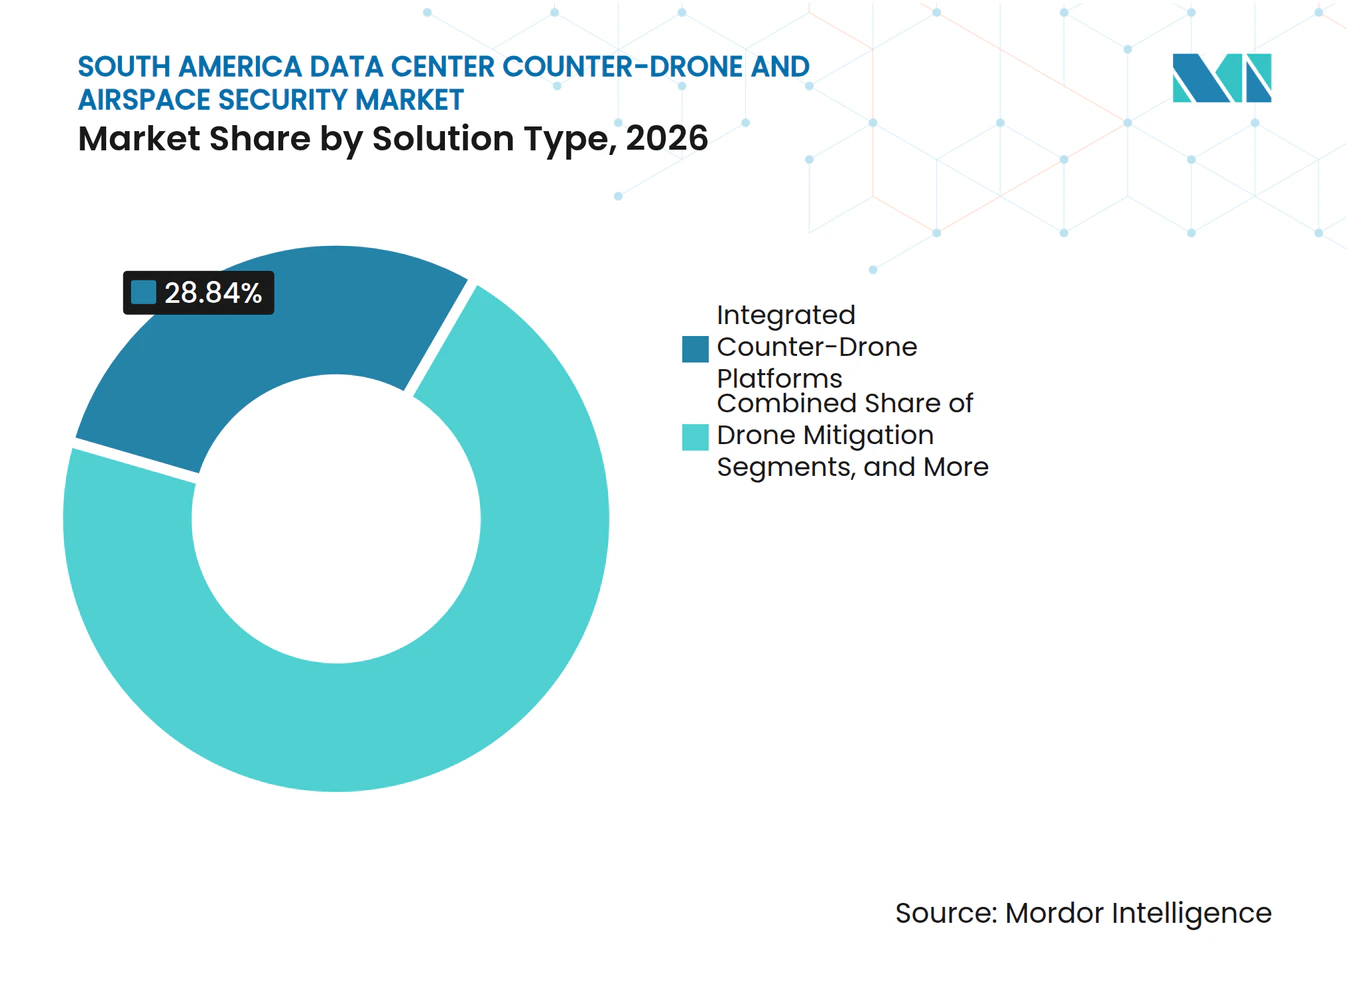
- Par type de solution, les plateformes anti-drone intégrées détenaient 28,84 % du marché en 2026 et devraient progresser à un CAGR de 28,86 % jusqu'en 2032.
- Par type de déploiement, les installations fixes représentaient 68,23 % du marché en 2026, tandis que les systèmes mobiles et portables devraient progresser à un CAGR de 28,65 % jusqu'en 2032.
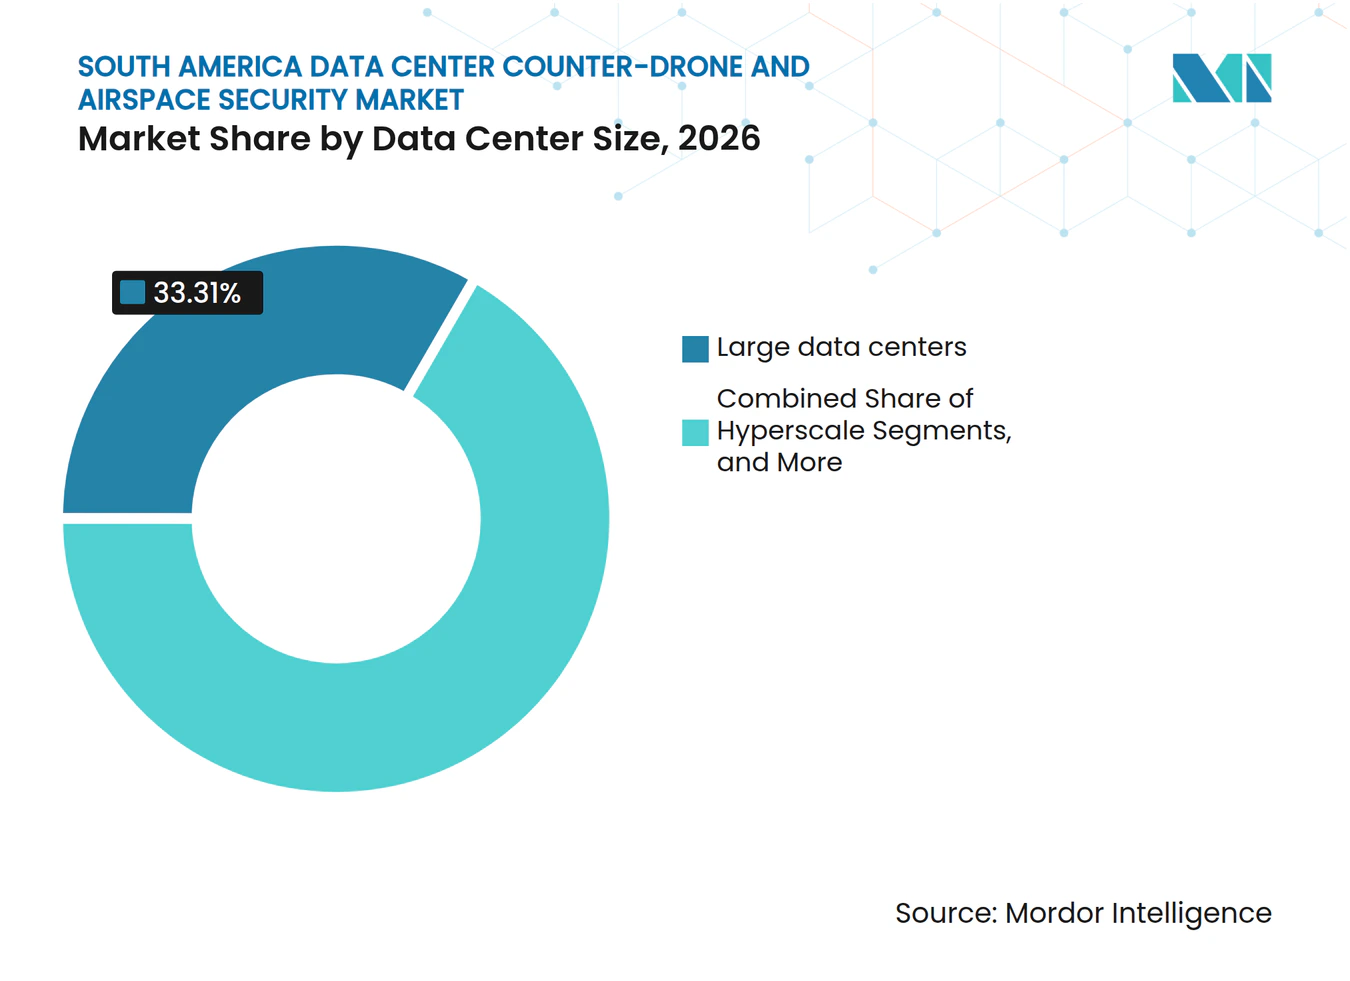
- Par taille de centre de données, les grands centres de données détenaient 33,31 % du marché en 2026, tandis que les centres de données hyperscale devraient progresser à un CAGR de 28,78 % jusqu'en 2032.
- Par type de centre de données, les opérateurs de colocation représentaient 46,22 % du marché en 2026, tandis que les déploiements en entreprise et en périphérie devraient progresser à un CAGR de 28,59 % jusqu'en 2032.
- Par géographie, le Brésil détenait 61,24 % du marché en 2026, tandis que le reste de l'Amérique du Sud devrait progresser à un CAGR de 28,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la capacité des centres de données d'intelligence artificielle et hyperscale | +8.5% | Brésil et Argentine en priorité, reste de l'Amérique du Sud en secondaire | Long terme (≥ 4 ans) |
| Multiplication des intrusions de drones autour des infrastructures numériques critiques | +7.2% | Brésil en priorité, Argentine et Colombie | Moyen terme (2-4 ans) |
| Évolution vers une protection intégrée de l'espace aérien par multi-capteurs | +5.8% | Hubs hyperscale brésiliens et programmes technologiques régionaux | Long terme (≥ 4 ans) |
| Exigences de sécurité pour les sites de centres de données à haute densité et en périphérie | +4.2% | Brésil et Argentine | Moyen terme (2-4 ans) |
| Approvisionnement régional piloté par le Brésil et retombées technologiques | +2.8% | Brésil en priorité, retombées vers le Chili et la Colombie | Court terme (≤ 2 ans) |
| Demande de protection portable pour les opérations temporaires et multi-sites | +1.8% | Brésil et reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité des centres de données d'intelligence artificielle et hyperscale
Mitsui a indiqué que la demande en énergie des centres de données au Brésil pourrait passer de 2,5 GW en 2025 à 13,2 GW d'ici 2035 si les projets annoncés obtiennent l'approbation du réseau électrique.[1] Chaque nouveau campus ajoute un emplacement fixe nécessitant une surveillance au-dessus de son périmètre. Microsoft a inauguré 2 centres de données compatibles avec l'intelligence artificielle au Brésil en janvier 2026 dans le cadre d'un plan d'investissement de 14,7 milliards BRL, soit 2,8 milliards USD. Scala a reçu l'autorisation d'un raccordement de 5 GW pour son projet Scala AI City à Eldorado do Sul en mai 2025.[2] Les grandes cours de transformateurs et les équipements de refroidissement rendent les campus plus faciles à identifier depuis les airs. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud suit donc l'expansion physique des infrastructures informatiques.
Multiplication des intrusions de drones autour des infrastructures numériques critiques
Un incident impliquant un drone à l'aéroport de Guarulhos en août 2026 a interrompu les opérations pendant 40 minutes, entraînant 20 retards, 8 annulations et des perturbations pour 4 900 passagers. Cet épisode a conduit à une directive visant à ajouter des capacités de détection et de neutralisation au contrat de concession de l'aéroport. La planification sécuritaire du Brésil a également identifié les centres de données parmi les installations nécessitant une planification contre les menaces aériennes.[3] L'utilisation criminelle de drones pour perturber la surveillance dans les ports montre comment les tactiques peuvent se transposer entre différents contextes d'infrastructures critiques. Les opérateurs de centres de données ont donc besoin d'éléments permettant de distinguer une activité inoffensive d'une menace réelle. Cette exigence soutient les flux de travail de détection et de réponse sur l'ensemble du marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud.
Évolution vers une protection intégrée de l'espace aérien par multi-capteurs
Les capteurs RF ne peuvent pas localiser les drones autonomes qui n'émettent aucun signal radio. Les systèmes optiques peuvent perdre en efficacité par faible luminosité ou mauvaises conditions météorologiques, tandis que les outils acoustiques ont une portée limitée dans les villes bruyantes. Le radar assure une détection continue par tous les temps, mais nécessite une confirmation visuelle pour une réponse opérationnelle. Robin Radar Systems et AirMatrix ont présenté en juillet 2025 un système combinant radar, RF, capteurs électro-optiques/infrarouge, entrées acoustiques et une couche de commande par intelligence artificielle. Les architectures intégrées peuvent réduire les fausses alarmes et simplifier le travail des équipes de sécurité restreintes. Cette orientation technologique accroît la valeur des logiciels et de la fusion de capteurs sur le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud.
Exigences de sécurité pour les sites de centres de données à haute densité et en périphérie
Le développement s'étend au-delà des campus urbains centraux vers des emplacements secondaires où les contraintes en matière d'énergie et de foncier sont moins sévères. DataCenterHawk a identifié un déplacement de l'activité hyperscale brésilienne vers Campinas et a noté des pressions similaires au Chili et en Argentine. Les sites éloignés des principales ressources d'application ne peuvent pas compter sur une réponse publique immédiate en cas d'événement aérien. Ils ont besoin d'une détection locale fiable, d'alertes claires et de procédures d'escalade documentées. Elea a étendu ses fonctions de sécurité physique et d'entreprise sur l'ensemble de son portefeuille brésilien de 9 sites en 2025 et 2026. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud bénéficie de ce périmètre de sécurité élargi, notamment là où les sites en périphérie nécessitent une surveillance autonome.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions légales sur le brouillage RF et la neutralisation de drones | -1.9% | Brésil en priorité, Argentine et reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Coût élevé des systèmes intégrés de détection et de neutralisation | -1.6% | Brésil et Argentine | Moyen terme (2-4 ans) |
| Approvisionnement fragmenté et main-d'œuvre spécialisée limitée | -0.9% | Reste de l'Amérique du Sud en priorité | Court terme (≤ 2 ans) |
| Faux positifs et interférences RF dans les environnements urbains denses | -0.6% | Brésil et Argentine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Restrictions légales sur le brouillage RF et la neutralisation de drones
Le Brésil limite l'utilisation des brouilleurs RF aux Forces armées, à la Présidence et aux organismes de sécurité publique autorisés en vertu des règles de l'ANATEL. La loi n° 9207 a précisé 7 sous-bandes de fréquences autorisées pour les bloqueurs anti-drone éligibles en août 2025. Les opérateurs privés peuvent déployer des systèmes de détection et d'alerte, mais la neutralisation active nécessite une coordination gouvernementale. Le décret 21/2025 de l'Argentine a également placé l'acquisition de systèmes anti-drone dans les circuits gouvernementaux. L'incertitude sur la réponse limite la valeur des systèmes de neutralisation appartenant aux installations. Elle oriente également la demande sur le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud vers la détection précoce et l'intégration avec les agences publiques.
Coût élevé des systèmes intégrés de détection et de neutralisation
Un système complet combine radar, détection RF, caméras électro-optiques/infrarouge, logiciel de commande, installation et maintenance continue. Cela est nettement plus coûteux qu'un simple détecteur RF. Les installations de plus petite taille peuvent ne pas justifier l'investissement sans exigence locataire ou mandat réglementaire. Les tests sur le terrain avant l'acquisition peuvent prolonger les délais et les coûts de mise en œuvre. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud présente donc une meilleure adéquation initiale pour les grands campus et les sites multi-locataires. Les systèmes portables et les services axés sur les logiciels peuvent offrir une voie d'entrée à moindre coût pour les sites disposant de budgets plus limités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le matériel est en tête tandis que le logiciel redéfinit la valeur à long termeLe matériel détenait 53,81 % du marché en 2026, reflétant les achats initiaux d'antennes, d'unités radar et de caméras. Le matériel établit une couverture de base dans chaque installation. Les services d'intégration et de support constituent un travail de suivi car chaque site présente des configurations, des lignes de visée et des procédures d'escalade différentes. La décision d'approvisionnement du segment commence généralement par une évaluation des menaces, une conception de la couverture et un examen des règles d'exploitation locales. Les opérateurs examinent également la compatibilité de l'équipement avec les caméras existantes, le contrôle d'accès et les procédures d'incident.
Les logiciels et l'analytique devraient progresser à un CAGR de 28,92 % jusqu'en 2032. La classification des menaces, la fusion de capteurs et les fonctions de commande multi-sites transfèrent davantage de valeur vers les logiciels. Dedrone by Axon a signalé une forte dynamique de réservation anti-drone au cours de l'exercice 2026. Le segment nécessitera un support fournisseur, des flux de travail éprouvés et une coordination claire avec les autorités publiques là où l'intervention active est restreinte. Ces conditions favorisent les systèmes pouvant s'étendre sans remplacer l'intégralité du déploiement d'un site.



Par technologie :
la détection RF ancre les déploiements tandis que les systèmes multi-capteurs gagnent des partsLa détection par radiofréquence représentait 31,82 % du marché en 2026, ce qui en fait la principale technologie d'entrée. Son coût initial plus faible et sa base d'approvisionnement mature soutiennent les premiers déploiements. Le radar, les capteurs électro-optiques/infrarouge et les outils acoustiques complètent la couverture RF dans différentes conditions d'exploitation. La décision d'approvisionnement du segment commence généralement par une évaluation des menaces, une conception de la couverture et un examen des règles d'exploitation locales. Les opérateurs examinent également la compatibilité de l'équipement avec les caméras existantes, le contrôle d'accès et les procédures d'incident.
Les systèmes multi-capteurs intégrés devraient progresser à un CAGR de 28,78 % jusqu'en 2032. Les exigences de fréquences de l'ANATEL définissent les spécifications des équipements RF au Brésil. Thales et Visionary Machines ont testé la détection optique passive avec balayage radar en juillet 2026. Le segment nécessitera un support fournisseur, des flux de travail éprouvés et une coordination claire avec les autorités publiques là où l'intervention active est restreinte. Ces conditions favorisent les systèmes pouvant s'étendre sans remplacer l'intégralité du déploiement d'un site.
Par type de solution :
les plateformes anti-drone intégrées dominent la part et la croissanceLes plateformes anti-drone intégrées détenaient 28,84 % du marché en 2026 et devraient progresser à un CAGR de 28,86 % jusqu'en 2032. Cette catégorie combine détection, identification, suivi, alerte et gestion du système dans un environnement d'exploitation unique. Les équipes de sécurité préfèrent moins d'interfaces pour gérer des installations complexes. La décision d'approvisionnement du segment commence généralement par une évaluation des menaces, une conception de la couverture et un examen des règles d'exploitation locales. Les opérateurs examinent également la compatibilité de l'équipement avec les caméras existantes, le contrôle d'accès et les procédures d'incident.
La détection et l'identification restent des points de départ à moindre coût pour les opérateurs qui établissent une conscience de l'espace aérien. Le suivi et la classification aident les équipes à évaluer une cible avant l'escalade. La neutralisation active reste contrainte par les règles des autorités publiques au Brésil et en Argentine. Cela laisse un rôle adressable aux plateformes d'alerte au sein du marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud. Le segment nécessitera un support fournisseur, des flux de travail éprouvés et une coordination claire avec les autorités publiques là où l'intervention active est restreinte. Ces conditions favorisent les systèmes pouvant s'étendre sans remplacer l'intégralité du déploiement d'un site.

Par type de déploiement :
les systèmes fixes dominent tandis que les solutions portables soutiennent la rotationLes installations fixes représentaient 68,23 % du marché en 2026 car les grands campus nécessitent une couverture 24h/24 et 7j/7. Les grands sites utilisent des secteurs radar superposés et des caméras orientables panoramiques sur leurs périmètres. Les systèmes permanents conviennent aux sites opérationnels stables avec des besoins prévisibles en matière d'espace aérien. La décision d'approvisionnement du segment commence généralement par une évaluation des menaces, une conception de la couverture et un examen des règles d'exploitation locales. Les opérateurs examinent également la compatibilité de l'équipement avec les caméras existantes, le contrôle d'accès et les procédures d'incident.
Les systèmes mobiles et portables devraient progresser à un CAGR de 28,65 % jusqu'en 2032. Ils soutiennent la protection temporaire des chantiers de construction, la rotation de la couverture entre portefeuilles et les emplacements en périphérie où une infrastructure permanente n'est pas économiquement viable. DroneShield a divulgué 9,7 millions USD de contrats de défense en Amérique du Sud pour des systèmes portables et en déplacement en juin 2025. Le segment nécessitera un support fournisseur, des flux de travail éprouvés et une coordination claire avec les autorités publiques là où l'intervention active est restreinte. Ces conditions favorisent les systèmes pouvant s'étendre sans remplacer l'intégralité du déploiement d'un site.
Par taille de centre de données :
les grands sites sont en tête tandis que les sites hyperscale définissent une nouvelle demandeLes grands centres de données détenaient 33,31 % du marché en 2026 car ils combinent une forte exposition avec des budgets pour des systèmes multicouches. Ces sites hébergent souvent des locataires ayant des exigences strictes en matière de disponibilité. Les petites installations sont plus susceptibles de s'appuyer sur une détection de base ou des protocoles de réponse des agences publiques. La décision d'approvisionnement du segment commence généralement par une évaluation des menaces, une conception de la couverture et un examen des règles d'exploitation locales. Les opérateurs examinent également la compatibilité de l'équipement avec les caméras existantes, le contrôle d'accès et les procédures d'incident.
Les sites hyperscale devraient progresser à un CAGR de 28,78 % jusqu'en 2032. La taille du marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud pour les installations hyperscale est soutenue par les projets Scala AI City et Rio AI City. Le raccordement autorisé de 5 GW de Scala et l'objectif de 3,2 GW de Rio pour 2032 soulignent l'ampleur des besoins futurs en couverture périmétrique. Le segment nécessitera un support fournisseur, des flux de travail éprouvés et une coordination claire avec les autorités publiques là où l'intervention active est restreinte. Ces conditions favorisent les systèmes pouvant s'étendre sans remplacer l'intégralité du déploiement d'un site.
Par type de centre de données :
la colocation est en tête tandis que les sites en périphérie étendent le périmètre de sécuritéLes opérateurs de colocation représentaient 46,22 % du marché en 2026 en raison de leurs obligations de sécurité multi-locataires. Les opérateurs protègent plusieurs locataires à la fois, de sorte que les mesures de protection de l'espace aérien peuvent soutenir les discussions sur les baux et les normes de service. Les fournisseurs de cloud constituent un autre groupe de demande majeur à mesure que la capacité régionale s'étend. La décision d'approvisionnement du segment commence généralement par une évaluation des menaces, une conception de la couverture et un examen des règles d'exploitation locales. Les opérateurs examinent également la compatibilité de l'équipement avec les caméras existantes, le contrôle d'accès et les procédures d'incident.
Les déploiements en entreprise et en périphérie devraient progresser à un CAGR de 28,59 % jusqu'en 2032. Ces installations sont souvent éloignées des ressources d'application de niveau 1. La part de marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud pour les opérateurs de colocation reflète leur échelle actuelle, tandis que les déploiements en périphérie créent un besoin distinct d'alerte et de réponse locales. Le segment nécessitera un support fournisseur, des flux de travail éprouvés et une coordination claire avec les autorités publiques là où l'intervention active est restreinte. Ces conditions favorisent les systèmes pouvant s'étendre sans remplacer l'intégralité du déploiement d'un site.
Analyse géographique
Le Brésil détenait 61,24 % du marché en 2026, soutenu par environ 2 100 MW de capacité opérationnelle de centres de données et le pipeline hyperscale le plus développé de la région. Microsoft a inauguré 2 centres de données compatibles avec l'intelligence artificielle au Brésil en janvier 2026 dans le cadre de son plan d'investissement de 14,7 milliards BRL, soit 2,8 milliards USD. La réponse du Brésil à l'incident de Guarulhos témoigne d'une attention accrue aux risques aériens dans les installations importantes. La part de marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud détenue par le Brésil reflète également sa concentration de projets cloud, de colocation et à forte consommation d'énergie. Un mandat aéroportuaire ne s'applique pas automatiquement aux centres de données, mais il constitue un signal pertinent pour la planification de la sécurité des infrastructures.
L'Argentine est la deuxième opportunité nationale, avec des achats gouvernementaux actuellement en avance sur le déploiement de centres de données privés. L'armée argentine a lancé un appel d'offres pour un système anti-drone intégré en octobre 2025. Le décret 21/2025 a autorisé une acquisition classifiée du ministère de la Sécurité, citant les utilisations criminelles des drones. Le projet proposé par OpenAI et Sur Energy est dimensionné à hauteur de 25 milliards USD et 500 MW dans le cadre du régime RIGI. S'il se concrétise, le projet créerait une exigence de sécurité spécifique au site à grande échelle. La résolution 151/2025 exige un examen du ministère de la Défense pour les installations radar et d'observation de l'espace aérien, ce qui crée une voie de conformité définie pour les déploiements privés.
Le reste de l'Amérique du Sud devrait progresser à un CAGR de 28,62 % jusqu'en 2032, le Chili, la Colombie, le Pérou et l'Uruguay attirant davantage d'investissements en infrastructures. Le Chili disposait de 624 MW de capacité opérationnelle à mi-2026, et Thales y a démontré des solutions anti-drone basées sur le radar en avril 2026. La marine colombienne a acquis 4 systèmes DroneSentry MK2 en 2025 pour 6,05 millions USD pour la protection des bases navales. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud atteindra ces pays à mesure que les pipelines de projets mûriront et que les équipes de sécurité rechercheront des systèmes adaptés aux bases opérationnelles locales de plus petite taille.
Paysage concurrentiel
Concentration du Marché
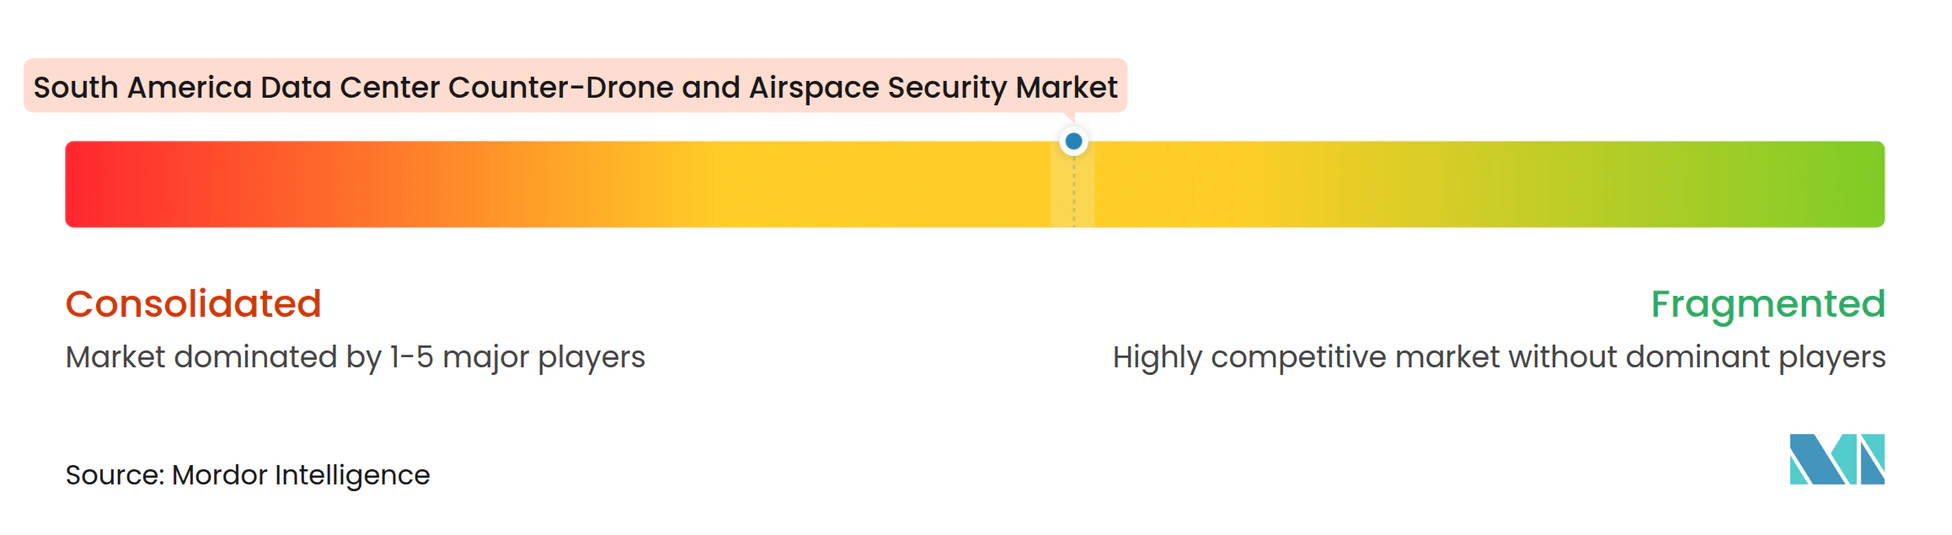
Le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud est fragmenté, aucun fournisseur ne détenant une position régionale dominante sur toutes les couches de solutions. Thales, RTX, Lockheed Martin et Northrop Grumman sont fortement présents dans les appels d'offres publics où les certifications et l'échelle sont importantes. Thales a signé 3 mémorandums d'entente au salon LAAD 2025 relatifs à la cybersécurité, aux systèmes de drones et aux équipements de sécurité publique. Lockheed Martin a sélectionné Fortem Technologies en mars 2026 pour une architecture d'infrastructure critique combinant radar, intercepteurs DroneHunter et logiciel de gestion de mission. Ces mouvements combinent une capacité contractuelle établie avec une technologie spécialisée.
Les fournisseurs spécialisés ont un avantage lorsque les acheteurs d'entreprise souhaitent un déploiement plus rapide, des interfaces ouvertes et une gestion centrée sur les logiciels. Les entreprises régionales, notamment Embraer, Ares Aeroespacial e Defesa et INVAP, peuvent répondre aux besoins locaux en matière de contenu, d'approvisionnement et de réglementation. INVAP a présenté son système modulaire SADEM avec capteurs RF, radar et électro-optiques/infrarouge à Expodefensa 2025. Le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud laisse de la place à l'intégration locale même lorsqu'un fournisseur étranger fournit la technologie de base. L'exigence clé est une coordination pratique entre les systèmes de détection commerciaux et les canaux de neutralisation publics autorisés.
DroneShield a lancé DroneSentry-C2 Enterprise en octobre 2025 pour gérer des capteurs distribués via une plateforme de commandement stratégique compatible SAPIENT. Sentrycs a remporté un contrat de plusieurs millions de dollars pour un déploiement de défense nationale en Amérique du Sud en février 2025. Le contrat comprenait des systèmes fixes, portables et montés sur véhicule ainsi qu'une intégration de brouillage autorisée par le gouvernement. Les logiciels de surveillance continue et les déploiements sur sites en périphérie restent des domaines ouverts à la différenciation concurrentielle. Les éléments rapportés ne fournissent pas de parts de marché combinées pour les principaux fournisseurs, de sorte qu'un score ne peut pas être basé sur des données de concentration vérifiées.
Leaders du secteur de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud
-
DroneShield Group Pty Ltd
-
Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
-
Thales Group
-
RTX Corporation
-
Rafael Advanced Defense Systems Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
- DroneShield Group Pty Ltd
- D-Fend Solutions AD Ltd.
- CERBAIR
- Rohde & Schwarz GmbH & Co. KG
- Thales Group
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Saab AB
- Rheinmetall AG
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- Airbus SE
- The Boeing Company
- Embraer S.A.
- Ares Aeroespacial e Defesa S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers Participações S.A.
- ODATA S.A.
- Equinix, Inc.
- Elea Digital S.A.
- Cirion Technologies Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
Développements industriels récents dans Marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud
- Septembre 2026 : Le ministère brésilien des Ports et des Aéroports a émis le 11 septembre 2026 une directive formelle à l'ANAC pour modifier le contrat de concession de l'aéroport international de Guarulhos afin de rendre obligatoire l'acquisition d'un système de détection et de neutralisation anti-drone.
- Mars 2026 : Lockheed Martin a sélectionné Fortem Technologies pour déployer une architecture anti-drone autonome combinant des capteurs radar TrueView, des intercepteurs DroneHunter et le logiciel de gestion de mission C-UAS Sanctum de Lockheed pour des déploiements de protection des infrastructures critiques.
- Janvier 2026 : Microsoft a inauguré deux centres de données compatibles avec l'intelligence artificielle au Brésil dans le cadre de son plan d'investissement de 14,7 milliards BRL (2,8 milliards USD). Les installations visent à étendre la capacité d'infrastructure cloud locale de l'entreprise et à répondre à la demande croissante de services d'intelligence artificielle auprès des entreprises brésiliennes et des organisations du secteur public.
- Novembre 2025 : DroneShield a obtenu un contrat de 25,3 millions USD auprès d'un client gouvernemental de défense en Amérique du Sud, renforçant sa présence dans la région. Ce contrat souligne la demande pour la technologie anti-drone de l'entreprise et soutient ses efforts d'expansion des relations avec les clients gouvernementaux de défense à l'international.
Périmètre du rapport sur le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud
Le marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud englobe le matériel, les logiciels et les services de détection, d'identification, de suivi, de surveillance et de neutralisation des drones non autorisés dans les centres de données au Brésil, en Argentine et dans le reste de l'Amérique du Sud. Le marché est segmenté par composant (matériel, logiciels et analytique, et services d'intégration et de support), technologie (détection par radar, détection par radiofréquence, détection électro-optique et infrarouge, détection acoustique, et systèmes multi-capteurs intégrés), type de solution (détection et identification de drones, suivi et classification de drones, surveillance et alerte de l'espace aérien, neutralisation et réponse aux drones, et plateformes anti-drone intégrées), type de déploiement (installations fixes, et systèmes mobiles et portables), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), géographie (Brésil, Argentine et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels et analytique |
| Services d'intégration et de support |
| Détection par radar |
| Détection par radiofréquence |
| Détection électro-optique et infrarouge |
| Détection acoustique |
| Systèmes multi-capteurs intégrés |
| Détection et identification de drones |
| Suivi et classification de drones |
| Surveillance et alerte de l'espace aérien |
| Neutralisation et réponse aux drones |
| Plateformes anti-drone intégrées |
| Installations fixes |
| Systèmes mobiles et portables |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Brésil |
| Argentine |
| Reste de l'Amérique du Sud |
| Par composant | Matériel |
| Logiciels et analytique | |
| Services d'intégration et de support | |
| Par technologie | Détection par radar |
| Détection par radiofréquence | |
| Détection électro-optique et infrarouge | |
| Détection acoustique | |
| Systèmes multi-capteurs intégrés | |
| Par type de solution | Détection et identification de drones |
| Suivi et classification de drones | |
| Surveillance et alerte de l'espace aérien | |
| Neutralisation et réponse aux drones | |
| Plateformes anti-drone intégrées | |
| Par type de déploiement | Installations fixes |
| Systèmes mobiles et portables | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Par géographie | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la sécurité anti-drone et de l'espace aérien des centres de données en Amérique du Sud ?
Il est évalué à 13,20 millions USD en 2026 et devrait atteindre 58,32 millions USD d'ici 2032, à un CAGR de 27,96 %.
Quel pays est en tête de la demande en matière de sécurité de l'espace aérien des centres de données en Amérique du Sud ?
Le Brésil est en tête avec une part de 61,24 % en 2026, soutenu par sa grande base opérationnelle et son pipeline de projets hyperscale.
Quelle technologie devrait progresser le plus rapidement ?
Les systèmes multi-capteurs intégrés devraient progresser à un CAGR de 28,78 % jusqu'en 2032 car ils comblent les lacunes de la couverture par capteur unique.
Pourquoi les systèmes fixes sont-ils largement utilisés dans les centres de données ?
Les installations fixes détenaient une part de 68,23 % en 2026 car les grands campus nécessitent une couverture périmétrique continue.
Les opérateurs privés de centres de données peuvent-ils utiliser des brouilleurs de drones au Brésil ?
Les opérateurs privés peuvent déployer des systèmes de détection et d'alerte, mais le brouillage RF actif est réservé aux autorités publiques habilitées.
Quel type de centre de données présente la demande la plus forte aujourd'hui ?
Les opérateurs de colocation détenaient une part de 46,22 % en 2026 car ils gèrent les exigences de sécurité de plusieurs locataires.