
Tamaño y Participación del Mercado de Seguridad Contra Drones y del Espacio Aéreo en Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 13.20 Millones de dólares |
| Tamaño del Mercado (2027) | 17.15 Millones de dólares |
| Tamaño del Mercado (2032) | 58.32 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 27.96 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguridad Contra Drones y del Espacio Aéreo en Centros de Datos de América del Sur por Mordor Intelligence
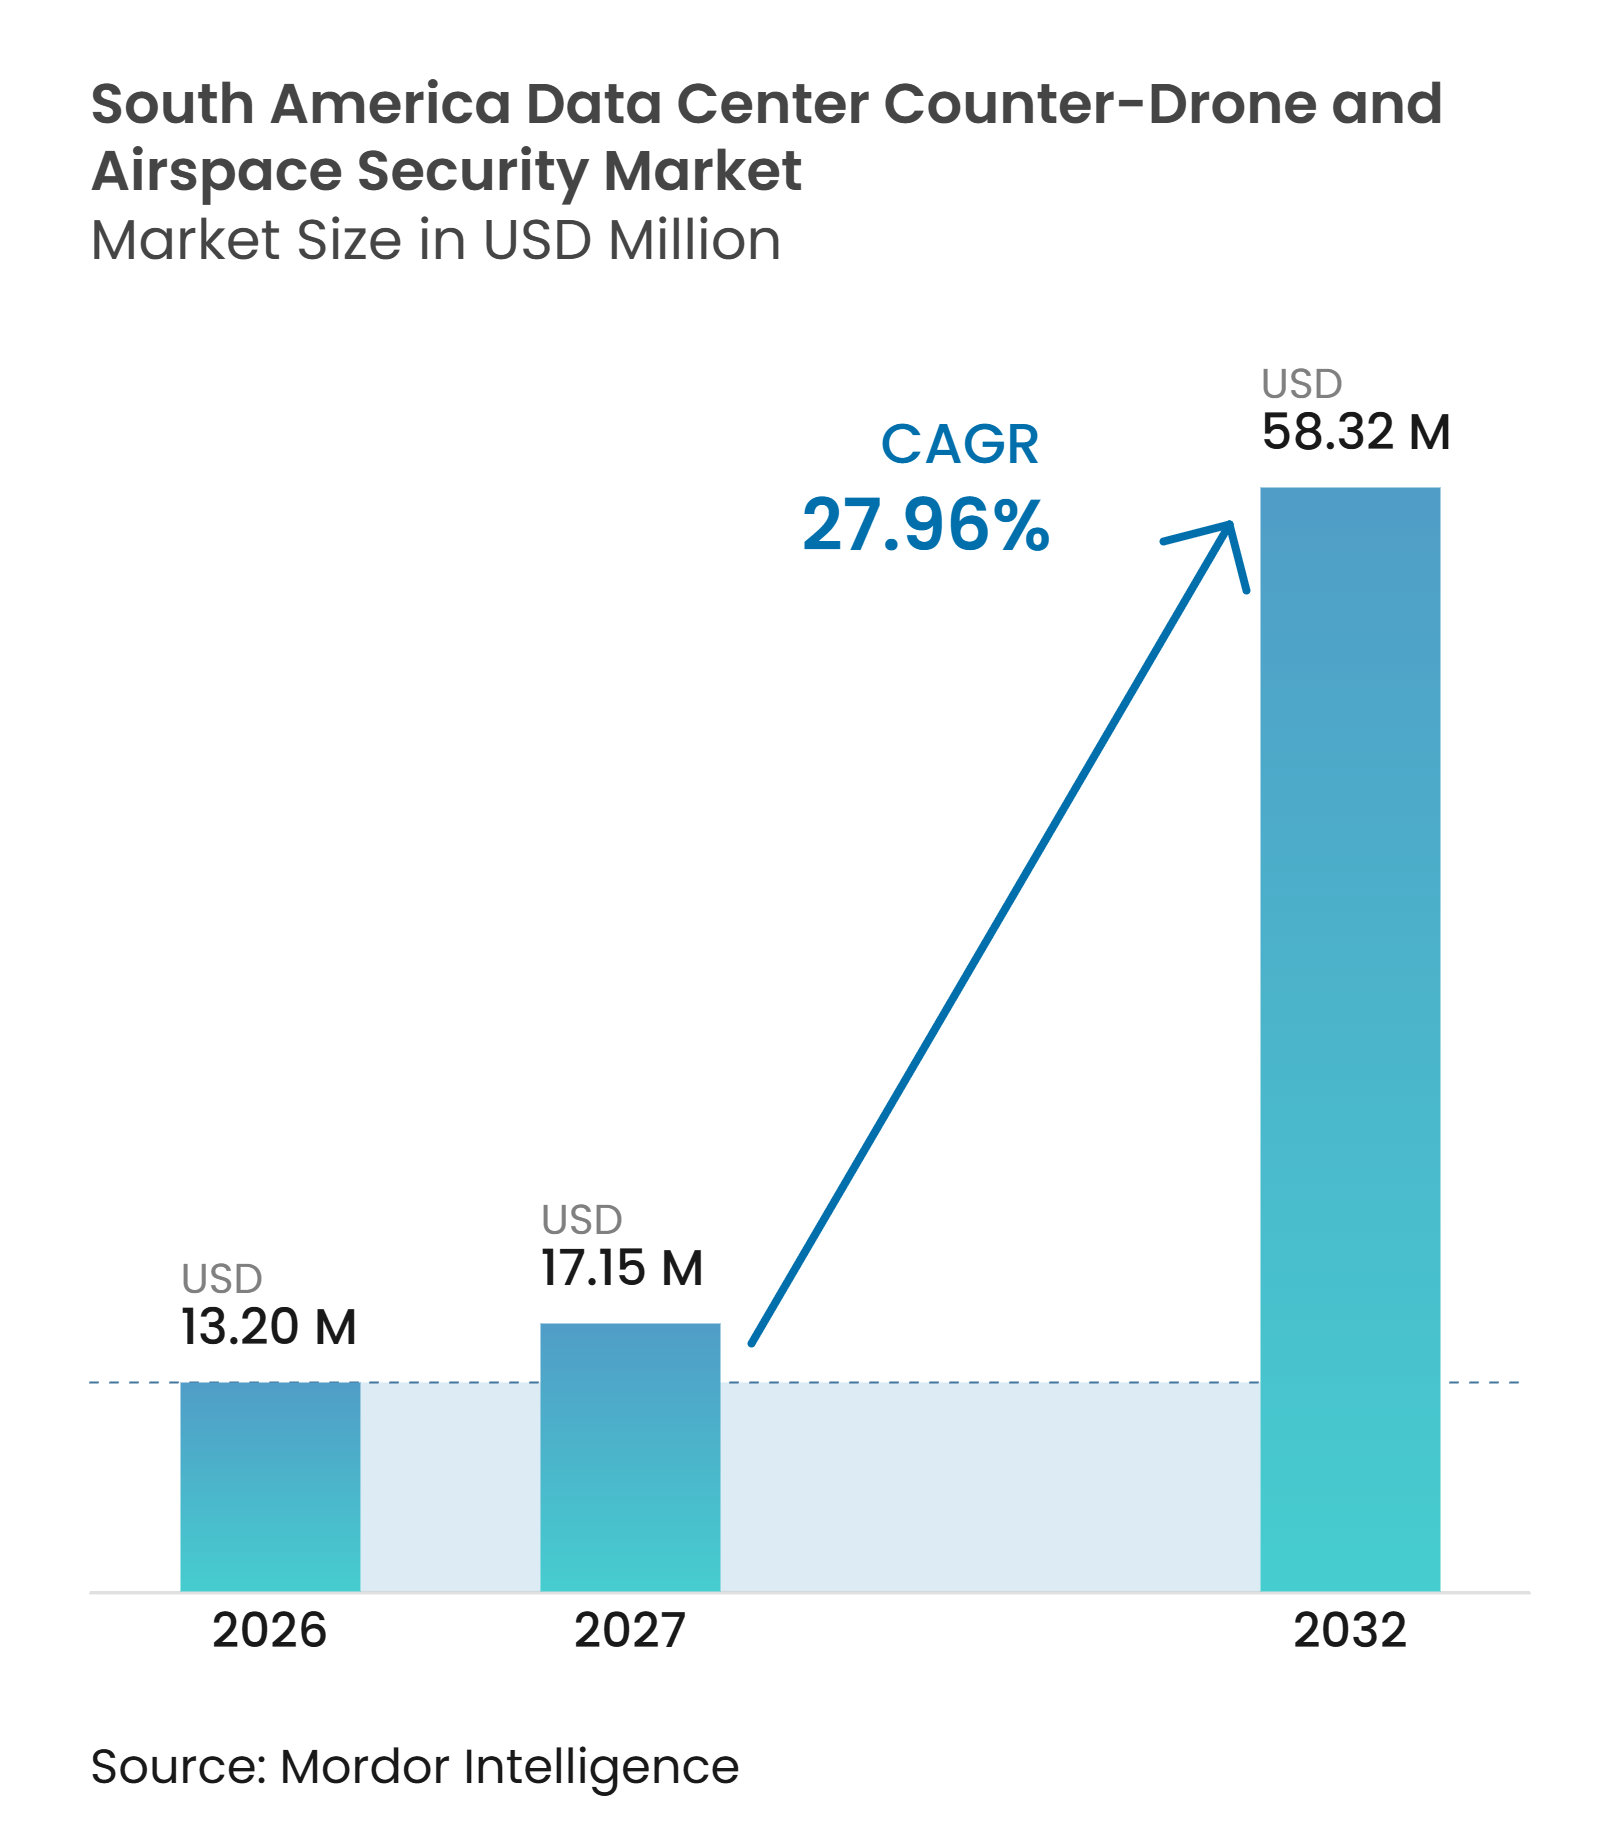
El tamaño del mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur fue valorado en 13,20 millones de USD en 2026 y se estima que se expandirá desde 17,15 millones de USD en 2027 hasta alcanzar 58,32 millones de USD para 2032, a una CAGR del 27,96% durante el período de pronóstico 2027-2032. El mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur está respaldado por nuevos campus de inteligencia artificial y nube que incrementan el número y la escala de los sitios que requieren monitoreo continuo del espacio aéreo. Brasil es el principal centro de demanda porque combina la mayor capacidad operativa de la región con una amplia cartera de proyectos de hiperescala. El mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur también se beneficia de un cambio desde la detección de radiofrecuencia independiente hacia sistemas que combinan radar, sensores ópticos, acústica y software. Las restricciones regulatorias sobre el uso de inhibidores mantienen gran parte de la oportunidad comercial en sistemas de detección, identificación, alertas y coordinación. Los proveedores, por tanto, combinan hardware de seguridad con software capaz de gestionar múltiples instalaciones y proporcionar alertas utilizables a equipos de seguridad reducidos.
Conclusiones Clave del Informe
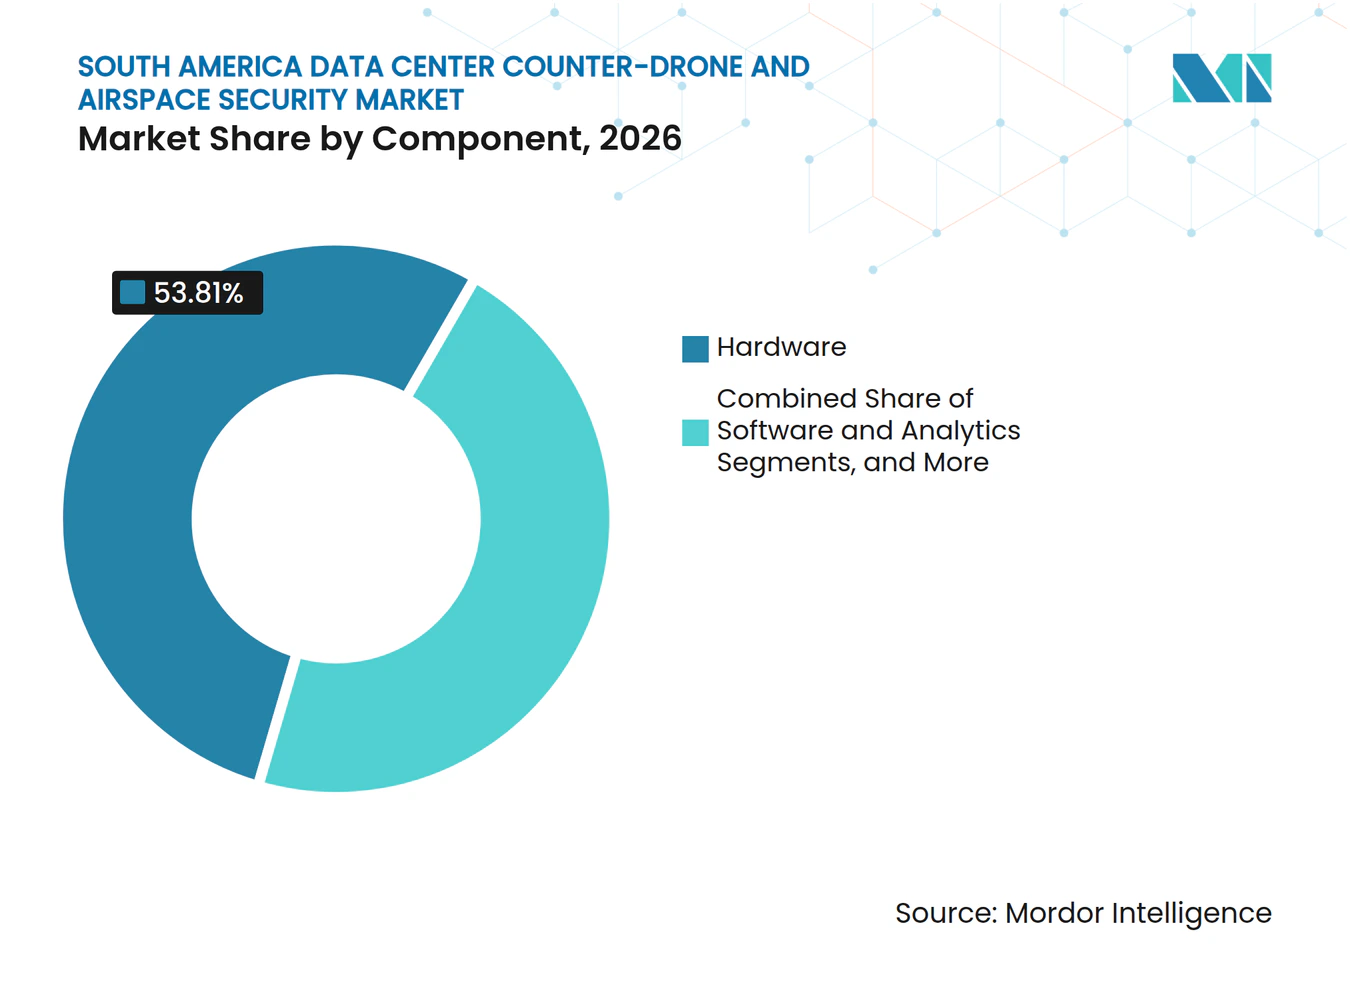
- Por componente, el hardware representó el 53,81% de la participación del mercado regional en 2026, mientras que se proyecta que el software y los análisis se expandirán a una CAGR del 28,92% hasta 2032.
- Por tecnología, la detección por radiofrecuencia representó el 31,82% del mercado en 2026, mientras que se proyecta que los sistemas integrados de múltiples sensores se expandirán a una CAGR del 28,78% hasta 2032.
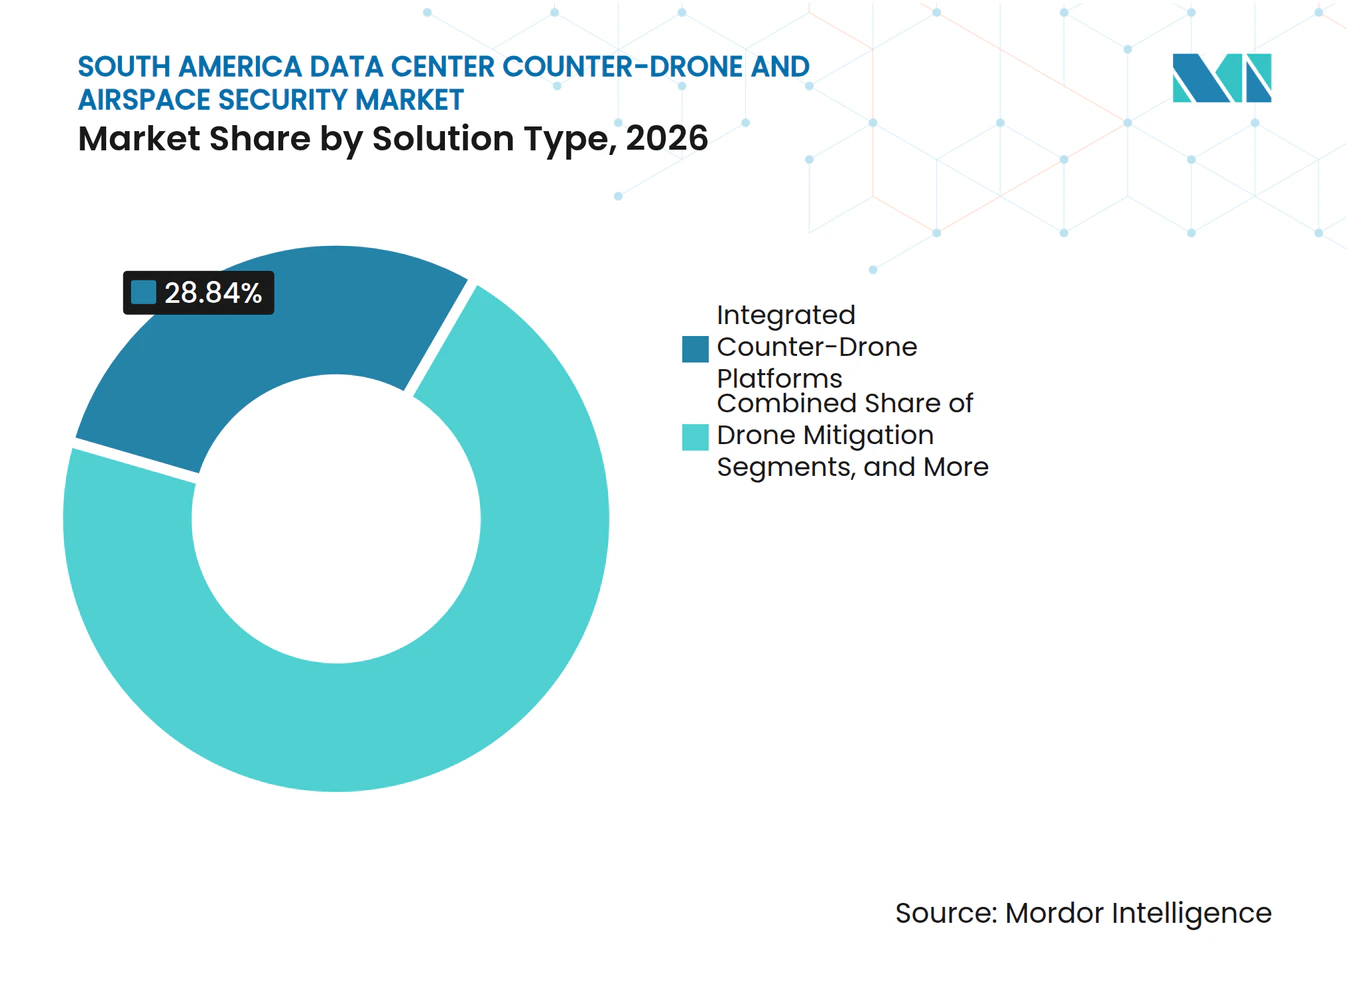
- Por tipo de solución, las plataformas integradas contra drones representaron el 28,84% del mercado en 2026 y se proyecta que se expandirán a una CAGR del 28,86% hasta 2032.
- Por tipo de despliegue, las instalaciones fijas representaron el 68,23% del mercado en 2026, mientras que se proyecta que los sistemas móviles y portátiles se expandirán a una CAGR del 28,65% hasta 2032.
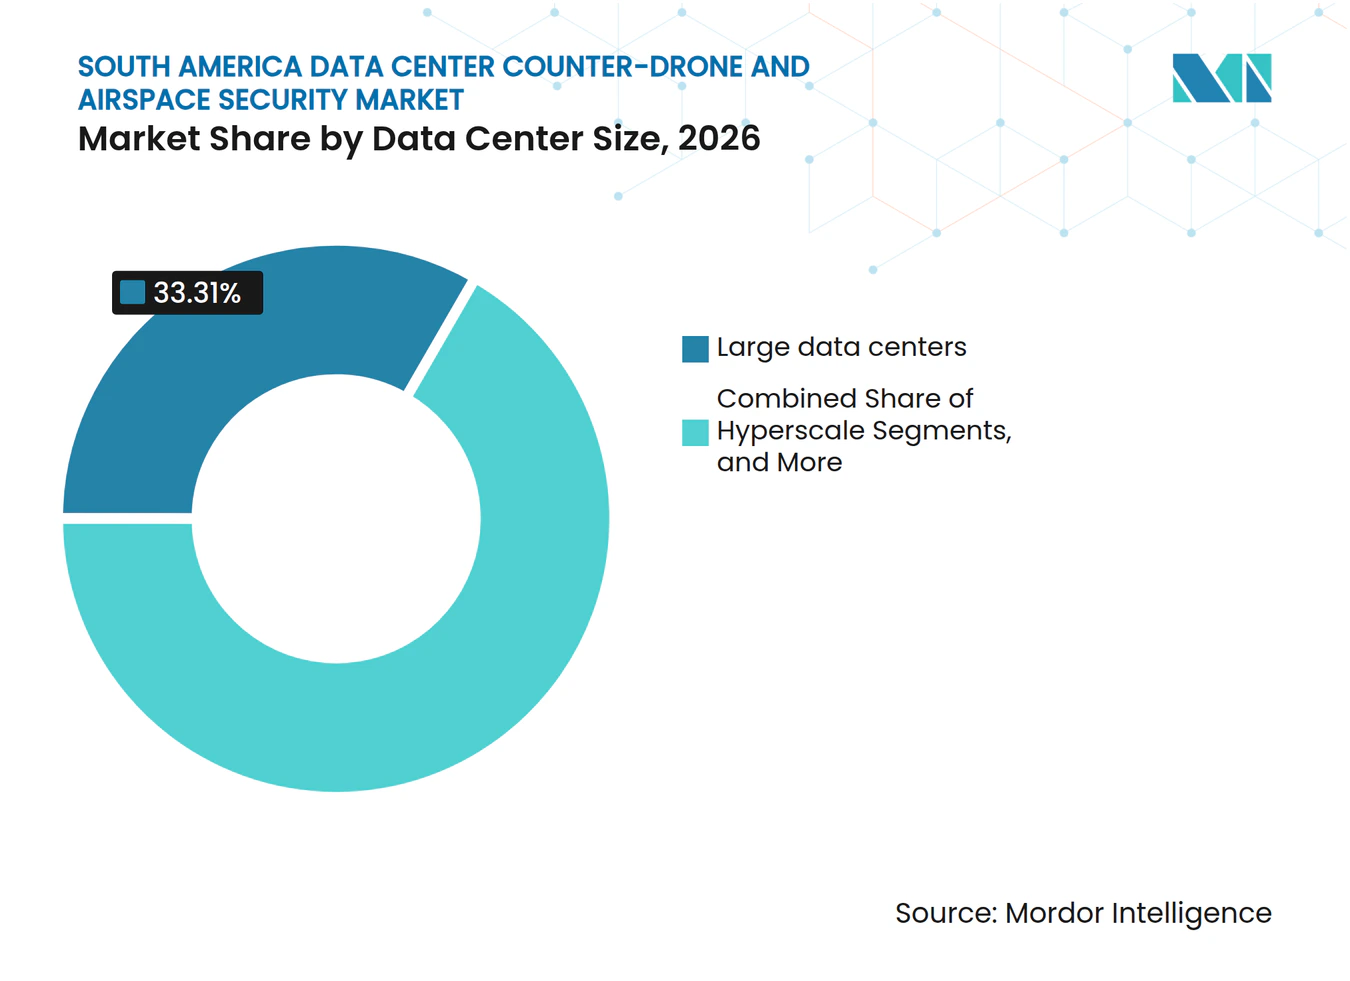
- Por tamaño del centro de datos, los centros de datos grandes representaron el 33,31% del mercado en 2026, mientras que se proyecta que los centros de datos de hiperescala se expandirán a una CAGR del 28,78% hasta 2032.
- Por tipo de centro de datos, los operadores de colocación representaron el 46,22% del mercado en 2026, mientras que se proyecta que los despliegues empresariales y de borde se expandirán a una CAGR del 28,59% hasta 2032.
- Por geografía, Brasil representó el 61,24% del mercado en 2026, mientras que se proyecta que el Resto de América del Sur se expandirá a una CAGR del 28,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Centros de Datos de Inteligencia Artificial e Hiperescala | +8.5% | Brasil y Argentina como principales, Resto de América del Sur como secundario | Largo plazo (≥ 4 años) |
| Aumento de Incursiones de Drones en Torno a Infraestructura Digital Crítica | +7.2% | Brasil como principal, Argentina y Colombia | Mediano plazo (2-4 años) |
| Cambio Hacia la Protección Integrada del Espacio Aéreo con Múltiples Sensores | +5.8% | Centros de hiperescala de Brasil y programas tecnológicos regionales | Largo plazo (≥ 4 años) |
| Requisitos de Seguridad para Sitios de Centros de Datos de Alta Densidad y Borde | +4.2% | Brasil y Argentina | Mediano plazo (2-4 años) |
| Adquisición Regional Liderada por Brasil y Transferencia Tecnológica | +2.8% | Brasil como principal, Chile y Colombia como receptores | Corto plazo (≤ 2 años) |
| Demanda de Protección Portátil en Operaciones Temporales y Multi-Sitio | +1.8% | Brasil y Resto de América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Centros de Datos de Inteligencia Artificial e Hiperescala
Mitsui señaló que la demanda de energía de los centros de datos de Brasil podría aumentar de 2,5 GW en 2025 a 13,2 GW para 2035 si los proyectos anunciados reciben aprobación de la red eléctrica.[1] Cada nuevo campus añade una ubicación fija que requiere vigilancia sobre su perímetro. Microsoft inauguró 2 centros de datos con capacidad de inteligencia artificial en Brasil en enero de 2026 en el marco de un plan de inversión de 14.700 millones de BRL, equivalente a 2.800 millones de USD. Scala recibió autorización para una conexión de 5 GW para su proyecto Scala AI City en Eldorado do Sul en mayo de 2025.[2] Los grandes patios de transformadores y los equipos de refrigeración hacen que los campus sean más fáciles de identificar desde el aire. El mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur sigue, por tanto, la expansión física de la infraestructura informática.
Aumento de Incursiones de Drones en Torno a Infraestructura Digital Crítica
Un incidente con un dron en el Aeropuerto de Guarulhos en agosto de 2026 paralizó las operaciones durante 40 minutos, causando 20 retrasos, 8 cancelaciones y afectando a 4.900 pasajeros. El episodio motivó una directiva para añadir capacidades de detección y neutralización al contrato de concesión del aeropuerto. La planificación de seguridad de Brasil también ha identificado los centros de datos entre las instalaciones que requieren planificación frente a amenazas aéreas.[3] El uso criminal de drones para interrumpir la vigilancia en puertos muestra cómo las tácticas pueden trasladarse entre entornos de infraestructura crítica. Los operadores de centros de datos necesitan, en consecuencia, evidencia que distinga la actividad inofensiva de una amenaza material. Este requisito respalda los flujos de trabajo de detección y respuesta en todo el mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur.
Cambio Hacia la Protección Integrada del Espacio Aéreo con Múltiples Sensores
Los sensores de radiofrecuencia no pueden localizar drones autónomos que no emiten señal de radio. Los sistemas ópticos pueden perder efectividad con poca luz o en condiciones meteorológicas adversas, mientras que las herramientas acústicas tienen un alcance limitado en ciudades ruidosas. El radar proporciona detección continua en cualquier condición meteorológica, pero requiere confirmación visual para una respuesta operativa. Robin Radar Systems y AirMatrix presentaron en julio de 2025 un sistema que combina radar, radiofrecuencia, entradas electroópticas e infrarrojas, acústicas y una capa de comando de inteligencia artificial. Las arquitecturas integradas pueden reducir las falsas alarmas y simplificar el trabajo de equipos de seguridad reducidos. Esta dirección tecnológica incrementa el valor del software y la fusión de sensores en el mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur.
Requisitos de Seguridad para Sitios de Centros de Datos de Alta Densidad y Borde
El desarrollo se está desplazando más allá de los campus urbanos principales hacia ubicaciones secundarias donde las restricciones de energía y terreno son menos severas. DataCenterHawk identificó un desplazamiento de la actividad de hiperescala brasileña hacia Campinas y señaló presiones similares en Chile y Argentina. Los sitios más alejados de los principales recursos de aplicación de la ley no pueden depender de una respuesta pública inmediata ante un evento aéreo. Necesitan detección local confiable, alertas claras y rutas de escalada documentadas. Elea amplió las funciones de seguridad física y corporativa en su cartera de 9 sitios en Brasil en 2025 y 2026. El mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur se beneficia de este perímetro de seguridad más amplio, especialmente donde los sitios de borde requieren monitoreo autónomo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites Legales sobre Inhibición de Radiofrecuencia y Neutralización de Drones | -1.9% | Brasil como principal, Argentina y Resto de América del Sur | Mediano plazo (2-4 años) |
| Alto Costo de los Sistemas Integrados de Detección y Mitigación | -1.6% | Brasil y Argentina | Mediano plazo (2-4 años) |
| Adquisición Fragmentada y Fuerza Laboral Especializada Limitada | -0.9% | Resto de América del Sur como principal | Corto plazo (≤ 2 años) |
| Falsos Positivos e Interferencia de Radiofrecuencia en Entornos Urbanos Densos | -0.6% | Brasil y Argentina | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Límites Legales sobre Inhibición de Radiofrecuencia y Neutralización de Drones
Brasil limita el uso de inhibidores de radiofrecuencia a las Fuerzas Armadas, la Presidencia y los organismos de seguridad pública autorizados bajo las normas de ANATEL. El Acto N.° 9207 especificó 7 sub-bandas de frecuencia permitidas para inhibidores contra drones elegibles en agosto de 2025. Los operadores privados pueden desplegar sistemas de detección y alerta, pero la neutralización activa requiere coordinación gubernamental. El Decreto 21/2025 de Argentina también situó la adquisición de sistemas anti-dron en canales gubernamentales. La incertidumbre en la respuesta limita el valor de los sistemas de mitigación de propiedad de las instalaciones. También desplaza la demanda en el mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur hacia la detección temprana y la integración con organismos públicos.
Alto Costo de los Sistemas Integrados de Detección y Mitigación
Un sistema completo combina radar, detección de radiofrecuencia, cámaras electroópticas e infrarrojas, software de comando, instalación y mantenimiento continuo. Esto es materialmente más costoso que un detector de radiofrecuencia básico. Las instalaciones más pequeñas pueden no justificar la inversión sin un requisito del inquilino o un mandato regulatorio. Las pruebas de campo previas a la adquisición pueden extender el costo y el plazo de implementación. El mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur tiene, por tanto, un mejor encaje inicial en grandes campus y sitios de múltiples inquilinos. Los sistemas portátiles y los servicios basados en software pueden ofrecer una vía de entrada de menor costo para sitios con presupuestos más limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Lidera Mientras el Software Redefine el Valor a Largo PlazoEl hardware representó el 53,81% del mercado en 2026, reflejando las compras iniciales de antenas, unidades de radar y cámaras. El hardware establece la cobertura base en cada instalación. Los servicios de integración y soporte proporcionan trabajo de seguimiento porque cada sitio tiene diferentes distribuciones, líneas de visión y procedimientos de escalada. La decisión de adquisición del segmento comúnmente comienza con la evaluación de amenazas, el diseño de cobertura y la revisión de las normas operativas locales. Los operadores también consideran cómo el equipo se integra con las cámaras existentes, el control de acceso y los procedimientos de gestión de incidentes.
Se proyecta que el software y los análisis se expandirán a una CAGR del 28,92% hasta 2032. La clasificación de amenazas, la fusión de sensores y las funciones de comando multi-sitio trasladan más valor hacia el software. Dedrone by Axon reportó un fuerte impulso en reservas contra drones durante el ejercicio fiscal 2026. El segmento requerirá soporte de proveedores, flujos de trabajo probados y coordinación clara con las autoridades públicas donde la intervención activa está restringida. Estas condiciones favorecen los sistemas que pueden expandirse sin reemplazar todo el despliegue de un sitio.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Detección por Radiofrecuencia Ancla los Despliegues Mientras los Sistemas de Múltiples Sensores Ganan ParticipaciónLa detección por radiofrecuencia representó el 31,82% del mercado en 2026, convirtiéndola en la principal tecnología de entrada. Su menor costo inicial y su base de adquisición madura respaldan los despliegues tempranos. El radar, los sistemas electroópticos e infrarrojos y las herramientas acústicas complementan la cobertura de radiofrecuencia en diferentes condiciones operativas. La decisión de adquisición del segmento comúnmente comienza con la evaluación de amenazas, el diseño de cobertura y la revisión de las normas operativas locales. Los operadores también consideran cómo el equipo se integra con las cámaras existentes, el control de acceso y los procedimientos de gestión de incidentes.
Se proyecta que los sistemas integrados de múltiples sensores se expandirán a una CAGR del 28,78% hasta 2032. Los requisitos de frecuencia de ANATEL determinan las especificaciones para los equipos de radiofrecuencia en Brasil. Thales y Visionary Machines probaron la detección óptica pasiva con escaneo de radar en julio de 2026. El segmento requerirá soporte de proveedores, flujos de trabajo probados y coordinación clara con las autoridades públicas donde la intervención activa está restringida. Estas condiciones favorecen los sistemas que pueden expandirse sin reemplazar todo el despliegue de un sitio.
Por Tipo de Solución:
Las Plataformas Integradas Contra Drones Dominan la Participación y el CrecimientoLas plataformas integradas contra drones representaron el 28,84% del mercado en 2026 y se proyecta que se expandirán a una CAGR del 28,86% hasta 2032. La categoría combina detección, identificación, seguimiento, alertas y gestión del sistema en un único entorno operativo. Los equipos de seguridad prefieren menos interfaces al gestionar instalaciones complejas. La decisión de adquisición del segmento comúnmente comienza con la evaluación de amenazas, el diseño de cobertura y la revisión de las normas operativas locales. Los operadores también consideran cómo el equipo se integra con las cámaras existentes, el control de acceso y los procedimientos de gestión de incidentes.
La detección y la identificación siguen siendo puntos de partida de menor costo para los operadores que establecen conciencia del espacio aéreo. El seguimiento y la clasificación ayudan a los equipos a evaluar un objetivo antes de la escalada. La mitigación activa sigue estando restringida por las normas de las autoridades públicas en Brasil y Argentina. Esto deja un papel abordable para las plataformas de alerta dentro del mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur. El segmento requerirá soporte de proveedores, flujos de trabajo probados y coordinación clara con las autoridades públicas donde la intervención activa está restringida. Estas condiciones favorecen los sistemas que pueden expandirse sin reemplazar todo el despliegue de un sitio.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Despliegue:
Los Sistemas Fijos Dominan Mientras las Soluciones Portátiles Apoyan la RotaciónLas instalaciones fijas representaron el 68,23% del mercado en 2026 porque los grandes campus requieren cobertura las 24 horas del día, los 7 días de la semana. Los sitios de gran tamaño utilizan sectores de radar superpuestos y cámaras de paneo, inclinación y zoom a lo largo de sus perímetros. Los sistemas permanentes son adecuados para sitios operativos estables con necesidades de espacio aéreo predecibles. La decisión de adquisición del segmento comúnmente comienza con la evaluación de amenazas, el diseño de cobertura y la revisión de las normas operativas locales. Los operadores también consideran cómo el equipo se integra con las cámaras existentes, el control de acceso y los procedimientos de gestión de incidentes.
Se proyecta que los sistemas móviles y portátiles se expandirán a una CAGR del 28,65% hasta 2032. Apoyan la protección temporal durante la construcción, la rotación de cobertura entre carteras y las ubicaciones de borde donde la infraestructura permanente no es económicamente viable. DroneShield reveló 9,70 millones de USD en contratos de defensa sudamericanos para sistemas portátiles y en movimiento en junio de 2025. El segmento requerirá soporte de proveedores, flujos de trabajo probados y coordinación clara con las autoridades públicas donde la intervención activa está restringida. Estas condiciones favorecen los sistemas que pueden expandirse sin reemplazar todo el despliegue de un sitio.
Por Tamaño del Centro de Datos:
Los Sitios Grandes Lideran Mientras los Sitios de Hiperescala Definen la Nueva DemandaLos centros de datos grandes representaron el 33,31% del mercado en 2026 porque combinan alta exposición con presupuestos para sistemas en capas. Estos sitios frecuentemente alojan inquilinos con estrictos requisitos de tiempo de actividad. Las instalaciones más pequeñas tienen más probabilidades de depender de la detección básica o de los protocolos de respuesta de organismos públicos. La decisión de adquisición del segmento comúnmente comienza con la evaluación de amenazas, el diseño de cobertura y la revisión de las normas operativas locales. Los operadores también consideran cómo el equipo se integra con las cámaras existentes, el control de acceso y los procedimientos de gestión de incidentes.
Se proyecta que los sitios de hiperescala se expandirán a una CAGR del 28,78% hasta 2032. El tamaño del mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur para instalaciones de hiperescala está respaldado por los planes de Scala AI City y Rio AI City. La conexión autorizada de 5 GW de Scala y el objetivo de 3,2 GW de Río para 2032 destacan la escala de las futuras necesidades de cobertura perimetral. El segmento requerirá soporte de proveedores, flujos de trabajo probados y coordinación clara con las autoridades públicas donde la intervención activa está restringida. Estas condiciones favorecen los sistemas que pueden expandirse sin reemplazar todo el despliegue de un sitio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Lidera Mientras los Sitios de Borde Amplían el Perímetro de SeguridadLos operadores de colocación representaron el 46,22% del mercado en 2026 debido a sus obligaciones de seguridad para múltiples inquilinos. Los operadores protegen a varios inquilinos a la vez, por lo que las salvaguardas del espacio aéreo pueden respaldar las negociaciones de arrendamiento y los estándares de servicio. Los proveedores de nube forman otro grupo de demanda importante a medida que la capacidad regional se expande. La decisión de adquisición del segmento comúnmente comienza con la evaluación de amenazas, el diseño de cobertura y la revisión de las normas operativas locales. Los operadores también consideran cómo el equipo se integra con las cámaras existentes, el control de acceso y los procedimientos de gestión de incidentes.
Se proyecta que los despliegues empresariales y de borde se expandirán a una CAGR del 28,59% hasta 2032. Estas instalaciones suelen estar más alejadas de los recursos de aplicación de la ley de primer nivel. La participación del mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur correspondiente a los operadores de colocación refleja su escala actual, mientras que los despliegues de borde crean una necesidad diferenciada de alertas y respuesta locales. El segmento requerirá soporte de proveedores, flujos de trabajo probados y coordinación clara con las autoridades públicas donde la intervención activa está restringida. Estas condiciones favorecen los sistemas que pueden expandirse sin reemplazar todo el despliegue de un sitio.
Análisis Geográfico
Brasil representó el 61,24% del mercado en 2026, respaldado por aproximadamente 2.100 MW de capacidad operativa de centros de datos y la cartera de hiperescala más profunda de la región. Microsoft inauguró 2 centros de datos con capacidad de inteligencia artificial en Brasil en enero de 2026 en el marco de su plan de inversión de 14.700 millones de BRL (2.800 millones de USD). La respuesta de Brasil ante el incidente de Guarulhos en los aeropuertos muestra un mayor enfoque de política en el riesgo aéreo en instalaciones importantes. La participación del mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur correspondiente a Brasil también refleja su concentración de proyectos de nube, colocación e intensivos en energía. Un mandato aeroportuario no se aplica automáticamente a los centros de datos, pero proporciona una señal relevante para la planificación de seguridad de infraestructuras.
Argentina es la segunda oportunidad nacional más grande, con adquisiciones gubernamentales actualmente por delante del despliegue privado de centros de datos. El Ejército Argentino lanzó una licitación para un sistema anti-dron integrado en octubre de 2025. El Decreto 21/2025 autorizó una adquisición clasificada del Ministerio de Seguridad, citando usos criminales de drones. El proyecto propuesto de OpenAI y Sur Energy tiene un tamaño de hasta 25.000 millones de USD y 500 MW bajo el marco RIGI. Si avanza, el proyecto crearía un gran requisito de seguridad específico para el sitio. La Resolución 151/2025 exige la revisión del Ministerio de Defensa para las instalaciones de radar y observación del espacio aéreo, lo que crea una ruta de cumplimiento definida para los despliegues privados.
Se proyecta que el Resto de América del Sur se expandirá a una CAGR del 28,62% hasta 2032 a medida que Chile, Colombia, Perú y Uruguay atraigan más inversión en infraestructura. Chile contaba con 624 MW de capacidad operativa a mediados de 2026, y Thales demostró soluciones contra drones basadas en radar allí en abril de 2026. La Armada de Colombia adquirió 4 sistemas DroneSentry MK2 en 2025 por 6,05 millones de USD para la protección de bases navales. El mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur llegará a estos países a medida que las carteras de proyectos maduren y los equipos de seguridad busquen sistemas adecuados para bases operativas locales más pequeñas.
Panorama Competitivo
Concentración del Mercado
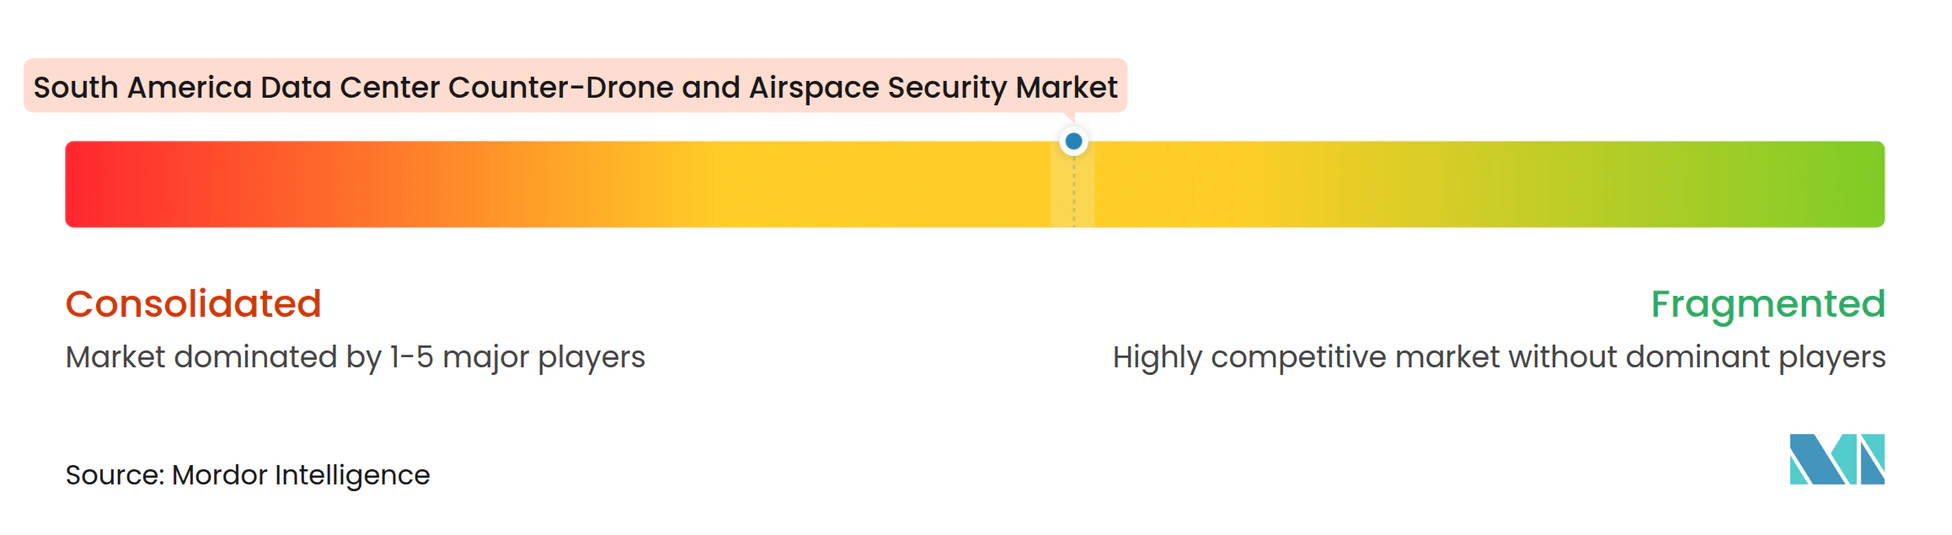
El mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur está fragmentado, sin que ningún proveedor ocupe una posición regional dominante en todas las capas de soluciones. Thales, RTX, Lockheed Martin y Northrop Grumman compiten con fuerza en las adquisiciones lideradas por el gobierno donde las certificaciones y la escala son importantes. Thales firmó 3 memorandos de entendimiento en LAAD 2025 relacionados con ciberseguridad, sistemas de drones y equipos de seguridad pública. Lockheed Martin seleccionó a Fortem Technologies en marzo de 2026 para una arquitectura de infraestructura crítica que combina radar, interceptores DroneHunter y software de gestión de misiones. Estos movimientos combinan la capacidad de contratación establecida con tecnología especializada.
Los proveedores especializados tienen ventaja cuando los compradores empresariales buscan un despliegue más rápido, interfaces abiertas y gestión centrada en software. Las empresas regionales, incluidas Embraer, Ares Aeroespacial e Defesa e INVAP, pueden atender las necesidades de contenido local, adquisición y regulación. INVAP exhibió su sistema modular SADEM con sensores de radiofrecuencia, radar y electroópticos e infrarrojos en Expodefensa 2025. El mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur deja espacio para la integración local incluso cuando un proveedor extranjero suministra la tecnología central. El requisito clave es la coordinación práctica entre los sistemas de detección comerciales y los canales de mitigación pública autorizados.
DroneShield lanz DroneSentry-C2 Enterprise en octubre de 2025 para gestionar sensores distribuidos a través de una plataforma de comando estratégico con compatibilidad SAPIENT. Sentrycs ganó un contrato de varios millones de dólares para un despliegue de defensa nacional en América del Sur en febrero de 2025. El contrato incluyó sistemas fijos, portátiles y montados en vehículos, así como integración de inhibición autorizada por el gobierno. El software de monitoreo continuo y los despliegues en sitios de borde siguen siendo áreas abiertas para la diferenciación competitiva. La evidencia reportada no proporciona participaciones de mercado combinadas para los principales proveedores, por lo que no se puede establecer una puntuación basada en datos de concentración verificados.
Líderes de la Industria de Seguridad Contra Drones y del Espacio Aéreo en Centros de Datos de América del Sur
-
DroneShield Group Pty Ltd
-
Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
-
Thales Group
-
RTX Corporation
-
Rafael Advanced Defense Systems Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguridad Contra Drones y del Espacio Aéreo en Centros de Datos de América del Sur Empresas cubiertas en este informe
- Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
- DroneShield Group Pty Ltd
- D-Fend Solutions AD Ltd.
- CERBAIR
- Rohde & Schwarz GmbH & Co. KG
- Thales Group
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Saab AB
- Rheinmetall AG
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- Airbus SE
- The Boeing Company
- Embraer S.A.
- Ares Aeroespacial e Defesa S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers Participações S.A.
- ODATA S.A.
- Equinix, Inc.
- Elea Digital S.A.
- Cirion Technologies Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
Desarrollos recientes de la industria en Mercado de Seguridad Contra Drones y del Espacio Aéreo en Centros de Datos de América del Sur
- Septiembre de 2026: El Ministerio de Puertos y Aeropuertos de Brasil emitió el 11 de septiembre de 2026 una directiva formal a la ANAC para modificar el contrato de concesión del Aeropuerto Internacional de Guarulhos con el fin de exigir la adquisición de un sistema de detección y neutralización contra drones.
- Marzo de 2026: Lockheed Martin seleccionó a Fortem Technologies para desplegar una arquitectura autónoma contra drones que combina sensores de radar TrueView, interceptores DroneHunter y el software de gestión de misiones C-UAS Sanctum de Lockheed para despliegues de protección de infraestructura crítica.
- Enero de 2026: Microsoft inauguró dos centros de datos con capacidad de inteligencia artificial en Brasil como parte de su plan de inversión de 14.700 millones de BRL (2.800 millones de USD). Las instalaciones tienen como objetivo ampliar la capacidad de infraestructura en la nube local de la empresa y satisfacer la creciente demanda de servicios de inteligencia artificial entre las empresas brasileñas y las organizaciones del sector público.
- Noviembre de 2025: DroneShield obtuvo un contrato de 25,30 millones de USD de un cliente gubernamental de defensa sudamericano, reforzando su presencia en la región. El contrato subraya la demanda de la tecnología contra drones de la empresa y respalda sus esfuerzos por ampliar las relaciones con clientes gubernamentales de defensa a nivel internacional.
Alcance del Informe del Mercado de Seguridad Contra Drones y del Espacio Aéreo en Centros de Datos de América del Sur
El Mercado de Seguridad Contra Drones y del Espacio Aéreo en Centros de Datos de América del Sur abarca hardware, software y servicios para detectar, identificar, rastrear, monitorear y mitigar drones no autorizados en centros de datos de Brasil, Argentina y el Resto de América del Sur. El mercado está Segmentado por Componente (Hardware, Software y Análisis, e Integración y Servicios de Soporte), Tecnología (Detección Basada en Radar, Detección por Radiofrecuencia, Detección Electroóptica e Infrarroja, Detección Acústica y Sistemas Integrados de Múltiples Sensores), Tipo de Solución (Detección e Identificación de Drones, Seguimiento y Clasificación de Drones, Monitoreo y Alerta del Espacio Aéreo, Mitigación y Respuesta ante Drones, y Plataformas Integradas Contra Drones), Tipo de Despliegue (Instalaciones Fijas y Sistemas Móviles y Portátiles), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y de Borde), Geografía (Brasil, Argentina y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software y Análisis |
| Integración y Servicios de Soporte |
| Detección Basada en Radar |
| Detección por Radiofrecuencia |
| Detección Electroóptica e Infrarroja |
| Detección Acústica |
| Sistemas Integrados de Múltiples Sensores |
| Detección e Identificación de Drones |
| Seguimiento y Clasificación de Drones |
| Monitoreo y Alerta del Espacio Aéreo |
| Mitigación y Respuesta ante Drones |
| Plataformas Integradas Contra Drones |
| Instalaciones Fijas |
| Sistemas Móviles y Portátiles |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| Brasil |
| Argentina |
| Resto de América del Sur |
| Por Componente | Hardware |
| Software y Análisis | |
| Integración y Servicios de Soporte | |
| Por Tecnología | Detección Basada en Radar |
| Detección por Radiofrecuencia | |
| Detección Electroóptica e Infrarroja | |
| Detección Acústica | |
| Sistemas Integrados de Múltiples Sensores | |
| Por Tipo de Solución | Detección e Identificación de Drones |
| Seguimiento y Clasificación de Drones | |
| Monitoreo y Alerta del Espacio Aéreo | |
| Mitigación y Respuesta ante Drones | |
| Plataformas Integradas Contra Drones | |
| Por Tipo de Despliegue | Instalaciones Fijas |
| Sistemas Móviles y Portátiles | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube | |
| Empresarial y de Borde | |
| Por Geografía | Brasil |
| Argentina | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de seguridad contra drones y del espacio aéreo en centros de datos de América del Sur?
Se valora en 13,20 millones de USD en 2026 y se estima que alcanzará 58,32 millones de USD para 2032, a una CAGR del 27,96%.
¿Qué país lidera la demanda de seguridad del espacio aéreo en centros de datos en América del Sur?
Brasil lidera con una participación del 61,24% en 2026, respaldado por su gran base operativa y su cartera de proyectos de hiperescala.
¿Qué tecnología se espera que se expanda más rápidamente?
Se proyecta que los sistemas integrados de múltiples sensores se expandirán a una CAGR del 28,78% hasta 2032 porque aborda las brechas en la cobertura de un solo sensor.
¿Por qué los sistemas fijos se utilizan ampliamente en los centros de datos?
Las instalaciones fijas representaron el 68,23% de la participación en 2026 porque los grandes campus necesitan cobertura perimetral continua.
¿Pueden los operadores privados de centros de datos usar inhibidores de drones en Brasil?
Los operadores privados pueden desplegar sistemas de detección y alerta, pero la inhibición activa de radiofrecuencia está restringida a las autoridades públicas elegibles.
¿Qué tipo de centro de datos tiene la mayor demanda actualmente?
Los operadores de colocación representaron el 46,22% de la participación en 2026 porque gestionan los requisitos de seguridad de múltiples inquilinos.