
Marktgröße und Marktanteil für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 13.20 Millionen US-Dollar |
| Marktgröße (2027) | 17.15 Millionen US-Dollar |
| Marktgröße (2032) | 58.32 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 27.96 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren von Mordor Intelligence
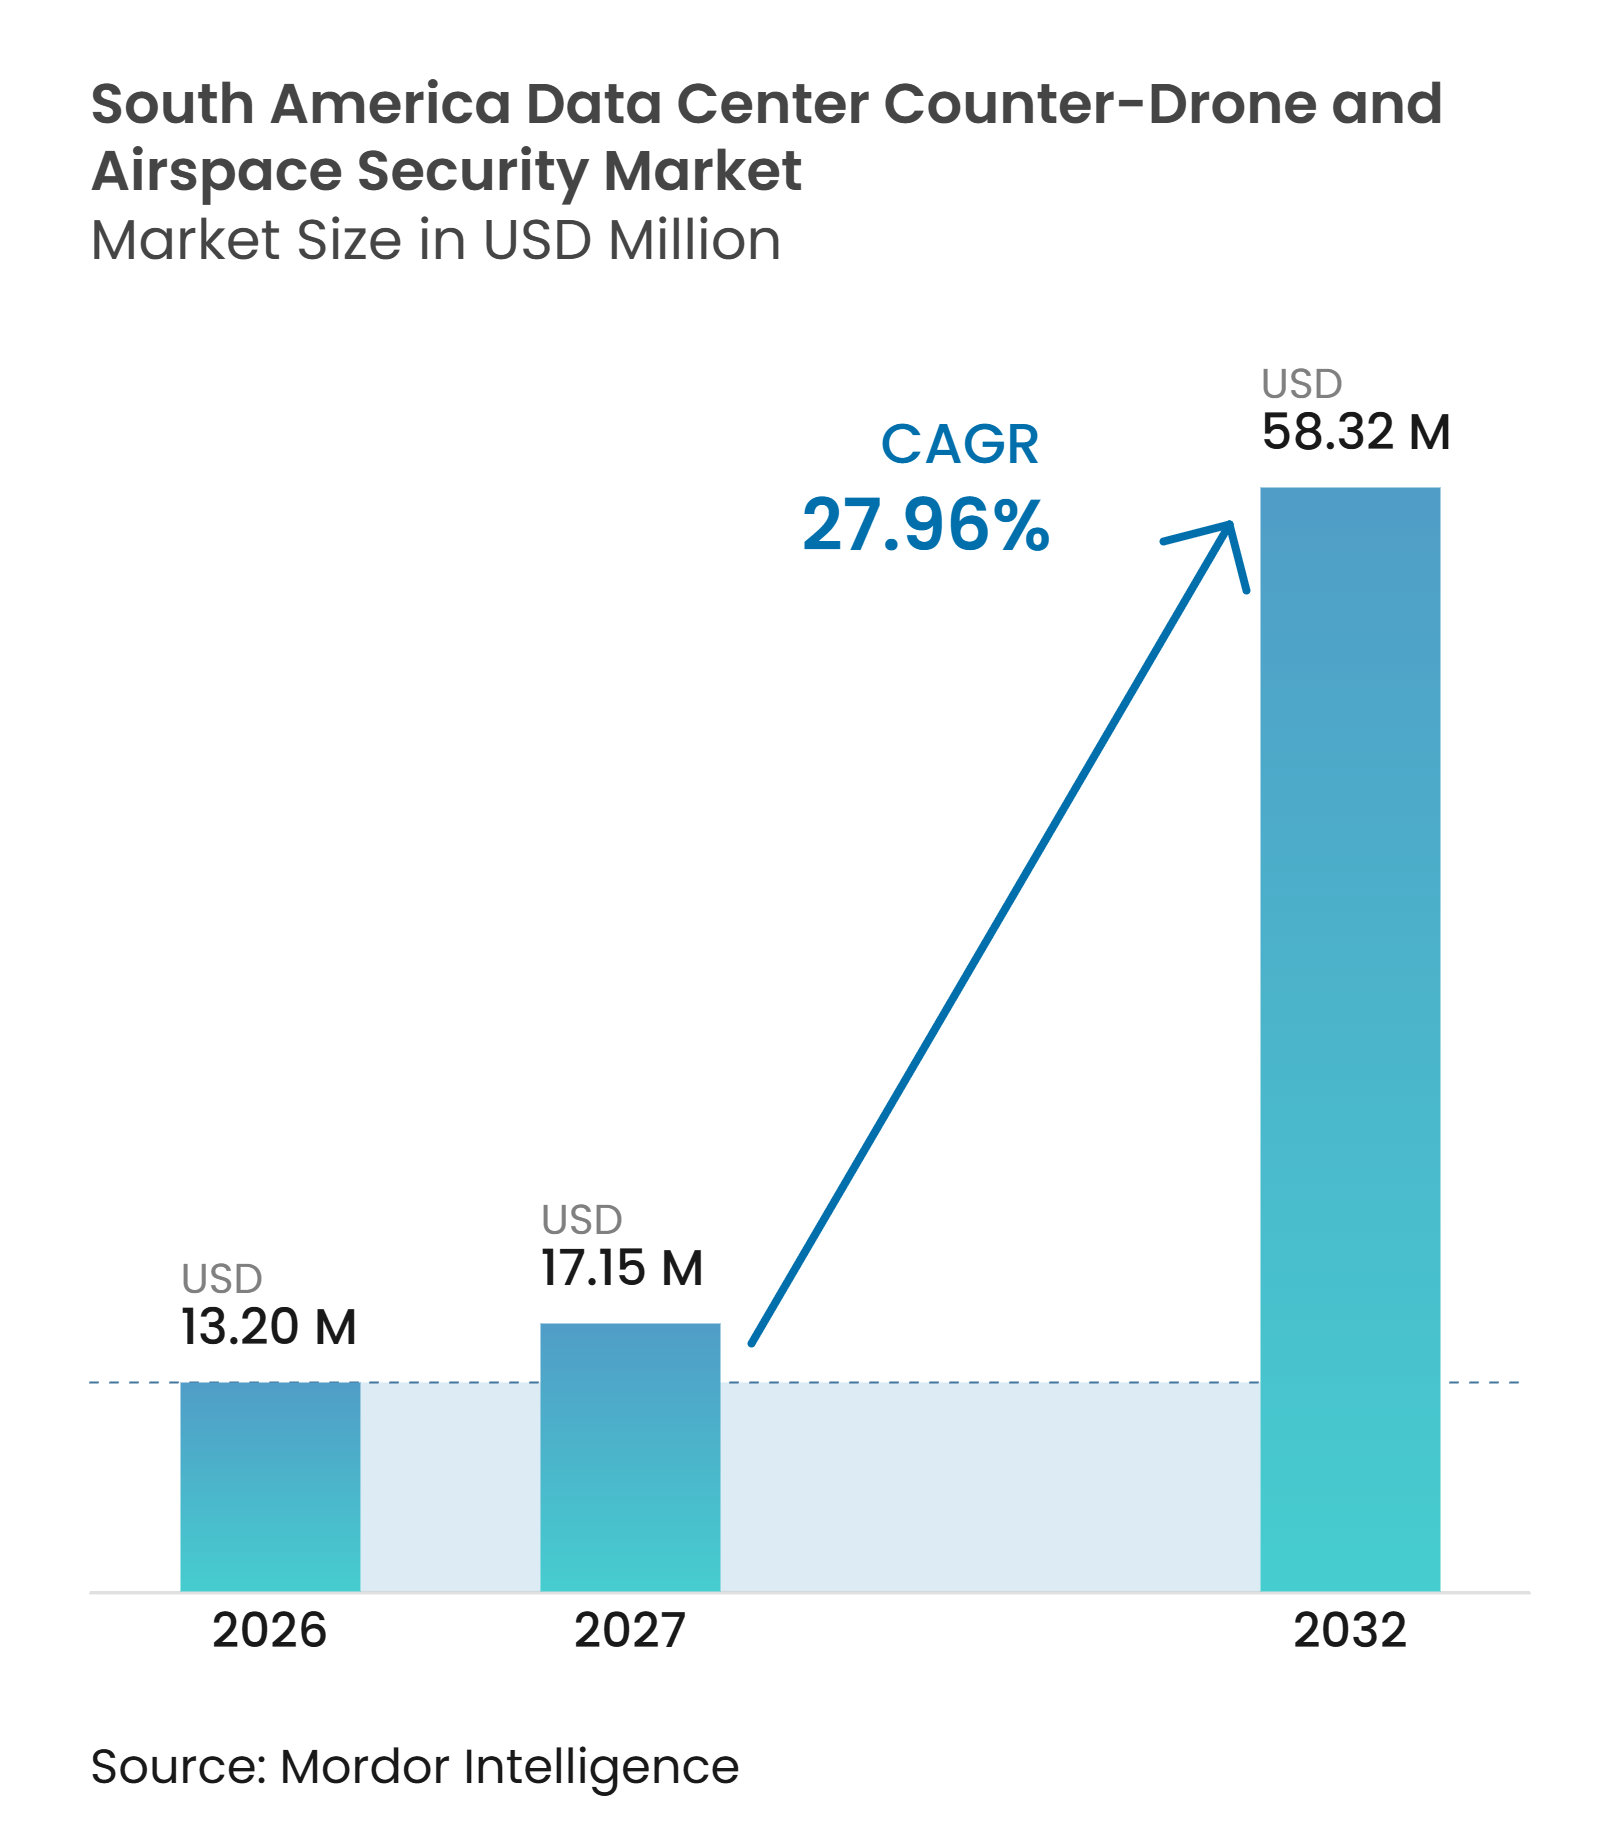
Die Marktgröße für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren wurde 2026 auf 13,20 Millionen USD bewertet und wird voraussichtlich von 17,15 Millionen USD im Jahr 2027 auf 58,32 Millionen USD bis 2032 anwachsen, bei einem CAGR von 27,96 % während des Prognosezeitraums 2027–2032. Der Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren wird durch neue KI- und Cloud-Campusse gestützt, die die Anzahl und den Umfang der Standorte erhöhen, die eine kontinuierliche Luftraumüberwachung benötigen. Brasilien ist das wichtigste Nachfragezentrum, da es die größte Betriebskapazität der Region mit einer umfangreichen Hyperscale-Projektpipeline verbindet. Der Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren profitiert zudem von einer Verlagerung weg von eigenständiger HF-Erkennung hin zu Systemen, die Radar, optische Sensoren, Akustik und Software kombinieren. Regulatorische Einschränkungen beim Einsatz von Störsendern verlagern einen Großteil der kommerziellen Möglichkeiten auf Erkennungs-, Identifizierungs-, Alarmierungs- und Koordinationssysteme. Anbieter kombinieren daher Sicherheitshardware mit Software, die mehrere Einrichtungen verwalten und kleinen Sicherheitsteams verwertbare Warnmeldungen liefern kann.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Hardware im Jahr 2026 einen regionalen Marktanteil von 53,81 %, während Software und Analytik bis 2032 voraussichtlich mit einem CAGR von 28,92 % wachsen wird.
- Nach Technologie entfiel im Jahr 2026 ein Marktanteil von 31,82 % auf die Hochfrequenzerkennung, während integrierte Mehrfachsensorsysteme bis 2032 voraussichtlich mit einem CAGR von 28,78 % wachsen werden.
- Nach Lösungstyp hielten integrierte Gegendrohnen-Plattformen im Jahr 2026 einen Marktanteil von 28,84 % und werden bis 2032 voraussichtlich mit einem CAGR von 28,86 % wachsen.
- Nach Einsatztyp entfielen im Jahr 2026 68,23 % des Marktes auf feste Installationen, während mobile und tragbare Systeme bis 2032 voraussichtlich mit einem CAGR von 28,65 % wachsen werden.
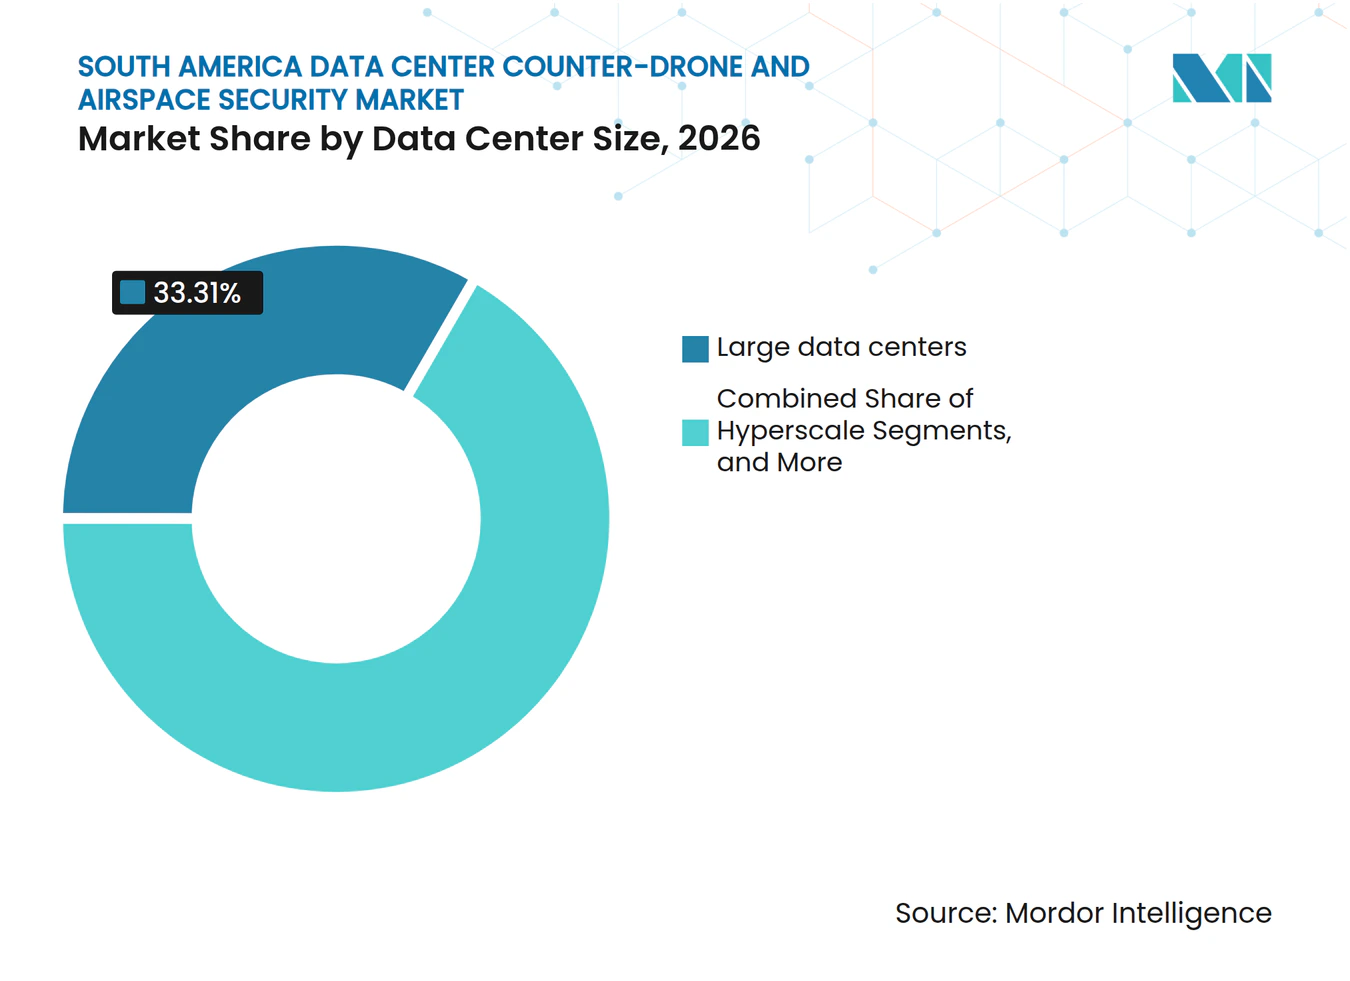
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Marktanteil von 33,31 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 28,78 % wachsen werden.
- Nach Rechenzentrumtyp entfielen im Jahr 2026 46,22 % des Marktes auf Colocation-Betreiber, während Unternehmens- und Edge-Einsätze bis 2032 voraussichtlich mit einem CAGR von 28,59 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Marktanteil von 61,24 %, während das übrige Südamerika bis 2032 voraussichtlich mit einem CAGR von 28,62 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von KI- und Hyperscale-Rechenzentrumskapazitäten | +8.5% | Brasilien und Argentinien primär, übriges Südamerika sekundär | Langfristig (≥ 4 Jahre) |
| Zunehmende Drohneneingriffe in der Nähe kritischer digitaler Infrastrukturen | +7.2% | Brasilien primär, Argentinien und Kolumbien | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu integriertem Mehrfachsensor-Luftraumschutz | +5.8% | Hyperscale-Hubs in Brasilien und regionale Technologieprogramme | Langfristig (≥ 4 Jahre) |
| Sicherheitsanforderungen für hochdichte und Edge-Rechenzentrumsstandorte | +4.2% | Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Von Brasilien geführte regionale Beschaffung und Technologietransfer | +2.8% | Brasilien primär, Chile und Kolumbien als Folgeempfänger | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach tragbarem Schutz bei temporären und Mehrstandortbetrieben | +1.8% | Brasilien und übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von KI- und Hyperscale-Rechenzentrumskapazitäten
Mitsui erklärte, dass Brasiliens Strombedarf für Rechenzentren von 2,5 GW im Jahr 2025 auf 13,2 GW bis 2035 steigen könnte, sofern angekündigte Projekte eine Netzgenehmigung erhalten.[1] Jeder neue Campus fügt einen festen Standort hinzu, der eine Überwachung seines Perimeters aus der Luft benötigt. Microsoft eröffnete im Januar 2026 im Rahmen eines Investitionsplans in Höhe von 14,7 Milliarden BRL, entsprechend 2,8 Milliarden USD, 2 KI-fähige Rechenzentren in Brasilien. Scala erhielt im Mai 2025 die Genehmigung für einen 5-GW-Anschluss für sein Projekt Eldorado do Sul AI City.[2] Große Transformatoranlagen und Kühlgeräte machen Campusse aus der Luft leichter identifizierbar. Der Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren folgt daher der physischen Expansion der Recheninfrastruktur.
Zunehmende Drohneneingriffe in der Nähe kritischer digitaler Infrastrukturen
Ein Drohnenvorfall am Flughafen Guarulhos im August 2026 unterbrach den Betrieb für 40 Minuten und verursachte 20 Verspätungen, 8 Stornierungen und Beeinträchtigungen für 4.900 Passagiere. Der Vorfall veranlasste eine Anweisung, dem Konzessionsvertrag des Flughafens Erkennungs- und Neutralisierungskapazitäten hinzuzufügen. Brasiliens Sicherheitsplanung hat Rechenzentren ebenfalls als Einrichtungen identifiziert, die eine Planung für Luftbedrohungen erfordern.[3] Der kriminelle Einsatz von Drohnen zur Störung der Überwachung in Häfen zeigt, wie Taktiken zwischen verschiedenen kritischen Infrastrukturumgebungen übertragen werden können. Rechenzentrumsbetreiber benötigen daher Nachweise, die harmlose Aktivitäten von einer materiellen Bedrohung unterscheiden. Diese Anforderung unterstützt Erkennungs- und Reaktionsabläufe im gesamten Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren.
Verlagerung hin zu integriertem Mehrfachsensor-Luftraumschutz
HF-Sensoren können autonome Drohnen, die kein Funksignal aussenden, nicht orten. Optische Systeme können bei schlechten Lichtverhältnissen oder schlechtem Wetter an Wirksamkeit verlieren, während akustische Werkzeuge in lauten Städten eine begrenzte Reichweite haben. Radar liefert eine kontinuierliche Allwettererkennung, erfordert jedoch eine visuelle Bestätigung für eine operative Reaktion. Robin Radar Systems und AirMatrix stellten im Juli 2025 ein System vor, das Radar, HF, elektrooptische/Infrarot-Eingaben, akustische Eingaben und eine KI-Befehlsebene kombiniert. Integrierte Architekturen können Fehlalarme reduzieren und die Arbeit begrenzter Sicherheitsteams vereinfachen. Diese Technologierichtung steigert den Wert von Software und Sensorfusion im Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren.
Sicherheitsanforderungen für hochdichte und Edge-Rechenzentrumsstandorte
Die Entwicklung geht über zentrale städtische Campusse hinaus in sekundäre Standorte, an denen Strom- und Flächenbeschränkungen weniger gravierend sind. DataCenterHawk identifizierte eine Verlagerung brasilianischer Hyperscale-Aktivitäten in Richtung Campinas und stellte ähnliche Entwicklungen in Chile und Argentinien fest. Standorte, die weiter von wichtigen Vollzugsressourcen entfernt sind, können nicht auf eine sofortige öffentliche Reaktion auf ein Luftereignis vertrauen. Sie benötigen eine zuverlässige lokale Erkennung, klare Alarmierung und dokumentierte Eskalationswege. Elea erweiterte 2025 und 2026 die physischen und unternehmensbezogenen Sicherheitsfunktionen in seinem brasilianischen Portfolio mit 9 Standorten. Der Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren profitiert von diesem erweiterten Sicherheitsperimeter, insbesondere dort, wo Edge-Standorte eine autonome Überwachung erfordern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rechtliche Einschränkungen bei HF-Störsendern und Drohnenneutralisierung | -1.9% | Brasilien primär, Argentinien und übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für integrierte Erkennungs- und Abwehrsysteme | -1.6% | Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Fragmentierte Beschaffung und begrenztes Fachpersonal | -0.9% | Übriges Südamerika primär | Kurzfristig (≤ 2 Jahre) |
| Fehlalarme und HF-Interferenzen in dicht besiedelten städtischen Umgebungen | -0.6% | Brasilien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rechtliche Einschränkungen bei HF-Störsendern und Drohnenneutralisierung
Brasilien beschränkt den Einsatz von HF-Störsendern gemäß den ANATEL-Vorschriften auf die Streitkräfte, die Präsidentschaft und autorisierte Behörden der öffentlichen Sicherheit. Gesetz Nr. 9207 legte im August 2025 7 zulässige Frequenzteilbänder für zugelassene Gegendrohnen-Störsender fest. Private Betreiber können Erkennungs- und Alarmierungssysteme einsetzen, aber eine aktive Neutralisierung erfordert eine Koordination mit der Regierung. Argentiniens Dekret 21/2025 hat die Beschaffung von Antidrohnensystemen ebenfalls in staatliche Kanäle verlagert. Die Unsicherheit bei der Reaktion schränkt den Wert von einrichtungseigenen Abwehrsystemen ein. Sie verlagert die Nachfrage im Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren auch hin zu frühzeitiger Erkennung und Integration mit Behörden.
Hohe Kosten für integrierte Erkennungs- und Abwehrsysteme
Ein vollständiges System kombiniert Radar, HF-Sensorik, elektrooptische/Infrarot-Kameras, Befehlssoftware, Installation und laufende Wartung. Dies ist wesentlich teurer als ein einfacher HF-Detektor. Kleinere Einrichtungen können die Investition möglicherweise nicht rechtfertigen, ohne eine Mieteranforderung oder ein regulatorisches Mandat. Feldtests vor der Beschaffung können die Kosten und den Zeitplan der Implementierung verlängern. Der Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren hat daher eine stärkere frühe Eignung bei großen Campussen und Mehrmieterstandorten. Tragbare Systeme und softwarebasierte Dienste können für Standorte mit begrenzteren Budgets einen kostengünstigeren Einstieg bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
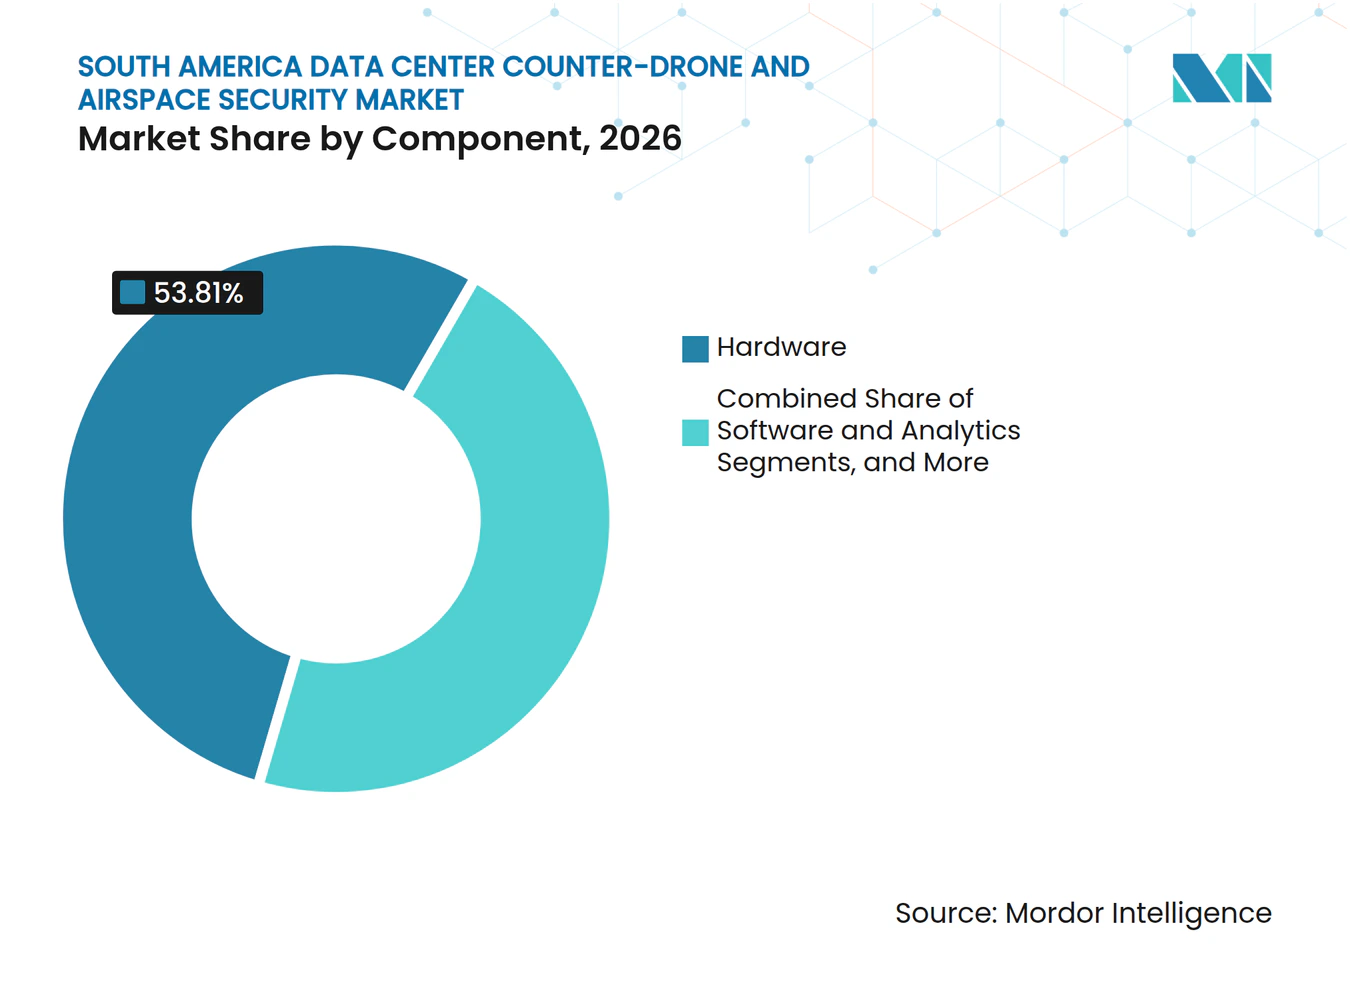
Hardware führt, während Software den langfristigen Wert neu gestaltetHardware hielt 2026 einen Marktanteil von 53,81 %, was auf Erstkäufe von Antennen, Radargeräten und Kameras zurückzuführen ist. Hardware schafft eine Basisabdeckung an jedem Standort. Integrations- und Supportdienstleistungen bieten Folgearbeiten, da jeder Standort unterschiedliche Layouts, Sichtlinien und Eskalationsverfahren aufweist. Die Beschaffungsentscheidung des Segments beginnt üblicherweise mit einer Bedrohungsbewertung, einem Abdeckungsdesign und einer Überprüfung der lokalen Betriebsvorschriften. Betreiber berücksichtigen auch, wie die Ausrüstung zu vorhandenen Kameras, Zugangskontrollen und Vorfallverfahren passt.
Software und Analytik wird bis 2032 voraussichtlich mit einem CAGR von 28,92 % wachsen. Bedrohungsklassifizierung, Sensorfusion und Mehrstandort-Befehlsfunktionen verlagern mehr Wert in die Software. Dedrone by Axon meldete im Geschäftsjahr 2026 eine starke Buchungsdynamik bei Gegendrohnen. Das Segment wird Anbieterunterstützung, erprobte Arbeitsabläufe und eine klare Koordination mit Behörden erfordern, wo aktive Eingriffe eingeschränkt sind. Diese Bedingungen begünstigen Systeme, die sich erweitern lassen, ohne eine gesamte Standortinstallation zu ersetzen.



Nach Technologie:
HF-Erkennung verankert Einsätze, während Mehrfachsensorsysteme Marktanteile gewinnenDie Hochfrequenzerkennung entfiel 2026 auf 31,82 % des Marktes und ist damit die wichtigste Einstiegstechnologie. Ihre niedrigeren Anfangskosten und ihre ausgereifte Beschaffungsbasis unterstützen frühe Einsätze. Radar, elektrooptische/Infrarot- und akustische Werkzeuge ergänzen die HF-Abdeckung unter verschiedenen Betriebsbedingungen. Die Beschaffungsentscheidung des Segments beginnt üblicherweise mit einer Bedrohungsbewertung, einem Abdeckungsdesign und einer Überprüfung der lokalen Betriebsvorschriften. Betreiber berücksichtigen auch, wie die Ausrüstung zu vorhandenen Kameras, Zugangskontrollen und Vorfallverfahren passt.
Integrierte Mehrfachsensorsysteme werden bis 2032 voraussichtlich mit einem CAGR von 28,78 % wachsen. Die ANATEL-Frequenzanforderungen prägen die Spezifikationen für HF-Geräte in Brasilien. Thales und Visionary Machines testeten im Juli 2026 passive optische Erkennung mit Radarabtastung. Das Segment wird Anbieterunterstützung, erprobte Arbeitsabläufe und eine klare Koordination mit Behörden erfordern, wo aktive Eingriffe eingeschränkt sind. Diese Bedingungen begünstigen Systeme, die sich erweitern lassen, ohne eine gesamte Standortinstallation zu ersetzen.
Nach Lösungstyp:
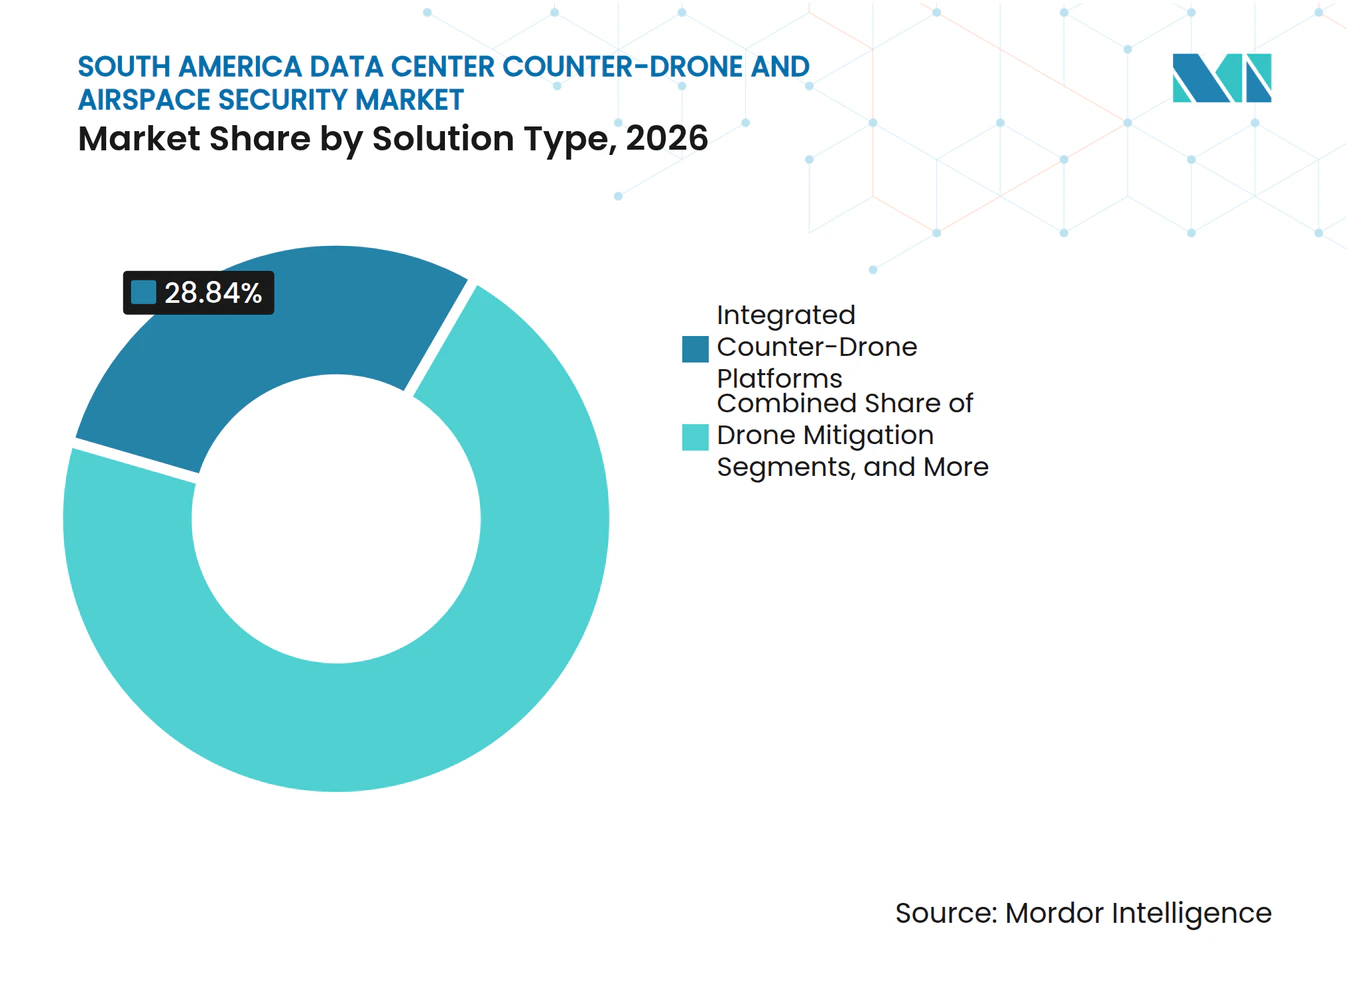
Integrierte Gegendrohnen-Plattformen dominieren Marktanteil und WachstumIntegrierte Gegendrohnen-Plattformen hielten 2026 einen Marktanteil von 28,84 % und werden bis 2032 voraussichtlich mit einem CAGR von 28,86 % wachsen. Die Kategorie kombiniert Erkennung, Identifizierung, Verfolgung, Alarmierung und Systemverwaltung in einer einzigen Betriebsumgebung. Sicherheitsteams bevorzugen weniger Schnittstellen bei der Verwaltung komplexer Einrichtungen. Die Beschaffungsentscheidung des Segments beginnt üblicherweise mit einer Bedrohungsbewertung, einem Abdeckungsdesign und einer Überprüfung der lokalen Betriebsvorschriften. Betreiber berücksichtigen auch, wie die Ausrüstung zu vorhandenen Kameras, Zugangskontrollen und Vorfallverfahren passt.
Erkennung und Identifizierung bleiben kostengünstigere Einstiegspunkte für Betreiber, die ein Luftraumbewusstsein aufbauen. Verfolgung und Klassifizierung helfen Teams, ein Ziel vor der Eskalation zu bewerten. Aktive Abwehrmaßnahmen bleiben durch die Vorschriften der Behörden in Brasilien und Argentinien eingeschränkt. Dies lässt eine adressierbare Rolle für Alarmierungsplattformen im Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren. Das Segment wird Anbieterunterstützung, erprobte Arbeitsabläufe und eine klare Koordination mit Behörden erfordern, wo aktive Eingriffe eingeschränkt sind. Diese Bedingungen begünstigen Systeme, die sich erweitern lassen, ohne eine gesamte Standortinstallation zu ersetzen.

Nach Einsatztyp:
Feste Systeme dominieren, während tragbare Lösungen die Rotation unterstützenFeste Installationen entfielen 2026 auf 68,23 % des Marktes, da große Campusse eine 24/7-Abdeckung benötigen. Große Standorte nutzen überlappende Radarsektoren und Schwenk-Neige-Zoom-Kameras entlang ihrer Perimeter. Permanente Systeme eignen sich für stabile Betriebsstandorte mit vorhersehbaren Luftraumbedürfnissen. Die Beschaffungsentscheidung des Segments beginnt üblicherweise mit einer Bedrohungsbewertung, einem Abdeckungsdesign und einer Überprüfung der lokalen Betriebsvorschriften. Betreiber berücksichtigen auch, wie die Ausrüstung zu vorhandenen Kameras, Zugangskontrollen und Vorfallverfahren passt.
Mobile und tragbare Systeme werden bis 2032 voraussichtlich mit einem CAGR von 28,65 % wachsen. Sie unterstützen den temporären Bauschutz, die Abdeckungsrotation über Portfolios hinweg und Edge-Standorte, an denen eine dauerhafte Infrastruktur nicht wirtschaftlich ist. DroneShield gab im Juni 2025 südamerikanische Verteidigungsverträge in Höhe von 9,7 Millionen USD für Hand- und Bewegungssysteme bekannt. Das Segment wird Anbieterunterstützung, erprobte Arbeitsabläufe und eine klare Koordination mit Behörden erfordern, wo aktive Eingriffe eingeschränkt sind. Diese Bedingungen begünstigen Systeme, die sich erweitern lassen, ohne eine gesamte Standortinstallation zu ersetzen.
Nach Rechenzentrumsgröße:
Große Standorte führen, während Hyperscale-Standorte neue Nachfrage definierenGroße Rechenzentren hielten 2026 einen Marktanteil von 33,31 %, da sie ein hohes Risikopotenzial mit Budgets für mehrschichtige Systeme verbinden. Diese Standorte beherbergen häufig Mieter mit strengen Verfügbarkeitsanforderungen. Kleinere Einrichtungen verlassen sich eher auf grundlegende Erkennung oder Reaktionsprotokolle von Behörden. Die Beschaffungsentscheidung des Segments beginnt üblicherweise mit einer Bedrohungsbewertung, einem Abdeckungsdesign und einer Überprüfung der lokalen Betriebsvorschriften. Betreiber berücksichtigen auch, wie die Ausrüstung zu vorhandenen Kameras, Zugangskontrollen und Vorfallverfahren passt.
Hyperscale-Standorte werden bis 2032 voraussichtlich mit einem CAGR von 28,78 % wachsen. Die Marktgröße für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren für Hyperscale-Einrichtungen wird durch die Pläne für Scala AI City und Rio AI City gestützt. Scalas genehmigter 5-GW-Anschluss und Rios 3,2-GW-Ziel für 2032 verdeutlichen den Umfang des künftigen Perimeterabdeckungsbedarfs. Das Segment wird Anbieterunterstützung, erprobte Arbeitsabläufe und eine klare Koordination mit Behörden erfordern, wo aktive Eingriffe eingeschränkt sind. Diese Bedingungen begünstigen Systeme, die sich erweitern lassen, ohne eine gesamte Standortinstallation zu ersetzen.
Nach Rechenzentrumtyp:
Colocation führt, während Edge-Standorte den Sicherheitsperimeter erweiternColocation-Betreiber entfielen 2026 auf 46,22 % des Marktes aufgrund ihrer Mehrmieter-Sicherheitsverpflichtungen. Betreiber schützen mehrere Mieter gleichzeitig, sodass Luftraumsicherungen Mietgespräche und Servicestandards unterstützen können. Cloud-Anbieter bilden eine weitere wichtige Nachfragegruppe, da die regionale Kapazität zunimmt. Die Beschaffungsentscheidung des Segments beginnt üblicherweise mit einer Bedrohungsbewertung, einem Abdeckungsdesign und einer Überprüfung der lokalen Betriebsvorschriften. Betreiber berücksichtigen auch, wie die Ausrüstung zu vorhandenen Kameras, Zugangskontrollen und Vorfallverfahren passt.
Unternehmens- und Edge-Einsätze werden bis 2032 voraussichtlich mit einem CAGR von 28,59 % wachsen. Diese Einrichtungen befinden sich häufig weiter entfernt von Tier-1-Vollzugsressourcen. Der Marktanteil für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren für Colocation-Betreiber spiegelt deren aktuelle Größe wider, während Edge-Einsätze einen eigenständigen Bedarf an lokaler Alarmierung und Reaktion schaffen. Das Segment wird Anbieterunterstützung, erprobte Arbeitsabläufe und eine klare Koordination mit Behörden erfordern, wo aktive Eingriffe eingeschränkt sind. Diese Bedingungen begünstigen Systeme, die sich erweitern lassen, ohne eine gesamte Standortinstallation zu ersetzen.
Geografische Analyse
Brasilien hielt 2026 einen Marktanteil von 61,24 %, gestützt durch eine Betriebskapazität von rund 2.100 MW und die tiefste Hyperscale-Pipeline der Region. Microsoft eröffnete im Januar 2026 im Rahmen seines Plans über 14,7 Milliarden BRL (2,8 Milliarden USD) 2 KI-fähige Rechenzentren in Brasilien. Brasiliens Reaktion auf den Guarulhos-Vorfall zeigt einen stärkeren politischen Fokus auf Luftrisiken bei wichtigen Einrichtungen. Der Marktanteil für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren, den Brasilien hält, spiegelt auch seine Konzentration von Cloud-, Colocation- und energieintensiven Projekten wider. Ein Flughafenmandat gilt nicht automatisch für Rechenzentren, liefert aber ein relevantes Signal für die Infrastruktursicherheitsplanung.
Argentinien ist die zweitgrößte nationale Chance, wobei die staatliche Beschaffung derzeit dem privaten Rechenzentrumseinsatz voraus ist. Die argentinische Armee startete im Oktober 2025 eine Ausschreibung für ein integriertes Antidrohnensystem. Dekret 21/2025 genehmigte eine klassifizierte Beschaffung des Sicherheitsministeriums unter Berufung auf den kriminellen Einsatz von Drohnen. Das vorgeschlagene Projekt von OpenAI und Sur Energy ist im Rahmen des RIGI-Rahmens auf bis zu 25 Milliarden USD und 500 MW ausgelegt. Sollte es umgesetzt werden, würde das Projekt einen großen standortspezifischen Sicherheitsbedarf schaffen. Resolution 151/2025 schreibt eine Überprüfung durch das Verteidigungsministerium für Radar- und Luftraumbeobachtungsinstallationen vor, was einen definierten Compliance-Weg für private Einsätze schafft.
Das übrige Südamerika wird bis 2032 voraussichtlich mit einem CAGR von 28,62 % wachsen, da Chile, Kolumbien, Peru und Uruguay mehr Infrastrukturinvestitionen anziehen. Chile verfügte Mitte 2026 über eine Betriebskapazität von 624 MW, und Thales demonstrierte dort im April 2026 radarbasierte Gegendrohnenlösungen. Kolumbiens Marine erwarb 2025 4 DroneSentry-MK2-Systeme für 6,05 Millionen USD zum Schutz von Marinestützpunkten. Der Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren wird diese Länder erreichen, wenn Projektpipelines reifen und Sicherheitsteams nach Systemen suchen, die für kleinere lokale Betriebsbasen geeignet sind.
Wettbewerbslandschaft
Marktkonzentration
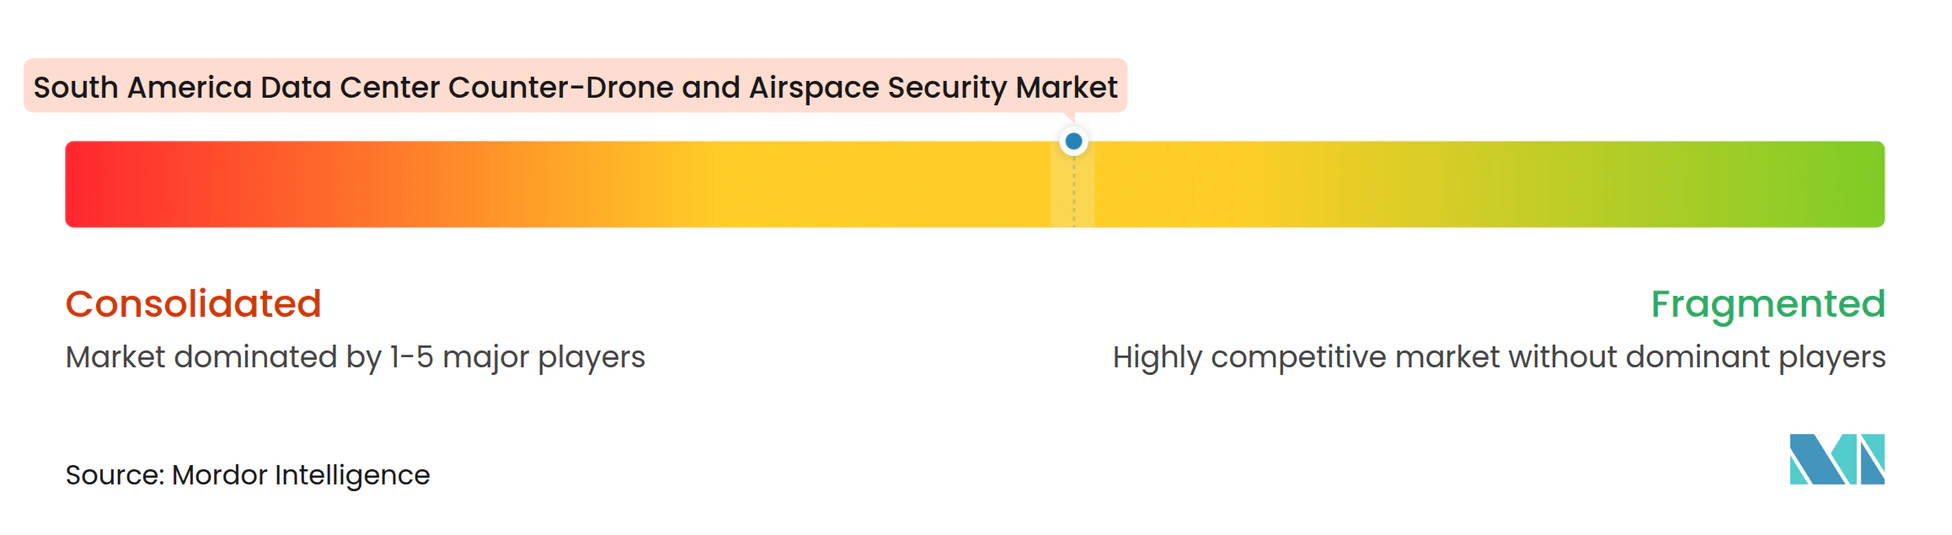
Der Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren ist fragmentiert, wobei kein Anbieter eine dominante regionale Position über alle Lösungsebenen hinweg innehat. Thales, RTX, Lockheed Martin und Northrop Grumman konkurrieren stark bei staatlich geführten Beschaffungen, bei denen Zertifizierungen und Größe wichtig sind. Thales unterzeichnete auf der LAAD 2025 3 Absichtserklärungen zu Cybersicherheit, Drohnensystemen und Ausrüstung für die öffentliche Sicherheit. Lockheed Martin wählte im März 2026 Fortem Technologies für eine kritische Infrastrukturarchitektur aus, die Radar, DroneHunter-Abfangjäger und Missionsmanagement-Software kombiniert. Diese Schritte verbinden etablierte Vertragskapazitäten mit Spezialtechnologie.
Spezialisierte Anbieter haben einen Vorteil, wenn Unternehmenskäufer eine schnellere Bereitstellung, offene Schnittstellen und softwarezentriertes Management wünschen. Regionale Unternehmen wie Embraer, Ares Aeroespacial e Defesa und INVAP können lokale Inhalts-, Beschaffungs- und Regulierungsanforderungen erfüllen. INVAP präsentierte sein modulares SADEM-System mit HF-, Radar- und elektrooptischen/Infrarot-Sensoren auf der Expodefensa 2025. Der Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren lässt Raum für lokale Integration, auch wenn ein ausländischer Anbieter die Kerntechnologie liefert. Die wichtigste Anforderung ist eine praktische Koordination zwischen kommerziellen Erkennungssystemen und autorisierten öffentlichen Abwehrkanälen.
DroneShield brachte im Oktober 2025 DroneSentry-C2 Enterprise auf den Markt, um verteilte Sensoren über eine strategische Befehlsplattform mit SAPIENT-Kompatibilität zu verwalten. Sentrycs gewann im Februar 2025 einen Mehrmillionen-Dollar-Vertrag für einen nationalen Verteidigungseinsatz in Südamerika. Der Auftrag umfasste feste, tragbare und fahrzeugmontierte Systeme sowie staatlich autorisierte Störsenderintegration. Kontinuierliche Überwachungssoftware und Edge-Standorteinsätze bleiben offene Bereiche für Wettbewerbsdifferenzierung. Die gemeldeten Belege liefern keine kombinierten Marktanteile für führende Anbieter, sodass eine Bewertung nicht auf verifizierten Konzentrationsdaten basieren kann.
Branchenführer im Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren
-
DroneShield Group Pty Ltd
-
Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
-
Thales Group
-
RTX Corporation
-
Rafael Advanced Defense Systems Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren Unternehmen in diesem Bericht
- Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
- DroneShield Group Pty Ltd
- D-Fend Solutions AD Ltd.
- CERBAIR
- Rohde & Schwarz GmbH & Co. KG
- Thales Group
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Saab AB
- Rheinmetall AG
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- Airbus SE
- The Boeing Company
- Embraer S.A.
- Ares Aeroespacial e Defesa S.A.
- Ascenty Data Centers e Telecomunicações S.A.
- Scala Data Centers Participações S.A.
- ODATA S.A.
- Equinix, Inc.
- Elea Digital S.A.
- Cirion Technologies Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
Neueste Industrielle Entwicklungen in Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren
- September 2026: Brasiliens Ministerium für Häfen und Flughäfen erließ am 11. September 2026 eine formelle Anweisung an die ANAC, den Konzessionsvertrag des Internationalen Flughafens Guarulhos zu ändern, um die Beschaffung von Gegendrohnen-Erkennungs- und Neutralisierungssystemen vorzuschreiben.
- März 2026: Lockheed Martin wählte Fortem Technologies aus, um eine autonome Gegendrohnen-Architektur einzusetzen, die TrueView-Radarsensoren, DroneHunter-Abfangjäger und Lockheed's Sanctum C-UAS-Missionsmanagement-Software für den Einsatz zum Schutz kritischer Infrastrukturen kombiniert.
- Januar 2026: Microsoft eröffnete im Rahmen seines Investitionsplans über 14,7 Milliarden BRL (2,8 Milliarden USD) zwei KI-fähige Rechenzentren in Brasilien. Die Einrichtungen sollen die lokale Cloud-Infrastrukturkapazität des Unternehmens ausbauen und die wachsende Nachfrage nach Diensten der künstlichen Intelligenz bei brasilianischen Unternehmen und Organisationen des öffentlichen Sektors unterstützen.
- November 2025: DroneShield sicherte sich einen Vertrag über 25,3 Millionen USD von einem südamerikanischen staatlichen Verteidigungskunden und stärkte damit seine Präsenz in der Region. Der Vertrag unterstreicht die Nachfrage nach der Gegendrohnentechnologie des Unternehmens und unterstützt seine Bemühungen, internationale Beziehungen zu staatlichen Verteidigungskunden auszubauen.
Berichtsumfang des Marktes für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren
Der Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren umfasst Hardware, Software und Dienstleistungen zur Erkennung, Identifizierung, Verfolgung, Überwachung und Abwehr nicht autorisierter Drohnen in Rechenzentren in Brasilien, Argentinien und dem übrigen Südamerika. Der Markt ist segmentiert nach Komponente (Hardware, Software und Analytik sowie Integrations- und Supportdienstleistungen), Technologie (Radarbasierte Erkennung, Hochfrequenzerkennung, Elektrooptische und Infrarot-Erkennung, Akustische Erkennung und Integrierte Mehrfachsensorsysteme), Lösungstyp (Drohnenerkennung und -identifizierung, Drohnenverfolgung und -klassifizierung, Luftraumüberwachung und -alarmierung, Drohnenabwehr und -reaktion sowie Integrierte Gegendrohnen-Plattformen), Einsatztyp (Feste Installationen sowie Mobile und tragbare Systeme), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter und Unternehmens- und Edge-Einsätze) und Geografie (Brasilien, Argentinien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software und Analytik |
| Integrations- und Supportdienstleistungen |
| Radarbasierte Erkennung |
| Hochfrequenzerkennung |
| Elektrooptische und Infrarot-Erkennung |
| Akustische Erkennung |
| Integrierte Mehrfachsensorsysteme |
| Drohnenerkennung und -identifizierung |
| Drohnenverfolgung und -klassifizierung |
| Luftraumüberwachung und -alarmierung |
| Drohnenabwehr und -reaktion |
| Integrierte Gegendrohnen-Plattformen |
| Feste Installationen |
| Mobile und tragbare Systeme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Einsätze |
| Brasilien |
| Argentinien |
| Übriges Südamerika |
| Nach Komponente | Hardware |
| Software und Analytik | |
| Integrations- und Supportdienstleistungen | |
| Nach Technologie | Radarbasierte Erkennung |
| Hochfrequenzerkennung | |
| Elektrooptische und Infrarot-Erkennung | |
| Akustische Erkennung | |
| Integrierte Mehrfachsensorsysteme | |
| Nach Lösungstyp | Drohnenerkennung und -identifizierung |
| Drohnenverfolgung und -klassifizierung | |
| Luftraumüberwachung und -alarmierung | |
| Drohnenabwehr und -reaktion | |
| Integrierte Gegendrohnen-Plattformen | |
| Nach Einsatztyp | Feste Installationen |
| Mobile und tragbare Systeme | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmens- und Edge-Einsätze | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gegendrohnen- und Luftraumsicherheit in südamerikanischen Rechenzentren?
Er wird 2026 auf 13,20 Millionen USD bewertet und wird bis 2032 voraussichtlich 58,32 Millionen USD erreichen, bei einem CAGR von 27,96 %.
Welches Land führt die Nachfrage nach Luftraumsicherheit für Rechenzentren in Südamerika an?
Brasilien führt mit einem Anteil von 61,24 % im Jahr 2026, gestützt durch seine große Betriebsbasis und Hyperscale-Projektpipeline.
Welche Technologie wird voraussichtlich am schnellsten wachsen?
Integrierte Mehrfachsensorsysteme werden bis 2032 voraussichtlich mit einem CAGR von 28,78 % wachsen, da sie Lücken in der Einzelsensorabdeckung schließen.
Warum werden feste Systeme in Rechenzentren häufig eingesetzt?
Feste Installationen hielten 2026 einen Anteil von 68,23 %, da große Campusse eine kontinuierliche Perimeterabdeckung benötigen.
Können private Rechenzentrumsbetreiber in Brasilien Drohnenstörsender einsetzen?
Private Betreiber können Erkennungs- und Alarmierungssysteme einsetzen, aber aktives HF-Stören ist auf zugelassene Behörden beschränkt.
Welcher Rechenzentrumtyp hat heute die stärkste Nachfrage?
Colocation-Betreiber hielten 2026 einen Anteil von 46,22 %, da sie Sicherheitsanforderungen für mehrere Mieter verwalten.