
Tamanho e Participação do Mercado de Cobre e Materiais Elétricos para Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 0.58 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.92 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.53 % |
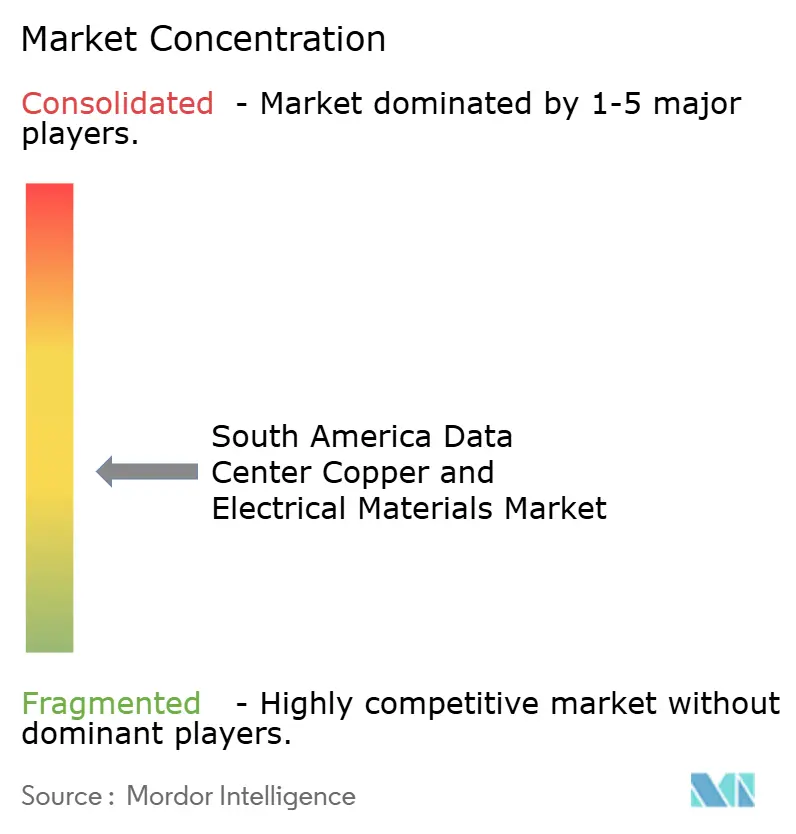
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cobre e Materiais Elétricos para Data Centers na América do Sul por Mordor Intelligence
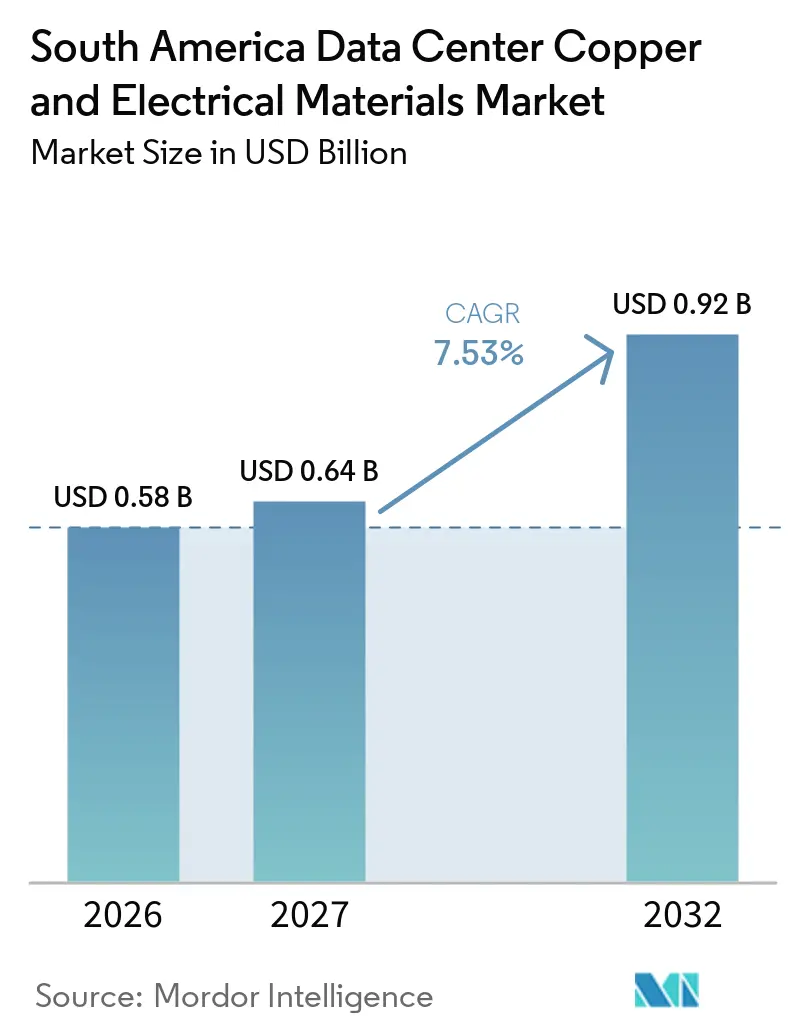
O tamanho do mercado de cobre e materiais elétricos para data centers na América do Sul foi avaliado em 0,58 bilhões de USD em 2026 e estima-se que se expanda de 0,64 bilhões de USD em 2027 para atingir 0,92 bilhões de USD até 2032, a um CAGR de 7,53% durante o período de previsão 2027-2032. A nova capacidade hyperscale e colocation está aumentando a demanda por cabos, transformadores, barramentos, sistemas de aterramento e equipamentos de distribuição. As cargas mais elevadas de rack associadas às implantações de IA estão elevando as especificações de condutores e barramentos em toda a cadeia de energia. A produção local de transformadores e cabos está se tornando mais importante porque os compradores precisam de prazos de entrega confiáveis para montagens elétricas críticas. O acesso à rede elétrica, os custos do cobre, a disponibilidade de mão de obra especializada e as restrições hídricas moldarão o cronograma dos projetos. Os fornecedores que combinam produtos em conformidade com sistemas de energia integrados de fábrica estão posicionados para atender a uma parcela maior do mercado de cobre e materiais elétricos para data centers na América do Sul.
Principais Conclusões do Relatório
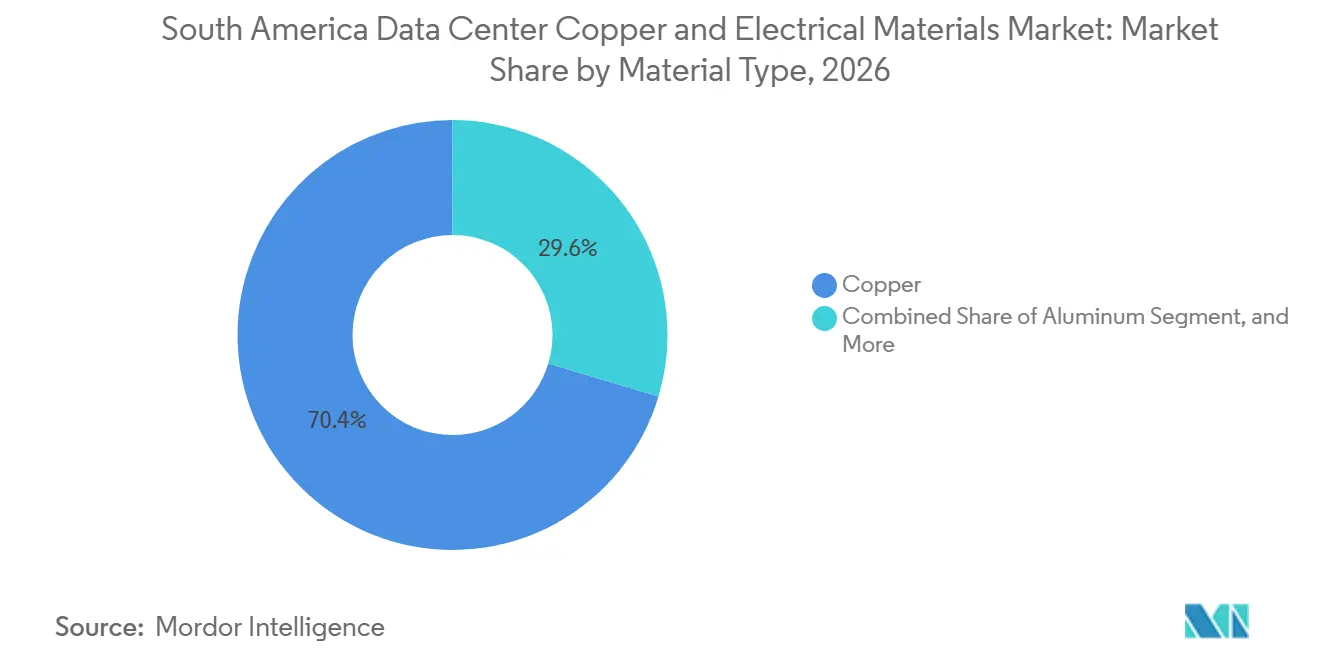
- Por tipo de material, o cobre deteve 70,38% da participação do mercado de cobre e materiais elétricos para data centers na América do Sul em 2026, enquanto o alumínio tem projeção de expansão a um CAGR de 8,29% até 2032.
- Por tipo de produto, cabos elétricos e condutores responderam por 44,21% da receita em 2026, enquanto barramentos e sistemas de barramento têm projeção de avanço a um CAGR de 8,77% até 2032.
- Por aplicação, a distribuição de energia deteve 46,38% da receita em 2026 e tem projeção de expansão a um CAGR de 9,22% até 2032.
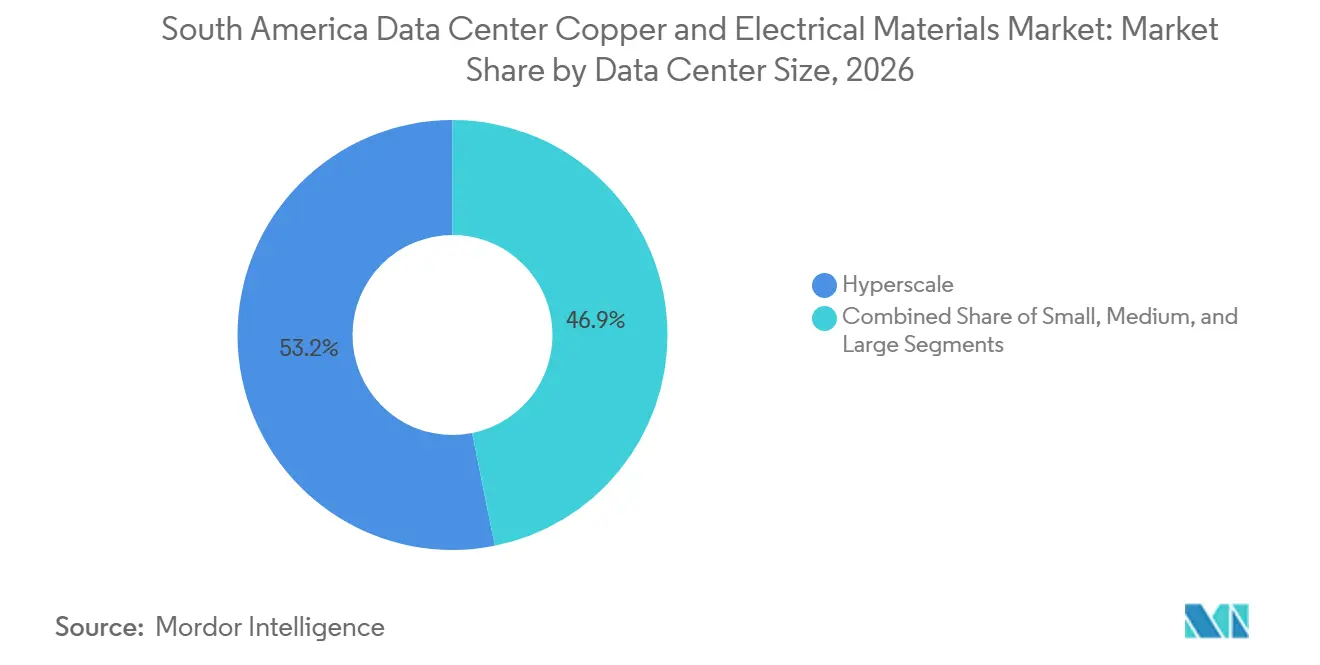
- Por tamanho de data center, as instalações hyperscale detiveram 53,15% da receita em 2026 e têm projeção de expansão a um CAGR de 9,69% até 2032.
- Por tipo de data center, o colocation deteve 54,68% da receita em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 9,94% até 2032.
- Por geografia, o Brasil deteve 63,40% da participação do mercado de cobre e materiais elétricos para data centers na América do Sul em 2026 e tem projeção de expansão a um CAGR de 10,32% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Capacidade Hyperscale e Colocation | +2.5% | Brasil, Chile, Argentina | Curto prazo (≤ 2 anos) |
| Cargas de Trabalho de IA Aumentando a Densidade de Energia por Rack | +1.8% | América do Sul, concentrada no Brasil e no Chile | Curto prazo (≤ 2 anos) |
| Localização de Regiões de Nuvem e Requisitos de Soberania de Dados | +1.1% | Brasil, Chile, Argentina | Médio prazo (2-4 anos) |
| Aquisição de Energia Renovável para Campi de Data Centers | +0.6% | Chile, Brasil, Argentina | Médio prazo (2-4 anos) |
| Aterrissagens de Cabos Submarinos e Crescimento de Interconexão | +0.4% | Brasil, Chile, Argentina | Curto prazo (≤ 2 anos) |
| Regionalização do Fornecimento de Cobre e Alumínio de Alta Densidade | +0.3% | Chile, Peru, Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Capacidade Hyperscale e Colocation
O mercado de cobre e materiais elétricos para data centers na América do Sul é sustentado por grandes programas de construção que exigem compras extensas de cabos, transformadores, painéis de distribuição e barramentos. A Ascenty confirmou 1 bilhão de USD em investimentos aprovados para 2026 no Brasil, México e Chile, abrangendo 13 projetos de desenvolvimento ativos. Esses programas exigem decisões de aquisição bem antes de as instalações entrarem em operação, o que favorece fornecedores com estoque regional e suporte de aplicação. A WEG forneceu quatro transformadores de 12,5 MW para o site de 50 MW focado em IA da Elea Data Centers em São Paulo, demonstrando a escala dos pedidos individuais de equipamentos elétricos.[1] O mercado de cobre e materiais elétricos para data centers na América do Sul se beneficia quando os fornecedores conseguem oferecer equipamentos testados, orientação de instalação e cronogramas de entrega confiáveis.
Cargas de Trabalho de IA Aumentando a Densidade de Energia por Rack
Os sistemas de treinamento e inferência de IA estão alterando os requisitos de projeto elétrico no mercado de cobre e materiais elétricos para data centers na América do Sul. Racks de maior densidade necessitam de seções de condutores maiores, sistemas de barramento robustos, equipamentos de proteção e caminhos de aterramento cuidadosamente projetados. Esses requisitos criam demanda por equipamentos de distribuição aprimorados em novos sites e instalações que passam por retrofits relacionados à IA. Eles também elevam a importância de conectores testados e práticas de instalação precisas, pois terminações inadequadas podem criar riscos térmicos. Fornecedores que oferecem montagens integradas podem reduzir o trabalho de coordenação para operadores que migram para projetos de maior densidade. Sistemas elétricos de maior densidade atribuem mais valor a produtos testados como uma montagem completa antes de chegarem ao site.
Localização de Regiões de Nuvem e Requisitos de Soberania de Dados
Os requisitos nacionais de tratamento de dados estão incentivando provedores de nuvem e clientes regulados a posicionar infraestrutura mais próxima dos usuários na América do Sul. O marco da LGPD do Brasil e a Lei 21.719 do Chile criam fatores de conformidade que apoiam o planejamento de capacidade local. Essa demanda sustenta novos projetos para provedores de colocation, operadores de nuvem e instalações empresariais que atendem clientes do setor público e financeiro. Cada projeto necessita de distribuição de energia, sistemas de backup e equipamentos de aterramento antes que os equipamentos de TI possam ser instalados. O mercado de cobre e materiais elétricos para data centers na América do Sul se beneficia quando a localização de dados move investimentos de regiões remotas para instalações domésticas. O efeito é mais forte em mercados que combinam necessidades de conformidade com disponibilidade confiável de energia, fibra e terrenos.
Aquisição de Energia Renovável para Campi de Data Centers
A aquisição de energia renovável está fortalecendo a viabilidade econômica de novos campi de data centers no Chile e no Brasil. A Atlas Renewable Energy e a OData acordaram o fornecimento de 100% de energia renovável certificada para o data center ST01 de 28 MW da OData no Chile, sob o marco I-REC. A Atlas também reportou financiamento do BNDES de BRL 1 bilhão (USD 179 milhões) para o Complexo Solar Draco de 505 MWac em Minas Gerais, estruturado para abastecer data centers.[2] Os projetos de energia renovável adicionam demanda por enrolamentos de transformadores, cabos, subestações e equipamentos de aterramento, além do acabamento elétrico interno de uma instalação. Os contratos de compra de energia de longo prazo também oferecem aos operadores uma base mais clara para comprometer capital em grandes sites. Isso sustenta o mercado de cobre e materiais elétricos para data centers na América do Sul tanto nos elos de geração de energia quanto nos sistemas de distribuição de data centers.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Cobre e Repasse de Custos de Materiais | -1.6% | América do Sul, com impacto agudo nas aquisições do Brasil e do Chile | Curto prazo (≤ 2 anos) |
| Longos Prazos de Interconexão com a Rede Elétrica | -1.2% | Brasil e Argentina | Médio prazo (2-4 anos) |
| Escassez de Técnicos de Alta Tensão e Instaladores Especializados | -0.8% | Chile, Brasil e América do Sul | Médio prazo (2-4 anos) |
| Restrições de Estresse Hídrico em Instalações com Uso Intensivo de Resfriamento | -0.5% | Chile e Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Cobre e Repasse de Custos de Materiais
As variações no preço do cobre podem alterar os orçamentos dos projetos porque cabos de energia, enrolamentos de transformadores, barramentos e redes de aterramento utilizam grandes volumes do metal. O Grupo Internacional de Estudo do Cobre documentou a importância do Chile e do Peru no fornecimento global de cobre refinado, tornando as condições regionais de oferta relevantes para os compradores locais.[3] Contratos de construção a preço fixo podem deixar desenvolvedores e fornecedores de equipamentos expostos quando os custos de insumos de cabos ou barramentos sobem após a apresentação das propostas. Os operadores podem especificar alumínio para trechos de distribuição aérea adequados onde os códigos elétricos aplicáveis o permitam. Isso altera o mix de materiais, mas não elimina a necessidade de equipamentos de distribuição elétrica. O mercado de cobre e materiais elétricos para data centers na América do Sul permanece sensível a essa questão porque os pacotes de aquisição são grandes e os cronogramas de entrega estão estreitamente vinculados aos marcos de construção.
Longos Prazos de Interconexão com a Rede Elétrica
Processos longos de conexão à rede elétrica podem atrasar o comissionamento de data centers e deslocar as aquisições elétricas para períodos posteriores. O crescente volume de solicitações de conexão no Brasil tornou as aprovações das concessionárias uma questão importante de planejamento para os desenvolvedores. A construção de data centers pode avançar mais rapidamente do que a expansão da transmissão, deixando sites concluídos dependentes de aprovações das concessionárias. Essa incompatibilidade afeta o cronograma de pedidos de subestações, cabos de alta tensão, painéis de distribuição e transformadores. O Chile também enfrenta a necessidade de trabalhadores de linha treinados para apoiar a expansão da transmissão para novas cargas de energia. Os fornecedores podem gerenciar parcialmente esse risco mantendo cronogramas de produção flexíveis, mas os adiamentos de projetos ainda podem enfraquecer a visibilidade de pedidos no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Cobre Mantém Seu Papel Central Enquanto o Alumínio Amplia Seu UsoO cobre deteve 70,38% da participação do mercado de cobre e materiais elétricos para data centers na América do Sul em 2026, refletindo seu papel central em aplicações de alta corrente, críticas para a segurança e de alta confiabilidade. É utilizado em cabos de energia, barramentos, enrolamentos de transformadores, sistemas de aterramento, painéis de distribuição e montagens em nível de rack. Sua condutividade permite projetos compactos onde as perdas elétricas e o controle térmico são críticos. Os operadores de data centers também dependem do cobre em partes da cadeia elétrica onde uma mudança de material exigiria ajustes de projeto, certificação e instalação. Esses usos protegem a posição de liderança do cobre mesmo quando os custos dos materiais continuam sendo uma preocupação para os desenvolvedores.
O alumínio tem projeção de expansão a um CAGR de 8,29% até 2032, principalmente por meio de barramentos aéreos e trechos de alimentação em média tensão em grandes layouts de campus. Ele pode reduzir o peso e o custo do material em trechos longos onde dimensões maiores de condutores são aceitáveis. Isso não torna o alumínio um substituto universal para o cobre. O cobre continua a servir conexões sensíveis, proteção contra falhas à terra, sistemas densos em nível de rack e aplicações de transformadores que requerem configurações compactas. Condutores e ligas especiais têm um papel menor em aplicações de blindagem e térmicas, mas ampliam as opções disponíveis para os projetistas de equipamentos.

Por Tipo de Produto:
Cabos Lideram Enquanto Barramentos Suportam Projetos de Maior DensidadeCabos elétricos e condutores detiveram 44,21% da receita em 2026 porque são necessários desde o ponto de entrada da concessionária até a unidade final de distribuição de energia do rack. Uma instalação greenfield necessita de cabos para conexões à rede elétrica, subestações, transformadores, painéis de distribuição e salas de equipamentos. Os projetos de expansão também necessitam de cabos adicionais quando uma instalação adiciona halls, atualiza um trem de energia existente ou conecta novos equipamentos de backup. A fabricação local de cabos pode ajudar os projetos a gerenciar o risco de entrega quando os cronogramas de construção são apertados. A operação da Prysmian em Sorocaba fornece uma base regional para o fornecimento de cabos de energia, o que é relevante para compradores que buscam disponibilidade confiável.
Barramentos e sistemas de barramento têm projeção de expansão a um CAGR de 8,77% até 2032, à medida que os operadores utilizam projetos de distribuição modulares para halls de dados prontos para IA. Sua estrutura modular pode simplificar as adições de capacidade e permitir pontos de derivação flexíveis à medida que as configurações de rack mudam. Racks de maior densidade aumentam a necessidade de rotas de distribuição confiáveis e bem projetadas entre transformadores, painéis de distribuição e espaços de TI. Barras e tiras de cobre continuam sendo insumos importantes para a fabricação de transformadores e painéis de distribuição. Conectores e materiais de terminação também requerem seleção e instalação cuidadosas, pois uma execução inadequada pode comprometer a confiabilidade do sistema.
Por Aplicação:
A Distribuição de Energia Permanece o Maior Centro de Demanda ElétricaA distribuição de energia respondeu por 46,38% da participação do mercado de cobre e materiais elétricos para data centers na América do Sul em 2026 e tem projeção de expansão a um CAGR de 9,22% até 2032. A aplicação inclui painéis de distribuição em média tensão, transformadores, barramentos principais, cabeamento de subdistribuição, equipamentos de proteção, painéis e distribuição em nível de rack. Cada megawatt adicional de carga de TI requer capacidade em toda a cadeia elétrica, não apenas no rack. A WEG forneceu quatro transformadores de 12,5 MW para o site de 50 MW focado em IA da Elea Data Centers em São Paulo, ilustrando a escala de equipamentos que uma instalação individual pode requerer.
Os sistemas de backup de energia também requerem enrolamentos de geradores, montagens de sistemas de alimentação ininterrupta, transformadores de backup e links de cabos para painéis críticos. A conexão à rede elétrica e a infraestrutura elétrica abrangem as obras a montante que ligam um site ao sistema da concessionária, incluindo subestações, condutores de alta tensão e aterramento. Aprovações atrasadas das concessionárias podem deslocar essa aquisição para períodos posteriores, mas não eliminam a necessidade eventual de equipamentos. O aterramento e a ligação equipotencial são categorias menores, embora sua importância aumente quando as instalações introduzem resfriamento líquido e sistemas elétricos de maior densidade. Fornecedores que coordenam essas aplicações como um pacote de projeto completo podem reduzir as interfaces para o operador.
Por Tamanho de Data Center:
Instalações Hyperscale Definem as Especificações Mais ElevadasAs instalações hyperscale detiveram 53,15% da receita em 2026 e têm projeção de expansão a um CAGR de 9,69% até 2032. Esses campi requerem subestações centralizadas, distribuição em barramento em anel, longos trechos de cabos, grandes transformadores e áreas dedicadas de interconexão. Sua escala significa que cada instalação pode criar demanda substancial por montagens elétricas intensivas em cobre. As cargas de trabalho de IA acrescentam a esse requisito porque aumentam a especificação elétrica por megawatt. A Ascenty confirmou 1 bilhão de USD em investimentos aprovados para 2026 no Brasil, México e Chile e reportou 13 projetos de desenvolvimento ativos.
Grandes instalações na faixa de 10 a 60 MW atendem clientes empresariais e de colocation e requerem cabos convencionais de média tensão, painéis de distribuição, barramentos e sistemas de backup. Elas produzem demanda mais estável, embora os sites hyperscale respondam pelos requisitos de maior valor. Instalações médias e pequenas continuam relevantes para operações locais, computação de borda e capacidade empresarial dedicada. Geralmente utilizam montagens menores, painéis de distribuição, cabos e seções de barramento. À medida que as cargas de trabalho se consolidam em locais maiores, sua participação pode diminuir, mas elas continuam a criar demanda de base em todo o mercado de cobre e materiais elétricos para data centers na América do Sul.
Por Tipo de Data Center:
Colocation Lidera a Receita Enquanto Provedores de Nuvem Estabelecem Novos RequisitosO colocation deteve 54,68% da receita em 2026 porque as instalações multilocatárias necessitam de medição separada, alimentações redundantes, arranjos de aterramento isolados e layouts de distribuição flexíveis. Essas características podem criar mais conteúdo elétrico por megawatt do que uma instalação de locatário único com um projeto padronizado. Os operadores de colocation também precisam de sistemas que possam ser expandidos ou reconfigurados à medida que os requisitos dos locatários mudam. Os caminhos de energia redundantes sustentam a demanda por painéis de distribuição, cabos, barramentos, painéis e equipamentos de backup. Isso torna a manutenibilidade, a certificação e o serviço pós-comissionamento fatores importantes nas decisões de compra.
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 9,94% até 2032, à medida que a capacidade de nuvem localizada se desenvolve em toda a região. Suas instalações frequentemente utilizam projetos mais padronizados, materiais de maior qualidade e requisitos de engenharia mais rigorosos do que sites menores. A demanda de clientes regulados pode apoiar a implantação de nuvem doméstica onde os operadores precisam de capacidade de dados próxima aos usuários. Módulos elétricos integrados de fábrica podem reduzir o trabalho de instalação no local e melhorar a consistência. A instalação da Schneider Electric em Blumenau exporta módulos de energia pré-fabricados e e-houses para o Chile, Peru, Argentina e Colômbia, demonstrando como a entrega integrada apoia a implantação regional.
Análise Geográfica
Brasil: Escala, Conectividade e Fornecimento Local Fortalecem a Demanda
O Brasil deteve 63,40% do tamanho do mercado de cobre e materiais elétricos para data centers na América do Sul em 2026 e tem projeção de expansão a um CAGR de 10,32% até 2032. A Grande São Paulo, Fortaleza e o Rio de Janeiro concentram muitas das atividades hyperscale e de colocation do país, criando demanda sustentada por cabos, transformadores, barramentos e sistemas de aterramento. A conectividade de cabos de Fortaleza e a densa concentração de data centers de São Paulo apoiam o desenvolvimento de novas instalações e a aquisição de equipamentos. A base de fabricação brasileira da WEG fornece equipamentos de transformadores para grandes projetos, incluindo seu acordo de fornecimento de 2025 com a Elea Data Centers. O cronograma de conexão à rede elétrica e o ambiente de conformidade da ANPD continuam sendo fatores importantes para os desenvolvedores que planejam novos sites.
Chile: Energia Renovável e Demanda por Conformidade Apoiam Novos Campi
A disponibilidade de energia renovável e os recursos solares do Chile estão apoiando o planejamento de novos campi de data centers. A Atlas Renewable Energy e a OData formalizaram um acordo de fornecimento de energia renovável para o data center ST01 de 28 MW da OData sob o padrão I-REC. Os projetos de energia renovável requerem subestações, links de transmissão, transformadores, cabos e equipamentos de aterramento, além do acabamento elétrico interno de uma instalação. A disponibilidade de água continua sendo uma consideração de projeto na região de Santiago, incentivando projetos que gerenciam a exposição à água e os requisitos de energia em conjunto. Esses fatores conferem ao Chile um papel distinto no mercado de cobre e materiais elétricos para data centers na América do Sul.
Argentina e o Restante da América do Sul: A Interconexão Amplia a Oportunidade Regional
A Argentina está criando demanda por meio de projetos de colocation em Buenos Aires e instalações de borda que atendem clientes regulados. A parceria da Vertiv com o Grupo Datco melhorou o acesso a produtos de energia e resfriamento na Argentina e no Chile em 2025.[4] Colômbia, Peru, Uruguai, Equador, Bolívia e Paraguai permanecem em estágios mais iniciais, mas o acordo MAXID de 2026 da Vertiv expandiu a cobertura de distribuição do Brasil para vários desses mercados. Links submarinos, corredores de fibra, capacidade das concessionárias, necessidades de conformidade e alcance de distribuição local determinarão onde novas instalações avançarão primeiro.
Cenário Competitivo
O mercado de cobre e materiais elétricos para data centers na América do Sul possui uma base de fornecedores moderadamente fragmentada. Prysmian, Nexans, WEG, ABB, Schneider Electric, Eaton e Siemens competem em amplitude de portfólio, fabricação regional, capacidade de distribuição e suporte de engenharia elétrica. Equinix, Ascenty, Scala Data Centers e ODATA são compradores concentrados que influenciam as especificações técnicas e os requisitos de entrega. Os fornecedores buscam cada vez mais fornecer montagens integradas em vez de componentes isolados. Isso pode incluir equipamentos coordenados desde o medidor da concessionária até a unidade de distribuição de energia do rack.
O acordo de fornecimento de transformadores de 2025 da WEG com a Elea Data Centers é um exemplo de fornecedor que assegura um papel específico em um grande projeto focado em IA. A parceria da Vertiv com o Grupo Datco na Argentina e no Chile é um segundo movimento estratégico que ampliou o acesso regional a serviços de energia, resfriamento e suporte. Seu acordo de 2026 com a MAXID é um terceiro movimento focado em uma cobertura de distribuição mais ampla na América do Sul. Essas estratégias enfatizam estoque local, suporte técnico ágil e prazos de entrega de equipamentos mais curtos.
Empresas menores de montagem elétrica brasileiras e chilenas podem competir por meio de conhecimento local de instalação e entrega mais rápida para projetos de médio porte ou de borda. Os grandes fornecedores mantêm vantagens em amplitude de portfólio, certificação e suporte para projetos complexos de campus. A conformidade com ISO 9001 e IEC 61439 pode elevar os requisitos de qualificação para fornecedores que atendem projetos de energia crítica. O foco competitivo é, portanto, a confiabilidade técnica, a execução de entregas e o serviço ao longo do ciclo de vida da instalação.
Líderes do Setor de Cobre e Materiais Elétricos para Data Centers na América do Sul
-
ABB Ltd
-
Eaton Corporation plc
-
Huawei Technologies Co., Ltd.
-
Legrand SA
-
Nexans S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cobre e Materiais Elétricos para Data Centers na América do Sul Empresas cobertas neste relatório
- ABB Ltd
- Aligned Data Centers
- Ascenty Data Centers e Telecomunicacoes SA
- Caterpillar Inc.
- Cirion Technologies
- Cummins Inc.
- Delta Electronics Inc.
- Digital Realty Trust, Inc.
- Eaton Corporation plc
- EdgeConneX Inc.
- Equinix, Inc.
- Gtd Grupo Teleductos S.A.
- Huawei Technologies Co., Ltd.
- Elea Data Centers
- Legrand SA
- Nexans S.A.
- ODATA Brazil S.A.
- Prysmian S.p.A.
- Scala Data Centers S.A.
- Schneider Electric SE
- Siemens AG
- Vertiv Holdings Co
- WEG S.A.
Desenvolvimentos industriais recentes em Mercado de Cobre e Materiais Elétricos para Data Centers na América do Sul
- Outubro de 2026: A Vale S.A., empresa de minério de ferro, planejou quase dobrar sua produção de cobre à medida que data centers e a eletrificação elevam a demanda pelo metal. Sua produção anual atual de cobre é de cerca de 380 quilotoneladas, contra uma meta de 700 quilotoneladas em cinco anos a partir da região de Carajás, no norte do Brasil.
- Agosto de 2026: Argentina e Chile aprovaram protocolos operacionais transfronteiriços para três projetos de cobre abrangendo San Juan e Atacama sob um marco que poderia desbloquear mais de 20,7 bilhões de USD em investimentos e adicionar 540.000 toneladas de produção anual de cobre se os projetos chegarem à produção.
- Julho de 2026: O Chile planeja cerca de 100 bilhões de USD em investimentos em cobre ao longo da próxima década, buscando aproveitar a demanda de data centers e diversificar sua base de clientes além da China.
- Abril de 2026: A Vertiv e a MAXID estabeleceram um acordo de distribuição principal para o Brasil e a América do Sul, consolidando sistemas de UPS, unidades de distribuição de energia e soluções de resfriamento de precisão em um hub de estoque brasileiro com cobertura logística alcançando Peru, Chile, Argentina, Paraguai, Uruguai e Bolívia, abordando as restrições de prazo de entrega que haviam desacelerado a entrega de infraestrutura elétrica para mercados secundários da América do Sul.
Escopo do Relatório do Mercado de Cobre e Materiais Elétricos para Data Centers na América do Sul
O mercado de cobre e materiais elétricos para data centers na América do Sul abrange a aquisição, a fabricação regional e a implantação de materiais condutores especializados de cobre, alumínio e materiais alternativos, adaptados para infraestrutura de computação de alta densidade em toda a região. O mercado acompanha a distribuição de cabos elétricos críticos, barramentos, barras e componentes de aterramento utilizados em distribuição de energia, sistemas de backup e conexões à rede elétrica em instalações de pequeno, médio, grande porte e hyperscale que operam sob estruturas de colocation, empresarial e de provedores de serviços em nuvem.
O Relatório do Mercado de Cobre e Materiais Elétricos para Data Centers na América do Sul é Segmentado por Tipo de Material (Cobre, Alumínio e Outros Materiais Condutores Elétricos), Tipo de Produto (Cabos Elétricos e Condutores, Barramentos e Sistemas de Barramento, Barras e Tiras de Cobre, Conectores Elétricos e Materiais de Terminação e Outros Materiais Elétricos), Aplicação (Distribuição de Energia, Sistemas de Backup de Energia, Conexão à Rede Elétrica e Infraestrutura Elétrica, Aterramento e Ligação Equipotencial e Outras Aplicações Elétricas), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial / Edge) e País (Brasil, Argentina, Chile e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Cobre |
| Alumínio |
| Outros Materiais Condutores Elétricos |
| Cabos Elétricos e Condutores |
| Barramentos e Sistemas de Barramento |
| Barras e Tiras de Cobre |
| Conectores Elétricos e Materiais de Terminação |
| Outros Materiais Elétricos |
| Distribuição de Energia |
| Sistemas de Backup de Energia |
| Conexão à Rede Elétrica e Infraestrutura Elétrica |
| Aterramento e Ligação Equipotencial |
| Outras Aplicações Elétricas |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Edge |
| Brasil |
| Argentina |
| Chile |
| Restante da América do Sul |
| Por Tipo de Material | Cobre |
| Alumínio | |
| Outros Materiais Condutores Elétricos | |
| Por Tipo de Produto | Cabos Elétricos e Condutores |
| Barramentos e Sistemas de Barramento | |
| Barras e Tiras de Cobre | |
| Conectores Elétricos e Materiais de Terminação | |
| Outros Materiais Elétricos | |
| Por Aplicação | Distribuição de Energia |
| Sistemas de Backup de Energia | |
| Conexão à Rede Elétrica e Infraestrutura Elétrica | |
| Aterramento e Ligação Equipotencial | |
| Outras Aplicações Elétricas | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hyperscale | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Edge | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de cobre e materiais elétricos para data centers na América do Sul?
O mercado é avaliado em 0,58 bilhões de USD em 2026 e tem projeção de atingir 0,92 bilhões de USD até 2032 a um CAGR de 7,53%.
O que está impulsionando a demanda por materiais elétricos para data centers na América do Sul?
A construção hyperscale, a densidade de energia relacionada à IA, a localização de nuvem e os projetos de energia renovável estão aumentando a demanda por cabos, transformadores, barramentos e sistemas de aterramento.
Qual material lidera a demanda elétrica para data centers na América do Sul?
O cobre lidera com uma participação de receita de 70,38% em 2026 devido ao seu papel em cabos de alta corrente, barramentos, enrolamentos de transformadores e sistemas de aterramento.
Qual aplicação de data center utiliza mais materiais elétricos?
A distribuição de energia lidera com uma participação de 46,38% em 2026 e tem projeção de expansão a um CAGR de 9,22% até 2032.
Por que o Brasil é importante para os fornecedores de equipamentos elétricos para data centers?
O Brasil detém 63,40% da receita regional em 2026 e tem projeção de expansão a um CAGR de 10,32% até 2032, apoiado por grandes hubs e fabricação local.
Como as cargas de trabalho de IA estão mudando a infraestrutura de energia dos data centers?
As implantações de IA requerem condutores de maior capacidade, barramentos, sistemas de proteção e projetos de aterramento, aumentando o valor das montagens elétricas integradas.