
南米データセンター銅・電気材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.58 十億米ドル |
| 市場規模 (2027) | 0.64 十億米ドル |
| 市場規模 (2032) | 0.92 十億米ドル |
| 成長率 (2027 - 2032) | 7.53 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター銅・電気材料市場分析
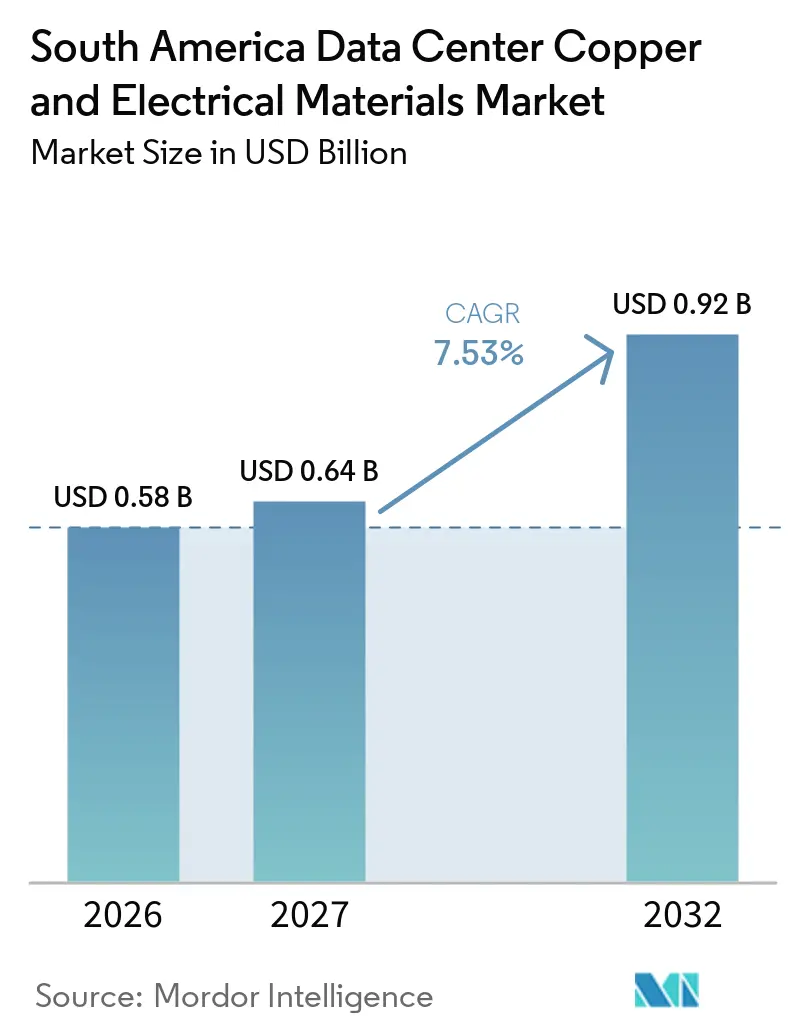
南米データセンター銅・電気材料市場規模は2026年に0.58 ビリオン 米ドルと評価され、2027年の0.64 ビリオン 米ドルから2032年には0.92 ビリオン 米ドルに達すると推定されており、予測期間2027年~2032年のCAGRは7.53%です。新たなハイパースケールおよびコロケーション容量の拡大により、ケーブル、変圧器、バスウェイ、接地システム、および配電機器への需要が高まっています。AIの導入に伴う高ラック負荷により、電力チェーン全体にわたる導体およびバスウェイの仕様が引き上げられています。重要な電気アセンブリに対して信頼性の高いリードタイムが求められるため、変圧器およびケーブルの現地生産の重要性が高まっています。グリッドアクセス、銅コスト、専門労働力の確保、および水資源の制約がプロジェクトのタイミングを左右します。準拠製品と工場統合型電力システムを組み合わせたサプライヤーは、南米データセンター銅・電気材料市場のより多くの需要に対応できる立場にあります。
主要レポートのポイント
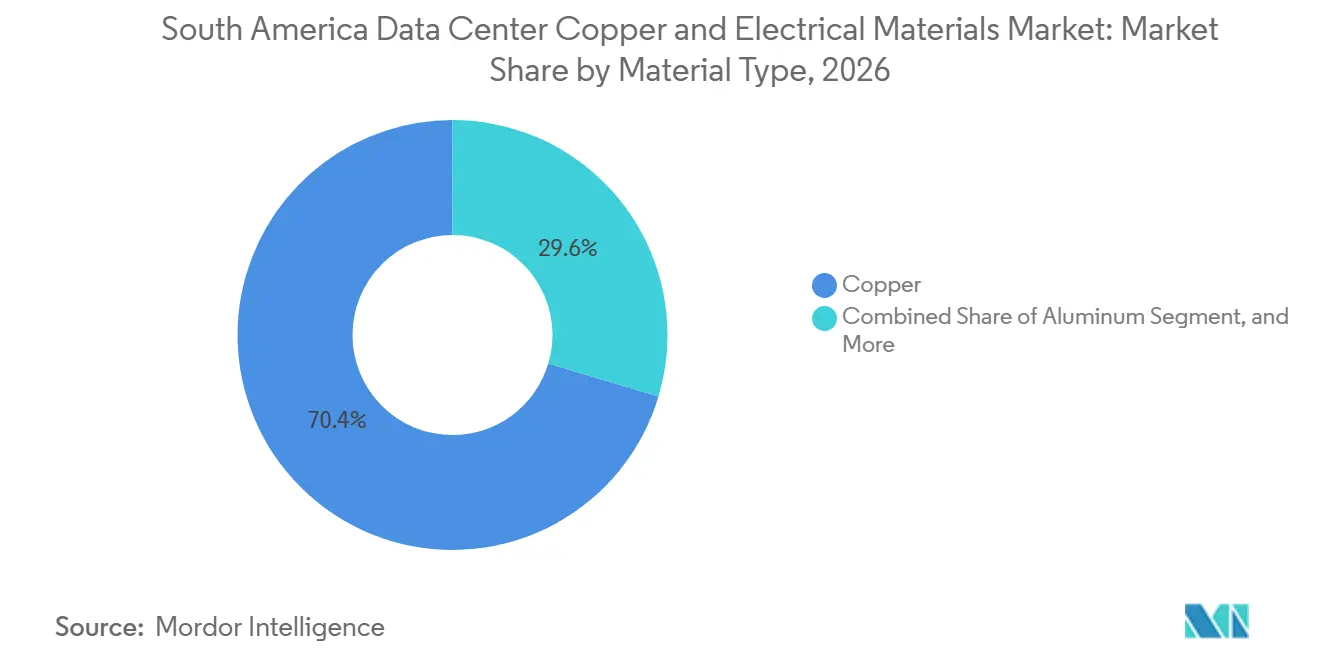
- 材料タイプ別では、銅が2026年の南米データセンター銅・電気材料市場シェアの70.38%を占め、アルミニウムは2032年までに8.29%のCAGRで拡大すると予測されています。
- 製品タイプ別では、電気ケーブルおよび導体が2026年の収益の44.21%を占め、ブスバーおよびバスウェイは2032年までに8.77%のCAGRで拡大すると予測されています。
- 用途別では、電力配電が2026年の収益の46.38%を占め、2032年までに9.22%のCAGRで拡大すると予測されています。
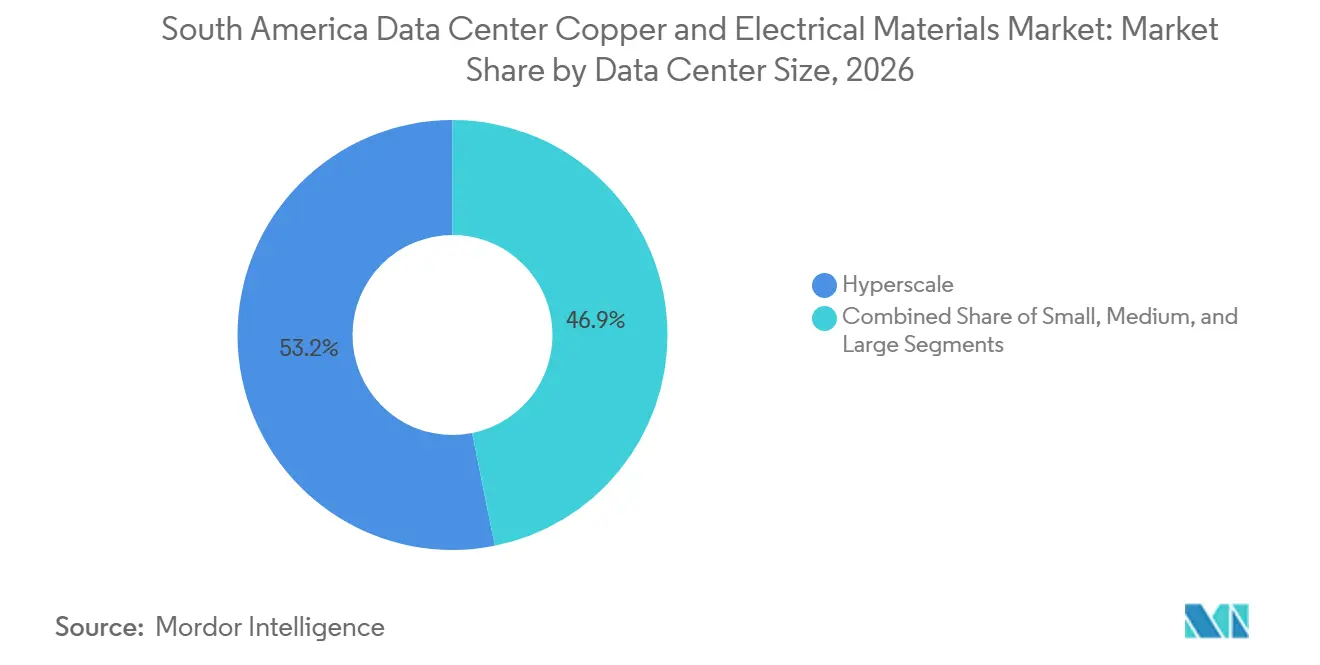
- データセンター規模別では、ハイパースケール施設が2026年の収益の53.15%を占め、2032年までに9.69%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーションが2026年の収益の54.68%を占め、クラウドサービスプロバイダーは2032年までに9.94%のCAGRで拡大すると予測されています。
- 地域別では、ブラジルが2026年の南米データセンター銅・電気材料市場シェアの63.40%を占め、2032年までに10.32%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーション容量の拡大 | +2.5% | ブラジル、チリ、アルゼンチン | 短期(2年以内) |
| AIワークロードによるラック電力密度の増加 | +1.8% | 南米、特にブラジルとチリに集中 | 短期(2年以内) |
| クラウドリージョンのローカライゼーションとデータ主権要件 | +1.1% | ブラジル、チリ、アルゼンチン | 中期(2~4年) |
| データセンターキャンパスへの再生可能エネルギー調達 | +0.6% | チリ、ブラジル、アルゼンチン | 中期(2~4年) |
| 海底ケーブルの陸揚げと相互接続の成長 | +0.4% | ブラジル、チリ、アルゼンチン | 短期(2年以内) |
| 高密度銅・アルミニウム供給の地域化 | +0.3% | チリ、ペルー、ブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーション容量の拡大
南米データセンター銅・電気材料市場は、ケーブル、変圧器、スイッチギア、およびバスウェイの大規模な調達を必要とする大建設プログラムによって支えられています。Ascentyは、ブラジル、メキシコ、チリにわたる13の開発プロジェクトを対象に、2026年に1 ビリオン 米ドルの承認済み投資を確認しました。これらのプログラムは施設が稼働する前に調達の意思決定を必要とするため、地域在庫とアプリケーションサポートを持つサプライヤーが有利です。WEGは、サンパウロにあるElea Data Centersの50 MWのAI特化型サイトに12.5 MWの変圧器を4台供給し、個別の電気機器注文の規模を示しました。[1] 南米データセンター銅・電気材料市場は、サプライヤーが試験済み機器、設置ガイダンス、および信頼性の高い納期スケジュールを提供できる場合に恩恵を受けます。
AIワークロードによるラック電力密度の増加
AIのトレーニングおよび推論システムは、南米データセンター銅・電気材料市場における電気設計要件を変えています。高密度ラックには、より大きな導体断面積、堅牢なバスウェイシステム、保護機器、および慎重に設計された接地経路が必要です。これらの要件は、新規サイトおよびAI関連の改修を行う施設における配電機器のアップグレード需要を生み出しています。また、不良な終端処理が熱リスクを引き起こす可能性があるため、試験済みコネクタと精密な設置作業の重要性も高まっています。統合アセンブリを提供するサプライヤーは、高密度設計への移行を進めるオペレーターの調整作業を軽減できます。高密度電気システムは、サイトに到着する前に完全なアセンブリとして試験された製品の価値をより高めます。
クラウドリージョンのローカライゼーションとデータ主権要件
国内データ取り扱い要件により、クラウドプロバイダーおよび規制対象顧客は南米のユーザーに近い場所にインフラを配置するよう促されています。ブラジルのLGPDフレームワークおよびチリの法律第21.719号は、現地の設備計画を支持するコンプライアンス要因を生み出しています。この需要は、公共部門および金融顧客にサービスを提供するコロケーションプロバイダー、クラウドオペレーター、およびエンタープライズ施設の新規プロジェクトを支援します。各プロジェクトでは、IT機器を設置する前に電力配電、バックアップシステム、および接地機器が必要です。データのローカライゼーションが投資を遠隔地域から国内施設へと移行させる場合、南米データセンター銅・電気材料市場は恩恵を受けます。この効果は、コンプライアンスニーズと信頼性の高い電力、光ファイバー、およびサイトの確保を組み合わせた市場で最も強く現れます。
データセンターキャンパスへの再生可能エネルギー調達
再生可能エネルギーの調達は、チリおよびブラジルにおける新たなデータセンターキャンパスのビジネスケースを強化しています。Atlas Renewable EnergyとODataは、I-RECフレームワークの下でODataのチリにある28 MWのST01データセンターに100%認定再生可能エネルギーを供給することで合意しました。Atlasはま、データセンターへの供給を目的として構築されたミナスジェライス州の505 MWacのDraco太陽光複合施設に対し、BNDESから10 ビリオン ブラジルレアル(179 ミリオン 米ドル)の融資が承認されたことを報告しました。[2] 再生可能エネルギープロジェクトは、施設内の電気工事に加えて、変圧器巻線、ケーブル、変電所、および接地機器への需要を生み出します。長期電力購入契約はまた、オペレーターが大規模サイトへの資本投入を決定するための明確な根拠を提供します。これにより、南米データセンター銅・電気材料市場は発電リンクとデータセンター配電システムの両方にわたって恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅価格の変動と材料コストの転嫁 | -1.6% | 南米全域、特にブラジルとチリの調達に深刻な影響 | 短期(2年以内) |
| 電力グリッド系統連系の長いリードタイム | -1.2% | ブラジルおよびアルゼンチン | 中期(2~4年) |
| 高電圧技術者および専門設置業者の不足 | -0.8% | チリ、ブラジル、および南米全域 | 中期(2~4年) |
| 冷却集約型施設に対する水ストレス規制 | -0.5% | チリおよびブラジル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
銅価格の変動と材料コストの転嫁
電力ケーブル、変圧器巻線、ブスバー、および接地ネットワークは大量の銅を使用するため、銅価格の変動はプロジェクト予算を変動させる可能性があります。国際銅研究グループは、世界の精製銅供給におけるチリとペルーの重要性を記録しており、地域の供給状況が現地バイヤーに関連することを示しています。[3] 固定価格の建設契約では、入札後にケーブルやブスバーの原材料コストが上昇した場合、デベロッパーや機器サプライヤーがリスクにさらされる可能性があります。オペレーターは、適用される電気規格が許可する場合、適切な架空配電ラインにアルミニウムを指定することがあります。これにより材料の組み合わせは変わりますが、電気配電機器の必要性がなくなるわけではありません。調達パッケージが大規模であり、納期スケジュールが建設マイルストーンと密接に連動しているため、南米データセンター銅・電気材料市場はこの問題に対して引き続き敏感です。
電力グリッド系統連系の長いリードタイム
グリッド接続プロセスの長期化は、データセンターの試運転を遅らせ、電気調達を後の時期に移行させる可能性があります。ブラジルでは接続申請件数が増加しており、電力会社の承認がデベロッパーにとって重要な計画課題となっています。データセンターの建設は送電網の拡張よりも速く進む可能性があり、完成したサイトが電力会社の承認を待つ状況が生じます。このミスマッチは、変電所、高電圧ケーブル、スイッチギア、および変圧器の注文タイミングに影響します。チリもまた、新たな電力負荷に対応する送電網拡張を支援するための訓練された送電線作業員の確保という課題に直面しています。サプライヤーは柔軟な生産スケジュールを維持することでこのリスクをある程度管理できますが、プロジェクトの延期は近期の受注見通しを依然として弱める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
銅がコアな役割を維持しながらアルミニウムが用途を拡大銅は2026年の南米データセンター銅・電気材料市場シェアの70.38%を占め、大電流、安全性が重要な用途、および高信頼性用途における中心的な役割を反映しています。電力ケーブル、ブスバー、変圧器巻線、接地システム、配電盤、およびラックレベルのアセンブリに使用されています。その導電性により、電気損失と熱制御が重要なコンパクトな設計が可能になります。データセンターオペレーターはまた、材料を変更すると設計、認証、および設置の調整が必要になる電気チェーンの部分でも銅に依存しています。これらの用途は、材料コストがデベロッパーにとって引き続き懸念事項であっても、銅の主導的な地位を守っています。
アルミニウムは、主に大規模キャンパスレイアウトにおける架空バスウェイおよび中電圧フィーダーランを通じて、2032年までに8.29%のCAGRで拡大すると予測されています。より大きな導体寸法が許容される長距離ランでは、重量と材料コストを削減できます。これはアルミニウムが銅の万能な代替品になることを意味するわけではありません。銅は、コンパクトな構成を必要とする敏感な接続、地絡保護、高密度ラックレベルシステム、および変圧器用途に引き続き使用されます。特殊導体および合金は遮蔽および熱用途においてより小さな役割を担いますが、機器設計者が利用できる選択肢を広げます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
製品タイプ別:
ケーブルがリードしながらバスウェイが高密度設計を支援電気ケーブルおよび導体は、電力会社の引込口から最終ラック電力配電ユニットまで必要とされるため、2026年の収益の44.21%を占めました。グリーンフィールド施設には、グリッド接続、変電所、変圧器、スイッチギア、配電盤、および機器室用のケーブルが必要です。拡張プロジェクトでも、施設がホールを追加したり、既存の電力系統をアップグレードしたり、新たなバックアップ機器を接続したりする際に追加のケーブルが必要です。現地のケーブル製造は、建設スケジュールが厳しい場合にプロジェクトの納期リスク管理に役立ちます。Prysmianのソロカバ工場は電力ケーブル供給の地域拠点を提供しており、信頼性の高い調達を求めるバイヤーにとって関連性があります。
ブスバーおよびバスウェイは、オペレーターがAI対データホールにモジュール式配電設計を採用するにつれて、2032年までに8.77%のCAGRで拡大すると予測されています。そのモジュール構造は、ラック構成の変化に応じて容量追加を簡素化し、柔軟なタップオフポイントを可能にします。高密度ラックは、変圧器、スイッチギア、およびITスペース間の信頼性が高く適切に設計された配電経路の必要性を高めます。銅棒および銅帯は変圧器およびスイッチギアの製造において引き続き重要な原材料です。コネクタおよび終端材料も、不良な施工がシステムの信頼性を損なう可能性があるため、慎重な選択と設置が必要です。
用途別:
電力配電が最大の電気需要センターであり続ける電力配電は2026年の南米データセンター銅・電気材料市場シェアの46.38%を占め、2032年までに9.22%のCAGRで拡大すると予測されています。この用途には、中電圧スイッチギア、変圧器、主ブスバー、サブ配電ケーブル、保護機器、配電盤、およびラックレベルの配電が含まれます。ITロードの追加メガワットごとに、ラックだけでなく電気チェーン全体にわたる容量が必要です。WEGはサンパウロにあるElea Data Centersの50 MWのAI特化型サイトに12.5 MWの変圧器を4台供給し、個別施設が必要とする機器の規模を示しました。
電力バックアップシステムにも、発電機巻線、無停電電源装置アセンブリ、バックアップ変圧器、および重要な配電盤へのケーブル接続が必要です。グリッド接続および電気インフラは、変電所、高電圧導体、および接地を含む、サイトを電力会社システムに接続する上流工事をカバーします。電力会社の承認の遅延によりこの調達が後の時期に移行する可能性がありますが、最終的な機器需要がなくなるわけではありません。接地およびボンディングはより小さなカテゴリーですが、施設が液体冷却および高密度電気システムを導入する際にその重要性が高まります。これらの用途を完全なプロジェクトパッケージとして調整するサプライヤーは、オペレーターのインターフェースを削減できます。
データセンター規模別:
ハイパースケール施設が最高仕様を設定ハイパースケール施設は2026年の収益の53.15%を占め、2032年までに9.69%のCAGRで拡大すると予測されています。これらのキャンパスには、集中型変電所、リングバス配電、長距離ケーブルルート、大型変圧器、および専用の相互接続エリアが必要です。その規模により、各施設は銅集約型電気アセンブリに対して相当な需要を生み出す可能性があります。AIワークロードはメガワットあたりの電気仕様を引き上げるため、この要件をさらに高めます。Ascentyはブラジル、メキシコ、チリにわたる2026年の1 ビリオン 米ドルの承認済み投資を確認し、13の開発プロジェクトが進行中であることを報告しました。
10~60 MWの大規模施設はエンタープライズおよびコロケーション顧客をサポートし、従来の中電圧ケーブル、スイッチギア、バスウェイ、およびバックアップシステムを必要とします。ハイパースケールサイトが最高の価値要件を占めているにもかかわらず、より安定した需要を生み出します。中規模および小規模施設は、ローカルオペレーション、エッジコンピューティング、および専用エンタープライズ容量において引き続き関連性があります。一般的に、より小さなアセンブリ、配電盤、ケーブル、およびブスバーセクションを使用します。ワークロードがより大きな拠点に集約されるにつれてそのシェアは減少する可能性がありますが、南米データセンター銅・電気材料市場全体でベースライン需要を生み出し続けます。
データセンタータイプ別:
コロケーションが収益をリードしながらクラウドプロバイダーが新たな要件を設定コロケーションは2026年の収益の54.68%を占めました。マルチテナント施設には、個別の計量、冗長フィード、独立した接地構成、および柔軟な配電レイアウトが必要です。これらの特徴により、標準化された設計を持つシングルテナント施設よりもメガワットあたりの電気コンテンツが多くなる可能性があります。コロケーションオペレーターはまた、テナントの要件変化に応じて拡張または再構成できるシステムを必要とします。冗長電力経路はスイッチギア、ケーブル、バスウェイ、配電盤、およびバックアップ機器への需要を支援します。これにより、保守性、認証、および試運転後のサービスが購買決定における重要な要素となります。
クラウドサービスプロバイダーは、地域全体でローカライズされたクラウド容量が発展するにつれて、2032年までに9.94%のCAGRで拡大すると予測されています。その施設は多くの場合、小規模サイトよりも標準化された設計、高品質の材料、および厳格なエンジニアリング要件を使用します。規制対象顧客からの需要は、オペレーターがユーザーに近いデータ容量を必要とする場合に国内クラウドの展開を支援できます。工場統合型電気モジュールは、現地での設置作業を削減し、一貫性を向上させることができます。Schneider Electricのブルメナウ工場は、プレファブリケーション電力モジュールおよびe-ハウスをチリ、ペルー、アルゼンチン、およびコロンビアに輸出しており、統合デリバリーが地域展開をどのように支援するかを示しています。
地域分析
ブラジル:規模、接続性、および現地供給が需要を強化
ブラジルは2026年の南米データセンター銅・電気材料市場規模の63.40%を占め、2032年までに10.32%のCAGRで拡大すると予測されています。大サンパウロ、フォルタレザ、およびリオデジャネイロには国内のハイパースケールおよびコロケーション活動の多くが集中しており、ケーブル、変圧器、バスウェイ、および接地システムへの持続的な需要を生み出しています。フォルタレザのケーブル接続性とサンパウロのデータセンターの高密度集積は、新規施設の開発と機器調達を支援しています。WEGのブラジル製造拠点は、2025年のElea Data Centersとの供給契約を含む大規模プロジェクト向けの変圧器機器を供給しています。グリッド接続のタイミングとANPDコンプライアンス環境は、新規サイトを計画するデベロッパーにとって引き続き重要な要因です。
チリ:再生可能エネルギーとコンプライアンス需要が新たなキャンパスを支援
チリの再生可能エネルギーの利用可能性と太陽光資源は、新たなデータセンターキャンパス計画を支援しています。Atlas Renewable EnergyとODataは、I-REC規格の下でODataのチリにある28 MWのST01データセンターへの再生可能エネルギー供給契約を正式に締結しました。再生可能エネルギープロジェクトは、施設内の電気工事に加えて、変電所、送電リンク、変圧器、ケーブル、および接地機器を必要とします。サンティアゴ周辺では水の確保がプロジェクトの検討事項であり、水の使用と電力要件を合わせて管理する設計が促進されています。これらの要因により、チリは南米データセンター銅・電気材料市場において独自の役割を担っています。
アルゼンチンおよびその他の南米:相互接続が地域の機会を拡大
アルゼンチンは、規制対象顧客にサービスを提供するブエノスアイレスのコロケーションプロジェクトおよびエッジ施設を通じて需要を生み出しています。Vertivは2025年にGrupo Datcoとのパートナーシップを通じてアルゼンチンとチリにおける電力・冷却製品へのアクセスを改善しました。[4] コロンビア、ペルー、ウルグアイ、エクアドル、ボリビア、およびパラグアイは依然として初期段階の拠点ですが、Vertivの2026年のMAXID契約はブラジルからこれらの市場のいくつかにわたって流通カバレッジを拡大しました。海底リンク、光ファイバー回廊、電力容量、コンプライアンスニーズ、および現地流通リーチが、新規施設がどこで最初に進展するかを決定します。
競合環境
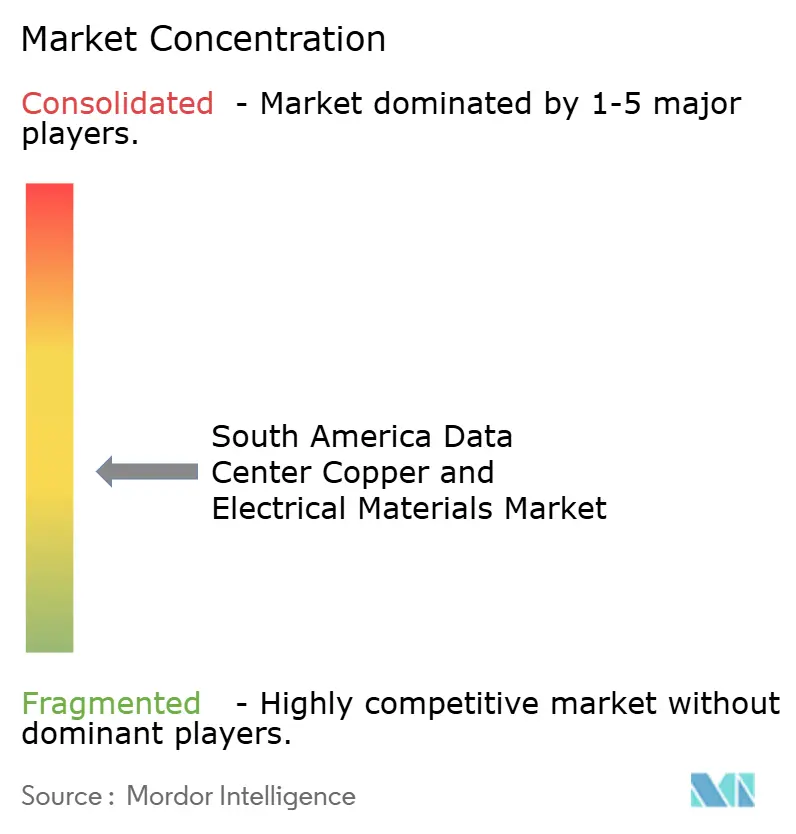
南米データセンター銅・電気材料市場は、適度に分散したサプライヤーベースを持っています。Prysmian、Nexans、WEG、ABB、Schneider Electric、Eaton、およびSiemensは、製品ラインナップ、地域製造、流通能力、および電気エンジニアリングサポートで競合しています。Equinix、Ascenty、Scala Data Centers、およびODATAは、技術仕様と納期要件に影響を与える集中的なバイヤーです。サプライヤーはますます個別コンポーネントではなく統合アセンブリの提供を目指しています。これには、電力会社のメーターからラック電力配電ユニットまでの調整された機器が含まれる場合があります。
WEGの2025年のElea Data Centersとの変圧器供給契約は、サプライヤーが大規模なAI特化型プロジェクトにおける特定の役割を確保した例です。VertivのアルゼンチンとチリにおけるGrupo Datcoとのパートナーシップは、電力、冷却、およびサポートサービスへの地域アクセスを拡大した2番目の戦略的動きです。2026年のMAXIDとの契約は、より広範な南米流通カバレッジに焦点を当てた3番目の動きです。これらの戦略は、現地在庫、迅速な技術サポート、および短い機器リードタイムを重視しています。
ブラジルおよびチリの中小電気アセンブリ企業は、現地の設置知識と中規模またはエッジプロジェクトへの迅速な納品を通じて競合できます。大手サプライヤーは、ポートフォリオの幅広さ、認証、および複雑なキャンパス設計へのサポートにおいて優位性を維持しています。ISO 9001およびIEC 61439への準拠は、重要な電力プロジェクトにサービスを提供するサプライヤーの資格要件を引き上げる可能性があります。したがって、競争の焦点は技術的信頼性、納期実行、および施設ライフサイクル全体にわたるサービスです。
南米データセンター銅・電気材料業界リーダー
-
ABB Ltd
-
Eaton Corporation plc
-
Huawei Technologies Co., Ltd.
-
Legrand SA
-
Nexans S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター銅・電気材料市場 このレポートでカバーされる企業
- ABB Ltd
- Aligned Data Centers
- Ascenty Data Centers e Telecomunicacoes SA
- Caterpillar Inc.
- Cirion Technologies
- Cummins Inc.
- Delta Electronics Inc.
- Digital Realty Trust, Inc.
- Eaton Corporation plc
- EdgeConneX Inc.
- Equinix, Inc.
- Gtd Grupo Teleductos S.A.
- Huawei Technologies Co., Ltd.
- Elea Data Centers
- Legrand SA
- Nexans S.A.
- ODATA Brazil S.A.
- Prysmian S.p.A.
- Scala Data Centers S.A.
- Schneider Electric SE
- Siemens AG
- Vertiv Holdings Co
- WEG S.A.
最近の産業開発事情 南米データセンター銅・電気材料市場
- 2026年10月:鉄鉱石企業のVale S.A.は、データセンターと電化が金属需要を押し上げる中、銅生産量をほぼ倍増させる計画を立てました。現在の年間銅生産量は約380キロトンであり、ブラジル北部のカラジャス地域において5年以内に700キロトンを目標としています。
- 2026年8月:アルゼンチンとチリは、サンフアンとアタカマにまたがる3つの銅プロジェクトに対する国境を越えた操業プロトコルを承認しました。このフレームワークにより、プロジェクトが生産に達した場合、20.7 ビリオン 米ドル以上の投資が解放され、年間54万トンの銅生産量が追加される可能性があります。
- 2026年7月:チリは、データセンターからの需要を取り込み、中国以外への顧客基盤を多様化するため、今後10年間で約100 ビリオン 米ドルの銅投資を計画しています。
- 2026年4月:VertivとMAXIDはブラジルおよび南米向けのマスター流通契約を締結し、UPSシステム、電力配電ユニット、および精密冷却ソリューションをブラジルの在庫ハブに集約し、ペルー、チリ、アルゼンチン、パラグアイ、ウルグアイ、およびボリビアへの物流カバレッジを提供することで、南米二次市場への電気インフラ納品を遅らせていたリードタイムの制約に対処しました。
南米データセンター銅・電気材料市場レポートの範囲
南米データセンター銅・電気材料市場は、地域全体の高密度コンピューティングインフラ向けに特化した銅、アルミニウム、および代替導電材料の調達、地域製造、および展開を包含しています。この市場は、小規模、中規模、大規模、およびハイパースケール施設において、コロケーション、エンタープライズ、およびクラウドサービスフレームワークの下で運営される電力配電、バックアップシステム、およびグリッド接続に使用される重要な電気ケーブル、ブスバー、銅棒、および接地コンポーネントの流通を追跡します。
南米データセンター銅・電気材料市場レポートは、材料タイプ(銅、アルミニウム、その他の電気導電材料)、製品タイプ(電気ケーブルおよび導体、ブスバーおよびバスウェイ、銅棒および銅帯、電気コネクタおよび終端材料、その他の電気材料)、用途(電力配電、電力バックアップシステム、グリッド接続および電気インフラ、接地およびボンディング、その他の電気用途)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、およびエンタープライズ/エッジ)、および国(ブラジル、アルゼンチン、チリ、およびその他の南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 銅 |
| アルミニウム |
| その他の電気導電材料 |
| 電気ケーブルおよび導体 |
| ブスバーおよびバスウェイ |
| 銅棒および銅帯 |
| 電気コネクタおよび終端材料 |
| その他の電気材料 |
| 電力配電 |
| 電力バックアップシステム |
| グリッド接続および電気インフラ |
| 接地およびボンディング |
| その他の電気用途 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| ブラジル |
| アルゼンチン |
| チリ |
| その他の南米 |
| 材料タイプ別 | 銅 |
| アルミニウム | |
| その他の電気導電材料 | |
| 製品タイプ別 | 電気ケーブルおよび導体 |
| ブスバーおよびバスウェイ | |
| 銅棒および銅帯 | |
| 電気コネクタおよび終端材料 | |
| その他の電気材料 | |
| 用途別 | 電力配電 |
| 電力バックアップシステム | |
| グリッド接続および電気インフラ | |
| 接地およびボンディング | |
| その他の電気用途 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ/エッジ | |
| 国別 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 |
レポートで回答される主要な質問
南米データセンター銅・電気材料市場の規模はどのくらいですか?
市場は2026年に0.58 ビリオン 米ドルと評価されており、7.53%のCAGRで2032年までに0.92 ビリオン 米ドルに達すると予測されています。
南米におけるデータセンター電気材料の需要を牽引しているものは何ですか?
ハイパースケール建設、AIに関連する電力密度、クラウドのローカライゼーション、および再生可能エネルギープロジェクトが、ケーブル、変圧器、バスウェイ、および接地システムへの需要を高めています。
南米のデータセンター電気需要をリードしている材料はどれですか?
銅は2026年の収益シェアの70.38%をリードしており、大電流ケーブル、ブスバー、変圧器巻線、および接地システムにおける役割によるものです。
最も多くの電気材料を使用するデータセンター用途はどれですか?
電力配電が2026年に46.38%のシェアでリードしており、2032年までに9.22%のCAGRで拡大すると予測されています。
ブラジルがデータセンター電気機器サプライヤーにとって重要な理由は何ですか?
ブラジルは2026年の地域収益の63.40%を占め、主要ハブと現地製造に支えられて2032年までに10.32%のCAGRで拡大すると予測されています。
AIワークロードはデータセンターの電力インフラをどのように変えていますか?
AIの導入には、より大容量の導体、バスウェイ、保護システム、および接地設計が必要であり、統合電気アセンブリの価値を高めています。