
Marktgröße und Marktanteil für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.58 Milliarden US-Dollar |
| Marktgröße (2027) | 0.64 Milliarden US-Dollar |
| Marktgröße (2032) | 0.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.53 % |
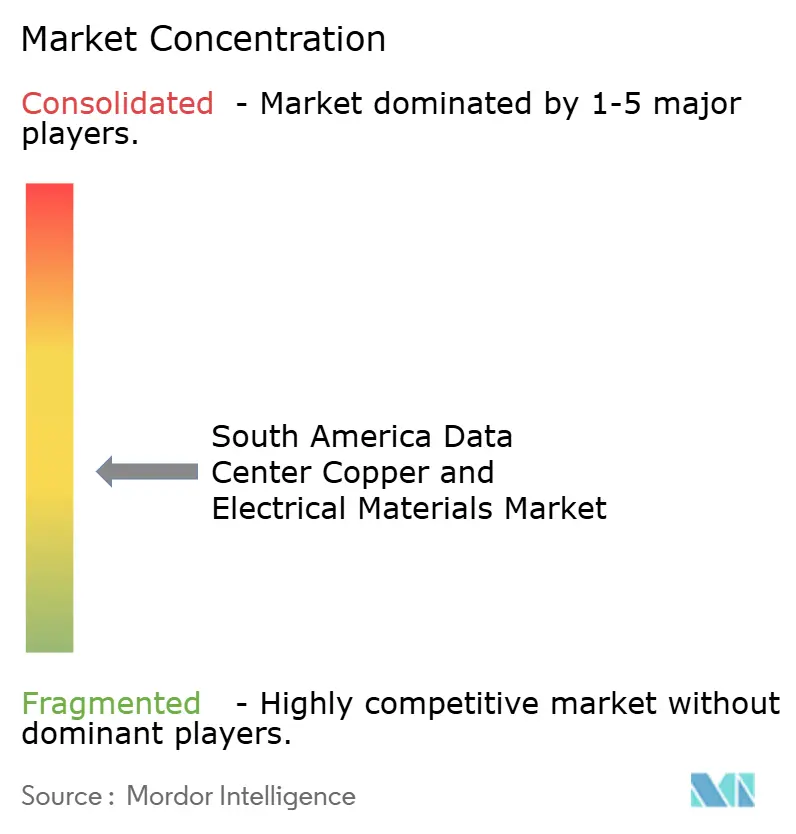
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren von Mordor Intelligence
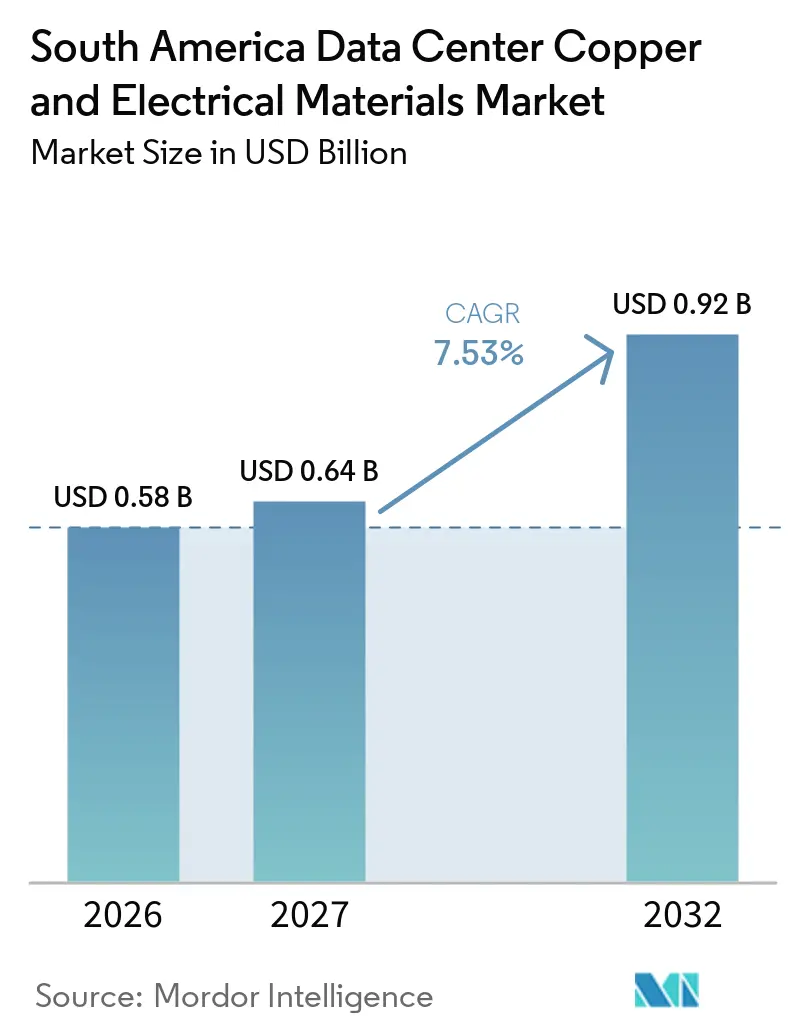
Die Marktgröße für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren wurde im Jahr 2026 auf 0,58 Milliarden USD geschätzt und soll von 0,64 Milliarden USD im Jahr 2027 auf 0,92 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 7,53 % während des Prognosezeitraums 2027–2032. Neue Hyperscale- und Colocation-Kapazitäten steigern die Nachfrage nach Kabeln, Transformatoren, Sammelschienensystemen, Erdungssystemen und Verteilungsanlagen. Höhere Rack-Lasten im Zusammenhang mit KI-Implementierungen erhöhen die Anforderungen an Leiter und Sammelschienensysteme entlang der gesamten Energieversorgungskette. Die lokale Produktion von Transformatoren und Kabeln gewinnt an Bedeutung, da Käufer zuverlässige Lieferzeiten für kritische elektrische Baugruppen benötigen. Netzzugang, Kupferkosten, Verfügbarkeit von Facharbeitskräften und Wasserrestriktionen werden den zeitlichen Ablauf von Projekten beeinflussen. Lieferanten, die konforme Produkte mit werksintegrierten Energiesystemen kombinieren, sind gut positioniert, um einen größeren Anteil des Marktes für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt Kupfer im Jahr 2026 einen Marktanteil von 70,38 % am Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren, während Aluminium bis 2032 voraussichtlich mit einem CAGR von 8,29 % wachsen wird.
- Nach Produkttyp entfielen im Jahr 2026 44,21 % des Umsatzes auf Elektrokabel und Leiter, während Sammelschienen und Sammelschienensysteme bis 2032 voraussichtlich mit einem CAGR von 8,77 % wachsen werden.
- Nach Anwendung hielt die Stromverteilung im Jahr 2026 einen Umsatzanteil von 46,38 % und soll bis 2032 mit einem CAGR von 9,22 % wachsen.
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Umsatzanteil von 53,15 % und sollen bis 2032 mit einem CAGR von 9,69 % wachsen.
- Nach Rechenzentrumtyp hielt Colocation im Jahr 2026 einen Umsatzanteil von 54,68 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 9,94 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Marktanteil von 63,40 % am Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren und soll bis 2032 mit einem CAGR von 10,32 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und Colocation-Kapazitäten | +2.5% | Brasilien, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| KI-Workloads erhöhen die Rack-Leistungsdichte | +1.8% | Südamerika, konzentriert in Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Cloud-Regionalisierung und Anforderungen an die Datensouveränität | +1.1% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Beschaffung erneuerbarer Energie für Rechenzentrumscampusse | +0.6% | Chile, Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Unterseeische Kabellandungen und Wachstum der Interkonnektivität | +0.4% | Brasilien, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Regionalisierung der Versorgung mit hochdichtem Kupfer und Aluminium | +0.3% | Chile, Peru, Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und Colocation-Kapazitäten
Der Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren wird durch umfangreiche Bauprogramme gestützt, die den Kauf großer Mengen an Kabeln, Transformatoren, Schaltanlagen und Sammelschienensystemen erfordern. Ascenty bestätigte genehmigte Investitionen in Höhe von 1 Milliarde USD für 2026 in Brasilien, Mexiko und Chile, die 13 aktive Entwicklungsprojekte umfassen. Diese Programme erfordern Beschaffungsentscheidungen weit vor der Inbetriebnahme der Einrichtungen, was Lieferanten mit regionalem Lagerbestand und Anwendungsunterstützung begünstigt. WEG lieferte vier 12,5-MW-Transformatoren für das 50-MW-KI-fokussierte Rechenzentrum von Elea Data Centers in São Paulo und verdeutlicht damit den Umfang einzelner Aufträge für elektrische Ausrüstung.[1] Der Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren profitiert, wenn Lieferanten geprüfte Ausrüstung, Installationsberatung und zuverlässige Lieferpläne bereitstellen können.
KI-Workloads erhöhen die Rack-Leistungsdichte
KI-Training und Inferenzsysteme verändern die elektrischen Designanforderungen im Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren. Hochdichte Racks benötigen größere Leiterquerschnitte, robuste Sammelschienensysteme, Schutzausrüstung und sorgfältig konzipierte Erdungspfade. Diese Anforderungen erzeugen Nachfrage nach aufgerüsteten Verteilungsanlagen in neuen Standorten und Einrichtungen, die KI-bezogene Nachrüstungen durchführen. Sie erhöhen auch die Bedeutung geprüfter Verbinder und präziser Installationspraktiken, da schlechte Anschlüsse thermische Risiken erzeugen können. Lieferanten, die integrierte Baugruppen anbieten, können den Koordinationsaufwand für Betreiber reduzieren, die auf hochdichtere Designs umsteigen. Hochdichte elektrische Systeme legen mehr Wert auf Produkte, die als vollständige Baugruppe geprüft werden, bevor sie einen Standort erreichen.
Cloud-Regionalisierung und Anforderungen an die Datensouveränität
Nationale Anforderungen an die Datenverarbeitung veranlassen Cloud-Anbieter und regulierte Kunden, Infrastrukturen näher an den Nutzern in Südamerika zu platzieren. Brasiliens LGPD-Rahmenwerk und Chiles Gesetz 21.719 schaffen Compliance-Faktoren, die die lokale Kapazitätsplanung unterstützen. Diese Nachfrage fördert neue Projekte für Colocation-Anbieter, Cloud-Betreiber und Unternehmenseinrichtungen, die den öffentlichen Sektor und Finanzkunden bedienen. Jedes Projekt benötigt Stromverteilung, Backup-Systeme und Erdungsausrüstung, bevor IT-Ausrüstung installiert werden kann. Der Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren profitiert, wenn Datenlokalisierung Investitionen aus entlegenen Regionen in inländische Einrichtungen verlagert. Der Effekt ist am stärksten in Märkten, die Compliance-Anforderungen mit zuverlässiger Stromversorgung, Glasfaser und Standortverfügbarkeit kombinieren.
Beschaffung erneuerbarer Energie für Rechenzentrumscampusse
Die Beschaffung erneuerbarer Energie stärkt die wirtschaftliche Grundlage für neue Rechenzentrumscampusse in Chile und Brasilien. Atlas Renewable Energy und OData vereinbarten die Lieferung von 100 % zertifizierter erneuerbarer Energie an OData's 28-MW-Rechenzentrum ST01 in Chile im Rahmen des I-REC-Rahmens. Atlas meldete zudem eine BNDES-Finanzierung in Höhe von 1 Milliarde BRL (179 Millionen USD) für den 505-MWac-Solarkomplex Draco in Minas Gerais, der strukturiert ist, um Rechenzentren zu versorgen.[2] Erneuerbare-Energie-Projekte erzeugen zusätzliche Nachfrage nach Transformatorwicklungen, Kabeln, Umspannwerken und Erdungsausrüstung neben der elektrischen Ausstattung innerhalb einer Einrichtung. Langfristige Stromabnahmeverträge geben Betreibern auch eine klarere Grundlage für die Kapitalbindung an großen Standorten. Dies unterstützt den Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren sowohl entlang der Stromerzeugungsverbindungen als auch in den Verteilungssystemen der Rechenzentren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kupferpreisvolatilität und Weitergabe von Materialkosten | -1.6% | Südamerika, mit akuten Auswirkungen auf die Beschaffung in Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Lange Vorlaufzeiten für den Anschluss an das Versorgungsnetz | -1.2% | Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Mangel an Hochspannungstechnikern und Fachinstallateuren | -0.8% | Chile, Brasilien und Südamerika | Mittelfristig (2–4 Jahre) |
| Wasserknappheitsbeschränkungen für kühlintensive Einrichtungen | -0.5% | Chile und Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupferpreisvolatilität und Weitergabe von Materialkosten
Kupferpreisbewegungen können Projektbudgets verändern, da Starkstromkabel, Transformatorwicklungen, Sammelschienen und Erdungsnetze große Mengen des Metalls verwenden. Die Internationale Kupferstudie-Gruppe dokumentierte die Bedeutung von Chile und Peru innerhalb der globalen raffinierten Kupferversorgung und macht regionale Versorgungsbedingungen für lokale Käufer relevant.[3] Festpreisverträge im Bauwesen können Entwickler und Ausrüstungslieferanten exponieren, wenn die Einstandskosten für Kabel oder Sammelschienen nach der Angebotsabgabe steigen. Betreiber können Aluminium für geeignete Freileitungsverteilungsstrecken spezifizieren, wo die geltenden Elektrovorschriften dies erlauben. Dies verändert den Materialmix, beseitigt jedoch nicht den Bedarf an elektrischen Verteilungsanlagen. Der Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren bleibt für dieses Thema sensibel, da Beschaffungspakete groß sind und Lieferpläne eng mit Baumeilensteinen verknüpft sind.
Lange Vorlaufzeiten für den Anschluss an das Versorgungsnetz
Lange Netzanschlussprozesse können die Inbetriebnahme von Rechenzentren verzögern und die elektrische Beschaffung in spätere Zeiträume verschieben. Ein steigendes Volumen an Anschlussanfragen in Brasilien hat Versorgungsgenehmigungen zu einem wichtigen Planungsthema für Entwickler gemacht. Der Bau von Rechenzentren kann schneller voranschreiten als der Ausbau der Übertragungsnetze, sodass fertiggestellte Standorte von Versorgungsgenehmigungen abhängig bleiben. Dieses Missverhältnis beeinflusst den Zeitpunkt von Aufträgen für Umspannwerke, Hochspannungskabel, Schaltanlagen und Transformatoren. Chile steht ebenfalls vor dem Bedarf an ausgebildeten Leitungsarbeitern zur Unterstützung des Übertragungsausbaus für neue Stromlasten. Lieferanten können dieses Risiko teilweise durch flexible Produktionspläne steuern, aber Projektverschiebungen können dennoch die kurzfristige Auftragsvisibilität beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
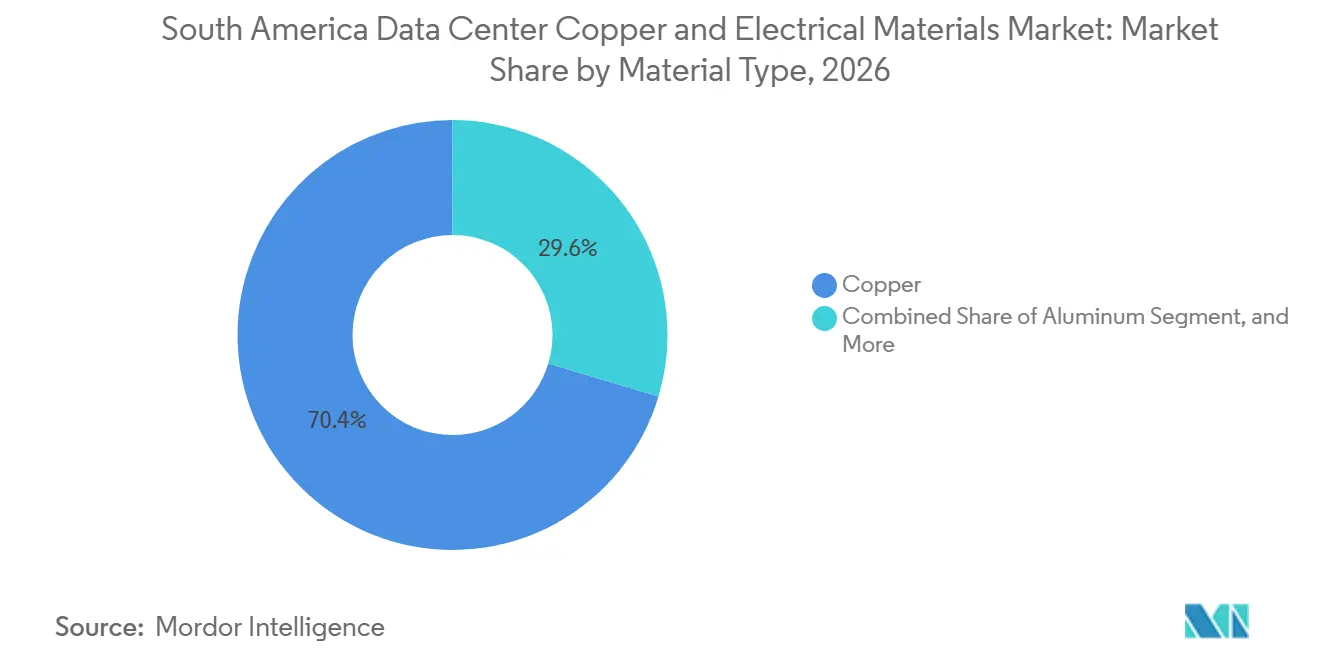
Kupfer behält seine zentrale Rolle, während Aluminium seinen Einsatzbereich erweitertKupfer hielt im Jahr 2026 einen Marktanteil von 70,38 % am Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren, was seine zentrale Rolle in hochstromführenden, sicherheitskritischen und hochzuverlässigen Anwendungen widerspiegelt. Es wird in Starkstromkabeln, Sammelschienen, Transformatorwicklungen, Erdungssystemen, Verteilungstafeln und Rack-Baugruppen eingesetzt. Seine Leitfähigkeit ermöglicht kompakte Designs, bei denen elektrische Verluste und Wärmekontrolle entscheidend sind. Rechenzentrumsbetreiber sind auch in Teilen der elektrischen Kette auf Kupfer angewiesen, wo ein Materialwechsel Design-, Zertifizierungs- und Installationsanpassungen erfordern würde. Diese Verwendungen schützen Kupfers führende Position, auch wenn die Materialkosten für Entwickler ein Anliegen bleiben.
Aluminium soll bis 2032 mit einem CAGR von 8,29 % wachsen, hauptsächlich durch Freileitungssammelschienensysteme und Mittelspannungszuleitungen in großen Campuslayouts. Es kann Gewicht und Materialkosten bei langen Strecken reduzieren, wo größere Leiterquerschnitte akzeptabel sind. Dies macht Aluminium nicht zu einem universellen Ersatz für Kupfer. Kupfer dient weiterhin empfindlichen Verbindungen, dem Erdschlussschutz, dichten Rack-Systemen und Transformatoranwendungen, die kompakte Konfigurationen erfordern. Spezialleiter und Legierungen spielen eine kleinere Rolle bei Abschirmungs- und Wärmeanwendungen, erweitern jedoch die Auswahl für Ausrüstungsdesigner.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Kabel führen, während Sammelschienensysteme hochdichtere Designs unterstützenElektrokabel und Leiter hielten im Jahr 2026 44,21 % des Umsatzes, da sie vom Netzanschlusspunkt bis zur endgültigen Rack-Stromverteilungseinheit benötigt werden. Eine Greenfield-Einrichtung benötigt Kabel für Netzanschlüsse, Umspannwerke, Transformatoren, Schaltanlagen, Verteilungstafeln und Geräteräume. Erweiterungsprojekte benötigen ebenfalls zusätzliche Kabel, wenn eine Einrichtung Hallen hinzufügt, einen bestehenden Energiestrang aufrüstet oder neue Backup-Ausrüstung anschließt. Lokale Kabelproduktion kann Projekten helfen, das Lieferrisiko zu steuern, wenn Baupläne eng sind. Prysmians Betrieb in Sorocaba bietet eine regionale Basis für die Starkstromkabelversorgung, was für Käufer relevant ist, die eine zuverlässige Verfügbarkeit suchen.
Sammelschienen und Sammelschienensysteme sollen bis 2032 mit einem CAGR von 8,77 % wachsen, da Betreiber modulare Verteilungsdesigns für KI-fähige Rechenzentrumsräume einsetzen. Ihre modulare Struktur kann Kapazitätserweiterungen vereinfachen und flexible Abzweigpunkte ermöglichen, wenn sich Rack-Konfigurationen ändern. Hochdichtere Racks erhöhen den Bedarf an zuverlässigen, gut konzipierten Verteilungswegen zwischen Transformatoren, Schaltanlagen und IT-Räumen. Kupferstäbe und -streifen bleiben wichtige Eingangskomponenten für die Transformatoren- und Schaltanlagenfertigung. Verbinder und Anschlussmaterialien erfordern ebenfalls sorgfältige Auswahl und Installation, da schlechte Handwerksqualität die Systemzuverlässigkeit beeinträchtigen kann.
Nach Anwendung:
Stromverteilung bleibt das größte elektrische NachfragezentrumDie Stromverteilung entfiel im Jahr 2026 auf 46,38 % des Marktanteils für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren und soll bis 2032 mit einem CAGR von 9,22 % wachsen. Die Anwendung umfasst Mittelspannungsschaltanlagen, Transformatoren, Hauptsammelschienen, Unterverteilungskabel, Schutzausrüstung, Tafeln und Rack-Verteilung. Jedes zusätzliche Megawatt IT-Last erfordert Kapazität entlang der gesamten elektrischen Kette, nicht nur am Rack. WEG lieferte vier 12,5-MW-Transformatoren für das 50-MW-KI-fokussierte Rechenzentrum von Elea Data Centers in São Paulo und veranschaulicht damit den Umfang der Ausrüstung, die eine einzelne Einrichtung benötigen kann.
Stromversorgungssysteme erfordern ebenfalls Generatorwicklungen, unterbrechungsfreie Stromversorgungsbaugruppen, Backup-Transformatoren und Kabelverbindungen zu kritischen Tafeln. Netzanschluss und elektrische Infrastruktur umfassen die vorgelagerten Arbeiten, die einen Standort mit dem Versorgungssystem verbinden, einschließlich Umspannwerke, Hochspannungsleiter und Erdung. Verzögerte Versorgungsgenehmigungen können diese Beschaffung in spätere Zeiträume verschieben, beseitigen jedoch nicht den letztendlichen Ausrüstungsbedarf. Erdung und Verbindung sind kleinere Kategorien, obwohl ihre Bedeutung steigt, wenn Einrichtungen Flüssigkühlung und hochdichtere elektrische Systeme einführen. Lieferanten, die diese Anwendungen als vollständiges Projektpaket koordinieren, können Schnittstellen für den Betreiber reduzieren.
Nach Rechenzentrumsgröße:
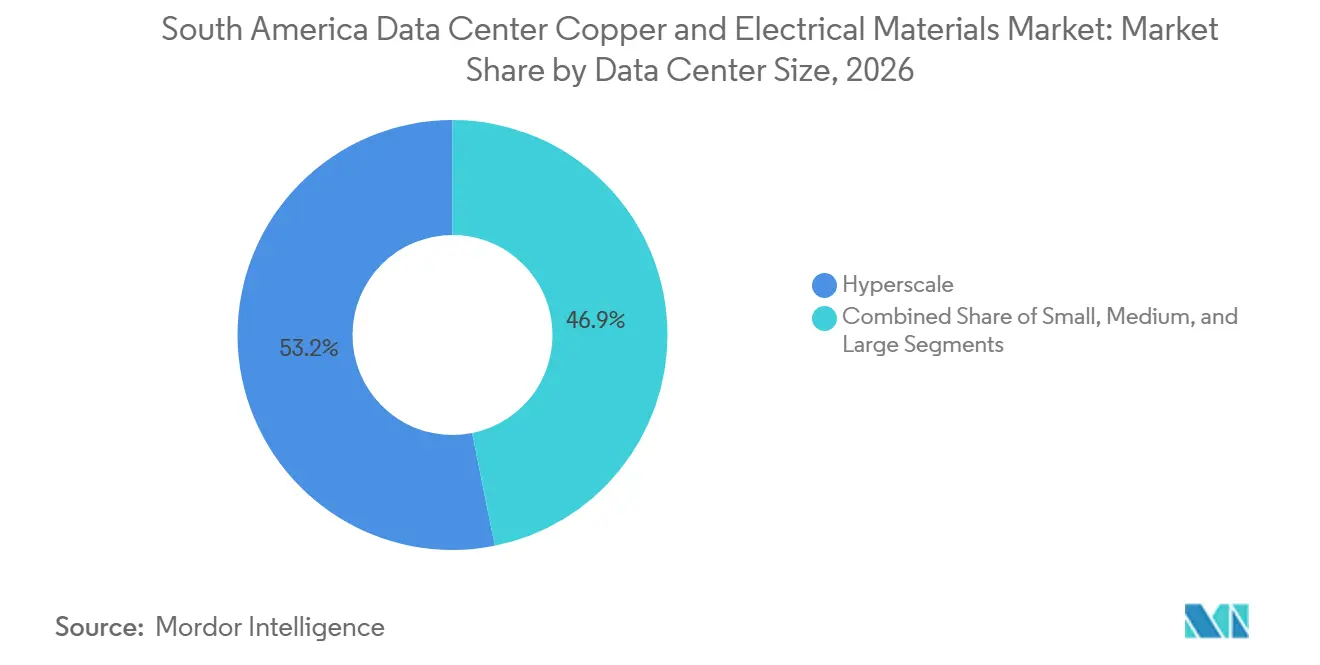
Hyperscale-Einrichtungen setzen die höchsten SpezifikationenHyperscale-Einrichtungen hielten im Jahr 2026 53,15 % des Umsatzes und sollen bis 2032 mit einem CAGR von 9,69 % wachsen. Diese Campusse erfordern zentralisierte Umspannwerke, Ringbus-Verteilung, lange Kabelwege, große Transformatoren und dedizierte Interkonnektionsbereiche. Ihr Umfang bedeutet, dass jede Einrichtung eine erhebliche Nachfrage nach kupferintensiven elektrischen Baugruppen erzeugen kann. KI-Workloads erhöhen diese Anforderung, da sie die elektrische Spezifikation pro Megawatt steigern. Ascenty bestätigte genehmigte Investitionen in Höhe von 1 Milliarde USD für 2026 in Brasilien, Mexiko und Chile und meldete 13 aktive Entwicklungsprojekte.
Große Einrichtungen im Bereich von 10–60 MW bedienen Unternehmens- und Colocation-Kunden und benötigen konventionelle Mittelspannungskabel, Schaltanlagen, Sammelschienensysteme und Backup-Systeme. Sie erzeugen eine stetigere Nachfrage, auch wenn Hyperscale-Standorte die höchsten Wertanforderungen aufweisen. Mittelgroße und kleine Einrichtungen bleiben für lokale Betriebe, Edge-Computing und dedizierte Unternehmenskapazität relevant. Sie verwenden im Allgemeinen kleinere Baugruppen, Verteilertafeln, Kabel und Sammelschienensektionen. Da sich Workloads in größeren Standorten konsolidieren, kann ihr Anteil sinken, aber sie erzeugen weiterhin Basisbedarf im gesamten Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren.
Nach Rechenzentrumtyp:
Colocation führt beim Umsatz, während Cloud-Anbieter neue Anforderungen setzenColocation hielt im Jahr 2026 54,68 % des Umsatzes, da Mehrmietereinrichtungen separate Messgeräte, redundante Einspeisungen, isolierte Erdungsanordnungen und flexible Verteilungslayouts benötigen. Diese Merkmale können mehr elektrischen Inhalt pro Megawatt erzeugen als eine Einzelmietereinrichtung mit standardisiertem Design. Colocation-Betreiber benötigen auch Systeme, die erweitert oder umkonfiguriert werden können, wenn sich die Mieteranforderungen ändern. Redundante Stromwege unterstützen die Nachfrage nach Schaltanlagen, Kabeln, Sammelschienensystemen, Tafeln und Backup-Ausrüstung. Dies macht Wartbarkeit, Zertifizierung und Service nach der Inbetriebnahme zu wichtigen Faktoren bei Kaufentscheidungen.
Cloud-Dienstanbieter sollen bis 2032 mit einem CAGR von 9,94 % wachsen, da sich lokalisierte Cloud-Kapazitäten in der gesamten Region entwickeln. Ihre Einrichtungen verwenden oft standardisiertere Designs, hochwertigere Materialien und strengere technische Anforderungen als kleinere Standorte. Die Nachfrage von regulierten Kunden kann die inländische Cloud-Bereitstellung unterstützen, wo Betreiber Datenkapazität in der Nähe der Nutzer benötigen. Werksintegrierte elektrische Module können den Installationsaufwand vor Ort reduzieren und die Konsistenz verbessern. Schneider Electrics Werk in Blumenau exportiert vorgefertigte Leistungsmodule und E-Häuser nach Chile, Peru, Argentinien und Kolumbien und zeigt, wie integrierte Lieferung die regionale Bereitstellung unterstützt.
Geografische Analyse
Brasilien: Umfang, Konnektivität und lokale Versorgung stärken die Nachfrage
Brasilien hielt im Jahr 2026 63,40 % der Marktgröße für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren und soll bis 2032 mit einem CAGR von 10,32 % wachsen. Groß-São Paulo, Fortaleza und Rio de Janeiro konzentrieren viele der Hyperscale- und Colocation-Aktivitäten des Landes und erzeugen eine anhaltende Nachfrage nach Kabeln, Transformatoren, Sammelschienensystemen und Erdungssystemen. Fortalezas Kabelkonnektivität und São Paulos dichte Konzentration von Rechenzentren unterstützen die Entwicklung neuer Einrichtungen und die Beschaffung von Ausrüstung. WEGs brasilianische Fertigungsbasis liefert Transformatorausrüstung für große Projekte, einschließlich des Liefervertrags von 2025 mit Elea Data Centers. Netzanschlusstiming und das ANPD-Compliance-Umfeld bleiben wichtige Faktoren für Entwickler, die neue Standorte planen.
Chile: Verfügbarkeit erneuerbarer Energie und Compliance-Anforderungen unterstützen neue Campusse
Chiles Verfügbarkeit erneuerbarer Energie und Solarressourcen unterstützen die Planung neuer Rechenzentrumscampusse. Atlas Renewable Energy und OData formalisierten eine Vereinbarung zur erneuerbaren Energieversorgung für OData's 28-MW-Rechenzentrum ST01 nach dem I-REC-Standard. Erneuerbare-Energie-Projekte erfordern Umspannwerke, Übertragungsverbindungen, Transformatoren, Kabel und Erdungsausrüstung zusätzlich zur elektrischen Ausstattung innerhalb einer Einrichtung. Die Wasserverfügbarkeit bleibt ein Projektaspekt rund um Santiago und fördert Designs, die Wasserverbrauch und Stromanforderungen gemeinsam steuern. Diese Faktoren geben Chile eine besondere Rolle im Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren.
Argentinien und das übrige Südamerika: Interkonnektivität erweitert die regionale Chance
Argentinien erzeugt Nachfrage durch Colocation-Projekte in Buenos Aires und Edge-Einrichtungen, die regulierte Kunden bedienen. Vertivs Partnerschaft mit Grupo Datco verbesserte im Jahr 2025 den Zugang zu Strom- und Kühlprodukten in Argentinien und Chile.[4] Kolumbien, Peru, Uruguay, Ecuador, Bolivien und Paraguay befinden sich noch in früheren Entwicklungsphasen, aber Vertivs MAXID-Vereinbarung von 2026 erweiterte die Vertriebsabdeckung von Brasilien auf mehrere dieser Märkte. Unterseeische Verbindungen, Glasfaserkorridore, Versorgungskapazität, Compliance-Anforderungen und lokale Vertriebsreichweite werden bestimmen, wo neue Einrichtungen zuerst voranschreiten.
Wettbewerbslandschaft
Der Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren weist eine mäßig fragmentierte Lieferantenbasis auf. Prysmian, Nexans, WEG, ABB, Schneider Electric, Eaton und Siemens konkurrieren über Produktpalette, regionale Fertigung, Vertriebsfähigkeit und elektrotechnischen Support. Equinix, Ascenty, Scala Data Centers und ODATA sind konzentrierte Käufer, die technische Spezifikationen und Lieferanforderungen beeinflussen. Lieferanten streben zunehmend danach, integrierte Baugruppen statt isolierter Komponenten bereitzustellen. Dies kann koordinierte Ausrüstung vom Versorgungsmesser bis zur Rack-Stromverteilungseinheit umfassen.
WEGs Transformatorliefervertrag von 2025 mit Elea Data Centers ist ein Beispiel für einen Lieferanten, der eine spezifische Rolle in einem großen KI-fokussierten Projekt sichert. Vertivs Partnerschaft mit Grupo Datco in Argentinien und Chile ist ein zweiter strategischer Schritt, der den regionalen Zugang zu Strom-, Kühl- und Supportdienstleistungen erweiterte. Die Vereinbarung von 2026 mit MAXID ist ein dritter Schritt, der auf eine breitere südamerikanische Vertriebsabdeckung abzielt. Diese Strategien betonen lokalen Lagerbestand, reaktionsschnellen technischen Support und kürzere Ausrüstungsvorlaufzeiten.
Kleinere brasilianische und chilenische Elektrobaugruppenfirmen können durch lokales Installationswissen und schnellere Lieferung für mittelständische oder Edge-Projekte konkurrieren. Große Lieferanten behalten Vorteile in der Portfoliobreite, Zertifizierung und Unterstützung für komplexe Campusdesigns. ISO-9001- und IEC-61439-Konformität kann die Qualifikationsanforderungen für Lieferanten erhöhen, die kritische Stromprojekte bedienen. Der Wettbewerbsfokus liegt daher auf technischer Zuverlässigkeit, Lieferausführung und Service über den gesamten Einrichtungslebenszyklus.
Branchenführer im Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren
-
ABB Ltd
-
Eaton Corporation plc
-
Huawei Technologies Co., Ltd.
-
Legrand SA
-
Nexans S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren Unternehmen in diesem Bericht
- ABB Ltd
- Aligned Data Centers
- Ascenty Data Centers e Telecomunicacoes SA
- Caterpillar Inc.
- Cirion Technologies
- Cummins Inc.
- Delta Electronics Inc.
- Digital Realty Trust, Inc.
- Eaton Corporation plc
- EdgeConneX Inc.
- Equinix, Inc.
- Gtd Grupo Teleductos S.A.
- Huawei Technologies Co., Ltd.
- Elea Data Centers
- Legrand SA
- Nexans S.A.
- ODATA Brazil S.A.
- Prysmian S.p.A.
- Scala Data Centers S.A.
- Schneider Electric SE
- Siemens AG
- Vertiv Holdings Co
- WEG S.A.
Neueste Industrielle Entwicklungen in Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren
- Oktober 2026: Vale S.A., ein Eisenerzunternehmen, plante, seine Kupferproduktion nahezu zu verdoppeln, da Rechenzentren und Elektrifizierung die Nachfrage nach dem Metall ankurbeln. Die aktuelle jährliche Kupferproduktion beläuft sich auf etwa 380 Kilotonnen, gegenüber einem Ziel von 700 Kilotonnen innerhalb von fünf Jahren aus der Carajás-Region im Norden Brasiliens.
- August 2026: Argentinien und Chile genehmigten grenzüberschreitende Betriebsprotokolle für drei Kupferprojekte, die San Juan und Atacama umspannen, im Rahmen eines Rahmens, der mehr als 20,7 Milliarden USD an Investitionen freisetzen und 540.000 Tonnen jährliche Kupferproduktion hinzufügen könnte, wenn die Projekte die Produktion erreichen.
- Juli 2026: Chile plant im nächsten Jahrzehnt Kupferinvestitionen in Höhe von etwa 100 Milliarden USD, um die Nachfrage von Rechenzentren zu nutzen und seine Kundenbasis über China hinaus zu diversifizieren.
- April 2026: Vertiv und MAXID schlossen einen Hauptvertriebsvertrag für Brasilien und Südamerika, der USV-Systeme, Stromverteilungseinheiten und Präzisionskühlungslösungen in einem brasilianischen Lagerbestandszentrum mit Logistikabdeckung bis nach Peru, Chile, Argentinien, Paraguay, Uruguay und Bolivien konsolidiert und damit Vorlaufzeitbeschränkungen behebt, die die Lieferung elektrischer Infrastruktur an sekundäre südamerikanische Märkte verlangsamt hatten.
Berichtsumfang für den Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren
Der Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren umfasst die Beschaffung, regionale Fertigung und den Einsatz von spezialisierten Kupfer-, Aluminium- und alternativen Leitermaterialien, die für hochdichte Recheninfrastrukturen in der gesamten Region maßgeschneidert sind. Der Markt verfolgt die Verteilung kritischer Elektrokabel, Sammelschienen, Stäbe und Erdungskomponenten, die in der Stromverteilung, Backup-Systemen und Netzanschlüssen in kleinen, mittleren, großen und Hyperscale-Einrichtungen eingesetzt werden, die unter Colocation-, Unternehmens- und Cloud-Dienstrahmen betrieben werden.
Der Bericht über den Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren ist segmentiert nach Materialtyp (Kupfer, Aluminium und andere elektrisch leitfähige Materialien), Produkttyp (Elektrokabel und Leiter, Sammelschienen und Sammelschienensysteme, Kupferstäbe und -streifen, elektrische Verbinder und Anschlussmaterialien sowie andere elektrische Materialien), Anwendung (Stromverteilung, Stromversorgungssysteme, Netzanschluss und elektrische Infrastruktur, Erdung und Verbindung sowie andere elektrische Anwendungen), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter [CSPs] und Enterprise/Edge) sowie Land (Brasilien, Argentinien, Chile und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kupfer |
| Aluminium |
| Andere elektrisch leitfähige Materialien |
| Elektrokabel und Leiter |
| Sammelschienen und Sammelschienensysteme |
| Kupferstäbe und -streifen |
| Elektrische Verbinder und Anschlussmaterialien |
| Andere elektrische Materialien |
| Stromverteilung |
| Stromversorgungssysteme |
| Netzanschluss und elektrische Infrastruktur |
| Erdung und Verbindung |
| Andere elektrische Anwendungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Enterprise / Edge |
| Brasilien |
| Argentinien |
| Chile |
| Übriges Südamerika |
| Nach Materialtyp | Kupfer |
| Aluminium | |
| Andere elektrisch leitfähige Materialien | |
| Nach Produkttyp | Elektrokabel und Leiter |
| Sammelschienen und Sammelschienensysteme | |
| Kupferstäbe und -streifen | |
| Elektrische Verbinder und Anschlussmaterialien | |
| Andere elektrische Materialien | |
| Nach Anwendung | Stromverteilung |
| Stromversorgungssysteme | |
| Netzanschluss und elektrische Infrastruktur | |
| Erdung und Verbindung | |
| Andere elektrische Anwendungen | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Enterprise / Edge | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kupfer und elektrische Materialien in südamerikanischen Rechenzentren?
Der Markt wird im Jahr 2026 auf 0,58 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 7,53 % einen Wert von 0,92 Milliarden USD erreichen.
Was treibt die Nachfrage nach elektrischen Materialien für Rechenzentren in Südamerika an?
Hyperscale-Bau, KI-bezogene Leistungsdichte, Cloud-Lokalisierung und Projekte für erneuerbare Energie steigern die Nachfrage nach Kabeln, Transformatoren, Sammelschienensystemen und Erdungssystemen.
Welches Material führt die elektrische Nachfrage in südamerikanischen Rechenzentren an?
Kupfer führt mit einem Umsatzanteil von 70,38 % im Jahr 2026 aufgrund seiner Rolle in hochstromführenden Kabeln, Sammelschienen, Transformatorwicklungen und Erdungssystemen.
Welche Rechenzentrumsanwendung verwendet die meisten elektrischen Materialien?
Die Stromverteilung führt mit einem Anteil von 46,38 % im Jahr 2026 und soll bis 2032 mit einem CAGR von 9,22 % wachsen.
Warum ist Brasilien für Lieferanten elektrischer Ausrüstung für Rechenzentren wichtig?
Brasilien hält im Jahr 2026 63,40 % des regionalen Umsatzes und soll bis 2032 mit einem CAGR von 10,32 % wachsen, unterstützt durch wichtige Knotenpunkte und lokale Fertigung.
Wie verändern KI-Workloads die Strominfrastruktur von Rechenzentren?
KI-Implementierungen erfordern leistungsstärkere Leiter, Sammelschienensysteme, Schutzsysteme und Erdungsdesigns und erhöhen damit den Wert integrierter elektrischer Baugruppen.